供應鏈結構圖
flowchart LR
  n0["磊晶 / 晶粒<br>3081 聯亞光電<br>2455 全新<br>EML / Pump / CW / VCSEL / PD"]
  n1["雷射與光源<br>EML<br>VCSEL<br>CW Laser / Comb Laser<br>Pump Laser"]
  n6["封裝 / 耦合<br>3450 聯鈞<br>6442 光聖<br>3363 上詮<br>CoS / Box / Butterfly / FAU"]
  n2["模組 / 系統<br>4979 華星光<br>800G / 1.6T<br>Pluggable → CPO"]
  n5["設備前導<br>6706 惠特<br>雷射分選設備訂單<br>觀察半年後晶粒產能"]
  n3["被動 / 光學元件<br>3163 波若威<br>6789 采鈺<br>6588 東典光電<br>FBG / WDCM / Micro Lens / TFF"]
  n4["材料 / 載板<br>6271 同欣電<br>3037 欣興<br>陶瓷散熱基板<br>1.6T Paddle Card"]
  n0 -->|"供應"| n1
  n1 -->|"封裝"| n6
  n6 -->|"模組"| n2
  n3 -->|"鎖波 / 補償 / 耦合"| n1
  n4 -->|"基板 / 載板"| n6
  n5 -->|"擴產前導"| n0
  classDef c0 fill:#ffc9c9,stroke:#666,color:#111
  class n0 c0
  classDef c1 fill:#d0bfff,stroke:#666,color:#111
  class n1 c1
  classDef c2 fill:#a5d8ff,stroke:#666,color:#111
  class n6 c2
  classDef c3 fill:#fff3bf,stroke:#666,color:#111
  class n2 c3
  classDef c4 fill:#c3fae8,stroke:#666,color:#111
  class n5 c4
  classDef c5 fill:#ffd8a8,stroke:#666,color:#111
  class n3 c5
  classDef c6 fill:#b2f2bb,stroke:#666,color:#111
  class n4 c6
供應鏈主軸
這頁整合 1.6T 光模組、技術_OE光學引擎、SiPh / CPO 外部光源、Pump Laser / WDCM、Micro LED CPO 與台灣關鍵零組件供應鏈。核心觀察是 AI 資料中心頻寬升級推動光通訊元件用量與規格同時提升,從 EML、CW Laser、Pump Laser 到 FBG、Micro Lens、Paddle Card、Micro LED 光互連都可能形成局部供給瓶頸。
申万宏源 2026-06-30 需求量與 TAM 更新
申万宏源(GenAI 系列之 75)依 AI 算力晶片出貨量與光模組配比推估:2026/2027 全球 AI 數通 400G+ 光模組/光引擎需求 7,800 萬支 / 1.55 億支,TAM 393 億 / 746 億美元;1.6T 為 26–27 成長主力、3.2T 於 2027 初步量產爬坡。需求上修核心動量為 NVIDIA GPU 與 Google TPU,AWS Trainium、AMD 次之。價值量變遷(EML→矽光 BOM 拆分、xPO 六方案對比)詳見 技術_CPO;矽光代工平台(Tower/台積電/格芯)見 TSEM.US(tower)。
元大投顧光收發模組出貨量與規格升級(2026-09-21 更新版)
報告_元大_光通訊產業_20260921(延續 2026-07-23 版,見下段)提供第三組獨立出貨量估算:400G 以上光收發模組 2026 年增 80% 至 1 億個,2027 年增 43% 至 1.45 億個;2026 年以 400G 為主流,2027-2029 年規格以 800G 為主流,1.6T 占比 2026/2027/2028 為 15%/38%/42%。NPO/CPO 2026/2027/2028 年估為 40 萬/320 萬/2,200 萬個,年增幅高但數量遠低於光收發模組;NPO 因 OE 獨立於 ASIC、良率與可維修性優於 CPO,估計三年內領先 CPO。與本頁申万宏源($393億/2026、$746億/2027 TAM)、SemiAnalysis(CPO+NPO 零組件 TAM 2030 年 $31.5B)為第三組獨立機構估算,方向一致但絕對數字互有差異,僅供交叉參考、不強行調和。
- 供需最緊俏環節:光晶片、PCB(800G 以上需 mSAP 製程)、DSP(6526_達發(市) 為後起之秀,2026/2027 年均有數倍成長)供需最緊俏;石英元件(3042_晶技(市),合格供應商僅個位數家)具機會。
- 本次報告新增受惠個股(相較 2026-07-23 版):3081_聯亞光電(櫃)(1.6T CW Laser 已出貨、EML/NPO/CPO 布局,2025-2027 AI 矽光應用占比 62%/85%/90%)、4958_臻鼎科技(市)/3037_欣興(市)/2313_華通(市)(PCB mSAP 製程,2026/2027 伺服器+光模組+IC 載板營收占比估 23%/37%)、2303_聯電(市)(PIC 業務供 TFLN 調變器,12 吋良率優於 8 吋,2027 可望顯著貢獻)、6526_達發(市)(DSP+TIA 出貨,2027 光通訊營收估成長 3 倍)。全新、環宇、晶技、聯鈞為兩版報告重疊受惠標的。
- 供應鏈分工表(2026-09-21):DSP(達發、TSMC/Broadcom、Marvell、Credo);石英/MEMS 振盪器(晶技、泰藝/Epson、NDK、SiTime);PCB(欣興、臻鼎、華通/勝宏、景旺、深南、鵬鼎、滬士電);PIC/Optical PHY(聯電、瑞昱/HyperLight);FAU(上詮、波若威/Corning、Coherent、Fujikura、Sumitomo、Orbray);Transceiver(源傑、威世波、連訊/中際旭創、新易盛、Coherent 等)。
元大投顧光收發模組出貨量與規格升級(2026-07-23)
報告_元大_光通訊產業_20260723 提供另一組獨立出貨量估算:全球 800G 以上光收發模組數量 2026 年 5,500 萬個、2027 年 1.05 億個(doubling 節奏);全球 NPO/CPO 交換機 Port 數 2026 年 100 萬個、2027 年 500 萬個、2028 年 1,000 萬個,NPO/CPO 滲透率預估 2026F 1.8% → 2030F 26.9%。與本頁申万宏源(2026-06-30,$393億/2026、$746億/2027 TAM)為不同機構獨立估算,方向一致(1.6T 為 26-27 成長主力),可互為交叉驗證。
- 規格升級邏輯:光收發模組由單通道發展至 4/8 通道(QSFP-DD 400G、OSFP 800G),單通道傳輸速率同步提升(100G→200G→400G)使 PIC 與光引擎(OE)複雜度倍增,此為與純通道數增加不同的第二重升級動能。
- CW Laser 供應鏈受惠廠商:元大點名 2455_全新(市)、4991_環宇-KY(市) 為 CW Laser 相關光元件廠商受惠標的,3042_晶技(市) 因 DSP / 交換機 ASIC 均需搭配高頻小型石英元件(Oscillator)同步受惠。
- 7917_源傑科技(興)(聯鈞子公司,即將於 2026-07-29 登錄興櫃,代號 7917)為插拔式光收發模組與 AOC 純業者,MEMS 製程自製 SiP 矽光引擎;2025 年營收以 400G 為主(占比 >90%),2026 年 800G 產品比重估將明顯提升。2026-07-27 興櫃法說補充:Oracle 市占約 40%、訂單能見度到 2027 年 2 月、產能幾乎全滿、1H26 稅後淨利 >2.1 億元;1.6T FRO/LRO/LPO 皆為 SiPh 模組(功耗 25W/15W/10W),1.6T LPO 採 SiPh PIC + OEQ、4Q26 送驗證;NPO(On PCB)為現行產品,與 NVIDIA 共同開發 1.6T OBO/Pre-CPO 與 3.2T。上游 DSP 來自博通/Marvell/達發,雷射來自三菱/博通/Coherent/Lumentum(三菱 EML 與 Marvell 在台皆僅源傑一個客戶)。
- 供應鏈分工表(元大 2026-07-23):上游磊晶(全新光電、IQE、IET-KY);中游晶圓製造(穩懋、環宇-KY/GCS、Furukawa、Hamamatsu、Mitsubishi);下游封裝測試(聯鈞、訊芯、4908_前鼎光電(櫃)、4979_華星光(櫃)、YSOD、眾達-KY);模組(源傑、威世波、中際旭創、新易盛等)。
SemiAnalysis NPO 接棒:CPO/NPO 零組件 TAM(2026-07-13)
SemiAnalysis「NPO Takes the Baton」把 CPO+NPO 關鍵零組件 TAM 量化為 2030 年 US$31.5B(2027 $1.41B → 2028 $8.69B → 2029 $24.7B),其中 scale-up 佔 84%;NPO 佔 2028–29 年 OE 出貨 60–70%、2030 年 CPO 反超。對供應鏈最重要的結構訊息是分項排序(2030 年):ELS 外部雷射源 ~$14.2B > FAU+組裝 ~$8.6B > OE ~$8.1B > shuffle box ~$0.6B——ELS/CW-LD 是路線中立的最大品類(NPO 與 CPO 都用 remote laser source),直接呼應本頁「EML → CW-LD 結構轉換」的上游磊晶邏輯(聯亞/全新)與 ELSFP 封裝(眾達)。平台採用細節(Trainium4/Ascend 950/VRU NVL576/Meta)見 技術_NPO,台股映射見 分析_NPO接棒光互連主軸_SemiAnalysis_20260713。
GFHK(2026-08-24)補充 AWS Trainium4 會以 NPO scale-up 搭配 UALink/NVLink 與 Celestial AI,6.4T optical engine 為主要規格;AWS optical engine 消耗量估 2H27E 5mn、2028E 12mn,全球 optical component level 則估 11mn/40mn。同份報告數字在平台與全球口徑間存在量綱差異,本頁只並列原數字,不換算滲透率。
GFHK OE 出貨量量綱需核對
GFHK(2026-08-24)同時寫 AWS consumes 5mn/12mn OE units(2H27E/2028E)與 global OE units 11mn/40mn at optical component level;未明確說明「OE units」與「optical component level」是否同一統計單位。本頁不把 5mn/12mn 直接除以 11mn/40mn 推算市占,也不把單位轉成 k。
XPO 與 Open CPX:可插拔模組陣營對 CPO 的兩個反制路線(福邦/群益,2026-09)
福邦(報告_福邦_矽光子CPO產業_202609)與群益(報告_群益_光通訊成長趨勢專題_20260923)均點出 CPO 之外,可插拔模組陣營正發展兩個新標準以延續生命週期或提高架構彈性:
| 陣營 | 主導者 | 內容 | 成員 |
|---|---|---|---|
| XPO MSA(2026 成立) | Arista(Ethernet 交換器設備商,主導規格與系統平台) | 全新模組機構,首代支援 200G/lane、單模組頻寬 12.8T(可取代 8 顆 OSFP),後續發展 400G/lane、25.6T;交換器須配合重新設計供電、散熱與介面 | 微軟、Marvell、Coherent、Lumentum、新易盛等,橫跨 CSP/ASIC/光元件/光模組供應鏈 |
| Open CPX MSA | Ciena、Coherent(光傳輸設備/元件商)+ Molex、Samtec(連接器商) | 標準化介面讓光引擎可拆卸、獨立於 ASIC,CSP 可依需求自由選 NPO 或 CPO、雷射可選外部或整合式方案;PCB 板端需配置 CPX 連接器,提升連接器重要性 | Ciena、Coherent、Marvell、Molex、Samtec、Terahop;Ciena 已推出 Vesta 光引擎,以 16 顆 6.4T 光引擎打造 102.4T 系統,3Q26 法說稱樣品已售出,預計 2027 貢獻營收、2028 放量 |
XPO 最新進度(群益 OCP 參訪團,2026-10-12)
連接器/線纜端的 鴻騰精密(FIT)在 OCP 2026 發表 XPO 平台(8 合 1、12.8T@200G、液冷內置、224G 實測、448G 設計模擬),並於演講口述 XPO MSA 成員已由 2026-03 的 25 家增至 150 家以上(僅口述,FIT 簡報無此數字;Microsoft 簡報列 20 家核心光模組成員);與 MS(2026-10-14)觀察到 OCP 光互連工作坊上 NPO/OpenCPX 討論升溫並行,可插拔與 NPO 兩陣營同步推進。規格見 技術_XPO、技術_NPO、技術_Open_CPX。
OCP 2026 台廠與連接器環節證據強度(2026-10,OCP 簡報本批)
- 鴻騰(6088.HK):XPO 連接器與冷板為展示/合作開發(224G 實測、448G 模擬),無客戶訂單;列於 Broadcom ELSFP 夥伴圖與 Open CPX 貢獻成員(logo)。流量 0.4 L/min(舊 4 L/min 已修正)。
- 緯穎(6669):與 Ayar Labs 共同實測 ELSFP(100+ 顆)與機櫃級 CPO 展示,無量產年份。
- 廣達(QCT)、台達電:僅見於 Broadcom 機櫃單元夥伴 logo;貿聯、嘉澤、嘉基:Open CPX 貢獻成員 logo,另 Foxlink、貿聯見 Credo 生態圖——皆不可寫成出貨或訂單。
- 眾達-KY、光聖、上詮、波若威、聯亞、華星光:本批 OCP 簡報均未出現,不得寫成 OCP 證據;Broadcom 夥伴圖 FAU 為 Corning、Twinstar,ELSFP 名單無眾達。
- 連接器環節:Amphenol、FIT、立訊、TE 各提 448G 連接器路線(無客戶訂單),共同訴求 PAM6 與 PAM4 都要支援,阻抗 92 對 85 ohm 待業界定案;Samtec、Molex、TE、Amphenol 在做 Open CPX socket。USFP(名稱未確認)以 TE MegaLane 為連接器(報告_OCP2026_Amphenol_FIT_立訊_TE_400G每通道光模組連接器_20261015)。
供應鏈意涵(福邦,2026-09)
XPO 藉提高模組頻寬延續可插拔方案生命週期,對台廠影響「相對有限」(沿用既有可插拔模組與雷射供應鏈);Open CPX 因需 PCB 板端配置專屬連接器,提升連接器供應商(Molex、Samtec 等)重要性。CPO/NPO 仍最受惠光引擎、外部雷射、FAU 供應鏈,同時壓縮傳統可插拔光模組需求;不論何種架構,AI 資料中心傳輸頻寬與光路數持續增加,都將帶動 fiber jumper/fiber harness/fiber shuffle 高密度佈線需求(6442_光聖(市) 已切入 Google 資料中心光纖連接供應鏈)。
NVIDIA Quantum-X Photonics Switch 供應鏈全景(群益,2026-09-23)
群益報告揭露 NVIDIA Quantum-X(115.2Tb CPO 交換器)完整供應鏈分工圖:Electric IC/Photonic IC 由 TSMC(COUPE 平台,3D 堆疊 EIC&PIC+uLens 表面耦合)代工;Fabrinet 負責光學次模組組裝;Foxconn(鴻海) 負責系統整合與液冷;Senko、LTC(連展) 供應光纖連接器;Sumitomo Electric、Corning 供應光纖;Coherent、Lumentum 供應外部雷射光源模組(ELS)與雷射光源封裝;SPIL(矽品) 負責 interposer。此圖與本頁「六環節 / 五 choke points」及「Foundry / Packaging / Testing」環節分類一致,補上具體型號(Quantum-X)與廠商對應關係的實例佐證。
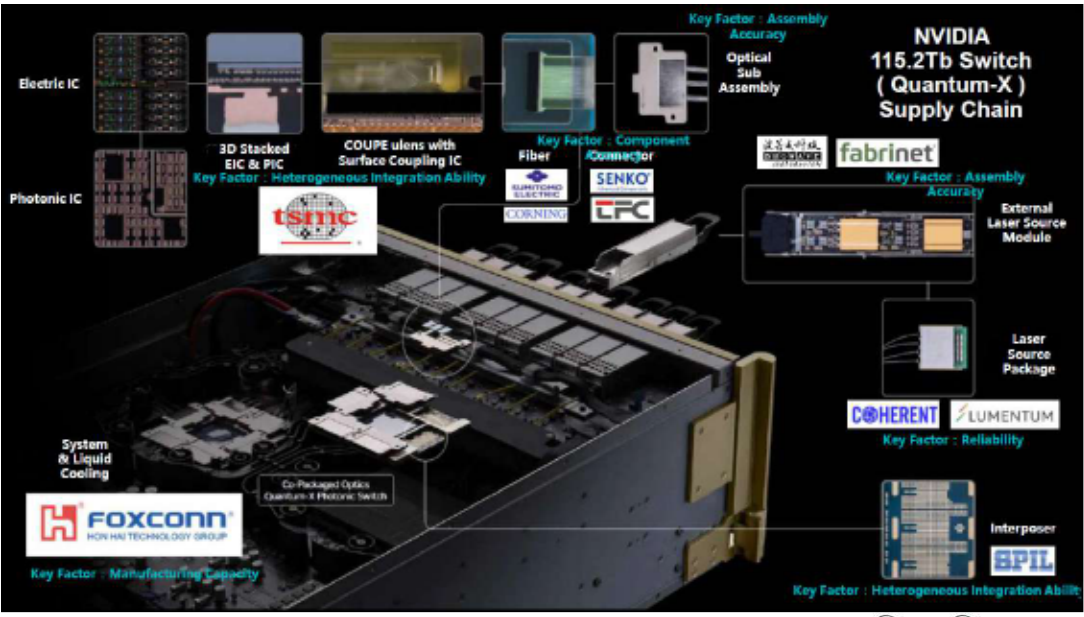
圖說:NVIDIA Quantum-X(115.2Tb CPO 交換器)供應鏈全景圖,標示 Electric IC/Photonic IC(TSMC)、Optical Sub Assembly(Fabrinet)、System & Liquid Cooling(Foxconn)、Fiber/Connector(Sumitomo Electric、Corning、Senko、LTC)、External Laser Source Module/Laser Source Package(Coherent、Lumentum)、Interposer(SPIL)各環節廠商標示。來源:報告_群益_光通訊成長趨勢專題_20260923,群益投顧,2026-09-23
InP 基板供應鏈集中度與地緣政治缺貨風險(福邦,2026-09)
- InP 基板與磊晶設備供應商集中度高:基板生產商為住友電工、JX Advanced Metals、AXT;磊晶設備 MOCVD 由 Aixtron/Veeco 主導、MBE 由 Riber 主導。InP 過去為小眾化合物半導體材料(需求以骨幹網、海底電纜等長距高速傳輸為主),既有產能有限。
- 中國自 2025 年 2 月起要求 InP 基板出口須取得許可,造成供應交期不穩定,下游客戶轉向非中系供應商,加劇 InP 基板供應吃緊——與本頁「地緣政治:Non-China 去中化」既有觀察方向一致,補上明確的出口管制觸發時點。
- 三家 InP 基板業者均宣布擴產、產能均呈倍數增長,惟未揭露既有產能基期,尚難推估未來實際供給量:AXT 分別獲 Coherent 及 Lumentum 預付約 2,200 萬及 8,700 萬美元,用於 6 吋 InP 基板擴產與產能預留;住友電工規劃 2028 年前產能達基準的 2.4 倍;JX Advanced Metals 規劃 2030 年前達 7-10 倍。
- CPO 出貨與滲透率預估(福邦,市調機構):CPO 光模組出貨量 2027 年起明顯成長,2030 年達約 6,000 萬顆;滲透率由 2027 年 11% 提升至 2028 年 19%、2030 年 38%。此與群益/IEK 估算(2030 年 CPO scale-out 滲透率 10.6%、CPO scale-up 22.1%,口徑不同、分別統計)方向一致但統計基礎不同(前者為 CPO 整體出貨滲透率,後者拆分 scale-out/scale-up 兩種應用場景),不強行調和,並列供參。
FCC 光模組管制:3.2T 為政策壓力點(MS,2026-10-01)
- MS 策略團隊赴華府會談後判斷:FCC Covered List 是較可能的近期工具,限制中國製光收發模組最可能自 3.2T 世代起分階段實施,最快 2026-10 就可能動作;初期 3.2T 預計 2028 年起放量、2029 年較廣泛採用,現行 800G/1.6T 基礎不受直接衝擊(信心中,政策尚未成文)。
- 豁免條件:中國組裝的模組只要美國內容占 BOM 65% 以上仍可進口(美系 DSP 加雷射可逼近)。結果是雷射偏緊、利多 LITE.US(lumentum)/COHR.US(coherent),中際旭創、新易盛可留在模組端,但改用中國雷射的彈性下降。
- 美系模組產能不足以替代:AAOI.US(applied_optoelectronics) 年底年化約 1,200 萬顆,Innolight 加 Eoptolink 約 1 億顆(逾 8 倍);模組組裝毛利僅中 30 至低 40%,美系雷射廠無意承接。
- 外溢風險:中國若收緊 InP 基板出口,雷射擴產受阻;非中國 InP 與雷射來源(JX 金屬、住友電工 CWLD、古河電工 DFB)受惠面擴大。完整論述見 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811;來源 報告_MS_FCC光模組管制3.2T_20261001。
65% 美國成分門檻的 BOM 拆解驗證(野村,2026-10-09)
野村針對同一條「65% 美國成分」豁免路徑(MS 於 2026-10-01 已提出 DSP+雷射組合可逼近門檻),用 800G/1.6T 收發器 BOM 成本拆解做量化驗證,結論方向一致但更細緻:雷射佔比才是能否跨過門檻的關鍵變數。
- BOM 拆解(Fig.1/Fig.2):光學雷射/晶片+DSP+TIA/驅動晶片+PD 晶片合計占 800G/1.6T EML/SiPh 收發器 BOM 成本 66–72%;其中光學雷射/晶片占比 14–23%,是能否達到 65% 美國成分門檻的決定性變數(SiPh 因雷射占比較低 14–15%,較 EML 的 23–26% 更難單靠雷射+DSP 湊到門檻)。
- 800G EML:100G EML/LD 晶片 23%、DSP/MCU/CDR 29%、TIA 5%、PD 8%、PCB 10%、其他光學元件 10%、外殼/結構件 8%、其他 5%
- 800G SiPh:SiPh 晶片+CW laser 15%、DSP/MCU/CDR 36%、TIA 6%、PD 10%、PCB 10%、其他光學元件 10%、外殼/結構件 8%、其他 4%
- 1.6T EML:200G EML/LD 晶片 26%、DSP 27%、TIA 5%、PD 8%、PCB 8%、其他光學元件 10%、外殼/結構件 10%、其他 9%
- 1.6T SiPh:SiPh 晶片+CW laser 14%、DSP 35%、TIA 6%、PD 10%、PCB 9%、其他光學元件 10%、外殼/結構件 13%、其他 4%
-
校正/口徑說明:四張圓餅圖各分項加總落在 98–103%(四捨五入誤差),非報告缺漏;正文揭露的「66–72%」與逐項加總後的高速晶片四項(雷射+DSP+TIA+PD)合計約 65–67% 大致吻合。
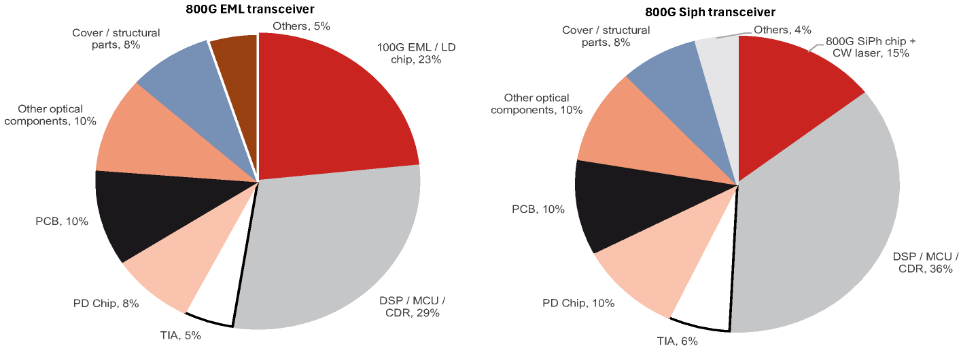
Fig.1 800G 收發器 BOM 拆解圓餅圖(EML/SiPh 兩版本)。來源:Nomura estimates,2026-10-09。
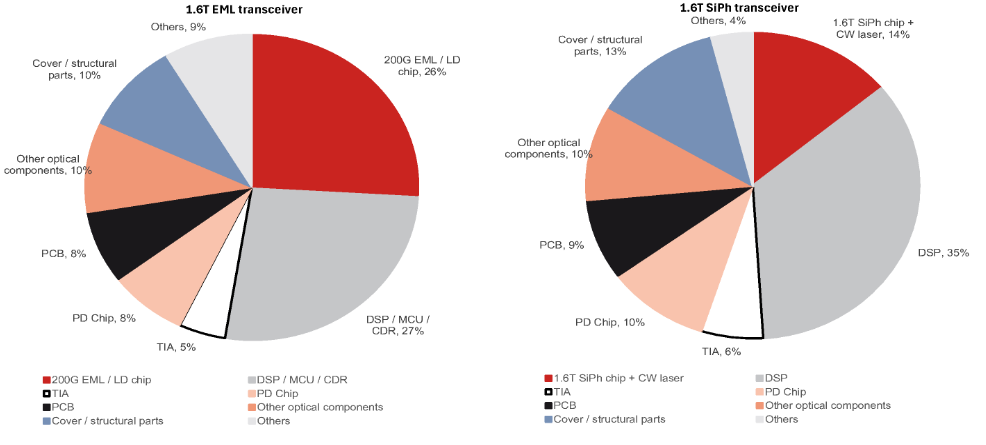
Fig.2 1.6T 收發器 BOM 拆解圓餅圖(EML/SiPh 兩版本)。來源:Nomura estimates,2026-10-09。
- 供應商地位(Fig.3):美系在高階晶片(EML/LD、7nm/5nm DSP、3nm DSP、TIA+Driver、PD)普遍主導(Lumentum、Broadcom、Coherent、Marvell、Credo、Maxlinear、MACOM、Semtech);中系供應商(元杰科技 688498、Source Photonics、芯思杰 PHOGRAIN 等)集中在雷射與 PD;PCB/外殼等低 BOM 占比環節供應鏈分散,美/中/其他(日系+台廠)三方並存,詳見 4991_環宇-KY(市)(PD chip,非美非中陣營)、3037_欣興(市)/4958_臻鼎科技(市)(PCB,非美非中陣營)。
- 野村判讀:若 65% 門檻落地,對中系收發器廠(中際旭創 Buy、新易盛 Not rated)略偏正面——業務延續性不致受明顯干擾,但須承擔採購更多美製零組件的成本上升風險;美系高階光晶片廠(Lumentum、Broadcom、Coherent 等)更可能受惠市占與議價力提升;元杰科技(688498 CH,Neutral)面臨更大競爭壓力;電子晶片與 PD(Marvell/Broadcom/MACOM 已主導)供應鏈預期變動有限;被動光學元件與 PCB 因 BOM 占比小、供應鏈分散,受衝擊同樣有限;中際旭創可望維持龍頭地位,但若關鍵元件供應更集中,整體零組件成本可能走高。
- 本節量化拆解與 MS 2026-10-01「美系 DSP+LITE/COHR 雷射可逼近 65%」判斷互為印證,兩份報告對「雷射是變數核心」的結論一致。來源:報告_Nomura_光模組BOM美國成分65pct_20261009,野村,2026-10-09
CIOE 2026:供應吃緊、長約與展品上移(Omdia,2026-10-03)
Omdia(研究機構,非券商)CIOE 2026 展會回顧的供應鏈結論:
- 供應鏈議題主導展會:展場滿是採購團隊詢問交期與產能;Marvell 的 Qin Lian 在座談中把「供應鏈」概括為今年產業的關鍵詞。展品結構顯示重心由系統/模組移向器件與上游半導體(雷射、PIC、DSP、基板/晶圓廠),光通訊晶片、次組件、器件、模組展品數 2026 年皆高於 2025 年,半導體設備與製造類展品由約 265 項增至約 385 項。
- 吃緊範圍擴大:光纖、雷射與先進矽皆緊,InP 基板與雷射之外,連矽光用 SOI 晶圓都吃緊,LTA 普遍導入;業者強調長約、雙重來源與在地化產能,地緣政治也推動「生態系主權」與本土投資。
- 長約不能全信:LTA 已是產業標配但不能只靠它,極端吃緊時違約仍可能發生;供應鏈焦點上移會提高重複下單(double-ordering)機率,終端出貨低於預期時部分零件會變成庫存;產業分析師每季修正預測。
- 參與者策略分類(Omdia):「規則制定者」大舉投入研發、推動下一代主流產品並在產品定義上更有發言權,可捕捉最高潛在毛利,挑戰是原料有限下如何平衡次世代研發與核心產品量產;「改善者」低調但擅長高量製造階段,靠漸進改善與工業化能力取得獲利與韌性,挑戰是避免訂單取消、缺料影響出貨與現金流/庫存壓力。
- 十大趨勢:產能是整個光學社群最被獎勵的能力;800G/1.6T 可插拔的討論降溫,代表已進入量產;晶圓代工廠逐步加碼矽光投資;投資人到訪增加;PON 供應商探索資料中心頻外管理(OOB)應用,並以既有 InP DFB 能力轉向高功率 DFB/雷射陣列切入 datacom,原料漲價下供應吃緊提高其議價力,採購端宜追蹤 InP DFB 交期並考慮雙來源。
- 被動元件平台化:長飛 CopackAlign(Polalign 保偏光纖、EzAlign 單模光纖)顯示 CPO/NPO 的被動元件走向整合優化;可拆式連接器為 NPO 帶動的關鍵創新方向。細節見 技術_NPO。
相關:InP 原料、基板寡占與缺口見 技術_InP磷化銦;OCS 與 scale-across 判讀見 技術_OCS、技術_Scale-across。
中國光模組出口與台系設備訂單能見度延長(國金證券,2026-10-11)
- 中國光通信設備出口持續放量:2026 年 8 月光通信設備(激光收發模塊)出口金額同比 +133.68%,1-8 月累計同比 +47.22%(Wind,國金證券研究所),反映海外算力鏈需求拉動中國光模組出貨。
- 台系 CPO 設備訂單能見度延長:線性傳動、光耦合對準設備、精密運動控制等環節訂單能見度已延長至 2027 年二季度,多家廠商同步啟動擴產;測試環節為 CPO 規模化核心瓶頸。
- 資料中心電網延遲未影響光模組拉貨:專家稱完全未感受到遞延;光纖跳線屬資料中心建置的極後週期組件,須待土建、電力、機櫃就緒才進場。中國 MPO 跳線廠(長芯盛、太辰光、仕佳光子等)3Q→4Q 營收季增呈倍數跳升、4Q 排單飽滿,反向驗證光通訊鏈路未受電網延遲影響(光通訊產業專家,2026-11-02,⭐⭐;跳線廠營收為專家口述,未經財報核對)。
- 華為 Hi-ONE/昇騰 960 超節點:NPO 首度進入超節點系統級落地,帶動光引擎、FAU/DFAU、高密度連接與 CW 光源需求(詳見 技術_NPO「華為 Hi-ONE」節)。
來源:報告_國金_通訊產業OpenAI與光互連_20261011,國金證券(簡體中文原文),2026-10-11;內容多指涉中國廠商(源杰科技、天孚通信等),台灣無直接對應個股,僅反映精密運動控制/光耦合對準設備類台廠(如 CPO 設備供應鏈)訂單能見度延長的總體信號。
GS 2026 AI 光網路主軸
Goldman Sachs 2026-04-17 將 AI infrastructure networking 視為下一個大型升級週期:從 GB300 NVL72 到 Rubin Ultra NVL576,scale out / scale up 每 computing unit dollar content 分別提升 16x / 45x,整體 value TAM 從約 150 億美元提升至約 1,540 億美元。受惠主線包含 pluggable optical module、CPO optical engine、EML / CW Laser、PCB midplane 與低損耗 PCB / CCL。
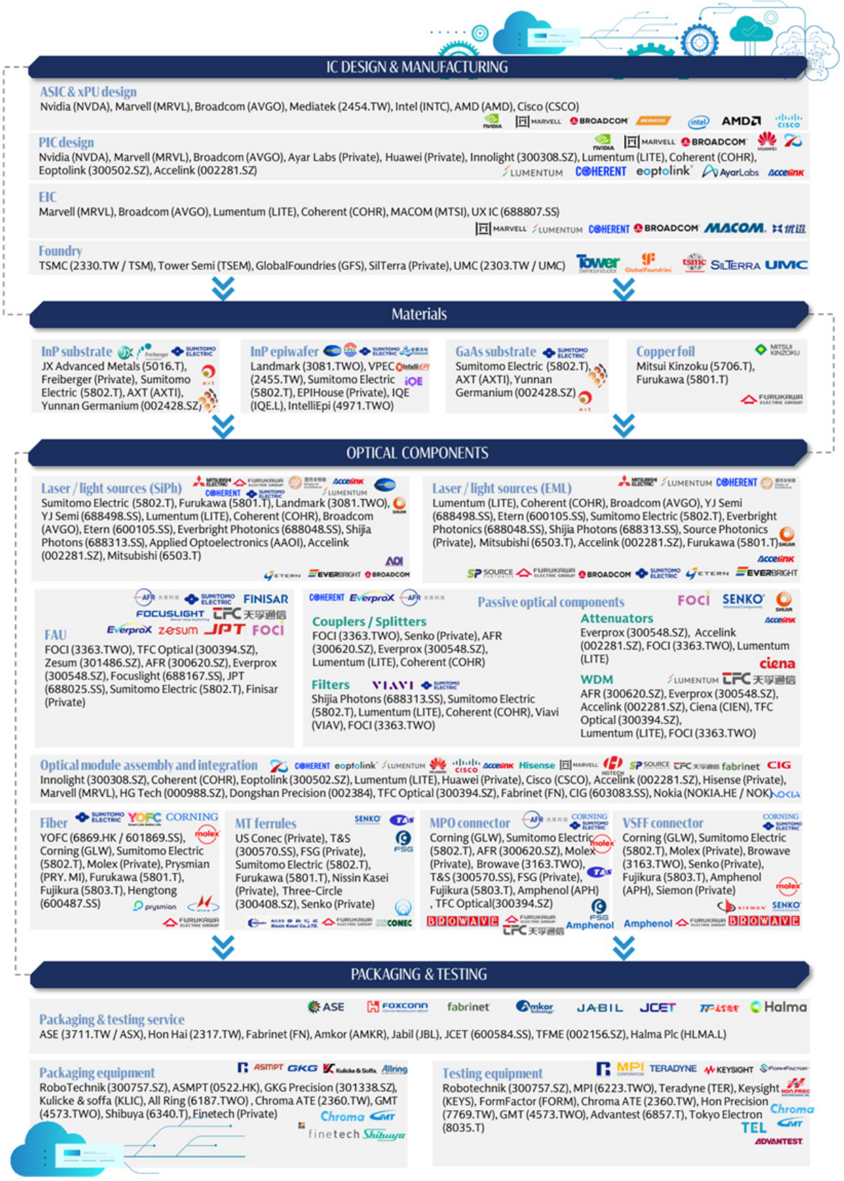
圖說:GS optical supply chain 圖,涵蓋光模組、光引擎、雷射光源、SiPh foundry / package、連接器與 PCB / CCL 等環節。
| 環節 | GS 觀察 | 台灣對應觀察 |
|---|---|---|
| Pluggable optical module | GB300 → Rubin Ultra 的 scale-out 光模組用量與速度提升,1.6T equivalent 用量由 216 顆提升至約 2.5K 顆 / computing unit | 4979_華星光(櫃)、6442_光聖(市) |
| CPO optical engine | Rubin Ultra 情境下 CPO 成為 scale-up / scale-out 高頻寬路線,GS 估 CPO 占 154bn TAM 中約 91bn | 3363_上詮(櫃)、6442_光聖(市)、6937_天虹(市) |
| EML / CW Laser | 供給緊張預期延續至 2027,2H28 才可能更平衡 | 3081_聯亞光電(櫃)、2455_全新(市) |
| PCB midplane / 低損耗載板 | Rubin Ultra NVL144 scale-up 導入 PCB midplane;高速光模組帶動 Paddle Card | 3037_欣興(市)、2383_台光電(市)、8046_南電(市) |
| OCS | Google TPU v7 SuperPod、Lumentum backlog 與 Coherent 客戶 engagement 顯示全光交換為並行路線 | 6442_光聖(市) 等光纖 / 連接元件觀察 |
Huawei「t (Tau) Law」與 AI 光互連(MS 2026-05-25)
Morgan Stanley(2026-05-25,報告_MS_AI光通訊_20260525)重申對 AI transceiver 產業正面看法(Industry View In-Line),核心為 Huawei 於 ISCAS 2026(5/25 上海)提出的 「t (Tau) Law」——以時間常數(t)為基礎的擴展原則,接棒 Moore's Law,焦點從尺寸微縮轉向跨層級(電晶體→資料中心)的系統時間效率(互連、訊號完整性、功耗、散熱)。
- Logic Folding:垂直堆疊數位/類比/記憶體電路層,於固定製程節點達 電晶體密度 +55%、能效 +41%。
- 近封裝光互連 Hi-ONE(in-package high-speed optoelectronic interconnects)+ 統一記憶體語意匯流排 + edge-to-surface 3D Folding,MS 估 2035 前硬體整合度提升 >100×。
- 投資含義:強化「光互連用量與規格隨 AI 叢集規模指數成長」的長線結構,與本頁 GS scale-out / scale-up 升級主軸一致。
Corning 2026 光連接補充
KGI 2026-05-12 Corning call memo 提供另一個供應鏈角度:AI 資料中心升級不只增加光纖需求,更提高光纜、連接器與工廠預端接方案的價值密度。Corning 管理層指出,公司更傾向把自產光纖內部消化,製成光纜、加上連接器後交付 hyperscaler,因為這比單賣裸光纖具備更高價值與更佳獲利。
| 觀察點 | Corning 管理層說法 | 投資含義 |
|---|---|---|
| Springboard 目標 | 由約 US$20bn 年化營收推進至 2030 年約 US$40bn | AI 光通訊 / 光連接成長由循環修復轉為中長期擴產故事 |
| 客戶長約 | 與 NVIDIA 建立多年期商業與技術合作;另與 Meta 及兩家 hyperscaler 簽大型長約 | 需求能見度提高,預付款降低 capex 風險 |
| 產能 | 美國新增三座製造工廠;美國光纖產能提高 50%;光連接產能大幅擴充 | 2027-2028 是營收貢獻較明顯的時間窗 |
| 架構變化 | scale up / CPO 等高密度架構使光纖長度未必同比例增加,但連接器與高密度連接需求提升 | 供應鏈價值從裸光纖轉向光纜、connector、pre-terminated solution |
| 國際廠商 | 環節 | 備註 |
|---|---|---|
| GLW.US(corning) | 光纖 / 光纜 / 連接器 / 預端接方案 | 低損耗光纖與高密度光連接國際龍頭,NVIDIA / hyperscaler 長約提高中期能見度 |
平台商資本重組(NVIDIA 2026 三筆 $2B + Corning)
來源:分析_AI光互連百億美元押注_20260525(Latitude Design Systems,2026-05)。NVIDIA 2026-03 對三家光電/IC 廠各投 20 億美元,再加 Corning 光纖製造合作,把上游光電供應鏈改造成自家 AI 工廠架構的延伸——價值池從「單一收發器」遷移到 PIC · DSP · wafer · 封裝 · fabric 設計。
| 對象 | 條款(2026-03/05) | 技術範圍 / 戰略意圖 |
|---|---|---|
| LITE.US(lumentum) | 20 億美元戰略投資 | 光子元件 / 製造;EML 雷射、外腔雷射、InP wafer 能力前移 |
| COHR.US(coherent) | 20 億美元可轉優先股 | 100G/200G per-lane、SiPho chiplet、外腔雷射、CPO 模組、InP wafer/foundry |
| MRVL.US(marvell) | 20 億美元可轉優先股 + NVLink Fusion | Custom XPU、scale-up networking、optical DSP、SiPh 納入 AI factory / AI-RAN |
| GLW.US(corning)(2026-05) | 金額未公開;納入 2030 成長計畫 | 美國境內 optical connectivity 擴產;2030 年 100 億美元 photonics 收入目標;另與 Meta 最高 60 億美元長約 |
智璞整理(報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,2026-09-21)另列 NVIDIA 對 Ayar Labs 投資 US$5 億,連同三筆 US$20 億合計 US$65 億;Lumentum 與 Coherent 公告日為 2026-03-02、Marvell 為 2026-03-31。
非 NVIDIA 路線的兩筆卡位收購同樣關鍵:CRDO.US(credo) × DustPhotonics(2026-04-13 宣布 / 2026-05 完成,半導體垂直整合:SerDes + DSP + SiPho PIC 內製化;Credo Q4 FY2026 法說確認交易完成、淨現金約 7.5 億美元,SiPho 支援 800G/1.6T、roadmap 3.2T+)與 Molex × Teramount(2026-04-15 宣布 / 05-07 完成,補上 fiber-to-chip 介面)。
最大一筆:MRVL.US(marvell) × LITE.US(lumentum)(2026-11-02 簽署最終協議,預計 1H28 完成):全股票交易、Lumentum EV 約 US$1,150 億,DSP/交換器/客製 XPU 晶片廠直接併入 InP 雷射、光收發模組與 OCS,是光通訊「晶片廠向上整合光源」最大案例;需股東與監管(含中國反壟斷)核准。來源:web_Marvell_收購Lumentum官方新聞稿_20261102,官方新聞稿,2026-11-02。
六環節 / 五 choke points
| 價值鏈環節 | 代表玩家 | 關鍵瓶頸 |
|---|---|---|
| 光纖 / 線纜 / 連接器 | Corning、Molex、3689_湧德(市)(台股高速連接器延伸觀察) | 產能、區域製造、安裝密度、維修性 |
| 雷射 / 光源 / 光學材料 | Lumentum、Coherent | EML 整合、外腔雷射、InP wafer、熱管理 |
| DSP / SerDes / PIC / 光引擎 | Marvell、Credo、DustPhotonics;台股 6526_達發(市)(可插拔模組 50G/100G DSP+TIA,100G 6M26 量產、200G 時程 2H26 公布) | 200G/lambda、link reliability、量產良率 |
| 交換器 / 系統架構 | NVIDIA、Cisco、Arista、Broadcom | 前面板密度、功耗、拓樸、軟體棧 |
| Foundry / Packaging / Testing | TSMC、GF | COUPE / SoIC / TSV、wafer-level test |
| Fiber-to-chip 耦合 | Teramount、Molex | passive alignment、wafer-level self-alignment、服務性 |
當前最緊瓶頸是 DSP,而非 InP 基板(光通訊產業專家,2026-11-02,⭐⭐):DSP 高度仰賴台積電 7nm/5nm 先進製程配額,加上模組廠重新認證、封裝測試良率與多通道調諧週期長;InP 基板方面,中國供應商(先導、雲南鍺業等)擴產快速,良率與均勻度雖仍落後日本住友與歐美日大廠,但已進入放量軌道,短期缺口可控。DSP 的量與第二供應源細節見 技術_光模組DSP。此外 TIA、DSP 等零件從模組中拆分出來,各自都是增量市場(同來源)。
五個 choke points(2026–2030):① 200G/lambda + 224G electrical(1.6T/3.2T 基本台階)② PIC 與光引擎 IP ③ Fiber-to-chip 耦合(決定 CPO 是否只停在 demo)④ Wafer-level Test + 先進封裝產能(TSMC COUPE / GF 300mm)⑤ 區域製造韌性(台 / 美 / 新加坡 / 以色列四節點)。
AI 光收發器 PCB 升級(MS 2026-06-11)
Morgan Stanley 2026-06-11 報告把光通訊供應鏈的受惠範圍從光模組、雷射與 SiPh 延伸到每顆光收發器內部 PCB。MS 估 AI 光收發器 PCB TAM 由 2025 年約 US$620mn 增至 2028E 約 US$3.77bn,2025-2028E CAGR 83%,高於 AI 光收發器單位出貨 CAGR 約 60%。完整分析見 分析_AI光收發器PCB投資機會_20260611。
| 環節 | 技術升級 | 台股映射 | 觀察重點 |
|---|---|---|---|
| 光收發器 module PCB | 400G 10-12L HDI → 1.6T 14-16L mSAP | 4958_臻鼎科技(市)、3037_欣興(市)、2313_華通(市) | 1.6T 認證、mSAP 良率、share gain;小型二線:6141_柏承(市)(南通廠 mSAP 光模組板 2026-08 送樣,公司稱 2027Q1 貢獻才明顯;工商時報 2026-10-03 報導小量出貨,公司已發重訊澄清) |
| 低損耗 CCL | M6 → M7 / M8 | 2383_台光電(市)、6274_台燿(櫃)(需其他報告交叉驗證) | 插入損耗、Dk / Df、M8 供需 |
| 高速訊號路徑 | 阻抗控制、via / trace 最佳化 | 技術_光模組訊號傳輸路徑、技術_PCB | 200G/lane / 224G electrical 下的 BER 與 SI |
三地受惠地圖(日 / 美 / 台 Beta 結構)
| 地區 | 代表玩家 | Beta 結構定位 |
|---|---|---|
| 日本 | 5802.JP(sumitomo_electric) | 材料 / 基板護城河;同掌 InP substrate + optical devices,上行慢但下行有限,適合核心配置 |
| 美國 | COHR.US(coherent) / LITE.US(lumentum) | 下游集中 + 訂單能見度,Beta 最高;與 hyperscaler capex 直接連動 |
| 台灣 | 3081_聯亞光電(櫃) / 2455_全新(市) / 3105_穩懋(櫃) | 上游 epi / III-V foundry chokepoint,估值低、毛利槓桿大,但客戶 / 終端集中風險高 |
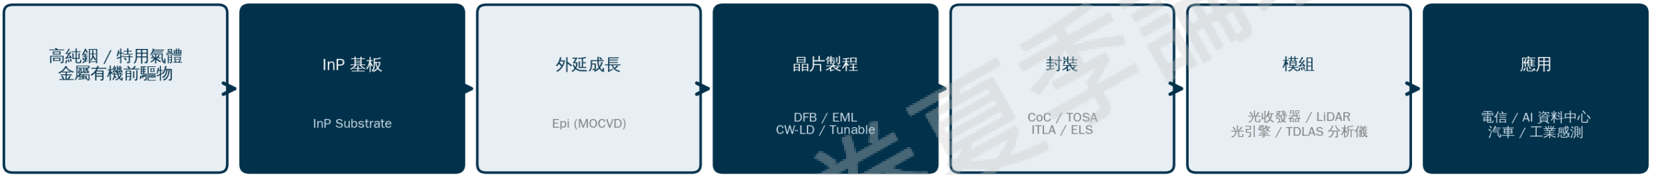
圖說:光通訊供應鏈六段價值鏈示意(高純鋅 / 特用氣體 → InP 基板 → 外延成長 Epi MOCVD → 晶片製程 DFB / EML / CW-LD / Tunable → 封裝 CoC / TOSA / ITLA / ELS → 模組 → 應用 電信 / AI 資料中心 / 汽車)。
穩懋 III-V Foundry 補充(2026-05-26)
3105_穩懋(櫃) 的 2026/05/26 call memo 把 Optical 獨立列示為 1Q26 營收 5-10%,短期仍以 iOS 3D sensing 為主,但公司同時揭露 PD、CW Laser、EML 與 VCSEL Datacom 進度,確認其不只停留在 RF GaAs foundry,而是在 AI 光通訊的 III-V wafer process / testing 環節建立服務能力。
| 項目 | 穩懋揭露 | 供應鏈含義 |
|---|---|---|
| PD | 2Q26 final pilot,2Q26-3Q26 可望開始營收貢獻 | 接收端光晶片可能先於 CW Laser / EML 形成營收驗證 |
| CW Laser | 70-100mW 技術已可符合業界規格,目標 200mW+;仍在客戶認證 / MPI | SiPh / CPO 外部光源是中長期主軸,完整認證約 1-2 年 |
| EML / DFB | 與客戶開發案進度不同,EML 仍在 MPI | 仍需客戶驗證,不宜把 2026 視為大規模營收年 |
| VCSEL Datacom | 50G / 100G 已有客戶量產,長距離利基產品也已量產 | 光通訊能力從既有 3D sensing / VCSEL 延伸 |
| Foundry 模式 | 可提供 Base EPI → Wafer Process → Wafer Level Testing,也可只做 wafer process | 台灣供應鏈中補上 III-V foundry / wafer-level service 節點 |
| 產能基礎 | GaAs 月產能超過 4 萬片,部分 6 吋設備可共用到 InP | 6 吋 GaAs 經驗降低切入 InP 的 capex 與 time-to-market |
SEMICON Taiwan 2026 展場實拍(華南投顧,2026-09-03):現場同時拍下穩懋與 Coherent 兩處攤位展品,佐證上表磊晶/模組能力並非紙上談兵。
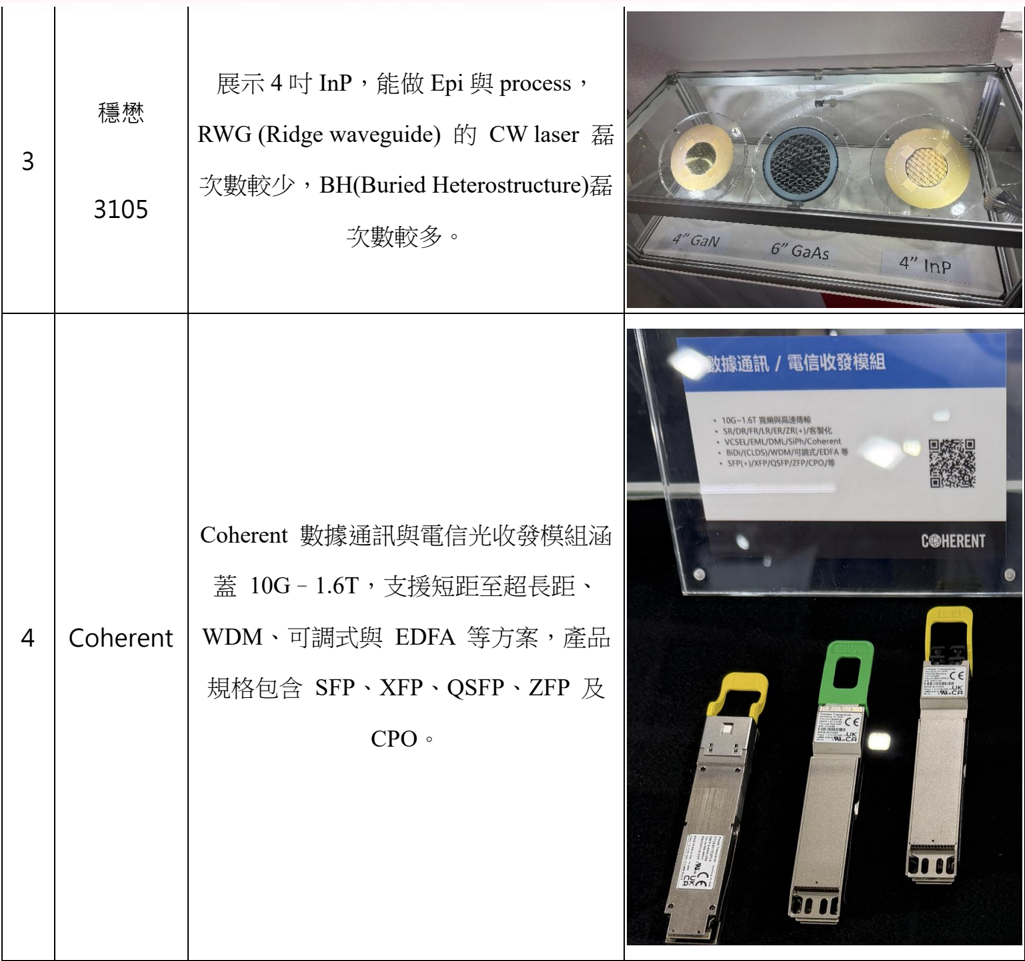
圖說:左側為穩懋(3105)攤位展示的 4 吋 GaN、6 吋 GaAs、4 吋 InP 三片磊晶圓實物,現場說明可做 Epi 與製程代工,RWG(Ridge waveguide)CW laser 磊次數較少、BH(Buried Heterostructure)磊次數較多;右側為 Coherent 攤位展示的數據通訊/電信收發模組看板,列出 10G-1.6T 寬頻與高速傳輸、SR/DR/FR/LR/ER/ZR(+)/客製化、VCSEL/EML/DML/SiPh/Coherent、BiDi/CLDS/WDM/可調式/EDFA 等規格,並陳列 SFP/XFP/QSFP/ZFP 及 CPO 等實體收發模組。(來源:研究_華南投顧SEMICON2026展場紀錄A_20260903,華南投顧研究部,2026-09-03;本圖為原始報告表格截圖,同框含兩家公司展品)
EML → CW-LD 結構轉換(最重要的需求重組)
Sumitomo Electric 公開估計,intra-DC 光晶片需求中 EML 占比 76% → 31%、CW-LD 占比 24% → 69%(2024 → 2028);同步規劃 2028 vs 2023 intra-DC optical devices 產能 ×12、InP substrate ×2.4。瓶頸從「單純封裝」轉向「高品質 InP 基板 + 高良率外延 / 晶片製程 + 高功率 CW-LD 與相干可調光源」。CPO 採外部雷射源(ELS)架構,連續光源(CW-LD)需求結構性放大,直接利多上游磊晶(聯亞 / 全新)與 InP 基板(Sumitomo / Coherent 6 吋)。詳見 技術_InP磷化銦。
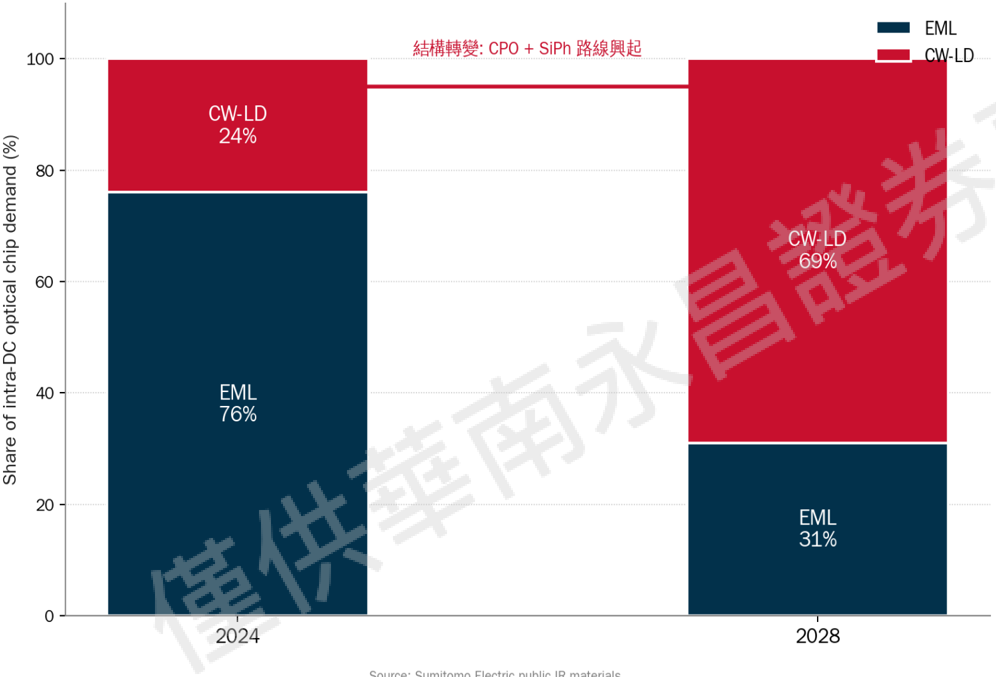
圖說:Sumitomo Electric 估 intra-DC optical chip 需求中 EML 占比 2024→2028 由 76% 降至 31%、CW-LD 由 24% 升至 69%(堆疊長條圖,標題「結構轉變:CPO + SiPh 路線興起」)。
各環節廠商
LPO Driver / TIA 升級鏈
LPO 是光通訊供應鏈從「模組內 DSP」轉向「模組端高線性類比 IC + host ASIC SerDes 補償」的架構變化。直接受惠不只在光模組,也包括 TIA、laser / modulator driver、equalizer、凸塊封裝與 switch ASIC / SerDes。
| 環節 | 國際供應商 | 台股映射 | 投資含義 |
|---|---|---|---|
| Switch ASIC / SerDes | AVGO.US(broadcom)、NVIDIA、AMD、Arista / Cisco 生態 | 2330_台積電(市)、高階 PCB / 基板鏈 | LPO 是否可用,取決於 host SerDes 是否能承接補償 |
| LPO TIA + laser driver chipset | MRVL.US(marvell) | 6147_頎邦(櫃)(Marvell TIA 追單,中信心)、4979_華星光(櫃)(模組合作觀察) | 200G/lane 800G / 1.6T LPO 官方方案,直接驗證 driver/TIA 需求 |
| Pure analog TIA / linear driver | MTSI.US(macom)、SMTC.US(semtech) | 4966_譜瑞-KY(櫃) 作台股類比訊號鏈比較標的 | 高線性類比 IC 的 ASP 與毛利率受惠 |
| DSP-integrated driver / TIA | AVGO.US(broadcom)、MXL.US(maxlinear) | 2330_台積電(市) | driver/TIA 能力可驗證,但與純 LPO driver 不同,偏平台/DSP PHY |
| TIA + EQ / 類比補償 | Spectra7 / 4966_譜瑞-KY(櫃) | 4966_譜瑞-KY(櫃) | 譜瑞收購 Spectra7 後具 SiGe 112G+ 高速連接技術,可延伸至 AI data center |
| 光模組 PMIC / 低雜訊電源 | TI、ADI、MPS | 6415_矽力-KY(市)、8081_致新(櫃)、6138_茂達(市) | LPO 拔 DSP 後,DSP buck 消失,但 TIA / Driver / APD bias 低雜訊供電規格升級 |
| 特種製程 / 代工 | 技術_CMOS / SiGe / GaAs / InP | 2330_台積電(市)、3105_穩懋(櫃)、8086_宏捷科(櫃) | CMOS / SiGe 對應高整合 EIC / DSP PHY;GaAs/InP 對應部分高頻類比 / 光電 IC |
| 封裝 / 凸塊 / 測試 | OSAT / bumping | 6147_頎邦(櫃) | 若 Marvell / 光通訊類比 IC 出貨放大,凸塊加工與封裝可能間接受益 |
| 光模組 / 光源 / SiPh 耦合 | Innolight、Eoptolink、Hisense、Coherent、Lumentum 等 | 4979_華星光(櫃)、6442_光聖(市)、3081_聯亞光電(櫃)、2455_全新(市) | LPO 是短距 AI cluster 選項;光源與模組仍需跟著 800G / 1.6T 升級 |
光模組訊號傳輸路徑 / 物理接口
詳見 技術_光模組訊號傳輸路徑。LPO 的核心不是只把 DSP 拿掉,而是把訊號補償責任推回 host SerDes,讓 golden finger、connector、paddle card、低損耗 CCL、TIA / driver 低雜訊供電一起變成系統瓶頸。
| 路徑環節 | 功能 | 台股 / 庫內映射 | 觀察重點 |
|---|---|---|---|
| Host SerDes | 串行化 / 解串、equalization、FEC | 2330_台積電(市)、ASIC / IP 供應鏈 | 112G → 224G SerDes 是否足以支撐 DSP-free 模組 |
| Golden Finger / Connector | 模組與交換器插槽的唯一實體電氣橋 | 連接器供應鏈需另行驗證 | return loss、接觸阻抗、鍍層與可靠度 |
| Paddle card / 低損耗 PCB | 模組內高速電訊號傳輸 | 3037_欣興(市)、2383_台光電(市) | M8 / M9 CCL、HVLP 銅箔、低插損 layout |
| Low-noise PMIC | TIA / driver / APD bias 供電 | 6415_矽力-KY(市)、8081_致新(櫃)、6138_茂達(市) | PMIC ripple / charge pump noise 是否影響 BER |
磊晶 / 晶粒
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3081_聯亞光電(櫃) | 上游雷射 / PD 磊晶 | EML、Pump Laser、CW Laser;FY25 營收 22.03 億元、YoY +82%,GM 43% / 4Q25 49% |
| 2455_全新(市) | 上游磊晶 | VCSEL、PD 接收端磊晶 |
| 2426_鼎元(市) | 接收端晶粒(PD / MPD) | GaAs/InGaAs PD、APD 與監控用 MPD;日商淡出後的替代供應者,法人指訂單能見度至 2028 年(經濟日報 2026-08-20);2026-08-10 董事會通過 12.61 億元擴產案 |
封裝 / 模組 / SiPh 耦合
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3450_聯鈞(市) | 精密封裝 | 高階雷射 CoS、Box、Butterfly 封裝 |
| 6442_光聖(市) | ELS / SiPh 封裝 | 光纖連接器、光通訊設備與矽光子耦合 |
| 4979_華星光(櫃) | 光模組 | 800G / 1.6T 光模組能力 |
| 3363_上詮(櫃) | FA / CPO | 光纖陣列與 CPO 封裝相關 |
AOC / 主動光纜
| 公司 | 角色 | 說明 |
|---|---|---|
| 3450_聯鈞(市) / 7917_源傑科技(興) | AOC 模組 / 光電封裝 | 聯鈞透過源傑布局 400G / 800G AOC。Oracle 關係已由公司 2026-07-27 興櫃法說直接確認:源傑在 Oracle 光通產品供應的市占率自 2023 年約 4% 提升至約 40%(100G→400G(2023)→800G 近期大量出貨);聯鈞為源傑唯一代工廠(中和一條龍、通過美國海關國土安全局認證)。來源 活動_源傑7917_興櫃法說memo_20260727 |
| 6820_連訊通信(興) | AOC / 光纖連接 / FAU / NPO | 官網列 100G-800G AOC,並延伸 FAU / CPO、AI data center 與車用光纖傳輸;2026H1 營收 NT$8 億(+42% YoY),AI 資料中心占比 34%→49%;泰國廠 NPO 初期月產能約 30 萬條、FAU 初期目標約月 10 萬套(母公司法說,2026-09-29) |
| 3665_貿聯-KY(市) | 線纜組裝 / rack interconnect | 偏 AEC / DAC / cable assembly 與 rack interconnect,AOC 需拆光電端頭與線纜組裝;GF(報告_廣發香港_CPO與NPO_20260929,2026-09-29)列為 CPO Likes(Buy),CPO shuffle box 內容量約 NPO 的 8 倍、1Q27E 放量加速 |
被動元件 / 光學元件 / 材料
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3163_波若威(櫃) | OIN / WDM / FBG / shuffle box | WDCM、FBG 鎖波器、隔離器、濾光片;使用者供應鏈觀察指出透過 富士康 / 鴻海 供應 Spectrum-X shuffle box;GF(報告_廣發香港_CPO與NPO_20260929,2026-09-29)同列 CPO Likes |
| 6789_采鈺(市) | 微型光學 | 晶圓級 Micro Lens 陣列 |
| 6426_統新光訊(市) | DWDM 濾光片 | 純高階 TFF、DIBS 多腔體製程;矽光子 / CPO 光源濾鏡、低軌衛星雷射通訊濾光片 |
| 6588_東典光電(櫃) | 濾光片 | 高階薄膜濾光片 TFF、PBS/PBC;2026 跨半導體材料 / AI 網通轉型 |
| 6271_同欣電(市) | 陶瓷基板/光收發模組封裝 | Butterfly 封裝內部陶瓷散熱基板與 LD Submount;800G 光收發模組封裝(FAU 對位、PIC 組裝)2025-12 起量產、1.6T 2027 貢獻(多家券商,2026-08-06~09-15) |
| 3037_欣興(市) | Paddle Card | 1.6T 低損耗小型載板 |
| GLW.US(corning) | 光纖 / 光纜 / 連接器 | AI data center 高密度光連接與預端接方案 |
Micro LED CPO / 面板技術路線
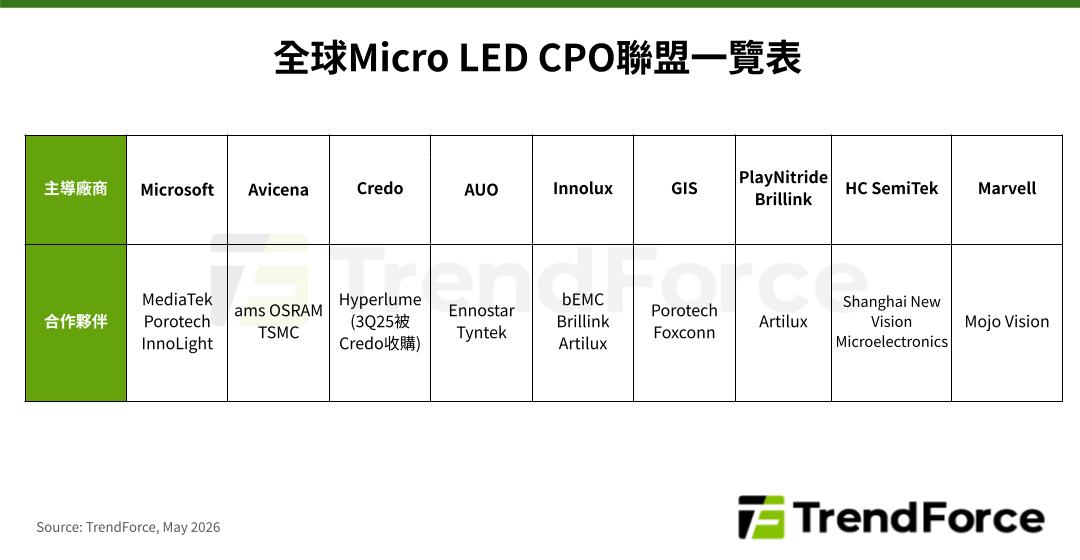
圖說:全球 Micro LED CPO 聯盟一覽。圖中將主導廠商與合作夥伴對照,顯示此路線已從單一元件技術進入系統廠、面板廠、LED / Micro LED、ASIC / AOC 與光互連廠商共同結盟階段。
| 廠商 / 陣營 | 地位 | 備註 |
|---|---|---|
| Microsoft MOSAIC + MediaTek | 系統架構 / AOC 整合 | MOSAIC 提出 Micro LED CPO 架構,MediaTek 提供 AOC 整合方案 |
| Credo + Hyperlume | AEC / 光互連 | Credo 2025Q3 收購 Hyperlume,擴展光互連產品 |
| Avicena | Micro LED 光互連新創 | LightBundle 技術;512 Gbps 方案,2026Q2 推進 896 Gbps |
| ams OSRAM | Micro LED 光源 / 光互連 | 目標 2027 推出整合 Micro LED 晶片、光學元件與專用 ASIC 的解決方案 |
| AUO + Ennostar + Tyntek | 台灣面板 / LED 聯盟 | 將 Micro LED CPO 導入玻璃 RDL Interposer,降低客戶自建巨量轉移設備需求 |
| 3481_群創(市) + bEMC | 台灣面板 / Micro LED 資源 | TrendForce 指出群創可能透過 bEMC 建立 Micro LED 垂直整合能力 |
D-FAU / iFAU 對位元件環節(CPO 光學最後一哩)
完整 D-FAU 供應鏈詳見 供應鏈_CPO_D-FAU(含對位元件 / FAU 封裝 / CPO 設備 / 測試 socket 完整鏈條與結構圖)。本段僅列關鍵廠商速覽。
| 廠商 | 環節 | 技術 / 容差 | 備註 |
|---|---|---|---|
| 6789_采鈺(市) | Si microlens(WLO 12 吋) | ±10 μm 容差 | TSMC iFAU 主供 |
| HIMX.US(himax) 奇景光電 | Si microlens(WLO 12 吋) | ±10 μm(同階競合) | 2026H2 初出貨;多元產品線 |
| 7928_合聖科技(興)(K-Optic / AuthenX) | Meta-lens(D-FAU) | ±18 μm(寬約 80%) | 6442_光聖(市) 子公司;DUV 高精度製程;多通道可拆卸 |
| 3363_上詮(櫃) | FAU 封裝主力 | 傳統 FAU + iFAU | 2026H2 初出貨、2027 量產 |
CPO 測試環節(Socket / Probe / 設備)
CPO 量產的瓶頸之一是測試介面:封裝後的高 pin 數(>10K-50K pins)、高功耗(>4,000W)、大封裝(>100-200mm)、高頻訊號(224G PAM4 / 448G)對 socket、探針卡與 active alignment 設備提出新挑戰。穎崴 2026/05/14 論壇明確指出 socket housing warpage、CCC 不足與彈性體生命週期是傳統測試介面的三大限制;旺矽 2026/05/15 法說則指出 CPO 設備光電結合(FAU active alignment)為產業共同瓶頸。
| 廠商 | 地位 | 備註 |
|---|---|---|
| 6515_穎崴(市) | CPO / CPC 封裝測試 socket | HyperSocket 系列(UF / DH / LF / Liquid)混合架構(彈性體+探針)+ 9 件專利布局;目標 >10K pins、>4,000W、>0.4mm warpage、>6A/pin;2019 起與北美客戶 co-work、2026 為 CPU 元年 |
| 6223_旺矽(櫃) | CPO 設備 + 探針卡(CPC / PPC / VPC / MEMS) | CPO Insertion 2(全球僅旺矽 + 一家德商,3Q26 客戶驗證較明確結果)、Insertion 3(4Q26 小量、2027 量產,對手含 FORM.US(formfactor) 與台灣同業);湖口 2,000 坪土地優先 CPO 設備產能;2026 年底擴產約 3.5 倍 |
設備前導指標
| 廠商 | 地位 | 備註 |
|---|---|---|
| 6706_惠特(市) | 雷射分選設備 | 訂單可作雷射晶粒擴產前導指標 |
昇達科(UMT)與 Scale-Up CPO 補充(2026-06-12 / 2026-06-18)
來源:20260612矽光子產業論壇、memo_CPO_ScaleUp光互連_20260618
昇達科(UMT)在光通訊供應鏈的定位
3491_昇達科(櫃) 主要以天線模組起家(衛星、射頻),但因 AI 光互連需求擴張,其精密微波與射頻封裝能力正在被觀察是否能延伸至 ELS(外部雷射源)封裝或光電模組精密零組件。來源:20260612矽光子產業論壇,KGI 2026-06-11 低軌衛星鏈報告中點名昇達科 2027E EPS NT$37.11(尚未評等),顯示機構對其成長動能開始建立估算框架。
| 廠商 | 環節 | 觀察點 |
|---|---|---|
| 3491_昇達科(櫃) | 衛星天線 / 精密射頻封裝 | 光電封裝延伸可能性;LEO + AI 雙主線;2027E EPS NT$37.11(KGI,尚未評等) |
矽光子產業論壇重點(2026-06-12)
台灣矽光子論壇(2026-06-12)確認以下供應鏈觀察重點,詳細技術見 技術_矽光子:
- MZM vs MRM vs EAM 調變器路線:MRM 被 NVIDIA Spectrum-X 採用(微環形,~10μm),但溫度敏感;EAM(鍺矽,50-100μm)預計 2029 年推出,可達單通道 400G 以上;工研院衍生新創光循科技開發優化型 MRM(13 nm 頻寬 <2dB)
- GC vs Edge Coupler:GC 耦合損耗 ~1.5dB 但可晶圓測試,EC 損耗 <1.0dB 但需亞微米對準;市場主流轉向 GC(含 Broadcom 已轉向)
- 台灣光通訊 SiPh 分工:台積電(矽光子晶圓)、聯電(12 吋 SiPho PIC 平台)、聯亞光電(CW Laser / ELS)、全新(高功率雷射)、光聖(SiPh 耦合封裝)、采鈺(WLO / iFAU 微光學 → 1.6T PIC 薄膜製程)
PIC 代工與薄膜製程更新(2026-06-18 / 06-22)
- 2303_聯電(市) 12 吋 SiPho PIC 平台:取得 imec 12 吋 SiPho 製程授權,8 吋 → 12 吋量產 PIC;客戶 Coherent / Celestial AI(未) / Hyperlight(未) / Sifotonics(未),光通訊營收估 2027 占 5–10%(報告_FUNDA_UMC_UTR與先進節點SiPho_20260618)。與 TFLN(聯穎 / HyperLight)雙軌。GFHK(2026-08-24)進一步估 TFLN PIC wafer 出貨 4Q26 4-5k/月、4Q27 20k/月、4Q28 40k/月,訂單線索含 HyperLight(可能有 Google 進展)與 TeraHop(NVIDIA/Google),詳見 2303_聯電(市)。
- 基板層(Soitec 自述,2026-08-31):SOI.FP(soitec) 稱光子 SOI 需求強勁、法國 200mm 廠滿載,300mm 擴產(法國 B2/B4、新加坡 PR1 已出貨);LNOI 150mm 送樣、200mm 預計 2027 年初送樣;InPOSi 仍為 R&D(技術_Photonics_SOI晶圓、技術_TFLN薄膜鈮酸鋰、技術_InP磷化銦)。
- 6789_采鈺(市) 往上游延伸:800G 階段供 ROSA 用 MicroLens(已量產 2025);1.6T 切入 PIC 薄膜製程,預計 2026 量產(2026-06-22 6789采鈺|20260622|群益)。矽光子平台搭 CPO 可降功耗 / 延遲各 50%。
Scale-Up CPO 對光通訊供應鏈的結構影響(2026-06-18)
來源:memo_CPO_ScaleUp光互連_20260618
Scale-Up CPO 將 CPO 從 Scale-Out TOR 交換器拓展至每個 compute tray GPU 旁邊,使光學元件用量約放大 5 倍:
| 元件 | Scale-Out 情境 | Scale-Up + Scale-Out 情境 | 放大倍數 |
|---|---|---|---|
| OE(光電引擎) | TOR 交換器集中 | 每顆 GPU 旁均配置 | ~5× |
| FAU(光纖陣列單元) | 與 OE 搭配 | 跟隨 OE 5× 放大 | ~5× |
| ELS(外部雷射源) | 較少 | 每 4 顆 GPU 配 2 個 ELS | ~5× |
供應鏈含義
Scale-Up CPO 落地後,ELS 供應商(3081_聯亞光電(櫃)、2455_全新(市))與 FAU 封裝商(3363_上詮(櫃)、6789_采鈺(市))面臨的需求量將大幅高於單純 Scale-Out 情境估算。OCS(光學電路交換器)崛起亦代表光纖連接器(6442_光聖(市) 等)與 D-FAU 成為 AI 資料中心動態重組的關鍵路徑。詳見 供應鏈_CPO_D-FAU。
GS 光通訊參訪十大重點(Asia Leaders Conference + SEMICON Taiwan + China AI Tour,2026-08-31 至 09-07)
GS 在香港、台灣、蘇州三地走訪了四類公司:光模組(旭創、東山精密、華工科技、CIG、曦智)、矽光子測試與耦合設備(羅博特科/FiconTEC、ASMPT、4573_高明鐵(興)、7728_光焱科技(櫃)、6706_惠特(市))、NPO/CPO 用 FAU(3363_上詮(櫃))、InP 磊晶與 CW 雷射(2455_全新(市)、光庫)。
1. 需求:升級與滲透擴張同時發生 - 全球 800G 與 1.6T 需求可達 1.3 億至 2 億顆;中國市場整體可成長至 5,000 萬顆以上(以 800G 與 400G 為主、1.6T 剛起步)。 - 三個驅動力並行:AI 機櫃放量、光模組採用範圍由 scale-out 擴到 scale-up/across、規格升級。 - 但受訪公司同時指出:原材料(DSP、雷射、PCB)供給緊張可能在 2027 年持續限制出貨。 - GS 自身已將 2027E/2028E 800G 以上需求上修 39%/36% 至 1.44 億/1.71 億顆,並認為供應鏈的正向口吻代表仍有進一步上修空間。
2. 競爭:價格戰沒有失控 - 800G 2027 年價格跌幅在個位數以內;1.6T 價格可維持在 US$700 以上。 - 管理層強調光模組不是純組裝:SKU 多、需要強研發與即時開發能力。datacom 產品週期縮短到 1–2 年,對比 telecom 的 5 年。 - 在當前緊供給與客戶要求產地分散的環境下,供應鏈管理與量產能力才是拿單關鍵。旭創作為全球龍頭的做法是:與供應鏈深度協作(含共同研發)、直接投資供應商、預付款與長約鎖定跨週期供貨。
3. 雷射供給:200G EML 是 2027 年的關鍵 | 廠商 | 狀態 | |------|------| | 光庫(Everbright) | 2027 年雷射產能中 EML 略高於 CW;EML 中多數為 100G,其餘為 200G | | 東山精密 | 200G EML 已量產,惟因 DSP 緊缺目前量仍小;已鎖定 2027 年 1,000 萬顆 DSP 供應 | | 2455_全新(市) | 全球領先 InP 磊晶供應商;InP 基板供應改善(中國出口許可穩定、更多客戶自帶基板、中國以外二至四線供應商成長);MOCVD 自目前 62 台擴至 2027Q2 的 69 台,並規劃 2027 年新廠 |
4. CPO 時程:設備商最早受惠 - CPO 作為新技術自然需要時間,商業化路上會遇到挑戰。雷射供應商指出 300mW/400mW CW 雷射用於 ELS 有散熱挑戰,目前先做 100mW 以上搭配 PA 用於 NPO。 - 光模組廠則看到中國與海外對 3.2T NPO 光引擎的強勁需求。 - 設備商是 CPO 最早的受惠者:羅博特科 2Q26 營收 QoQ +172%,較 GS 估值高 141%。 - GS 估 CPO switch 2026E/2027E/2028E 為 1 萬/9.2 萬/13.1 萬台。
5. AI 支出的可持續性:與 2000 年網路泡沫的差異 - 管理層形容 AI 是一場革命,目前仍在基礎設施建置與應用開發的早期,將是未來 10 到 20 年的長週期,部分客戶已在規劃 2030 年之後。 - 投資回收期約 1 至 2 年。 - AI 支出不只是蓋更多資料中心,還包括技術遷移(讓功耗更有效率、資料傳輸更快)。 - 與 2000 年的關鍵差異:終端客戶(需求端)與供應鏈(供給端)之間透明度高得多,終端客戶更深入參與供應鏈的產品開發與產能投資,縮小資訊落差、降低重複下單的機率。管理層指出目前生產的每一顆模組都被部署到資料中心,反映真實需求。
6. 矽光子的產業化:要在 1–2 年內追上電 IC 幾十年的自動化生態 - AI 推升資料傳輸速度與頻寬需求 → 光子 IC 需求強勁 → 要求 PIC 在 1–2 年內追上電 IC 已發展數十年的自動化生產與測試生態。 - 這對工具商是機會。羅博特科/FiconTEC 稱未來一年目標出貨的工具台數,將超過過去 25 年出貨總量的 50%。
7. 測試:CPO 最早的受惠環節 - 成品模組昂貴 → 生產過程多次測試是必要的,愈早發現失效,失效成本愈低。 - 受訪公司持續認為 Insertion 2(雙面晶圓級測試)是必要的;羅博特科/FiconTEC 於 3Q26 推出新世代,完全相容全球領先晶圓代工廠的通訊基礎設施。
8. 測試提速與早期 KGD - 羅博特科/FiconTEC 目標明年將晶圓級測試時間縮短 50–60%、die 級測試加快 4 倍。 - 7728_光焱科技(櫃)(Enlitech)的 NightJar 高光譜影像系統,可揭示 AWG(陣列波導光柵)的光損耗路徑並做絕對光功率映射,讓客戶在 Insertion 1(PIC 晶圓測試)或 Insertion 0(PIC 晶圓早期缺陷篩選) 階段就達成 KGD,節省失效成本。
9. 耦合:自動化成為高速連接的必要條件 | 公司 | CIOE/SEMICON 展示內容 | |------|------------------------| | 4573_高明鐵(興)(GMT) | 1.6T 光模組用 dual FA 主動對位設備,可同時對 Tx 與 Rx 做耦合,較傳統設備節省 50% 耦合時間 | | 6706_惠特(市)(FitTech) | 光引擎組裝系統,具被動/主動對位與客製耦合演算法;可用於高速光模組、ELS、OCS、NPO、CPO、SiPh 與光學 chiplet | | ASMPT | MEGA 多晶片鍵合方案,把高精度置放、點膠、UV 固定與 3D 檢測整合在同一平台,用於複雜多晶片與光子封裝 |
10. FAU 與雷射規格同步升級 - 3363_上詮(櫃)(FOCI):2026 年 FAU 以 40 通道為主(3Q26 起)對應 3.2T,接著是 80 通道(2026 年內)對應 6.4T,100 通道研發中。客戶橫跨 fabless、晶圓代工廠、雷射廠。8 月營收 MoM +20%(7 月為 +9%),反映高階 FAU 放量。 - 2455_全新(市)(VPEC):光電營收受惠 CW 雷射需求強勁與 InP 基板供給改善。其 CW 雷射用 InP 磊晶片正由 70mW/100mW(scale-out)→ 100mW 以上(scale-up、NPO)→ 300mW/400mW(scale-up、CPO) 遷移,並由 CW 雷射擴展至 100G/200G EML。
這份參訪最值得記下的一句話
「光模組不是純組裝」——多 SKU、短產品週期(datacom 1–2 年 vs telecom 5 年)、供應鏈管理與量產能力決定拿單。這解釋了為什麼在需求爆發的環境下,價格戰仍然沒有失控,也解釋了為什麼旭創要直接投資供應商、預付款鎖料。對台廠而言,能不能拿到料(DSP、雷射、PCB)比能不能做出來更關鍵。
競爭格局
- 利潤分布集中上游與頭部模組廠:光模組製造毛利約 30–50%,上游 DSP、EML、Laser 毛利 50–60% 甚至更高;1.6T 測試與量產並不順利(物料等因素),預期 2027 才順,光模組利潤集中在頭部模組廠。光模組廠自動化導入比例今年以來持續提高;未來 3 年產業狀況受政策影響相對小(光通訊產業專家,2026-11-02,⭐⭐;與 MS 2026-10-01「模組組裝毛利中 30 至低 40%」口徑相近,見「FCC 光模組管制」節)。
- 上游雷射 / PD 磊晶以聯亞、全新為台灣主要觀察對象;1.6T、SiPh 外部光源與 CPO 導入會提高規格與良率要求。
- 中游封裝從傳統光模組走向精密雷射封裝與 SiPh 耦合,聯鈞、光聖、上詮等公司位置變得更關鍵。
- 被動光連接器(EBO/MT ferrule)新切入者:玉晶光+3M(UBS,2026-10-15):玉晶光 2026-10-15 通過向 3M 私募約 NT$48 億(4.68%)並簽光通訊策略合作;3M 的 EBO 擴束光連接器 2026-07 已部署於 Microsoft Azure,UBS 估 EBO ferrule 對玉晶光 TAM 約 US$100mn、營收貢獻可提前至 2027(CPO 仍 2028E)。見 3406_玉晶光(市)、技術_EBO擴束光連接器。
- 上游雷射晶粒(光環)轉盈與擴產(華南,2026-10-15):3234_光環(櫃) 代工片數逐月成長、3Q26 轉盈,2027 年底產能估達 2026 年 3 倍,wafer ASP 約 10-15 萬元、現階段以 3 吋為主。
- 被動與小型精密零組件的缺貨風險上升,特別是 FBG、Micro Lens、TFF 與低損耗 Paddle Card。
-
地緣政治:Non-China(去中化)要求持續提高(智璞產業趨勢研究所,memo_CPO_智璞供應鏈論壇_20260921,2026-09-21):光通訊供應鏈的「去中國化」要求持續提高,美系大廠(如 Coherent 等)被要求回美設廠,跨國供應鏈轉移已是不可逆趨勢——與本節既有 Corning / hyperscaler 長約、美國新產能開出的觀察方向一致,本次補上明確的「要求回美設廠」表述。
-
FCC 供應鏈安全審查(2026-08-07 刊登聯邦公報的提案):管制從「查品牌」轉向「查供應鏈」,光收發模組納入 HBOM/SBOM 揭露,研議美國來源零組件占比 65%、2029 年後 75% 的生產地門檻;第三地組裝或改掛品牌已不足以規避。台廠優勢在非中替代與可追溯性,風險在 InP 基板高度集中(報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921)。
輝達 vs 博通 CPO 供應鏈陣營(智璞,2026-09-21)
業界資料整理,非公司正式揭露(報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921):
| 環節 | 輝達陣營 | 博通陣營 |
|---|---|---|
| OE 引擎/PIC | 2330_台積電(市)(COUPE、SoIC-X)、TSEM.US(tower) | 台積電、GFS.US(globalfoundries)、Tower |
| FAU/耦合 | COHR.US(coherent)、300394.SZ(tianfu)、Senko、3363_上詮(櫃)、6187_萬潤(櫃)、3163_波若威(櫃) | Coherent、Senko、GLW.US(corning)、AVGO.US(broadcom) |
| ELS 外部雷射 | LITE.US(lumentum)(領先)、中際旭創、新易盛 | Broadcom、4977_眾達-KY(市)、2455_全新(市) |
| 光纖線束/Shuffle | Corning、太辰光、波若威 | Senko、Conec、Corning |
| 模組組裝 | FN.US(fabrinet)、矽品 | Micas、Arista、Cisco、6451_訊芯-KY(市) |
| 封裝測試 | 3711_日月光投控(市)、2360_致茂(市)、AMKR.US(amkor)、矽品 | 日月光、Amkor、2449_京元電(市) |
共同底座是台積電(兩家 OE/PIC 都靠 COUPE),分家在雷射與組裝。智璞結論稱上詮、波若威、日月光、致茂等台廠「兩邊通吃」、是賣鏟子的中立受惠者;但同一張表上,兩邊都出現的台廠只有台積電與日月光,上詮、波若威、萬潤、致茂只列在輝達陣營,博通陣營 FAU/光纖仍是 Coherent、Senko、Corning 等外商——「兩邊通吃」目前只有台積電與日月光有表內依據。
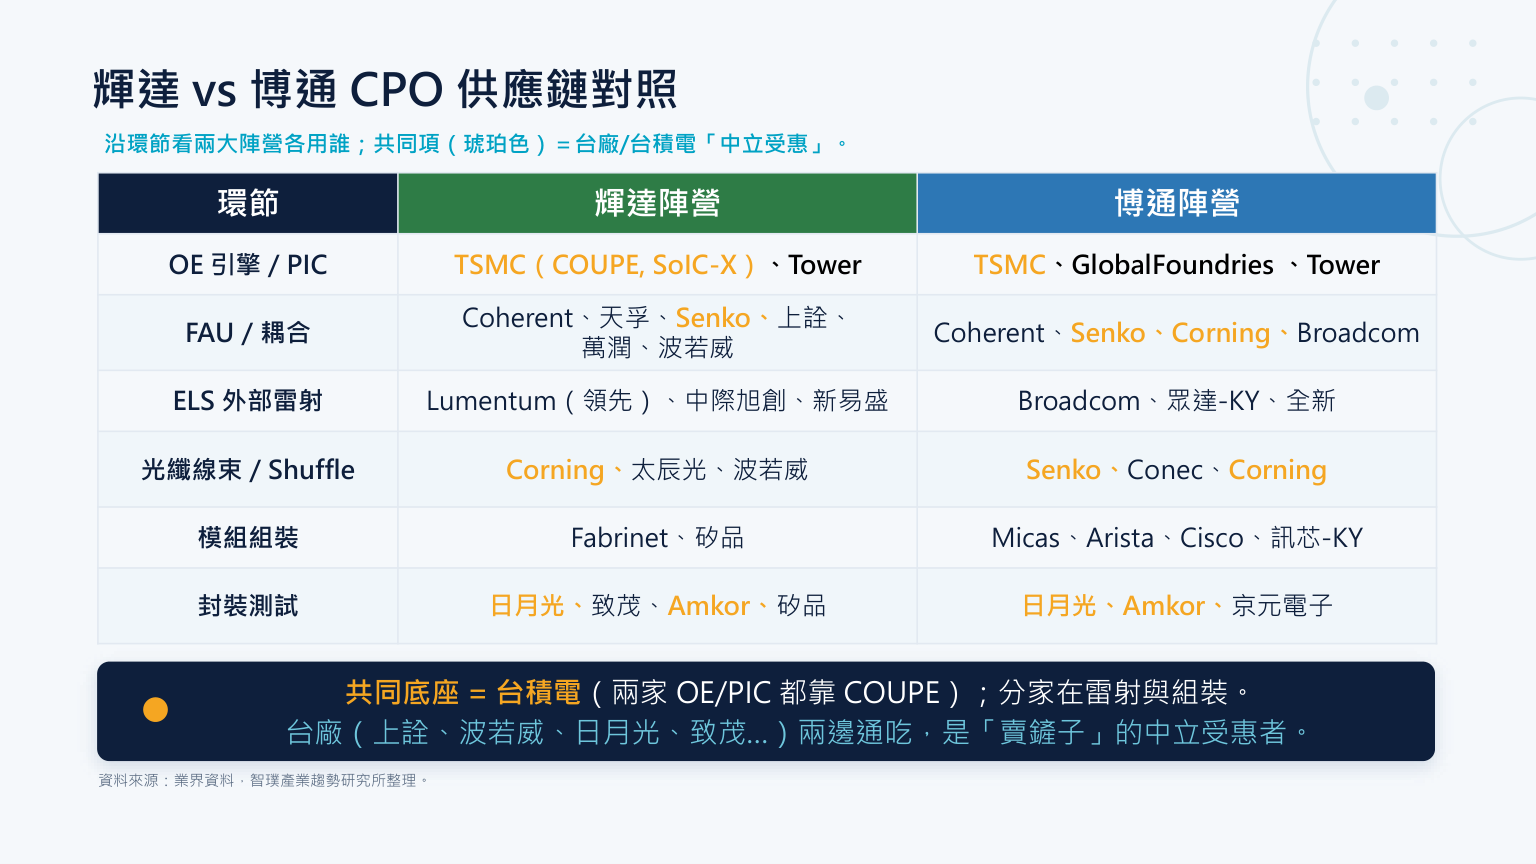
圖說:輝達 vs 博通 CPO 供應鏈對照表(OE/PIC、FAU、ELS、光纖/Shuffle、模組組裝、封測六環節)。來源:報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,2026-09-21
光模組:晶片配比(attach ratio)(多報告彙整,2026-10)
各家口徑不同,本節並列不調和
下列數字來自不同券商/OCP 講者,計算基礎(口徑)互不相同:高盛/廣發香港(GFHK)的比值多為「GPU/TPU 對外(scale-out,含部分 scale-up 光纖)埠數比」,單位常以 1.6T 等效埠計;Aletheia/凱基的「transceiver per TPU」比較偏向整機/整 pod 的光模組顆數估計,計算範圍與分層假設不同;Meta、LightCounting 的「每 GPU 幾顆」則是資料中心規劃/長期市場預測角度的 rule of thumb。本頁不嘗試調和,只並列各家數字與其各自定義,交叉比較時務必先確認同一份報告內的口徑再引用。
高盛(GS):Scale-out pluggable attach rate(Exhibit 38,2026-04-17)
來源:報告_GS_AI光網路_20260417,Exhibit 38「Optical transceiver attach rate」:
| 平台 | 世代 | 年度 | Attach rate(GSe) | 傳輸速率 |
|---|---|---|---|---|
| Nvidia | GB300 | 2025 | 1:2~3 | 1.6T |
| Nvidia | VR200 | 2026 | 1:4~6 | 1.6T |
| V6/V7 | 2024/2025 | 1:4 | 800G/1.6T | |
| Amazon | Trainium 2/3 | 2025/2026 | 1:4 | 400G/TBA |
| Meta | MTIA-T V1 (Minerva) | 2026 | 1:8~12 | 800G(GSe) |
| Huawei | Cloud Matrix 384 | 2025 | 1:18 | 400G |
GS 說明比值取決於:(1) 網路分層數(萬卡以上叢集通常三層,較小叢集兩層可支撐);(2) 光學導入比例。Nvidia VR200 機櫃比值較 GB300 翻倍(1:4~6 vs 1:2~3),主因伺服器側埠速由 800G 升至 1.6T、但網路側速率不變;Google/Amazon ASIC 比值同為 1:4(因採用銅纜+OCS 於 scale-up/scale-out);Meta 因 DSF(Disaggregated Scheduled Fabric)架構複雜,比值較高(1:8~12,產業查核);Huawei Cloud Matrix 384 全光連接,比值 1:18;其他中系 GPU/ASIC 多採標準 8-GPU/server 設計,比值 1:4~6(800G)。
高盛(GS):Scale-up vs scale-out 光模組/OE 用量級距(Optical Networking 大文章,2026)
來源:Optical Networking 光通 (大文章) _gs。GB300 NVL72(以 scale-out pluggable 為主)每計算單元(72 GPU)用 216 顆 1.6T 等效 pluggable 模組;到 Rubin Ultra NVL576(scale-up 改走 CPO,假設 29% CPO 滲透率)每計算單元 pluggable 模組用量升到約 2,500 顆,約 10 倍;若含 CPO 光引擎,scale-up 可服務的光模組/光引擎市場規模(addressable market)較 scale-out 大 13 倍。對應整機週期 TAM:GB300 NVL72(約 4.8 萬機櫃,主要落在 2026)合計 scale-up+scale-out 價值 TAM 約 US$15bn;Rubin Ultra NVL576(約 1.65 萬計算單元,主要落在 2028)合計約 US$154bn(9 倍),其中 69%/US$106bn 流向 scale-up,CPO 貢獻 US$91bn(佔 154bn 的 59%,假設 scale-out CPO 滲透率 29%)。
廣發香港(GFHK):TPU/Rubin 比值與 NPO OE 出貨預測(2026-10-15)
來源:報告_廣發香港_科技產業10月版_20261015。預估 800G/1.6T 光模組 2027 年需求合計 90mn/80mn(YoY +80%/+167%+),驅動力包含 Nvidia/Google/AWS 等 ASIC 加速器放量、GPU/ASIC scale-out 頻寬持續提升推升比值、Google 2026 全面轉向大型叢集且 scale-up 層導入光連接;2H27 起 CPO/NPO 啟動視為純增量機會。
- Nvidia:Rubin 每顆 GPU 配 2 顆 CX9 NIC(Blackwell 的 2 倍 scale-out 頻寬),Rubin Ultra 預估再升至 4 顆 CX9(再 2 倍);對應 1.6T 光模組比值由 1:2.5(Blackwell)升至 1:5(Rubin)。
- Google TPU:scale-up 層 TPU 對 1.6T 光模組比值約 1:1.5;scale-out 層約 1:2.5;整體 TPU 對光模組比值約 1:4(1.6T 等效)。
- NPO OE 出貨預測:Nvidia 平台(Rubin Ultra NVL576 + Feynman)2027/2028 OE 出貨 6.0m/19.7m;AWS Trainium 4 scale-up NPO(60% 滲透率)2028 約 12m;AMD MI550 2028 約 1.7-2.0m;全市場合計(含拉貨效應)2027/2028 約 6.5m/42.4m 顆。
與凱基(2026-09-30)TPU v8 光學 attach rate 的交叉參照
供應鏈_GoogleTPU 的「TPU v8 機櫃規格、單櫃價值量與 2027 營收貢獻(凱基 2026-09-30)」一節已有凱基估的 v7→v8t/v8i 光學 attach rate(v7 1.5 → v8t 2.0、v8i 1.25),與本節 GFHK 的 Google scale-up/scale-out 比值(1:1.5/1:2.5,合計 1:4)計算基礎不同,不在本頁重複展開,交叉比較時以 供應鏈_GoogleTPU 原文為準。
Aletheia:TPU v8 每節點 transceiver 數(2026-10-06)
來源:報告_Aletheia_AI網通_20261006。Aletheia 估 TPU v8 每節點約需 3.0 顆 transceiver 模組,較 TPU v7 的不到 2 顆(Figure 2 給 1.8)明顯提升;驅動因素包括 ICI 頻寬翻倍至 19.2Tb/s、每機櫃 TPU 數由 64 降至 32(進一步墊高單顆 TPU 的 transceiver 需求)。同一份報告另給 TPU8 乙太交換頻寬 2.0Tbps/TPU(vs TPU7 的 0.4Tbps)、光纖纜線 18.2 條/TPU(vs 8.0)、OCS 全生命週期需求 258,542 台(vs TPU7 的 20,833 台)。受惠標的:Lumentum、EZconn、Celestica(Google G7 投資組合,皆為 Buy)。
凱基(2026-09-30):交叉連結,不重複展開
凱基對 TPU v7→v8t/v8i 的光學 attach rate 估計(1.5→2.0/1.25)已完整收錄於 供應鏈_GoogleTPU「TPU v8 機櫃規格、單櫃價值量與 2027 營收貢獻」一節,本頁不重複列出,僅做交叉引用。
OCP 2026:Meta 與 LightCounting 的 rule of thumb(視頻,2026-10-15)
- Meta(技術採購團隊,OCP 2026):「given the number of GPUs ... the rule of thumb estimation is that we need six transceivers per a GPU」(即每顆 GPU 約需 6 顆 transceiver,依網路拓樸不同可能更高或更低),並預估明年(2027)資料中心整體需求將超過 1 億顆transceiver。來源:video_OCP2026_Meta_NPO生態系_20261015。
- LightCounting(OCP 2026):預估光模組市場 2026 成長 120%、2027 moderate 至 70-80%(仍是高速成長);隨 scale-up 導入 multi-plane 架構與更高速率交換器,每 GPU 的 transceiver 顆數可能從 2027、2028 起開始下降,到 2029 年效應更明顯;transceiver 佔資料中心 CapEx 比重預估由目前約 5% 降至 2029-2030 年的 4%,甚至 3.5%。3.2T 光模組預估 2029-2030 起放量,CPO/NPO 在 3.2T 世代可能占到 75% 市場。來源:video_OCP2026_LightCounting_CPO與NPO市場預測_20261015。
觀察重點
- Lumentum、Broadcom 等龍頭是否持續提到 component shortage、pump laser、external laser 或 ELS 供給限制。
- Paddle Card 交期是否維持延長,這會影響 1.6T 光模組放量節奏。
- CPO 從 pluggable 轉向共封裝後,雷射供給是留在模組端、轉向 ELS,還是由更靠近晶圓級封裝的方式承接。
- 惠特雷射分選設備訂單可作上游晶粒擴產的前導觀察。
- Micro LED CPO 是否在 2026-2027 完成規格與送樣驗證,並於 2028H2 開始對 Intra-Rack 光互連形成實質出貨。
- Corning / hyperscaler 長約是否轉為實際拉貨,尤其是 2027-2028 美國新光連接產能開出後,光通訊部門利潤率是否受產品組合升級支撐。
- CPO 測試介面(穎崴 HyperSocket / 旺矽 Insertion 2-3)是否在 2026H2-2027 取得客戶量產認證,並隨 NVIDIA Quantum-X / Spectrum-X CPO 平台與 TSMC COUPE 2.0 平台時程同步放量;2026-2028 是 ASIC 平台 golden window(CPO + CPC 共存)。
- TSMC COUPE 2.0 iFAU / D-FAU / Meta-lens 等關鍵零組件供應鏈台廠定位(采鈺 WLO 12 吋光學製程、奇景光電 WLO、合聖(AuthenX,光聖子公司)Meta-lens、聯亞 光源等)是否如期進入 CoWoS-S 整合,將影響 1.6T → 6.4T → 12.8T CPO 路線。
既有資料參考
| 參考資料 | 用途 |
|---|---|
| 活動_Lumentum_LITE_Q3電話會議memo_20260509 | 供需缺口、EML / Pump Laser / 窄線寬雷射需求、ELSFP / UHP CW Laser、Scale-across 多軌架構 |
| 技術_SiPh | CPO / SiPh 架構、FAU Roadmap、外部光源與封裝轉型背景 |
| web_TrendForce_MicroLED_CPO_20260511 | Micro LED CPO 供應鏈結盟、2028H2 出貨時程、2030 產值預估 |
| 報告_GS_AI光網路_20260417 | AI optical networking TAM、CPO / pluggable / OCS 路線、EML / CW Laser 供需與供應鏈圖 |
| 活動_Corning_GLW_線上會議_20260512 | Corning 光纖 / 光纜 / connector / 預端接解決方案、NVIDIA / hyperscaler 長約與 2027-2028 擴產 |
| 活動_穎崴_CPO論壇簡報_20260514 | 穎崴 WinWay CPO 簡報:CPO 演進路線(pluggable → OBO → NPO → 2.5D COUPE Switch → 3D COUPE XPU)、PIC Blueprint 5 步驟、HyperSocket 混合架構與 4 個產品線、9 件專利布局、CPO Test Flow 與 Bottleneck |
| 活動_穎崴_CPO論壇memo_20260514 | 穎崴 VP / 技術行銷處長口頭重點:CPU 元年 2026、北美客戶 2019 起 co-work、HyperSocket 整合彈性體+探針優點、liquid cooling、double-sided probing、產業標準化 |
| 活動_旺矽_富邦法說_20260515 | 旺矽 1Q26 EPS 12.53 創高、CPC/PPC 全年滿載、CPO Insertion 2/3 進度、AI ASIC 訂單卡位、產能 3.5x、CAPEX 27 億 |
| 產業_群益_CPO_D-FAU供應鏈_20260514 | TSMC COUPE / COUPE 2.0 / iFAU / iOIS / Meta-lens / D-FAU 技術深度,BBC 專利、3D 堆疊 EIC-PIC(SoIC-X)、台廠定位(采鈺、奇景、合聖、錼創、富采) |
| 活動_穩懋3105_call_memo_20260526 | 穩懋 Optical 獨立列示、PD / CW Laser / EML 進度、III-V foundry turnkey 模式 |
編譯方式
本頁是供應鏈整理頁,只引用既有資料作為背景與瓶頸補強;Raw_data 仍各自獨立保存。
相關技術
玉山/永豐 11 月策略補充:BOM、供應商占比與長約(2026-11-01~02)
- 市場規模(玉山引 LightCounting,2026-11-02):光收發模組市場 2020 年約 73 億美元,2030 年約 430 億美元;矽光子占比由 2020 年 14%(依圖面)升至 2030 年 60%(estimate)
- 供應商占比(玉山 p.20 圖):800G 光模組中際旭創 36%、新易盛 23%、Coherent 21%、Mellanox 4%、Lumentum 4%、光迅&華工 4%;1.6T 中際旭創 47%、Mellanox 34%、新易盛 9%、Coherent 6%、Lumentum 4%
- EML 對 SiPho BOM(玉山引 Digitimes,2025/12):EML 方案單模組 BOM 約 $370,其中 EML 雷射 8 顆 $20×8=$160,占 43.2%;SiPho 方案約 $260,CW Laser 4 顆約 $3~5×4=$12~20,占 4.6~7.7%;雷射技術市占 2023→2028(e):SiPho 14%→39%、EML 24%→27%、VCSEL 33%→28%。玉山並指 NVIDIA 認為短期可插拔仍為主流而包產 EML,造成供需緊俏,且 SiPho 以外置雷射光源(ELS)解決高溫波長偏移問題
- 上游磊晶(玉山,2026-11-02):下游光被動元件受光纖缺料、FAU 良率影響營收成長受限;上游雷射磊晶供給仍緊,聯亞近期增加日歐 InP 基板供應商並簽長約,持續增加 MOCVD 與曝光顯影設備並擴充後段代工產能
- 聯亞(永豐,2026-11-01):法說上修 2027 年產能為 2026 年的 +150% 以上(先前為 +100% 以上),2028 年維持同等擴產速度;永豐認為 SiPh 模組在 1.6T 會是主流,NPO/CPO 採 SiPh 方案機率高,且與大客戶已簽長約;永豐預估 2026/2027 年稅後 EPS 21.23/50.46 元(券商預估)
- 旺矽 CPO 測試(永豐,2026-11-01):湖口約 1,800 坪廠房補強後規劃 Phase 1 CPO 設備測試機台量產;Insertion 3 預計 4Q26 開始出貨工程設備,Insertion 2 預期 4Q26 有較明確驗證結果;2027 年 CPO 設備啟動量產,永豐預估半導體設備營收 2026/2027/2028 年 29.5/122.0/156.8 億元,CPO 占比 4%/21%/21%(券商預估)
- 大立光 FAU(永豐,2026-11-01):FA 已通過客戶驗證、進入產能建置,預計 2H27 量產並以 FAU+Carrier 完整出貨(公司說法經永豐轉述)
- 貿聯 CPO 切入(永豐,2026-11-01):透過收購新富生切入康寧光通訊供應鏈,2H27 CPO、micro VCSEL 發展為中長期觀察點
- Lumentum(永豐,2026-11-01,美股):約 85% EML 產能由長約覆蓋、2028–29 年產能大致獲預訂;高功率雷射 2027–28 年自身可供量僅約所見需求的 25–30%;Google OCS 2027 年需求預估較 2026 年倍增;永豐上修 FY2028 營收至 107.3 億美元(公司訪談口徑+券商預估)
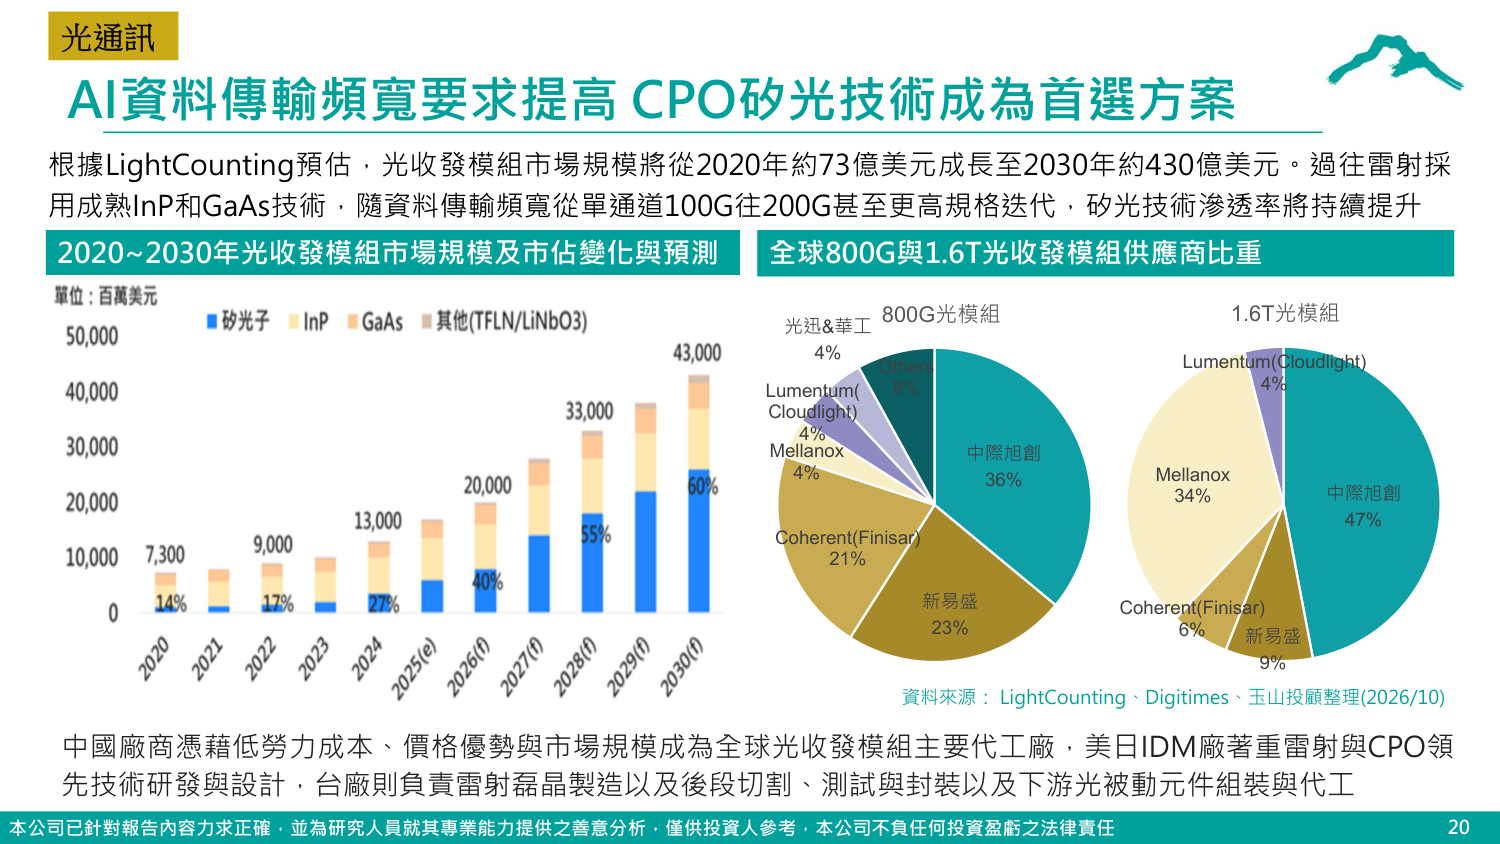
圖說:左為 2020–2030 光收發模組市場規模與矽光子占比;右為 800G 與 1.6T 光收發模組供應商占比圓餅(玉山 p.20)。
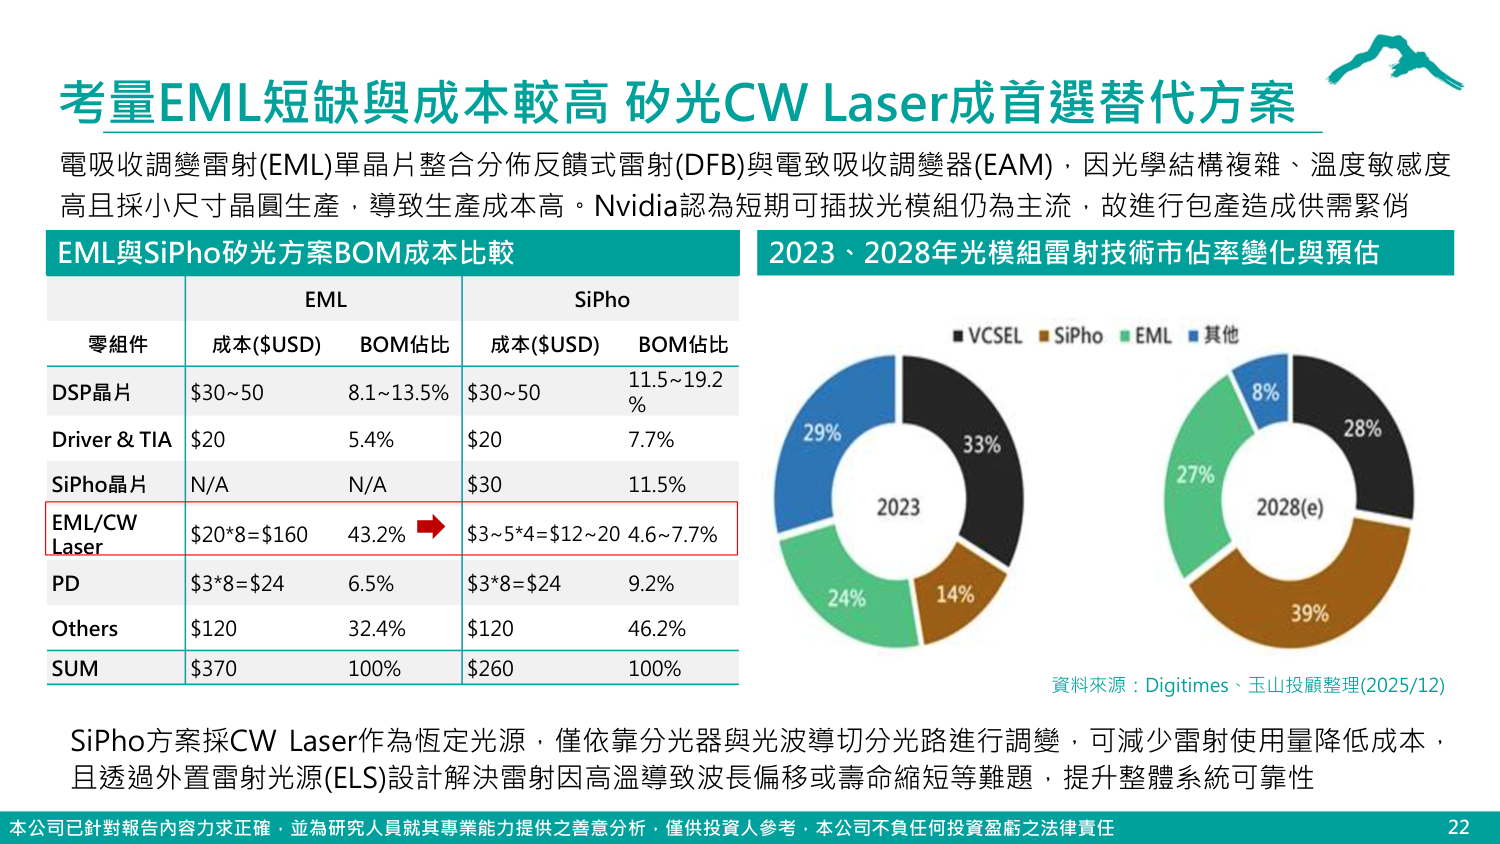
圖說:左為 EML 與 SiPho 方案 BOM 成本比較表;右為 2023 與 2028(e) 光模組雷射技術市占圓餅(SiPho、EML、VCSEL、其他)(玉山 p.22)。
來源
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;光模組市場、BOM 比較、聯亞/磊晶
- 報告_永豐_11月台股策略及選股_20261101 — 永豐投顧,2026-11-01;聯亞擴產、旺矽 CPO 測試、Lumentum
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;DSP 為當前最緊瓶頸(非 InP)、模組與上游毛利分布、自動化與政策、電網延遲未影響拉貨(MPO 跳線 3Q→4Q)、TIA/DSP 拆分增量
- 報告_MS_OCP峰會2026光通訊_20261015 — 摩根士丹利,2026-10-15;OCP Day 3 光子學日:CPO/NPO「兩者都會」、CPO 故障 83-85% 來自 ELS、光銅分界 72-576 顆
- 報告_UBS_玉晶光3406_3M私募_20261015 — UBS,2026-10-15;玉晶光 3M 私募與 EBO/CPO 擴張
- 報告_華南_光環3234_20261015 — 華南投顧,2026-10-15;光環買進 TP 215、2027 年底產能 3 倍
- 報告_MS_NPO_OCP峰會2026_20261014 — 摩根士丹利,2026-10-14;OCP 2026 光互連工作坊 NPO 討論升溫、OpenCPX、pluggable NPO vs CPO 之辯
- 報告_群益_OCP2026鴻騰XPO演講memo_20261012 — 群益 OCP 法人參訪團,2026-10-12;FIT XPO 平台規格與 MSA 成員 150+
- 報告_國金_通訊產業OpenAI與光互連_20261011 — 國金證券(簡體中文),2026-10-11;華為 Hi-ONE 正式亮相+昇騰 960 超節點(NPO 首度系統級落地,呼應 2026-05-25 MS 報告之 Hi-ONE 概念)、中國光模組出口 8 月同比 +133.68%、台系 CPO 設備訂單能見度延至 2027Q2、VCSEL NPO 2031 年 TAM 6.5 億顆
- 報告_Nomura_光模組BOM美國成分65pct_20261009 — 野村(Bing Duan/Ethan Zhang),2026-10-09;800G/1.6T 收發器 BOM 拆解量化「65% 美國成分」門檻、Fig.3 供應商名單(美/中/其他三方)、呼應 MS 2026-10-01 DSP+雷射判斷
- 報告_Omdia_CIOE2026展會回顧_20261003 — Omdia(非券商),2026-10-03;CIOE 2026 展會回顧:供應吃緊與長約、NPO 標準與中國時程、InP 缺口、OCS、scale-across、被動元件、PON、capex
- 報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921 — 永豐專家分享會(智璞林偉智),2026-09-21;輝達 vs 博通 CPO 供應鏈陣營對照、NVIDIA 光通訊投資合計 US 億、FCC 供應鏈審查
- 報告_元大_光通訊產業_20260921 — 元大投顧,2026-09-21(延續 2026-07-23 版);400G 以上光收發模組 2026F +80%/1 億個、2027F +43%/1.45 億個,NPO/CPO 2026-28F 40/320/2,200 萬個;光晶片/PCB/DSP 最緊俏,石英元件具機會;受惠鏈擴及聯亞、臻鼎、欣興、華通、聯電、達發
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;Scale-Up/Out/Across 距離框架、NPO 短期主導 Scale-Up、COUPE-GC/EC、Shuffle Box、NVIDIA Quantum-X 供應鏈全景圖、Micro LED CPO 九陣營、聯亞/華星光/大立光/全新/穩懋/環宇-KY 逐季財測(僅涵蓋光通訊段落,面板/工業電腦/汽車段落未 ingest)
- 報告_福邦_矽光子CPO產業_202609 — 福邦投顧,2026-09(日期未標示確切日);InP 基板供應鏈集中度與中國出口管制、CPO/NPO/XPO/Open CPX 架構比較、CPO 出貨與滲透率預估(2027 11%→2030 38%)、聯亞/IET-KY/環宇-KY/聯鈞/訊芯-KY/華星光/光聖/波若威/上詮/大立光個股 EPS 預估表
- 報告_福邦_聯鈞3450_20260924 — 福邦投顧,2026-09-24;聯鈞個股報告,買進 TP NT$608;集團三事業分工與毛利率拆解、COSA 2027 年接棒為主要成長動能
- 報告_元富_貿聯-KY3665_公司拜訪_20260924 — 元富投顧,2026-09-24;貿聯 Interplex Datacom Business 2026-09-23 起正式併表、與 ams OSRAM 合作 scale-up 光學互連(NPO 解決方案之一)
- 報告_廣發香港_CPO與NPO_20260929 — GF Securities (Hong Kong),2026-09-29;Likes:Lumentum、波若威、貿聯(CPO shuffle box 8x 於 NPO、1Q27E 加速)、Semtech(NPO TIA/Driver 供給吃緊);Dislike:大立光
- memo_CPO_智璞供應鏈論壇_20260921 — 智璞產業趨勢研究所(林偉智),2026-09-21;CPO 元年定調、NVIDIA 戰略投資、光連接 TAM、GC/EC 容差、地緣政治 Non-China 趨勢
- 報告_GS_光通訊產業參訪十大重點_20260914 — Goldman Sachs(Allen Chang/Verena Jeng/Ting Song/Yifan Hu),2026-09-14;2026-08-31 至 09-07 香港、台灣、蘇州參訪 13 家光通訊公司的十大重點;800G/1.6T 需求、定價、雷射供給、CPO 時程、PIC 產業化、測試與耦合設備、FAU 與雷射規格升級
- 報告_MS_CIOE光博會重點_20260913 — 摩根士丹利,2026-09-13;CIOE 深圳光博會重點,NPO 頻寬演進與騰訊/阿里部署時程、ELSFP、雷射功率競賽、ASMPT 無助焊劑 TCB
- 報告_廣發香港_科技產業10月版_20261015 — GF Securities (Hong Kong),2026-10-15;800G/1.6T 需求、Nvidia/Google scale-up/scale-out attach ratio、NPO OE 出貨預測、Google 3D→6D Torus 詳見上方「光模組:晶片配比」與 供應鏈_GoogleTPU
- Optical Networking 光通 (大文章) _gs — Goldman Sachs,2026;GB300 NVL72 → Rubin Ultra NVL576 scale-up/scale-out 光模組用量級距與價值 TAM,詳見上方「光模組:晶片配比」
- 報告_Aletheia_AI網通_20261006 — Aletheia Capital(Skye Chen/Warren Lau),2026-10-06;TPU v8 每節點 transceiver 數估算(3.0 vs v7 的 1.8)、乙太交換頻寬/光纜/OCS 用量倍增,受惠標的 Lumentum/EZconn/Celestica
- video_OCP2026_Meta_NPO生態系_20261015 — Meta 技術採購團隊,OCP 2026 演講逐字稿,2026-10-15;「每 GPU 約需 6 顆 transceiver」rule of thumb、2027 資料中心需求上億顆
-
video_OCP2026_LightCounting_CPO與NPO市場預測_20261015 — LightCounting,OCP 2026 演講逐字稿,2026-10-15;光模組市場 2026/2027 成長 120%/70-80%、每 GPU transceiver 數 2027-28 起可能下降、3.2T 世代 CPO/NPO 占比估 75%
-
活動_源傑7917_興櫃法說memo_20260727 — 永豐投顧興櫃法說 memo,2026-07-27(源傑 Oracle 市占 4%→40%、上游 DSP/雷射供應結構、1.6T LPO/OEQ 與 NPO 進度、聯鈞唯一代工)
-
報告_SemiAnalysis_NPO光互連接棒_20260713,SemiAnalysis,2026-07-13(CPO/NPO 零組件 TAM $31.5B by 2030、ELS 最大品類、NPO 佔 2028–29 OE 出貨 60–70%)
- 報告_申万宏源_光通信光電集成深度_20260630,申万宏源,2026-06-30(26/27 需求 7,800 萬/1.55 億支、TAM 393/746 億美元)
- memo_光通雷射元件供應鏈_20260509,2026-05-09(使用者整理)
- 活動_Lumentum_LITE_Q3電話會議memo_20260509,2026-05-09(使用者整理)
- 技術_SiPh
- web_TrendForce_MicroLED_CPO_20260511,2026-05-11(TrendForce)
- 報告_GS_AI光網路_20260417,2026-04-17(Goldman Sachs)
- 活動_Corning_GLW_線上會議_20260512,2026-05-12(KGI call memo)
- 活動_穎崴_CPO論壇簡報_20260514,2026-05-14(穎崴 WinWay)
- 活動_穎崴_CPO論壇memo_20260514,2026-05-14(穎崴論壇 AI 整理逐字稿)
- 活動_旺矽_富邦法說_20260515,2026-05-15(富邦研究部)
- 產業_群益_CPO_D-FAU供應鏈_20260514,2026-05-14(群益客戶簡報,待確認)
- 分析_AI光互連百億美元押注_20260525
- 產業_百億美元押注光互連_20260522 — Latitude Design Systems(陳昇祐),2026-05-22;光互連三重組、CSP capex、NVIDIA 三筆 20 億美元投資、六環節五 choke points、三地受惠地圖、Sumitomo EML→CW-LD 結構轉換(原簡報)
- 產業_矽光子發展趨勢_20260522
- 報告_MS_AI光通訊_20260525,Morgan Stanley,2026-05-25(Huawei t (Tau) Law / Logic Folding / Hi-ONE 概念,AI transceiver 產業正面)
- 活動_穩懋3105_call_memo_20260526,2026-05-26(穩懋 1Q26 / 2Q26 outlook、PD / CW Laser / EML、III-V foundry)
- 研究_華南投顧SEMICON2026展場紀錄A_20260903 — 華南投顧研究部,2026-09-03;穩懋 4"/6" InP/GaAs/GaN 磊晶圓實物照、Coherent 數據通訊收發模組展區(10G-1.6T、SFP/XFP/QSFP/CPO)
- 20260612矽光子產業論壇 — 2026-06-12(矽光子論壇;調變器/耦合器技術比較、台廠供應鏈分工、Scale-Up CPO 架構)
- memo_CPO_ScaleUp光互連_20260618 — 2026-06-18(CPO Scale-Up 研討;ELS/FAU/OE 5 倍效應、OCS 崛起、NVIDIA Vera Rubin 路線圖)
- 報告_元大_光通訊產業_20260723 — 元大投顧,2026-07-23(獨立出貨量/TAM 估算:800G+ 模組 2026F 5,500萬/2027F 1.05億個、NPO/CPO port 數 2026-30F;源傑興櫃掛牌、全新/環宇/晶技受惠鏈)
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — GFHK(Jeff Pu),2026-08-24;AWS Trainium4 NPO scale-up、6.4T OE、AWS OE 2H27E/2028E 5mn/12mn、global OE units 11mn/40mn(量綱待核對)
- 產業_SEMICON2026矽光子論壇_UMC簡報_20260831 — 聯電,2026-08-31;400G/lane 以上調變器(TFLN/InP)、Ge PD、Coherent Lite、WDM 取捨,見 技術_調變器
- 產業_SEMICON2026矽光子論壇_Soitec簡報_20260831、產業_SEMICON2026矽光子論壇_Soitec逐字稿_20260831 — Soitec,2026-08-31;光子 SOI 300mm 擴產、LNOI 150/200mm 時程、InPOSi,見 SOI.FP(soitec)
- 260824_2303_聯電_gfhk_umc-pic-tfln — GFHK(Jeff Pu),2026-08-24;UMC TFLN PIC wafer 放量與 HyperLight/TeraHop 客戶線索
2026-06-12 定錨年中講座 — OFC2026 觀察與台廠分工
EML / CW Laser / SiPh 分工確認(定錨 2026-06-12)
| 元件 | 技術門檻 | 主要供應商 | 台廠 |
|---|---|---|---|
| EML(電吸收調變雷射) | 最高(磷化銦 InP 製程,700Gbps 以上關鍵) | Lumentum、Coherent、住友電工 | — |
| CW Laser(外部連續波雷射) | 高(SiPh CPO 配套,窄線寬 / 低雜訊) | Lumentum(ELS)、Coherent、II-VI | 4991_環宇-KY(市)(CW Laser / PD)、3081_聯亞光電(櫃)(CW Laser)、2455_全新(市)(CW Laser / PD) |
| Photo Detector(PD) | 中高(InP / GaAs 製程,高速、高量子效率) | Lumentum、Coherent、Finisar | 3105_穩懋(櫃)(PD,III-V foundry)、2455_全新(市)(PD) |
| SiPh Modulator | 中(矽 CMOS 製程兼容,成本優勢) | Intel、GlobalFoundries、Marvell、TSMC SiPh | — |
- EML 供給緊張延續至 2027:OFC2026(定錨確認)EML 廠商均維持緊缺論調,2H28 才有望趨向平衡;長線壓力來自 InP 磷化銦基板生長良率天花板。
- CW Laser 為 SiPh CPO 關鍵卡點:SiPh 本身不能自行產生雷射,需外部 CW Laser;台灣環宇 / 聯亞 / 全新為重要補充供應商(補 Lumentum / Coherent 緊缺產能缺口)。
- SiPh vs InP:共存而非取代:OFC2026 業界共識為高速(>200G per lane)EML / InP 繼續主導 long-reach;SiPh 主打 short-reach / on-board / co-packaged 場景,成本下殺後滲透率提升。
OCS(光交換器)台廠布局(定錨 2026-06-12)
- 智邦(Accton):已投入 OCS 產品開發,在 AI 資料中心 Scale-out 架構中擔任光交換節點供應商角色(Google TPU v7 SuperPod 全光交換主線)。
- 啟碁(Wistron NeWeb / 6285):布局 OCS 模組製造,負責 OCS 光交換 module 組裝(與光引擎商合作)。
- OCS 滲透的驅動因素:Scale-out 架構帶寬需求超越傳統電交換能耗 / 延遲限制;Lumentum / Coherent 在 hyperscaler 的高額訂單背後是 OCS 基礎訂單。
Micro LED CPO(定錨 2026-06-12 補充)
- Micro LED 光互連目前最快商業化場景:CPO(Co-Packaged Optics)短距板內互連,替代傳統可插拔模組。
- 供應鏈尚在形成:關鍵環節含 Micro LED Die(全新 / 錼創),搭配 SiPh 接收端,封裝由 OSAT(日月光 / 矽品)執行。
- 時程:TrendForce 估計 2028H2 首批商業出貨;2030 後規模化,台廠卡位較早的是錼創(Micro LED 原廠)與全新(雷射光源替代)。
定錨 2026 年中講座(2026-06-12)
OFC2026 確認 EML 緊缺至 2027、CW Laser 台廠(環宇/聯亞/全新)填補缺口、SiPh+InP共存;智邦/啟碁布局 OCS;Micro LED CPO 2028H2 首批商業出貨。
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;光通訊 EML / CW Laser / SiPh 分工、OCS 台廠、Micro LED
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- APH.US(amphenol)
- 6530_創威(櫃)
- TEL.US(te_connectivity)
- 技術_光模組散熱
- 分析_光通訊散熱
- 3224_三顧(櫃)
- 分析_OCP2026_AI光互連路線與可靠度
- 2340_台亞(市)
- 技術_EBO擴束光連接器
- 分析_CIOE2026光博會綜合回顧
- 6742_澤米(市)
- 供應鏈_光學鍍膜
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 技術_光學鍍膜
- 技術_光纖製造
- ORCL.US(oracle)
- 技術_光耦合
- 供應鏈_GoogleTPU
- 分析_CPO耦光對位設備比較
- 技術_CPO製程流程
- 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811
- 7930_威世波(興)
- 7928_合聖科技(興)
- 技術_XPU
- 技術_光子中介層
- 技術_鍺磊晶
- 技術_AI-RAN
- 技術_正交背板
- 分析_2026年中產業趨勢_定錨講座_20260612
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 6715_嘉基(市)
- 均英(未)
- 技術_NPO
- 技術_TFLN薄膜鈮酸鋰
- 3042_晶技(市)
- 7772_耀穎(櫃)
- 供應鏈_AVGO台灣供應鏈
- 供應鏈_智慧眼鏡
- 分析_CPO光學元件全解_20260605
- 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 分析_TFF_DWDM與AI網路三種Scale關係_20260525
- 分析_正文光模組轉型_20260529
- 分析_貿聯KY_短期利空與光通重估_20260530
- 技術_AEC_AOC
- 技術_AOC
- 技術_ELSFP
- 技術_FBG
- 技術_GaAs砷化鎵
- 技術_MCF多芯光纖
- 技術_MLA微透鏡陣列
- 技術_MT插芯與MPO連接器
- 3406_玉晶光(市)
- 技術_OCS
- 技術_PBS偏振分光
- 技術_PTFE鐵氟龍
- 技術_Scale-across
- 技術_Scale-out
- 技術_WDCM
- 技術_mSAP
- 技術_光隔離器