基本資料
錼創科技股份有限公司(PlayNitride Inc.,6854.TW 創新板)為台灣 µLED(Micro LED)解決方案領導廠商,2014 年成立、2022 年創新板上市。業務涵蓋磊晶、晶粒製造、巨量轉移到檢測維修完整垂直整合,2019 年 2Q 建立首條 µLED 生產線,為目前少數有出貨實績的台灣廠商。
- 2025 年產品組合:CoC(Chip on Carrier)45%、NRE 9%、設備 35%、其他 11%(統一,2026-06-29,fact)
- 終端應用:超大型電視牆、穿戴型裝置(AR 眼鏡)、透明顯示、光通訊
- 主要據點:竹南研發設計廠、昆山、美國紐約(2025 年底收購新創 Lumiode,專攻超高亮度 µLED 微型顯示)
- AR 技術進展:單片全彩解決方案已達 5,644 PPI、尺寸降至 0.11 吋,已二次送樣給美系客戶(Meta 生態系預期),若 2026 年底認證通過,預期 2H27 供應新款 AR 眼鏡
-
光通訊:2026 年初與世芯-KY 生態系光循科技 Brillink 策略合作,首款 µLED 光引擎目標 3Q26 亮相,瞄準 AI/HPC 1.6T 互連(長期 3.2T)
-
六大潛力應用(董事長暨執行長業績發表會,2026-09-03):大尺寸電視、穿戴裝置、透明顯示器、車載應用、AI/AR 眼鏡、光通訊。公司自評 AI/AR 眼鏡為未來一兩年最可能成為主流的應用,明年(2027)為目標出貨關鍵年;目前大部分品牌 AI/AR 眼鏡尚未配備顯示器,公司期望 2027 年起逐步滲透市場,2030 年所有 AI/AR 眼鏡預期都將配備顯示器。
- 專利與量產能力:累計 Micro LED 相關專利申請近 1,000 件,Yole Intelligence 2024 年 Micro LED 專利格局評鑑中,錼創與 Samsung/Apple/BOE/AUO 同處第一梯隊;曾獲 2023 SID 雙獎(Best MicroLED-based Tech、Best AR/VR/MR Demo)及 2025 Touch Taiwan GPA Outstanding Technology Award。一片晶圓至少可塞入 1,000 萬個 Micro LED 晶片;持續開發 0.49 吋、0.18 吋、0.1 吋、0.13 吋 Micro Display 應用於 AR 眼鏡。
- Lumiode 併購時程更新:美國紐約新創 Lumiode 併購案由 美商應用材料 介紹促成,已於 2026 年 6 月完成收購,強化 Micro LED on Silicon/微顯示能力(董事長暨執行長業績發表會,2026-09-03);此為完成收購日期,先前紀錄之 2025Q4 為併購啟動/宣布時點,兩者不衝突,時間軸已更新反映完成時點。
群益 2026/05/14 D-FAU 供應鏈簡報指出:「隨著 NVIDIA、微軟、聯發科等巨頭的加入,以及錼創、富采等台廠在通訊級晶粒的產能佈局,Micro-LED 已不再僅是顯示技術,而是支撐次世代 AI 超級電腦互連架構的核心物理基礎。」
核心技術/競爭優勢
- 完整垂直整合:磊晶 Epi、晶粒 Chip、巨量轉移三大核心技術齊備,全球少數同時具備的供應商
- AR 顯示技術領先:單片全彩解決方案已達 5,644 PPI、尺寸降至 0.11 吋(從 0.49" → 0.18" → 0.11"),已達美系客戶(Meta 生態)理想規格,已二次送樣(2026-06-29,analyst,高信心)
- 光通訊突破(µLED vs 競品):µLED 在 1.6T 光模塊功耗 <1pJ/bit(銅纜 20pJ/bit,VCSEL 4pJ/bit),耐高溫 125°C,功耗可從 30W 降至 1.6W(~20x 降幅);已與 Brillink 展開策略合作。公司業績發表會(2026-09-03)補充定位量化指標:AI 算力剛需的短距光通訊,能效 <1 pJ/bit、頻寬密度 >1 Tbps/mm²,具結構性領先;論據為 Micro LED 每個 bit 所需能量遠低於銅線或傳統雷射基矽光子技術(→ 技術_矽光子),因此可同時省電並降低散熱需求。此與 產業_SEMICON2026矽光子論壇_Lumentum簡報_20260831 主張 scale-up 應走 VCSEL(而非 InP/TFLN)之密度與功耗論點方向一致,可並列比較。
- Tantium 晶片級差異化(以簡報為準):高壓低電流架構,亮度效率(Cd/A)提升 80~100%、整體功耗節省約 40%;不更動面板設計即可在效能與壽命上較 OLED 更具優勢,今年開始正式出貨並已被客戶導入終端產品。董事長暨執行長業績發表會口述稱「光效率提升 50%–80%」與簡報數字不一致,以簡報 MOPS 685420260901M001.pdf p2/p19 數字為準。
- Brillink 合作:2026 年初與世芯-KY 生態系 Brillink 合作,共同開發 array-based photonic interconnect(綠光 µLED 發光陣列 + GeSi APD + meta-optics + 2D-AVC);目標 3Q26 亮相,試產瞄準 1.6T,長期 3.2T
- 通訊級晶粒轉型:除顯示應用,正積極切入光通訊 Micro LED 光源(搭配 Avicena / Microsoft MOSAIC / Credo Hyperlume 等 Micro LED CPO 聯盟)
- 單顆成本仍偏高:6706_惠特(市) 2026/04/22 私訪 memo 提到「錼創一片 usd 4k 也太貴了」—顯示 Micro LED 通訊應用之單片成本仍是商用化主要挑戰;6 吋 COC 單片含 1,000 萬顆有望大幅降低單位成本
- 與 Apple / 穩懋 Micro LED 競合:Apple 過去將 Micro LED 給穩懋做開發;錼創、富采亦在 Micro LED 通訊轉型;台灣 Micro LED 廠商生態活躍但同時面臨中國大陸產能競爭
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| Micro LED 顯示晶粒 | 大尺寸顯示、AR / VR | 巨量轉移為良率瓶頸 |
| Micro LED 通訊級晶粒 | CPO / 光互連 Micro LED 光源 | 2028 後從顯示轉向通訊元年 |
| GaN 晶粒 / 磊晶 | 通訊 / 顯示通用 | 與富采、穩懋等同業並列 |
圖片 / 架構圖
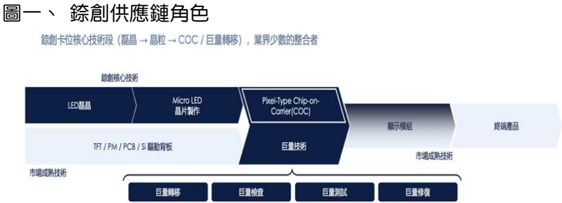
圖說:圖一 — 錼創供應鏈角色:從 LED 磊晶→Micro LED 晶粒製作→Pixel-Type Chip-on-Carrier(COC)→巨量轉移→顯示模組→終端產品的完整生產流程;錼創卡位核心技術段(磊晶→晶粒→COC/巨量轉移),為業界少數整合者。來源:報告_統一_錼創6854_20260629
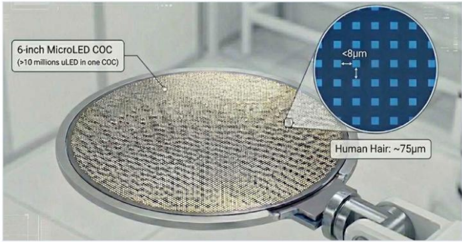
圖說:6 吋 MicroLED COC 實物照片,一片晶圓容納 1,000 萬顆以上 µLED;右上角電子顯微鏡局部放大圖顯示 LED 間距 < 8µm,對比人髮直徑 ~75µm,說明晶粒微型化程度。來源:報告_統一_錼創6854_20260629
flowchart LR
    A[6854 錼創<br/>Micro LED] --> B[顯示應用<br/>大尺寸 TV / AR / 透明顯示]
    A --> C[通訊級晶粒<br/>2027+ 元年]
    C --> D[µLED 光引擎<br/>Brillink 合作,瞄準 1.6T]
    E[Apple → 穩懋] -.同業.- A
    F[3714 富采] -.同階通訊轉型.- A
    G[中國 Micro LED 產能] -.價格壓力.- A
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 0.79 | — | -48.1% | 本站推算† |
| 2026-11 | 1.05 | — | -42.9% | 本站推算† |
| 2026-10 | 0.81 | — | -46.4% | 本站推算† |
| 2026-09 | 0.76 | +28.8% | -46.1% | |
| 2026-08 | 0.59 | +3.5% | -47.6% | |
| 2026-07 | 0.57 | +16.5% | -46.7% | |
| 2026-06 | 0.49 | -8.6% | -51.6% | |
| 2026-05 | 0.53 | +9.2% | +5.1% | |
| 2026-04 | 0.49 | -11.1% | -7.4% | |
| 2026-03 | 0.55 | +71.8% | -29.8% | |
| 2026-02 | 0.32 | -34.3% | -67.7% | |
| 2026-01 | 0.49 | -67.9% | -60.1% | |
| 2025-12 | 1.52 | -17.6% | -3.6% | |
| 2025-11 | 1.84 | +21.8% | -42.8% | |
| 2025-10 | 1.51 | +7.7% | -35.3% | |
| 2025-09 | 1.41 | +25.1% | -36.1% | |
| 2025-08 | 1.12 | +5.3% | -39.0% | |
| 2025-07 | 1.07 | +5.7% | -11.7% | |
| 2025-06 | 1.01 | +98.7% | -33.8% | |
| 2025-05 | 0.51 | -3.8% | -45.0% | |
| 2025-04 | 0.53 | -32.6% | -32.6% | |
| 2025-03 | 0.78 | -20.9% | -9.9% | |
| 2025-02 | 0.99 | -19.0% | +96.0% | |
| 2025-01 | 1.22 | -22.4% | +79.1% | |
| 2024-12 | 1.58 | -51.1% | +107.2% | |
| 2024-11 | 3.22 | +37.7% | +283.1% | |
| 2024-10 | 2.34 | +6.3% | +176.4% |
2026 年已公布累計 4.78 億元;全年推算 7.44 億元(YoY -45.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 月營收(百萬元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-05 | 53.39 | +10% | +7% | 累積達成率 62%,符合預期 |
| 2026Q1 | 136 | -72% QoQ | -55% YoY | 大幅低於預期(前估 3.28億),主因設備驗證遞延 |
EPS 預估
| 期間 | 麥格理 MQ | 統一證券(報告日 2026-06-29) | 備註 |
|---|---|---|---|
| 2024(E) | — | 0.56 | |
| 2025(E) | — | -1.00 | |
| 2026E | — | -4.19(前估 0.03) | ⚠️ 大幅下修;設備不確定 + 成熟應用訂單延宕 |
| 2Q26F | — | -1.03(季) | 前估 -0.27,因設備貢獻不確定再下修 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 前次目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 統一證券 | 2026-06-29 | 中立(維持) | NT$130 | NT$125 | — | 報告_統一_錼創6854_20260629 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| AR 樣品認證進度(2026 年底) | 能否獲得美系客戶通過;為 2H27 量產供貨的前提條件 |
| 設備訂單洽談進度 | 2026 年設備業務仍為最大不確定性;對齊 26 年全年營收達成率 |
| Brillink 光引擎首款產品(3Q26) | 若如期亮相,驗證光通訊路線可行性 |
| 三星 µLED TV 縮減規模 | 成熟顯示需求影響短期設備訂單;觀察轉商用顯示進度 |
| 2028 µLED 成本下降節奏 | 成本再減七成(TrendForce)是大眾化前提;追蹤晶片良率 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2026E EPS -4.19(從 0.03 大幅下修),主因設備延遲 + 成熟應用訂單受衝擊 | estimate | 報告_統一_錼創6854_20260629 | 2026-06-29 | 高(已 1Q26 實績確認趨勢) |
| 2026E 營收 9.3 億(前估 16.9 億,-45%),設備貢獻保守 | estimate | 報告_統一_錼創6854_20260629 | 2026-06-29 | 高(設備仍在洽談中) |
| AR 顯示技術達 5,644 PPI、0.11 吋,已達美系客戶理想規格,已二次送樣 | fact | 報告_統一_錼創6854_20260629(引述公司) | 2026-06-29 | 高 |
| Meta 2027 年 AR 眼鏡導入 µLED 顯示(市場預期) | estimate | 報告_統一_錼創6854_20260629(TrendForce / 統一) | 2026-06-29 | 中(待認證確認;市場共識而非確認) |
| µLED CPO:1.6T 功耗從 30W 降至 1.6W(近 20 倍降幅),耐高溫 125°C,壽命 30,000 小時 | fact(公司規格) | 報告_統一_錼創6854_20260629(引述錼創) | 2026-06-29 | 中(初步驗證,尚未量產) |
| 三星電子縮減 µLED 超大型電視業務、Sony-Honda Afeela 取消 | fact | 報告_統一_錼創6854_20260629 | 2026-06-29 | 高(市場公開資訊) |
| 三星 CoC 品質驗證全球唯一通過韓廠驗證,CoC 市佔 9 成以上;三星 89–140 吋 Micro LED TV 已出貨 | fact(公司簡報) | 活動_錼創6854_櫃買業績發表會memo_20260903(簡報 MOPS 685420260901M001.pdf) | 2026-09-03 | 中高 |
| 友達合作開發 Garmin Fenix 8 Pro,2025-09 上市 | fact | 同上 | 2026-09-03 | 中高 |
| Yole Intelligence 2024 Micro LED 專利格局:錼創與 Samsung/Apple/BOE/AUO 同處第一梯隊;累計專利申請近 1,000 件 | fact(第三方評鑑引述) | 同上 | 2026-09-03 | 中高 |
| Tantium 晶片:亮度效率(Cd/A)+80~100%、整體功耗節省約 40%(逐字稿口述「光效率提升 50-80%」為誤,以簡報為準) | fact(公司簡報) | 同上 | 2026-09-03 | 中高 |
| 光通訊定位量化指標:能效 <1 pJ/bit、頻寬密度 >1 Tbps/mm² | fact(公司簡報) | 同上 | 2026-09-03 | 中 |
風險與注意事項
- 創新板流動性與資訊揭露:6854 為創新板公司,財務與客戶資訊揭露相對有限
- 設備訂單不確定:2026 年主要獲利來自設備;設備驗證遞延已使 1Q26 大幅 miss,2H26 設備是否到位為關鍵
- AR 認證風險:若 2026 年底認證未過,2H27 量產供應時程延後,將大幅影響評價重估
- 成熟應用客戶流失:三星縮減 µLED TV + Sony-Honda Afeela 取消,短期 TV / 車用訂單受壓
- 單顆成本:Micro LED 通訊應用需大幅降低單顆 LED 成本(惠特 2026-04 私訪提及 ~USD 4k/片偏高),否則難打入 CPO 量產
- 中國大陸 Micro LED 產能競爭:產能規模差距大,價格戰風險高
- 2027 轉通訊不確定:Micro LED 通訊化時程依賴 Brillink 技術成熟度與 AI 資料中心採用率
- 顯示應用景氣循環:Micro LED 顯示市場仍未成熟,會影響整體營運能見度
⚠️ 財務下修(統一,2026-06-29):2026E EPS 0.03 → -4.19;2026E 營收 16.9 億 → 9.3 億(-45%)。主因設備驗證遞延 + 成熟應用(三星 TV + Sony-Honda 車用)訂單取消。
公司行事曆
- 10/13週二營收9月營收公布營收 0.76 億、年增 -46.1%、月增 +28.8%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 02/27週六可轉債錼創科技一KY創 可轉債賣回日發行 8.0 億、轉換價 250.9、溢價 102.0%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025Q4 | 收購美國紐約新創 Lumiode(啟動/宣布) | M&A | ⭐⭐ | 專攻超高亮度 µLED 微型顯示;擴充專利與北美據點 |
| 2026-06 | Lumiode 併購完成 | M&A | ⭐⭐ | 由 美商應用材料 介紹促成;強化 Micro LED on Silicon/微顯示能力(業績發表會,2026-09-03) |
| 2026Q1 | 設備驗證遞延 | 風險事件 | ⭐⭐ | |
| 2026 初 | 與世芯-KY 生態系 Brillink 策略合作開發 µLED 光引擎 | 合作 | ⭐⭐⭐ | 瞄準 1.6T 互連;首款產品目標 3Q26 亮相 |
| 2026 初(傳) | 三星電子縮減 µLED 超大型電視業務 | 客戶風險 | ⭐⭐ | ⚠️ TV 訂單受衝擊;認證可沿用轉商用顯示 |
| 2026 初(傳) | Sony-Honda Afeela 電動車計畫取消 | 客戶風險 | ⭐⭐ | 車用訂單受影響;認證仍可沿用其他車用 |
| 2026H2 | 透明品應用推出 | 新產品 | ⭐⭐ | CoC 新品,補充 TV/車用缺口 |
| 2026 年底 | AR 樣品認證關卡(Meta 系客戶) | 關鍵催化劑 | ⭐⭐⭐ | 若通過,預期 2H27 開始供應;0.11 吋已達客戶理想要求 |
| 2027 | Meta 下一代 AR 眼鏡預期導入 µLED;公司自評明年(2027)為 AI/AR 眼鏡目標出貨關鍵年 | 量產 | ⭐⭐⭐ | TrendForce 預估 27 年中高階 AR 出貨 3M units;董事長暨執行長業績發表會(2026-09-03)補充 |
| 2030 | 目標所有 AI/AR 眼鏡均配備顯示器 | 產業里程碑 | ⭐⭐ | 公司展望(業績發表會,2026-09-03),非確認訂單 |
| 2027+ | Brillink µLED 光引擎量產貢獻 | 光通訊 | ⭐⭐ | 主要貢獻於 2027 年後;長期目標 3.2T |
| 2028 | µLED 成本再減七成(TrendForce 預估) | 成本里程碑 | ⭐⭐⭐ | 技術大眾化的關鍵門檻 |
| 2026 | Micro LED 通訊級晶粒產能佈局 | 結構性 | ⭐⭐ | 群益 PDF 點名;與 NVIDIA / 微軟 / 聯發科聯盟 |
股東結構與戰略合作
- 外資持股 31%;董事持股 24%(含同一關聯機構合計為 40%)。逐字稿口述「最大股東約持有 24% 股權」實為董事持股比率,語意與簡報數字不同,以簡報為準。
- 重量級戰略股東:三星電子(全球面板與 Micro LED TV 終端龍頭)、友達光電(2409_友達(市),面板大廠、穿戴顯示合作夥伴)、富采 Ennostar(3714_富采(市),LED 磊晶/晶粒龍頭,上游綁定)、光寶科 LITE-ON(2301_光寶科(市),光電/電源大廠,下游延伸)。
- 里程碑:三星 CoC(Chip on Carrier)品質驗證——全球唯一通過韓廠驗證,CoC 市佔 9 成以上;三星 89–140 吋 Micro LED TV 已出貨;友達合作開發穿戴顯示產品 Garmin Fenix 8 Pro,2025-09 上市。
- 資本市場:已被列入 MSCI 全球小型指數成份股。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊(Micro LED CPO 路線)
- 相關技術:技術_MicroLED_CPO、技術_CPO
- 上游:GaN 磊晶材料
- 下游 / 客戶:
- 顯示:三星電子(大型 TV,正縮減)、AR 眼鏡(美系客戶,認證中)
- 光通訊:Brillink(3661_世芯-KY(市) 生態系),共同開發 µLED 光引擎
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3714_富采(市) | 同階 / Micro LED 通訊轉型 | 富采也佈局 Micro LED 通訊;台廠 Micro LED 兩大代表 |
| 6706_惠特(市) | 設備供應 | 雷射分選設備;惠特 2026-04 私訪 memo 提及錼創單顆成本仍高 |
| 3661_世芯-KY(市) | 生態系合作(透過 Brillink) | 世芯技術與資金支持 Brillink;錼創與 Brillink 共同開發 µLED 光引擎,目標 3Q26 亮相 |
| Lumiode(美,已收購) | 子公司 | 2025Q4 收購;美國紐約新創,專攻超高亮度 µLED 微型顯示;補強 AR 佈局與北美專利 |
| Brillink(光循科技) | 策略合作 | 2025 年成立,Artilux 與世芯支持;矽光子設計(PDK/ADK)+ 2D-AVC;錼創提供 µLED 發光陣列 |
| 2409_友達(市) | 策略股東/穿戴顯示合作夥伴 | 面板大廠;與錼創合作開發 Garmin Fenix 8 Pro(2025-09 上市)及車用、透明顯示應用 |
| 2301_光寶科(市) | 策略股東 | 光電/電源大廠,下游延伸 |
| 005930.KR(samsung) | 策略股東/CoC 驗證客戶 | 全球面板與 Micro LED TV 終端龍頭;CoC 全球唯一通過韓廠驗證,市佔 9 成以上;89–140 吋 Micro LED TV 已出貨 |
| AMAT.US(applied_materials) | 併購牽線 | 介紹促成美國 Lumiode 併購案(2026-06 完成收購) |
來源
- 活動_錼創6854_櫃買業績發表會memo_20260903 — 證交所安排業績發表會,2026-09-03;三技術整合(磊晶/晶粒/巨量轉移)稀缺性、Tantium 亮度效率+80~100%/省電約40%(以簡報為準)、光通訊能效<1pJ/bit/頻寬密度>1Tbps/mm²、六大應用、AI/AR 眼鏡 2027 出貨關鍵年 2030 全數配備顯示器、美國 Lumiode 併購 2026-06 完成、股東結構(外資31%/董事24%含關聯40%;三星/友達/富采/光寶科)、三星 CoC 全球唯一通過韓廠驗證市佔9成以上、Garmin Fenix 8 Pro 2025-09 上市
- 產業_群益_CPO_D-FAU供應鏈_20260514(群益客戶簡報;錼創 / 富采台廠通訊級晶粒產能佈局;2028 Micro LED 通訊元年)
- 活動_惠特_私訪_20260422(惠特私訪 memo;錼創單片 usd 4k 成本資訊;中國 Micro LED 產能比較)
- 報告_統一_錼創6854_20260629(統一證券,2026-06-29;中立維持,TP NT$130;2026E EPS 大幅下修至 -4.19;AR 送樣進度 0.11"、Brillink 光通訊合作、Lumiode 收購;短線受成熟應用影響,中長線 AR 可期)