與相關技術的關係
CPO 是 技術_SiPh(矽光子)於系統封裝的整合應用形式;其核心光電轉換模組是 技術_OE光學引擎,平台層由 技術_COUPE(含 COUPE 2.0)/ iOIS / 3D EIC-PIC 提供;封裝載體與 技術_CoWoS / Glass Substrate 緊密相關;封裝後測試交給 技術_HyperSocket 與 CPO Insertion 設備等。本頁聚焦 CPO 作為「系統級光電整合方案」的演進路線、瓶頸、測試方法論、商業化時程與台廠定位。
定義
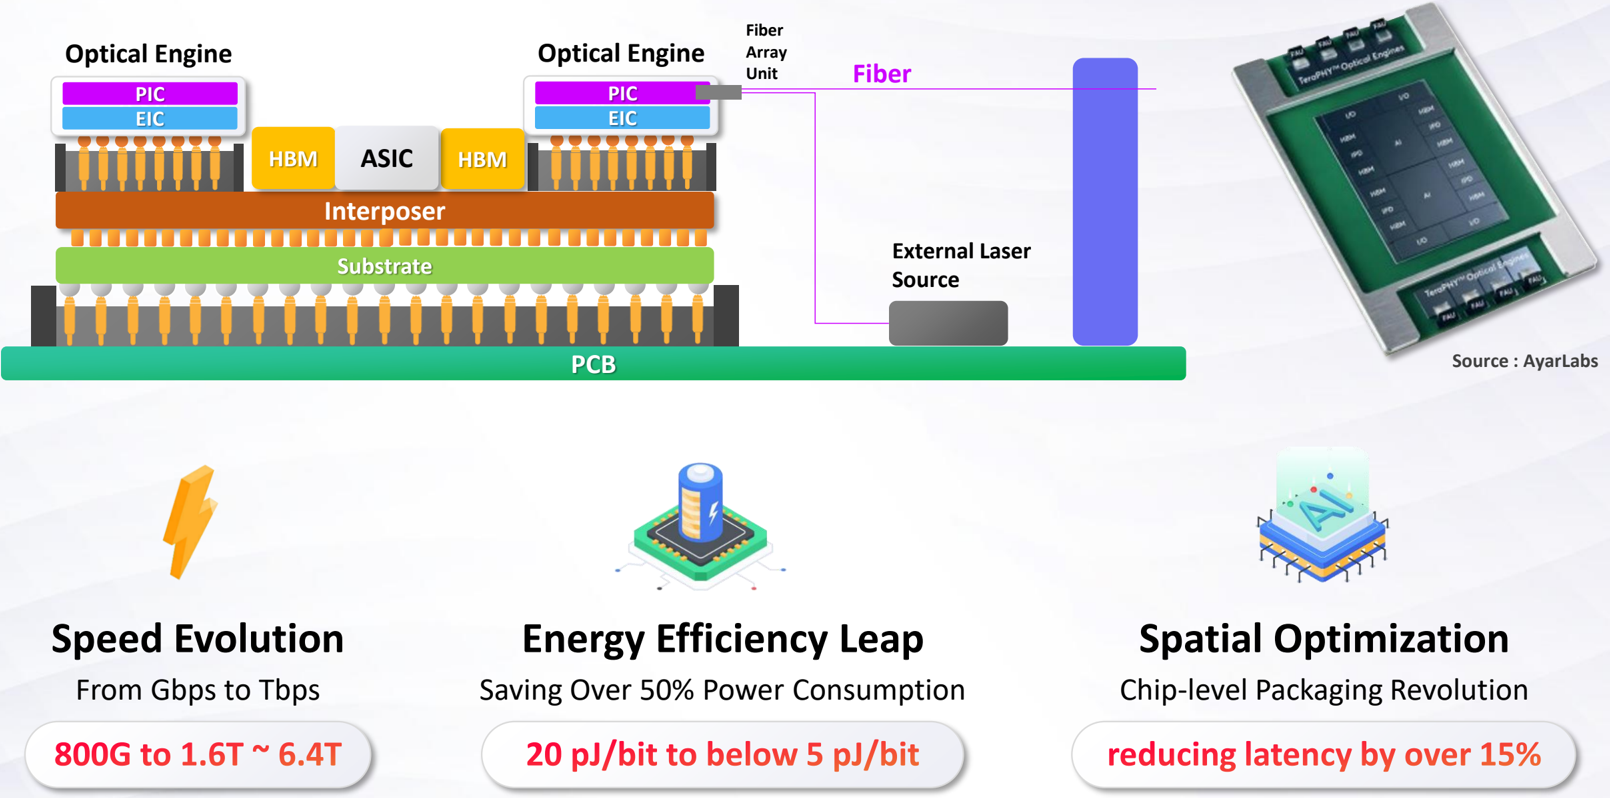
CPO(Co-Packaged Optics,共封裝光學)是把光學引擎(Optical Engine, OE)與運算 / 交換 ASIC(GPU / TPU / Switch)整合在同一封裝內的下世代互連架構。相較於可插拔光模組(Pluggable Optics),CPO 把光電轉換點推近 ASIC,消除 SerDes 的長距銅線 channel loss,大幅降低互連功耗、延遲與訊號完整性問題;其目標是支撐 AI 資料中心從目前的 800G / 1.6T 升級到 12.8T+ 頻寬等級。
光通訊的終極演進方向:「增加電平(PAM4 → PAM6 / PAM8)」→「利用相位(Coherent)」→「重構架構(CPO)」,本質是以三種不同方式突破頻譜效率的物理極限。CPO 屬於最後階段——當 224G PAM4 撞牆、448G 在銅線上不可行(Copper Channel Loss、Skin Effect Limit、DSP Power Explosion)時,把訊號從電轉光、且在封裝內完成,是必走之路。
「光」與「電」並非競爭技術,而是同一電磁場的兩個象限;CPO 的核心是讓 ASIC 同時擁有兩者的優勢:
| 維度 | 電氣(Electrical) | 光學(Optical) |
|---|---|---|
| 載體 | 電子(電導體 + 回路 + 銅 + 介電質) | 光子(波導內全反射、Si + SiO₂) |
| 損耗 | ~1 dB/cm @ 53 GHz(皮膚效應) | < 0.2 dB/km @ 1550nm(Rayleigh 散射) |
| 頻率 | DC ~ 100 GHz | ~ 193 THz |
| 距離 | mm ~ cm(封裝內 SR) | cm ~ km(跨資料中心 LR) |
| EMI | 敏感 | 免疫 |
四種互連層級與 Scale-in(新概念,永豐/騰旭投資,2026-09-16)
資料中心網路互連向來分三層:Scale up(同一 rack 內 GPU 互連)、Scale out(跨機架互連)、Scale across(跨資料中心互連)。永豐(騰旭投資程正樺,2026-09-16)指出業界最近開始討論第四層——Scale in:晶片之間(die to die)的互聯,開始走向光通訊。
光引擎(OE)擺放的位置決定了名稱:
| 光引擎位置 | 名稱 | 說明 |
|---|---|---|
| 載板(substrate)上 | CPO | 見本頁 |
| 主機板上 | NPO | 見 技術_NPO |
| 中介層(interposer)上 | OIO(Optical I/O,晶片之間的光學 I/O) | NVIDIA 稱 OOI(Optics-on-Interposer),2026-10 SEMICON West 發表原型;台積電對應 COUPE-OOI。見 技術_光子中介層 |
為何 Scale-in 要走光:頻寬密度,不是傳輸距離
討論 Scale-in 的原因是晶片四周可拉出的電氣走線密度受物理限制,且銅線容易遇到頻寬瓶頸與訊號衰減;改走光通道可利用 WDM(分波多工) 讓單一通道透過不同波長傳輸來拉高頻寬密度。短距離走光不是為了解決傳輸距離,而是為了解決頻寬密度問題——這與 CPO 整體「消除長距銅線 channel loss」的敘事同源,Scale-in 把這個邏輯推進到晶片與晶片之間的最短距離。目前 Scale-in 技術(無論用 Micro LED 或 Micro VCSEL)都還在早期開發階段。
信心:分析師會議記錄(永豐投顧記錄,騰旭投資程正樺主講,2026-09-16),中信心(新概念、單一來源)。
CPO 演進路線(穎崴 2026/05/14 引用 Counterpoint Research)
圖說:CPO 演進五階段。從 Pluggable Optics(~2016,100% Cu 銅互連、~800G、1x 功耗)→ OBO On-Board Optics(2023,80% Cu + 20% Optics、< 1.6T、~0.8x 功耗)→ NPO Near-Packaged Optics(2025,50% Cu + 50% Optics、< 3.2T、~0.6x 功耗)→ 2.5D CPO(COUPE Switch)(2027,20% Cu + 80% Optics、< 6.4T、< 0.5x 功耗)→ 3D CPO(COUPE XPU)(2030~,100% Optics、12.8T+、< 0.1x 功耗、< 0.05x latency)。穎崴 技術_HyperSocket 系列、旺矽 CPO Insertion 2/3 設備皆對應 2.5D / 3D 階段瓶頸。來源:活動_穎崴_CPO論壇簡報_20260514
2026-2028:ASIC 平台 golden window
同一 ASIC 同時支援 CPO(scale-up,主戰場 / 高效能)與 CPC Co-Packaged Copper(scale-out / 部署彈性 / 維護便利),是 hyperscaler 在 CPO 規格與標準未定前的最大彈性。NVIDIA 已釋出訊號:1.6T CPO 在 million-GPU 規模可省 180MW,Spectrum-X 達 5× 效率、2 Tb/s、10× 可靠度,CPO 與銅線將分層共存。
CPO 形態與採用節奏(野村 2026-05-21)
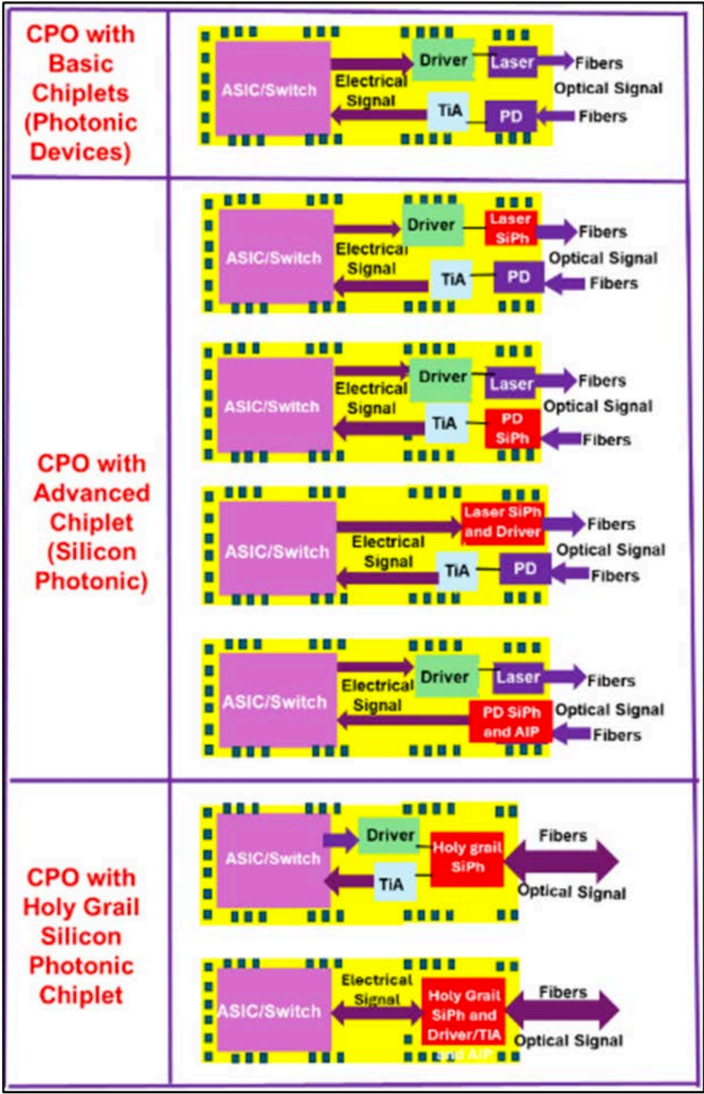
圖說:野村 Fig. 110 整理不同 CPO formation。CPO 可從矽光子 chiplet、advanced chiplet 到更完整的 photonic chiplet 整合形態演進,重點在光學引擎與交換 / 運算晶片的距離持續縮短。
野村認為,光收發器升級中 1.6T 升級 + SiPh 遷移是關鍵驅動,NPO/CPO 技術也會持續改善。若領導 CPO 方案商以 CPO switch product 採取 bundled sales 綁售策略,可能在中期加速 scale-out network 的採用率;長期來看,scale-up network 的 CPO use case 更多,因為同一 computing unit 內需要更高頻寬、更低功耗與更短互連距離。
材料端要同步追蹤 技術_InP磷化銦 與 技術_Photonics_SOI晶圓:InP 負責 EML/CW 雷射,Photonics SOI 負責 技術_SiPh PIC 平台。CPO module 的 PIC die size 可達 50–100mm²,可能讓 photonics SOI 自 2027F 起成為新一輪材料瓶頸。
瑞峰 / Fabrinet 矽光子封裝聯盟(元大 2026-05-25)
元大指出,7873_瑞峰半導體(興)透過 GlobalFoundries 與 FN.US(fabrinet) 供應鏈切入 CPO / 矽光子封裝,負責 EIC / PIC 晶圓的 bump、3D TSV Reveal 與 V-Groove edge coupling。瑞峰已開始向 Fabrinet 出貨,Fabrinet 同時持有瑞峰 13.35% 股權。
| 環節 | 廠商 | 角色 | Claim |
|---|---|---|---|
| 矽光子晶圓平台 | GlobalFoundries | SiPh 晶圓製造服務 | fact;元大,2026-05-25 |
| 晶圓級封裝 | 7873_瑞峰半導體(興) | EIC / PIC bump、3D TSV Reveal、V-Groove edge coupling | fact;元大,2026-05-25 |
| 光通訊 OEM / CPO 組裝 | FN.US(fabrinet) | 聯盟下游與股東 | fact;元大,2026-05-25 |
元大引用 Yole 估計,全球 CPO 市場 2024 年約 4,600 萬美元,2030 年達 81 億美元,CAGR 約 76%。以台灣封裝同業看,同時具備 12 吋 bump 與 3D TSV Reveal 能力者僅日月光、矽品與6239_力成(市),其中僅日月光現有 CPO;瑞峰透過 GF / Fabrinet 聯盟成為台灣封裝業者中 CPO 營收成長率靠前的受惠廠商之一。
CPO 封裝結構:光引擎 3D 堆疊與基板選項(欣興 John Lau,2026-01)
出處:報告_ChipScaleReview_Winter2026期刊_20260122,Chip Scale Review 2026 冬季號,作者 John H. Lau(3037_欣興(市) Senior Special Project Assistant)。封裝學界視角的結構分類與建議,非出貨預測。
四種光學擺位:pluggable(PCB 邊緣,距 ASIC 最遠、功耗最差)→ OBO(光電模組圍在 ASIC 封裝旁,訊號仍走 PCB)→ NPO(ASIC 封裝與 PIC/EIC 同在高性能基板,高速訊號不過 PCB)→ CPO(PIC/EIC 沿 ASIC 四邊與其並排於同一 CPO 基板,距離最短)。文中引用 OFC 2022 資料:1.6T switch 由 pluggable 改 CPO 約省 50% 功耗。現況 >90% 光收發器仍是 pluggable。
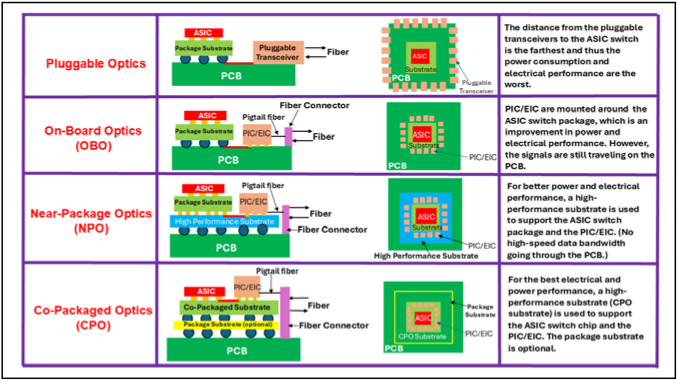
圖說:Pluggable/OBO/NPO/CPO 四種架構截面與俯視對照,右欄說明各架構與 ASIC 的距離及功耗差異。
三種 CPO 形態與作者判斷: - 基本 chiplet 型(switch、driver、TIA 各自一顆,laser/PD 為分立光元件):成本低、彈性高,但封裝大、測試與 burn-in 負擔重,會是用量最大的形態。 - 進階 chiplet 型(矽光子 laser、PD、laser+driver、PD+TIA 等整合晶片):性能較好、易測,但成本高、架構僵硬,用量較少。 - 「holy grail」全整合矽光子晶片(所有 PIC 與 EIC 同一顆 CMOS 晶片):nowhere in sight。近年受成本驅動,PIC 與 EIC 反而是拆成小 chiplet 再整合。
OE 擴張撞到封裝面積上限:switch 四周通常圍 16 個 OE。25.6T 用 16×1.6T、51.2T 用 16×3.2T、102.4T 用 16×6.4T,OE 內 EIC 與 PIC 越做越大,MCM 面積有上限。兩條解法是把部分 PIC/EIC 以 CMOS 整合成矽光子晶片,或把 PIC 與 EIC 由 2D 並排改為 3D 堆疊。
12 種 PIC/EIC 3D 堆疊方式(文中圖 6 a–l):face-to-face μbump、face-to-back 經 PIC 的 TSV、Cu-Cu 混合鍵合、經 TSV interposer 或 organic interposer 轉接(可省掉 PIC 內 TSV)、interposer 兩面改混合鍵合、改用 TGV glass interposer、PIC 半埋入 TGV 玻璃基板凹槽、以及兩種 PoP。極高密度或 EIC/PIC 難以直接堆疊時才走 interposer 轉接。
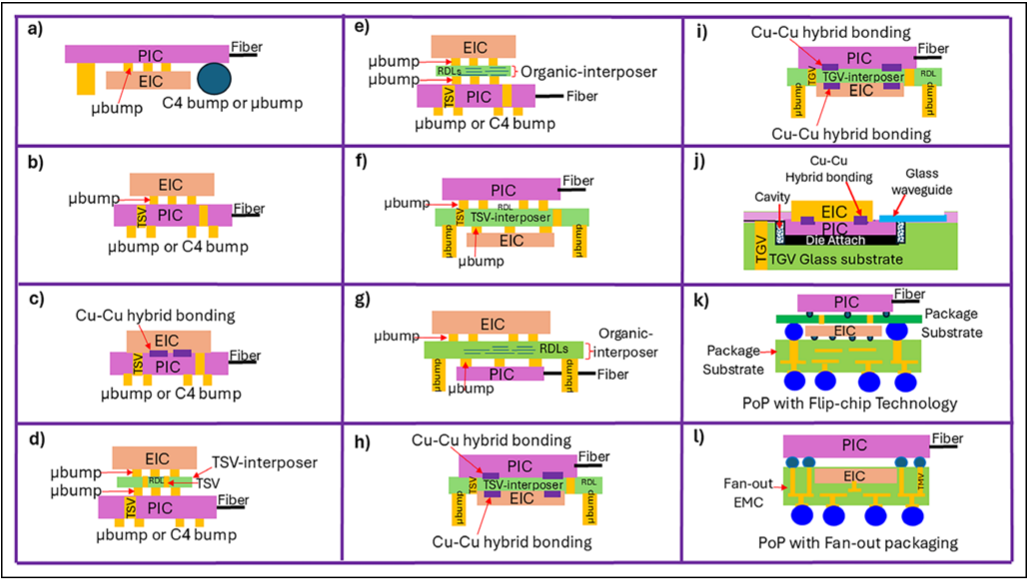
圖說:a–l 共 12 種 PIC/EIC 3D 堆疊方式,涵蓋 μbump、TSV、Cu-Cu 混合鍵合、TSV/organic/TGV interposer 與 PoP。
CPO 基板三選項(性能與成本同向):organic-core build-up 載板(最低)< glass-core build-up 載板 < TSV/TGV/organic interposer 再上 build-up 載板(最高)。其他提出的系統:fan-out RDL 基板(結構簡單、性能高、成本合理)、fan-out RDL 開孔+PCB 內埋兩端 45° 鏡面的 polymer waveguide、organic interposer 內埋 polymer waveguide(三者中性能最好、成本最高)、TGV glass interposer 帶 glass waveguide、PIC 半埋入 glass-core 基板凹槽。
ASIC 與 PIC 之間的橋接: | 結構 | 優點 | 缺點 | |------|------|------| | EMIB 埋入 organic 載板凹槽 | 高性能、細間距、高密度 | 成本較高,CPO 基板製作複雜 | | Si bridge 置於基板上方,μbump 接合 | 性能與密度更高,CPO 基板簡單 | 成本高 | | Si bridge+Cu-Cu 混合鍵合 | 性能與密度最高,基板簡單 | 成本最高,晶片鍵合製程複雜 |
另一變體是 Si bridge 埋入 fan-out EMC、以 TMV 上下導通。
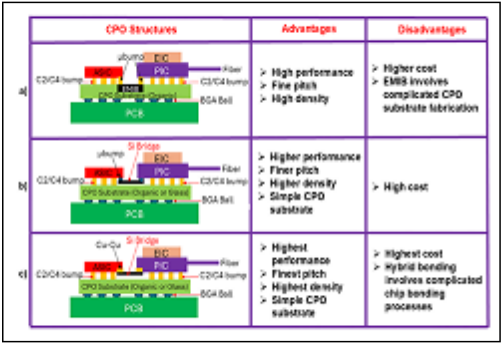
圖說:三種 CPO 橋接結構(EMIB 埋入、Si bridge μbump、Si bridge 混合鍵合)的結構圖與優缺點表。
作者建議: 1. 玻璃較能無縫整合光互連,建議 CPO 多用 glass substrate 或 glass interposer(見 技術_玻璃芯基板、技術_TGV)。 2. 為了更高互連密度、更細間距、更低功耗與延遲,強烈建議部分 PIC/EIC 走 Cu-Cu 混合鍵合(見 技術_混合鍵合)。 3. 截至撰文時沒有任何公開論文發表 CPO 的品質與可靠度數據(溫度循環、熱衝擊、振動、HTS、HAST 等),這是 CPO 普及前的缺口;3D CPO 的熱管理會是重要題目。 4. 耦合損失、波導裂紋、散射與吸收造成的「漏光」如同漏電,是隱形殺手。
欣興相關專利:US 11,860,428(CPO organic interposer,2.3D,2024-01-02 核准)、US 12,412,879(PIC/EIC 經 organic interposer 3D 堆疊後與 switch 並排於 build-up 載板,2025-09-09 核准)、TW 1848577(Cu-Cu 混合鍵合橋接)。
信心:技術結構分類為 fact(高);「basic chiplet 會用最多」「holy grail 看不到」為作者 thesis(中高)。
CPO 系統架構(PIC Blueprint 五步驟)
矽光子 PIC(Photonic Integrated Circuit)藍圖由五個元件層級組成,每一層都是 CPO 量產的關鍵良率瓶頸:
Step 1:光源矩陣(Light Source Matrix)
| 光源 | 特性 | 適用場景 | 主要供應商 |
|---|---|---|---|
| DFB Laser(分布反饋) | 高度穩定波長、窄線寬 | 標準 1310nm / 1550nm 電信 | 3081_聯亞光電(櫃) 等 |
| VCSEL(垂直腔面射型) | 低成本、易陣列、適短距 | DC 短距資料中心 | 各家磊晶廠 |
| Comb Laser(梳狀雷射) | 從單一裝置產生多個精確波長 | 102.4T CPO(大規模 WDM 密度) | 少數國際廠 |
Step 2:調變器(Modulator)— 三方對決
調變器家族已拆頁:總覽與選邊矩陣見 技術_調變器,深頁 技術_MZM / 技術_EAM / 技術_MRM / 技術_TFLN薄膜鈮酸鋰。下表客戶歸屬欄與主流口徑有出入(NVIDIA 主流口徑為 MRM),衝突並列見 技術_調變器。
| 調變器 | 體積 | 頻寬 | 熱穩定 | PAM4 線性 | 良率 / 成熟度 | 主要客戶 |
|---|---|---|---|---|---|---|
| MZM(Mach-Zehnder) | 大(1-3 mm) | 高 | 高 | 優異 | 最高(10+ 年) | Broadcom / Intel / Marvell / Lightmatter / Cisco |
| EAM(Electro-Absorption) | 中(50-100 μm) | 中 | 臨界(需 TEC) | 中 | 中 | nVIDIA / AyarLabs |
| MRM(Micro-Ring) | 微(10-20 μm) | 中 | 中 | 差 | 中 | Coherent / Lumentum / Intel |
NVIDIA Spectrum-X CPU Switch 採 MRM 微環,是 CPO 路線的重要規格里程碑。
補充:TFLN(薄膜鈮酸鋰)MZM 為頻寬最高的新興第四路線,2026-03 聯電×HyperLight 宣布 6 吋+8 吋代工合作,單一平台涵蓋 pluggable/coherent/CPO,見 技術_TFLN薄膜鈮酸鋰。
Step 3:光路由(Routing The Light)
PIC 內部光波導與多波長路由設計(MUX / DEMUX)。
Step 4:波長分波多工(WDM)
關鍵 KPI:Crosstalk 必須維持在 −20 dB 以下,以避免相鄰波長互相干擾。
Step 5:I/O 耦合(Coupling Strategy)
| 耦合方式 | 特性 | 優勢 | 挑戰 |
|---|---|---|---|
| Grating Coupler(光柵) | 光垂直進出 | 可在 dicing 前由晶圓上方做 Wafer-Level Test,為台積電主要方案 | 插損較高、受光柵繞射特性限制、難支援寬頻 WDM(永豐,2026-09-16) |
| Edge Coupler(邊緣) | 光水平進出 | 高頻寬、超低插損(< 1.0 dB)、偏振不敏感、適 128-core FAU | 要求次微米對位精度;晶片須先切割才能測試,不利於前期找出 KGD(永豐,2026-09-16) |
TSMC COUPE 在 GC 與 EC 兩種耦合方式都能提供業界更低插入損耗,是其平台優勢。詳見 技術_COUPE。
CPO 測試(已拆頁)
→ 詳見 技術_CPO測試(Test Flow 五階段、四大製造瓶頸、FAU active alignment 容差、448G 銅牆、四階段測試方法論、封裝級測試放量瓶頸、MS/UBS 的 Insertion 1–5 設備商矩陣)。
CPO 在系統中的應用
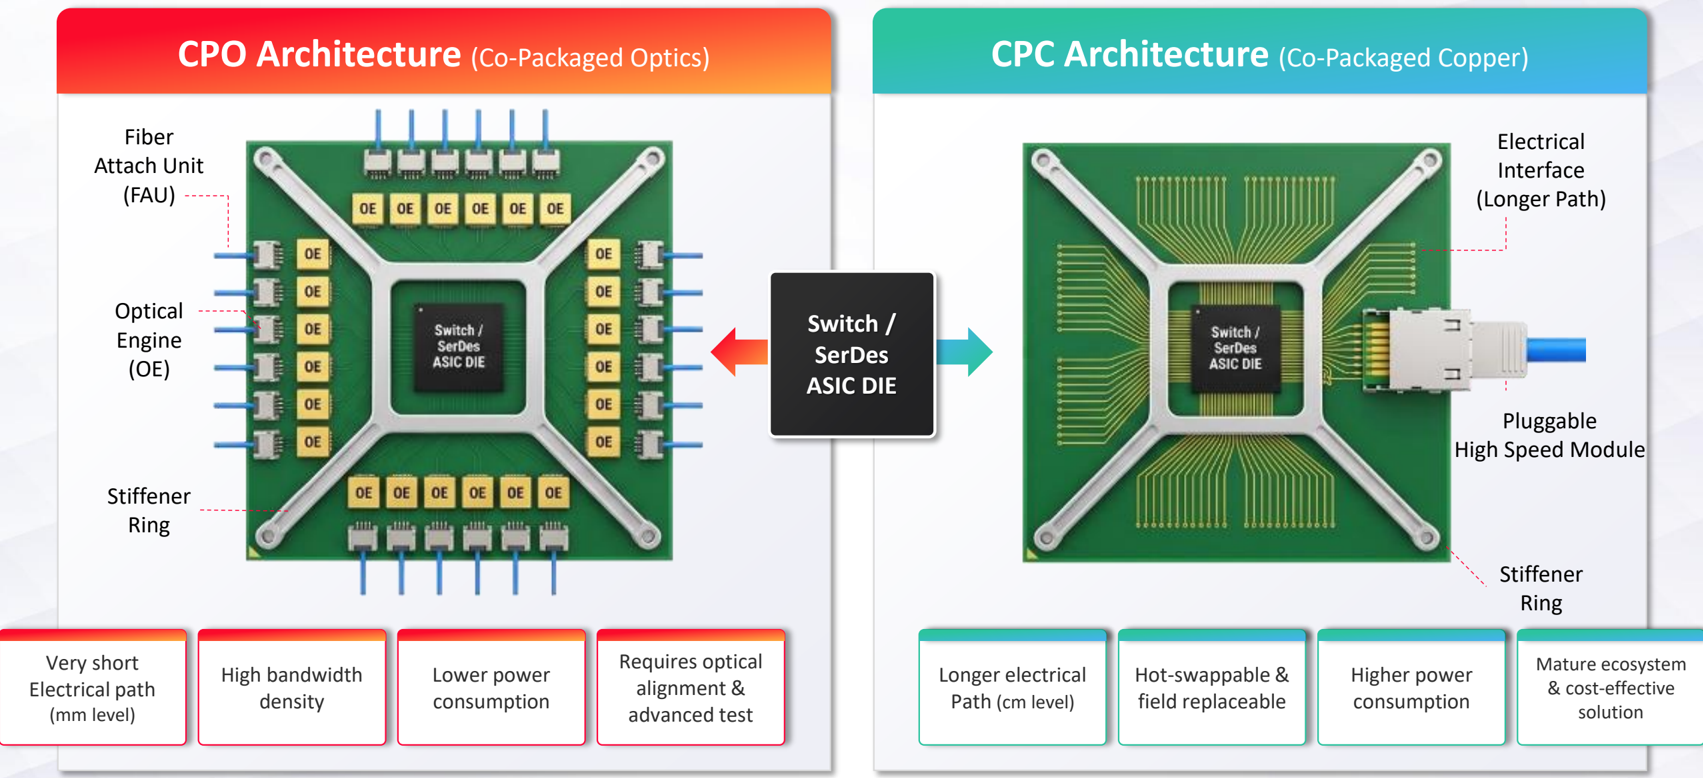
圖說:CPO 與 CPC 在 AI 資料中心系統中的部署示意;scale-up 採 CPO(最高頻寬 / 最低功耗)、scale-out 採 CPC / pluggable(部署彈性 / 維護便利)。2026-2028 ASIC golden window 同時支援兩者。來源:活動_穎崴_CPO論壇簡報_20260514
CPO 主要平台:TSMC iOIS / COUPE 2.0 / iFAU / D-FAU
詳細技術參見 技術_COUPE。本次群益 2026/05/14 簡報(產業_群益_CPO_D-FAU供應鏈_20260514)揭露重點:
- COUPE 2.0 是台積電 iOIS(integrated Optical Interconnect System)的核心光引擎,與 CoWoS-S 整合 ASIC + HBM
- 採用 3D 堆疊 EIC(7nm FinFET)/ PIC(65nm SOI SiPh),PIC 面向下(face-down)以 SoIC-X 混合鍵合接到 EIC
- iFAU(integrated Fiber Array Unit) + D-FAU:將傳統 FAU 改為平面整合方案,搭配 Si microlens 與 Grating Coupler 表面耦合,提供 ±10 μm 對齊容差與 0.3 dB 耦合損耗
- 垂直 BBC(Broadband Coupler):寬頻耦合器,三篇專利布局;可在廣泛波長上耦合光
- 技術_Meta-lens(合聖 AuthenX):提供 ±18 μm 機械容差,是 CPO 商用化的關鍵元件之一;6789_采鈺(市) 與奇景光電以 Si microlens / WLO 12 吋半導體光學製程供應 COUPE 平台
NVLink CPO 三代演進(Latitude 2026-05)
來源:分析_AI光互連百億美元押注_20260525。NVIDIA scale-up(機架內 NVLink)的光化分三代推進,與 scale-out 節奏不同:
| 世代 | 時點 | scale-up 互連 | 重點 |
|---|---|---|---|
| Rubin NVL72 / 144(Kyber) | 2026 | 全銅,no optics | 機架內全銅;機架外以前面板可插拔過渡(已達 NVL256/288 規模) |
| Rubin Ultra NVL576 | 2027 | scale-up 必須走光(CPO/NPO) | 8× Oberon racks;需 4× 前面板頻寬→必須走光;BiDi optics 可砍半光纖數;NPO 進封裝廠驗證 |
| Feynman NVL1152 | 2028 | NVLink8 CPO,scale-up 真正光化 | NVSwitch 直接共封裝 CPO;對 PIC / ELS / fiber-attach 供應鏈為 5 年級別機會 |
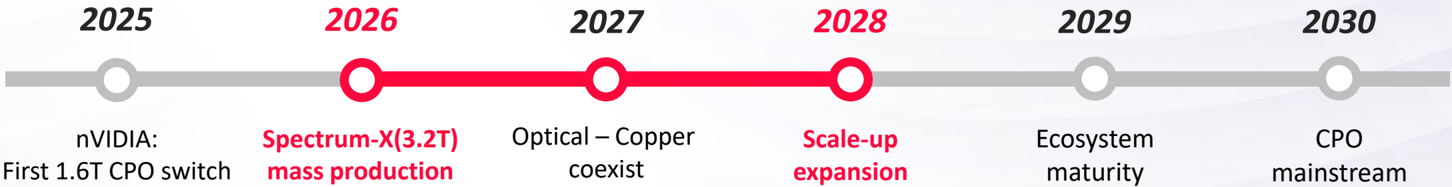
scale-up CPO 規模量產時點落在 2028 Feynman;2027 Rubin Ultra NVL576 是關鍵驗證節點,也是台廠 PIC 封裝與 fiber-array 展示量產能力的窗口。此處談的是 scale-up(機架內)光化時間線,與 供應鏈_Vera_Rubin_NVL72機櫃 的 scale-out(早已用 optical / AEC / CPO)不衝突。
圖說(NVLink 走向 CPO 的三代演進路徑):Rubin NVL72/144(2026,全銅 no optics)→ Rubin Ultra NVL576(2027,scale-up 必須走光,CPO/NPO 必要)→ Feynman NVL1152(2028,NVLink8 CPO,scale-up 真正光化)。
NVL576 光模組頻寬倍數細節(永豐,2026-09-16)
Rubin Ultra 提供 NVL72 與 NVL576 兩種機櫃架構:
- NVL576:由 8 個 rack 互聯,中間沒有 switch rack;單一 rack 配置 72 顆 GPU 及 72 顆 switch 晶片——與 NVL72 相比,GPU 數量不變、switch 晶片數量倍增。
- 每顆 switch 搭載 4 顆 3.2T 的 OE(200G×16 條),相當於每顆 GPU 平均額外負擔 4 顆 3.2T OE 的頻寬(12.8T)。
- 世代對比:Blackwell 世代單一 GPU 對應 1 顆 800G transceiver;Rubin Ultra 世代單顆 GPU 對應 1 顆 1.6T transceiver;但 NVL576 架構下,為了 switch 互聯,每顆 GPU 又額外增加 4 顆 3.2T OE(12.8T 頻寬),整體光模組頻寬需求提升約 8 倍。
- OE roadmap:(1) 目前 4 顆 3.2T OE 搭配 switch chip;(2) 下世代 6 顆 6.4T OE,搭配 2 顆 switch chip 透過 CoWoS 整合;(3) 3008_大立光(市)佈局的 multi-row FAU 要到更之後(2028 年 Feynman)才會使用。
- QA 補充(GPU:OE 比例修正):GPU 對應 OE 顆數先前口徑為 1:6,後修正為 1:4——原本美系 QT5 對 3 OE,後來 switch rack 沒有但 QT5 旁邊的顆數增加,所以從 1:6 變成 1:4;2028 年 Rubin Ultra 若出貨 10M 顆 GPU,對應約 40M 顆 OE(僅計 QT 部分,若再加上 Spectrum 32 OE、一年 10-20 萬台 switch,也是幾百萬顆規模的 OE),此推算僅針對 NVIDIA;Google 走 XPO、AWS 走 NPO 屬另外的需求,不計入此推算。
信心:分析師會議記錄(永豐投顧記錄,騰旭投資程正樺主講,2026-09-16),中信心(口語轉寫,數字未經公司正式規格文件核對)。
NPO 橋接架構
完整的 NPO 架構定位、市場節奏與台股供應鏈見 技術_NPO。
NPO(Near-Packaged Optics)是 CPO 的橋接架構:先過渡到 socket 近封裝,對封裝廠進入門檻較 CPO 低 → 是台廠首站。Broadcom 採 VCSEL-based 3.2T NPO(搭 400G EML/PD),面向 hyperscaler 短期可量產需求。到 2031 年可插拔仍是主流,CPO/NPO 只取代特定 segment,滲透速度取決於封裝良率與熱管理而非市場意願。
Ethernet Switch ASIC 升級節奏與 CPO 拐點
| 世代 | 頻寬 | SerDes | 對應光模組 |
|---|---|---|---|
| Tomahawk 5 / Spectrum-4 | 51.2T | 100G/lane | 800G;DSP retimed 為主、LPO 試行 |
| (2026) | 102T | 200G/lane | 1.6T DR8 / 2×FR4;3 家 ASIC 廠齊量產→降價週期啟動;LPO/LRO + NPO 並存 |
| 204T + CPO | 204.8T | — | 可插拔走不動 → CPO 為 204T 最佳物理可行解 |
每代頻寬翻倍只花約 2 年;LightCounting 認定 CPO 在 204T 世代為「加速」滲透變量。
Broadcom 雙軌:CPO + NPO(拿單面最廣)
AVGO.US(broadcom) 不押單一路線:Track 1 CPO「North Star」——2025-10 Tomahawk 6-Davisson(業界首款 102.4T CPO 交換器)、2026-03 OFC Taurus 400G/lane optical DSP,roadmap 指向 204.8T;Track 2 NPO 橋接——VCSEL-based 3.2T NPO 搭 400G EML/PD。既有 ASIC 業務 + CPO/NPO 增量雙引擎,是最直接 CPO 受惠半導體大廠。
TH6-Davisson 光引擎組成細節(國泰證期,2026-09-01):Tomahawk 6 單晶片交換容量 102.4Tbps,支援 100G/200G SerDes 及 CPO;其 TH6-Davisson CPO 方案由 16 個 6.4T 光引擎組成,每通道 200Gbps,並已著手開發每通道 400Gbps 的第四代 CPO。同期 NVIDIA Vera Rubin 平台導入 Spectrum-X Ethernet Photonics,將 CPO 直接整合於交換器 ASIC 封裝,200Gbps SerDes 方案已進入量產,主要訴求為降低功耗、提升可靠度及支援百萬顆 GPU 規模的 AI 叢集(來源:研究_PIC光子晶片戰役_國泰證期_20260901,2026-09-01,fact,中高信心)。
圖說(Broadcom CPO + NPO 雙軌並行策略):Track 1 CPO——Tomahawk 6-Davisson 102.4T CPO、OFC 2026 Taurus 400G/lane DSP,roadmap 指向 204.8T;Track 2 NPO——VCSEL-based 3.2T NPO 搭 400G EML/PD,面向 hyperscaler 短期量產需求。
CPO 競爭排序(Latitude 2026-05)
1 NVIDIA(需求牽引 + 架構控制)|#2 AVGO.US(broadcom)(可量產 merchant optics 廣度)|#3 MRVL.US(marvell)(下一代 scale-up / photonic fabric 選擇權)|#4 CRDO.US(credo)(可落地可維運的高可靠互連,最被低估)。最被高估=純 CPO 敘事(忽略雷射可靠性、液冷維護、fiber attach 良率、現場維修與多供應商互通)。市場常見誤判:把 NVDA 當唯一受惠(低估 AVGO/MRVL 增量)、把 CPO 當 2026 事件(實為 2027+ ramp)、把測試設備當小眾(實為高確定性訂單)。詳見 分析_AI光互連百億美元押注_20260525。
市場趨勢與挑戰
圖說:CPO 市場趨勢與挑戰摘要。NVIDIA 訊號:1.6T CPO 在 million-GPU 規模省 180MW、Spectrum-X 5× 效率 / 2 Tb/s / 10× 可靠度、CPO + 銅線分層共存。未來趨勢:scale-up 為主戰場、共存 → 擴展 → 主流、ELS 架構 / DSP-free 設計。核心挑戰:熱與良率(一點 defect 毀整顆封裝)、可服務性(運維 SOP 重建)、標準與成本(生態尚不成熟)。來源:活動_穎崴_CPO論壇簡報_20260514
xPO BOM 與 TAM(已拆頁)
→ 申万宏源 1.6T EML vs 矽光成本拆分、速率路徑、xPO 方案對比(XPO/CPC)、TAM 預測與 BofA FAU TAM 詳見 分析_xPO全景與BOM拆分_申万宏源_20260630。
2026-06 SemiAnalysis:CPO 預期重設
報告_SemiAnalysis_800VDC與CPO延遲_20260608 對 CPO 的重要修正是「時程與量產經濟性」,不是長期方向反轉。報告認為 2027 年 scale-out CPO switch 預期偏 aggressive,Street 對 2027 年 70-100k+ 台 CPO switches 的模型假設,和目前 system-level integration / yield pace 不匹配。
| 問題 | SemiAnalysis 觀點 | 投資含義 |
|---|---|---|
| Spectrum CPO 時程 | Spectrum CPO output 可能延後超過兩季;on-board system-level 測試插入損耗已接近或吃完整個 optical channel budget | 2027 scale-out CPO 出貨需下修;不能只看雷射供給 |
| COUPE attach yield | 32 個 COUPE / ASIC 使良率呈乘法懲罰;若 per-engine attach yield 只有約 95% 量級,系統良率僅十幾%量級;量產需接近 99.5% per-engine 才能使系統良率達 85% 附近 | CPO 關鍵瓶頸在封裝後光學引擎一致性、耦合、測試與無 rework 路徑 |
| scale-up CPO | 市場把 COUPE 產量誤讀為 Rubin Ultra / Kyber GPU-to-GPU CPO;報告認為較有量的 scale-up CPO 應落在 2029+,2028 爆發也偏樂觀 | 2027-2028 更像 NPO / pluggable / copper 過渡期 |
| 測試設備 | CPO 測試設備仍屬 picks-and-shovels,會早於量產採購 | 2360_致茂(市)、Teradyne、FORM.US(formfactor)、7751_竑騰(櫃)等測試 / handler / probing 受惠邏輯仍在,但需用 qualification 訂單驗證 |
這個修正會改變受惠順位:短中期更有利於 AEC / copper(CRDO.US(credo)、Amphenol、SMTC.US(semtech)、MTSI.US(macom))、可插拔 transceiver / DSP(MRVL.US(marvell)、Innolight、Eoptolink、Tower、STMicro、Astera Labs)與 CPO 測試設備;純靠 CPO volume 估值的 LITE.US(lumentum)、HIMX.US(himax)、Coherent、Applied Optoelectronics 需降低 2027-2028 量產假設。
2026-07-13 續篇「NPO Takes the Baton」(報告_SemiAnalysis_NPO光互連接棒_20260713)把上述論點落到系統採用層面,對 CPO 的增量判讀:
- 定義收斂:OE 在 ASIC substrate 上=CPO(可插拔者稱 Pluggable CPO,如 NVIDIA Quantum CPO 的 3× 1.6T OE 可插拔組件);OE 在自己基板、socket 上板=NPO。差別不在可否插拔,在是否落在 ASIC substrate。
- NVIDIA 良率問題外溢 scale-up:OE 產出與 fiber attach 問題若持續,不只 scale-out CPO switch,連 VRU NVL576 8-rack scale-up 都可能改走 NPO 備援(200G/400G PAM4+DWDM)、甚至砍掉跨 rack 光學方案沿用 Oberon 到 Feynman;NVIDIA scale-out CPO switch 前面板將全面改用更密的 MMC 連接器(棄 MPO)。
- 毛利結構是採用障礙:固定式 CPO 意味 switch/ASIC 廠對 OE+FAU 組件抽取約 70% 毛利堆疊(第三方可插拔 OE 約 30–40%),Meta 推 NPO switch/OCI-MSA 開放規格正是為了拆掉這個結構。
- 能效階梯:DR Optics CPO 的 OE+ELSFP 約 5–6 pJ/bit;技術_OCI-MSA(50G NRZ、interposer)可低於 3 pJ/bit,但 lock-in 更深、時點 2030 級別。
- 長線仍屬 CPO:NPO 佔 2028–29 OE 出貨 60–70% 後,2030 年 CPO 反超(55.9mn vs NPO 25.2mn 顆 3.2T 等效);Meta 於 OFC 2026 揭示的可靠性數據(CPO 非可維修組態 MTBF >20M device hours vs 2×400G FR4 pluggable 0.71M)支持 CPO 的長期方向。詳見 分析_NPO接棒光互連主軸_SemiAnalysis_20260713。
投資觀察與台廠供應鏈
四家技術排序:#1 NVDA.US(nvidia)、#2 AVGO.US(broadcom)、#3 MRVL.US(marvell)、#4 CRDO.US(credo)。低估的是 Credo 從 AEC / ZeroFlap optics 切入 PIC 的高 Beta;高估的是只看 CPO 名詞、忽略雷射可靠性、液冷維護、fiber attach 良率與現場維修的純敘事。
| 環節 | 台廠定位 | 觀察重點 |
|---|---|---|
| ASIC + 封裝平台 | 2330_台積電(市) | COUPE / COUPE 2.0 / iOIS / CoWoS-S 同步推進 |
| 矽光子晶圓級封裝 | 7873_瑞峰半導體(興) | EIC / PIC bump、3D TSV Reveal、V-Groove edge coupling;與 GlobalFoundries、FN.US(fabrinet) 組聯盟 |
| 上游雷射磊晶 | 3081_聯亞光電(櫃)、2455_全新(市) | EML / CW Laser / Pump Laser / VCSEL |
| WLO 微透鏡(Si microlens / Meta-lens 主軸) | 6789_采鈺(市) | 12 吋半導體光學製程;COUPE 重要元件供應商 |
| 光纖陣列 / FAU / CPO 封裝 | 3363_上詮(櫃)、6442_光聖(市) | FAU、ELS / SiPh 封裝 |
| 被動 / 濾光 / WDCM | 3163_波若威(櫃) | WDCM、FBG 鎖波器 |
| CPO 封裝後測試 socket | 6515_穎崴(市) | 技術_HyperSocket;對應 2.5D / 3D CPO 階段 |
| CPO 設備(FAU / Die Level / Module Level) | 6223_旺矽(櫃) | CPO Insertion 2(3Q26 驗證)/ Insertion 3(4Q26 小量、2027 量產) |
| CPO OE / 光學測試設備(NVDA insertion #3/#4) | 2360_致茂(市) | NVDA 32x OE switch IC(於 SPIL);insertion #3 OE die tester(6 月試產)、#4 light-in light-out 光學測試(3Q26 底);TAM 約 NT$10bn/30bn+(2027/28E),致茂取 70-80% 價值 share |
| TIA + EQ(類比 IC) | 4966_譜瑞-KY(櫃) | GaugeChanger(Spectra7);NVIDIA + AMD CPO 訂單;CPO OE content USD 40(TIA $15 + EQ $25);詳見 技術_TIA |
| 玻璃中介層 / Glass Substrate | 參見 技術_CoWoS / 技術_玻璃芯基板 | 解 organic 的 CTE mismatch / warpage |
| ASIC / 雷射客戶側 | NVIDIA、Broadcom、Marvell、AyarLabs、Intel、AMD、Coherent、Lumentum | 各家投資 / 入股 / 併購光通訊新創 |
2024-2026 全球光通訊 M&A 浪潮:Celestial AI / Rockley 收購(2024-11)、Nokia / Infinera(2025-02)、AMD / Enosemi $5.5M(2025-05)、Marvell / Celestial AI $2.3B(2025-12)、Credo / DustPhotonics(2026-04)、Marvell / Polariton(2026-04)。Hyperscaler / IC Design 入股光通訊:Google Ventures → Lightmatter、Cisco / NVIDIA → Xscape、AMD / Intel / NVIDIA → AyarLabs、MediaTek → AyarLabs $90M、NVIDIA → Lumentum $2.0B、NVIDIA → Coherent $2.0B。CPO 已是國際 IDM / IC Design / Hyperscaler 的共同戰場。
TSMC CPO Insertion 2 時程更新 + 2027 OE 出貨量預估(Andrew 通路訪查,2026-07-04)
訪查指出台積電 CPO Insertion 2 將延後至 9 月,主因仍在敲定量產(MP)設備供應商;與本頁上方旺矽(6223_旺矽(櫃))「Insertion 2(3Q26 驗證)」時程一致(9 月仍屬 3Q26),屬同一時程窗口內的細節補充而非衝突。另提出 2027 年 OE(光學引擎)出貨量預估 4,000 萬顆,較 2026 年約 1,000 萬顆成長 4 倍,為本頁近期(2026-27)OE 出貨量首次出現的具體數字(本頁既有 OE 出貨數字集中在 2028-30 年)。來源:memo_AI半導體硬體_Andrew通路訪查_20260704,estimate,中信心。
智璞產業趨勢研究所:時程定調、TAM、四環節與難做/難測(林偉智,2026-09-21)
智璞產業趨勢研究所執行副總林偉智於永豐證券專家分享會的演講。數字以投影片原檔 報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921 為準;同場聽講筆記 memo_CPO_智璞供應鏈論壇_20260921 有多處數字轉寫落差(見下方 callout)。
- 「元年」≠ 放量:2026 是 CPO 出貨元年(商轉與驗證起點);2027 是「驗證系統年」(3.2T 以 200G/lane×16 做,可插拔與 CPO 版本同時驗證),2028 起才是「驗證財報年」。400G/lane(448G SerDes)是分水嶺:3.2T 可插拔模組功耗估 40–60W,超過 OSFP-XD 40W 散熱上限,CPO 由「可選」轉「必要」,約 2028–2030。public_info/thesis,中信心。
- CPO 出貨(高盛 2026-09 口徑,光引擎顆數):2026E 72 萬顆 → 2027E 852.8 萬顆(11.8×)→ 2028E 1,625.2 萬顆(+91%);800G 以上滲透率 1% → 6% → 9%,可插拔 2028 仍占 91%。若以每台 CPO 交換器約 72 顆光引擎(Quantum-X Q3450)回推,2026 約當 1 萬台交換器。analyst,中信心。
- 採用三階段:Phase 0 scale-out CPO(2026 起,CPO 含量 1×)→ Phase 1 inter-rack scale-up(2027–28,一個 scale-up 域=8 櫃,約 5×,高盛以 NVL576 scale-up 光引擎:GPU=4.5、scale-out=0.9 推估,NVIDIA 未揭露)→ Phase 2 intra-rack scale-up(2028 以後,含量最高)。
- NVIDIA 光通訊戰略投資合計 US$65 億:Lumentum US$20 億(2026-03-02)、Coherent US$20 億(2026-03-02)、Marvell US$20 億(2026-03-31),另 Ayar Labs US$5 億;分別對應光源、矽光平台、互連架構與技術整合。
[!note] 原「US$0.5–0.6 億」待查證已解除 聽講筆記記為「約 0.5–0.6 Billion」,投影片原檔(p8)為三家各 US$20 億+Ayar Labs US$5 億,與本頁下方 M&A callout 的 NVIDIA→Lumentum/Coherent 各 US$2.0B 一致;筆記為轉寫誤差。
- AI 光連結 TAM:2025 年約 US$180 億 → 2030 年 US$900 億以上(CAGR 約 40%,BofA/Lumentum 2026-09);2030 年 Scale-out 約 55%、Scale-up 約 45%,Scale-up 為淨增量。頻寬倍數以 Scale-Across 為 1×,Scale-Out 10×、Scale-Up 100×、Scale-In(封裝內)1,000×。(聽講筆記誤記為「20 幾億→近 100 億」。)與本頁 CPO 專屬 TAM(元大/Yole 2030E US$81 億)口徑不同,不直接可比。
- 1.6T 各架構功耗:Full DSP 可插拔 20–25W、LRO 15W、LPO 4–10W、NPO ≈8W(Marvell 1.6T 光引擎 <5 pJ/bit 換算)、CPO 3.5–5.4W(Broadcom 宣稱)。NVIDIA 口徑每顆 GPU 約 6 顆可插拔模組×30W=180W,其中雷射約占三分之一;25 萬顆 GPU 叢集光模組耗電 45MW、100 萬顆達 180MW。1.6T 可插拔功耗拆解:DSP/SerDes 10–14W(~50%)、雷射驅動/調變器 4–6W(~20%)、TIA+PD 2–3W、電源管理 2–3W。
- CPO 四大環節產值占比:OE 55–70%(每台交換器 8–128 顆)、ELS 15–30%(每台 16–64 個)、FAU 5–15%(每台 8–128 個)、Shuffle Box 2–8%(每台 1 套);業界估算。與 技術_FAU 的 BofA 口徑(OE 40–55%/ELS 10–15%/FAU 5–10%)方向一致、區間略有出入。
- GC vs EC:GC 每纖 1–2 λ、對準容差約 ±10 μm、晶圓級易測、通道可多列堆疊;EC 每纖 8–32 λ、次微米級容差、耦合效率 70–80%、單列且側邊寬約 6 mm(住友:單列單模約 40 通道封頂)。台積電 COUPE-GC 內嵌矽微透鏡損耗 0.3–0.5 dB。晶圓代工平台比較見 技術_SiPh。
- 難做(良率)與難測(測試):整體良率=單點良率的 N 次方(95% 單點 × 16 通道僅 44%、×32 通道僅 19%);測試瓶頸在 Insertion 2(OE 晶圓雙面探測),細節見 技術_CPO測試、光耦合三路線見 技術_光耦合。
- 地緣政治:管制從「查品牌」轉向「查供應鏈」:FCC 供應鏈安全審查提案(2026-08-07 刊登聯邦公報)將光收發模組納入 HBOM/SBOM 揭露,並研議美國來源零組件占比 65%、2029 年後 75% 的生產地門檻;台廠優勢在非中替代與可追溯性,風險在 InP 基板高度集中。
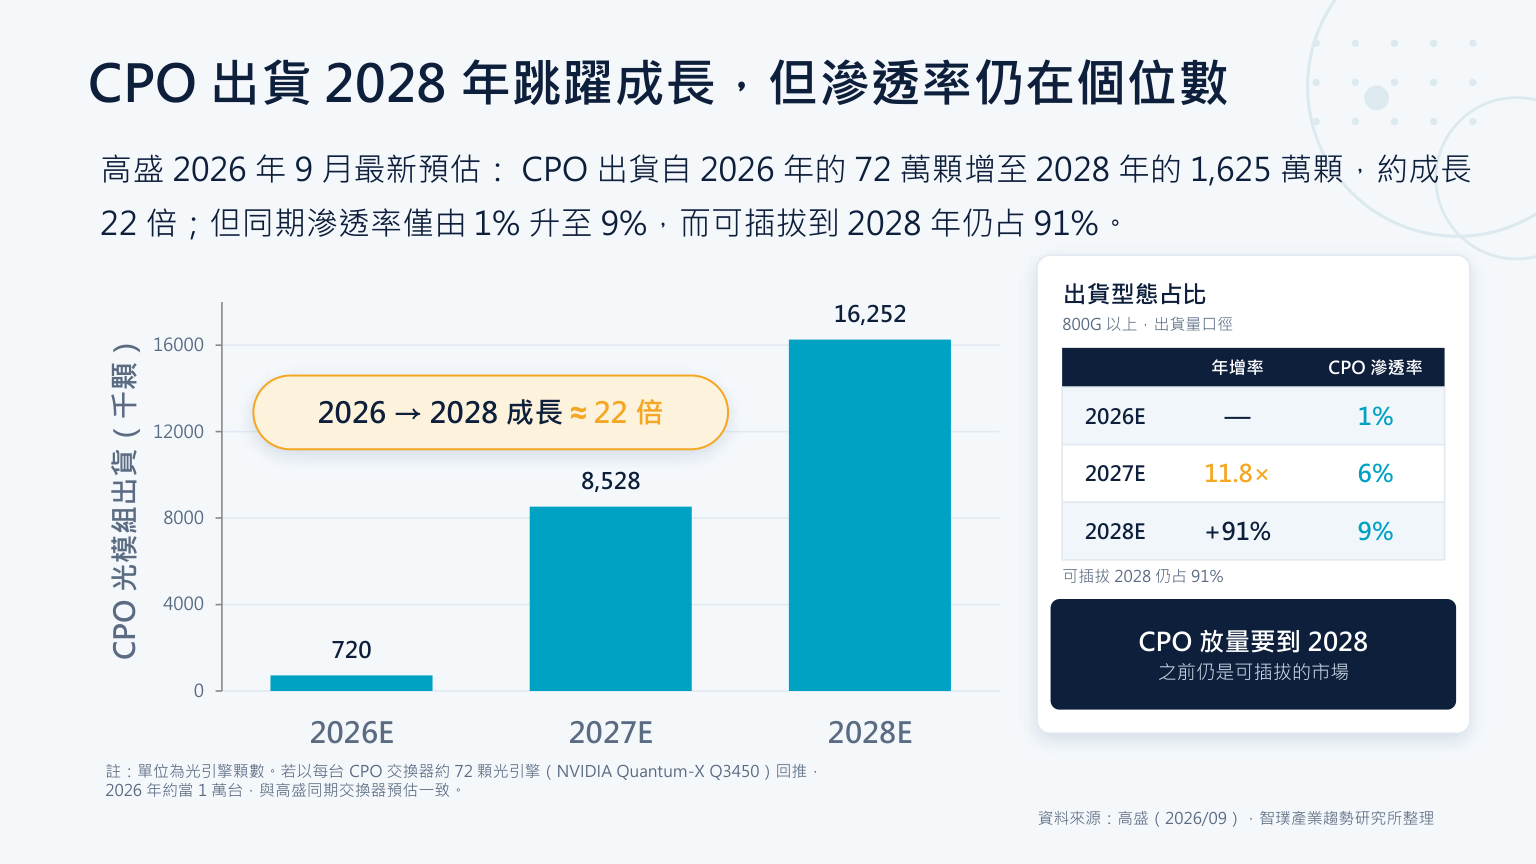
圖說:高盛 CPO 光模組出貨柱狀圖(2026E 720/2027E 8,528/2028E 16,252 千顆)與滲透率表(1%/6%/9%)。來源:報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,智璞產業趨勢研究所整理,2026-09-21
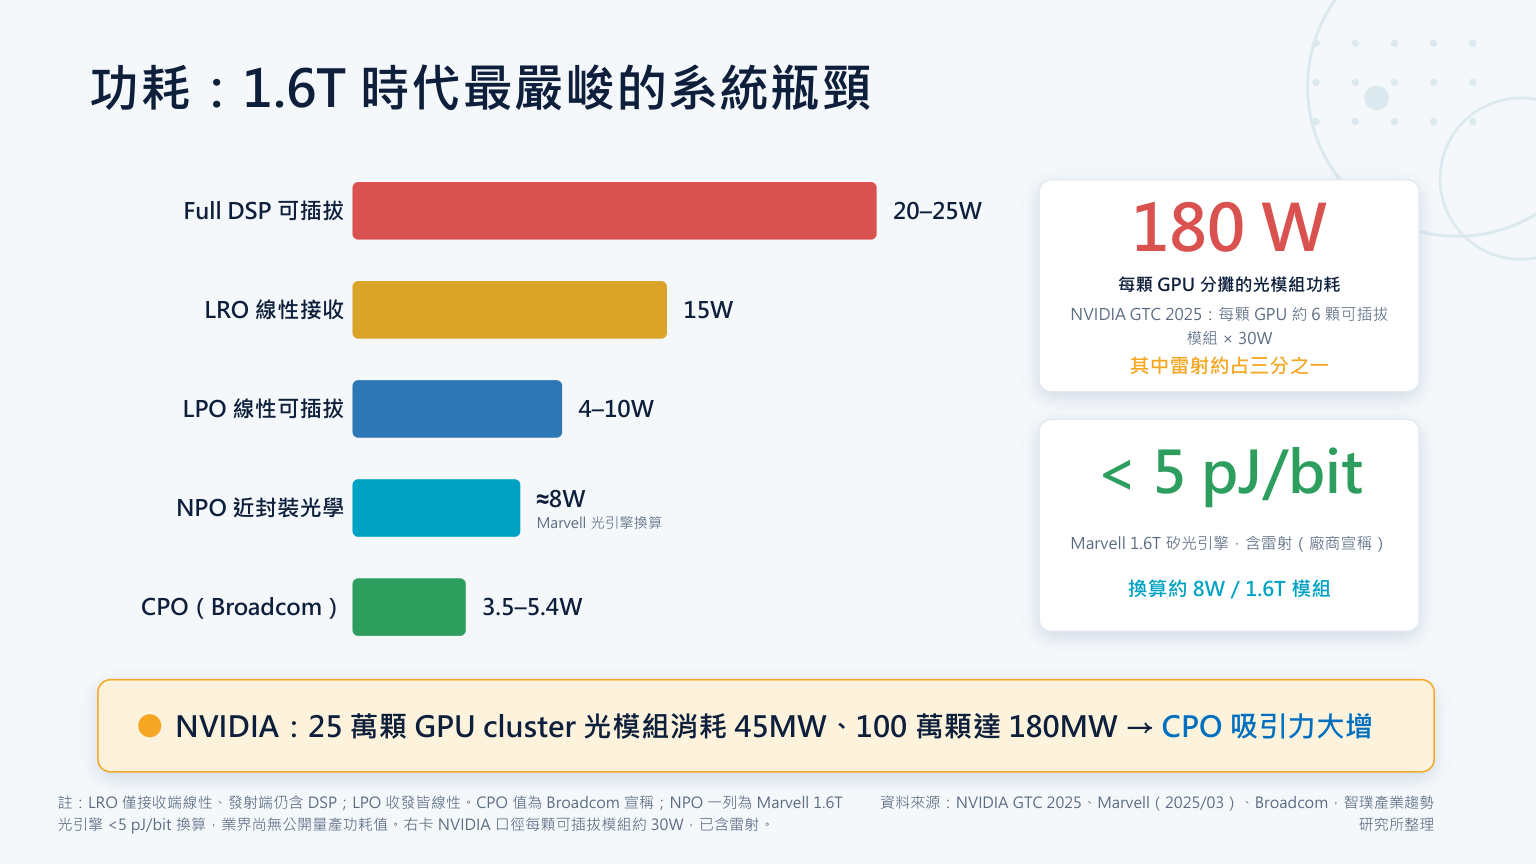
圖說:1.6T 各架構功耗橫條圖(Full DSP 20–25W/LRO 15W/LPO 4–10W/NPO ≈8W/CPO 3.5–5.4W)與每顆 GPU 180W、<5 pJ/bit 卡。來源:報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,2026-09-21
CPO 出貨量與滲透率:另兩組估算(福邦/群益,2026-09)
- 福邦(報告_福邦_矽光子CPO產業_202609,2026-09):CPO 光模組出貨量 2027 年起明顯成長,2030 年達約 6,000 萬顆;滲透率由 2027 年 11% 提升至 2028 年 19%、2030 年 38%。
福邦另一份報告(設備與台廠角度)OE 需求假設(2026-10)
報告_福邦_CPO設備趨勢與台廠_202610(福邦投顧研究部,2026-10,與上方 2026-09 矽光子 CPO 產業報告為不同篇報告)從 Optical Engine(OE)顆數角度給出另一組假設:OE 需求 2026/2027/2028 約 616/12,468/35,000 千顆(Scale-out CPO 616/11,748/19,800 千顆;Scale-up NPO 0/720/15,200 千顆),假設 NVIDIA CPO 滲透率 10%/30%/50%(2026/27/28)、Rubin Ultra NVL576 採用比例 30%/50%(2027/28),NVL576=144 OE/rack、1,152 OE/8-rack group。此組數字口徑與上方「CPO 光模組出貨量」(以模組/光引擎顆數滲透率表示)、與智璞/高盛口徑(2027E 852.8 萬顆、2028E 1,625.2 萬顆)、MS 口徑(2027E 17.73mn、2028E 73.87mn)均不同,差異主因各家對 Scale-up NPO/CPO 分配比例與滲透率曲線假設不同,並列參考、不強行調和。
OE 價值與測試成本結構:福邦引用高盛對 NVIDIA Quantum-X CPO switch 的 BOM 拆解,72 顆 OE 約 US$32,400,占整機 BOM(約 US$75,800)43%;單顆 OE 約 US$100,其中晶圓製造約占 42%、封裝+測試合計約占 59%;測試成本中 SiPh(矽光子)測試成本占比約 75%,遠高於 InP(磷化銦)測試成本占比約 29%——顯示 SiPh 路線的測試成本負擔遠重於 InP,是 CPO 測試設備 TAM 向矽光子集中的量化依據之一。詳見 技術_CPO測試「測試設備 TAM 與 Insertion 2 去留的量化影響」。
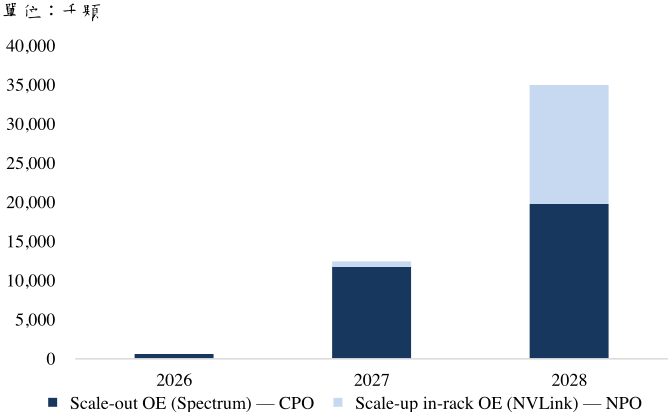
圖說:福邦預估 2026-2028 年 Scale-out/up 光引擎(OE)數量堆疊柱狀圖(千顆),分 Scale-out OE(CPO,深色)與 Scale-up in-rack OE(NPO,淺色),2028 年合計約 35,000 千顆。來源:報告_福邦_CPO設備趨勢與台廠_202610,福邦投顧研究部,2026-10
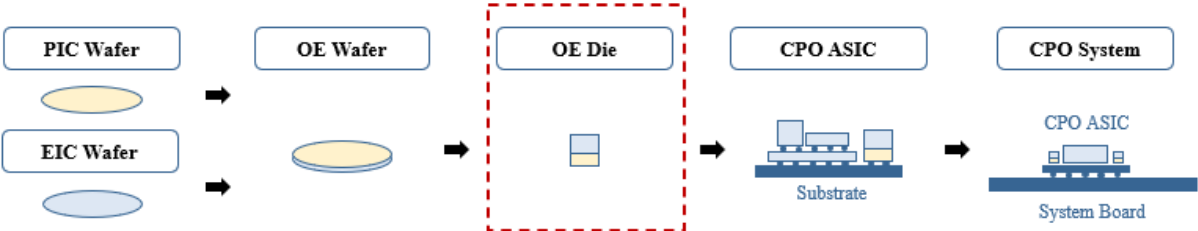
圖說:CPO 交換機價值鏈流程圖,PIC Wafer/EIC Wafer→OE Wafer→OE Die(紅框標示)→CPO ASIC→CPO System,對應上文 OE 占整機 BOM 約 43% 之敘述。來源:報告_福邦_CPO設備趨勢與台廠_202610,福邦投顧研究部,2026-10
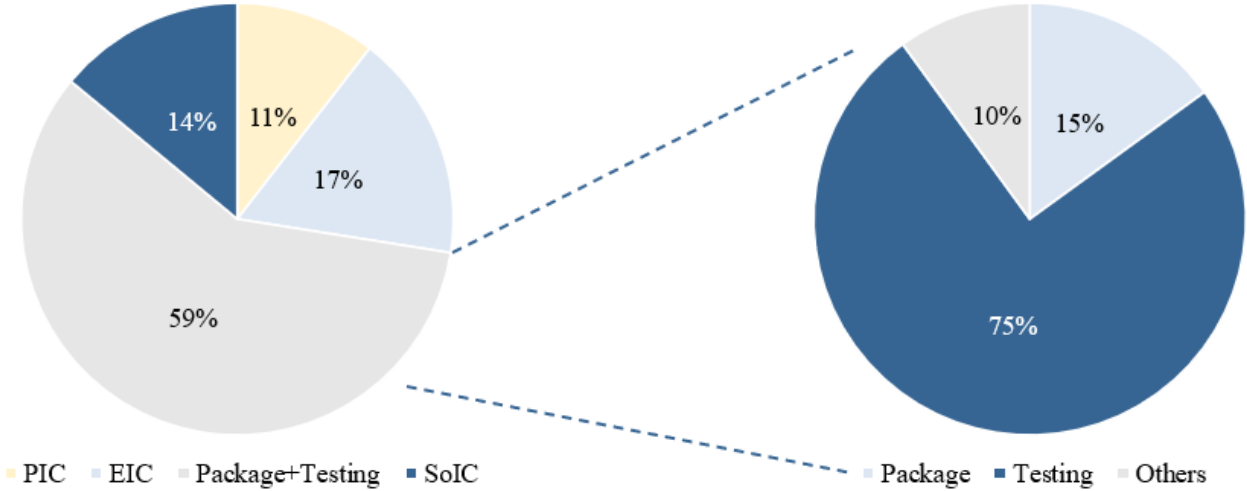
圖說:OE 成本結構拆解圓餅圖,PIC 11%/EIC 17%/SoIC 14%/Package+Testing 59%;右圖再拆解 Package+Testing 為 Package 10%/Testing 75%/Others 15%。來源:報告_福邦_CPO設備趨勢與台廠_202610,福邦投顧研究部,2026-10 - 群益/IEK(報告_群益_光通訊成長趨勢專題_20260923,2026-09-23):矽光子光模組市場 2026 年規模 107.2 億美元、可插拔占比約 94%;2030 年 CPO scale-out 滲透率提升至 10.6%、CPO scale-up 提升至 22.1%,原因是 AI 資料中心對低功耗、高頻寬、高密度互連需求增溫。IEK 並拆分 CPO 導入時程:2025-2026 年以 scale-out 為主(傳輸距離 >10 公尺,可延伸至 1-2 公里);2027 年起強化 scale-up 架構,傳輸距離縮短至 10 公尺以下但頻寬密度、功耗、延遲要求更高。 - MS(報告_MS_CPO測試與封裝供應鏈_20261008,2026-10-08)光引擎出貨假設上修:實際 OE 出貨 2026E 0.39M、2027E 17.7M(前 7.8M)、2028E 73.9M(前 48.6M);TSMC 平均 PIC 產能 0.5/8/20 kwpm(前 0.5/10/25),但 SoIC 良率假設升至 95%、下游組裝良率 20%/30%/50%;17.7M 顆足以支援至少 5k 台 Rubin Ultra NVL576 等效機櫃(每櫃 2,304 顆 scale-up+768 顆 scale-out OE)。MS 同報告指出,NVIDIA Quantum-X Photonics 約 2026 年初出貨、Spectrum-X Photonics 2026 年 8 月全面量產,scale-up CPO 首見於 Rubin Ultra NVL576(2H27)、Feynman(2028)放量,並預期中國 AI 系統 2027 年起以 NPO 先於 CPO(見 技術_NPO)。 - 三組估算(本頁智璞/高盛 1-9%〔2026-2028〕、福邦 11-38%〔2027-2030 整體〕、群益/IEK 10.6-22.1%〔2030 拆 scale-out/scale-up〕)統計口徑互不相同(全出貨 vs 整體滲透率 vs 拆場景滲透率),方向一致(2026 早期、2028-2030 加速),數字不強行調和、並列供參。
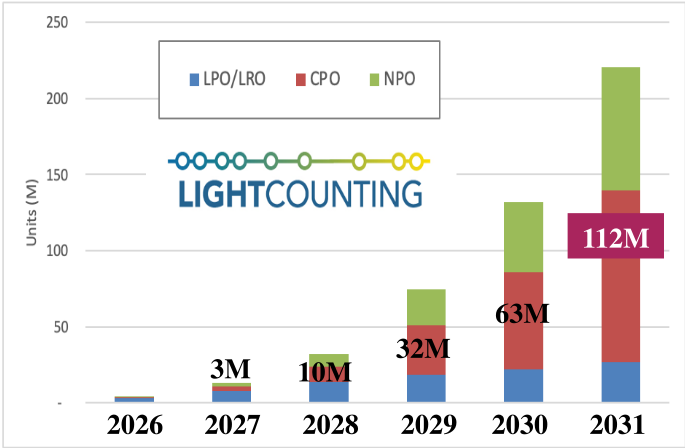
圖說:CPO 出貨量預估堆疊柱狀圖(LPO/LRO、CPO、NPO 三類,2026-2031),標示各年度總量 3M/10M/32M/63M/112M。來源:報告_福邦_矽光子CPO產業_202609,福邦投顧,2026-09
Nvidia CPO switch 出貨量:GF 第四組估算+Largan 分歧評等(GF Securities HK,2026-09-29)
報告_廣發香港_CPO與NPO_20260929 接續其 8/17 CPO/NPO 報告,對 Nvidia scale-out CPO switch 出貨給出季度拆分的新估算:4Q26 15k → 1Q27 16k → 2Q27 30k → 2027 全年 100k 台。判斷依據:Nvidia 於 8/14 宣布 Spectrum-X CPO switch 已進入量產,台積電已擴充 CPO 測試/檢測產能(新增 Insertion 2/3 設備),FAU 等關鍵零組件良率(含 multi-plug/unplug 良率)持續改善,系統層級整合最快 9 月初即可在無塵室進行。與本頁既有 ML(報告_ML_FAU光纖陣列CPO_20260714,2026-07-14)「14k/52k/190k/685k/1,442k units 2026-30E」為不同機構、不同時間點的估算口徑,兩者皆為年度/季度數字混雜、不強行加總,並列供參。
Feynman(QM6)新細節:GF 指出 Feynman 世代(2028)同步開發 CPO 與 NPO 兩種版本;封裝端可見度顯示 CPO 版採 QM6 搭配 6 顆 6.4T OE,與本頁「NVLink CPO 三代演進」表格既有「Feynman NVL1152:NVLink8 CPO」判斷方向一致,補上 QM6/6.4T OE 的具體規格對應(analyst,中信心)。
Largan(大立光)CPO/NPO 評等分歧:GF Dislike vs ML/BofA Buy
GF(2026-09-29)將 3008_大立光(市) 列為 Dislike:估算 CPO+NPO OE 出貨 2027E/2028E 各 10mn/50mn 顆、大立光市占 20%、ASP(FA+PMLA)US$100,換算 EPS 貢獻僅 NT$20(2027E)/NT$97(2028E),以此隱含 2028E 本益比約 20x,GF 認為「並不特別便宜」,且既有供應商良率持續改善、新進入者增加,市占存在下行風險。此評等與本頁既有 報告_ML_FAU光纖陣列CPO_20260714(BofA/美銀,2026-07-14,Largan 上調 Buy)方向相反——兩者評等機構不同、報告相隔近 2.5 個月,屬真衝突並列:GF 側重「估值已反映成長、市占有下行風險」,ML 側重「CPO FAU BOM 拆分帶來的營收挹注」。兩份評等皆未進入本頁「投資觀察與台廠供應鏈」表格的既有排序,僅在此並列,待更多數據點收斂。
後續(3Q26 法說後,2026-10-08~12):公司確認 FA 認證通過、客戶要求直接出 FAU+carrier、2027 年中量產後,GS 將 TP 上調至 NT$11,000(假設 FAU ASP US$117→160、FAU 占營收 2027E 3%→2030E 54%)、中信上調至 7,910(假設 2028 年全球 FAU 3,000–4,000 萬顆、大立光 10% 市占、單價 US$100–200)、Citi 維持 8,500(2028E FAU 占營收 44%,假設市占 30%);MS 維持 Equal-weight/7,100(FAU 2028 年市占假設 40%)。明細見 3008_大立光(市)。
光引擎封裝的兩道真正卡點:翹曲與光口污染(MS CIOE,2026-09-13)
MS 在 CIOE 的核心技術收穫,是把「光引擎封裝難在哪」講到具體:翹曲(warpage)與光口污染(optical-port contamination),且兩者都會隨 OE 尺寸與複雜度放大而更嚴重。
| 問題 | 傳統做法的限制 | ASMPT 的解法 |
|---|---|---|
| 翹曲 | 傳統 mass reflow 對接合過程控制有限 | TCB(熱壓接合)提供更好的製程控制,可緩解翹曲,改善組裝良率與可靠度 |
| 光口污染 | 需助焊劑(flux),殘留物會污染敏感光口 | 無助焊劑 TCB,以 AOR(Atmospheric Oxide Removal,常壓氧化物去除)取代助焊劑,消除殘留與污染風險 |
與暉盛的大氣電漿去氧化屬同一條技術路線
ASMPT 的 AOR 與 7730_暉盛(創) 的大氣電漿去氧化(以 Ar/H₂ 氫自由基取代甲酸)解決的是同一個問題:接合前去除銅表面氧化物,且不留殘留物。差別在設備商各自的實作與整合方式。這代表「無助焊劑接合」在 NPO/CPO 光引擎封裝上已從選項變成必要條件——光口一旦被助焊劑殘留污染,整顆 OE 就報廢,而 OE 的單價遠高於一般封裝。
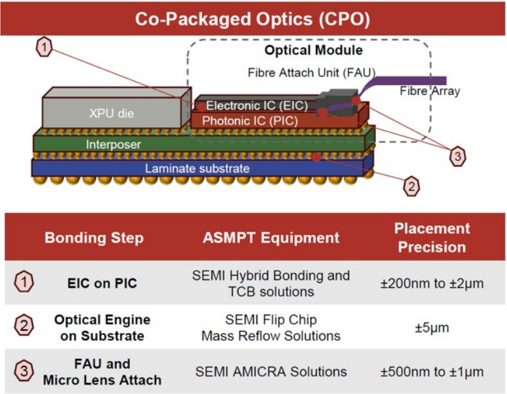
圖說:CPO 結構剖面與三道貼合站的對位精度——① EIC on PIC 用 SEMI Hybrid Bonding 與 TCB 方案,精度 ±200nm 至 ±2µm;② 光引擎上基板用 SEMI Flip Chip Mass Reflow,精度 ±5µm;③ FAU 與微透鏡貼附用 SEMI AMICRA,精度 ±500nm 至 ±1µm。來源 © Morgan Stanley(2026-09-13)。
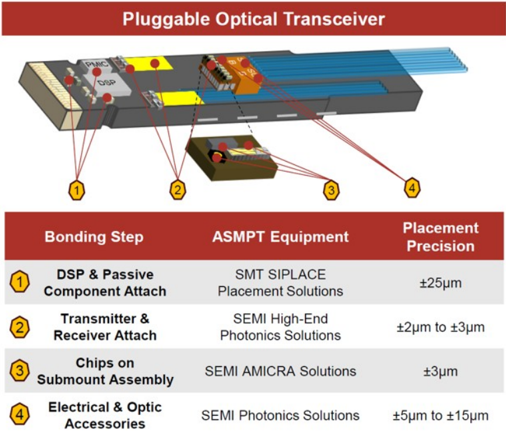
圖說:對照組——可插拔光收發模組的四道貼合站與精度:① DSP 與被動元件 SMT SIPLACE,±25µm;② TX/RX 貼附 SEMI High-End Photonics,±2–3µm;③ 晶片上 submount 組裝 SEMI AMICRA,±3µm;④ 電/光配件 SEMI Photonics,±5–15µm。與 CPO 相比,精度要求相差一到兩個數量級。來源 © Morgan Stanley(2026-09-13)。
USI/EugenLight 的 ELSFP:USI(環旭電子)旗下光子子公司 EugenLight 在 CIOE 展出外部光源模組(ELSFP),8 通道約 12W、每通道 >23dBm 光輸出。MS 認為功耗效率會隨光 I/O 規模擴大、系統功耗預算收緊而愈發關鍵;更重要的是,把雷射光源移出運算/封裝環境可提升系統整體可靠度,因此 ELSFP 是往 NPO 乃至 CPO 遷移的策略性積木。USI 的光模組業務先前爬坡不如 MS 預期,但在 ELSFP 上沒有落後——客戶 design-in 與量產爬坡是接下來的觀察點。
CPO 對高階 CCL 需求的衝擊:五項卡點決定時間表(MS,2026-09-17)
2026-09-17 台光電(-7.7%)與台燿(-6.7%)因 CPO 疑慮重挫,同日大盤 +0.8%。MS 當日 note 對「CPO 何時真的會壓縮高階 CCL 需求」給了一個可操作的判準(報告_MS_CPO對高階CCL需求影響_20260917):
- 機制成立:OE 與 ASIC 共同封裝會縮短原本必須橫跨 PCB 的高速電訊號路徑,確實可能降低對超低 Dk/Df 高速 CCL 的需求。
- 但時間被五項卡點拖住,而且這五項在 scale-up 架構上特別嚴重:成本、製造良率、可靠度、可維修性(serviceability)、熱管理。其中「可維修性」是少見被單獨點名的一項——CPO 把光引擎焊進封裝後,故障的光模組無法像可插拔光模組一樣現場更換,這是資料中心營運方的實際顧慮。
- MS 結論:2028 年之前,整個 AI 系統的 CCL 用量出現廣泛性下修的風險有限。
這條判準與 技術_CCL材料 記錄的騰旭/MS 兩套推理鏈並列使用:要判斷 CPO 何時開始侵蝕 CCL,追這五項卡點的解法進度,比追 CPO 出貨量更直接。
CPO 瓶頸盤點:雷射之外的新瓶頸是 FAU 耦光設備與 CPO 測試(同業研究觀點,2026-09-21)
同業研究筆記(信心中,單一觀察)整理 AI 投資人「尋找下一個瓶頸」的視角,CPO 端有多重瓶頸:
- 雷射產能:已傳很久的舊瓶頸。
- FAU 耦合技術(設備):新出現且討論度最高,對應 6187_萬潤(櫃)、6706_惠特(市)、4573_高明鐵(興)(設備比較見 分析_CPO耦光對位設備比較、技術_FAU)。
- CPO 測試:新出現且討論度最高,不同環節對應 6223_旺矽(櫃)、6515_穎崴(市)、7769_鴻勁精密(市)、2360_致茂(市)(見 技術_CPO測試)。
- 限縮條件:該名單對應的是瓶頸,不一定對應最大漲幅或最強爆發力;價值累計也可能出現在其他能正常放量的產業(如散熱、CPU)。
來源:memo_AI瓶頸觀察_美國投資人回饋Citi_20260921
量產狀態與可靠度實測口徑(OCP 2026,2026-10)
NVIDIA 自述 Spectrum-X CPO 已量產:兩場口述(Gilad Shainer、Spectrum-X 多平面光學)稱 Spectrum-X CPO 交換器採微環調變器(MRM)光引擎、3D 堆疊矽光引擎、基於 TSMC CoWoS/COUPE 流程、高效率外部雷射與可拆光纖連接器,「目前已量產、已開始出貨」,32 顆 CPO 引擎全部焊死;相較可插拔離散元件減至 1/4、功耗降 5 倍、MTBI 提高 10 倍(口述,引 Meta 簡報與數億小時實績);scale-out 光網路耗電約占運算近 10%;Spectrum-6(102.4T)為 Meta 本週宣布,Spectrum-6 亦提供全 OSFP 可插拔版本;Vera Rubin NVL72 運算 tray 仍有 8 個 OSFP;NVL576 CPO 2027(字幕)。CPO 與可插拔、NPO 並存,CPO 用於 AI 工廠內,出工廠用可插拔(video_OCP2026_NVIDIA_GW級AI工廠網路_20261015、video_OCP2026_NVIDIA_SpectrumX多平面光學_20261015,2026-10)。
CPO 量產狀態:NVIDIA 自述 vs 庫內第三方說法
NVIDIA(2026-10 兩場口述):Spectrum-X CPO 已量產出貨。庫內 SemiAnalysis(2026-06/07):CPO 延後、良率與 fiber attach 問題、NVIDIA 平行準備 NPO 備援;Lumentum 簡報圖仍標 Spectrum-X 2H25、Quantum-X 2H26。目前無第三方出貨量或出貨客戶佐證,本頁寫「NVIDIA 自述已量產」,不裁定。Meta 實測的是 Broadcom 系 51.2T CPO,不是 NVIDIA 產品。
CPO 比 NPO 更晚:NVIDIA 明後年以 NPO 為主(光通訊專家會議,2026-11-02,⭐⭐):專家判斷 CPO 目前狀況比 NPO 更晚,NVIDIA Spectrum+Quantum 兩條 CPO 交換器線合計約 10–15 萬台(專家原話未標年份),待 GTC 後技術路線才會更明朗;NVIDIA 在 Rubin Ultra 的三種方案(銅線/CPO/NPO)中,明後年仍以 NPO 為主導,CPO 散熱與量產可靠性短期難以全面落地(Rubin Ultra Switch Tray 的 NPO 架構與 288 顆 OE 配置見 技術_NPO)。調變器層面,NPO/CPO 場景(尤其 scale-up 短距)多半傾向「slow and wide」(多通道慢速寬排列),技術_TFLN薄膜鈮酸鋰 用在 NPO/CPO 的時點更晚,TFLN 仍以高頻寬(單波 400G 以上)場景為主。
NVIDIA CPO 量產與 2027 出貨:專家保守看法 vs NVIDIA 自述/GF 估算並陳
專家會議(2026-11-02):CPO 更晚、NVIDIA 明後年以 NPO 為主、Spectrum+Quantum 約 10–15 萬台(未標年份)。對照本頁他處:NVIDIA 自述 Spectrum-X CPO 已量產出貨(OCP 2026,口述)、GF(2026-09-29)估 NVIDIA scale-out CPO switch 2027 全年 100k 台;SemiAnalysis(2026-07-13)則判斷 Rubin Ultra NVL576 以 CPO 為主、NPO 為備援。專家的 10–15 萬台與 GF 2027 的 100k 台同量級,但專家的「NPO 為主導」與 SemiAnalysis「CPO 為主」相反;來源性質不同(單一專家口述 vs 研究機構分析)、無法以日期判定先後,不裁定,詳見 技術_NPO〈出貨節奏與客戶分布〉。
Broadcom CPO 世代時間軸(Broadcom 簡報):2022 TH4 Humboldt 25.6T、2024 TH5 Bailly 51.2T(皆 100G/lane)、2026 TH6 Davisson 102.4T(200G/lane)、2028 第四代;稱「超過 1M 裝置小時 0 次 link flap」、可靠度較可插拔提升 10 倍(廠商自述)。TH6-Davisson 夥伴圖:FAU=Corning、Twinstar;ELSFP=Eoptolink、O-Net、TFC、FIT、Source Photonics、Aperion、Ligent;製造=TSMC、SPIL;機櫃單元=Celestica、nexthop.ai、Micas、HPE、Supermicro、Jabil、Delta、QCT。圖上皆為 logo,不等於訂單;眾達-KY 不在 ELSFP 夥伴圖上(庫內將其歸 Broadcom 陣營屬市場點名,非 OCP 證據)(報告_OCP2026_Broadcom_CPO與OCI_20261015,2026-10)。
Meta CPO 實測:Phase1/Phase2 對照(對照組為可插拔 Minipack3;報告_OCP2026_Meta_CPO從51.2T到102.4T_20261015,2026-10):
| 組別 | 規模 | ALIR | MTBI | 備註 |
|---|---|---|---|---|
| FRO 可插拔基準 | 2x400G FR4、1,792 埠、8M 裝置小時 | 1.22% | 0.72M | |
| CPO Phase1 | 128x400G FR4、8,960 埠、50M、40℃ 壓力環境 | 0.47% | 1.85M | ELS 占故障 85% |
| CPO Phase2 | 38,400 埠、175M、15–35℃ 正常環境 | 0.2% | 4.5M | ELS 占故障 83%;扣除 ELS SMT 零件為 0.04%/25M;不可維修中斷 0/175M 裝置小時 |
ELS 模組故障根因為雷射驅動 SMT 零件,已改設計並驗證;光纖/連接器占 11%/17%。中斷判準為單一 UCW;pre-FEC BER 不能預測鏈路健康(CPO 平均 BER 約 9e-8 反比 FRO 約 1e-9 差,故障率仍較低)。102.4T 目標:1.5OU、64 埠、16 個 ELSFP、100% 液冷、光學省電 60%、500m;有 POC 實機,量產時點未提;Meta 稱 NPO 在 200G/lane 省電與 CPO 相當,448G/lane 線性驅動失效需 retimer。
可靠度口徑對照(MTBF/MTBI/ALIR/每月中斷比例,互不相通,禁止混表):
| 來源 | 指標 | 數字 | 對照基準 |
|---|---|---|---|
| Meta OCP 2026 | ALIR、MTBI(單一 UCW) | CPO P2 0.2%/4.5M | 可插拔 1.22%/0.72M |
| Meta OCP 2025(Samtec 引用) | 裝置小時、不可維修故障 MTBF | >15M | 2x400G 可插拔 2M 小時、MTBF 0.55M |
| Meta OFC 2026(Samtec 引用/本頁前述) | 裝置小時;MTBF | 36M 裝置小時(FEC bin <4 占 75% 埠);本頁前述「CPO 非可維修 MTBF >20M」 | 可插拔 0.71M |
| Oracle | 一個月內至少中斷一次的比例 | 僅限 800G LPO 3.244% 對 FRO 5.681%(非 CPO) | — |
| Broadcom | link flap | >1M 裝置小時 0 次 | 自述 10 倍 |
| NVIDIA | MTBI | 10x(口述) | 可插拔 |
| Credo | MTBF/MTBI | 1 億小時(自述) | — |
Meta 對可插拔基準有 0.55M(OCP 2025)、0.71M(OFC 2026)、0.72M(OCP 2026)三版,引用須標年份與版本;OFC 2026 的「Phase1 1.47M、扣 SMT 8.2M」與本次 Phase1 1.85M 樣本截止點不同。Oracle 視角則是現場誤插與污染(90% L1 鏈路失效、97% 模組更換),Microsoft/Marvell 談 flap 與爆炸半徑,視角不同非矛盾(見 技術_NPO、技術_LPO)。
機櫃級 CPO 例:緯穎×Ayar Labs 機櫃架構為 32 托盤/64 ASIC/>800 TB/s(展示階段,見 技術_ELSFP);Meta 光學背板僅原型。
開放問題:2026-10 OIF 啟動兩個 448G 電氣介面提案,PAM4/PAM6 尚未收斂;448G 損耗表與 OIF 口徑一致(技術_CPO測試 亦同)。
觀察重點
- NVIDIA Quantum-X / Spectrum-X / Rubin Ultra 等 CPO 平台量產時程,是否如期落在 2027 後形成放量
- TSMC COUPE 2.0 良率與 iFAU / Meta-lens 等關鍵零組件供應鏈完備性
- 旺矽 CPO Insertion 2(3Q26)/ Insertion 3(4Q26)客戶驗證進度,及 2027 量產訂單能見度
- 穎崴 HyperSocket-LF / Hyper-Liquid 認證進度,對應大封裝 + > 4,000W 熱密度
- Glass Substrate 是否真在 2.5D / 3D CPO 階段取代 Organic 載體
- 448G 規格(PAM4 / PAM6 / PAM8)選擇是否由 IEEE / OIF 收斂;ELS 架構是否成主流
- 2026-2028 CPO + CPC 共存期內,hyperscaler 部署比例(CPO scale-up : CPC scale-out)
- 領導 CPO 方案商是否用 bundled sales 綁售 CPO switch,帶動 scale-out network 提前採用
- CPO PIC die 面積放大後,技術_Photonics_SOI晶圓 是否接續 技術_InP磷化銦 成為 2027F 後的材料瓶頸
相關技術
- 技術_CPO測試(本頁拆出:Test Flow、四大瓶頸、四階段測試方法論、放量瓶頸)
- 技術_CPO光連接器(可拆式光連接器五路線)
- 技術_InP磷化銦(EML / CW 雷射材料,CPO 光源端上游瓶頸)
- 技術_Photonics_SOI晶圓(SiPh PIC 平台,CPO PIC die 面積放大後的材料瓶頸)
- 技術_TIA(CPO 接收端核心元件;LPO 架構下技術要求質變;CPO OE content 計算)
- 技術_LPO(LPO 是 CPO 的前哨站:移除 DSP 的插拔式光模組;800G/1.6T 當前主流)
- 技術_SiPh(矽光子,CPO 的光子整合平台)
- 技術_CPC(CPO 共存的 co-packaged copper / copper scale-out 路線)
ODM 廠 CPO 生態系整合(Computex 2026,Goldman Sachs)
Computex 2026(2026-06-02)揭露,6669_緯穎(市) 已建立 CPO 生態系夥伴關係,並展示機架等級 CPO 整合方案:
- Ayar Labs 光學引擎 + ELSFP 外部光源整合進緯穎機架架構
- Browave(3163_波若威(櫃)):WDCM / FBG 光通訊被動元件合作夥伴
- FOCI、Senko:其他光纖耦合 / 連接器合作夥伴
- 緯穎 6kW 雙面液冷方案(Diamond Composite 微通道)支援 ELS 雷射穩定輸出,解決 CPO 在高功率 AI 系統下的熱管理挑戰
此為台灣 ODM 廠商(而非僅設備 / 元件廠)主動建立 CPO 生態系夥伴、落地機架等級整合的具體案例。
2317_鴻海(市) 亦於 Computex 2026 展示 ELSFP(CPO 交換器外部光源)與 1.6T 光模組等 CPO 光學元件,展現 EMS 廠垂直整合光學零組件的趨勢。
Scale-Up CPO:打破機架孤島(2026-06-18 研討補充)
來源:memo_CPO_ScaleUp光互連_20260618
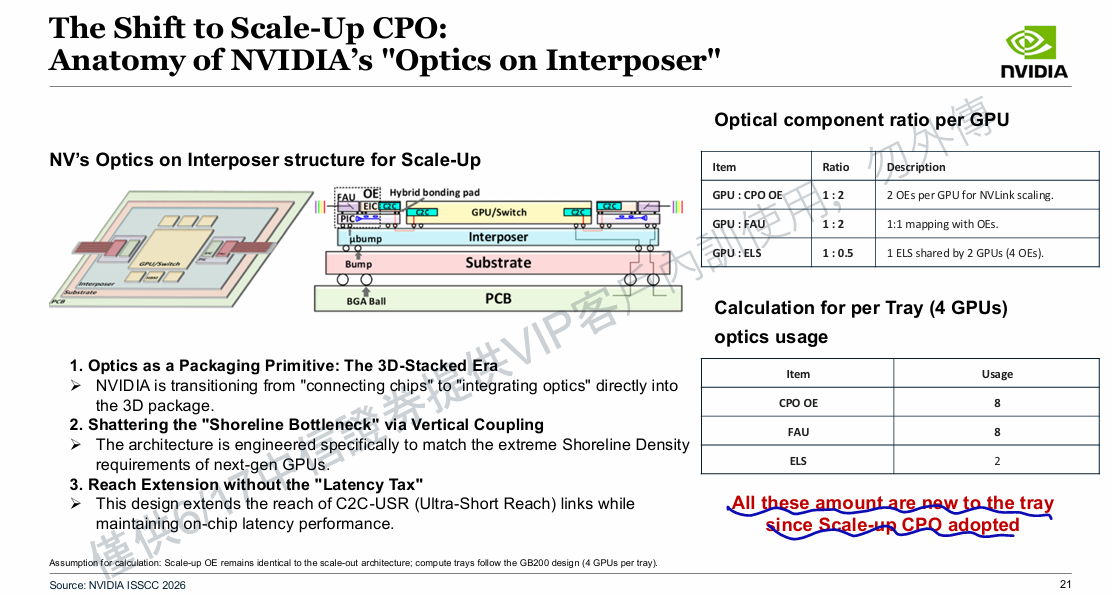
圖說:Scale-Up CPO 下 ELS 架構——外部雷射源(ELS)透過 pluggable 模組提供 CW laser,再以保偏光纖送入 OE 調變(來源:CPO Scale-Up 研討)。
圖說:FAU 耦合方式演進——市場主流逐步從 Edge Coupler 轉向 Grating Coupler(GC),GC 製程與組裝容差更優,Broadcom 亦在跟進(來源:CPO Scale-Up 研討)。
圖說:OCS(Optical Circuit Switch)在 AI 資料中心的定位——引入 OCS 取代傳統電子交換機,突破傳輸延遲與能耗瓶頸(來源:CPO Scale-Up 研討)。
為何需要 Scale-Up CPO
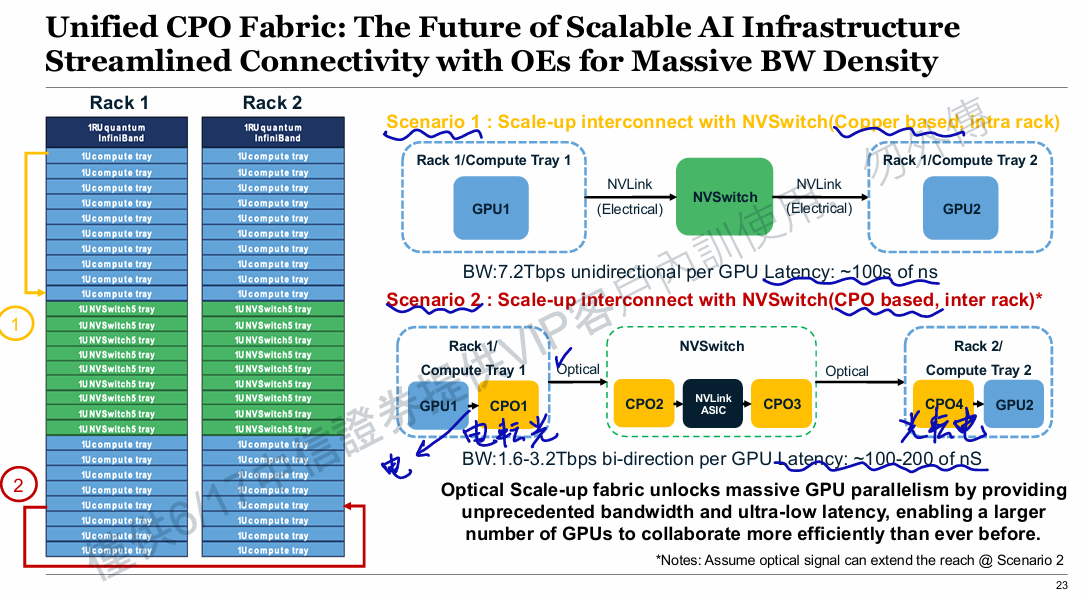
- 機架孤島問題:跨機架網路協議延遲與頻寬限制,無法支援跨機架張量平行(TP)計算,算力呈現「機架孤島」狀態。
- 銅線瓶頸:當單通道頻寬邁向 200G/lane 以上,銅線傳輸距離急速縮短;即使使用主動電纜(AEC)也難以維持機架內連線,且功耗龐大。
- 效能落差:機架內 GPU 間頻寬(~7.2 TBps)vs 跨機架頻寬(~0.8T),落差約 9 倍;導入 Scale-Up CPO 可讓跨機架頻寬接近機架內等級。
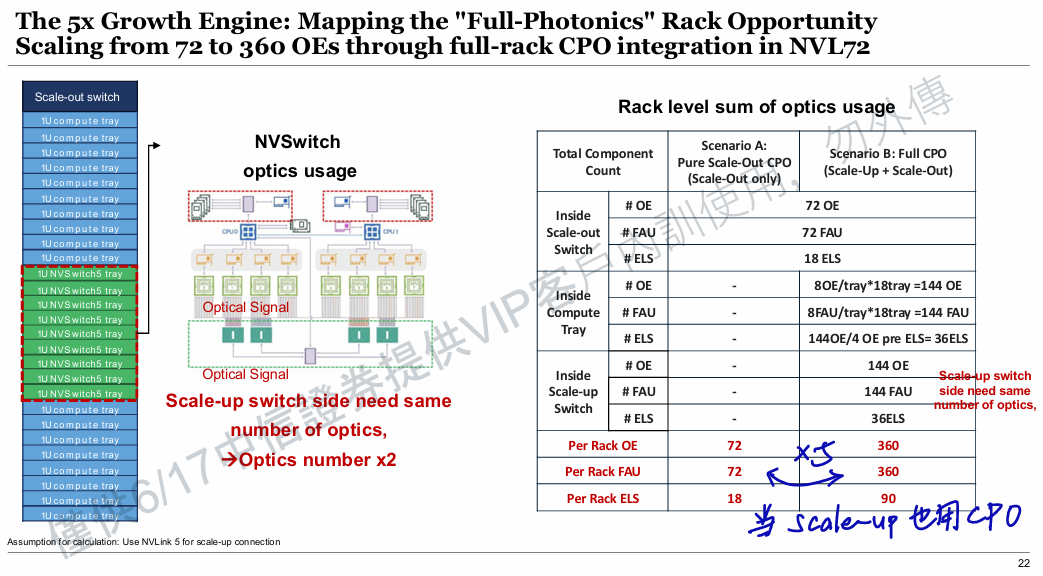
Scale-Up CPO 的 5 倍效應
- 純 Scale-Out(TOR 裝 CPO):整個機架光學元件數量有限。
- Scale-Up + Scale-Out 都用 CPO:光學元件(OE / FAU / ELS)總用量約放大 5 倍,對應市場模型中 Scale-Up CPO 量約為 Scale-Out 的 3 倍。
OCS 崛起
引入 OCS(光路由交換,Optical Circuit Switch)取代傳統電子交換機,突破傳輸延遲與能耗瓶頸。Google TPU 架構已成功結合 OCS 支撐 Gemini 模型,未來 OCS 在 AI 資料中心的普及程度高度可期。
- OCP 2026 觀察(MS,2026-10-13):OCP 展示 64 顆 PU 的 CPO 機櫃,顯示加速器間直接光連結漸近;200G/lane 電通道逼近物理極限,光學 scale-up 對客製 PU 更重要,但可插拔光學因可維修性與成本,仍保有 scale-out 的出貨量領先,封裝良率、光纖對位與可靠度仍是商轉挑戰。來源:報告_MS_OCP峰會2026_20261013
- OCP 2026 Day 3 光子學日(MS,2026-10-15):被問採用 CPO 或 NPO 時幾乎所有發言方答「兩者都會」;MS 轉述場上說法,CPO 故障 83-85% 來自 ELS(外部雷射源)、11-17% 來自光纖/連接器,灰塵髒污亦常見;光銅分界上,Full Optical Pod 瞄準 >576 顆加速器的 scale-up,72-576 顆間光銅並存。細節見 技術_NPO。來源:報告_MS_OCP峰會2026光通訊_20261015
D-FAU 良率關鍵
目前 GC 耦合的 FAU 是製造瓶頸之一——後端封裝極易導致光纖斷裂,可替換的 D-FAU(Detachable FAU)被視為拉升良率與降低沉沒成本的關鍵。未來趨勢:導入微光學元件來放寬 FAU 製作公差,並輔以主動對準(AA)最佳化耦合。
產業擴產與 Lightmatter 補充(2026-06)
報告_TrendForce_Lightmatter論壇_20260601補充 Lightmatter 對 SiPh 異質整合封裝與測試的觀察:CPO / SiPh 的瓶頸不只在 PIC 設計,還包括光學 I/O 封裝、測試流程、供應鏈協同與台灣封測 / 基板 / 測試生態的落地能力。這與本頁 Scale-Up CPO 的判斷一致:光學引擎放量後,良率、測試與封裝節拍會成為投資主線。
報告_開源_光互聯產業鏈擴產潮鍵結設備_20260621則從產業周報角度指出,CPO / NPO 雖可能到 2028-2029 年才明顯加速,但 Coherent、Nokia、JX、IQE / Tower、東山精密等擴產已覆蓋 InP 基板、磊晶、光晶片、封測與模組,顯示 AI 光互連資本開支正向上游瓶頸移動。
ECTC 2026 封裝級光互連(SemiAnalysis 2026-07-02)
Marvell OMIB(局部內嵌光橋,來自收購 Celestial AI,1.8Tbps/mm²、EAM 路線)與 Lightmatter Passage M1000(全光子中介層,磁性夾具壓平翹曲後組裝良率 >95%、680W 熱驗證)首次揭露封裝級細節;SemiAnalysis 判斷近期最可行仍是垂直堆疊光引擎(如 TSMC COUPE)。此為獨立深度主題,完整架構、熱數據與 EAM vs MRM 之爭見 技術_光子中介層。
國泰講座:2.5D CPO 量產與 Broadcom/NVIDIA 路線(2026-10-29)
來源:memo_國泰證期_先進封裝HBM矽光子技術解析_20261029(講座 Memo,講者口徑)
- 為何走 CPO:銅線傳輸速度與損耗不及光纖,資料中心機櫃外已以光纖為主;可插拔光收發器於 1RU 交換器僅 32 個插孔,CPO 將光纖延伸至伺服器內部載板封裝,可增加光纖數量與頻寬並縮短銅線距離。
- 形態與節奏:目前量產以 2.5D CPO 為主(台積電、NVIDIA、Broadcom),陸廠多採 NPO/OBO;3D CPO(光子引擎與交換器晶片直接封裝)屬下世代。今年交換器頻寬標準為 102.4 Tbps。
- Broadcom(講者):2022 年推出 25.6 Tbps CPO 模組並與騰訊建置系統,2023 年推出 51.2 Tbps Tomahawk 5,2025 年推出 102.4 Tbps Tomahawk 6;以出模組為主,與鴻海、廣達等「電子六哥」合作。
- NVIDIA(講者):模組與系統兩邊做,與台積電、矽品、鴻海、Coherent 合作,採台積電 COUPE 平台,推 Spectrum-X(Ethernet,102.4T 及 409.6T)與 Quantum-X(InfiniBand,115T);講者認為系統價高、目前購買者應不多。
- 量產挑戰:光纖連接、維護測試置換、熱管理、整合複雜度與互通性;NVIDIA、Broadcom 正與電子六哥討論量產流程。講者認為台廠已建立完整矽光子供應鏈,可協助大廠制定產品規格與標準。
Broadcom 世代年份口徑並列
本節講者稱 TH5 為 2023 年、TH6 為 2025 年;上方 Broadcom 簡報(OCP 2026)記 TH5 Bailly 2024、TH6 Davisson 2026,另一節記 2025-10 為 TH6-Davisson 首款 102.4T CPO 交換器。年份差異可能來自「晶片發表」與「CPO 版本出貨」不同口徑,未裁定,以 Broadcom 官方簡報為準。
玉山:NVIDIA 光柵耦合垂直光路與 FAU 良率(2026-11-02)
- NVIDIA CPO 光引擎採光柵耦合垂直光路:光由外部傳入光纖陣列單元(FAU),經 45 度反射鏡轉向 90 度打入矽載板頂部矽微透鏡,進行準直與聚焦,再向下穿過矽載板抵達 PIC 上的光柵耦合,底部金屬反射層將漏光反射以減少損耗(玉山引 TSMC、上詮、Neofibo,2026/06)
- 玉山認為光柵耦合良率低,但可透過矽微透鏡把多排光束精準聚焦到晶片 I/O 並提升對位容忍度,不受晶片邊緣限制,仍為 NVIDIA 高密度互連首選;FAU 良率仍不及客戶量產要求,且光通訊產品尚未標準化、多家廠商進入研發,競爭激烈(玉山,2026-11-02;觀點)
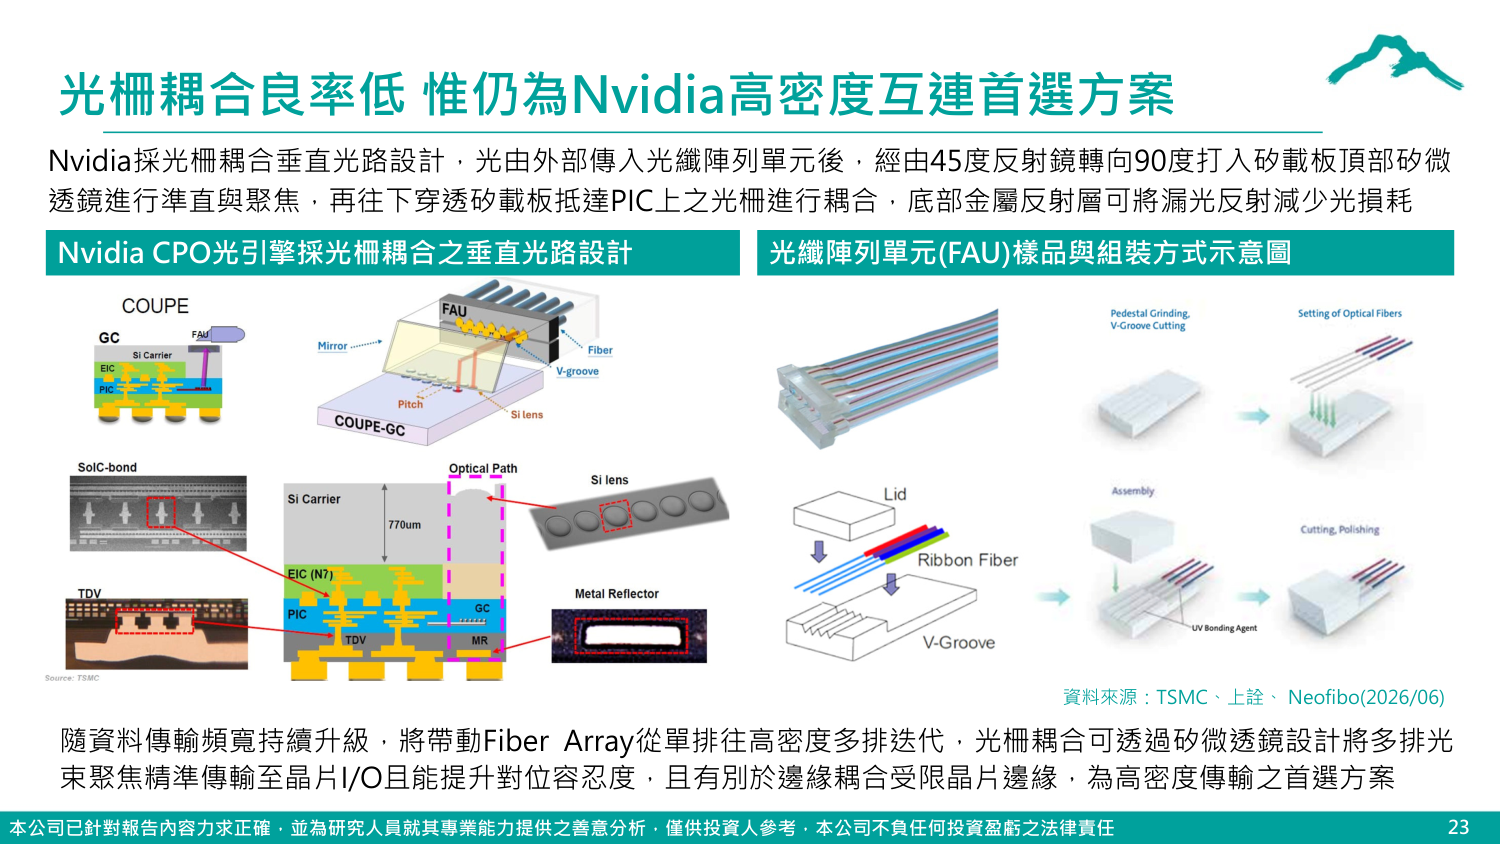
圖說:左為 NVIDIA CPO 光引擎光柵耦合垂直光路剖面(FAU、45 度反射鏡、Si microlens、PIC 光柵,COUPE-GC)與實體剖面照;右為 FAU 樣品與組裝流程(V-Groove、Ribbon Fiber、研磨拋光)(玉山 p.23)。
來源
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;光柵耦合垂直光路、FAU 良率
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;CPO 更晚(Spectrum+Quantum 約 10–15 萬台)、NVIDIA 明後年以 NPO 為主、scale-up 傾向 slow and wide、TFLN 用於 NPO/CPO 更晚
-
memo_國泰證期_先進封裝HBM矽光子技術解析_20261029 — 國泰證期研究部講座 Memo,2026-10-29;2.5D CPO 量產、Broadcom/NVIDIA 路線、量產挑戰(年份與 Broadcom 簡報不同,已並列)
-
報告_CTBC_力成6239_法說摘要_20261028 — 中信投顧,2026-10-28;力成與 Broadcom 於新加坡成立合資公司共同開發 CPO 與 Optical Engine,驗證順利、量產計畫不變,合資案經濟部投審司審核中(力成 3Q26 法說,2026-10-27)
- 報告_MS_OCP峰會2026光通訊_20261015 — 摩根士丹利,2026-10-15;OCP Day 3 光子學日:CPO/NPO 並行、CPO 故障根因(ELS 83-85%)、光銅分界 72-576 顆
- 活動_AI晶片封裝講座_珩石筆記_20261014 — 珩石 kevin 講座筆記,2026-10-14;CPO 整合路徑:2.5D CPO(OE 與交換/運算晶片於基板或中介層並列)vs 3D 光電堆疊(電子晶片直接疊在光子中介層上,如 Lightmatter Passage M1000);台積電 COUPE、光學中介層(OOI);量產挑戰為光電混合整合、光纖高精度耦合對位、封測標準與成本
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;OE 出貨假設上修(2027E 17.7M/2028E 73.9M)、測試為放量閘門、FAU 供應商轉擁擠、NPO 先於 CPO 的中國路線
- 報告_UBS_漢測7856_首次覆蓋_20261008 — UBS,2026-10-08;CPO 測試 Insertion 1–4 流程與漢測 CPO 設備出貨估計
- 報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921 — 永豐專家分享會(智璞林偉智),2026-09-21;54 頁投影片原檔,校正聽講筆記的 NVIDIA 投資額與 TAM,補高盛 CPO 出貨、功耗、四環節與 FCC 供應鏈審查
- memo_AI瓶頸觀察_美國投資人回饋Citi_20260921 — 珩石同業研究筆記,2026-09-21;CPO 瓶頸盤點(雷射/FAU 耦光設備/CPO 測試)與台廠對應
- 報告_福邦_矽光子CPO產業_202609 — 福邦投顧,2026-09;CPO 出貨量與滲透率預估(2027 11%→2030 38%)、InP 雷射供應鏈與地緣政治缺貨風險、XPO/Open CPX 兩陣營比較
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10(與上一篇不同報告);OE 需求 2026-28 616/12,468/35,000 千顆、Quantum-X BOM 拆解 OE 占 43%、單顆 OE 成本結構(晶圓 42%/封裝測試 59%,SiPh 測試占比 75% vs InP 29%)、測試設備與貼合機 TAM、Insertion 2 去留量化影響、台廠 CPO 測試設備 2027 年產值預估
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;矽光子光模組市場規模、CPO scale-out/scale-up 滲透率拆分(2030 10.6%/22.1%)、NVIDIA Quantum-X 供應鏈全景圖、COUPE-GC/EC 結構圖
- 報告_ChipScaleReview_Winter2026期刊_20260122 — Chip Scale Review,2026-01;欣興 John Lau 整理 CPO 四種擺位、12 種 PIC/EIC 3D 堆疊、基板與橋接選項,指出 CPO 尚無公開可靠度數據
- 報告_MS_CPO對高階CCL需求影響_20260917 — 摩根士丹利,2026-09-17;CPO 對高階 CCL 需求的衝擊時間表,點名成本/良率/可靠度/可維修性/熱管理五項卡點
-
報告_廣發香港_CPO與NPO_20260929 — GF Securities (Hong Kong),2026-09-29;接續 8/17 CPO/NPO 報告,Nvidia scale-out CPO switch 季度出貨估算(4Q26 15k/1Q27 16k/2Q27 30k/2027 100k)、Feynman QM6+6.4T OE 細節、Largan Dislike(與 ML Buy 方向相反)、Lumentum/Browave/Bizlink/Semtech Likes
-
報告_MS_CIOE光博會重點_20260913 — 摩根士丹利,2026-09-13;CIOE 光博會。光引擎封裝兩大卡點(翹曲、光口污染)、ASMPT 無助焊劑 TCB+AOR、CPO 與可插拔模組各站對位精度對照、USI EugenLight ELSFP 8 通道 12W
- memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;TSMC CPO Insertion 2 延後至 9 月(敲定 MP 設備供應商)、2027 OE 出貨 4,000 萬顆估計(vs 2026 約 1,000 萬顆)、COUPE 良率 40-50% 更新
- 報告_ML_FAU光纖陣列CPO_20260714,BofA/美銀(Merrill Lynch),2026-07-14(Nvidia CPO switch 出貨 14k/52k/190k/685k/1,442k units 2026-30E、CPO switch BOM 拆解 OE 40-55%/ELS 10-15%/FAU 5-10%、Largan 上調 Buy)
- 報告_OCP2026_Meta_CPO從51.2T到102.4T_20261015,2026-10(Phase1/2 可靠度)
- 報告_OCP2026_Broadcom_CPO與OCI_20261015,2026-10(Broadcom 世代、夥伴圖)
- 報告_SemiAnalysis_NPO光互連接棒_20260713,SemiAnalysis,2026-07-13(CPO/Pluggable CPO/NPO 定義收斂、NVIDIA VRU NVL576 NPO 備援、70% vs 30-40% 毛利堆疊、OCI-MSA 能效、2030 CPO 反超、Meta MTBF 數據)
- 報告_SemiAnalysis_ECTC2026先進封裝_20260702,SemiAnalysis,2026-07-02(Marvell OMIB/Photonic Fabric、EAM vs MRM、熱隔離;Lightmatter M1000 翹曲/磁性夾具/>95% 良率/680W)
- 活動_穎崴_CPO論壇簡報_20260514(穎崴 WinWay 自家 CPO 論壇;CPO 演進路線、PIC Blueprint 5 步驟、Test Flow、4 Bottlenecks、4 階段 Test Methodology、448G 規格、Heterogeneous Integration / Glass Substrate、CPO/CPC Application、Market Trends)
- 活動_穎崴_CPO論壇memo_20260514(VP / 技術行銷處長口頭重點:CPU 元年 2026、HyperSocket、224 → 448 Gbps、CPC 與 CPO 共存)
- 產業_群益_CPO_D-FAU供應鏈_20260514(TSMC COUPE / COUPE 2.0 / iOIS / iFAU / D-FAU / BBC 專利、3D EIC-PIC SoIC-X、Meta-lens、台廠定位)
- 活動_旺矽_富邦法說_20260515(CPO Insertion 2/3 進度、Die Level vs FAU 階段競爭格局)
- 供應鏈_光通訊(既有光通訊供應鏈整合頁,含 GS / Corning / Lumentum / MicroLED CPO 等補充背景)
- 260521_nmr_semi-renaissance,2026-05-21(CPO formation、bundled sales、scale-out / scale-up 採用邏輯、InP / Photonics SOI 材料瓶頸)
- 260521_2360致茂_aletheia_ATE,Aletheia Capital,2026-05-21(致茂 CPO insertion #3 OE die tester / #4 光學測試,NVDA 32x OE switch,於 SPIL)
- 分析_AI光互連百億美元押注_20260525
- 產業_矽光子發展趨勢_20260522
- 報告_元大_半導體封裝產業_20260525(瑞峰 / GlobalFoundries / Fabrinet 矽光子聯盟、CPO 市場 2030 年 81 億美元、12 吋 bump + 3D TSV Reveal 台廠能力比較)
- memo_CPO_ScaleUp光互連_20260618,2026-06-18(Scale-Up CPO 架構、5 倍光學元件效應、D-FAU 良率、OCS 崛起、NVIDIA Vera Rubin / Rosa Feynman 路線圖)
- 報告_TrendForce_Lightmatter論壇_20260601,TrendForce / Lightmatter,2026-05-28(SiPh 異質整合封裝與測試挑戰、Lightmatter 供應鏈觀點)
- 報告_開源_光互聯產業鏈擴產潮鍵結設備_20260621,開源證券,2026-06-21(CPO / NPO、InP / 光晶片 / 封測擴產與上游瓶頸)
- 報告_申万宏源_光通信光電集成深度_20260630,申万宏源,2026-06-30(EML→矽光 BOM 拆分、xPO 六方案對比、XPO MSA、TAM 746 億美元、博通/Marvell 鏈主論)
- 研究_PIC光子晶片戰役_國泰證期_20260901,國泰證期研究部,2026-09-01(TH6-Davisson 16 個 6.4T 光引擎組成、第四代 CPO 400Gbps/lane、NVIDIA Spectrum-X Ethernet Photonics 量產)
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧(騰旭投資程正樺主講),2026-09-16;Scale-in/OIO 新概念、CPO 與 NPO 差異澄清(OE 相同僅載體/連接器不同)、NVL576 光模組頻寬提升約 8 倍、COUPE 3D 堆疊 vs NPO 2.5D 封裝、FAU AA/PA 與 GC/EC 耦合細節、KGOE test flow(Insertion 1/1.5/2/3)
- web_輝達OOI矽中介層光學封裝原型_TechNews_20261020 — TechNews,2026-10-20;NVIDIA OOI(光引擎上矽中介層)原型與 DWDM 256Gb/s 示範
相關頁面
- 1597_直得(市)
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_瑞峰半導體_凸塊與Fabrinet矽光子供應鏈
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 技術_光模組DSP
- 技術_奈米壓印NIL
- 6176_瑞儀(市)
- 6530_創威(櫃)
- 分析_OCP2026總覽
- TEL.US(te_connectivity)
- 2383_台光電(市)
- 技術_光模組散熱
- 6213_聯茂(市)
- 分析_光通訊散熱
- 技術_TEC
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI機櫃平台與台灣ODM
- 分析_晶片與封裝散熱solution
- 技術_Open_CPX
- 技術_Chiplet
- 技術_CPO被動對準擴束耦合
- 分析_ECOC2026會後_光互連風險最低者勝與測試產能缺口_20261006
- 技術_EBO擴束光連接器
- 分析_CIOE2026光博會綜合回顧
- 分析_玻璃封裝全景
- 分析_群益4Q26產業展望_20260923
- 技術_CCL材料
- 技術_光耦合
- 分析_全球半導體投資會議紀要_富邦_20260901
- 分析_SEMICON2026事件分析_富邦_20260831
- 2426_鼎元(市)
- 3441_聯一光(櫃)
- 分析_CPO光測試與Insertion分段
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- 3450_聯鈞(市)
- 7810_捷創科技(櫃)
- 3362_先進光(櫃)
- 3019_亞光(市)
- 3167_大量(市)
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811
- 7917_源傑科技(興)
- TSEM.US(tower)
- 技術_CPO光連接器
- 6770_力積電(市)
- 7928_合聖科技(興)
- 技術_ShuffleBox
- 技術_Feynman
- 分析_ECTC2026先進封裝五大戰線_260706
- 技術_XPU
- 技術_GlassBridge
- 技術_正交背板
- 3443_創意電子(市)
- 6715_嘉基(市)
- 分析_嘉基NPO_connector三層TAM與EPS推估_20260505
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 技術_矽光子
- 7728_光焱科技(櫃)
- 供應鏈_AMD_Helios_MI450
- 供應鏈_AVGO台灣供應鏈
- 供應鏈_半導體製程設備
- 分析_AI加速器測試右移_FT_Burnin_CPO_20260530
- 分析_CPO光學元件全解_20260605
- 分析_Computex2026_MS_Agentic_AI_TSMC_20260602
- 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 分析_晶圓到先進封裝全流程技術報告
- 分析_貿聯KY_短期利空與光通重估_20260530
- 技術_AEC
- 技術_AEC_AOC
- 技術_FOCoS與VIPack
- 技術_FT_SLT_Burn-in
- 技術_IVR整合式電壓調節器
- 技術_OCS
- 技術_Pogo_Pin
- 技術_Scale-out
- 技術_Scale-up
- 技術_mSAP
- 技術_CPO製程流程 — 端到端六層製程流程與常見漏項檢核表
- 分析_ChipScaleReview2026冬季號先進封裝
- 分析_光學鍍膜與光纖耦光供應鏈_20260920