定義
矽晶圓(Silicon Wafer)是半導體製造的最上游基材:將高純度多晶矽長成單晶矽錠後切片、研磨、拋光成鏡面晶圓,作為 IC、記憶體、功率元件與矽光子的承載基板。其品質(純度、平整度、缺陷密度)直接決定下游晶片良率與性能。本頁聚焦一般半導體級矽晶圓;絕緣層上覆矽細節見 技術_Photonics_SOI晶圓。
製程流程
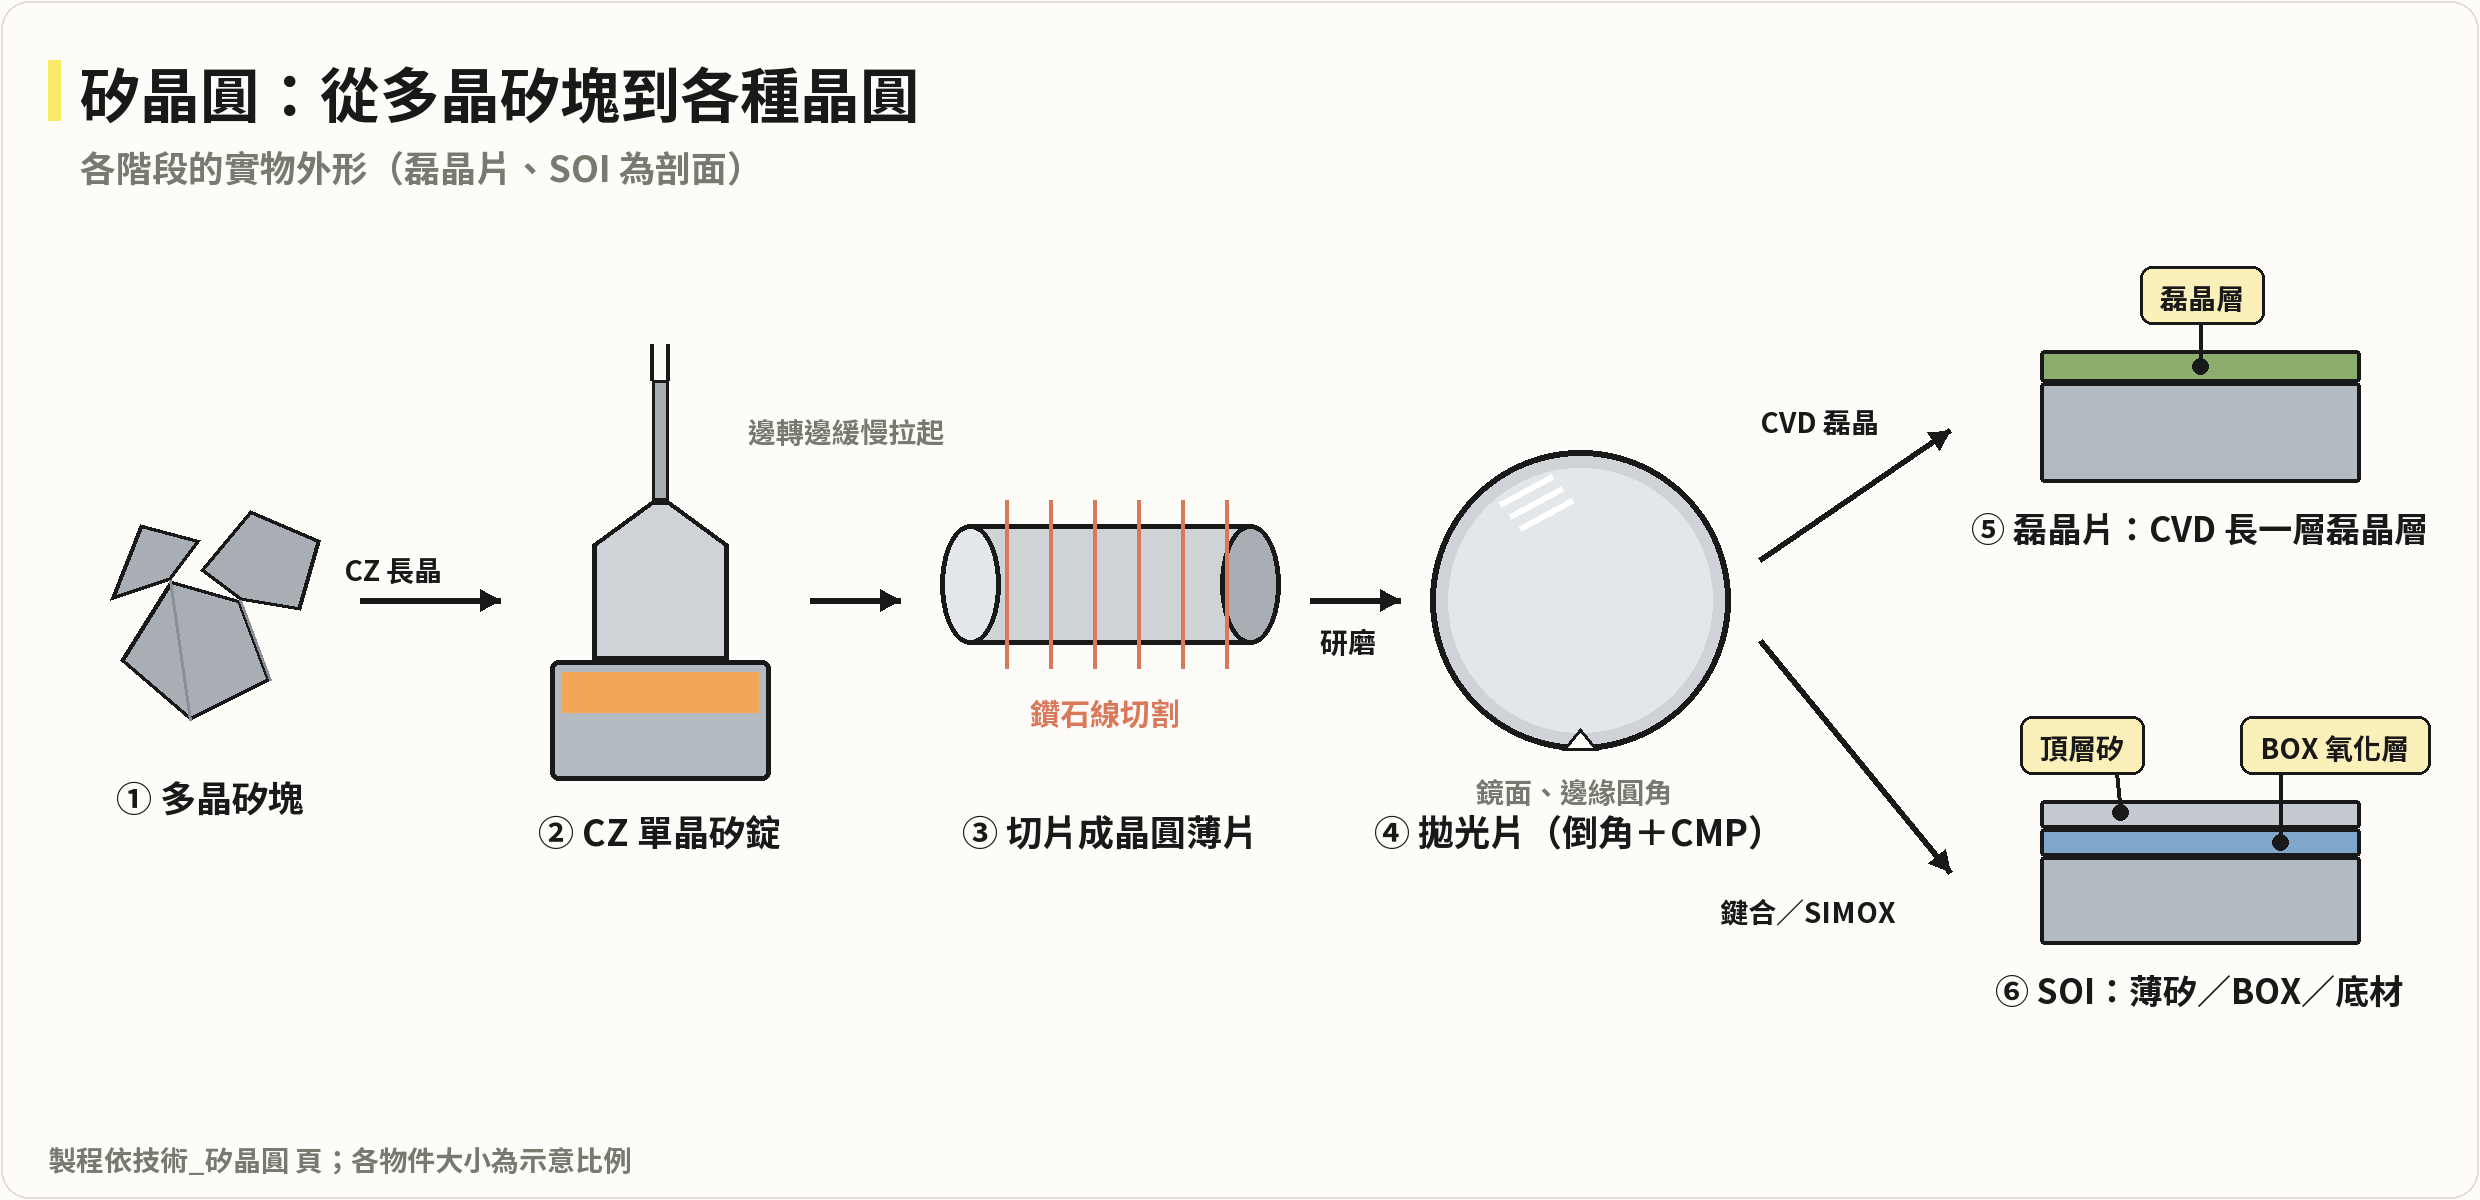
圖說:矽晶圓製程各階段的物件長相:多晶矽塊經 CZ 長晶拉成單晶錠,鑽石線切成薄片,研磨倒角並 CMP 拋光成拋光片;再依應用以 CVD 長磊晶層(磊晶片),或以鍵合/SIMOX 做成 SOI(薄矽/氧化層/底材)。自繪示意,製程依本頁。
技術原理
- 長晶(Crystal Growth):以 CZ 法(Czochralski)為主流——高純度多晶矽於石英坩堝熔化,籽晶旋轉緩慢拉出直徑均勻的單晶矽錠;12 吋(300mm)幾乎全採 CZ。FZ 法(Float Zone)純度更高、用於高功率元件,但大尺寸難度極高。
- 切片(Slicing):鑽石線切割將矽錠切成薄片。
- 研磨與倒角(Grinding / Lapping / Edge Profiling):雙面研磨去除切割損傷層、確保厚度一致;邊緣倒角成圓弧防碎裂與微粒污染。
- 拋光(CMP):以研磨液(奈米級 SiO₂ / CeO₂)與研磨墊機械摩擦 + 化學反應達鏡面平整度。
- 磊晶(Epitaxy):拋光片表面以 CVD 成長高品質單晶矽層,用於先進邏輯與功率元件、降低缺陷。
- SOI:以鍵合或氧離子植入(SIMOX)在矽基板與頂層矽間夾入埋藏氧化層(BOX),低功耗高速,是矽光子核心基板(詳見 技術_Photonics_SOI晶圓)。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 尺寸 | 8" / 12"(300mm) | 12" 為先進製程與 AI 主力 |
| 型態 | 拋光片 / 磊晶片 / SOI | 對應邏輯、功率、矽光子不同需求 |
| 12" 供需 | 產能 vs AI / HPC 需求 | LTA 長約價格與產能利用率 |
| 缺陷密度 / 平整度 | 影響下游良率 | 先進節點規格趨嚴 |
方形單晶矽晶圓(310×310mm)
環球晶 2026 股東會揭露,已在台灣建置 310×310mm 方形單晶矽晶圓專屬無塵室並少量送樣,預計 2026Q4 量產。其製程不是把既有 12 吋圓晶圓切方,而是因 310×310mm 對角線接近 18 吋,需先拉出接近 18 吋的單晶矽晶棒,再切出中間方形區域。
| 項目 | 說明 |
|---|---|
| 尺寸 | 310×310mm,對角線接近 18 吋 |
| 生產地 | 台灣,竹南舊太陽能產線空間改建無塵室 |
| 量產時程 | 2026Q4,第一期月產能約數千片 |
| 主要挑戰 | 邊緣研磨、切片、拋光、清洗、cassette 載具都需重新設計或改機 |
| 設備差異 | 圓形晶圓可旋轉加工;方形晶圓沒有圓邊,加工邏輯不同 |
與玻璃載板 / FOPLP 的差異
方形矽晶圓是單晶矽材料,與 技術_玻璃芯基板 / TGV 的玻璃材料路線不同。投資上應把它視為「矽晶圓供應商探索方形 / 面板化材料形式」,而不是直接等同玻璃載板。
全球供應格局
矽晶圓市場高度集中,前五大合計市占 >90%。投資判讀時要分成三層:全球 12 吋 prime wafer 龍頭、台系中大型供應商,以及 SOI / 磊晶 / 再生晶圓等特化環節。
| 廠商 | 總部 | 地位 |
|---|---|---|
| 信越化學 Shin-Etsu | 日本 | 全球龍頭,市占約 30%+,與台積電合作緊密 |
| 3436.T(sumco) SUMCO 勝高 | 日本 | 全球第二,市占約 20%+,12" 先進製程強;台灣子公司 3532_台勝科(市) |
| 6488_環球晶圓(櫃) GlobalWafers | 台灣 | 全球第三、非日系最大,市占約 15–20%;3–12" 完整產線,Photonics SOI 受惠者 |
| Siltronic | 德國 | 全球第四,主供歐美 IDM |
| SK Siltron | 韓國 | 全球第五,主供韓系記憶體(Samsung、Hynix) |
| SOI.FP(soitec) | 法國 | SOI 晶圓龍頭,市占約 70%,主導 RF-SOI / FD-SOI / Photonics SOI 等關鍵基板 |
12 吋市占口徑(福邦投顧,2026-10-01,珩石筆記轉述)
福邦列 12 吋市占:信越 28%、勝高 24%、環球晶 19%、Siltronic 8%、SK Siltron 6%(前五大合計約 85%,與上表「>90%」「信越 30%+」為不同口徑與統計範圍,並列參考)。擴產動向:信越稱新廠建造成本較上一輪翻倍以上、下一座新廠地點未選定;勝高暫停新廠、至 2028 年無新建規劃;環球晶是唯一具大規模新建廠者(德州 Sherman 一期月產能約 30 萬片,約占全球 12 吋產能增幅 3%,2027 年逐步貢獻);Siltronic 資本支出集中新加坡;SK Siltron 龜尾新廠今年開出,約增全球 12 吋產能 3%。來源:memo_矽晶圓_福邦供需與報價_20261001。
台系矽晶圓廠對照
| 廠商 | 定位 | 主要產品 / 尺寸 | 投資觀察 |
|---|---|---|---|
| 6488_環球晶圓(櫃) | 全球 #3、台灣最大 | 3–12 吋拋光 / 磊晶 / SOI;310×310mm 方形單晶矽晶圓 | 12 吋先進製程滿載、SOI waiting list、方形晶圓 2026Q4 量產 |
| 3532_台勝科(市) | 台塑集團矽晶圓廠 | 8 吋、12 吋拋光矽晶圓 | 8/12 吋滿載、新廠 12 吋客戶預訂、2H26 LTA 漲價協商 |
| 6182_合晶(櫃) | 全球前十大、低阻重摻強 | 6/8/12 吋拋光片、EPI、SOI;低阻重摻 | 6 吋滿載、8 吋 UTR 回升、二林 12 吋、SOI / 方形晶圓 / EPI 台灣化 |
| 3016_嘉晶(市) | 磊晶晶圓 / 化合物半導體 | 矽磊晶、SiC epi、GaN-on-Si / GaN-on-SiC | 偏 EPI / 化合物半導體,不是一般 prime wafer 量產龍頭;看 SiC / GaN 與台灣在地磊晶需求 |
| 8028_昇陽半導體(市) | 再生晶圓 / 薄化代工 | 12 吋再生晶圓、CMP 薄化 | 非 prime wafer 供應商;受 BSPDN、先進製程 monitor wafer 與薄化需求帶動 |
2026 漲價週期與長協機制
2026-07-02 兩份來源(專家會議 + SUMCO 官方交流)確認漲價週期啟動,機制與幅度詳見 分析_矽晶圓漲價週期與長協機制_20260702。
| 項目 | 內容 |
|---|---|
| 漲價順序 | 信越 1Q26 先漲 5–15% → SUMCO 2Q26 跟進 10–20%(現貨 + 觸發條款長協品類) |
| 結構分化 | 重摻磊晶片漲幅(~15%)> 成熟製程輕摻拋光片(~5%);急單 +20–50% |
| LTA 機制 | 簽約後不重談;每季調價上限約 10%;先進邏輯大尺寸觸發條款頂格上漲 |
| 續約時點 | 2020–21 簽五年約 2026 起陸續到期;SUMCO 大部分 LTA 到 2027/2028 末,新一輪談判預計 2027 啟動 |
| 驅動定性 | 專家:真實短缺的「超級週期」(thesis);SUMCO 官方:現貨止跌回升、泛用供需尚未緊到支撐大漲 |
| 凱基供需模型(2026-06-30) | 12 吋需求 2026–28 年增 10.5%/10.8%/12.5% vs 前五大供給年增 10.1%/8.0%/6.2%,2027 起高機率供不應求;記憶體占 12 吋需求 45%,「AI 的瓶頸是記憶體、記憶體的瓶頸將是矽晶圓」 |
供需平衡與報價節奏(福邦投顧,2026-10-01,最新狀態)
- 供需比:2024 年最高約 120%(供給過剩約兩成)→ 2027 年 100% 平衡 → 2027 下半年實質供不應求 → 2028 年約 92%(缺口 8%)。需求端 2026–28 年出貨面積年增 9–12%(HBM、先進製程、NAND 高層堆疊);供給端長期有效產能年增僅約 1–3%。
- 出貨與現貨:2Q26 全球出貨面積 YoY +7.4%、QoQ +9.1%,為 2023 年以來單季新高;今年 12 吋常規邏輯 prime wafer 現貨調漲約 5–8%,AI/HPC 用先進製程 Epi wafer 調漲約 18–22%(2022 年以來首次全面調漲);市場傳信越 12 吋新約漲 15–25%、拋光片新約上看 40%。
- 2027 長約議價:福邦掌握明年 12 吋預期 1Q 調漲約 15–20%、3Q 再調約 15–20%;勝高稱 5–10% 漲幅不足以支撐新產能,12 吋 Epi 2027–28 年預估至少漲 15% 以上。記憶體客戶對漲價敏感度低(12 吋晶圓占 DRAM 製造成本降至約 0.1%,2016 年為 0.69%);台積電等代工龍頭議價權強(以合晶供貨為例多為 test wafer),溢價空間較小。
- 沿革:凱基 2026-06-30 模型(12 吋需求年增 10.5%/10.8%/12.5% vs 前五大供給年增 10.1%/8.0%/6.2%,2027 起高機率供不應求)→ 福邦 2026-10-01(2027H2 起供不應求、2028 缺口 8%,並將 2027 長約視為定價大波段);方向一致,福邦供給成長假設(1–3%)較凱基的前五大產能年增更低。
- 來源:memo_矽晶圓_福邦供需與報價_20261001(Paperless 查無福邦原報告,為同事摘要,中信心;Q&A 的漲幅為廠商交流所得,非公司公開 guidance)。
輕摻 / 重摻結構(專家口徑,2026-07)
- 全球約 1,200 萬片/月,輕摻:重摻 ≈ 65:35;12 吋輕摻 70–75%,趨向 7:3
- AI 伺服器:電源管理/模擬/功率器件矽片用量占比達 40%,重摻:輕摻 ≈ 4:6(傳統伺服器重摻僅 ~25%)→ AI 拉動重摻磊晶片需求
- CPU/GPU 等高性能邏輯必用輕摻;重摻磊晶片=重摻襯底+輕摻磊晶層的性價比方案
需求驅動(2026–30F)
- 12" 需求 CAGR ~10%(2026–2030F);野村估 2027–28F 產能達極限、供需轉緊,有利 LTA 價格上調。
- 2026 實際滿載訊號:環球晶 2026 股東會表示 12 吋先進製程產能全面滿載,亞洲產能已無空間接單;小尺寸廠區也幾乎滿載,非 AI / 車工控需求開始回溫。
- BSPDN(背面供電):驅動額外 20–30% CMP 研磨次數與再生晶圓需求(見 技術_BSPDN、技術_CMP、技術_再生晶圓)。
- Wafer-bonded NAND(晶圓鍵合記憶體):2027 起主流 NAND 轉鍵合架構,矽晶圓消耗約 2 倍(見 技術_Wafer-bonded NAND)。
- HBM 與 NAND 晶圓消耗(福邦 2026-10-01):同容量下 HBM 晶圓消耗約為傳統 DRAM 的 3 倍,HBM3e/4 堆疊由 8 層增至 16 層(晶片由 9 片增至 17 片),2027/2028 年 HBM 矽晶圓需求預估 +23%/+28%;NAND 超過 400 層後採雙晶圓鍵合,2028 年 NAND 晶圓需求約 +17%;7nm 以下投片量由 2022 年約 18 萬片/月擴至 2027 年約 83 萬片/月。記憶體景氣約領先矽晶圓 1 年(2013→2014 +11.4%、2020→2021 +14.2%)。
- 矽光子(SiPh):AI 伺服器導入 CPO,Photonics SOI 需求爆發,CAGR >30%(見 技術_Photonics_SOI晶圓、技術_CPO)。
技術瓶頸 / 風險
- 12" 產能擴張需長前置期,2027–28F 供需轉緊。
- SOI 高度集中於 Soitec,地緣與供給集中度為風險。
- InP 等化合物基板與矽晶圓在不同應用分流(光通訊雷射見 技術_InP磷化銦)。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| 全球 12 吋矽晶圓 | 信越化學、SUMCO、6488_環球晶圓(櫃)、Siltronic、SK Siltron | 全球主流 prime wafer 供應;12 吋先進製程、DRAM、HPC 需求核心 |
| 台系矽晶圓製造 | 6488_環球晶圓(櫃)、3532_台勝科(市)、6182_合晶(櫃) | 台系三雄;詳見 分析_矽晶圓三雄_合晶環球晶台勝科_20260529 |
| SOI 晶圓 | SOI.FP(soitec)、6488_環球晶圓(櫃)、6182_合晶(櫃) | RF-SOI、FD-SOI、Photonics SOI;矽光子 CPO 使 SOI 重要性上升 |
| 磊晶晶圓 / EPI | 3016_嘉晶(市)、6182_合晶(櫃)、6488_環球晶圓(櫃) | 矽 EPI、SiC / GaN EPI、功率元件與特化製程材料 |
| 再生晶圓 / CMP 耗材 | 1560_中砂(市)、8028_昇陽半導體(市) | 12" 再生晶圓、測試晶圓與 CMP 薄化 / 研磨服務;詳見 技術_再生晶圓 |
| 下游主要需求方 | 2330_台積電(市) | N2 / A16 / BSPDN 製程矽晶圓需求方 |
相關技術
來源
- memo_矽晶圓_福邦供需與報價_20261001 — 福邦投顧(同事摘要),2026-10-01;供需比 2027 平衡→2028 缺口 8%、2027 長約議價與台廠受惠排序
- 公開資料整理(2026-05-22 web 檢索):製程流程、全球供應格局、供需趨勢
- 6488_環球晶圓(櫃)(12" 供需、Wafer-bonded NAND、客戶結構)
- 260521_nmr_semi-renaissance(半導體材料 2026-30F 框架)
- web_DIGITIMES_環球晶方形晶圓_20260526,DIGITIMES,2026-05-26(310×310mm 方形單晶矽晶圓、12 吋滿載、ASP 協商)
- memo_矽晶圓_專家會議_價格與長協_20260702,專家會議,2026-07-02(漲價週期、LTA 機制、輕摻/重摻結構)
- 活動_SUMCO_交流會議紀要_20260702,SUMCO 交流會議,2026-07-02(現貨止跌、LTA 到期時點、擴產紀律)
- 報告_凱基_6488環球晶_20260630,凱基,2026-06-30(12 吋供需年增率模型、記憶體共振、CoWoS interposer ASP +60%、SOI ASP 3–5 倍)