基本資料
嘉晶電子是漢民集團旗下磊晶晶圓供應商,主力業務為 Silicon / SiC / GaN 磊晶材料的研究、開發、生產與銷售。公司 2023 永續報告書列示,嘉晶成立於 1998 年、位於新竹科學園區,為漢磊科技轉投資公司,並定位為專業磊晶製程供應商。
嘉晶的投資定位不是一般 prime silicon wafer 龍頭,而是偏 EPI / 化合物半導體材料:在矽晶圓上做矽磊晶,也在 SiC 基板上做 SiC 磊晶,並提供 GaN-on-Silicon、GaN-on-SiC 等寬能隙半導體磊晶。SiC 供應鏈中,嘉晶位於「基板之後、元件製程之前」的磊晶環節,厚度、摻雜均勻性、缺陷控制會影響下游 SiC MOSFET / SBD 的耐壓、導通電阻與良率。
2023 永續報告書揭露嘉晶營運據點包含篤行廠、創新廠與磊新廠;產品尺寸涵蓋 4 / 5 / 6 / 8 吋矽磊晶、6 / 8 吋 GaN-on-Silicon,以及 4 / 6 吋 SiC 磊晶。報告書也將未來展望連到 AI 伺服器、新能源車、再生能源與工業應用等高功率利基市場。
AI 帶動雙引擎成長(法說會,2026-09-22,最新覆蓋):嘉晶董事長徐建華於 1H26 法說會表示,AI 需求帶動功率元件與矽光子雙引擎成長,兩者有望成為未來幾年成長動力。公司三大磊晶平台為矽磊晶、化合物半導體(GaN/SiC)、鍺矽光電(PD),分別對應功率元件(MOSFET、PMIC、FRD、Schottky、TVS)、AI 伺服器高壓直流傳輸(GaN/SiC)與光纖通訊收發端(鍺矽 PD)應用。
核心技術/競爭優勢
- EPI 製程專業:磊晶層厚度、摻雜濃度、晶體品質與缺陷控制是功率元件良率與可靠度的前段瓶頸。
- Si / SiC / GaN 多平台:同時覆蓋矽磊晶、SiC epitaxy、GaN-on-Si、GaN-on-SiC,可對應功率元件與 RF / 高頻應用。
- 漢民集團分工:上游磊晶由嘉晶承接,下游 SiC MOSFET / SBD 製程平台可映射至 3707_漢磊(櫃),測試服務與探針卡相鄰資源可映射至 7856_漢測(櫃)。
- RF / 衛星材料延伸:GaN-on-SiC 可用於高功率 RF;低軌衛星頁將嘉晶列為 RF / 化合物半導體材料鏈觀察,但需確認實際訂單,不可直接寫成衛星客戶供應商。
SiC / GaN 產品
| 產品 | 技術定位 | 應用 | 觀察重點 |
|---|---|---|---|
| Silicon epitaxy | 矽晶圓上生長矽磊晶層 | Power MOSFET、Diodes、IGBT、PMIC | 成熟功率元件需求、產能利用率 |
| Buried layer / Multi-layer epitaxy | 特定結構與多層磊晶 | 類比、功率、特殊製程元件 | 客製化規格、毛利率 |
| SiC epitaxy | 在 SiC 基板上生長同質磊晶 | EV 逆變器、OBC、充電樁、太陽能逆變器、AI 資料中心高壓電源 | 6 吋放量、8 吋驗證、外延品質 |
| GaN-on-Silicon | 寬能隙異質磊晶 | 快充、SMPS、DC-DC、資料中心電源 | 成本優勢、8 吋 GaN-on-Si 擴散速度 |
| GaN-on-SiC | RF 高功率異質磊晶 | 5G、衛星通訊、航太、雷達 | RF 客戶導入、低軌衛星 / NTN 題材真實訂單 |
廠區與尺寸
| 據點 | 產品 / 尺寸 | 說明 |
|---|---|---|
| 篤行廠 | 4 / 5 / 6 / 8 吋矽磊晶;6 吋 GaN-on-Silicon | 公司總部 / 主要營運據點之一 |
| 創新廠 | 4 / 5 / 6 / 8 吋矽磊晶;4 / 6 / 8 吋 GaN-on-Silicon | 具 GaN-on-Si 尺寸擴展觀察 |
| 磊新廠 | 4 / 5 / 6 / 8 吋矽磊晶;4 / 6 吋 SiC 磊晶 | SiC 磊晶主要觀察據點 |
圖片 / 架構圖
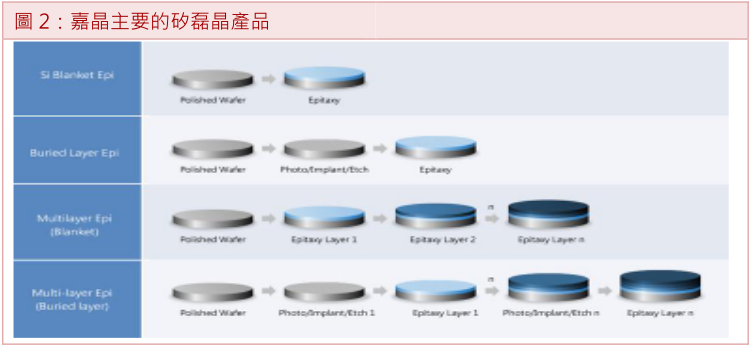
圖說:嘉晶主要矽磊晶產品的磊晶結構示意(Si Blanket Epi/Buried Layer Epi/Multilayer Epi/Multi-layer Epi(Buried layer))。來源:報告_國票_嘉晶3016_20260923,國票投顧,2026-09-23。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 4 次有 4 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 4.75 | — | +37.3% | 本站推算† |
| 2026-11 | 5.33 | — | +43.1% | 本站推算† |
| 2026-10 | 5.15 | — | +48.6% | 本站推算† |
| 2026-09 | 5.13 | +1.2% | +52.7% | |
| 2026-08 | 5.07 | +5.1% | +57.8% | |
| 2026-07 | 4.82 | +7.5% | +51.4% | |
| 2026-06 | 4.48 | +3.3% | +41.2% | |
| 2026-05 | 4.34 | +1.7% | +37.3% | |
| 2026-04 | 4.27 | +12.5% | +32.8% | |
| 2026-03 | 3.79 | +13.6% | +20.3% | |
| 2026-02 | 3.34 | -3.4% | +14.9% | |
| 2026-01 | 3.46 | -0.0% | +18.8% | |
| 2025-12 | 3.46 | -7.2% | +18.8% | |
| 2025-11 | 3.73 | +7.6% | +9.2% | |
| 2025-10 | 3.46 | +3.1% | +1.1% | |
| 2025-09 | 3.36 | +4.6% | -4.3% | |
| 2025-08 | 3.21 | +0.9% | -8.8% | |
| 2025-07 | 3.18 | +0.2% | -9.4% | |
| 2025-06 | 3.18 | +0.5% | -10.6% | |
| 2025-05 | 3.16 | -1.6% | -10.3% | |
| 2025-04 | 3.21 | +1.9% | -5.7% | |
| 2025-03 | 3.15 | +8.4% | -6.0% | |
| 2025-02 | 2.91 | -0.1% | -14.9% | |
| 2025-01 | 2.91 | -0.0% | -17.5% | |
| 2024-12 | 2.91 | -14.7% | -10.1% | |
| 2024-11 | 3.41 | -0.3% | -4.1% | |
| 2024-10 | 3.42 | -2.4% | -1.2% |
2026 年已公布累計 38.7 億元;全年推算 53.9 億元(YoY +38.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | 營收 | 毛利率 | 毛利 YoY | EPS | 備註 |
|---|---|---|---|---|---|
| 2026Q1 | 10.59 億元(QoQ -0.6%、YoY +18.1%) | 17.8% | — | 0.35 元 | 券商彙整(兆豐、國票,2026-09-23) |
| 2026Q2 | 13.09 億元(QoQ +23.6%、YoY +37.1%,近 14 季新高) | 23.45%(QoQ +5.7ppt) | — | 0.65 元 | 四家券商 2026-09 報告一致;8 吋佔比達 71%、產能滿載 |
| 1H26 | 23.68 億元(YoY +28%) | 21%(YoY 明顯提升) | +37.3% | 1 元 | 法說會,2026-09-22;產能滿載 |
分事業部成長(1H26,法說會 2026-09-22): - 矽磊晶:8 吋產能滿載(100% 稼動),佔營收比重由去年同期 59% 提升至 71%;MOSFET/PMIC wafer out 產出年增 50%。 - 化合物半導體:GaN 成長 20%(6 吋已完全獲利、8 吋開始小量生產);SiC 成長 28%(日本 IDM 客戶 Q2 起放量、稼動率提升、虧損大幅縮小)。 - 矽光子(鍺矽 PD,新興事業):Q2 QoQ +113%,預估 Q3 QoQ 再增逾 70%;上半年營收佔比約 1%,年底目標 3-5%;良率客戶端已達 98%、公司線上良率達 99%;目前僅單一主要客戶(已耕耘 2 年),已有其他潛在客戶詢問。
客戶現況更新(國泰投顧訪談內容,2026-09-24,最新覆蓋):矽光子目前已有兩家客戶,技術路線不同——第一家為 Ge 磊晶(用於光偵測),已進入量產,嘉晶磊晶片後續交由 2303_聯電(市) 代工,再供貨予網通大廠;第二家為 Si 磊晶(用於光線轉向器),仍在前期工程階段,2028 年有機會放量。國泰投顧測算矽光子 4Q26 將佔季營收約 4.3%、全年約 2.3%,2027 年總產能擴增至 3 台機台(年產能約 13,500 片),全年營收佔比保守估達 8%,單片 ASP 約 1,500–1,700 美元。
2026 下半年展望:矽磊晶營收預期 YoY +42%、化合物半導體 YoY +86%、全年營收預期 YoY 超過 35%。AI 相關營收佔比:2025 年約 17%→2026 年預期近 30%→2027 年後預期超過 40%。矽光子訂單能見度已達 2028 年,現有產能僅能滿足需求不到 50%,2027 年產能預期成長 3.5-4 倍,仍需與客戶討論新一波擴產(機台交期拉長為主要瓶頸)。第三季起已開始調價反映物料成本上漲。
校正說明
來源逐字稿為 AI 語音轉寫,落地前已修正 1 處期間錯置(原文「去年營收」實為「今年上半年營收」)與 2 處技術詞彙音譯誤植(「second fortnity EPI」→「SiGe(鍺矽)磊晶」),詳見 活動_嘉晶3016_法說會memo_20260922 校正紀錄。
EPS 預估
| 年度 | 玉山投顧 EPS(報告日:2026-09-23) | 兆豐投顧 EPS(報告日:2026-09-23) | 國泰證期 EPS(報告日:2026-09-24) | 國票投顧 EPS(報告日:2026-09-23) | 備註 |
|---|---|---|---|---|---|
| 2026E | 3.03 | 2.56(前 1.70) | 2.89 | 2.89(前 1.82) | 四家皆上修;差異主要來自毛利率假設(23.1%–24.5%)與股本估計 |
| 2027E | 5.05 | 3.69 | 4.68(前 3.71) | 4.88 | 差異來自矽光子放量幅度與評價模型(PBR vs PER)假設 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 玉山投顧(2026-09-23) | 8 吋矽磊晶滿載 → 化合物半導體轉盈 → 矽光子放量 → EPS | 2026E 營收 56.62 億元(YoY +45.5%)、毛利率 23.93%;2027E 營收 73.86 億元、毛利率 27.87%;矽光子 2027 年營收季增 3.5–4 倍 | 2026E EPS 3.03、2027E EPS 5.05 |
| 兆豐投顧(2026-09-23,上修) | 8 吋 Si Epi 滿載+稼動率改善 → 毛利率上修 → EPS 上修 | 2026E 營收 53.3 億元(前 51.0 億元)、毛利率 23.1%(前 18.1%);2027E 營收 68.7 億元、毛利率 25.1%;Ge/Si PD Epi 2027 年營收佔比約 4%–5% | 2026E EPS 2.56(前 1.70,+50.6%)、2027E EPS 3.69 |
| 國泰證期(2026-09-24,上修) | Si 產線轉 8 吋+GaN 滿載+矽光子開始貢獻 → 營收/毛利雙升 | 2026E 營收 55.14 億元(YoY +41.7%)、毛利率 24.09%;2027E 營收 71.97 億元(YoY +30.5%)、毛利率 27.65%;矽光子 2027 年營收佔比約 8%、單片 ASP 1,500–1,700 美元 | 2026E EPS 2.89、2027E EPS 4.68(前 3.71,+26.15%) |
| 國票投顧(2026-09-23,上修) | 矽磊晶+化合物半導體+鍺矽三平台並進 → AI 營收佔比提升 → EPS | 2026E 營收 54.12 億元(YoY +39.1%)、毛利率 24.47%;2027E 營收 74.17 億元(YoY +37.1%)、毛利率 29.65%;鍺矽磊晶 2027 年營收 2.36 億元(YoY +345.3%) | 2026E EPS 2.89(前 1.82,+58.8%)、2027E EPS 4.88 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 玉山投顧 | 2026-09-23 | 增加持股(調降;前次評等未列於本報告文字) | NT$151.04 | 7x 2027F PBR | 報告_玉山_嘉晶3016_20260923 |
| 兆豐投顧 | 2026-09-23 | 區間操作(維持) | NT$152(前 NT$92,2026-04-30) | 6.5x 2027F PBR | 報告_兆豐_嘉晶3016_20260923 |
| 國泰證期 | 2026-09-24 | 買進(維持) | NT$188(前 NT$130,2026-06-05;NT$62,2026-01-06 中立) | 40x FY27E EPS | 報告_國泰_嘉晶3016_20260924 |
| 國票投顧 | 2026-09-23 | 買進(前次「區間操作」) | NT$170(前 NT$93) | 2027F PE 35x | 報告_國票_嘉晶3016_20260923 |
評等分歧:玉山投顧調降評等 vs 其餘三家維持/升評
同週四家券商目標價一致上調(151–188 元),但玉山投顧在上調目標價的同時調降投資評等至「增加持股」,理由是「評價已位於上緣」(7x PBR 已近歷史區間高點);兆豐、國泰、國票則維持或上調至「買進」。四家評價基礎不同(PBR vs PER)、對矽光子放量幅度與評價倍數空間看法不一,屬正常評價分歧,非基本面矛盾。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 嘉晶主要業務為研究、開發、生產製造及銷售 Silicon / SiC / GaN 磊晶材料 | company_material | 嘉晶 2023 永續報告書 | 2024-08 | 高 |
| 產品包含矽磊晶、GaN epitaxy、SiC epitaxy、GaN-on-SiC epitaxy,應用於 Power MOSFET、Diodes、IGBT、PMIC 等功率元件 | company_material | 嘉晶 2023 永續報告書 | 2024-08 | 高 |
| 磊新廠列 4 / 6 吋 SiC 磊晶;創新廠列 4 / 6 / 8 吋 GaN-on-Silicon | company_material | 嘉晶 2023 永續報告書 | 2024-08 | 高 |
| 低軌衛星 / 航太 RF 屬 GaN-on-SiC 材料鏈觀察,不代表已確認供應特定衛星客戶 | inference | 供應鏈_低軌衛星、技術_衛星RF前端 | 2026-06 | 中 |
投資觀察
- EPI 良率與品質是核心:SiC MOSFET 的耐壓、導通電阻與良率高度依賴磊晶層厚度、摻雜與缺陷均勻性。
- 6 吋到 8 吋轉換:8 吋 SiC / GaN 可降低成本,但大面積外延均勻性更難;嘉晶需追蹤 8 吋外延驗證與客戶量產進度。
- 功率與 RF 雙主軸:SiC 偏 EV、儲能、太陽能、AI 電源;GaN-on-SiC 偏高功率 RF、5G / 衛星 / 雷達,兩者客戶與驗證節奏不同。
- 不是一般矽晶圓景氣純度最高標的:與 6488_環球晶圓(櫃)、3532_台勝科(市)、6182_合晶(櫃)相比,嘉晶更偏特化磊晶與化合物半導體,而非 12 吋 prime wafer 主循環。
風險與邊界
- 不把 GaN-on-SiC / RF 能力直接等同特定低軌衛星客戶訂單;需客戶、法說或出貨證據。
- SiC / GaN 外延轉 8 吋後,厚度與摻雜均勻性、缺陷密度、良率與成本都是不確定性。
- 若 EV、儲能、太陽能或資料中心高壓電源需求延後,SiC 外延放量速度可能低於預期。
- 嘉晶是 EPI / 化合物材料定位,估值比較不宜直接套用 prime wafer 三雄邏輯。
公司行事曆
- 10/13週二營收9月營收公布營收 5.13 億、年增 +52.7%、月增 +1.2%
- 10/15週四現金增資現增新股上市現增 2,900 張;認購價 82 元;用途:購置機器設備及相關廠務工程。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 4 次有 4 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 11/19週四可轉債嘉晶六 可轉債開始轉換發行 3.5 億、轉換價 105、溢價 107.6%
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 4 次有 4 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 1998-11-09 | 嘉晶成立於新竹科學園區 | 公司成立 | ⭐ | 漢磊科技轉投資公司 |
| 2002 | 台灣證券交易所上市,股票代號 3016 | 掛牌 | ⭐ | TWSE |
| 2016 | 嘉晶與漢磊先進投資控股子公司漢磊晶合併 | 集團整併 | ⭐⭐ | 強化漢民集團磊晶資源 |
| 2023 | 永續報告書揭露 Silicon / SiC / GaN 磊晶產品與 AI / 新能源車等高功率利基市場展望 | 產品揭露 | ⭐⭐⭐ | 可作為公司頁主要來源 |
| 2026-2028 | SiC 8 吋外延、GaN-on-Si 放量與 RF / 衛星應用導入 | 觀察點 | ⭐⭐⭐ | 需追蹤客戶驗證與實際營收 |
| 2026H2-2027 | 矽光子(鍺矽 PD)擴產,訂單能見度達 2028 年 | 擴產 | ⭐⭐⭐ | 法說會,2026-09-22;現有產能僅滿足需求不到 50%,機台交期為擴產瓶頸 |
供應鏈位置
- 上游:SiC substrate / ingot,包含 6930_盛新材料(未)、海外 Wolfspeed / Coherent / ROHM 等。
- 中游:SiC / GaN 磊晶。
- 下游:3707_漢磊(櫃) 等 SiC 製程平台、國際 IDM 與功率元件客戶;矽光子 Ge PD 磊晶片交由 2303_聯電(市) 代工後供貨網通大廠(國泰投顧訪談,2026-09-24)。
- 相鄰材料鏈:6488_環球晶圓(櫃)、6182_合晶(櫃)屬矽晶圓 / EPI / SOI 等材料映射;嘉晶更偏化合物半導體 EPI。
graph LR
  SUB["SiC / Si / Sapphire等基板"] --> EPI["[[3016_嘉晶(市)]]<br/>SiC / GaN / Si EPI"]
  EPI --> FOUNDRY["[[3707_漢磊(櫃)]] / [[2342_茂矽(市)]]<br/>SiC功率元件製程"]
  EPI --> RF["RF / GaN-on-SiC客戶<br/>5G / 衛星 / 雷達"]
  FOUNDRY --> DEV["SiC MOSFET / SBD / IGBT / PMIC"]
  DEV --> APP["EV / 儲能 / 太陽能 / AI電源"]
圖說:嘉晶本身是磊晶材料 / EPI 供應商;投資上需看下游元件客戶導入、外延品質與 6 吋到 8 吋平台轉換。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3707_漢磊(櫃) | 下游 / 集團映射 | SiC MOSFET 製程平台 |
| 6930_盛新材料(未) | 上游材料 | SiC 晶錠 / 基板 |
| 8121_越峰(櫃) | 上游材料相鄰 | SiC 粉體 / 燒結體,不同於基板供應 |
| 6488_環球晶圓(櫃) | 晶圓同業 / 上游材料 | 矽晶圓與部分化合物半導體材料觀察 |
| 6182_合晶(櫃) | 同業 / EPI 映射 | 矽晶圓、EPI、SOI;與嘉晶同列台系 EPI / 特化材料觀察 |
| 3105_穩懋(櫃) | RF / 化合物半導體相鄰 | 低軌衛星頁將穩懋與嘉晶同列 RF / 化合物半導體觀察 |
| 7856_漢測(櫃) | 集團 / 測試相鄰 | 漢民集團測試服務與探針卡相關公司 |
| 2303_聯電(市) | 下游代工 | 矽光子 Ge PD 磊晶片後續代工夥伴,再供貨網通大廠(國泰投顧訪談,2026-09-24;待核對) |
來源
- 活動_嘉晶3016_法說會memo_20260922 — 法人說明會逐字稿(AI,人工校正),2026-09-22;1H26 營收 23.68 億元(YoY+28%)/毛利率 21%/EPS 1 元;矽磊晶 8 吋佔比 59%→71%;GaN/SiC 分別成長 20%/28%;矽光子(鍺矽 PD)Q2 QoQ+113%、訂單能見度 2028 年、單一客戶;2026 下半年展望與 AI 營收佔比路徑
- 報告_玉山_嘉晶3016_20260923 — 玉山投顧,2026-09-23;上修目標價至 151.04 元但調降評等至「增加持股」,2026E/2027E EPS 3.03/5.05 元
- 報告_兆豐_嘉晶3016_20260923 — 兆豐投顧,2026-09-23;8 吋 Si Epi 滿載支撐獲利、上修 2026E EPS 至 2.56 元,目標價 152 元(前 92 元),維持「區間操作」
- 報告_國泰_嘉晶3016_20260924 — 國泰證期,2026-09-24;上修 2026/2027 營收與 EPS,矽光子訪談揭露兩家客戶進度(Ge 磊晶量產、聯電代工;Si 磊晶工程階段),目標價 188 元,維持「買進」
- 報告_國票_嘉晶3016_20260923 — 國票投顧,2026-09-23;法說會更新,上修 2026/2027E EPS 至 2.89/4.88 元,評等自「區間操作」上修至「買進」,目標價 170 元(前 93 元)
- 嘉晶 2023 永續報告書
- 嘉晶官網里程碑
- 技術_碳化矽SiC
- 技術_矽晶圓
- 技術_衛星RF前端
- 供應鏈_SiC碳化矽
- 供應鏈_低軌衛星