定義
固態變壓器(SST, Solid-State Transformer / Power Electronic Transformer)是把傳統變壓器的「低頻磁耦合」升級為「功率半導體開關 + 中頻 / 高頻隔離變壓器 + 數位控制」的電力轉換平台。它仍然需要磁性元件作電氣隔離與能量傳遞,但不再只依靠 50/60Hz 矽鋼片大鐵芯,而是先用 AC-DC / DC-DC / DC-AC 轉換把能量搬到 kHz 級頻率,再用較小的 MFT / HFT 完成隔離與升降壓。
SST 在 AI 資料中心、EV 快充、再生能源、微電網與船舶 / 軌道牽引中被重新關注,原因是終端負載越來越像「高速變動的電力電子負載」,而不是傳統穩定用電。AI 機櫃往 800VDC / ±400VDC、600kW-1MW+ 推進後,若仍用中壓 AC → 低壓 AC → UPS → PDU → PSU 多段轉換,會放大損耗、佔地、銅用量與暫態響應問題。
與傳統變壓器比較
| 項目 | 傳統油浸 / 乾式變壓器 | 固態變壓器 SST | 投資判讀 |
|---|---|---|---|
| 核心原理 | 50/60Hz 磁耦合升降壓 | 功率半導體開關 + MFT/HFT 隔離 + 控制 | SST 是電力電子系統,不是單一鐵芯產品 |
| 磁材 | 矽鋼片、非晶合金,偏低頻大體積 | 鐵氧體、非晶、奈米晶、Litz / foil / 高絕緣繞線 | 上游從重電矽鋼延伸到高頻磁材與特殊絕緣線 |
| 功能 | 升降壓、隔離,電壓調整靠分接頭 | 升降壓、隔離、整流 / 逆變、電壓調節、無功補償、諧波抑制、雙向功率 | 功能更像「智慧電源節點」 |
| 效率 | 單體效率高、成熟可靠 | 可減少系統轉換段數,但半導體與控制也引入損耗 | 不能只比單機效率,要比整條供電鏈效率 |
| 體積重量 | 高功率下笨重但便宜耐用 | 高頻化可縮小磁件,模組化可提高功率密度 | EV 快充、資料中心配電空間價值高 |
| 暫態響應 | 對快速負載變化反應有限 | 透過高頻開關與控制迴路快速調壓 | AI 推論 / 訓練負載波動是關鍵需求 |
| 可靠度 | 百年成熟,故障模式清楚 | 功率元件、驅動、控制、散熱、EMI 都是新風險 | 早期應用需看試點、認證與維修策略 |
| 成本 | 低 CAPEX,供應鏈成熟 | 半導體、控制、散熱與磁件成本較高 | 先在高價值場景導入,不會全面取代傳統變壓器 |
內部架構與原理
典型三段式 SST 可拆成:
- 中壓 AC-DC 前端:把電網中壓 AC 轉為 DC-link,並處理功率因數、諧波與保護。
- 隔離 DC-DC 中段:透過 DAB、LLC、MAB 或模組化橋式拓撲,把 DC 以 kHz 級頻率送入 MFT / HFT,完成隔離與升降壓。
- 輸出 DC 或 AC 後端:輸出可為 800VDC / ±400VDC、低壓 DC、併網 AC 或多埠能源接口。
SST 的本質是把中壓電網(13.8kV/15kV/35kV)直接接到可控 DC 配電,減少傳統 AC 低壓配電與多段 UPS/PSU 轉換;800VDC 輸出端可同時掛機櫃 PSU/GPU tray、ESS/BBU/CBU 與太陽能/微電網 DC 埠(實體架構見下方 Infineon 原圖)。
關鍵元件
| 模組 | 功能 | 主要材料 / 元件 | 台灣映射 |
|---|---|---|---|
| 功率半導體 | 高頻開關、整流、逆變 | SiC MOSFET / SBD、GaN HEMT、IGBT / Si Superjunction | 2481_強茂(市)、5425_台半(櫃)、8261_富鼎先進(市)、3707_漢磊(櫃)、3016_嘉晶(市) |
| 高頻隔離磁件 | 隔離、升降壓、能量傳遞 | MnZn / NiZn 鐵氧體、非晶、奈米晶磁芯、Litz / foil 繞組 | 8121_越峰(櫃)、3357_臺慶科(櫃)、3236_千如(櫃)、GCI / 力英等未上市磁件廠 |
| 絕緣線 / 繞線材料 | 高頻、高壓、高溫絕緣 | FIW 完全絕緣線、PI 膜包線、PFA 鐵氟龍高溫線、漆包線、銅箔 / 扁線 | 2061_風青(櫃) |
| 控制與驅動 | 同步多模組、保護、預測控制 | MCU / DSP / FPGA / ASIC、gate driver、隔離驅動、光纖控制 | 2308_台達電(市)、ENPH.US(enphase)、Microchip / TI / Infineon |
| DC-link / 濾波 | 儲能、紋波控制、EMI | 薄膜電容、MLCC、鋁電解、共模電感、EMI filter | 2327_國巨(市)、2492_華新科(市)、2375_凱美(市)、2472_立隆電(市) |
| 散熱 / 封裝 | 高功率密度可靠度 | SiN / AlN / AMB / DBC、銅基板、TIM、液冷板 | 6271_同欣電(市)、3653_健策精工(市)、3017_奇鋐(市)、2308_台達電(市) |
| 系統機櫃 | 中壓接入、模組冗餘、維修 | power rack、busbar、斷路器、保護協調、軟體 | 2308_台達電(市)、Vertiv、Eaton、Schneider、ENPH.US(enphase) |
為什麼需要 SST
AI 資料中心
AI rack 從 48V / 54V 低壓大電流走向 800VDC / ±400VDC,是因為功率密度提高後,低壓架構的電流、銅排重量、I²R 損耗和電源設備佔地快速惡化。SST 若能由中壓 AC 直接輸出 regulated high-voltage DC,可省掉部分低壓變壓器、UPS 與中間 AC/DC 轉換層,並用模組化架構提供快速暫態響應。
Enphase 的 IQ SST 是此路線的代表案例:13.8kV 或 34.5kV 中壓交流經單級架構直出 800VDC,由 342 個小型 GaN 功率模組協同運作,技術路徑包括分散式 supercluster、Kestrel 控制 ASIC、GaN 開關與高頻變壓器。仍屬開發階段:公司 3Q26 法說(2026-10-27)表示 13.8kV 已於奧斯汀實驗室展示、34.5kV 與兆瓦級全系統展示於 4Q26 進行,維持 2027 客戶試點、2028 首批商業出貨(活動_Enphase_3Q26法說memo_20261027)。沿革:2026-04/05 公告 1.25MW rack、2026 年底展示、2028 量產出貨 → GS 2026-10-21 稱 2.5MW(可到 5MW)、最快 4Q27 → 公司 2026-10-27 口徑。
800VDC 與 ±400VDC 不是同一條時程
報告_SemiAnalysis_800VDC與CPO延遲_20260608 對 AI data center HVDC 給出重要區分:
| 架構 | 目的 | SemiAnalysis 2026-06 判讀 | 投資含義 |
|---|---|---|---|
| native single-ended 800VDC | NVIDIA GPU compute tray 直接吃 800VDC,減少低壓大電流與轉換損耗 | 大量採用由 2027 推至 2028+;Rubin 仍可吃 50VDC,hyperscaler 對先升 800V 再降 50V 的效率不滿 | 純 800V WBG / SiC 題材短期降溫 |
| ±400VDC / HVDC sidecar | hyperscaler 自研 ASIC 或資料中心側集中配電,把電源在更高電壓層級管理 | 仍按 2H26 導入、2026 年底下 sidecar 訂單、2027Q1 製造爬坡 | power rack、UPS、grey-space electrical、BBU、被動元件仍受惠 |
| SST / 中壓直轉 DC | 更上游地把中壓 AC 轉 regulated HVDC,減少低壓 AC / UPS / PSU 多段轉換 | 還是中長期基礎設施方向,但不能把 NVIDIA native 800VDC 延後解讀為整個 HVDC 取消 | 需分辨系統廠訂單、pilot、標準化進度 |
這代表 SST 頁的投資判讀要分兩層:短期不是「800VDC 一條線全員放量」,而是 power rack / sidecar 過渡先行;中長期 native 800VDC 或 SST 直接接入才會把 SiC / GaN / 高頻磁件槓桿拉到更高。
導入經濟性與時程(電源產業簡報 2026-07-03)
- 定位:SST 為 800VDC 架構最終階段,取代 LV Transformer+LV AC-DC 轉換器,MVAC 直轉 800VDC;系統效率從 82–85% 拉到 97% 以上(廠商目標 98–98.5%);大規模導入需 3–6MW 以上功率長時間維持 99%+。
- LV SST vs MV SST:LV SST 接在低壓 AC 配電後、只取代 AC-DC 轉換器,可與現有 480VAC 共存、部署阻力小,但沒簡化 LV 段、效率不如 MV SST。
- CapEx 溢價:初期(2029 年)部署價格約 $1.0–1.5mn/MW,被取代設備合計約 $0.75mn/MW(溢價 33–100%);但考量效率提升+參與電網需求反應(尖峰削峰/離峰反向補電)+灰區空間釋放,仍有足夠升級動機。
- 競爭定位:電源產業簡報引產業鏈調查認為 台達電在 SST 發展處於領先地位,有望成全球首位受惠 SST 的電力玩家。
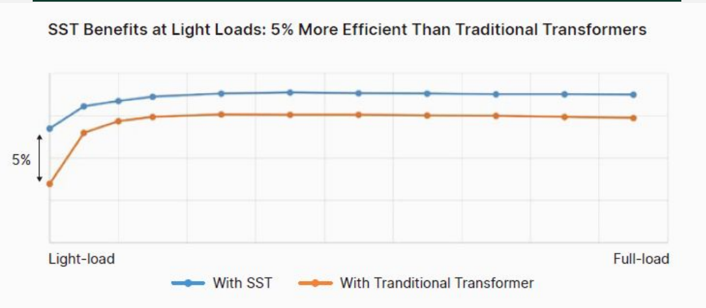
圖說:SST 與傳統變壓器效率對比——輕負載時 SST 效率高約 5%,滿載後兩者趨近。
EV 快充
SST 可把中壓配電直接轉成充電樁需要的高壓 DC,省掉傳統 13.8kV → 480V 低頻變壓器再進 DC charger 的部分設備。Delta Americas 的 DOE / EERE 專案展示 400kW、1000V/400A SiC MOSFET SST-based 快充,宣稱 grid-to-vehicle 效率 96.5%、系統重量比傳統快充低 4 倍。這說明 SST 最早商業化路徑可能不是全面替代配電變壓器,而是在高功率、空間稀缺、併網速度重要的場景先落地。
再生能源 / 微電網
太陽能、儲能與燃料電池天然是 DC 或需經變流器接入 AC grid。SST 的 DC-link 與多埠特性,讓 PV、ESS、EV、資料中心負載能在同一個可控電力節點中雙向流動。這也是為什麼 SST 和太陽能微型逆變器有技術相似性:兩者都把能量切成許多高頻小模組,用控制軟體協調輸出;差異是微逆處理每片太陽能板幾百瓦等級,SST 要處理中壓、多百 kW 到 MW 級、且必須通過更嚴格的絕緣、保護與併網可靠度。
SST 現況、經濟性與導入障礙(Morgan Stanley,2026-10-06)
MS 整合電源方案報告(報告_MS_整合電源方案IPS_20261006)把 SST 定位為「800VDC/±400VDC 成熟之後的下一階段」,並引用 Infineon、台達電與 Eaton 資料:
| 構面 | MS 彙整 |
|---|---|
| 為何需要 | AI 資料中心由 5-10MW(AI 前)到單園區逾 650MW,2029 年後預期達 GW 級;SST 可把 10-34.5kV 中壓直接轉成 ±400V 或 800V DC 配電網,省下低頻變壓器與多段轉換 |
| 效率 | 相較傳統變壓器架構約高 2-5 個百分點;1GW 園區相當於約 20-50MW 連續功率節省 |
| 體積重量 | Infineon 稱 SST 系統足跡與重量至少減 30%,並加快通電與模組化部署;Infineon 簡報另以自估與多模組變流器(雙級+HFT)方案比較,列約 40x 較輕、14x 較小、施工時間快約 50% |
| 市場 | Infineon 預期 2030 年 SST 為 >US$1bn 的新市場,取代部分 >US$15bn 的傳統變壓器市場(以小功率變壓器為主);滲透相對整體變壓器市場仍小 |
| 時程 | 早期商業化、少量試點;MS 認為 800VDC power rack/center/block 會先部署,SST 涉及資料中心與所有設備更根本的設計改變,廣泛採用不會早於 2030 年 |
| 供應商 | 台達電已有小量 SST 出貨(貨櫃式 MV to LV AC/DC converter,內含 MV 側與 SiC 功率模組);Eaton 亦有 SST 產品;Infineon 簡報列 Delta、DG Matrix、SolarEdge 為早期合作夥伴 |
導入障礙(MS):① 系統成本仍是首要障礙(大量高壓功率半導體、閘極驅動、控制、感測、保護與熱管理,SiC 元件較矽貴),目前限於效率、功率密度或彈性價值特別高的場景,如 AI 資料中心、MW 級 EV 充電與電網級儲能;② 長期可靠度未驗證,傳統變壓器壽命逾 30-40 年、運行逾百年,SST 含上千個半導體接面與軟體;③ DC 保護技術仍在演進,DC 故障電流無過零點,需固態斷路器(SSCB),尚無等同 AC 電網的通用保護方案;④ 系統複雜度推高開發、認證與維運成本;⑤ 標準與生態系仍在建立,需 DC 保護、DC 開關設備、能源管理軟體與中壓直流配電網同步發展。
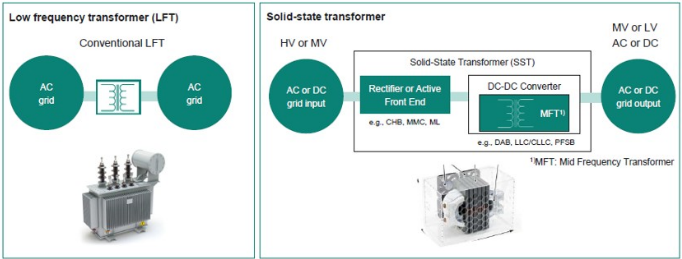
圖說:Infineon 對照圖:低頻變壓器(AC 電網對 AC 電網)對 SST(AC/DC 輸入→整流或主動前端→DC-DC 含 MFT 中頻變壓器→AC/DC 輸出)。(Infineon,經 MS 引用 2026-10-06)
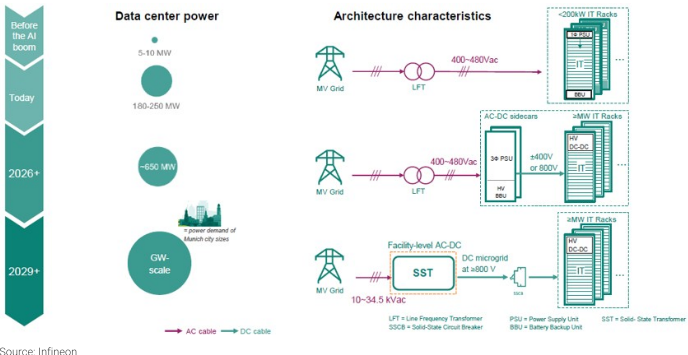
圖說:Infineon 資料中心電力演進:5-10MW、180-250MW、約 650MW 到 GW 級,三種架構依序為 LFT+機內 PSU、AC-DC sidecar(±400V 或 800V)、設施級 SST 直供 ≥800V DC microgrid。(Infineon,經 MS 引用 2026-10-06)
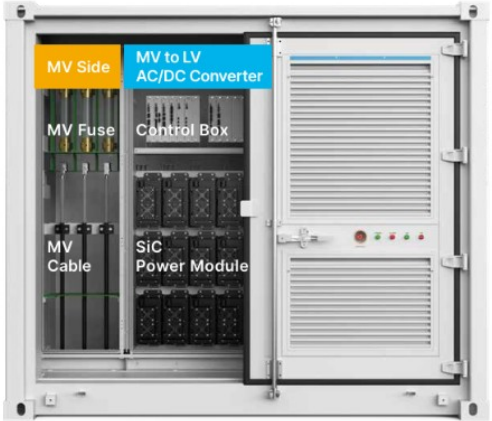
圖說:貨櫃式 MV to LV AC/DC converter 內部:MV 側(MV Fuse、MV Cable)、Control Box 與 SiC Power Module(MS 標示為台達電 SST)。(Delta,經 MS 引用 2026-10-06)
OCP SST 規格 Rev 0.3 與各家產品(OCP 2026-10)
規格 Rev 0.3(Google 主導,NVIDIA 對齊,徵求意見中)
- 輸出:800Vdc 單極;容差 ±0.5% 紋波/±1% 靜態/±3% 動態(TBD);DC 側不接地或 HRG,並需接地故障偵測。
- 性能:效率 ≥98%(50–100% 負載);過載 120%/5 秒,下游保護 150% 約 150ms;爬升率 20–50 MW/min;外型 10–20 呎×8 呎×8.5 呎。
- 兩種 SKU:A 為 13.8kVac ±10%、5MW、故障電流 18–40kA、BIL ≥110kV;B 為 34.5kVac ±10%、5MW 或 10MW、20–50kA、BIL ≥150–200kV;後續版本只在這兩 SKU 上發展。
- LVRT/OVRT:須符合電網穿越要求(參考 ERCOT 新規):0.90–1.20pu 連續、0.70–0.90pu 強制恢復、相位跳變 25°(併網規範見 技術_資料中心電網併網與負載穿越)。
- 備援架構兩種:分散式與 Catcher;儲能支援交流側(LVRT、斜率)與負載側(備援、ML 負載波動緩解)。下一版:AC/DC 介面、遙測、MFT 局部放電、網路、LVDC 級波動緩解。
- Google 設施級提案:提案 1 Pathfinding 13.8kVac→SST→800Vdc(效率 98%);提案 2 High Density 34.5kVac→SST→約 ±750Vdc(目標 98.5%,單圖判讀,待核)。
(報告_OCP2026_Google_NVIDIA_SST整合LVDC_20261015,2026-10)
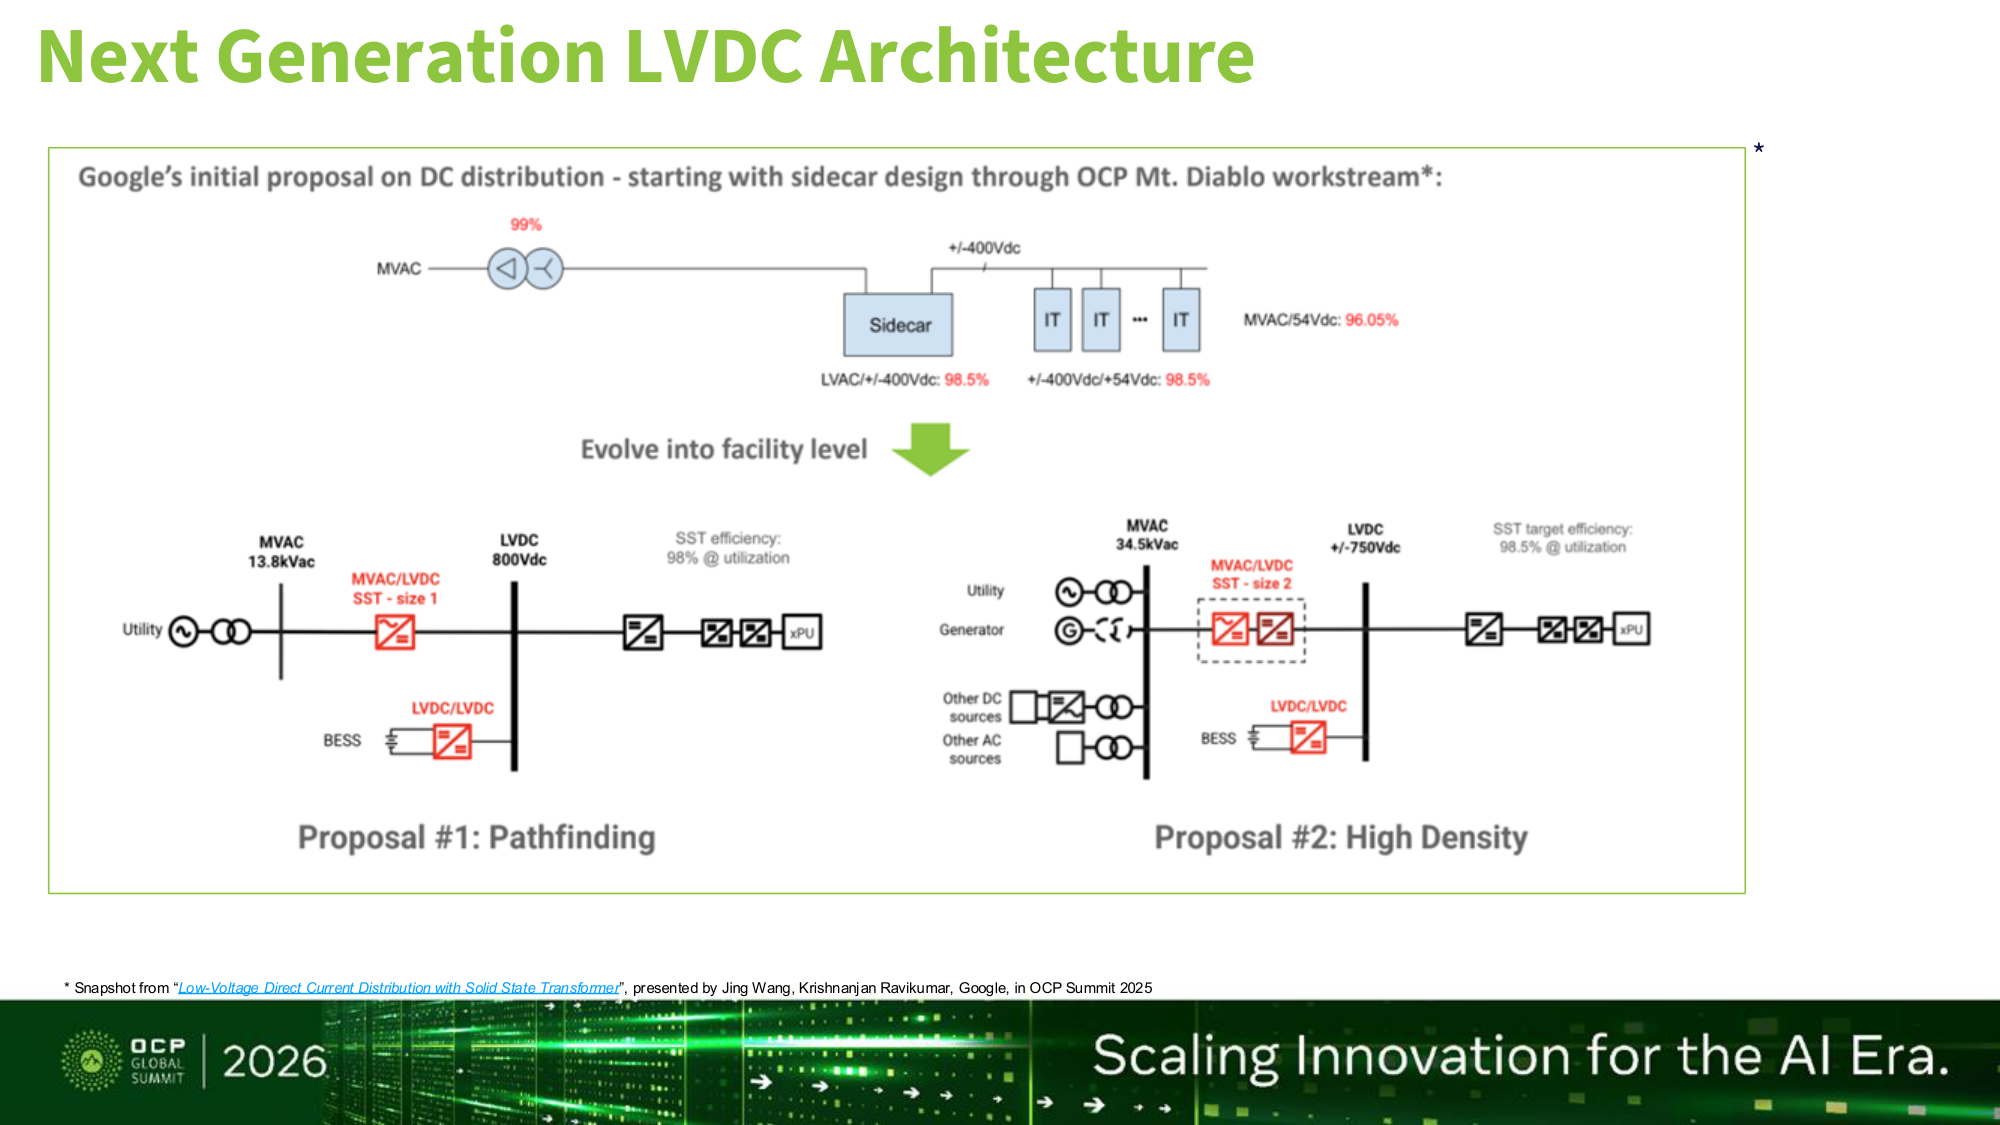
圖說:次世代 LVDC 架構——Google 由 Mt. Diablo sidecar(±400Vdc)出發,演進到設施級提案 1(13.8kVac→SST→800Vdc,效率 98%)與提案 2(34.5kVac→SST→約 ±750Vdc,目標 98.5%),均含 BESS 經 LVDC/LVDC 接入(Google/NVIDIA,2026-10-15)。
NVIDIA Option C 與各家產品
- NVIDIA Option C(廳級 Power Block):單組 SST 5MVA/5MW、戶外型、ESS 以 DC/DC 併入、含選配 Catcher,7 組 6+1,僅限新建,Q1 2028 deployment ready(廠商自述預測;報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015,見 技術_HVDC)。
- Arista Bechtolsheim:9.6MW 單台、34.5kV→800VDC、效率 98.7%、液冷、長約 6m,N+1 需 4 台(講者自述,單一來源,未量產;video_OCP2026_Arista_Bechtolsheim_GW級資料中心_20261015)。
- 立訊(Luxshare-Tech/Zinsight 合資,Nova Link):35kV/10MW 液冷 SST 效率 98.7%、9.6m²、貨櫃 6.0×1.6×2.59m、輸出 800/1500VDC、整合 SSCB、標稱符合 OCP SST Spec V0.3;13.8kV/3MW 空冷 98.8%;420kW 35kV 絕緣 power cell(2.3kV SiC MOSFET);次世代目標 99%、1.5MW/m²。對照傳統架構效率 93.3%、佔地 188m²、交期 24–30 個月 vs 標稱 4 個月,比較基準由廠商設定、偏有利;未揭露出貨或客戶,屬中國廠加速的競爭訊號,不是訂單(報告_OCP2026_立訊_中壓直轉800VDC_20261015)。
- Megmeet:戶外 SST 貨櫃配 BESS,僅概念圖,無規格;光寶科 SST 路線 1.2–7MW、市場窗口 2028–2029(廠商自述)。
- 與前述 Edgewater 首代 4MW、後續 10–12MW 大致相容;也使「台達電 SST 領先」的敘述須註記:中國廠規格已公開且高於 Edgewater 首代說法,但無出貨佐證。
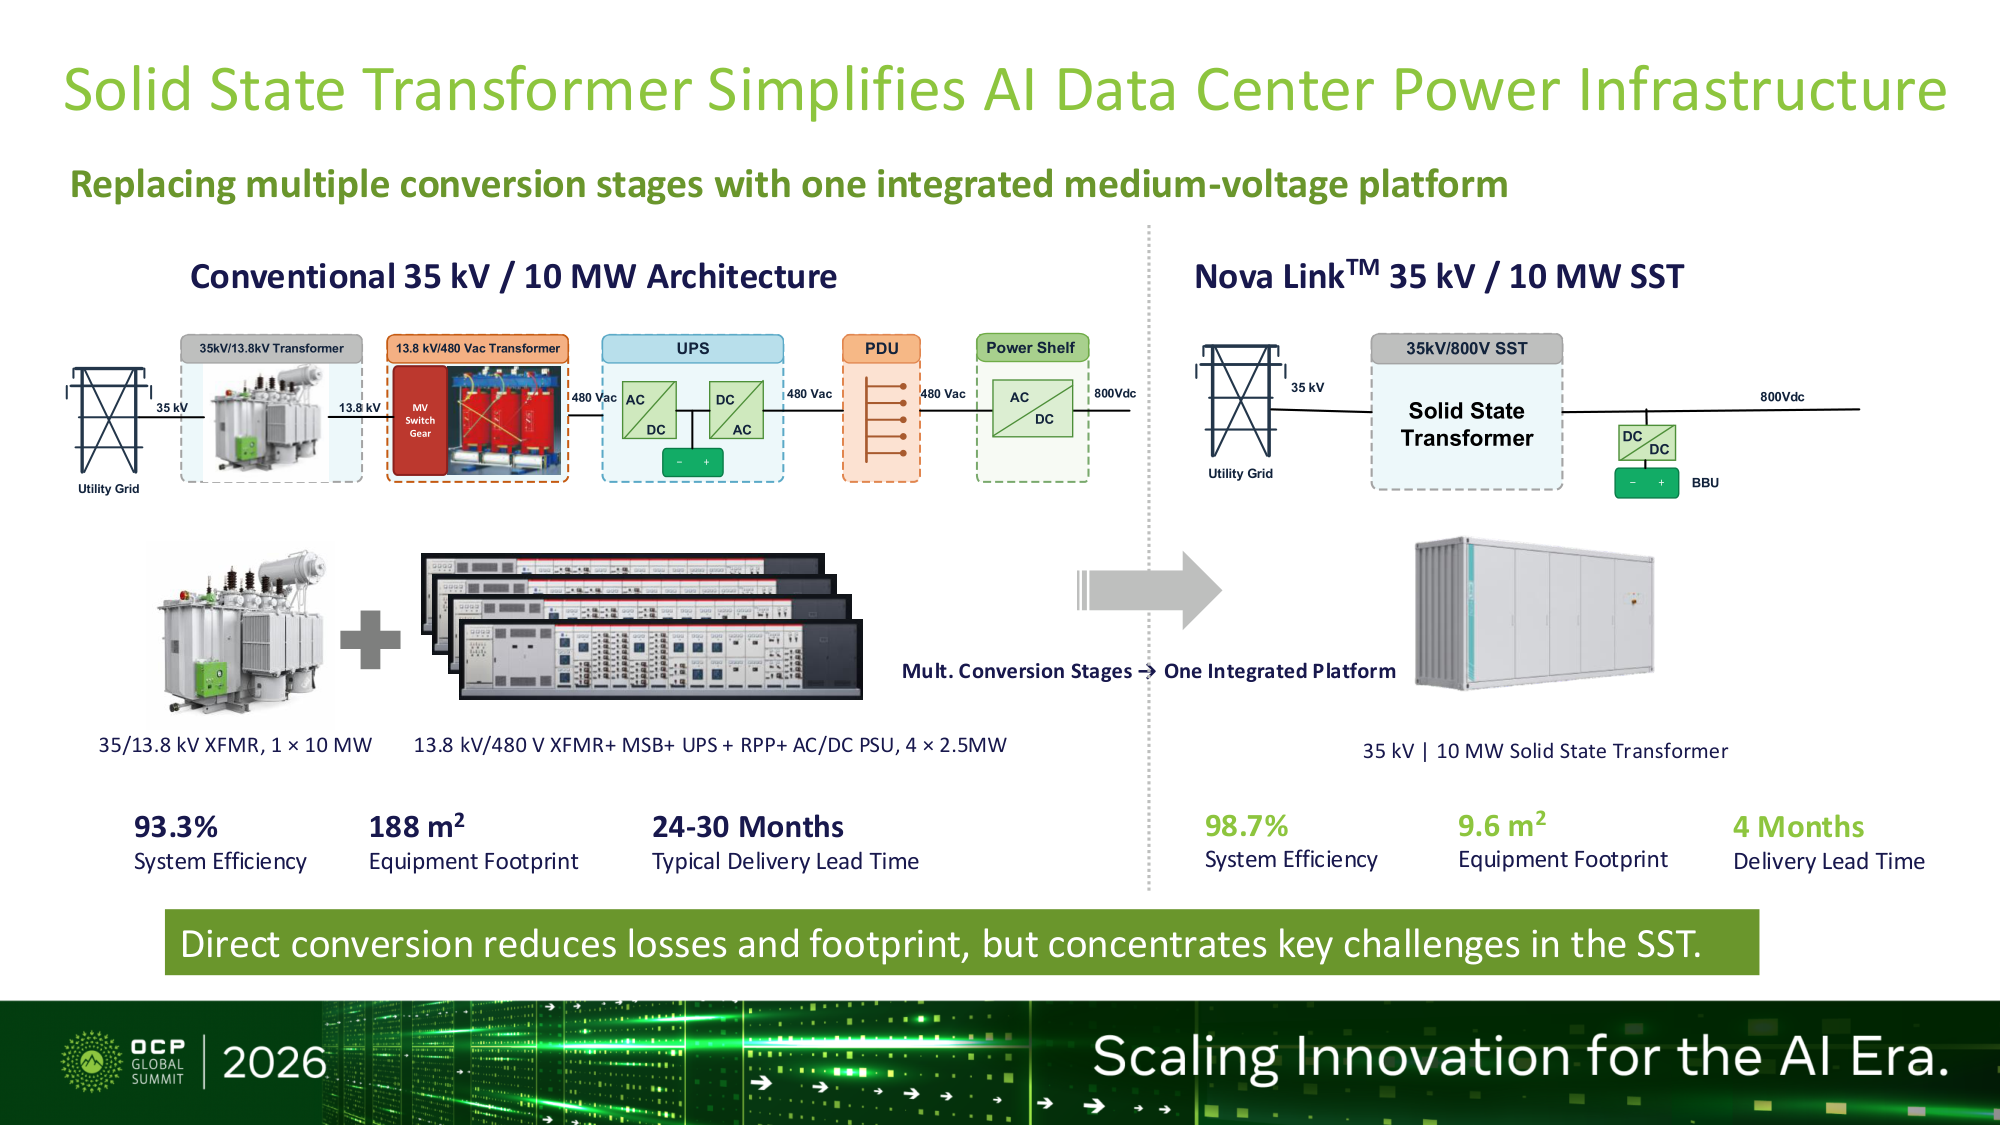
圖說:傳統 35kV/10MW 架構(變壓器+UPS+PDU+power shelf)對 Nova Link 35kV/10MW SST 的單線圖與數字對照:效率 93.3% 對 98.7%、佔地 188m² 對 9.6m²、交期 24–30 個月對 4 個月(立訊自述,2026-10-15)。
參與者、時程與市場規模
高盛把 SST 參與者分三群:電機老牌(台達電、Eaton、ABB、Schneider 走得最前,皆規劃 2H27 出貨;Siemens 與 Reinhausen 合開模組化 MV SST;Legrand 開發中但未決定商品化;GE Vernova 仍需 12–24 個月)、太陽能逆變器廠(Enphase、SolarEdge,走 GaN/SiC)與新創(Heron Power、Amperesand、DG Matrix、Hyperscale Power、WattEV)。亞洲的 Megmeet、Kstar 較保守,稱 1–2 年內無 SST 量產。以下均為廠商自述(報告_GS_800VDC電力架構與電機廠商_20261021)。
| 廠商 | 產品規格 | 時程 |
|---|---|---|
| 2308_台達電(市) | 10–35kV→800VDC、效率最高 98.5%;功率未揭露,專家稱目標 5MW;含 SiC 功率模組 | 已部署亞洲案(含美團、秦淮數據)、美國客戶試點;測試出貨 2026 下半至 2H27、量產 2028 |
| Eaton | 2MW、10–34.5kV→800VDC,>97%(最高 98.5%),稱首家取得 TÜV SÜD SST 認證,擴至 5MW | 訂單 2H26、出貨 2H27;新加坡首案 2Q27;併購 Resilient Power($86mn) |
| ABB | Infinitus MV SST 3MW+、98.5% | 2H27 商轉、2028 起貢獻營收;持有 DG Matrix 少數股權 |
| Schneider | Power Center(SST+TRU,4.8MW/饋線)、Power Block(34.5kV 直出,5–10MW) | 2027/2028–29;首批商轉 2H27 |
| GE Vernova | 5MW 室內原型、6MW 戶外開發中 | 原型 2026 年內交首家客戶;商轉 12–24 個月、量產 24–36 個月 |
| Siemens+Reinhausen | 36kV 模組化 MV SST(2026-08 合作) | 無商轉時程 |
| Enphase | IQ SST 2.5MW(可到 5MW,GS 口徑),342 個 GaN 模組,>98.5% | 2027 試點、2028 首批商業出貨(公司 2026-10-27;GS 2026-10-21 記最快 4Q27) |
| SolarEdge | 5.25MW,13.8/20/34.5kV 一級直出 800VDC,>99% | 2026/27 小單、2028 放量、2029 目標約 $600mn |
| Heron Power/Amperesand/DG Matrix | Heron Link 4.2MW;SiC MV SST 5–10MW;Interport 多埠 | 皆在試點,Amperesand 稱 2026 目標部署 30MW |
| Kstar/Megmeet | 皆尚無 SST 訂單 | Kstar SST 原型 2026 年底、系統 2027 年中;Megmeet 稱 1–2 年內無量產 |
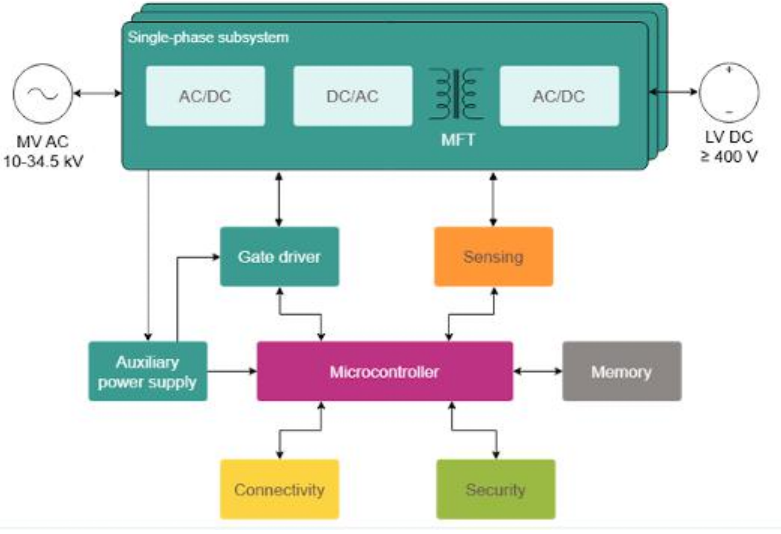
圖說:SST 方塊圖:MV AC 10–34.5kV→單相子系統(AC/DC→DC/AC→MFT 中頻變壓器→AC/DC)→LV DC ≥400V,下方為閘極驅動、感測、輔助電源、微控制器、記憶體、連線與安全模組(Infineon 來源,高盛引用,2026-10-21)。
原理與經濟性(高盛):SST 以 SiC/GaN 高頻電力電子取代鐵芯與銅線圈,三段:①輸入級把 13.8–34.5kV AC 整成 DC;②隔離級轉成極高頻 AC、經小型變壓器隔離後再轉回 DC;③輸出 800VDC。穩態效率與傳統變壓器同為約 98–99%+,但部分負載與變動負載下較佳,且體積約小 50%;Infineon 稱其 CoolSiC 方案約 500kg 對傳統 20 噸(輕 40 倍、小 14 倍)。缺點為成本:高盛 Clean Energy 估 SST 約傳統變壓器 5–10 倍(專家訪談現價約 $400–500k/MW)。
市場規模(高盛):1–10MW 級單台,1GW 資料中心需 100–1,000 台、冗餘 110–130%;單價 $100–350k/MW(假設量產降價)→每 GW 約 $110–450mn;2030 年約 10GW 新增容量採 800V GPU,對應年市場約 $1–5bn,2028–2030 累計約 $3–14bn(Infineon 另估 2030 年 >$1bn,對照傳統變壓器市場 >$15bn、全球變壓器約 $65bn/年)。尚不含 EV 快充、再生能源與軌道等其他應用。
產業側觀察(DIGITIMES 論壇筆記,2026-10-27,單一來源 channel check):SST 四大趨勢——①與儲能(ESS)及超級電容整合(符合 OCP 趨勢,部分新創已整合);②單套容量由 1–2MW 升至 5–10MW(台達電等朝此推進);③與 Infineon 等 SiC 大廠結盟(DG Matrix、Eaton);④中國業者起步早,全球 SST 可能分成「中國」與「非中」兩個體系。台達電已在 OCP 展出實體 SST,講者稱 2028 年出貨可達 MW 級、2030 年可達 GW 級(講者說法,未見公司揭露;與上表台達電量產 2028 時程方向一致)。(活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027)
原料與上游關係
SST 對原料的拉動不是單一金屬,而是一組「高頻功率轉換材料」:
| 原料 / 材料 | 用在哪裡 | 供需與技術重點 | 台灣集中觀察 |
|---|---|---|---|
| SiC 粉體 / 基板 / 磊晶 | 高壓 SiC MOSFET / SBD | 1200V、1700V、3.3kV 以上元件降低高壓段損耗;上游良率和成本仍是瓶頸 | 8121_越峰(櫃)(粉體 / 燒結體)、6930_盛新材料(未)(晶錠 / 基板)、3016_嘉晶(市)(磊晶)、3707_漢磊(櫃)(製程平台) |
| GaN epi / power IC | 高頻低壓或模組級開關 | Enphase IQ SST 採 GaN 路線;適合高頻、小模組、低寄生設計 | 台灣上市櫃直接映射較弱,需追國際 GaN IDM / foundry |
| 銅 / 銅箔 / 扁線 | 繞組、busbar、導體 | 高頻趨膚效應使 Litz、foil、扁線和繞組設計重要;800V 可降低同功率電流與銅用量 | 2061_風青(櫃)(絕緣線材)、線束 / busbar 另追 3665_貿聯-KY(市) |
| 鐵氧體 | kHz-MHz 磁芯、EMI | 損耗低、適合高頻,但飽和磁通較低,大功率下可能體積受限 | 8121_越峰(櫃)(軟性鐵氧磁材料)、3357_臺慶科(櫃)、3236_千如(櫃) |
| 非晶 / 奈米晶合金 | 中頻高功率 MFT core | 飽和磁通較高、適合高功率 MFT,但成本、加工、散熱與絕緣設計是門檻 | 台股純度較低,多為未上市磁材 / 磁件鏈或國際材料供應商 |
| 絕緣材料 | 高壓隔離、繞線、灌封 | 局部放電、爬電距離、耐熱等級、UL 認證決定可靠度 | 2061_風青(櫃)的 FIW / PI / PFA 線材是可追線索 |
| 陶瓷 / 封裝材料 | 功率模組散熱絕緣 | AMB / DBC / SiN / AlN 影響熱阻、功率循環 | 6271_同欣電(市)、5285_界霖(市)、2351_順德(市) |
上下游地圖
flowchart LR
  subgraph Raw[上游材料]
    SIC[SiC / GaN<br/>功率半導體材料]
    MAG[鐵氧體 / 非晶 / 奈米晶<br/>磁芯材料]
    WIRE[銅線 / FIW / PI / PFA<br/>絕緣繞線]
    CAP[電容 / EMI / 陶瓷散熱材料]
  end

  subgraph Component[中游元件]
    PWR[SiC / GaN 功率模組]
    MFT[MFT / HFT 高頻變壓器]
    CTRL[控制 ASIC / MCU / gate driver]
    THERM[散熱 / 封裝 / busbar]
  end

  subgraph System[系統]
    SST[SST power rack / module]
    HVDC[800VDC / ±400VDC 配電]
    MICRO[微電網 / EV 快充 / PV-ESS]
  end

  subgraph Customer[下游]
    DC[AI data center]
    CHARGE[EV fast charging]
    PVESS[太陽能 / 儲能]
    GRID[配電網 / 工業用電]
  end

  SIC --> PWR --> SST
  MAG --> MFT --> SST
  WIRE --> MFT
  CAP --> PWR
  CTRL --> SST
  THERM --> SST
  SST --> HVDC --> DC
  SST --> MICRO --> PVESS
  SST --> CHARGE
  SST --> GRID
Enphase、風青與太陽能微逆的關係
Enphase 的核心能力來自太陽能微型逆變器:把集中式逆變器拆成大量小功率模組,每個模組有電力轉換、控制與通訊,再由系統軟體協調。IQ SST 把同一套哲學放大到 AI 資料中心:用數百個小模組串並聯成 MW 級 power rack。相似處在於「分散式模組 + 高頻開關 + 控制 ASIC + 磁件 / 絕緣線材」;不同處在於 SST 進入中壓 AC、800VDC、高可用與資料中心電力保護,安全與認證門檻遠高於家用太陽能。
風青(2061)與 Enphase 的關係目前可寫成「媒體 / 公司說法層級的供應鏈線索」:2026-05 經濟日報報導稱風青已成為 Enphase 線材供應廠商,且公司切入 800V 高壓直流、AI 伺服器 UPS 絕緣線材、PI 膜包線、PFA 高溫線與 FIW 完全絕緣線。這和 SST 的 MFT/HFT 繞線、絕緣與高頻高壓需求方向一致,但尚不能直接寫成風青已供應 Enphase IQ SST 指定料號;需後續用 Enphase 供應商名單、風青法說或客戶認證資料確認。
台灣供應鏈觀察
| 台股 / 台灣公司 | 可能位置 | 信心水準 | 判斷 |
|---|---|---|---|
| 2308_台達電(市) | SST / HVDC / micro grid 系統整合 | 中高 | Daiwa 2026-06-01 把 SST、ESS、micro grid 列為台達從 power system 往 infrastructure provider 延伸的成長線索;Delta Americas 已做 DOE SST 快充示範 |
| 2061_風青(櫃) | 高壓 / 高溫絕緣線材,MFT/HFT 繞線材料 | 中 | 媒體稱 Enphase 線材供應商,且切入 800V HVDC / AI UPS 絕緣線;需公司法說與客戶認證補強 |
| 8121_越峰(櫃) | 軟性鐵氧磁材料、SiC 粉體 / 燒結體 | 中 | 和 SST 相關性有兩層:高頻磁件用鐵氧體,以及 SiC 功率元件上游材料 optionality;不是 SST 系統廠 |
| 3357_臺慶科(櫃)、3236_千如(櫃) | 電感 / 變壓器 / 共模濾波器等磁性元件 | 中低 | 高頻磁件能力相鄰,但是否切入 MW 級 SST MFT 需個別確認 |
| 2481_強茂(市)、5425_台半(櫃)、8261_富鼎先進(市) | SiC / HV-MOS / SBD 功率元件 | 中 | 可受益高壓電源與 SiC 擴張,但 SST 需要更高電壓與模組化設計,不等於現有產品直接導入 |
| 6271_同欣電(市)、5285_界霖(市)、2351_順德(市) | 功率模組封裝、陶瓷基板、導線架 | 中低 | 若 SiC/GaN 功率模組國產化或委外封裝增加,後段材料有延伸性 |
| 1519_華城(市) | 傳統 T&D 變壓器 / 電網設備 | 低到中 | SST 是潛在替代 / 互補,短中期仍以傳統變壓器交期受惠為主 |
技術瓶頸 / 風險
- 可靠度與保護協調:傳統變壓器壽命長、故障模式清楚;SST 加入大量功率半導體與控制軟體,MTBF、熱循環、故障隔離與維修成本需實證。
- EMI / 諧波 / 局部放電:高頻高壓開關會帶來 EMI、絕緣老化、partial discharge 與散熱問題,MFT/HFT 設計不是一般低壓磁件可直接放大。
- 成本與效率比較口徑:SST 單體不一定比傳統變壓器更便宜或更高效,投資價值在於減少整體供電鏈設備、佔地與轉換段數。
- 標準尚在形成:800VDC / ±400VDC AI 配電、資料中心保護、維修與互通標準仍在早期,供應商卡位不等於量產。
- 材料供應鏈分散:SiC/GaN、磁芯、絕緣線、陶瓷基板、控制 ASIC 都是不同產業鏈,台灣受惠會分散在材料 / 元件 / 系統多段。
觀察指標
| 指標 | 看什麼 |
|---|---|
| Enphase IQ SST 時程 | 34.5kV 與兆瓦級展示(4Q26)、1H27 合規(UL 2877/347A)、2027 pilot、2028 首批商業出貨是否如期 |
| AI rack 電壓標準 | 800VDC / ±400VDC 是否成為 NVIDIA / hyperscaler 主流設計 |
| 台達電揭露 | SST / micro grid / HVDC 是否從法人報告線索變成公司正式產品或訂單 |
| 風青客戶認證 | Enphase 供應範圍、800V HVDC / UPS 絕緣線材出貨金額、毛利率變化 |
| 磁材選型 | MFT 採鐵氧體、非晶或奈米晶;對應台灣磁材 / 磁件廠受惠程度不同 |
| OCP SST 規格 | Rev 0.3 後續版本(AC/DC 介面、遙測、局部放電);立訊等是否出現出貨或客戶揭露 |
| SiC / GaN 電壓等級 | 1.2kV、1.7kV、3.3kV 以上元件與模組供應成熟度 |
相關技術
- 技術_碳化矽SiC:高壓高效率功率半導體主線。
- 技術_SiC_800V:800V HVDC / 高壓電源架構脈絡。
- 技術_TLVR電感:AI 電源暫態響應與磁性元件升級相鄰技術。
- 技術_BBU備援電池:SST 可能減少部分備援設備,但不等於完全取代 BBU / CBU。
來源
- 活動_漢磊3707_法說memo_20261007 — 漢磊 2026-10-07 法說:SiC 晶圓代工端觀察,部分客戶已進入 SST 及 Power Rack 領域並成功滲透(供應鏈上游視角佐證,非 SST 系統廠本身揭露)
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley,2026-10-06;SST 現況(2030 前不會廣泛採用)、2-5ppt 效率、Infineon >US$1bn 2030 市場、五項導入障礙、台達電與 Eaton 產品
- Enphase:IQ SST technical white paper press release, 2026-05-04
- Enphase:IQ SST development announcement, 2026-04-28
- Microchip:Solid-State Transformer solutions for AI data centers
- MDPI Energies:Solid State Transformers: Concepts, Classification, and Control
- MDPI Technologies:Solid State Transformers: A Review Part I
- OSTI / DOE:Delta 400kW SST-based EV fast charger technical report
- Delta Americas:400kW SiC MOSFET SST-based EV charger demonstration
- 經濟日報:風青切入 AI、低軌衛星與 Enphase 線材供應鏈,2026-05-20
- 260601_2308_台達電_daiwa_Delta
- memo_SemiAnalysis_Vera_Rubin_NVL72_20260520
-
報告_電源供應與管理產業_20260703 — SST 導入經濟性($1.0–1.5mn/MW)、LV/MV SST、效率目標、台達電領先
-
報告_GS_800VDC電力架構與電機廠商_20261021 — 高盛,2026-10-21;SST 參與者時程、效率、成本與 $1–5bn 2030 市場
- 活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027 — DIGITIMES 論壇筆記,2026-10-27;SST 四大趨勢、台達電 2028 MW 級出貨說法
- 報告_OCP2026_Google_NVIDIA_SST整合LVDC_20261015 — Google/NVIDIA,2026-10-15;SST 規格 Rev 0.3
- 報告_OCP2026_立訊_中壓直轉800VDC_20261015 — 立訊,2026-10-15;Nova Link 35kV/10MW
- video_OCP2026_Arista_Bechtolsheim_GW級資料中心_20261015 — Arista Bechtolsheim,2026-10-15;9.6MW SST
相關頁面
- 6501.JP(hitachi)
- 分析_OCP2026_800V直流供電與機櫃電源
- 分析_整合電源方案_市場規模_架構演進與台達光寶評價_MS_20261006
- 技術_GaN氮化鎵
- 分析_電源供應HVDC三重增長_台達電順德_20260703
- 技術_SSCB固態斷路器
- 技術_資料中心灰區白區
- 技術_HVDC
- 供應鏈_AI伺服器板上電源
- 供應鏈_AI伺服器液冷
- 分析_2026年中產業趨勢_定錨講座_20260612
- 技術_PSU
- 技術_多相位供電
- 6409_旭隼(市)
- 6412_群電(市)
- 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 分析_SST固態變壓器投資與供應鏈