基本資料
順德工業業務包含半導體導線架 / 電子沖壓件與文具用品,其中電子事業主要供應全球 IDM 客戶,應用於車用電子、工業控制與消費資訊。2024 年報列示導線架及電子沖壓件營收比重約 84%。
1Q26 營收結構
| 終端市場 | 占比 |
|---|---|
| 車用 | 48% |
| 消費性 | 28% |
| 工控 | 16% |
| AI 導線架 | 6% |
產品線:分離元件導線架、IC 導線架、LED 導線架、五金文書用具、均熱片。
2Q26 法說更新:產品組合約 90% 電子、10% 文具;電子應用為車用 47%、消費性 3C 30%、工控 15%,合計 92%,其餘 8% 未說明(法說 2026-08-25)。
主要客戶
- IDM:OSAT 約 55:45;Infineon、通富微電、ST 各占 10% 以上,Renesas 約 9%,約 5% 級距 5 家(含 安世半導體Nexperia(未)、onsemi),另有 Rohm、光寶集團、長電科技,合計約 75%(法說 2026-08-25)。
- Infineon(全球最大功率元件廠):導線架主力供貨商;長期車用合作、具 800V 車規功率元件導線架開發經驗與大廠認證。
- 其他既有紀錄:OSAT、Navitas、Lite-On、Cisco。
- 來源:電源產業簡報(2026-07-03)
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 13.9 | — | +54.6% | 本站推算† |
| 2026-11 | 13.9 | — | +57.7% | 本站推算† |
| 2026-10 | 12.6 | — | +59.5% | 本站推算† |
| 2026-09 | 13.7 | +3.5% | +57.4% | |
| 2026-08 | 13.3 | -0.1% | +61.2% | |
| 2026-07 | 13.3 | +9.4% | +54.0% | |
| 2026-06 | 12.1 | +5.0% | +51.7% | |
| 2026-05 | 11.6 | -1.6% | +36.8% | |
| 2026-04 | 11.8 | +11.1% | +23.8% | |
| 2026-03 | 10.6 | +29.8% | +13.2% | |
| 2026-02 | 8.15 | -13.6% | +1.7% | |
| 2026-01 | 9.43 | +5.1% | +19.2% | |
| 2025-12 | 8.97 | +2.1% | -6.4% | |
| 2025-11 | 8.78 | +10.9% | -5.0% | |
| 2025-10 | 7.92 | -9.2% | -7.2% | |
| 2025-09 | 8.72 | +6.0% | -4.7% | |
| 2025-08 | 8.23 | -0.4% | -16.9% | |
| 2025-07 | 8.26 | -1.3% | -17.5% | |
| 2025-06 | 8.37 | -1.0% | -11.3% | |
| 2025-05 | 8.45 | -9.9% | -9.0% | |
| 2025-04 | 9.39 | -0.7% | +2.9% | |
| 2025-03 | 9.45 | +18.0% | +13.7% | |
| 2025-02 | 8.01 | +1.3% | +15.9% | |
| 2025-01 | 7.91 | -12.8% | -8.7% | |
| 2024-12 | 9.07 | -1.9% | +8.2% | |
| 2024-11 | 9.25 | +8.4% | +4.0% | |
| 2024-10 | 8.53 | -6.7% | -2.1% |
2026 年已公布累計 103.9 億元;全年推算 144.2 億元(YoY +40.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
市場共識損益預估(電源產業簡報 2026-07-03 引用)
| 年度 | 營收 (NT$mn) | 營業利益 (NT$mn) | 稅後淨利 (NT$mn) | EPS (NT$) |
|---|---|---|---|---|
| 2025A | 10,247 | 498.7 | 303.2 | 1.66 |
| 2026E | 12,751 | 1,307 | 986 | 6.00 |
| 2027E | 14,930 | 2,000 | 1,523 | 8.365 |
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$1,214mn(大和口徑,2026-07-09)/NT$1,213mn(台新新光金口徑,2026-07-16) | +5.0%(兩家一致) | +45.1%(大和)/+52%(台新新光金,累計 YoY +24%,上月+37%) | 創歷史新高;兩家券商營收金額一致,YoY% 略有差異,待核對計算基期 |
| 季度 | 營收 | QoQ | YoY | 備註 |
|---|---|---|---|---|
| 2Q26 | NT$3,545mn | +26.4%/+26%YoY 資料兩家一致 | +36.6%/+37%(台新新光金) | 創歷史新高;達大和 2Q26 估(NT$3,421mn)103.6%、Bloomberg 共識 115.4%;毛利率因銅價正向影響減弱,實際約 18.5%(原估 21%) |
| 3Q26F | NT$3,747mn | +5.7% | +47.4% | 台新新光金估:毛利率 19.05%、稅後淨利 3.23 億元(+270%YoY)、單季 EPS 1.62 元 |
| 3Q26A | NT$4,020mn | +12.9%(大和口徑;對 2Q26 NT$3,559mn) | +58.1% | 公司實績(大和 2026-11-05):優於大和估 12.4%、Bloomberg 共識 2.4%;電子 91%(QoQ +14.2%、YoY +67.3%)、文具 9%;電子應用組合車用 47%(YoY +63.8%)、工控 15%、消費性 28%、AI 導線架 7%(QoQ +33.2%)、其他 3%;歸因車用優於預期與消費性急單。毛利 824 百萬、毛利率 20.5%(2Q26 20.7%、3Q25 12.4%)、營業利益 517 百萬(QoQ +24.0%、YoY +399.0%)。⚠️ 珩石筆記(王騏杰,閉門會 2026-11-05)記 3Q26 營收 YoY +37%、電子 +43%、車用 +38%,與大和 YoY 數字不符(由 3Q25 基期 ≈ NT$2.54bn 反推應為大和 +58.1%,筆記數字疑為 2Q26 YoY),YoY 以大和為準,產品組合占比兩者一致;來源 報告_Daiwa_順德2351_3Q26_20261105、活動_順德2351_閉門會_珩石筆記_王騏杰_20261105 |
來源:報告_Daiwa_順德2351_20260709,大和證券,2026-07-09;報告_台新新光金_順德2351_20260716,2026-07-16
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2A | 1.60 | 待核對(營收 YoY +37.2%、營益 YoY +486.2%,淨利 YoY 未直接揭露) | 優於 Bloomberg 共識(1.42)但低於 Daiwa 自身預估(1.69);營收 TWD3,559m(+26.9%QoQ/+37.2%YoY)創新高、優於 Daiwa/共識估 4.0%/4.1%;毛利率 20.7%(優於 Daiwa 估 19.5%、共識估 18.8%),歸因稼動率與效率提升+1H26 已執行漲價(來源:報告_Daiwa_順德2351_20260806,2026-08-06) |
| 2026Q3A | 1.94 | 營益 YoY +399.0%(營收 YoY +58.1%) | 優於大和估(1.79)8.6%、低於 Bloomberg 共識(2.07)5.8%;淨利 383 百萬(大和估 339、共識 400)、營益率 12.9%(共識 13.3%)、毛利率 20.5% 低於大和估(20.7%)與共識(21.5%),歸因良率低於預期與加班費,抵銷漲價、銅價與匯率的正面影響(報告_Daiwa_順德2351_3Q26_20261105,2026-11-05)。⚠️ 珩石筆記(閉門會)記基本 EPS 1.96 元「創新高」,與大和 1.94 差 0.02,以大和(公司公告口徑)為準,待核對 |
EPS 預估
| 年度 | 大和 EPS(NT$,2026-08-07 直接揭露;前次值) | 台新新光金 EPS(NT$,2026-07-16) | 備註 |
|---|---|---|---|
| 2026E | 5.868(前次 5.63,上修 4.2%) | 5.70(前次 7.02,下修 18.8%) | 大和首次於財務摘要表直接揭露 EPS(此前僅能以現價 ÷ PER 回推,回推值 ~5.64 與本次前次值 5.63 相近,驗證回推方法);台新新光金為直接揭露的下修值 |
| 2027E | 7.753(前次 7.56,上修 2.5%) | 7.55(前次 9.53,下修 20.8%) | 同上,大和 2Q26 業績優於估值後同步上修 2027E |
| 2028E | 10.083(前次 9.09,上修 11.0%) | — | 大和新增揭露 2028E EPS;上修主因毛利率與營業利益率假設更積極 |
對照「市場共識損益預估」表(電源產業簡報,2026-07-03):2026E EPS 6.00、2027E EPS 8.365,介於大和直接揭露值與台新新光金下修值之間。2Q26 實際 EPS 1.60 優於 Bloomberg 共識、低於大和自身估,2026-08-07 大和法說會後更新:重申 Buy/TP 265 不變,惟同步上修 2026-28E EPS 3-11%(詳見「財測假設」與下方大和更新)。
資訊衝突:EPS 預估方向分歧
大和(2026-07-09)回推 2026E/2027E EPS 約 5.63/7.58(隱含於現價 PER,非報告直接數字,方向仍偏樂觀,維持 Buy);台新新光金(2026-07-16)直接下修 2026E/2027E EPS 至 5.70/7.55(前次 7.02/9.53),並將評等由買進調降至中立,理由是 2Q26 毛利率減少銅價正向貢獻(原受惠銅價上漲及低價庫存紅利影響約 4pts)。兩份報告間隔約一週但評等結論相反,建議追蹤下一份更新報告以確認何者延續。
| 年度 | 野村 EPS(NT$,2026-09-11) | vs 前次 | 野村營收(NT$mn) | 野村 GM | 野村 ROE |
|---|---|---|---|---|---|
| 2025 (A) | 1.66 | — | 10,247 | 13.3% | 4.1% |
| 2026F | 7.51 | 6.96 → +8% | 14,830(+44.7% YoY) | 21.2% | 18.4% |
| 2027F | 11.68 | 9.97 → +17% | 19,185(+29.4%) | 23.0% | 24.7% |
| 2028F | 14.82 | 11.85 → +25% | 23,860(+24.4%) | 23.3% | 27.3% |
野村 EPS 遠高於其他券商,分歧已擴大到倍數等級
2026F:野村 7.51 vs 大和 5.868 vs 台新新光金 5.70 → 野村高出大和 28%、高出台新 32%。 2027F:野村 11.68 vs 大和 7.753 vs 台新 7.55 → 野村高出大和 51%、高出台新 55%。 2028F:野村 14.82 vs 大和 10.083 → 高出 47%。
差異來源可具體指認,不是單純的樂觀度差異: 1. AI 導線架的斜率:野村估 2027F AI 相關導線架營收 YoY +134%、占總營收由 2026F 的 8% 升至 15%,並稱目前有 60 個進行中專案;大和的口徑是「4Q26 達雙位數占比」,兩者對 2027 的加速幅度差距極大。 2. 均熱片被計入:野村把均熱片(heat spreader)新業務估為 2027/2028F 營收的 3%/7%,大和與台新的模型中此項貢獻幾乎為零。 3. 毛利率路徑:野村估 2H26F/FY27F 毛利率 22.1%/23.0%(1H26 為 20.0%),高於台新 2026 年 18.92%/2027 年 19.6% 的假設約 3–4pp。
驗證點:①4Q26 AI 導線架占比是否真的到雙位數;②均熱片四張訂單是否在 2027 年轉為可辨識營收;③2H26 第三輪漲價是否成立。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-07-09) | 2H26 營收 guidance | 公司預期 2H26 營收較 1H26 成長 5–10% HoH;中國廠(車用+新品貢獻)與台灣廠(AI/車用/工控)稼動率皆高 | 2H26 營收 HoH +5–10%(公司 guidance,信心中高) |
| 大和(2026-07-09) | AI 導線架滲透率成長路徑 | AI 導線架占 1Q26 營收 6%,管理層目標 4Q26 達雙位數占比;2H26 預計推出 50-60 款新 AI 相關產品;已收到大量 AI 導線架急單 | AI 導線架營收占比 2026 年內加速攀升(估算,信心中) |
| 大和(2026-07-09) | 漲價策略 | 公司規劃 2H26 再一次調漲報價 | 支撐 2H26 營收與毛利率(信心中) |
| 台新新光金(2026-07-16) | 銅價貢獻消退模型 | 1Q26 毛利率受銅價上漲及低價庫存紅利影響約 +4pts;2Q26 此正向影響降低,改由產品組合轉佳、人員及設備效率提升挹注毛利率;2Q26 毛利率估 18.5%(原 21%) | 2026 年稅後 EPS 下修至 5.7 元(原 7.02);2027 年 EPS 下修至 7.55 元(原 9.53) |
| 台新新光金(2026-07-16) | 2026/2027 全年展望 | 2026 年營收估 138 億元(+35%YoY)、毛利率 18.92%;2027 年營收估 162 億元(+17%YoY)、毛利率 19.6% | 2026 年稅後淨利 11.31 億元(+273%YoY);2027 年稅後淨利 14.99 億元(+33%YoY) |
| 大和(2026-08-07) | 法說會後更新:毛利率拆解 + guidance 重申 | 2Q26 毛利率 20.7% 拆解:稼動率/效率 +2pp、成本控制 +2.7pp、銅價逆風 -3pp;2H26 營收展望高個位數%成長 HoH(guidance 重申);AI 導線架 40 款新品估月增 >TWD150mn;均熱片已取得美系客戶訂單 | 2026-28E EPS 上修 3-11% → 5.868/7.753/10.083(原 5.63/7.56/9.09) |
| 野村(2026-09-11) | 產業通路查核(IDM 3Q26E 加權平均營收 YoY +17%/QoQ +7%)→ 導線架訂單與定價 → 組合升級 → 毛利率 | 訂單面:多家 IDM 大客戶在 2Q26 法說上調 2026–27E AI 資料中心營收,通路查核指其中兩家 2027E 相關銷售可望翻倍;順德 AI 相關導線架 2027F YoY +134%、占比 8%→15%,目前 60 個進行中專案。定價面:1H26 已執行兩輪漲價,供給吃緊下 2H26 再有改善空間;車用與 AI 資料中心毛利率優於其他終端。均熱片:2026–27E 增購 100/200/500 噸級沖壓設備;憑 20–30µ 平坦度(業界平均 50–70µ)已取得 OSAT、車用、IC 設計四張大單,2027E 起貢獻主要營收 | 2026–28F EPS 上修 8%/17%/—;EPS 7.51/11.68/14.82;GM 22.1%(2H26F)/23.0%(FY27F);TP NT$251→327 |
| 公司自估(法說 2026-08-25) | CAPEX 與股利政策 | 2026 CAPEX 由原估 13 億元上修至 14 億元,另預計投入約 10 億元購地(均熱片擴廠用);公司表示預估將有資本募集需求;股利配發率維持 EPS 的 60-70% | 均熱片擴產帶動資本需求上升 |
| 大和(2026-11-05) | 3Q26 實績後快評,引公司 4Q26/2027 展望 | 4Q26 營收持平至小幅季增;2027 導線架營收 YoY +20% 以上(車用、工控、AI 訂單能見度不變);AI 導線架占 2027 營收 10% 以上;3Q26 毛利率未達預期因良率與加班費 | 未見 EPS 預估變動(PER 回推同 8/7) |
| 公司(閉門會 2026-11-05,王騏杰筆記) | 4Q26 營收與毛利率持平 3Q26;2027 預算不含均熱片 | 4Q26 營收持平至微增(9 月部分出貨因海關、船期遞延至 10 月,另有工作天數與聖誕休假,缺料若解決可更好);4Q26 毛利率與 Q3 差不多(銅價外部因素收斂、匯兌利益、降本與電鍍良率改善,但江蘇廠新產品良率爬坡、CLIP/QFN 高毛利放量未完整);人事獎金按 EPS 公式提列,Q4 可參考 Q3;2027 電子預期雙位數成長(客戶看 AI 約 +100%、車用 +7-8%,公司認為可優於客戶);確切預算於 2026-11-25 法說揭露 | 3Q26 毛利率 20.5% 變動拆解:銅價 +0.7ppt、匯率 +0.2ppt、漲價與加急費 +0.7ppt、江蘇新品良率 -0.4ppt、獎金提列 -1ppt、稼動率提升加班與人事 -0.3ppt;1-9M26 毛利改善:半導體循環與漲價約 +6ppt、良率稼動率 +1.2ppt、降本 +1.5ppt;電子應用別毛利率車用約 30%、工控 13%、消費性 7%、AI 導線架 38%;加急費 3Q26 約 3,000 萬、4Q26 預計約 2,000 萬(主要來自 AI)。(筆記標注「+0.7ppt 原手抄記為銅價,逐字稿辨識成同業價格調整,名稱待確認」) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 大和 | 2026-05-27 | Buy(1) | — | 訂單能見度優於預期(詳見 flash 報告) | Stronger-than-expected order visibility(未落地 Raw_data) |
| 大和 | 2026-07-09 | Buy(1)(維持) | NT$265 | 39x 1 年期遠期 EPS;現價 NT$200,現價 PER 35.5x/26.4x(2026/27E),處過去 5 年區間(13–73x,均值 29x)低端 | 報告_Daiwa_順德2351_20260709 |
| 台新新光金 | 2026-07-16 | 中立(原買進,下修) | NT$226(原 NT$240) | 2027 年 P/E 26.5x;現價 NT$200.5(7/15 收盤);獲利同步下修致目標價下修,潛在報酬率不高 | 報告_台新新光金_順德2351_20260716 |
| 大和 | 2026-08-06 | Buy(1)(重申) | NT$265(不變) | 39x 1 年期遠期 EPS;現價 NT$171.50,現價 PER 30.4x/22.7x(2026/27E),過去三年期一年遠期 PER 區間 13–72x(均值 31x) | 報告_Daiwa_順德2351_20260806 |
| 野村 | 2026-09-11 | Buy(維持) | NT$327(↑ 251) | 28x 2027F EPS NT$11.68(倍數不變,前次基礎為 2H26-1H27F EPS 8.96);vs 順德 2015 年以來歷史均值 22.5x(區間 5.6–70.6x);報告日股價 NT$235.50,上行空間 +38.9%;現價對應 2027/28F P/E 20x/16x | 報告_Nomura_順德2351_20260911 |
| 大和 | 2026-08-07 | Buy(1)(重申) | NT$265(不變) | 目標倍數改為 35x 1 年期遠期 EPS(原 39x),仍處過去 5 年區間 12–72x(均值 30x)低端,反映獲利成長趨緩(2026-28E 淨利 CAGR 31.1%,前次 2025-27E 為 125.5%);現價 NT$170.00(8/7),上行空間 +55.9% | 報告_Daiwa_順德2351_20260807 |
| 大和 | 2026-11-05 | Buy(1)(維持) | NT$265(不變) | 35x 1 年期遠期 EPS(不變);股價 NT$148.00(11/05),現價 PER 25.2x/19.1x(2026/27E,回推 EPS ≈ 5.87†/7.75†,與 8/7 的 5.868/7.753 相同,推測預估未動);過去三年一年遠期 PER 區間 12–72x(均值 31x);3Q26 EPS 優於大和估、低於共識;下檔風險:終端需求、新產品貢獻、毛利率擴張不如預期 | 報告_Daiwa_順德2351_3Q26_20261105 |
在手訂單
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026-11-05 | 未交訂單約 1.2 億元,江蘇廠占七至八成 | 閉門會(珩石筆記,王騏杰);受缺料、缺機台、缺人限制;未提供完整在手訂單金額 |
SiC / GaN 相關
順德年報在「計畫開發之新產品」列出:
- 各式 SiC 及 GaN 電源管理用導線架。
- 雙面散熱型(DSC)逆變器用塑封模塊導線架。
- AI 應用電源穩壓、散熱片及電源管理導線架。
AI 成長動能
均熱片(Heat Spreader):從導線架跨進封裝散熱(野村 2026-09-11)
順德的第二成長曲線不是導線架的延伸,而是跨到封裝散熱件。產品線涵蓋四類:hat(上蓋)、cavity(凹槽式上蓋)、ring/stiffener(環/補強件)、MCL(micro-channel lid,微流道蓋)。
- 切入點是平坦度:順德的共平面度(coplanarity)達 20–30µ,對比業界平均 50–70µ。對大尺寸 ASIC/CPU 封裝而言,上蓋平坦度直接決定 TIM 厚度均勻性與熱阻,這是能不能進 AI 資料中心的門檻,不是價格問題。
- 已取得的訂單:野村稱已拿到來自 OSAT、車用、IC 設計客戶的四張大單,管理層預期 2027E 起貢獻主要營收;野村估占 2027/2028F 總營收 3%/7%。
- 目標市場:車用、AI 資料中心的 ASIC/CPU 與網通。
- 產能投入:2026–27E 增購 100 噸、200 噸至 500 噸級沖壓設備因應需求。
- 均熱片與 Lid/Stiffener Ring 最新進度(閉門會,2026-11-05;珩石筆記):已通過約四家客戶 AVL(含封測廠與光通),緊急送樣需求多於預期,NPI 有機會提早;南投五廠 2027 年 1–2 月設備陸續到位,2 月單月 100 萬片產能目標不變,1H27 產能有機會高於原規劃(幅度未揭露);應用涵蓋交換機 ASIC/CPU/GPU/車規與光晶片旁 Stiffener Ring,近期有約 90 mm 大片緊急送樣;中大尺寸(80–90 mm)明年 1H 機會較大,以鍛造(既有 500 噸機)供應;設備新增 600 噸 1 台、400–500 噸與 200–300 噸各 4 台,CNC 原規劃十餘台後續再追加。CPO 需求可能超過台灣既有供應鏈產能,未公布訂單量。均熱片 2026/2027 營收預估待 11/25 法說;8/25 法說提及的「單月 2,000 萬片」時點(明年下半年/年底/2028 年多版本)本次未確認,現階段明確數字僅 2027 年 2 月單月 100 萬片。2027 初步預算不含均熱片。
- MCL(微流道蓋)值得單獨注意:這是把冷卻液流道直接做進封裝上蓋的路線,屬 技術_液冷 與先進封裝的交界,若導入成真,順德就不只是機構件供應商。
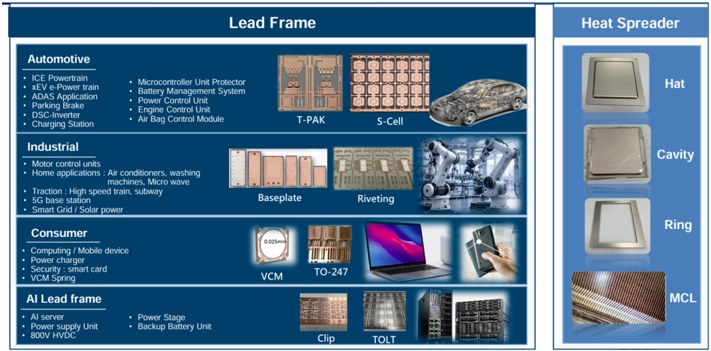
圖說:順德產品全景——左側導線架四大應用(車用 T-PAK/S-Cell、工業 Baseplate/Riveting、消費 VCM/TO-247、AI 導線架 Clip/TOLT/800V HVDC),右側 Heat Spreader 四型(Hat/Cavity/Ring/MCL 微流道蓋)。來源 © 野村證券(2026-09-11)。
- AI 新規格導線架已開發 40 餘支、約 10 支開始貢獻營收(截至 2026-07-03)。
- 公司提高出勤率與稼動率;預期 2Q26 營收季增雙位數。
- AI 伺服器 PSU 元件升級放量,AI 導線架營收預期全年翻倍成長。
- AI 導線架最新狀態(大和/閉門會,2026-11-05):3Q26 占電子營收 7%(QoQ +33.2%;2025 全年約 1%、1Q26/2Q26 各約 6%),低於 8/25 法說所稱「3Q26 有望達電子雙位數」,原因為客戶量產時間難掌握與 DG 材料缺貨(800V HVDC 相關為主要放量項目);AI 導線架毛利率 38%(與 2Q26 持平);AI 約 70 個開發項目,3Q26 有明顯貢獻約 21–22 個、10 月再增一兩個、單項月營收逾 100 萬元者不到 25 個,維持全數放量後 AI 單月營收約 3 億元的規劃(未再上修);4Q26 AI 營運維持高檔但不確認占電子營收一定破雙位數,2027 年占營收 10%+(公司,大和);目前直到 4Q 未見 AI 需求放緩、遞延或砍單。(舊:2026-08-25 法說 3Q26 目標雙位數 → 2026-11-05 實績 7%)
- AI 導線架(法說 2026-08-25):2025 年約 1% → 1H26 約占電子 6% → 7 月起明顯上升,3Q26 有望達電子雙位數占比;應用為伺服器 Power Stage、PSU、800V HVDC 架構及電源管理。
- 均熱片(法說 2026-08-25):2Q26 起開始有營收貢獻,發展約兩年;今年 Cisco 為首家 IC 設計客戶、Amkor 次之;目前合格供應商約四家,平均每家約承接 500 萬片。公司預期均熱片成長幅度將超越 AI,將成為電子事業群第二支腳。產能方面已有 600 噸鍛造機,新增訂購 4 台沖床、預計增購約 15 台 CNC(合計約 20 台);均熱片僅在台灣生產。
- 來源:電源產業簡報(2026-07-03)
大和更新(2026-07-09):AI 導線架占比目標與新品規劃
- AI 導線架占 1Q26 營收 6%,管理層目標 4Q26 達雙位數營收占比。
- 公司已收到大量 AI 導線架急單;2H26 計畫推出 50–60 款新 AI 相關產品。
- 中國廠(車用+新品貢獻)與台灣廠(AI/車用/工控)稼動率皆高。
- 公司規劃 2H26 再度調漲報價。
- 來源:報告_Daiwa_順德2351_20260709
大和更新(2026-08-06):2Q26 實際結果與後續觀察
- 2Q26 AI 導線架占營收 6%(與 1Q26 持平,尚未見 QoQ 占比成長),管理層仍以 4Q26 雙位數營收占比為目標;已收到大量 AI 導線架急單,2H26 計畫推出 50–60 款新 AI 相關產品(與前次規劃一致)。
- 2H26 營收展望:預期較 1H26 呈高個位數 % 成長(HoH),與前次 5–10% guidance 方向一致。
- 法人說明會已於 2026-08-07 召開,大和會後更新看法見下方 2026-08-07 節。
- 來源:報告_Daiwa_順德2351_20260806
大和更新(2026-08-07):法說會後看法(毛利率拆解、新品貢獻、擴產計畫)
- 2Q26 毛利率 20.7%(優於大和自估 19.5%、Bloomberg 共識 18.8%)拆解:稼動率與效率提升 +2pp、成本控制 +2.7pp,銅價逆風 -3pp;因銅價與匯率環境轉佳、營收規模擴大與組合改善(車用+AI 導線架占比提升),預期 2H26 毛利率可維持 1H26 水準。
- 2H26 營收展望:預期較 1H26 呈高個位數 % 成長(HoH),guidance 重申。
- AI 導線架:已收到大量急單,管理層目標營收於 2H26 逐季擴大(QoQ);規劃中 40 款新 AI 相關產品,估計合計貢獻月增 >TWD150mn。
- 均熱片(heat spreader):已取得美系客戶訂單,預期未來 6 個月內開始貢獻營收。
- 擴產:公司規劃未來 1–2 年在中國與台灣以外設立新生產基地,主要用於導線架產品。
- 大和上修 2026–28E EPS 3–11%(主因毛利率與營業利益率假設更積極),重申 Buy(1),12M TP 維持 NT$265 不變,惟估值基礎改為 target PER 35x(原 39x,過去 5 年區間 12–72x、均值 30x),反映獲利成長趨緩(2026–28E 淨利 CAGR 31.1%,前次 2025–27E 為 125.5%)。
- 來源:報告_Daiwa_順德2351_20260807
產能與材料瓶頸
- 短缺三缺:缺料、缺機台、缺人;未交訂單約 1.2 億元,江蘇廠占七至八成(閉門會,2026-11-05)。兩岸每月購置設備,設備交期約 3 個月;江蘇廠產能全滿、以車用為主,中國客戶封裝轉向 CLIP 等高階,初期良率爬坡約 1–2 個月。
- DG 材料缺口最明顯:計劃買平面材自行壓延,1–2 個月內兩岸建立自製產能;部分車用與 AI 產品共料而互相競料,限制出貨(閉門會,2026-11-05)。
- 備料約 3.5 個月,3Q26 底存貨約 46 億元(含 LME 銅價墊高);對 1H27 需求樂觀,未提供完整在手訂單金額。
- 消費性:1–9M26 營收 YoY +52%(記憶體漲價使客戶提前拉貨),3Q26 QoQ 約 +6%,VCM QoQ -32%,4Q26 手機無轉強跡象、後續展望保守;VPD 開發案增加(歐、日系客戶),公司做 VPD 周邊較高獲利的蝕刻類產品(閉門會,2026-11-05)。
- 資本支出持續增加,正於第三地區與台灣找新廠址,募資時程與可轉債(順德二)發行時間未說明;董事會通過員工持股信託(閉門會,2026-11-05)。
- 作者個人想法(王騏杰,thesis/觀點,非公司說法):感覺很涼,有更多比這更好的標的,均熱片市場看法不一需時間驗證,待確定性更高再投資不遲。
國泰論壇 call memo 補充(2026-08-25)
來源:活動_順德2351_國泰論壇call_memo_20260825(同日另有 活動_順德2351_2Q26法說memo_20260825,兩者來源不同可互為交叉校正)
AI 導線架 - 營收占比由 2025 年約 1% 提升至 1H26 約 6%(2Q26 應用別:Automotive 47%、Industrial 15%、Consumer 30%、AI Lead Frame 6%、Others 2%),受惠伺服器 Power Stage、PSU、800V HVDC 等電源管理應用。 - 自 7 月起營收明顯放大,3Q26 有機會達雙位數占比,帶動產品組合與毛利率改善。 - AI 相關開發案已約 60 個 item,開發週期約 9 個月至 1 年,先前專案自 2H26 陸續量產。 - Power 導線架全球市占第一,導線架仍為公司主要營收與獲利來源。
均熱片(新事業) - 自 2Q26 開始貢獻營收;Cisco 為首家 IC 設計客戶、Amkor 次之,目前約 4 家合格供應商(皆已完成稽核,另兩家涵蓋車規客戶及前三大封測廠),單一客戶月需求約 500 萬片。 - ASP 約 NT$30–40(對應 2,000 萬片規模);高難度 NPI 毛利率可達 30% 以上,明顯優於 Commodity 的 10%–15%。共平面度可達 20–30 micron。策略:以 Commodity 作為切入客戶供應鏈的門票,長期主攻高難度、高毛利品項。 - 產能:600 噸鍛造機月產能約 30 萬片(大型、高難度品);小尺寸可由低噸位沖床搭配 CNC 製造;導線架與均熱片設備可共用(近期因 AI Clip 擴增低噸位沖床,既有約 400 噸沖床可彈性轉作均熱片)。 - 擴產路徑:半年內先擴至單月 100–200 萬片,設備最遲一年內全部完成,之後逐步往單月 2,000 萬片過渡。規劃新增 4 台沖床、CNC 擴至約 20 台,並於南投、彰化尋地擴廠。 - 尺寸與應用:目前最大已認證約 90×90,現有設備可做到 110×110;800–2,000 噸大型設備與 130×130 以上尺寸待客戶需求確認後再投資。應用涵蓋 CPU 與 GPU,目前 ASIC 較受歡迎(台灣 IC 設計要開自有特殊規格大片 ring,是順德希望切入的市場);90×90 給 Cisco,IC 設計龍頭給的規格更難。 - 均熱片 ramp-up 速度可望快於 AI 導線架(2026 年營收占比仍低)。
產能佈局與客戶 - 約 65% 營收與產能在台灣:彰化廠以沖壓、模具及研發等前段製程為主;南投廠以電鍍為主(南崗工業區具電鍍牌照),並有沖床、鍛造機及蝕刻製程。 - 江蘇廠約占 35%,以中系品牌車規為主,採 China for China 策略(銅材採購、製造到銷售皆在當地)。 - 因 NC、NT 客戶要求,積極評估於東南亞設置第三地導線架生產基地,規劃約占集團 5%–10% 產能。 - 電子客戶 IDM:OSAT 約 55:45;主要客戶 Infineon、通富、ST 占比皆超過 10%,Vishay 約 9%,Nexperia/onsemi/ROHM/光寶/長電等約占 5%,前幾大客戶合計約占 75%。 - 消費性以 3C 為主,其中高毛利 VCM Spring 全球市占第一,持續與日系 VCM 廠合作提高水果手機市佔。
訂單與價格 - AI 需求優於預期,出現急單加價費:下半年客戶提供的「誠意費」約 NT$3,000–4,000 萬,8–11 月均已看到急單加價,反映供應鏈偏緊。漲過不會再漲,但新產品單價會加高,不會二次漲價。 - ST 訂單衰退幅度收斂至個位數;高階車用一出貨就被拉光,部分客戶甚至提高價格以確保產能。 - 持續提高備庫,目標約 4 個月存貨水位;低價庫存墊高下,2H26 可望享有低價庫存紅利。 - 光阻式電鍍產線已完成布局並進入客戶送樣測試(主要應用於較低電壓產品),德系、美系及台灣 IC 龍頭客戶需求強勁,正持續擴充蝕刻與光阻式電鍍機。MCL 與美系客戶共同開發,客戶對技術能力與共平面度控制給予正面肯定。 - 德系 VPD 預計 2H26 開始貢獻營收;德系及新增日系客戶皆將重要新產品開發交由順德。 - 文具事業以自有品牌與高毛利產品為主,3Q26 較 2Q26 明顯成長(透過移轉生產地降低關稅衝擊,訂單逐步回流)。
2Q26 財務與費用 - 營收 NT$35.6 億(QoQ +26.9%、YoY +37.2%)、毛利 7.4 億(毛利率 20.7%,QoQ +1.6ppt、YoY +10.2ppt)、營業利益 4.2 億(營利率 11.7%,YoY +486.2%)、本期淨利 3.0 億(YoY +815.4%)、EPS 1.59 元。 - 2Q26 營業費用含一次性項目:多提列 3,000 萬人事獎金與 5,000 萬移工相關費用。 - 2026 年資本支出:原估約 NT$13 億,因需求轉強追加沖床與 CNC,將往 NT$14 億邁進;均熱片擴產需新增廠房,土地投資預估約 NT$10 億;第三生產基地 NT$3–5 億——相關投資預計於一年內發生。 - 股利政策維持以 EPS 的 60%–70% 配發。
股價連動:功率半導體景氣代理指標
- 導線架股價與功率半導體廠股價走勢高度相似(順德 vs Onsemi 自 2000 年以來連動性高)。
- 功率半導體景氣循環仍處初期,距股價高峰預估至少 6–8 個季度。
- 含義:可以功率半導體(IFX / Onsemi / STM)景氣為先行代理變數,需求面上較台廠二線功率半導體廠商確定性更高。
- 來源:電源產業簡報(2026-07-03)
車用回溫催化劑
- 特斯拉 2Q26 全球交付 48 萬輛、遠超預期;中國 6 月乘用 NEV 零售約 105 萬台(MoM +10.5%)、滲透率 63.6%。
- 中國電車反內捲政策利於報價改善與高品質、已過驗證供應商(如順德)的滲透率提升。
- 車用營收全年雙位數成長預期;車用占 1Q26 營收比重達 48%。
- 來源:電源產業簡報(2026-07-03)
風險與注意事項
- 終端需求風險:若車用/消費性終端需求弱於預期,將壓抑導線架出貨與稼動率(大和,2026-07-09)。
- 毛利率風險:若毛利率擴張不如預期(漲價/AI 產品組合貢獻不及預期),將影響獲利上修空間(大和,2026-07-09)。
- 現價已反映 2Q26 大幅 beat,追蹤後續季度 AI 導線架占比是否如期於 4Q26 達雙位數。
- 銅價創新高帶動成本;2Q26 有一次性費用 5,000 萬元(移工 ESG 派遣費用補助)與人事獎金多提;存貨水準預計達四個月(法說 2026-08-25)。
公司行事曆
- 10/13週二營收9月營收公布營收 13.72 億、年增 +57.4%、月增 +3.5%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-08-07 | 法人說明會(2Q26 財報後);大和會後重申 Buy/TP 265(估值基礎改 PER 35x),EPS 上修 3-11% | 法說 | ⭐⭐ | 來源:報告_Daiwa_順德2351_20260807 |
| 3Q26 | AI 導線架占電子達雙位數 | 放量 | ⭐⭐⭐ | 法說 2026-08-25 |
| 2026 | 於南投/彰化尋地建廠供均熱片擴產 | 擴產 | ⭐⭐ | 法說 2026-08-25 |
| 2027 初(未來 6 個月內) | 均熱片(heat spreader)美系客戶訂單開始貢獻營收 | 放量 | ⭐⭐ | 大和 2026-08-07:已取得美系客戶訂單 |
| 2026-11-25 | 法人說明會:2027 預算、均熱片 2026/2027 營收預估 | 法說 | ⭐⭐⭐ | 閉門會(珩石筆記,2026-11-05):確切預算與數字屆時說明 |
| 2027-01~02 | 南投五廠均熱片設備陸續到位,2 月單月 100 萬片產能 | 擴產 | ⭐⭐⭐ | 閉門會 2026-11-05;上半年產能有機會上修(幅度未揭露);舊(2026-08-25 法說):半年內擴至單月 100–200 萬片 |
| 2027–2028 | 中國/台灣以外新設生產基地(主力導線架產品) | 擴產 | ⭐⭐ | 大和 2026-08-07:規劃未來 1–2 年設立 |
→ 跨公司比較詳見 時程_2026_功率半導體
全球市佔與競爭格局
- 功率導線架全球市佔第一;SEMI 估計功率導線架市佔前四名皆為台廠。
- 導線架市占穩定、Power 領域第一(法說 2026-08-25)。
- VCM(音圈馬達)彈片市占全球第一,水果手機市占逐步提升,將與日系 VCM 廠合作(法說 2026-08-25)。
- 對照:全球功率半導體前三(Infineon、Onsemi 9.2%、Nexperia)合計 36.2%,台廠占比不及 2%;台廠在導線架環節的供應鏈地位遠優於二線功率半導體廠。
- HVDC 用高功率導線架全球市佔第一、功率導線架營收槓桿最大。
- 來源:電源產業簡報(2026-07-03)
導線架製程與競爭門檻
完整製程:模具設計製造 → 組立 → 原料採購 → 沖壓 → 電鍍 → 品檢包裝
技術核心在垂直整合(表面處理 / 電鍍):直接影響 ASP、交期與客戶過驗證率;車規 / 工規驗證週期長達數年,黏著度高、客戶轉換成本高,屬 know-how 驅動型生意。
詳細技術說明見 技術_導線架。
供應鏈位置
| 環節 | 內容 |
|---|---|
| 功率導線架(全球 #1) | HVDC / AI PSU 用高功率導線架、SiC / GaN 電源管理導線架 |
| 散熱 / 模組材料 | DSC 逆變器塑封模塊導線架、AI 電源管理導線架 |
| 車用 | 800V 車規功率元件導線架、Infineon 主力供貨商 |
| 主要客戶 | Infineon(大廠認證)、OSAT、Navitas、Lite-On、Cisco |
| 生產基地 | 比重 / 定位 | 備註 |
|---|---|---|
| 台灣 | 約 65% | 彰化前段沖壓模具研發、南投電路與 DG 異形材及沖床(法說 2026-08-25) |
| 江蘇 | 約 35% | China for China,以中系車用品牌為主(法說 2026-08-25) |
| 東南亞第三地 | 規劃中,占集團產能 5-10% | 因客戶非中國產地需求,正尋找第三地生產基地(法說 2026-08-25) |
導線架投資定位
順德是台股核心導線架 / 電子沖壓件供應商之一,技術位置見 技術_導線架。相較 5285_界霖(市)更聚焦功率導線架,順德年報揭露的觀察重點包括 SiC / GaN 電源管理導線架、雙面散熱型(DSC)逆變器塑封模塊導線架,以及 AI 應用電源穩壓 / 散熱片 / 電源管理導線架。
同業比較
| 公司 | 定位 | 1Q26 終端結構 | 備註 |
|---|---|---|---|
| 2351_順德(市) | 功率導線架全球 #1、HVDC 高功率 | 車用 48%、消費 28%、工控 16%、AI 6% | 功率導線架營收槓桿最大 |
| 6548_長華科技(櫃) | IC / QFN / QFP 導線架 | 3C 47%、車用 24%、工控 26% | QFN 與 IC 導線架主力 |
| 5285_界霖(市) | TO / 分離元件 / 功率模組導線架 | 車用 49%、工控 29%、消費 22% | 功率模組 / TO 封裝為主 |
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6548_長華科技(櫃) | 同業 | IC / QFN / LED 導線架 |
| 5285_界霖(市) | 同業 | 功率元件導線架 |
| 6271_同欣電(市) | 材料協同 | AMB / DPC 陶瓷基板、功率封裝 |
| 3653_健策精工(市) | 同業延伸 | LED / 功率半導體導線架,主軸為散熱 |
| Infineon(未) | 主要客戶 | 全球最大功率元件廠,順德為其導線架主力供貨商 |
| STM.US(stmicroelectronics) | 主要客戶 | ST 占營收 10% 以上(法說 2026-08-25) |
| 6723.JP(renesas) | 主要客戶 | Renesas 約占 9%(法說 2026-08-25) |
| 安世半導體Nexperia(未) | 主要客戶 | 約 5% 級距客戶之一(法說 2026-08-25) |
| ON.US(onsemi) | 主要客戶 | 約 5% 級距客戶之一(法說 2026-08-25) |
| 6963.JP(rohm) | 主要客戶 | 法說列入主要客戶群(法說 2026-08-25) |
來源
-
報告_Nomura_順德2351_20260911 — 野村證券(Kenny Chen/Aaron Jeng),2026-09-11;功率導線架 2H26-2027F 展望轉強、均熱片四張大單與 20–30µ 平坦度、AI 導線架 2027F +134%/占比 15%、60 個進行中專案;Buy TP NT$251→327
-
活動_順德2351_國泰論壇call_memo_20260825 — 國泰證期研究部|國泰論壇 call memo,2026-08-25;AI 導線架 3Q26 上看雙位數占比、均熱片 4 家合格客戶與擴產路徑、急單誠意費 3,000–4,000 萬、2026 capex 上修至 14 億
- 報告_電源供應與管理產業_20260703 — 電源產業簡報(2026-07-03);市場共識損益、功率導線架全球 #1 定位、Onsemi 股價連動、AI 動能、車用回溫
- 報告_Daiwa_順德2351_20260709 — 大和證券,2026-07-09;6 月營收 NT$1,214mn 創新高(YoY +45.1%)、2Q26 營收創新高且大幅 beat;Buy(1)維持,TP NT$265(39x 1年期遠期 EPS);AI 導線架占比目標、2H26 漲價與新品規劃
- 報告_台新新光金_順德2351_20260716 — 2026-07-16(內文署名元富投顧,命名待核對);評等由買進下修至中立,TP NT$226←NT$240;2026E/2027E EPS 下修至 5.70/7.55(原 7.02/9.53);2Q26 毛利率減少銅價正向貢獻;3Q26F 展望與產品組合細節
- 報告_Daiwa_順德2351_20260806 — 大和證券,2026-08-06;2Q26 EPS TWD1.60(優於 Bloomberg 共識 1.42、低於大和自估 1.69);營收/毛利率/營益率全面優於估值;Buy(1)/TP NT$265 重申不變;AI 導線架占比 6%(與 1Q26 持平);8/7 法說會待召開
- 報告_Daiwa_順德2351_20260807 — 大和證券,2026-08-07;法說會後更新,2Q26 毛利率拆解(稼動率+2pp/成本控制+2.7pp/銅價逆風-3pp);Buy(1)/TP NT$265 重申,估值基礎改 PER 35x(原 39x);2026-28E EPS 首次直接揭露並上修 3-11% 至 5.868/7.753/10.083;AI 導線架 40 款新品估月增 >TWD150mn;均熱片美系客戶訂單;規劃海外新設生產基地
- 報告_Daiwa_順德2351_3Q26_20261105 — 大和證券(Helen Chien/Neil Teng),2026-11-05;3Q26 EPS 1.94 元(優於大和估 1.79、低於共識 2.07),營收 4,020 百萬、毛利率 20.5%;4Q26 持平至微增、2027 導線架 +20% 以上;Buy/TP 265 維持
- 活動_順德2351_閉門會_珩石筆記_王騏杰_20261105 — 珩石筆記(王騏杰),2026-11-05;財報後閉門會:毛利率拆解、AI 70 項開發案、DG 材料缺料、均熱片 AVL 四家與南投五廠 2027/2 月產 100 萬片、11/25 法說;含作者主觀看法
- 活動_順德2351_2Q26法說memo_20260825 — 法說,2026-08-25;產品組合與應用占比、AI 導線架占比路徑、均熱片客戶與產能、CAPEX 與購地、導線架/VCM 市占、主要客戶、台灣/江蘇/東南亞產能配置、一次性費用與存貨風險;待確認術語與地名未寫入 lib