基本資料
旭隼科技(Voltronic Power,6409.TW)為 UPS、逆變器與電源系統供應商,2008-05 成立、2014-03 掛牌上市;經營團隊多數出身 Phoenixtec(勝達,原台灣最大 UPS 廠,2007 年被美商 Eaton 收購)(Daiwa,2026-08-10)。2026-06-09 memo 顯示,公司 2026Q1 營收 42 億元,季減 9.3%、年減近 16%;毛利率 26.1%,營業利益 7.61 億元,稅後淨利 3.92 億元,EPS 4.46 元。短期壓力來自中東地緣政治造成銷售受阻、關稅後終端價格調整壓抑需求,以及金屬原物料與匯率對毛利率的負面影響。
2Q26 營收回升至 55.4 億元(QoQ+32%/YoY-3%),on-line/off-line UPS 需求同步回升,但逆變器(inverter)業務因中東戰事與南非需求疲弱、加上價格競爭,2Q26 營收年減達 44%,成為當前主要拖累項目(Daiwa,2026-08-10)。
中期投資主軸在高功率 UPS 與 AI data center 電源。memo 指出一線品牌客戶逐漸由製造者轉為系統提供者,20kW 以上高功率 UPS 外包趨勢加速;旭隼 2026Q1 除既有客戶外,也接獲 100kW 到 200kW 高功率新專案,並有台灣 Tier 2 客戶將 1.4MW 高功率 online UPS 外包給公司。公司為 UPS/逆變器 ODM,主要品牌客戶包含 Schneider、Vertiv、Riello(Citi 2026-10-13 另列 Eaton);生產基地在台灣、中國大陸與越南(UBS,2026-09-15)。
UBS Taiwan Summit 2026 法人拜訪重點(2026-09-15):管理層表示 7-8 月訂單與出貨維持穩健(儘管 PCB 短期缺料),H226 營收可望轉為正成長,2027 年 YoY 成長估 >10%。逆變器(太陽能)業務因中國同業競爭與公司主動調整產品組合(淘汰低毛利、低功率型號,聚焦商用型與高功率高毛利產品,GM 目標 >20%)預期持續下滑,未來數季佔營收比重可能降至 <20%;離線型 UPS 受惠品牌外包與新興市場需求,2027 年估成長 0-5%,可抵銷筆電需求疲弱;高功率 UPS 佔比可望隨一線客戶外包加速持續提升。HVDC 產品方面,公司新增第三家 HVDC 客戶(在既有已取得認證客戶之外),開發進度符合時程:800VDC power shelf 預計年底前送樣,2027H1 試產(pilot run),2027H2 量產;台灣與中國大陸廠區已在準備測試與生產設備。管理層並提及 PDU(配電單元)為中長期新機會,估 2025 年全球市場規模約 US$5bn,未來 5-8 年 CAGR 12-15%。毛利率方面,公司今年已兩度調漲 UPS 售價以反映原物料成本上升,效益將於 2026 年 9 月起顯現於損益表。
Citi 首次覆蓋(2026-10-13)基本面速寫:旭隼為純 ODM(design and manufacturing service),不經營自有品牌、避免與客戶競爭;總部台北,約 5,000 名員工,工廠位於台灣、中國大陸與越南(Citi 產能占比圖:中國 80%/台灣 10%/越南 10%)。產品涵蓋 400VA-3kVA offline UPS、1kVA-3MVA online UPS,並延伸至離網/混合太陽能逆變器、儲能系統與 EV 充電樁(DC 快充 30-240kW)。2025 年營收結構:online UPS 37%、offline UPS 26%、inverter 29%、CKD 及其他 8%;地區 亞洲 60%/美洲 22%/歐洲 16%/其他 2%。創辦人、董事長兼總經理 Alex Hsieh 持股 9.6%,連同家族與投資公司估約 30%(Citi,截至 2026-03)。
核心技術/競爭優勢
- 高功率 UPS ODM 能力:由低功率產品外包延伸到 20kW 以上高功率 UPS,客製化程度高、導入期較長。
- 高壓直流經驗:公司過去 8-9 年在電動車超級充電樁從 400V 發展至 1000V,累積高壓環境設計經驗。
- AI data center 原型機:已成立研發小組投入 AI data center 電源供應器開發,完成多款 prototype,並通過能源效率與 AI 負載測試。
- 純 ODM、高混少量彈性製造:不與客戶競爭,能承接多規格小批量客製;認證與驗證門檻使既有專案轉單成本高(Citi,2026-10-13)。
- 產品線多元:online UPS、offline UPS 與 inverter 共同構成營收基礎,但各產品受關稅、地緣政治與原物料影響程度不同。
產品與應用
| 產品 / 服務 | 2026Q1 營收占比 | 應用 / 觀察重點 |
|---|---|---|
| Online UPS | 41.1% | 高功率 UPS、資料中心備援;金屬原物料短缺影響 1Q 出貨 |
| Offline UPS | 29.0% | 終端需求受關稅後售價調整與庫存消化影響 |
| Inverter | 18.8% | 中東與巴基斯坦需求波動;1Q 年減 38.3% |
| AI data center 電源 | — | HVDC / 高壓電源 prototype;尚未給財務指引 |
| 800V HVDC PSU + BBU | NVIDIA Rubin Ultra / 下一代 AI 機櫃電力 | 元大(2026-06-25):已完成 18.5kW 產品開發,2H26 送樣系統整合測試。Daiwa(2026-08-10):已取得關鍵 HVDC 客戶認證,該客戶並已在旭隼啟動新 HVDC 專案,進度符合預期,預估 2028 年起貢獻具意義營收。最新(UBS,2026-09-15):新增第三家 HVDC 客戶;800VDC power shelf 年底前送樣,2027H1 試產、2027H2 量產;管理層預期 HVDC 產品 2027 年起開始貢獻營收。Citi(2026-10-13):已進入客戶送樣、規格仍隨客戶需求演進,800VDC 出貨最快 2H27E;管理層表示與兩家 Tier 1 vendor 討論、終端服務於 service providers;開發範圍延伸至 BBU+BMS+DCDC 組合(與電源系統公司合作);Citi 強調客戶認證、design win 與量產時程仍是關鍵里程碑,營收貢獻取決於供貨範圍(每櫃內含值) |
| DC 快充樁(30-240kW) | EV 充電 | Citi(2026-10-13):模組化設計提供恆功率(報告原文電壓範圍為「300-100VDC」,疑為 300-1000VDC 之誤,待核對)、充電控制自研,被視為 800VDC PSU 開發的技術基礎 |
| PDU(配電單元) | 中長期新成長線索 | UBS(2026-09-15):管理層估 2025 年全球 PDU 市場規模約 US$5bn,未來 5-8 年 CAGR 12-15%;尚無具體財務指引 |
圖片 / 架構圖
flowchart LR
    A[旭隼 6409<br/>UPS / inverter / 高功率電源] --> B[Online UPS<br/>41.1%]
    A --> C[Offline UPS<br/>29.0%]
    A --> D[Inverter<br/>18.8%]
    A --> E[AI data center HVDC 電源<br/>prototype]
    B --> F[資料中心 / 工業備援]
    E --> G[Rubin / 下一代高功率 AI 機櫃]
    E --> H[HVDC / 高壓直流配電]
圖說:旭隼短期營收仍以 UPS / inverter 為主,中期看高功率 UPS 外包與 AI data center 高壓直流電源 prototype 能否轉量產。來源:memo_旭隼6409_20260609
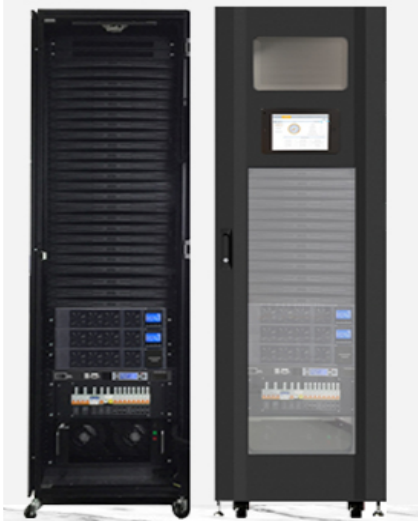
圖說:兩座黑色直立機櫃照片,左櫃可見堆疊的黑色模組與底部電源模組、配線端子,右櫃前門含觸控顯示螢幕與透明窗;Citi 圖名為 Voltronic power rack prototype(Citi,2026-10-13,來源 Voltronic)。
圖說:展場並排三座黑色直立機櫃,各有小型顯示面板,右側機櫃內部可見多層模組;Citi 圖名為 Voltronic power rack prototype(Citi,2026-10-13,來源 Voltronic)。
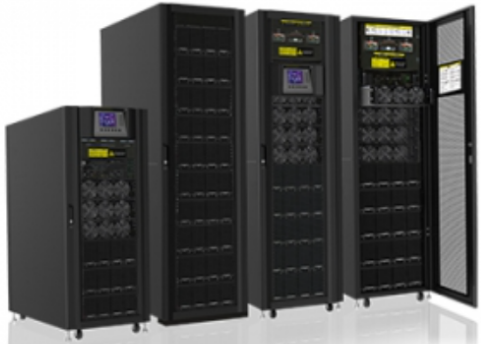
圖說:四座黑色落地式模組化 UPS 機櫃並排(一座開門可見多層電源模組、機櫃配 LCD 顯示面板);Citi 圖名為 Online Power Modular UPS(Citi,2026-10-13,來源 Voltronic)。
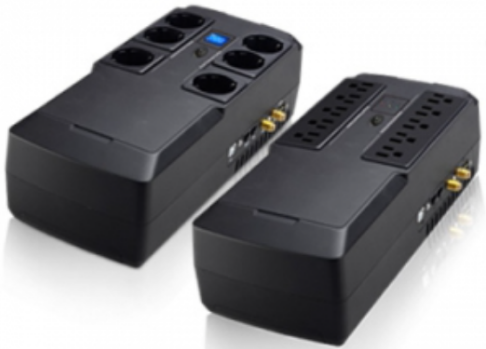
圖說:兩台黑色桌上型 UPS,頂面為多孔插座與藍色顯示窗;Citi 圖名為 Offline UPS(Citi,2026-10-13,來源 Voltronic)。
主要客戶與訂單地區
| 客戶 | 應用·關係 | 營收占比/地區 |
|---|---|---|
| Schneider Electric | UPS ODM 品牌客戶 | 1H26 客戶占比約 18%(Citi) |
| VRT.US(vertiv) | UPS ODM 品牌客戶;800VDC sidecar/power center 供應鏈潛在夥伴 | 1H26 約 5%(Citi) |
| Riello | UPS ODM 品牌客戶 | 1H26 約 5%(Citi) |
| Eaton | UPS ODM 品牌客戶 | 1H26 約 3%(Citi);其餘客戶合計約 70% |
| 整體(2025 全年營收地區) | — | 亞洲 60%、美洲 22%、歐洲 16%、其他 2%(Citi 2026-10-13) |
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:每月第 6 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 16.2 | — | +1.4% | 本站推算† |
| 2026-11 | 17.4 | — | +8.2% | 本站推算† |
| 2026-10 | 15.0 | — | +5.6% | 本站推算† |
| 2026-09 | 18.7 | +5.3% | +7.3% | |
| 2026-08 | 17.8 | -11.7% | -3.2% | |
| 2026-07 | 20.1 | +3.8% | +25.8% | |
| 2026-06 | 19.4 | +4.8% | +5.7% | |
| 2026-05 | 18.5 | +4.8% | +0.3% | |
| 2026-04 | 17.6 | +24.9% | -12.9% | |
| 2026-03 | 14.1 | +28.5% | -21.9% | |
| 2026-02 | 11.0 | -35.0% | -15.6% | |
| 2026-01 | 16.9 | +5.7% | -10.1% | |
| 2025-12 | 16.0 | -0.7% | -0.2% | |
| 2025-11 | 16.1 | +13.2% | -12.7% | |
| 2025-10 | 14.2 | -18.4% | -8.5% | |
| 2025-09 | 17.5 | -4.9% | -11.2% | |
| 2025-08 | 18.4 | +14.7% | -27.4% | |
| 2025-07 | 16.0 | -12.8% | -27.4% | |
| 2025-06 | 18.3 | -0.6% | -17.6% | |
| 2025-05 | 18.5 | -8.9% | -14.8% | |
| 2025-04 | 20.3 | +11.8% | -4.2% | |
| 2025-03 | 18.1 | +39.0% | +3.1% | |
| 2025-02 | 13.0 | -30.8% | +29.1% | |
| 2025-01 | 18.8 | +17.3% | +2.6% | |
| 2024-12 | 16.0 | -13.1% | +8.0% | |
| 2024-11 | 18.5 | +18.7% | +6.8% | |
| 2024-10 | 15.6 | -20.9% | +12.9% |
2026 年已公布累計 154.2 億元;全年推算 203.0 億元(YoY -1.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS(元) | 備註 | 來源 |
|---|---|---|---|
| 2025(全年) | 40.23 | 營收 205.21 億元(YoY -10.0%)、毛利率 29.0%、營益率 21.1%、稅後淨利 35.21 億元;2024 全年 EPS 48.13、營收 228.13 億元、毛利率 30.8% | 報告_Citi_旭隼6409_Initiation_20261013 |
| 2026Q1 | 4.46 | 營收 42 億元、毛利率 26.1%、稅後淨利 3.92 億元 | memo_旭隼6409_20260609 |
| 2026Q2 | 8.12 | 營收 55.4 億元(QoQ+32%/YoY-3%),較 Daiwa 自身估高 1%;GM 因功率半導體(約占原料 20%)與 PCB(約占原料 4%)成本上升較 1Q26 降 0.8pp;OPM 維持 18.1%(員工認股權成本低於預期);FX 虧損 2.1 億元(人民幣升值拖累),部分由較低稅率(11.6%,中國政府補貼)抵銷 | 報告_Daiwa_旭隼6409_20260810 |
EPS 預估
| 年度 | EPS | 營收 | 備註 | 來源 |
|---|---|---|---|---|
| 2026E | 30.79 元 | 199.30 億元 | 全年營收展望年減 0-5%,下修反映總體 / 關稅 / 匯率 | 報告_元大_旭隼6409_20260625 |
| 2027E | 40.45 元 | 227.77 億元 | 800V HVDC PSU + BBU 2H27 潛在貢獻 | 報告_元大_旭隼6409_20260625 |
| 2026E | 31.04 元† | 199.13 億元 | Daiwa 微調下修(EPS -0.5%、營收 -0.3%);與元大估計接近 | 報告_Daiwa_旭隼6409_20260810 |
| 2027E | 40.40 元† | 208.50 億元 | Daiwa 因逆變器業務疲弱下修 2027-28E EPS 1-3% | 報告_Daiwa_旭隼6409_20260810 |
| 2028E | 52.66 元† | 256.34 億元 | Daiwa 新揭露;ROE 2028E 估 43.7% | 報告_Daiwa_旭隼6409_20260810 |
| 2026E | 29.02 元 | 196.58 億元 | UBS estimate;EBIT margin 17.5% | 報告_UBS_旭隼6409_20260915 |
| 2027E | 42.26 元 | 232.78 億元 | UBS estimate;EBIT margin 18.9% | 報告_UBS_旭隼6409_20260915 |
| 2028E | 51.84 元 | 265.84 億元 | UBS estimate;EBIT margin 20.2% | 報告_UBS_旭隼6409_20260915 |
| 2029E | 58.28 元 | 293.39 億元 | UBS estimate | 報告_UBS_旭隼6409_20260915 |
| 2030E | 64.52 元 | 322.21 億元 | UBS estimate | 報告_UBS_旭隼6409_20260915 |
| 2026E | 33.00 元 | 203.74 億元(YoY -0.7%) | Citi(2026-10-13 首次覆蓋);GM 27.1%、OPM 19.7%;視為獲利谷底(EPS -18.0%) | 報告_Citi_旭隼6409_Initiation_20261013 |
| 2027E | 42.30 元 | 219.13 億元(+7.6%) | Citi;GM 28.1%、OPM 20.9%;EPS +28.2% | 報告_Citi_旭隼6409_Initiation_20261013 |
| 2028E | 47.25 元 | 233.78 億元(+6.7%) | Citi;GM 29.0%、OPM 21.8%;EPS +11.7% | 報告_Citi_旭隼6409_Initiation_20261013 |
†Daiwa 表列為 fully-diluted core EPS;與元大口徑可能略有差異,未逐項核對換算基礎。UBS 2026E EPS(29.02)略低於元大(30.79)與 Daiwa(31.04†),主因 UBS 對逆變器業務下滑假設較保守;三家對 HVDC 2027 年起貢獻方向一致。Citi(2026-10-13)2026E EPS 33.00 為四家最高(較 UBS 29.02 高約 14%),2027E 42.30 與 UBS 42.26 相近、高於元大 40.45/Daiwa 40.40;2028E 47.25 低於 Daiwa 52.66、UBS 51.84。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Citi(2026-10-13) | 分產品營收 × 產品毛利率 → 營業費用率 → 稅後;online UPS 組合升級+營運槓桿推動 2027E 反彈 | 營收 YoY:online UPS +10%/+13%/+10%(2026E/27E/28E)、offline UPS +8%/+6%/+5%、inverter -27%/-2%/0%、CKD 及其他 +15%/+10%/+10%;產品毛利率:online 30.8%/32.3%/33.4%、offline 24.4%/25.4%/26.4%、inverter 25.5%、CKD 22.3%;營業費用率 7.4%/7.2%/7.2%(R&D 約 4.2%);USD/TWD 31.6;2026E 匯損 NT$7.02 億(人民幣升值);有效稅率約 19%;配息率 87% | 營收 203.74/219.13/233.78 億元;毛利率 27.1%/28.1%/29.0%;EPS 33.00/42.30/47.25 元(2027E +28.2%);online UPS 占營收 2025 年 37% → 2028E 約 44%,inverter 29% → 18% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大投顧 | 2026-06-25 | 買進 | 1,100 元 | 27x 2027E EPS | 報告_元大_旭隼6409_20260625 |
| Daiwa | 2026-08-10 | Buy(1)(重申,不變) | NT$1,180(不變) | 30x 1-year forward EPS(低於過去三年區間中位數 30-46x);報告日收盤 NT$1,040,上行空間 13.5% | 報告_Daiwa_旭隼6409_20260810 |
| UBS | 2026-09-15 | Buy(重申,不變) | NT$1,128(不變) | Sum-of-the-parts:28x/23x/24x 2027E PE 分別套用於 UPS/逆變器/PSU 業務 | 報告_UBS_旭隼6409_20260915 |
| Citi | 2026-10-13 | Buy(首次覆蓋) | NT$1,050 | 25x 2027E EPS 42.30,約與 2013 年以來平均 forward P/E 一致;現價 NT$854,預期股價報酬 23.0%、含股息總報酬 26.5%;Bull NT$1,300(30x,+52%)/Bear NT$800(19x,-6.3%) | 報告_Citi_旭隼6409_Initiation_20261013 |
Citi 首次覆蓋 TP NT$1,050 低於 Daiwa(1,180)、元大(1,100)與 UBS(1,128);報告日現價 NT$854 較 Daiwa 8/10 的 NT$1,040 回落約 18%,因此 upside 以 Citi 口徑為 23%。Citi 的量化模型給予 High Risk 評級,但研究團隊認為不適用(品牌關係穩固、獲利與營運現金流記錄、淨現金)。
風險與注意事項
- 1Q26 毛利率受銀、錫、銅、鋁等金屬原物料上漲與人民幣升值拖累;若原料與匯率逆風延續,短期獲利仍有壓力。
- 逆變器(inverter)業務為當前主要拖累:中東戰事與南非需求疲弱+價格競爭激烈,2Q26 營收年減 44%,毛利率持續下滑(Daiwa,2026-08-10);UBS(2026-09-15)補充公司正主動淘汰低毛利機型,逆變器占營收比重可能降至 <20%,短期營收仍承壓但預期支撐毛利率結構改善。
- PCB 短期缺料曾影響 7-8 月出貨,惟訂單與出貨整體仍維持穩健(UBS,2026-09-15)。
- 2Q26 起功率半導體(約占原料 20%)與 PCB(約占原料 4%)成本上升,疊加金屬成本,公司 6 月已二度調漲售價轉嫁成本,不排除再度調漲(Daiwa,2026-08-10)。
- 人民幣升值造成匯損(2Q26 匯損 2.1 億元),部分年度靠中國政府補貼帶來的較低稅率抵銷,非常態性項目。
- 高功率 UPS 客製化程度高,從接案到營收貢獻需要較長時間。
- UPS 需求或外包斬獲低於預期:商業/工業支出疲弱、資料中心專案延後或客戶庫存調整可能壓抑訂單;online/高功率 UPS 轉換較慢、價格競爭或零組件成本上升會限制毛利率改善(Citi,2026-10-13)。
- 太陽能逆變器競爭持續:中國供應商低價策略、住宅太陽能需求疲弱或補貼變動壓抑逆變器營收與獲利;Citi 另列總體經濟走弱(Citi,2026-10-13)。
- HVDC power rack 商業化:客戶認證、design win 與量產時程未定,營收貢獻取決於供貨範圍(每櫃內含值與占系統價值比重)(Citi,2026-10-13)。
- AI data center HVDC 架構仍不確定,公司尚未提供具體財務指引;800V HVDC PSU + BBU 雖已取得關鍵客戶認證並啟動專案(Daiwa,2026-08-10),2027-2028 年營收貢獻仍屬券商估計。
成長動能/催化劑
- 西方品牌 UPS 外包屬結構性趨勢(Citi,2026-10-13):Schneider、Vertiv 等將資源轉向 AIDC 整合基礎設施與能源管理,傳統中小型 UPS 平台逐步外包給合格 ODM;外包可提升製造與資本效率、加速產品開發、釋放工程資源。全球前五大 UPS 廠合計約 60-65% 市占(Global Market Insights),集中度高使單一品牌專案即可帶來大量製造機會;旭隼純 ODM、不與客戶競爭並具備高混少量彈性製造,轉單需重新驗證/稽核/測試形成門檻。
- Online/高功率 UPS 組合升級:Citi 預估 online UPS 營收 2026-2028E CAGR 12%(offline 6%),占集團營收由 2025 年 37% 升至 2028E 約 44%;AC 資料中心功率需求提升亦推升高功率 UPS 需求,品牌廠產能與工程資源吃緊更增加外包誘因;online UPS 毛利率預估自 2026E 30.8% 升至 2028E 33.4%。Offline UPS 被視為成熟、同質化、受中國同業價格壓力,毛利率假設 24-26%。
- HVDC power rack 為長期再評價選項(Citi,2026-10-13):Nvidia 路線圖鎖定 800VDC、機櫃功率達 1MW 以上,並有在 AC 供電廠房內以 power rack 供應 800VDC 的架構;Citi 認為即使轉換級數收斂,仍擴大電力基礎設施範圍。旭隼已公開發表 HVDC PSU,規劃延伸至 BBU、BMS 與 DCDC 組合。Citi 整理西方電力大廠 800VDC 布局:Schneider NetShelter Power Rack(>660kW,2027 年隨 Rubin Ultra/Kyber 部署)、Eaton 800VDC/±400VDC sidecar(最高 900kW,2027 年量產就緒目標)、Vertiv PowerDirect 5000(400-900kW,2026 年客戶驗證、2027 年部署)、ABB 800VDC 架構開發中,四家皆與 Nvidia 合作;Schneider 管理層明言不需自己做全部、將視需要借助夥伴,Eaton 亦積極尋求產業合作,ABB 與 Vertiv 為生態系層級合作、對外包較不明確。
- 獲利觸底回升(Citi):視 2026E 為獲利谷底(EPS -18%),2027E 因 online UPS 組合與營運槓桿反彈 28%;2025-2026 弱勢來自逆變器(巴基斯坦異常天候、中國同業競爭、中東衝突物流)、人民幣升值與原料/零組件成本上漲。資產輕、淨現金、配息率假設 87%(DPS 2026E-2028E 約 NT$28.71/36.80/41.10)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2026E 為獲利谷底,2027E EPS +28%(online UPS 組合+營運槓桿) | analyst | 報告_Citi_旭隼6409_Initiation_20261013 | 2026-10-13 | 中 |
| HVDC power rack 量產最快 2H27E,目前已進入客戶送樣、規格仍演進 | public_info(管理層口徑,經 Citi 轉述) | 報告_Citi_旭隼6409_Initiation_20261013 | 2026-10-13 | 中 |
| 與兩家 Tier 1 vendor 討論 HVDC 方案,最終服務於 service providers | public_info(管理層口徑,經 Citi 轉述) | 報告_Citi_旭隼6409_Initiation_20261013 | 2026-10-13 | 中 |
| 全球 UPS 市場 2025 年約 US$13bn、2035E US$26.8bn(2026-2035E CAGR 7.1%),前五大合計約 60-65% 市占 | third_party(Global Market Insights,經 Citi 引用) | 報告_Citi_旭隼6409_Initiation_20261013 | 2026-10-13 | 中(市調口徑差異大) |
| 1H26 客戶占比:Schneider 18%、Vertiv 5%、Riello 5%、Eaton 3%、其他 70% | fact(公司資料,經 Citi 整理) | 報告_Citi_旭隼6409_Initiation_20261013 | 2026-10-13 | 中高 |
公司行事曆
- 10/13週二營收9月營收公布營收 18.73 億、年增 +7.3%、月增 +5.3%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:每月第 6 個工作天,信心高)
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 5 次有 5 次落在此區間;最常見:每月第 6 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q1 | 接獲 100kW-200kW 高功率新專案 | 訂單 / 專案 | ⭐⭐ | 高功率 UPS 外包趨勢延伸 |
| 2026Q1 | 台灣 Tier 2 客戶外包 1.4MW 高功率 online UPS | 訂單 / 專案 | ⭐⭐ | 高功率客製化產品,營收貢獻需較長前置時間 |
| 2026 | AI data center 電源 prototype 通過能源效率與 AI 負載測試 | 驗證 | ⭐⭐⭐ | 尚未給財務指引,需追蹤客戶與量產時點 |
| 2H26 | 800V HVDC PSU + BBU 送樣系統整合測試 | 驗證 | ⭐⭐⭐ | 已完成 18.5kW 產品開發,轉量產需看客戶認證 |
| 2026-08(前) | 取得關鍵 HVDC 客戶認證,該客戶啟動新 HVDC 專案 | 驗證 | ⭐⭐⭐ | Daiwa(2026-08-10);進度符合預期 |
| 2H27 | 800V HVDC 產品最快開始貢獻營收 | 潛在放量 | ⭐⭐ | 元大估 2027 / 2028 年分別貢獻 20 / 50 億元營收 |
| 2028 | HVDC 開始貢獻具意義營收 | 潛在放量 | ⭐⭐⭐ | Daiwa(2026-08-10)估計口徑;與元大 2027/2028 分階段貢獻估計方向一致,非衝突 |
| 2026-09(前) | 新增第三家 HVDC 客戶 | 訂單 / 專案 | ⭐⭐⭐ | UBS(2026-09-15);在既有已認證客戶之外 |
| 2026 年底前 | 800VDC power shelf 送樣 | 驗證 | ⭐⭐⭐ | UBS(2026-09-15) |
| 2027H1 | 800VDC power shelf 試產(pilot run) | 驗證 | ⭐⭐⭐ | UBS(2026-09-15) |
| 2027H2 | 800VDC power shelf 量產 | 潛在放量 | ⭐⭐⭐ | UBS(2026-09-15);管理層口徑 HVDC 產品 2027 年起開始貢獻營收;Citi(2026-10-13)管理層口徑 HVDC power rack 量產最快 2H27E,目前已進入客戶送樣、規格仍演進 |
供應鏈位置
- 所屬環節:#環節/UPS、#環節/HVDC電源、#環節/電源供應器。
- 所屬供應鏈:供應鏈_AI資料中心電力。
- 下游應用:資料中心 UPS、工業 / 商用備援電力、逆變器、AI data center 高壓直流電源。
- 競爭與同業:UPS 領域前三大為 Schneider Electric、Eaton、VRT.US(vertiv)(亦為旭隼客戶,屬品牌端),其他同業含 Huawei、KSTAR、Kehua、2308_台達電(市)、Riello(Citi 引 Global Market Insights,2026-10-13);逆變器端面臨中國同業價格競爭。
- 觀察重點:高功率 UPS 專案轉量產時程、AI data center prototype 客戶驗證、金屬原物料與人民幣匯率對毛利率影響。
來源
- memo_旭隼6409_20260609
- 報告_元大_旭隼6409_20260625,元大投顧,2026-06-25;800V HVDC PSU + BBU 2H26 送樣、2026-2027E EPS 與 TP 1,100。
- 報告_Daiwa_旭隼6409_20260810,Daiwa(Sheng Cheng/Allan Wang),2026-08-10;2Q26 EPS 8.12(優於估 1%),逆變器業務年減 44% 為主要拖累;取得關鍵 HVDC 客戶認證並啟動新專案,預估 2028 年起貢獻具意義營收;重申 Buy(1),TP 維持 NT$1,180。
- 報告_Citi_旭隼6409_Initiation_20261013,Citi(Angela Hsu),2026-10-13;首次覆蓋 Buy、TP NT$1,050(25x 2027E EPS 42.30);2026E 為獲利谷底、西方品牌 UPS 外包與 online/高功率組合升級、HVDC power rack 最快 2H27E 量產;2026E-2028E EPS 33.00/42.30/47.25。
- 報告_UBS_旭隼6409_20260915,UBS(Ally Chen/Jonathan Wu/Megan Li),2026-09-15;Taiwan Summit 2026 法人拜訪紀要,新增第三家 HVDC 客戶、800VDC power shelf 年底送樣/2027H1 pilot/2027H2 量產、PDU 新機會(US$5bn 市場,CAGR 12-15%)、UPS 兩度調漲售價;重申 Buy,TP 維持 NT$1,128(SOTP)。