基本資料
台達電(Delta Electronics)為全球電源管理與散熱解決方案龍頭,連續多年入選 Dow Jones Sustainability Indices 世界指數。業務涵蓋:電源(PSU / UPS / power shelf / HVDC)、工業自動化、基礎設施(CDU / 液冷 / 資料中心電力基礎設施)。在 AI 伺服器供應鏈中同時佔據電源與散熱兩大環節,是少數可提供全套解決方案的台廠。
核心業務
| 業務 | AI 伺服器相關性 | 說明 |
|---|---|---|
| 電源供應(PSU / Power Shelf) | 高 | AI server PSU、110kW power shelf、HVDC power rack |
| 液冷 / 散熱(CDU / Cold Plate) | 高 | Server liquid cooling、CDU、cold plate 方案 |
| UPS / 資料中心電力基礎設施 | 高 | HVDC 800V / BBU / CBU / 資料中心備援電力 |
| SST / micro grid | 中高 | 中壓 AC 轉 HVDC、ESS / SOFC / 微電網整合,仍屬新成長線索 |
| 工業自動化 | 中 | AI data center 機電整合 |
圖片 / 架構圖
flowchart LR
    DC[AI 資料中心]
    DC --> E[電源環節]
    DC --> T[散熱環節]
    E --> E1[PSU / Power Shelf]
    E --> E2[HVDC 800V 電源機櫃]
    E --> E3[BBU / CBU 備援電力]
    T --> T1[CDU 冷卻水分配單元]
    T --> T2[Cold Plate 冷板]
    T --> T3[Dry Cooler 乾冷器]

    style E1 fill:#a5d8ff
    style E2 fill:#a5d8ff
    style E3 fill:#a5d8ff
    style T1 fill:#b2f2bb
    style T2 fill:#b2f2bb
    style T3 fill:#b2f2bb
圖說:台達電在 AI 資料中心供應鏈中橫跨電源(PSU / power shelf / HVDC)與散熱(CDU / cold plate / dry cooler)兩大環節。
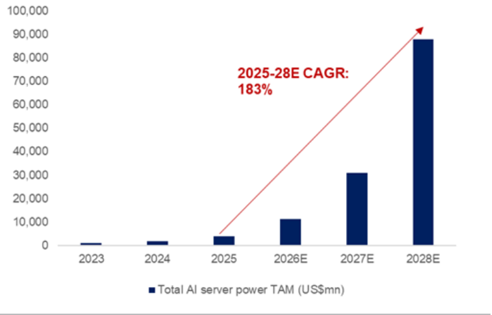
圖說:GS 預測 AI 伺服器電源總市場(TAM)以 183% CAGR 成長(2025-38E),台達電 AI 電源收入(AC/DC PSU + DC/DC + Power Rack)以 210% CAGR 超越市場。(GS,2026-06-05)
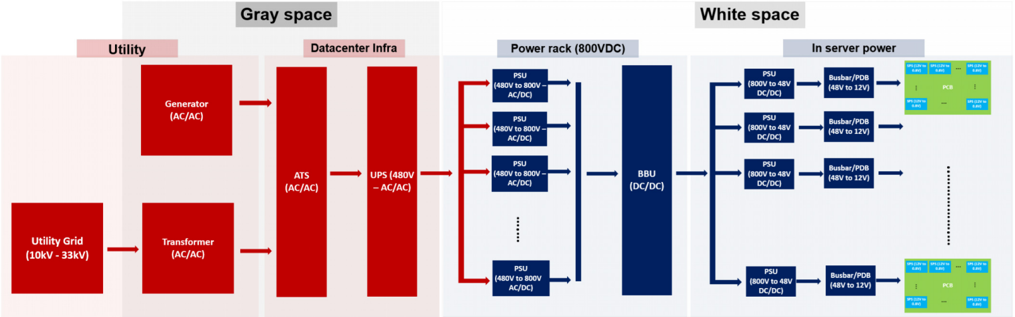
圖說:電源系統架構流程圖,左至右分區:Utility(電網 10kV-33kV/Generator/Transformer)、Gray space(ATS/UPS 480V)、Power rack 800VDC(多組 PSU 480V-800V AC/DC 與 BBU DC/DC)、White space/In server power(PSU 800V-48V DC/DC、Busbar/PDB 48V-12V、PCB),紅色箭頭連接各區塊;圖中未顯示任何美元/瓦數字。GS 報告文字(Exhibit 9/10)另指出:新一代 Power Rack 每瓦 ASP 達 US$0.5(其中 AC/DC PSU 占 US$0.2、其他元件 US$0.3),高於現行 IT rack 架構下 AC/DC PSU 每瓦 US$0.1,主因新增 BBU shelf、超電容 shelf 等元件。(GS,2026-06-05)
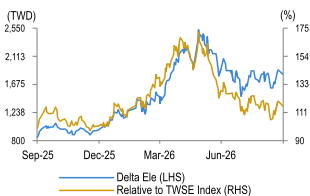
圖說:Delta Ele 股價走勢(左軸)與相對 TWSE 指數表現(右軸),2025/9–2026/6;可見股價自高點回落後於 2026 年中區間震盪。(Daiwa,2026-09-30)
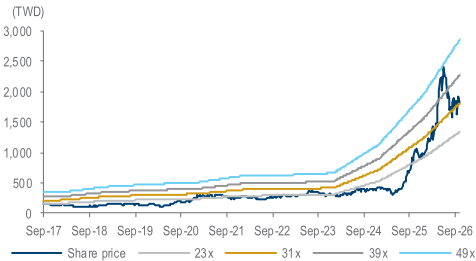
圖說:1 年期前瞻 PER band 圖,股價對應 23x/31x/39x/49x 本益比軌跡,2017/9–2026/9;股價於 2026 年中突破 39x 軌跡線,貼近 49x 上緣,呼應 Daiwa 本次將目標本益比設於 49x(過去三年區間 11-50x 高端)反映市場情緒。(Daiwa,2026-09-30)
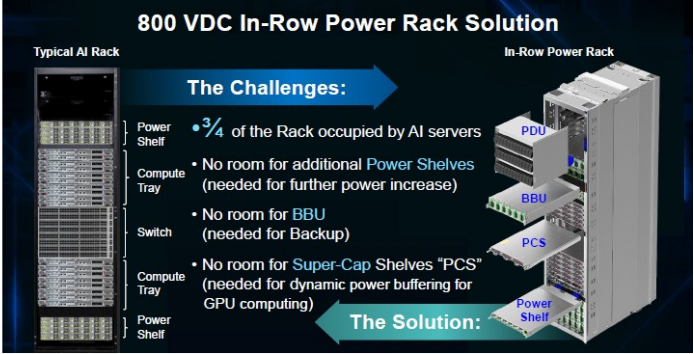
圖說:台達電簡報(MS 引用,2026-10-06)「800 VDC In-Row Power Rack Solution」:左為典型 AI 機櫃,約 3/4 空間被 AI 伺服器佔用,無空間再放電源 shelf、BBU 與超電容 shelf(PCS);右為 In-Row Power Rack,機櫃內堆疊 PDU、BBU、PCS 與 Power Shelf。
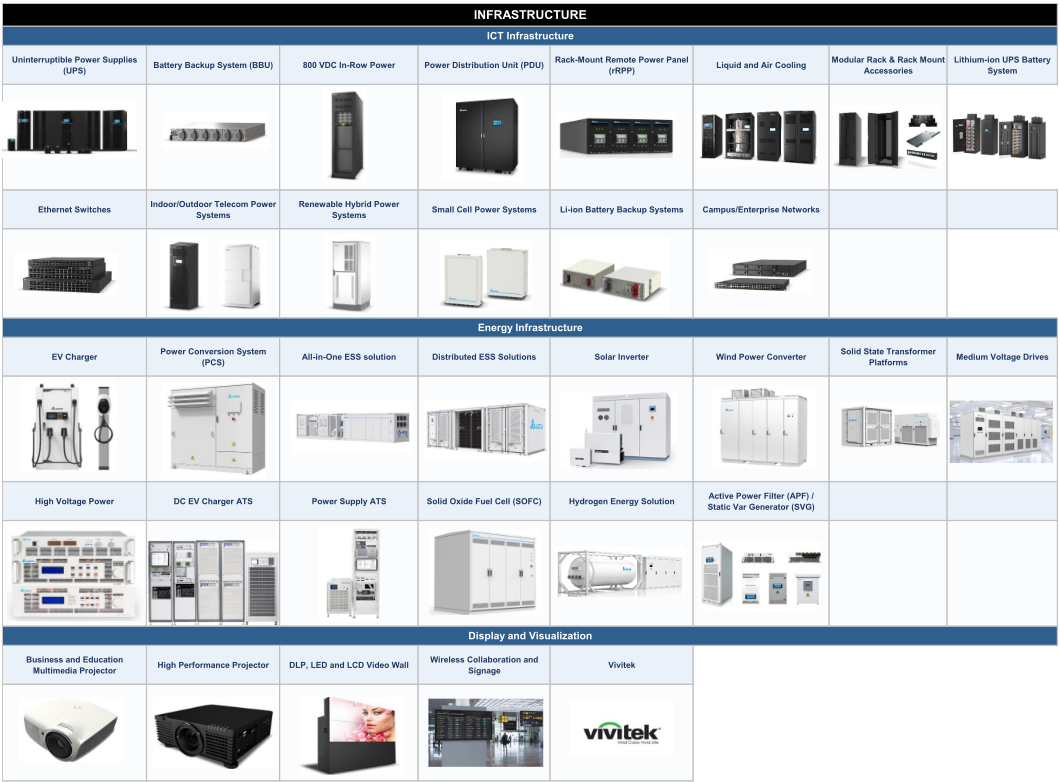
圖說:台達電 Infrastructure 產品矩陣(MS 引公司資料,2026-10-06):ICT 基礎設施列有 UPS、BBU、800 VDC In-Row Power、PDU、rRPP、液冷;能源基礎設施列有 PCS、ESS、固態變壓器平台、固態氧化物燃料電池(SOFC)、氫能方案等。
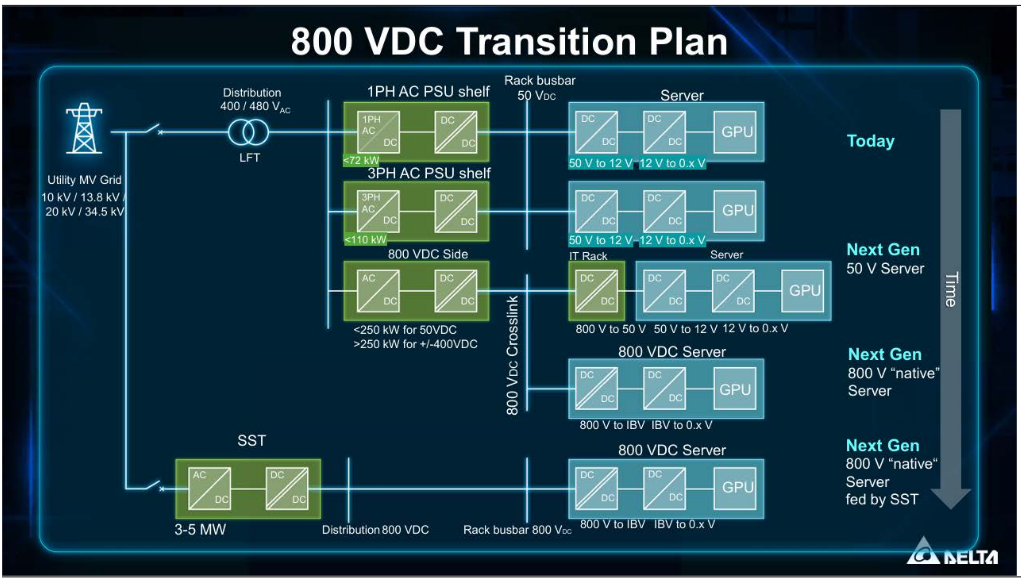
圖說:台達電簡報「800 VDC Transition Plan」(凱基引公司資料,2026-10-29):由 Today 的 1PH/3PH AC PSU shelf(<72kW/<110kW,rack busbar 50VDC)→ Next Gen 50V server 搭 800VDC Side(<250kW 供 50VDC、>250kW 供 ±400VDC)→ 800V native server → 3-5MW SST 直供 800VDC 配電與 rack busbar 的演進路線。
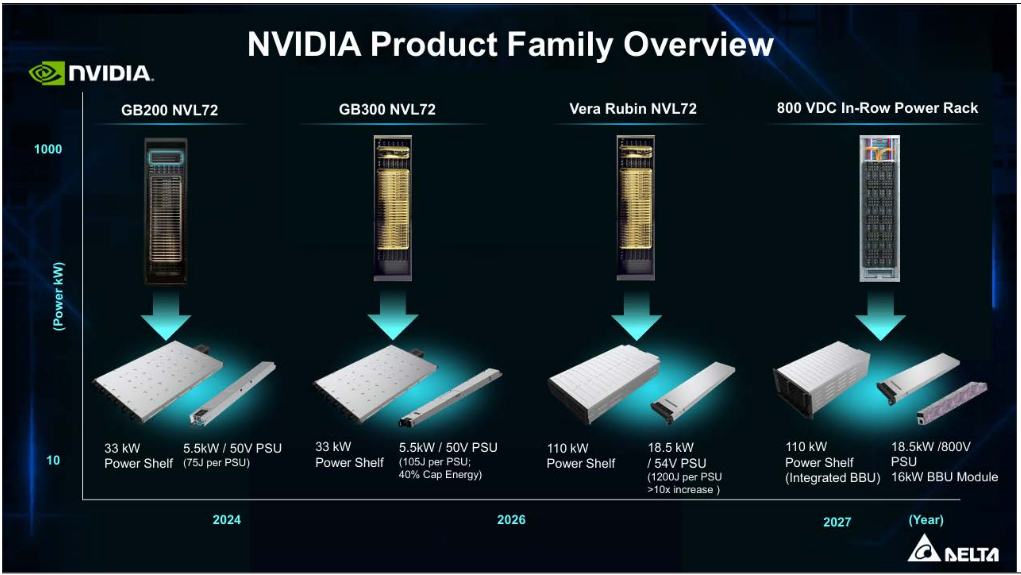
圖說:台達電簡報「NVIDIA Product Family Overview」(凱基引公司資料,2026-10-29):GB200/GB300 NVL72 為 33kW power shelf+5.5kW/50V PSU,Vera Rubin NVL72(2026)升至 110kW power shelf+18.5kW/54V PSU(單顆 1200J,>10x 增加),2027 年 800VDC In-Row Power Rack 為 110kW power shelf(整合 BBU)+18.5kW/800V PSU+16kW BBU module。
美國 ITC Section 337 專利調查(Vicor)
最新狀態(2026-10-09 立案,MS/Daiwa 2026-10-12 解讀):美國國際貿易委員會(USITC)於 2026-10-09 正式對 Vicor Corporation 提出的申訴立案 Section 337 調查(案號 337-TA-1526),指控包含台達電在內 20 個被告實體(另含 Infineon、Luxshare、Monolithic Power Systems、Flex、Celestica、Quanta、Hon Hai/Foxconn/Ingrasys 等)進口之垂直供電系統(vertical power delivery systems)、相關零組件與運算系統侵犯 Vicor 美國專利 US 10,903,734(涉及 HPC 晶片用垂直供電系統,技術定位見 技術_VPD)。Vicor 要求 Limited Exclusion Order(LEO)與 Cease-and-Desist Orders(CDOs),可能限制相關產品進口與銷售美國市場。USITC 尚未就案件實體進行裁決,目標完成日依立案起算約 45 天內(MS/Daiwa 隱含 2026-11-23)由行政法官先行初裁,再經委員會覆核;救濟令若核發,60 日後生效(除非遭美國貿易代表基於政策理由否決)。
公司說法(台達電 3Q26 法說,2026-10-29,活動_台達電2308_3Q26法說memo_20261029):公司稱 Vicor 對業界多數公司提起訴訟、ITC 立案屬正常程序,過程冗長,短期不影響出貨與客戶;ITC 初步決定最快 2027 年;公司對自有工程技術與專利有高度信心並已有相應措施,細節不便評論。上段 MS/Daiwa 依立案日推算的「2026-11-23 初裁」時點與公司所稱最快 2027 年不一致,日期較新者為公司說法,以公司口徑為準,待 USITC 公告程序時程核對(⚠️)。
雙方券商判讀一致:影響可控,和解機率高 - Daiwa:此非台達電首次與 Vicor 就電源模組專利發生爭訟(上次為 2023 年 Hopper 世代),研判最終影響有限,但案件本身印證 hyperscaler ASIC AI 伺服器對 DC-DC 模組貢獻將如 2023 年 Hopper 世代般快速擴張,為台達電 2027 年成長動能之一;判斷台達電與其他被告最終可能如 2023 年般與 Vicor 和解、支付授權金了結。 - MS:近期衝擊應可控(manageable),系爭產品占台達電 2026 年估計總營收約高個位數百分比(high single digit %);因 hyperscaler 仍倚賴台達電製造與整合能力,判斷產品遭禁售機率低;維持 Overweight。
歷史訴訟脈絡(MS 整理,2023-07 迄今 14 案,詳見來源報告):2023-07 首次 ITC 訴訟(337-TA-1370)已於 2025-02 結案(部分侵權成立,已核發 LEO/CDO,隨後雙方多起案件於 2025-05 以和解、撤訴收場);2026-01 起 Vicor 針對新專利(US 12,395,087、US 10,903,734)再提多起聯邦法院與 ITC 訴訟,台達電亦反訴(商業秘密、專利侵權)。本輪 ITC 337-TA-1526 為此波爭訟中最新、最受關注的一案。
影響範圍與本頁其他 VPD/電源內容的關係
Vicor 主張的「垂直供電」(vertical power delivery)專利技術與 技術_VPD(AI 加速器核心電流注入路徑)為同一技術範疇;惟本案爭點在於台達電等被告「伺服器電源模組與系統」是否侵權,與台達電既有 HVDC/DC-DC/PSU 產品線的出貨與財測假設(見上方「電源 BOM 增長」「HVDC/800V DC 進展與部署節奏」)為各自獨立的分析維度,尚無證據顯示本案已實際影響台達電出貨或客戶訂單。
來源:報告_MS_台達電2308_USITC337調查_20261012(MS,2026-10-09 立案當日發布)、報告_MS_台達電2308_20261012(MS,2026-10-12 月營收報告附帶提及)、報告_Daiwa_台達電2308_20261012(Daiwa,2026-10-12)
新事業線:SST/SOFC/燃料電池
SST(固態變壓器)、SOFC 燃料電池、ESS、micro grid 為台達電從 power system 供應商往 infrastructure provider 延伸的潛在新動能;相關技術見 技術_固態變壓器SST、分析_SST固態變壓器投資與供應鏈。
| 類型 | 內容 | 來源 / 信心 |
|---|---|---|
| catalyst | Fuel cell / SOFC / SOEC 試產規劃 4Q26,2027 年量產;SST、ESS、micro grid 使台達電從 power system 供應商往 infrastructure provider 延伸 | 260601_2308_台達電_daiwa_Delta / 中 |
| catalyst | SOFC:觀音廠將主要用於生產 SOFC,目標 2028 投產;SOFC 在定置型燃料電池市場占比約 60%、資料中心就地發電(BYOG)首選;全球燃料電池市場 2030 年約 $18.16B、CAGR 26% | 電源產業簡報(2026-07-03)/ 中 |
| catalyst | SST:產業鏈調查認為台達電在 SST 開發上處於領先地位,有望成全球首位受惠 SST 升級的電力玩家 | 電源產業簡報(2026-07-03)/ 中 |
| catalyst | 氫能/SOFC/SOEC 產品已交台電測試,預估 2026Q4 啟動小型產線,2027 年建置首條產線開始量產;研究部觀點:短期對營收貢獻不明顯,但為中長期成長動能之一,公司正從零組件供應商往系統整合供應商轉型(白區供電經驗延伸至灰區供電) | 永豐投顧(2026-09-23)/ 中高(與 Daiwa 4Q26 試產、2027 量產時程一致,交叉驗證) |
| catalyst | 印度布局:董事長鄭平與印度區總裁林正彬拜會印度總理莫迪,討論能源轉型、AI 基礎設施與智慧製造規劃,擴大印度在地製造產能(班加羅爾總部與研發中心,深耕逾 20 年);展示下一代清潔能源方案藍圖(氫能、SOFC、SOEC)支持印度能源轉型 | 永豐投顧(2026-09-23,引鉅亨網)/ 中(企業公關活動報導,未見具體訂單或財務數字) |
| catalyst | MS 框架:台達電 2024 年初與 Ceres Power(CRW.GB)簽署 SOFC 技術授權,把業務從「電力輸配」延伸到「電力來源」,有助緩解資料中心電力受限並透過主動微電網管理提高效率;SST 已有小量出貨(Infineon 簡報列台達為 SST 早期合作夥伴之一);SOFC 直接輸出 DC,與 HVDC 配電架構契合 | 報告_MS_整合電源方案IPS_20261006(2026-10-06)/ 中高 |
| catalyst | SST(GS 2026-10-21):MV SST 輸入 10–35kV、直出 800VDC、效率最高 98.5%(功率未揭露,專家稱目標 5MW,為資料中心 SST 甜蜜點);已部署亞洲案(含與美團、秦淮數據的中國案)、美國客戶試點,並與 AI GPU 業者及多家 CSP 合作設計參考與測試;管理層稱測試出貨 2026 下半至 2H27、量產 2028 起。GS 判斷 AC/DC 轉換比是 SST 關鍵技術瓶頸、台達電具優勢(AI AC/DC 轉換器市占 >60%),但缺現場服務經驗,SST 起量前幾年份額成長可能偏慢、長期仍為關鍵受惠者;另有 90kW 電源櫃(800VDC→50VDC、98%)與 800VDC 列間電源 | 報告_GS_800VDC電力架構與電機廠商_20261021/中高 |
| catalyst | DIGITIMES 論壇筆記(kevin,2026-10-27,單一來源):台達電已於 OCP 展出實體 SST,講者稱 2028 年出貨達 MW 級、2030 年達 GW 級;SOFC 參與授權與量產;Power Rack 方面台達電與東元並列台廠 | 活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027/低-中 |
| catalyst | SOFC(台達電管理層,2026-10-29,3Q26 法說):已送樣,台電與國內南部案場測試中,2027 年量產;第一條量產線已架設完成、產能約 100 多 MW(一個案場約 100 MW,對超大規模資料中心不多),明年重點為送不同客戶做 POC/試驗,確認後再快速建置多條產線;海外 2–3 家大型客戶接觸並願意試用,規模仍小;第二條線設備與第一條不同,設備採購約 6–10 個月;未提供營收目標。另 10/28 董事會通過馬來西亞檳城設立大型生產基地(五年規劃達泰國廠規模) | 活動_台達電2308_3Q26法說memo_20261029 / 高(管理層口徑) |
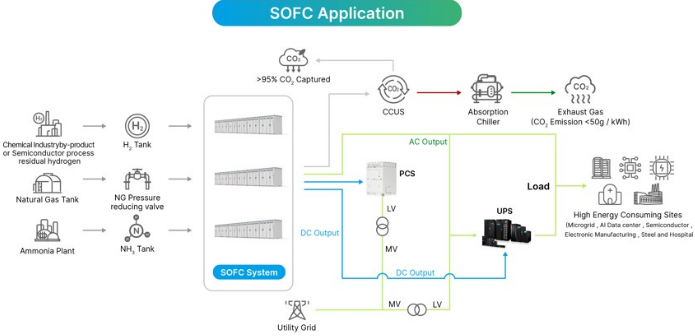
圖說:台達 SOFC Application 系統圖(MS 引公司資料):氫氣、天然氣、氨氣供給 SOFC 系統,DC 輸出經 PCS、UPS 與市電併接,供資料中心、半導體、鋼鐵與醫院等高耗能場域,附 CCUS 碳捕捉與吸收式冷卻機。
SOFC 量產時程:Daiwa/永豐 2027 vs 電源產業簡報 2028
Daiwa(2026-06-01):SOFC 試產 4Q26、量產 2027 年。永豐投顧(2026-09-23):產品已交台電測試,預估 4Q26 啟動小型產線、2027 年建置首條產線開始量產——與 Daiwa 時程一致,構成交叉驗證。電源產業簡報(2026-07-03):觀音廠目標 2028 投產。差異可能反映小型產線試產(2027)與觀音廠正式投產(2028)的階段差,或不同資訊來源對「量產」定義不同;後續以公司法說確認為準。 最新(台達電 3Q26 法說,2026-10-29):管理層明確表示 SOFC 2027 年量產、第一條量產線約 100 多 MW 且已架設完成,初期以客戶試用與驗證為主,擴產須待首條線與客戶驗證結果(設備採購 6–10 個月);與 Daiwa/永豐 2027 時程一致,觀音廠 2028 屬後續擴產階段(公司本次未提及觀音廠)。 來源:活動_台達電2308_3Q26法說memo_20261029
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 648.8 | — | +20.8% | 本站推算† |
| 2026-11 | 612.3 | — | +21.1% | 本站推算† |
| 2026-10 | 671.0 | — | +16.9% | 本站推算† |
| 2026-09 | 654.0 | +1.2% | +14.6% | |
| 2026-08 | 645.9 | -3.7% | +34.9% | |
| 2026-07 | 670.7 | +2.2% | +47.7% | |
| 2026-06 | 656.0 | +11.3% | +55.4% | |
| 2026-05 | 589.6 | +0.5% | +43.6% | |
| 2026-04 | 586.9 | -1.8% | +43.9% | |
| 2026-03 | 597.8 | +19.8% | +37.6% | |
| 2026-02 | 499.0 | +0.4% | +31.0% | |
| 2026-01 | 496.8 | -7.5% | +32.9% | |
| 2025-12 | 536.9 | +6.2% | +38.6% | |
| 2025-11 | 505.4 | -11.9% | +37.9% | |
| 2025-10 | 573.8 | +0.6% | +47.8% | |
| 2025-09 | 570.6 | +19.2% | +53.8% | |
| 2025-08 | 478.6 | +5.4% | +26.7% | |
| 2025-07 | 454.0 | +7.5% | +21.6% | |
| 2025-06 | 422.1 | +2.8% | +21.2% | |
| 2025-05 | 410.4 | +0.6% | +17.0% | |
| 2025-04 | 407.8 | -6.1% | +21.6% | |
| 2025-03 | 434.4 | +14.1% | +37.6% | |
| 2025-02 | 380.9 | +1.9% | +40.0% | |
| 2025-01 | 373.9 | -3.5% | +15.0% | |
| 2024-12 | 387.4 | +5.7% | +22.2% | |
| 2024-11 | 366.5 | -5.6% | +8.9% | |
| 2024-10 | 388.2 | +4.6% | +11.9% |
2026 年已公布累計 5,397 億元;全年推算 7,329 億元(YoY +32.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$645.86 億 | -4%(MS) | +34.9% | AI 資料中心高功率電源與散熱需求持續(國泰,2026-09-24);Power Electronics 自高基期季減、Automation 增、Infrastructure 小增(MS,2026-10-06) |
| 2026-09 | NT$65,400mn | +1% | +15% | Daiwa/MS 兩家券商數字一致;3Q26 合計 NT$197,059-197,100mn(+8% QoQ/+31% YoY),略低於 Daiwa 自估(97%)與 Bloomberg 共識(95%)、MS 自估亦略低於共識;Daiwa 歸因泰國洪災+零組件缺料持續(報告_Daiwa_台達電2308_20261012);MS 歸因零組件供應吃緊+客戶拉貨排程(報告_MS_台達電2308_20261012),2026-10-12;群益:9 月 NT$654 億(MoM +1.3%/YoY +14.6%,符合預期),3Q26 營收 NT$1,970.59 億(QoQ +7.7%、受缺料影響),四大業務占比電源及零組件 54%/基礎設施 34%/自動化 8%/交通 5%(報告_群益_台達電2308_9月營收_20261013,2026-10-13) |
| 2026 累計 1–8 月 | NT$4,742.68 億 | — | +41.1% | 國泰,2026-09-24 |
對照 2Q26 單季營收 NT$1,832.56 億(毛利率 35.64%,歸屬母公司淨利 NT$251.35 億,YoY+80.2%,EPS 9.68 元,1H26 累計 EPS 17.59 元),與上方「EPS 記錄」表 2026Q2 一致。來源:報告_國泰_台達電2308_20260924,fact,信心:高(公開月營收)。
3Q26 單季實績(法說,2026-10-29):營收 NT$1,970.59 億(QoQ +8%、YoY +31%),略低於公司原先預期(缺料+資料中心建置延遲);前三季營收 NT$5,397 億(YoY +37%),約為 2025 全年 NT$5,549 億的 97%。事業部:電源及零組件 NT$1,059.3 億(YoY +40%/QoQ +10%,部門利益 199.2 億)、基礎設施 658.8 億(+25%/+5%,120.7 億)、自動化 159 億(+19%/+2%,利益 7.7 億由虧轉盈)、交通 90.7 億(+7%/+10%,虧損 1.4 億)。來源:活動_台達電2308_3Q26法說memo_20261029,fact,信心:高。
EPS 記錄
只放實績(A);預估值見「EPS 預估」「財測假設」。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q3 | 9.04 | +26% | GM/OPM 34.1%/16.6%(QoQ -1.5ppts/-0.1ppt);EPS 低於 MS 預估 9.84(-8%)與共識 10.40(-13%);存貨跌價損失(備抵約占營收 1.7%)為 GM 主要拖累;營業費用率 17.5%(2Q26 18.9%);業外收益 NT$10.46 億(2Q26 NT$44.29 億,投資收益減少);前三季 EPS 26.6(YoY +62%);券商拆解:Daiwa 估存貨跌價約 NT$4bn(毛利率 -2pp,排除後約 35.8%,另有一次性客戶索賠提列,損失可能最終由供應商承擔)、凱基排除存貨影響後毛利率 QoQ -0.6ppts、中信指出泰達電(持股約 60%)提列約 18 億泰銖存貨跌價(毛利率 29.9%→27.5%)稀釋母公司;事前預期 Citi 9.25/凱基 11.02/永豐 9.97/元大 10.78/台新 10.05/Daiwa 淨利 NT$27.3bn(約 EPS 10.5†),共識 10.43-10.47;元大拆解(2026-10-30):PMIC/MOSFET 缺料限制 PSU 出貨、新平台 18KW PSU 驗證不順(日系電容供應商電流外溢問題)、供應鏈組裝不順拖累 AI Server PSU 拉貨,庫存跌價損失 NT$39 億(影響毛利率 1.7ppts),GM 低於元大預期 2.2ppts、OPM 低 2.1ppts;GS(2026-11-02):核心營業利益(OPI)低於 GSe/BBG 共識 18%/16%、GM 低於 GSe/共識 3.2/2.0ppt(存貨跌價約 2.0ppt,GS 稱 2024 年曾在 2023 約 2.0ppt 打銷後 GM 擴張 3.2ppt)、淨利低於 GSe 16%;3Q26 存貨跌價損失約 NT$39 億,GS 圖示為 1Q18 以來單季最高 |
| 2026Q2 | 9.68 | +80% | GM/OPM 35.6%/16.7%(低於財測共識);非營業利益(TWD2.1bn FVTPL+合計 NT$4.4bn 非營業收益)挹注抬升 EPS;主因存貨打銷+原料成本上升+AI 設備折舊年限縮短(5年→3年,4月起) |
| 2026Q1 | 7.91 | +101% | GM/OPM 37.0%/17.8%(Q1 受惠關稅延遲交貨之液冷產品認列及一次性迴轉利益) |
| 2025Q4 | 6.67 | — | GM/OPM 34.6%/16.3% |
| 2025Q3 | 7.16 | — | GM/OPM 34.9%/16.5% |
| 2025Q2 | 5.37 | — | GM/OPM 35.5%/15.1% |
| 2025Q1 | 3.94 | — | GM/OPM 31.8%/11.8% |
來源:2026Q3 — 活動_台達電2308_3Q26法說memo_20261029、報告_MS_台達電2308_3Q26_20261028(2026-10-28,fact,信心:高);2025Q1-Q4、2026Q1-Q2 GM/OPM/EPS — 報告_UBS_台達電2308_20260730 Figure 3、報告_Daiwa_台達電2308_20260730 季度損益表,2026-07-30,fact,信心:高(財報實績)。
EPS 預估
| 年度 | GS EPS(NT$,報告日 2026-11-02) | Daiwa EPS(NT$,報告日 2026-10-29) | UBS EPS(NT$,報告日 2026-09-14/15) | Citi EPS(NT$,報告日 2026-10-29) | BofA EPS(NT$,報告日 2026-07-30) | 國泰 EPS(NT$,報告日 2026-10-01) | MS EPS(NT$,報告日 2026-10-06) | 市場共識 EPS(NT$,電源產業簡報 2026-07-03 引用) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2025A | 23.14 | — | 23.02(UBS) | 23.14 | 23.14 | — | 23.14(ModelWare) | 23.14 | 已報告 |
| 2026E | 39.43(前 40.49,-3%) | 38.09(前 40.39,-5.7%) | 41.35(前 42.30,-2.2%;街頭共識 40.54) | 36.13(前 38.06,-5%) | 40.65(前 40.13,+1%;街頭共識 41.70) | 39.0(前 41.06†,-5.0%) | 39.77 | 40.90 | GS(11-02)小幅下修後仍最高;Daiwa(10-29)與 Citi(10-29)3Q26 後下修,Citi 仍最保守;國泰 10-01 小幅下修後落在區間內;凱基/中信見下表 |
| 2027E | 73.32(前 75.23,-3%) | 61.38(前 63.65,-3.6%) | 67.50(不變;街頭共識 63.96) | 48.73(前 57.71,-16%) | 61.04(前 60.28,+1%;街頭共識 68.23) | 62.7(前 64.93†,-3.4%) | 64.77 | 65.01 | GS 07-30 大幅下修、11-02 再小幅下修後仍高於其餘各家;國泰 10-01 下修後略低於市場共識 |
| 2028E | 172.20(前 172.30,持平) | 111.54(前 114.02,-2.2%) | 90.00(不變;街頭共識 98.93,本次街頭共識高於 UBS) | 77.46(前 94.67,-18%) | 86.37(前 85.49,+1%;街頭共識 109.32) | — | 100.77 | 91.67 | GS 仍最高;Daiwa 2028E 於 09-30 因 HVDC 2028E 採用率估上修至≥50% 而上修 14.6%,10-29 因缺料壓低營收假設小幅下修 2.2%;Citi 2027-28E 下修 16-18%(營收下修 10-12%、毛利率下修 1.4-1.6ppt);六家差異主要來自 AI 電源收入拆解假設分歧 |
| 2029E | 277.33(首度揭露) | — | 107.72(不變) | — | — | — | — | — | UBS 揭露 |
| 2030E | — | — | 122.02(本次新揭露) | — | — | — | — | — | UBS 揭露 |
國泰 2026-10-01 儲能產業報告估值表列 2026E/2027E EPS 39.0/62.7、PER 46.8x/29.8x、PBR 13.9x/10.6x(EPS 年增 69%/57%),較 2026-09-24 個股報告下修;報告未說明下修原因,亦未揭露目標價,僅「維持買進建議」。來源 報告_國泰_儲能產業_20261001,estimate,信心:中。
† 國泰(2026-09-24,前值)EPS 數字取自報告「累積營收、預估EPS與當前本益比」表:2026E 41.06、2027E 64.93、本益比 46.27(報告日股價計算)。該表另列「年增率」欄(41.06%/177.44%/58.13%),與 EPS 數值本身無法一致回推(如 41.06 元對 2025A 23.14 元僅約 +77% 而非 177%),研判為 OCR/表格欄位對位問題,本頁僅採用 EPS 數值,年增率欄不採用;報告未揭露評等與目標價,故未列入「目標價與評等」表。來源:報告_國泰_台達電2308_20260924,estimate,信心:中(數字內部一致性存疑,待報告全文或後續券商更新核對)。
MS EPS 為 Morgan Stanley ModelWare 口徑,來源 報告_MS_整合電源方案IPS_20261006(2026-10-06,Derrick Yang 接手覆蓋):2026-28E 稅後淨利 NT$103.3bn/168.2bn/261.7bn,EPS 3Q26E 9.84、4Q26E 12.34、1Q27E 12.34、2Q27E 15.02;2025-28E 獲利 CAGR 63%;2026E 落在六家區間內、2028E 100.77 位居 GS 172.30 與 Daiwa 114.02 之後,estimate,信心:高。
MS 2026-10-28(3Q26 業績更新,報告_MS_台達電2308_3Q26_20261028):3Q26 實績 EPS 9.04 低於 MS 預估 9.84(-8%)與市場共識 10.40(-13%);MS 稱預期共識 EPS 將小幅下修(modest revision lower),報告未揭露新的 2026-28E EPS,上表 MS 欄暫沿用 2026-10-06 值。MS 4Q26 展望由「營收 NT$231.2bn、QoQ +15%」改為「QoQ +10%」,以 3Q26 實績 NT$197.06bn 推算約 NT$216.8bn†(較前估低約 6%†),毛利率預期擴張。estimate,信心:中。
來源:GS/Citi/BofA 三份報告為 2026-07-30 發布(2Q26 法說後更新);UBS 為 報告_UBS_台達電2308_20260915(2026-09-14/15,Taiwan Summit First Read,重申 Buy/TP NT$2,750 不變);Daiwa 為 報告_Daiwa_台達電2308_20260930(2026-09-30,股價弱勢後觀點更新),estimate,信心:高。GS EPS — 報告_GS_台達電2308_20260730(26.5x 2028E EPS 折現至 2027,因材料短缺出貨假設下修+Power Electronics 毛利率假設轉保守,2026-28E EPS 下修 8-11%,為本頁追蹤中 GS 首次下修);Daiwa EPS — 報告_Daiwa_台達電2308_20260930(DC-DC power module 營收估大幅上修至約 TWD60bn〔2026E〕、HVDC 2028E 採用率估上修至≥50%,EPS 2026-28E 上修 2-15%,28E 上修最多;延續 報告_Daiwa_台達電2308_20260730 2Q26 業績優於預期後的既有正向判讀);UBS EPS — 報告_UBS_台達電2308_20260915(highlights 表 2026E 較 07-30 版下修 2.2% 至 NT$41.35,2027-29E 不變,2030E NT$122.02 為新揭露;報告正文另稱「維持 2026-27 盈餘 NT$42.30/NT$67.50 不變」,與 highlights 表 2026E 41.35 存在小幅口徑差異,可能為模型微調滯後於文字,未逐項核對,TP/評等不受影響);Citi EPS — 報告_Citi_台達電2308_20260730(2Q26 法說後小幅上修 1-6%,反映 2027/28 營收假設略上調);BofA EPS — 報告_BofA_台達電2308_20260730(反映 2Q26 實績與最新公司展望,各年度上修 1%);市場共識 — 電源產業簡報(2026-07-03)引用及 UBS 09-15 報告揭露之最新街頭共識,信心:中(發布時點不同,僅作參考)。
GS 沿革:2026-07-30 下修至 40.49/75.23/172.30(舊 45.14/84.94/188.18)→ 2026-11-02 3Q26 法說後再下修 2026/27E 各 3% 至 39.43/73.32、2028E 持平 172.20(舊 172.30),並新增 2029E 277.33;營收 2026/27E 下修 1%/1%(761.0/1,130.7bn),2028E 2,091.2bn、2029E 3,095.4bn;毛利率下修 0.9/0.6/0.2ppt 至 36.1%/39.7%/43.1%(2029E 44.9%),因 Power Electronics 材料成本上升與缺料出貨影響;4Q26E EPS 12.70(GM 37.5%、營收 QoQ +12%)、1Q27E 12.47、2Q27E 16.72。來源 報告_GS_台達電2308_20261102,estimate,信心:高。
GS(2026-07-30)為本頁追蹤中 GS 首次下修財測與目標價;Citi 於 2026-07-22 已率先下修但本次(07-30)法說後轉為小幅回升
Citi 於 2026-07-22 首次下修 2026-28E EPS(各降 8%/7%/11%),本次(2026-07-30)法說後財測轉為小幅上修(+6%/+1%/+5%),TP 維持 NT$2,280 不變。GS 則於本次(2026-07-30)法說後首次下修 2026-28E EPS(各降 10%/11%/8%)與 TP(NT$4,500→NT$4,120,-8.4%),主因材料短缺致出貨假設下修+Power Electronics 毛利率假設轉保守,是本頁追蹤中此前唯一持續上修的券商(Daiwa 2,440→2,922→2,988;GS 2,420→4,500→4,120;UBS 2,600→2,750)首次轉向下修估值。Daiwa/UBS/BofA 三家則維持既有正向看法,僅小幅上修或持平。五家對 2Q26 GM/OPM 不如預期(35.6%/16.7%)的共同解讀是短期雜訊(存貨打銷+原料成本+折舊政策調整),非結構性轉弱。
| 年度 | 群益 EPS(NT$,報告日 2026-10-13) | 備註 |
|---|---|---|
| 2026F | 39.53 | 年底每股淨值 131.13;股價 NT$1,900 對應 2027F PER 30.64x |
| 2027F | 62.01 | 年底每股淨值 177.14;PBR 10.73x(以 2027F BVPS 計) |
| 年度 | 凱基 EPS(NT$,報告日 2026-10-29) | 中信 EPS(NT$,報告日 2026-10-30) | 元大 EPS(NT$,報告日 2026-10-30) | 台新 EPS(NT$,報告日 2026-10-30) | 備註 |
|---|---|---|---|---|---|
| 2026F | 37.60(前 40.57,-7.3%) | 37.54(重新覆蓋,無前值) | 38.91(前 43.05,-9.6%) | 37.48(前 39.4,-4.9%†) | 凱基低於共識 40.20 約 6.5%;中信低於共識 40.32 約 6.9%;元大前次值已依股本變動調整(首頁表列 43.0) |
| 2027F | 62.12(前 66.29,-6.3%) | 62.21(重新覆蓋) | 75.03(前 80.78,-7.1%) | 59.69(前 61.55,-3.0%†) | 凱基低於共識 63.35 約 1.9%;中信低於共識 63.62 約 2.2%;元大為本表最高、台新最低(相差約 26%†),差異來自營收/AI 營收假設(元大 2027 營收 NT$1.25 兆、台新 NT$1.04 兆) |
| 2028F | 96.35(前 100.71,-4.3%) | — | 108.88(前 121.58,-10.4%) | — | 凱基高於共識 95.34 約 1.1% |
3Q26 後財測同步下修:Citi 2026-28E -5%/-16%/-18%、Daiwa -5.7%/-3.6%/-2.2%、凱基 -7.3%/-6.3%/-4.3%、元大 -9.6%/-7.1%/-10.4%、台新 -4.9%†/-3.0%†/—;下修主因為缺料(功率半導體、高壓產品)與資料中心建置延遲壓低營收、存貨跌價與成本上漲壓低毛利率。4Q26E 對照(營收 QoQ/毛利率/EPS):Citi +10.6%/35.8%/9.49;Daiwa +10%/36.0%/11.46;凱基 +10.3%/35.3%/10.97(前 11.96);中信 +11.7%/34.8-35.0%/10.90(市場共識 12.05);元大 +13.3%/37.3%/12.27(前 14.68,下修 16%);台新 +9.8%/35.5%/10.84。各家 4Q26E EPS 分歧 9.49–12.27,差異來自毛利率回升幅度(Citi/凱基偏保守、元大計入漲價 5-10%+18KW PSU/HVDC Power Rack 毛利率約 50% 而最樂觀)與營業費用率假設。來源:報告_Citi_台達電2308_20261029、報告_Daiwa_台達電2308_20261029、報告_凱基_台達電2308_20261029、報告_CTBC_台達電2308_20261030、報告_元大_台達電2308_20261030、報告_台新_台達電2308_20261030,estimate,信心:高(4Q26E 毛利率區間中信報告內文 35.0% 與損益表 34.8% 不一致,標「待核對」)。
市場共識損益預估(電源產業簡報 2026-07-03 引用)
| 年度 | 營收 (NT$mn) | 營業利益 (NT$mn) | 稅後淨利 (NT$mn) | EPS (NT$) |
|---|---|---|---|---|
| 2025A | 544,885 | 83,932 | 67,936 | 23.14 |
| 2026E | 771,020 | 146,626 | 106,958 | 40.90 |
| 2027E | 1,075,000 | 231,529 | 170,642 | 65.01 |
| 2028E | 1,461,000 | 350,051 | 253,000 | 91.67 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-06-05) | AI PSU BOM/ASP 上行 × 市佔 × DC/DC content → EPS | 12kW PSU BOM/watt 較 5.5kW 高 43%;PSU ASP/watt 2025-28E CAGR 40%;AI PSU 市佔 70%+(2026E);DC/DC 轉換器市佔 2025 年 35%→2028E 46%,CAGR 142%;整體 GM 2026/27/28E 38.8%/45.1%/45.1% | EPS 上修 2026/27/28E +1%/+5%/+24% → NT$45.14/84.94/188.18(舊 44.80/80.91/151.63);TP 自 NT$2,420 上調至 NT$4,500(+86%),超越 Daiwa(2026-06-01)NT$2,922;12m TP 隱含 96% 上行空間(報告日股價 NT$2,425)。GS 原文另指其 EPS 預估高於報告當時街頭共識 24%/82%/95%(2026/27/28E)——與本頁「EPS 預估」表註腳所引用之 24%/51%/96% 存在口徑差異,可能為不同共識基準,待查證 |
| Goldman Sachs(2026-06-05) | AI 電源收入拆解模型(AC/DC PSU + DC/DC + Power Rack ex.PSU) | AI 電源整體收入 2025A≈NT$50bn → 2026E≈159bn → 2027E≈486bn → 2028E 1,434bn(CAGR 210%);AI 電源佔總收入 9%→20%→41%→66%;公司整體收入 554,885→795,489→1,185,408→2,159,528(NT$mn);毛利率 34.3%→38.8%→45.1%→45.1% | 支撐上列 EPS 大幅上修與 TP NT$4,500 估值基礎 |
| Goldman Sachs(2026-06-05) | HVDC Power Rack 滲透率 × ASP → Power rack 業務營收 | 2H26 HVDC power rack 初步出貨(±400VDC);1H27 新型 HVDC power rack 大量出貨(Nvidia Kyber rack,±800VDC);2027-30E 電源機架滲透率由 11% 提升至 60%,台達電維持 60%+ 市佔 | Power rack ex. PSU 業務 NT$4bn(2026E)→NT$89bn(2027E,約 20x YoY)→NT$495bn(2028E,約 5x YoY) |
| Daiwa(2026-06-01) | Vera Rubin 電源架構(800VDC/±400VDC+72kW/110kW power shelf)→ NVIDIA HVDC 採用時程提前 → revenue/EPS 上修 | NVIDIA HVDC 採用節奏提前約 1 年,Vera Rubin 世代 HVDC 採用率 20–30%,2027 年約 50%(詳見 技術_HVDC) | 2026E/2027E/2028E EPS 上修至 NT$39.14/61.08/96.63(上修幅度 8.8%/7.7%/8.8%);12M TP 自 NT$2,440 上修至 NT$2,922,維持 Buy(1) |
| UBS(2026-07-15) | Q2 sales/margin trim × H2 反彈 × NVIDIA power rack TAM 滲透率模型 → EPS 微調 | Q226 銷售 QoQ +15%(低於原估 UBS/街頭 +18%/17%),因資料中心專案延遲與 IGBT/MOSFET 交期拉長;Q226 GM/OpM 自 37.1%/19.5% 下修至 36.0%/18.0%;Q326 銷售 QoQ 上修至 +15%(原估 +11%),反映 3-5% 漲價轉嫁與 Blackwell 強勁需求;2027 年 20% 機櫃採用 400V/800V 電源機櫃(電源 content 佔 BOM 由 1-1.5% 升至 2-2.5%);NVIDIA 機櫃功率 TAM 2025-29E CAGR 自 60% 上修至 65%(US$3.6bn→US$26.3bn),台達電以 60% 份額估算對應機會值達 US$15.8bn(2029E);Rubin power rack 滲透率 2027E 20%,Rubin Ultra 2027E 30%/2029E 50%,Feynman 全滲透 | 2026E EPS 微調至 NT$43.00(前 43.35,-1%);2027E 上修至 NT$67.50(前 64.00,+5%);2028E 上修至 NT$90.00(前 85.00,+6%);PT 自 NT$2,600 上調至 NT$2,750(35x 27-28E 平均 P/E) |
| Citi(2026-07-22) | 零組件成本上升(thermal、PMIC 等)× 新專案量產排程推移 → 2Q/3Q26 短期毛利率承壓;結構性 content 升級與更佳產品組合支撐 2027 年毛利率回升 | 2026/27/28E 營收下修 4%/4%/5%;毛利率下修 0.7/0.5/1.4ppt 至 36.7%/39.3%/41.7%;營益率下修 0.9/0.6/1.5ppt 至 17.5%/20.3%/22.8%;800V DC 滲透率明年(2027)估達 20%,Vera Rubin NVL72 平台本身不強制要求 800V,但長期趨勢不變 | 2026/27/28E EPS 下修 8%/7%/11% 至 NT$35.91/57.20/90.53(舊 39.17/61.67/101.77);TP 自 NT$2,480 下修至 NT$2,280(40x 2027E EPS 倍數維持不變);維持 Buy |
| Daiwa(2026-07-28) | Delta Thailand(子公司)2Q26 read-through → 對台達電本身 2Q26 毛利率/營益率的暫時性下修風險 | Delta Thailand 2Q26 GM QoQ -4.9ppt 至 26.8%,歸因 1) 一次性存貨打銷(尤其一家受制裁供應商相關)2) 原物料漲價(GM 影響約 -2.5ppt)3) 高毛利品缺貨致產品組合轉差(GM 影響約 -2.5ppt);零組件缺貨並拖累 Thailand 營收成長約 10ppt;Daiwa 判斷缺貨與制裁供應商問題已大致解決,2H26 動能與毛利率可望回升 | 台達電 2Q26 毛利率/營益率預期較 Daiwa 原估(36.6%/18.6%)承壓,惟判斷影響為一次性、非結構性;TP 維持 NT$2,922(55x 1-year-forward EPS,倍數與數字均未變),Buy(1)不變 |
| Daiwa(2026-07-30) | 2Q26 實績(優於預期) × 2H26 季節性動能(3Q26E QoQ+12%/4Q26E+3%)× 不變目標本益比 55x | 2Q26 EPS 優於 Daiwa 估 2%;revenue/net profit 預估上修 5.2-9.3%/1.5-3.0%(2026-28E);預估 GM 回升至約 36%(無一次性存貨打銷、產品組合改善);+-400V VDC 2026 出貨優於 800V,2027 才見 800V 較高採用 | 2026/27/28E EPS 上修 1.5%/1.1%/3.0% 至 NT$39.70/61.72/99.54(舊 39.14/61.08/96.63);TP 自 NT$2,922 上修至 NT$2,988,Buy(1)維持 |
| UBS(2026-07-30) | 2Q26 業績符合預期 × H226 GM 逐步回升(35.6%→36.1%→36.7% Q3/Q4)× HVDC power rack 出貨節奏模型 | opex 目標+30% YoY 支援系統設計複雜度提升;capex 由 NT$46.5bn 上修至 NT$67.5bn(含燃料電池投資);HVDC power rack 3Q MP、4Q 小量出貨(主要 ±400V,供應吃緊於超電容);800VDC 因客戶(尤其 NVIDIA)採用轉保守而放緩,Rubin/Rubin Ultra 傾向沿用 Oberon NVL72 使 800V 未來 1-2 年維持可選 | 2026E EPS 微調至 NT$42.30(前 43.00,local GAAP diluted 口徑);2027/28E 維持 NT$67.50/90.00;TP 維持 NT$2,750,Buy 維持;股價已自 5 月高點回檔 36%,現價對應 22x/17x 26-27E EPS |
| Goldman Sachs(2026-07-30) | CAPEX 上修(NT$70bn,前隱含約 NT$50bn+)× Power Electronics 毛利率假設轉保守 × 材料短缺致出貨下修 | 2026/27/28E 毛利率假設下修 1.8/2.1/1.9ppt;revenue 下修 3%/4%/4%;AI 佔營收由 2025 年 9% 上修至 2028E 69%;HVDC power rack 與 SST 潛在市佔 50-70%+(2027E-2030E);2Q26 GM miss GSe/BBG 共識 3.1/0.8ppt,主因存貨打銷約 1.0ppt 影響 | 2026/27/28E EPS 下修 10%/11%/8% 至 NT$40.49/75.23/172.30(舊 45.14/84.94/188.18);TP 自 NT$4,500 下修至 NT$4,120(26.5x 2028E EPS 折現至 2027,CoE 11%,倍數不變),Buy 維持——本頁追蹤中 GS 首次下修 |
| Citi(2026-07-30) | 2Q26 法說後小幅調整模型 × AI 相關營收佔比目標上修(20%→25%+)× HVDC 3Q26 量產但出貨有限 | 2026-27E 營收成長假設 43-48%、OPM 17.5-19.7%(Base 情境不變);資料中心相關業務已佔 1H26 總營收過半;液冷佔營收目標由 10%(2025)上修至 12%+(2026);AI 相關設備折舊年限縮短(5年→3年,4月起)短期壓抑帳面獲利但屬穩健財務作法 | 2026/27/28E EPS 上修 6%/1%/5% 至 NT$38.06/57.71/94.67(舊 35.91/57.20/90.53);TP 維持 NT$2,280(40x 2027E EPS,倍數不變),Buy 維持 |
| BofA/Merrill Lynch(2026-07-30) | 2Q26 read-through × 管理層 2026 銷售成長展望上修(BofAe +38% YoY,前 2025 +32% YoY)→ EPS 小幅上修 | capex NT$70bn(台灣/中國/泰國/美國同步擴產);HVDC 時程不變:2H26 ±400VDC 早於 800VDC,2027 量產出貨;液冷佔 2026 銷售目標 12%+(2025 為 10%);2Q26 OP 較 BofAe/共識低 7%/9%,主因原料成本上升+折舊年限縮短(5年→3年,4月起)+R&D 投入增加(+16% QoQ)+Mobility/Automation 業務虧損 | 2026/27/28E EPS 各上修 1% 至 NT$40.65/61.04/86.37(舊 40.13/60.28/85.49);PO 維持 NT$2,500(31x 4Q27-3Q28E EPS,較 2012 年來平均 P/E 高 3.0 SD),Buy 維持 |
| Daiwa(2026-09-30) | AI ASIC server 趨勢 → DC-DC 電源模組 ASP/content 提升(觀點轉折:此前擔憂 ASIC TDP 較低不利台達電,現改為看好 hyperscaler 願為能效付費採用 DC-DC 模組)× HVDC 2028E 採用率上修 → EPS 上修;目標 PER 同步下修反映市場情緒 | AI-related 產品組合(2025→2028E):Power supply AI server 營收 TWD61.4bn→737.4bn、liquid cooling equipment TWD46.9bn→450.8bn;AI-related sales 佔營收比重 31%→73%,server-related sales 佔比 43%→79%;DC-DC power module 營收估大幅上修至約 TWD60bn(2026E,前估約 TWD20bn,2025 僅 TWD9bn);HVDC 採用率 2028E 上修至至少 50%(前估 30%),因電源架構因應超電容短缺趨向大型化、機櫃空間有限迫使客戶轉用高壓版本提升效率;3Q26E 近端瓶頸為功率半導體缺料(2Q26 缺口主因台達泰國供應商制裁事件,屬一次性);3Q26 營益率仍估創高 18.3% | EPS 2026-28E 上修 2-15%,至 NT$40.39/63.65/114.02(前 39.70/61.72/99.54,2028E 上修最多 +14.6%);12M TP 自 NT$2,988 上修至 NT$3,088,採目標 PER 49x(前 55x,反映市場情緒,位於過去三年區間 11-50x 高端);2028E 獲利預估高於 Bloomberg 共識 21%,主因 HVDC 採用假設較市場樂觀。拆解補充(珩石同事 2026-10-02/10-03 對該報告的摘要與自行計算,已與報告原表核對):①優勢集中在 2028E——EPS 對共識 2026E -0.6%(40.39 vs 40.62)、2027E -0.5%(63.65 vs 64.00)、2028E +20.7%(114.02 vs 94.47);2027E 營收高於共識 8.5%,但營益率 20.2% 低於共識 21.7%;②營業費用率由 2026E 約 18.3% 降至 2028E 約 15.1%,114 元 EPS 同時依賴量、組合與費用控制;③DC-DC 模組 2026E 約 NT$60bn 約占預估全年營收 7.8%(2025 約 NT$9bn,約 6.7 倍),但營收僅上修約 NT$14bn、DC-DC 上修約 NT$40bn,報告未交代差額,且未揭露客戶別/單價/市占,屬待驗證券商估計(中信心);④HVDC 採用率分母(新增 AI 機櫃或特定平台)報告未定義,不宜解讀為全球資料中心一半;⑤現金流:2026E 營業現金流約 NT$65.96bn、資本支出約 NT$71.83bn、自由現金流約 -NT$5.87bn(淨現金仍維持),EPS 高成長不等於現金同步增加;⑥估值敏感度(以 NT$3,088÷49x 反推 EPS 基礎約 63.02†,非報告揭露):25x≈NT$1,576、30x≈NT$1,891(約等於報告股價 NT$1,835)、40x≈NT$2,521、49x=NT$3,088 |
| Morgan Stanley(2026-10-06;2026-10-28 更新) | 營收分部(Power Electronics/Infrastructure/Automation/Mobility)→ 毛利率與營益率擴張 → 淨利;稅率 22% | 營收 NT$775.2bn/1,131.9bn/1,659.5bn(2026-28E,YoY +40%/+46%/+47%,2025-28E CAGR 44%);分部 YoY:Power Electronics +48.9%/+52.6%/+51.8%、Infrastructure +44.6%/+51.0%/+48.2%、Automation +10.9%/+5.2%/+5.2%;2028E 營收占比 Power Electronics 58%(2025 年 50%)、Infrastructure 35%(33%)、Automation 4%(10%)、Mobility 2%(7%);GM 36.2%/37.5%/38.0%、OPM 17.8%/20.6%/22.1%(2025 年 15.1%);3Q26E 營收 NT$201.4bn(QoQ +10%)、4Q26E NT$231.2bn(QoQ +15%);800VDC 機櫃每瓦含量為機內 PSU 4-5 倍;capex 2026E NT$70bn(前約 NT$46bn〔2025〕)、2027E NT$70bn、2028E NT$60bn | EPS 2026-28E NT$39.77/64.77/100.77(2025-28E CAGR 63%);TP NT$2,500(30x 2027-28E 平均 EPS,PEG 0.5;前任 MS 目標價 NT$2,700);Bull NT$3,300(40x)/Bear NT$1,150(14x)。2026-10-28 更新:3Q26 實績營收 NT$197.06bn(MSe 201.38bn,-2%)、GM 34.1%(MSe 35.7%,存貨跌價損失拖累約 2ppts)、OPM 16.6%(MSe 17.4%)、營業費用 NT$34.5bn(MSe 37.0bn,低 7%)、EPS 9.04(MSe 9.84);4Q26 預期營收 QoQ +10%(前 +15%)且毛利率擴張;TP NT$2,500、30x 估值基礎與 Overweight 不變,thesis 不變(共識 EPS 預期小幅下修)報告_MS_台達電2308_3Q26_20261028 |
| 台達電管理層(2026-10-29,3Q26 法說) | 管理層口述(非模型;未提供量化財測) | 4Q26 營收高於 3Q26、毛利率應不低於 3Q26(年底另有無形資產檢討);2026 年原材料成本約 +2%,調價部分 4Q26、其餘 1Q27 反映;3Q26 備抵存貨跌價損失約占營收 1.7%、超過 90 天庫存預期 4Q26 起去化;營業費用絕對金額續增;2026 年 AI 電源解決方案占營收 25%、液冷約 13%、AI 相關資料中心近 50%;四大 Hyperscaler 2026 年 capex 約 7,000 多億美元、2027 年逾 1 兆美元;±400V HVDC 3Q26 少量出貨、SOFC 2027 量產 | 無新增量化財測;訂單能見度高但出貨時點波動加大(活動_台達電2308_3Q26法說memo_20261029) |
| 國泰(2026-10-01) | NVIDIA DSX Ready(2026-09-21)將 BESS 納入 AI Factory 標準 → AI BESS 價值由電芯移向 PCS/Grid-forming/MV Skid/EMS → 台達電整合優勢 | 看好 800V 產品 2027 年逐步放量、AI 產品營收占比續升;CleanAmps 12.9MW/25.8MWh 專案已完成 Grid-forming 與 On-grid/Off-grid 驗證;AI BESS 滲透率 2027 年約 3%(5GW)→ 2030 年 5-10%(30GW) | 2026E/2027E EPS 39.0/62.7(較 9-24 的 41.06/64.93 下修),維持買進;詳見 技術_AI_BESS |
| 群益(2026-10-13) | AI 電源規格升級(AC/DC 成長+CSP 新一代 ASIC 平台採 DC/DC 模組)、水冷散熱 Sidecar、SST 長期動能 → Buy | 800VDC/±400VDC 4Q26 出貨、2026 營收占比約 1%、2H27 貢獻較顯著;水冷散熱營收占比 2025 約 9% → 2026E 12%(Sidecar 歸基礎設施、CDU 歸電源及零組件);SST 已少量出貨(中系 CSP、800V 高壓直流電動車充電站,美系客戶測試中),需自資料中心設計初期導入,預期 2-3 年後顯著貢獻 | 2026F/2027F EPS 39.53/62.01;TP NT$2,680 |
| Citi(2026-10-29) | 3Q26 低於預期(缺料+資料中心建置延遲)× 存貨備抵 → 下修營收與毛利率;目標本益比 40x→35x(2027E EPS) | 2026/27/28E 營收下修 5%/10%/12% 至 NT$757.6bn/1,058.2bn/1,545.4bn;GM 35.6%/37.0%/38.5%(各降 1.0/1.4/1.6ppt);OPM 16.9%/18.3%/20.0%(降 0.6/1.3/1.5ppt);4Q26E 營收 NT$218.0bn(QoQ +10.6%)、GM 35.8%、EPS 9.49;2026E capex NT$69.2bn;HVDC 大量放量較可能 2H27 起,800V 隨 Rubin Ultra NVL576 於 2027 年底放量,美國合格電工短缺可能延後安裝;Base 情境營收成長 36.5-39.7%(2026-27E)、OPM 16.9-18.3%;Bear 營收僅成長 10%、OPM 14.0%(25x);Bull 40x | EPS 36.13/48.73/77.46(舊 38.06/57.71/94.67);TP NT$1,715(舊 2,280),Buy 維持 |
| Daiwa(2026-10-29) | 3Q26 review:毛利率見底,缺料遞延之 3Q 需求移至 4Q26/1Q27 → 營收 QoQ 續增;目標 PER 49x(1 年前瞻 EPS)不變 | 3Q26 淨利 NT$23.5bn 低於 Daiwa 估 27.3bn(-14%)與 Bloomberg 29.6bn(-21%);存貨跌價約 NT$4bn(毛利率 -2pp)+一次性客戶索賠提列+材料成本較年初 +2%(4Q26/1Q27 逐步轉嫁);4Q26E GM 36.0%、OPM 18.6%(報告內文稱創高 18.5%)、營收 NT$216.9bn(QoQ +10%);2026-28E 營收下修 2.1%/4.5%/4.4% 至 NT$756.5bn/1,080.2bn/1,749.5bn;GM 35.6%/36.8%/38.1%;2028E 營收高於 Bloomberg 共識 12.4%(HVDC 假設較樂觀);管理層分析 Anthropic S-1 後對 AI 變現仍正向;DC-DC 模組(2027)與 HVDC(2028)為主要成長驅動 | EPS 38.09/61.38/111.54(舊 40.39/63.65/114.02,-5.7%/-3.6%/-2.2%);TP NT$3,000(舊 3,088),Buy(1)維持 |
| 凱基(2026-10-29) | 高壓功率半導體缺料壓抑伺服器電源出貨 → 4Q26 起回穩(營收 QoQ +10%),毛利率隨組合改善、存貨損失縮小與調價回升 1.3ppts;目標 27x(2027-28E EPS 均值,舊 30x) | 2026/27/28E 營收 NT$757.0bn/1,076.2bn/1,560.6bn(下修 2.4%/4.1%/4.1%);GM 35.4%/38.2%/39.4%(降 1.3/1.3/0.7ppt);OPM 17.3%/21.0%/23.0%;4Q26F 營收 NT$217.3bn(QoQ +10.3%)、GM 35.3%(前 37.5%)、EPS 10.97(前 11.96);3Q26 GM 34.1% 低於共識 1.9ppts;資料中心占營收 2026 年 59%→2027/28 年 69%/77%;伺服器電源營收 2025-28 CAGR 79%;HVDC 貢獻自 2H27 起較顯著、ASIC 導入可能早於 GPU;Vicor 訴訟 2027 前影響有限;泰國占產能逾 30%,馬來西亞五年內擴至相當規模 | EPS 37.60/62.12/96.35(舊 40.57/66.29/100.71,-7.3%/-6.3%/-4.3%);TP NT$2,140(舊 2,505),增加持股維持 |
| 中信(2026-10-30,重新覆蓋) | CSP 資本支出擴大 → AI 電源與液冷訂單延續至 2030;4Q26 起庫存去化+原物料成本轉嫁(2026 年來 +2%)→ 毛利率回升 | 2026F/2027F 營收 NT$759.8bn/1,121.9bn(YoY +36.9%/+47.7%);GM 35.3%/35.6%;OPM 16.9%/18.7%;4Q26F 營收 NT$220.1bn(QoQ +11.7%,低於共識 6.6%)、1Q27F NT$235.8bn;泰達電提列約 18 億泰銖存貨跌價稀釋母公司;高階 DC-DC 模組 ASP US$250-400;伺服器電源產值 GB200 約 US$4.3 萬→GB300 9.6 萬→Rubin 預估 >17 萬;400VDC 2026 放量、800VDC 大量時程 2027-2028;Sidecar 滲透率 2027 約 40%、2028 近 60% 峰值,2030 廠房級 800VDC 滲透 80%(SemiAnalysis 圖);預期 Vicor 337 僅為權利金索求;四大 CSP+輝達 2026 資本支出報告文字寫 US$7,310 億,圖表二各項加總約 US$511 億級(待核對) | EPS 37.54/62.21(無前值);TP NT$2,115(34x 2027F EPS),買進 |
| 永豐投顧(2026-10-29) | 3Q26 財報評析(新聞評析,無完整模型):台達電從零組件供應商轉型系統整合商,散熱與電源出貨 4Q 轉順 | 3Q26 GM 34.08%(預期 36%)、營利率 16.6%(預期 17.5%)、EPS 報告寫 9.05(公司公告 9.04)低於預期 9.97;產品組合與出貨遞延為主因 | 未揭露新 EPS;TP NT$2,205(38x 2027E EPS,維持),買進 |
| 元大(2026-10-30) | AI 營收拆解(電源+散熱)×高毛利產品占比 → 毛利率/營益率 → EPS;目標 28x(舊 30x,反映缺料/長短料/庫存跌價)2027E EPS | 2026/27/28E 營收 NT$7,629/12,457/16,787 億(YoY +38%/+63%/+35%†,2026-27E 下修 5%/3%);AI 相關營收 3,365/6,994 億(YoY +194%/+108%,占比 44%/55%,2026-27E 下修 1%/9%);高毛利產品占比 49%(2025)→56%/70%/76%(2026-28E);GM 36.0%/39.2%/40.3%(2026-27E 下修 1.0/0.9ppts)、OPM 17.9%/22.8%/25.1%;4Q26F 營收 NT$2,232 億(QoQ +13%,下修 11%)、GM 37.3%(QoQ +3.2ppts,下修 1.4ppts)、OPM 20.1%、EPS 12.27;漲價幅度估 5-10%、10M26 起完整反應;18KW PSU 與 HVDC Power Rack 毛利率估均約 50%;±400V HVDC 4Q26 開始貢獻;3Q26 供應鏈缺料與新平台 18KW PSU 驗證不順使 4Q26 18KW PSU 交貨量恐低於預期;11M26 隨客戶拉貨轉順營收與毛利率方回升;2026-28E EPS CAGR 67% | EPS 38.91/75.03/108.88(舊 43.05/80.78/121.58);TP NT$2,100(28x 2027E EPS 75,舊 NT$2,429/30x),買進維持 |
| 台新(2026-10-30) | 事業群營收(電源及零組件/基礎設施/自動化/交通)× 毛利率 → EPS;目標 33x 2027F EPS | 2026/27F 營收 NT$7,561/10,418 億(YoY +36.3%/+37.8%);GM 35.5%/37.3%、OPM 17.0%/19.6%;4Q26F 營收 NT$2,164 億(QoQ +9.8%/YoY +33.9%)、GM 35.47%、OPM 16.97%、EPS 10.84;2026 年 AI 電源方案營收占比約 25%、液冷約 13%、資料中心相關近 5 成;2027F 電源及零組件事業群 NT$6,206 億(占 60%);HVDC 機櫃已進量產、±400VDC 優先導入、800VDC 隨客戶新品;SOFC 2027 量產(首條產線約 100MW);缺料/缺工/政策不確定性使 4Q26 營收季增幅度微幅下修 | EPS 37.48/59.69(舊 39.4/61.55);TP NT$1,950(舊 2,100;33x 2027F EPS),買進維持 |
| Goldman Sachs(2026-11-02) | 3Q26 法說後更新:AI 電源產品占比擴張 → 毛利率/營益率;Power Electronics 材料成本與缺料下修;新增 2029E | AI 電源占營收由 2025 年 9% 升至 2028E 69%,2028 年 GM/OPM 較 2025 擴張 8ppt+/14ppt+;3Q26 GM 34.2% 為 2026-28E 低點、其後每季 GM 續升;GM 36.1%/39.7%/43.1%/44.9%(2026-29E)、OPM 18.0%/23.7%/29.4%/31.9%;營收 NT$761.0/1,130.7/2,091.2/3,095.4bn(2026-29E);HVDC power rack 市占估 50-70%(2027-2030E),$/W 含量為現有主力 PSU 3x+;SOFC 每 100MW 滿載約貢獻 2027E 營收 1%;資本支出 NT$70bn/年 | EPS 39.43/73.32/172.20/277.33(2026-29E);TP 維持 NT$4,120(26.5x 2028E EPS,折現至 2027,CoE 11%),Buy 維持 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 基礎 | 備註 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-05-20 | — | — | — | 台達電列為 Vera Rubin preferred supplier |
| Daiwa | 2026-06-01 | Buy(1) | NT$2,922 | — | 自 NT$2,440 上修 |
| Goldman Sachs | 2026-06-05 | Buy | NT$4,500 | 26.5x 2028E EPS,折現至 2027(CoE 11%) | 自 NT$2,420 大幅上修,超越 Daiwa(2026-06-01)NT$2,922;報告日股價 NT$2,425,隱含上行 96%;GS vs 共識高 24-96% |
| UBS | 2026-07-15 | Buy | NT$2,750 | 35x 27-28E 平均 P/E,對應~2SD vs 5年均值區間 | 自 NT$2,600 上調;報告日股價 NT$1,890,隱含上行 45.5%(Forecast returns 46.1%) |
| Citi | 2026-07-22 | Buy(維持) | NT$2,280(↓ 2,480) | 40x 2027E EPS(倍數不變,僅 EPS 基期下修) | 報告日股價 NT$1,880(較近期高點回檔逾 20%),隱含上行 21.3%;2Q26 法說 7/30 召開 |
| Daiwa | 2026-07-28 | Buy(1)(重申) | NT$2,922(維持) | 55x 1-year-forward EPS(未變) | Delta Thailand 2Q26 read-through 偏負向,惟股價已自高點回檔約 39%(vs 加權指數 14%),Daiwa 判斷已大致 price in;報告日股價 NT$1,580 |
| Daiwa | 2026-07-30 | Buy(1)(重申) | NT$2,988(↑ 2,922) | 55x 1-year-forward EPS(不變) | 2Q26 財報優於預期(非營業利益挹注),H226 展望正向,維持 55x 目標本益比;報告日股價 NT$1,530,隱含上行 95.3% |
| UBS | 2026-07-30 | Buy(維持) | NT$2,750(維持) | 35x 27-28E 平均 P/E(不變) | 2Q26 業績符合預期,估值倍數不變僅 EPS 微調;股價已自高點回檔 36%,現價對應 22x/17x 26-27E EPS,UBS 視為較佳進場點 |
| Goldman Sachs | 2026-07-30 | Buy(維持) | NT$4,120(↓ 4,500) | 26.5x 2028E EPS,折現至 2027(CoE 11%,倍數不變) | GS 本頁追蹤中首次下修 TP 與 EPS;因材料短缺致出貨假設下修+Power Electronics 毛利率假設轉保守;報告日股價 NT$1,530,隱含上行 169.3% |
| Goldman Sachs | 2026-10-21 | Buy | NT$4,120(維持,引自 800VDC primer 評價段) | 26.5x 2028E EPS(較過去 15 年均值高 1.6 s.d.),折現至 2027(CoE 11%) | 800VDC primer 報告(非個股報告,無新財測);列風險:AI 伺服器耗電成長放緩、AI 伺服器 DC-DC 份額流失或設計變動、Power Rack/SST/SOFC 部署慢於預期 |
| Goldman Sachs | 2026-11-02 | Buy(維持) | NT$4,120(維持) | 26.5x 2028E EPS(較過去 15 年均值高 1.6 s.d.),折現至 2027(CoE 11%),不變 | 3Q26 法說後更新:EPS 下修約 3%(2026/27E)、2029E 新增;報告日股價 NT$1,335(10/30 收盤),隱含上行 208.6%;3m/6m 絕對報酬 -12.7%/-38.3%;報告_GS_台達電2308_20261102 |
| Citi | 2026-07-30 | Buy(維持) | NT$2,280(維持) | 40x 2027E EPS(不變) | 2Q26 法說後財測小幅上修(1-6%),TP 與倍數均維持;報告日股價 NT$1,530,隱含上行 49.0% |
| BofA Securities(Merrill Lynch) | 2026-07-30 | Buy(重申) | NT$2,500(維持,2026-04-30 設定) | 31x 4Q27-3Q28E EPS,較 2012 年來平均 P/E 高 3.0 SD | 2Q26 EPS 小幅上修 1%;HVDC 時程不變、capex 上修至 NT$70bn;報告日股價 NT$1,530 |
| Goldman Sachs | 2026-09-10 | Buy(重申,本次無新 TP) | —(現價 NT$1,795.0,2026-09-09 收盤,非新目標價) | 摺疊 iPhone 供應鏈報告,非個股覆蓋更新 | Apple 曝險:總營收 10-15%/OP 10-15%(iPhone 5-10%),主要產品電源供應器/電感;屬台達電 AI 伺服器電源主力業務以外的較小營收來源 |
| UBS | 2026-09-14 | Buy(重申,新增列為 APAC Key Buy Call) | NT$2,750(不變) | 35x 27-28E 平均 P/E(不變) | Taiwan Summit First Read;供給非需求為瓶頸,HVDC 日益不可避免;報告日股價 NT$1,620,隱含上行 69.8%(Forecast stock return 70.5%) |
| 永豐投顧 | 2026-09-23 | 買進(維持) | NT$2,205 | 38x 2027E EPS | 新聞評析(鄭平拜會印度總理莫迪,擴大印度在地產能);研究部觀點:台達電從零組件供應商逐漸轉型系統整合供應商,維持買進 |
| Daiwa | 2026-09-30 | Buy(1)(重申) | NT$3,088(↑ 2,988) | 49x 1-year-forward EPS(↓ 55x,反映市場情緒,位於過去三年區間 11-50x 高端) | 股價弱勢約 4 個月後觀點更新;DC-DC power module 營收估上修至約 TWD60bn(2026E);HVDC 2028E 採用率估上修至≥50%(前 30%);報告日股價 NT$1,835,隱含上行 68.3% |
| 國泰證期 | 2026-10-01 | 買進(維持) | 未揭露 | 儲能產業報告;AI BESS 由 Energy Asset 轉 Power Stability Asset,台達電具 PCS、MV Skid、EMS 與 Data Center Power 整合優勢,EPS 39.0/62.7 | 報告_國泰_儲能產業_20261001 |
| 凱基投顧 | 2026-09-30(2026-10-28 重申前次評等) | 增加持股 | 未揭露(產業報告僅列評等;收盤 NT$1,890) | TPU v8 電源(Power shelf、10kW PSU、±400V HVDC)2027 年營收貢獻約 20-25%;PSU 單櫃價值 2→2.8-3 萬美元;2026-10-28 獲利公告 call memo:3Q26 GM 34.1%/OPM 16.6%/EPS 低於市場預期,法說後將出報告更新(活動_台達電2308_凱基call_memo_20261028) | 報告_凱基_電子硬體產業_20260930 |
| Morgan Stanley | 2026-10-06 | Overweight(Derrick Yang 接手覆蓋) | NT$2,500(↓ 2,700) | 30x 2027-28E 平均 EPS(PEG 0.5);Bull NT$3,300(40x)/Bear NT$1,150(14x) | 報告日股價 NT$2,005(10/05 收盤),隱含上行約 25%;市場共識目標價均值 NT$2,621(區間 NT$2,200-4,120,Refinitiv);報告_MS_整合電源方案IPS_20261006 |
| Daiwa | 2026-10-12 | Buy(1)(重申) | NT$3,088(維持) | 49x 1-year-forward EPS(不變) | 9 月營收因泰國洪災+零組件缺料弱於預期,惟判斷供給改善後 4Q26 QoQ 可望 +15%;對 Vicor USITC 337 調查判斷影響有限,反而印證 hyperscaler ASIC AI 伺服器需求強勁、為 2027 成長動能;報告日股價 NT$1,900,隱含上行 62.5%;報告_Daiwa_台達電2308_20261012 |
| Morgan Stanley | 2026-10-12 | Overweight(維持) | NT$2,500(維持) | 30x 2027-28E 平均 EPS(不變,沿用 2026-10-06 估值基礎) | 9 月營收/3Q26 營收略低於共識,歸因零組件供應吃緊+客戶拉貨排程,惟 4Q26 估雙位數 QoQ 成長;USITC 337 調查近期衝擊判斷可控;報告日股價 NT$1,900,隱含上行 31.6%;報告_MS_台達電2308_20261012、報告_MS_台達電2308_USITC337調查_20261012 |
| Morgan Stanley | 2026-10-18 | Overweight(維持) | NT$2,500(維持)† | 30x 2027-28E 平均 EPS(2025-28 獲利 CAGR 63%、PEG 0.5);OCP 後列為 AI 叢集功耗與 HVDC 受惠股,更大上行取決於 HVDC power rack 滲透;報告表列 10/16 股價 NT$1,635,上行約 53%† | 報告_MS_OCP峰會2026硬體總結_20261018 |
| Morgan Stanley | 2026-10-28 | Overweight(維持;Industry View In-Line) | NT$2,500(維持,舊 NT$2,500) | 30x 2027-28E 平均 EPS(2025-28 獲利 CAGR 63%、PEG 0.5,不變) | 3Q26 業績更新(GM 受存貨跌價損失拖累、EPS 低於 MS 與共識,thesis 不變);報告日股價 NT$1,550(10/28 收盤),隱含上行約 61%;52 週區間 NT$886–2,585;報告_MS_台達電2308_3Q26_20261028 |
| 群益投顧 | 2026-10-13 | Buy | NT$2,680(隱含漲幅 41.05%;股價 NT$1,900) | 2027F PER 30.64x、PBR 10.73x(2027F BVPS 177.14) | 報告_群益_台達電2308_9月營收_20261013 |
| Citi | 2026-10-29 | Buy(維持) | NT$1,715(↓ 2,280) | 35x 2027E EPS(舊 40x;2027E EPS 自 57.71 降至 48.73) | 3Q26 業績低於預期+財測下修;報告日股價 NT$1,480,隱含上行 15.9%(含股利總報酬 17.1%);Bull NT$1,950(+32%,40x)/Bear NT$1,220(-18%,25x,營收僅成長 10%、OPM 14.0%);報告_Citi_台達電2308_20261029 |
| Daiwa | 2026-10-29 | Buy(1)(重申) | NT$3,000(↓ 3,088) | 49x 1-year-forward EPS(不變,過去三年區間 11-50x 高端) | 3Q26 毛利率見底論點;2026-28E EPS 下修 2-6%;報告日股價 NT$1,480,隱含上行 102.7%;報告_Daiwa_台達電2308_20261029 |
| 凱基投顧 | 2026-10-29 | 增加持股(維持) | NT$2,140(↓ 2,505) | 27x 2027-28E EPS 均值(舊 30x;歷史區間 17-47x) | 「3Q26 財報落後,利空已大致反映」;報告日股價 NT$1,480,隱含上行 44.6%;報告_凱基_台達電2308_20261029 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$2,140(維持) | 列為台灣 AI 供應鏈首選;股價 NT$1,355;2026F/27F EPS 37.60/62.12 | 報告_凱基_電子硬體產業_20261102 |
| 中信投顧 | 2026-10-30 | 買進(重新覆蓋) | NT$2,115(無前次) | 34x 2027F EPS 62.21 | 「沒有電力就沒有算力」;前日收盤 NT$1,480,潛在漲幅 42.9%;報告_CTBC_台達電2308_20261030 |
| 永豐投顧 | 2026-10-29 | 買進(維持) | NT$2,205(維持) | 38x 2027E EPS | 3Q26 財報新聞評析,獲利低於預期但看好系統整合轉型與 4Q 出貨轉順;memo_永豐投顧_台達電2308_3Q26財報_20261029 |
| 元大投顧 | 2026-10-30 | 買進(維持) | NT$2,100(↓ 2,429;前次已依股本變動調整) | 28x 2027E EPS 75.03(舊 30x) | 「營運調整已近尾聲,4Q26 漲價/新平台 PSU 及 HVDC 出貨加速成長」;報告日股價 NT$1,480,隱含上行 41.9%;報告_元大_台達電2308_20261030 |
| 台新投顧 | 2026-10-30 | BUY(維持) | NT$1,950(↓ 2,100) | 33x 2027F EPS 59.69(現價約 25x,近年區間 17-45x) | 「供應鏈瓶頸仍存,2027 年營運動能有望轉強」;報告日股價 NT$1,480;報告_台新_台達電2308_20261030 |
目標價區間跨度大(NT$1,715–4,120);3Q26 後 Citi/Daiwa/凱基/元大/台新同步下調
3Q26 法說後(2026-10-29/30)目標價調整:Citi 2,280→1,715(-24.8%,倍數 40x→35x 且 EPS 降)、凱基 2,505→2,140(-14.6%,30x→27x)、Daiwa 3,088→3,000(-2.8%,倍數不變)、元大 2,429→2,100(-13.5%,30x→28x,前次已依股本變動調整)、台新 2,100→1,950(-7.1%);中信重新覆蓋 2,115、永豐維持 2,205;MS/BofA/UBS 本批未更新;GS 於 2026-11-02 維持 NT$4,120。以下為 2026-07 時期歷史對照。
Goldman Sachs(2026-06-05,NT$4,500)與 UBS(2026-07-15,NT$2,750)評價基礎不同:GS 用 26.5x 2028E EPS 折現至 2027;UBS 用 35x 27-28E 平均 P/E(同業區間 30-40x)。兩者 EPS 預估亦有落差(見「EPS 預估」表),反映 GS 對 AI 電源收入拆解假設遠較 UBS 積極(AI 電源佔總收入 GS 估 2028E 66% vs UBS 未拆此細項)。以公司法說與後續財報驗證何者假設較貼近實際。
Citi(2026-07-22)目標價 NT$2,280 曾是本頁追蹤中首份下修(前次 NT$2,480),2026-07-30 法說後 Citi 財測轉為小幅上修(EPS +1~6%)但 TP 維持 NT$2,280 不變。GS(2026-07-30)則轉為本頁追蹤中首次下修目標價與 EPS:TP 自 NT$4,500 下修至 NT$4,120(-8.4%),2026-28E EPS 下修 8-11%,主因材料短缺致出貨假設下修+Power Electronics 毛利率假設轉保守;GS 此前是唯一持續上修的券商(2,420→4,500→4,120)。Daiwa(2,440→2,922→2,988)與 UBS(2,600→2,750,維持)仍延續正向看法。Citi Bull/Base/Bear 情境(2026-07-30,現價 NT$1,530):NT$2,700(+76%,45x)/NT$2,280(+49%,40x,2026-27E 營收成長 43-48%、OPM 17.5-19.7%)/NT$1,400(-8.5%,25x,營收僅成長 10%、OPM 14.0%)。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Overweight,目標價 2,500.00;報告基準股價 1,745.00(2026-08-21 收盤),上行空間 +43% - 估值倍數:P/E 40.5 x(2026E)/26.4 x(2027E);P/B 13.7 x/10.3 x;ROE 37%/45% - EPS 估值:2026E 43.1、2027E 66.1(幣別同股價) - 英文名 Delta。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
台達電與 Delta Thailand 估值差(MS,2026-10-06)
台達電 12M forward 共識本益比約 33x,Delta Thailand(DELTA.TH)約 71x。2010-20 年台達電均值 17x 高於 Thailand 的 13x,2020 年後翻轉為 23x 對 60x。MS 歸因:集團持股由 2019 年約 20% 拉高至逾 60%(約 62%)後協作加深、Thailand 2020-25 獲利成長 28% 高於台達電 19%、泰股缺乏同類 AI 電源/EV 標的、有效自由流通股估 20% 以下。來源:報告_MS_整合電源方案IPS_20261006。
VR200(Vera Rubin)相關(Morgan Stanley,2026-05-20)
Morgan Stanley 明確點名台達電(Delta)為 Vera Rubin 世代散熱與電源 preferred component supplier。
液冷貢獻
- AVC(奇鋐)與 Delta 並列為 MS 推薦的冷板 / CDU 供應商
- VR200 液冷 content:$72,080 / rack(+12% vs GB300 $64,610)
- 液冷營收(台達電管理層,2026-10-29,3Q26 法說):3Q26 液冷營收約 NT$250 億(占營收約 13%),全年占比預估約 13%(2Q26 法說目標 12%+);明年液冷與 AI 相關營收仍看成長,未給占比目標。活動_台達電2308_3Q26法說memo_20261029
HVDC/800V DC 進展與部署節奏
| 時程 | 架構 | 說明 |
|---|---|---|
| 2026(部分已進行) | HVDC Standalone power rack,400V AC → 800V DC | 至少 1 家美系 CSP 採用 Vera Rubin 平台 |
| 2H26 | ASIC 電源機櫃 HVDC 初步上線 | 台達電與至少 3 家美系 CSP 合作中 |
| 2H27 | 800V DC 規模化(Rubin Ultra / Kyber) | NVIDIA Rubin Ultra 整機 600kW+,800V DC 預計大規模採用 |
目前最新狀態(富邦,2026-07-21,Kyber 延後評估,報告_富邦_Kyber機櫃延後_20260721):即便 Kyber(600kW/800VDC 原生機櫃)延後、富邦維持 2027 無 Kyber 出貨的看法,仍維持 2H26 NVIDIA 800V 少量出貨(<500 台)、VR200 HVDC 滲透率 10%、2027 HVDC 採用率 10-20%、2028 擴張;HVDC(含 400V+800V)貢獻台達電 2027 年營收 5~10%,長期為「必備」而非選配(報告附台達電 800VDC 列間電源系統展示櫃照,已嵌 技術_HVDC)。
進一步更新(台達電管理層,2026-07-30,2Q26 法說,Daiwa/UBS/GS/Citi/BofA 5 家券商紀要一致確認):±400VDC 與 800VDC 均已於 3Q26 進入量產,惟 2026 年出貨量仍有限,需至 2027 年才有意義貢獻;±400V 因部分 CSP 採用態度積極、出貨節奏快於 800V,800V 部署仍取決於 NVIDIA/CSP 架構決策(GS、Citi、BofA 一致)。Citi 特別指出:NVIDIA Rubin 平台可用較低電壓設計運作,800V 並非 Rubin 初期部署之必要條件,採用步調將趨於漸進而非即時;Nvidia Blackwell 2026 年出貨量仍顯著大於 Rubin。UBS 認為 Rubin/Rubin Ultra 傾向沿用 Oberon NVL72 架構,使 800V 在未來 1-2 年內維持「可選」而非強制;HVDC power rack 供給另受限於超電容(supercapacitor)供應吃緊,明年出貨占比上看 1/3 但仍受制於此瓶頸。
最新狀態(UBS,2026-09-14/09-15,Taiwan Summit 2026 First Read + Day1 hardware takeaways):UBS 重申 Buy、目標價維持 NT$2,750(不變),並將台達電新增列入 APAC Key Buy Call。管理層重申 AI 基礎設施已占營收逾半,淡化傳統消費性電子季節性;供給(非需求)為當前唯一瓶頸——Power IC 缺料使 3Q26 成長由原估中高雙位數 QoQ 下修至 10-12% QoQ,惟 9 月銷售已回升,Q4/1Q27 估回到雙位數 QoQ/優於季節性(新平台放量+供給改善);管理層預期缺料至少延續數季,需求成長速度持續快於供給,缺口短期恐先擴大後收斂。HVDC 採用「日益不可避免」:管理層估已有 3 家 hyperscaler 評估 400V,其中 2 家先用於 NVIDIA 機櫃、後轉向 800V;HVDC 目前僅占營收約 1%,但生產與出貨已開始、需求已超過可供應量。Content 擴張不限於 PSU:液冷占 1H 營收 12%,全年成長估 70-80%(2H 占比因高基期略降);DC-DC 占營收約 8%(去年同期 <3%),2027 持續成長。資本支出自 NT$50bn 上修 40% 至 NT$70bn(含電源、散熱、SOFC 投資),並在洽談新海外園區、擴大美國 Plano 組裝產能。另揭露鋁質電容瑕疵事件:追溯為單一供應商製造問題,受影響產品量小,已用二供替代,管理層稱預期無財務影響或客戶需求變化。Delta Thailand 股權貨幣化:新加坡子公司(持有 Delta Thailand 61% 中的 43%)發行 2027(US$500mn)與 2031(US$1bn)可交換債,對應最多 1.1% Delta Thailand 股權,換得 US$1.5bn 現金。來源:報告_UBS_台達電2308_20260915、報告_UBS_台灣論壇Day1科技硬體_20260915、報告_UBS_AI電力產業_20260914(產業 AI Power TAM 69% CAGR 至 2030E US$91.1bn,台達電維持 ~39-43% 份額,AI 電源相關營收 2026E US$7.68bn→2030E US$35.5bn)。
最新狀態(Morgan Stanley,2026-10-06,整合電源方案產業報告,Derrick Yang 接手覆蓋):MS 判斷 800VDC power rack 最早自 4Q26 起步、2027 仍為小規模(Vera Rubin NVL72 機櫃的參考設計仍是機內 power shelf),較廣泛採用落在 2027 下半至 2028(Vera Rubin Ultra 進一步推高功耗);±400VDC(OCP/hyperscaler 陣營)視為較成熟的近期過渡架構,800VDC(Nvidia 陣營)視為長期終局,多數元件供應商對兩者架構中性,唯功率半導體含量不同(800VDC 需 1200V 級 SiC)。800VDC power rack BOM:PSU 50-55%、BBU 25-30%、其他 15-20%;每瓦美元含量為機內 PSU 方案的 4-5 倍(供應商出貨整櫃)。MS 估台達電在資料中心電源市場市占約 60%,為 2H26 800VDC/±400VDC power rack 的領先供應商之一(較廣泛採用落在 2027 下半起),並已有 SST 小量出貨。MS 全球資料中心電源市場估算:2025 年 US$6bn → 2028 年 US$33bn(三年 CAGR 75%)。來源:報告_MS_整合電源方案IPS_20261006。
最新狀態(OCP 2026 一手,2026-10-15,與 NVIDIA 共同簡報,報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015):NVIDIA 給出 800VDC 三條部署路徑,台達電以自家產品對應並列「Deployment Ready」時程:A 機櫃級 Power Rack Q3 2026、B 叢集級 Power Center Q2 2027、C 廳級 Power Block/SST Q1 2028(皆為廠商自述的預測時程,非出貨紀錄)。產品規格(廠商規格,無出貨量揭露): - 660kW 800VDC power rack:415-480VAC 輸入、800VDC 輸出 8×125A、N+N;配置為 18.5kW PSU×6+20kW BBU×4(×6 組),效率最高 98%,整合 480kW BBU。對照 ORV3 HPRv4 900kW(5 組 180kW shelf、N+2)。 - 運算櫃端 1RU DC/DC shelf:90kW/108kW,800V 輸入 A/B、54V 輸出,峰值效率 98.5%。 - Pizza Box 液冷 PSU:1U 55kW、3,600J 緩衝能量(另有 95kW DC/DC、110kW AC/DC、110kW AC/DC 含 BBU 三款)。 - 方案 B Power Center:4 組 800-1000kW、POD 達 6MW,每櫃 VR NVL72 需 4×125A whip;方案 C 為 7 個 5MW SST 電力貨櫃搭 6 個運算叢集。 - 50VDC 產品線:HPR 33kW shelf(5.5kW PSU,75J)→ HPR2 72kW(12kW PSU,105J)→ 3PH 74kW(18.5kW PSU,2026)→ VR200 110kW shelf(18.5kW/54V PSU,1,200J,2027 欄)。HPR2 12kW PSU 已量產(video_OCP2026_台達電_AdvancedEnergy_ORv3高功率電源架構_20261015,2026-10,字幕辨識)。 - 轉換計畫:1PH shelf <72kW、3PH shelf <110kW → 800VDC sidecar(<250kW 用 50VDC,>250kW 用 ±400V/800V)→ 終局 SST/TRU 3-5MW 直供 800V 原生伺服器。設備就緒度:MCCB 可得、SSCB 成熟中、125A 標準母線開發中、整流器可得、SST 路線推進。
另 NVIDIA 機櫃功率世代(同簡報 p4):Gen1 GB200/GB300 145kW、Gen2 Vera Rubin NVL72 330kW(54VDC)、Gen3 570kW(800VDC 進 PSU、100% 液冷)、Gen4 逼近 1MW 級。台達電自述全球第一大 merchant power supply(2025 營收 US$17.88B,廠商自述)。NVIDIA Vera Rubin 機櫃功率平滑簡報(2026-10)亦將台達電與光寶科 logo 列為 NVIDIA AVL 電源架供應商(110kW AC/DC 電源架,及 800V 機櫃搭 90kW DC/DC 電源架;「更多廠商最終驗證中」)——屬 logo+AVL 文字,未揭露出貨量(報告_OCP2026_NVIDIA_VeraRubin機櫃功率平滑_20261015,2026-10)。
VR200 110kW shelf 時程與 PSU 單顆功率口徑並列
- 時程:OCP 簡報(台達電×NVIDIA,2026-10-15)將 VR200 110kW 50VDC shelf 放在 2027 欄;2301_光寶科(市)頁沿用法說稱 110kW shelf 3Q26 量產(2026-09-09),光寶 OCP 簡報 p2 僅列 33/72/110kW「2025-2026」年份區間、未確認 3Q26。推論:兩者可並存(首批出貨 vs 放量),未證實,待查。
- PSU 單顆:12kW=ORV3 HPR2(50V,72kW shelf,已量產);18.5kW(台達電 OCP 簡報)與 18.3kW(光寶頁、Siemens 簡報)=VR200 110kW shelf 的 6 顆 PSU,差異可能為額定 vs 標稱;本頁下方「電源 Content」表的 12kW×36-48 為電源產業簡報(2026-07-03)口徑。三者為不同世代/標示,並列勿互相取代。
- 機櫃功率:Vera Rubin NVL72 本頁引 Daiwa 約 200kW(TDP 口徑),NVIDIA 一手 Gen2 為 330kW(佈建口徑,OCP 2026-10-15);Power Center 規模本頁/技術_HVDC 寫 1.6-2MW(4.8-6MW 合計),OCP 簡報為單組 800-1000kW、POD 6MW,為單組 vs 合計口徑。
沿革
| 日期 | 來源 | 觀點 |
|---|---|---|
| 2026-06-07 | MS(Computex 供應鏈查核) | NVIDIA 800V DC roadmap:standalone power rack 3Q26 ready,MS checks 指向 4Q26 出貨 on track(中高信心) |
| 2026-06-08 | SemiAnalysis(報告_SemiAnalysis_800VDC與CPO延遲_20260608) | Native 800VDC 大量採用推至 2028+,但 ±400VDC sidecar / power rack 仍按 2H26-2027Q1 推進;對台達電 read-across 偏中性,重點在 power rack、PSU/DC-DC 與資料中心電力基礎設施仍需驗證出貨節奏 |
| 2026-06-10 | MS(反駁 SemiAnalysis,260610_800V延後_ms_800v-dc-delay) | 重申 800VDC power rack 3Q26 ready for MP、±400V 已轉向聚焦 800VDC;台達電可能為首家 4Q26 量產 800VDC standalone power rack,出貨予一家美系大型 hyperscaler(初期量不大,保護元件與 UL 工安標準仍待定義) |
| 2026-06-18 | Edgewater(_AI_Datacenter_Power_Semis_Demand_and_Pricing_Continue_Higher_HVDC_Timing_Matte) | 800V power rack 主要供應商點名台達電/Flex/潛在 2301_光寶科(市);GOOGL 先以 TPU9 ±400VDC 出貨(4Q27)後轉 800V;節奏較保守:CY27 出貨低於 15–20k、PoC 到 2H27,有意義量產落 2028;機架 TDP > 200–240kW 才必須 HVDC;延遲主因來自終端客戶,非台系系統廠產能 |
| 2026-07-21 | 富邦 | Kyber 延後但維持 HVDC 必備長期看法;2H26 800V<500 台、2027 採用率 10-20%、貢獻 2027 營收 5~10%(見上方最新狀態) |
| 2026-07-30 | 5 家券商(Daiwa/UBS/GS/Citi/BofA,2Q26 法說紀要) | 管理層重申:±400VDC 與 800VDC 均自 3Q26 量產,2026 出貨量有限、2027 起顯著貢獻;±400V 先行,800V 節奏取決於 NVIDIA/CSP;Rubin 可用較低電壓設計,800V 非其初期部署必要條件(Citi);HVDC power rack 另受供應吃緊(超電容,UBS)(見上方最新狀態) |
| 2026-09-14/15 | UBS(Taiwan Summit 2026 First Read + Day1 hardware takeaways) | 重申 Buy,新增列為 APAC Key Buy Call,TP 維持 NT$2,750;供給(Power IC 缺料)非需求為唯一瓶頸,3Q26 QoQ 下修至 10-12%、Q4/1Q27 回升;3 家 hyperscaler 評估 400V(2 家先用於 NVIDIA 機櫃後轉 800V);液冷 1H 占營收 12%(全年估 +70-80%)、DC-DC 占營收 8%(去年<3%);鋁質電容瑕疵事件(單一供應商問題,已用二供,無財務影響);Delta Thailand 發行可交換債換得 US$1.5bn 現金(見上方最新狀態) |
| 2026-10-06 | MS(整合電源方案產業報告) | 800VDC power rack 4Q26 起步、2027 小規模、2027 下半-2028 較廣泛;±400V 為過渡、800V 為終局;台達電市占約 60%、2H26 領先供應商;SST 已有小量出貨;800VDC 機櫃每瓦含量為機內 PSU 的 4-5 倍(見上方最新狀態) |
| 2026-10-15 | OCP 2026(台達電×NVIDIA 共同簡報) | 一手時程:A 機櫃級 Q3 2026/B Power Center Q2 2027/C Power Block Q1 2028(Deployment Ready,廠商自述預測);660kW rack、90/108kW DC/DC shelf、Pizza Box 55kW;VR200 110kW shelf 列 2027 欄(與光寶頁 3Q26 並列,見上方 warning) |
| 2026-10-29 | 台達電 3Q26 法說 | ±400V 3Q26 少量出貨(符合先前預期);800V 由 NVIDIA 推動、進度較慢;美國高壓電工不足可能拉長工期(見上方最新狀態);舊(2026-07-30):±400V/800V 同步 3Q26 量產→新(2026-10-29):僅 ±400V 少量出貨 |
| 2026-10-30 | 元大/台新(3Q26 review) | 元大:±400V HVDC 4Q26 開始出貨貢獻,18KW PSU 與 HVDC Power Rack 毛利率估均約 50%,唯 18KW PSU 驗證不順(日系電容供應商電流外溢)使 4Q26 交貨量恐低於預期;台新:HVDC 機櫃已進入量產階段,±400VDC 優先導入、800VDC 隨客戶新品導入進度陸續貢獻(廠商自述/券商判斷,與 3Q26 法說口徑一致) |
部署時點多方口徑並列
MS(積極:3Q26 ready、4Q26 量產)/富邦(2026H2 少量)/SemiAnalysis(native 800V 推 2028)/Edgewater(CY27 < 15–20k、2028 放量)。方向一致(台達電技術領先、content 升),分歧在規模放量年;以客戶實際機櫃出貨驗證。詳細投資判讀見 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608、分析_AI資料中心功率半導體_HVDC節奏與定價_20260623;HVDC 架構與多方口徑整理見 技術_HVDC。
- 最新狀態(MS,2026-10-18):VR NVL72 已有機櫃內 power shelf 參考設計(110kW/shelf,3+1 冗餘);NVIDIA 本次另展 1 座 660kW 800VDC power rack 支援 2 座 VR NVL72 的參考設計(台達列為 Option A,Q3 2026 就緒),並有數個 ±400VDC 參考設計。MS 現場查證 HVDC 導入自 2026 年底起、2027 年仍小規模;因機櫃內 shelf 方案並存,MS 認為 1 對 2 power rack 採用度相對偏低;下一個檢查點為 Vera Rubin Ultra(power shelf 由氣冷轉液冷、可少 1U)。(analyst,報告_MS_OCP峰會2026硬體總結_20261018)
- 台達與 NVIDIA 聯合主題演講數字:480VAC 電效率約 93%(4 個轉換級)對 800VDC 約 95%(3 個轉換級);以 100MW IT 負載、電價 US$0.08/kWh、2 點效率差估,年省約 19,800MWh、約 US$1.6M(公司簡報試算)。800VDC 就緒度:Power Rack Q3 2026、Power Center Q2 2027、Power Block Q1 2028。(公司簡報,報告_MS_OCP峰會2026硬體總結_20261018)
- SST:NVIDIA MGX 生態板首度出現 SST,列名廠商含台達、Heron、DG Matrix、Sungrow、SolarEdge、Megmeet、立訊;Infineon 簡報預期 SST 2030 年達 >US$10 億市場(取代 >US$150 億傳統變壓器的一部分、以小功率為主),並列台達為早期參與者;MS 認為 SST 屬 HVDC 之後的長期路線(報告_MS_OCP峰會2026硬體總結_20261018,Infineon 數字為公司預期)。
最新狀態(台達電管理層,2026-10-29,3Q26 法說,活動_台達電2308_3Q26法說memo_20261029):HVDC 發展大致符合公司先前預測——±400V 產品推進較快,3Q26 已開始部分出貨;800V 主要由 NVIDIA 推動(而非資料中心營運商直接推動),速度看起來較慢,標準化後有助更多營運商採用。限制為美國具高壓直流施工資格的電工不足(journeyman 約 8,000 小時、4–5 年訓練;master technician 年薪由約 10 萬美元被挖角至 30–40 萬美元),可能拉長工期;長期仍預期資料中心轉向高壓直流架構。與 2026-07-30 紀要(±400VDC 與 800VDC 均自 3Q26 進入量產)相比,本次僅明確 ±400V 少量出貨、800V 進度較慢,未再確認 800V 於 3Q26 出貨(fact,管理層口徑,信心:高)。
Kyber/Rubin Ultra 採用節奏
目前最新狀態(Daiwa ASEAN 行銷回饋,2026-07-13):多數投資人不預期 Kyber 與 Rubin 於 2027 年同步上市,對 Kyber 是否於 2028 年到位看法中立;Daiwa 認為仍有真實技術瓶頸待克服(如 orthogonal mid-plane),但對 NVIDIA 能在此週期末解決問題具信心。
對 HVDC 採用節奏,Daiwa 觀點:HVDC 主要瞄準功耗 500kW 以上(800V 配置下最高可達 1.5MW)的機櫃;現行 Vera Rubin 機櫃功耗約 200kW(含 100% 冗餘約 400kW),仍低於 500kW 門檻。若晶粒架構未進一步擴大、每櫃晶片顆數不變,Rubin Ultra 的 HVDC 採用恐受限;但以台達電目前假設,Rubin Ultra 的 HVDC 採用率 2028 年仍可能達 20-30% 以上。
最新狀態(Daiwa,2026-09-30,股價弱勢後觀點更新):Daiwa 將 2028E HVDC 採用率估計上修至至少 50%(前估 30%),邏輯轉向供給面:電源供應架構因應超電容(super capacitor)短缺而趨向大型化(需容納鋁質電容),機櫃空間有限迫使客戶採用高壓版本以提升效率;此為本頁追蹤以來 Daiwa 對 2028E HVDC 採用率最樂觀的一次估計。同時預估 DC-DC 電源模組營收 2026E 達約 TWD60bn(vs 2025 僅 TWD9bn、較前估 ~TWD20bn 大幅上修),且可能隨 2027 年 ASIC 使用率提升進一步成長;觀點轉折:此前曾擔憂 AI ASIC 採用上升會因 TDP 低於 Nvidia GPU 而不利台達電,現改為看好——因 hyperscaler 更願意為更高能效支付較高初期成本採用 DC-DC 模組(而非 discrete 方案)。近端瓶頸為功率半導體缺料:2Q26 營收缺口歸因台達電泰國子公司供應商制裁事件(屬一次性),3Q26E 成長料受功率半導體缺料持續制約,惟 3Q26 營益率仍估創高 18.3%。來源:報告_Daiwa_台達電2308_20260930。
沿革:Daiwa(2026-06-01)估計「Vera Rubin 世代 HVDC 採用率 20–30%,2027 年約 50%」→ Daiwa(2026-07-13)聚焦 Rubin Ultra 世代,將高滲透時間點指向 2028、採用率 20-30%+ → 富邦(2026-07-21)從供應鏈端驗證同一結論:Kyber 延後不改 HVDC 長期必備定位,2027 採用率 10-20%、2028 擴張 → Daiwa(2026-09-30)進一步上修 2028E HVDC 採用率至至少 50%,邏輯由「架構轉換」轉為「超電容短缺迫使機櫃走向高壓」(詳見上方「HVDC/800V DC 進展與部署節奏」與本段最新狀態)。
電源 BOM 增長
- VR200 power supply content:$76,000(vs GB300 $57,600,+32%)(GS 2026-06-05 PSU 部分估計)
電源 Content 規格升級(各世代)
完整規格表(PSU 型號、數量、ASP、BBU 規格、超電容)已彙整於 技術_PSU;以下為總 Power Content 摘要(電源產業簡報 2026-07-03):
| 世代 | 總電源 Content(USD) | 說明 |
|---|---|---|
| GB200 NVL72 | $59,040 | PSU 5.5kW×48 + BBU 5.5kW×24 |
| GB300 NVL72 | $63,360 | PSU 8kW×24 + BBU 8kW×24 |
| VR200 NVL144 | $156,960–$186,960(Power Rack $240,000) | PSU 12kW×36-48 + BBU 12kW×36 + 超電容 |
| Rubin Ultra NVL576 | $478,500(Power Rack $680,000) | PSU 30kW×36 + BBU 25kW×36 + 超電容 |
VR200 電源 Content 數字差異
GS(2026-06-05)估計 VR200 power supply content $76,000(+32% vs GB300 $57,600),電源產業簡報(2026-07-03)列示 VR200 總 Power Content $156,960–$186,960(Power Rack $240,000)。差異原因:GS 估計可能僅計 PSU 部分,電源產業簡報為 PSU + BBU + 超電容全套 Power Rack 合計。兩組數字口徑不同,不互相取代。
- 從 GB200 到 Rubin Ultra(Power Rack),單櫃電源 content 超過 10 倍非線性成長。
- PSU 每瓦 ASP:5.5kW 世代 $120/kW → 12kW 世代 $173/kW(假設 GM 50%);漲幅主因 SiC/GaN 功率元件與被動元件 BOM 上升。
- GB200 世代 sidecar CDU 台達電市佔約 50%;次世代 NV 可能引入二供、三供,但液冷與電源機櫃天然綁定(技術壁壘),預期市佔維持高檔。
CDU/電源機櫃供應商定位
MCCP 水冷板:MCCP(Manifold Cold Plate,集管水冷板)全球四家合格供應商之一:奇鋐、健策精工、Cooler Master、台達電。台達電強項在系統級整合(電源+散熱同廠),2025 年新切入冷板;主要客戶 GOOGL / MSFT / NVDA。(來源:電源產業簡報 2026-07-03)
L2A sidecar → L2L in-row CDU:液冷拓樸從 L2A(Level to Air,2 sidecar 對 1 IT rack)演進至 L2L in-row CDU(1 CDU 對 8 IT rack)。轉型後單機 content 降低,但總部署規模與冗餘設計放大,營收動能轉向 row-level deployment,對台達電屬利多。台達電已展示 3MW in-row CDU(MS Computex 2026),計畫年底推出 6.8MW 版本(OCP 2026-10-15 台達電×NVIDIA 簡報給的是 800V In-Row CDU 2.5MW@Tapp 4°C、3,850 LPM、泵 2+1,為廠商規格、無出貨量揭露,已列為與 3MW 口徑並列;設計點(溫差、一次側/二次側)不同,不可與 Gamma 2.3MW 等直接互比,口徑待核,報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015);MS Computex 供應鏈查核(中高信心)確認 rack density 與 chip TDP 上升持續推動電源、CDU、busbar、QDs、microchannel lids 全面升級,惟液冷 microchannel lids 之 yield、leakage 與 reliability qualification 仍是量產風險(見「風險與注意事項」)。(來源:電源產業簡報 2026-07-03;260607_ms_computex;投資整理見 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607)
800V power rack 供應商定位:Edgewater(2026-06-18)點名台達電為 GOOGL 後續 800V power rack 主要供應商之一(與 Flex、潛在 2301_光寶科(市) 並列);MS(2026-06-10)反駁 SemiAnalysis 延後傳聞後重申,台達電可能為首家於 4Q26 量產 800VDC standalone power rack、出貨予一家美系大型 hyperscaler(初期量不大,保護元件與 UL 工安標準仍待定義)。詳見上方「HVDC/800V DC 進展與部署節奏」沿革表。
散熱專家訪查(2026-10-14,channel check)
- CDU 認證:「台灣無廠商通過 NVIDIA CDU 認證」為誤傳——認證逐機種,共 19 家 31 項產品(Sidecar 4、CDU 23 餘),台達電、光寶、奇鋐、元泰科皆有;DSC 規格認證確實僅 3 家 3 項。台灣真正有量的 CDU 廠不多,台達電出貨較多,今年約 11 款;已建維護團隊並與海外廠合作(CDU 機房壽命約 10 年需售後)。
- 水冷板:Vera Rubin 世代 NVIDIA 統購下,原 Group A 四家(奇鋐、Cooler Master、台達電、健策)中台達電、健策未報價;Switch Tray 份額台達電最少,CX9/BlueField-4 水冷板三家皆參與。
- 股價與買點:近期疲弱主因 IC、電容缺貨造成存貨異常,專家預期 4Q 好轉;Vera Rubin 晚一個月生產屬一次性。6 月傳「歐陸通搶 Google TPU 份額」為假消息(歐陸通 9 月自承仍在認證)。HVDC 進度最快(4Q 小量出貨、2027 下半年放量)、SST 已小量出貨;專家認為現在至 2027Q1 為買點。 來源:活動_散熱產業_珩石筆記_林建宏_20261015(estimate,中信心)
關鍵 Claim
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-05-20 | MS 列台達電為 Rubin 散熱與電源 preferred component supplier | 報告_MS_RubinRackBOM_20260520 | 高 |
| 2026-05-20 | 台達電與至少 3 家美系 CSP 合作 HVDC(ASIC 電源機櫃);2H26 初步上線 | 報告_MS_RubinRackBOM_20260520 | 高 |
| 2026-05-20 | 800V DC(Rubin Ultra)預計 2H27 大規模採用 | 報告_MS_RubinRackBOM_20260520 | 高(MS 估計) |
| 2026-06-01 | Daiwa 認為 NVIDIA HVDC 採用節奏提前約 1 年,Vera Rubin 世代 HVDC 採用率 20–30%,2027 年約 50% | 260601_2308_台達電_daiwa_Delta | 高(Daiwa 估計) |
| 2026-06-01 | Daiwa 將 SST、ESS、micro grid 列為台達從 power system 往 infrastructure provider 延伸的潛在新動能 | 260601_2308_台達電_daiwa_Delta、技術_固態變壓器SST | 中 |
| 2026-07-13 | Daiwa ASEAN 行銷回饋:多數投資人不預期 Kyber 與 Rubin 於 2027 同步上市,Kyber 2028 上市時點看法中立;技術瓶頸包括 orthogonal mid-plane | 報告_Daiwa_台灣資料中心硬體_20260713 | 中高(反映投資人普遍看法) |
| 2026-07-13 | Daiwa:Rubin Ultra 機櫃功耗約 200kW(含冗餘 400kW),低於 HVDC 500kW–1.5MW 適用門檻;以台達電目前假設,Rubin Ultra HVDC 採用率 2028 年仍可能達 20-30% 以上 | 報告_Daiwa_台灣資料中心硬體_20260713 | 中高(Daiwa 估計) |
| 2026-07-22 | Citi:Nvidia Vera Rubin NVL72 平台本身不強制要求 800V 架構,但 Citi 仍視 800V DC 為 AI 資料中心電源長期趨勢;800V 相關 content 佔比預估明年(2027)達 20% 滲透率 | 報告_花旗_台達電2308_20260722 | 中高(Citi 估計,與 Daiwa/UBS 20-30% 區間方向一致) |
| 2026-07-28 | Delta Thailand(子公司)2Q26 淨利 QoQ -33%,GM QoQ -4.9ppt 至 26.8%;主因一次性存貨打銷(受制裁供應商相關)、原物料漲價、高毛利品缺貨;零組件缺貨拖累 Thailand 營收成長約 10ppt | 報告_Daiwa_台達電2308_20260728 | 高(子公司財報數字,Daiwa 解讀歸因) |
| 2026-07-28 | Daiwa:Delta Thailand 缺貨與制裁供應商問題已大致解決,預期 2H26 營收動能與毛利率回升;台達電本身 2Q26 毛利率/營益率預期較原估(36.6%/18.6%)短期承壓,但判斷屬暫時性,TP/評等不變 | 報告_Daiwa_台達電2308_20260728 | 中高(Daiwa read-through 解讀) |
| 2026-07-28 | 台達電股價自高點已回檔約 39%(vs 加權指數 14%),Daiwa 認為 2Q26 偏弱表現已大致反映在股價;HVDC 採用仍為核心催化劑,預期 2028 年採用率超過 30% | 報告_Daiwa_台達電2308_20260728 | 中高(Daiwa 估計) |
| 2026-07-30 | 台達電 2Q26 實際 EPS TWD9.68(+80% YoY),營收 NT$183.3bn(+48% YoY/+15% QoQ);GM/OPM 35.6%/16.7%,低於財測共識(36.4%/18.5%),主因存貨打銷(~1.0ppt GM 衝擊)、原物料成本上升、AI 相關設備折舊年限縮短(5 年→3 年,4 月起)、Mobility 與 Automation 業務營運虧損 | 報告_BofA_台達電2308_20260730、報告_GS_台達電2308_20260730 | 高(財報實績,多家券商一致) |
| 2026-07-30 | 台達電管理層(2Q26 法說):2026 CAPEX 上修至 NT$70bn(原財測隱含約 NT$50bn+,10%+ YoY),擴產規劃展望期由 1+ 年拉長至 2+ 年,同步於泰國/中國/美國/台灣擴產;AI 相關營收佔比目標由 20% 上修至 25%+;液冷佔營收目標由 10%(2025 實績)上修至 12%+(2026) | 報告_GS_台達電2308_20260730、報告_Citi_台達電2308_20260730、報告_BofA_台達電2308_20260730 | 高(管理層法說原話,多家券商一致記錄) |
| 2026-07-30 | 3Q26 起 ±400VDC 與 800VDC 電源機櫃同步進入量產,惟 2026 出貨量有限,2027 起才有意義貢獻;±400V 因部分 CSP 積極採用而出貨較快;Citi:NVIDIA Rubin 可用較低電壓設計運作,800V 非 Rubin 初期部署必要條件,採用步調偏漸進 | 報告_Citi_台達電2308_20260730、報告_GS_台達電2308_20260730、報告_UBS_台達電2308_20260730 | 高(管理層法說口徑,5 家券商一致) |
| 2026-07-30 | GS 下修台達電 TP 自 NT$4,500 至 NT$4,120(-8.4%),EPS 2026-28E 下修 8-11%,因材料短缺致出貨假設下修+Power Electronics 毛利率假設轉保守;為本頁追蹤中 GS 首次下修(此前 GS 僅上修) | 報告_GS_台達電2308_20260730 | 高(GS 官方財測下修) |
| 2026-07-30 | 台達電子公司 Delta Thailand(DET)對集團營收/獲利貢獻度自 1Q26 高點回落:營收佔比 39%→35%、毛利佔比 33%→26%、稅後淨利佔比 44%→23%(QoQ);GM 自 31.7% 降至 26.8%,呼應 Daiwa(2026-07-28)DET 一次性存貨打銷影響已反映於財報 | 報告_BofA_台達電2308_20260730 | 高(子公司財報數字) |
| 2026-09-14 | UBS AI 電力產業報告:維持台達電 AI server power TAM ~39-43% 份額;AI 電源相關營收 2026E US$7.68bn(YoY+81%)→2030E US$35.5bn(YoY+19%) | 報告_UBS_AI電力產業_20260914 | 高(UBS 估計) |
| 2026-09-14/15 | UBS Taiwan Summit:供給(Power IC 缺料)非需求為當前唯一瓶頸;3Q26 QoQ 成長由中高雙位數下修至 10-12%,9 月已回升,Q4/1Q27 估回雙位數/優於季節性;管理層估 3 家 hyperscaler 評估 400V,2 家先用於 NVIDIA 機櫃、後轉 800V | 報告_UBS_台達電2308_20260915、報告_UBS_台灣論壇Day1科技硬體_20260915 | 高(管理層法說口徑) |
| 2026-09-20 | Citi 美國行銷回饋:重申台達電為高功率資料中心電力基礎設施的結構性受惠者,但 800VDC 採用速度可能較預期慢;隨機架功率密度提升,散熱與潛在過熱問題構成產業共同的工程學習曲線;電源管理 IC 與電容缺貨為獨立於 800VDC 與否的共同瓶頸(UMC/VIS 類比與電源半導體產能吃緊) | 報告_Citi_台灣半導體美國行銷回饋_20260920 | 中高(與既有 7/30、9/14-15 記錄方向一致,屬重申非新訊號) |
| 2026-09-30 | Daiwa:HVDC 採用率 2028E 上修至至少 50%(前估 30%),邏輯為電源供應架構因應超電容短缺趨向大型化、機櫃空間有限迫使客戶轉用高壓版本提升效率;DC-DC power module 營收預估上修至約 TWD60bn(2026E,前估約 TWD20bn,2025 僅 TWD9bn),可能隨 2027 年 ASIC 使用率提升進一步成長 | 報告_Daiwa_台達電2308_20260930 | 高(Daiwa 估計,為本頁追蹤以來最樂觀的 2028E HVDC 採用率估計) |
| 2026-09-30 | Daiwa 觀點轉折:此前曾擔憂 AI ASIC 採用上升(因 TDP 低於 Nvidia GPU)不利台達電,現改為看好——hyperscaler 更願意為能效支付較高初期成本採用 DC-DC 模組(而非 discrete 方案);3Q26E 近端瓶頸為功率半導體缺料,惟 3Q26 營益率仍估創高 18.3% | 報告_Daiwa_台達電2308_20260930 | 高(Daiwa 估計) |
| 2026-09-15 | 鋁質電容瑕疵事件:追溯為單一供應商製造問題,受影響產品量小,已用二供替代,管理層稱無財務影響或客戶需求變化 | 報告_UBS_台灣論壇Day1科技硬體_20260915 | 高(管理層揭露) |
| 2026-09-15 | 液冷占 1H26 營收 12%(全年成長估 70-80%);DC-DC 占營收約 8%(去年同期 <3%),2027 持續成長;資本支出上修 40% 至 NT$70bn | 報告_UBS_台灣論壇Day1科技硬體_20260915 | 高(管理層法說口徑) |
| 2026-09-15 | Delta Thailand 股權貨幣化:新加坡子公司發行 2027(US$500mn)/2031(US$1bn)可交換債,換得 US$1.5bn 現金,對應最多 1.1% Delta Thailand 股權 | 報告_UBS_台灣論壇Day1科技硬體_20260915 | 高(公司揭露) |
| 2026-10-06 | MS 估台達電在資料中心電源市場市占約 60%,為 2H26 ±400VDC/800VDC 電源機櫃(Nvidia/hyperscaler)領先供應商之一,SST 已有小量出貨;2024 年初與 Ceres Power 簽署 SOFC 技術授權 | 報告_MS_整合電源方案IPS_20261006 | 中高(MS 估計;公司授權為事實) |
| 2026-10-06 | MS:800VDC power rack 4Q26 起步、2027 小規模、2027 下半-2028 較廣泛;±400V 為過渡、800V 為終局;800VDC 機櫃 BOM 為 PSU 50-55%/BBU 25-30%/其他 15-20% | 報告_MS_整合電源方案IPS_20261006 | 中高(MS 估計;與管理層 3Q26 量產口徑相差約一季,量均有限) |
| 2026-10-06 | MS:3Q26 因零組件供給緊俏成長放緩,4Q26 營收預期 QoQ 雙位數成長;3Q26 毛利率持平略升,4Q26 受漲價挹注續升 | 報告_MS_整合電源方案IPS_20261006 | 中(MS 估計) |
| 2026-10-09 | USITC 正式立案 Section 337 調查(Vicor 申訴,案號 337-TA-1526),指控台達電等 20 個實體侵犯垂直供電系統專利 US 10,903,734;Vicor 請求 LEO/CDO 限制進口與銷售 | 報告_MS_台達電2308_USITC337調查_20261012 | 高(USITC 公開立案事實) |
| 2026-10-12 | Daiwa/MS 均判斷此案最終影響可控:系爭產品占 2026 年估計總營收約高個位數百分比(MS);最終可能如 2023 年 Hopper 世代般與 Vicor 和解了結(Daiwa) | 報告_Daiwa_台達電2308_20261012、報告_MS_台達電2308_USITC337調查_20261012 | 中高(券商估計/歷史模式推論) |
| 2026-10-12 | 9 月營收 NT$65,400mn(+1% MoM/+15% YoY),3Q26 合計 NT$197.1bn(+8% QoQ/+31% YoY),低於 Daiwa 自估 97%、Bloomberg 共識 95%,亦低於 MS 自估與街頭共識 | 報告_Daiwa_台達電2308_20261012、報告_MS_台達電2308_20261012 | 高(公開月營收實績) |
| 2026-10-29 | 3Q26 實績:營收 NT$1,970.59 億(QoQ +8%/YoY +31%)、GM/OPM 34.1%/16.6%、EPS 9.04(QoQ -7%/YoY +26%),低於 MS 預估(EPS 9.84、GM 35.7%、OPM 17.4%)與共識(EPS 10.40、GM 36.2%、OPM 18.2%);GM 拖累主因存貨跌價損失(財務長:備抵存貨跌價損失約占營收 1.7%;MS:GM 拖累約 2ppts),另有缺料與資料中心建置延遲;營業費用率 17.5% 控制優於預期 | 活動_台達電2308_3Q26法說memo_20261029、報告_MS_台達電2308_3Q26_20261028 | 高(財報實績) |
| 2026-10-29 | 管理層:4Q26 營收「一定」高於 3Q26;毛利率不保證但應不低於 3Q26,年底另有無形資產檢討;2026 年原材料成本年初以來約 +2%,調價部分 4Q26 反映、其餘 1Q27;超過 90 天庫存預期 4Q26 起去化、已提列跌價損失有回轉機會;營業費用絕對金額仍將增加 | 活動_台達電2308_3Q26法說memo_20261029 | 高(管理層 guidance 口徑) |
| 2026-10-29 | 前三季營收 NT$5,397 億(YoY +37%)、毛利率 35.5%、營益率 17.0%(回推值)、稅後淨利約 NT$692 億(YoY +62%)、EPS 26.6;3Q26 液冷營收約 NT$250 億(占 13%,全年預估約 13%)、AI 電源解決方案占營收 25%、AI 相關資料中心業務近 50% | 活動_台達電2308_3Q26法說memo_20261029 | 高(財報/管理層口徑) |
| 2026-10-29 | ±400V HVDC 3Q26 少量出貨;800V 由 NVIDIA 推動、進度較慢;美國高壓電工不足可能拉長工期(修正 2026-07-30「±400VDC 與 800VDC 同步 3Q26 量產」口徑,見「HVDC/800V DC 進展與部署節奏」) | 活動_台達電2308_3Q26法說memo_20261029 | 高(管理層法說口徑) |
| 2026-10-29 | SOFC:2027 年量產,第一條產線已架設、約 100 多 MW,初期供 POC 與客戶試用(台電與南部案場測試中,海外 2–3 家大型客戶接觸),設備採購 6–10 個月,無營收目標;10/28 董事會通過檳城設立大型生產基地,五年規劃達泰國廠產能規模 | 活動_台達電2308_3Q26法說memo_20261029 | 高(管理層法說口徑) |
| 2026-10-29 | Vicor/ITC:管理層稱 ITC 初步決定最快 2027 年,短期不影響出貨與客戶,對自有專利與技術有高度信心 | 活動_台達電2308_3Q26法說memo_20261029 | 高(管理層法說口徑) |
| 2026-10-28 | MS:3Q26 GM 低於預期,近期股價情緒可能維持疲弱,但主因為零組件供給緊俏;預期 4Q26 營收 QoQ +10% 並伴隨毛利率擴張,2027 年續受惠 AI 叢集用電增加;Overweight/TP NT$2,500 不變 | 報告_MS_台達電2308_3Q26_20261028 | 中高(MS 估計) |
台達電市占口徑並列
MS(2026-10-06):資料中心電源市場市占約 60%;GS(2026-06-05):AI PSU 市占 70%+(2026E);UBS(2026-09-14):AI server power TAM 約 39-43%。分母不同(整體資料中心電源 vs AI PSU vs AI power TAM 含機櫃/儲能等),三者不互相取代。
| 日期 | Claim | 信心 | 來源 |
|---|---|---|---|
| 2026-06-05 | GS 將 TP 自 NT$2,420 上調至 NT$4,500(+86%);Buy | 高 | 2606052308_台達電_gs_delta |
| 2026-06-05 | AI PSU 市佔 70%+(GS 估,2026E);為最大全球電源半導體採購方 | 高(GS 估計) | 2606052308_台達電_gs_delta |
| 2026-06-05 | 12kW PSU BOM/watt 比 5.5kW 高 43%,ASP/watt 同比上升;GM 維持 ~50% | 高 | 2606052308_台達電_gs_delta |
| 2026-06-05 | HVDC power rack 1H27 大量出貨(Nvidia Kyber rack);滲透率 2030E 達 60% | 高(GS 估計) | 2606052308_台達電_gs_delta |
| 2026-06-05 | DC/DC 轉換器市佔由 2025 年 35% 擴至 2028E 46%;CAGR 142% | 高(GS 估計) | 2606052308_台達電_gs_delta |
| 2026-06-05 | AI 電源毛利 50-60%+(元件級);2026/27/28E 整體 GM 38.8% / 45.1% / 45.1% | 高(GS 估計) | 2606052308_台達電_gs_delta |
風險與注意事項
- 業務多元:電源、散熱、自動化、能源管理各事業部 AI 占比需分別追蹤財報
- HVDC 採用時程有不確定性:800V DC 規模化依賴客戶基礎設施與配電升級節奏
- 同業競爭:Vertiv、Schneider Electric、Eaton 等國際大廠在 CDU / power shelf 有高市占
- 800VDC 遞延風險:SemiAnalysis(2026-06)指單邊 800VDC(+800V/0V)可能遞延,但 ±400VDC 不遞延;NVIDIA 已公開澄清 800VDC 積極採用中。電源產業簡報(2026-07-03)觀點:不論單邊或雙極方案,均需要 Power Rack,對台達電實際影響甚小;相關股價下跌視為長線買點。Daiwa(2026-07-13 ASEAN 行銷回饋)呼應 NVIDIA 立場:認為 SemiAnalysis 所指遞延風險偏保守,其自身估計 Rubin Ultra 2028 年 HVDC 採用率仍可達 20-30% 以上,惟需視晶粒架構是否進一步擴大而定。
- 短期毛利率壓力(Citi,2026-07-22):零組件成本上升(thermal、PMIC 等)疊加新專案量產排程延後,Citi 預期 2Q/3Q26 毛利率短期承壓;Citi 判斷為短期雜訊、structural content 升級趨勢不變,2027 年毛利率可望回升,惟仍需 7/30 法說與後續季報驗證。
- 下修風險提示(Citi):1) 非 PC 業務貢獻降低;2) 新事業(LED 照明、電動車、Voice)成長慢於預期;3) PC 電源市占流失。
- 液冷量產風險(MS Computex,2026-06-07):microchannel lids 之 yield、leakage 與 reliability qualification 仍是量產風險,需持續觀察。
- 2Q26 毛利率短期承壓成真(多家券商,2026-07-30):GM/OPM 實際 35.6%/16.7%,主因存貨打銷、原物料成本上升、AI 相關設備折舊年限縮短(5 年→3 年,4 月起);Daiwa/GS/Citi/BofA 均判斷屬短期雜訊,預期 2H26 GM 回升至約 36%,惟材料短缺(尤其超電容)持續為 HVDC power rack 出貨瓶頸(UBS)。
- MS 風險面(2026-10-06):零組件供給緊俏壓低出貨、資料中心建置受硬體出貨/良率/電力供給拖累、800VDC/±400VDC/SST 滲透低於預期、競爭加劇造成毛利率侵蝕、hyperscaler 內外部融資無法支撐 capex;下行情境另含原料成本上升與 ASP 加速下滑。來源:報告_MS_整合電源方案IPS_20261006。
- 電源產業競爭加劇(Daiwa,2026-07-30):管理層點名 Vertiv、Flex-Power、Megmeet、Honor Electronic 等中國與國際電源供應商競爭壓力上升;台達電信心來自既有客戶合作歷史、工程規模與快速規格轉換應變能力。
- 美國 ITC Section 337 專利訴訟(Vicor,2026-10-09 立案):系爭產品占 2026 年估計總營收約高個位數百分比(MS);Daiwa/MS 均判斷最終可能以和解收場、產品遭禁售機率低,惟 USITC 尚未裁決,須持續追蹤 2026-11-23 前後的初裁進度。詳見「美國 ITC Section 337 專利調查(Vicor)」。
- 9 月營收不如預期(Daiwa/MS,2026-10-12):泰國洪災+零組件缺料(Daiwa)/零組件供應吃緊+客戶拉貨排程(MS)致 9 月營收與 3Q26 合計營收略低於自估與市場共識;兩家均預期 4Q26 供給改善後恢復雙位數 QoQ 成長,惟供給面瓶頸能否如期緩解仍待驗證。
- 3Q26 毛利率與存貨風險(2026-10-29):3Q26 GM 34.1%(QoQ -1.5ppts)、EPS 9.04 低於 MS 與共識(-8%/-15%),存貨跌價損失主因客戶集單、規格變動與供應商長短料;管理層稱訂單能見度仍高,但客戶因缺料、缺產能、缺電與施工人力提前或延後拉貨,緩衝庫存需增加、類似波動頻率可能高於過去,4Q26 毛利率僅稱「應不低於 3Q26」,年底另有無形資產檢討;MS 判斷短期股價情緒仍偏弱。美國融資成本(利率 6–7%)、期中選舉後州與地方政府對資料中心審批、高壓電工人力與用電不足為管理層點名的建置進度風險。來源:活動_台達電2308_3Q26法說memo_20261029、報告_MS_台達電2308_3Q26_20261028。
公司行事曆
- 10/14週三營收9月營收公布營收 654.0 億、年增 +14.6%、月增 +1.3%
- 10/29週四法說會法說會本公司自辦法人說明會,說明115年第3季財務報告相關資訊
- 11/03週二法說會法說會本公司受大和國泰證券邀請,將於上述時間地點,向法人投資者說明本公司115年第3季之財務報告相關資訊。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 11/18週三法說會法說會本公司受摩根史丹利證券邀請,將於上述時間地點,向法人投資者說明本公司115年第3季之財務報告相關資訊。
- 12/01週二法說會法說會本公司受元大證券邀請,將於上述時間地點,向法人投資者說明本公司115年第3季之財務報告相關資訊。
- 12/02週三法說會法說會本公司受野村證券邀請,將於上述時間地點,向法人投資者說明本公司115年第3季之財務報告相關資訊。
- 12/09週三法說會法說會本公司受Jefferies證券邀請,將於上述時間地點,向法人投資者說明本公司115年第3季之財務報告相關資訊。
- 12/09週三營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 12 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2H26 | 新型 18.3kW PSU 需求快速起量(Nvidia Vera Rubin);HVDC power rack 初步出貨(+-400VDC) | 放量 | ⭐⭐⭐ | GS 2026-06-05;比預期更早 |
| 2026Q4 | Rubin rack 放量(機構設計在 Q4 定稿),首波客戶如期部署 | 放量 | ⭐⭐ | 新一代 Vera Rubin 架構 |
| 1H27 | HVDC power rack 大量出貨(Nvidia Kyber rack,±800VDC) | 放量 | ⭐⭐⭐ | GS 2026-06-05;Kyber rack 結構 |
| 2027 | 20% 機櫃採用 400V/800V 電源機櫃(Rubin/TPU/Trainium 併行),電源 content 佔 BOM 由 1-1.5% 升至 2-2.5% | 規格升級 | ⭐⭐⭐ | UBS 2026-07-15;Rubin Ultra 傾向升級版 Oberon NVL72 rack(非 Kyber),可選 8 機櫃光互連組網 |
| 2027-2030E | 電源機架滲透率由 11% 提升至 60%;台達電維持 60%+ 市佔 | 成長 | ⭐⭐ | GS 估計,長期趨勢 |
| 2027E/2029E | Rubin power rack 滲透率 20%(2027E);Rubin Ultra 30%(2027E)/50%(2029E);Feynman 全滲透 | 放量 | ⭐⭐⭐ | UBS 2026-07-15,NVIDIA 機櫃功率 TAM CAGR 65%(2025-29E) |
| 2027 | 固態變壓器(SST)出貨中國雲端客戶 2.5MW 設計,規劃 2027 樣品送測美/歐 6-10MW 設計 | 新產品 | ⭐⭐ | UBS 2026-07-15 |
| 2027 | 固態氧化物燃料電池(SOFC)約 30-50MW mini-line 投產(原文 OCR「3050MW」,判讀為 30-50MW,待報告核對);觀音廠中期規劃 1GW+ 產能 | 新產品 | ⭐⭐(待核對) | UBS 2026-07-15;與既有 Daiwa/電源產業簡報 SOFC 觀音廠 2027-2028 時程對照見上方 [!warning] |
| 2026-07-30 | 2Q26 法人說明會 | 財報 | ⭐⭐⭐ | Citi(2026-07-22);近期短期不確定性(零組件成本、新專案排程)預期於法說釐清 |
| 2026-07-29 | 2Q26 財報公布(盤後) | 財報 | ⭐⭐⭐ | Daiwa(2026-07-28);Delta Thailand read-through 顯示毛利率短期承壓,Daiwa 判斷屬暫時性因素 |
| 2027 | 800V DC 相關 content 滲透率估達 20% | 規格升級 | ⭐⭐⭐ | Citi(2026-07-22);與 Daiwa/UBS 20-30% 區間方向一致 |
| 2028 | HVDC 採用率超過 30% | 成長 | ⭐⭐⭐ | Daiwa(2026-07-28);持續視 HVDC 採用為台達電核心催化劑 |
| 2026-07-30 | 2Q26 法人說明會:EPS TWD9.68(+80% YoY),營收 NT$183.3bn(+48% YoY/+15% QoQ),GM/OPM 35.6%/16.7% 低於財測共識,主因存貨打銷+原料成本+折舊政策調整 | 財報 | ⭐⭐⭐ | 5 家券商(Daiwa/UBS/GS/Citi/BofA)同日發布報告;GS 首度下修 TP(4,500→4,120)與 EPS,其餘四家小幅上修或維持 |
| 2026 | CAPEX 上修至 NT$70bn(原財測隱含約 NT$50bn+,10%+ YoY),擴產規劃展望期由 1+ 年拉長至 2+ 年,同步於泰國/中國/美國/台灣擴產 | 擴產 | ⭐⭐⭐ | GS/Citi/BofA(2026-07-30,2Q26 法說);反映管理層對 AI 需求能見度信心提升 |
| 2026H2 | AI 相關營收佔比目標由 20% 上修至 25%+;液冷佔營收目標由 10%(2025 實績)上修至 12%+(2026) | 規格升級 | ⭐⭐ | Citi/GS(2026-07-30,2Q26 法說) |
| 3Q26 | ±400V HVDC 電源機櫃開始少量出貨;800V 由 NVIDIA 推動、進度較慢(2026 出貨量有限,2027 起才有意義貢獻) | 放量 | ⭐⭐⭐ | 台達電 3Q26 法說(2026-10-29)活動_台達電2308_3Q26法說memo_20261029;舊(2026-07-30):±400VDC 與 800VDC 同步量產(GS/Citi/UBS/BofA)→新(2026-10-29):僅確認 ±400V 少量出貨 |
| 2026-09 | 3Q26 QoQ 成長由中高雙位數下修至 10-12%(Power IC 缺料),9 月起回升;Q4/1Q27 估回雙位數 QoQ/優於季節性 | 財報前瞻 | ⭐⭐⭐ | UBS(2026-09-14/15,Taiwan Summit) |
| 2026-09-14 | UBS 重申 Buy,新增列為 APAC Key Buy Call,TP 維持 NT$2,750 | 目標價/評等 | ⭐⭐⭐ | 股價已自 5 月高點回檔 36%,UBS 視為較佳進場點 |
| 2026-09 | 鋁質電容瑕疵事件:單一供應商製造問題,已用二供替代,管理層稱無財務影響 | 品質事件 | ⭐⭐ | UBS Taiwan Summit(2026-09-15) |
| 2026-09 | Delta Thailand 透過新加坡子公司發行 2027/2031 可交換債,換得 US$1.5bn 現金,對應最多 1.1% 股權 | 財務操作 | ⭐⭐ | UBS Taiwan Summit(2026-09-15) |
| 2028 | HVDC 採用率估上修至至少 50%(前估 30%),因電源架構因應超電容短缺趨向大型化,機櫃空間有限迫使客戶轉用高壓版本提升效率 | 規格升級 | ⭐⭐⭐ | Daiwa(2026-09-30),本頁追蹤以來最樂觀估計 |
| 3Q26 | 功率半導體缺料持續制約成長,惟營益率仍估創高 18.3% | 供給瓶頸 | ⭐⭐ | Daiwa(2026-09-30),與 UBS(2026-09-14/15)Power IC 缺料瓶頸論點一致 |
| 4Q26-2028 | 800VDC power rack 自 4Q26 小規模起步,2027 小量,2027 下半至 2028 較廣泛採用 | 放量 | ⭐⭐⭐ | MS(2026-10-06);±400V 為過渡、800V 為終局 |
| 2028 | 桃園新增量產線預計就緒(台南已有試產線);泰國已新增 3 座廠、另 3 座興建中(電源與液冷系統) | 擴產 | ⭐⭐ | MS(2026-10-06,引公司說法) |
| 2026-10-28 起 5 年 | 馬來西亞檳城新基地:10/28 董事會通過設立大型生產基地,五年規劃產能規模達泰國廠,並延伸當地研發(分散目前集中兩岸的研發布局);未揭露投資金額與投產時間 | 擴產 | ⭐⭐⭐ | 台達電 3Q26 法說(2026-10-29)活動_台達電2308_3Q26法說memo_20261029 |
| 2027 | SOFC 第一條量產線(約 100 多 MW,已架設)開始量產,初期供 POC/客戶試用;後續擴產待客戶驗證,設備採購 6–10 個月(較上列 UBS 2026-07-15 的 30-50MW mini-line 規模更大) | 新產品 | ⭐⭐⭐ | 台達電 3Q26 法說(2026-10-29)活動_台達電2308_3Q26法說memo_20261029 |
| 2026-09 | 9 月營收 NT$65,400mn(+1% MoM/+15% YoY),3Q26 合計 NT$197.1bn(+8% QoQ/+31% YoY)略低於自估與共識,歸因泰國洪災+零組件缺料(Daiwa)/供應吃緊+客戶拉貨排程(MS) | 財報 | ⭐⭐⭐ | Daiwa/MS(2026-10-12);兩家均估 4Q26 QoQ 雙位數成長 |
| 2026-10-09 | 美國 USITC 正式立案 Section 337 調查(Vicor 申訴,案號 337-TA-1526),指控台達電等 20 個實體侵犯垂直供電系統專利 US 10,903,734 | 法律訴訟 | ⭐⭐ | MS(2026-10-12);Daiwa/MS 均判斷影響可控、和解機率高 |
| 2027(最快) | ITC 初步決定(337-TA-1526) | 法律訴訟 | ⭐⭐ | 台達電 3Q26 法說(2026-10-29)活動_台達電2308_3Q26法說memo_20261029;舊(2026-10-12):MS/Daiwa 依立案日推算 2026-11-23 初裁→新(2026-10-29):公司稱最快 2027 年(兩者不一致,以公司說法為準);核發救濟令須再等 60 日生效 |
| 2H27 起 | HVDC 營收貢獻較顯著、大量放量(ASIC 導入可能早於 GPU);800V native 隨 Rubin Ultra NVL576 於 2027 年底爬升;美國合格電工短缺可能延後安裝 | 放量 | ⭐⭐ | Citi/凱基(2026-10-29);較 GS(2026-06-05)1H27 大量出貨說法偏後;GS(2026-11-02)已改為 800VDC 貢獻隨次世代 AI 伺服器於 2H27 大幅增加,與 Citi/凱基一致 |
| 2027/2028/2030 | Sidecar 局部改裝滲透率 2027 約 40%、2028 近 60% 峰值,之後轉向廠房級(facility-level)800VDC,2030 滲透率約 80% | 規格升級 | ⭐⭐ | 中信(2026-10-30,引 SemiAnalysis 預估);800VDC 滲透圖見該報告圖表四 |
供應鏈位置
-
AI BESS(國泰,2026-10-01):具 PCS、Grid-forming、MV Skid、EMS 與 Data Center Power 垂直整合,CleanAmps 12.9MW/25.8MWh 實證;見 技術_AI_BESS
-
Apple 曝險(Goldman Sachs,2026-09-10,摺疊 iPhone 供應鏈報告):台達電 Apple 總營收曝險 10-15%、Apple OP 曝險 10-15%,主要產品為電源供應器(Power Supplies)與電感(Inductor);應用拆分 iPhone 5-10%、iPad <3%、Macbook <5%。GS 於本報告將台達電列入 Buy 名單,現價 NT$1,795.0(2026-09-09 收盤,非新目標價)。此 Apple 相關營收為台達電 AI 伺服器電源/散熱主力業務以外較小、獨立的營收來源,規模遠小於其核心 AI 資料中心電源事業。來源:報告_GS_摺疊iPhone供應鏈_20260910
- 人形機器人:永豐投顧產業報告點名為馬達與控制環節台廠之一(伺服馬達與驅動系統),屬產業報告泛稱、未經財報驗證;來源 報告_永豐_人形機器人產業_20260924,2026-09-24
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3017_奇鋐(市) | 同業競合 | 液冷冷板 / Manifold;奇鋐偏 tray-level,台達電偏 facility CDU + power 雙棲 |
| 8996_高力(市) | 同業競合 | CDU / RDHx / PHE 競爭 |
| 2301_光寶科(市) | 同業競合 | 全球第二大資料中心電源供應商(MS 稱),800VDC power rack 與液冷進度較慢;MS 給光寶 EW/台達 OW |
| Infineon(未) | 上游/SST 夥伴 | SiC/GaN 功率半導體供應商;Infineon 簡報列台達為 SST 早期合作夥伴 |
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),台達電為台灣 AI 供應鏈首選(電源)
- 報告_GS_台達電2308_20261102 — Goldman Sachs(Chao Wang 等),2026-11-02;3Q26 法說後更新,Buy 維持/TP NT$4,120(26.5x 2028E EPS),EPS 下修 3%/3%/持平至 39.43/73.32/172.20,新增 2029E 277.33;3Q26 GM 為低點、AI 營收逾 50%、液冷占 2026 營收 13%、檳城新廠、SOFC 2027 MP
- 報告_Citi_台達電2308_20261029 — Citi(Laura Chen 等),2026-10-29;3Q26 review,Buy 維持,TP 自 NT$2,280 降至 NT$1,715(35x 2027E EPS,舊 40x),2026-28E EPS 36.13/48.73/77.46(-5%/-16%/-18%)
- 報告_Daiwa_台達電2308_20261029 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-29;3Q26 review,毛利率見底,Buy(1),TP 自 NT$3,088 降至 NT$3,000(49x 不變),2026-28E EPS 38.09/61.38/111.54(-5.7%/-3.6%/-2.2%)
- 報告_凱基_台達電2308_20261029 — 凱基投顧(李承泰),2026-10-29;3Q26 財報後更新,增加持股,TP 自 NT$2,505 降至 NT$2,140(27x,舊 30x),EPS 37.60/62.12/96.35
- 報告_CTBC_台達電2308_20261030 — 中信投顧(徐子捷),2026-10-30;重新覆蓋,買進,TP NT$2,115(34x 2027F EPS 62.21),EPS 37.54/62.21;含 HVDC 電壓/Sidecar 滲透率分析
- 報告_元大_台達電2308_20261030 — 元大投顧(陳旻暐/陳亮齊),2026-10-30;3Q26 review(EPS 9.04 低於預期 16%),買進維持,TP 自 NT$2,429 降至 NT$2,100(28x 2027E EPS 75.03,舊 30x),2026-28E EPS 38.91/75.03/108.88
- 報告_台新_台達電2308_20261030 — 台新投顧(謝瑜容),2026-10-30;3Q26 低於預期、供應鏈瓶頸仍存,BUY 維持,TP 自 NT$2,100 降至 NT$1,950(33x 2027F EPS 59.69),2026/27F EPS 37.48/59.69
- memo_永豐投顧_台達電2308_3Q26財報_20261029 — 永豐投顧,2026-10-29;3Q26 財報評析,維持買進 TP NT$2,205(38x 2027E EPS)
- 活動_台達電2308_3Q26法說memo_20261029 — 台達電 3Q26 法說(2026-10-29);3Q26 營收 NT$1,970.59 億、GM 34.1%、EPS 9.04(存貨跌價損失拖累);4Q26 營收高於 3Q26;±400V HVDC 少量出貨、SOFC 2027 量產、檳城新基地
- 報告_MS_台達電2308_3Q26_20261028 — Morgan Stanley(Derrick Yang 等),2026-10-28;3Q26 業績更新,GM 34.1% 低於預期,OW/TP NT$2,500 不變(前 NT$2,500)
- 活動_台達電2308_國泰call_memo_20261029 — 國泰證期研究部,2026-10-29;3Q26 法說 call memo,毛利率 QoQ -1.5ppts、事業部數字、HVDC/SOFC/檳城
- 活動_台達電2308_凱基call_memo_20261028 — 凱基投顧(李承泰),2026-10-28;獲利公告即時評論,3Q26 GM/OPM/EPS 低於預期,前次評等增加持股
- 活動_台達電2308_3Q26法說_珩石筆記_王騏杰_20261029 — 珩石筆記(王騏杰),2026-10-29;3Q26 法說會筆記(營收數字誤植已於 Raw_data 校正紀錄註記)
- 報告_MS_OCP峰會2026硬體總結_20261018 — Morgan Stanley(Derrick Yang),2026-10-18;OCP 後 HVDC 時程(2026 年底小規模起步)、800VDC 效率與就緒度簡報、SST 列名、TP NT$2,500 維持(圖讀)
- 活動_散熱產業_珩石筆記_林建宏_20261015 — 珩石筆記(林建宏),2026-10-14 專家分享;CDU 認證誤傳澄清、水冷板統購下份額、存貨雜訊與 HVDC 時程
- 報告_群益_台達電2308_9月營收_20261013 — 群益投顧,2026-10-13;9 月營收 NT$654 億(MoM +1.3%/YoY +14.6%)符合預期,Buy/TP NT$2,680,2026/2027F EPS 39.53/62.01
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley(Derrick Yang 等),2026-10-06;整合電源方案產業報告,接手覆蓋台達電 OW/TP NT$2,500(前 2,700);資料中心電源市場 2025-28E CAGR 75%、800VDC 機櫃 4-5x 含量、台達市占約 60%、2026-28E EPS 39.77/64.77/100.77
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 放量,台達電為 ±400V DC 電源櫃主供,2027 年 TPU 營收貢獻約 20-25%,增加持股
- 報告_國泰_儲能產業_20261001 — 國泰證期,2026-10-01;儲能產業專題,NVIDIA DSX Ready 將 AI BESS 納入 AI Factory,台達電為 PCS/MV Skid/EMS 整合受惠,EPS 39.0/62.7,維持買進
- 報告_Daiwa_台達電2308_20260930 — Daiwa(Sheng Cheng/Thomas Kim),2026-09-30;股價弱勢約 4 個月後觀點更新(市場曾擔憂 HVDC 延遲、Nvidia GPU 出貨年增放緩拖累耗電趨勢),重申 Buy(1),TP 自 NT$2,988 上修至 NT$3,088(目標 PER 自 55x 下修至 49x,反映市場情緒,位於過去三年區間 11-50x 高端);EPS 2026-28E 上修 2-15%;DC-DC power module 營收估上修至約 TWD60bn(2026E,前估約 TWD20bn);HVDC 2028E 採用率估上修至至少 50%(前估 30%);2028E 獲利估高於 Bloomberg 共識 21%
- memo_台達電2308_珩石王騏杰_Daiwa報告摘要與個人看法_20261002、memo_台達電2308_珩石KoWu_Daiwa報告解讀與估值敏感度_20261003 — 珩石同事 Notion 筆記,2026-10-02/10-03;Daiwa 09-30 報告中文摘要(次級來源,與報告同源),含個人看法(利空出盡、功率半導體缺料為唯一真風險)與估值敏感度、費用率、現金流拆解
- 報告_國泰_台達電2308_20260924 — 國泰證券,2026-09-24;個股報告,2Q26 營運回顧(AI 資料中心高功率電源與散熱需求)、8 月營收 NT$645.86 億(YoY+34.9%)、2026/27E EPS 41.06/64.93(信心中,年增率欄位存疑)
- 報告_永豐_台達電2308_新聞評析_20260923 — 永豐投顧,2026-09-23;新聞評析(董事長鄭平拜會印度總理莫迪,擴大印度在地產能)+研究部觀點(SOFC/SOEC 4Q26 小型產線、2027 首條產線量產;零組件供應商轉型系統整合供應商),維持買進,TP NT$2,205(38x 2027E EPS)
- 報告_GS_BBU電池備援產業_20260924 — Goldman Sachs,2026-09-24;BBU(電池備援單元)產業專題,台達電列入 GS coverage BBU 受惠股(Buy,TP NT$4,120,與 2026-07-30 既有覆蓋目標價一致,非新數字);供應鏈定位見 供應鏈_BBU電池模組「下游:PSU/電力系統整合商」
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,重申台達電為高功率資料中心電力基礎設施結構性受惠者,800VDC 採用速度可能較預期慢,電源管理 IC/電容缺貨為共同瓶頸
- 報告_MS_RubinRackBOM_20260520 — Morgan Stanley,2026-05-20(首次建立本頁)
- 分析_Computex_Vera_Rubin整機櫃觀察指南 — 台達電在 AI data center 電源 / 散熱生態位置
- 供應鏈_Vera_Rubin_NVL72機櫃 — HVDC 路線圖與台達電 CSP 合作細節
-
260601_2308_台達電_daiwa_Delta — Daiwa,2026-06-01;TP NT$2,922,追蹤 AI data center 電源、散熱與能源管理成長
-
2606052308_台達電_gs_delta(Goldman Sachs,2026-06-05 — TP 大幅上調至 NT$4,500(自 NT$2,420);Buy;AI PSU 每瓦 BOM/ASP 上行;HVDC power rack 1H27 大量出貨;DC/DC converter 142% CAGR;EPS 2026/27/28E NT$45.14/84.94/188.18)
- 報告_Daiwa_台灣資料中心硬體_20260713 — Daiwa,2026-07-13;ASEAN(新加坡/馬來西亞)法人拜訪回饋,Kyber 延後討論與 Rubin Ultra HVDC 採用節奏觀點
- 報告_電源供應與管理產業_20260703 — 電源產業簡報(2026-07-03);市場共識損益預估、電源 Content 規格升級、MCCP 四家合格供應商、L2A→L2L CDU 拓樸、PSU ASP/kW、SOFC 觀音廠 2028 投產、SST 領先定位
- 報告_GS_資料中心冷卻電力_20260713 — Goldman Sachs,2026-07-13;全球資料中心冷卻電力主題報告,台達電列入 41 檔 Buy 評等受惠股(Data Center Advanced Liquid Cooling),Upside to Target Price 139%(沿用 2026-06-05 GS TP NT$4,500,非新目標價)
- 報告_UBS_台達電2308_20260715 — UBS,2026-07-15;Buy,PT 自 NT$2,600 上調至 NT$2,750;2Q26 Preview(銷售/毛利率下修)、NVIDIA 機櫃功率 TAM CAGR 上修至 65%、400V/800V 電源機櫃滲透率、SST/SOFC 新產品時程
- 報告_花旗_台達電2308_20260722 — Citi(Laura Chen、Michael Hung、Jack Chen、Nicholas Lai),2026-07-22;Buy 維持,TP 自 NT$2,480 下修至 NT$2,280(40x 2027E EPS 不變,EPS 下修 8%/7%/11%);800V DC 長期趨勢不變但 Vera Rubin NVL72 不強制要求;零組件成本上升+新專案排程推移致近期毛利率承壓;2Q26 法說 7/30
- 報告_Daiwa_台達電2308_20260728 — Daiwa(Sheng Cheng、Allan Wang),2026-07-28;Delta Thailand(子公司)2Q26 業績 read-through,淨利 QoQ -33%、GM QoQ -4.9ppt,歸因一次性存貨打銷+原料漲價+高毛利品缺貨;預告台達電本身 2Q26(盤後公布,7/29)毛利率/營益率短期承壓但屬暫時性;TP 維持 NT$2,922、Buy(1)不變
- 260607_ms_computex — Morgan Stanley,2026-06-07;Computex 供應鏈查核,800V DC standalone power rack 3Q26 ready、4Q26 出貨 on track,台達展示 3MW in-row CDU
- 報告_SemiAnalysis_800VDC與CPO延遲_20260608 — SemiAnalysis,2026-06-08;native 800VDC 大量採用推至 2028+,±400VDC sidecar/power rack 仍按 2H26-2027Q1 推進,對台達電 read-across 偏中性
- 260610_800V延後_ms_800v-dc-delay — Morgan Stanley,2026-06-10;反駁 SemiAnalysis 延後傳聞,重申 800VDC power rack 3Q26 ready for MP,台達電可能首家 4Q26 量產 800VDC standalone power rack
- _AI_Datacenter_Power_Semis_Demand_and_Pricing_Continue_Higher_HVDC_Timing_Matte — Edgewater Research,2026-06-18;800V power rack 供應商點名 Delta/Flex/潛在光寶科,CY27 出貨保守(<15-20k)、2028 放量
- 報告_富邦_Kyber機櫃延後_20260721 — 富邦,2026-07-21;Kyber 延後但維持 HVDC 必備長期看法,2027 採用率 10-20%,貢獻台達電 2027 營收 5~10%
- 報告_Daiwa_台達電2308_20260730 — Daiwa,2026-07-30;2Q26 法說後更新,EPS 上修 1-3%,TP 自 NT$2,922 上修至 NT$2,988,Buy(1) 維持
- 報告_UBS_台達電2308_20260730 — UBS,2026-07-30;2Q26 業績符合預期,TP 維持 NT$2,750,HVDC power rack 3Q26 MP/4Q26 小量出貨
- 報告_GS_800VDC電力架構與電機廠商_20261021 — Goldman Sachs,2026-10-21;800VDC primer,電機廠商競爭格局,台達電 SST 規格與時程(測試出貨 2026 下半至 2H27、量產 2028)、Buy/TP NT$4,120 維持
- 活動_AIDC能源挑戰與解決方案_DIGITIMES論壇_珩石筆記_kevin_20261027 — 珩石筆記(kevin),2026-10-27;DIGITIMES 論壇,台達電 SST 2028 MW 級出貨說法、SOFC 供應鏈
- 報告_GS_台達電2308_20260730 — Goldman Sachs,2026-07-30;CAPEX 上修至 NT$70bn,惟材料短缺致出貨假設下修,TP 自 NT$4,500 下修至 NT$4,120(GS 本頁追蹤中首次下修)
- 報告_Citi_台達電2308_20260730 — Citi,2026-07-30;2Q26 法說後小幅上修 EPS,TP 維持 NT$2,280
- 報告_BofA_台達電2308_20260730 — BofA Securities(Merrill Lynch),2026-07-30;2Q26 毛利率略遜於預期但正向展望,PO 維持 NT$2,500
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone 供應鏈報告,Apple 營收曝險 10-15%(iPhone 5-10%),Buy(重申,本次無新 TP,列於報告 Buy 名單)
- 報告_UBS_AI電力產業_20260914 — UBS,2026-09-14;AI 資料中心電力產業報告,台達電為兩大直接受惠者之一(與光寶科並列),維持 ~39-43% AI power TAM 份額,2026-2030E AI 電源營收 US$7.68bn→US$35.5bn
- 報告_UBS_台達電2308_20260915 — UBS,2026-09-14/15;Taiwan Summit First Read,重申 Buy/TP NT$2,750(不變),新增列為 APAC Key Buy Call;供給非需求為瓶頸、HVDC 日益不可避免、3 家 hyperscaler 評估 400V
- 報告_UBS_台灣論壇Day1科技硬體_20260915 — UBS,2026-09-15;Taiwan Summit Day1 hardware takeaways,台達電段落:3Q26 QoQ 下修至 10-12%、鋁質電容瑕疵事件、液冷/DC-DC content 更新、Delta Thailand 可交換債貨幣化
- 報告_Daiwa_台達電2308_20261012 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-12;9 月營收不如預期(泰國洪災+缺料),Buy(1) 維持、TP NT$3,088 不變,對 Vicor USITC 337 調查判斷影響有限
- 報告_MS_台達電2308_20261012 — Morgan Stanley(Derrick Yang 等),2026-10-12;9 月營收追蹤(+1% MoM/+15% YoY),OW 維持、TP NT$2,500 不變
- 報告_MS_台達電2308_USITC337調查_20261012 — Morgan Stanley,2026-10-12(USITC 2026-10-09 立案當日發布);USITC Section 337 調查(Vicor,案號 337-TA-1526)專題,判斷近期衝擊可控,OW 維持
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 分析_OCP2026總覽
- 6501.JP(hitachi)
- ABBN.SW(abb)
- ETN.US(eaton)
- SIE.DE(siemens)
- SU.PA(schneider)
- 3224_三顧(櫃)
- 供應鏈_AI伺服器液冷
- 分析_OCP2026_800V直流供電與機櫃電源
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI液冷與浸沒式散熱
- 技術_資料中心電網併網與負載穿越
- 時程_2026_BBU備援電池
- 6672_騰輝電子-KY(市)
- 時程_2026_CCL與AI伺服器材料
- 分析_整合電源方案_市場規模_架構演進與台達光寶評價_MS_20261006
- 技術_GaN氮化鎵
- 供應鏈_GoogleTPU
- 分析_反資料中心浪潮_AI基建監管與延遲_元大_20261001
- 分析_垂直供電VPD架構與供應鏈
- 6693_廣閎科(櫃)
- 6805_富世達(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_BBU備援電池產業_20260929
- 時程_2026_人形機器人
- 2436_偉詮電(市)
- 6173_信昌電(櫃)
- 6282_康舒(市)
- 台灣保來得(未)
- 技術_SOFC
- NVDA.US(nvidia)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 技術_TIM導熱介面材料
- 2421_建準(市)
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- GEV.US(ge_vernova)
- 時程_2026_半導體測試介面
- 分析_散熱介面與冷卻技術全景
- 分析_先進封裝發展方向全景
- 供應鏈_資料中心冷卻電力
- NVT.US(nvent)
- VRT.US(vertiv)
- 技術_資料中心冷卻電力水權衡
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 供應鏈_BBU電池模組
- 3357_臺慶科(櫃)
- 3015_全漢(市)
- 分析_散熱產業_液冷路線與ASIC放量_20260630
- 分析_電源供應HVDC三重增長_台達電順德_20260703
- 技術_CDU冷卻液分配單元
- 技術_IBC中間匯流排轉換器
- 技術_MCCP微通道冷板
- 技術_Manifold分歧管
- 技術_資料中心灰區白區
- 3526_凡甲(櫃)
- 7750_新代(市)
- 時程_2026_功率半導體
- 6831_邁科(市)
- 供應鏈_AI伺服器板上電源
- 分析_2026年中產業趨勢_定錨講座_20260612
- 技術_PSU
- 7788_松川精密(市)
- 技術_VPD
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723