基本資料
松川精密(Song Chuan Precision)是台灣繼電器(relay)廠,產品用於電力切換、控制與保護,應用涵蓋家電、工控、車用、新能源、儲能與 AI 伺服器相關電源系統。公司於台灣證券交易所上市,股票代號 7788,TWSE 公開資料列示主要經營業務為繼電器。
公司成立於 1974 年,主力產品為 Plug-in 繼電器、PCB 繼電器、高壓交流接觸器、高壓直流接觸器(以小電流訊號連動大電流電源的自動控制開關元件)。全球設有六大生產區:樹林廠、嘉義廠、墨西哥廠、廈門廠、印度廠、越南代工廠(來源:報告_群益_松川精密7788_20250926,群益投顧 2025-09-26)。松川於 2025 年經興櫃競拍後上市(上市日 2025-10-16)。
核心技術/競爭優勢
- 電磁繼電器量產能力:繼電器需兼顧接點可靠度、耐壓、耐電流、壽命與安全認證。
- 高功率應用延伸:新能源、儲能、EV charging 與資料中心電源架構提升電力切換元件規格要求。
- 全球客戶與生產布局:公開資料顯示公司有中國、韓國、美洲等子公司或營運據點,支援國際客戶供應。
- AI server 間接受惠:AI 資料中心電力密度提高,PSU、BBU、UPS、HVDC 與配電系統的安全切換與保護元件需求值得追蹤。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 電磁繼電器 | 家電、工控、電源控制 | 產品認證、接點壽命、成本與稼動率 |
| 功率繼電器 | 儲能、新能源、充電設備 | 高電壓 / 高電流規格、客戶導入 |
| 車用 / 工控繼電器 | 車電、工業控制 | 車規認證、可靠度與交期 |
2026 上半年營收組合與產能布局(2026-09-08 法說)
營收組合(1H26):電動車及充電系統約 40%(隨營收成長佔比不僅未降反升;客戶聚焦歐美及韓系大廠,公司稱經營上較為選擇性)、汽車約 20%、AI 及電源相關約 17%(去年為 12%,其中工業電源 4%/AI 8%,故 AI 相關提升約 7–8 個百分點)、儲能約 15%(1Q26 因拉貨延遲下滑,2Q26 起穩定成長)、家電約 7.8%(採保守策略)、台興電子約 0.2%。 新能源佔比:已達 55%;若將 AI 高密度產品納入新能源範疇,總佔比接近 70%。 產能布局:越南廠新能源產品比重持續提升、逐步淘汰泛用型產品線;墨西哥廠今年初擴增一倍面積後設備安裝與投產順利、持續增加產能;嘉義廠新增多條 AI Power 及新能源應用生產線。公司稱今年是史上新產品開發數量最多、研發負荷最重的一年。 儲能新品:第二季起陸續推出最高功率達 400 多 kW 的產品;公用事業級功率由 4MW 提升至 5MW、電壓同步提升,相關產品已進入試產階段。 來源:活動_松川精密7788_法說memo_20260908
前三季(1–9 月)應用組合(2026-10-15 閉門 Q&A)
電動車 39%、汽車 20.5%、電源控制高壓 17%、儲能 15%、電梯 7.8%、電池點膠/電池 0.02%;台系客戶儲能需求趨勢增加。公司另稱 AI 電源中 PSU 約占 67%、UPS 與公用電器整合約 17%(分母口徑未明,推測為 AI/電源相關營收);PDU 於 HVDC 世代才導入,目前尚無。 來源:活動_松川精密7788_珩石筆記_林子宸_20261015 [!warning] 口徑待核對:1H26 法說列「家電 7.8%」(活動_松川精密7788_法說memo_20260908),本場閉門筆記同一數字標為「電梯 7.8%」,可能為筆記誤植或分類更名;本頁家電欄以法說為準,待財報核對。
圖片 / 架構圖
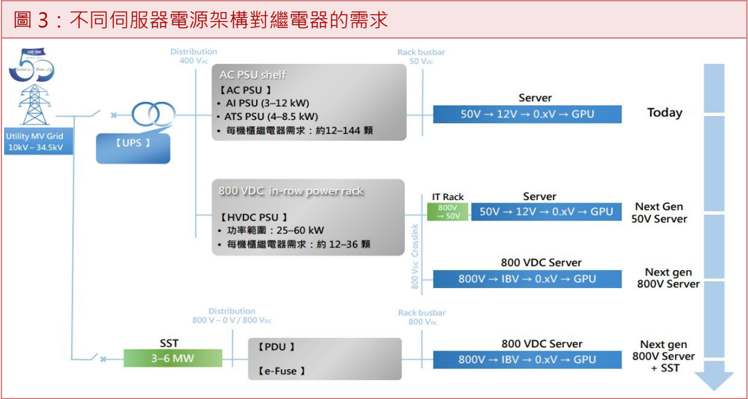
圖說:資料中心電源架構由 AC PSU 轉向 800V HVDC(PSU/PTU/SST)路徑(國票投顧)——HVDC 化推升高壓繼電器單價與單櫃產值。
月營收(近 24 個月)
下次公布12/7(一)–12/10(四) 11月營收 預估:可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 10.4 | — | +53.6% | 本站推算† |
| 2026-12 | 9.27 | — | +53.6% | 本站推算† |
| 2026-11 | 7.98 | — | +53.6% | 本站推算† |
| 2026-10 | 8.49 | -3.2% | +53.6% | |
| 2026-09 | 8.77 | +0.6% | +73.3% | |
| 2026-08 | 8.72 | -11.6% | +66.4% | |
| 2026-07 | 9.86 | +19.1% | +99.4% | |
| 2026-06 | 8.28 | +13.3% | +65.7% | |
| 2026-05 | 7.31 | +4.6% | +43.1% | |
| 2026-04 | 6.99 | +5.5% | +16.4% | |
| 2026-03 | 6.63 | +27.2% | +13.3% | |
| 2026-02 | 5.21 | -23.0% | +13.6% | |
| 2026-01 | 6.76 | +12.1% | +16.7% | |
| 2025-12 | 6.03 | +16.1% | +6.2% | |
| 2025-11 | 5.20 | -6.0% | +6.3% | |
| 2025-10 | 5.53 | +9.2% | +8.3% | |
| 2025-09 | 5.06 | -3.4% | +0.4% |
2026 年已公布累計 77.0 億元;全年推算 94.3 億元(YoY +332.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
目標價與評等
統一投顧(2026-04-21,丁宥霖):買進,TP NT$215(自 200 上調)|國票投顧(2026-05-11,吳昆潮):首評買進,TP NT$225
兩家券商均看好松川由繼電器組件商轉型為高階電力控制解決方案供應商,核心驅動為 AI 伺服器 800V HVDC、電動車與儲能。
| 券商 | 報告日 | 評等 | 目標價 | 評價基礎 | 2026F EPS | 2027F EPS | 來源 |
|---|---|---|---|---|---|---|---|
| 統一投顧 | 2026-04-21 | 買進 | NT$215 | 2027F EPS × 20x | NT$9.09(+169.4% YoY) | NT$10.76(+18.3%) | 7788_松川精密_2026-04-21_統一_丁宥霖_買進_200 |
| 國票投顧 | 2026-05-11 | 買進(首評) | NT$225 | 2027F EPS × 21x | NT$8.12(+123.7% YoY) | NT$10.71(+30.6%) | 7788 松川精密_SongChuan_-國票-2026.5.11 |
兩家 2027F EPS 幾乎一致(10.71–10.76);2026F EPS 統一較國票高約 12%(9.09 vs 8.12),目標價差異主要來自評價倍數(國票 21x vs 統一 20x)。均屬正向,非事實衝突。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-07 | — | 跳升 | — | 公司稱 1–7 月持續成長、其中 5 個月創新高,7 月因拉貨集中而基期偏高;來源 活動_松川精密7788_法說memo_20260908 |
| 2026-08 | — | 約 −11% | — | 公司說明兩因素:7 月拉貨集中墊高基期,以及船期混亂導致部分出貨延遲、未能開立提單,原應列入 8 月的收入可能遞延至 9 月;8 月營收仍高於 6 月。來源 活動_松川精密7788_法說memo_20260908 |
船期遞延(2026-10-15 閉門):混亂自 8 月起,越南出貨經墨西哥因貨櫃與船況延誤逾一個月、已出貨但晚拿到提單;7 月生產者 8 月無法入帳,9 月起入帳、部分遞延至 10 月,10 月後預期趨穩;出貨到取得提單時間已由逾一個月縮至約兩週內。公司無遞延金額統計。來源:活動_松川精密7788_珩石筆記_林子宸_20261015
公司未於法說揭露 7/8 月營收絕對金額,僅給變動率與相對關係,故金額欄留空。
EPS 記錄
| 季度 | EPS (元) | 營收 | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026Q2 | 3.30(QoQ +49.9%) | NT$22.6 億(YoY +40%/QoQ +22%) | 31.1%(YoY +3.8pp/QoQ +4.0pp) | 14.9%(YoY +6.1pp/QoQ +5.3pp) | 營業毛利 NT$7 億(YoY +60%/QoQ +40%);營業淨利 NT$3.38 億(YoY +137.7%/QoQ +89.9%);淨利 NT$2.62 億、淨利率 11.6%,較去年同期由虧轉盈(QoQ +48.9%)。來源 活動_松川精密7788_法說memo_20260908 |
| 2026H1 | — | NT$41.17 億(YoY +27%) | 29.1%(YoY +1.3pp) | — | 上半年營業淨利 NT$5.16 億(YoY +71.1%);上半年淨利以 Q1+Q2 回推約 NT$4.38 億†,董事長口述為 NT$4.9 億,逐字稿另記 10.38 億(明顯有誤),三者不一致待財報核對。來源 活動_松川精密7788_法說memo_20260908 |
† 回推值:2026Q2 淨利 NT$2.62 億且「較上一季成長 48.9%」→ Q1 約 NT$1.76 億,合計約 NT$4.38 億。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-09-08 法說) | 季節性 + 產品組合升級 | 公司傳統上半年營收略低於下半年;新能源應用(儲能/太陽能/電動車充電/AI 電源)佔比持續提升、逐步淘汰泛用型產品 | 對下半年及 2027 年展望「正向且樂觀」,營收將略有提升;成長率目前 17%,看好未來有機會超過 20% |
| 公司說明(2026-09-08 法說) | 財務結構 | 2026Q2 底流動資產 NT$80.8 億、總資產 NT$133.62 億(QoQ +21%)、負債 NT$65.64 億、負債比 49.1%、權益 NT$67.98 億 | 流動比 1.87x/速動比 1.18x/利息保障倍數 21.4x,償債能力無虞 |
| 公司說明(2026-10-15 閉門) | 4Q26 展望 + 產能 | 排除 8、9 月船期遞延後 4Q 穩健樂觀、營收穩定成長,但 PSU 下單因伺服器由 5.5kW 以下往 8kW 切換、處於新舊迭代過渡而趨緩,不會如 6、7 月高;稼動率約 85%;明年 CapEx 高於今年(新品專用產線);7 月自結稅前淨利率 17%(營業額增、高毛利品占比升、費用控制) | 第四季營收持穩成長,明年 1Q 期望新舊產品迭代順利銜接量產 |
成長動能/催化劑
1. AI 伺服器電源(800V HVDC)— 今明兩年最大爆發點
2026-09-08 法說更新(最新覆蓋)
- 功率階梯與時程:高階伺服器主流功率目前 3.3–5.5kW,正推進至 8–12kW,未來可能達 24kW;機櫃功率由 110kW → 330kW 甚至兆瓦級,屆時採 sidecar 概念。8kW 以上產品已開始量產;±400V/800V DC 產品已進入備貨階段,案件眾多,公司預期 2026Q4 及 2027 年將有顯著成果。路線為 AC PSU → 混合 AC/DC → 純 DC。
- 單機用量下降但單價大幅提升:電流與電壓同步提高後,單一機櫃使用的繼電器數量可能下降,但平均單價大幅提升,整體機櫃產值仍正向成長。這點是評估 AI 電源受惠幅度時容易誤判的地方——不能用「機櫃數 × 過往單機用量」直接外推。
- 技術延伸:繼電器(30A 以下)已跨入接觸器領域,電流自 30A 提升至 100A/200A、現達 400A/500A 甚至更高;電壓自 12V 到電動車 400V/800V,再到太陽能 1500V。公司並提及 SST(固態變壓器) 為將持續出現的新賽道之一,會參與。 來源:活動_松川精密7788_法說memo_20260908
2026-10-15 閉門更新(最新覆蓋)
- HVDC 單價與毛利:高壓直流接觸器 ASP 預估達傳統電源繼電器 20 倍以上,毛利率「略優於」現行 AI 產品(AC PSU)、高於儲能;轉 HVDC 後單櫃繼電器/接觸器顆數下降,但總產值預估上升。PSU 內繼電器用量 2–12 顆(視是否帶 Sense、ATS 設計),功率提升主要是單體承受電流密度增加;PDU 增量取決於分路數與電流(100 多安培至 500 安培)。
- 客戶與進度:與台達電在 ±400V、800V 皆有案子且已備貨,出貨仍屬少量;AC PSU 以光寶(二哥)占比高,AIDC PSU 切入較慢,但 DC/HVDC 切入速度快,因測試出問題時反應快,原由美系供應的部分改由松川先供應;美系客戶(德州第三座廠等)幾乎由松川供應,下一代整櫃功率規格 design-in 接近尾聲、已有小批量。競爭對手以美系、韓系為主,其次中國。是否獨家仍在變動,客戶 forecast 持續遞延。
- 技術:高安培專利,競爭對手 400A 需 12 顆接點,松川 4 顆(兩組)即可,大幅降低銀用量;8.5kW PSU 已小量投產,12–18kW 開發中。進入 Prototype 後成功率八成以上(垂直整合)。
- 337 調查:台達電遭 USITC 337 調查,訴求核心為垂直供電,公司認為與其產品無強關聯,台達稱生產銷售出貨未受影響,仍待觀察(見 報告_MS_台達電2308_USITC337調查_20261012)。
- 其他:美系電動車大廠 V2H/V2L 新繼電器由松川獨家供應,Cybercab 尚無量;電磁閥針對 AI 液冷(流量調節、漏液控制)預研;SST 屬早期合作。 來源:活動_松川精密7788_珩石筆記_林子宸_20261015(fact 為公司口述,中高信心;PSU 占比等分母口徑待核對)
- 松川為國內前兩大電源供應器繼電器供應商;1Q26 電源業務營收占比由 4Q25 的 12% 跳升至 16%,其中 AI Server 佔電源業務逾六成。
- 800V HVDC 規格升級:高壓直流繼電器需強效直流滅弧與耐壓,單顆單價為傳統繼電器的 20–30 倍;PSU shelf 產值較 AC PSU shelf 增加 20–30%。
- HVDC 新增 PTU(Power Transfer Unit) 核心組件,PTU 端繼電器產值約為 PSU 端的 1.5–2 倍。
- 隨 Vera Rubin 800V HVDC 於 2H26 導入、2027 放量,預估電源業務 2027 年營收占比上看 20%;統一估電源控制業務未來兩年 CAGR 達 57.5%、2026 年 AI 電源營收成長逾一倍。
- 單一 AI 機櫃(100–130kW)內部繼電器用量平均 160–200 顆。
2. 電動車繼電器 — 特斯拉主供
- 松川為特斯拉(TSLA.US)電動車繼電器主要供應商,該客戶占電動車營收逾六成。
- 單車繼電器產值:傳統燃油車 20–40 美元 → 電動車 195–250 美元(每台 EV 約需 5–8 顆高壓直流繼電器)。
- 成功切入美系大廠平價車款(4Q25 交貨、2026 放量)、車規級 AC 繼電器導入歐系供應鏈;2026 年車用業務預估成長 5–20% YoY(國票 5–10%、統一 +20%)。
3. 儲能 — 特斯拉 Megapack 獨供
- 儲能主要客戶含特斯拉(Megapack 獨供)、太陽能逆變器廠(SolarEdge、SMA、KACO)。
- 2025 年儲能營收 +66% 至 NT$12.86 億;單一 Megapack 儲能櫃繼電器用量逾百顆、每台太陽能逆變器至少 6 顆。
- 受惠特斯拉上海廠稼動爬坡、德州新廠 2027 量產,2026 年儲能業務預估成長 20–30%,並有機會切入下一代 Powerwall。
4. 併購與毛利結構優化
台興電子併入時點與貢獻(2026-09-08 法說)
台興電子於 2026-06-08 正式併入松川集團,財報自 6 月起併表。主要產品為電磁鐵與電磁閥,2026 上半年僅佔營收約 0.2%(僅一個月貢獻)。公司預期雙向效益:以松川既有客戶推廣台興產品,並為台興帶來更多國內外客戶。來源:活動_松川精密7788_法說memo_20260908
- 台興電子 3Q26 併表:強化電磁閥/電磁鐵垂直整合,並有望切入 AI 伺服器液冷系統防漏液機制。
- 低毛利家電業務持續縮減(占比降至 5–6%),推升整體毛利率。
產能與資本支出(2026-10-15 閉門)
稼動率約 85%;嘉義正建置 2 條新線,近的一條約 1–2 月量產(月產能增約 60 萬顆,應指 2027 年初,待核對),另一條為 HVDC 放量準備;墨西哥今年增至 4 條線、明年不新增產線但增加零件製造,除美系大廠外盡量拒絕其他客戶在墨西哥生產要求、其餘維持越南等低成本地區;研發案數量今年最高,兩位日本大廠資深研發人員報到;已規劃籌資以擴充營運資金並配合明年更高的 CapEx。來源:活動_松川精密7788_珩石筆記_林子宸_20261015
法人座談 Q&A 重點(場次日期待確認)
場次日期未知
原始檔通篇未載明場次日期或主辦券商,date 欄位為暫填;內容(2027 年展望、AI 高壓直流、墨西哥廠擴產)研判為近期非公開法人座談。確認日期前,本節內容不得標為特定季度之公司口徑。
產品與客戶 - 各產品線同步增長,以 AI 最為強勁;相關專案以台灣國內廠商佔比最高。2308_台達電(市) 與 2301_光寶科(市) 皆為合作數十年的老客戶,目前在前五大或前十大客戶名單中。 - 毛利率排序:AI(特別是 AIDC 的 PSU 產品)最高 > 儲能(與 AI 接近)> 電動車;傳統 data center 用的 PM 毛利率較差、公司占比亦低。 - 2Q26 毛利率已做到 30% 以上(自原本 20 幾% 爬升),靠成本轉嫁與高毛利新產品投產;管理層明言「松川不像記憶體能靠漲價把毛利率拉到 80-90%,漲價僅能勉強反應成本」。最艱難期為 2026 年 1–4 月。
繼電器技術與定價邏輯 - 顆數由功能與安規決定:具 ATS(自動切換開關)功能需切換管理不同電源,顆數較多(1–6 顆,最多 12 顆)。 - 產值與功率(K 數)非等比例:隨機櫃空間受限,產品「越小顆、越難做、越貴」——有些 50A 繼電器因內含不同 feature,售價比 32A 高出兩三倍甚至三四倍。 - DC 繼電器技術門檻遠高於 AC:AC 為正弦波、電壓過零點可自動斷弧;DC 一旦碰觸甚至未碰觸即持續燃燒(如同電焊),斷弧技術難度極高,成本與售價都貴很多。 - 高壓 DC 對可靠度、安規、開閉耐久性測試要求極高,與電動車不完全畫上等號,許多競爭對手在耐久測試即被淘汰。競爭格局:中國宏發在電動車領域強,但在 AIDC 高壓 DC 領域目前看得到的還不多,反而美國、韓國對手較多。 - 市場上已有電源大廠提到 8K+ 的 PSU 產品準備投產,松川配合此趨勢並須走在客戶前面。 - 中國 AI 直流系統主要走 800V 方案,非 400V;發展與台灣雷同,時程稍慢。
全球產能 | 廠區 | 產出動能 | 生產佔比 | |------|----------|----------| | 廈門 | 上月產量近六、七年最高,稼動率 80% 以上,持續增線支援中國 AI 與一線電源大廠 | 45% | | 嘉義 | 今年到 7 月產出創歷史新高,YoY 近 +80%(新產線投入與效率改善) | 30% | | 墨西哥 | 產出 YoY +30%;預估年底較去年成長近 40% | 14% | | 越南 | 新舊產線替換中,產能大致持平 | 12% | | 印度 | 產能有增加,但原規模不大 | — |
新產品布局 - SST(固態變壓器):自去年即與代表性廠商溝通並確定客戶未來會用到,合作仍處早期階段;現行市場多為 1MW–1.5MW 早期技術產品,未來朝 35MW 或更高發展,prototype 正在準備中。 - 液冷散熱閥類控制:AI 液冷為閥類控制帶來新機會——從 CDU 總閥到機櫃與 Tray 盤,精準控溫的分歧閥門需求正在醞釀,公司已展開預先研發。目前電磁鐵與電磁閥在松川占比極低。 - 與台興精密的雙手整合:① 以松川客戶群與 vendor code 協助台興直接對接客戶;② 供應鏈雷同,已執行輪換整合以取得採購優勢降本;③ 降低台興成本、改善體質並開拓新商機。
地緣政治與費用 - 美國對中國儲能(太陽能逆變器)關稅制裁下,松川可從其他產地出貨(如對陽光電源,正在談);PVI 端因 IRA 推動本土化,已收到部分客戶要求在美國本土交貨——全球生產基地佈局完整對公司是重大機會,並可過濾中國或低價競爭對手。 - 研發費用占比約 2.7%,金額年成長約 50%–60%,預期明後年持續增長;今年整體營業費用已降低 3%–4%(未影響研發)。
競拍與上市前歷史(群益 2025-09-26)
興櫃競拍階段的歷史紀錄,財測已被後續統一/國票(2026)報告更新;保留作估計演進追蹤。
- 競拍:2025/09/26–10/01 興櫃競拍,競拍底價 NT$82.61;群益建議以 NT$99–124(2026 EPS ×12–15 PER)參與。
- 1H25 終端應用占比:電動車/充電系統 38%、汽車 21%、太陽能/儲能/微電網 21%、電源及工業控制 12%、家電 8%。
- 2Q25 業外衝擊:新台幣升值產生匯損約 NT$2.69 億,單季由盈轉虧、稅後淨損 NT$9,753 萬、EPS −1.34 元(毛利率 27.19%)。
- 群益歷史財測(estimate,2025-09-26):
| 年度 | 群益 EPS(報告日 2025-09-26) | 營收(億元) | 毛利率 |
|---|---|---|---|
| 2024 | 6.95 | 59.63 | 27.73% |
| 2025F | 4.44(YoY −33.6%,主因 2Q25 匯損) | 64.85(+8.8%) | 28.05% |
| 2026F | 8.28(YoY +97.2%) | 72.98(+12.5%) | 28.87% |
| 2027F | 10.28 | 81.73(+12.0%) | 29.74% |
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:58–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 |
|---|---|---|---|
| 4Q25 | 美系平價電動車款繼電器開始交貨 | 量產 | ⭐⭐ |
| 1Q26 | 電源業務占比升至 16%(AI Server 逾六成);營收 NT$18.59 億(YoY +14.6%) | 營運 | ⭐⭐ |
| 2H26 | Vera Rubin 800V HVDC 開始導入、HVDC 產品小量貢獻營收 | 量產 | ⭐⭐⭐ |
| 3Q26 | 台興電子併表(電磁元件整合、AI 液冷防漏切入) | 併購 | ⭐⭐ |
| 2027Q1 | 嘉義新產線量產(月產能增約 60 萬顆);另一條 HVDC 專用線建置中 | 擴產 | ⭐⭐ |
| 2027 | HVDC 繼電器放量、電源業務營收占比上看 20%;美系儲能德州廠量產 | 放量 | ⭐⭐⭐ |
供應鏈位置
- 所屬環節:#環節/電源
- 相關供應鏈:供應鏈_AI資料中心電力、供應鏈_AI伺服器板上電源
- 下游應用:PSU、BBU、UPS、儲能、EV charging、工控設備與資料中心配電。
- 投資觀察:AI server 電力密度上升、新能源與儲能設備需求、繼電器 ASP / 產品組合、上市後產能與全球客戶拓展。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2308_台達電(市) | 下游電源系統 / 電力管理 | PSU、資料中心電源與電力管理代表公司 |
| 6282_康舒(市) | 下游電源系統 | 電源供應器與電力轉換設備廠 |
| 2301_光寶科(市) | 下游電源系統 | 電源供應器與伺服器電源相關公司 |
來源
- 活動_松川精密7788_珩石筆記_林子宸_20261015 — 珩石筆記(林子宸),2026-10-15 松川閉門法說 Q&A;HVDC ASP 20 倍以上、4Q PSU 下單趨緩、船期遞延、嘉義新線與明年 CapEx
-
活動_松川精密7788_法說memo_20260908 — 2026 年第二季法人說明會(元大證券主辦,AI 轉寫),2026-09-08;2Q26/1H26 財務、產品組合、AI 電源功率階梯與 8kW 量產、台興電子併表、8 月營收與船期延遲
-
活動_松川精密7788_法人座談QA_日期待確認 — 使用者提供之法人座談 Q&A 整理(場次日期未載明),2026-08-28 落地;AI/AIDC PSU 毛利率最高、DC 繼電器斷弧技術門檻、五大廠區產能佔比、SST 與液冷閥類布局
-
7788_松川精密_2026-04-21_統一_丁宥霖_買進_200(統一投顧,2026-04-21,買進 TP NT$215)
- 7788 松川精密_SongChuan_-國票-2026.5.11(國票投顧,2026-05-11,首評買進 TP NT$225)
- 報告_群益_松川精密7788_20250926(群益投顧,2025-09-26,興櫃競拍報告/公司沿革、1H25 產品組合、歷史財測)
- TWSE 個股公開資料:7788 松川精密,主要經營業務為繼電器,上市日期 2025-10-16。
- 松川精密官網:https://www.songchuan.com/sc/