主軸:AI 資料中心備援電池(BBU)從電芯 → 模組 → PSU 整合 → CSP 的三層供應鏈。技術原理、內含價值與滲透率估算見 技術_BBU備援電池;本頁聚焦廠商格局與商業模式。核心來源:報告_Citi_順達3211首次評等_20260707(Citi Deep Dive,2026-07-07)。
供應鏈結構圖
flowchart LR
  subgraph n0["上游:電芯供應商"]
    direction TB
    n5["Panasonic (6752.T)<br>電芯+兼做 BBU pack 直售 CSP<br>FY26E BBU 規模約 Dynapack 10 倍"]
    n6["Murata (6981.T)"]
    n7["Samsung SDI (006400.KS)"]
    n8["LG Energy Solution (373220.KS)"]
  end
  subgraph n1["中游:BBU 模組廠"]
    direction TB
    n9["AES-KY (6781)<br>龍頭:規模/客戶/技術領先<br>BBU >70% 營收"]
    n10["順達 (3211)<br>Citi 首選:60% EPS CAGR<br>3kW/5.5kW→25kW HVDC(2027E)"]
    n14["Flex (FLEX.US)<br>兼下游系統整合"]
    n11["新盛力 STL (4931)"]
    n12["系統電 Sysgration (5309)"]
    n13["BorgWarner (BWA.US)"]
  end
  subgraph n2["下游:PSU / 電力系統整合商"]
    direction TB
    n15["台達電 (2308)<br>順達主要 PSU 夥伴"]
    n16["光寶科 (2301)"]
    n17["Vertiv (VRT.N)"]
    n18["Schneider (SCHN.PA)"]
    n19["Eaton (ETN.N)"]
  end
  subgraph n3["終端:CSP / Hyperscaler"]
    direction TB
    n20["Google"]
    n21["AWS"]
    n22["Meta"]
    n23["Microsoft"]
  end
  n0 -->|"電芯供應"| n1
  n1 -->|"模式2:BBU 模組經 PSU 整合"| n2
  n2 -->|"rack 電力方案供貨"| n3
  n5 -->|"模式1:直連 CSP"| n3
  n9 -->|"模式1 直連(AWS)"| n21
  n14 -->|"模式1 直連+整合"| n3
  n10 -->|"模式2(終端 AWS/Meta)"| n15
  n10 -->|"模式2"| n16
  n11 -->|"模式2(終端 Google)"| n2
  n12 -->|"模式2(終端 Google)"| n2
  classDef c0 fill:#ffd8a8,stroke:#666,color:#111
  class n5,n6,n7,n8 c0
  classDef c1 fill:#c3fae8,stroke:#666,color:#111
  class n9,n10,n14,n11,n12,n13 c1
  classDef c2 fill:#d0bfff,stroke:#666,color:#111
  class n15,n16,n17,n18,n19 c2
  classDef c3 fill:#fff3bf,stroke:#666,color:#111
  class n20,n21,n22,n23 c3
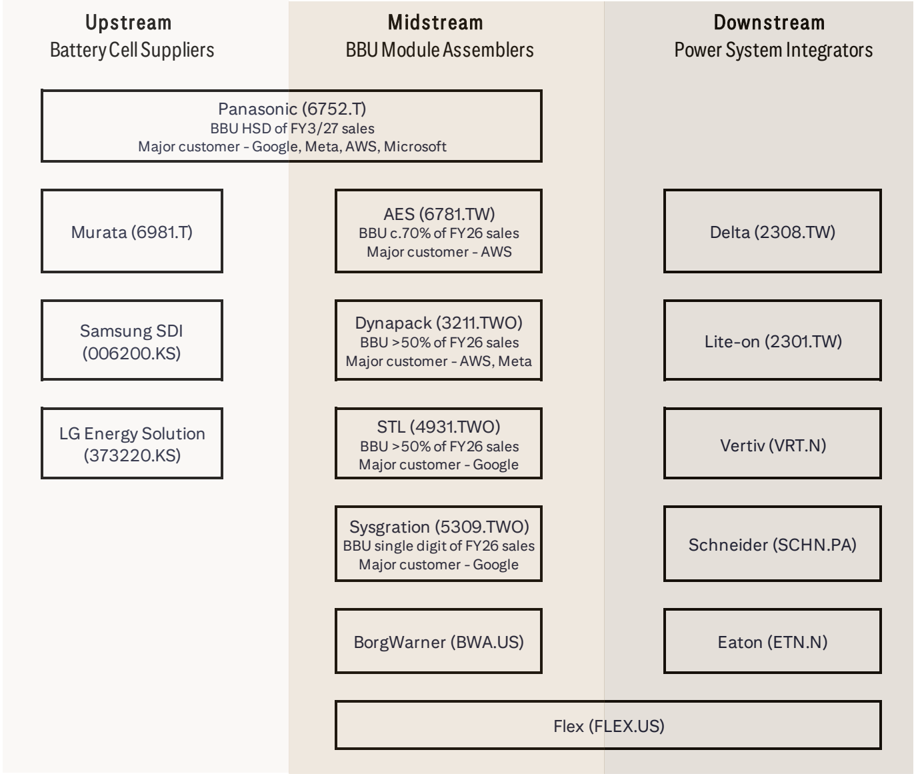
圖說:BBU 供應鏈全圖(Citi Figure 19)——上游電芯廠(Panasonic/Murata/Samsung SDI/LG Energy Solution)→ 中游 BBU 模組廠(AES/Dynapack/STL/Sysgration/BorgWarner/Flex,括注終端客戶 AWS/Meta/Google)→ 下游 PSU 整合商(Delta/Lite-On/Vertiv/Schneider/Eaton)。
各環節廠商
上游:電芯供應商
| 廠商 | 地位 | 備註 |
|---|---|---|
| Panasonic (6752.T) | 主要 | 兼做 BBU pack 直售 CSP(Google/Meta/AWS/Microsoft);FY26E BBU 營收規模約為順達 10 倍(Citi);資料中心 BBU 營收 FY3/27E 估約 JPY585bn(+82% YoY)、FY3/28E 約 JPY850bn(+45% YoY),佔集團營收 10%;電芯產能由 3GWh(現況)擴增至 CY27 約 6GWh、CY28 9-10GWh(Citi 聯合電話會,2026-07-16);GS(2026-09-24):全球 BBU 市占 70-80%(公司自述),資料中心 ESS 業務銷售目標 FY3/29 ¥1 兆、FY3/31 ¥1.5 兆;電芯產能 Kansas 廠 FY3/29 量產、模組 Mexico 第二廠 FY3/27 Q2、第三廠 FY3/28 量產;另開發 CBU(Capacitor Backup Unit)FY3/27 首代量產,GS 目標價上修至 ¥6,300(自 ¥5,100) |
| Murata (6981.T) | 主要 | 電芯供應;光寶 OCP 2026 BBU 簡報列 Murata US21700-FX20A LFP 電芯(規格所列,非合作宣告) |
| Samsung SDI (006400.KS) | 主要 | 電芯供應 |
| LG Energy Solution (373220.KS) | 主要 | 電芯供應 |
Panasonic 電芯路線(OCP 2026,2026-10,廠商初估,簡報標 preliminary、BBU 視角):電芯功率 120W(現行,NCA 型)→ 200W(約 CY2027)→ >250W NCA+LFP 複合(CY2028 起)→ >300W(CY2029 起);機櫃內 BBU 72kW→118kW/shelf(90 秒,約 Feynman,CY2028-29);Side Rack 900kW→2.0MW;10ft 貨櫃 BBU 4.5MW/300 秒;LIC(鋰離子電容)CBU 貨櫃負載平滑 10MW。化學論點:300W×90 秒需 7.5Wh,LFP 能量不足、NCA/NCM 為首選,NCA+LFP 複合不起火(針刺測試)。(報告_OCP2026_Panasonic_高功率密度BBU與CBU_20261015)
電芯化學與維持時間口徑並列
Panasonic 主張高功率電芯以 NCA/NCM 或 NCA+LFP 複合為主、純 LFP 在 300W×90 秒能量不足;光寶 BBU 卻用 Murata LFP 21700(180kW、60 秒)。兩者時間尺度與世代不同(90 秒是 NVIDIA 基準,60 秒為各廠不同定義:光寶 180kW、Siemens 80kW 皆 60 秒),電芯化學尚無定論,勿混用。BBU shelf 功率另有 Panasonic 118kW(>250W 複合電芯,Feynman 後)vs GS 圖 102kW(2027-28,>200W 電芯)兩世代口徑,分註並列。
AI 資料中心對斷電容忍度極低,CSP 與系統整合商偏好安全紀錄良好、供貨穩定的成熟電芯廠——電芯准入門檻高,台廠模組端不易向上整合。
中游:BBU 模組廠(本鏈台股主戰場)
| 廠商 | 地位 | 終端客戶 | 備註 |
|---|---|---|---|
| 6781_AES-KY(市) | 龍頭 | AWS | 規模/客戶關係/技術領先;BBU 佔營收 >70%;越南+中國擴產,2026E capex +20-30%(Citi Buy TP 1,680) |
| 3211_順達(櫃) | 挑戰者、Citi 首選 | AWS、Meta | 2025-2028E 營收 CAGR 34%、EPS CAGR 60%;2026E 主力 3kW/5.5kW,4Q26E 小量 8.5kW/12.4kW,25kW HVDC 2027E 量產(Citi 首覆 Buy TP 800) |
| 4931_新盛力(市) | 追蹤 | Citi 未覆蓋(4931.TWO NR) | |
| 5309_系統電(櫃) | 追蹤 | Citi 未覆蓋(5309.TWO NR) | |
| BorgWarner (BWA.US) | 追蹤 | — | Citi 未覆蓋 |
| Flex (FLEX.US) | 追蹤 | 直連 CSP | 兼做下游電力系統整合 |
中游價值不只機構組裝:pack 設計、BMS 整合、熱設計、安全保護(UL9540A 認證)、與 rack 電力系統通訊。機架功率密度上升後,BBU 與整體電力架構的耦合度提高,模組廠角色加重(Citi)。
出貨時點風險(2026-10)
模式 2(PSU 合作)受 PSU 端零件與認證節奏牽動:Citi(2026-10-18)指順達 PSU 主要供應商 PMIC 相關零件短缺,延後 3kW/5kW 拉貨;專家稱 AWS 5.5kW 因台達 DC/DC 設計重新認證而遞延(活動_BBU專家會議_珩石筆記_kevin_20261016)。逐家進度:順達 Meta 12kW 11 月放量(專家)、MI400 HVDC LFP 21700 送樣中(順達 2026-10、新盛力 2026-09,最快 3Q27 貢獻);新盛力另供 Google mini UPS(AC,月約 10k);系統電擴線以 Google mini UPS 為主。
下游:PSU / 電力系統整合商
| 廠商 | 地位 | 備註 |
|---|---|---|
| 2308_台達電(市) | 主導 | 順達主要 PSU 夥伴;Citi 以台達電為順達 PEG 對標;GS(2026-09-24)稱其為全球銷售額最大電源供應商,BBU 模組主要向 AES-KY 等台灣模組廠採購後整合系統,並與 NVIDIA 共同開發 800VDC,規劃 2027 全面推出 |
| 2301_光寶科(市)(LITEON Technology) | 主要 | OCP 2026(2026-10-13)BBU 180kW shelf(6×30kW、60 秒、+400Vdc、LFP,UL9540A)PTT 2026-11、量產目標 2027 Q3;CBU 108kW(EDLC,5 秒)PTT 2026-08、量產 2027 Q2(廠商自述,未列客戶);PSU/power shelf/BBU 擴產;GS(2026-09-24):BBU 模組相容 GB200/GB300 與 Vera Rubin 平台,Computex 2026 展示 800VDC 液冷 power rack,Cloud & AIoT 部門 1HFY26 營收 YoY+60% |
| Megmeet (002851.SZ) | 主要(中國廠商,NVIDIA Blackwell 三大 PSU 供應商之一) | OCP 2026(2026-10):800VDC power rack 選配 BBU shelf 89kW 放電≥90 秒,產品標 NVIDIA MGX,無客戶與時程揭露;GS(2026-09-24):與台達電、LiteOn 並列供應 BBU/PSU/電容予 NVIDIA Blackwell/Vera Rubin 生態系;提供整合式 800VDC sidecar power rack;GS Neutral,TP Rmb120 |
| Flex (FLEX.US) | 主要 | 供應 BBU 系統予美系 CSP;GS(2026-09-24)另推 CESS(以 Musashi Seimitsu HSC 混合超電容為核心)補足瞬態功率調節;GS Buy,TP US$154 |
| Vertiv (VRT.N) | 主要 | 資料中心電力整合 |
| Schneider (SCHN.PA) | 主要 | 資料中心電力整合 |
| Eaton (ETN.N) | 主要 | 資料中心電力整合 |
MS 補充(2026-10-06,報告_MS_整合電源方案IPS_20261006)
MS 估台達電在資料中心電源市場市占約 60%、光寶為全球第二大電源供應商(雲端占光寶營收逾 50%,含 PSU、BBU 與少量液冷/機殼機構件);上游 Panasonic 約 80% BBU 市占,FY3/27 資料中心儲能營收估約 ¥550bn,新一代 >200W BBU 電芯已被一家主要 GPU 廠採用。800VDC power rack 的 BOM 中 BBU 占 25-30%(PSU 占 50-55%)。BBU 結構與功能見 技術_BBU備援電池。
兩種商業模式
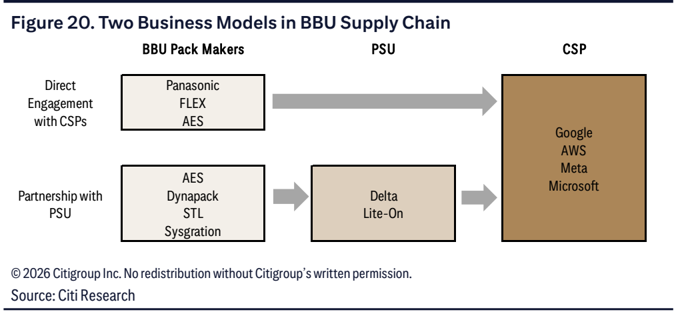
圖說:BBU 供應鏈兩種商業模式(Citi Figure 20)——直連 CSP 型(Panasonic/FLEX/AES → Google/AWS/Meta/Microsoft)vs PSU 合作型(AES/Dynapack/STL/Sysgration → Delta/Lite-On → CSP)。
| 模式 | 代表廠商 | 優勢 | 取捨 |
|---|---|---|---|
| 模式 1:直連 CSP | Panasonic、Flex、AES | 更早進入設計週期(功率密度/備援時間/熱限制客製)、客戶黏著度高、對下一代 rack 設計能見度佳 | 依賴單一或少數終端客戶 |
| 模式 2:與 PSU 合作 | 順達、STL(AES/系統電亦有) | 借力 PSU 的客戶通路、整合能力與規模,間接觸及更廣 CSP 群、降低單一平台依賴 | 系統層介面由 PSU 掌控,模組廠專注電池 pack 層 |
Citi 認為順達的 PSU 合作模式是策略優勢:PSU 掌握 power shelf/rack 電力架構/系統級客戶介面,順達專注其 know-how 所在的鋰電 pack 設計、BMS、熱管理、安規驗證與客製製造。
競爭格局
- 市占(FY2026E,Citi 估):Panasonic 規模最大(約順達 10 倍);台廠中 AES 領先、順達居次、STL 第三(見 Raw_data 圖 _021 市占圓餅)。
- AES vs 順達:AES 憑規模與客戶關係居主導,但 Citi 偏好順達——獲利尚在多年成長與毛利擴張早期(EPS CAGR 60% vs AES 27%;營收 CAGR 34% vs 24%)。
- 毛利結構:台廠 BBU GPM 現為 30-35%(對標 AES),低於 Panasonic 的 40-45%,反映 Panasonic 能在更廣系統解決方案中攫取價值而非僅供應電池包;台廠 GPM 遠高於成熟 IT 電池 pack 的 5-10%,客製設計+安規驗證+與 PSU/CSP 深度協作構成進入門檻(Citi,2026-07-16)。
- 競爭模式分工:Citi 明確指出台廠並非嘗試複製 Panasonic 垂直整合模式,而是聚焦電池模組整合、安規驗證與 PSU 協作;隨 CSP 採第二供應商策略普及,台廠在模組層仍有擴大市占空間(Citi 聯合電話會,2026-07-16)。
- CBU 外溢到歐洲專業廠(OCP 2026,競爭訊號、無時程):Siemens+Skeleton 的 CBU800 每組 160kW 連續/240kW 峰值(電力電子僅占體積 10-15%,其餘為超級電容),單櫃規模遠大於光寶 CBU 108kW/5 秒與台達電 LIC shelf 20kW/15 秒;Microsoft 亦呼籲機櫃內電容式備援。Bosch 800kW 機櫃 BBU 為 21kWh(自算約 92 秒;原文 825kW 與 3×225kW=675kW 不符,待核)。OCP 2026 的 BBU 簡報均未點名順達、AES-KY 等台廠模組廠;Panasonic 電芯高功率化後對模組廠配合更高單顆功率電芯與安規的要求,為推論。(報告_OCP2026_Siemens_Skeleton_600kW_800VDC_Sidecar_20261015,2026-10)
- 架構演進:HVDC 轉移(2027E 滲透率 >85%)後 BBU 直連 DC busway,25kW 模組(ASP ~US$1,200)取代低功率多模組方案,內含價值升至每機架 US$33-34K(Rubin Ultra 600kW)。
觀察重點(投資視角)
- 高功率模組進度:順達 8.5kW/12.4kW 4Q26E 小量出貨、25kW HVDC 2027E 量產是否如期——內含價值跳升的關鍵。
- 最新(2026-10):順達 12kW 預計 11 月加速出貨(Citi,2026-10-18;舊:4Q26 初,2026-08-27);專家稱 Meta 12kW 10 月約 3k、11 月約 30k,Meta 案全數由台達承接、光寶目前無;AWS 5.5kW 遞延待 11 月底確認、8.5kW 2Q27 量產;800V HVDC 貢獻遞延至 3Q27(珩石專家,channel check,信心中)。
- 滲透率驗證:2026E 60-65% → 2027E >85%(Citi 估);OCP ORv3 BBU shelf 與 HVDC 導入節奏。
- PSU 夥伴訂單能見度:台達電/光寶科 power shelf 專案節奏牽動模式 2 廠商出貨。
- AES 擴產與利潤槓桿:越南/中國產能開出後 2027E 起營運槓桿;capex +20-30% y/y。
- 電芯供應:成熟電芯廠供貨穩定度與價格,影響模組廠毛利。
來源
- 活動_BBU專家會議_珩石筆記_kevin_20261016 — 珩石筆記(kevin),2026-10-16;專家 channel check:Meta 12kW、AWS 5.5kW 遞延、HVDC 3Q27、LFP
- 報告_Citi_順達3211_20261018 — 花旗(Citi),2026-10-18;順達 3Q26 flash,PSU 廠零件短缺、12kW 11 月加速
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley,2026-10-06;台達電市占約 60%、光寶全球第二、Panasonic 約 80% BBU 市占、BBU 占 800VDC 機櫃 BOM 25-30%
- 報告_Citi_順達3211首次評等_20260707 — 花旗(Citi),2026-07-07;三層供應鏈、兩種商業模式、市占與內含價值估算
- 報告_電源供應與管理產業_20260703 — BBU 標配化、規格 ASP 演進
- 報告_Citi_BBU聯合電話會_20260716 — 花旗(Citi),2026-07-16;Panasonic 產能/營收成長細節、台廠 GPM 30-35% vs Panasonic 40-45%、競爭模式分工再確認
- 報告_GS_BBU電池備援產業_20260924 — Goldman Sachs,2026-09-24;全球 BBU 產業專題,下游 PSU 整合商新增光寶科(LITEON)/Megmeet/Flex 細節,Panasonic 電芯與模組擴產時程、CBU 開發進度;技術原理/TAM/規格演進主頁見 技術_BBU備援電池