主題
Vera Rubin NVL72 是 NVIDIA 第二代 Oberon rack-scale 架構,把單一機櫃視為一個分散式加速器。相較 GB200 / GB300,核心變化不是單一 GPU 規格,而是 rack-level extreme co-design:compute tray 模組化、節點內 cableless、100% 液冷、50V 機櫃供電、NVLink 6 雙向 SerDes,以及更受限的 hyperscaler 客製化空間。
來源 memo_SemiAnalysis_Vera_Rubin_NVL72_20260520 指出,每套 VR NVL72 包含 72 顆 Rubin GPU package、36 顆 Vera CPU、36 顆 NVLink 6 Switch ASIC;Rubin GPU 預設功耗 profile 分為 1,800W Max-Q 與 2,300W Max-P,對應整櫃約 180-220kW 級 TDP。這使機櫃供應鏈從「組裝 GPU server」升級為「共同設計電、熱、訊號、機構與自動化裝配」。
供應鏈關係更新
既有 memo_VeraRubin_機櫃連接器供應鏈_20260519 將機架整合 ODM 廣泛列為鴻海、廣達、緯穎、緯創等;SemiAnalysis 2026-05-20 進一步指出,Rubin compute tray L10 自動化組裝能力目前只有 Foxconn、Quanta、Wistron 三家。這不等於其他 ODM 不能做 L11 rack integration,但 L10 自動化 tray 產能門檻更集中。
資訊衝突:Rubin L10 自動化名單 vs 和碩自述
SemiAnalysis(2026-05-20)稱 Rubin compute tray L10 自動化能力只有鴻海、廣達、緯創三家;和碩於 OCP 2026 自述已有自動線(人工每小時 6–7 台、自動線 18–20 台)並以 VR 自動化 90%+、通過率 95% 為目標(video_OCP2026_和碩_Rubin液冷與L13部署_20261015,2026-10,字幕)。後者為公司自述與目標值,尚待驗證,不擅自裁定。層級定義與逐家證據見 技術_L10至L13交付層級。
供應鏈結構圖
flowchart TB
    A[NVIDIA VR NVL72 reference design<br/>72 Rubin GPU + 36 Vera CPU + 36 NVLink 6 Switch] --> B[Compute Tray<br/>Strata / Orchid / Midplane / PDB / BF4 / SMM]
    A --> C[NVLink 6 Switch Tray<br/>36 switch ASICs / rack]
    A --> D[Rack Power<br/>4 x 110kW shelves / 50V busbar]
    A --> E[100% Liquid Cooling<br/>cold plate / manifold / QD / CDU]
    A --> F[Scale-out Network<br/>CX-9 / OSFP / CPO or pluggable]

    B --> B1[High-end PCB + CCL<br/>M8/M9, HVLP4, possible quartz cloth]
    B --> B2[Paladin HD2 B2B connectors<br/>Amphenol]
    B --> B3[SOCAMM memory connector<br/>Vera CPU memory]
    B --> B4[L6 PCBA + L10 tray automation<br/>Foxconn / Quanta / Wistron]

    E --> E1[Cold plates<br/>AVC / Delta / Boyd / CoolIT / Auras]
    E --> E2[QDs<br/>CPC / Danfoss / Staubli / Parker]
    E --> E3[CDU / facility cooling<br/>Delta / Schneider / Vertiv / nVent]

    D --> D1[Power shelves / PSU]
    D --> D2[Liquid-cooled busbar]
    D --> D3[HVDC / BBU / CBU / power rack]

    classDef core fill:#a5d8ff ,color:#1a2b35
    classDef material fill:#b2f2bb ,color:#1a2b35
    classDef thermal fill:#c3fae8 ,color:#1a2b35
    classDef power fill:#ffd8a8 ,color:#1a2b35
    classDef customer fill:#fff3bf ,color:#1a2b35
    class A,B,C,F core
    class B1,B2,B3,B4 material
    class E,E1,E2,E3 thermal
    class D,D1,D2,D3 power
圖解
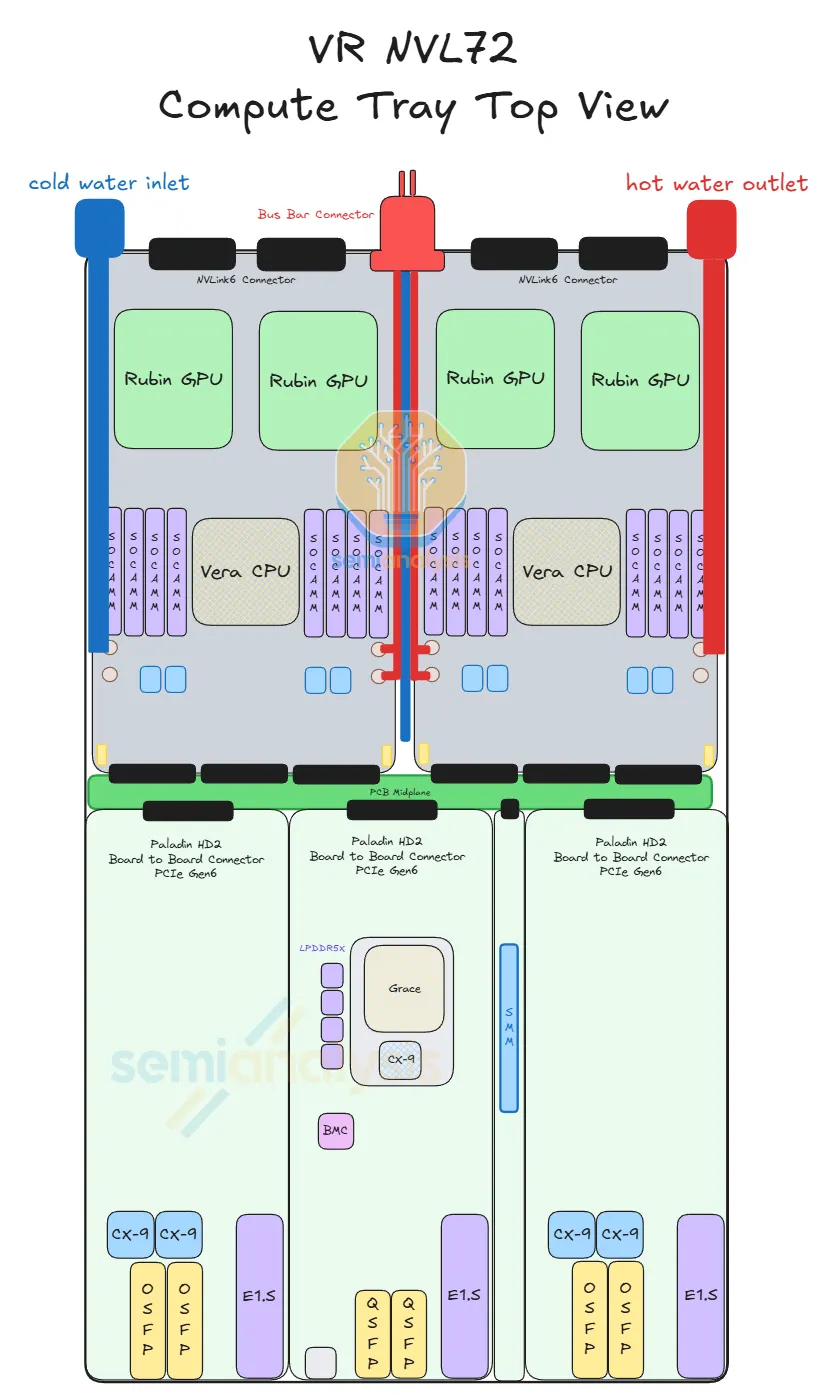
圖說:VR NVL72 compute tray 由 Strata、Orchid、midplane、power delivery、BlueField-4、system management 六類模組構成;核心設計目標是消除 tray 內線纜,降低組裝時間與失效率。
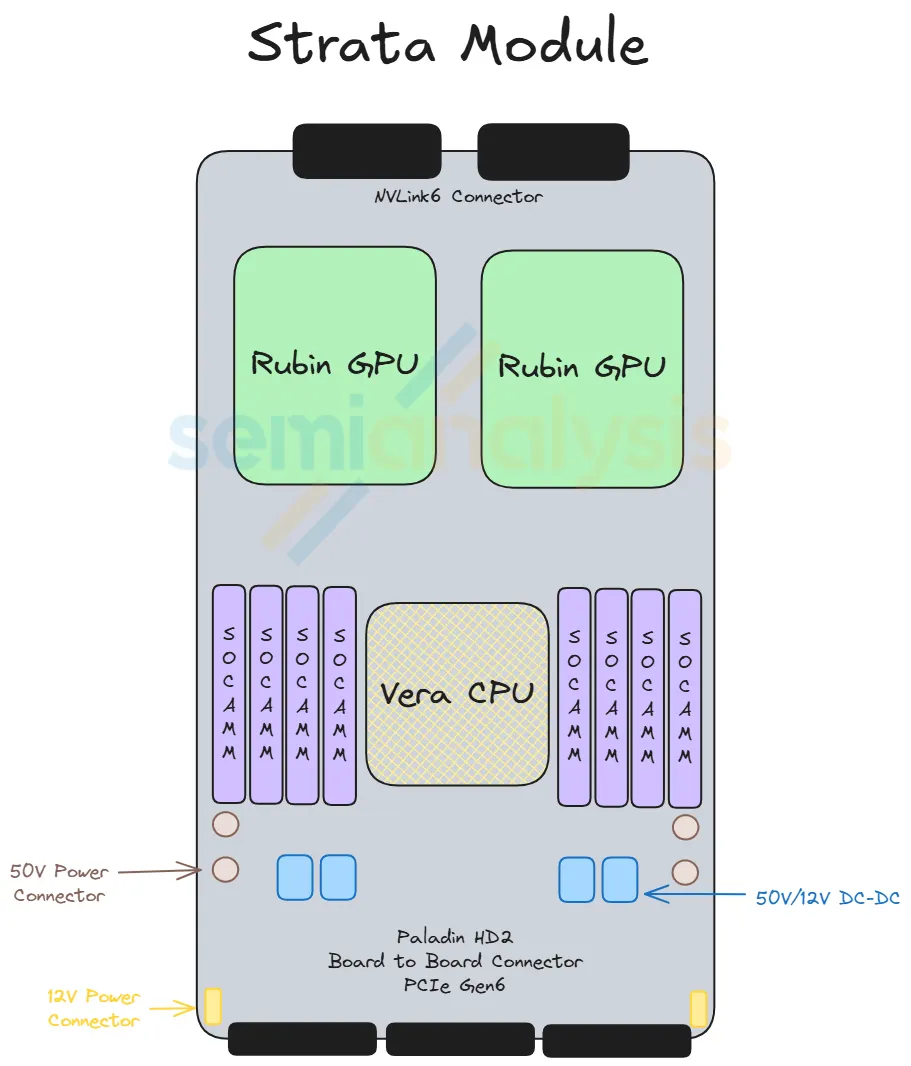
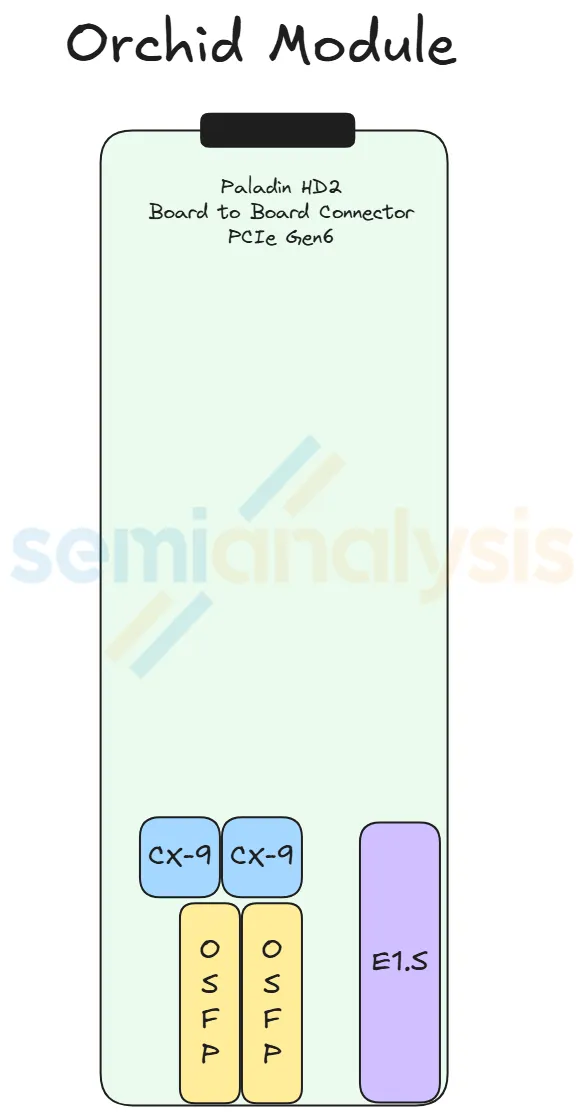
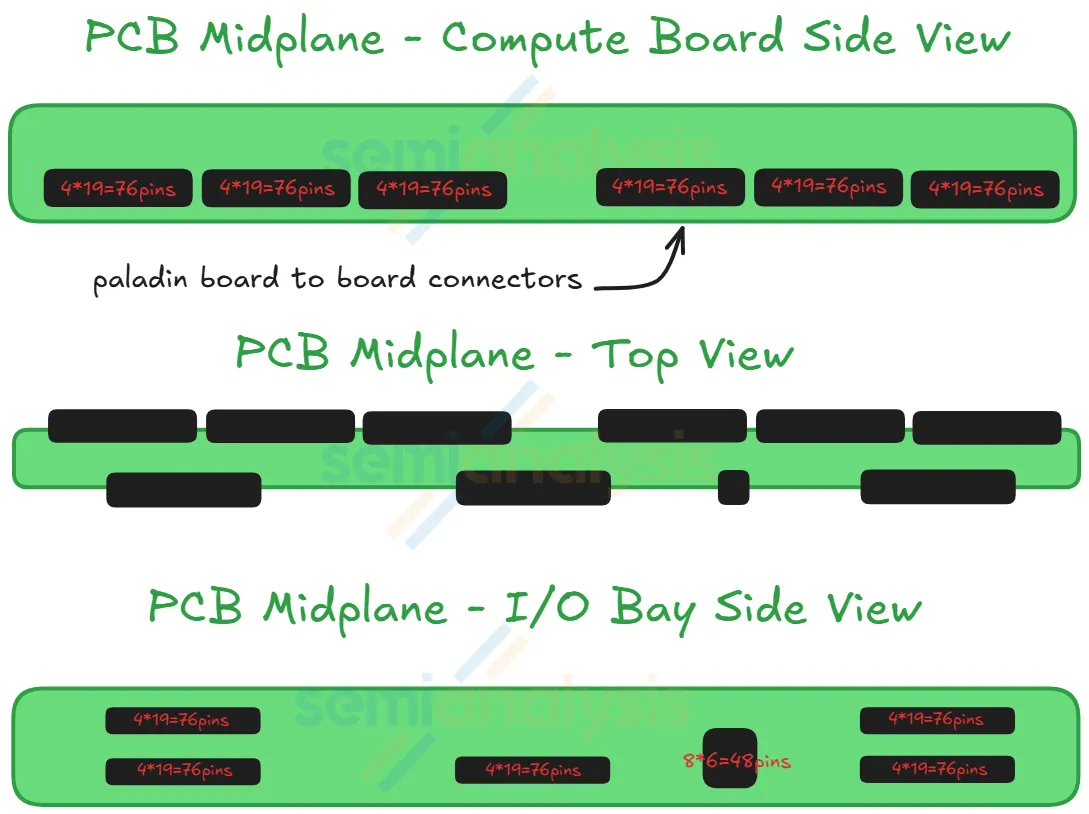
圖說:Strata 承載 2 顆 Rubin GPU + 1 顆 Vera CPU + SOCAMM;Orchid 把 CX-9 NIC 與 OSFP cage 移到前端;midplane 成為前後模組的 PCIe / 管理訊號橋接板。
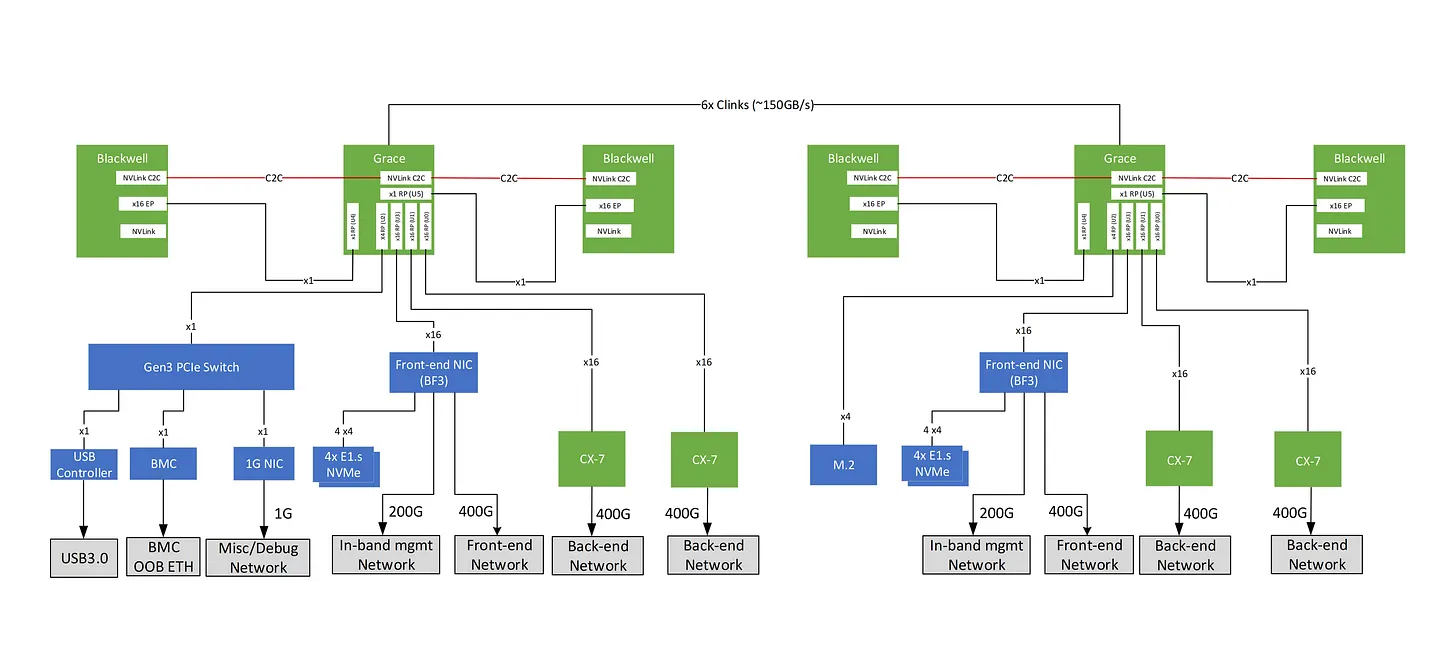
圖說:Rubin 的 tray topology 將 CX-9 NIC 從 Strata 移到 Orchid,讓高速 200G Ethernet / InfiniBand 訊號距離縮短,較低速的 PCIe Gen6 走較長 PCB 路徑;這是 cableless 設計成立的關鍵。
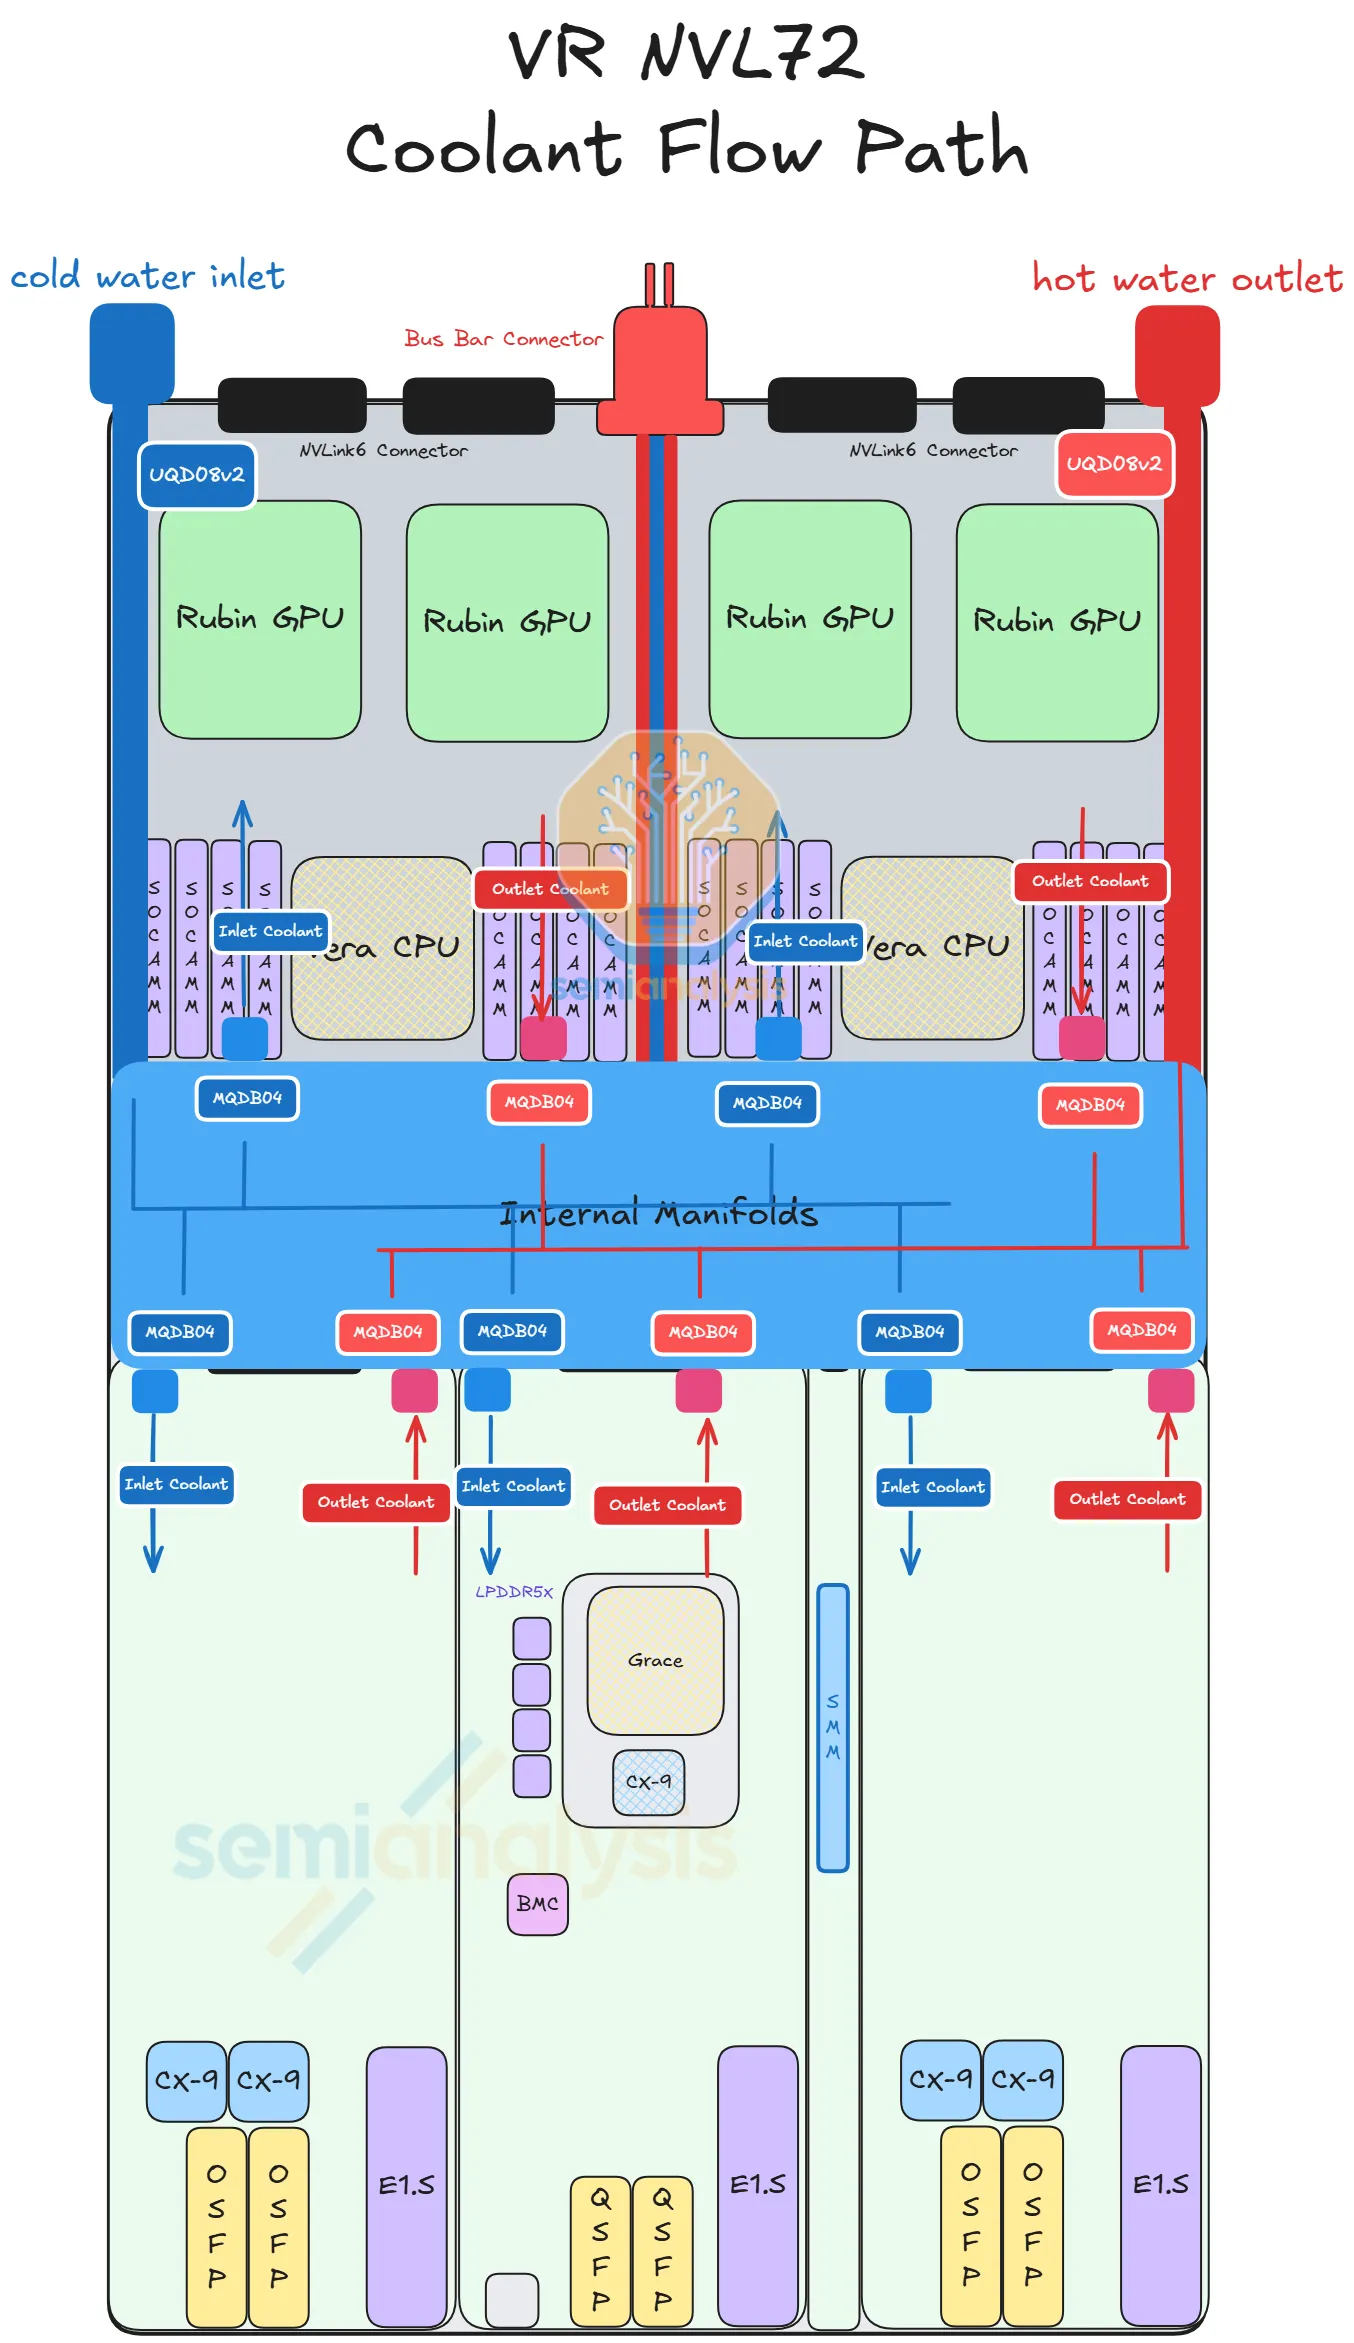
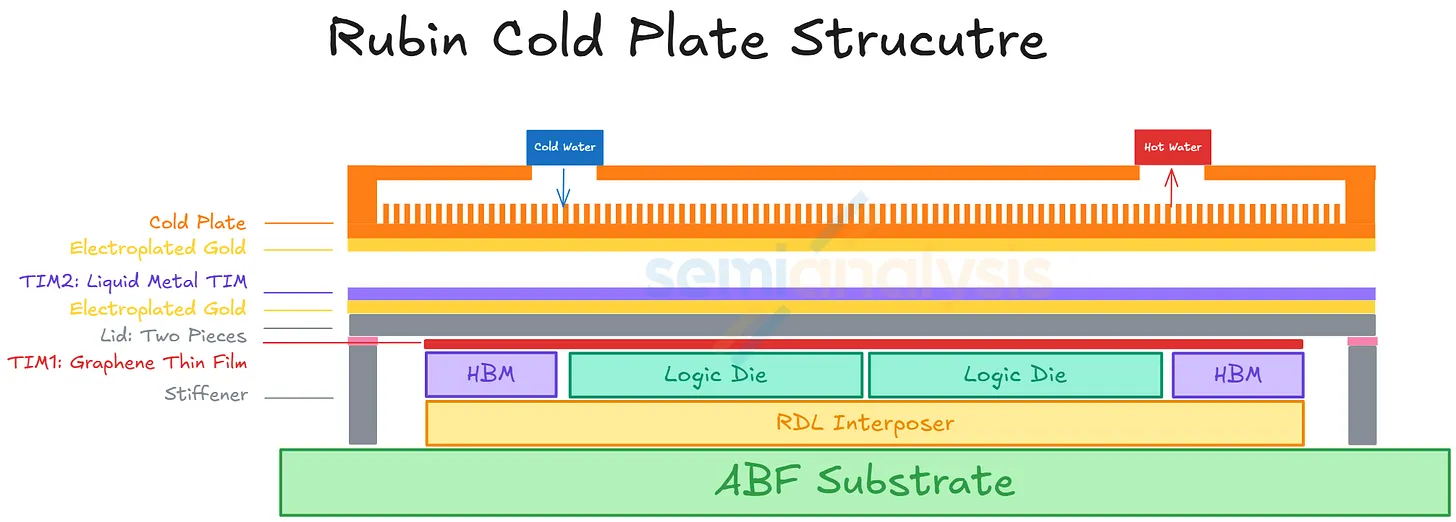
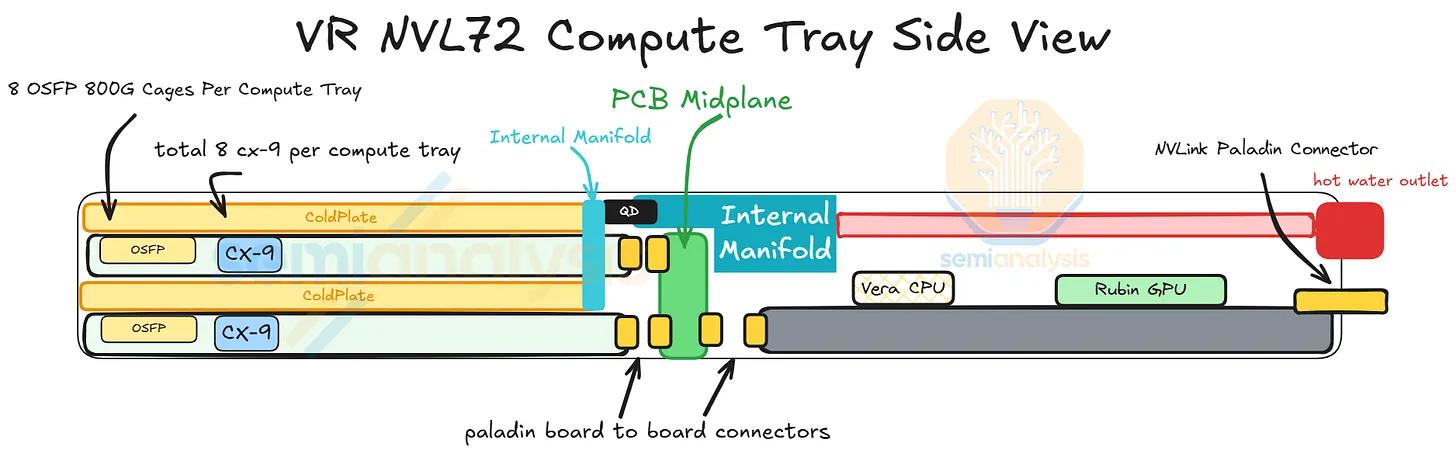
圖說:VR NVL72 compute tray 轉為 100% liquid cooled,冷卻液由 UQD 進出 tray,經 internal manifold 分配到各模組冷板;Rubin GPU 冷板升級為 micro-channel cold plate,並以鍍金表面對應 液態金屬 TIM2 腐蝕風險。
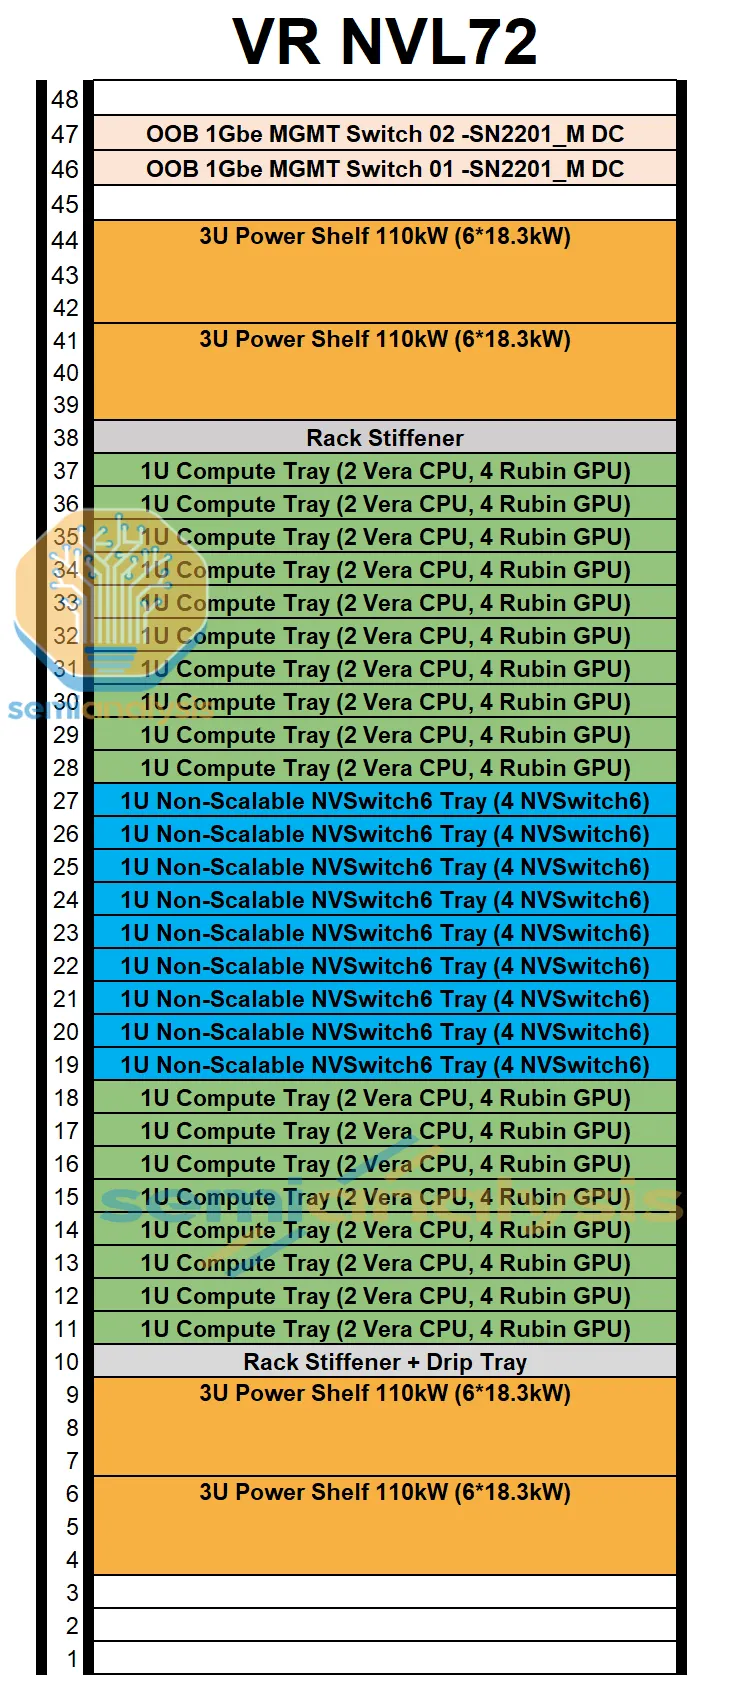
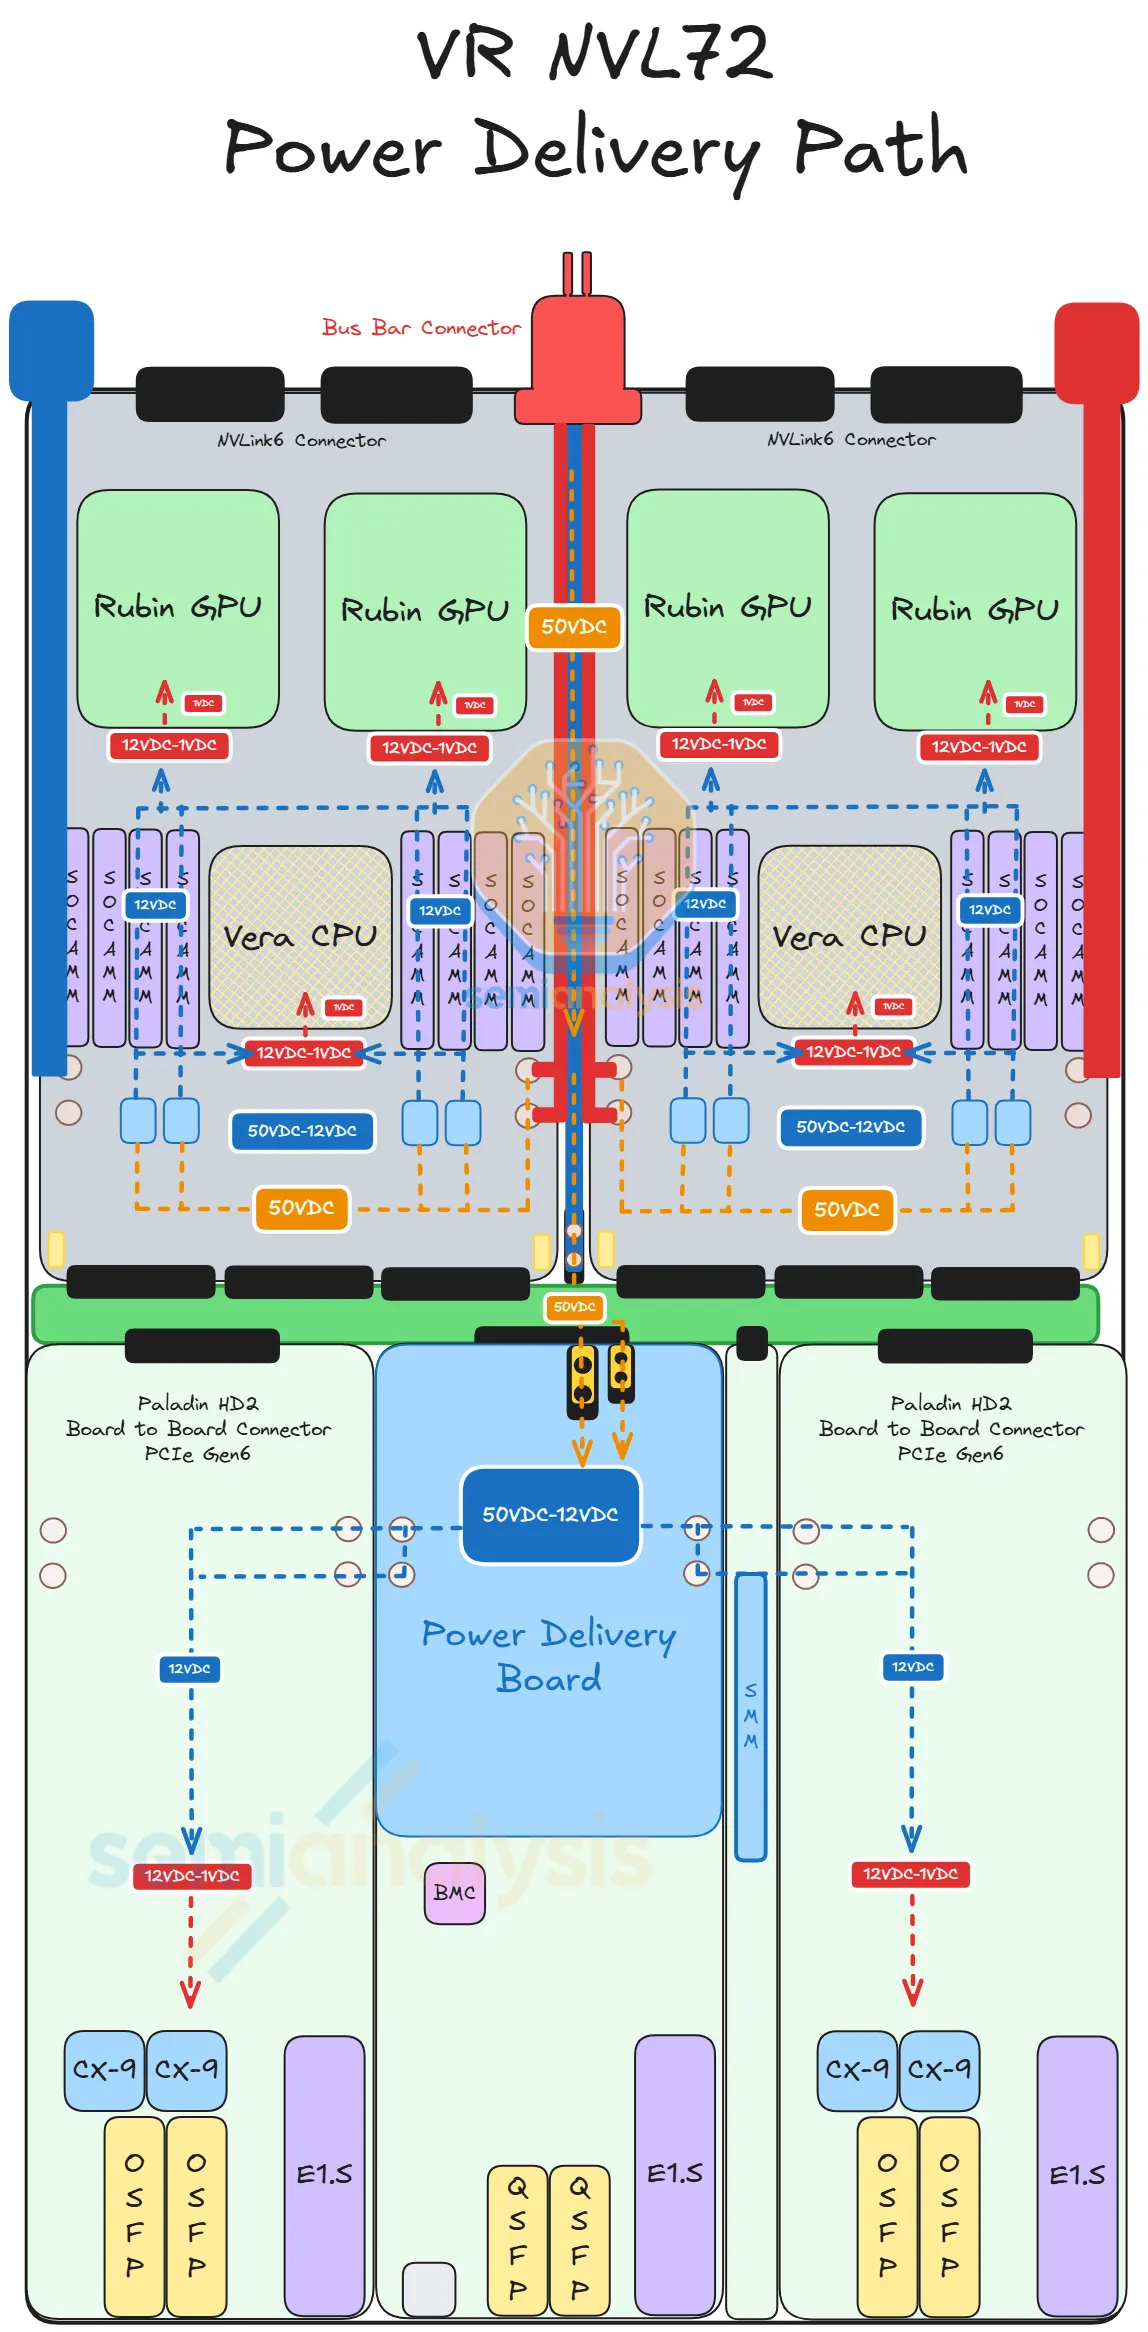
圖說:VR NVL72 rack reference design 使用四組 110kW power shelves,以 N+1 支援 220kW 級整櫃 TDP;50V busbar 電流規格上升到 5,000A+,且因無風扇架構需要液冷 busbar。Compute tray 端,50V 先到 Strata 或 PDB,再降到 12V / sub-1V。
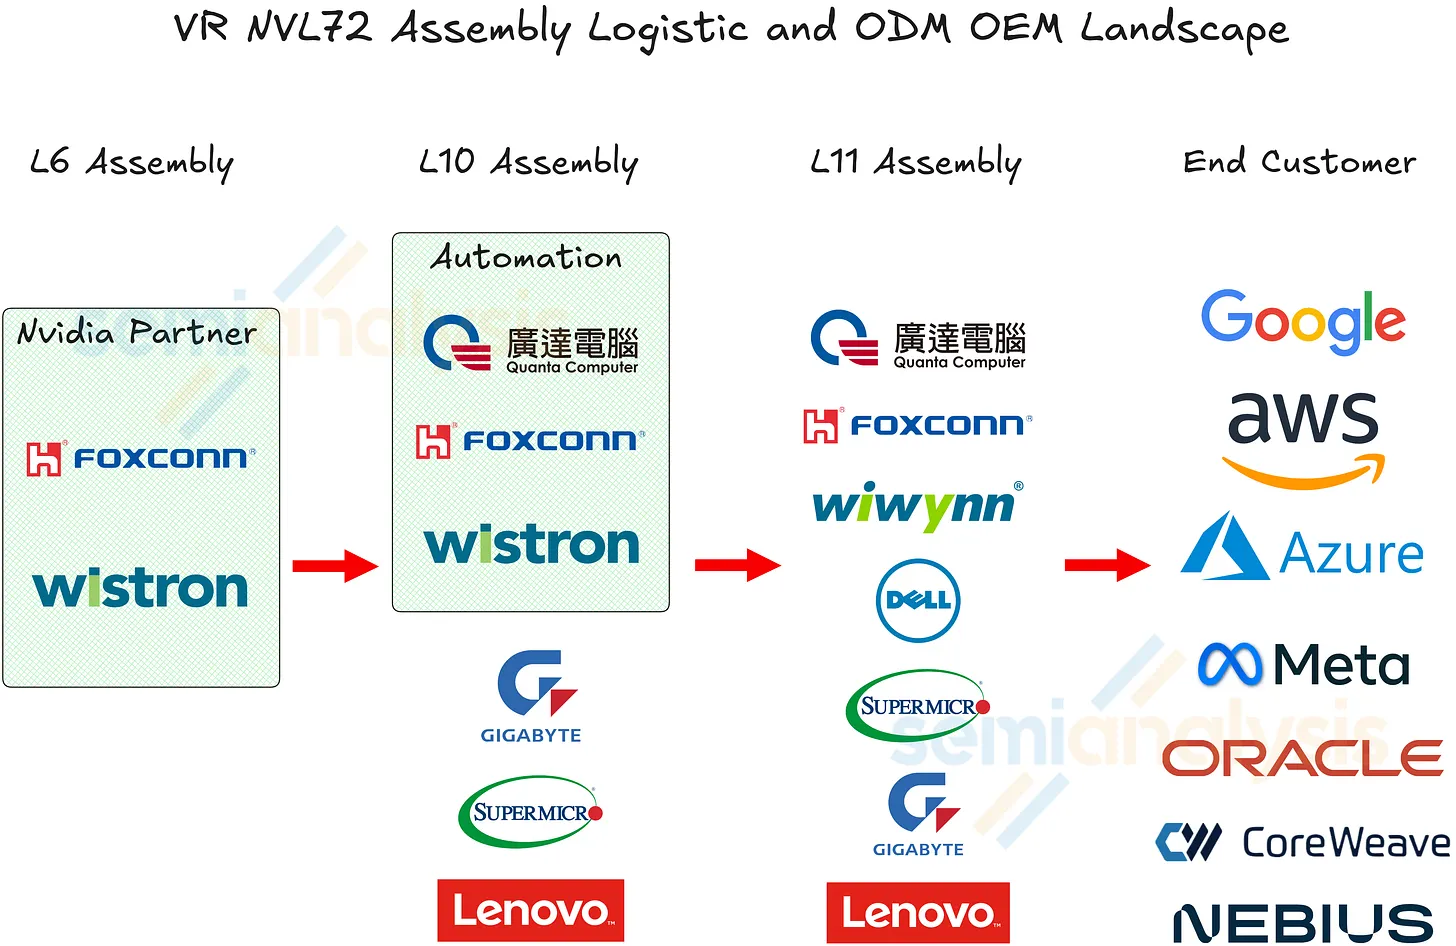
圖說:SemiAnalysis 指出 Rubin compute tray 自動化組裝能力集中在 Foxconn、Quanta、Wistron;L6 PCBA 以 Wistron / Foxconn 為主,L11 則由各 ODM / OEM 把 tray 組入 rack。
架構拆解
| 層級 | Rubin 變化 | 供應鏈意義 |
|---|---|---|
| GPU / CPU | Rubin GPU 3nm、HBM4;Vera CPU 採 SOCAMM,C2C 頻寬提高 | HBM4 pin speed、SOCAMM、CPU memory module 成為平台節奏風險 |
| Compute tray | 2 Strata + 4 Orchid + midplane + PDB + BF4 / management | 由 cable assembly 轉向 B2B connector + 高階 PCB / CCL;management module / BMC 重要性提高 |
| Scale-up | NVLink 6 採雙向 SerDes;36 顆 NVLink switch ASIC / rack | Switch tray、NVLink backplane、Paladin HD2、M8+ PCB 升級 |
| Scale-out | 每 GPU 1.6T,常見假設為 2 x 800G OSFP | 1.6T optical / AEC / CPO 部署由客戶網路架構決定 |
| Thermal | Compute tray 100% liquid cooled,移除風扇 | Cold plate、manifold、MQD / UQD、CDU、pump content 增加 |
| Power | Rack 180-220kW;4 x 110kW shelves;50V / 5,000A+ busbar | Power shelf、busbar、PDB、IBC、VRM、HVDC power rack 同步升級 |
| Assembly | L10 tray 自動化從 2 小時降到約 5 分鐘 | 自動化 fixture、blind mate、loading mechanism 與良率成門檻 |
資訊衝突:VR NVL72 機櫃功率口徑(220 kW vs 330 kW,並列不裁定)
- 約 180–230 kW(TDP 級):SemiAnalysis、JPM、廣發、統一投顧;4×110 kW power shelf 以 N+1 支援 220 kW 級。
- 380 kW+:MS Exhibit 7 標 4×110 kW power shelf 的整機功耗,每 compute tray 18.3 kW(18 trays ≈ 329 kW compute)。
- 330 kW(NVIDIA 官方 Gen2,54VDC):NVIDIA 於 OCP 2026 的機櫃功率世代圖(Gen1 145 kW、Gen2 Vera Rubin NVL72 330 kW、Gen3 570 kW、Gen4 800VDC 原生趨勢線逼近 1 MW;報告_OCP2026_NVIDIA_800VDC_AI工廠部署_20261015、報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015,2026-10)。
- 40–60 kVA(實測,訓練穩態):NVIDIA IPS 簡報 AC whip 實測,單位為 kVA、為 LLM 訓練 20 秒窗讀圖值,口徑又不同(報告_OCP2026_NVIDIA_VeraRubin機櫃功率平滑_20261015)。
- 推論(待確認):220 kW 為 TDP、330 kW 為整櫃峰值或佈建值,三者不可混用;引用時分標「TDP/佈建/實測」。
各環節廠商
Compute Tray / Rack 組裝
| 層級 | 主要廠商 | 角色 | 備註 |
|---|---|---|---|
| L6 PCBA | 3231_緯創(市)、2317_鴻海(市) | Board-level PCBA | SemiAnalysis 指出兩者為 Blackwell / Rubin 主要供應商 |
| L10 compute tray automation | 2317_鴻海(市)、2382_廣達(市)、3231_緯創(市) | 自動化 tray 組裝 | Rubin 最關鍵集中環節;小型 ODM 可外包給三家或自行低效率組裝。鴻海 OCP 2026 自述 VR 自動化覆蓋 94%(GB 56%)、測試 FPY 80%(GB 39%)、L10 自動化 100%,詳見下方「ODM 製造與測試數據」 |
| L11 rack integration | 各 ODM / OEM;台股映射含 2317_鴻海(市)、2382_廣達(市)、3231_緯創(市)、6669_緯穎(市) | 將 compute tray 組入 rack | 是否拿到 Rubin L10 自動化份額需逐家驗證 |
| Compute tray 關鍵零組件 | 6088.HK(fit_hon_teng) | 高速連接器、線纜、液冷 manifold、LC busbar / Power Whip | 使用者確認鴻騰拿到 Vera Rubin compute tray 大份額;公開資料支持其具備 AI rack 互連、液冷與高電流電源方案能力,實際 allocation 待法說 / BOM 交叉驗證 |
連接器 / PCB / 材料
| 環節 | 廠商 / 技術 | 變化 |
|---|---|---|
| Board-to-board connector | Amphenol Paladin HD2、6088.HK(fit_hon_teng);台股映射觀察 3217_優群(櫃) CABB | 取代 compute tray 內 flyover cable,訊號經 midplane PCB |
| SOCAMM | Amphenol、嘉澤、鴻海、3217_優群(櫃)(既有 memo) | Vera CPU 記憶體模組化;詳見 技術_SOCAMM2 |
| High-end PCB | Strata / Orchid / midplane / NVSwitch board;台股延伸觀察 3715_定穎投控(市) | 高階 PCB 面積相對 GB300 約 2.3x;Orchid 是增量主因 |
| CCL / 銅箔 | M8 / M9、技術_HVLP銅箔、可能導入 quartz cloth | VR200 midplane(44 層)+ switch board(24 層)採 M9 CCL + HVLP4 銅箔;PCIe Gen6 長距離 PCB 與 NVLink 6 雙向 SerDes 對 insertion loss 更敏感 |
| HVLP4 銅箔供應 | 5706.JP(mitsui_kinzoku)、8358_金居(櫃) | Mitsui 為主供應商,金居為第二來源;2H26 HVLP4 mass adoption 後供給缺口放大 |
| 台股映射 | 3037_欣興(市)、2383_台光電(市)、8046_南電(市)、3715_定穎投控(市) | 需以客戶認證與材料 share 追蹤,不直接等同 Rubin 訂單 |
機構件 / 機櫃結構
| 環節 | 廠商 / 技術 | 變化 |
|---|---|---|
| 伺服器滑軌(驗證中,尚無大規模出貨) | 5426_振發(櫃) | 振發法說(2026-10-21)稱與振躍合作滾珠式滑軌,振躍為合格供應商、列在參考名單;振發產品已交數家廠商與客戶驗證,驗證後可能僅小訂單試用,公司不保證下單;客戶(廣達、緯創等)可自推薦名單選購、不必向振發購買。此為環節受惠,尚無訂單,且法說未指明對應 Vera Rubin 平台;成熟量產廠見 2059_川湖科技(市)、6584_南俊國際(市);來源 活動_振發5426_法說memo_20261021 |
| AI server chassis / rack structure | 3013_晟銘電(市) | 液冷機櫃、水冷平台、rack / sidecar 結構件規格提升;價值從一般機殼走向高承重、高散熱密度機構整合;公司法說(2026-10-01)自揭 GB300、VR200 機箱/機櫃模具已開(OEM 項目),MGX 機箱(742、VIRL U、4U)已開模,具 manifold 設計與製造能力,為機構件自述最高信心來源 |
液冷
| 環節 | 廠商 / 技術 | 變化 |
|---|---|---|
| Cold plate | AVC、Delta、Boyd、CoolIT、Auras;台股映射 3017_奇鋐(市)、8996_高力(市) | Strata 覆蓋 GPU / CPU / SOCAMM / VRM;Orchid 也加冷板 |
| QD / MQD / UQD | Colder Products Company、Danfoss、Staubli、Parker Hannifin | 高流量使 QD、manifold、piping 尺寸升級;2 inch QD 可能足以支援下一代 flow |
| Manifold / TCS | 3017_奇鋐(市)、8996_高力(市) 等 | Internal manifold 移到 tray 中央;冷板與模組在 L6 後段整合 |
| CDU / facility cooling | Delta、Schneider Electric、Vertiv、nVent、6594.JP(nidec);台股 8996_高力(市)(300kW in-rack CDU) | Rack 熱負載約翻倍;10 racks / CDU 若維持,CDU 容量需往 3-6MW;高力 Computex 2026 展 300kW in-rack CDU 對應 NVL72(260603_gs_kaori) |
| Dry cooler / adiabatic tower | SPX、BAC、Evapco | 45C inlet 讓 chiller-less 更可行,但短中期不會一夕取代 chiller |
VR200 液冷用量與價值(凱基,2026-06-30)
整櫃 234 片水冷板(Compute Tray 每層 5 片+Switch Tray 每層 3 片)、450 組 QD、新增內部分歧管($1,000/層)取代風扇;整櫃液冷價值約 $63,900(vs MS 口徑 in-tray $57,780,估值差異並列)。VR NVL144 CPX 每層 5 CP+12+2 QD。詳見 供應鏈_AI伺服器液冷、報告_散熱產業_20260630。
電源
| 環節 | 變化 | 受惠 / 觀察 |
|---|---|---|
| Rack power shelves | 4 x 110kW,N+1;415-480VAC 轉 50VDC | PSU、power shelf、機櫃電源整合 |
| Busbar | 50V busbar 額定 5,000A+,需液冷;6088.HK(fit_hon_teng) 已揭露 LC Busbar 與 400A Power Whip 能力 | Busbar、液冷結構件、絕緣與安全件 |
| Compute tray power | 50V 進 Strata,IBC 轉 12V,再由 VRM 轉 sub-1V | 詳見 供應鏈_AI伺服器板上電源、技術_DrMOS |
| Power rack | HVDC 800V / OCP +/-400V、BBU、CBU、SST | 客戶自研差異大;Meta high power rack 是一條方向 |
| Power rack(台達電) | AI PSU 市佔 70%+;HVDC power rack 比預期更早起量,1H27 大量出貨 Kyber rack;部分 CSP 已積極部署 +/-400VDC | 2308_台達電(市)(GS 2026-06-05,TP NT$2,420→4,500;AI 電源占收入比 2025 9%→2028E 66%);詳見 供應鏈_AI伺服器板上電源 |
MGX 1.2 規格與量產進度
來源:報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015、video_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015(NVIDIA Ian Buck,2026-10-12,貢獻第三代 MGX 給 OCP)。
- 量產進度:NVIDIA 稱 Vera Rubin 已 full production,字幕稱美國與台灣工廠已量產托盤、每週數千櫃(單一來源;與 MS 9 月 NVL72-equivalent 約 6.5K 台/月量級相近)。GB200 運算托盤約 90 分鐘組裝,VR 托盤約 1 分鐘(NVIDIA 自述,指組裝;與上方 SemiAnalysis「L10 tray 自動化約 2 小時降到約 5 分鐘」口徑不同,並列不混用)。
- 量產定義分層:NVIDIA 為晶片/托盤層 full production;ODM 機櫃放量口徑較保守,和碩稱 2026Q4 量產就緒、2027Q1 全面量產(公司自述,見 4938_和碩(市)),鴻海引 TrendForce 為 Rubin 2026.9 起點、Rubin Ultra 2027(2317_鴻海(市));三方時點不同層級,不採單一年份。
- MGX 1.2 要點:無線纜、無水管、無風扇運算托盤,100% 液冷;液冷匯流排 5,000 A;45°C 液冷盲插歧管;latch 支援 6,000 lb 配合力、機櫃 +100 lb 鋼補強、後延伸架保護歧管接頭;UQD08;1U 液冷 switch tray(NVLink 或 Spectrum-X);4 個銅 spine cable cartridge。
- 鴻海實際製造數據(公司自述,客戶未具名):VR 自動化覆蓋 94%(GB 56%)、組裝 FPY 97%(91%)、測試 FPY 80%(39%)、NPI 3.5 個月(4.5 個月);VR 設計為無纜(midplane+板對板連接器)與無軟管液冷(機櫃內建 inner-manifold);L10 全自動、單台測試 12 小時、全球 1000+ 測試位/100+ MW(報告_OCP2026_鴻海鴻佰_GW級AI基礎設施交付_20261015,2026-10-12)。
- 和碩自述(待驗證):GB300 L10 通過率 75%、L11 90%+;VR 目標 95%(見上方衝突框)。
800V:設施端、機櫃級與 power rack 三層級
三個說法屬不同層級,不做單一年份:(1) 設施端:NVIDIA 稱 Visionbay.ai 在建首座 800 VDC AI 工廠(16 MW 部署單元,設計建置中、未給完工日);和碩稱設施端未備妥、最快 2027 年中可部署,VR 與 Rubin Ultra 以 sidecar 方案為主;(2) 機櫃級 800V 架構量產:TD Cowen 筆記與 Kyber 同步、約 2028 年以後(見下方「機櫃 ASP 與架構延續」);(3) standalone power rack:MS 稱 3Q26 ready、4Q26 出貨 on track(見下方 MS Computex 補充)。(NVIDIA、和碩,OCP 2026,2026-10;和碩為字幕單一來源)
Computex 2026 MS 補充(2026-06-07)
來源:260607_ms_computex;投資整理見 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607。
| 主題 | 更新 | 供應鏈意義 |
|---|---|---|
| Vera Rubin POD | 每 8 座 Vera Rubin NVL72 搭配 1 座 Vera CPU standalone rack、1 座 STX storage rack、5 座 Groq 3 LPX racks | GPU rack 之外的 CPU / storage / compute attach rack 放大 ODM、電源、散熱、互連與機構件內容 |
| Vera CPU rack | 125 / 256 CPUs per air/liquid-cooled rack(MS,2026-06-07)。沿革:舊說法「MP 預計 4Q26」→ NVIDIA 於 OCP 2026(2026-10-12)稱 Vera CPU MGX 機櫃已出貨(Shipping now)、單櫃 256 顆 CPU、全 1U 液冷,Meta 2027 年初建首座 Vera 叢集;「已出貨」是否指首批客戶出貨、放量時點仍視 4Q26,待確認(報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015)。QCT 以 QuantaPlex T46X-1U 組成,稱支援 22,500+ 並行 CPU 環境(分母未註明,無法與每櫃 CPU 數換算) | CPU rack 成為 Agentic AI cluster 的獨立供應鏈節點;ODM/OEM logo 名單廣(含鴻海、廣達、緯創、緯穎、和碩、英業達、神達、仁寶等)但僅 logo,無量 |
| Groq 3 LPX | 鴻海展示 compute tray,預計 3Q26 量產 | AI ASIC rack / tray 需求不只 NVIDIA GPU 平台 |
| 800V DC | standalone power rack 3Q26 ready,4Q26 出貨 on track;1.6MW power center、1Q28 4.8MW power blocks | HVDC 從 rack power 走向 power center / block,台達電與 power infrastructure 供應鏈重要性提升 |
| 液冷 | 台達展示 3MW in-row CDU,年底規劃 6.8MW;Rubin liquid-cooling readiness for 3Q26 MP | CDU、manifold、QD、busbar 與冷板規格升級 |
| CPO / networking | Spectrum-X CPO Switch 展示;networking 與 power/data interconnects 在 AI cluster 角色提高 | CPO / pluggable / AEC 與高速 PCB/CCL 需一起追蹤 |
| Kyber | MS 判斷 Kyber 不太可能在 Rubin Ultra 大規模部署;富邦 2026-07-21 維持「2027 無 Kyber 出貨」,評估延後對 ODM 無影響(CSP 續買 Oberon)、升規零組件廠商短期影響中低個位數 % 以下 | 對 2027-2028 超前規格需求保持折現;架構細節與升規點見 技術_Kyber機櫃 |
Network / Optical
| 環節 | 變化 | 供應鏈意義 |
|---|---|---|
| NVLink 6 scale-up | 36 顆 switch ASIC / rack;每 switch tray 4 顆 | NVSwitch board 32 layers、M8+ CCL、冷板與 SMM |
| Copper backplane / 技術_正交背板 | 雙向 SerDes 使 cable 數量不需翻倍;下一代正交背板仍卡材料與良率 | 若不用雙向 SerDes,背板銅纜可能從約 5,000 條走向 10,000 條,製造風險過高;正交背板需追 M9/M10、PTFE 與高速連接器定案 |
| Scale-out NIC | 每 GPU 1.6T,常見為 2 x 800G OSFP | 1.6T pluggable / AEC / CPO 路線取決於 hyperscaler network |
| CPO | Rubin 世代 scale-out 開始出現部分 CPO 部署;NVIDIA 稱 Spectrum-X Photonics(Spectrum-6 CPO 乙太網)今年(2026)出貨(字幕,OCP 2026-10-12);Vera Rubin Ultra NVL576 CPO 為 2027(字幕「next year」,簡報未標年份)。簡報圖示 NVL576 為 8 座一般機櫃以光纖串接,未標示 Kyber(見 技術_Kyber機櫃) | 詳見 供應鏈_光通訊、供應鏈_CPO_D-FAU、技術_COUPE |
| NVLink 6 Switch Tray(廠商宣稱) | NVIDIA 稱 NVLink 6 Switch Tray+NVLink Spine 相對前代 3x 低延遲、10x 封包率、130 TFLOPS 網內運算(報告_OCP2026_NVIDIA_AI_Tokenomics_20261015,廠商宣稱,非實測) | 第三方預覽結果見下方「效能與 token 經濟」 |
機櫃 ASP 與架構延續(TD Cowen 2026-09-28 供應鏈查證,經珩石筆記轉述,中信心)
- 機櫃 ASP:GB300 約 US$4M;Vera Rubin 預估至少 US$7M+。筆記判斷 2027 年 AI 成長動能由 ASP 提升主導,更甚於單純出貨量。
- Kyber vs Oberon:次世代 Kyber 原始設計遭遇工程挑戰並修改,業界預期現行 Oberon 架構很可能延續至 Rubin Ultra 世代;供應鏈提及 NVIDIA 可能在維持 Oberon compute tray 下,於 2027 Rubin Ultra 塞入更多 GPU 封裝,但尚未完全定案(與上方 MS/富邦對 Kyber 的判斷方向一致)。
- AMD:Helios 平台討論度上升但初期仍以北美出貨為主;AMD 獲正面的 2027 年 CPU/GPU 晶圓配額支援。
- 電源:Blackwell 至 Rubin 功耗激增推升功率半導體內容價值;客製化 XPU 提早導入垂直供電(Vertical Power),為第二階段電源供應商推手;800V 架構時程遞延,預期與 Kyber 同步(推遲至約 2028 年以後)。與上方「800V DC」段(standalone power rack 4Q26 出貨)並列:筆記指的是機櫃級 800V 架構量產,非 power rack 出貨,不視為衝突。
- 來源:memo_TPU與GPU_TDCowen供應鏈查證_20260929。
效能與 token 經濟:廠商宣稱 vs 第三方預覽
| 口徑 | 內容 | 來源 |
|---|---|---|
| NVIDIA 宣稱(VR NVL72 對 GB300 NVL72) | 每 MW token 吞吐 2x/10x/最高 30x(隨互動性),每百萬 token 成本最低降 45x(約 150 TPS/user 處;DeepSeek-V4-Pro,引 SemiAnalysis AgentX 基準,取點與軟體優化不同) | 報告_OCP2026_NVIDIA_AI_Tokenomics_20261015、報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015,2026-10 |
| SemiAnalysis 第三方(Rubin 為 pre-release 軟體預覽) | 每全含 MW 的 token 吞吐,Rubin NVL72 對最佳 GB300:75 tok/s/user 1.45x、100 為 2.09x、125 為 4.29x、150 為 7.19x、170 為 5.56x、200 為 2.72x;模型化全含單晶片功耗 VR200 3.3 kW、GB300 2.12 kW | 報告_OCP2026_SemiAnalysis_從晶片到服務_20261015,2026-10 |
兩者口徑不同(廠商最佳點對第三方預覽),分欄並列,不可混用;SemiAnalysis 後續基準將納入 Rubin NVL72 正式版、MI455X UALoE72。
競爭格局
- NVIDIA 控制力提高:Rubin 的 modular / cableless reference design 限制 hyperscaler 在前半段 chassis 的客製化自由度。可客製區域主要剩 power delivery、BlueField-4 / 自研 DPU、management module,但外形與尺寸仍要貼合 NVIDIA midplane。
- 組裝門檻集中:GB300 前半段高度客製化,供應商組合分散;Rubin 則因 blind mate、B2B connector、MQD、內部 manifold 與自動化裝配,L10 tray automation 變成少數大廠門檻。
- 電熱訊號共設計:高功耗不只是散熱問題,也推動 50V / HVDC、液冷 busbar、M8/M9 CCL、HVLP4 銅箔、B2B connector 同步升級。
- 鴻海交貨時程領先(GS 預估):GS 2026-09-24 預期鴻海為「新一代 AI 伺服器機櫃」首家交貨者,較同業早約 2-3 個月,帶動 9 月起營收成長,並由 GPU 機櫃接續至 LPU 機櫃(12 月起);該報告未點名平台,是否即 Vera Rubin NVL72 待確認(報告_GS_鴻海2317_20260924)。
- 散熱 content/MW 提升:100% 液冷、流量提升、前端模組冷板化,使 QD、manifold、cold plate、pump 的單 MW 內容提升;CDU 受惠但彈性可能低於 QD / manifold / cold plate。
- PCB 與連接器受惠邏輯改變:flyover cable 在 tray 內下降,但 B2B connector、midplane、高階 PCB / CCL 上升;Amphenol 仍受惠,台股則需追蹤 SOCAMM / CABB / CCL / PCB 認證。
投資觀察點
- L10 自動化份額:2317_鴻海(市)、2382_廣達(市)、3231_緯創(市)誰掌握 Rubin tray automation 量產良率與客戶 mix。
- L11 與 L10 的分工:6669_緯穎(市)等 rack ODM 若不是 L10 自動化主供,是否透過 L11 rack integration、客戶設計、或外包 tray 取得價值。
- PCB / CCL 材料定案:Orchid / midplane 是否維持 quartz cloth,或降回高階玻纖;這會影響材料 ASP 與良率。
- 液冷流量與 CDU ratio:營運商是否維持約 10 racks / CDU;若 rack 熱負載翻倍,CDU 容量與 pump / QD 規格會同步升級。
- Power rack 採用節奏:HVDC / BBU / CBU / liquid-cooled busbar 是否從 Meta 等 hyperscaler 擴散到更廣平台。
- BlueField-4 替代率:CoreWeave / neocloud 可能採 BF4;大型 hyperscaler 多半用自研 DPU 或較便宜 CX-9,影響 NVIDIA DPU 與自研模組供應鏈。
- CPO / AEC mix:Meta / xAI 等客戶在 1.6T AEC、pluggable optics、CPO 上的選擇,會重塑光通訊與高速線纜供應鏈。
- Vera Rubin POD attach ratio:MS Computex 2026 提到 8 座 VR NVL72 之外還搭配 CPU / storage / Groq racks;需確認這是 NVIDIA reference design 還是展場特定配置。
風險
- HBM4 pin speed 與供應風險:SemiAnalysis 指出 NVIDIA 目標 HBM4 22TB/s,但初期供應商可能較接近 20TB/s;Micron 在 Rubin HBM4 份額風險較高。
- 客戶規格差異:power rack、DPU、management、scale-out network 都有 hyperscaler 自研變體,reference design 不等於所有客戶 BOM。
- 材料降規:quartz cloth 若因成本與加工良率降回玻纖,高階材料受惠幅度可能低於早期預期。
- Chiller-less 不會線性取代 chiller:45C inlet 改善 economizer 空間,但 mixed hall、備援、可靠度與 workload 彈性仍讓 chiller 保有中期需求。
- TCO 壓力:VR NVL72 per-GPU capital cost 高於 GB300;Max-P 2,300W 的運行成本可能使客戶選擇 Max-Q 或降功耗 profile。
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 3515_華擎(市)
- APH.US(amphenol)
- GOOGL.US(alphabet)
- 供應鏈_Agentic_AI基礎設施
- 分析_OCP2026_800V直流供電與機櫃電源
- 分析_OCP2026_AI機櫃平台與台灣ODM
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 0285.HK(byd_electronics)
- DELL.US(dell)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- SMCI.US(super_micro_computer)
- NBIS.US(nebius)
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 技術_Feynman
- 技術_LPU
- SIMO.US(silicon_motion)
- 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
- 分析_AI伺服器控制與周邊晶片投資地圖
- 2486_一詮(市)
- 供應鏈_PCB_OOC
- 分析_Chipflation記憶體危機_MS_20260602
- 分析_Computex2026_MS_Agentic_AI_TSMC_20260602
- 分析_台灣資料中心硬體_Amazon供應鏈加速_Daiwa_20260608
- 分析_均熱片與TIM供應鏈
- 分析_貿聯KY_短期利空與光通重估_20260530
- 分析_韓國AI供應鏈_HBM與FC-BGA上游_HSBC_20260602
- 技術_CPO
- 技術_MCL金屬冷卻蓋
- 技術_Pogo_Pin
- 時程_2026_AI_ASIC與高速介面
- 供應鏈_AI伺服器液冷
- 供應鏈_AI伺服器板上電源
- 供應鏈_光通訊
- 供應鏈_xAI
- 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 技術_SOCAMM2
- 技術_CCL材料
- 技術_HVLP銅箔
- 技術_TIM導熱介面材料
- 技術_均熱片
- 技術_DrMOS
- 3217_優群(櫃)
- 6088.HK(fit_hon_teng)
- 2317_鴻海(市)
- 2382_廣達(市)
- 3231_緯創(市)
- 6669_緯穎(市)
- 3017_奇鋐(市)
- 8996_高力(市)
VR200 BOM 詳細拆解(Morgan Stanley 估計,2026-05-20)
資料來源
Morgan Stanley(Howard Kao / Irene Yen / Sharon Shih),2026-05-20。ODM 售價口徑(hyperscaler 向 ODM 購入),OEM 口徑(Lenovo / Asustek / Giga-Byte / Dell)另加品牌溢價。
| BOM 項目 | GB300 | VR200 | 增幅 |
|---|---|---|---|
| GPU | $2,520,000 | $3,960,000 | +57% |
| CPU | $180,000 | $180,000 | 0% |
| NVLink Switch chip | $64,800 | $144,000 | +122% |
| 其他網路晶片 | $261,000 | $576,000 | +121% |
| Memory (SOCAMM) | $373,939 | $2,001,600 | +435% |
| 液冷 | $64,610 | $72,080 | +12% |
| Power supply | $57,600 | $76,000 | +32% |
| PCB | $35,100 | $116,730 | +233% |
| ABF Substrate | $11,160 | $20,340 | +82% |
| MLCC | $1,530 | $4,320 | +182% |
| 其他 | $402,412 | $623,278 | +55% |
| Rack assembly value-add | $22,400 | $28,800 | +29% |
| 合計 | $3,994,551 | $7,803,148 | +95% |
Exhibit 2 bar chart:GB200 = $3,329,523 → GB300 = $3,994,551 → VR200 = $7,803,148(世代軌跡)
記憶體 BOM 佔比轉變: GB300 約 5-10%;VR200 升至 25-30%(SOCAMM 大幅漲價+增量)。GPU BOM 佔比從 GB200 的 ~65% 降至 VR200 ~51%,被記憶體擠壓。SOCAMM 由 NVIDIA 向記憶體廠採購後以 70% GM 轉售;若 hyperscaler 自購 SOCAMM,rack ASP 降至 ~$6.7M,ODM GM 反升至 ~2.2%。
整機功耗(Exhibit 7): VR NVL72 = 380kW+(4 × 110kW power shelf);每 compute tray = 18.3kW(18 trays × 18.3kW ≈ 329kW compute,餘為 switch / overhead)。
ODM value-add 詳細拆解
反市場預期
市場普遍預期 Rubin computing tray「標準化」會壓低 ODM value-add;Morgan Stanley bottom-up 分析顯示相反:ODM 絕對金額增加 +38%($108K→$150K / rack)。
| ODM 作業項目 | GB300 | VR200 |
|---|---|---|
| Compute Board Assembly/Test | $12,096 | $16,200 |
| Compute Tray Assembly/Test | $28,800 | $32,400 |
| Switch Board Assembly/Test | $2,475 | $3,150 |
| Switch Tray Assembly/Test | $2,700 | $3,150 |
| Rack Assembly/Test | $22,400 | $28,800 |
| BF DPU Assembly/Test | $1,170 | $1,170 |
| CX/Orchid Module Assembly/Test | $0 | $3,600 |
| 其他週邊板 | $3,150 | $1,260 |
| 冷卻元件 | $12,922 | $14,416 |
| 其他 | $22,500 | $45,500 |
| Total ODM Value-Add | $108,213 | $149,646 |
| ODM GM 含義 | ~2.7% | ~1.9% |
HVDC / 800V DC 路線圖(Exhibit 7 完整數字)
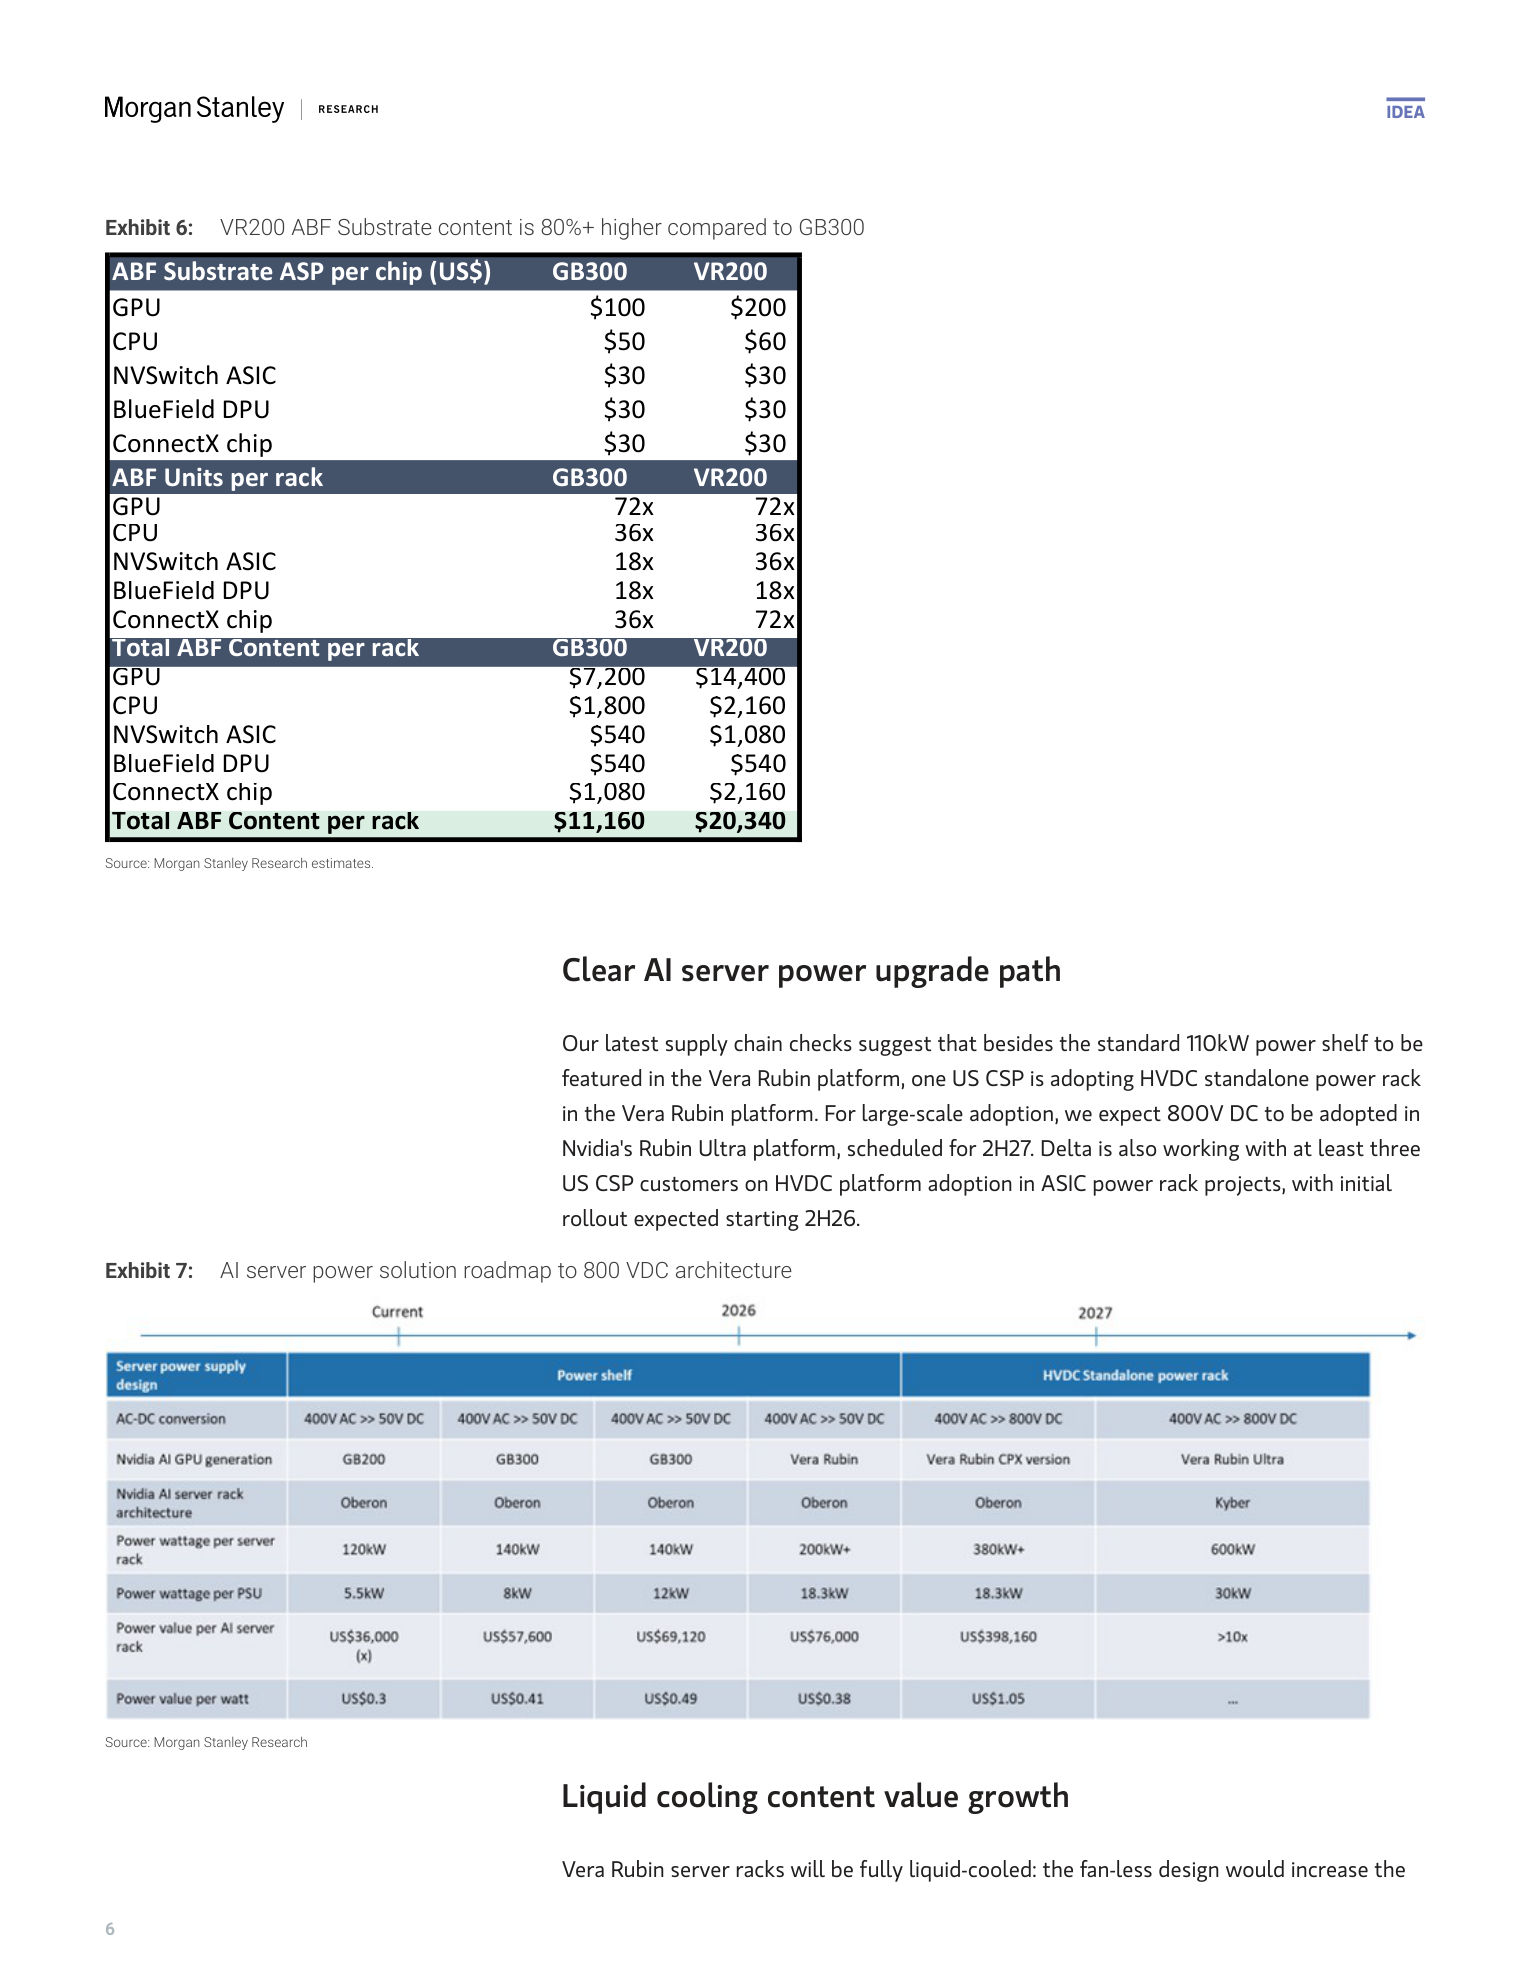
| 指標 | GB200(Current) | GB300 | GB300 | Vera Rubin | Vera Rubin CPX version | Vera Rubin Ultra(Kyber) |
|---|---|---|---|---|---|---|
| Power supply design | Power shelf | Power shelf | Power shelf | Power shelf | HVDC Standalone power rack | HVDC Standalone power rack |
| AC-DC 架構 | 400V AC → 50V DC | 400V AC → 50V DC | 400V AC → 50V DC | 400V AC → 50V DC | 400V AC → 800V DC | 400V AC → 800V DC |
| Rack architecture | Oberon | Oberon | Oberon | Oberon | Oberon | Kyber |
| 整機功耗(power wattage per rack) | 120kW | 140kW | 140kW | 200kW+ | 380kW+ | 600kW |
| Power wattage per PSU | 5.5kW | 8kW | 12kW | 18.3kW | 18.3kW | 30kW |
| Power value per rack | US$36,000(x) | US$57,600 | US$69,120 | US$76,000 | US$398,160 | >10x |
| Power value per watt | US$0.3 | US$0.41 | US$0.49 | US$0.38 | US$1.05 | — |
(依 Exhibit 7 原圖逐欄核對修正;原表誤植為「480V AC → 54V DC」及欄位錯置,已更正為「400V AC → 50V DC」(Power shelf)與「400V AC → 800V DC」(HVDC Standalone power rack)。)
台達電 HVDC: 與至少 3 家美系 CSP 合作 ASIC power rack;2H26 初步上線;Rubin Ultra 2H27 規模化時是主要受益廠商。
寄售(Consignment)模式轉向
- 鴻海:4Q25 法說首提寄售模式
- 廣達:1Q26 法說表示預計 2H26 部分專案轉寄售,以分擔備料資金壓力
- 趨勢意義:working capital 分擔從 ODM 轉向客戶,長期正面;轉換比例尚不明確
ODM 偏好排名(Morgan Stanley,2026-05-20)
| 順位 | 公司 | 評語 |
|---|---|---|
| 1(Top Pick) | 6669_緯穎(市) | 相對 PT 上漲空間最大 |
| 2 | 3231_緯創(市) | — |
| 3 | 2382_廣達(市) | — |
| 4 | 2317_鴻海(市) | — |
AI 收入曝險(Morgan Stanley 估計)
| ODM | CY25 | CY26E |
|---|---|---|
| 2317_鴻海(市) | 27% | 32% |
| 2382_廣達(市) | 50% | 68% |
| 3231_緯創(市) | 27% | 35% |
| 6669_緯穎(市) | 48% | 44% |
| 2324_仁寶(市) | <3% | 8% |
| 4938_和碩(市) | <3% | 22% |
GB200/300 NVL72 月出貨追蹤(Morgan Stanley,2026-06-08)
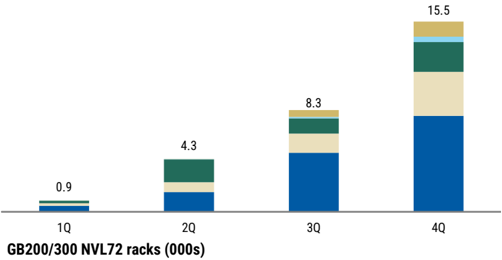
圖說:Morgan Stanley 估計 2025 年 GB200/300 NVL72-equivalent 各季出貨總量(0.9/4.3/8.3/15.5 千台,1Q-4Q),呈明顯逐季放量。圖中僅以色塊分段、無圖例標示各色對應公司、亦無年份標示,各 ODM 排名請見下方 _004.png(2026 年圖含完整公司圖例)。
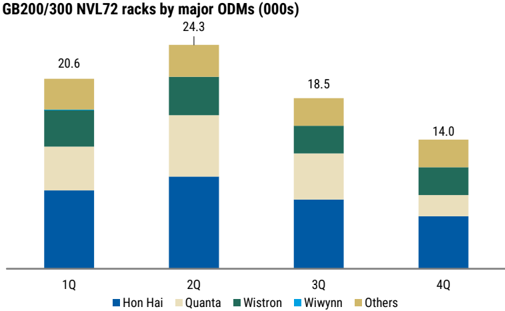
圖說:Morgan Stanley 估計 2026 年各主要 ODM GB200/300 NVL72-equivalent 月出貨趨勢;鴻海 2026 月均出貨量明顯高於廣達與緯創,三家合計 CY26 預估 70–80K racks。
| ODM | 5 月 2026 月出貨(racks) | MoM | 2Q26E 預估 | 評等 |
|---|---|---|---|---|
| 2317_鴻海(市) | ~3,300 | -11% | ~10,000(+18% QoQ) | OW(Sharon Shih) |
| 2382_廣達(市) | 1,800–1,900 | 略低於 4 月 ~2,100 | ~6,700(+40% QoQ) | OW |
| 3231_緯創(市) | 1,300–1,400(computing tray rack-equiv) | +2% | ~4,200(+4% QoQ) | OW |
全年預估
MS 維持 CY26 70–80K GB200/300 racks 預估,vs. CY25 約 29K(YoY +100%+)。緯創 5 月出貨為 computing tray(L10)rack-equivalent,不含 L11 rack assembly 與測試時間,實際交付客戶數字可能低於帳面數字。
ODM 偏好排序更新(MS 2026-06-08)
MS 最新月報 ODM 偏好:緯創 > 鴻海 > 廣達(依相對目標價上漲空間排序)。此與 MS 2026-05-20 報告 的排序不同(原為:緯穎 > 緯創 > 廣達 > 鴻海)。⚠️ 排序變動值得追蹤:緯穎未列入 2026-06-08 月報主表,顯示 MS 月報聚焦 L11 rack ODM,緯穎(以 cloud services 為主的 Wiwynn 定位)另行追蹤。
更新至 6 月 2026(Morgan Stanley,2026-07-08)
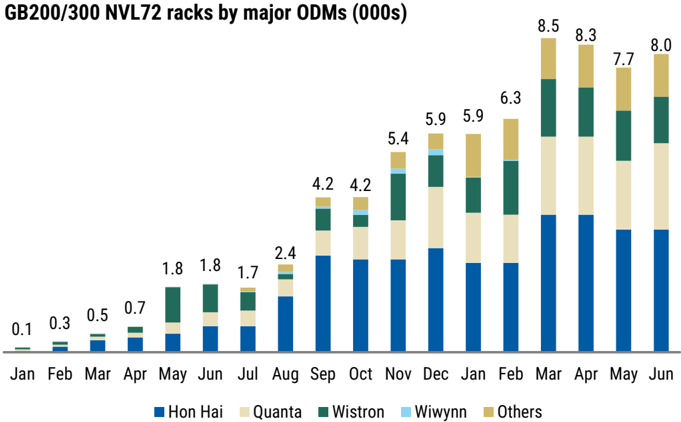
圖說:Exhibit 3——GB200/300 NVL72 月度堆疊出貨量(000s),2025/1-2026/6;6 月合計約 8.0K 台,圖例含 Hon Hai/Quanta/Wistron/Wiwynn/Others。
| ODM | 6 月 2026 月出貨(racks) | 2Q26 實際(racks) | vs. 前估 | 全年假設 |
|---|---|---|---|---|
| 2317_鴻海(市) | ~3,300(MoM 持平) | ~10.3K(+21% QoQ) | 略高於前估 ~10K;3Q26 guidance 隱含優於前估 ~7.5K | 未單獨揭露全年數字 |
| 2382_廣達(市) | 2,300–2,400(高於 5 月 1,800–1,900) | 6.2-6.3K(+32% QoQ) | 略低於前估 ~6.7K,推遲量挪至 2H26 | ~18.7K 維持不變 |
| 3231_緯創(市) | 1,200–1,300(computing tray rack-equiv,MoM -5~10%) | 3.9-4.0K(flattish QoQ) | 略低於前估 ~4.2K,推遲量挪至 2H26 | ~14.1K 維持不變 |
產業整體:6 月出貨 ~8.0K(+5% MoM),CY26 預估維持 70-80K racks(YoY +100%+,vs. CY25 約 29K)。MS ODM 偏好排序**緯創 > 鴻海 > 廣達**(依相對目標價上漲空間),與 2026-06-08 月報一致。
Rubin 世代出貨展望(同份報告,AI 供應鏈追蹤章節):2027 預估 Rubin + Rubin Ultra 晶片出貨近 7mn 顆,對應 NVL72 機櫃出貨 90k 台(2027);Rubin 3Q26 開始爬坡,機櫃出貨 4Q26 起量,Exhibit 12 標示約 4Q26e 落在 3k NVL72、1Q27e 達 12-13k NVL72。Blackwell 晶片先前被視為「庫存」實為供應鏈 buffer,將於 2026 年內完全消化,MS 認為 Rubin 世代將呈類似模式。詳見 報告_MS_AI供應鏈CoWoS分配_20260708。
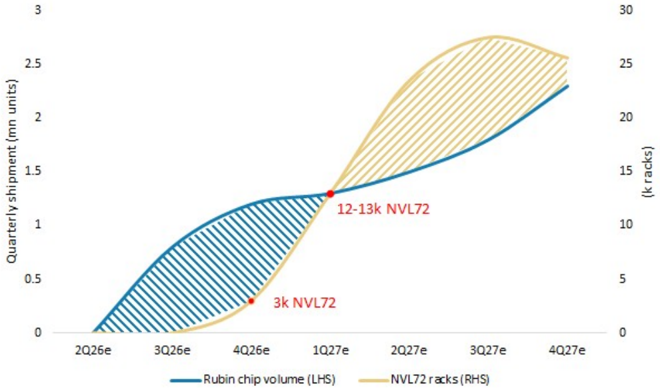
圖說:MS 2026-08-24 Rubin chip shipments vs VR NVL72 racks 追蹤,標示 4Q26E 約 3k NVL72、1Q27E 約 12-13k NVL72,呼應「晶片先到、機櫃後到」的供應鏈 buffer 節奏。來源:260824_AI供應鏈_ms_google-asic-design-services。
Rubin 斜率更新(MS 2026-08-24):MS 再次以 chip shipment 與 rack shipment 對照呈現 Rubin 過渡期,4Q26E 仍是 VR NVL72 初始出貨點,1Q27E 放大至 12-13k racks;這與 JPM 2026-08-22「2026 Rubin 晶片板級產出約 1.5mn 顆、但 VR NVL72 機櫃約 10k 台」方向一致,重點瓶頸在生產週期與零組件,而非單純 GPU die 供給。
更新至 7 月 2026(Morgan Stanley,2026-08-07)
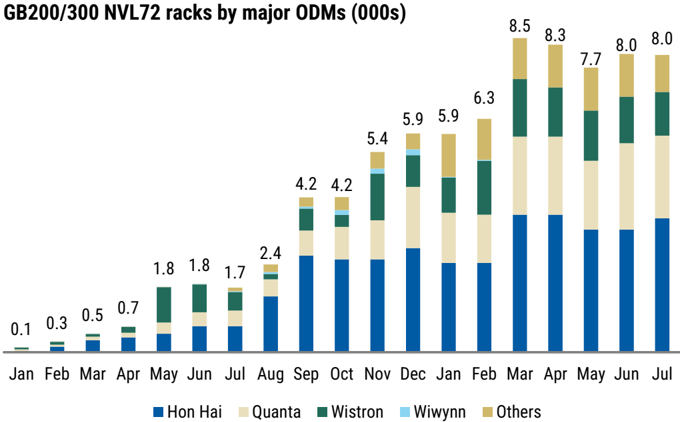
圖說:Exhibit 3——GB200/300 NVL72-equivalent 月度堆疊出貨量(000s),2025/1-2026/7;7 月合計約 8.0K 台(與 6 月持平),圖例含 Hon Hai/Quanta/Wistron/Wiwynn/Others。
| ODM | 7 月 2026 月出貨(racks) | MoM | 全年假設 |
|---|---|---|---|
| 2317_鴻海(市) | ~3.6K | +9% | ~31.7K,維持不變 |
| 2382_廣達(市) | 2.2-2.25K | -4% | ~18.7K,維持不變 |
| 3231_緯創(市) | 1.15-1.2K(computing tray rack-equiv,含 Wiwynn +6% MoM 至 NT$117.7bn) | -6% | ~17.9K,近期上修(呼應 報告_MS_緯創3231_20260804 rack-equivalent 假設上修) |
產業整體:7 月出貨 ~8.0K(flattish MoM),**CY26 全年預估由 70-80K 上修至 80-85K racks**(納入緯創近期上修至 ~17.9K 之假設),較 CY25 約 29K 預期 YoY +100%+。MS ODM 偏好排序維持**緯創 > 鴻海 > 廣達**(依相對目標價上漲空間),與 6/8、7/8 月報一致。
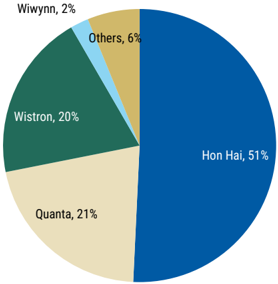
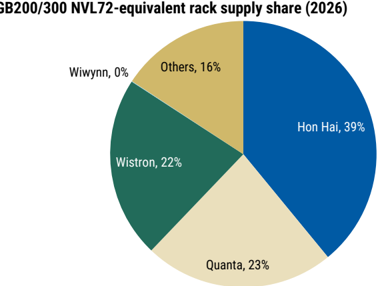
圖說:Exhibit 4/5——GB200/300 NVL72-equivalent 機櫃供應市占,2025(左)vs. 2026(右)。鴻海市占由 51% 降至 39%、緯創由 20%小升至 22%、廣達由 21%升至 23%、其他(含新進 ODM)由 6% 大幅擴大至 16%,顯示 2026 年供應集中度下降、非三大 ODM 廠商參與度提高。
更新至 8 月 2026(Morgan Stanley,2026-09-09)
| ODM | 8 月 2026 月出貨(racks) | MoM | 8 月營收 | 全年假設 |
|---|---|---|---|---|
| 2317_鴻海(市) | ~2.6K | +6% | NT$921.8bn(MoM −3%/YoY +52%);伺服器相關月增最強,運算產品與消費(iPhone 組裝)月減 | ~31.7K,維持不變 |
| 2382_廣達(市) | 2.5–2.55K | +22% | NT$424.0bn(MoM +16%/YoY +177%);NB 出貨 260 萬台(MoM −7%/YoY −37%)部分抵銷 | ~18.7K,有上修空間 |
| 3231_緯創(市) | 2.3–2.4K(computing tray rack-equiv) | 約 +100% | NT$460.1bn(MoM +49%/YoY +166%);緯穎 ~NT$144.3bn(MoM +23%/YoY +50%);NB 140 萬台(−13%)、DT 50 萬台(−29%)、監視器 75 萬台(−17%) | ~17.9K,有上修空間 |
8 月是本輪最陡的一個月:產業合計 ~8.4K(MoM +27%)
- CY26 全年預估維持 80–85K racks,較 CY25 約 26.5K 為 YoY +100% 以上
- 7+8 月合計 vs 3Q 預估:廣達已出 ~4.6K(其 3Q 預估 6.4K),7+8 月營收 ~NT$790bn 達 MSe 的 81%、市場共識的 71%;緯創 7+8 月營收 ~NT$768.3bn 達 MSe 74%、共識 75%——兩家 3Q 都有上檔空間
- MS ODM 偏好排序維持 緯創 > 鴻海 > 廣達(依目標價上漲空間)
- MS 自陳口徑保留:實際交付給終端客戶的機櫃數可能低於上表,因為緯創的 computing tray(L10)以 rack-equivalent 計入,未扣除 L11 機櫃組裝與測試工時
更新至 9 月 2026(Morgan Stanley,2026-10-12);首度提出 2027 全年預估
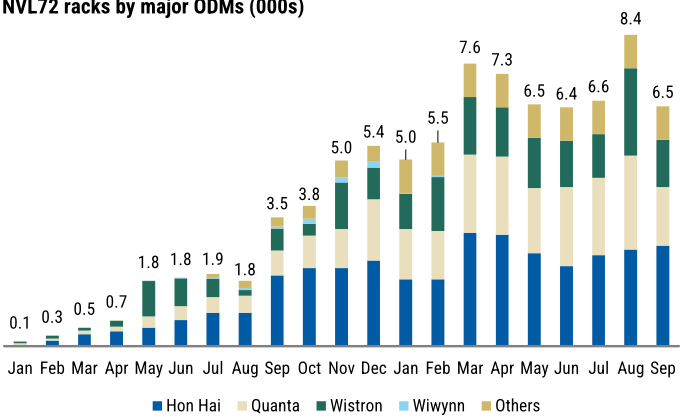
圖說:Exhibit 3——GB200/300 NVL72-equivalent 月度堆疊出貨量(000s),2025/1-2026/9;9 月合計約 6.5K 台(MoM −23%,8 月為本輪高點 8.4K),圖例含 Hon Hai/Quanta/Wistron/Wiwynn/Others。
| ODM | 9 月 2026 月出貨(racks) | MoM | 3Q26 合計出貨 | 9 月營收 | CY26 全年假設 | CY27 初步預估 |
|---|---|---|---|---|---|---|
| 2317_鴻海(市) | ~2.7K | +4% | ~7.8K(+1% QoQ) | NT$1,158.6bn(MoM +26%/YoY +38%);消費性產品月增最強,其次零組件、雲端網通產品,運算產品月增最弱 | ~30.3K(前估 31.7K,下修) | ~38.8K(+28% y/y,首次揭露) |
| 2382_廣達(市) | 1.55–1.60K | −38% | ~6.2K(+3% QoQ,略低於 MS 前估 ~6.4K) | NT$325.3bn(MoM −23%/YoY +77%);NB 出貨 420 萬台(+62% MoM/−9% YoY)部分抵銷機櫃下滑;3Q 總營收 ~NT$1,116bn(+8% QoQ/+125% YoY),高於 MSe 15%、與街頭共識一致 | ~20.9K(前估 18.7K,上修 +12%) | ~23.5K(+12% y/y,首次揭露) |
| 3231_緯創(市) | 1.25–1.30K(computing tray rack-equiv) | −46% | ~4.8K(+22% QoQ,略低於 MS 前估 ~5.1K) | NT$380.8bn(MoM −17%/YoY +87%);緯穎 ~NT$172.6bn(+20% MoM/+100% YoY)、NB 150 萬台(+7% MoM)部分抵銷;3Q 總營收 ~NT$1,149bn(+28% QoQ/+102% YoY),高於 MSe 10%、高於街頭共識 9% | ~19.13K(前估 17.9K,上修 +7%) | ~22K(+15% y/y,首次揭露) |
產業 9 月出貨 ~6.5K(MoM −23%,8 月高點後回落);CY26 全年預估收斂至 82K racks,CY27 首度預估 90.4K racks(+10% y/y)
- CY26 全年 82K racks:較前次(8 月報告)80–85K 區間收斂至區間中段,三大 ODM 個別假設互有增減(鴻海下修、廣達/緯創上修),加總後落於既有區間內,非方向性翻轉
- CY27 首次預估 90.4K racks(+10% y/y):MS 認為 2026 年機櫃出貨 YoY +209%(CY25 約 26.5-29K),2027 成長動能轉為較溫和的 +10%;CY27 市占預估鴻海由 37%(CY26)升至 43%(成為份額最大贏家)、廣達持平 26%、緯創小升至 24%(前 23%)
- MS ODM 偏好排序維持 緯創 > 鴻海 > 廣達(依相對目標價上漲空間),與 6/8、7/8、8/7、9/9 月報一致,未變動
- MS 自陳口徑保留:實際交付終端客戶的機櫃數可能低於上表,因緯創 computing tray(L10)以 rack-equivalent 計入,未扣除 L11 機櫃組裝與測試工時
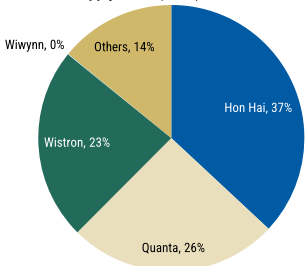
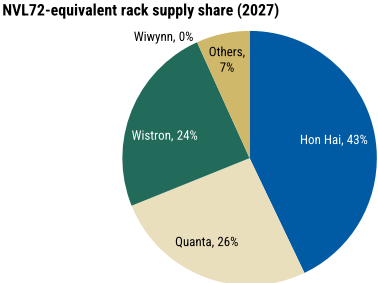
圖說:Exhibit 4/5——NVL72 機櫃供應市占圓餅圖,2026(左)vs. 2027(右)。鴻海由 37% 升至 43%、廣達維持 26%、緯創由 23% 小升至 24%、Others 由 14% 收斂至 7%,呼應鴻海為 CY27 市占最大贏家的判讀。
機櫃出貨 TAM 與買家結構
來源:報告_廣發香港_VR200展望_20261026(Evan Lee/Jeff Pu,產業報告「Robust VR200 Outlook」)
- NVL72 機櫃 TAM:2026E 73k 台(GB200/GB300 67k+VR200 6k)、2027E 96k 台(+31.5% YoY;VR200 與初期 VR300(Ultra)合計 86k 台);2025 約 28k 台。VR200 量產爬坡中,冷卻與電源零組件(內部匯流排、manifold、QD)早期良率改善,首次通過率 85% 以上,預期 1Q27 進一步加速(廣發供應鏈查核,中信心)。
- 各買家機櫃量(k 台,2025/2026E/2027E):MSFT 5/15/15;Meta 4/9/10;AWS 2/9/11;Google 3/5/6;Oracle 7/11/13;SPCX.US(spacex) 3.5/10/20;CoreWeave 1.5/5/6;其他 1.5/9/15;合計 28/73/96。
- 六大 neocloud 合計(SpaceX、CoreWeave、NBIS.US(nebius)、IREN、Nscale、Lambda):機櫃 6/19/34k 台,占產業 21%/27%/35%;年底容量 1.9/5.4/17.3GW(2026E/2027E 淨增 3.5/11.9GW,假設 PUE 1.2);Nebius 2.5→4.0k、IREN 1.0→1.5k、Nscale 0.5→1.5k、Lambda 0.4→0.8k(2026E→2027E)。
- SpaceX 為 2027 最大 VR200 買家:預估 20k 台(需求 30k+,對應淨增 10GW、US$500bn 建置、US$50bn/GW);融資面有 Apollo 主導 US$40bn GPU 債(US$10bn 貸款+US$30bn 投資級債,據 Financial Times)、US$89.9bn 現金與 CSP 預付款支撐 4Q26 資本支出 US$35-40bn。
- CoreWeave 短期融資風險可控(廣發判讀):股價自 10/13 起 -30%,但無擔保票據(約 US$3.8bn,約占總負債 10%)2030/6 前無到期、擔保融資仍順利完成(8 月 US$2.6bn DDTL 超額認購,SOFR+5.50%)。
- ODM/OEM 動態:SpaceX 部分轉向 ODM-direct;2317_鴻海(市) 在 SpaceX Rubin 平台取得更多配額(最高 50%,廣發模型因產能限制取 40-45%),4938_和碩(市) 在供應鏈內但份額有限(<5%);3231_緯創(市) 因 SpaceX 經 DELL.US(dell) 的份額下降受壓,即使有 HPE、Lenovo、Oracle 新客戶;CSP 端預期鴻海在 Google(100%)與 Meta(>50%)自廣達取得份額。投資建議:鴻海 Buy、Lenovo(00992 HK)Buy(IREN、Nscale 等 tier-2/3 neocloud 多筆 AI 伺服器)、Dell Hold。
- 口徑對照:MS(2026-10-12)CY27 機櫃預估 90.4K 台(+10% y/y),廣發 2027E 96k 台(+31.5%),兩者為不同券商口徑,並列保留,主要差異在廣發計入 SpaceX 大量擴建。
散熱內容值:冷板與 QD 的世代跳升(廣發證券香港,2026-09-09)
驅動力:TDP 與機櫃功耗的量級變化
| 世代 | GPU TDP | 機櫃功耗 |
|---|---|---|
| Ampere/Hopper | 400–700W | H200 10kW/GH200 36kW |
| Blackwell | 1,000–1,200W | GB200 120–130kW/GB300 130–140kW |
| Vera Rubin(VR200) | 最高 2,300W | 220–230kW |
| Rubin Ultra(VR300) | 1,800–2,600W(因 HBM de-spec 而區間放寬) | TBD,未來世代看向 600kW–1MW |
冷板(Cold Plate)內容值
| GB300 NVL72 | VR200 NVL72 | |
|---|---|---|
| TDP (kW) | 120 | 230 |
| 冷板數量 | 135(compute tray 6 片小板) | 117(compute tray 2 大 + 3 小 = 5 片,升級為微流道 MCCP 架構) |
| 混合 ASP | US$240 | US$292 |
| 每機櫃內容值 | US$32,400 | US$34,200(+6%) |
VR300 的冷板內容值再較 VR200 +58%,三個驅動因子:① GPU 冷板雙面化;② GPU 冷板改用銅鑽石(copper diamond)粉末/材料;③ 一座 NVL72 的 switch ASIC 數量翻倍。
快接頭(QD)內容值
Vera Rubin 轉為全液冷架構(含 GPU/CPU 之外的 SOCAMM、NIC/ConnectX),液冷元件數量大增。VR200 NVL72 估每 compute tray 22 個 QD、每 switch tray 6 個,每機櫃內容值 ~US$10,760,較 GB300 NVL72 +77%。VR300 再 +103%,來自升級為 ZQD 與每 switch tray 用量翻倍(每 tray 2 塊板)。
廣發點名受惠者:冷板 3017_奇鋐(市);QD 6805_富世達(市)(市佔 50%+)、3533_嘉澤(市)、6088.HK(fit_hon_teng);ODM/OEM 2317_鴻海(市)、SMCI.US(super_micro_computer)。
PCB 內容值與 PTFE 導入(廣發證券香港,2026-09-09)
來源:報告_GF_PCB含量提升與PTFE導入_20260909
| 平台 | 每 GPU PCB 內容值 | 材料與設計 |
|---|---|---|
| GB300 | ~US$440 | — |
| VR200 | ~US$750 | compute tray 採 M8+M6 CCL;switch tray 升 M8.5(Low-DK2/HVLP4);新增 44 層 midplane 亦採 M8.5 |
| VR300 NVL72(non-expandable) | ~US$1,000 | compute tray 升 M8.5(Low-DK2+HVLP4)+M6 混合;switch tray 與 midplane 轉 M9(Q-glass) |
| VR300 NVL576 Oberon | >US$1,500(若採 PTFE) | switch board 增至 18 片;多方案評估中,多為 16+16L 設計、以混合 PTFE 為核心 |
PTFE 的關鍵爭點在「switch board 還是 midplane」
VR300 規格 Nvidia 仍在定案中,預計 2026 年底拍板。可能組態為 PTFE + M9(Low-DK2/Q-glass)或 M10(Q-glass);PTFE 層要用玻纖布還是無玻纖 prepreg 尚未決定,無玻纖有兩條路——① 短切玻纖分散於樹脂;② 以碳氫薄膜/ABF 膜取代 PP。
廣發判斷 PTFE 較可能用在 switch board 而非正交 midplane,理由是 switch board 層數顯著較低、良率明顯較高。這個取捨直接決定 PTFE 的實際用量規模。
廣發選股:PCB 端偏好 4958_臻鼎科技(市)(新切入 VR200 compute tray 供應鏈);PTFE CCL 認為中國龍頭最為領先、將是主供,2383_台光電(市)+8039_台虹(市) 組合為潛在第二來源,PTFE CCL 樣品已送至 3037_欣興(市) 進行後續 PCB 開發。
PCB/電源/散熱升規對照(統一投顧,2026-07)
PCB 與資料傳輸
| 板別 | GB200/GB300 | Vera Rubin NVL72 |
|---|---|---|
| Compute Tray 主板 | 22 層(4+14+4)M8+M4 | 26 層(5+16+5)M8+M4 |
| 主板供應商 | CCL:斗山/PCB:勝宏、欣興 | CCL:斗山/PCB:勝宏、欣興、4958_臻鼎科技(市)、滬士電?定穎? |
| Midplane | 無(原為飛線設計) | 新增 44L(N+N HLC)M8+Low Dk2/Q-Glass;CCL:2383_台光電(市)/PCB:勝宏 |
| NVSwitch 板 | 24 層 HLC M8+M2 | 32L(N+N HLC)M8 |
| NVSwitch 供應商 | CCL:生益、台光電/PCB:TTM、勝宏 | CCL:生益、台光電、南亞/PCB:勝宏、滬士電、TTM、深南、定穎? |
- NVLink 6:單通道 SerDes 由 224G 提升至 448G(雙向),scale-up 頻寬倍增;機櫃內 Switch ASIC 由 18 顆增至 36 顆(單顆頻寬維持 28.8T);Switch Tray 不再走線、訊號全走 PCB,板層數 24→32。
- 機櫃間仍以銅纜為主,統一投顧判斷 CPO 要到次世代 Feynman 才導入——此與庫內 技術_NPO/技術_CPO 的時點討論可交叉對照。
- NPO / OE read-across:GFHK(2026-08-24)把 AWS Trainium4 的 NPO scale-up 視為 2028 重要節點,與 Rubin/Rubin Ultra 仍以銅纜為主、CPO/NPO 導入節奏較靠後的判斷形成平台差異;因此 VR NVL72 本頁仍以電源、散熱、PCB、連接器與 L10 自動化為主,光互連升級詳見 供應鏈_光通訊、技術_NPO。
- AI 連接三層架構:Scale-Up(機櫃內 ≤7m,NVLink 6 448G,銅纜 DAC/AEC 為主)、Scale-Out(跨機櫃,ToR→Leaf/Spine,光模組 800G/1.6T 為主)、Scale-Across(跨資料中心 DCI)。
電源
- 功耗階梯:Rubin GPU TDP 2,300W(B300 約 1,400W,+64%),VR200 NVL72 整機櫃 TDP 220kW(GB300 約 140kW,+57%);Rubin Ultra GPU 3,600W、VR300 機櫃 660kW~1MW。
- 架構並行:4Q26 出貨的 Vera Rubin 電源架構有四種(DGX RD 54V in-rack、OCP 標準 54V、400V、800V);供應鏈調查顯示 HVDC Power Rack 滲透率僅約 20-25%,其餘仍以 OCP 架構為主。Power Rack ASP 達 20-40 萬美元(含 PSU、BBU、PDU、線材與機殼);採用 SuperCap 的比率低。
- BBU ASP 階梯:HGX 3KW/$250、GB200-300 與 ASIC 5.5KW/$500、Rubin 12KW/$1,000、Power Rack 16-25KW/$2,000 以上;電池芯佔 BBU 總成本約 60%,主要電芯供應商為 Panasonic、Samsung SDI。
- 電力傳導單元:Power Whip 與 Rack Busbar 為兩大單元。GB200/300 → VR NVL72 → Rubin Ultra 的電流分別為 Power Whip 60A→100A→125A、Rack Busbar 1,400A→5,000A→~10,000A;ASP 分別為 Power Whip ~$400→$600→$1,000、Rack Busbar ~$1,000→~$3,000→~$6,000。獨立電源櫃架構下 Power Whip 用量由 8 條增至 24 條。
散熱與機櫃價值
- 單櫃水冷產值:GB200 4.2 萬美元 → GB300 4.7 萬美元 → VR200 6.3 萬美元,散熱 TAM 較前一代分別成長 12%/33%。
- QD(快接頭)用量:GB200 252 顆/櫃 → GB300 360 顆 → VR200 450 顆;AMD MI450 240 顆、Google TPU7 192 顆、AWS T3 540 顆、Meta MTIA 432 顆。
- 整機櫃單價:GB300 約 400 萬美元 → VR 系列因零組件漲價幅度高,提升至約 700 萬美元(+75%);組裝廠營運資金壓力上升,且 GPU 多仍採 B&S 模式(僅 ASIC 轉 Consign),隨機櫃出貨提升將持續稀釋組裝廠毛利率。
- 出貨節奏:供應鏈調查京元電測試量產約在 4Q26、組裝需一季時程,故 4Q26 僅小量出貨,主要放量落在 1Q27。
機櫃價格、ODM 毛利與出貨節奏(摩根大通,2026-08-22)
機櫃 ODM 價格與 ODM 獲利結構:
| 世代 | ODM BoM(US$) | MVA(US$) | ODM 售價(US$) | ODM 毛利率 | vs GB200 售價 |
|---|---|---|---|---|---|
| GB200 NVL72 | 3,261,618 | 144,527 | 3,406,145 | 4.29% | — |
| GB300 NVL72 | 3,934,640 | 148,114 | 4,082,754 | 3.69% | +20% |
| VR200 NVL72 | 6,300,268 | 174,883 | 6,475,151 | 2.7% | +90% |
JPM 解讀:VR200 售價較 GB200 高 90%,主要來自 GPU 與記憶體漲價,以及網通、電力與散熱的含量升級。ODM 毛利率雖由 4.29% 一路降到 2.7%,但每櫃毛利金額(MVA)反而由 US$145k 升至 US$175k——架構更複雜、測試時間更長。評估 ODM 應看每櫃毛利金額 × 出貨量,而非毛利率。
依關鍵零組件的 BoM 占比(JPM,與上方 MS 版本並列):
| 項目 | GB200 | GB300 | VR200 |
|---|---|---|---|
| GPU+CPU(Superchip) | 71.9% | 74.9% | 69.5% |
| 記憶體合計 | 10.1% | 18.6% | 18.3% |
| ─ HBM | 6.1% | 7.6% | 7.0% |
| ─ NAND | 1.4% | 2.5% | 2.7% |
| ─ DRAM (LPDDR) | 2.5% | 8.5% | 8.5% |
| 電源系統(電源架/power whip/busbar) | 1.2% | 1.1% | 1.3% |
| 散熱(冷板/歧管/QD) | 1.4% | 1.2% | 1.1% |
| 機構(機殼/滑軌) | 0.6% | 0.5% | 0.3% |
| MVA | 4.2% | 3.6% | 2.7% |
| 其他(運算托盤扣除 superchip、交換托盤等) | 19.3% | 16.1% | 22.3% |
| 托盤層級占比 | |||
| 運算托盤 | 85% | 88% | 87% |
| 交換托盤 | 6% | 5% | 8% |
| 電源系統 | 1% | 1% | 1% |
| 其他機櫃層級元件 | 8% | 6% | 4% |
記憶體占比自 GB200 的 10.1% 跳升至 GB300/VR200 的 18%+(其中 DRAM/LPDDR 由 2.5% → 8.5%),是 GPU 之外最大的成本結構變化——這也是四家券商在 2026 年談「機櫃價格上漲主因是 GPU 與記憶體漲價」的量化依據。
VR200 機櫃 BoM 逐項(JPM 估計):
| 層級 | 元件 | ASP (US$) | 數量 | 含量 (US$) | 占比 | 備註 |
|---|---|---|---|---|---|---|
| 運算托盤 | VR200 Superchip – Strata board | 125,000 | 2 | 250,000 | 80.3% | 每 Strata 模組 2 顆 Rubin GPU+1 顆 Vera CPU、板載 768GB LPDDR5 |
| 運算托盤 | SSD(主 4×8TB+開機 1×2TB) | 2,304/576 | 4/1 | 9,792 | 3.1% | US$0.3/GB |
| 運算托盤 | 網卡合計 | — | 5 | 34,000 | 10.9% | BlueField 4 US$4,000×1;CX9 I/O 板 US$7,500×4,每板 2 顆 CX9(800G)=US$30,000(9.6%) |
| 運算托盤 | Midplane | 5,000 | 1 | 5,000 | 1.6% | 11 個 Paladin 連接器、M8+ PCB 約 US$1,000、連接器含量 US$500-1,000、Amphenol margin |
| 運算托盤 | 散熱模組 | — | — | 2,610 | 0.8% | 冷板 US$250×5、內部歧管 US$1,000(AVC 供應)、QD US$20×18 |
| 運算托盤 | PDB/Busbar/HMC/DC-SCM/機殼/滑軌/其他 | — | — | 約 2,800 | — | Busbar US$200 |
| 運算托盤 | 小計 | 304,450(+MVA 7,009=311,459) | 100% | |||
| 交換托盤 | NVLink 交換晶片(第 6 代) | 12,000 | 4 | 48,000 | 86% | |
| 交換托盤 | CPU(AMD EPYC 3151)/交換板/散熱/BMC | 500/2,500/—/16 | 4,996 | 14% | 交換板 PCB 值約 US$1,600;BMC 為 AST2600 | |
| 交換托盤 | 小計 | 53,996(+MVA 1,699=55,695) | 100% | |||
| 機櫃 | 運算托盤 | 304,450 | 18 | 5,480,100 | 84.6% | 2RU、2C4G、Bianca form factor |
| 機櫃 | 交換托盤 | 53,996 | 9 | 485,964 | 7.5% | |
| 機櫃 | 電源系統 | — | — | 81,764 | 1.3% | |
| 機櫃 | ─ 110kW 電源架 | 19,400 | 4 | 77,600 | 1.2% | 18.5kW×6 顆×3RU/架;PMC 卡約 US$300、電源架殼約 US$3,200 |
| 機櫃 | ─ Power whip | 200 | 8 | 1,600 | 0.0% | 每條 120A、每架 2 條 |
| 機櫃 | ─ Bus bar | 2,500 | 1 | 2,500 | 0.0% | 液冷式 |
| 機櫃 | 機櫃歧管/機殼 | 8,000/10,000 | 1/1 | 18,000 | 0.3% | 歧管 1 對 |
| 機櫃 | NVLink 線材/連接器 | 35 | 5,184 | 181,440 | 2.8% | DAC ASP 約 US$35:2 顆連接器 US$10-15+1 條銅線 US$15;72 GPU × 72 埠 |
| 機櫃 | Cable cartridge/ToR 前端交換器/其他 | 6,000/4,000/25,000 | 4/1/1 | 53,000 | 0.9% | ToR 為兩台 400G 32 埠+一台 1G 管理交換器 |
| 機櫃 | 合計(不含 MVA) | 6,300,268 | 97.3% | |||
| 機櫃 | MVA/組裝費 | 174,883 | 2.7% | 托盤 MVA 加總+其他零件 10% 毛利 | ||
| 機櫃 | 機櫃總 BoM | 6,475,151 | 100% |
對照 GB300 機櫃:運算托盤 BoM US$191,674+MVA US$6,049=US$197,723(GB300 Superchip US$85,000×2=US$170,000,占 86.0%;BlueField 3 US$3,000×2、CX7/8 US$2,000×2);交換托盤 US$20,856+MVA US$1,062=US$21,918(NVLink 交換晶片 US$8,000×2);機櫃總 BoM US$3,934,640+MVA US$148,114=US$4,082,754,其中 110kW 級電源架為 12kW×6/架 ASP US$10,300×4=US$41,200。
貿聯在 JPM 拆解中的直接引用
GB300 機櫃 BoM 的 power whip 欄位註明「Bizlink's comments NVL36 BoM for Busbar+powerwhip is ~US$4,000-5,000」——JPM 引用的是貿聯自己給的數字。世代比較:power whip 單價自 GB300 的 US$150/條 升至 VR200 的 US$200/條(120A),每架 2 條、每櫃 8 條;bus bar 自 GB300 的 US$1,500 升至 VR200 的 US$2,500(液冷式)。可與貿聯頁「Power Rack 量化拆解(元富)」的 ASP 倍數推估交叉驗證。
NVL72 ODM 機櫃季出貨(JPM,k 台):
| 期別 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26E | 4Q26E |
|---|---|---|---|---|---|---|---|---|
| 出貨 | 1 | 5 | 8 | 13 | 17 | 19 | 20 | 21 |
年度:2025 年 27k 台 → 2026E 77k 台。JPM 另估 2026 年全部 NVL72 機櫃(含非 ODM 口徑)70-80k 台(GB300 60-65k+VR 約 10k),2027 年 85-95k 台、以 VR200 為主。
Rubin 晶片產出多、但機櫃出貨少的落差
JPM 估 2026 年 Rubin 晶片板級產出約 1.5mn 顆,但 VR NVL72 機櫃僅約 10k 台——差距來自生產週期時間與零組件短缺,不是晶片供給。這是 2026 年「晶片先到、機櫃後到」的量化證據。 另:JPM 明確指出近期某領先 PCB 廠的良率問題對 Vera Rubin 爬坡時程影響有限;Vera Rubin 系統仍於 3Q26 末至 4Q26 如期爬坡。Kyber 架構則面臨挑戰(原文未展開細節)。 來源:260822_亞洲硬體_jpm_asian-hardware-technology(摩根大通,2026-08-22);交叉分析見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822。
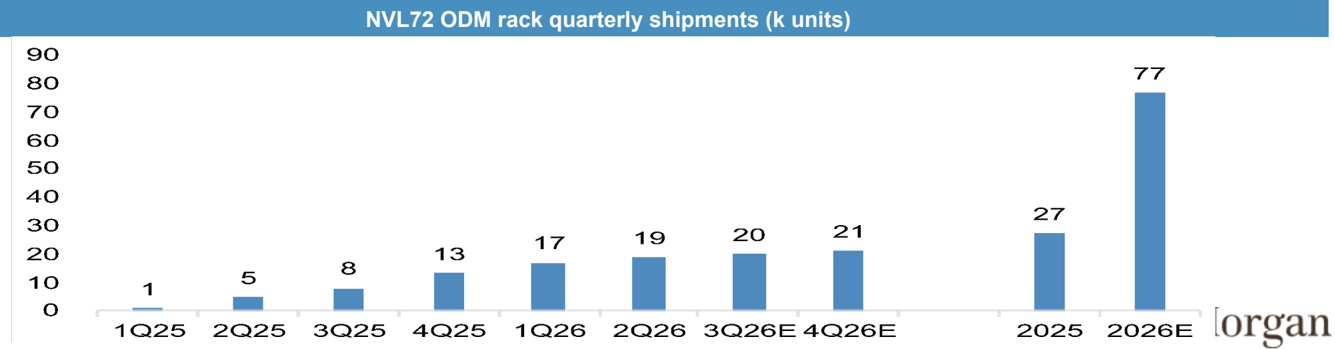
NVL72 ODM 機櫃季出貨(k 台):1Q25 1 → 4Q25 13 → 2Q26 19 → 4Q26E 21;年度 2025 為 27、2026E 為 77。(來源:260822_亞洲硬體_jpm_asian-hardware-technology,摩根大通,2026-08-22)
來源
-
260822_亞洲硬體_jpm_asian-hardware-technology — 摩根大通(Albert Hung/William Yang/Anthony Leng),2026-08-22;GB200/GB300/VR200 機櫃 ODM 售價與毛利拆解、NVL72 季出貨追蹤、Rubin 爬坡時程與 Kyber 挑戰
-
報告_統一投顧_VR登場AI伺服器價值鏈_20260731,統一投顧(莊佳蓉/丁宥霖),2026-07 — Compute/Switch Tray PCB 層數與 Midplane 升規、NVLink 6 448G 與 Switch ASIC 18→36 顆、電源四架構與 HVDC 滲透率 20-25%、BBU 與 Power Whip/Busbar ASP 階梯、單櫃水冷產值與 QD 用量、整機櫃單價 400→700 萬美元
-
memo_SemiAnalysis_Vera_Rubin_NVL72_20260520 — SemiAnalysis,Vera Rubin Extreme Co-Design,2026-05-20 擷取
- memo_VeraRubin_機櫃連接器供應鏈_20260519 — 既有 Vera Rubin 連接器與 SOCAMM2 供應鏈整理
- 報告_GS_金居8358_20260519 — Goldman Sachs,2026-05-19
- 報告_MS_RubinRackBOM_20260520 — Morgan Stanley,VR200 rack BOM 與 ODM value-add 分析,2026-05-20
- 260608_ms_nvl72 — Morgan Stanley,GB200/300 NVL72 月出貨追蹤,2026-06-08;5 月出貨量、2Q26 預估、ODM 偏好更新
- 報告_MS_NVL72機櫃6月_20260708 — Morgan Stanley,2026-07-08;6 月出貨量 ~8.0K(+5% MoM)、2Q26 實際出貨(鴻海 10.3K/廣達 6.2-6.3K/緯創 3.9-4.0K)、CY26 70-80K 維持、ODM 偏好緯創>鴻海>廣達
- 報告_MS_AI供應鏈CoWoS分配_20260708 — Morgan Stanley,2026-07-08;Rubin 2027 出貨 ~7mn 顆/NVL72 機櫃 90k 台、3Q26 爬坡/4Q26 起量、Blackwell 庫存即供應鏈 buffer 將於 2026 消化
- 260824_AI供應鏈_ms_google-asic-design-services — Morgan Stanley,2026-08-24;Rubin chip shipments vs VR NVL72 racks 更新,4Q26E 約 3k racks、1Q27E 約 12-13k racks
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — GFHK(Jeff Pu),2026-08-24;AWS Trainium4 NPO scale-up 與 6.4T OE 展望,作 Rubin/NPO 平台節奏對照
- 報告_GS_鴻海2317_20260924 — Goldman Sachs,2026-09-24;鴻海三個月營收預覽,新一代 AI 機櫃較同業早約 2-3 個月交貨、LPU 機櫃 12 月起接棒(平台未點名)
- 報告_MS_NVL72機櫃出貨_20260807 — Morgan Stanley,2026-08-07;7 月出貨 ~8.0K(flattish MoM)、CY26 全年預估上修至 80-85K racks、2025 vs 2026 供應市占對比(鴻海 51%→39%)
- 報告_MS_NVL72機櫃8月_20260909 — Morgan Stanley,2026-09-09;8 月出貨 ~8.4K(MoM +27%,本輪最陡)、CY26 全年預估維持 80-85K racks、廣達/緯創 3Q 上修空間
- 報告_MS_NVL72機櫃出貨追蹤_20261012 — Morgan Stanley,2026-10-12;9 月出貨 ~6.5K(MoM −23%)、CY26 全年收斂至 82K racks、首度揭露 CY27 預估 90.4K racks(+10% y/y)、CY27 市占鴻海升至 43%
- 報告_廣發香港_VR200展望_20261026 — 廣發證券香港(Evan Lee/Jeff Pu),2026-10-26;NVL72 機櫃 TAM 2026E 73k/2027E 96k 台、SpaceX 2027E 20k 台為最大 VR200 買家、六大 neocloud 占 35%、鴻海在 SpaceX Rubin 配額最高 50%
- 分析_AI光互連百億美元押注_20260525
- 報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015、報告_OCP2026_NVIDIA_AI_Tokenomics_20261015、報告_OCP2026_SemiAnalysis_從晶片到服務_20261015、報告_OCP2026_鴻海鴻佰_GW級AI基礎設施交付_20261015、video_OCP2026_和碩_Rubin液冷與L13部署_20261015、報告_OCP2026_廣達QCT_AI工廠方案_20261015 — OCP 2026(2026-10-12~15);MGX 1.2、量產進度、token 經濟、ODM 製造數據、機櫃功率口徑