定義
玻纖布(Glass Cloth / Glass Fabric)是 技術_CCL材料 的三大核心材料之一,與樹脂、銅箔共同構成 PCB 的介電層與機械骨架。它負責提供尺寸穩定、耐熱、機械強度與壓合支撐;在 AI server / 800G / 1.6T switch 世代,玻纖布也成為高速訊號完整性的關鍵材料。
傳統看法把玻纖布視為 CCL 的補強材料,但 224Gbps SerDes 與 1.6T switch 導入後,玻纖布的 Dk、Df、CTE、織法與厚度均勻性會直接影響 skew、插入損耗、熱翹曲與良率。
圖解
flowchart TD
    Yarn[玻纖紗 / Glass Yarn] --> Weave[織布<br/>平織 / 開纖 / 扁平]
    Weave --> Treat[表面處理 / 開纖處理]
    Treat --> Impreg[浸膠<br/>樹脂 Varnish]
    Resin[低 Dk / 低 Df 樹脂] --> Impreg
    Impreg --> PP[Prepreg / PP]
    Copper[HVLP 銅箔] --> Lam[壓合成 CCL]
    PP --> Lam
    Lam --> PCB[高階 PCB / Switch Board / Midplane]

    classDef material fill:#ffd8a8,stroke:#e67700,color:#111;
    classDef process fill:#d0bfff,stroke:#7048e8,color:#111;
    classDef product fill:#b2f2bb,stroke:#2b8a3e,color:#111;
    class Yarn,Resin,Copper material;
    class Weave,Treat,Impreg,Lam process;
    class PP,PCB product;
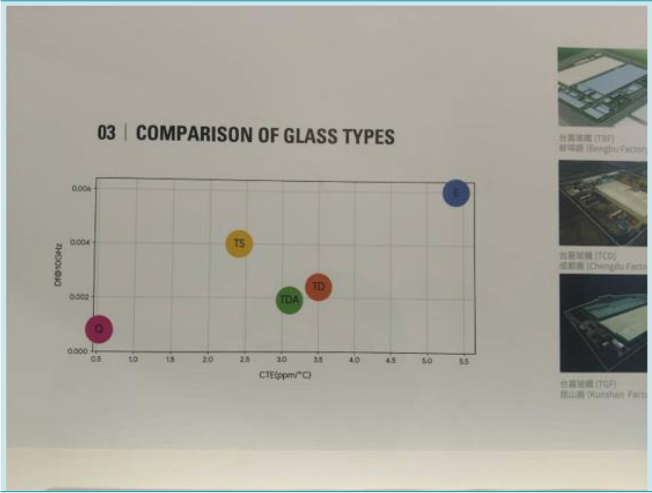
圖說:台玻 TPCA 2026 簡報頁「Comparison of Glass Types」,橫軸 CTE(ppm/°C)、縱軸 Df@10GHz:E 布最高(CTE 約 5.4、Df 約 0.006),TS(Low CTE)約 2.4/0.004,TDA(Low Dk2)約 3.1/0.0019,TD(Low Dk1)約 3.5/0.0023,Q 布最低(約 0.5/0.0008);數值為讀圖概估(富邦,2026-10-22)。
圖說:玻纖布先由玻纖紗織成布,再浸入樹脂形成 PP,與銅箔壓合成 CCL;玻纖布的織法與介電性決定高階 PCB 的訊號與熱機械表現。
為什麼 2026 變成焦點
GS 2026-05-19 台燿報告指出,key customer 1.6T switch 將在 2H26 ramp,且新 800G / 1.6T switch model 會採用 M8 CCL + low-DK2 glass fiber。這代表 CCL 升級不只是樹脂與銅箔,玻纖布本身也開始從普通 E-Glass 走向 Low Dk / Low Df / Low CTE 高階布種。
公開法說與產業新聞也顯示,富喬把 2026 成長主軸放在 Low Dk / Df 與 Low CTE 高階產品;台玻、富喬、5475_德宏(櫃)、建榮等玻纖布族群因 AI server / CCL 漲價與高階布供需吃緊而受市場關注。
關鍵材料參數
| 參數 | 意義 | 升級方向 |
|---|---|---|
| Dk(介電常數) | 影響訊號傳播速度與阻抗 | 越低越好,避免高頻訊號延遲 |
| Df(介電損耗) | 影響訊號能量損耗 | 越低越好,支撐 800G / 1.6T |
| CTE(熱膨脹係數) | 影響熱循環下尺寸穩定與翹曲 | 越低越好,適合高層數板 |
| Skew | 差動訊號因介質不均產生時序偏移 | 透過開纖、扁平布、均勻 weave 降低 |
| 厚度 / 均勻性 | 影響壓合、阻抗與良率 | 高階布要求更窄公差 |
玻纖布世代
| 類型 | 特性 | 典型應用 |
|---|---|---|
| E-Glass | 傳統電子級玻纖布,成本低 | 一般 PCB、中低階 CCL |
| T-Glass | 強度與熱穩定較佳 | 高階載板、低 CTE 需求 |
| Low Dk Glass | 介電常數降低 | AI server、高速 switch |
| Advanced Low Dk Glass | 更低 Dk / Df,供應商少 | 1.6T / 224Gbps 高階板 |
| Q 布 / Quartz cloth | 石英材料,低 Dk / Df 潛力高 | 超高速 / 射頻 / 高階 AI 板 → 已拆獨立頁 技術_石英布 |
各廠世代命名對照(TPCA 2026)
各家對「一代/二代/三代布」的命名與定義不同,比較時須先確認口徑:
| 廠商 | 命名 | 規格/進度 | 對應 CCL 等級 |
|---|---|---|---|
| 台玻 | TD(Low Dk1)、TDA(Low Dk2)、TS(Low CTE,T-glass 類,如 TS2118)、Q(Q 布) | Low Dk2 營收比重最高;TS 2025 年底小量出貨、2027 起占比提升;Q 布紗已量產但 2027 年需求仍以 Low Dk 為主;Low Dk3 試產中(報告_群益_台玻1802_TPCA2026_20261021) | — |
| 南亞 | ALD(K1)、ALD2(K2)、ALD3(K3,非石英 Low Dk 三代)、Low CTE LE 布 | K1 Dk 4.5/Df 0.0024(10GHz)已量產;K2 Dk 4.2/Df 0.0017,4Q26 量產;K3 Dk 4.0/Df 0.00098;LE 布 CTE 2.9/模數 86 GPa,2116/2118 已量產(活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025,公司展板數字) | K1→M7、K2→M8、K3→M10 以上 |
| 日東紡 | NEZ-glass(Low Dk 第三代)、NER、T-glass | NEZ 對應 M9 以上;T-glass 為載板材料(報告_富邦_TPCA2026_CCL-M10主流_20261022) | M9+ |
| 台光電 | K3/K4(石英布方案) | 896K3=M9、898K4=M10 | M9、M10 |
「K3」在台光電指石英布方案、在南亞指非石英的 Low Dk 三代布,兩者不可混用;南亞稱 K3 成本遠低於石英布、較軟易鑽孔。南亞自述原紗 E 紗自產(全球第 2 大電子級玻纖絲廠),Low Dk2 與 T-glass 原紗主要仍靠日東紡;新織布機交期 2~4 年,認證缺貨時由至少 6 個月縮至約 3 個月(活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025,third_party,中)。
用途對照(福邦 2026-07)
- T-Glass:需求 70% 用於 FCBGA 的 ABF 載板、30% 用於手機等 FCCSP 的 BT 載板(Low CTE 抗翹曲);產能分布:日東紡約 40%、宏和 20~30%、台玻 15~20%、其他(含泰山玻纖)15~20%
- LowDK / LowDK2(低介電二代布):AI 伺服器主板、交換機(Low Dk);LowDK2 主要需求來源為 NVIDIA VR200、Google TPU V8T/V8I
- 石英布(Q-Glass):NVIDIA LPU(M9Q)率先採用,詳見 技術_石英布
供需與價格(福邦投顧 2026-07 更新)
- E-Glass 走入超級循環:中國電子布報價自 2025M9 起漲,7628 布累計至 26H1 YTD +64%,2116/1080 布 YTD +90%/+94%;對比 2021 年歷史高點約 8.8/11/11 RMB/米,尚有約 10~20% 上漲空間,26H2 預期續漲創新高(estimate,中信心)
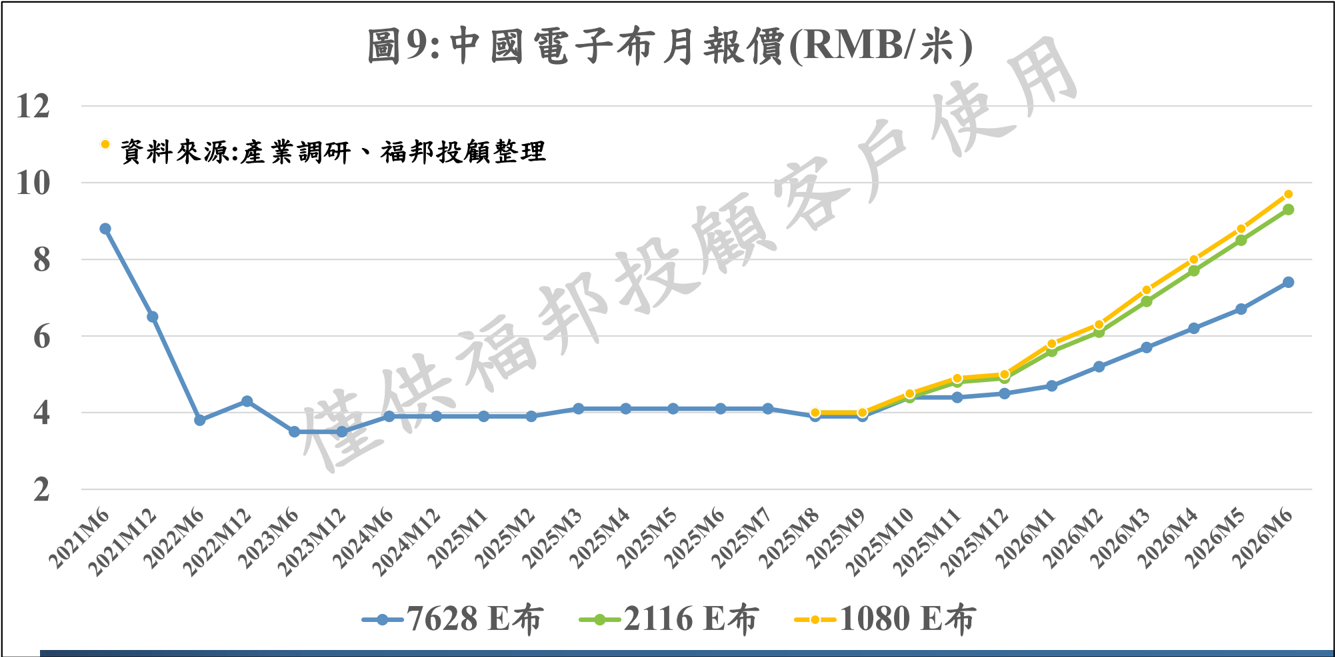
圖說:圖9 中國電子布月報價(RMB/米)2021M6–2026M6,7628/2116/1080 E布自 2025M9 起自約 4 元一路漲至 2026M6 的 7.4~9.7 元(© 福邦投顧 2026-07)
- LowDK2 缺口 26H2 達 60%+:2026H2 起低介電二代布需求約 400~500 萬米/月;CCL 廠主要供應為台玻、泰山玻纖、國際複材、Asahi,不足由富喬、光遠、Nittobo 補足,2026~2027 合計供應量約 300 萬米/月(estimate,中信心)
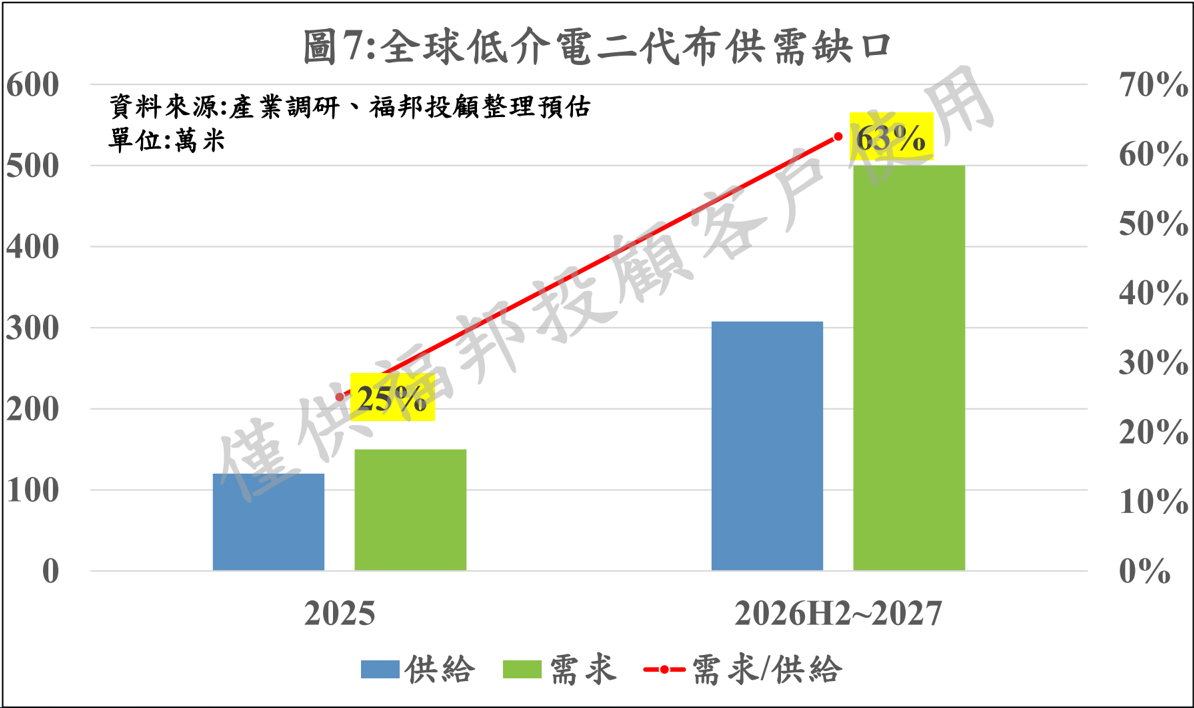
圖說:圖7 全球低介電二代布供需缺口(萬米),2025 供給約 120 vs 需求約 150(25%);2026H2~2027 供給約 310 vs 需求約 500(63%)(© 福邦投顧 2026-07)
- T-Glass 缺口逐年擴大:日東紡 2027 年新產能開出僅緩解 Intel/AMD/Nvidia 用料,ASIC 陣營(Broadcom/Marvell/MTK/Annapurna)仍難取得足夠料源;2026 年 TPU、2027 年 Maia300 採用厚 Core + Low CTE 膠片(Multilayer Core)設計,多耗 T-Glass(estimate,中信心)
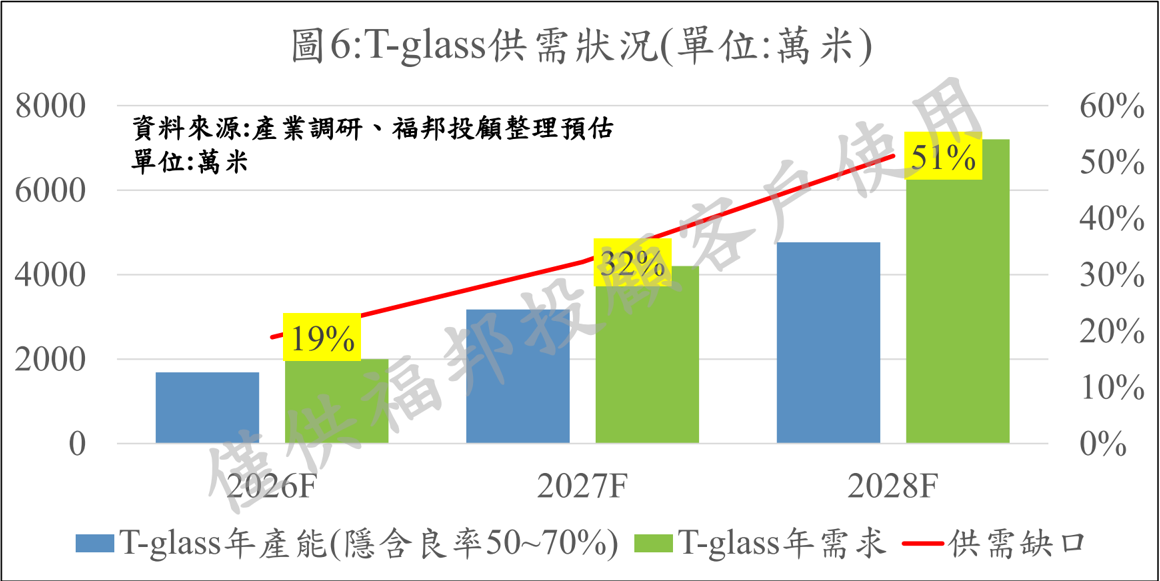
圖說:圖6 T-glass 供需狀況(萬米),2026F 產能約 1,700 vs 需求約 2,000(缺口 19%)→ 2028F 產能約 4,750 vs 需求約 7,200(缺口 51%),隱含良率 50~70%(© 福邦投顧 2026-07)
高階布漲價幅度(表16,福邦 2026-07)
| 產品 | 目前 ASP(USD/米) | 2025 | 2026 |
|---|---|---|---|
| LowDK | 6~8 | +20~30% | 維持全年 20~30% 漲幅預期 |
| LowDK2 | 18~22 | +20~30% | 26H1 YTD +30~50%,26H2 預期漲至 USD20~24/米 |
| T-Glass | 23~30 | +20~30% | 日東紡 26H1 YTD +30%、中系 +20%,26H2 預期再 +10%+ |
| Q-Glass | 40~45 | 0% | 26H1 +10~20%(詳見 技術_石英布) |
高階布每年約 20~30% 漲幅(生產效率較傳統布下滑+良率因素+需求攀升),缺貨持續至 2027 年、漲價趨勢延續至 27H1。
南電客戶端視角:T-glass 替代嘗試與 Tomahawk 7 耗用量躍升(Andrew 通路訪查,2026-07-04)
8046_南電(市) 2026-07-01 法人交流補充客戶端(ABF 載板廠)視角,與上方福邦「T-Glass 缺口逐年擴大」方向一致,新增兩點細節:
- T-glass → E-glass 替代嘗試:高階網通產品(如 800G 交換器)幾乎全用 T-glass;南電正與客戶討論非必要情境下改用 E-glass,或認證新的 T-glass 供應商,以保留 T-glass 給高階產品。惟 E-glass 亦非完全寬鬆,瓶頸在 CCL 廠更偏好生產高階產品(中低階需足夠價格誘因)。
- Broadcom Tomahawk 7 耗用量躍升:規格明顯放大,可能達 26 層板、且 core 數由 1 個增至 3 個,即使單位出貨數不變,玻纖布消耗量至少為現行 3 倍;第七代網通產品 2027 年小量開始、2028 年才可能成為主流。
來源:memo_AI半導體硬體_Andrew通路訪查_20260704,estimate,中信心;完整南電交流內容見 8046_南電(市)。
下游 PCB 廠因應:臻鼎 T-Glass 上游分散採購(UBS,2026-09-15)
4958_臻鼎科技(市)已將超低損耗玻纖布(T-Glass)的關鍵上游供應商分散到台玻、南亞塑膠與 Grace 三家,以降低單一來源風險——為下游 PCB 廠對玻纖布供給緊俏的實際因應動作之一,方向與上述「T-Glass 缺口逐年擴大」「台灣廠商爭取二供」一致。來源:報告_UBS_台灣論壇Day1科技硬體_20260915,UBS,2026-09-15。
華南 PCB 論壇更新(2026-07-29)
- Low DK2 / Low CTE 高階玻纖布產能吃緊,主要供應商 Nittobo 短期內難以緩解,報價走揚;廠商產能聚焦高階玻布,連帶使中低階玻布報價也提升。
- Low CTE 短缺幅度最大:第一大廠 Nittobo 2027 年初產能才能開出、新增產能有限;供不應求下台灣廠商爭取二供(主供仍是 Nittobo)。
- Low DK 整體沒有很缺,但 Low DK2 因 M8 以上 CCL 需要導入而供應吃緊——與福邦「LowDK2 缺口 26H2 達 60%+」方向一致。
高階電子布供應商與客戶(表12,福邦 2026-07)
| 廠商 | 地區 | 產品 | 主要客戶 |
|---|---|---|---|
| Nittobo(日東紡) | 日 | E/LowDK/LowCTE | LowDK:松下、Doosan、TUC、南亞;LowCTE:Resonac、MGC、松下 |
| Asahi | 日 | E/LowDK/LowCTE/Q | LowDK:EMC、Doosan;Q:EMC、Doosan、松下 |
| 1802_台玻(市) | 台 | E/LowDK/LowCTE | LowDK:EMC、Doosan、TUC;LowCTE:Resonac、MGC、EMC |
| 5475_德宏(櫃) | 台 | E/Q | Q:EMC、南亞 |
| 1815_富喬(櫃) | 台 | E/LowDK/LowCTE | LowDK:EMC、Doosan、TUC、Asahi(紗);LowCTE:Asahi(紗) |
| 1303_南亞(市)(南亞塑膠) | 台 | E/LowDK/LowCTE | LowDK:南亞;LowCTE:Resonac、MGC、南亞 |
| 泰山玻纖 | 中 | E/LowDK/LowCTE/Q | LowDK:EMC、Doosan、TUC;LowCTE:Resonac、MGC、EMC;Q:EMC、Asahi(紗) |
| 光遠新材 | 中 | E/LowDK/LowCTE | LowDK:EMC |
| 宏和科技 | 中 | E/LowDK/LowCTE | LowDK:EMC;LowCTE:Resonac、MGC、EMC |
| 建滔積層板 | 中 | E/LowDK | LowDK:EMC、生益科技 |
| 菲利華 | 中 | Q | Q:生益科技、EMC、松下、TUC |
| 國際複材 CPIC | 中 | E/LowDK/LowCTE | LowDK:生益科技 |
報告章節標題註記:「高階電子布供應商概況:台光電(EMC)佔有非日東紡以外供應」——上表客戶欄 EMC 出現頻率最高。
標準 E-Glass 的排擠效應與建滔(MS 2026-09-13)
MS 從建滔積層板(1888.HK)的獲利結構反推,給了「高階擠壓標準品」這條機制最具體的財務證據:
- 排擠機制:高階布需求強勁 → 供應商把產能移過去 → 標準級 E-glass 布跟著吃緊 → 標準品也漲。這不是需求拉動,是供給被抽走造成的。MS 認為標準 E-glass 報價還有續漲空間。
- 建滔的獲利數字:電子玻纖紗與布業務獲利 CY25 超過 HK$6 億(YoY +70%,回推 CY24 約 HK$3.5 億、約占集團獲利 27%);1H26 進一步跳到 HK$10 億,約占集團獲利 35%(CY25 約 25%)。
- 漲價的遞延效應:建滔在 1H26 逐月調漲,而漲價利益因既有合約與庫存重新計價而落後入帳,1H26 宣布的多次漲價要到 2H26 才完全反映;7 月初與 8 月底再度調漲。管理層揭露 7 月單月獲利達 HK$11 億(對比整個 1H26 為 HK$29 億)——MS 據此推估 2H26 獲利可能超過 HK$56 億。
- MS 預期建滔 2H26 淨利 HoH +97%,主因即 E-glass 報價過去一年漲約 4 倍。
對台廠的意涵
這條機制解釋了為何 1802_台玻(市)、1815_富喬(櫃) 這類同時做標準布與高階布的廠商,即使高階布認證尚未全面到位,也能先吃到標準品漲價。反過來說,一旦高階產能開出、排擠效應緩解,標準品的價格支撐會先消失——這是判斷這波玻纖布漲價持續性的關鍵變數,優先於各家的高階布認證進度。
建滔的垂直整合與擴產(MS 2026-09-13):建滔自 1988 年在深圳建首座壓合廠起,向上整合銅箔、玻纖紗與布、環氧樹脂、漂白牛皮紙,是全球出貨量最大的 CCL 廠。玻纖紗與布產能主要在清遠、連州、番禺南沙;清遠首座 500 噸 low-Dk 紗窯已於 1H25 投產,清遠園區另規劃六窯特種紗廠,韶關專案將自 2H26 起提供 7 萬噸紗與 1 億米布。MS 估建滔約 20% 的上游材料外售第三方,包含賣給台光電、生益、Panasonic、Doosan 的玻纖布與銅箔,以及賣給富喬等獨立織布廠的玻纖紗。
Nittobo 2027 台日同步擴產與 T-glass 結構性缺口
報告_富邦_TPCA2026Day2_Tglass與載板_20261021(富邦 Fubon Research,黃韻庭/李耿聿,TPCA 2026 Day2 事件分析):
- 缺口:Nittobo 規劃 2027 年於日本福島與台灣同步新增 T-glass 產能,但 2027 年供需仍有 20~30% 結構性缺口;與3037_欣興(市)在 TPCA 開幕典禮所稱「2027 年材料缺口 20%,涵蓋 Low CTE、玻纖布、CCL/ABF」一致(analyst,中高信心)。
- 擴產幅度:以 FY2018 出貨=1 為指數,T-glass Thick fabric 由 FY2026 的 6.8 增至 FY2027 9.8、FY2028 16.0、FY2029 19.0、FY2030 24.0;T Thin fabric 由 1.6 增至 FY2030 的 2.9(Thick+Thin 合計約 26.9 倍)。擴產計畫延伸至 2030 年,富邦解讀為 Nittobo 認為 AI 超級週期將延續至 2030 年(Nittobo 簡報;FY2027 起為計畫值)。
- 用量驅動:IC 載板朝更大尺寸、更高密度、更多層發展,需搭配 Multi-Layer Core(2 至 6 層 Core)維持剛性,T-glass 用量大增;Glass Core 預計 2028 年後才可能導入且僅限少數高階產品。多層 Core 機制見 技術_ABF載板。
- 競爭格局:高階材料仍由 Nittobo 領先;台玻、南亞雖急起直追,中國廠商在 Low CTE T-glass/NE-glass 的良率與穩定性仍有差距,目前不構成主要威脅(富邦判斷)。
- 景碩口徑:3189_景碩(市)稱 T-glass 缺口在 5-15% 間擺盪,2027 年客戶推出多個新平台後缺口再度擴大,短期不會消失,並預期缺料支撐價格明年漲幅高於今年;對策為勸客戶改 E-glass、提案 E-glass/T-glass 混合的 Hybrid Core、認證新供應商(與上方「T-glass 缺口逐年擴大」「台廠爭取二供」方向一致;數字口徑不同:富邦引 Nittobo/欣興 20~30%、景碩為 5-15% 擺盪,為不同公司視角,不視為衝突)。
- 台玻第四期擴產與短缺展望(Citi,2026-11-04):台玻 2026-11-02 公告桃園、鹿港、安徽蚌埠第四期玻璃布擴產(合計約 ¥13.5bn),並將二代低介電(對應 NER)與低熱膨脹(對應 T-glass)高階布短缺展望由 2027 年延長至 2028 年;Citi 估算台玻全數完工後名目產能約達 Nittobo 的 30%-40%,Nittobo 預期跟進 ¥300-400 億資本支出(T-glass 產能由 FY3/26 的 3 倍提至 4 倍)。詳見 1802_台玻(市)、3110.JP(nittobo)(third_party/estimate,中信心)。
- Nittobo 產地分工(簡報圖表 4):日本廠聚焦 IC 載板與新世代材料,台灣廠聚焦高速傳輸(HSD)材料與 IC 載板;NER-glass、T-glass 於台灣廠自 FY2027 起部分生產(Nittobo,經富邦轉載)。
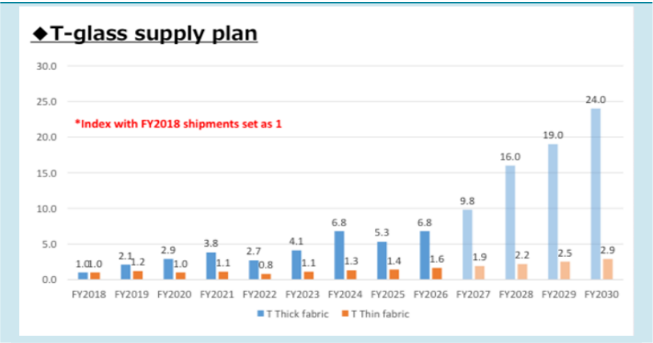
圖說:Nittobo「T-glass supply plan」長條圖,以 FY2018 出貨=1 為指數:T Thick fabric FY2026=6.8、FY2027=9.8、FY2028=16.0、FY2029=19.0、FY2030=24.0;T Thin fabric FY2026=1.6、FY2030=2.9(FY2027 起為預計值淡色)(© Nittobo,引自富邦 2026-10-21)
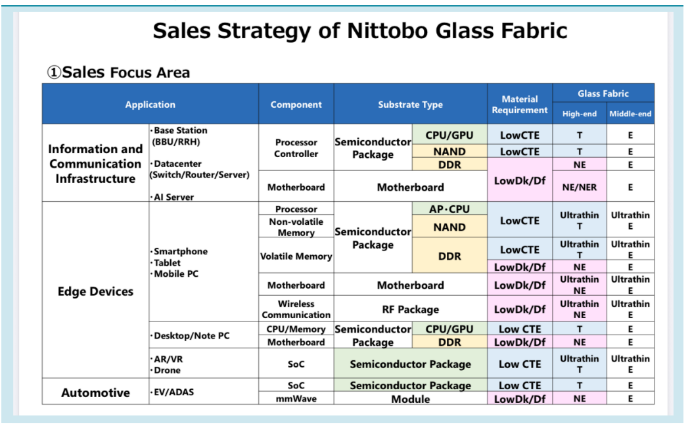
圖說:Nittobo 玻纖布銷售策略表:依應用(資通基礎建設/邊緣裝置/車用)與基板型式,列材料需求(Low CTE、Low Dk/Df)及對應高階/中階布種(T、NE、NE/NER、Ultrathin T/NE、E)(© Nittobo,引自富邦 2026-10-21)
聯茂口徑:短缺延至 2027 年中下旬,陸系新產能與織布機交期(國泰 TPCA,2026-10-21)
- 6213_聯茂(市)預期玻纖布短缺延續至 2027 年中下旬;年底陸系玻纖布廠有新產能可供使用,是其 4Q26 營收 QoQ 仍可雙位數成長的來源之一;泰國擴產(含可能的第三期)仍受玻纖布買不夠所限。
- 公司過去一年積極尋找中國供應來源,陸系擴產態度積極,但機台交期拉長(一種約 1~1.5 年、另一種約 1.5~2 年);能否達高階電子等級仍需 CCL 廠協助推廣,何時全面採用取決於終端 CSP 的信賴度(公司口述,活動_聯茂6213_國泰證期TPCA_call_memo_20261021)。
- 2383_台光電(市) S570T 起導入 T-glass 以降低 XY CTE(約 2~3 ppm),見 技術_CCL材料「載板核心層與 Low-CTE 材料」。
TPCA 展後:薄 E-glass 缺貨延至 1H27 以上
- MS:多家 CCL 供應商仍視薄 E-glass 為關鍵材料瓶頸,預期缺貨與漲價至少持續到 1H27、一家認為可到 2027 年底;成因為日製織布機供給不足,以及既有玻纖布廠優先自用或把產線轉做 LDK1/2 與 T-glass;一家玻纖布廠表示仍不願採用非豐田織布機(缺陷率與維修成本較高)(報告_MS_TPCA2026觀展_20261026,analyst 轉述,中高)。
-
聯茂(中信,2026-10-27;公司口述):缺料程度依序 E-glass、Low Dk2、Low Dk1,原預期 2H27 舒緩、現判斷可能偏緊至 2028 年,待陸廠玻纖布產能開出後稼動率(目前約 75%)才回升;與上節國泰(2027 年中下旬)口徑相比再延後(沿革:2027 年中下旬(國泰,2026-10-21)→ 2028 年(中信,2026-10-27))(報告_CTBC_TPCA2026產評_20261027)。
-
Daiwa(2026-10-27;公司口述):建榮(Kingboard Laminates,1888 HK)稱 2026 年 E-glass 已漲約 200%,儘管陸系玻纖紗 2Q/3Q26 供給增加,織布機產能仍是瓶頸,預計 2026 年僅新增約 500 台、2027 年 1.2k 台(現有裝機約 3.3k 台);低階銅箔也出現類似短缺。南亞自述玻纖內部自用與外售比約 45:55、內部比重隨產品升級逐步上升,並預期 2027 年 M4/M6 占 CCL 產能 60–70%(約 4m/6.5m)、M2 以下 20%、其餘為 M7/M8/M9,故預期其外售薄型 E-glass 隨 M4/M6 比重提升而減少。Nittobo 稱主要競爭者為1802_台玻(市)與 Grace Fabric(603256 CH),2028 年產能增三倍計畫大致在軌,2030 年前考慮再擴(細節未確認)(報告_Daiwa_TPCA2026_20261027)。
- Macquarie(2026-10-26):TPCA 查核顯示 T-glass 缺貨將隨 Nittobo 2027 年擴產緩解,但載板 CCL 可能接棒成為下一瓶頸;高階銅箔(HVLP4 以上)因新 AI 伺服器放量更緊,年底前可能調價(報告_Macquarie_TPCA2026_20261026)。南亞端:高階 Low Dk/Low CTE 玻纖占其玻纖銷售組合預期自今年 10% 升至 2027 年 40%,Q 布成本高且不夠柔軟、Low Dk 搭 HC 樹脂可達相近效能(報告_Macquarie_南亞1303_20261026)。
產業 channel check:價格與漲價節奏(LINE 速記,2026-10-22)
- 價格(出廠價,third_party/中,口徑待核對):一代布約人民幣 35 元;e-glass 低階約 11、高階約 13–14 元;二代布 15–20、石英布 30–40、T 布 25–30 美金;經銷價略高於出廠價。
- 漲價:低階漲幅大於高階(高階很貴難漲);e-glass 由中系主導,台灣每月跟漲約 2 成,高階 e 布漲逾 2 倍,玻布漲幅大於銅箔;e-glass 缺口 10–20%;明年豐田織布機到貨,2027H1 漲價放緩;建滔有產能但報價不降。日廠漲價較慢,2027 上半年才反映 2026 成本。
- 台廠定位:台場可做高階 e-glass(載板+低軌),目前許多板子混用 M8+M4/M6,M4/M6 使用 low-loss 級 e-glass,台灣保留產能用於此;e-glass 毛利約 30–40%,德宏營收純 e-glass(高低階各半)。
- T-glass:持續缺貨、不會緩解;ASIC 主要用台玻、南亞(不想用中系),AMD 會用中系;Nittobo 產能被 NV、AMD 拿光,Nittobo 明年漲價預期約 2–3 成;富喬的 Asahi 紗須看 Asahi 狀況;南電優先拿到南亞 T-glass、Broadcom 優先。
- 與福邦(2026-07)、聯茂口徑(2026-10-21,短缺延至 2027 年中下旬)方向一致;「2027H1 漲價放緩」較聯茂口徑樂觀,並列保留。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
供應鏈與族群
| 環節 | 廠商 | 角色 | 觀察點 |
|---|---|---|---|
| 台灣玻纖布 | 台玻 1802 | 玻璃纖維 / 玻纖布 | 高階布產能、Low Dk / Low CTE 產品進度 |
| 台灣玻纖布 | 富喬 1815 | 電子級玻纖布 | 法說提到 Low Dk / Df、Low CTE 為 2026 成長主軸 |
| 台灣玻纖布 | 5475_德宏(櫃)、5340_建榮(櫃) | 玻纖布 / CCL 材料鏈觀察 | 產能、產品結構與下游 CCL 客戶 |
| 海外材料 | 日東紡、旭化成 | 高階玻纖布 | 高階布供應能力與價格 |
| CCL 整合 | 2383_台光電(市)、6274_台燿(櫃)、聯茂 6213 | 將玻纖布、樹脂、銅箔整合成高階 CCL | M8 / M9 導入、漲價與客戶認證 |
note
玻纖布廠是否直接受惠,取決於其產品是否能從一般 E-Glass 升級到 Low Dk / Low Df / Low CTE 高階布;若只是低階布漲價,投資彈性與持續性會弱於真正切入 M8+ CCL 材料鏈的公司。
市場規模
- Low Dk 玻纖布 TAM:國泰證估由 2026 年約 US$6 億成長至 2029 年 US$13.8 億,為高階 PCB 材料重要成長方向(產業_國泰證PCB論壇_20260622,2026-06-22)。
- 玻纖布技術由傳統 E-Glass 轉向 Low Dk 玻纖布及石英玻纖布(Q-Glass),改善 Fiber Weave Effect(纖維編織效應)造成的訊號偏移與損耗;M10 等級材料需採石英玻纖布 + 低極性樹脂 + HVLP4/HVLP5 銅箔。
技術瓶頸 / 風險
- 高階產能有限:能穩定供應 Low Dk / Low CTE 高階布的廠商少,認證與量產時間長。
- 成本轉嫁不均:玻纖布漲價需看 CCL 廠與 PCB 廠能否順利轉嫁給 CSP / OEM。
- Q 布良率與加工難度:石英布具低介電潛力,但成本、壓合、鑽孔與良率仍需驗證。
- 替代材料路線:若高速互連轉向 CPO / optical backplane,部分長距離銅 PCB 對高階玻纖布的需求可能分流。
相關技術
來源
- 報告_Citi_日東紡3110JP_台玻擴產玻璃布_20261104 — Citi,2026-11-04;台玻第四期玻璃布擴產、短缺延至 2028、Nittobo 資本支出預期 ¥300-400 億
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;薄 E-glass 缺貨至 1H27+、日製織布機不足
- 報告_CTBC_TPCA2026產評_20261027 — 中信投顧,2026-10-27;聯茂缺料順序與延至 2028
- 報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;建榮 E-glass 漲約 200%、織布機 2026/27 年新增 500/1.2k 台、南亞玻纖自用外售 45:55、Nittobo 2028 產能三倍
-
報告_Macquarie_TPCA2026_20261026、報告_Macquarie_南亞1303_20261026 — Macquarie,2026-10-26;T-glass 緩解後載板 CCL 成下一瓶頸、南亞 Low Dk/Low CTE 玻纖 2027 年占比 40%
-
報告_群益_台玻1802_TPCA2026_20261021 — 群益投顧,2026-10-21;台玻 TD/TDA/TS/Q 產品線、Low CTE 放量節奏、不急於漲價
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧,2026-10-22;NEZ-glass 展出、台玻 TS2118 獲日系客戶採用、聯茂稱缺料與調價至 2027 年中下旬
- 報告_元大_TPCA2026高階材料與CCL漲價_20261021 — 元大投顧,2026-10-21;欣興稱 2027 年部分關鍵材料缺口 20%(元大文內另一處寫 20%~40%,口徑不一)、E-glass 排擠帶動低階 CCL 漲價
- 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025 — 珩石筆記(Niuniu),2026-10-25;南亞 ALD/ALD2/ALD3 規格、織布機交期
- 活動_聯茂6213_國泰證期TPCA_call_memo_20261021 — 國泰證期,2026-10-21;玻纖布短缺至 2027 年中下旬、陸系織布機交期與採用門檻
- 報告_富邦_TPCA2026Day2_Tglass與載板_20261021 — 富邦投顧(黃韻庭),2026-10-21;TPCA 2026 Day2:Nittobo 2027 台日同步擴產、T-glass 缺口 20~30%、FY2030 產能 24 倍、景碩缺口 5-15% 與三項對策
-
報告_MS_CCL銅箔玻纖AI材料循環_20260913 — 摩根士丹利,2026-09-13;標準 E-glass 排擠漲價機制、建滔積層板電子玻纖獲利軌跡(CY25 HK$6 億 → 1H26 HK$10 億)、清遠/韶關玻纖產能時程、上游 20% 外售結構
-
報告_福邦_PCB產業2026H2_202607,福邦投顧,2026-07(E布報價、LowDK2/T-Glass 供需缺口、表12 供應商客戶、表16 漲價幅度)
- 產業_華南PCB論壇_20260729,華南投顧,2026-07-29(Nittobo Low CTE 2027 初才開產能、台廠爭取二供、Low DK2 因 M8 導入吃緊、高階排擠使中低階布同漲)
- 產業_國泰證PCB論壇_20260622,國泰證期,2026-06-22(Low Dk 玻纖布 TAM、Q-Glass、Fiber Weave Effect)
- memo_PCB材料整理_20260509
- 報告_GS_台耀6274_20260519
- research_AI伺服器_BBU_PCB_玻纖布_鑽針_20260524
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;玻布分級價格、e-glass 每月漲約 2 成、T-glass 持續缺