基本資料
台灣玻璃工業(Taiwan Glass Group),台灣最大玻璃製造集團。業務涵蓋平板玻璃、電子級玻璃纖維紗(E-glass)與玻璃纖維布、玻璃器皿;其中電子級玻璃纖維為 PCB 銅箔基板(CCL)的核心強化材料,供應全球 PCB 上游材料廠。
- 主要產品:平板玻璃、電子級玻璃纖維紗、玻璃纖維布、玻璃器皿。
- 應用場景:建材玻璃、PCB 銅箔基板、電子材料、消費玻璃器皿。
- 供應鏈位置:PCB 材料上游玻璃纖維供應商,與 1815_富喬(櫃)、5340_建榮(櫃) 同屬玻纖材料環節。
- 資料來源:gemini 查詢,2026-05-25
核心技術/競爭優勢
- T-Glass 產能全球佔比 15~20%:日東紡(Nittobo)佔全球主要產能 40%、宏和科技 20~30%、其他(含泰山玻纖等)15~20%;台玻與宏和並列非日東紡陣營主力(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
- 高階電子玻纖布多品項供應商:同時供應 E-glass/LowDK/LowCTE 三類電子布,是台系少數涵蓋 VR200 CCL 上游玻布名單(台玻、Asahi、泰山玻纖、國際複材、1815_富喬(櫃)、日東紡)的廠商之一。
- LowDK 二代布缺口下的核心供應者:LowDK Gen2(26H2 起需求約 400~500 萬米/月,主要來自 Nvidia VR200、Google V8T/V8I)主力供應以台玻、泰山玻纖、國際複材、Asahi 為主,不足部分由 1815_富喬(櫃)、光遠、Nittobo 補足(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
- 高階 T-glass 追趕中(富邦,2026-10-21):TPCA 2026 Day2 報告稱台玻與南亞雖急起直追 Nittobo,但高階材料仍由 Nittobo 領先;景碩正推動認證新供應商(含台玻等)以紓解 T-glass 缺口,台玻放量能否補足需求「目前仍難評估」(景碩口徑)(報告_富邦_TPCA2026Day2_Tglass與載板_20261021,analyst,中)。
- 玻璃布第四期擴產(2026-11-02 公告):桃園、鹿港廠(台灣,約 ¥8bn/TWD16.3 億)與安徽蚌埠廠(中國,約 ¥5.5bn/TWD11.5 億)擴充高階玻璃布產能,第一期已運轉、第二期 2026 年底開出、第三期 2027 年內開出、第四期自 2027 年起開出;台玻原判斷二代低介電(對應 NER)與低熱膨脹(對應 T-glass)高階布短缺持續到 2027 年,現改為延續到 2028 年,並積極加碼投資擴大市占。Citi 估算全數完工後名目產能可達 Nittobo 名目產能的 30%-40%(經濟日報 2026-11-03 報導,經 Citi 轉述,third_party;報告_Citi_日東紡3110JP_台玻擴產玻璃布_20261104,2026-11-04)。
- TPCA 2026 首度參展,產品線涵蓋 TD/TDA/TS/Q:TD(Low Dk1)、TDA(Low Dk2)、TS(Low CTE,T-glass 類)、Q(Q 布);目前 Low Dk1/Low Dk2 為玻纖布事業主要營收來源,營收比重 Low Dk2 > Low Dk1 = Low CTE;Low CTE 自 2025 年底小量出貨,出貨量較 2026 年初顯著增加,預期營收占比 2027 年陸續提升、2028 年新產能開出後顯著提高(報告_群益_台玻1802_TPCA2026_20261021,2026-10-21,analyst,中)。
- ABF 對應 T-glass(TS2118)已獲日系客戶採用:出貨量年成長數倍;Q 布用紗已量產、Low Dk2(TDA)產能持續提升(報告_富邦_TPCA2026_CCL-M10主流_20261022,2026-10-22,analyst,中)。群益記錄 Low CTE 已陸續取得國內外大廠認證、訂單能見度達 2027 年、2028 年訂單洽談順利;同時試產 Low Dk3(三代布),良率過關才送樣。
- Q 布具備接單出貨能力但不急量產:群益判斷 2027 年需求仍以 Low Dk 系列為主、大量搭載 Q 布尚早,不同玻纖配方窯爐不同,Q 布量產時程視下游需求決定;E 布已轉至中國產銷(報告_群益_台玻1802_TPCA2026_20261021,2026-10-21,analyst,中)。
- 報價策略:雖 2025~2026 年 E 布報價倍數成長,公司稱不急於大幅反映報價、不排除部分調整(群益,2026-10-21,analyst,中)。
產品與應用
| 產品 / 服務 |
應用 |
主要客戶 |
| E-glass(電子級玻璃纖維紗/布) |
CCL、PCB 基材 |
全球 PCB 上游材料廠 |
| LowDK 電子玻纖布 |
AI 伺服器高速 CCL |
2383_台光電(市)(EMC)、Doosan、6274_台燿(櫃)(TUC) |
| LowCTE 電子玻纖布 |
封裝載板核心層(ABF、CoWoS) |
Resonac、MGC、2383_台光電(市)(EMC) |
| TS(Low CTE,T-glass 類,如 TS2118) |
ABF 載板、光模組、5G/6G、高速交換器 |
日系客戶(富邦,2026-10-22) |
| 平板玻璃 / 玻璃器皿 |
建材、消費玻璃器皿 |
傳統循環性業務 |
客戶對應:報告_福邦_PCB產業2026H2_202607(福邦投顧,2026-07)表12「電子玻纖布供應商與其主要客戶」,estimate 中信心。
圖片 / 架構圖
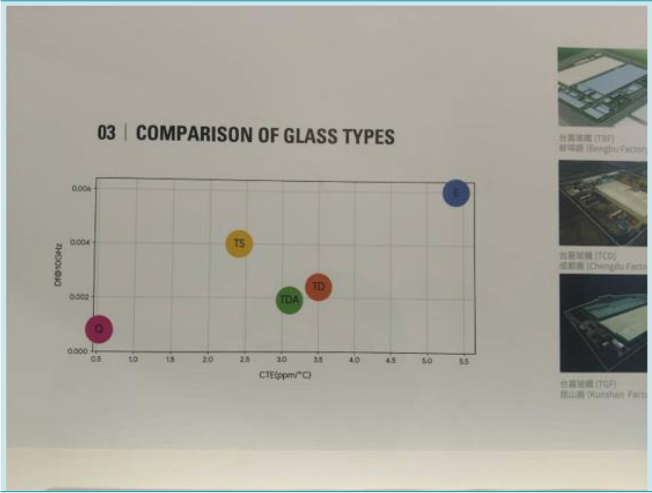
台玻 TPCA 2026 展出簡報頁「Comparison of Glass Types」:以 CTE(橫軸)對 Df@10GHz(縱軸)比較 E 布、TS(Low CTE)、TD(Low Dk1)、TDA(Low Dk2)與 Q 布,E 布最高損耗與 CTE,Q 布最低。來源:富邦投顧,2026-10-22。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|
| 2026-12 | 55.8 | — | +49.1% | 本站推算† |
| 2026-11 | 54.0 | — | +49.7% | 本站推算† |
| 2026-10 | 52.0 | — | +46.1% | 本站推算† |
| 2026-09 | 49.7 | +8.2% | +34.1% | |
| 2026-08 | 45.9 | +0.2% | +32.6% | |
| 2026-07 | 45.8 | +8.9% | +28.4% | |
| 2026-06 | 42.1 | +7.3% | +27.0% | |
| 2026-05 | 39.2 | -0.3% | +17.7% | |
| 2026-04 | 39.3 | -5.0% | +6.5% | |
| 2026-03 | 41.4 | +69.8% | +16.4% | |
| 2026-02 | 24.4 | -33.5% | -17.6% | |
| 2026-01 | 36.7 | -1.9% | +17.6% | |
| 2025-12 | 37.4 | +3.7% | -6.4% | |
| 2025-11 | 36.1 | +1.4% | -7.2% | |
| 2025-10 | 35.6 | -4.0% | -2.6% | |
| 2025-09 | 37.0 | +7.0% | +14.8% | |
| 2025-08 | 34.6 | -2.9% | -0.1% | |
| 2025-07 | 35.7 | +7.7% | +3.9% | |
| 2025-06 | 33.1 | -0.5% | -6.0% | |
| 2025-05 | 33.3 | -9.8% | -11.1% | |
| 2025-04 | 36.9 | +3.8% | +0.2% | |
| 2025-03 | 35.6 | +20.2% | -1.4% | |
| 2025-02 | 29.6 | -5.2% | +27.7% | |
| 2025-01 | 31.2 | -21.9% | -20.8% | |
| 2024-12 | 40.0 | +2.8% | +2.4% | |
| 2024-11 | 38.9 | +6.5% | -2.7% | |
| 2024-10 | 36.5 | +13.2% | -11.5% | |
2026 年已公布累計 364.4 億元;全年推算 526.2 億元(YoY +26.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 |
營收 |
MoM |
YoY |
備註(歸因/來源) |
| 2026-06 |
NT$42.07 億 |
+7.34% |
+27.00% |
優於預期(原預期 39.78 億,差異約 +5.44%),主因高階玻纖布(Low Dk1/Low Dk2 等)出貨提升(群益投顧,2026-07-09) |
| 2026-09 |
NT$49.68 億 |
+8.18% |
+34.11% |
主因 Low Dk1/Low Dk2 等高階玻纖布出貨較 8 月提升;3Q26 合計約 141.41 億元(QoQ +17.24%、YoY +31.82%),優於原預期 138.80 億元(群益投顧,2026-10-21) |
1H26 累計營收 NT$223.00 億,YoY+11.68%;2Q26 累計營收 NT$120.56 億,QoQ+17.69%、YoY+16.79%,達成率 101.9%,大致符合原預期 118.28 億(群益投顧,2026-07-09)。
EPS 記錄
EPS 預估
| 年度 |
福邦投顧 EPS(報告日:2026-07) |
群益投顧 EPS(報告日:2026-07-09) |
備註 |
| 2026F |
2.9 |
1.70 |
兩家皆估由虧轉盈,但幅度差異大:福邦估 2.9 元、群益估 1.70 元 |
| 2027F |
4.2 |
3.46 |
群益 2027F 較福邦略保守 |
| 年度 |
群益投顧 EPS(報告日:2026-10-21) |
前次(2026-07-09) |
備註 |
| 2026F |
2.30 |
1.70 |
上修;年底每股淨值 18.67 元 |
| 2027F |
4.37 |
3.46 |
上修;營收 649.42 億元(YoY +26.21%)、毛利率 32.01%、稅後淨利 127.17 億元(YoY +90.06%);年底每股淨值 22.14 元 |
群益(2026-07-09)2026F 營收 474.78 億元 YoY+14.4%、毛利率 23.84%、稅後淨利 49.81 億元(虧轉盈);2027F 營收 572.13 億元 YoY+20.50%、毛利率 31.34%、稅後淨利 100.65 億元 YoY+102.1%。兩券商推估同方向(由虧轉盈、玻纖布放量/漲價帶動)但幅度不同,皆 estimate 中信心。
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| 福邦投顧(2026-07) |
供應鏈調查 → 高階電子玻纖布(LowDK/LowCTE/T-Glass)放量+漲價循環 → 由虧轉盈 |
T-Glass 全球產能佔比 15~20%;LowDK 全年報價漲幅 20~30%;LowDK2 26H1 YTD 漲幅 30~50%;上游材料吃緊、CCL 客戶轉單 |
26F EPS 2.9、27F EPS 4.2(estimate 中信心);評價:福邦標示 PE N/A(24/25 為虧損,尚無穩定 P/E 區間) |
| 群益投顧(2026-07-09) |
06/2026 營收優於預期 → 高階玻纖布營收占比提升 → 4Q26 底玻纖布營收比重超越 50%(超越平板玻璃+玻璃器皿合計 48%)→ 毛利率提升 → 由虧轉盈 |
玻纖布營收比重約 40~45%,其中高階玻纖布約占 40%;高階玻纖布 06/2026 營收貢獻約 6.7~7.6 億元(MoM+7~8%);台玻高階玻纖布全球市占已達 40%(僅次於 Nittobo 50%);2H26 增加 NT$20 億資本支出投入 Low Dk、Low CTE 之 T 布生產 |
26F 營收 474.78 億元 YoY+14.4%、毛利率 23.84%、稅後淨利 49.81 億元(虧轉盈)、EPS 1.70 元;27F 營收 572.13 億元 YoY+20.50%、毛利率 31.34%、稅後淨利 100.65 億元 YoY+102.1%、EPS 3.46 元(estimate 中信心) |
目標價與評等
| 券商 |
報告發布日 |
評等 |
目標價 |
評價基礎 |
來源 |
| 群益投顧 |
2026-10-21 |
Buy(買進;前次 Neutral) |
NT$81(隱含漲幅 20.17%) |
股價 NT$67.40、PER 15.41x(2027F EPS 4.37)、PBR 3.04x;Low Dk1/Dk2 出貨動能佳、Low CTE 貢獻提升帶動毛利走揚,供需仍緊缺、有望部分反映報價 |
報告_群益_台玻1802_TPCA2026_20261021 |
| 群益投顧 |
2026-07-09 |
Neutral |
— |
Neutral 依規則無目標價;報告當時股價 NT$66.00、PER 38.92(以 2026F EPS 計)、PBR 3.65 |
報告_群益_1802台玻_20260709 |
福邦投顧(2026-07)僅將台玻列為「相關個股」納入 PCB 產業比較表,未提供明確評等與目標價(PE 欄位標示 N/A)。
公司行事曆
- 10/14週三營收9月營收公布營收 49.68 億、年增 +34.1%、月增 +8.2%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
- 12/10週四營收11月營收(預估 12/8–12/10)可能 12/8–12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 |
事件 |
類型 |
重要性 |
備註 |
| 26H2起 |
LowDK 二代布需求放量至 400~500 萬米/月,主要來自 Nvidia VR200、Google V8T/V8I |
放量 |
⭐⭐⭐ |
報告_福邦_PCB產業2026H2_202607,2026-07;estimate 中信心 |
| 2026 |
LowDK 布全年報價漲幅 20~30% |
價格 |
⭐⭐⭐ |
報告_福邦_PCB產業2026H2_202607,2026-07;estimate 中信心 |
| 2027 |
日東紡新產能開出,僅緩解 Intel/AMD/Nvidia 用料,ASIC 陣營(Broadcom/Marvell/MTK/Annapurna)仍缺料,T-Glass 缺口持續擴大 |
產能 |
⭐⭐ |
報告_福邦_PCB產業2026H2_202607,2026-07;estimate 中信心 |
| 2H26 |
再增加 NT$20 億資本支出,投入 Low Dk、Low CTE 之 T 布產線擴產 |
擴產 |
⭐⭐⭐ |
報告_群益_1802台玻_20260709,2026-07-09;estimate 中信心 |
| 2026 年底-2027 |
第四期玻璃布擴產:第二期 2026 年底、第三期 2027 年、第四期自 2027 年起陸續開出;桃園、鹿港、安徽蚌埠,投資合計約 ¥13.5bn |
擴產 |
⭐⭐⭐ |
Citi,2026-11-04(引台玻 2026-11-02 公告與經濟日報 2026-11-03);3rd party 中信心 |
| 2027 |
Low CTE 營收占比陸續提升;2028 年新產能開出後顯著提高,有望追上 Low Dk2 |
放量 |
⭐⭐⭐ |
報告_群益_台玻1802_TPCA2026_20261021,2026-10-21;estimate 中信心 |
| 4Q26 |
玻纖布營收比重估達 52%,首度超越平板玻璃+玻璃器皿合計比重 48% |
放量 |
⭐⭐ |
報告_群益_1802台玻_20260709,2026-07-09;estimate 中信心 |
供應鏈位置
- 所屬供應鏈:供應鏈_PCB_OOC(玻璃纖維環節)。
- 角色:PCB 材料上游玻璃纖維(E-glass/LowDK/LowCTE/T-Glass)供應商,為 VR200 CCL 上游玻布供應商名單成員(含台玻、Asahi、泰山玻纖、國際複材、富喬、日東紡)。
- 客戶:LowDK 供 2383_台光電(市)(EMC)、Doosan、6274_台燿(櫃)(TUC);LowCTE 供 Resonac、MGC、2383_台光電(市)(EMC)。
相關公司