基本資料
南亞塑膠(Nanya Plastics Corp.,NPC),台塑集團大型化工與電子材料廠。業務橫跨塑膠(PVC)、電子材料(銅箔基板 CCL、銅箔、環氧樹脂、玻纖布 / 玻纖紗、PCB)、聚酯(PET / 聚酯纖維)與化工(MEG、BPA 等)。轉投資持有台塑化(FPCC)23%、2408_南亞科技(市)(NYT)29.5%,業外貢獻顯著。
電子材料是當前投資焦點:NPC 正由商品級(M4/M6 CCL、E-glass,2025 約 >90% 為商品級)轉向 AI 級高階電子材料(M7-M10 CCL、low-dk 玻纖布、T-glass、HVLP3+ 銅箔),切入 AI 伺服器 PCB 材料供應鏈。
- 主要產品:CCL、銅箔、環氧樹脂、玻纖布、PCB、PVC、聚酯、MEG / BPA。
- 應用場景:AI 伺服器 / 一般伺服器 PCB、消費電子、塑膠與工業材料。
- 供應鏈位置:PCB 上游 CCL / 銅箔 / 玻纖材料供應商,與 6213_聯茂(市)、2383_台光電(市)(EMC)同屬 CCL 供應鏈。
投資論點來源:20260621_1303_南亞_JPM_Nan Ya Plastics Corp(J.P. Morgan,Parsley Ong,2026-06-21,OW 上調 PT 至街高 NT$200)。
核心技術/競爭優勢
- AI 級電子材料轉型:過去一年取得多筆 M7/M8 CCL 訂單並放量;為 Nvidia M10 採樣 reportedly 3 家入選者之一。JPMe 預估 M7+ CCL 占 CCL 營收比重 2028 年達 >60%、low-dk 玻纖布占玻纖營收 >50%(2025 近乎零)。
- T-glass 與 NER glass:成功量產 T-glass,計畫 2028 前產能增至 3 倍;NER-glass(供 M9)詢單增加,拓寬機會。
- 銅箔擴產:唯一一條大型銅箔擴產線 2027Q1 開出;發展 HVLP3+ 高階銅箔。
- 上行週期延長:「伺服器超級循環」帶動商品級電子材料多頭,一般伺服器客戶 2H26 由 M6 CCL 轉 M7+ CCL;產能升級伴隨 15-60% 轉換損耗加劇缺貨。JPMe 估電子材料 OPM 高峰達 28%,即使產業反轉,靠 M8-10 CCL / T-glass / HVLP3+ 銅箔仍可守住 >10%。
- 與同業差距收斂:2025 CCL 產能與 2383_台光電(市)(EMC)相近,但 CCL 營收與 ASP 不到 EMC 一半;JPM 預期與 EMC / Nittobo(Nitto Boseki)差距未來數年收斂。
- Nvidia CCL 2nd source 候選:SemiAnalysis 2026-07-02 指出,南亞 M10 grade CCL 在 Kyber Midplane 送樣進度佳;M7 / M8 材料已通過 Nvidia 電性與可靠度測試並列入 Nvidia 核可材料清單。SemiAnalysis 認為 Nvidia 高機率在 NVLink Switch(Rosalind)與 CX(Orchid)採南亞 CCL 作為 2383_台光電(市) 以外的 2nd source,利多南亞超低損耗產品(含 NPG150HK2 等)。
- 自行研發銅箔/HC 樹脂/Low DK2 配額,高階材料佔比加速提升(富邦,2026-10-12):自行研發碳氫樹脂(Hydrocarbon;HC 樹脂)搭配高階 CCL,無需使用石英布即可達理想電性,應用於驗證中的 M9、M10 及下世代 M11 以上規格,目前測試數據表現優異;玻纖布方面,T-glass 產能提升至每月數萬米、穩定銷售中,Low DK2 透過與日東紡合作穩定取得配額;銅箔方面,自行開發的 HVLP4 已應用在送樣 M9、M10,並持續開發 HVLP5、HVLP6 及超薄銅箔。CCL M7、M8 已量產且與 CSP 業者規模訂單洽談順利,預計 4Q26 產量躍升;M9 與 M10 預計 1H27 取得驗證結果。新港廠 CCL 新增 30 萬張月產能將主要生產 M7、M8 高階產品;FY26 累計增加 110 坩鍋紡位,年底前數十台織布機到港;FY27 公司持續透過產線整改每月增加幾十萬張 CCL 產能,電子材料佔比攀升至 7 成以上。
- TPCA 2026 觀展:玻纖布自供優先、紗布自給(珩石觀展筆記,2026-10-25):南亞整條材料線(紗、布、樹脂、銅箔、CCL)幾乎自包;一般 E 紗自產(全球第 2 大電子級玻纖絲廠),Low Dk2 與 T-glass 原紗目前主要仍靠日東紡;E 布最缺、其次 K2 布(Low Dk 二代),新織布機交期 2~4 年,年底前數十台織布機到港、高階特殊織布機 4Q26 起陸續投產;新紗新布先交自家 CCL 事業部測試、產能優先留給自家 CCL,過去內部移轉價遠低於外售、近期已大幅拉近,迫使 CCL 部門向下游轉嫁;缺貨時客戶認證由至少 6 個月縮短至約 3 個月(長期客戶新廠約 2 個月),對新進者有利(third_party,中;來源 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025)。
- TPCA 觀展:M11 級材料與產能結構(Daiwa,2026-10-27;公司口述):南亞展出 M11 級 NPG-A99,Daiwa 理解仍為 HC 基、可能搭 Low-Dk2,與台燿 M11(PTFE 基)路線不同;南亞自產 Low-Dk 玻纖、Q-glass 與 PTFE 須外購,可解釋其下一代仍用 Low-Dk2+HC。玻纖內部自用與外售比約 45:55、內部比重隨升級逐步上升;CCL 目前集中 FR-4(M2),計畫轉向 M4/M6(已獲兩家主要超大規模雲端業者長約),2027 年 M4/M6 預計占 60–70%(產能約 4m/6.5m)、M2 以下 20%、其餘為 M7/M8/M9 高階,故預期外售薄型 E-glass 減少。高階 CCL 2027 年營收占比仍小;是否進入 AMZN T3/T4 供應鏈為市場爭點,Daiwa 判斷管理層將先升級 M4/M6 再更積極切高階;對台光電、台燿 2027 年影響有限,2028–2030 年競爭壓力才可能升高(Daiwa 對南亞未評等;報告_Daiwa_TPCA2026_20261027)。
- 玻纖布與樹脂規格(同上,公司展板數字,10GHz):ALD(Low Dk 一代,K1)Dk 4.5/Df 0.0024,1035/1078 已量產,對應 M7;ALD2(K2)Dk 4.2/Df 0.0017,預計 4Q26 量產,對應 M8;ALD3(K3,非石英布的 Low Dk 三代)Dk 4.0/Df 0.00098,可對應 M10 以上,成本遠低於石英布、較軟易鑽孔;載板用 Low CTE LE 布(T-glass 類)CTE 2.9、模數 86 GPa,2116/2118 已量產。注意「K3」定義各家不同,2383_台光電(市) 的 K3/K4 指石英布方案(M9 896K3、M10 898K4)。碳氫樹脂 HC-100/300/500(BMI 改質)/700(Df <0.0003、Dk <2.0)與 NX 交聯劑;路線為「碳氫樹脂+K3 布」不靠石英布做到 M10 以上電性,若成立則 M10 材料成本與加工難度低於石英布方案,為搶 M10 份額主要武器(公司自述+筆記判斷,信心中)。
- 銅箔與其他產品(同上):HVLP 三款 Rz 1.50/0.75/0.45 µm(TLCV1/VZA/VNC),53GHz 損耗 1.773/1.626/1.556 dB/in;RTF 兩款(TLCHP、H1);2~5 µm 超薄銅箔對應載板(mSAP 用 UFM、Coreless 用 UFB1、ETC 用 UFBC),UF 系列 mSAP 線寬線距 15/15 µm、UG 系列 12/12 µm 開發中;大型銅箔擴產線 2027Q1 開出、主打 HVLP3 以上。另有低介電油墨 G-11(訊號損耗少約 8.5~10%)、導熱油墨 K-22HK(1.2 W/mK),車用 CCL 高速型 NPG-188H(Df 0.0036,支援 PCIe 5.0、100G Ethernet)。
- 台新拜訪(2026-10-21)CCL 量價:CCL 單價 2025 年約 500 元/張 → 3Q26 約 1,000~1,100 元/張;M4 約 1,100~1,200、M6 約 2,200~2,300、M7 4,000 元以上;M 系列占 CCL 營收 3Q26 中下旬由 20% 升至 30%,1Q27 M6/M7 訂單放量後更明顯;管理層預期 4Q26 每月漲 5~10%、有機會延續至 1Q27;3Q26 CCL 稼動率 90~95%、月產能 618 萬張,樹林、新港產線整改預計 2026 年底與 2027 年各增約 15 萬張/月(與中信「年底前再增 30 萬張」口徑一致);2027 年材料漲價趨勢將由玻纖轉為 CCL(報告_台新_南亞1303_20261021,台新投顧,estimate/mgmt_guidance,中高)。
- 3Q26 業績後公司溝通(發言人蘇啟雲處長,珩石筆記 Niuniu,2026-10-27):公司對營運維持正向,4Q26 電子材料量、價、組合預期皆優於 3Q26,並已就電路板展後「M9 認證失敗」市場傳言對外澄清(會中未說明傳言細節)。M 系列占 CCL 營收:2Q26 不到 20%(原「約 20%」為概略說法)→ 2026-09 單月約 30%(非 3Q 平均)→ 4Q26 續升 → 1Q27 達約 40% 的機會相當大,惟屬公司機會判斷、非正式保證,主要來自已接近談定、與 CSP 資本支出相關的大型訂單;約三成 M 系列營收中 M4 占一半以上(含消費型應用,不能全視為 AI/CSP 收入)、M6 次之;M1/M4/M6/M7/M8 已量產且良率穩定,M9/M10 尚未量產、良率無法判定,亦無明確量產日期;M9/M10 送樣與量產原則上皆用自家 HVLP4,且明年自用高階銅箔供應無虞(未提供產能數字);M10 用自有碳氫樹脂、布料有低介電與石英兩種配方,目前無發展無布 CCL 的計畫。CCL 現行月產能 618 萬張、稼動率 90% 以上,年底前增至 648 萬張(樹林、新港改善,約 +5%;公司稱此 5% 已把明年高階比重提高與生產時間拉長納入,勿與「年底 +5%」重複相加),CCL 與 M 系列共用產能。價格:CCL 與玻纖維持每月約 5–10% 漲價節奏至明年初(按月洽談、未提供各規格實際落實度,不宜連續複利推估);銅箔加工費今年已調整約四次、4Q26 可能暫停調漲;公司不提供明年營益率目標,因中低階漲幅高於高階、高階生產時間長排擠低階產出。T-glass 目前以外售為主(自用不多,主要用於載板;逐字稿曾口誤為「自用為主」後修正)。擴產:南亞電路板(南電)嘉義載板擴建約 NT$400 多億(未給投產時程)、惠州銅箔新增約 2 萬多噸產能預計 2028 年初開出(fact/mgmt_guidance,信心中高)。
- VR200 交換板 CCL 供應商之一:VR200(NVL144)交換板 CCL 供應由生益科技/台光電/南亞共同供應,福邦投顧報告註記南亞交期最快;AWS Trainium3(Mariana)CCL 供應為 M8(LK)-EMC/TUC(6274_台燿(櫃))/Nanya 共同供應體系(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
- 玻纖布自供整合:南亞玻纖布 LowDK 供自家南亞 CCL 使用;LowCTE 供 Resonac、MGC 及南亞自家,與 1802_台玻(市)、1815_富喬(櫃) 同屬電子玻纖布供應商,但南亞多為垂直自供(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
- Google/AWS TPU low-dk2 訂單(Andrew 通路訪查,2026-07-04):訪查指出 Google 已下單南亞低介電(low dk2)材料供 TPU 使用,需求約每月 100 萬單位;AWS 亦已下單南亞 low-dk2,惟量能明顯低於 Google。歸屬已確認為本頁南亞塑膠(1303):該 memo 在 top picks 中以 NYPCB (8046 TT) 指南亞電路板、以 Nanya (1303 TT) 指南亞塑膠,兩者用不同稱謂區分;且同段「CCL update」的「Nanya's M10Q qualification … sent to WUS for next stage production」明確是 CCL 材料出貨給 PCB 廠,只能是 1303 的電子材料事業。與本頁既有 low-dk CCL/玻纖布自供敘事一致。信心高。來源:memo_AI半導體硬體_Andrew通路訪查_20260704。
產品與應用
| 產品 / 服務 | 應用 | AI 伺服器 / PCB 供應鏈關係 |
|---|---|---|
| CCL(M4-M10) | 一般 / AI 伺服器 PCB | M7+ 占比 2028E >60%;M9/M10 與 Nvidia 認證為關鍵催化劑 |
| 銅箔(含 HVLP3+) | 高階 PCB / CCL | 2027Q1 大型擴產線開出 |
| 玻纖布 / 玻纖紗(low-dk、T-glass、NER) | 高速 PCB 基材 | T-glass 2028 前產能 3 倍;low-dk 2028E >50% |
| 環氧樹脂 | CCL 用樹脂 | 電子材料垂直整合 |
| PVC / 聚酯 / 化工(MEG、BPA) | 塑膠、纖維、工業 | 傳統循環性業務 |
圖片 / 架構圖
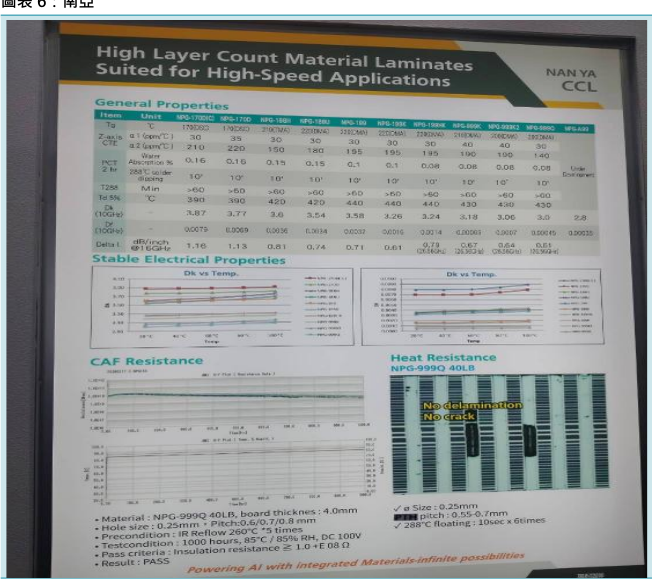
南亞 CCL TPCA 2026 海報「High Layer Count Material Laminates」:NPG-170D 至 NPG-999Q 等料號的 Tg、CTE、10GHz Dk(約 3.87 降至約 3.0)與 Df 規格表、Dk vs Temp 曲線,及 NPG-999Q 40 層板 CAF(1000 小時 85°C/85%RH)與耐熱切片(288°C 浮焊 6 次無分層、無裂紋)測試(富邦,2026-10-22)。
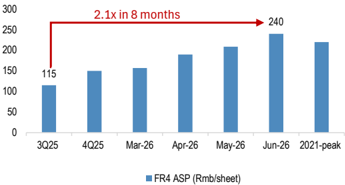
FR4 CCL 報價(Rmb/張)8 個月漲 2.1 倍,反映商品級電子材料上行週期。來源:J.P. Morgan,2026-06-21。
月營收(近 24 個月)
下次公布12/8(二)–12/10(四) 11月營收 預估:可能 12/8–12/10 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 345.2 | — | +50.9% | 本站推算† |
| 2026-12 | 361.8 | — | +63.7% | 本站推算† |
| 2026-11 | 342.5 | — | +62.1% | 本站推算† |
| 2026-10 | 349.4 | +1.5% | +64.6% | |
| 2026-09 | 344.2 | +12.5% | +55.2% | |
| 2026-08 | 306.0 | +0.1% | +46.7% | |
| 2026-07 | 305.7 | +12.7% | +44.5% | |
| 2026-06 | 271.3 | -5.9% | +31.8% | |
| 2026-05 | 288.3 | +4.2% | +31.4% | |
| 2026-04 | 276.8 | +1.9% | +19.4% | |
| 2026-03 | 271.7 | +46.4% | +18.1% | |
| 2026-02 | 185.6 | -18.9% | -16.0% | |
| 2026-01 | 228.7 | +3.5% | +11.8% | |
| 2025-12 | 221.0 | +4.6% | -5.7% | |
| 2025-11 | 211.3 | -0.5% | -3.8% | |
| 2025-10 | 212.3 | -4.2% | -6.7% | |
| 2025-09 | 221.7 | +6.3% | +3.5% | |
| 2025-08 | 208.5 | -1.4% | -7.2% | |
| 2025-07 | 211.5 | +2.7% | -6.1% | |
| 2025-06 | 205.9 | -6.2% | -5.6% | |
| 2025-05 | 219.5 | -5.3% | -3.4% | |
| 2025-04 | 231.8 | +0.7% | +5.9% | |
| 2025-03 | 230.1 | +4.2% | +6.9% | |
| 2025-02 | 220.8 | +7.9% | +32.1% | |
| 2025-01 | 204.6 | -12.7% | +0.3% | |
| 2024-12 | 234.3 | +6.7% | +15.2% | |
| 2024-11 | 219.7 | -3.5% | +4.9% |
2026 年已公布累計 2,828 億元;全年推算 3,532 億元(YoY +35.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);JPM「EPS 預估」表中列示的 2025 調整後 EPS 0.57 為調整後口徑(見下表),與本表福邦揭露之 2025 GAAP 實績 0.51 不同,暫並列保留供對照,未逕行覆蓋任一數字。
| 年度 | EPS (元) | 備註 |
|---|---|---|
| 2024 | 0.42 | fact;報告_福邦_PCB產業2026H2_202607,2026-07 |
| 2025 | 0.51 | fact;報告_福邦_PCB產業2026H2_202607,2026-07 |
2Q26 實績
營收 836.5 億元(QoQ +22%、YoY +27%),主因電子材料供需缺口擴大,加上瓶用粒與塑膠建材進入傳統旺季、化工產品利差改善。毛利率 18.9%(QoQ +7ppts、YoY +10ppts);營業利益 113.6 億元(QoQ +204%);歸屬母公司稅後淨利 267.5 億元(QoQ +88%),EPS 3.37 元。化工與聚酯事業同步由虧轉盈。
3Q26 實績(再創新高)
3Q26 自結營收 955.97 億元(QoQ +14.3%、YoY +49.0%),營業利益 183.1 億元(QoQ +61.2%、YoY +1,666.6%),營業利益率 19.2%(年增 17.5ppts、季增 5.6ppts);稅後淨利 388.3 億元(QoQ +45.1%、YoY +1,092.6%),稅後 EPS 4.90 元,再創單季歷史新高,大幅優於市場預期(富邦原估 3.59 元);累積前三季 EPS 10.07 元,已賺逾一個股本。電子材料營收佔比推升至 58.1%(台新:3Q26 電子材料營收 555 億元,其中 CCL 31%、PCB(南電)29%、銅箔與環氧樹脂各 11%、玻纖 7%;玻纖營益率升至 40% 以上、CCL 約 30%(季增 10 個百分點)、PCB 26%、銅箔因加工費調漲約 15%、環氧樹脂 10~11%;塑膠加工營益率 5.4%、化工 0.6%、聚酯 0.2%,見 報告_台新_南亞1303_20261021),營業利益季增 96.1%、營業利益率達 30.9%;化工事業受惠中東 EG 產能尚未修復、利差擴大;聚酯事業受惠美國南卡廠獲利提升。轉投資方面,南亞科與台塑化 3Q26 自結貢獻 EPS 分別約 2.97 元、0.77 元。來源:報告_富邦_南亞1303_20261013(富邦投顧,2026-10-12)、報告_群益_台塑集團3Q26獲利_20261013(群益投顧,2026-10-13,口徑一致:營收 956.0 億、營業利益 183.1 億 QoQ+61.2%、稅後淨利 388.3 億 QoQ+45.1%、EPS 4.9 元)。
3Q26 事業別營益率與營收結構(珩石筆記 Niuniu,2026-10-27,公司口述):電子材料整體(含南電)3Q26 OPM 30.9%、不含南電的南亞自有電子材料 32.6%、南電 26.8%;產品別:玻纖相關 40% 多、CCL 約 30%、銅箔近 15%、樹脂約 10%。電子材料內部營收占比(非占全公司)2Q26→3Q26:CCL 26.5%→31.4%、電路板 30.9%→29.5%、樹脂 13.9%→10.8%、銅箔 12.9%→11.0%、玻纖 7%→約 6.5%。其他事業大致持平:化工氣體產品獲利尚佳但 EG 超額利差回歸正常(中東受損產能約占全球一成、尚未完全恢復,公司無因利差收斂而減開產能的打算,美國兩套 EG 產能盡量全開)、聚酯電子光學用途成長但紡織未改善、塑膠加工傳統建材年底趕工但手套與中國消費偏弱;公司稱南科處分原提報年底前可處分、實際尚未確定、目前無出售打算(原筆記未說明標的,待確認)。
Macquarie(2026-10-26)補充 3Q26 單月拆解:9 月營收 NT$344 億(YoY +55%)、單月淨利 NT$351 億(YoY 9 倍以上)、單月 EPS 4.42 元(報告原文誤植為 DPS,高於 2Q26 全季 EPS 3.37 元;推測受權益法季底認列影響,原文未說明);公司在證交所要求揭露股價異常波動後公布,管理層主因歸為含高階 CCL 的電子材料。Macquarie 估 9 月單月 EBIT 約 NT$80–90 億、占 3Q26 EBIT(NT$183 億)約 45%,隱含對其 4Q26 EBIT NT$203 億預估有上行空間;Macquarie 模型 3Q26A/4Q26E 營收 NT$956 億/969 億、EPS 4.9/5.4 元。
EPS 預估
| 年度 | JPM 調整後 EPS(報告日:2026-06-21) | 前次 | 華南投顧 EPS(報告日:2026-09-18) | 備註 |
|---|---|---|---|---|
| 2025 | 0.57 | — | — | 實際 |
| 2026E | 8.63 | 6.26 | 12.67 | 上修 +37.8% |
| 2027E | 13.41 | 8.13 | 18.19 | 上修 +64.9% |
| 2028E | 15.17 | — | — | 新增;ROE 28.9% |
上修反映同業漲價與 AI 級產品組合提升;電子材料淨利率 2026E 22.5%、2027E 28.2%。
| 年度 | 富邦 EPS(報告日:2026-07-02) | 前次(原估) | 備註 |
|---|---|---|---|
| 2026F | 9.14(+1,504%) | 4.62(上修 +98%) | 營收 3,397 億(+30.7%);高於 Bloomberg 共識 7.09 |
| 2027F | 10.98(+20.2%) | 5.51(上修 +99%) | 營收 4,139 億(+21.9%);高於共識 7.88 |
富邦:1Q26 EPS 1.80 創 15 季新高(超越 2023–26 年 EPS 總和);含南亞科/台塑化業外(採權益法季底認列)。4–5 月營收 565.1 億(+25.2% YoY)。
| 年度 | 福邦投顧 EPS(報告日:2026-07) | 備註 |
|---|---|---|
| 2026F | 8.5 | estimate 中信心;VR200 交換板 CCL 供應商之一(南亞交期最快),26H1 YTD CCL 漲價 +30% |
| 2027F | 21 | estimate 中信心 |
| 年度 | 華南投顧 EPS(報告日:2026-09-22) | 備註 |
|---|---|---|
| 2026F | 12.92 | 電子材料占比 8 月近 7 成;玻纖布稼動率近滿載 |
| 2027F | 19.04 | 業外挹注(南亞科 DRAM 漲價、台塑化柴油裂解價差)EPS 約 11.0 元;本業 EPS 約 8.04 元 |
⚠️ 27F EPS 估算落差顯著:福邦 21 元 vs 華南 19.04 元 vs J.P. Morgan 13.41 元(差異 56.6%)、vs 中信 17.25 元、vs 富邦投顧 10.98 元(差異 91.3%)。各方 27F EPS 差異均超過 30%,暫列各方數字並陳,未逕行調整既有數字(見報告末彙整)。
| 年度 | 富邦投顧 EPS(報告日:2026-10-12) | 前次(原估) | 備註 |
|---|---|---|---|
| 2026F | 15.42(+25.4%) | 12.29 | 營收 3,537 億(+6.0%);毛利率 22.2%(+2.9ppts);營益率 15.8%(+3.5ppts) |
| 2027F | 24.66(+58.5%) | 15.56 | 營收 4,761 億(+17.4%);毛利率 29.3%(+6.6ppts);營益率 23.0%(+7.1ppts) |
| 2028F | 28.02(新增) | — | 營收 5,911 億;毛利率 30.8%;營益率 25.0% |
富邦上修理由:3Q26 自結 EPS 4.9 元大幅優於預期,電子材料佔比躍升+高階產品放量帶動產品組合優化;富邦 2026-28E EPS 高於 Bloomberg consensus 13.31、18.96、23.70 元。
| 年度 | 台新投顧 EPS(報告日:2026-10-21) | 前次 | 備註 |
|---|---|---|---|
| 2026F | 15.72 | 14.32 | 上修;3Q26 自結 EPS 4.90 元、前三季 10.07 元;南亞科預估貢獻稅前 EPS 9.17 元;BVPS 70.79 元 |
| 2027F | 29.24 | 22.92 | 上修;南亞科預估貢獻稅前 EPS 16.74 元,電子材料營收占比 60% 以上、單季營益率接近 40%;營收 4,837 億元、毛利率 30.5%、營益率 26.7% |
台新 2027F EPS 29.24 為本頁各家最高(富邦 24.66、群益 20.29、華南 19.04、福邦 21、中信 17.25、JPM 13.41),與最低者差異超過 30%,各方並陳、未調整既有數字;台新 EPS 含較高的南亞科業外貢獻(目標價以 20x 2027 本業 EPS+10x 2027 南亞科 EPS 計)。
| 年度 | 群益投顧 EPS(報告日:2026-10-13) | 備註 |
|---|---|---|
| 2026F | 15.37 | 年底每股淨值 59.41 元;PE 14.94x、PBR 4.14x(股價 NT$303.00) |
| 2027F | 20.29 | 年底每股淨值 73.20 元 |
| 年度 | Macquarie EPS(報告日:2026-10-26) | 備註 |
|---|---|---|
| 2026E | 15.5 | 營收 NT$3,448 億(+32.6%);GM 20.9%;EBIT NT$537 億;權益法投資收益 NT$920 億;淨利 NT$1,226 億;DPS 0.8 元;「無變動」(維持前次預估) |
| 2027E | 25.3(+63.6%) | 營收 NT$4,834 億(+40.2%);GM 30.4%;EBIT NT$1,248 億;權益法收益 NT$1,206 億;淨利 NT$2,006 億;DPS 11.6 元(配息率 45.8%);ROE 32.0% |
| 2028E | 35.1(+38.9%) | 營收 NT$6,662 億(+37.8%);GM 35.6%;EBIT NT$2,112 億;權益法收益 NT$1,311 億;淨利 NT$2,786 億;DPS 19.0 元(配息率 54.0%);ROE 37.4% |
Macquarie 原 10-26 入庫版為掃描圖檔(OCR),2026-10-28 已換為可讀版 PDF 重新核對,上列數字(營收、GM、EBIT、權益法收益、淨利、DPS、配息率、ROE)與可讀版一致。Macquarie 2027E EPS 25.3 與富邦 24.66、中信 17.25、台新 29.24 同量級,位於各家區間內(JPM 13.41~台新 29.24);2028E 35.1 高於富邦 28.02。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 福邦投顧(2026-07) | 供應鏈調查 → CCL / 玻纖布缺料漲價循環 → VR200/AI 伺服器 CCL 放量 → 材料類股同業評價法(P/E) | VR200 交換板 CCL 供應商之一(生益科技/台光電/南亞,南亞交期最快);AWS Trainium3 CCL 供應 M8(LK)-EMC/TUC/Nanya 共同供應;26H1 YTD CCL 漲價 +30% | 26F EPS 8.5、27F EPS 21(estimate 中信心);材料同業評價 P/E 20~30x(福邦未直接列出目標價) |
| 中信投顧(2026-09-18,重新覆蓋) | 電子材料漲價(CCL/銅箔/玻纖布)→ 事業別營益率跳升 → 高階 CCL 認證完成後出貨結構上移 | 電子材料佔營收 1H26 52.7% → 8 月 59.8%;電子材料事業營益率 4Q25 7.6% → 2Q26 19.9%;獲利性排序玻纖布 > CCL 與電路板 > 銅箔與樹脂;玻纖布與 CCL 稼動率均逾九成;CCL 月產能約 618 萬張,年底前汰舊換新再增 30 萬張(+5%);玻纖布以新增白金坩堝擴特殊玻纖紗,高階特殊玻纖織布機 4Q26 起陸續投產;M7 以上高階產品營收占比低於 5%,出貨仍以 M4 為主(約一成) | 26F/27F EPS 12.95/17.25 元;3Q26E 營收 918.6 億元(QoQ +10%、YoY +43%)、毛利率 21.1%、EPS 3.86 元 |
| 華南投顧(2026-09-22) | 電子材料營收占比升 → 玻纖布/CCL/銅箔放量 → 評價方式由 PB 轉向 PE | 8 月電子材料占比近 7 成;玻纖布稼動率由年初約 70% 升至接近滿載;M10 材料 2H26 進入客戶驗證(與日東紡合作導入 T-glass,結合自製低 Df 樹脂及 HVLP 銅箔,鎖定 224G 高速傳輸及次世代 AI 伺服器);2027 業外收益估 1,060 億元(南亞科 DRAM 漲價+DDR5 占比提高、台塑化柴油裂解價差維持高檔) | 26F 營收 3,638.8 億元、毛利率 17.8%、EPS 12.92;27F 營收 5,657.3 億元、毛利率 19.8%、EPS 19.04(其中業外 EPS 約 11.0) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 電子材料占比提高 → 本業獲利來源轉變 | 2Q26 營收 NT$836.5 億元、GM 19.65%、EPS 3.37 元;8 月電子材料營收占比約 60%(華南 2026-09-22 個股報告寫近 7 成);M6-M9 出貨增加、M10 推進客戶認證;南亞科等轉投資收益提高;低價庫存利益退場後,產品報價與高價原料價差為 4Q26 獲利關鍵(季刊標題寫 2027F EPS 18.60 元,內文與推薦表為 18.19 元) | 2026F 營收 3,529.3 億元/GM 17.7%/EPS 12.67 元;2027F 營收 5,098.8 億元/GM 19.8%/EPS 18.19 元;TP NT$280(報告表列 2027 P/E 16.5x,TP÷EPS ≈ 15.4x†) |
| 富邦投顧(2026-10-12) | 3Q26 自結 EPS 4.9 元創新高 → 高階材料放量 → 上修 2026-28 EPS → 評價下調倍數 | 新港廠 CCL 新增 30 萬張月產能主攻 M7/M8;FY27 電子材料佔比攻達 7 成以上;FY27 電子材料漲價趨緩,評價基礎由前次下調至 2027 年 16x PER(原 17x);化工/聚酯/塑膠受惠醫療血袋、離型膜、電子級液態 CO2、氟系塑膠 PFA 管材陸續量產 | 2026-28F EPS 15.42/24.66/28.02 元;TP 上調至 NT$395(前 265,+49%) |
| Macquarie(2026-10-26) | 高階 CCL 認證/產品組合升級/稼動率 → 本業 EBIT;權益法收益(南亞科、台塑化)另計 → 20x FY27E P/E | 高階 Low Dk/Low CTE 玻纖占玻纖銷售組合由今年 10% 升至明年 40%(CSP 訂單放量);預期 M9 CCL 1H27 通過驗證;公司否認 M9 認證失敗傳言、擴產中的高階 CCL 新產能全數供高階產品;TPCA 展查核:玻纖與 CCL 需求為產業產能數倍,玻纖供給為瓶頸(產能與織布機爬坡時間長),廠商轉做 Low Dk/T-glass 使 E 布續緊;Q-Cloth 成本高、不夠柔軟,Low Dk 玻纖搭 HC 樹脂可達相近效能,PTFE 機械強度低、短期不構成對玻纖的威脅;催化劑:2H26 高階 CCL 放量與擴產、玻纖擴產、2027 年起權益法收益提高 | EPS 2026-28E 15.5/25.3/35.1(無變動);TP NT$506=20x FY27E EPS(維持);風險:AI 資料中心 capex 不如預期、高階 CCL 認證延遲或失敗、ASP 與稼動率爬坡不如預期、中東 EG 供給正常化、南亞科與台塑化獲利波動(報告_Macquarie_南亞1303_20261026) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| J.P. Morgan | 2026-06-21 | Overweight | NT$200(街高) | 4x 1 年遠期 P/B(反映 2028E ROE 近 30%);隱含 2026/27 P/E 23x/15x;股價 NT$139 | 20260621_1303_南亞_JPM_Nan Ya Plastics Corp |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$280 | 2027F EPS 18.19 元;報告表列 2027 P/E 16.5x(區間 16-20x);TP÷2027F EPS ≈ 15.4x†;2026F/2027F 營收 3,529.3/5,098.8 億元、GM 17.7/19.8%、EPS 12.67/18.19 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 富邦投顧 | 2026-10-12 | 買進(維持) | NT$395(前 265,+49%) | 2027F EPS 24.66 × 16x(目標 PE 由 17x 下調至 16x,反映 FY27 電子材料漲價趨緩);3Q26 自結 EPS 4.9 元創新高,潛在上漲空間 30%(股價 NT$303.00) | 報告_富邦_南亞1303_20261013 |
| 台新投顧 | 2026-10-21 | 買進(維持) | NT$450(前 350) | 20x 2027 本業 EPS+10x 2027 南亞科 EPS;10/20 收盤 NT$296、2027 P/E 10.1x;上修因 3Q26 自結優於預期、電子材料獲利與業外南亞科/台塑化貢獻 | 報告_台新_南亞1303_20261021 |
| Macquarie | 2026-10-26 | Outperform(維持) | NT$506(維持;12 個月目標,隱含 TSR 72%;本頁目前最高) | 20x FY27E P/E(EPS 25.3 元);股價 NT$301(2026-10-26)、市值約 NT$2.39 兆(US$732 億);P/B 4.2x/3.5x(2026E/27E);Key points:9 月單月財報優於預期、高階 CCL 與低 Dk/低 CTE 玻纖占比上升、玻纖短缺使 CCL 供給持續吃緊 | 報告_Macquarie_南亞1303_20261026 |
| Daiwa | 2026-10-27 | No Rating | 無 | 無 | TPCA 觀展報告,僅以競爭者角度評述南亞(M11 NPG-A99、M4/M6 產品組合、玻纖自用外售 45:55) |
| 群益投顧 | 2026-10-13 | Buy(買進) | NT$340(隱含漲幅 12.21%) | 電子材料市況持續緊缺+高階材料研發推升產品組合改善;2026F/2027F EPS 15.37/20.29 | 報告_群益_台塑集團3Q26獲利_20261013 |
前次 PT NT$125(2.5x P/B);歷史 10 年均值 P/B 1.6x、ROE 9%。
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧 | 2026-07-02 | 買進(研究員轉換初評) | NT$242(前 71.5,+238%) | 22x 2027F EPS 10.98(目標 PE 由 15.5x 上調至 26.5x 對 2026F) | 報告_富邦_1303南亞_20260702 |
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-09-18 | 買進(重新覆蓋) | NT$310 | 18x 2027F EPS 17.25 元 †;股價 NT$236(2026-09-17)。風險因子:新品驗證與量產進度不如預期 | 報告_中信_南亞1303_重新覆蓋_20260918 |
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| J.P. Morgan | 2026-09-01 | Overweight(維持) | NT$350(Dec-27 PT,上修,前 NT$200) | Rubin Ultra CCL/PTFE 主題報告:南亞具備量產低 Df PTFE CCL 實績(台廠中少見);未來兩年 CCL 毛利率改善主要來自 M7-M8 hyperscaler 訂單,M10/PTFE 訂單視為額外上行選擇權;JPMe AI 級 CCL 占營收比重 2025 年 <10% → 2028 年 >50%;預估 ROE 2027 年升破 40% | 報告_JPM_PCB與CCL基板_20260901 |
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 華南投顧 | 2026-09-22 | 強力買進(前次 2026-08-11 強力買進) | NT$300(前次 NT$240,2026-08-11;NT$100,2026-05-05) | 2027F EPS 19.04 × 16x(評價區間 16-20x,取下緣);股價由 PB 轉向 PE 評價,反映電子材料占比升至近 7 成;收盤價 NT$239.50,隱含漲幅 25.26% | 報告_華南_南亞1303_20260922 |
國泰論壇 call memo:電子材料占比過半、M9/M10 認證推進(2026-08-25)
來源:活動_南亞1303_國泰論壇call_memo_20260825
結構轉型:電子材料成為主體 - 2025 年產品營收:電子材料 46%、化工 22%、聚酯 16%、塑膠加工 14%;至 2026 年 7 月電子材料已達 57%,1H26 為 52.7%(1H25 為 44.1%),並在 2Q26 占營業利益 77.1%。 - 公司仍屬塑膠類股(需連續兩年單一產品營收超過一半才可能調整類股);預估 2026、2027 年均將超過一半。 - 全球市場地位:塑膠加工第 1、電子級玻纖絲第 2、CCL 及玻纖布第 3、乙二醇第 4、環氧樹脂第 5。
財務(1H26 / 2Q26) - 1H26 合併營收 NT$1,522.4 億(YoY +16.0%);2Q26 營收 836.5 億(QoQ +21.9%)。 - 1H26 營業利益 151.0 億(1H25 僅 13.4 億);2Q26 營業利益 113.6 億(QoQ +203.7%)。 - 1H26 稅前淨利 468.4 億——除營業利益增加 137.6 億外,權益法投資收益增加 337.5 億(2408_南亞科技(市) +230.4 億、6505_台塑化(市) +104.0 億);2Q26 稅前淨利 307.6 億(QoQ +91.3%,其中南亞科技投資收益 +60.1 億)。 - 1H26 EPS 5.17 元(1H25 為 −0.46 元,轉正);2Q26 EPS 3.37 元(1Q26 為 1.80 元)。 - 電子材料營利率:4Q25 7.6% → 1Q26 13.1% → 2Q26 19.9%,管理層認為後續仍有改善空間。2Q26 化工、聚酯營利率分別回升至 2.1%、5.3%,塑膠加工 9.7%。
稼動率與擴產 - CCL、銅箔、玻纖及環氧樹脂整體稼動率約 80%–90%,其中最重要的 CCL 與玻纖穩定在 90%–95%,仍有提升空間。 - 短期去瓶頸:樹林及新港既有 CCL 產線進行小幅設備改造,可在有限投資下快速增加數個百分點產能,2026 年底至 2027 年開始貢獻;玻纖積極取得市場稀缺的電子織布機,特殊用途電子玻纖紗透過增設坩堝在兩岸增加產能。 - 中國大陸銅箔年產能 6 萬噸,已公告新增 2.34 萬噸(先前董事會通過)。CCL 三大原料(銅箔、玻纖布、環氧樹脂)均有擴產評估,地點涵蓋台灣、中國大陸及東南亞。 - 現階段最缺的是玻纖,特殊玻纖擴產速度最快,2026-2028 年兩岸合計可能增加一、兩百個坩堝生產位置;部分同業因缺貨放棄的訂單開始轉向南亞。
產品組合與價格 - M3、M4、M6 至 M8 銷售比重持續上升;M9、M10 積極推動客戶認證,進度樂觀——認證需完成多項測試、每階段耗時,樂觀希望 2027 年初開始放量,較實際時程約落在 1H27。目前出貨仍集中於 M4–M8。 - 2026 年 7 月 M 系列約占整體 CCL 營收 20%,其中超過一半來自 M4——M4 為應用最廣、銷售量最大的規格,供需最穩定;目前 M4、M6 的漲價幅度高於 M8、M8.5,趨勢延續中。 - CCL 自 4Q25 至今每月漲幅至少約 3%–5%,較高可達 5%–10%,部分產品超過 10%;後續持續逐月推升,4Q26 銷售組合變化較大,相同產品約 5% 漲幅仍可期待。 - CCL 營收占比:過去約 20% 多 → 2026 年 7 月已提升至約 30%,後續預期仍會提高。 - 市場訊息:M9、M10 基板單價可能達每張約 NT$1 萬,高階產品未來有機會超過 FR-4 比重。中國大陸電子玻纖布報價約 US$2.2/米、4Q26 期貨約 2.5、明年可能達 3 美元——管理層認為「相關數字並不誇張」。 - 高階銅箔:HVLP4 已逐步穩定,認證中的部分 CCL 亦有使用;HVLP5、HVLP6 及超薄銅箔均為自行開發(非向日系採購)。 - 垂直整合為主要競爭優勢:玻纖絲 → 玻纖布 → 環氧樹脂 → 銅箔 → CCL → PCB;上游普遍緊缺下,自有供應能力有利掌握料源、調整配方並兼顧高中階與消費型市場。E-glass 不會縮減(大窯爐生產,與特殊玻纖的坩堝製程不衝突,自給自足沒問題)。
非電子部門 - 化工:2Q26 受中東衝突推升價格與庫存利益,美國 EG 產線全能運轉,獲利明顯改善;EG 近期供需轉佳——華東主要港口庫存已降至 30 萬噸以下(約 20 多萬噸),MEG 價格升至每噸 700 多美元,短期利差良好;麥寮已重新啟動一套 EG 產線,新增產量以外銷為主。 - 聚酯:紡織用途市況仍弱,持續轉向電子及光學用途,但近期受消費電子需求偏弱影響,短期改善有限。 - 塑膠加工:受惠高強度、絕緣及耐熱等電子用工程塑膠需求;醫療材料自 2026 年 9 月開始加入營運。
Rubin Ultra CCL/PTFE 主題報告:M10 配方需視 Nvidia 路線調整,PTFE 實績為上行選擇權
J.P. Morgan 於 Rubin Ultra PCB 材料主題報告(見 技術_CCL材料「Rubin Ultra NVL576 交換器托盤材料選擇」節)中專節評論南亞(NPC):
- 完全整合模式具備配方彈性:南亞垂直整合生產模式使其可靈活調整配方以滿足客戶需求,JPM 認為公司仍具備在 2H26-2027 贏得新 M8-M9 訂單的實力,對其現有財測估值構成上行風險。
- 現行 M10 配方為玻纖+環氧樹脂體系,若 Nvidia 選 PTFE 路線需再修改:JPM 了解南亞現有兩款 M10 配方皆含玻纖、屬環氧樹脂體系;若 Nvidia 最終選擇 PTFE 路線,南亞的 M10 配方可能需進一步修改以符合客戶需求。公司先前表示兩款配方實驗室測試結果「非常好」。
- 具備量產低 Df PTFE CCL 的實績(台廠中少見):與多數台灣 CCL 業者不同,南亞具備量產低 Df PTFE CCL 的實績,惟因成本高、加工難度大/板材良率偏低,過去並非公司主力產品。
- CCL 毛利率改善主軸仍是 M7-M8,M10/PTFE 為額外選擇權:JPM 預期南亞未來兩年 CCL 毛利率改善主要仍來自贏得大型 hyperscaler 的 M7-M8 訂單,M10 訂單若成真則視為額外的上行選擇權(而非核心假設)。
- 新增銅箔產能+AI 級 CCL 占比躍升:南亞正在建置新銅箔產能,可望受惠高階銅箔採用提升,加上玻纖布布局,JPM 預估南亞 AI 級 CCL 占營收比重將由 2025 年 <10% 提升至 2028 年 >50%。
- 目標價大幅上修:JPM 將 Dec-27 目標價自 NT$200 上修至 NT$350,並預估 ROE 至 2027 年將升破 40%。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 南亞現行兩款 M10 配方皆含玻纖、屬環氧樹脂體系;若 Nvidia 選 PTFE 路線需再修改 | fact(JPM 查核) | 報告_JPM_PCB與CCL基板_20260901 | 2026-09-01 | 中高 |
| 南亞具備量產低 Df PTFE CCL 實績,台廠中少見,惟非主力產品(成本高/良率偏低) | fact(JPM 查核) | 報告_JPM_PCB與CCL基板_20260901 | 2026-09-01 | 中高 |
| CCL 毛利率改善主軸為 M7-M8 hyperscaler 訂單;M10/PTFE 訂單為上行選擇權 | thesis | 報告_JPM_PCB與CCL基板_20260901 | 2026-09-01 | 中 |
| AI 級 CCL 占營收比重 2025 年 <10% → 2028 年 >50%(JPMe) | estimate | 報告_JPM_PCB與CCL基板_20260901 | 2026-09-01 | 中 |
| JPM Dec-27 目標價自 NT$200 上修至 NT$350,預估 ROE 2027 年升破 40% | estimate | 報告_JPM_PCB與CCL基板_20260901 | 2026-09-01 | 中高 |
| ### 產業 channel check:M9 二供優勢與 T-glass 優先權(LINE 速記,2026-10-22) |
- 板廠說法:南亞 NV M9 已通過、樹脂自己開發;南亞可能進入台光 M9 二供,ASIC 專案將陸續看到南亞;交期短(生益約 2 個月、台光約 4 個月)、品質尚可,可補其他家交不出來的部分;透過 E-glass 搶 M6/M7 share,Google 4Q26 CPU 板與定穎小板皆為南亞。
- 同業比較:聯茂 M9 已驗過但採用優先序落後南亞(料源不穩);台燿 M9 樹脂不穩,板廠多等南亞;南亞與台燿差在樹脂,銅箔都用福田。
- 上游:南亞 4 代銅箔可用於 5 代;南電優先拿到南亞 T-glass(Broadcom 優先);Nittobo 靠南亞擴產(拿紗來織布)。
- PTFE:南亞也可能出 PP;南亞電子材料每月調漲 5–10%(朝 10–15%);南亞 4Q26 單月約六分之一轉為 M6 以上(general server 與 motherboard)。
- 信心:third_party/中;與 JPM(2026-09-01)「CCL 毛利改善主軸為 M7-M8」互補,不衝突。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
公司行事曆
- 10/13週二法說會摩根大通 法說會本公司受邀參加摩根大通舉辦之法人說明會,說明本公司之營運概況
- 10/14週三營收9月營收公布營收 344.23 億、年增 +55.3%、月增 +12.5%
- 10/23週五法說會台新證券 法說會本公司受邀參加台新證券舉辦之法人說明會,說明本公司之營運概況
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:00–13:58 間
- 今天 2026-11-08
- 11/09週一法說會國票證券 法說會本公司受邀參加國票證券舉辦之法人說明會,說明本公司之營運概況。
- 12/08週二營收11月營收(預估 12/8–12/10)可能 12/8–12/10 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06 | 股價一週漲 >40%(vs 加權 +8%) | 評價 | ⭐⭐ | 同業漲價 + M9/M10 認證期待 |
| 2H26 | 一般伺服器客戶 M6→M7+ CCL 轉換 | 放量 | ⭐⭐⭐ | 帶動 ASP / 毛利 |
| 2026-2027 | M9/M10 CCL 與 Nvidia 認證 | 認證 | ⭐⭐⭐ | 最大催化劑,可能觸發評價重評 |
| 2026-07-02 | SemiAnalysis 指出南亞成 Nvidia CCL 新進 2nd source 候選 | 認證 / 供應鏈 | ⭐⭐⭐ | M7 / M8 已通過 Nvidia 電性與可靠度測試,M10 grade CCL 送樣進度佳 |
| 2027Q1 | 大型銅箔擴產線開出 | 產能 | ⭐⭐ | HVLP3+ 高階銅箔;珩石觀展筆記 2026-10-25 同記 2027Q1、主打 HVLP3 以上 |
| 4Q26 | Low Dk2(ALD2/K2)量產;高階特殊織布機陸續投產、年底前數十台織布機到港 | 產品/產能 | ⭐⭐⭐ | 珩石觀展筆記 2026-10-25;third_party,中 |
| 2026 年底/2027 | 樹林、新港 CCL 產線整改各增約 15 萬張/月(總月產能現 618 萬張) | 產能 | ⭐⭐ | 台新 2026-10-21 |
| 2028 | T-glass 產能增至 3 倍 | 產能 | ⭐⭐ | low-dk 玻纖 >50% |
| 2026-03 | CCL 調漲 15%、日東紡 T-glass 調漲 30% | 價格 | ⭐⭐⭐ | 富邦(2026-07-02);中高階 CCL 供不應求 |
| 2Q26 | 兩套離形膜產線各 +40% 產能投產(MLCC/偏光板/電子紙) | 產能 | ⭐⭐ | 聚酯轉電子應用 |
| 2H26 | M8/M9 CCL 量產(M10 認證中);電子材料占比推向 60% | 放量 | ⭐⭐⭐ | 富邦;1Q26 電子材料占比 52.8% |
| 1Q27 | 麥寮高純度電子級液態 CO2 投產(年產能 3.6 萬噸,超臨界清洗用) | 新產品 | ⭐⭐ | 半導體先進製程材料 |
| FY27 | 參與日東紡 20% 特殊玻纖布織造 | 產能 | ⭐⭐ | 富邦 |
| FY28 | 氟系塑膠 PFA 管材/管件新產線投產(進口替代) | 新產品 | ⭐⭐ | 半導體在地化 |
| 26H1 YTD | CCL 漲價 +30% | 價格 | ⭐⭐⭐ | 報告_福邦_PCB產業2026H2_202607,2026-07;fact |
| 2026年底 | CCL 月產能 618 萬張增至 648 萬張(樹林、新港,約 +5%);M 系列占 CCL 營收 2027Q1 有機會達約 40% | 產能/產品組合 | ⭐⭐ | 公司電話會議(珩石筆記 Niuniu,2026-10-27),公司稱非正式保證 |
| 2028 年初 | 惠州銅箔新增約 2 萬多噸產能開出 | 產能 | ⭐⭐ | 同上;另南電嘉義載板擴建約 NT$400 多億(未提供時程) |
| 1H27 | M9 CCL 預期通過客戶驗證;高階 Low Dk/Low CTE 玻纖占玻纖銷售組合升至約 40%(今年約 10%) | 認證/產品 | ⭐⭐⭐ | Macquarie(2026-10-26)估計 |
| 2026-10-12/13 | 3Q26 自結稅後 EPS 4.9 元再創單季新高;富邦上修 TP 至 395(前 265)、群益給 TP 340(Buy) | 財報 / 評價 | ⭐⭐⭐ | 來源:報告_富邦_南亞1303_20261013、報告_群益_台塑集團3Q26獲利_20261013 |
供應鏈位置
-
AI 平台 CCL 名單(Aletheia 2026-10-04):Google TPU v8i(Sunfish,M8/M6)CCL 供應商之一(與 Panasonic、台光電並列);Nvidia Vera Rubin 交換板 CCL(與生益、台光電並列);AWS Trainium 4 CCL(與台光電、台燿並列)。
-
所屬供應鏈:供應鏈_PCB_OOC(CCL / 銅箔 / 玻纖材料環節)。
- 角色:AI 伺服器 PCB 上游材料供應商,垂直整合 CCL + 銅箔 + 玻纖 + 環氧樹脂。
- 轉投資:台塑化(FPCC)23%、2408_南亞科技(市)(NYT)29.5%,業外損益受其影響。
- VR200 交換板 CCL 供應商之一(與生益科技、2383_台光電(市) 並列,南亞交期最快);AWS Trainium3 CCL 供應體系含 6274_台燿(櫃)(TUC)(報告_福邦_PCB產業2026H2_202607,2026-07)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2383_台光電(市) | 競爭 / 同業 | CCL 龍頭(EMC),NPC 對標收斂目標 |
| 6213_聯茂(市) | 競爭 / 同業 | CCL 供應鏈同業 |
| 2408_南亞科技(市) | 轉投資 | NPC 持股 29.5%,業外貢獻 |
| 1802_台玻(市) | 競爭 / 同業(玻纖布) | 電子玻纖布供應商同業,南亞多為垂直自供 |
| 1815_富喬(櫃) | 競爭 / 同業(玻纖布) | 電子玻纖布供應商同業 |
| 6274_台燿(櫃) | 競爭 / 同業(CCL) | AWS Trainium3 CCL 共同供應體系(M8(LK)-EMC/TUC/Nanya) |
風險與注意事項
- M9/M10 認證未過或延遲將壓抑評價重評。
- 電子材料屬循環性,產業下行週期回返時商品級毛利承壓。
- 多數投資人仍偏好純 PCB 鏈標的(YTD 平均 +182%),南亞題材尚未被市場充分認可。
來源
- memo_MQ_南亞1303_20261028 — Macquarie 分析師 LINE 速評,2026-10-28;Outperform、TP NT$506,EPS 2026-28E 15.5/25.3/35.1;為 報告_Macquarie_南亞1303_20261026 重點摘要,9 月單月營運、M9 傳言澄清與玻纖瓶頸論述皆已併入本頁既有區段,無新增數字
- 報告_Macquarie_南亞1303_20261026 — Macquarie(Linda Huang/Becky Cai),2026-10-26;Outperform、TP NT$506 維持(20x FY27E P/E);9 月單月營收 +55% YoY/淨利 NT$351 億/單月 EPS 4.42、高階 Low Dk/Low CTE 玻纖占比 2027 年 40%、M9 CCL 1H27 通過驗證;EPS 2026-28E 15.5/25.3/35.1
- 報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;TPCA 觀展:南亞 M11 級 NPG-A99(HC 基)、M4/M6 轉型與 2027 年產品組合、玻纖自用外售 45:55
- 活動_南亞1303_3Q26後法人電話會議_珩石筆記_Niuniu_20261027 — 珩石筆記(Niuniu),2026-10-27;公司發言人溝通:M 系列占比 2Q26 <20%→9 月約 30%→1Q27 機會約 40%、CCL 月產能 648 萬張、CCL/玻纖每月漲 5–10% 至明年初、3Q26 事業別營益率、M9/M10 尚未量產、惠州銅箔 2028 年初
- 報告_台新_南亞1303_20261021 — 台新投顧(公司拜訪快報),2026-10-21;3Q26 自結 EPS 4.90 優於預期、電子材料營益率 30.9%、CCL 單價 500→1,000~1,100 元/張、上修 EPS 15.72/29.24、TP 350→450 買進
- 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025 — 珩石筆記(Niuniu),2026-10-25;TPCA 觀展:玻纖布自供優先、ALD/ALD2/ALD3 規格、碳氫樹脂+K3 路線、銅箔與油墨產品
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧(林茂揚),2026-10-22;TPCA 展板:南亞 NPG 高層數 CCL 規格與可靠度
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;TPU v8i、Vera Rubin 交換板、Trainium 4 的 CCL 供應商名單
-
報告_中信_南亞1303_重新覆蓋_20260918 — 中信投顧(李曉昀),2026-09-18;重新覆蓋買進 TP NT$310,2Q26 EPS 3.37 元,電子材料佔比 52.7%→59.8%,M10 僅南亞與另一家台廠送樣、1Q27 初驗,M7 以上占比 <5%、主力仍為 M4
-
活動_南亞1303_國泰論壇call_memo_20260825 — 國泰證期研究部|國泰論壇 call memo,2026-08-25;電子材料 1H26 占比 52.7%/2Q26 占營業利益 77.1%、CCL 與玻纖稼動率 90%-95%、M9/M10 認證樂觀看 1H27 放量、CCL 每月漲 3%-5%
-
memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;Google/AWS 下單 low-dk2 材料供 TPU 使用(Google 約每月 100 萬單位,AWS 量能較低);memo 以 Nanya(1303) 與 NYPCB(8046) 分稱,歸屬 1303 已確認
- 20260621_1303_南亞_JPM_Nan Ya Plastics Corp — J.P. Morgan(Parsley Ong、Michelle Wong、Vicky Hsia),2026-06-21,OW TP NT$200
- 報告_富邦_1303南亞_20260702 — 富邦投顧(徐玉豐),2026-07-02,初評買進 TP 242;電子材料占比 60% 路徑、M8/M9 2H26 量產、高值化新品時程、南電持股降至 61.36%
- 報告_SemiAnalysis_NvidiaCCL供應鏈洗牌_20260703 — SemiAnalysis,2026-07-02;南亞 M7 / M8 通過 Nvidia 測試、M10 送樣,可能成為 Nvidia CCL 2nd source
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;VR200/AWS Trainium3 CCL 供應體系、玻纖布自供結構、CCL 漲價 26H1 YTD +30%、24A/25A EPS 實績與 26F/27F EPS 預估
- 報告_JPM_PCB與CCL基板_20260901 — J.P. Morgan,2026-09-01;Rubin Ultra CCL/PTFE 主題報告,南亞 M10 配方玻纖+環氧樹脂體系、低 Df PTFE CCL 量產實績、AI 級 CCL 占比展望;Dec-27 TP 上修 NT$200→NT$350
- 報告_華南_南亞1303_20260922 — 華南投顧(黃立齊),2026-09-22;評等調整強力買進 TP 300(前 240),電子材料占比近 7 成、M10 與日東紡 T-glass 合作 2H26 進入客戶驗證、2027 業外收益估 1,060 億元
- gemini 查詢,2026-05-25(早期基本資料)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$280;電子材料占比約 60%,M6-M9 出貨、M10 認證
- 報告_富邦_南亞1303_20261013 — 富邦投顧(徐玉豐),2026-10-12;3Q26 自結 EPS 4.9 元創新高,買進維持、TP 上修至 NT$395(前 265);HC 樹脂/Low DK2/HVLP4 進度,新港廠 CCL 擴產 30 萬張/月,2026-28F EPS 15.42/24.66/28.02
- 報告_群益_台塑集團3Q26獲利_20261013 — 群益投顧(薛雅月),2026-10-13;台塑集團 3Q26 自結損益產業速報,南亞 3Q26 EPS 4.9 元、Buy TP NT$340、2026F/2027F EPS 15.37/20.29
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;M9 樹脂自開且已通過 NV、二供優勢、T-glass 優先供南電
相關頁面
- 3110.JP(nittobo)
- 技術_mSAP
- 1727_中華化(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 分析_華南4Q26產業展望_20260918
- 8155_博智(櫃)
- 分析_9月產業投資策略_富邦_20260831
- 技術_PTFE混壓板
- 技術_PTFE鐵氟龍
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 5475_德宏(櫃)
- 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607
- 技術_玻纖布
- 技術_石英布
- 技術_CCL材料
- 時程_2026_CCL與AI伺服器材料
- 技術_PCB製程
- 技術_正交背板
- 1301_台塑(市)
- 1326_台化(市)
- 6505_台塑化(市)