基本資料
富喬工業(Fulltech Fiber Glass,1999 年成立),台灣電子級玻璃纖維紗與玻璃纖維布製造商,聚焦工業與電子應用。主要產品為供 CCL(銅箔基板)廠使用的電子級玻璃纖維紗與玻璃布,為 PCB 材料供應鏈最上游環節之一,與台玻(1802)同為台灣玻纖布主要供應商。
- 主要產品:電子級玻璃纖維紗、玻璃纖維布(E-glass、Low Dk/Df 之 FLD1/FLD2、Low CTE 之 FLE)。
- 應用場景:CCL、PCB 材料、電子基板強化材料、IC 載板、低軌衛星。
- 供應鏈位置:PCB 材料最上游玻纖紗與玻纖布供應商,與 1802_台玻(市)、5340_建榮(櫃) 同屬玻纖材料環節。
- 產品結構(1H26 營收占比):特規玻纖(LDK1+LDK2+Low-CTE)55%、E-glass 25%、工業級玻纖紗 20%(大和 2026-08-21)。
- 產能布局:台灣兩座玻纖紗廠(雲林斗六、雲林虎尾)+一座玻纖布廠(雲林斗六),既有產能全面轉為生產二代布(Low Dk2);中國一座玻纖布廠(東莞寮步),預計自 2027 年 1Q 起導入「台灣供紗+東莞織布」模式,一代布產能全面轉為二代布;泰國(Chachoengsao 府)規劃新增共 500 台織布機(2H27 先開出約 200 台,其餘至 2028 年陸續到位),初步定位以承接非中國產能與低軌衛星(LEO)地面接收端一代布(規劃約 10% 產能)(珩石資本 張育綸 call memo,活動_富喬1815_call_memo_20260929,2026-09-29;較大和 2026-08-21「泰國新廠產能一半供 LDK、一半供 E-glass」更新為織布機台數與分期時程口徑,兩者非直接矛盾)。目前現有織布機約 920 台(珩石資本,2026-09-29)。
- 市值約 US$2.05bn、3 個月日均成交值約 US$81.66mn、12 個月股價區間 NT$59.08-127.00;股價 NT$112.00(2026-08-21)。依 Bloomberg 共識對應 2026/2027E PER 24x/15x,過去一年交易區間為 11-22x(大和 2026-08-21,大和對本檔未給予目標價)。
- 資料來源:gemini 查詢(2026-05-25);260821_1815_富喬_daiwa_fulltech(大和 NDR 紀要,2026-08-21)
核心技術/競爭優勢
- VR200 CCL 上游玻布供應商名單成員:與台玻、Asahi、泰山玻纖、國際複材、日東紡並列 VR200 交換板 CCL 上游玻布供應商(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
- LowDK 二代布缺口下的補足供應者:LowDK Gen2(26H2 起需求約 400~500 萬米/月,主要來自 Nvidia VR200、Google V8T/V8I)主力供應以 1802_台玻(市)、泰山玻纖、國際複材、Asahi 為主,不足部分由富喬、光遠、Nittobo 補足;合計 2026~2027 年供應量約 300 萬米/月(報告_福邦_PCB產業2026H2_202607,2026-07,estimate 中信心)。
-
LowDK/LowCTE 雙品項供應:LowDK 供 EMC(2383_台光電(市))、Doosan、TUC(6274_台燿(櫃));LowCTE 供 Asahi(紗)。
-
AI 需求改寫玻纖競爭格局(大和 NDR,2026-08-21):公司認為電子級玻纖紗/布的競爭格局已被 AI 伺服器需求改變——終端客戶(CSP)直接找玻纖廠做認證,以降低供應鏈風險,因而繞開了 CCL 廠端的殺價競爭;高階應用所需的高品質玻纖,公司認為自身在「紗」的 know-how 仍能與中國同業做出差異化。
- CSP 認證進度(大和 NDR,2026-08-21):公司證實部分 CSP 將採用富喬 LDK2 於次世代 ASIC 產品;Low-CTE 紗已取得日系與其他海外客戶認證,Low-CTE 布的認證仍在進行中。
- 產品價格階梯:管理層口徑 LDK2 布單價為 LDK1 的 2.5 倍,LDK1 又為 E-glass 的 5 倍(即 LDK2 ≈ E-glass 的 12.5 倍),是營收與毛利率的主要成長槓桿(大和 2026-08-21)。
- 規格升級延長二代布生命週期:AI 伺服器由 1.6T 往 3.2T 演進,帶動 CCL 規格往 M8/M9 邁進,玻纖布同步由 Low Dk1 升級至 Low Dk2;市場原先擔心的更高階替代品(Q 布、PTFE)受限於 PCB 板廠鑽孔與加工良率,多數 Vera Rubin 世代客戶仍沿用 Low Dk2,使二代布生命週期顯著拉長(珩石資本 張育綸 call memo,活動_富喬1815_call_memo_20260929,2026-09-29)。
⚠️ 資訊衝突:ASP 倍數口徑(大和 NDR vs 珩石資本 call memo)
大和 NDR(2026-08-21,公司口徑):LDK2 = LDK1 × 2.5、LDK1 = E-glass × 5(即 LDK2 ≈ E-glass × 12.5)。珩石資本 張育綸 call memo(2026-09-29)給出絕對 ASP:傳統 E 布約 28 元/米(估 2Q27 漲至 42 元/米)、Low Dk1 約 200 元/米、Low Dk2 約 520 元/米,換算 LDK1 = E-glass × 7.1、LDK2 = LDK1 × 2.6、LDK2 = E-glass × 18.6+,倍數皆高於大和口徑。兩者皆非公司正式財報揭露數字,差異可能來自取樣時點(E-glass 現貨漲價後基期不同)或訪談對象認知落差,暫予並列,待更多來源交叉核對。
產品定價(ASP)絕對水準(珩石資本 張育綸 call memo,2026-09-29):
| 產品 | ASP | 備註 |
|---|---|---|
| 傳統 E 布 | 約 28 元/米 | 預估至 2Q27 漲至 42 元/米 |
| Low Dk1(一代布) | 約 200 元/米 | |
| Low Dk2(二代布) | 約 520 元/米 | 為一代布的 2.6 倍、傳統 E 布的 18 倍以上 |
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 |
|---|---|---|
| E-glass(電子級玻璃纖維紗/布) | CCL、PCB 基材 | 全球 PCB 上游材料廠 |
| LowDK 電子玻纖布 | AI 伺服器高速 CCL | 2383_台光電(市)(EMC)、Doosan、6274_台燿(櫃)(TUC)、Asahi(紗) |
| LowCTE 電子玻纖布 | 封裝載板核心層 | Asahi(紗) |
客戶對應:報告_福邦_PCB產業2026H2_202607(福邦投顧,2026-07)表12「電子玻纖布供應商與其主要客戶」,estimate 中信心。
產品線與規格對照(公司資料,大和 2026-08-21 引用):
| 玻纖等級 | 內部代號 | 紗規格 | 布規格 | 電子應用 |
|---|---|---|---|---|
| E-glass(粗紗/細紗+厚布) | — | G75/G67、E110/E225、DE300、D450、D900、C1200 | 7628/7630、1506/2116/2113/2313、3313、1080/1078/1086、106/1067/1035 | 車用、電腦、平板、伺服器、通訊、穿戴裝置、低軌衛星 |
| E-glass(超細紗/超薄布) | — | BC1500、BC2250、BC3000、BC3750 | 1037、1027、1015、1017、1010 | 智慧型手機、IC 載板 |
| Low Dk/Df(高頻高速) | FLD1 | E250、DE340、D500、D1000、C1350、BC1700 | 2013/2116、3313、1080/1078、106/1067/1035、1037、1027 | 高頻高速、低損耗、高階伺服器/儲存/交換器、5G、高階車用、低軌衛星 |
| Low Dk/Df(更高階) | FLD2 | D520、D1040 | 1078、1035 | 高階伺服器、高階交換器 |
| Low CTE | FLE | E225、D450、D900、C1200、BC1500 | 2118/2116、1078、1035、1037、1027 | 通訊、記憶體、高階伺服器 IC 載板 |
工業應用(E-glass 為主):建築、航太、防火、隔熱、過濾、醫療。來源:260821_1815_富喬_daiwa_fulltech(公司資料)。
圖片 / 架構圖
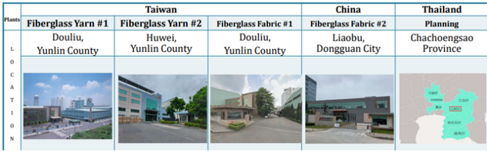
富喬全球廠區分布:台灣—玻纖紗一廠(雲林斗六)、玻纖紗二廠(雲林虎尾)、玻纖布一廠(雲林斗六);中國—玻纖布二廠(東莞寮步);泰國—規劃中(Chachoengsao 府)。(來源:260821_1815_富喬_daiwa_fulltech,大和,2026-08-21)
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 10.1 | — | +102.8% | 本站推算† |
| 2026-11 | 10.3 | — | +79.1% | 本站推算† |
| 2026-10 | 9.71 | — | +71.9% | 本站推算† |
| 2026-09 | 9.39 | +2.9% | +82.1% | |
| 2026-08 | 9.12 | +6.8% | +79.2% | |
| 2026-07 | 8.54 | +24.0% | +68.1% | |
| 2026-06 | 6.89 | -2.7% | +46.4% | |
| 2026-05 | 7.08 | -3.5% | +49.9% | |
| 2026-04 | 7.34 | +7.7% | +53.2% | |
| 2026-03 | 6.81 | +8.2% | +33.0% | |
| 2026-02 | 6.29 | +10.3% | +60.8% | |
| 2026-01 | 5.71 | +14.4% | +19.2% | |
| 2025-12 | 4.99 | -12.9% | +6.0% | |
| 2025-11 | 5.73 | +1.4% | +34.0% | |
| 2025-10 | 5.65 | +9.7% | +45.4% | |
| 2025-09 | 5.15 | +1.2% | +29.0% | |
| 2025-08 | 5.09 | +0.2% | +32.5% | |
| 2025-07 | 5.08 | +8.0% | +52.1% | |
| 2025-06 | 4.71 | -0.4% | +23.4% | |
| 2025-05 | 4.73 | -1.4% | +24.8% | |
| 2025-04 | 4.79 | -6.5% | +50.2% | |
| 2025-03 | 5.12 | +30.8% | +76.4% | |
| 2025-02 | 3.92 | -18.2% | +89.5% | |
| 2025-01 | 4.79 | +1.8% | +80.1% | |
| 2024-12 | 4.71 | +10.1% | +131.4% | |
| 2024-11 | 4.27 | +9.9% | +80.2% | |
| 2024-10 | 3.89 | -2.7% | +44.7% |
2026 年已公布累計 67.2 億元;全年推算 97.3 億元(YoY +62.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | EPS (元) | 營收(NT$mn) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2024 | 0.12 | 4,247 | 14.5% | 2.1% | fact;公司資料(大和 2026-08-21) |
| 2025 | 1.46 | 5,975 | 27.6% | 15.6% | fact;公司資料(大和 2026-08-21)。福邦(2026-07)列 2025 EPS 1.6,見下方警示 |
| 1Q25 | 0.33 | 1,383 | 29.7% | 19.7% | |
| 2Q25 | -0.06 | 1,422 | 24.5% | 14.2% | 業外虧損 NT$-241mn 拖累 |
| 3Q25 | 0.54 | 1,533 | 26.9% | 16.9% | |
| 4Q25 | 0.75 | 1,637 | 29.0% | 12.2% | 營業費用跳增至 NT$276mn |
| 1Q26 | 0.78 | 1,881(QoQ +15%、YoY +36%) | 36.0% | 21.4% | |
| 2Q26 | 1.44 | 2,131(QoQ +13%、YoY +50%) | 40.0% | 25.7% | 業外收益 NT$408mn(占稅前 43%);淨利率 39.5% |
| 1H26 合計 | 2.22 | 4,013(YoY +43%) | 38.1% | 23.7% | 稅前 YoY +730%、稅後 YoY +844% |
來源:260821_1815_富喬_daiwa_fulltech(公司資料,大和 2026-08-21 整理)。
2025 年 EPS 兩個口徑
福邦投顧(2026-07)列 2025 EPS 1.6 元;大和(2026-08-21)引用公司資料列 1.46 元(其季度值 0.33/-0.06/0.54/0.75 加總為 1.56,年度欄以全年加權股數計算為 1.46)。差異可能來自加權股數口徑或福邦四捨五入,兩者並列保留;後續以公司年報為準。
業外損益波動大,看營益率不要看淨利率
2Q26 稅前淨利 NT$955mn 中有 NT$408mn 來自業外(占 43%),2Q25 則有 NT$-241mn 業外虧損。評估本業動能請看營益率(1Q26 21.4% → 2Q26 25.7%),淨利率(39.5%)已被業外墊高。
EPS 預估
| 年度 | 福邦投顧 EPS(報告日:2026-07) | 珩石資本 張育綸 EPS(報告日:2026-09-29) | 備註 |
|---|---|---|---|
| 2026F | 4.7 | 5.0(YoY +268%) | estimate 中信心;材料同業評價 P/E 15~23x |
| 2027F | 9.7 | 9.3(YoY +81%) | estimate 中信心 |
珩石資本欄位為同事研究筆記(channel check 級信心),非正式券商報告;與福邦投顧估值量級接近(2026F 相差 6%、2027F 相差 4%),交叉驗證方向一致。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-08-21 大和 NDR) | 產品組合升級(LDK1→LDK2)+E-glass 漲價+玻纖紗稼動率提升 三條驅動 → 營收與毛利率同步走高 | ①LDK2 佔 LDK1+LDK2 出貨比重:2025 約 10% → 1H26 20% → 3Q26 40% → 4Q26 50%;②中國 E-glass 布 2H26 預期逐季雙位數漲價,帶動該業務毛利率由 2Q26 的 33% 升至 3Q26 約 40%(見下方口徑註);③玻纖紗廠稼動率 1H26 為 75%,因良率改善與泰國/中國布廠拉貨可望提升;1H26 稼動不足稀釋整體毛利率約 5-10pp,若 2H26 稼動率提升 10pp 至 85%,毛利率可回升 2-3pp;④中國廠自 2027 年起由 E-glass 逐步轉向 LDK | 公司未給營收/EPS 數字;大和本篇為 NDR 紀要,未給予目標價與自有預估,估值僅引用 Bloomberg 共識(2026/2027E PER 24x/15x) |
| 福邦投顧(2026-07) | 供應鏈調查 → LowDK 二代布缺口補足角色+高階布放量漲價 → 材料類股同業評價法(P/E) | LowDK Gen2 26H2 缺口 60%+,富喬為主力供應者不足時的補足廠商之一;LowDK 布全年報價漲幅 20~30% | 26F EPS 4.7、27F EPS 9.7(estimate 中信心);材料同業評價 P/E 15~23x(福邦未直接列出目標價) |
| 珩石資本(張育綸,2026-09-29 同事研究筆記) | AI 伺服器 1.6T→3.2T 規格升級 → CCL 往 M8/M9 邁進 → LDK1→LDK2 出貨比重提升+ASP 階梯(E布 28 元→LDK1 200 元→LDK2 520 元/米)→ 營收與毛利率同步走高 | 2026F 營收 98 億元(YoY +65%)、2027F 營收 150 億元(YoY +52%);毛利率 2025 27.6% → 3Q26E 48.8% → 4Q26E >50% → 2026F 全年 44.7% → 2027F 全年 55.5%(與公司自結 2025 年毛利率 27.6% 一致,交叉驗證通過) | 2026F EPS 5.0(YoY +268%)、2027F EPS 9.3(YoY +81%);20x 2027F PE,TP NT$185,評等買進 |
目標價與評等
| 來源 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 珩石資本(張育綸,同事研究筆記/channel check 級) | 2026-09-29 | 買進 | NT$185 | 20x 2027F EPS 9.3 | 活動_富喬1815_call_memo_20260929 |
大和(2026-08-21 NDR)與福邦投顧(2026-07)均未給予明確目標價(大和僅引用 Bloomberg 共識 PER 24x/15x;福邦僅給材料同業評價區間 15-23x P/E);珩石資本為庫內首筆明確 TP/評等,屬同事研究筆記等級,非正式券商發布報告,信心標記為中。
成長動能/催化劑
產品組合升級:LDK1 → LDK2(第一驅動)
- 台灣產能將由 LDK1 逐步轉向 LDK2;LDK2 佔 LDK1+LDK2 出貨比重 2025 約 10% → 1H26 20% → 3Q26E 40% → 4Q26E 50%(公司 guidance,大和 2026-08-21)。
- 價格階梯:LDK2 布單價 = LDK1 的 2.5 倍;LDK1 = E-glass 的 5 倍。組合升級同時推升營收與毛利率,公司視為第一成長驅動。
- 需求端已具體化:部分 CSP 確認採用富喬 LDK2 於次世代 ASIC 產品(公司口徑,2026-08-21)。
E-glass 漲價(第二驅動)
- 依當前供需,公司預期中國 E-glass 布 2H26 將有逐季雙位數(double-digit)漲價,並帶動毛利率由 2Q26 的 33% 擴張至 3Q26 約 40%(公司 guidance)。
-
口徑註:富喬 2Q26 合併毛利率為 40.0%(見「EPS 記錄」),與此處的「33% → 40%」對不上;依上下文,33%→40% 應為中國 E-glass 布業務的毛利率而非合併毛利率。原文未明示,先標記待後續報告或法說核對。
玻纖紗稼動率回升(第三驅動)
- 玻纖紗廠 1H26 稼動率僅 75%,稀釋整體毛利率約 5-10pp;隨良率改善與泰國、中國布廠拉貨,公司預期稼動率提升。
- 敏感度(公司口徑):稼動率每提升 10pp(75%→85%),毛利率可回升 2-3pp。
泰國新廠(產能瓶頸解方)
- 目前瓶頸在布(fabric)產能。公司已於 2026 年 2 月宣布投資 NT$3.1bn 於泰國新建廠區,2H27 起可逐步量產;產能一半供 LDK、一半供 E-glass 並瞄準 LEO 低軌衛星應用。
公司行事曆
- 10/13週二營收9月營收公布營收 9.39 億、年增 +82.1%、月增 +2.9%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-02 | 宣布投資 NT$3.1bn 於泰國 Chachoengsao 府新建玻纖布廠 | 擴產 | ⭐⭐⭐ | 解決布產能瓶頸;大和 2026-08-21 |
| 3Q26 | LDK2 佔 LDK1+LDK2 出貨比重升至 40% | 放量 | ⭐⭐⭐ | 公司 guidance;1H26 為 20% |
| 2H26 | 中國 E-glass 布逐季雙位數漲價;玻纖紗稼動率由 75% 朝 85% 提升 | 漲價 / 稼動 | ⭐⭐⭐ | 公司 guidance;稼動率 +10pp 對應毛利率 +2-3pp |
| 4Q26 | LDK2 佔比升至 50% | 放量 | ⭐⭐⭐ | 公司 guidance |
| 2027 起 | 中國廠由 E-glass 逐步轉產 LDK | 產品轉換 | ⭐⭐ | 公司 guidance |
| 2H27 | 泰國新廠逐步進入量產(先開出約 200 台織布機) | 擴產 | ⭐⭐⭐ | 500 台織布機分期到位,其餘至 2028 年;定位承接非中國產能與 LEO 地面接收端一代布(約 10% 產能)(珩石資本,2026-09-29) |
| 2027 1Q | 東莞廠導入「台灣供紗+東莞織布」模式,一代布產能全面轉為二代布 | 產品轉換 | ⭐⭐⭐ | 珩石資本,2026-09-29 |
跨公司比較詳見 時程_2026_CCL與AI伺服器材料
供應鏈位置
- 所屬供應鏈:供應鏈_PCB_OOC(玻璃纖維環節)。
- 角色:PCB 材料最上游玻纖紗與玻纖布供應商,為 VR200 CCL 上游玻布供應商名單成員;LowDK Gen2 缺口的補足供應者之一。
- 客戶:LowDK 供 2383_台光電(市)(EMC)、Doosan、6274_台燿(櫃)(TUC);LowCTE 供 Asahi(紗)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 1802_台玻(市) | 同業 | 玻纖布同業,LowDK 二代布缺口下互補供應 |
| 5340_建榮(櫃) | 同業 | 玻纖布 / PCB 材料相關公司 |
| 2383_台光電(市) | 下游客戶 | LowDK 電子玻纖布客戶(EMC) |
| 6274_台燿(櫃) | 下游客戶 | LowDK 電子玻纖布客戶(TUC) |
| 1303_南亞(市) | 競爭 / 同業(玻纖布) | 電子玻纖布供應商同業,南亞多為垂直自供 |
來源
- gemini 查詢,2026-05-25
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;LowDK 二代布補足供應角色、客戶關係、24A/25A EPS 實績與 26F/27F EPS 預估
- 260821_1815_富喬_daiwa_fulltech — 大和(Sheng Cheng),2026-08-21;NDR 紀要「Riding on product optimisation trend」,無評等、無目標價;LDK2 出貨占比 10%(2025)→20%(1H26)→40%(3Q26E)→50%(4Q26E)、LDK2 單價為 LDK1 的 2.5 倍/LDK1 為 E-glass 的 5 倍;中國 E-glass 布 2H26 逐季雙位數漲價;玻纖紗稼動率 75%(1H26)、+10pp 對應毛利率 +2-3pp;泰國新廠 NT$3.1bn、2H27 量產;CSP 確認採用 LDK2 於次世代 ASIC、Low-CTE 紗已獲日系客戶認證;含 2024-2026 季度損益實績與 1H26 產品組合、全球廠區分布
- 活動_富喬1815_call_memo_20260929 — 珩石資本 張育綸,同事研究筆記(channel check 級),2026-09-29;AI 伺服器 1.6T→3.2T 帶動 CCL 往 M8/M9、LDK2 生命週期因 Q 布/PTFE 加工良率限制而拉長;現有織布機約 920 台,台灣廠全轉 LDK2、東莞廠 2027Q1 轉型、泰國新增 500 台織布機(2H27 先 200 台);ASP 絕對水準 E 布 28 元/LDK1 200 元/LDK2 520 元每米;2026F/2027F 營收 98/150 億元、EPS 5.0/9.3 元,20x 2027F PE 給 TP NT$185,評等買進