基本資料
台光電子材料股份有限公司,台灣上市電子材料廠,主要經營銅箔基板、黏合片與多層壓合板。公司是高階 PCB / CCL 材料鏈中的核心廠商,產品受 AI Server、交換器與高速傳輸板材升級帶動。
- 股票代號:2383.TW
- 掛牌市場:TWSE 上市
- 主要產品:銅箔基板、黏合片、多層壓合板
- 應用場景:AI Server、網通、交換器、高速 PCB / CCL
- 資料來源:Yahoo 股市與 Goodinfo 公司基本資料;使用者 memo(2026-05-09)
核心技術/競爭優勢
- 高階 CCL 配方與材料整合能力,對 M8 / M9 等高速材料規格具關鍵影響。
- 使用者 memo 指出台光電具特別專利配方,並授權雙鍵協助改性 mPPO(OPE)、HC 樹脂。
- 在高階板材中,若能以較低比例 HC 樹脂達成 M9 等級 CCL,將帶來成本與量產競爭力。
- 高階電子布供應:福邦供應鏈調查(2026-07)指出台光電為除日東紡外少數能取得高階電子布供應的 CCL 廠,透過台玻、富喬、德宏、泰山玻纖等取得 LowDK / Q 布料源;其中德宏 Q-Glass 產能規劃優先供應台光電(德宏 26H1 60 萬米/月 → 26 年底 100 萬米/月)(福邦供應鏈調查 → estimate 中信心)。
供應鏈關係更新(規則 #14,2026-10):台光電開始取得日東紡料源
舊看法(報告_福邦_PCB產業2026H2_202607,2026-07):台光電為除日東紡外少數能取得高階電子布供應的 CCL 廠(隱含不倚賴日東紡)。新看法(報告_福邦_PCB產業PTFE_202610,2026-10):福邦「高階電子布供應商概況」表明確將台光電(EMC)列為日東紡 LowDK 電子布的客戶之一(與松下、Doosan、TUC、南亞並列),標題並寫明「台光電開始取得日東紡料源」。此為新增供應商關係,非推翻既有多元料源布局,而是在既有台玻/富喬/德宏/泰山玻纖之外,新增日東紡為 LowDK 布來源,有利進一步分散高階電子布缺料風險;estimate 中信心,待下次法說或財報確認實際採購占比。
- 載板/Low-CTE 材料矩陣:S570(CTE 約 4~6 ppm)、S570T(加入 T-glass,XY CTE 約 2~3 ppm)、S572T(XY/Z 軸 CTE 更低、楊氏係數更高)對標日系大廠產品;公司稱能同時兼顧電性與尺寸安定性,來自三十年 HDI 研發累積(國泰 TPCA memo,2026-10-21;公司口述)。
- TPCA 2026 世代進度(元大,2026-10-21):M8 EM-892K2 2H26 放量、2027 需求續溫;M9 EM-896 系列 3Q26 小量量產、1H27 隨新世代 ASIC 擴大出貨;M10 EM-898K4 採 Q-Glass、Df 0.0004,1Q27 進入 NPI;載板材料 EM-S572T 採 T-Glass(CTE 約 0.8 ppm/°C、模數 40 GPa)預計 4Q26 量產;銅箔與玻纖布供應有限,優先配置 M8 以上產品;2~3 年產能翻倍、新增產能以 M8 以上為主;高階 CCL 需求能見度延伸至 2030 年(報告_元大_TPCA2026高階材料與CCL漲價_20261021,analyst,中高;規格數字為公司展板)。
- 董事長 TPCA 說法(富邦,2026-10-22):董定宇稱 PTFE 討論三十年,受成本、供應鏈及製程歷史因素限制,只有一家積極推動、其餘觀望,短期難成主流;M10 2026 年底推出、2027 年起放量,M11 預計 2028 年接棒(報告_富邦_TPCA2026_CCL-M10主流_20261022,public_info,中高)。
- 群益 Day1 拜訪補充(TPCA,2026-10-20/21;公司口述,報告_群益_TPCA2026Day2_20261022):M10 EM-898K4 Dk 2.70/Df 0.0004 送樣中;M9 3Q26 小量量產,客戶因成本考量目前仍以 Hybrid 為主,將受惠 ASIC 要求的 4 階 HDI 設計於 1H27 放量,另有用於 UBB 設計的 M9 小量出貨;M8.5 終端應用 1H27 開始拉貨,M8.5 CCL 2027 年供需將開始吃緊;1.6T 光模組用 M8.5 等級 892K2,2H26 開始放量;EM-S572T 載板材料 4Q26 量產(Dk 3.75、Df 0.0073、X/Y CTE 0.8),載板材料目前終端以光模組為主;客戶要求 CTE 不能過高以免翹曲;PTFE 方面公司「有能力做、尚未投入資源」,原因是下游板廠無充足產能因應量產規模(與中信/富邦記載之「不做/短期難成主流」口徑並列,語氣略異);銅箔、玻纖布、樹脂逐漸逼近物理極限,未來 CCL 將以系統角度解決終端需求;2027 年新產能以 M7+ 為主。
- 交換機 CCL 供應地位:福邦供應鏈調查列台光電為 Cisco、Arista、Accton、Mellanox 等品牌 800G 與 1.6T 交換機主要 CCL 供應商之一(福邦供應鏈調查 → estimate 中信心)。
產品與應用
| 產品 / 服務 | 應用 | 相關供應商 / 材料 |
|---|---|---|
| 銅箔基板 CCL | 高速 PCB、AI Server、交換器 | 樹脂、玻纖布、銅箔 |
| 黏合片 / PP | 多層板壓合 | 樹脂、玻纖布 |
| 高階 M8 / M9 材料 | 高速傳輸、低損耗板材 | mPPO(OPE)、HC 樹脂 |
| 高速材 892K(M8)/896K3(M9,Q-glass)/898K4(M10) | 基礎建設板(伺服器、交換器) | 892K 以上 Dk 約 2.7~2.8(<3)、898K4 Df 約萬分之四;892K3 XY CTE 約 4~6 ppm、898K4 約 6~8 ppm(國泰 TPCA memo,2026-10-21) |
| 載板材料 S570/S570T/S572T、S526(SPT Line) | IC 載板 Core 層(與 ABF 或 BT 搭配)、穿戴裝置 | S572T 已被某 CSP 的 AI ASIC 採用(國泰 TPCA memo,2026-10-21) |
| 光模組材料 S536K | 1.6T 光模組(DSP 與 Connector 同板) | CTE/Z 軸 CTE 低於 S526,已透過 1.6T 光模組驗證、即將量產(國泰 TPCA memo,2026-10-21) |
| 行動裝置材料 390/526/528/530/720 | NB、平板、AI PC、手機、記憶體模組 | 390 與 526 為目前主要出貨;528 手機 OEM 評估中(國泰 TPCA memo,2026-10-21) |
| 物理 AI 材料 370Z/A50/A56K/A70K/A30 | EV ADAS、800V 充電、人形機器人、77~79 GHz 雷達 | 370Z 為標配;A50/A56K(Dk 約 3.4/3.8)已開始 Design(國泰 TPCA memo,2026-10-21) |
| 工業材料 890K/892K/896K3 | ATE、Probe card 等高層數板 | Niche 市場(國泰 TPCA memo,2026-10-21) |
2025 年整體 CCL 市占率 16.2%、全球第一;高速材料市占率 38.6%。應用占比為基礎設施 75-80%(其中 AI 伺服器 55-60%、通用型 15-20%、交換器 15-20%、低軌衛星 0-5%)、行動裝置 10-15%、汽車與工業 0-5%(法說 call memo(日期待補),2026-08-25 取得)。
圖片 / 架構圖
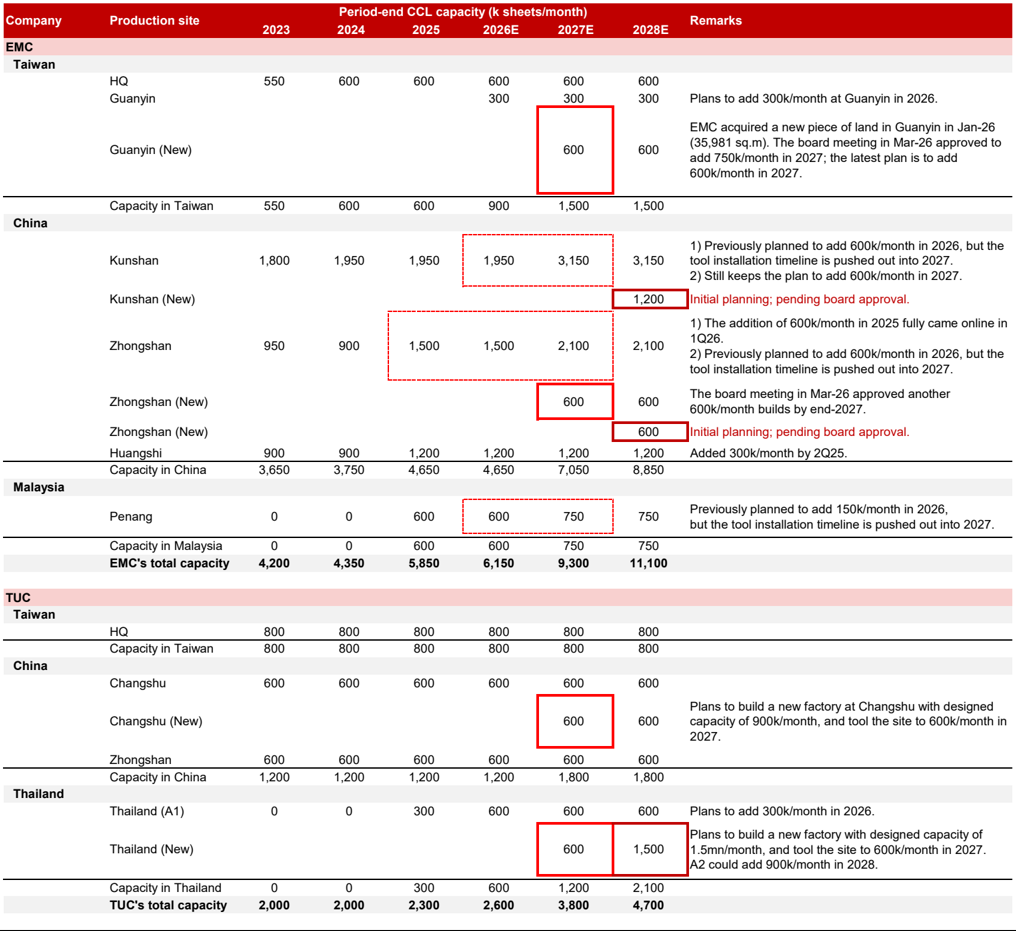
圖說:野村整理 CCL 期末產能擴充表(EMC vs 聯茂 TUC,k sheets/月,2023–2028E)。EMC 總產能 4,200→11,100(台灣觀音新地擴 600、崑山/中山續擴、檳城),2027 後另評估崑山/中山新產線(待董事會核准)。來源:260630_2383_台光電_Nomura(Nomura,2026-06-30)。
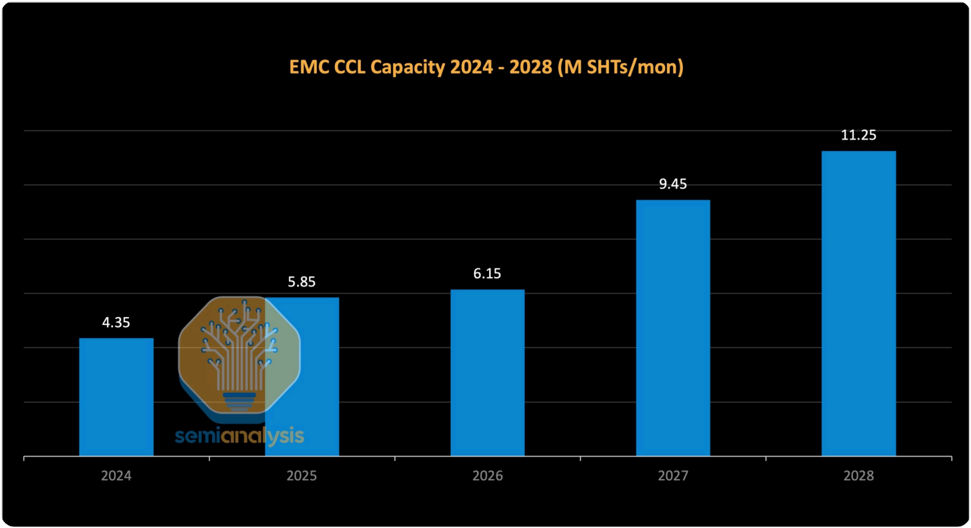
圖說:EMC(台光電) CCL 月產能 2024-2028(4.35→5.85→6.15→9.45→11.25 百萬張/月),來源 © SemiAnalysis。
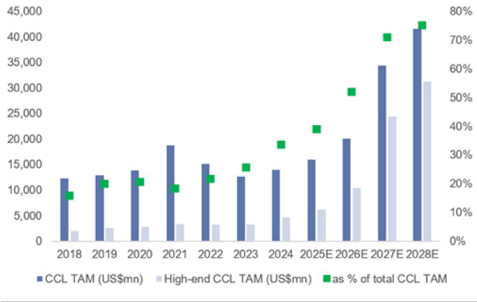
圖說:高階 CCL TAM 與整體 CCL TAM 成長柱狀圖(2018-2028E,US$mn),疊加高階 CCL 佔總 CCL TAM 比重折線,2018 年約 10% 上升至 2028E 約 75%,佐證高階 CCL 供不應求與滲透率結構性提升的產業背景(GS,2026-07-23)。
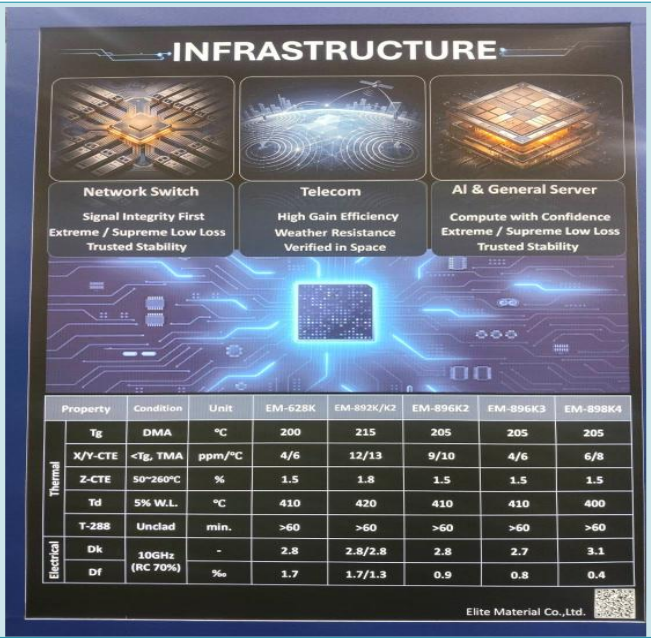
圖說:台光電 TPCA 2026 展板「INFRASTRUCTURE」規格表:EM-628K/892K/892K2/896K2/896K3/898K4 的 Tg、CTE、Td,10GHz Dk 2.8/2.8/2.8/2.7/3.1、Df 1.7/1.7/0.9/0.8/0.4(‰),可見 M10 898K4 Df 較 896K3 再降約一半。來源:富邦投顧,2026-10-22。
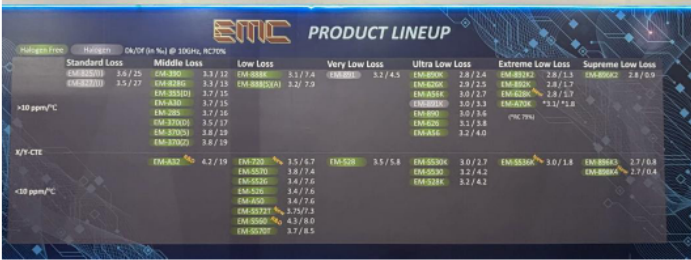
圖說:台光電 TPCA 2026「PRODUCT LINEUP」展板(中信投顧翻拍):依 Standard 至 Supreme Low Loss 分欄、X/Y-CTE 以 10 ppm/°C 為界上下分列,Extreme Low Loss 欄含 EM-892K2/892K/536K,Supreme Low Loss 欄含 EM-896K3/898K4(10GHz Df 約 0.8/0.4)。來源:中信投顧,2026-10-27。
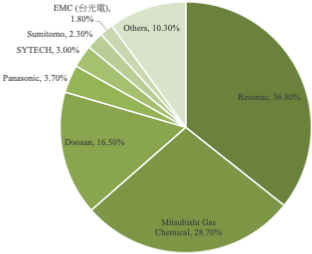
圖說:2025 年載板材料市場圓餅(TAM US$1,261mn;資料來源公司、Prismark):Resonac 36.8%、Mitsubishi Gas Chemical 28.7%、Doosan 16.5%、Panasonic 3.7%、SYTECH 3.0%、Sumitomo 2.3%、EMC(台光電)1.8%、Others 10.3%(圖中加總 103.1%,原圖如此),顯示載板材料仍由日韓廠主導、台光電為新進者。來源:中信投顧,2026-10-29。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 12 次有 11 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 312.1 | — | +187.3% | 本站推算† |
| 2026-12 | 267.0 | — | +206.8% | 本站推算† |
| 2026-11 | 256.5 | — | +215.5% | 本站推算† |
| 2026-10 | 244.7 | +13.7% | +203.1% | |
| 2026-09 | 215.3 | +6.9% | +168.9% | |
| 2026-08 | 201.5 | +4.9% | +129.8% | |
| 2026-07 | 192.1 | +8.3% | +129.4% | |
| 2026-06 | 177.3 | +13.5% | +120.7% | |
| 2026-05 | 156.2 | +12.2% | +114.6% | |
| 2026-04 | 139.2 | +15.9% | +93.6% | |
| 2026-03 | 120.1 | +17.8% | +56.6% | |
| 2026-02 | 101.9 | -6.2% | +45.0% | |
| 2026-01 | 108.6 | +24.8% | +55.5% | |
| 2025-12 | 87.0 | +7.1% | +35.8% | |
| 2025-11 | 81.3 | +0.7% | +28.3% | |
| 2025-10 | 80.7 | +0.8% | +38.8% | |
| 2025-09 | 80.1 | -8.6% | +34.8% | |
| 2025-08 | 87.6 | +4.7% | +52.7% | |
| 2025-07 | 83.7 | +4.2% | +44.8% | |
| 2025-06 | 80.4 | +10.4% | +53.1% | |
| 2025-05 | 72.8 | +1.2% | +41.5% | |
| 2025-04 | 71.9 | -6.2% | +42.1% | |
| 2025-03 | 76.7 | +9.1% | +64.8% | |
| 2025-02 | 70.3 | +0.6% | +86.8% | |
| 2025-01 | 69.9 | +9.0% | +55.8% | |
| 2024-12 | 64.1 | +1.2% | +48.8% | |
| 2024-11 | 63.4 | +8.9% | +50.0% |
2026 年已公布累計 1,657 億元;全年推算 2,180 億元(YoY +131.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | — | — | — | 淨利 NT$32 億(+199% YoY);EPS NT$9.07(+190% YoY);稅前利潤率 27%(超過 Daiwa 2Q26E 24%)(260617_daiwa_emc) |
| 2026-06 | NT$17.7bn | +14% | +121% | 創月度歷史新高;2Q26 合計 NT$47.3bn(+43% QoQ、+110% YoY),達 Daiwa 2Q26E(NT$42.2bn)112%、Bloomberg 共識(NT$41.5bn)114%;漲價貢獻約 2/3 的 QoQ 增量(報告_Daiwa_台光電_20260703) |
| 2026-07 | NT$19.2bn | +8% | +129% | 再創新高;Citi 台灣月報預期 CCL 產業將由 EMC 於 3Q 或 4Q26 率先啟動新一輪漲價,6274_台燿(櫃) 跟進,Citi 列 EMC 為 CCL 首選(Citi,2026-08-10) |
| 2026-09 | NT$21.5bn | +7% | +169% | 3Q26 合計 NT$60.9bn(QoQ +29%、YoY +142%),達 Daiwa 3Q26E(NT$54.4bn)112%、Bloomberg 共識(NT$55.5bn)110%;管理層稱 9 月 MoM 增量約 50% 來自漲價、50% 來自產品組合優化;4Q26 不排除再次調漲 ASP(2Q26 後第二次)(報告_Daiwa_台灣CCL產業9月營收_20261005,Daiwa,2026-10-05) |
| 指標 | 數值 | 來源 |
|---|---|---|
| 5 月淨利 | NT$32 億(YoY +199%) | 260617_daiwa_emc |
| 5 月 EPS | NT$9.07(YoY +190%) | 260617_daiwa_emc |
| 5 月稅前利潤率 | 27%(vs 2026 Q1 平均 21%;超過 Daiwa 2Q26E 估值 24%) | 260617_daiwa_emc |
| 評等 | 維持 Buy (1) | 260617_daiwa_emc |
| 目標價 | 維持 NT$6,022 | 260617_daiwa_emc |
近期催化劑
5 月稅前利潤率達 27%,超過 Q1 平均 21% 及 Daiwa 2Q26 預估 24%,顯示毛利結構改善速度快於模型。Daiwa 視此為近期股價上行催化劑;M7+ 滲透 + 材料漲價為主要驅動。6 月 NT$17.7bn 月度歷史新高(+14% MoM)超過市場預期 15-20% QoQ 成長幅度。
EPS 記錄
| 年度 | EPS (元)(實績) | 來源 | 日期 |
|---|---|---|---|
| 2024 (A) | 27.6 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 |
| 2025 (A) | 41 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 |
| 2026Q1 (A) | 14.89(營收 NT$33,067m、GM 29.4%) | 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 | 2026-10-04 |
| 2026Q2 (A) | 27.55(QoQ +85%、YoY +184%) | 報告_Daiwa_台光電2383_20260729、報告_GS_台光電2383_20260730 | 2026-07-29/30 |
| 2026Q3 (A) | 40.47(QoQ +47%、YoY +266%;營收 NT$60,885m QoQ +28.8%/YoY +142.1%、毛利 22,951m、GM 37.7%、營業利益 18,687m、營益率 30.7%、稅後淨利 14,500m、淨利率 23.8%、稅率 22.5%、ROE 88%;單季均創新高) | 活動_台光電2383_3Q26法說memo_20261029、報告_凱基_台光電2383_3Q26_20261028、報告_Daiwa_台光電2383_3Q26_20261028、報告_CTBC_台光電2383_重新覆蓋_20261029 | 2026-10-28/29 |
3Q26 對預期:營收優凱基估 9.5%、Daiwa 估 12%、Bloomberg 共識(NT$56,148m)8.4%;GM 37.7% 優共識 35.7%(凱基估 34.7%、Daiwa 估 35.3%);EPS 優 Bloomberg 共識 35.07-35.33 約 15%、優 Daiwa 估 32.86 達 23%、優凱基估 33.46 達 21%(永豐亦記 EPS 優預期 12.5%、GM 優 2.2ppts)。3Q26 淨利率 23.8% 較 2Q26 20.9% +2.9ppts;1Q-3Q26 EPS 合計約 82.92(14.90+27.55+40.47;Daiwa 表列 1Q26 14.89)。2025 年 EPS:公告 41.67、中信調整後 40.88。
外資產業報告對預期(2026-10-28):Citi——GM 37.7% 優於 Citi/共識 36.3%/35.7%、OP 優 22%/15%、EPS 優 20%/15%(Citi 估 33.58、共識 35.24);MS——GM 優 MSe/Street 1.7/1.6ppt、OP 與淨利皆優 13%(MSe EPS 35.75、Street 35.92);GS——核心營業利益優 GSe 6%(街口最高)、優 BBG 共識 15%,GM 優 GSe/共識 0.9/1.9ppt、OPM 30.7% 優 GSe/共識 0.1/1.8ppt,R&D 費用 QoQ +44%(載板 CCL 與 M10/M11 新世代)。GS 認為本季 beat 主因 M9 CCL 3Q26 起出貨(ASP 為公司平均 3–4 倍)與 M8 在 2H25 新 AI 伺服器滲透率提升,加上 2Q26 宣布的漲價延至 3Q26 反映;GS 另稱 2Q26 平均漲價 20–25%、3Q26 未見大幅調價(報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_GS_台光電2383台燿6274_3Q26_20261028)。
EPS 預估
| 年度 | KGI EPS(報告日:2026-06-11) | Daiwa 舊 EPS(報告日:2026-06-16) | Daiwa 新 EPS(報告日:2026-06-16) | Daiwa 調幅 | 福邦 EPS(報告日:2026-07) | GS EPS(更新,報告日:2026-07-29/30) | Daiwa EPS(更新,報告日:2026-07-29) | 華南投顧 EPS(報告日:2026-09-18) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2026E | NT$77.79 | — | NT$88.877 | +9% | 85.8 | 121.03 | 112.462(YoY +169.9%,較 06-16 舊估 +26.5%) | 110.13 | KGI 低軌衛星;Daiwa 深度評估 |
| 2027E | NT$137.13 | — | NT$164.489 | +19% | 174 | 267.52 | 220.531(YoY +96.1%,較 06-16 舊估 +34.1%) | 192.93 | Daiwa ABF CCL / M7+ 滲透假設較積極 |
| 2028E | — | — | NT$255.329 | +26% | 323 | 488.99 | 340.748(YoY +54.5%,較 06-16 舊估 +33.5%) | — | Daiwa 新增長期成長假設 |
福邦(2026-07)EPS 預估 → estimate 中信心,評價基礎為景氣上行期 PE 20~30x。GS 更新(2026-07-29 CCL 產業報告+2026-07-30 個股更新,同一團隊、數字一致)首度給出乾淨絕對值,解決先前 2026-07-17 報告 OCR 錯位僅知修正幅度(+27/13/27%)的問題;上修來源為 2Q26 GM 超預期擴張+2H26 第二輪漲價+M9/substrate CCL 認證推進。Daiwa 更新(2026-07-29,2Q26 財報後)較 06-16 估值全面上修 26.5-34.1%,Daiwa 2026-28E EPS 較 Bloomberg 共識高 14.9-15.1%(報告_Daiwa_台光電2383_20260729)。
EPS 預估差異(GS 為最高估)
2026E:GS 更新(2026-07-29/30)NT$121.03 為當時各家最高(3Q26 財報後已被凱基/Daiwa/中信 133-135 超越,見下方 3Q26 財報後表),其次野村(2026-06-30)NT$114.67,Daiwa 更新(2026-07-29)NT$112.46 與 KGI(2026-06-11)NT$77.79、福邦(2026-07)85.8 差距大。2027E:GS 267.52 > 野村 214.96 > Daiwa 220.53(Daiwa 略高於野村)> 福邦 174 > KGI 137.13。2028E:GS 488.99 遠高於 Daiwa 340.75、野村 294.11、福邦 323。GS 與其餘券商差距持續擴大(2028E 較次高的 Daiwa 高出約 43%),反映 GS 對 CCL 產業 S/D 缺口(需求 96% CAGR vs 供給 22% CAGR)與 M9/substrate CCL 高毛利貢獻假設明顯較同業樂觀,建議追蹤後續財報是否驗證此樂觀假設。
| 年度 | 富邦投顧 EPS(報告日:2026-10-06,前次 2026-09-29) | 備註 |
|---|---|---|
| 2025A | 41.67(前 40.9) | 報告表列 FY25 PE 143.9x |
| 2026F | 130.62(前 115.7,+12.9%) | PE 45.9x(收盤 NT$5,995);3Q26 營收優於 guidance 與共識帶動上修 |
| 2027F | 280.89(前 222.1,+26.5%) | PE 21.3x;與 MS 266.24、GS 267.52 相近,不再偏低;評等與 TP 同步調升 |
| 2028F | 482.78(新增) | PE 12.4x |
| 年度 | Aletheia EPS(報告日:2026-10-04) | FactSet 共識 | 備註 |
|---|---|---|---|
| 2026E | 128.72(YoY +215%) | 115.10 | 營收 NT$209,965m、GM 35.1%;3Q26E 38.03/4Q26E 48.25 |
| 2027E | 262.85(YoY +104%) | 227.24 | 營收 NT$365,489m、GM 38.5% |
| 2028E | 403.76(YoY +54%) | 353.24 | 營收 NT$525,236m、GM 39.5% |
Aletheia 2026E 128.72 高於 MS 122.17 與 GS 121.03;2027–28E 則落在 MS 與 GS 之間。(沿革:Aletheia 2026-10-04 為當時最高 2026E → 3Q26 財報後凱基/Daiwa/中信 2026E 上修至 133-135,見下表。)
| 年度 | 凱基 EPS(報告日:2026-10-28,前次 2026-10-12) | Daiwa EPS(報告日:2026-10-28,前次 2026-07-29) | 中信投顧 EPS(報告日:2026-10-29,首次覆蓋) | Bloomberg 共識(各報告引用) | 備註 |
|---|---|---|---|---|---|
| 2026E | 133.30(前 108.84,+22.5%) | 133.215(前 112.462,+18.5%;FD) | 135.00(財務表 135.01) | 117.57-117.63 | 3Q26 價格漲幅優於預期;3Q26 EPS 40.47;4Q26E 凱基 50.37(前 32.92)/Daiwa 50.32/中信 52.08,共識 40.02-40.90 |
| 2027E | 259.66(前 190.64,+36.2%) | 285.963(前 220.531,+29.7%) | 292.26(財務表 292.25) | 234.74-235.03 | 凱基 2027E 營收 354,646m(前 306,405m,+15.7%)、GM 40.7%;Daiwa 營收 387,633m(+17.3%)、GM 41.3%;中信營收 383,732m、GM 42.1% |
| 2028E | 377.16(共識 380.28,-0.8%) | 446.191(前 340.748,+30.9%) | 479.16(財務表 479.14) | 380.28-380.35 | 凱基 2028E 營收 484,693m、GM 42.4%;Daiwa 營收 577,750m(+19.3%)、GM 42.7%;中信營收 595,901m、GM 43.7% |
| 年度 | Citi EPS(2026-10-28,新(舊)) | Morgan Stanley EPS(2026-10-28,新(舊)) | Goldman Sachs EPS(2026-10-28,新(舊)) | 備註 |
|---|---|---|---|---|
| 2026E | 135.11(112.88,+20%) | 136.26(122.17,+12%) | 137.16(121.03,+13%) | 4Q26E:Citi 52.19(36.85)/MS 53.33/GS 54.24/富邦 51.05 |
| 2027E | 264.00(201.42,+31%) | 293.86(266.24,+10%) | 326.05(267.52,+22%) | Citi 營收 342,728m、GM 42.8%(前 39.1%);MS 營收 377,334m、GM 41.5%;GS 營收 431,984m、GM 42.2% |
| 2028E | 410.23(285.08,+44%) | 441.35(416.24,+6%) | 597.78(488.99,+22%) | GS 首次提供 2029E 944.81(營收 1,060,742m、GM 46.0%);Citi 2028E GM 46.8%(前 40.1%)、MS 43.3%、GS 44.1% |
| 年度 | 統一投顧 EPS(報告日:2026-10-29,新(舊)) | 備註 |
|---|---|---|
| 2026E | 134.20(111.53,+20.3%) | 營收 213,029m(前 196,701m)、GM 36.3%(前 33.6%)、淨利 48,088m(前 39,965m);4Q26E EPS 51.28(前 36.03)、營收 71,802m(QoQ +17.9%)、GM 40.0% |
| 2027E | 297.08(200.56,+48.1%) | 營收 406,139m(前 330,340m,YoY +90.7%)、GM 40.9%(前 35.2%)、淨利 106,451m(YoY +121.4%) |
| 2028E | 546.35(首次) | 營收 711,854m、GM 42.3%、淨利 195,767m;統一稱 2028 年 EPS 有機會挑戰 500 元以上,為本頁 2028E 最高(GS 597.78 另計) |
EPS 預估差異(3Q26 財報後)
2026E 三家新估 133.2-135.0 已高於 GS(2026-07-29/30)121.03、Aletheia 128.72、MS 122.17;2027E 凱基 259.66 低於 Daiwa 285.96、中信 292.26,與 GS 267.52/富邦 280.89 同區間;2028E 中信 479.16 接近 GS 488.99,Daiwa 446.19 居中,凱基 377.16 最保守(較 Daiwa 低約 15%)。Daiwa 稱其 2026-28E EPS 高於共識 13-22%(價格漲幅假設較高);中信 2026/27E 高於共識 14.8%/24.5%;凱基高於共識 13.4%/10.6%。GS/MS/Citi 於 2026-10-28 同步更新(見下表):2027E 為 GS 326.05 > MS 293.86 ≈ 中信 292.26 ≈ Daiwa 285.96 > Citi 264.00 ≈ 凱基 259.66;2028E GS 597.78 遠高於其他家(Daiwa 446.19、MS 441.35、Citi 410.23、凱基 377.16),GS 2028E 較 Citi 高約 46%。GS 稱共識 2027E 毛利率僅 38%、其預估 42.2%。上表各家上修幅度與前次基期不同,不宜直接橫比。
EPS 預估差異
KGI 2026E / 2027E EPS 為 NT$77.79 / NT$137.13;Daiwa 2026E / 2027E / 2028E EPS 為 NT$88.877 / NT$164.489 / NT$255.329。兩家均看多高頻低損耗 CCL 與規格升級,但 Daiwa 對 M7+ 滲透、漲價、ABF CCL 與毛利率改善假設較積極。
野村(Eric Chen,2026-06-30,FD norm EPS):2025A 41.67 / 2026F 114.67 / 2027F 214.96 / 2028F 294.11(較前估 +18%/22%/19%);營收 197,788 / 312,625 / 418,200 百萬;GM 33.5% / 36.3% / 36.4%。野村 EPS 為三家最高,反映其對 Google TPU CCL 內容三倍成長與漲價假設最積極。來源 260630_2383_台光電_Nomura
摩根士丹利首評 EPS(2026-09-13)
MS 在 CCL/銅箔/玻纖布產業首評報告中同步首評台光電 OW。EPS 2026E 122.17/2027E 266.24/2028E 416.24,2025–2028 EPS CAGR 117%;毛利率自 2025 年 29.8% 擴張至 2028 年 41.4%。 這組數字與 GS(121.03/267.52/488.99)在 2026–27E 幾乎重疊,分歧集中在 2028E:MS 416.24 vs GS 488.99,差約 17%。兩家對 2026–27 的漲價與組合升級看法一致,差別在 2028 年高階 CCL 是否仍能維持定價權。來源 報告_MS_CCL銅箔玻纖AI材料循環_20260913
| 年度 | GF(廣發香港)EPS(報告日:2026-10-15,科技月報覆蓋表) | 備註 |
|---|---|---|
| 2026E | 114.9 | P/E 48.0x |
| 2027E | 261.5 | P/E 21.1x;GFHK 指 CCL 漲價與一般伺服器需求使台光電 9 月營收 +6.9% MoM、+168.9% YoY |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 報告_福邦_PCB產業2026H2_202607(2026-07) | CCL 漲價傳遞 + AI 伺服器/交換機 CCL 份額提升 → 營收 / EPS 成長 | 26M3 全品項漲 15%+、M6 以下漲 20~25%;26M4 M7 以上漲 5~10%(已發生);GB300 交換板 CCL 份額生益 70%/台光電 30%;VR200 交換板、LPU M9 CCL 供應商之一;AI CCL 交期延長至 4~6 個月,上游庫存 1~2 週;漲價循環預期至 2027H1~H2 | 26F EPS 85.8/27F 174/28F 323(元);評價 PE 20~30x |
| Goldman Sachs(2026-07-17) | CCL 產業 S/D 模型(高階 CCL 需求 96% CAGR vs 供給 22% CAGR)→ 2Q26 GM 提前擴張 + 2H26 第二輪漲價 → EPS 上修 | 2Q26 GM +4.7ppt QoQ 至 34.1%(M6 以下漲價 40%+ QoQ、M7+ 漲價 10-15%);3Q26 GM 再 +2.4ppt 至 36.5%;GM 軌跡 1Q26 29.4% → 4Q26E 37.4%;2Q26 OPM 優於街口 +2.4ppt、EPS 優於 BBG 共識 21%;3Q26 EPS 優於 BBG 共識 34% | 2026/27/28E EPS 上修 +27/13/27%;2026/27/28E 營收上修 +18/10/22%;GM 上修 +0.7/0.1/0.2ppt;TP NT$6,000→9,500(27x 2H27-1H28E P/E,估值期間自 2027 展延至 2H27-1H28)† 因報告財測表格 OCR 嚴重錯位,未列出絕對 EPS 數字,僅取修正幅度,絕對值待原 PDF 核對 |
| Goldman Sachs(2026-07-29,CCL 產業報告) | 2Q26 實績優於街口+3Q26 展望更強 → 2026/27/28E 淨利再上修 | EMC 2Q26 OPI 優於 BBG 共識 18%、EPS 優於 BBG 共識 16%;3Q26 營收guidance +21% QoQ、GM 33.9%→36.8%;substrate CCL 3Q26 過認證,4Q26 起貢獻(GM 40-50%+);M7 以下漲幅 10-40%+/季(2H26)、M8+ 漲幅 10%+(3Q26 末起);2028E 後新產能已被 AI/LEO/switching 客戶訂滿 | 2026/27/28E 淨利上修 +3/7/7%;營收上修 +2/5/4%;GM 上修 +0.2/0.7/1.0ppt(含 2027/28E 1%/4% substrate CCL 貢獻);EPS 121.03/267.52/488.99;TP NT$9,500→10,200(27x 2H27-1H28E EPS,不變倍數) |
| Goldman Sachs(2026-07-30,法說後更新) | 2Q26 法說 call takeaways → M9/substrate CCL 具體時程與毛利率細節 | M9 CCL MP 3Q26 起,Nvidia HGX R200 UBB 為首採用板(3Q26)、LPU 用 M9 4Q26 起出貨;substrate CCL 最快 4Q26 出貨、GM 40-50%+(vs 公司 2Q26 約 34%)、2025 市占 1.6% 目標 1 年內倍增、產能 4Q26/2027 各擴 100%;3Q 保守情境營收 +15% QoQ、GM 35%±1.5ppt(未計入潛在漲價與 M9 放量);產能已被客戶訂滿至 2H28、另規劃 1Q28/2Q28 加 1.2mn/0.6mn 張/月(+19% vs 2027 末產能) | 維持 TP NT$10,200(27x 2027E EPS);EPS 121.03/267.52/488.99(與 07-29 CCL 產業報告一致) |
| Goldman Sachs(2026-10-25,TPCA 展後產業報告) | 載板 CCL TAM × EMC 份額 → 載板 CCL 營收占比;M10 ASP 躍升 → 營收與毛利率 | 載板 CCL TAM 2026/27/28E 約 US$0.8-1.2bn/2.0-2.5bn/4.0-4.5bn,占 EMC 營收約 15%/19%/22%;載板 CCL 單張(full sheet)ASP 約 US$1,500,對照 M7/M8 約 US$130/180;載板 CCL 毛利率現約 50%+、長期可近 70%+;2028E 市占 20-30%;EMC 2026 ASP 約 US$63、M10 約 US$800/張,M10 2Q27-3Q27 起出貨;季度營收 3Q26E/4Q26E NT$57,349m/59,952m | 營收 2026E/27E/28E NT$197,643m/353,024m/580,049m(YoY +110%/+79%/+64%);GM 35.2%/40.7%/43.4%;OPM 28.4%/35.3%/39.2%;淨利 NT$43,362m/95,840m/175,182m;EPS 121.03/267.52/488.99;TP NT$10,200(27x 2H27-1H28E P/E) |
| 公司說明(國泰 TPCA memo,2026-10-21) | 載板材料 S572T 量產+M10 量產 → 2027 年載板與高階 CCL 成長 | S572T 4Q26 在 CSP AI ASIC 量產;M10(898K4)2027 年量產;公司預期 2027 年載板市場大有斬獲 | 無數字預估 |
| 公司自估(法說 call memo(日期待補),2026-08-25 取得) | 產品組合升級+產能加入+漲價 | 3Q26 營收有機會 QoQ +20%;4Q26 營收有機會持續高於 3Q26 且新產能加入;2Q26 漲價主要反映 2Q25→1Q26 原物料漲幅,2H26 不排除再漲價;長約只綁量不綁價(客戶要求才被動簽) | 從 2H26 到 2028 上半年營收有機會逐季成長 |
| Morgan Stanley(2026-09-13,首評) | CCL TAM bottom-up(US$19B 2025 → US$47B 2030,20% CAGR)→ 產能與組合升級 → 毛利率擴張 | 產能自 2025 年底 5,850K 張/月增至 2028 年底 11,250K 張/月(+92%),新增產能多為 M8+;2H26 M7 以上占比 67%;2028 年產能配置中國 78%、台灣 15%、馬來西亞 7%、美國 <1%;GM 29.8%(2025)→ 41.4%(2028) | 營收 2025–28 CAGR 76%、淨利 CAGR 117%;EPS 122.17/266.24/416.24;TP NT$8,400 |
| Aletheia(2026-10-04,PCB/CCL 產業重新覆蓋) | TPU 出貨量 × 每 rack CCL 價值量 → 伺服器 CCL 營收;產能擴張 → 營收;漲價+組合 → GM | TPU 3.6M(2026)→ 8.5M(2027)→ 12M(2028);TPU v8 每 rack CCL 價值 US$12–18k(v7 約 US$7k),v9 導入 HDI 再增 40–50%;CCL 今年已漲 50–100%,2H26 與 1H27 還有數波、每波 10–15%;產能(千張/月)5,850(2025)→ 6,150(2026)→ 9,300(2027)→ 11,100(2028),其中中國 4,650→8,850、台灣 600→1,500、馬來西亞 600→750;伺服器營收占比 58%(2025)→ 79%(2028);資本支出 2026E NT$200 億、2027–28E 各 NT$150 億 | 營收 NT$2,100 億/3,655 億/5,252 億;GM 35.1%/38.5%/39.5%;EPS 128.72/262.85/403.76;TP NT$10,000(30x 2027/28 平均 PE) |
| 大和(2026-10-05,9 月營收 read-through) | 9 月營收優於預期(價格+組合)→ 4Q26 可能再漲價 → 營收至少再成長十幾 % | 3Q26 營收 NT$60.9bn 達自家預估 112%、共識 110%;9 月 MoM 增量約 50% 漲價/50% 組合;4Q26 營收預期至少 high-teens QoQ;PER 2026E/2027E 50.7x/25.8x@NT$5,700,3 年區間 6-30x | 未揭露新 EPS;TP 維持 TWD7,200(38x 1 年期遠期 EPS);EPS 沿用 2026-07-29 的 112.46/220.53 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | AI 推升材料等級+上游原料漲價已調漲售價+新產能開出 | M9 材料 3Q26 起逐步正式量產(GPU 相關板件、UBB、LPU、部分周邊小板),M9 營收占比 2026 年約 5% → 2027 年 10% 以上;M10 以升級版 Q 布為主要解決方案;產品組合改善、新產能陸續開出 | 2026F 營收 1,861.3 億元/GM 33.4%/EPS 110.13 元;2027F 營收 2,913.8 億元/GM 37.9%/EPS 192.93 元;TP NT$6,400(報告表列 2027 P/E 28.5x,TP÷EPS ≈ 33.2x†) |
| 富邦投顧(2026-10-06) | 3Q26 單季營收優於 guidance/自估/共識 → 上修全年與 2027 年 EPS;M9/ABF CCL 2027 年貢獻估翻倍 → 毛利結構改善 | 3Q26 營收 QoQ+28.8%,達公司 guidance(15-20%)上緣之上、達富邦自家估值 107.6%、優於市場共識;3Q26 GM 估 37.8%(優於公司 guidance 33.5-36.5% 高標);4Q26 大園廠新增 30 張產能(12 月開出),帶動產量增 1-3%;原材料續漲+產品漲價(M6 以下 5-10%);M9 2H26 放量(LPU、Rubin HGX UBB),2027 年營收占比估提升至雙位數;ABF 核心層 CCL 2027 年 AI 伺服器客戶認證出貨,營收估呈倍數成長,毛利率 40-50%+ | FY26F EPS 130.62(原 115.69,+12.9%)/FY27F EPS 280.89(原 222.07,+26.5%);FY26F 營收 209,309(+5.3%)/FY27F 387,313(+13.6%);GM FY26F 35.6%(+1.4ppt)/FY27F 39.5%(+2.6ppt);TP 8,425(原 6,660,+27%,30x 2027E PE) |
| 凱基投顧(2026-10-28) | 3Q26 財報優預期(漲價效應)→ 上調 2026-27 年獲利;產能 585→900→1,045→1,195→1,525 萬張 → 營收 | 4Q26 營收 71,253m(QoQ +17.0%,前 55,183m,+29.1%)、GM 38.6%(前 33.5%)、EPS 50.37(前 32.92);4Q26 漲價 5-20%、組合升級、少量新增產能;M9 2027 年占比雙位數、M10 2026 年底有機會完成認證 2H27 量產;高階玻纖布與 HVLP3/4 銅箔供應緊、已提前備料;2027 年底載板產能 120 萬張 | 2026F/27F/28F 營收 212,480/354,646/484,693m(2026/27F 較前 +11.2%/+15.7%);GM 35.9%/40.7%/42.4%;OPM 28.8%/33.8%/36.0%;淨利 47,763/93,041/135,143m;EPS 133.30/259.66/377.16;TP NT$8,310(32x 2027F EPS,前 40x;下調倍數反映 2H27 玻纖布漲勢趨緩、M7 以上供應者增加、PTFE 競爭) |
| Daiwa(2026-10-28) | 3Q26 價格漲幅較預期高約 10% → 2026-28E 上修;4Q26 第二次漲價 15-20% → 營收 QoQ +18% | 4Q26E 營收 71,805m(QoQ +18%)、GM 39.4%、EPS 50.32;擴產 2026/28/30 年 5.85/10.45/15.25m 張;LTA 鎖 3 年量不鎖價、違約有罰則;ABF CCL 2027 年底月產能目標 1.2m(與高階 PCB CCL 共用,初期稼動取決於 2H27 一家台灣 IC 設計業者 ASIC 專案);2027E 基礎設施營收 328,567m、占 85%;LEO 預期 2030 年採 M10 等級 | 2026E/27E/28E 營收 213,032/387,633/577,750m(較前 +9.8%/+17.3%/+19.3%);GM 36.1%/41.3%/42.7%;OP 61,777/132,162/206,183m;淨利 47,742/102,457/159,864m;EPS 133.215/285.963/446.191(較前 +18.5%/+29.7%/+30.9%);TP NT$10,000(前 7,200;38x 1 年期遠期 EPS 不變) |
| 中信投顧(2026-10-29,重新覆蓋) | 漲價延續+M9 放量+ASIC/衛星推升 M7/M8 占比 → 營收與 GM;觀音廠遞延不改長線 | 4Q26F 營收 71,237m(QoQ +17.0%)、GM 40.8%、EPS 52.08;2027 年 M7/M8 占營收 77%;M9 毛利率 50% 以上、2027 年占營收雙位數;2027 年 LEO 營收 32,230m(+158.4%);載板 2027 年底 120 萬張、毛利率估 50%、市占 2026 年 1.6%→目標三年 5%;TPU/Trainium 2027 年晶片量 900 萬顆/300 萬顆以上;產能 2026-30 年底 585/870/1,045/1,195/1,525 萬張 | 2026F/27F/28F 營收 212,464/383,732/595,901m;GM 36.6%/42.1%/43.7%;OPM 29.5%/35.4%/37.4%;淨利 48,373/104,713/171,676m;EPS 135.00/292.26/479.16;TP NT$7,300(25x 2027F EPS) |
| Citi(2026-10-28,3Q26 財報後) | 3Q26 GM/獲利優預期+4Q26 全產品線漲價與組合優化 → 毛利率與營收上修 | 4Q26E 營收 71,847m(QoQ +18%)、GM 40.2%(前 37.2%);2026/27/28E 營收 213,074/342,728/478,246m(較前 +11%/+18%/+19%);GM 36.4%/42.8%/46.8%;PE 由 30x 降至 28x(利率上行環境下的 AI 疑慮);資本支出 2026E NT$278 億、2027–28E 各 NT$280 億 | 淨利 48,413/94,597/146,995m;EPS 135.11/264.00/410.23;TP 6,000→7,400;Bull 8,000/Bear 2,000 |
| Morgan Stanley(2026-10-28,3Q26 財報後) | 3Q26 GM/OP 優於預期(漲價遞延效應+組合)→ 上修營收與毛利率;產能假設因觀音遞延下修 | 4Q26E 營收 72,402m(QoQ +19%)、GM 39.9%(+2.2ppt);2026/27/28E 營收 213,629/377,334/525,573m(較前 +7%/+6%/+2%);GM 36.3%/41.5%/43.3%;產能預估 2026/27/28 年底下修 5%/5%/7%;殘餘所得模型(COE 9.3%、中期成長 12%、終值成長 3%);伺服器/交換器/LEO 營收占比 2026E 77.9%→2028E 87.7% | 淨利 48,824/105,298/158,145m;EPS 136.26/293.86/441.35;TP 8,400→8,800(20x CY28E,不變) |
| Goldman Sachs(2026-10-28,3Q26 財報後) | 高階 CCL 供需缺口續擴 → 高階價格再漲+M8.5/M9 組合 → 毛利率大幅上修;產能 2026–30 年 CAGR 27% | 4Q26E 營收 72,929m(QoQ +19.8%)、GM 40.9%(首度逾 40%);2026/27/28/29E 營收 214,156/431,984/719,108/1,060,742m(較前 +8%/+22%/+24%);GM 36.6%/42.2%/44.1%/46.0%;年底產能 2027/28/29/30 年 8.70/10.45/11.95/15.25 百萬張/月;崑山 12 月起開出、觀音延至 2H27;M10 2H27 起單一客戶 GPU | 淨利 49,147/116,825/214,183/338,523m;EPS 137.16/326.05/597.78/944.81;TP 10,200→11,700(27x 2H27–1H28E,不變) |
| 富邦(2026-10-29,3Q26 財報後) | 3Q26 符合富邦預覽但優於共識;崑山 12 月提前開出+全面調價 5–20%+高階占比提升 → 4Q26 量價齊揚 | 4Q26E 營收 72,722m(QoQ +19.4%、YoY +191.7%)、GM 39.5%(公司指引 38–39.5%);2026–2030 年底產能 585/900/1,045/1,195/1,525 萬張 | 4Q26E EPS 51.05(QoQ +26.2%、YoY +389.5%);Buy、TP 8,525 |
| 統一投顧(2026-10-29) | 3Q26 三率同創高(GM 37.7% 優預估 35.0%)→ 4Q26 再反映原物料漲價+M9 放量 → 上修;2027 年材料再升級(M9/M10、1.6T 交換器、PCIe6 M7、天上衛星 M8)+產能規劃至 2030 → 上修 2027 | 4Q26 產能與 3Q26 持平 585 萬張/月(觀音廠量產挪至 2H27),10 月起再調漲 CCL 售價,營收 QoQ +17.9%(上修 18%)、GM 40.0%(前 34.5%);2026 年 M7 以上占比 65-70%;2027 年產能 900 萬張(+53.8%),2028-30 年 1,045/1,195/1,525 萬張;GPU/ASIC 新平台 2H27-2028 採 M8+/M9,M10 已送樣(Q 布、Df 約 0.0004)預計 2026 年底通過認證、最快 2027 年底量產、2028 年放量;載板 CCL(T 布)4Q26 小量產、2027 年起挹注營收;E 布 2027 年逐季緩解、Low Dk2 玻纖布略緊、HVLP3/4 銅箔續緊;CPO 滲透率目前極低;2027 年毛利率 40.9% | 2026F/2027F/2028F EPS 134.20/297.08/546.35;TP NT$9,500(32x 2027F EPS,倍數不變) |
mSAP 成為 1.6T 光收發模組供應鏈瓶頸(GS 產業 read-across,2026-09-07)
GS 在華通會議紀要的產業延伸段指出,mSAP 已成為 1.6T 光收發模組供應鏈的關鍵瓶頸:
- 1.6T 光收發模組用 mSAP 產品價格 YTD 上漲 30% 以上,獲利性佳;GS 供應鏈查核與華通說法一致,1.6T 光收發模組 mSAP 毛利率普遍在 40–45% 以上。
- TAM 預估:1.6T 以上光收發模組 mSAP 市場自 2026 年 US$0.8bn 成長至 2028 年 US$2.9bn,隱含 94% CAGR。
- GS 認為 4958_臻鼎科技(市)(ZDT)最有機會在此高成長高獲利市場拿下更多份額:擁有最積極的 mSAP 擴產計畫(GS 估未來兩年 mSAP 產能擴 5 倍)與同業最佳的 BT/mSAP 生產技術。mSAP 占臻鼎營收比重估自 2026 年約 2% 升至 2027/28 年約 8%/10%+,毛利率 40–45%+ 對照臻鼎 1H26 整體毛利率僅約 22%。
- CCL 端,GS 預期 2383_台光電(市)(EMC)與 6274_台燿(櫃)(TUC)同步受惠,兩家將隨 2027/28 年新增 CCL 產能到位而取得更多份額。
- GS 維持三檔 Buy 評等與目標價不變:臻鼎 NT$925、台光電 NT$10,200、台燿 NT$3,010。
CPO 疑慮引發 2026-09-17 重挫,MS 當日回應:長期風險成立、近期需求不受影響
2026-09-17 台光電收跌 7.7%、台燿收跌 6.7%,同日 TAIEX 上漲 0.8%。起因是投資人質疑 CPO 會不會打斷高階 CCL 需求——把光引擎與 ASIC 一起整合在封裝基板上,會縮短原本必須橫跨 PCB 的高速電訊號路徑,可能降低對超低 Dk/Df 高速 CCL 的需求。 MS 當日發出 note(報告_MS_CPO對高階CCL需求影響_20260917):承認此機制是可信的長期風險,但不認為是迫在眉睫的需求中斷。理由是這對 scale-up 架構特別相關,而 CPO 在該領域仍面臨成本、製造良率、可靠度、可維修性與熱管理五項挑戰;2028 年之前整個 AI 系統的 CCL 用量廣泛下修的風險仍然有限。MS 維持本檔財測與「高階 CCL 供給吃緊」主軸,並明言把 CPO 引發的回檔視為加碼機會。 完整的兩套推理鏈並列與三個驗證點見 技術_CCL材料「CPO/NPO 對主機板 CCL 規格升級邏輯的長期威脅」。
Daiwa(2026-06-16)營收與毛利率預估
| 年度 | Daiwa 總營收 | Daiwa 基礎設施占比 | Daiwa GM |
|---|---|---|---|
| 2026E | NT$168,675m(+79% YoY) | NT$134,338m | 32.1% |
| 2027E | NT$270,192m | NT$232,735m | 35.2% |
| 2028E | NT$394,466m | NT$354,444m | 36.7% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | EPS 預估 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 凱基投顧 | 2026-10-28 | 增加持股(維持) | NT$8,310(↑ 7,625,+9.0%) | 2026F/27F/28F 133.30/259.66/377.16(前次 2026F/27F 108.84/190.64) | 32x 2027F EPS(前 40x;下調反映 2H27 玻纖布漲勢趨緩、M7 以上供應者增加、PTFE 競爭);收盤 NT$5,025(10/28),上漲空間 65.4%,PE 37.7x/19.4x/13.3x | 報告_凱基_台光電2383_3Q26_20261028、memo_凱基投顧_台光電2383長約與擴產延伸2030_20261028 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$8,310(維持) | 2026F/27F 133.30/259.66 | 列為台灣 AI 供應鏈首選;股價 NT$4,705 | 報告_凱基_電子硬體產業_20261102 |
| Daiwa | 2026-10-28 | Buy (1)(維持) | NT$10,000(↑ 7,200) | 2026E/27E/28E 133.21/285.96/446.19(較前 +18.5%/+29.7%/+30.9%) | 38x 1 年期遠期 EPS(倍數不變);股價 NT$5,025,上行空間 +99.0%;PER 37.7x/17.6x/11.3x | 報告_Daiwa_台光電2383_3Q26_20261028 |
| 中信投顧 | 2026-10-29 | 買進(重新覆蓋;前次評等/目標價「—」) | NT$7,300 | 2026F/27F/28F 135.00/292.26/479.16 | 25x 2027F EPS;前日收盤 NT$5,025,潛在漲幅 45.27%;PER 37.2x/17.2x/10.5x | 報告_CTBC_台光電2383_重新覆蓋_20261029 |
| Citi | 2026-10-28 | 1(Buy,維持) | NT$7,400(↑ 6,000,+23%) | 2026E/27E/28E 135.11/264.00/410.23(前 112.88/201.42/285.08) | 28x 2027E EPS(前 30x;倍數下調因利率上行環境下的 AI 疑慮,EPS 上修 +31% 抵銷有餘);Bull NT$8,000/Bear NT$2,000,收盤 NT$5,025 隱含上行 +47% | 報告_Citi_台灣CCL產業_3Q26_20261028 |
| Morgan Stanley | 2026-10-28 | Overweight(維持) | NT$8,800(↑ 8,400,約 +5%) | 2026E/27E/28E 136.26/293.86/441.35(前 122.17/266.24/416.24) | 20x CY28E P/E(不變);殘餘所得模型,隱含 30x CY27E;Bull NT$13,650(31x 2028E)/Bear NT$4,200(10x);共識 TP 區間 NT$6,000–10,200(均值約 NT$7,762);股價約 11x CY28E,三年區間 8–32x;MS 在 EMC 與 TUC 間偏好 TUC(價格上行空間較大) | 報告_MS_台灣CCL產業_3Q26_20261028 |
| Goldman Sachs | 2026-10-28 | Buy(維持) | NT$11,700(↑ 10,200,+15%) | 2026E/27E/28E/29E 137.16/326.05/597.78/944.81(前 121.03/267.52/488.99,2029E 首次) | 27x 2H27–1H28E P/E(倍數不變,與 AI 零組件供應商三年峰值一致);本頁目前最高 TP;現價僅 15x 其 bull 2027E EPS(三年區間 20–30x),建議逢低布局 | 報告_GS_台光電2383台燿6274_3Q26_20261028;10-29 法說後 call takeaways 重申(TP、EPS 不變,報告_GS_台光電2383_20261029) |
| 富邦 | 2026-10-29 | Buy | NT$8,525(↑ 8,425,2026-10-06/10-22) | 4Q26E EPS 51.05;2026F/27F 前次 130.6/280.9 | 3Q26 財報後上調 TP;未揭露新倍數(前次 30x 2027E) | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 |
| 統一投顧 | 2026-10-29 | 強力買進(維持;報告前次比較表誤列買進→買進,標頭與內文為強力買進) | NT$9,500(↑ 6,400,前次 2026-07-30) | 2026F/27F/28F 134.20/297.08/546.35(前次 2026F/27F 111.53/200.56) | 32x 2027F EPS(倍數不變);收盤 NT$5,025(10/29),隱含上行約 89%† | 報告_統一_台光電2383_20261029 |
| 永豐投顧 | 2026-10-29 | 買進(維持) | NT$6,340 | 未揭露(3Q26 EPS 40.47 優於研究部預期 12.5%、GM 37.7% 優預期 2.2ppts) | 30x 2027 EPS(隱含 2027 EPS 約 211.3†);後續將出具報告更新 | memo_永豐投顧_台光電2383_CCL產業報價_20261029 |
| GF Securities(廣發香港) | 2026-10-15 | Buy | NT$6,538 | 2026E/2027E EPS 114.9/261.5 | 覆蓋表列(P/E 48.0x/21.1x);未揭露評價倍數 | 報告_廣發香港_科技產業10月版_20261015 |
| Citi | 2026-06-07 | 買入 | NT$5,100 | — | 30x 2027E EPS 平均 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| KGI | 2026-06-11 | 增加持股 | NT$5,485 | 2026E: 77.79 / 2027E: 137.13 | 衛星地面站 M7/M8 材料升級,台光電為高頻低損耗 CCL 主供 | 20260611_KGI_低軌衛星 |
| Daiwa | 2026-06-16 | Buy (1) | NT$6,022(↑ 5,234) | 2026E: 88.9 / 2027E: 164.5 / 2028E: 255.3 | 48x 遠期 PER;現股價(2026-06-16)NT$5,234 | 260616_daiwa_emc |
| Daiwa | 2026-06-17 | 維持 Buy (1) | 維持 NT$6,022 | 5 月 EPS NT$9.07(YoY +190%) | 5 月稅前利潤率 27%,超過 Daiwa 2Q26E 24% | 260617_daiwa_emc |
| 野村 | 2026-06-30 | Buy(維持) | NT$6,880(前 5,285) | 2026F: 114.67 / 2027F: 214.96 / 2028F: 294.11 | 32x 2027F EPS NT$215(前 30x×176);EMC 專屬報告,Google CCL 內容三倍成長 | 260630_2383_台光電_Nomura、報告_Nomura_AI半導體伺服器循環是否見頂_20260630 |
| Daiwa | 2026-07-03 | Buy(1)(維持) | NT$6,022 | 48x 1 年期遠期 EPS;6 月月度歷史新高確認;2026/27 PER 63.6x/34.4x(基於 NT$6,080 收盤) | 報告_Daiwa_台光電_20260703 | |
| 福邦投顧 | 2026-07 | 首選觀察個股(報告未提供明確評等/目標價) | — | 26F: 85.8 / 27F: 174 / 28F: 323 | 景氣上行期 PE 20~30x | 報告_福邦_PCB產業2026H2_202607 |
| Goldman Sachs | 2026-07-17 | Buy(維持) | NT$9,500(↑ 6,000) | 2026/27/28E EPS 上修 +27/13/27%(絕對值未揭露,OCR 錯位) | 27x 2H27-1H28E P/E(peak 3 年 AI 零組件供應商本益比);估值期間自 2027 展延至 2H27-1H28 | 報告_高盛_CCL產業_20260717 |
| Daiwa | 2026-07-29 | Buy (1)(維持) | NT$7,200(↑ 6,022) | EPS 2026E: 112.46 / 2027E: 220.53 / 2028E: 340.75;38x 1 年期遠期 EPS(前次 48x,倍數下調反映 2026 年後成長率趨緩) | 報告_Daiwa_台光電2383_20260729 | |
| Goldman Sachs | 2026-07-29 | Buy(維持) | NT$10,200(↑ 9,500) | EPS 2026E: 121.03 / 2027E: 267.52 / 2028E: 488.99;27x 2H27-1H28E P/E(估值倍數不變,EPS 上修 3/7/7%) | 報告_GS_CCL產業_20260729 | |
| Goldman Sachs | 2026-07-30 | Buy(維持) | NT$10,200(不變) | 27x 2027E EPS;法說後重申,M9/substrate CCL 時程明朗化 | 報告_GS_台光電2383_20260730 | |
| Goldman Sachs | 2026-09-10 | Buy(重申,摺疊 iPhone 供應鏈報告,非個股覆蓋更新) | —(本次無新 TP,現價 NT$5,375.0,2026-09-09 收盤) | Apple 曝險:總營收 <5%/OP 5-10%(iPhone 3%),CCL 為主要產品,Apple 為業務中占比最小客戶之一 | 報告_GS_摺疊iPhone供應鏈_20260910 | |
| Morgan Stanley | 2026-09-13 | Overweight(首次評等) | NT$8,400 | 2026E: 122.17 / 2027E: 266.24 / 2028E: 416.24 | 20x CY28 P/E(0.36x PEG);殘餘所得(RI)模型,COE 9.3%、中期成長 12%、終值成長 3%。Bull NT$13,000(31x CY28)/Bear NT$4,000(10x CY28) | 報告_MS_CCL銅箔玻纖AI材料循環_20260913 |
| 華南投顧 | 2026-09-21 | 未明示(列為重點個股) | NT$6,400 | 2026(F): 110.13 / 2027(F): 192.93(稅後 EPS,公司自結口徑) | 33x 2027 PER;低於同期 MS/GS 估值倍數,屬本頁 TP 區間中相對保守者 | 報告_華南投顧_PCB產業近況_20260921 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$6,400 | 2026F 110.13 / 2027F 192.93 | 2027F EPS 192.93 元;報告表列 2027 P/E 28.5x(區間 25-33x);TP÷2027F EPS ≈ 33.2x†;2026F/2027F 營收 1,861.3/2,913.8 億元、GM 33.4/37.9%、EPS 110.13/192.93 元;取代 2026-09-21 PCB 近況報告口徑(33x 2027 PER,TP 同為 NT$6,400):季刊表列 2027 P/E 改為 28.5x | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 富邦投顧 | 2026-10-01 | 買進 | NT$6,660 | 2026F: 115.7 / 2027F: 222.1 | 低軌衛星產業報告附表,未揭露評價方法;TP÷2027F EPS ≈ 30.0x†;收盤 NT$4,935(9/30) | 報告_富邦_低軌衛星產業_20261001、報告_富邦_低軌衛星StarlinkV3_20260929 |
| Aletheia | 2026-10-04 | Buy(轉換分析師後重申) | NT$10,000 | 2026E 128.72 / 2027E 262.85 / 2028E 403.76 | 30x 2027/28 平均 PE;基準價 NT$5,185(10-02),上行空間 93% | 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 |
| Daiwa | 2026-10-05 | Buy (1)(維持) | NT$7,200(不變) | 38x 1 年期遠期 EPS;收盤 NT$5,700 | 報告_Daiwa_台灣CCL產業9月營收_20261005 | |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露(收盤 NT$4,935) | — | TPU v8 CCL(M8+、HVLP4)市占約 70%、2027 年 TPU 營收貢獻 20-25%;CCL/PCB 平均售價 +70-80% | 報告_凱基_電子硬體產業_20260930 |
| 富邦投顧 | 2026-10-06 | 買進(維持) | NT$8,425(↑ 6,660,+27%) | 2026F: 130.62 / 2027F: 280.89 | 30x 2027E PE(倍數不變);3Q26 營收季增 28.8% 優於 guidance 與共識,4Q26 估再創新高,M9/ABF CCL 2027 貢獻估翻倍 | 報告_富邦_台光電2383_20261006 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$7,625 | PE 56.5x 2026F/32.3x 2027F;2026F EPS 108.84、2027F EPS 190.64(YoY +161.2%/+75.2%) | 報告_凱基_電子硬體產業PC需求_20261012 | |
| 國金證券(中國,簡體) | 2026-10-11 | 買入(維持) | — | 3Q26 營收 NT$608 億(QoQ +28.8%、YoY +142%),AI 覆銅板/PCB 需求強勁、海外 CCL 廠擴產緩慢,大陸覆銅板龍頭有望積極受益;本次回調(美國防部國產 AI PCB 採購限制,非商用 PCB 不受限)視為布局良機 | 報告_國金_AI覆銅板PCB第三季業績_20261011 | |
| 元大投顧 | 2026-10-21 | 買進 | NT$6,150 | 報告表列評等與目標價;未揭露 EPS 與評價倍數 | 報告_元大_TPCA2026高階材料與CCL漲價_20261021 | |
| 富邦投顧 | 2026-10-22 | 買進 | NT$8,425 | 2026F/2027F EPS 130.6/280.9(與 10-06 一致);收盤 NT$5,070(10/22),PE 38.8x/18.0x | 報告_富邦_TPCA2026_CCL-M10主流_20261022 | |
| 宏遠投顧 | 2026-10-19 | 買進(維持) | NT$6,500 | 2026E/2027E EPS 120.77/204.85(營收 1,999.92 億/3,530.14 億、毛利率 34.21%/35.49%、稅後淨利 432.76 億/734.03 億) | 32x 2027E EPS;參考價 NT$5,165(2026-10-16 收盤,25.2x 2027E EPS) | 報告_宏遠_PTFE材料影響性_20261019 |
| 群益投顧 | 2026-10-22 | Buy | NT$7,175(隱含漲幅 45.09%) | 2026F/2027F EPS 116.42/216.47;年底 BVPS 232.23/378.70 | 股價 NT$4,945;PER 22.84x、PBR 13.06x(皆以 2027F);TPCA 展後維持 Buy,理由為 CCL 漲價延續至 2H27、規格持續升級 | 報告_群益_TPCA2026Day2_20261022 |
| Goldman Sachs | 2026-10-25 | Buy(維持) | NT$10,200(不變) | 2026E/2027E/2028E 121.03/267.52/488.99(與 07-29/30 相同) | 27x 2H27-1H28E P/E(與 AI 零組件供應商過去三年本益比高點一致);TPCA 展後確認 ABF 載板 CCL 與 M10 時程 | 報告_GS_台灣PCB與CCL_20261025 |
| BofA/Merrill Lynch | 2026-10-26 | Buy | NT$8,200(PO) | 未揭露 | 30x 2H27-1H28E P/E(2016 年以來歷史區間 6-34x 的中高段);報告日股價 NT$5,070 | 報告_BofA_TPCA2026_20261026 |
| Morgan Stanley | 2026-10-26 | Overweight(維持;首評 2026-09-13) | 未揭露(本報告未列 TP;偏好順序 TUC、EMC、Co-Tech、UMTC、NYPCB、GCE,依 TP 上行空間排序) | 未揭露 | 報告日股價 NT$5,070;TP 見 2026-09-13 首評列 | 報告_MS_TPCA2026觀展_20261026 |
| Macquarie | 2026-10-26 | Outperform | NT$9,100(本頁目前最高) | 未揭露 | 收盤 NT$5,070(10-22)、市值 US$557 億、隱含 TSR 79%;TPCA 展後認為 PTFE 修正過度、載板 CCL 受益吃緊 | 報告_Macquarie_TPCA2026_20261026 |
| Daiwa | 2026-10-27 | Buy (1) | 未揭露(報告僅列股價 NT$4,750) | 未揭露 | 列為覆蓋內首選(台光電、聯茂、景碩、南電);Q-glass+HC 路線、不進 PTFE | 報告_Daiwa_TPCA2026_20261027 |
| 中信投顧 | 2026-10-27 | 未評等 | — | — | TPCA 事件報告,僅列台光電為相關個股,內容為公司展場說明(見成長動能) | 報告_CTBC_TPCA2026產評_20261027 |
目標價調升與券商差異
Citi TP NT$5,100、KGI TP NT$5,485、Daiwa TP NT$6,022(上調自 NT$5,234)並列保留。Daiwa 目標價較 Citi 高 NT$922,主要差異來自 48x 遠期 PER、M7+ 滲透、ABF CCL 與毛利率結構改善假設。
GS(2026-07-17)目標價 NT$9,500 大幅高於先前所有券商(前高為野村 2026-06-30 的 NT$6,880,GS 再高出 NT$2,620/+38%)。差異主要來自:(1) 27x P/E 估值倍數本身已高於同業近年區間;(2) 估值期間展延至 2H27-1H28(較晚年度、較高 EPS 基期);(3) GS 對 CCL 產業 S/D 缺口(需求 96% CAGR vs 供給 22% CAGR)與 EMC/TUC 合計 50%+ AI CCL 市占的假設,較其他券商更為樂觀。建議追蹤後續財報與其他券商是否跟進上修。
GS 再上修至 NT$10,200(2026-07-29/30),倍數維持 27x 不變,純粹反映 EPS 上修(2026/27/28E +3/7/7%);Daiwa 同期(2026-07-29)雖將 TP 大幅上調至 NT$7,200,但因估值倍數自 48x 下修至 38x(反映 2026 年後成長趨緩判斷),GS/Daiwa 目標價差距(NT$10,200 vs NT$7,200,約 42%)主要來自估值倍數選擇差異,而非 EPS 預估分歧(兩家 2026E EPS 已相當接近:121.03 vs 112.46)。
外資 3Q26 財報後(2026-10-28):GS 上修至 NT$11,700(EPS +13/22/22%,倍數 27x 不變)、MS 上修至 NT$8,800(+5%)、Citi 上修至 NT$7,400(倍數 30x→28x);三家同步上調顯示 EPS 上修幅度大於倍數壓縮,GS TP 為本頁新高、相當 Citi 的 1.6 倍。
3Q26 財報後目標價格局(2026-10-28/29):Daiwa 自 NT$7,200 上調至 NT$10,000(倍數不變 38x,純 EPS 上修)、凱基自 7,625 上調至 8,310(倍數由 40x 降至 32x,EPS 上修抵銷倍數下調)、中信重新覆蓋 7,300(25x,2027F EPS 為三家最高 292.26 但倍數最低)、永豐維持 6,340(30x)。同期他家:GS 10,200、Aletheia 10,000、Macquarie 9,100、MS 8,400、富邦 8,425、BofA 8,200 尚為 3Q26 前數字。三家同日新增報告的差距主因為評價倍數(38x/32x/25x)而非 EPS(133-135 / 260-292 差距有限)。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 7,200.00;報告基準股價 5,985.00(2026-08-21 收盤),上行空間 +20% - 估值倍數:P/E 53.1 x(2026E)/27.9 x(2027E);P/B 29.2 x/16.9 x;ROE 65%/77% - EPS 估值:2026E 112.6、2027E 214.6(幣別同股價) - 英文名 EMC。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
- 凱基 TPCA 會後專題(2026-11-05,珩石王騏杰轉述,次級來源):凱基列台光電為 Trainium/Google ASIC 供應鏈受惠標的,口述 2027 年 EPS 約 260 元(市場有人估 270-280 元),2028 年要看 PTFE 滲透率對 CCL 競爭格局與本益比的影響;NV VR 到 Rubin Ultra 的 compute/switch tray 材料升級有限(約 26L/32L,M8.5/M9 待定),Feynman 世代 Switch tray/Midplane/Backplane 規劃走 PTFE(M11),Hybrid 板以台郡 PTFE 板搭配台光 PP 組成 32L;CCL 端 PTFE 目前主要是生益與台虹,台燿、聯茂、台光也有做(口述 estimate,中信心)。
3Q26 法說:擴產延伸至 2030、4Q26 再漲價、載板 ASIC 案年底認證
最新覆蓋:3Q26 財報後法說(2026-10-29,富邦證券主辦;活動_台光電2383_3Q26法說memo_20261029)與凱基/Daiwa/中信 3Q26 報告(2026-10-28/29)。3Q26 實績見「EPS 記錄」,各家新舊 EPS/目標價見「EPS 預估」「目標價與評等」。
- 3Q26 結構(公司口述):毛利率 37.7%(QoQ +3.8ppts),上升約一半來自漲價、一半來自產品組合;基礎設施占 75-80%(QoQ +32%)、行動裝置 10-15%(+16%)、車用工業及其他 5-10%(+25%);基礎設施內 AI Server 55-65%、通用型 Server 15-20%、Switch 15-20%、LEO 5-15%;M7 以上占 65-70%(M7 與 M8 各 30-35%、M9 0-5%;凱基記 M9 低個位數),產能利用率 100%(與 2Q26 持平)。沿革:M7 以上占比 2025 年 50-55%→1Q26/2Q26 60-65%→3Q26 65-70%(公司,2026-10-29);2027 年目標 70-80%。
- 4Q26 指引(公司,2026-10-29):營收 QoQ +15-20%、毛利率 38-39.5%;基礎設施 QoQ 約 +20%(再次漲價與組合優化)、行動裝置持平、車用工業 -5% 至 -10%(部分產能轉向高速材料);全產品線漲價幅度約 5-20%(為 2Q26 後第二次,凱基稱幅度不預期高於 2Q26),主要考量原物料成本,未來因供需調價視市況機動。沿革:Citi(2026-09-04)3Q26 指引 QoQ +15-20%、GM 35-36.5% → 實績 QoQ +28.8%、GM 37.7%(大幅超越指引)。
- 擴產計畫延伸至 2030(董事會 2026-10-28 核准):年底月產能 2026 年 585 萬張→2027 年 900 萬(+315 萬,崑山/中山/觀音/檳城/黃石)→2028 年 1,045 萬(+145 萬,崑山/中山)→2029 年 1,195 萬(+150 萬,觀音/中山)→2030 年 1,525 萬(+330 萬,崑山/檳城/中山),四年新增約 940 萬張,中山 443 畝土地購置已含在內;公司稱 LTA 訂單量已超過新增產能,客戶主動要求簽約(至少 3 年、鎖量不鎖價,Daiwa 另記違約有罰則),2028 年產能已訂滿、後續 LTA 仍持續簽訂(部分僅口頭 commitment),Daiwa 指出 2030 年擴產幅度最大、但尚無 LTA 保障;部分成長性大的客戶因擔心拿不到高階 CCL 會要求預付款安排(中信則記 LTA 客戶沒有預付款)。沿革:舊規劃年底 2026/27/28 年 615/930/1,110 萬(中信,2026-10-29 轉述公司原規劃;既有頁 2026 Q4 615、2027 945、2028 1,125 為 SemiAnalysis/公司說明口徑)→新規劃 585/900/1,045 萬(公司,2026-10-29);Daiwa 記 2026/28/30 年 5.85/10.45/15.25m。觀音廠延後:台灣建廠人力建材不足(台積電建廠分流資源)、環評與消防安全檢查延後約半年,原訂 12 月開出 30 萬張延後半年(至 2H27)、原訂 2027 年的 60 萬張延至 2029 年;崑山廠 120 萬張原訂 1-3 月量產,有機會提前、12 月先開出約 10 萬張(凱基)。中信表列 2027 年底 870 萬張,與公司簡報/凱基/Daiwa 的 900 萬張不同,以公司口徑為準(口徑差並列保留)。
- 資本支出與財務(公司,2026-10-29):2026 年資本支出約 NT$280 億(3Q26 實際 76.4 億、4Q26 預估約 95 億);未來兩年資本支出約 NT$530 億(珩石 Niuniu 筆記 Q&A 確認為兩年合計、非每年 530 億;沿革:Q&A 另一處曾記明年及後年各約 530 億→兩年合計,珩石筆記,2026-10-29;活動_台光電2383_3Q26法說_珩石筆記_Niuniu_20261029);現金流未來兩年可能為負、之後轉正,負債比率預估控制在 65% 以下;3Q26 負債比率 62.1%、現金 NT$297 億、存貨 NT$271 億(原物料 178 億)。設備交期:前段上膠機由約 6 個月延至約 1 年、後段壓機由約 1 年延至 1.5-2 年(訂單量超出設備廠產能)。
- 載板(BT/ABF core)材料(公司,2026-10-29):第一個 ASIC 案(BT 載板,用於 ABF core)進入最後階段認證(載板廠、封裝廠、系統廠三階段,系統廠須千小時以上運行),預計 2026 年底通過、2027 年出貨,公司供應占比約 55%(亦說可達五成),起因日本廠材料不足而緊急認證第二供應商;2027 年新增約 90 萬張載板產能、加崑山現有 30 萬張,2027 年底約 120 萬張(一張 CCL 切成四個 Panel);價格因未量產尚無正式報價,毛利率預期 50% 以上(日本廠均 60% 以上);2027/28 年營收占比因多案仍在認證中不提供;Daiwa 記該產能可能與高階 PCB CCL 共用,初期稼動取決於 2H27 一家台灣 IC 設計業者的 ASIC 專案。載板 CCL 市占:中信記 2025 年 0.4%→2026 年 1.6%、目標未來三年 5%,另圖列 2025 年載板材料 TAM US$1,261mn 中 EMC 占 1.8%;與既有「2025 年市占約 1.6%」(法說 call memo/GS)口徑並列。
- M9/M10/M11(公司,2026-10-29):M9 2H26 量產、2027 年量放大,NVIDIA 先用、2027 年其他 ASIC 公司跟進,M9 占營收 2027 年達雙位數(凱基、中信);M10 2026 年 5 月送客戶測試、預計年底完成認證、2027 上半年小量出貨、下半年量產,公司稱 M8、M9 皆為首批通過認證、M10 也有機會;M11 尚無市場標準,電性預期與 PTFE 相當;每升一級價格至少 +30%;M10 Q 布料源有數家、不虞缺料,ASIC 客戶部分改用 Low Dk 2。沿革:M10「最晚明年上半年有消息」(2026-08-25)→「年底完成認證、2027 H1 小量、H2 量產」(2026-10-29,與 GS 2026-10-25 的 2Q27-3Q27 出貨一致)。M9 毛利率:中信稱 50% 以上,公司 2026-08-25 自估 40% 或更高,並列保留。
- 原物料與供需(公司,2026-10-29):E 布缺貨(台灣廠商約兩家、主要在大陸、大陸 E 布不能進口台灣),價格大漲、有時每月調整,預期供應商把 Low Dk 產能轉回 E 布、2027 年下半年緩解,但 CCL 未來兩年仍滿產不緩解;低階產品漲價幅度大於高階,目的是把產能轉向高階,低階毛利率因此趨近高階;LME 銅價漲至 US$14,000 以上,走勢難測;凱基補述高階玻纖布與 HVLP3/4 銅箔仍緊、已提前備料。
- 競爭與市占(公司,2026-10-29):Prismark 7 月報告,2025 年自由市場 CCL 市占由全球第三升至第一(逾 16%)、無鹵高速材料 38.6% 連續居首、HDI 板材 20 多年第一;公司稱日韓同業高階 HDI 材料技術相近但擴產有限,台灣與大陸同業落後 1-2 世代。
- 低軌與其他(中信,2026-10-29):SpaceX V3 2027 年放量、2H27 大量發射,板廠出貨提前 2-3 季,4Q26 起可見增量;台光電預計取得衛星天上板大部分份額(low outgassing 樹脂、驗證期長、毛利優於地面板),台燿已通過 V3 地面板驗證將成二供、台光電地面板出貨維持 2026 水準;衛星材料 2027 年 M7→M8;中信估 2027 年 LEO 營收 NT$322.3 億(YoY +158.4%)、M7/M8 占營收 77%;Daiwa 記 LEO 預期 2030 年採 M10 等級、機器人為 2030 年另一成長動能。TPU/Trainium 2027 年晶片量上看 900 萬顆/300 萬顆以上,兩大 ASIC 客戶的厚板 HDI 與 n+m 不對稱壓合使板廠良率損耗增加、CCL 用量放大。
- 產業報告補充(Citi/MS/GS/富邦,2026-10-28/29):(1) 崑山新增產能(共 120 萬張/月,約占現有 21%)最快 2026 年 12 月起、至 2027 年 5 月逐月開出,原規劃分兩期各 60 萬張於 1Q27/3Q27,現加速以抵銷觀音廠 30 萬張/月由 4Q26 遞延至 2H27(GS 歸因台灣營建人力、設備交期與勞安法規;GS 稱僅台灣延遲,其他計畫符合或快於原規劃)。(2) MS 因觀音遞延把 2026/27/28 年底產能預估下修 5%/5%/7%(5,850/9,000/10,450 千張,前 6,150/9,450/11,250);Citi 引公司規劃端到端產能 2027/28/29/30 年 YoY +49%/20%/14%/28%,GS 計 2026–30 年產能 CAGR 27%。(3) LTA:MS/GS 記客戶要求至少 3 年的長約、鎖量不鎖價、無預付款,未提領仍受罰;GS 稱公司不主動啟動 LTA 談判,且即使擴產至 2030 年仍不足供 LTA 需求。(4) 載板 CCL:MS 記目前產能 30 萬張/月、2H27 再加 90 萬張至年底 120 萬張,供應鏈查核稱美系超大型雲端業者將為其 ABF 載板 CCL 的第一個關鍵客戶(用於其第八代 ASIC)。(5) 規格路線:GS 預期 M10 最快 2H27 出貨、僅限單一客戶 GPU 專案;M9 2026 年僅見 HGX R200 UBB 與 VR200 LPU,2027 年多個 1.6T 乙太網路交換器專案跟進,Trainium 4/TPU v9 M9 滲透率至少 50%,VR300 機櫃 CCL 內容 50%+ 屬 M9 等級;Citi 記 M9 2027 年占營收雙位數、公司對 PTFE 持保守看法並以 M10 因應。(6) 價格:GS 供應鏈查核稱 M8 價格未來數月再漲約 10%,並預期 EMC/TUC 2027/28 年 M7+ 同類基期價各再漲 10–40%;Citi 稱 4Q26 起 AI/非 AI 全產品線調價,生效日因客戶而異。(7) 富邦估 4Q26 營收 NT$727.22 億(QoQ +19.4%、YoY +191.7%)、GM 39.5%、EPS 51.05(報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_GS_台光電2383台燿6274_3Q26_20261028、memo_富邦法人部_欣興台光電台燿聯電財報_20261029)。
- 法說後補充(GS 2026-10-29 call takeaways、珩石 Niuniu 筆記、凱基 LINE 摘要):(1) 產能與 LTA(GS):2030 年底月產能 15.25 百萬張(現 5.85 百萬張),公司稱即便如此仍不足以支應未來 4 年已簽 LTA,並稱需求看不到供給過剩風險;高階(M7+)CCL 今年第二輪漲價 5-20%,不只 M7/M8,也涵蓋 M8+/M9 等級;4Q26 保守估營收至少 QoQ +15-20%、GM 至少 38.0-39.5%(對照 3Q26 初估 QoQ +15%/GM 33.5-36.5%,實績 QoQ +29%/37.7%)。(2) 載板(GS):公司聚焦 ABF 載板 core 層高階 CCL(BT 型),稱將取得聯發科 TPU v8 ABF 載板 50% 份額;另與多家客戶進行高階 ABF 用 CCL 認證專案,預期 4Q27 起出貨(GS 轉述;與上列「2026 年底通過認證、2027 年出貨」口徑並列,待核對);載板月產能 30 萬張→2027 年底至少 120 萬張,需求不足時可轉產 M9/M10/M11 高階 CCL;載板 GM 至少 50%+(領導廠 65%+,公司定價相對有競爭力)。(3) 競爭與份額(GS):AI 客戶開始認證第二、第三供應商,給競爭者進入空間,公司長期仍以 AI CCL 市占 50% 為目標,以品質與 PCB/CSP 客戶深度合作維持領先;GS 模型已將 EMC AI CCL 市占由 2026 年 60-70% 降至三年後約 50%,仍估 2026-29 年 EPS CAGR 90%。(4) GS 價格與規格判斷:M9 大量採用 2H27 起、次世代 AI 伺服器滲透 50%+;M10 2H27 出貨、2028 年量產(較其原估 2029 年以後提前);高階 CCL 價格 2027 年預期 YoY +40%+(2026 年 20-30%);EMC/TUC 2029-30 年產能較現在多 150-250%。GS 同日 EPS/TP 與 10-28 報告相同(137.16/326.05/597.78;TP 11,700)。(5) 公司 Q&A 補充(珩石 Niuniu 筆記,信心中高):產能預訂滿載至 2028 年、需求能見度至 2030 年,部分為口頭 commitment 而非已簽 LTA(區分「能見度」與「已簽約」);中低階 CCL 漲幅較大因 E 布短缺,低階布毛利率已接近高階布,不排除高階續漲;明年下半年可能緩解的是 E 布而非高階 CCL(台灣 E 布供應商少、中國 E 布無法進口台灣),高階 CCL 未來兩年仍供不應求;M10 的 Q 布有多家供應商、公司認為足支應 NVIDIA 與 ASIC,部分 ASIC 採 Low DK2 不一定用 Q 布;材料每升一級價格至少 +30%(通用參考,非 M10 對 M9 已確認報價);M11 尚無統一規範故難與 PTFE 比較;載板 sheet 與 CCL 面積口徑相同、一張切四個 panel,PP 用量依客戶板材結構無固定換算;公司引市場資料稱全球 CCL 市占 2025 年第一季起 >16%、無鹵高速材料 2025 年市占 38.6%、HDI 板材連續逾 20 年全球第一(公司口徑)。(6) 凱基 LINE 摘要(2026-10-28):M9 2027 年占比提升至雙位數(AI Server 與 Switch 導入);M10 2026 年底有機會完成認證、2H27 量產,公司認為 M10 相較 PTFE 具加工良率與成本優勢;高階玻纖布與 HVLP 3/4 銅箔供應相對緊張,已提前備料並與廠商協調擴產;管理層除 AI Server 與 Networking 外,長期看好機器人與低軌衛星(報告_GS_台光電2383_20261029、活動_台光電2383_3Q26法說_珩石筆記_Niuniu_20261029、memo_凱基投顧_台光電2383長約與擴產延伸2030_20261028)。
- PTFE/無布方案(中信、Daiwa、凱基,2026-10-28/29):中信供應鏈調查稱 Rubin Ultra 背板/Switch Tray 是否導入 PTFE/HC 無布仍在中系板廠驗證、良率約 5 成附近(與 GS 2026-10-25 的 PTFE 基 PCB 良率 10-15% 並列,量測對象與口徑未揭露);Daiwa 稱 TPCA 後市場對 PTFE 的興趣降溫、看好公司以 Q-glass+HC 樹脂開發 M10;凱基稱公司認為 M10 相較 PTFE 具加工良率與成本優勢。
- 材料世代節奏與 M10 量產時點(統一投顧,2026-10-29):(1) 材料出貨節奏表:Nvidia 世代 Ampere/Hopper/Blackwell/Rubin/Rubin Ultra 對應最高階材料 M7/M7/M8/M9/M10(台光電出貨型號 890K→892K/892K2→896K2/896K3→898K4);Rubin 世代之外,AWS Trn3、Google TPUv8 2026 年起用 896K2/896K3,2027 年 TPUv8 交換器 1.6T 用 898K4。(2) 3Q26 結構與公司口述一致(基礎建設 75-80%、手持式 10-15%、車用工業其他 5-10%,M7 以上 65-70%)。(3) AI PCB 層數 2027 年朝 40 層以上、HDI 與 mSAP 增加,材料除 Low Df 外增加 Low CTE 需求;載板用 CCL(T 布)4Q26 小量產、2027 年起挹注營收。(4) CPO 2H26-2027 僅用於部分電信交換器晶片、可插拔光模組仍為主,Scale-up 若高滲透才會影響 CCL,目前滲透率極低;AI 機櫃正交背板將要求 M10/M11 或 PTFE 等級。(5) 衛星:2026 年切入天上衛星材料(V2.5 採 M7),2027 年隨 V3 升級至 M8。(6) 原物料:E 布 2027 年逐季緩解,2027 年 AI 超高速材料全面採 Low Dk2 並搭 Q 布、Low Dk2 玻纖布略緊,HVLP3/4 銅箔供應者少、2027 年續緊。M10 量產時點統一記「最快 2027 年底量產、2028 年放量」,與公司「2027 年上半年小量、下半年量產」(2026-10-29)口徑略有出入,並列保留。(報告_統一_台光電2383_20261029)
永豐投顧(2026-10-29):CCL 報價優於預期
永豐 3Q26 EPS 40.47 元優於研究部預期 12.5%、毛利率 37.7% 優於預期 2.2ppts,並據同業台燿 3Q26 財報與聯茂 9 月自結皆優於預期,判斷 CCL 整體報價走勢優於預期、供給吃緊延續;維持買進、TP NT$6,340(30x 2027 EPS)(memo_永豐投顧_台光電2383_CCL產業報價_20261029)。
PTFE 路線之爭與台光電的位置(MS 2026-09-13)
MS 指出 Nvidia 原規劃在 Kyber 架構的超高層數 midplane 採 PTFE CCL;Kyber 延後、Rubin Ultra 改回 Oberon 架構後,PTFE 的評估重新回到 Rubin Ultra,且最可能先落在交換板(switch tray),midplane 與小型 in-tray 板目前查核未見轉 PTFE 跡象。四條候選路線:
| 路線 | 內容 | 台光電的位置 |
|---|---|---|
| Hybrid PTFE | PTFE CCL 核心(可能不含玻纖布)搭 M9 prepreg | 台光電+8039_台虹(市) 陣營 vs 生益(Shengyi)陣營 |
| Pure PTFE | 改質 PTFE CCL,改善加工性 | 生益既有高頻 PTFE 經驗較深 |
| Pure M9 | 以 Q-glass 為基材的「真 M9」 | 台光電本業強項 |
| Pure M10 | 四者中可能性最低 | — |
- PTFE 的優勢:Dk/Df 為主流選項中最低(優於標準 M9 級),且跨頻率與溫度穩定、吸濕極低;因本身介電常數已低,所需的昂貴且供給受限的 Q-glass 用量更少甚至可省略,兼具成本與供應安全。
- PTFE 的劣勢:機械性軟(模數低、難以維持公差)、不像熱固性樹脂般流動故壓合困難(需高溫或低熔點 PFA/熱固性接著層,CTE 高且非線性會拉扯銅箔附著與層間對位)、鑽孔易塗抹撕裂且陶瓷填料磨耗刀具、孔壁需額外活化(鈉蝕或電漿)才能化學銅、材料與加工成本雙高且合格供應商窄。
- 對台光電的實際影響:MS 明確點出台光電若持續外購 PTFE 材料,其可服務市場(addressable market)會縮小——現行世代 Nvidia 交換板 CCL 中,台光電有相當比例是自製。這是 hybrid PTFE 方案對台光電的結構性風險,而非單純的份額之爭。
三方觀點並陳
MS(2026-09-13)認為 PTFE 若成局,生益是關鍵受惠者(高頻 PTFE CCL 有車用毫米波雷達、超高頻衛星通訊、國防的實績),台光電則靠與台虹合作競逐;JPM(2026-09-01)主張 NVL576 採 PTFE;台光電自己(Citi 2026-09-04)以良率、有害物質、供應鏈就緒度三點表達保守,並主張明年與 PTFE 競爭的是 M10+Q-glass 而非 M9+Q-glass。三方立場分歧且各有利害,驗證點仍是 4Q26 ABF CCL 認證結果與實際機櫃 BOM。
來源:報告_MS_CCL銅箔玻纖AI材料循環_20260913
- 台光電與台虹混搭傳聞:NVIDIA OCP 2026 首度公開 PTFE 交換器板與七家夥伴(台廠為台郡、台虹,未列台光電);宏遠(2026-10-19)認為 Rubin Ultra 交換器 CCL 可能採 M8/M9 與 PTFE 混搭,市場盛傳台光電與台虹合作(PTFE 核心層+M9 Prepreg),仍維持台光電買進(TP 數字見目標價與評等)。
- TPCA 後第三方對 PTFE/M10 的查核(2026-10-25 至 10-27):GS 供應鏈查核指出 PTFE 基 PCB 良率僅 10-15%(對照採 Q-glass 的 M9 級 CCL PCB 約 80-90%),MP 最快 2H28,Rubin Ultra switch tray 自 2H27 的 PCB 升級較可能採 M9/M10(Q-glass/HC)而非 PTFE,GS 認為這使台光電與台燿未來 2-3 年份額可能高於現行假設;GS 預期台光電 M10 自 2Q27-3Q27 起出貨(亦稱最快 2H27 供特定 AI 客戶機櫃、2028 大幅放量),M10 ASP 約 US$800/張 vs 台光電 2026 年均價約 US$63;BofA 記載台光電 M10(以 HC 樹脂為主)1Q27 進 NPI、M11(仍用 Q-glass)已進初期研發,並判斷 PTFE(CTE 高、銅電鍍/鑽孔/壓合弱)非長期解;MS 稱 PTFE 電性最佳但 PCB 端難加工、多層板需約 400°C 高溫壓機,台系 CCL 廠轉探 HC、HC+PTFE 混合與 BCB 方案,次世代機櫃材料最晚 2027 年中確定,若不採 PTFE 對台光電與台燿偏正面、對生益略負面;中信(公司口述)與前述一致:不發展 PTFE,M10 2026 年完成認證、2027 年進 NPI(報告_GS_台灣PCB與CCL_20261025、報告_BofA_TPCA2026_20261026、報告_MS_TPCA2026觀展_20261026、報告_CTBC_TPCA2026產評_20261027;analyst/公司口述,中高)。
- Macquarie/Daiwa TPCA 觀點(2026-10-26/27):Macquarie 認為台光電近期因 PTFE 的修正過度,PTFE 技術遠未成熟、公司也在 M9/M10 升級外開發 PTFE 混合方案,載板用 CCL 在產業吃緊與分散供給需求下定位良好,2027 年起擴大載板 CCL 與 Nittobo T-glass 緩解後載板 CCL 成下一瓶頸的趨勢吻合;Daiwa 稱台光電仍不願進 PTFE 基 CCL(終端應用有限)、M10 採先進 Q-glass,列為 Daiwa 覆蓋內首選之一,並預期南亞等低階轉中高階的競爭對台光電與台燿 2027 年影響有限、2028–2030 年壓力才可能升高(報告_Macquarie_TPCA2026_20261026、報告_Daiwa_TPCA2026_20261027)。
PTFE/無玻纖 HC 與 CPO/NPO 影響有限(Daiwa 2026-10-05 轉述公司看法)
- PTFE:公司說明目前仍在認證階段、僅用於特定高階 PCB 的有限層數,對高階 CCL TAM 影響有限;Daiwa 對無玻纖 HC CCL 的疑慮在於 PCB 剛性。
- CPO/NPO:公司預期 CPO 採用時點約 2030 年;屆時 CPO scale-up 交換器內的 PCB 仍需支援 800G/1.6T(或更低)傳輸,光學雖可把最高頻寬拉到 3.2T,高階 PCB 傳輸需求仍在;最差情境下 CCL 規格不會降到 M4,至少維持 M6。Daiwa 認為此類 CPO AI server 可能只出現在訓練用最高階場景、總量不大;與 MS(2026-09-17)「CPO 為長期風險、非近期中斷」結論同向。
- 來源:報告_Daiwa_台灣CCL產業9月營收_20261005
Citi 台灣半導體展參訪:CCL 供需失衡再撐兩年、對 PTFE 保守(2026-09-04)
Citi 維持 Buy、目標價 NT$6,000(9/4 股價 NT$5,415,股價報酬 10.8%)。
- 供需失衡可再持續 2 年:公司認為 CCL 供需失衡會延續兩年,理由是PCB 客戶的擴產幅度大於 CCL 供應商——這是判斷 CCL 漲價週期長度的關鍵不對稱。
- 3Q26 指引:營收 季增 15–20%,毛利率區間 35–36.5%。
- 對 PTFE 競爭保持保守:公司對 PTFE 的採用持保守看法,理由有三——良率低、含有害物質、供應鏈尚未就緒。公司強調明年與 PTFE 競爭的是 M10 搭配 Q-glass,而不是 M9 搭配 Q-glass(M9 已於 2H26 進入量產)。即使 PTFE 被採用,公司認為規模不會太大,且可能是 PTFE CCL + 碳氫(hydrocarbon)prepreg 的混合方案,對其碳氫樹脂業務衝擊有限。
- 產能已賣光兩年:部分受長約(LTA)綁定的產能,公司表示未來兩年基本上已全數售罄。
- 成長目標:以現行擴產計畫、規格遷移與潛在漲價為基礎,公司目標維持未來數年營收年增 40–50%;M9 營收占比 2027 年指引達雙位數%。
- 原物料:目前高階銅箔與玻纖布供給吃緊,但未來 12 個月會逐步緩解。
- 低軌衛星(LEO):規格遷移路徑為用戶終端 2026 年由 M6 升至 M7、衛星端 2027 年由 M7 升至 M8;公司指引 2027 年 LEO 營收年增 20%。
- ABF CCL:認證進度良好,結果預計 4Q26 可知。
與 JPM「NVL576 採 PTFE」的看法方向相反
報告_JPM_PCB覆銅板基板_NVL576採PTFE_20260901 主張下一代機櫃將導入 PTFE;台光電 9/4 則以良率、有害物質與供應鏈就緒度三點表達保守,並認為即使導入也可能是 PTFE + 碳氫 prepreg 的混合方案。兩者立場相反且皆有利害關係(台光電是碳氫樹脂 CCL 既有供應者),以 4Q26 ABF CCL 認證結果與實際機櫃 BOM 為驗證點。相關討論見 時程_2026_CCL與AI伺服器材料。
CCL / AI server
| 類型 | 內容 | 信心 | 來源 |
|---|---|---|---|
| thesis | EMC 與 TUC 均觀察到 CCL 產能增加低於 PCB 產能增加,因此 CCL 供給偏緊與漲價可能延續 | 高 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| pricing | EMC 將持續轉嫁原材料成本,但也會維持與關鍵 AI 客戶的長期策略關係 | 中高 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| material | EMC 認為 PTFE 採用仍處很早期評估階段,不視為已確定導入 | 中 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| catalyst | EMC 正在為 ASIC 專案認證 ABF CCL,結果可能要到 2026 年底才明朗 | 中 | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| catalyst | EMC BT/ABF 材料仍在客戶認證中;BT 材料最快 2027Q1 起貢獻業績,出貨對象為 3037_欣興(市)(供 MediaTek 專案) | 中 | memo_AI半導體硬體_Andrew通路訪查_20260704,Andrew(賣方)通路訪查,2026-07-04 |
| pricing | CCL 漲價(已發生):26M3 全品項漲 15%+,M6 以下漲 20~25%;26M4 M7 以上漲 5~10% | fact | 報告_福邦_PCB產業2026H2_202607 |
| market_share | GB300 交換板 CCL 份額:生益科技 70% / 台光電 30% | estimate 中 | 報告_福邦_PCB產業2026H2_202607 |
| customer | VR200 交換板 CCL 供應商之一:生益科技 / 台光電 / 南亞(南亞交期最快) | estimate 中 | 報告_福邦_PCB產業2026H2_202607 |
| customer | LPU(NVIDIA LPU Rack)M9 CCL 供應商:台光電 / 生益科技 | estimate 中 | 報告_福邦_PCB產業2026H2_202607 |
| lead_time | AI 相關 CCL 交期延長至 4~6 個月,上游庫存僅 1~2 週;福邦預期漲價循環延續至 2027H1~H2 | estimate 中 | 報告_福邦_PCB產業2026H2_202607 |
| pricing | GS 預期高階 CCL(M7+)第二輪漲價將於 3Q26 末或 4Q26 初到位,漲幅 10-15% QoQ;高階 CCL 需求 96% 2025-28E CAGR 遠超供給 22% CAGR,供需失衡延續至 2026-28E | 高 | 報告_高盛_CCL產業_20260717 |
| customer | GS:EMC 與台燿合計在 AI CCL 市場市占將維持 50%+(2026-28E);EMC 3Q26 GM 動能來自 AWS Trainium3 出貨 QoQ +50%+、NVDA Vera Rubin CCL 量產 8 月啟動、GOOGL TPU CCL 9 月開始出貨 | 高 | 報告_高盛_CCL產業_20260717 |
| market | GS:Nvidia CCL 需求 2025-28E CAGR 192%(AI server CCL 需求中最強),VR200 較 GB300 CCL 內容增加 3.5 倍以上(M7+→M8+ 遷移 ASP +50%+,另增 midplane 板) | 高 | 報告_高盛_CCL產業_20260717 |
| market_share | 2025 年整體 CCL 市占率 16.2%、全球第一;高速材料市占率 38.6% | 高 | 活動_台光電2383_2Q26法說call_memo_20260825,法說 call memo(日期待補),2026-08-25 取得 |
| product_mix | M7 以上占比 55-60%(2Q26 達 60-65%),2H26 可達 65-70%;2027 年預估 M7 以上 70-75%、甚至 75-80%,M6 以下 20-30%;M7 以上毛利率均在 30% 以上,材料每升一級毛利率可增加 3-5 個百分點 | 高 | 活動_台光電2383_2Q26法說call_memo_20260825,法說 call memo(日期待補),2026-08-25 取得 |
| product | M9 1H26 占比低個位數、2H26 中個位數,明年 M9 有雙位數營收貢獻;M9 毛利率公司估可達 40% 或更高但未量產、估值待驗證;M10 送驗證中,最晚明年上半年有消息;M9/M10 均採碳氫方案,良率均在 90% 以上 | 中高 | 活動_台光電2383_2Q26法說call_memo_20260825,法說 call memo(日期待補),2026-08-25 取得 |
| thesis | JPM(獨立第三方觀點):Rubin Ultra NVL576 switch tray 若採 PTFE,對台光電(EMC)2027E 總營收潛在衝擊 <3%(JPMe);EMC 於高階 CCL 市場持續主導(M8 市占 70%+、M9 市占 90%+),對其 M10 布局同樣正面看待,且具規模與資源優勢,可同時開發 M11 並於需要時發展完整 PTFE 產品組合 | 中高 | 報告_JPM_PCB與CCL基板_20260901,2026-09-01 |
| fact | 3Q26 營收 NT$608.9 億(QoQ +28.8%、YoY +142%)、GM 37.7%、營益率 30.7%、EPS 40.47;GM 上升約一半來自漲價、一半來自組合優化;產能利用率 100% | 高 | 活動_台光電2383_3Q26法說memo_20261029,法說,2026-10-29 |
| fact | 年底月產能規劃 2026–2030:585/900/1,045/1,195/1,525 萬張;公司稱 LTA 訂單量已超過新增約 940 萬張產能(至少 3 年、鎖量不鎖價);觀音廠 30 萬張延至 2H27、崑山有機會提前 | 高(產能規劃)/中高(LTA 訂單量為公司口述) | 活動_台光電2383_3Q26法說memo_20261029、報告_凱基_台光電2383_3Q26_20261028、報告_Daiwa_台光電2383_3Q26_20261028、報告_CTBC_台光電2383_重新覆蓋_20261029,2026-10-28/29 |
| fact | 4Q26 指引:營收 QoQ +15-20%、GM 38-39.5%;全產品線漲價約 5-20%(第二次漲價) | 高 | 活動_台光電2383_3Q26法說memo_20261029,2026-10-29 |
| fact | 載板(BT,用於 ABF core)ASIC 案預計 2026 年底通過認證、2027 年出貨,公司供應占比約 55%;2027 年底載板產能約 120 萬張;毛利率預期 50% 以上 | 中高 | 活動_台光電2383_3Q26法說memo_20261029,2026-10-29 |
| analyst | 凱基:3Q26 獲利優共識 15%,2027 年獲利上調 36%,TP NT$8,310(32x,前 40x);Daiwa:價格漲幅較預期高約 10%、TP NT$10,000(38x,不變);中信重新覆蓋 TP NT$7,300(25x) | 中高 | 報告_凱基_台光電2383_3Q26_20261028、報告_Daiwa_台光電2383_3Q26_20261028、報告_CTBC_台光電2383_重新覆蓋_20261029,2026-10-28/29 |
| estimate | 中信:SpaceX V3 2027 年放量,台光電取得衛星天上板大部分份額、地面板維持 2026 水準(台燿成二供);2027 年 LEO 營收 NT$322.3 億(YoY +158.4%);M9 毛利率 50% 以上、2027 年 M9 占營收雙位數 | 中 | 報告_CTBC_台光電2383_重新覆蓋_20261029,2026-10-29(供應鏈調查,estimate) |
| analyst | Citi/MS/GS(2026-10-28):3Q26 GM 37.7% 皆優於預期,三家 TP 同步上修(Citi 7,400、MS 8,800、GS 11,700);GS 稱共識 2027 GM 38% 偏低、其預估 42.2% | 中高 | 報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_GS_台光電2383台燿6274_3Q26_20261028,2026-10-28 |
| analyst | GS:崑山 120 萬張/月 12 月起至 2027 年 5 月逐月開出、觀音 30 萬張延至 2H27;MS 因此下修 2026–28 年底產能 5%/5%/7% | 中高 | 報告_GS_台光電2383台燿6274_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028,2026-10-28 |
| analyst | MS 供應鏈查核:美系超大型雲端業者為台光電 ABF 載板 CCL 的第一個關鍵客戶(第八代 ASIC);LTA 至少 3 年、鎖量不鎖價、無預付款 | 中 | 報告_MS_台灣CCL產業_3Q26_20261028,2026-10-28 |
- 投資整理見 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607。
- 公司說明來源:memo_台光電_凱基論壇_20260612。
- 營收 NT$330 億(季史上最高,QoQ +33%);毛利率 29.4%(凱基論壇 / 公司說明)。
- 樹脂(膠片)已轉嫁原料漲幅,毛利率優於 CCL 本體(凱基論壇 / 公司說明)。
- 公司指引 QoQ +30-35%,毛利率 31-32.5%(凱基論壇 / 公司說明)。
- 7 月 1 日起新報價生效;下半年另一波漲價可能性存在(凱基論壇 / 公司說明)。
- 樹脂(含膠片)價格自去年 Q4 起漲 20-30%,膠片毛利高於 CCL(凱基論壇 / 公司說明)。
- 高階材料交期從 24 週延長至 13 個月;客戶催貨緊急;整體出貨走勢未受 AWS PCB 延遲影響(凱基論壇 / 公司說明)。
公司說明
公司明確否認 AWS 記憶體缺貨導致 PCB 延遲出貨的影響;強調高階 CCL 交期已大幅拉長至 13 個月,高階材料供給緊張格局不變。
| 年底 | 月產能(公司 3Q26 法說,2026-10-29) |
|---|---|
| 2026 | 585 萬張 / 月 |
| 2027 | 900 萬張 / 月 |
| 2028 | 1,045 萬張 / 月 |
| 2029 | 1,195 萬張 / 月 |
| 2030 | 1,525 萬張 / 月 |
沿革:2026 Q4 615/2027 945/2028 1,125 萬張(公司說明,2026-06;SemiAnalysis 2026-07)→ 2026 年底 615/2027 年底 930/2028 年底 1,110 萬張(中信轉述公司前次規劃,2026-10-29)→ 2026 年底 585/2027 年底 900/2028 年底 1,045 萬張(公司,2026-10-29;觀音廠延後,細節見「3Q26 法說」節)。
SemiAnalysis 2026-07-02 補充:GB300 → VR NVL72 世代,EMC 內容成長遠快於 Doosan;VR NVL72 中,EMC 供 Orchid(CX-9)、Midplane(Compute Tray)、NVSwitch(Rosalind)板,Doosan 供 Strata 板,EMC CCL 金額合計為 Doosan 的 1.51x(EMC US$23,895 vs Doosan US$15,876 / 機櫃)。隨 Rubin 2026/6 起放量,EMC 超車 Doosan 成為 Nvidia 最大 CCL 供應商,領先幅度可達 Doosan 的 50% 以上。
2026/5 底董事會通過收購昆山、中山新地,2H2028 再增 1.8M 張 / 月,2028 產能約翻倍。另進軍高階 ABF 載板 CCL,台灣新增 100k 張 / 月,全轉換可達 1mn 張 / 月,初期聚焦台灣與中國客戶。
| 項目 | 說明 |
|---|---|
| M9 | 首家認證通過;Q2 少量出貨;2027 年 double-digit 營收占比 |
| M10 | 客戶驗證中 |
| PTFE | 公司不擔心 PTFE 替代威脅;M9 碳氫樹脂(hydrocarbon)仍為客戶首選;台光電亦有試作 PTFE 方案,且 PTFE 業界供給集中(生益一家)不利客戶依賴 |
| mSAP 光模組 | 正在客戶認證中 |
| 項目 | Daiwa 說明 |
|---|---|
| M7+ 占比 | 2025Q4 >50%;2026 年底 ~70% |
| CCL 規格藍圖 | 2026 主流 M7-M9;2027 → M8-M10 |
| PTFE | M9/M10 碳氫樹脂認證中(2026),將削弱 PTFE 的規格重要性 |
| ABF CCL | 預計 2027E 約 90 萬張(占總產能約 10%)開始出貨 |
2Q26 法說重點與產能規劃(2026-07-29/30)
- 2Q26 實績:營收 NT$47.3bn(QoQ +43%、YoY +110%),淨利 NT$9.87bn、EPS NT$27.55,優於 Daiwa/Bloomberg 共識估值 18-27%;GM +4.4ppt QoQ 至 33.9%(優於 Daiwa 前估 31.6%)、OPM +5.4ppt QoQ 至 26.9%;主因 ASP 約 +30% QoQ 漲價幅度,超越公司原 guidance 15-20% QoQ(報告_Daiwa_台光電2383_20260729、報告_GS_台光電2383_20260730)。
- M9 CCL 放量時程:MP 已於 3Q26 啟動,Nvidia HGX R200 UBB 為首款採用 M9 CCL 的板(3Q26),M9 CCL 用於 LPU 預期 4Q26 起出貨;1H26 M9 占營收僅低個位數 %,4Q26 起需求明顯轉強(報告_GS_台光電2383_20260730)。
- Substrate CCL 進度:預計最快 4Q26 出貨,毛利率 40-50%+(vs 公司 2Q26 約 34%);2025 年市占約 1.6%,公司目標 1 年內倍增;產能規劃 4Q26 與 2027 各再擴 100%(報告_GS_台光電2383_20260730)。TAM 約 US$1.3bn(2025,約當 EMC 2025 營收 40%),若跟隨 ABF/BT 基板產業成長率,2027/28 TAM 估達 US$3.4bn/US$5.5bn(約當 EMC 2027/28E 營收 28%/28%,GS 估);供給緊張期毛利率可達 50-70%,惟目前財測尚未納入此業務貢獻。
- 3Q26 展望:保守情境(未計入潛在漲價與 M9 放量)營收 +15% QoQ、GM 35%±1.5ppt;若市況持續有利不排除上修。材料端 e-glass 與高階銅箔(HVLP4)仍是最緊缺環節,2H26 不排除再一輪 CCL 漲價(成本轉嫁)。
- 產能規劃:既有 2026/27 YE-to-YE 產能成長 +5%/+51%;另規劃 1Q28/2Q28 各再擴 1.2mn/0.6mn 張/月(合計較 2027 末產能 +19%);公司表示產能已被下游客戶訂滿至 2H28,目前正洽談 2H28 之後的產能需求。
- 競爭格局:GS 認為高階 CCL 缺口至少延續 2 年以上,M10 已送樣驗證但預期短期內不會被採用;中國同業聲稱推進 M10 但 GS 判斷對 EMC 影響有限。switch 方面,800G 於 2026 仍為主流、1.6T 出貨自 3Q26 起,CCL 規格由 M8(low-DK 玻纖+HVLP3)升級至 M8+(low-DK2 玻纖+HVLP4)。
- 法說 call memo 補充(日期待補,2026-08-25 取得):載板材料 2020 年切入、目前市占約 1.6%;正與日系廠商認證,3Q 通過則 4Q 開始出貨,未來一年市占有機會翻倍;2027 年載板材料產能可望達 120 萬張,載板產能可回頭生產高速材料故不會閒置。載板客戶為國內兩家、日本一家。載板材料為 HDI 最高階、毛利率最高,目前由日韓掌控(前四大為三家日商、一家韓商)。
- PTFE 競爭(法說 call memo,日期待補,2026-08-25 取得):PTFE 為生益科技方案,材質較軟、黏性不足,下游加工有難度。公司認為 CPO/玻璃基板滲透率提高不會使 CCL、PCB 用量減少,新應用如人形機器人會補上。
資訊衝突:PTFE 的加工難度與供給結構
同日(2026-08-25)8039_台虹(市) 於中信座談逐項反駁上述三點——剛性已透過添加材料大幅提升 modulus、PTFE 與銅的黏合難題已於 CCL 階段解決(自行壓雙面銅箔出貨)、鑽孔孔壁毛屑自第一版配方起即不存在;並稱業界仍有一至兩家參與者,非台光電所述之「生益一家」。兩者皆為公司口徑(既有龍頭 vs 挑戰者),未經第三方驗證。完整並列與觀察指標見 技術_PTFE鐵氟龍「PTFE 材料特性爭議」;PTFE 的兩條落地路徑見 技術_PTFE混壓板。
第三方觀點(JPM,2026-09-01):與公司自身「PTFE 為生益一家獨大方案」的說法不同,JPM 主題報告指出全球主要 PTFE 供應商為生益科技、Rogers 與台虹三家;JPM 並未將台光電列為 PTFE 供應商之一,但認為其憑藉規模與資源優勢,有能力在需要時發展完整 PTFE 產品組合、同時開發 M11,PTFE 對其 2027E 營收的潛在衝擊估計低於 3%。完整市場規模測算與個股觀點見 技術_CCL材料「Rubin Ultra NVL576 交換器托盤材料選擇」節。
Nvidia CCL 規格遷移路線(Daiwa 2026-07-03): - Rubin 世代 → M8+ 或 M9Q - Rubin Ultra 世代 → M9、M9Q、M10 或 PTFE - ASIC 陣營 → 預計 2027 年由 M8+ 遷移至 M9 或 M9Q - 台光電新產能:觀音廠(Guanyin plant)自 4Q26 起開出
Daiwa 觀點
M7+ 高規格材料持續滲透(2026 年底 70%),每代 CCL 規格升級 ASP 約上漲 30%;Daiwa 認為毛利率結構性再評價,2026E 32.1% → 2028E 36.7%;ABF CCL 切入是 2027 年新增長點。下行風險:AI 伺服器需求低於預期。
上游樹脂配方與高階樹脂需求估算(國泰 call memo,2026-07-16,中信心):台光電將多種樹脂體系混配形成自有 recipe,依樹脂性能搭配不同等級玻纖布(非單一樹脂決定規格)。粗估若 2027 年月產能超過 900 萬張(與上表 2027 年 945 萬張估計量級相近)、M8 以上占比約 25%,高階樹脂單月需求可達 800 噸以上;4764_雙鍵(市) 在台光電供應占比約 30–40%,MPPO 體系在整體樹脂中占比約 20–30%(市占率因板材等級、配方、價格與單位用量差異大,僅適合作為方向性估算)。上游樹脂供應商另見 4722_國精化(市)(HC/PSMA,主要客戶台燿及中國 CCL 廠)。
載板材料、高速材與物理 AI 產品線
- S572T 打入 CSP AI ASIC:S572T 已被某 CSP 的 AI ASIC 採用,4Q26 在 AI 晶片端量產,公司視為里程碑,預期後續更多 CSP 及 CPU 大廠採用,2027 年載板市場「大有斬獲」;S572T 系列作 Core 層與 ABF 搭配,另一系列與 BT 搭配,物性與競品相當;國外大廠已開始使用,特別是穿戴裝置(國泰 TPCA memo,2026-10-21;公司口述)。沿革:載板材料「客戶為國內兩家、日本一家、日系認證 3Q 通過則 4Q 出貨」(法說 call memo,2026-08-25)→ 補充 S572T 已有 CSP AI ASIC 量產客戶(2026-10-21);兩者客戶口徑不同,實際客戶分布待核對。載板重點在 CTE 與尺寸安定性,電性要求次之(技術脈絡見 技術_BT載板、技術_ABF載板)。
- SPT Line 與潔淨度:S526 物性同 526,但在較高潔淨度環境生產(部分到 Class 1000);公司在各廠設置 Substrate Production Line,崑山已有一定產能,台灣新廠房與中山亦有產能,黃石或檳城亦有規劃(國泰 TPCA memo,2026-10-21)。
- 高速材世代:892K 為 M8 標配,出貨已達百萬張以上,被各 CSP 廣泛採用;896K3 為 M9(使用 Q-glass,技術_石英布);898K4 為 M10,為因應前端 AI 公司需求開發,預計 2027 年量產(國泰 TPCA memo,2026-10-21)。M9 狀態(2H26 量產、2027 雙位數營收占比)見上方;M10「最晚明年上半年有消息」(凱基論壇/法說 memo)→ 量產目標 2027 年(2026-10-21)。基礎建設板對 XY CTE 的要求已超越 HDI,主因晶片 pitch 越來越密。
- 物理 AI:370Z 為 EV ADAS、800V 高壓充電與人形機器人運算的標配(800V 以內抗高壓特別好);A50、A56K 用於次世代 ADAS 與人形機器人大腦,已開始 Design;A70K 用於 77~79 GHz 雷達;A30 對應 1,000V 以上至 3,000V(國泰 TPCA memo,2026-10-21;公司口述)。
- M8/M9/M10 時程與等級定義(中信投顧 TPCA memo,2026-10-20;公司口述):公司為 M8 世代第一家量產 CCL 供應商(1.6T 交換器、AI 伺服器),今年 M9(EM-896)也是第一家量產,主要對應下世代 ASIC,其中 EM-8962 鎖定 ASIC 應用、預計 1Q27 量產;892 系列以上屬 M8,K 代表搭配 Low Dk 玻纖布,交換器用 K2(只調樹脂配方)、UBB 板面積大改用 K3;K3、K4 均為石英布方案,K4 的 Dk/Df 較前代改善約 50%,898K4 送樣認證中、預計 1Q27 提供樣品;M10 送樣中,預計今年完成認證、明年進入 NPI,M10 以 pure 為主、M9/M8 以 hybrid(成本與剛性平衡)為主,M10 亦有無布方案但電性有 skew effect,研發端評估其他做法(技術脈絡見 技術_石英布、技術_無布化CCL)。沿革:M10 量產目標 2027 年(國泰,2026-10-21)→ 中信補充 NPI 2027、898K4 樣品 1Q27(2026-10-20),口徑一致。
- PTFE 與 CPO/NPO 立場(中信投顧,2026-10-20;公司口述):PTFE 電性好但無玻布支撐,良率較差、電鍍不易,層數越高良率越低,各家仍在改善,能否量產看客戶;公司不發展 PTFE,聚焦既有 HDI 架構下的材料開發。CPO 最終仍往載板方向發展,公司認為 NPO 會持續一段時間(以良率看 PCB 最易克服),3.2T scale out 也有機會用 M10;客戶晶片確定後才備料,CPO 成本高、客戶不會用沒有信用紀錄的材料,公司兼具客戶信任與量產良率(技術脈絡見 技術_CPO)。
- 載板材料延伸(中信投顧,2026-10-20;公司口述):EM-8963 具低 CTE 特性、已可達載板水準;先前開發的載板材料先導入光模組應用;載板市場仍以日韓廠為主但「有技術、沒有產能」,PCB 產能緊缺使各廠升級到載板等級(無塵室 Class 100),公司有 HDI 基礎、良率控制具優勢,預期切入載板材料速度快。公司以平台化方案服務客戶(核心層剛性+訊號層電性可混搭),全部產品自行研發、目前著重 CTE 控制;亦為 NV 顯卡一階 HDI 材料供應商、長年供應特斯拉(A 開頭料號屬車用)。
- 產能(中信投顧,2026-10-20;公司口述):目前月產能約 600 萬張,預計 2–3 年內翻倍;明年新增 315 萬張產能全部為 M8 以上高階產品,有助提高高階占比與獲利結構(月產能前值:2026 Q4 615 萬張/月,公司說明,見時間軸;兩者為約數口徑差異,非衝突)。
- 行動裝置與工業:趨勢為 XY/Z CTE 越來越低、Tg 越高、Dk/Df 越低;工業應用以 ATE 為代表,客戶群與資料中心不同(國泰 TPCA memo,2026-10-21)。
低軌衛星
- LEO 衛星佔基礎設施(Infra)營收約 10-15%;衛星本體使用 M7;地面站(gateway)從 M4/M6 升級至 M7,未來邁向 M8(凱基論壇 / 公司說明)。
- 列入 SpaceX 台廠供應鏈:供應高頻低損耗 CCL 材料,用於衛星板、地面站與 UT 的 PCB;2025 年低軌衛星營收比重約 5-6%(元大推估,中信心;來源 報告_元大_LEO衛星產業_20260610)。
- 關聯:華通/燿華衛星 HDI 板材料升級(Starlink v3.0 M7 → M8)。
- V3 規格(富邦,2026-09-29):V3 板層數、面積與設計複雜度提高,CCL 由 M7 級升至 M7+~M8,單顆 PCB 價值量約 V2mini 的 2 倍;富邦估台光電低軌衛星占營收 2025 年 6% → 2026F 6%(持平,AI 伺服器主導)。來源:報告_富邦_低軌衛星StarlinkV3_20260929
| 項目 | 數據 |
|---|---|
| 評等 | 增加持股 |
| 目標價 | NT$5,485 |
| 2026E EPS | NT$77.79 |
| 2027E EPS | NT$137.13 |
| 關聯題材 | 衛星地面站 M7/M8 材料升級,台光電為高頻低損耗 CCL 主供 |
IC 基板 / ABF CCL / BT
- 台光電正切入 ABF CCL 替代型之 BT 材料 IC 基板,已進行認證;若 2027 年通過認證則量產出貨(凱基論壇 / 公司說明)。
- Daiwa 預計 ABF CCL 2027E 約 90 萬張(占總產能約 10%)開始出貨。
- 野村 2026-06-30(Anchor Report):CCL 缺貨漲價、新平台(Google TPU 8t/8i、NVIDIA VR)3Q26 才放量且周邊大板內容大增;2Q26 營收 +37% q-q、GM 升至 32.4%;Google Ironwood + AWS Trainium 3 拉貨;評估中國擴產(2027 後)及 ABF 載板 CCL(尚未計入);EPS +18/22/19%(2026/27/28F),見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
-
野村 EMC 專屬報告(Eric Chen,2026-06-30):Reiterate Buy、TP 5,285→6,880(32x 2027F EPS TWD215)。新平台(Google TPU 8t/8i、Nvidia VR)3Q26 才放量,且不只主板、連 CPU/switch 等大型周邊板(常 >20L)都受惠 → 2H26 供需失衡恐再惡化、CCL 廠可能再一輪漲價,EMC 因產能規模最大最受惠。Google TPU/CPU 板 + switch 的 CCL 內容 2027F 幾乎三倍成長,占 EMC AI 營收 58%(vs 2026F 38%),Google 強需求抵銷 AWS Trainium 較平淡的量。EMC 評估 2027 後中國再擴產(待董事會核准);ABF 載板 CCL 機會尚未計入財測(潛在 upside)。絕對 EPS:2026F 114.67 / 2027F 214.96 / 2028F 294.11(FD norm)。來源 260630_2383_台光電_Nomura
-
載板 CCL 規模與進度(GS,2026-10-25;TPCA 公司說明):2026 年初切入、2H26 起量產高階載板 CCL,月營收約 NT$150-200mn(不到 9 月營收 1%),首批對應最高階 TPU 載板;載板 CCL 現有月產能約 30 萬張,公司表示 2027 年底可達 150 萬張/月(4-5 倍),GS 估占全球載板 CCL 產能約 50%。供給端:日系載板材料廠(ABF CCL、T-glass、極薄銅箔等 95%+ 市占)擴產慢,台灣與中國載板供應鏈的客戶認證自 1H26 加速;ABF 載板材料用量約每 1-2 年翻倍(尺寸、層數增加、良率下降),1/4 張 CCL 目前約可做 6-8 顆高階載板、2028 年可能降至 2-3 顆(GS,2026-10-25,報告_GS_台灣PCB與CCL_20261025)。
- S572T 量產與產能(MS,2026-10-26;展場):展出最先進載板 CCL S572T 於 4Q26 進入量產、2027 年逐季放量;公司預期載板 CCL 產能至 2028 年底較現況「超過一倍」,並稱已有多家主要 ABF 載板客戶,另認證額外低 CTE 玻纖布料源確保供給;MS 認為載板 CCL 毛利率高於 PCB 用 CCL,S572T 放量將改善獲利,且為3037_欣興(市)等載板廠增加替代供應來源(報告_MS_TPCA2026觀展_20261026,analyst 轉述公司口述)。BofA(2026-10-26)將台光電列為「往載板 CCL 前進」的 Buy 標的(報告_BofA_TPCA2026_20261026)。
載板 CCL 產能口徑分歧(GS 2027 年底 4-5 倍 vs MS 2028 年底逾 1 倍)
同一場 TPCA(2026-10-20/21)公司說明,GS 記載「2027 年底載板 CCL 達 150 萬張/月、現況約 30 萬張」,MS 記載「2028 年底產能較現況超過一倍」,中信(2026-10-27)記整體月產能約 600 萬張、2-3 年內翻倍。載板 CCL 口徑(絕對張數、基期、時點)無法互相驗證,並列保留;GS 的 07-30 記載(4Q26/2027 各擴 100%,約 4 倍)與其 10-25 口徑一致,MS 偏保守,待下次法說確認。
3Q26 法說更新(2026-10-29):公司在法說明講 2027 年新增約 90 萬張載板產能、崑山現有 30 萬張,2027 年底載板產能約 120 萬張(凱基、中信、Daiwa 同記 120 萬/1.2m)。此數落在 GS「2027 年底 150 萬張」與 MS「2028 年底逾 1 倍」之間、較接近 GS 路徑但低 20%;GS 的 150 萬張口徑尚未獲法說證實,並列保留。
產業 channel check:NV/Google/AWS 供應位置(LINE 速記,2026-10-22)
- 板廠看法(third_party/中,與公司口徑並列不覆蓋):NV M9 樣品由台光出、量產為生益;台光 M8 前兩大客戶為 ASIC,Google/AWS 也用 M9,Meta、微軟起來時亦優先台光;台光與 NV 關係惡化、交期約 4 個月(生益 2 個月);PTFE 無布化台光沒料、落後生益;T4(tr4)台光材料穩定度最好;台光 M9 Q 布需求不強、倉庫堆滿,需等 TPU 上 M9(2028 年)。
- 與既有「台光電成 Nvidia 最大 CCL 供應商」(SemiAnalysis,2026-07)說法分歧:此為板廠 channel check,NV 份額有走向生益的看法,並列保留。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
公司行事曆
- 10/29週四法說會美銀證券 線上法人座談會本公司受邀參加美銀證券舉辦之線上法人座談會,說明本公司之營運概況。
- 10/29週四法說會富邦證券 線上法人座談會本公司受邀參加富邦證券舉辦之線上法人座談會,說明本公司之營運概況。
- 10/29週四法說會高盛證券 線上法人座談會本公司受邀參加高盛證券舉辦之線上法人座談會,說明本公司之營運概況。
- 11/03週二法說會摩根大通 線上法人座談會本公司受邀參加摩根大通舉辦之線上法人座談會,說明本公司之營運概況。
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:58–14:57 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 12 次有 11 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q2 | M9 首家認證通過;Q2 少量出貨 | 規格升級 | ⭐⭐⭐ | 2027 年 double-digit 營收占比 |
| 4Q26 | S572T 載板材料於某 CSP AI ASIC 量產 | 新產品 | ⭐⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 2027 年底 | 載板 CCL 月產能自約 30 萬張擴至 150 萬張(GS 估占全球約 50%;MS 記 2028 年底逾 1 倍,口徑分歧) | 擴產 | ⭐⭐ | GS 2026-10-25/MS 2026-10-26;見成長動能口徑分歧警示 |
| 即將量產 | S536K 光模組材料量產(已透過 1.6T 光模組驗證) | 新產品 | ⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 2027 | M10(898K4)預計量產 | 規格升級 | ⭐⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 1Q27 | EM-8962(M9,ASIC 應用)量產;898K4 提供樣品 | 規格升級 | ⭐⭐⭐ | 中信 TPCA memo 2026-10-20 |
| 2026 年底~2027 | M10(898K4)推出、2027 起放量;M11 預計 2028 年接棒 | 規格升級 | ⭐⭐⭐ | 董事長 TPCA 說法,富邦 2026-10-22;元大記 M10 1Q27 NPI;富邦判斷 M10/PTFE 業界定案最快 1H27 |
| 2027 | M10 進入 NPI(今年完成認證);新增 315 萬張月產能全為 M8 以上 | 擴產/規格升級 | ⭐⭐⭐ | 中信 TPCA memo 2026-10-20 |
| 2026-06-10 | 元大:列入 SpaceX 台廠供應鏈,供應高頻低損耗 CCL 材料 | 低軌衛星 | ⭐⭐ | 2025 年低軌衛星營收比重約 5-6% |
| 2026 年底 | M7+ 占比約 70% | 規格升級 | ⭐⭐⭐ | 260616_daiwa_emc |
| 2026-07-01 | 新報價生效 | 漲價 | ⭐⭐⭐ | 下半年另一波漲價可能性存在 |
| 2026 年底 | ASIC 專案 ABF CCL 認證結果可能明朗 | 認證 | ⭐⭐ | Citi |
| 4Q27 | 多家客戶高階 ABF 用 CCL 認證專案預期開始出貨(含聯發科 TPU v8 ABF 載板 core 層,公司稱占 50% 份額) | 認證/新產品 | ⭐⭐ | GS 2026-10-29 轉述公司;與公司「2027 年出貨」口徑並列待核對 |
| 2026 年底 | 月產能 585 萬張 / 月 | 擴產 | ⭐⭐⭐ | 公司法說 2026-10-29;沿革:615(公司說明,2026-06)→585(觀音 30 萬張延至 2H27);崑山有機會於 12 月先開出約 10 萬張(凱基) |
| 2027 年底 | 月產能 900 萬張 / 月(+315 萬);M9 double-digit 營收占比;ABF/載板 CCL 約 90 萬張開始出貨(載板產能 2027 年底約 120 萬張) | 擴產 / 規格 | ⭐⭐⭐ | 公司法說 2026-10-29;沿革:945(SemiAnalysis/公司說明)→930(中信轉述前次規劃)→900(公司,2026-10-29;中信表列 870);富邦(2026-10-06)估 M9/ABF 核心層 CCL 2027 年合計貢獻翻倍,方向一致 |
| 2028 年底 | 月產能 1,045 萬張 / 月(+145 萬,崑山、中山) | 擴產 | ⭐⭐ | 公司法說 2026-10-29;沿革:1,125(SemiAnalysis/公司說明)→1,110(中信轉述前次規劃)→1,045 |
| 2029 年底 | 月產能 1,195 萬張 / 月(+150 萬,觀音、中山;含原訂 2027 年的觀音 60 萬張) | 擴產 | ⭐⭐ | 公司法說 2026-10-29 |
| 2030 年底 | 月產能 1,525 萬張 / 月(+330 萬,崑山、檳城、中山);客戶 LTA 量已超過新增產能 | 擴產 | ⭐⭐⭐ | 公司法說 2026-10-29;Daiwa:2030 年為擴產幅度最大的一年但尚無 LTA 保障 |
| 2H27 | 觀音廠 30 萬張/月開出(原訂 2026 年 12 月) | 擴產 | ⭐⭐ | 公司法說 2026-10-29;台灣建廠人力建材不足、消防安全檢查延後約半年 |
| 2027 上半年/下半年 | M10 小量出貨/量產(2026 年底完成認證) | 規格升級 | ⭐⭐⭐ | 公司法說 2026-10-29;沿革:「最晚明年上半年有消息」(2026-08-25)→具體化 |
| 2026-06 起 | 台光電超車 Doosan 成 Nvidia 最大 CCL 供應商 | 供應鏈變化 | ⭐⭐⭐ | Rubin / VR NVL72 世代,EMC 供 Orchid / Midplane / NVSwitch |
| 2H2028 | 昆山、中山新地再增 1.8M 張 / 月 | 擴產 | ⭐⭐ | SemiAnalysis;2028 產能約翻倍 |
| 2026-03 | CCL 全品項漲 15%+,M6 以下漲 20~25% | 漲價(已發生) | ⭐⭐⭐ | 福邦供應鏈調查 |
| 2026-04 | M7 以上漲 5~10% | 漲價(已發生) | ⭐⭐⭐ | 福邦供應鏈調查 |
| 2027H1~H2 | 漲價循環預期延續 | 價格 | ⭐⭐ | 福邦估上游材料漲價循環至少延續至 27H1,帶動下游 CCL 客戶續漲至 2027 年 |
| 2026 年 8 月 | NVDA Vera Rubin CCL 開始量產出貨 | 放量 | ⭐⭐⭐ | GS(2026-07-17);VR200 CCL 內容較 GB300 增加 3.5 倍以上 |
| 2026-09 | GOOGL TPU CCL 開始出貨 | 放量 | ⭐⭐⭐ | GS(2026-07-17) |
| 3Q26 末~4Q26 初 | 高階 CCL(M7+)第二輪漲價 10-15% QoQ | 漲價 | ⭐⭐⭐ | GS(2026-07-17);高階 CCL 供給持續緊缺至 2026-28E |
| 2026Q2 | 2Q26 實績:營收 NT$47.3bn(QoQ+43%/YoY+110%)、EPS NT$27.55,優於券商共識 18-27% | 財報 | ⭐⭐⭐ | Daiwa/GS,2026-07-29/30 |
| 3Q26 | M9 CCL 量產啟動;Nvidia HGX R200 UBB 為首採用板 | 規格升級 | ⭐⭐⭐ | GS(2026-07-30) |
| 3Q26 | 載板材料日系客戶認證可望通過 | 認證 | ⭐⭐⭐ | 法說 call memo(日期待補),2026-08-25 取得 |
| 3Q26 | 1.6T switch 開始出貨(800G 仍為 2026 主流) | 放量 | ⭐⭐ | GS(2026-07-30) |
| 4Q26 | M9 CCL 用於 LPU 開始出貨 | 放量 | ⭐⭐⭐ | GS(2026-07-30) |
| 4Q26(最快) | Substrate CCL 開始出貨,GM 40-50%+ | 新產品 | ⭐⭐⭐ | GS(2026-07-30);2025 市占 1.6%,目標 1 年內倍增 |
| 4Q26 | 載板材料開始出貨 | 新產品 | ⭐⭐⭐ | 法說 call memo(日期待補),2026-08-25 取得 |
| 4Q26 | Substrate CCL 產能擴增 100% | 擴產 | ⭐⭐ | GS(2026-07-30) |
| 2027 | Substrate CCL 產能再擴增 100% | 擴產 | ⭐⭐ | GS(2026-07-30) |
| 2027 | 載板材料產能達 120 萬張 | 擴產 | ⭐⭐ | 法說 call memo(日期待補),2026-08-25 取得 |
| 1Q28/2Q28 | 月產能各再擴 1.2mn/0.6mn 張(較 2027 末產能 +19%) | 擴產 | ⭐⭐ | GS(2026-07-30);產能已被客戶訂滿至 2H28 |
| 2H26、1H27 | CCL 再有數波漲價,每波 10–15%(今年已漲 50–100%) | 漲價 | ⭐⭐⭐ | Aletheia(2026-10-04);一線廠把產能移往高階料,入門料部分轉給二線廠 |
| 4Q26/1Q27 | TPU v8i(Sunfish,M8/M6)、v8t(Zebrafish,M8/M6)PCB 量產,台光電為 CCL 供應商之一 | 放量 | ⭐⭐⭐ | Aletheia(2026-10-04);v8i CCL 供應商 Panasonic、EMC、南亞,v8t 為 Panasonic、EMC、Doosan |
| 2028 年底 | 產能較 2025 翻倍(11,100 千張/月) | 擴產 | ⭐⭐ | Aletheia(2026-10-04);2027 年 9,300 千張,與 SemiAnalysis 9,450、MS 2028 年 11,250 的口徑略有差異 |
| 3Q26 | 單季合併營收 NT$60.885bn,QoQ+28.8%,優於公司 guidance(15-20%)、富邦自估(107.6%)與市場共識 | 財報 | ⭐⭐⭐ | 富邦(2026-10-06);GM 估 37.8%(優於 guidance 33.5-36.5%),EPS 估 41.73 元 QoQ+51.4%/YoY+277.1% |
| 4Q26 | 富邦估營收 QoQ+11.8% 至 NT$68.081bn 續創新高;大園廠新增 30 張產能 12 月開出,產量估增 1-3% | 財報展望/擴產 | ⭐⭐⭐ | 富邦(2026-10-06);GM 估 37.9%,EPS 估 46.43 元 QoQ+11.3%/YoY+345.2%;M6 以下材料漲價 5-10% |
供應鏈位置
- 所屬環節:高階 PCB / CCL 材料。
- 上游材料:樹脂、玻纖布、銅箔。
- 相關材料供應:4764_雙鍵(市)(依使用者 memo,協助改性 mPPO(OPE)、HC 樹脂)。
- 所屬供應鏈:供應鏈_AWS、供應鏈_GoogleTPU、供應鏈_Vera_Rubin_NVL72機櫃、供應鏈_低軌衛星、供應鏈_光通訊。
- AI 平台 CCL 供應位置(Aletheia 2026-10-04):Google TPU v7/v8i/v8t/v9 全世代都有台光電(與 Panasonic 並列,v8i 另有南亞、v8t/v9 另有 Doosan);AWS Trainium 2e/3/4 的 CCL 只有台光電與6274_台燿(櫃)(Trn4 加入南亞);AMD MI450/MI500 與 Doosan 並列;OpenAI Jalapeno 與 Doosan 並列;Nvidia GB200/GB300/Vera Rubin 交換板、LPU(M9/M8,生益為主);Rubin Ultra 交換板 PTFE 為台光電+8039_台虹(市) 陣營(台光電供 M9 PP、台虹供 PTFE CCL),預期是生益之後的第二供應來源。
- Panasonic 新竹廠火災受惠度(MS,2026-11-04):Panasonic 新竹 CCL 廠(月產能約 20 萬張,M6/M7 與部分低階 BT)2026-11-04 失火,MS 預期近期訂單可能外溢台灣同業,台光電為涵蓋範圍內最可能接單者,且是 Panasonic 主要 ASIC 客戶的高階 CCL 供應商;MS 維持 Overweight(analyst,中;Panasonic 尚無官方聲明)。詳見 技術_CCL材料。
- 市占:2025 年全球低介電 CCL 市占約 37%、居全球第一(市場規模約 US$29.1 億;國泰證 PCB 論壇,2026-06-22)。
- 東南亞布局:於馬來西亞檳城建立高階產能,除服務當地 PCB 客戶外,可就近支援 Intel、AMD 等先進封裝供應鏈(國泰證 PCB 論壇,2026-06-22)。
- 上游高階電子布供應:福邦供應鏈調查列台玻、富喬、德宏、泰山玻纖(中,尚無公司頁)為台光電 LowDK / Q 布上游供應商,其中德宏 Q-Glass 優先供應台光電(福邦供應鏈調查 → estimate 中信心)。
- 交換機客戶:福邦供應鏈調查列台光電為 Cisco、Arista、Accton、Mellanox 等品牌 800G / 1.6T 交換機主要 CCL 供應商之一(福邦供應鏈調查 → estimate 中信心)。
- 玻纖布供應(法說 call memo(日期待補),2026-08-25 取得):E 布產能目前最短缺,主因產能挪去高階 Low-Dk,明年可望緩解;Q 布 2H26 開始導入,已認證兩家以上;T-glass 為載板端最吃緊環節(供應商少),但以量計 CCL 供需缺口較大。
- 產能缺口(法說 call memo(日期待補),2026-08-25 取得):下游 PCB 廠擴產速度高於 CCL,尤其高階,預期短缺至少持續 1-2 年。
- Apple 曝險(Goldman Sachs,2026-09-10,摺疊 iPhone 供應鏈報告):台光電(EMC)Apple 總營收曝險 <5%、Apple OP 曝險 5-10%,主要產品為 CCL;iPhone 占比僅 3%,為本報告中 Apple 曝險最小的公司之一(Apple 僅占其業務一小部分,主力仍是 AI 伺服器/高速傳輸 CCL)。GS 於本報告將台光電列入 Buy 名單,現價 NT$5,375.0(2026-09-09 收盤,非新目標價)。來源:報告_GS_摺疊iPhone供應鏈_20260910
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 4764_雙鍵(市) | 材料 / 配方合作 | 使用者 memo 指出雙鍵使用台光電授權配方,協助改性 mPPO(OPE)、HC 樹脂 |
| 6274_台燿(櫃) | 同業 / 競爭 | Citi 2026-06-07 同時訪談 EMC 與 TUC,兩者均認為 CCL 擴產慢於 PCB 擴產,支撐後續漲價;中信 2026-10-29 供應鏈調查:台燿已通過 SpaceX V3 地面板驗證、將成二供,台光電轉以天上板為主;永豐 2026-10-29 以台燿 3Q26 財報優於預期佐證 CCL 報價優於預期 |
| 6213_聯茂(市) | 同業 / 競爭 | 永豐 2026-10-29:聯茂 9 月自結優於預期,與台燿 3Q26 財報同為 CCL 整體報價優於預期的佐證;凱基同業評價表 2026F/27F PE 60.9x/38.2x(台光電 37.7x/19.4x) |
| 2368_金像電(市) | 下游 PCB 客戶鏈 | GCE 需確保 CCL 長約供給,rush orders 在供給吃緊時較難滿足 |
| 1303_南亞(市) | 潛在 2nd source 競爭 | SemiAnalysis 認為南亞 M7 / M8 已通過 Nvidia 電性與可靠度測試,M10 grade CCL 送樣進度佳,可能成為 EMC 以外的 2nd source |
| 5475_德宏(櫃) | 上游材料供應商 | 福邦供應鏈調查列德宏為台光電 Q-Glass 優先供應廠商 |
| 1802_台玻(市) | 上游材料供應商 | 福邦供應鏈調查列台玻為台光電 LowDK 玻纖布供應商之一 |
| 1815_富喬(櫃) | 上游材料供應商 | 福邦供應鏈調查列富喬為台光電 LowDK 玻纖布供應商之一 |
| 8039_台虹(市) | PTFE 合作夥伴 | MS 2026-09-13:hybrid PTFE 方案由台虹提供 PTFE 相關專業、台光電供 M8 以上 prepreg 作結構支撐 |
| 8358_金居(櫃) | 上游銅箔供應商 | MS 2026-09-13:金居為台光電等台系壓合廠的 HVLP/advanced RTF 銅箔供應者 |
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),台光電為台灣 AI 供應鏈首選(CCL)
- 報告_MS_Panasonic台灣CCL廠火災影響_20261104 — Morgan Stanley,2026-11-04;Panasonic 新竹 CCL 廠火災,MS 預期台光電最可能接單外溢
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石王騏杰轉述凱基研究部 TPCA 會後專題,2026-11-05;載板/PCB/CCL 推薦與供需判斷
- 報告_統一_台光電2383_20261029 — 統一投顧(廖婉婷/丁宥霖),2026-10-29;強力買進維持、TP 6,400→9,500(32x 2027F EPS);EPS 134.20/297.08/546.35(前 111.53/200.56);4Q26E 營收 718.02 億/GM 40.0%、產能至 2030 年 1,525 萬張
- 報告_Citi_台灣CCL產業_3Q26_20261028 — Citi(Jack Chen),2026-10-28;3Q26 財報後:Buy TP 6,000→7,400(28x 2027E,前 30x),EPS 135.11/264.00/410.23;產能 2027–30 年 YoY +49%/20%/14%/28%、M9 2027 雙位數
- 報告_MS_台灣CCL產業_3Q26_20261028 — Morgan Stanley,2026-10-28;OW TP 8,400→8,800(20x CY28E),EPS 136.26/293.86/441.35;觀音遞延下修產能 5%/5%/7%、載板 CCL 2H27 +90 萬張、LTA 至少 3 年鎖量不鎖價
- 報告_GS_台光電2383_20261029 — Goldman Sachs,2026-10-29;EMC 3Q26 法說 call takeaways:Buy TP 11,700(27x)不變、2030 年產能 15.25m 仍不足 LTA、4Q26 營收 QoQ 至少 +15-20%/GM 38.0-39.5%、第二輪漲價 5-20%、載板 ABF 聯發科 TPU v8 占 50%/4Q27 起出貨/產能 120 萬張、AI CCL 長期市占 50%
- 活動_台光電2383_3Q26法說_珩石筆記_Niuniu_20261029 — 珩石 Niuniu,2026-10-29;3Q26 法說筆記與 19 題 Q&A:擴產延後原因、LTA 與口頭承諾、兩年資本支出合計 530 億、E 布緩解非 CCL、M10/Q 布、載板口徑
- memo_凱基投顧_台光電2383長約與擴產延伸2030_20261028 — 凱基投顧(林祐熙),2026-10-28 LINE 摘要;TP 8,310(32x 2027F)、M9 2027 雙位數占比、M10 年底認證、高階玻纖布與 HVLP3/4 緊俏
- 報告_GS_台光電2383台燿6274_3Q26_20261028 — Goldman Sachs,2026-10-28;Buy TP 10,200→11,700(27x 2H27–1H28E),EPS 137.16/326.05/597.78/944.81;崑山 12 月起開出、M9/M10 時程、M7+ 基期價 2027/28 年再漲 10–40%
- memo_富邦法人部_欣興台光電台燿聯電財報_20261029 — 富邦法人部早會,2026-10-29;Buy TP 8,525,4Q26E 營收 NT$727.22 億/GM 39.5%/EPS 51.05
- 活動_台光電2383_3Q26法說memo_20261029 — 法說(富邦證券主辦線上法人會議),2026-10-29;3Q26 營收 NT$608.9 億/GM 37.7%/EPS 40.47、4Q26 指引 QoQ +15-20%/GM 38-39.5%、擴產延伸至 2030(年底 585→1,525 萬張)、LTA 超過新增產能、載板 ASIC 案年底認證/2027 出貨、M10 2027 H1 小量/H2 量產、E 布緩解 2H27
- 報告_凱基_台光電2383_3Q26_20261028 — 凱基投顧(林祐熙),2026-10-28;3Q26 獲利優共識 15%,增加持股,TP NT$7,625→8,310(32x 2027F,前 40x),EPS 133.30/259.66/377.16
- 報告_Daiwa_台光電2383_3Q26_20261028 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-28;3Q26 優於預期(價格漲幅高約 10%),Buy (1),TP 7,200→10,000(38x),EPS 133.21/285.96/446.19,擴產至 2030 年月產能 15.25m 張
- 報告_CTBC_台光電2383_重新覆蓋_20261029 — 中信投顧(王翊安),2026-10-29;重新覆蓋,買進 TP NT$7,300(25x 2027F),EPS 135.00/292.26/479.16;觀音廠遞延、載板市占與產能、SpaceX V3 天上板、PTFE 無布良率約 5 成
- memo_永豐投顧_台光電2383_CCL產業報價_20261029 — 永豐投顧(鉅亨網轉載評析),2026-10-29;3Q26 EPS 優預期 12.5%/GM 優 2.2ppts,CCL 報價優於預期,維持買進 TP NT$6,340(30x 2027 EPS)
- 報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;TPCA 後產業報告:載板 CCL TAM 與 EMC 占比、M10 2Q27-3Q27 出貨與 ASP、PTFE 良率 10-15%、EMC P&L(2026E 營收 NT$1,976 億/EPS 121.03),Buy/TP NT$10,200
- 報告_BofA_TPCA2026_20261026 — BofA/Merrill Lynch,2026-10-26;TPCA 觀展:載板偏多、EMC 往載板 CCL 前進,M10(HC)1Q27 NPI,Buy/PO NT$8,200(30x 2H27-1H28E)
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;TPCA 觀展:S572T 4Q26 量產、載板 CCL 產能 2028 年底逾 1 倍、玻纖布緊缺至 1H27+、偏好順序 TUC>EMC
- 報告_Macquarie_TPCA2026_20261026 — Macquarie(James Lee),2026-10-26;TPCA 觀展:Outperform、TP NT$9,100,PTFE 修正過度、載板 CCL 定位佳
- 報告_Daiwa_TPCA2026_20261027 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-27;TPCA 觀展:Buy (1),首選之一,M10 採 Q-glass、不進 PTFE
- 報告_CTBC_TPCA2026產評_20261027 — 中信投顧(王翊安),2026-10-27;TPCA 產評:台光電 M8/M9 首家量產、載板材料 EM-8963、月產能 600 萬張 2-3 年翻倍(未評等)
-
報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2 產業速報(含 Day1 台光電、聯茂、欣興董事長演講 memo);CCL 漲價續至 2H27、M8.5 2027 吃緊;台光電 M8.5 2027 吃緊、M9 Hybrid、EM-S572T 4Q26 量產;Buy/TP NT$7,175
-
報告_元大_TPCA2026高階材料與CCL漲價_20261021 — 元大投顧(何宗祐/王懷綺),2026-10-21;TPCA 2026:M8/M9/M10 EM 系列進度、S572T、玻布銅箔優先配置、買進 TP NT$6,150
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧(林茂揚),2026-10-22;TPCA 2026:M10 規格比較、董事長 PTFE 看法、需求至 2030
- 活動_台光電2383_中信投顧TPCA_call_memo_20261020 — 中信投顧,2026-10-20;TPCA 帶展;M8/M9 首家量產、EM-8962 1Q27 量產、898K4 樣品 1Q27、M10 明年 NPI、不做 PTFE、NPO/CPO 看法、載板材料、月產能 600 萬張 2–3 年翻倍
- 活動_台光電2383_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026 展場;S572T 打入 CSP AI ASIC(4Q26 量產)、M8/M9/M10 世代(892K/896K3/898K4)、S536K 光模組、物理 AI 370Z/A50/A56K、載板 SPT Line
- 報告_宏遠_PTFE材料影響性_20261019 — 宏遠投顧,2026-10-19;PTFE 材料影響性評析,維持買進 TP NT$6,500(32x 2027E EPS 204.85)、2026E EPS 120.77;市場盛傳與台虹 PTFE 混搭
- 報告_廣發香港_科技產業10月版_20261015 — GF Securities(廣發香港),2026-10-15;科技月報 2026-10 版,覆蓋表列台光電 Buy/TP NT$6,538、EPS 114.9/261.5;9 月營收 NT$215.3 億(MoM +6.9%、YoY +168.9%)
- 報告_富邦_台光電2383_20261006 — 富邦投顧,2026-10-06;維持買進、TP 自 NT$6,660 上調至 NT$8,425(30x 2027E PE,+27%);3Q26 營收季增 28.8% 優於 guidance 與共識,4Q26 估續創新高;M9/ABF 核心層 CCL 2027 年貢獻估翻倍;EPS 2026F/2027F/2028F 130.62/280.89/482.78
- 報告_Daiwa_台灣CCL產業9月營收_20261005 — Daiwa,2026-10-05;9 月營收 NT$21.5bn(+7% MoM/+169% YoY)、3Q26 達預估 112%,4Q26 或再漲價,PTFE/CPO 影響有限,Buy TP TWD7,200 維持
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;Buy、TP NT$10,000(30x 2027/28 PE),EPS 128.72/262.85/403.76,TPU 與 Trainium 全世代 CCL 供應商、產能 2028 年底翻倍
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 CCL 升至 M8+,台光電市占約 70%、2027 年 TPU 營收貢獻 20-25%
- 報告_富邦_低軌衛星產業_20261001 — 富邦投顧,2026-10-01;買進 TP NT$6,660 維持,低軌占營收 2026F/2027F 皆 6%,EPS 115.7/222.1
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;V3 衛星 CCL 升級 M7+/M8,買進 TP NT$6,660,EPS 115.7/222.1
- 報告_福邦_PCB產業PTFE_202610 — 福邦投顧,2026-10;「高階電子布供應商概況」表列台光電開始取得日東紡(Nittobo)LowDK 電子布料源,為既有多元料源布局之外的新增供應商關係(見上方「核心技術/競爭優勢」節 [!warning])
- 報告_MS_CCL_Doosan擴產_20260920 — Morgan Stanley,2026-09-20;Doosan 韓國/中國 CCL 擴產(KRW970B)read-across,MS 對台光電(EMC)維持 OW,無新增個股數字
- 報告_華南投顧_PCB產業近況_20260921 — 華南投顧,2026-09-21;列為 PCB 產業重點個股,TP NT$6,400(33x 2027 PER)、EPS 2026(F)/2027(F) 110.13/192.93;1H26 毛利率 32.0%/營益率 24.7%(PCB 族群同業比較最高)
- 報告_MS_CPO對高階CCL需求影響_20260917 — 摩根士丹利,2026-09-17;回應 CPO 疑慮引發的當日重挫,判斷 CPO 為長期風險而非近期需求中斷,2028 年前 CCL 用量廣泛下修風險有限,維持財測與供給吃緊主軸
- 報告_MS_CCL銅箔玻纖AI材料循環_20260913 — 摩根士丹利,2026-09-13;CCL/銅箔/玻纖布上游材料首評,台光電 OW TP NT$8,400(20x CY28 P/E);產能 5,850K→11,250K 張/月、2H26 M7+ 占 67%、GM 29.8%→41.4%、PTFE 四路線與台虹合作
- 報告_Citi_台光電2383_20260904 — Citi,2026-09-04(Taiwan Semicon Tour);CCL 供需失衡再兩年、3Q26 指引季增 15–20%/GM 35–36.5%、對 PTFE 保守(M10+Q-glass 才是對手)、LTA 產能兩年售罄、LEO 規格遷移、ABF CCL 認證 4Q26 揭曉、維持 Buy TP NT$6,000
- 報告_GS_華通2313_20260907 — Goldman Sachs,2026-09-07;光收發模組需求帶動 CCL,台光電隨 2027/28 產能到位取得份額;維持 Buy TP NT$10,200(27x 2H27-1H28E P/E)
-
報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone 供應鏈報告,Apple 營收曝險 <5%(iPhone 3%),CCL 主要產品;Buy(重申,本次無新 TP,列於報告 Buy 名單)
-
活動_台光電2383_2Q26法說call_memo_20260825 — 法說 call memo(日期待補),2026-08-25 取得;2025 CCL/高速材料市占、載板材料認證與產能、應用與材料等級占比、M9/M10、PTFE 競爭、3Q/4Q26 自估、玻纖布供應瓶頸與 CCL 缺口
- 報告_Citi_台灣月報AI更新_20260810 — Citi 台灣月報,2026-08-10;7 月營收 NT$19.2bn(+8% MoM/+129% YoY);Citi 列為 CCL 首選、預期 3Q/4Q26 率先啟動漲價
- memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;BT/ABF 材料客戶認證進度、BT 2027Q1 起貢獻業績(出貨欣興供 MediaTek)
- 產業_國泰證PCB論壇_20260622,國泰證期,2026-06-22(2025 低介電 CCL 市占 37% 居首、馬來西亞檳城高階產能)
- 260607_2383_6274_2368_citi_TW-PCB-CCL,Citi,2026-06-07(CCL 供給偏緊、漲價、PTFE 早期評估、ABF CCL ASIC 認證)
- memo_雙鍵4764_20260509,2026-05-09(使用者整理)
- Yahoo 股市,台光電 2383.TW 公司基本資料,資料時間:2026-02-19,https://tw.stock.yahoo.com/quote/2383.TW/profile
- Goodinfo,台光電 2383 公司基本資料,https://goodinfo.tw/tw/BasicInfo.asp?STOCK_ID=2383
- 報告_元大_LEO衛星產業_20260610,2026-06-10(元大投顧;SpaceX IPO 與台廠供應鏈)
- memo_台光電_凱基論壇_20260612,凱基投資論壇,2026-06-12(Q1/Q2 財務、產能規劃、M9/M10、PTFE、LEO、mSAP、BT 基板)
- 20260611_KGI_低軌衛星,KGI,2026-06-11(低軌衛星產業;TP NT$5,485,EPS 77.79/137.13)
- 260616_daiwa_emc,Daiwa,2026-06-16(TP 6,022,EPS 88.9/164.5/255.3,M7+ 70%,ABF CCL 2027 ramp)
- 260617_daiwa_emc,Daiwa,2026-06-17(5 月 EPS 9.07,稅前利潤率 27%,超過 Daiwa 2Q26E 24%)
- 260630_2383_台光電_Nomura,Nomura(Eric Chen),2026-06-30;EMC 專屬報告,Reiterate Buy、TP 5,285→6,880(32x 2027F EPS 215);EPS +18/22/19%、Google CCL 內容三倍成長占 2027 AI 營收 58%、含 CCL 產能擴充表與 AI PCB/CCL 供應鏈規格表
- 報告_SemiAnalysis_NvidiaCCL供應鏈洗牌_20260703 — SemiAnalysis,2026-07-02;Nvidia GB300 → VR NVL72 CCL 供應鏈洗牌、EMC 超車 Doosan、EMC 產能 2024-2028 與南亞 2nd source
- 報告_Daiwa_台光電_20260703 — Daiwa(Sheng Cheng / Allan Wang),2026-07-03;6 月月度歷史新高 NT$17.7bn(+14% MoM / +121% YoY)、2Q26 NT$47.3bn 超預期;Nvidia CCL 遷移路線(Rubin→M8+/M9Q;Rubin Ultra→M9/M9Q/M10/PTFE;ASIC→M9/M9Q 2027);Buy(1) TP NT$6,022 維持
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;CCL 漲價(26M3/M4 已發生)、GB300/VR200/LPU CCL 份額、高階電子布供應鏈(台玻/富喬/德宏/泰山玻纖)、交換機 CCL 客戶(Cisco/Arista/Accton/Mellanox)、EPS 預估
- 報告_高盛_CCL產業_20260717 — Goldman Sachs(Chao Wang / Allen Chang / Al Wang),2026-07-17;EMC/TUC 專屬 CCL 產業報告,TP 大幅上調(EMC 6,000→9,500)、高階 CCL 產業 S/D 缺口模型、2Q26/3Q26 GM 展望、Nvidia/AWS/Google CCL 出貨時程
- 報告_高盛_高階CCL台光電台燿_20260723 — Goldman Sachs(同一團隊),2026-07-23;內容與 07-17 報告高度重疊(相同 EPS/營收/GM 修正幅度、相同 TP 沿革圖),推測為同一分析之重新發送版本,未重複建立財測/目標價列;補充 CCL TAM 成長圖與 EMC/TUC 毛利率趨勢圖兩張新圖
- memo_國泰_半導體特化產業call_20260716 — 國泰 call memo,2026-07-16;樹脂混配 recipe 說明、2027 月產能與 M8+ 占比推算高階樹脂單月需求、雙鍵供應占比方向性估算
- 報告_GS_CCL產業_20260729 — Goldman Sachs(Chao Wang / Allen Chang / Al Wang),2026-07-29;EMC/TUC 合併 CCL 產業更新報告,2Q26 實績優於街口、3Q26 展望上修、TP 再上調(EMC 9,500→10,200)
- 報告_GS_台光電2383_20260730 — Goldman Sachs,2026-07-30;EMC 2Q26 法說 call takeaways,M9/substrate CCL 具體時程、產能規劃至 2H28、維持 TP NT$10,200
- 報告_Daiwa_台光電2383_20260729 — Daiwa(Sheng Cheng / Allan Wang),2026-07-29;2Q26 結果評論,EPS 上修 26.5-34.1%、TP 6,022→7,200(估值倍數 48x→38x 下修)
- 報告_JPM_PCB與CCL基板_20260901 — J.P. Morgan,2026-09-01;Rubin Ultra CCL/PTFE 主題報告,第三方觀點:PTFE 對台光電 2027E 營收衝擊估 <3%,M8/M9 市占持續主導(70%+/90%+),具資源同時開發 M11 與 PTFE 產品組合;未提供新目標價(沿用既有 OW/TP 覆蓋)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$6,400;M9 3Q26 起量產、占比 5%→10% 以上、M10 用升級版 Q 布
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;NV M9 量產由生益、台光 Q 布需求弱、T4 材料穩定度佳
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 8074_鉅橡(櫃)
- 技術_BT載板
- 技術_ABF載板
- 技術_玻纖布
- 6672_騰輝電子-KY(市)
- 技術_無布化CCL
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 分析_華南4Q26產業展望_20260918
- 技術_HVLP銅箔
- 8155_博智(櫃)
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 分析_聯茂6213多空對立_GS_Sell_vs_Daiwa_Buy_20260811
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 技術_Kyber機櫃
- 2345_智邦(市)
- 6213_聯茂(市)
- 8358_金居(櫃)
- 技術_石英布
- 1717_長興(市)
- 時程_2026_CCL與AI伺服器材料
- 技術_PCB組成
- 技術_PCB製程
- 技術_正交背板
- 分析_全球伺服器TAM_GS_20260624
- 1303_南亞(市)
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417
- 3585_聯致(興)
- 5475_德宏(櫃)
- 6691_洋基工程(市)
- 供應鏈_低軌衛星
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723