Google TPU 客製 ASIC 供應鏈:以 Broadcom(Top Die)+ 聯發科(Base Die) 雙設計夥伴、台積電 N2P 代工、HBM4E 記憶體為矽核心;向下延伸涵蓋 PCB/載板、CCL、測試介面、光互連、散熱液冷與伺服器組裝,台股映射橫跨多環節。來源 產業_SemiAnalysis_BroadcomTPU_Pumafish取消_20260518(SemiAnalysis,2026-05-18);下游環節成員為使用者 2026-05-24 指定歸屬,公司角色取自各自公司頁,非經獨立佐證的「確定 Google 直接供應」關係。
已併入舊頁 `供應鏈_Google_TPU客製ASIC`(2026-08-26)
該頁原為舊 wikilink 的兼容導流頁、不另維護內容,已於本日併入本頁並刪除;三個舊名(供應鏈_Google_TPU客製ASIC/Google TPU 客製ASIC/Google_TPU客製ASIC)已登錄為本頁 alias,Raw_data 內既有的舊連結仍可解析。
確定供應鏈總表(2026-09-30 全庫掃描)
完整逐環節證據表見 分析_GoogleTPU產業與供應鏈_20260930 第 8 章與
data_base/supply_chain/GoogleTPU.csv(estimates.sqlitesupply_chain表)。下方各環節表為歷史累積,部分成員僅「角色取自公司頁」;投資判斷以本節與 CSV 的 status 為準。
| 環節 | 有份額/占比數字 | 券商點名但無份額 |
|---|---|---|
| 晶片/代工/封裝 | 聯發科(TPU 占營收 2027 38%)、台積電、Broadcom、Intel EMIB-T(2028 約 250 萬顆) | 日月光/Amkor(Broadcom CoWoS 後段)、力成(EMIB-T bumping) |
| 載板/材料 | 力積電(S-SiCap 3%→9%)、台光電(Google 占 AI 營收 58%)、三星電機(Si-Cap 長約) | 欣興、臻鼎、Ibiden、日東紡、南亞(Low-Dk2)、三井/古河/金居(HVLP4)、台燿、Panasonic |
| PCB | 金像電(<5%→20–30%) | ISU、WUS、TTM、VGT(主供)、欣興(v9) |
| 封測 | 京元電(TPU 占營收 5.5%→8.6%) | 日月光(v8t 終測)、旺矽、穎崴、鴻勁、致茂(MTK 線 SLT)、Advantest |
| 板上零組件 | 信驊(4.1%→14.4%) | 村田/三星電機 MLCC |
| 散熱 | 奇鋐(30–50%)、富世達(QD 50%+)、健策(補強環 80%)、匯鑽科(US$65/片)、Furukawa(40%) | 一詮(20%)、Cooler Master、Boyd |
| 電源 | — | MPS/Infineon/Renesas(VPD)、AOSL/Rohm(MOSFET)、台達電/Flex(±400V,4Q27) |
| 互連/機構/組裝 | — | Lumentum/DiCon/Bright Silicon(OCS)、川湖、Celestica、Flex、鴻海、英業達 |
矽核心結構圖
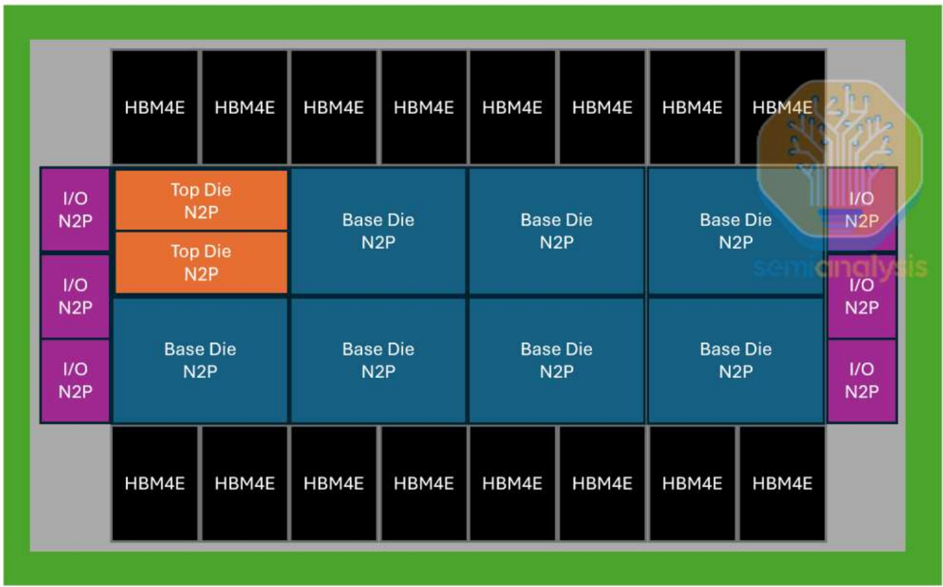
圖說:TPU v10(Icefish)封裝 floorplan——中央為 Top Die(N2P)+ 多顆 Base Die(N2P)+ 左右 I/O Die(N2P),上下環繞共 16 顆 HBM4E 堆疊;全採 N2P 製程的 chiplet 異質整合。
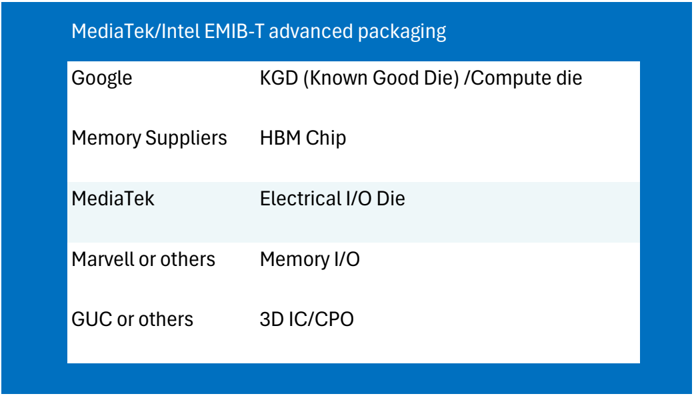
圖說:MS 2026-08-24 Google v10 TPU block diagram,標示 Google KGD、HBM、MediaTek Electrical I/O die、Marvell 等 Memory I/O 與 GUC 等 3D IC-CPO 分工;此圖顯示多供應商化,但不等於後端主導權已完全轉移。來源:260824_AI供應鏈_ms_google-asic-design-services。
flowchart TB
  classDef foundry fill:#d0bfff ,color:#1a2b35
  classDef core fill:#a5d8ff ,color:#1a2b35
  classDef mem fill:#c3fae8 ,color:#1a2b35
  classDef customer fill:#fff3bf ,color:#1a2b35

  G[Google<br/>TPU 設計主導 / 終端]:::customer
  BRCM[Broadcom<br/>Top Die N2P]:::core
  MTK[聯發科 2454<br/>Base Die N2P]:::core
  IO[I/O Die N2P]:::core
  HBM[16× HBM4E<br/>Samsung / SK hynix / Micron]:::mem
  TSMC[台積電<br/>N2P 代工 + 先進封裝]:::foundry
  PKG[TPU 封裝模組]

  G --> BRCM
  G --> MTK
  BRCM --> PKG
  MTK --> PKG
  IO --> PKG
  HBM --> PKG
  TSMC -. N2P 製造 .-> BRCM
  TSMC -. N2P 製造 .-> MTK
  TSMC -. 先進封裝 .-> PKG
系統級全鏈結構圖
flowchart TB
  classDef core fill:#a5d8ff ,color:#1a2b35
  classDef process fill:#d0bfff ,color:#1a2b35
  classDef hbm fill:#c3fae8 ,color:#1a2b35
  classDef material fill:#b2f2bb ,color:#1a2b35
  classDef terminal fill:#fff3bf ,color:#1a2b35
  classDef thermal fill:#ffd8a8 ,color:#1a2b35

  Google[Google TPU]:::terminal
  Design[Broadcom / 聯發科 / 創意]:::core
  TSMC[台積電 N2P+CoWoS]:::process
  HBM[16x HBM4E]:::hbm
  PCB[PCB / 載板]:::material
  CCL[CCL]:::material
  Test[測試介面]:::process
  Optical[光互連]:::core
  Cooling[散熱液冷]:::thermal
  ODM[伺服器 ODM]:::terminal

  Google --> Design
  Design --> TSMC
  TSMC --> HBM
  TSMC --> PCB
  PCB --> CCL
  TSMC --> Test
  TSMC --> Optical
  TSMC --> Cooling
  Cooling --> ODM
各環節廠商
設計夥伴(ASIC)
| 廠商 | 角色 | 備註 |
|---|---|---|
| 2454_聯發科(市) | Base Die(N2P) | 台股映射主軸;切入 Google TPU base die 設計 |
| AVGO.US(broadcom) | Top Die(N2P) | TPU 主要 ASIC 設計夥伴 |
| 3443_創意電子(市) | GUC,ASIC 設計服務 + IP | |
| 設計主導 / 終端客戶 | 自研 TPU,定義架構與路線圖 |
製造 / 封裝
| 廠商 | 角色 | 備註 |
|---|---|---|
| 2330_台積電(市) | N2P 代工 + 先進封裝 | Top/Base/I/O die 皆 N2P;chiplet 異質整合 |
封裝被動元件 / Si-Cap
| 廠商 | 角色 | 備註 |
|---|---|---|
| 009150.KR(semco) | Si-Cap 供應商 | MS 2026-05-21 判斷 W1.5 兆 Si-Cap 長約可能主要供應 next-gen TPU EMIB-T |
| 6531_愛普(市) / 6770_力積電(市) | 台灣 S-SiCap / IPD 映射 | AP Memory S-SiCap 設計 + PSMC 代工,已在 EMIB / Humufish TPU 題材中出現 |
| 2344_華邦電(市) | 潛在 legacy DRAM 製程合作 | MS 認為 PSMC 產能滿載下,華邦電可能成為 SEMCO potential partner;尚待驗證 |
BMC / 伺服器管理晶片
| 廠商 | 角色 | 備註 |
|---|---|---|
| 5274_信驊(市) | BMC 供應商(AST2700) | MS 2026-07-22 估算 TPUv8i(Sunfish)、TPUv8t(Zebrafish)、TPUv9(Humufish)三代皆採信驊 AST2700,BMC-to-ASIC 比例約 70%、ASP 約 US$25/顆;貢獻信驊 2026/2027/2028e 營收約 4.1%/14.4%/9.4% |
HBM / 記憶體
| 廠商 | 角色 | 世代 |
|---|---|---|
| Samsung / SK hynix / Micron | HBM4E 供應 | 單顆 TPU 用 16× HBM4E(見 技術_HBM) |
PCB / 載板
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 2368_金像電(市) | 高層數 AI 載板 / PCB(UBB / OAM) | 伺服器 PCB 指標廠,供 NVIDIA 與 CSP;GS(2026-08-11)預期金像電自 2026 年底起打入 TPU 供應鏈,市占由 <5%(2026)提升至 20-30%+(2027),與既有 Trainium 3 業務並行 |
| 6191_精成科(市) | PCB / 載板(Lincstech 高層板 HLC) | 切入 AI 伺服器主板與半導體測試板 |
| 007660.KR(isu_petasys) | TPU 主板 PCB 主要供應商 | v7 起每個世代都有;Google 占營收 50% 以上(Aletheia 2026-10-04) |
| TTMI.US(ttm_technologies) | TPU N+M PCB | v7 起每個世代都有,美國最大 PCB 廠(Aletheia 2026-10-04) |
| 3715_定穎投控(市) | TPU PCB(Dynamic) | v8i、v8t、v9 名單(Aletheia 2026-10-04) |
| 3037_欣興(市) | TPU v9 HDI PCB | 只出現在 v9 名單,對應 HDI 導入(Aletheia 2026-10-04) |
CCL 材料
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 2383_台光電(市) | 高速 CCL 銅箔基板 | v7 至 v9 每個世代都在名單內(與 Panasonic 並列);凱基估 TPU v8 CCL 市占約 70%(Aletheia 2026-10-04;凱基 2026-09-30) |
| 1303_南亞(市) | CCL | TPU v8i(Sunfish)CCL 名單(Aletheia 2026-10-04) |
| Panasonic、Doosan | CCL | Panasonic 為 v7 至 v9 主力之一;Doosan 出現在 v8t 與 v9 |
測試介面 / 探針卡
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 6223_旺矽(櫃) | MEMS 探針卡 / 測試介面 | 角色取自公司頁 |
| 6510_精測(櫃) | 探針卡 / 測試介面 | 角色取自公司頁 |
光互連(CPO / 光模組 / 光元件)
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 6442_光聖(市) | ELS / SiPh 耦合(子公司合聖 Meta-lens) | 角色取自公司頁 |
| 3081_聯亞光電(櫃) | 化合物半導體磊晶 / 雷射元件 | 角色取自公司頁 |
散熱 / 液冷
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 8996_高力(市) | RDHx + in-row CDU | 角色取自公司頁 |
| 3017_奇鋐(市) | 散熱 / 系統整合 | 角色取自公司頁 |
伺服器 ODM
| 廠商 | 環節角色 | 備註 |
|---|---|---|
| 2356_英業達(市) | AI 伺服器組裝 | 角色取自公司頁 |
TPU 世代路線圖(報告揭露)
數字 / 日期 OCR 不確定
來源為截圖表格,OCR 不可靠;以下狀態為使用者確認之可靠事實,tape-out / 量產日期僅供參考(report-stated,低中信心)。
| 世代 | 晶片代號 | 狀態 | 製程 / 記憶體 |
|---|---|---|---|
| TPU v8i | Sunfish / Hellcat | 已 tape out / 出貨中(lifecycle 延長至 Icefish) | N2P / HBM4E |
| TPU v8t | Zebrafish | 另一設計軌 | N2P / HBM4E |
| TPU v9 | Pumafish / Bladerunner | 取消(Canceled) | N2P / HBM4E |
| TPU v9 | Humufish / Helios | 另一設計軌 | N2P / HBM4E |
| TPU v10 | Icefish | 提前(pulled in),約 Mid 2027(報告,OCR 不確定) | N2P / HBM4E |
| TPU v10 | Helios Next | 另一設計軌 | N2P / HBM4E |
廣發香港完整世代表(2026-08-24,含設計服務三段分工)
本表為廣發香港 Jeff Pu 報告 Figure 4 原表轉錄,是目前庫內對 TPU 各世代「Compute/I/O/back-end 設計服務分別歸屬何方」最完整的揭露。
| TPU v7 Ironwood | TPU 8i Sunfish | TPU 8t Zebrafish | TPU v9t Humufish | TPU v9t+ Triggerfish | TPU v9i Whalefish | TPU v10t Icefish | |
|---|---|---|---|---|---|---|---|
| 時間 | 4Q25 | 4Q26 | 4Q26 | 4Q27 | 4Q27 | 1Q28 | 4Q28 |
| 設計服務 — Compute | BRCM | BRCM | GOOG | GOOG | GOOG | BRCM | GOOG |
| 設計服務 — I/O | BRCM | BRCM | MTK | MTK | MTK | BRCM | MTK |
| 設計服務 — back-end | BRCM | BRCM | MTK | MTK | MTK | BRCM | GOOG or MTK |
| Compute 製程 | 2×N3E | 2×N3P | 1×N3P | 4×N2P | 4×N2P | 2×N3P | A14/N2P×8 + N2P×16 |
| I/O 製程 | 1×N5 | 1×N4 | 1×N4P | 4×N3P | 4×N3P | 2×N4 | N2P×6 |
| 記憶體 | 8×HBM3e | 8×HBM3e | 6×HBM3e | 6×HBM4 8Hi | 6×HBM4e 8Hi | 6×HBM4e 8Hi | 16×HBM5 |
| 記憶體容量 | 192GB | 288GB | 216GB | 288GB | 384GB | 384GB | — |
| 記憶體頻寬 | 7.4 TB/s | 8.6 TB/s | 6.5 TB/s | — | — | — | — |
| 後段封裝 | CoWoS-S | CoWoS-L | CoWoS-S | EMIB-T | EMIB-T | CoWoS-S/SoIC | EMIB-T or CoWoS |
三個從本表才看得出來的結構訊號: 1. Broadcom 在 v8t 之後被擠出主線,只在 v9i Whalefish 回來一代;聯發科自 v8t 起連續掌握 I/O 與 back-end。 2. compute die 設計服務自 v8t 起由 Google 自己承接(GOOG 欄),與 MS 所述 v10 的 KGD/COT 模式方向一致——Google 往上游收回 compute die 主導權是自 v8t 就開始的趨勢,不是 v10 才發生。 3. v10t 記憶體規格跳到 16×HBM5,且 compute 採 A14/N2P×8 + N2P×16 的混合大 die 配置,呼應 MS 所述 reticle 由約 9 個擴至 >12 個。
來源:260824_ASIC展望_gfhk_asic-outlook-wrapup
| 世代 / 產品 | MS 2026-08-24 口徑 | GFHK 2026-08-24 口徑 | 備註 |
|---|---|---|---|
| v8i Sunfish | Broadcom 主要承接,出貨與生命周期延長 | Sunfish late-2026 start、1Q27 volume | 方向一致:v8i 仍是 2026-2027 重要量 |
| v8t Zebrafish | MediaTek 3nm TPU,2027 CoWoS booking 180k,約 3.6mn 顆 | 2026E/2027E CoWoS 25k/180k,出貨假設未變 | 方向一致:聯發科 2027 放量主軸 |
| v9 Humufish | MS Exhibit 3 僅列 v9 Humufish,2027E 約 400k,HBM4e 12hi 576GB | GFHK 拆為 v9t Humufish、v9t+ Triggerfish、v9i Whalefish,且 v9i 後端回到 Broadcom | 世代命名與 ownership 有分歧,見 warning |
| v10 Icefish | MS 判斷 MediaTek 仍是主要協調者之一,負責封裝/Electrical I/O die;多供應商含 Marvell/GUC 等周邊 | GFHK v10t Icefish 後端寫 GOOG or MTK,另稱 Marvell 可能爭取 2H28 後 v10/Merope | 後端主導權尚未定論 |
v9 世代命名與後端設計分歧
Morgan Stanley(2026-08-24)在 TPU 世代表中以 v9 Humufish 作單一列示;GFHK Jeff Pu(2026-08-24)則拆為 v9t Humufish/v9t+ Triggerfish/v9i Whalefish,並稱 v9i back-end design 回到 Broadcom。本頁保留兩套命名,不把 GFHK 的拆分改寫成 MS 已確認定論。
v10/Icefish 後端 ownership 分歧
Morgan Stanley(2026-08-24)稱 v10 採多設計服務商,但 MediaTek 仍為 major coordinator,負責封裝與 Electrical I/O die 等內容;GFHK Jeff Pu(2026-08-24)在 v10t Icefish 後端欄位寫 GOOG or MTK。因此本頁只寫「MediaTek 仍具重要角色(MS 口徑)」與「GOOG or MTK 待定(GFHK 口徑)」並列。
2027 TPU 出貨量口徑分歧
Morgan Stanley(2026-08-24)Exhibit 3 合計 2027 TPU 約 7,350k units;GFHK(2026-08-24)Figure 2 顯示 8,840,圖說單位標成 mn 但數值級距更像 k units。本頁不把 GFHK 圖說換算為 8.84bn units,僅以「8,840(量綱待核對,可能為 k units)」並列。
MS 內部 v10 命名不一致
MS(2026-08-24)Exhibit 2 曾標示 TPU v10 (Sunfish),但 Exhibit 3 與同頁脈絡以 v10 (Icefish) 為準;本頁採 Icefish 為 v10 名稱,並把 Sunfish 視為 MS 圖表內部標籤疑似誤植。
永豐論壇補充:2028-2029 世代分工與 QA1 競爭狀況(程正樺,2026-09-16)
講者原話:2029 世代不確定性極高
「V10(TPU v10)Broadcom/MediaTek 競爭狀況?Google 兩顆產品定位不同:Merope 3nm 低價、量大;Icefish 有兩個解決方案(A14 or 三星 2nm),製程都還沒決定。2029 年的東西目前不確定性都還很高,任何人說拿到都是唬爛的,因為連 Google 都還不知道。」本節 2029 世代內容(Merope/Icefish)一律標低信心。
- 2028 年(中信心):Humfish & Triggerfish——兩者差別主要在 HBM(Humfish 8Hi、Triggerfish 12Hi),都由 MediaTek 拿下、都用 EMIB-T、都是 2nm compute die + 3nm I/O die。
- 2029 年(低信心):Merope & Icefish——Merope 主打性價比(3nm、低價、量大),由 AMD + Broadcom 合作,採 SoIC + CoWoS;Icefish 可能由 MediaTek + 創意電子(GUC) 合作,可能採 SoIC + EMIB-T,製程於 A14 或三星 2nm 間尚未決定。
與上方廣發/MS 世代表三處分歧,未收斂
- Merope 定義不同:上方 MS 世代表將 Merope 列為 2nm、US design service(傾向 Marvell)承接的 fast-inference SRAM 型晶片;本次來源稱 Merope 為 3nm、AMD+Broadcom 合作的性價比款。兩者晶片定位(推論加速 vs 性價比)與製程節點(2nm vs 3nm)皆不同,可能是同名不同案或其中一方報導有誤,本頁不做取捨判斷。
- Icefish 時程不同:上方 GFHK 表列 Icefish 為 v10t、4Q28;本次來源歸入 2029 規劃。
- Icefish 後端夥伴增加創意電子:上方 GFHK 表 v10t 後端僅列「GOOG or MTK」;本次來源首次提出 MTK + 創意電子(GUC)合作的可能性,尚無其他來源佐證,列低信心。
拼法提醒:原文 PDF OCR 出現「Humfish」與本頁既有「Humufish」兩種拼法,本頁沿用既有 Humufish 拼法,兩者應指同一晶片,拼法待核對。
來源:報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16
v9(Humufish)封裝來源:EMIB-T 為主、TSMC CoWoS-L 第二來源(MS,2026-09-27)
- 供需落差:MS 預估 2028 年 v9 出貨 3mn 顆,但 Intel EMIB-T 月產能(12 吋約當)約 5kwpm(2026)→20kwpm(2027)→40-45kwpm(2028),每片 4-5 顆晶片,僅能支撐約 2.5mn 顆;差額約 0.5mn 顆由 TSMC CoWoS-L 承接。MS 查核顯示台積電與聯發科皆在配合 Google 需求,且與 Digitimes「Google 考慮以 CoWoS 作為 2027 年 TPU 的備案」報導方向一致。
- 成本與利潤:CoWoS-L 成本結構性較高,RDL 與 interposer 連接需多 3 層光罩 tape-out,但 Google 願吸收雙源成本;CoWoS 版 v9 聯發科認列 ASP 約 US$20k(EMIB-T 版約 US$13k)。
- 沿革:雙源(MS 2026-05-25)→ 單源 EMIB-T(JPM 2026-07-01、MS 2026-07-31 法說解讀)→ 雙源回歸(UBS 2026-09-23 探索加掛 CoWoS;MS 2026-09-27 確認台積電支援)→ 管理層澄清(MS 2026-10-01):v9 EMIB-T 載板進度符合規劃、不需 CoWoS,與台積電討論 CoWoS 的對象是次世代(疑 v10);與前兩家券商查核並列未解,見 2454_聯發科(市)「封裝與良率」警示。BofA(約 2026-09-26)另稱 EMIB-T substrate yield 約 30%、packaging yield 約 80%,v8t 生命週期可能延長至 1H28。來源:活動_聯發科2454_管理層澄清MS摘要_20261001、活動_聯發科2454_UBS與BofA報告摘要_20260926。台積電也希望藉此對抗 EMIB-T 分食 2.5D 封裝(MS 估 EMIB-T 2028 年約占 2.5D 封裝 10-15%)。詳見 2454_聯發科(市)、技術_EMIB-T。
- v8t(Zebrafish)2028 年出貨上修至約 2mn 顆(原估 1mn);聯發科 180k CoWoS-S booking 隱含約 3.6mn 顆 v8t(2027),惟 ABF 載板供給仍是 TPU 多頭情境的門檻。
供應鏈查證補充(TD Cowen 2026-09-28,經珩石筆記轉述,中信心)
- 整體:供應鏈對 Google TPU 藍圖與出貨量高度建設性,需求據傳超越先前預期;聯發科 v8t 預計 4Q26 起貢獻實質營收、2027 顯著放大,近期供應鏈對聯發科來自 Google 的營收預期大幅上修。
- 瓶頸與定價:產能瓶頸在 Substrates 與 HBM 而非晶圓本身;Google 自研運算 IP 並自行採購 HBM,聯發科 v8t 晶片 ASP 約 US$4,000-5,000,低於博通方案(與 MS 的 v8t US$4.5k 一致)。
- v9 供應商:業界傳 Google 採雙供應商策略,但聯發科有望成為 2028 年 TPU v9(2nm)獨家供應商,仍待執行驗證。
- v9 封裝供需:筆記稱 Google 對 v9 需求約 3mn 顆、台積電以 CoWoS-L 支援約 0.5mn 顆、EMIB-T 供應 2.5mn 顆(約 40-45k 片晶圓等效產能);CoWoS-L 因 RDL 中介層連線需多 3 層光罩 tape-out 而成本較高。此與 MS 2026-09-27 口徑一致。
- 其他 ASIC:Amazon Trainium3 自 3Q26 放量;Trainium4 採整合 CoWoS 與 SoIC 的複雜 chiplet 架構,技術挑戰顯著增加。
- 來源註記:筆記標題來源為 TD Cowen,內文卻寫「大摩」查證,且 EMIB-T 供應量一處寫約 200 萬顆、一處寫 250 萬顆(後者與 MS 報告一致)、CoWoS 版與 EMIB-T 版 ASP 的對應也不清楚(筆記僅稱 CoWoS-L 版較高、先預估 US$13,000;本庫採 MS 的 EMIB-T 版 US$13k/CoWoS 版 US$20k),因此數字僅採與 MS 一致者,其餘待取得 TD Cowen 原報告核對。來源:memo_TPU與GPU_TDCowen供應鏈查證_20260929。
Alphabet 3Q26 法說更新(2026-10-28)
來源:活動_Alphabet_3Q26法說memo_20261028、活動_Alphabet_國泰證期call_memo_20261029(公司說法;供應鏈對應以各環節表為準)
- Cloud backlog 5,610 億美元(含 TPU 系統銷售),逾 55% 預期 24 個月內認列;TPU 系統銷售 4Q26 續擴、2027 年營收明顯放量(沿革:2Q26 backlog 5,140 億美元,僅開始認列少部分)。
- 第八代 TPU:8t 訓練效能最高為前代 2.7 倍,8i 推論價格效能較前代好 80%;與 Meta 合作推出 TorchTPU,降低 PyTorch 客戶遷移門檻。
- 對外分銷:自家雲端之外,向客戶自有資料中心供貨,並擴及第三方(Oracle,及與 Blackstone 合資的 Crux AI);TPU 系統簽約後先備庫存、現金先流出,交付開立帳單後回流,與傳統資本支出不同。
- 2026 資本支出指引 1,950–2,050 億美元維持,2027 年將顯著增加;3Q26 單季資本支出 514 億美元。
- 互連:APH.US(amphenol) 3Q26 法說稱 AI 資料中心互連需求強勁(IT Datacom 占營收 48%,AI 約占其 3/4),未單獨揭露 TPU 占比,見 活動_Amphenol_3Q26法說memo_20261028。
OpenAI 擬直接採購 TPU 報導(2026-10-29)
來源:memo_外資_OAI採用TPU與精測下一代TPU訂單_20261029(外資晨訊;轉述路透社引述 The Information)
- 報導稱 OpenAI 計劃直接購買 Google AI 晶片;採購協議、數量、單價、TPU 世代與交付時程均未獲確認,與既有 Google Cloud TPU 租賃及另行宣布的 Oracle Cloud TPU 方案屬不同商業安排。OpenAI 若採用,使用哪一款 TPU、來自 Broadcom 或聯發科皆不明。
- 外資觀點:TPU 生態系更完整、TAM 持續擴大,對晶片供應商(Broadcom、聯發科)皆屬正面,預期聯發科維持 2026/2027 客製 ASIC SAM 與市占目標指引;供應鏈端精測的下一代 TPU 測試介面訂單見 6510_精測(櫃)(DIGITIMES 報導,非公司證實)。
- 對照:Celestica 為 OpenAI Jalapeño 平台與 TPU 機櫃 ODM,見 CLS.US(celestica)。
出貨節奏更新
來源:報告_MS_AI供應鏈CoWoS分配_20260708(Morgan Stanley,Charlie Chan 團隊)
KYEC 3Q26 成長動能低於原估
MS 產業查訪顯示 KYEC 3Q26 營收季增可能接近 10% QoQ,低於原估 15% QoQ,主因 Rubin 與 Sunfish 出貨小幅遞延 + 聯發科手機 SoC 訂單縮減。營收未被砍單,僅遞延,MS 預期更多營收將集中在 4Q26 或 1Q27。
| 項目 | 更新內容 |
|---|---|
| Sunfish(TPU v8i) | 出貨主要集中 4Q26,全年出貨量 960k 顆(Broadcom 設計) |
| Zebrafish(TPU v8t,聯發科) | 4Q26 放量節奏維持不變(多位投資人詢問延遲疑慮,MS 澄清未變) |
| Rubin(NVIDIA,對照) | 小幅遞延,3Q26 開始爬坡,機櫃出貨 4Q26 起量 |
補充(2026-08-24):MS 將 2027E Google TPU 需求拆為 v7p Ironwood 208k、v8i 3,960k、v8t 3,600k、v9 Humufish 400k,合計約 7,350k units;GFHK Figure 2 則列 2024 2,760、2025E 2,854、2026E 4,504、2027E 8,840(量綱待核對,可能為 k units)。
TPU v8 機櫃 MLCC 用量(日電貿 channel check,2026-07-08)
TPU v8 機櫃 MLCC 用量:power 約 20 萬顆 + compute 約 40 萬顆,一整櫃約 60 萬顆(活動_日電貿3090_call_memo_20260708);被動元件供給格局見 供應鏈_AI伺服器被動元件。
網路拓樸升級:3D Torus → 6D Torus(永豐投顧論壇,程正樺,2026-09-16)
Google 網路拓樸預期由 3D Torus 升級到 6D Torus,即每個節點連接的晶片數量由 6 顆倍增到 12 顆,推動 optical I/O 對外頻寬大幅攀升到 3.2T。此為 TPU pod 級網路架構的世代升級,與上方「矽核心結構圖」的晶片層級規格屬不同層次的觀察(拓樸屬機櫃/pod 互連設計,非單顆 TPU 封裝規格),但兩者共同驅動同一趨勢:單顆 TPU 對外頻寬需求持續墊高。
來源:報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16
廣發香港補充:6D Torus 的區塊拓樸、埠數倍增與跳數減半(2026-10-15)
報告_廣發香港_科技產業10月版_20261015(GF Securities (Hong Kong))給出比永豐論壇更細的 6D Torus 拓樸拆解,與上方永豐「每節點連接晶片數 6→12」的說法可對應但角度不同:
- 區塊(block)拓樸:Google 預期將 TPU 互連的基本單元,由 3D Torus 的 4×4×4(64 顆晶片)重組為 6D 的 2×2×2×2×2×2(同樣 64 顆晶片)。3D 設計下每顆晶片在 X/Y/Z 三軸各連 2 顆鄰居,共 6 個最近鄰(對應永豐所說的「6」);該 4×4×4 立方體 6 個面各暴露 16 條對外光纖 ICI 連結,整個 64 顆晶片區塊對外光連結共 96 條(約每顆晶片 1.5 個光埠)。
- 埠數倍增:改成 6D(2×2×2×2×2×2)後,每個維度有 64 條對外連結(2⁶ 顆晶片、每顆每維度一條外接),6 個維度合計 384 條對外光連結,換算每顆晶片光埠數由 1.5 升至 6(對應永豐所說「晶片連接數 6→12」:6 條區塊內鄰居連結+6 條對外光連結=12,口徑與廣發香港「對外光埠 1.5→6」不同層次,兩者並不矛盾,分別描述「總連接數」與「對外光埠數」)。
- 合併 scale-out 後的總比值:若再疊加 scale-out 層約 1:2.5 的光模組比值(見 供應鏈_光通訊「光模組:晶片配比」),GFHK 估 TPU 對光埠的總體比值達 1:8.5。
- 跳數(hop count)減半:以 4,096 顆晶片的 superpod 為例,3D Torus(4×4×4)最差情況下網路直徑(跳數)為 24,6D Torus(2×2×2×2×2×2)可減半至 12(2×6),直接壓縮 collective operation 延遲;更高維度也將流量分散到 6 條正交路徑,提升 bisection bandwidth,更接近 non-blocking;同時把邊長由 4 顆縮短到 2 顆,等於拿掉區塊內部深層多跳的電訊號路徑——刻意把更大比例流量從銅導向光纖。
- 世代與滲透率不確定:GFHK 明確表示,哪一代 TPU 會導入 6D Torus、初期滲透率多少,目前都還不清楚;但無論是 Nvidia 走向 CPO/NPO,還是 Google 由 3D 擴展到 6D,本質上都是為了提升晶片間通訊能力的 scale-up 策略。
- 受惠標的:GFHK 點名 2.4T Coherent Lite 模組與 OCS 供應鏈(MEMS 光交換器廠商、PIC/雷射/DSP 供應商、支撐更大規模可重組光纖網的纜線廠),為此拓樸升級的主要受惠環節。
來源:報告_廣發香港_科技產業10月版_20261015,2026-10-15
2.4T 輕相干模組的量與 DSP 供應商
上述 2.4T Coherent Lite 模組為 Google 專屬、搭配自研 OCS(見 技術_OCS):2027 樂觀 200 萬隻以上、保守 100–150 萬隻,2028 預估 1,500–2,000 萬隻,與 TPU v9 配比至少 1:1;8 通道×300G/lane、單波 CW 雷射 100–150mW、TFLN 調變器大概率採用。DSP 由 MRVL.US(marvell)(2nm)與 Celero Communications(Google 2025Q4 透過 CapitalG 投資、前 Marvell/Inphi 團隊)供應;2.4T 等自家方案 2027H2 觀察。來源:memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102(產業專家,2026-11-02,⭐⭐ 單一來源)。
TPU v8 機櫃規格、單櫃價值量與 2027 營收貢獻(凱基 2026-09-30)
來源:報告_凱基_電子硬體產業_20260930(凱基投顧向子慧/林祐熙/涂憶君/李承泰/余昀澄,2026-09-30)。預計 4Q26 於硬體供應鏈進入量產。
架構分化:TPU v8 首次拆為 8t(Zebrafish,聯發科設計,訓練)與 8i(Sunfish,Broadcom 設計,推論)。凱基 v8 機櫃多為 v7 延伸,但每層 L6 板除 TPU 外整合 Power 與高速 Transceiver/Optics,並導入 Google 第四代液冷;機櫃升級由晶片效能轉為運算、記憶體、網通、電源、散熱與光通訊的系統級設計。L10/L11 組裝仍以 Celestica 為主,鴻海繼 v7 組裝 CPU 層與機櫃後,v8 增加 TPU 層與 L11 機櫃份額,英業達以 TPU L6 為主並可能擴及系統。
| 項目 | TPU v7 Ironwood | TPU v8t | TPU v8i |
|---|---|---|---|
| 設計夥伴 | Broadcom | MediaTek | Broadcom |
| 主要工作負載 | 大規模訓練、推論與服務 | 大規模預訓練 | 後訓練、推理 |
| 網路拓樸 | 3D torus | 3D torus(ICI 頻寬較前代 2 倍,新增 Virgo scale-out) | Boardfly(最大 network diameter 16→7 hops) |
| 單顆 HBM | 192GB/7.38TB/s | 216GB/6.53TB/s | 288GB/8.60TB/s |
| 片上 SRAM | 待公布 | 128MB | 384MB |
| 峰值 FP4/晶片 | 待公布 | 12.6 PFLOPS | 10.1 PFLOPS |
| 單一 Pod | 9,216 顆 | 9,600 顆 | 1,152 顆(1,024 active) |
| 單晶片功耗 | 1,000W | <800W | 1,300W |
| 散熱 | 液冷+氣冷 | 液冷 | 液冷 |
| 載板 | 80×85mm/16L | 80-90mm 方形/18-20L(待確認) | 同左 |
| CCL/PCB | 24L/M7、HVLP2 | 34-40L/M8+、HVLP4 | 同左 |
| 光收發模組 | 800G | 1.6T | 1.6T |
| 電源 | 5.5kW PSU | 10kW | 10kW |
來源:Google、凱基圖7,引用凱基整理;效能:8t 較 v7 大型訓練 perf-per-dollar 最高 2.7 倍,8i 對大型 MoE 低延遲推論 perf-per-dollar 最高 +80%,兩者 perf-per-watt 約 2 倍。
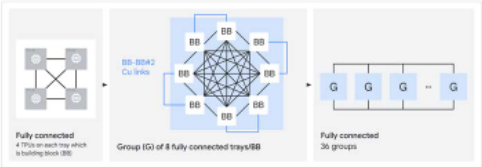
圖說:TPU 8i Boardfly 分層拓撲:4 顆 TPU 全互連為 building block,8 個 tray 成 group(Cu links),36 個 group 全互連形成 pod。來源:Google、凱基(2026-09-30)
單櫃價值量(凱基估):
| 環節 | v7 → v8 | 供應商(凱基點名) |
|---|---|---|
| 水冷 | 每層 12 片冷板(4 Power+4 ASIC+4 Optics)、一櫃 16 層約 192 片;單層水冷價值 2,500-3,000 美元、單櫃約 4.5-5 萬美元(不含 CDU);CDU 由 v7 約 1.4MW 升至 v8t 約 2MW(一台約配 8 櫃),Google 已提第五代 Project Deschutes CDU(約 2MW、500 GPM、80-90 psi) | 8t 冷板:奇鋐、古河;8i:Cooler Master、Boyd;QD:富世達 |
| 電源 | 50V 架構下 8i 採 3 排 Power shelf、每排 6 個 10kW PSU(v7 為 6 排 22kW、每排 4 個 5.5kW);PSU 單櫃價值約 2 萬 → 2.8-3 萬美元(+40-50%);相容 ±400V DC 但 50V DC 仍為本代主流;BBU 與 DC-DC 持續為核心 | 台達電(±400V DC 電源櫃主供,已開始出貨);Flex 第二;光寶 2026 年切入 |
| ABF 載板 | 約 80-85mm/16L → 約 90-100mm/18-22L,ASP +40-50% | 欣興 |
| PCB/CCL | 主板 34-40 層、M8+、HVLP4,CCL/PCB 平均售價 +70-80% | 台光電(CCL 市占約 70%)、金像電(首度進入,PCB 市占 20-25%)、金居(HVLP4) |
| 光通訊 | Optical attach rate:v7 1.5 → v8t 最高 2.0(+33%)、v8i 1.25(-16.7%);v8t pod(9,600 顆)約 19,200 條光纖/光模組、64 台 OCS;v8i pod 1,440 條、5 台 OCS | Lumentum(OCS)、光聖(光纖/配線、Scale-out)、聯亞/華星光/光環/聯鈞(LD)、全新/環宇-KY(PD) |
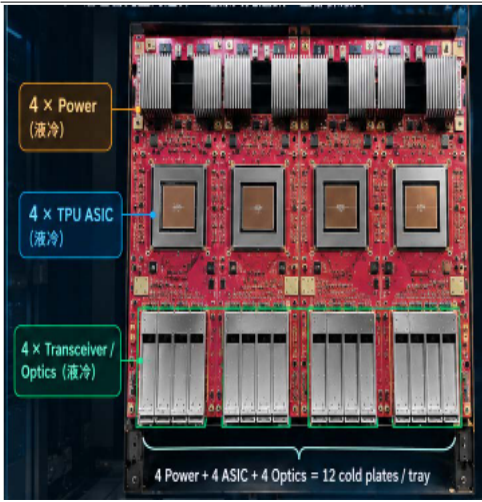
圖說:TPU v8 tray 俯視:4× Power(液冷)、4× TPU ASIC(液冷)、4× Transceiver/Optics(液冷),共 12 片冷板/tray。來源:凱基(2026-09-30)
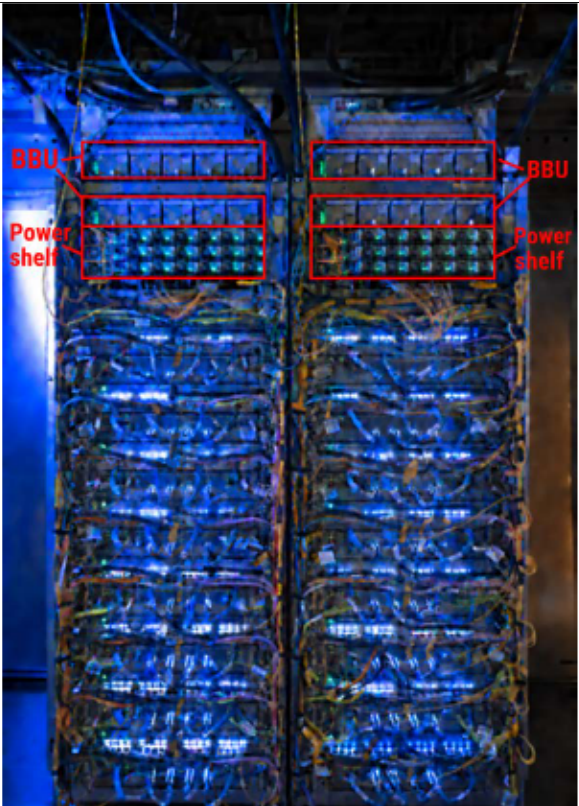
圖說:TPU 機櫃正面雙櫃照片,紅框標示頂部 BBU 與下方 Power shelf。來源:凱基(2026-09-30)
2027 放量與營收貢獻(凱基估,estimate):TPU v8 出貨量由 2026 年約 402 萬顆增至 2027 年約 910 萬顆(+126%),其中聯發科 v8t 約 360 萬顆、Broadcom v8i 約 550 萬顆;v8 機櫃出貨量可望翻倍。外部需求端 Anthropic:2025 年宣布最高 100 萬顆 TPU、逾 1GW(2026 年陸續上線),2026 年 4 月再與 Google、Broadcom 簽 TPU v8 數 GW 產能,2027 年上線。
| 2027 年 TPU 營收貢獻 | 公司 |
|---|---|
| 約 40% | 2454_聯發科(市)(v8t ASIC) |
| 約 45% | AVGO.US(broadcom)(v8i ASIC) |
| 25-30% | CLS.US(celestica)(L10/L11) |
| 20-25% | 2308_台達電(市)(Power shelf/PSU/±400V HVDC)、2383_台光電(市)(CCL) |
| 15-20% | 2368_金像電(市)(PCB) |
| 10-15% | 3017_奇鋐(市)(水冷板新進廠商) |
| 5-10% | 8358_金居(櫃)(HVLP4 銅箔) |
| <10% | 2317_鴻海(市)(TPU 層與 L11 機櫃)、2356_英業達(市)(L6)、健策 3653(stiffener)、6805_富世達(市)(QD)、3037_欣興(市)(ABF 載板)、2301_光寶科(市)(PSU) |
| 雙位數以上 | 聯亞 3081(LD)、光聖 6442(光纖/配線、Scale-out)、Lumentum(OCS),光通訊族群為最大受惠 |
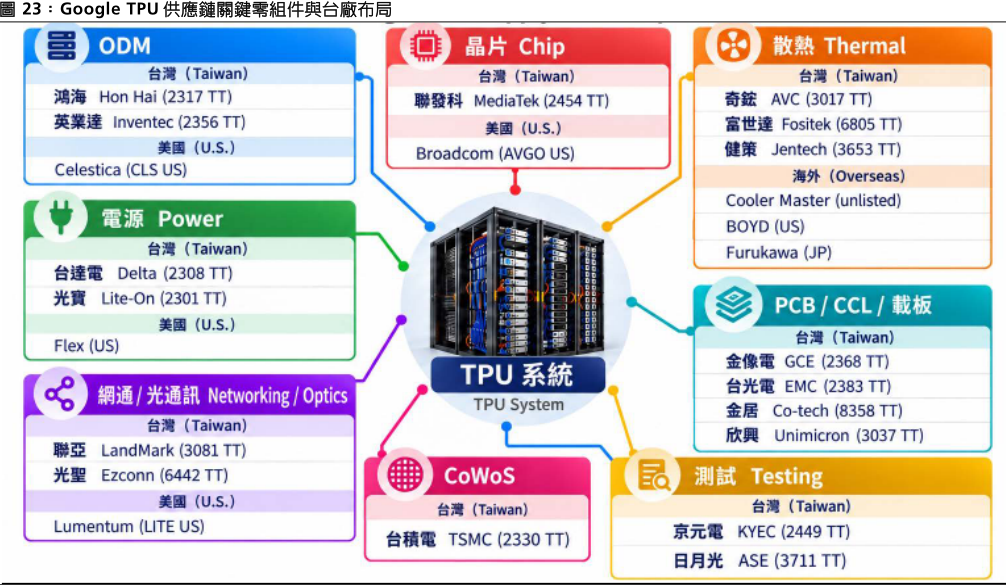
圖說:Google TPU 供應鏈關鍵零組件與台廠布局:ODM、晶片、散熱、電源、PCB/CCL/載板、網通光通訊、CoWoS、測試。來源:凱基(2026-09-30)
凱基與庫內既有口徑的差異(並列,待核對)
- 製程與 HBM:凱基圖1 列 v8t、v8i 為台積電 N3、HBM3E(v8i 單顆 12-Hi HBM3E 288GB),本頁上表與 SemiAnalysis 口徑為 N2P、HBM4E;凱基另列 v9 Humufish 為 N3/N2、HBM4。
- 出貨量:凱基 v8i 2027 年約 550 萬顆、v8t 約 360 萬顆;MS(2026-08-24)2027E 為 v8i 3,960k、v8t 3,600k(v8t 一致、v8i 凱基高約 39%);凱基 2026 年合計約 402 萬顆,MS 2026 Sunfish 全年 960k。
- 單櫃水冷價值:凱基約 4.5-5 萬美元(單層 2,500-3,000 美元、每層 12 片),JPM 口徑約 3.8 萬美元、每盤約 2,400 美元(見 分析_GoogleTPU產業與供應鏈_20260930)。
- PCB 主供:凱基稱金像電首度進入供應鏈、PCB 市占 20-25%(營收貢獻 15-20%);福邦稱 v8 僅備用、v9 主供含欣興(見分析頁)。
- 凱基報告內部:金像電在投資建議寫 2027 年營收貢獻 15-20%、評論段寫 PCB 市占 20-25%(兩者為不同指標,非矛盾);台光電 CCL 市占約 70% 與營收貢獻 20-25% 亦為不同指標。
PCB/CCL 價值量與各世代供應商(Aletheia 2026-10-04)
來源:報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004(Aletheia Capital,2026-10-04)。Aletheia 把 Google TPU 視為 2027–28 年 PCB/CCL 成長最強的平台,理由是出貨量與單位價值量同時放大。
出貨量:TPU 由 2026 年 3.6M 顆增加到 2027 年 8.5M、2028 年 12M(含 Anthropic 經 Broadcom 取得的量)。2027 年 v8i 與 v8t 大致各半,v8.5(Whalefish)只有少量;v9 預計 2028 年中量產。Google Cloud 2Q26 backlog 約 US$5,200 億。
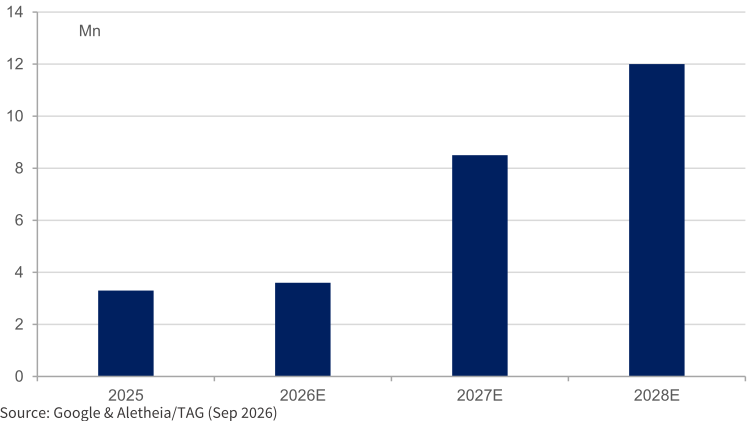
圖說:TPU 出貨量預估(百萬顆):2025 約 3.3、2026E 約 3.6、2027E 8.5、2028E 12(Aletheia/TAG,2026-09)。
2027 年出貨量口徑差異
Aletheia 估 2027 年 8.5M 顆;MS(2026-08-24)拆分合計約 7.35M 顆(v7p 208k、v8i 3,960k、v8t 3,600k、v9 400k)。差異約 16%,主要在 v8 世代的量。
單一機櫃價值量:TPU v8 每個 rack 的 PCB 價值約 US$30–40k、CCL 約 US$12–18k(v7 分別約 US$20k、US$7k);v9 導入 HDI 後再增加 40–50%。TPU 的 PCB ASP 從 v5 到 v8 增加 2.5 倍。
| 世代 | CCL 等級 | PCB 量產 | 層數 | 結構 | PCB ASP 指數 | PCB 供應商 | CCL 供應商 |
|---|---|---|---|---|---|---|---|
| ViperFish | M5–M6 | — | 20–22 | 多層板 | 1 | — | — |
| v7 GhostFish(Ironwood) | M7 | 4Q25 | 26 | 多層板 | 1.3 | ISU、LCS、WUS(滬電)、TTM | Panasonic、台光電 |
| v8i SunFish | M8 訊號層+M6 電源層 | 4Q26 | 32(15+2+15) | N+M | 2.2 | ISU、LCS、WUS、TTM、定穎 | Panasonic、台光電、南亞 |
| v8t ZebraFish | M8 訊號層+M6 電源層 | 1Q27 | 34(16+2+16) | N+M | 2.1 | ISU、LCS、WUS、TTM、金像電、定穎 | Panasonic、台光電、Doosan |
| v9 HumuFish | M8/M9 | 2028 | 約 30–40 | HDI | 2.5 | ISU、LCS、WUS、TTM、欣興、定穎 | Panasonic、台光電、Doosan |
| v10 | M9/M10 | 2029 | 未定 | HDI | 約 5–6 | — | — |
N+M 需要多次壓合,良率可能掉 15–30%;HDI 層數較少,但要多次雷射鑽孔、逐層增層與超細線路,良率損失更大。加工時間拉長、良率下降,是 ASP 上升的主因。
晶片規格演進:
| 項目 | v8i(2H26–27) | v8.5(2H27–28) | v9(2028 年中) | v10(2029) |
|---|---|---|---|---|
| 運算 die | 2 顆(N3) | 4 顆(N3) | 4 顆(N2P) | 16 顆(N2P) |
| Core logic/base die | — | — | 4 顆(N3P) | 8 顆(N2P) |
| I/O die | 1 顆(N4) | 2 顆(N4) | 4 顆(N3P) | 6 顆(N2P) |
| HBM | 8 顆 12-Hi HBM3E | 12 顆 8-Hi HBM3E/4 | 12 顆 8-Hi HBM4E | 16 顆 8-Hi HBM4E |
| 2.5D 封裝 | CoWoS | CoWoS | EMIB-T/面板級 | EMIB-T/面板級 |
| 3D 封裝 | 無 | 無 | 無 | 有 |
| 光罩倍數 | 約 2.5x | 約 5x | 9.5x | 15x |
| TDP | 約 1,300W | 約 2,600W | 約 4,500W | 約 10,000W |
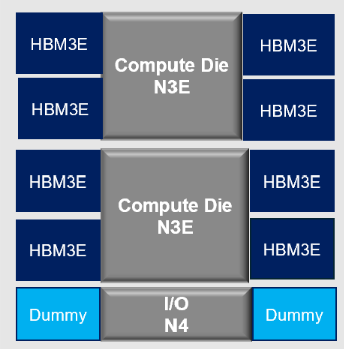
圖說:TPU v8i 拓撲:2 顆 Compute Die(N3E)、8 顆 HBM3E、1 顆 I/O(N4)、2 顆 Dummy(Aletheia/TAG)。
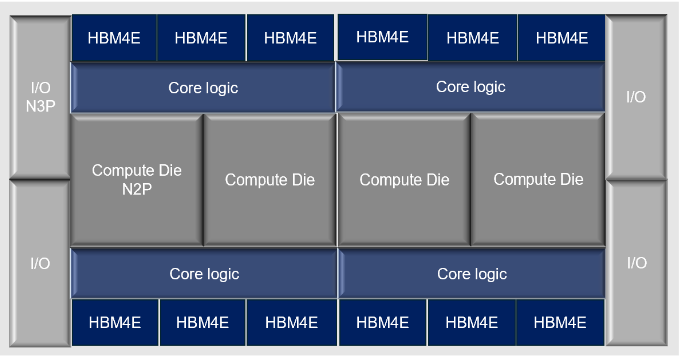
圖說:TPU v9 拓撲:4 顆 Compute Die(N2P)、4 顆 Core logic、4 顆 I/O(N3P)、12 顆 HBM4E(Aletheia/TAG)。
v8i 製程與記憶體說法不一
本頁上方「TPU 世代路線圖」(SemiAnalysis 截圖,OCR 不確定)把 v8i 列為 N2P/HBM4E;Aletheia 則是 N3(圖示 N3E)+ HBM3E。Aletheia 的說法與 MS 的 v9 改用 N2P、HBM4E 時程一致,可信度較高,但兩者並列待更多來源確認。
網路升級帶動的 PCB 需求:Google 在 Hot Chips 2026 揭露 TPU8 的網路架構。南北向的 Jupiter 網路升級;東西向新增 Virgo 網路,可把單一 TPU cluster 擴到 100 萬顆(v7 Ironwood 為 10 萬顆)。
| 每顆 TPU 用量 | TPU8 | TPU7 |
|---|---|---|
| 乙太交換器頻寬(Tb) | 2.0 | 0.4 |
| 光模組數 | 3.0(3.0–3.5) | 1.8 |
| 光纖數 | 18.2 | 8.0 |
| DAC/ACC 線 | 1.9 | 1.5 |
| 生命週期 OCS 總需求(台) | 258,542 | 20,833 |
TPU8 改用 200G SerDes(TPU7 為 100G)。800G 交換器 PCB ASP 約 US$1,500–2,000(400G 約 US$400),1.6T 約 US$3,000–4,000(44–50 層、M9 CCL)。
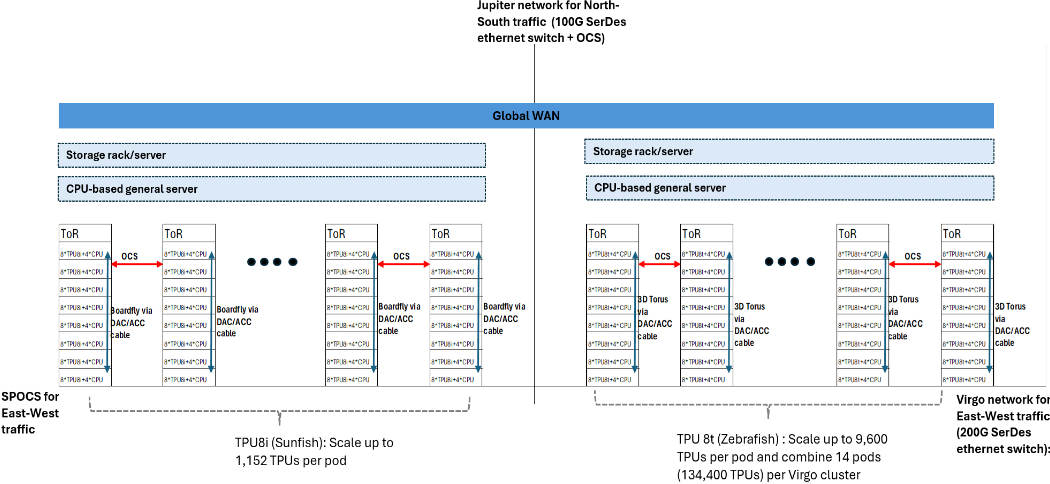
圖說:TPU8 網路拓撲:Jupiter 南北向(100G SerDes 乙太交換器+OCS);TPU8i(Sunfish)以 Boardfly 連接,每 pod 最多 1,152 顆;TPU8t(Zebrafish)以 3D Torus 連接,每 pod 9,600 顆,14 個 pod 組成 134,400 顆的 Virgo cluster(200G SerDes 乙太交換器)(Aletheia/TAG)。
LTA 與預付款:Aletheia 的供應鏈調查顯示,CSP 正積極找 PCB/CCL 廠談長約,用預付款鎖定未來幾年的高階產能,條件各家不同、多數仍在討論。若 Google 和 PCB/CCL 供應商確認長約,訂單能見度拉長,Aletheia 認為供應鏈的本益比會再上調。
AI Networking 硬體需求與三大受惠標的(Aletheia,2026-10-06)
來源:報告_Aletheia_AI網通_20261006(Aletheia Capital,Skye Chen/Warren Lau,2026-10-06)。本份為專題報告,聚焦 Google TPU8 網路硬體(非 PCB/CCL),與上方 2026-10-04 報告互補,兩者的 TPU8 單顆硬體需求倍數表數字一致(互為交叉驗證)。
核心論點:TPU8 單顆網路硬體內含價值相較 TPU7 成長 2–5 倍;TPU 出貨量由 2026 年 360 萬顆增至 2027 年 800–850 萬顆(與上方 Aletheia PCB 報告 2027E 850 萬顆同數量級,本報告給區間 800–850 萬顆)。驅動力為 Google 同時推進 Virgo(東西向) 與 Jupiter(南北向) 兩大網路架構:ICI 頻寬倍增至 19.2 Tb/s、TPU8t 單一邏輯叢集最高可擴至 100 萬顆晶片(v7 僅 10 萬顆)、TPUDirect RDMA+Storage 取代傳統 PCIe Host 管理模式、儲存存取速度提升 10 倍。
Figure 3:TPU8 網路硬體關鍵供應商
| 硬體 | 關鍵方案商 | ODM/OEM |
|---|---|---|
| 乙太網交換器 | Broadcom 等 | Celestica、英業達(Inventec)、Arista |
| 光收發模組 | Lumentum、InnoLight(中際旭創)、Coherent | — |
| 雷射二極體 | Lumentum、Sumitomo(住友電工) | — |
| OCS | Lumentum | Fabrinet、Celestica |
| 光纖線纜 | 上游材料:Corning、Furukawa;線纜整合:Amphenol、TEC、光聖(EZconn) | — |
| 銅纜(DAC/ACC) | Amphenol、TEC | — |
三大重點受惠標的(皆為 BUY,納入 Aletheia「Google G7 portfolio」): - Lumentum:光收發模組、雷射二極體、OCS 三項關鍵硬體供應商,受惠面最廣。 - 光聖(EZconn):TPU8 每顆光纖線纜需求由 8 條增至 18.2 條(+127%),且 Google 營收占比高(Aletheia 原文 EZconn=光聖 6442;珩石週報摘譯誤植為「湧德」)。 - Celestica:乙太網交換器(Broadcom 方案)與 OCS 兩項硬體的主要 ODM/OEM,與上方「2027 年 TPU 營收貢獻」表的 L10/L11 組裝角色互補。
與上方「網路升級帶動的 PCB 需求」表的 TPU8/TPU7 倍數(乙太網交換器頻寬 2.0/0.4 Tb、光模組數 3.0/1.8、光纖數 18.2/8.0、DAC/ACC 1.9/1.5、OCS 生命週期總需求 258,542/20,833 台)完全一致,本報告並進一步揭露 Boardfly 拓樸把最大跳數從 16 跳降至 7 跳(降低 TPU8i 機櫃內銅纜需求的直接原因)與 TPU8t 透過 Virgo 網路把單一叢集規模擴大十倍至 100 萬顆的具體機制(300 機櫃=9,600 顆/Pod,14 Pod 合計 134,400 顆)。
觀察重點(投資視角)
- 軟硬整合 TCO 護城河(同事 memo/channel check,2026-09-29,中信心):珩石資本同事整理筆記指出,Google 透過 JAX、XLA 編譯器與 TensorFlow 軟體堆疊深度綁定 TPU,在 Gemini 等自研大模型上維持每瓦效能(token/watt)與每美元成本(token/dollar)對通用 GPU 約 30-50% 的成本優勢;HBM4 底部控制晶片(base die)有由記憶體廠自製轉為採用台積電先進邏輯製程(N5/N3)代工的趨勢,可能強化 SK 海力士/美光/三星與台積電的三角代工同盟。未經一手券商報告佐證,列同事觀點,來源 memo_TPU供應鏈_20260929。
- 聯發科(2454)切入 TPU Base Die 是台股映射核心:客製 ASIC 設計服務 + 先進製程 + HBM4E 整合的綜合題材,詳見 2454_聯發科(市)。
- 華南投顧對 V10 台廠分工的判斷(2026-09-18):TPU V10 架構複雜度提升,預期朝 CoT 分工,由 Google 自掌 Compute Die 設計與光罩、後段設計等功能拆分給多家設計服務商;華南認為主要受惠台廠仍為聯發科(TPU 8t、V9 已參與,具自有 SerDes IP、I/O Die 與先進封裝整合)與創意(Axion CPU 第 2/3 代),世芯-KY 僅列洽談評估中。華南估聯發科 TPU 8t 出貨 2026/27/28 年 50 萬/355 萬/45 萬顆、V9 2028 年 300 萬顆(見 2454_聯發科(市)「ASIC 營收與獲利預估沿革」);此判斷與上方 GFHK/MS 口徑的差異在於未把世芯視為 V10 主要參與者。
- Pumafish(v9)取消、Icefish(v10)提前:路線圖收斂直接影響 Broadcom / 聯發科的 ASIC 營收認列節奏與 tape-out 排程。
- Marvell / GUC 周邊分工增加:GFHK(2026-08-24)稱 Marvell 正切入 Google CXL/DPU/MPU,MS(2026-08-24)圖示亦將 Marvell、GUC 等列入 v10 周邊 I/O/3D IC-CPO 分工;此代表 Google custom silicon 生態多元化,但不等同 TPU core design 已完全轉移。
- 16× HBM4E:客製 ASIC 對 HBM4E 的拉貨量大,與 技術_HBM、先進封裝產能連動。
- Si-Cap / IPD 變成封裝內價值層:SEMCO W1.5 兆合約若對應 next-gen TPU EMIB-T,代表 TPU 供應鏈不只看 ASIC / HBM / foundry,也要追蹤 技術_矽電容、legacy DRAM 製程與 IPD 供應。
- N2P 集中:Top / Base / I/O die 皆 N2P,台積電 2nm-class 產能為共同瓶頸。
- 台股映射橫跨設計、封裝、測試、光互連、散熱、ODM 與材料,環節廣泛。
- 金像電(2368)與精成科(6191)公司頁已補建並掛 #供應鏈/GoogleTPU。
- 光互連與部分下游屬產業鏈定位(使用者點名),需後續以公告或法說佐證是否直接對應 Google TPU 專案。
- 報告同時更新 Nvidia 路線圖(Blackwell → Rubin → Rubin Ultra → Vera CPU / CPX),Nvidia 機櫃供應鏈見 供應鏈_Vera_Rubin_NVL72機櫃。
- 信驊(5274)BMC 為三代 TPU 共通供應商:MS 2026-07-22 估算 TPUv8i/v8t/v9 皆採 AST2700,貢獻信驊 2027e 營收上看 14.4%,是 Google TPU 放量對台股映射的另一環節(見 5274_信驊(市))。
來源
- memo_外資_OAI採用TPU與精測下一代TPU訂單_20261029 — 外資晨訊,2026-10-29;OpenAI 擬直接採購 Google TPU 報導(未確認)、精測下一代 TPU 測試介面訂單(DIGITIMES)
- 活動_Alphabet_3Q26法說memo_20261028、活動_Alphabet_國泰證期call_memo_20261029 — Alphabet 3Q26 法說,2026-10-28;TPU 8t/8i、對外分銷通路、backlog 與資本支出
- 報告_Aletheia_AI網通_20261006 — Aletheia Capital(Skye Chen/Warren Lau),2026-10-06;TPU8 網路硬體升級專題,TPU8/TPU7 硬體需求倍數(與 PCB/CCL 報告交叉一致)、Figure 3 關鍵供應商表、Boardfly 16→7 跳、三大受惠標的(Lumentum/EZconn/Celestica,BUY,Google G7 portfolio)
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;TPU 出貨 3.6M/8.5M/12M(2026–28)、各世代 PCB/CCL 規格與供應商、每 rack PCB/CCL 價值量、TPU8 網路架構
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8(8t/8i)放量、2027 出貨約 910 萬顆(+126%)、單櫃水冷/電源/載板/CCL 價值量與各廠 2027 年營收貢獻度
- 活動_聯發科2454_管理層澄清MS摘要_20261001,珩石筆記轉述 Morgan Stanley,2026-10-01;管理層澄清 v8 無遞延、v9 不需 CoWoS
- memo_TPU與GPU_TDCowen供應鏈查證_20260929,珩石筆記轉述 TD Cowen,2026-09-28;TPU 供應鏈查證(v8t ASP、v9 獨家傳聞、瓶頸在載板與 HBM)
- 活動_Google_TPU8_Networking_珩石研究筆記_20261008,珩石筆記(Aletheia 2026-10-06 報告中文摘譯),2026-10-08;TPU8t/8i 規格差異與 TPU8/TPU7 網路硬體倍數,內容已涵蓋於「AI Networking 硬體需求與三大受惠標的」,僅作交叉佐證
- 產業_SemiAnalysis_BroadcomTPU_Pumafish取消_20260518,SemiAnalysis,2026-05-18
- 報告_MS_舊型記憶體SiCapTAM_20260521,Morgan Stanley,2026-05-21
- 使用者指定供應鏈歸屬,2026-05-24
- 報告_MS_AI供應鏈CoWoS分配_20260708,Morgan Stanley,2026-07-08;KYEC 3Q26 成長動能不如預期(10% vs 原估 15% QoQ)、Sunfish 960k 全年集中 4Q、Zebrafish 4Q26 不變
- 活動_日電貿3090_call_memo_20260708,日電貿 call memo,2026-07-08;TPU v8 機櫃 MLCC 用量 60 萬顆
- 報告_MS_雲端半導體_20260722,Morgan Stanley,2026-07-22;Google TPU 三代(Sunfish/Zebrafish/Humufish)皆採信驊 AST2700 BMC,貢獻信驊 2026/27/28e 營收 4.1%/14.4%/9.4%
- 報告_GS_金像電2368_20260811,Goldman Sachs,2026-08-11;金像電 TPU 供應鏈市占展望(<5%→20-30%+,2026→2027)
- 260824_AI供應鏈_ms_google-asic-design-services — Morgan Stanley,2026-08-24;Google TPU v8/v9/v10 出貨、HBM、CoWoS allocation 與 v10 多供應商 block diagram;v10 採 Icefish 命名,MediaTek 仍為主要協調者之一
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — GFHK(Jeff Pu),2026-08-24;Google TPU volume Figure 2、v9t/v9t+/v9i 拆分、v10t Icefish 後端 GOOG or MTK、Marvell Google silicon CXL/DPU/MPU/MPU 展望
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16;Google 網路拓樸 3D→6D Torus、2028 Humfish/Triggerfish(MTK/EMIB-T)、2029 Merope/Icefish(低信心)
- 報告_MS_聯發科2454_20260927 — Morgan Stanley,2026-09-27;台積電 CoWoS-L 支援 2028 v9 約 0.5mn 顆、EMIB-T 約 2.5mn 顆、v8t 2028 出貨上修至約 2mn 顆
- 各公司頁(如上 wikilink)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,V10 轉 CoT 後台廠受惠判斷、TPU 8t/V9 出貨量
- memo_TPU供應鏈_20260929 — 珩石資本同事研究筆記(kevin),2026-09-29,channel check 級;TCO 護城河框架(token/watt、token/dollar 約 30-50% 優勢)、HBM4 base die 代工趨勢;世代路線圖與供應鏈分工與本頁既有內容高度重疊,未另立新表
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;Google 2.4T 輕相干模組量(2027 100–200 萬隻、2028 1,500–2,000 萬隻)與 DSP 供應商(Marvell、Celero)
- 報告_廣發香港_科技產業10月版_20261015 — GF Securities (Hong Kong),2026-10-15;Google 6D Torus 區塊拓樸細節(4×4×4→2×2×2×2×2×2、對外光埠 96→384、每晶片光埠 1.5→6、合併 scale-out 後總比值 1:8.5)、4,096 顆 superpod 跳數 24→12、受惠標的(2.4T Coherent Lite、OCS/MEMS、PIC/雷射/DSP、光纖),詳見上方「6D Torus 的區塊拓樸、埠數倍增與跳數減半」一節;同份報告的光模組配比估算見 供應鏈_光通訊「光模組:晶片配比」
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 技術_OCS
- 分析_垂直供電VPD架構與供應鏈
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_華南4Q26產業展望_20260918
- 技術_EMIB-T
- 時程_2026_先進封裝產能
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 8431_匯鑽科(櫃)
- 2360_致茂(市)
- 6274_台燿(櫃)
- 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
- 分析_今日報告_20260525
- 技術_CoWoS
- 時程_2026_AI_ASIC與高速介面
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723