平台原理見 技術_CoWoS;本頁聚焦 CoWoS 生態鏈各環節台廠定位與投資觀察。產能時程見 時程_2026_先進封裝產能。
供應鏈結構圖
flowchart TB
    TSMC[2330 台積電<br/>CoWoS 平台主導]:::core
    subgraph 需求_ASIC_GPU設計
      ALCHIP[3661 世芯-KY]:::cust
      GUC[3443 創意電子]:::cust
      M31[6643 M31]:::cust
    end
    subgraph 封測協同
      ASE[3711 日月光投控]:::core
      PTI[6239 力成]:::core
    end
    subgraph 設備_檢測
      GPTC[3131 弘塑<br/>濕製程/Underfill]:::equip
      DRTECH[3030 德律<br/>AOI/X-ray/CT]:::equip
    end
    subgraph 封裝後測試介面
      WIN[6515 穎崴]:::equip
      MPI[6223 旺矽]:::equip
      PTC[6510 精測]:::equip
    end
    subgraph 基板_材料
      UMC2[3037 欣興]:::sub
      NANYA[8046 南電]:::sub
      EMC[2383 台光電]:::sub
      KINIK[1560 中砂<br/>CMP/再生晶圓]:::mat
    end
    subgraph HBM記憶體
      HBMX[SK Hynix / Samsung / Micron]:::hbm
    end
    ALCHIP --> TSMC
    GUC --> TSMC
    M31 --> TSMC
    TSMC --> ASE
    TSMC --> PTI
    GPTC -.設備.-> TSMC
    DRTECH -.檢測.-> TSMC
    HBMX --> TSMC
    UMC2 --> TSMC
    NANYA --> TSMC
    EMC --> TSMC
    KINIK -.耗材.-> TSMC
    TSMC --> WIN
    TSMC --> MPI
    TSMC --> PTC
    classDef core fill:#a5d8ff ,color:#1a2b35
    classDef cust fill:#fff3bf ,color:#1a2b35
    classDef equip fill:#ffc9c9 ,color:#1a2b35
    classDef sub fill:#b2f2bb ,color:#1a2b35
    classDef mat fill:#ffd8a8 ,color:#1a2b35
    classDef hbm fill:#c3fae8 ,color:#1a2b35
圖說:CoWoS 以台積電為平台核心,上游 ASIC/GPU 設計(世芯/創意電子/M31)下單,HBM 與基板/矽中介層材料投入,封測協同(日月光/力成)、設備檢測(弘塑/德律)與封裝後測試介面(穎崴/旺矽/精測)各環節環繞。
各環節廠商
先進封裝平台(核心)
| 廠商 | 地位 | 備註 |
|---|---|---|
| 2330_台積電(市) | 主導 | CoWoS-S/R/L 平台與產能擴張主體;2026F 月產能約 12–13 萬片 |
ASIC / GPU 設計(需求方)
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3661_世芯-KY(市) | 追蹤 | AWS Trainium3 等 AI ASIC,CoWoS 產能分配受惠 |
| 3443_創意電子(市) | 追蹤 | Meta MTIA v4 導入 CoWoS,v5 走向 SoW |
| 6643_M31(櫃) | 追蹤 | IP / ASIC 設計協同 |
封測 / 先進封裝協同
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3711_日月光投控(市) | 追蹤 | 封測龍頭,FOPLP 與台積電 CoWoS 競合協作 |
| 6239_力成(市) | 追蹤 | 封測協同 |
設備 / 檢測
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3131_弘塑(櫃) | 追蹤 | Underfill / 濕製程 / 清洗 |
| 3030_德律(市) | 追蹤 | AOI / X-ray / CT 缺陷檢測 |
封裝後測試介面
| 廠商 | 地位 | 備註 |
|---|---|---|
| 6515_穎崴(市) | 追蹤 | 大尺寸 interposer 驅動 技術_HyperSocket / CPO Insertion 規格升級 |
| 6223_旺矽(櫃) | 追蹤 | 測試介面 / 探針卡 |
| 6510_精測(櫃) | 追蹤 | 先進封裝測試介面 |
基板 / 材料 / 矽中介層
| 廠商 | 地位 | 備註 |
|---|---|---|
| 3037_欣興(市) | 追蹤 | ABF 載板;CPO 大封裝轉攻低損耗 / 玻璃載板 |
| 8046_南電(市) | 追蹤 | ABF 載板 |
| 2383_台光電(市) | 追蹤 | CCL / 載板材料 |
| 1560_中砂(市) | 追蹤 | CMP 研磨輪、12" 再生晶圓 |
HBM / 記憶體
| 廠商 | 世代 | 備註 |
|---|---|---|
| SK Hynix / Samsung / Micron | HBM3e → HBM4 | 與 reticle 演進綁定(5.5x→9.5x→14x→24x) |
CoWoS 產能與需求分配
來源:260623_2027cowos分配_ms_AI-supply-chain、260824_AI供應鏈_ms_google-asic-design-services(Morgan Stanley,Charlie Chan 團隊)
產能:MS 2026-08-24 估全球 CoWoS 年末月產能由 2026E 170kwpm 擴至 2027E 280kwpm;其中 TSMC 120→200kwpm,非 TSMC(Amkor/UMC/ASE)50→80kwpm。相較 2026-06-23 口徑,2027 TSMC 200kwpm、非 TSMC 80kwpm 方向不變,但非 TSMC 名單新增 UMC。
需求:MS 2026-08-24 估全球 CoWoS demand 2026E 約 1,440k → 2027E 約 2,690k wafers(約 +87% YoY);MS Exhibit 12 以 2027E CoWoS allocation 2,664k 回推 implied shipments 33,996k、wafer consumption 2,119k、wafer revenue TAM 至少 US$59bn。
| 客戶 | 2027e(k wafers) | 占比 | YoY | 主要產品 |
|---|---|---|---|---|
| NVIDIA | 1,222 | 45% | +57% | Rubin/Blackwell、Vera CPU 等 |
| AMD | 530 | 20% | +308% | MI455/MI450 與 Venice CPU;部分走非 TSMC CoW |
| Broadcom | 484 | 18% | +61% | Google TPU、Meta MTIA 等 |
| MediaTek | 180 | 7% | +350% | TPU v8t Zebrafish CoWoS-S;v9/Humufish 另走 Intel EMIB-T |
| AWS / Alchip | 90 / 36 | 3% / 1% | +45% / +38% | AWS Trainium 系列 |
| Marvell | 64 | 2% | +276% | Microsoft Maia、AWS/Meta attach silicon |
| GUC / Xilinx | 60 / 10 | 2% / <1% | +329% / +50% | Google/Microsoft/Meta ASIC 設計服務案、FPGA |
- CPU 大量吃 2.5D 封裝:agentic AI 帶動 CPU 需求,NVIDIA 3nm Vera CPU 5.75mn、AMD 2nm Venice CPU 6.75mn(2027)。
- HBM / AI wafer TAM:MS 2026-08-24 Exhibit 3/4 估 2027E HBM demand 48,618mn Gb,AI wafer revenue TAM 至少 US$59bn;6/23 舊口徑為 HBM 最高 51bn Gb、AI wafer TAM ≥US$47bn,保留為同一分析師團隊估計演進。
- 個股映射(MS OW/Top Pick):2454_聯發科(市)(Google TPU)為 Top Pick;Aspeed 為 CPU server BMC 最佳代理;OW 2330_台積電(市)、ASE(AMD Venice CPU)、KYEC(NVIDIA GPU + Google TPU)、Winway、MPI、Hon Precision。
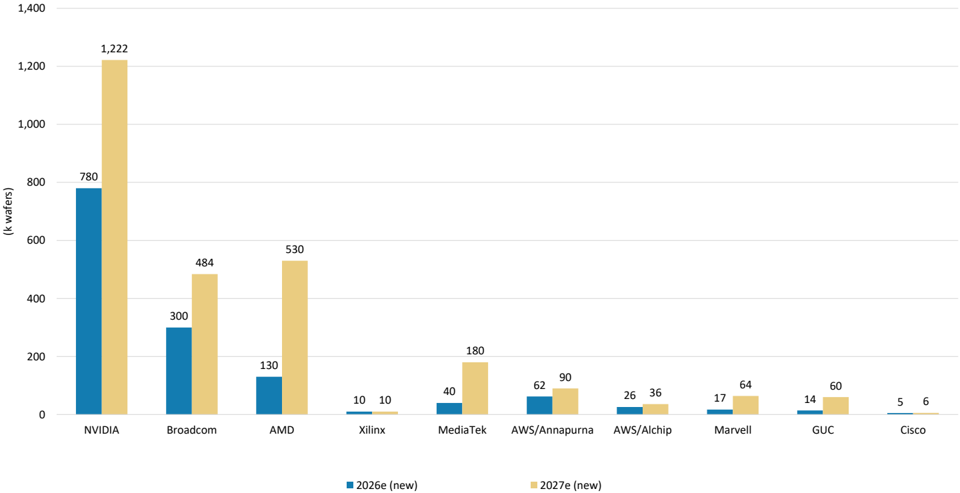
圖說:MS 全球 CoWoS demand 2026E vs 2027E 客戶別增量,NVIDIA/AMD/Broadcom/MediaTek 為主要成長來源。來源:260824_AI供應鏈_ms_google-asic-design-services。
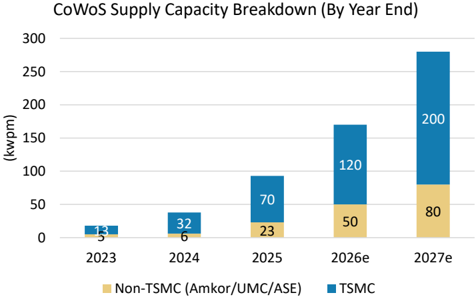
圖說:MS 全球 CoWoS supply 年末月產能,TSMC 2026E/2027E 120/200kwpm,非 TSMC(Amkor/UMC/ASE)50/80kwpm。來源:260824_AI供應鏈_ms_google-asic-design-services。
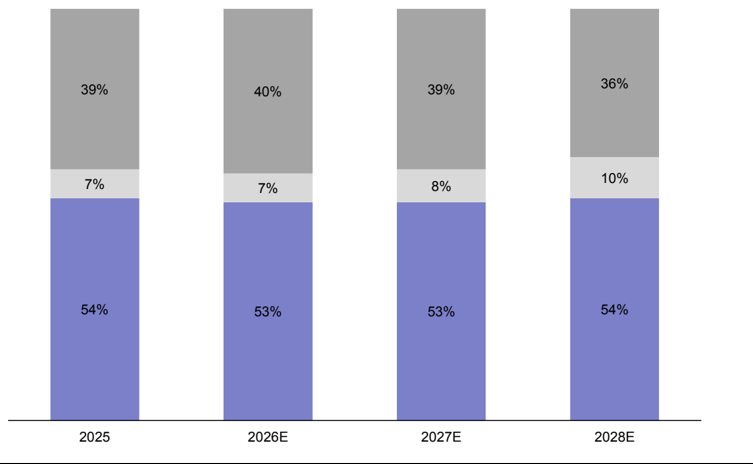
圖說:GFHK 以 TSMC CoWoS consumption 口徑估 NVIDIA GPU 2025-2028E 份額約 53-54%,ASIC 約 36-40%,AMD GPU 7-10%;GFHK 認為 NVIDIA 在 2027 份額未明顯被 ASIC 稀釋。來源:260824_ASIC展望_gfhk_asic-outlook-wrapup。
後續更新(MS 2026-07-08)
來源:報告_MS_AI供應鏈CoWoS分配_20260708(Morgan Stanley,Charlie Chan 團隊)
- AMD 2027 CoWoS 維持 240k(與 06-23 初估一致),但未排除執行風險(AMD 過去有下修 2026 CoWoS 訂單紀錄)。
- MI400 系列拆為兩版本:(1) MI455——標準版,2 顆 compute die + 12 顆 HBM4 12hi,搭配 Helios rack(18 CPU + 72 GPU),主要客戶 Microsoft、AWS、Oracle;(2) MI450——Meta 客製半尺寸版,1 顆 compute die + 6 顆 HBM4 12hi(9 CPU + 36 GPU)。2027 晶片出貨:MI455 1mn 顆 + MI450 500k 顆 = 合計 1.5mn。
- Venice CPU 為 AMD 首顆採用 CoWoS 的 CPU,CoW 產出集中在 OSAT——ASE/SPIL、Amkor、Powertech(力成);2027 CPU 晶片出貨合計上看 5.7-6mn 顆(vs 2026 僅 1mn)。
- 詳見 供應鏈_AMD_Helios_MI450 MI455/MI450 拆解。
衝突並列:野村 vs MS 的 2027 CoWoS 分配(來源 報告_Nomura_AI半導體伺服器循環是否見頂_20260630,2026-06-30)
兩家券商 2027 CoWoS 分配差異明顯,分母不同需注意:MS 占比為「全球 CoWoS 需求 2,694k(含非 TSMC 陣營)」之分母;野村占比為「TSMC CoWoS 產出 1.8mn」之分母。 | 客戶 | 野村 2027F(占 TSMC 產出)| MS 2027e(占全球需求)| |------|---------------------------|------------------------| | nVidia | 54–56%(980–1,030kpcs,mix 轉 Rubin/Rubin Ultra ~90%+Vera 8%)| 45%(1,222k)| | Google(Broadcom+2454_聯發科(市))| ~27%(480kpcs,+115% yoy;B:M≈67:33)| Broadcom 18% + MediaTek 7% = 25% | | AMD(含 Xilinx)| 8–9%(2027 量增 ~80%)| 20%(530k,含非 TSMC Venice 270k)| | AWS Trainium | 5–6%(份額甚至 yoy 下滑)| 3%(90k)| - 野村產能假設:TSMC 2027F CoWoS 目標 2,000kpcs(前估 1,300–1,350)、實際 model 1,800kpcs 產出(打 9 折,因 WoS/IC 載板等小元件成更大瓶頸);2026F 1,100kpcs。MS 則以 kwpm 計(200kwpm)。 - 共同點:兩家皆視 Google TPU 為 2027 增速最快、MediaTek 為最大台股槓桿;CPU(Vera/Venice)大量吃 2.5D。詳見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630。
後續更新(MS 2026-08-27,NVIDIA FY2Q27 法說後)
來源:報告_MS_NVDA供應鏈影響_20260827(Morgan Stanley,Charlie Chan 團隊)
- NVIDIA 2027 CoWoS-L 消耗上修至約 910k(+40% YoY):NVIDIA AI GPU(Blackwell、Rubin)以 TSMC CoWoS-L 為單一來源;MS 以此反推 NVIDIA CY27 營收成長 70%+ 的指引與晶片出貨量一致。CoWoS-R 的強勁預訂則指向 Vera CPU 出貨接近翻倍。
- 瓶頸不在封裝單點:MS 認為 TSMC 3nm 前段晶圓與 ABF 載板仍是主要限制;預期 TSMC 2027 年晶圓漲價 5-10% 機率高。
- 全球 CoWoS 需求年增率(MS 估):
| 客戶 | 2025 | 2026e | 2027e |
|---|---|---|---|
| NVIDIA | 113% | 84% | 57% |
| Broadcom | 25% | 253% | 61% |
| AMD | 50% | 117% | 308% |
| AWS/Annapurna | — | 3% | 45% |
| AWS/Alchip | (69%) | 420% | 38% |
| Marvell | (17%) | 13% | 276% |
| GUC | 300% | 600% | 329% |
| Cisco | 36% | 67% | 10% |
| 總需求 | 85% | 102% | 93% |
- 機櫃對照:Blackwell 2026 晶片出貨 5.4mn 顆(以 8 GPU/台 HGX、9 台 HGX ≈ 1 台 NVL72 換算);Rubin + Rubin Ultra 2027 出貨近 7mn 顆、VR NVL72 機櫃 90k 台;季度里程碑為 4Q26e 約 3k、1Q27e 12-13k 台。Blackwell 晶片「庫存」MS 判定為供應鏈 buffer,2026 年內消化完畢。
- 台廠曝險與估值對照見 分析_台廠NVIDIA營收曝險_MS_20260827。
產業 CoWoS 產能加速(UBS 2026-07-01)
來源:260701_3711_3131_ubs_cloud-AI(UBS,Sunny Lin 等,Cloud AI CoWoS 追蹤)
UBS 視 CoWoS 產能擴張為 cloud AI 需求領先指標;過去一個月擴產進度快於預期,暗示底層需求更強。
| 產能(kwpm) | end-2026 | end-2027 | 前估 | 備註 |
|---|---|---|---|---|
| 產業 CoWoS 合計 | 160 | 250 | — | TSMC + ASE + Amkor |
| TSMC CoWoS | 130 | 180 | 120 / 150 | 再加速 |
| ASE 自有 full-process CoWoS | 20 | 50 | 40 | 支撐 AMD Venice + AI 加速器 |
| OSAT CoWoS 合計 | — | ~70 | — | 弘塑在 OSAT 市占較高、受惠 |
- 供給多元化但 TSMC 仍最大:2027-28 起 ASE/Amkor 機會增加(主要來自 server CPU);Intel EMIB-T 漸有進展但 2028 恐受資源/產能限制,優先內部產品與 Google/MediaTek TPU v9。TSMC 先進封裝銷售未來五年可維持約 50% 成長。
- 需求端:AMD Venice 2027 約 4mn 顆(2026 1.3mn);Nvidia Vera CPU 2027 5.5mn 顆(2026 1.6mn);Google TPU 4.1mn(2026)→ 9.0mn(2027),其中 MediaTek TPU v8t 支援 4mn;Amazon Trainium 3 上修 2026/27E 1.8mn/2.8mn。
- 設備受惠:先進封裝/測試關鍵設備商——GPTC、Chroma、Hon Precision、ASMPT;GPTC TP 上修至 NT$5,000。
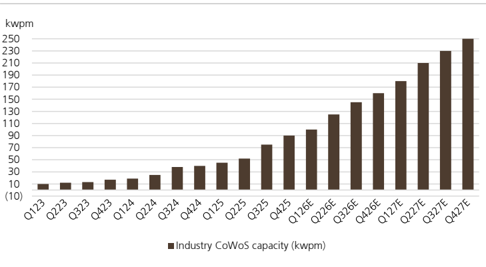
圖說:UBS Figure 9 產業 CoWoS 產能(kwpm,Q123→Q427E),升至約 250kwpm。來源 260701_3711_3131_ubs_cloud-AI。
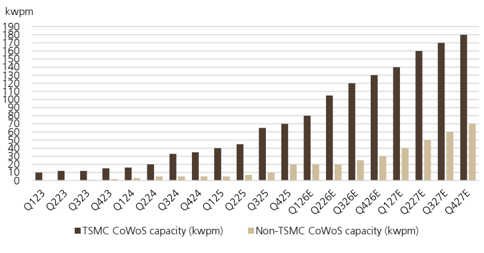
圖說:UBS Figure 10 TSMC vs Non-TSMC(ASE + Amkor)CoWoS 產能堆疊圖。
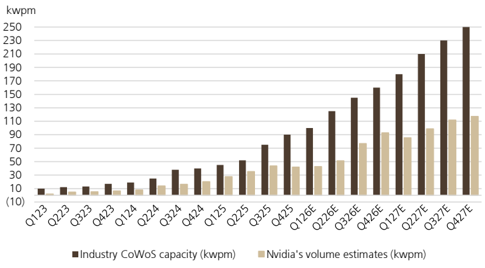
圖說:UBS Figure 11 產業 CoWoS 產能 vs Nvidia 用量估計。
產業 CoWoS 產能再上修+ASIC/CPU 進度更新(UBS 2026-09-22)
來源:報告_UBS_ASIC與CPU產業_20260922(UBS,Sunny Lin/Randy Abrams/Nicolas Gaudois/Timothy Arcuri 等)
UBS 於 2026 台灣論壇(Day1/2/3)後及自身 CoWoS 產業分析後,再度上修產業 CoWoS 產能:
| 產能(kwpm) | end-2026E | end-2027E | 前估(end-2027E) | 備註 |
|---|---|---|---|---|
| 產業 CoWoS 合計 | 160(不變) | 270(前估 260) | 250(2026-07-01 首估) | 即使 Intel EMIB-T 與 TSMC CoPoS 於 2028-29 放量,2028 年仍需求更多 CoWoS 產能 |
| ASE CoW 自有產能 | 20 | 70(前估更保守) | — | ASE 擴產步調較 TSMC/Amkor CoW(180/20kwpm,end-2027E)更積極 |
- 趨勢判讀:CoWoS 產能持續加速反映雲端 AI 晶片需求更強勁(尤其 CPU 與 ASIC),且往更大封裝+異質整合遷移消耗更多產能;供給端持續多元化(OSAT 能力提升+容量需求擴大)。TSMC 另可能於 2028 年在既有 ASE 合作外新增一家 OSAT 夥伴做 WoS 量產。
- ASIC 進度(多家 hyperscaler/AI native 客製矽已有具體進展):
- Microsoft Maia:2027E 出貨 Maia 200/300 合計 50k/350k(2026 全 Maia 系列僅約 100k)
- OpenAI Jalapeño:2027E 600-700k(2026E 150k)
- Meta MTIA:2027 上看約 450k(能見度低於 Microsoft/OpenAI)
- Google TPU:2027E 9.0mn 顆封裝(2026E 4.1mn)
- Amazon Trainium:2027E 3.2mn 顆封裝(2026E 2.5mn)
- Nvidia/AMD 上修:Nvidia 2027E AI GPU 產出上修至 8.8mn 顆(前估 8.2mn),另新增 Rubin CPX 約 20 萬顆;Rubin Ultra 因封裝架構與 Rubin 相近、HBM 規格降規,預期 2027 年中起可較順利放量。AMD 2027E CoWoS 需求上修 +11%,主因 Venice server CPU 上修至 5mn 顆(前估 4mn);AMD 加速器維持 1.9mn 顆(受限於產能)不變。
- UBS Top Picks(Cloud AI 半導體供應鏈):2330_台積電(市)(雲端 AI 晶圓代工龍頭)、2454_聯發科(市)(Google TPU 設計服務+新 ASIC 機會,Key Call Buy)、3711_日月光投控(市)(先進封裝與測試)。先進封裝+測試關鍵設備商同受惠:All Ring(6187_萬潤(櫃))、GPTC、Chroma、Hon Precision、ASMPT。另偏好 Aspeed(BMC 需求強)與 Alchip(Amazon Trainium3/Trainium4 機會)。
- TSMC 後段營收占比:先進封裝+測試占 TSMC 總營收比重 2026E/2027E 估達 ~12%/16%,先進封裝銷售 2026-30E 可維持約 50% CAGR(即使面對 Intel EMIB 競爭)。
- GPTC(弘塑)下修:因下修 2026 年設備認列台數與 ASP 假設,UBS 將 GPTC TP 由 NT$5,000 下修至 NT$4,300(33x 平均 2027-28E PE 倍數不變),2026-28E EPS 下修 25%/21%/8%;仍維持 Buy,詳見 3131_弘塑(櫃)。
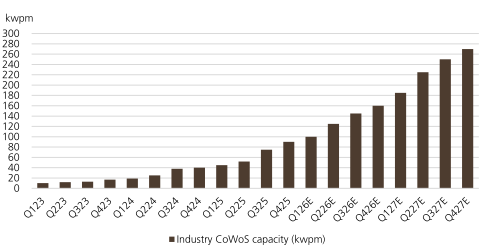
圖說:UBS Figure 9 產業 CoWoS 產能(kwpm,Q123→Q427E),2027 年底上修至約 270kwpm。來源:報告_UBS_ASIC與CPU產業_20260922
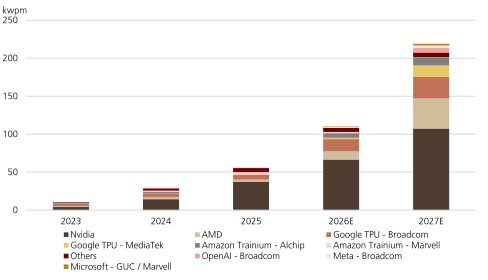
圖說:UBS Figure 12 CoWoS demand from major customers 堆疊柱狀圖(Nvidia/AMD/Google TPU-Broadcom/Google TPU-MediaTek/Amazon Trainium-Alchip/Amazon Trainium-Marvell/Meta/OpenAI/Microsoft/Others),2023-2027E,2027E 客戶結構明顯多元化。來源:報告_UBS_ASIC與CPU產業_20260922
GS 台積電 CoWoS 產能上修(2026-07-02)
來源:報告_GS_台積電2330_20260702(Goldman Sachs,TP 2,750→3,000)
| 指標(含 WMCM,年 k 片) | 2026E | 2027E | 2028E | 前估 |
|---|---|---|---|---|
| CoWoS 年產能 | 1,275k | 2,730k | 3,480k | 1,275k / 2,490k / 3,150k |
| CoWoS 年出貨 | 1,197k | 2,567k | 3,306k | 1,197k / 2,342k / 3,074k |
| YoY | +89% | +114% | +27% | — |
- 搭配前段 N3 200kwpm/N2 140kwpm(end-2027E)與 capex 2027/28E 上修至 US$78bn/82bn;N3 為 AI GPU/ASIC 最大瓶頸,靠 N5→N3 tool conversion 補產能。
- 口徑對照:GS 2027E 年產能 2,730k ≈ 平均 ~228kwpm,介於 MS「TSMC 200kwpm+非 TSMC 80kwpm」與野村 1.8mn 片產出之間,屬同方向再上修。
再上修(GS,透過 報告_GS_萬潤6187_20260709 引用 TSMC 2026-07-03 報告):GS 將 TSMC end-2027E CoWoS(含 WMCM)產能估上修至 280kwpm(前估 250kwpm),驅動力為 AI 加速器與伺服器 CPU 需求同步走強;帶動封裝設備供應商萬潤 CoWoS 相關營收 2027E 上修至 YoY +27%、占營收 77%(前估 +16%/60%)。
2028 年 2.5D 封裝產能初估:CoWoS/CoPoS/EMIB-T 三軌並行(Morgan Stanley,2026-09-10)
MS 美國網路分析師的 AI Guidebook 推估 2028 年 CSP capex 僅成長 12%,市場因此質疑 AI 半導體的成長動能是否也會跟著放緩。MS 亞洲團隊的回答是:不會——AI 半導體 capex(尤其運算晶片)會跑贏整體 AI capex。
他們首次提出 2028 年 2.5D 封裝產能初估,三種技術合計產能年增 50%。反推的隱含條件是:2028 年基礎設施(廠房外殼、AI 資料中心)支出趨平、記憶體價格溫和。
| 技術 | 基底 | 2028 年產能假設 | 備註 |
|---|---|---|---|
| CoWoS | 晶圓 | CoW 端台積電仍持續擴充 | oS 端台積電需要比日月光更多的夥伴:MS 查核顯示 AMKR.US(amkor) 與 3374_精材科技(市) 將分別在美國與台灣分散 oS 產能 |
| CoPoS | 面板 | 換算為 12 吋 CoWoS 晶圓當量後約 5–10 kwpm | 初期目標專案為 Nvidia Feynman Ultra GPU |
| EMIB-T | 基板 | 約 40–45k 晶圓當量,可產出至少 200 萬片 Humufish(9x reticle)基板 | 一片 EMIB-T 基板可產出 16 顆 9x reticle 尺寸晶片,約為一片 CoWoS 晶圓的 4 倍;40–45k 晶圓當量隱含 2.5D 封裝市佔 10–15% |
三者都是 2.5D,差別在基底
MS 強調 CoWoS(晶圓基)、CoPoS(面板基)、EMIB-T(基板基)全都屬於 2.5D(運算晶片與記憶體並排),服務對象涵蓋 AI GPU、XPU、CPU 與網通晶片。2028 年的成長來自晶片尺寸變大與應用擴散(CPU、網通加入),不是單純的 GPU 數量成長。EMIB-T 的「一片基板 16 顆晶片」換算是理解其產能效率的關鍵——它讓基板路線用相對少的晶圓當量吃下一成以上市佔。
ASIC 端的兩個交叉驗證
- Broadcom:FY27 營收指引明確化為 US$1,150 億,FY28 可能再翻倍。MS 的 CoWoS 供應鏈查核已經看到某 AVGO AI lab 客戶為 2027 年預訂約 15k–30k 片 CoWoS 晶圓。
- Qualcomm/AWS:高通宣布與 AWS 的 ASIC 合作,AWS 同時是 3661_世芯-KY(市) 的重要 ASIC 客戶。但 MS 判讀新聞稿指向推論(inference),與世芯 Trainium4 涵蓋訓練+推論不同,因此對世芯影響有限。
競爭格局 / 演進
- CoWoS-L 若成 Blackwell 後主流,增加大尺寸封裝、局部高密度互連與 RDL 設備需求。
- 玻璃中介層 / 載板:Organic Substrate 在 CPO 大封裝(>100mm)面臨 CTE mismatch 與電氣損耗極限,玻璃基板(CTE 接近矽、電氣優異)為突破方案(見 技術_玻璃芯基板)。
- CoWoS → CPO 整合:COUPE 光引擎與 CoWoS-S 中介層整合,ASIC + HBM + 光引擎同置一中介層(見 技術_COUPE、技術_CPO)。
- 與 Intel EMIB-T 路線競爭(見 技術_EMIB-T)。
觀察重點(投資視角)
- CoWoS 產能擴張速度(2026F 約 12–13 萬片/月)→ 受惠廠商出貨節奏。
- HBM、ABF / 玻璃基板、封裝設備與封測產能是否同步跟上。
- CoWoS-L 與玻璃中介層導入時點 → 設備、基板廠規格升級與分流。
- 封裝後測試介面(穎崴 / 旺矽 / 精測)隨 interposer 尺寸放大的規格升級。
- 台積電擬調漲 CoWoS 10–20%(媒體報導,待證實)與設備交期延長至 6–8 個月:觀察是否轉為正式報價、設備與測試環節是否同步吃緊(見 技術_CoWoS)。
相關
來源
- 報告_國金_電子週報CoWoS漲價與AI端側_20261101 — 國金證券週報(簡體中文),2026-11-01;轉述工商時報:台積電擬調漲 CoWoS 10–20%、設備交期 6–8 個月
- 260623_2027cowos分配_ms_AI-supply-chain — Morgan Stanley,2026-06-23;2027 TSMC CoWoS 產能 200kwpm、需求 2,694k wafers(+93%)、客戶分配(NVIDIA 45% / AMD 20% / Broadcom 18% / MediaTek 7%)、Vera/Venice CPU 大量吃 2.5D、HBM 51bn Gb、AI 晶圓 TAM US$47bn
- 260824_AI供應鏈_ms_google-asic-design-services — Morgan Stanley,2026-08-24;全球 CoWoS demand 2026E/2027E 約 1,440k/2,690k、TSMC/非 TSMC 年末月產能 120/50→200/80kwpm、2027E CoWoS allocation 2,664k、AI wafer revenue TAM 至少 US$59bn
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — GFHK(Jeff Pu),2026-08-24;TSMC CoWoS consumption share:NVIDIA GPU 2025-2028E 約 53-54%、ASIC 約 36-40%、AMD GPU 7-10%
- 報告_Nomura_AI半導體伺服器循環是否見頂_20260630 — 野村 Anchor Report,2026-06-30;TSMC CoWoS 2027F 目標 2,000kpcs(model 1,800)、瓶頸轉向 WoS;分配 nVidia 54–56% / Google 27% / AMD 8–9% / AWS 5–6%(vs MS 並列見上)
- 260701_3711_3131_ubs_cloud-AI — UBS,2026-07-01;產業 CoWoS 產能 end-26/27 160→250kwpm、TSMC 130/180kwpm、ASE 自有 full-process 20→50kwpm、OSAT ~70kwpm;含 3 張產能圖
- 報告_GS_台積電2330_20260702 — Goldman Sachs,2026-07-02;CoWoS(含 WMCM)年產能 2026-28E 1,275k/2,730k/3,480k 片(+89%/+114%/+27%)、capex 27/28E 78/82bn
- 報告_MS_AI供應鏈CoWoS分配_20260708 — Morgan Stanley,2026-07-08;AMD 2027 CoWoS 維持 240k、MI455/MI450 拆解(1mn+500k=1.5mn)、Venice CPU 首採 CoWoS(OSAT 集中 ASE/SPIL/Amkor/Powertech)、CPU 出貨 5.7-6mn(2027)
- 報告_群益定錨_2026半導體先進封裝設備展望_20260708 — 群益證券 x 定錨產業筆記,2026-07-08;TSMC CoWoS 產能圖(讀圖近似值 2027F ~190/2028F ~255kwpm,與本頁 UBS 130/180kwpm 方向一致但更高,詳見 技術_CoWoS 頁衝突並列);ASE(ASEH)CoWoS-S/R/L 拆解顯示 CoWoS-L 為 OSAT 委外成長主力,詳見 3711_日月光投控(市)
- 報告_GS_萬潤6187_20260709 — Goldman Sachs,2026-07-09;引用 TSMC 2026-07-03 報告,end-2027E CoWoS(含 WMCM)產能上修至 280kwpm(前 250kwpm);萬潤 CoWoS 營收 2027E +27% YoY、占營收 77%
- 報告_UBS_ASIC與CPU產業_20260922 — UBS,2026-09-22;產業 CoWoS 產能再上修至 end-2027E 270kwpm(前 260kwpm,end-2026E 160kwpm 不變);ASE CoW 自有產能 end-2027E 上修至 70kwpm;Microsoft/OpenAI/Meta/Google TPU/Amazon Trainium 2027E 出貨量細目;Nvidia 2027E AI GPU 產出上修至 8.8mn 顆、AMD CoWoS 需求上修 11%(Venice CPU 5mn 顆);Top Picks 台積電/聯發科/日月光;GPTC TP 下修至 NT$4,300
- 技術_CoWoS 及其來源:活動_台積電技術論壇_20260514、報告_Citi_台積電2330_20260513、活動_穎崴_CPO論壇簡報_20260514、產業_群益_CPO_D-FAU供應鏈_20260514、報告_華南投顧_設備產業近況_20260512
- 報告_MS_NVDA供應鏈影響_20260827 — Morgan Stanley,2026-08-27;NVIDIA 2027 CoWoS-L ~910k(+40% YoY)、CoWoS-R 指向 Vera CPU 近翻倍、3nm 與 ABF 為主要瓶頸、TSMC 2027 晶圓漲價 5-10%
相關頁面
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 7669_碩正科技(興)
- 分析_華南4Q26產業展望_20260918
- 技術_先進封裝後段流程
- 分析_9月產業投資策略_富邦_20260831
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- META.US(meta_platforms)
- 分析_Intel_2Q26台廠read-through_20260724
- 供應鏈_半導體測試硬體
- 技術_Underfill底部填膠
- 分析_先進封裝發展方向全景
- 分析_WMCM封裝供應鏈
- 0522.HK(asmpt)
- 分析_日月光LEAP上修與外溢訂單_20260713
- AMD.US(amd)
- NVDA.US(nvidia)
- 分析_ECTC2026先進封裝五大戰線_260706
- 技術_XPU
- 分析_全球伺服器TAM_GS_20260624
- INTC.US(intel)
- 2486_一詮(市)
- 6146.JP(disco)
- 供應鏈_AMD_Helios_MI450
- 供應鏈_AVGO台灣供應鏈
- 分析_Computex2026_GS半導體Day2重點_20260602
- 分析_台灣半導體特化耗材化學品全景