基本資料
力成科技(Powertech, PTI),台灣記憶體封測與先進封裝主力廠商,員工約 1.8 萬人,邏輯晶片相關業務由子公司超豐電子(Greatek,全併入合併報表)承接。2025 起被點名為臺灣 FOPLP 量產主推手。本報告指出力成 FOPLP 515×510mm 為核心尺寸,鎖定 MTK、AMD 高階產品 RF / PMIC,並擴展至 AI GPU、HPU 與部分 CPU 應用;FOPLP 產能已被預訂。2026 大幅擴產,capex 由原估 NT$190 億上調至約 NT$400 億+,是擴產與資本支出的關鍵年。
3Q26 合併營收 253.34 億元(QoQ +9.6%、YoY +26.9%),毛利率 24.0%(QoQ +2.2ppts、YoY +7.9ppts)、營益率 17.7%,營收與毛利率皆創單季歷史新高;EPS 3.55 元(QoQ +18.3%、YoY +70.7%),1-3Q26 EPS 9.05 元已超過 2025 全年 7.48 元。3Q26 依服務區分:封裝 67%、測試 24%、SiP 及模組 9%;依產品區分:邏輯 43%、NAND 28%、DRAM 20%、SiP 及模組 9%;封裝與測試產能利用率皆逾 90%,先進封裝(FCBGA、FOPLP、Bumping、2.5D/3D)已占集團營收三成以上;2027 年起營收重心轉向 FOPLP、2.5D/3D 異質整合、CPO 與高階 FCBGA,客戶自記憶體 IDM 擴展至 CSP、一線 Fabless 與 AI 晶片廠;並調整中國大陸傳統封裝廠股權結構(中信投顧解讀為處分毛利較低事業),投資聚焦台灣高階據點(活動_力成6239_3Q26法說memo_20261027、報告_CTBC_力成6239_法說摘要_20261028;2026-10-27)。
前一季對照:2Q26 合併營收 231 億元(QoQ +8.5%、YoY +28%),毛利率 21.8%(QoQ +2.4ppt、YoY +5.9ppt,創 2021 年後新高),稅後 EPS 3.0 元(QoQ +20%、YoY +131%);上半年合併營收 444 億元(YoY +32%),稅後淨利 52 億元(YoY +91%)。成長主要由 NAND 封測(YoY +69%)與 SiP/模組(YoY +41%,主要為 Solidigm SSD 組裝)帶動,DRAM 封測(以 DDR4/DDR5 為主,尚未含 HBM)表現相對平淡(YoY +1%)。2Q26 依服務區分:封裝 66%、測試 23%、SiP 及模組 11%;依產品區分:邏輯 41%、NAND 29%、DRAM 19%、SiP 及模組 11%(來源:報告_BofA_力成6239_20260728、活動_力成6239_華南投顧法說memo_20260728)。
核心技術/競爭優勢
- FOPLP 515×510mm 量產技術與產能規模;自 2015 年起深耕 Panel-level 封裝,為全球除台積電外少數具備 5 倍 reticle size AI 晶片工程樣品能力的廠商,目標 2026 年底前達 9 倍 reticle size
- FOPLP 與台積電 CoPoS 為相同製程、差在面板尺寸:力成 510×515mm、台積電對外宣布 310×310mm,力成面板較大、產出多、成本較低但技術門檻較高;董事長認為大面板會是大型運算模組主流,不與同業比較,也不願只做晶圓廠的封測代工,期待與晶圓廠組成供應鏈策略聯盟;510×515 選型源自 2014–2015 年對 1×1 至 20×20mm 各尺寸晶片的面板使用率模擬,優於 310×310 與 600×600,且電鍍與化學製程中心到邊緣的均勻性瓶頸較小,設備皆為特殊規格只能擇一(活動_力成6239_3Q26法說memo_20261027;2026-10-27)
- FOPLP RDL:上層(bridge die、mold 以上)最普遍 3P3M、可做到 5P5M,下層 1P1M、可做到 2P2M,合計最普遍 5P5M,L/S 2/2 至 5/5μm;下一步挑戰更多層 RDL 並將線寬縮至 1μm 以下,以電性取代 bridge die 設計,降低 CoWoS 與 FOPLP 的整合良率與成本壓力(活動_力成6239_3Q26法說memo_20261027,2026-10-27)
- EMIB-like:數年前已驗證將 bridge die 嵌入 polyimide(Intel EMIB 嵌於 ABF 載板);EMIB 需 mixed bump pitch、會降低產能,產能以內部需求優先,有客戶詢問但尚無結論,暫不對外提供(活動_力成6239_3Q26法說memo_20261027,2026-10-27)
- 高階 FCBGA:3Q26 量產 1x reticle size(75×78mm)大晶片封裝,4Q26 跨入 78×88mm,整合 SoC die 與 DRAM 於單一基板,驗證 warpage control 與 TIM coverage,客戶為 CSP 之一,與 AMD FOPLP 無關(活動_力成6239_3Q26法說memo_20261027,2026-10-27)
- Panel-level 相較 Wafer-level 具生產大尺寸晶片優勢(一片 panel 可產出 45 顆,wafer 僅 8–9 顆),有效降低成本並擴大產出
- TSV(矽穿孔)互連技術:應用於 DDR5 記憶體封裝,已完成試產
- 與 Broadcom 於新加坡合資(NT$40bn,分四季注資)跨足光通訊與 CPO 領域,共同開發 CPO 與 Optical Engine(OE,micro-bump 為基礎);法說稱相關驗證均順利、量產計畫不變,合資案經濟部投審司審核中、預期很快核准,3Q26 季末已備妥 4Q26 所需資金含 Broadcom 投資款(活動_力成6239_3Q26法說memo_20261027、報告_CTBC_力成6239_法說摘要_20261028;2026-10-27)
- 鎖定 MTK / AMD 高階 RF / PMIC + AI GPU / HPU 應用組合
- 受惠 CoWoS 產能緊張下的補充封裝方案需求
- 記憶體封測長期累積之製程經驗延伸至先進封裝
- 全球產能地緣分散:台灣廠聚焦 Flip Chip 等高階製程與自動化生產,子公司超豐收購 onsemi 菲律賓廠承接成熟產品(SOP、SOT)
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| FOPLP 515×510mm | MTK/AMD 高階 RF/PMIC、AI GPU/HPU/CPU | MTK、AMD |
| 高階 FCBGA(1x reticle 75×78mm;4Q26 起 78×88mm) | AI 晶片 SoC+DRAM 或 SoC+IO die 大尺寸封裝、Wi-Fi 單顆大晶片 | CSP 等 AI 客戶 |
| TSV DDR5 互連封裝 | 高階 DRAM(DDR5) | 全球記憶體 IDM |
| NAND/SiP 封測 | NAND 封測、SSD 組裝(SiP/模組) | Solidigm、Micron、SK Hynix、Kioxia |
| Optical Engine(OE,micro-bump) | 光通訊、CPO Switch、AI 晶片整合 | AVGO.US(broadcom) |
| 記憶體封測 | DRAM / Flash 測試與封裝 | 全球記憶體 IDM |
圖片 / 架構圖
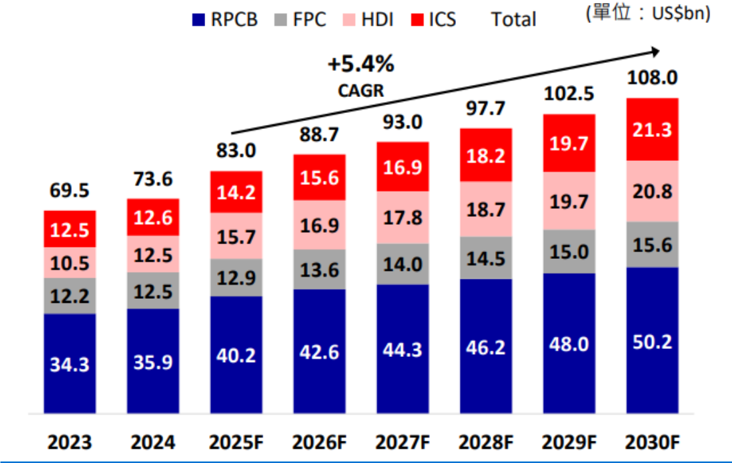
圖說:全球 PCB 各類市場規模(Prismark / 臻鼎,2026/2)— IC 載板與先進封裝需求結構性提升,是力成 FOPLP 大幅擴產的產業背景。
flowchart LR
    A[MTK / AMD<br/>RF / PMIC + AI GPU/HPU/CPU] --> B[6239 力成<br/>FOPLP 515×510mm<br/>2026 capex NT$400 億+]
    C[3037 欣興 / 8046 南電<br/>ABF 載板] --> B
    D[2330 台積電<br/>CoWoS 補充方案] -. 產能緊張外溢 .-> B
    style B fill:#a5d8ff
    style A fill:#fff3bf
    style C fill:#d0bfff
    style D fill:#a5d8ff
圖說:力成 FOPLP 為 CoWoS 產能緊張下的補充封裝方案,鎖定 MTK / AMD 雙重客戶結構。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 83.2 | — | +14.9% | 本站推算† |
| 2026-12 | 87.7 | — | +20.2% | 本站推算† |
| 2026-11 | 87.7 | — | +22.8% | 本站推算† |
| 2026-10 | 87.3 | +2.6% | +25.2% | |
| 2026-09 | 85.1 | -0.6% | +27.0% | |
| 2026-08 | 85.6 | +3.5% | +24.4% | |
| 2026-07 | 82.7 | +8.5% | +29.4% | |
| 2026-06 | 76.2 | -3.7% | +21.7% | |
| 2026-05 | 79.2 | +4.5% | +30.2% | |
| 2026-04 | 75.8 | +2.8% | +32.5% | |
| 2026-03 | 73.7 | +10.0% | +35.1% | |
| 2026-02 | 67.0 | -7.5% | +34.6% | |
| 2026-01 | 72.4 | -0.7% | +43.0% | |
| 2025-12 | 73.0 | +2.2% | +30.5% | |
| 2025-11 | 71.4 | +2.4% | +25.1% | |
| 2025-10 | 69.7 | +4.0% | +20.2% | |
| 2025-09 | 67.0 | -2.5% | +17.4% | |
| 2025-08 | 68.8 | +7.5% | +8.7% | |
| 2025-07 | 63.9 | +2.1% | +2.0% | |
| 2025-06 | 62.6 | +3.0% | -4.1% | |
| 2025-05 | 60.8 | +6.3% | -7.3% | |
| 2025-04 | 57.2 | +4.8% | -12.0% | |
| 2025-03 | 54.5 | +9.6% | -14.0% | |
| 2025-02 | 49.8 | -1.7% | -15.3% | |
| 2025-01 | 50.6 | -9.4% | -17.1% | |
| 2024-12 | 55.9 | -2.1% | -13.7% | |
| 2024-11 | 57.1 | -1.5% | -11.7% |
2026 年已公布累計 784.9 億元;全年推算 960.3 億元(YoY +28.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$85.58 億 | +3.5% | +24.5% | 累計 612.58 億(YoY +30.8%);UBS 稱 QTD 進度為其預估/市場預估的 69%/68%(對應 3Q26 +5%/+6% QoQ),節奏正常(報告_CTBC_封測半導體設備8月營收評析_20260911、報告_UBS_力成6239_20260915) |
| 2026-3Q(季合計) | NT$253.34 億 | QoQ +9.6% | YoY +26.9% | 毛利率 24.0%、營益率 17.7%,營收與毛利率創單季新高;QoQ 增加約 22 億元,記憶體與邏輯約各半(記憶體 +11 億元以 DRAM 為主);YoY 增加約 54 億元,邏輯約 +28 億元、NAND 逾 +20 億元;1-3Q26 營收 697.6 億元(YoY +30.3%);4Q26 營收與毛利率預期在 3Q 基礎上續增,全年挑戰 2022 年 834 億元歷史高點(活動_力成6239_3Q26法說memo_20261027,2026-10-27) |
| 2026-09 | NT$8,507mn | -1% | +27% | 9M26 累計 NT$69,764mn(YoY +30%);3Q26 QoQ +10%(Citi 估 8%/共識 6%,達成率 101%/103%)(Citi,2026-10-12) |
EPS 記錄
YoY 欄為對應季度稅後淨利 YoY 成長率(UBS 財測表揭露),非逐股精算之 EPS YoY,僅供近似參考。
| 季度 | EPS (元) | YoY(淨利近似) | 備註 |
|---|---|---|---|
| 2026Q3 | 3.55 | +75.2% | QoQ +18.3%、YoY +70.7%(3Q25 2.08 元);稅後淨利 35.65 億元(歸屬母公司 26.12 億元);毛利率 24.0%、營益率 17.7%、營業利益 44.72 億元;1-3Q26 EPS 9.05 元(YoY +82.5%)、稅後淨利 88.0 億元,EPS 為 2Q22 以來次高;各家口徑:BofA FD 3.52、UBS 3.54(公司公布 3.55);BofA 稱 3Q26 營收/毛利/營業利益分別優於共識 3%/10%/12%、EPS 與共識持平(稅率與少數股權較高抵銷);UBS 稱超豐(持股 43%)與 Tera Probe(61%)營收 QoQ 約 mid-teens %、高於力成本業 mid-single %,推高有效稅率與少數股權損益(BofA、UBS 3Q26 後報告,2026-10-27) |
| 2026Q2 | 3.00 | +131.2% | QoQ +20%;毛利率 21.8%、營業利益率 15.3%,創近四年新高 |
| 2026Q1 | 2.50 | +56.9% | |
| 2025Q4 | 2.52 | +22.3% | |
| 2025Q3 | 2.08 | -9.6% | |
| 2025Q2 | 1.30 | -47.5% | |
| 2025Q1 | 1.58 | -32.3% | |
| 2025 全年 | 7.44–7.47 | -18% | BofA/UBS 兩家數字略有差異(7.44 vs 7.47),差異屬股數調整 |
EPS 預估
| 年度 | 美銀 BofA EPS(報告日:2026-10-27) | 瑞銀 UBS EPS(報告日:2026-10-27) | 永豐投顧 EPS(報告日:2026-10-28) | 備註 |
|---|---|---|---|---|
| 2026E | 13.13(2026-07-28:13.13,持平) | 12.94(2026-07-28:12.58,↑3%) | 13.86 | UBS 因 3Q26 營收優於預估(QoQ +9.6% vs 預估 +5–6%)與毛利率改善上修,部分被較高稅率與少數股權抵銷;BofA 維持不變(3Q26 EPS 3.52 較其預估 3.68 低 4%,4Q26E 由 3.98 上調至 4.14)。4Q26E 單季:BofA 4.14、UBS 3.91(前 3.60) |
| 2027E | 17.00(2026-07-28:16.99) | 16.59(2026-07-28:15.24,↑9%) | 22.62 | 永豐 2027E 明顯高於 BofA/UBS,理由為報價續漲、邏輯產品線為 2027 主要營收動能。BofA 引 Visible Alpha 共識 12.75/16.87/19.97(2026/27/28E);UBS 首頁表共識 12.53/17.70/20.75 |
| 2028E | 21.15(2026-07-28:21.14) | 19.00(2026-07-28:17.81,↑7%) | — | BofA 稱 2027–28 獲利已納入景氣上行預期,故 EPS 大致不變(營收上修約 4%、毛利率微幅上修,被較高稅率抵銷);UBS 2029/2030E EPS 20.62/21.92 |
2026E 兩家外資僅差約 1.5%、2027E 差約 2.5%、2028E 差約 11%(BofA 較高),較 2026-07-28 的 20–29% 差距明顯收斂;永豐 2027E 22.62 元較 BofA 高約 33%,為目前最高。FOPLP/CPO 放量節奏與毛利率假設仍是分歧來源,詳見「財測假設」。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 美銀 BofA(2026-10-27;前次 2026-07-28) | 記憶體超級循環+客戶委外趨勢(Micron、Solidigm/Hynix、Kioxia、大中華邏輯晶片商)延續至 2028;2027–28 獲利已納入景氣上行故 EPS 大致不變;PO 以 27x 2027-28E P/E 推得,並以 DCF 交叉驗證(12% WACC、終值 12x EV/EBITDA、永續成長 4.5%)得每股 NT$500.2 | 營收 2026/27/28E 962.6/1,136.8/1,317.3 億元(YoY +28%/+18%/+16%;較前次上修 2%/4%/4%);毛利率 22.2%/22.9%/23.2%、營益率 16.0%/17.4%/18.2%、稅率 22.4%/22.0%/23.0%;4Q26E 營收 264.9 億元(QoQ +5%)、毛利率 23.1%;2027E 產品組合 DRAM 20%/NAND 28%/SiP 及模組 9%/邏輯 43%(封裝 70%、測試 22%);capex 2026–28E 每年 200/220/240 億元(主要投入 PLP 與 TSV/HBM);DPS 8.0/10.0/12.5 元(payout 60%+);3Q26 EBITDA 約 80 億元高於 capex 約 50 億元,預估股息殖利率 3–4% | 2026-28E EPS 13.13/17.00/21.15(前次 13.13/16.99/21.14);EBITDA 289.0/336.0/384.5 億元(前次 282.2/328.9/377.3);PO NT$500(27x 2027-28E P/E,較 2024-25 高峰低至中 20 倍再高 10–20%;隱含 2027E P/E 29.4x、P/B 5.0x) |
| 瑞銀 UBS(2026-10-27;前次 2026-07-28) | 以 17x 2027E P/E 評價(倍數不變,隨 EPS 上修);進一步上行取決於 FOPLP 爬坡執行與價格可持續性 | 營收 2026/27/28E 961.7/1,120.0/1,251.6 億元(YoY +28.3%/+16.5%/+11.7%;前次 932.5/1,033.4/1,134.3);毛利率 22.7%/24.4%/24.5%(前次 21.5%/22.3%/22.7%);4Q26E 營收 264.1 億元(QoQ +4.2%)、毛利率 24.8%(+0.8ppt)、營益率 18.6%、EPS 3.91;2027 毛利率維持 mid-20% 區間(記憶體供給緊俏與組合改善抵銷折舊增加);3Q26 稼動率逾 90%、4Q26 維持高檔、ASP 續揚(客戶吸收原物料上漲);消費性電子需求受記憶體漲價壓抑;FOPLP 2027 年量產、Taiwan 產能 2026E 3K 片基板/月→2027 年中 6K 片(510×515mm),設備交付時程已改善;Broadcom 合資案仍待經濟部投審會審查、預期近期有結果 | 2026-28E EPS 12.94/16.59/19.00(前次 12.58/15.24/17.81,+3%/+9%/+7%);TP 上調至 NT$280(前 NT$260,17x 2027E P/E);上行/下行風險:價格環境、記憶體復甦與終端需求、FOPLP 與 CPO 爬坡快慢 |
| 永豐投顧(2026-10-28) | 2027E EPS × 15 倍 | 理由為報價續漲;4Q26 營收與毛利率皆季增;FOPLP 維持 2027 年年中以前可出貨的預期;2027 年邏輯產品線為主要營收動能 | 2026/2027E EPS 13.86/22.62;TP NT$340(前 310) |
| 公司說明(2026-09-15 論壇) | 滿產營收回推:6,000 片/月 × 單片 1.2–1.5 萬元 | FOPLP 竹科總產能 6,000 片/月全數產出;單片均價抓 1.5 萬元(聯發科產品不到 1 萬、AMD/Broadcom 組合有 1/2/3/4 萬不等、TSMC 圓形產品更高) | FOPLP 滿產可貢獻月營收約 30 億元 ≈ 1 億美元;對照目前月營收 78–85 億元,滿產後增幅約 35–38%,但時點在 2028 年以後 |
| 公司說明(2026-09-15 論壇) | 利潤率分層 | 傳統封測利潤率約 20%;CP/FT 測試對標京元電的 30–40% | FOPLP/CP/FT 目標利潤率 40% |
| 公司說明(2026-09-15 論壇) | TSV DDR5 爬坡 | 4Q26 起月營收 1–2 億元;2027 年若達每月 2–3 億元 | 2027 年 TSV DDR5 年營收約 24 億元 |
| 公司 guidance(2026-10-27 法說;前次 2026-07-28) | 4Q26 營收與毛利率在 3Q26 基礎上續增 | 封裝與測試利用率逾 90% 且 4Q 續升;DRAM/NAND 供不應求、封裝材料與載板成本上升適時轉嫁客戶(漲幅個位數到雙位數);全年營收有機會挑戰 2022 年 834 億元歷史高點(1-3Q26 已 697.6 億元);2026 年已公告資本支出逾 250 億元(前三季累計約 251 億元,主要投入先進封裝高階設備與基礎設施);4Q26 與 2027 年資金評估聯貸、現增、公司債、CB、ECB、GDR 等工具 | 全年營收 guidance:挑戰 834 億元歷史高點;前次(2026-07-28)為優於 2022 歷史高峰、2026F capex NT$500 億不變,10-27 法說未再更新該數字 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 美銀(BofA) | 2026-10-27 | Buy | NT$500(維持) | 27x 2027-28E P/E;DCF 交叉驗證 NT$500.2;現價 254.5 隱含上行約 96% | 報告_BofA_力成6239_3Q26_20261027 |
| 永豐投顧 | 2026-10-28 | 買進 | NT$340(前 NT$310) | 15x 2027E EPS | 隨手記_2026-10-28_永豐投顧_力成6239 |
| 瑞銀(UBS) | 2026-10-27 | Neutral(中性) | NT$280(前 NT$260) | 17x 2027E P/E(倍數不變,隨 EPS 上修);預估 12 個月股價報酬 11.8%(含股息 1.8%)、超額報酬 5.5% | 報告_UBS_力成6239_3Q26_20261027 |
| 美銀(BofA) | 2026-07-28 | Buy | NT$500 | 27x 2027-28E P/E | 報告_BofA_力成6239_20260728 |
| 瑞銀(UBS) | 2026-09-15 | Neutral(中性) | NT$260(維持) | 17x 2027E P/E | 報告_UBS_力成6239_20260915 |
| 瑞銀(UBS) | 2026-07-28 | Neutral(中性) | NT$260(前 NT$240) | 17x 2027E P/E(前 16x) | 報告_UBS_力成6239_20260728 |
| 富邦投顧 | 2026-10-01 | 買進 | 未揭露 | 記憶體產業報告評等一覽;美光 F4Q26 法說解讀短期中性偏空、中長期樂觀,預期台灣記憶體族群未來一個月股價可望向上突破前高 | 報告_富邦_記憶體產業_20261001 |
評等分歧:BofA Buy(PO 500)vs UBS Neutral(TP 280),評價倍數差距近 2 倍
兩家外資 3Q26 後報告(2026-10-27,速記於 10-28 入庫)評等仍分歧:BofA 維持 Buy、PO NT$500(27x 2027-28E P/E),論點為記憶體景氣回升與 AI 需求延續、3Q26 營收毛利創高且 2027–28 已按上行循環估算;UBS 維持 Neutral、TP 由 NT$260 上調至 NT$280(17x 2027E P/E),認為進一步上行取決於 FOPLP 爬坡執行與價格可持續性。(沿革:2026-07-28 BofA PO 500 vs UBS TP 260,論點為記憶體超級循環與客戶委外趨勢驅動 2028 年前成長。)BofA 同業比較(Exhibit 19):力成 FY27E P/E 15.0x、ROE 18.2%,低於日月光 19.0x(ROE 27.2%)與長電 26.4x;兩家 EPS 預估差距僅 1.5%(2026E)至 11%(2028E),分歧主要在採用的評價倍數而非獲利預估。
FOPLP 量產時程與爬坡(最新:2026-10-28):維持 2027 年年中以前可出貨(永豐,2026-10-28);竹科 FOPLP 總產能 6,000 片/月,2026 年裝 3,000 片、2027 年再加 3,000 片,全產能運作要到 2028 年以後,利用率由 300 → 500 → 800 → 1,000 片逐步提升(UBS 論壇與公司論壇,2026-09-14/15)。沿革:2027H1 如期量產(華南轉述公司,2026-07-28)/UBS 同日稱爬坡時點與規模皆延後(先裝 2K 片、2027 年底前再加 4-5K 片)→ 公司 09 月論壇確認 UBS 的爬坡下修版本(2026-09-15)→ 2026-10-27 法說後 UBS 稱設備交付時程已改善、擴產回到軌道(UBS,2026-10-27);各家產能口徑見「觀察指標」FOPLP 實際裝機進度。
Capex 變化(NT$ 億元)
| 年度 | 金額 | 重點 |
|---|---|---|
| 2025E(原估) | 約 150 | 原規劃 |
| 2025E(上調) | 約 190 | AI/HPC 封裝需求推升 |
| 2026F | 約 400+ | FOPLP 大規模擴產關鍵年;公司 2026-07-28 口徑為 500;前三季已公告累計約 251(法說 2026-10-27) |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| FOPLP 實際裝機進度 | 2026 年 3K 片/月 → 2027 年再 +3K → 2028 全產能;利用率由 300 片起逐步爬升(公司 2026-09-15);2026-10-27 法說稱 2027–2028 年產能擴充按計畫、缺機情況明顯改善、不影響量產出貨,2027 年量產目標不變。最新口徑:台灣 FOPLP 產能 2026E 3K 片基板/月、2027 年中升至 6K 片(510×515mm),與公司 09-15 論壇一致(UBS,2026-10-27)。富邦(2026-10-27)另記供 AMD 的出貨口徑:2027 年中約 2K 片、2028 年 5K 片(6K 中保留 1K 給 Broadcom 新產品),屬客戶配置口徑,非總產能。沿革:2026-08 媒體報導裝機 1K(2026)→5K(2028)、投資 NT$700 億、稼動預訂至 2030(BofA 2026-10-27 引述)→ 公司 09-15 論壇 3K+3K → UBS 10-27 確認 2027 年中 6K。 |
| TSMC CoPoS 的雙重威脅 | 公司首度承認 CoPoS 不只是競爭,還可能排擠設備供應排程(UBS 2026-09-14)。這是新的風險維度:力成與台積電在同一批面板級設備供應商前排隊 |
| Broadcom 合資審核 | 經濟部投審司審核中、公司稱應很快核准(法說 2026-10-27;前次預計 4Q26 核准);核准後才進入完整揭露階段 |
| 後段漲價延續性 | 公司稱後段稼動已達 90%、選擇性接單以拉高 ASP,且客戶要求分享良率改善利潤的壓力已緩解;追蹤記憶體封測毛利率是否續揚 |
| TSV DDR5 出貨 | 4Q26 量產出貨,觀察良率與客戶(Micron 等)驗證進度 |
| Broadcom JV 進度 | 新加坡合資 NT$40bn 分四季注資;Optical Engine pilot production(2026 年底前)→ CPO Switch(2H27 量產)進度 |
| 超豐菲律賓廠整合 | 收購 onsemi 菲律賓廠,追蹤成熟產品(SOP/SOT)產能轉移與 2H26 營收貢獻(目標 100 億、EPS 2.98) |
| DRAM/HBM 委外進度 | Micron HBM 封裝訂單尚未確認,為 UBS/BofA 上修空間之一 |
風險與注意事項
- FOPLP 良率爬升不確定:515×510mm 大面板良率為決定性變數;TGV 專家會議(2026-07-22)點名力成「早期投資大尺寸玻璃廠(兩座廠做玻璃及 FOPLP)」路線的隱憂——大尺寸產能高但良率拉不起來就無法推廣、公司無法賺錢,應先在一定尺寸內拉良率再擴尺寸(來源 活動_TGV玻璃基板專家會議_20260722,第三方專家觀點,中信心)
- Capex 大幅放大:若 AI 訂單變動,折舊與資金壓力擴大風險
- 與日月光直接競爭:FOPLP 客戶認證與訂單分配風險
- CoWoS 產能補上後替代需求風險:需追蹤台積電 CoWoS 擴產進度
- FOPLP 產能爬坡節奏落後預期:UBS 2026-09-14 指出設備交付延遲、機台安裝問題、NPI 需求與驗證流程為主要瓶頸;2026-10-27 UBS 稱設備交付時程已改善、擴產回到軌道,但進一步上行仍取決於爬坡執行
- CoPoS 同時搶客戶與搶設備:力成首度承認台積電 CoPoS「不只帶來潛在競爭,也可能影響設備供應排程」(UBS 2026-09-14)。過去討論 CoPoS 只談需求替代,這裡點出的是供給側排擠——面板級封裝設備供應商數量有限,台積電下單會直接推遲力成的裝機時程。
- 面板尺寸規格被鎖死:公司稱設備全為客製,510×515mm 無法回頭做 310×310mm,等同重建產線;半導體協會目前只認可 510×515 與 600×600 兩種規格。這代表力成在尺寸路線上沒有轉圜餘地,若市場收斂到台積電的 310×310mm,現有產線無法轉用。
- 籌資與稀釋:過去僅依賴銀行借款,法說稱 3Q 以來資金市場較上半年波折,除聯貸外也評估現增、公司債、CB、ECB、GDR,視條件成熟再公告(2026-10-27);富邦證券記載 2026-09-30 已完成買回 10,000 張庫藏股(約占 1.32%,均價 278.48 元)
- Broadcom JV 產能排他性:JV 產能專供 Broadcom 產品、台灣廠聚焦 AMD 相關計畫,UBS 認為力成自有 FOPLP 產能於初期爬坡階段可能面臨稼動率挑戰
公司行事曆
- 10/27週二法說會法說會報告115年第三季營運成果及未來之營運展望
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:58–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025 | Capex 由原估 150 上調至 190 億 | 規格升級 | ⭐⭐ | AI/HPC 訂單明顯帶動 |
| 2026 | Capex 大幅增至 400+ 億,主投 FOPLP 515×510mm 擴產 | 放量 | ⭐⭐⭐ | 是擴產與資本支出關鍵年 |
| 2026+ | FOPLP 應用擴展至 AI GPU、HPU、部分 CPU | 規格升級 | ⭐⭐⭐ | 產能已被預訂 |
| 2026Q3 | 高階 FCBGA 量產 1x reticle size(75×78mm)大晶片封裝 | 技術下線 | ⭐⭐ | 法說 2026-10-27 |
| 2026Q4 | 高階 FCBGA 跨入 78×88mm,整合 SoC die 與 DRAM 於單一基板 | 技術下線 | ⭐⭐⭐ | CSP 客戶;法說 2026-10-27 |
| 2026Q4 | 超豐菲律賓廠起貢獻營收 | 擴產 | ⭐⭐ | 已與客戶簽長期供應合約、擴大導線架封裝產能(法說 2026-10-27) |
| 2026Q4 | TSV DDR5 互連技術量產出貨;Optical Engine(micro-bump)小量生產 | 技術下線 | ⭐⭐⭐ | 來源:華南投顧法說 memo 2026-07-28 |
| 2027 上半年 | Fan-out PLP AI 應用解決方案量產(AMD 為首家客戶,優先 CPU) | 放量 | ⭐⭐⭐ | 法說稱「如期」(2026-10-27 法說重申 2027 年量產目標不變);UBS 2026-09-14 曾稱爬坡幅度下修、2026-10-27 改稱設備交付時程改善且擴產回到軌道;BofA 引 2026-07 公司說法,AMD 以先進 PLP 技術出貨 2H27、無延遲(BofA,2026-10-27);AI 晶片封裝講座(kevin 2026-10-14):基板 515×510mm,傳統 PMIC/RF/CPU 應用已量產,AI 高階應用 2027 年中量產,客戶涵蓋 Broadcom、AMD |
| 2027 下半年 | 推出整合 Optical Engine 的 CPO Switch 產品 | 技術下線 | ⭐⭐⭐ | 與 Broadcom 合作 |
| 2026 年內 | 友達廠三樓(約 3,000 片/月)完成點交、設備進場裝機 | 擴產 | ⭐⭐⭐ | 2026 年裝 3K 片/月(公司 2026-09-15、UBS 2026-09-14) |
| 2026Q4 | Broadcom 新加坡合資案投審會核准 | 公司事件 | ⭐⭐⭐ | 2026-10-27 法說稱審核中、應很快核准;總投資 56.6 億美元、PTI 出資 4 億美元持股 30%、Broadcom 70%(公司 2026-09-15) |
| 2027-06 | 友達廠另一樓層(約 3,000 片/月)點交 | 擴產 | ⭐⭐⭐ | 2027 年再加 3K 片/月 |
| 2026–2027 | 調整中國大陸傳統封裝廠股權結構、投資重心聚焦台灣高階據點 | 公司事件 | ⭐⭐ | 法說 2026-10-27;中信投顧解讀為處分毛利較低事業 |
| 2028 以後 | 竹科 FOPLP 6,000 片/月全產能運作;新加坡 JV 廠量產 | 放量 | ⭐⭐⭐ | UBS 推估新加坡規劃產能可能為台灣的 2–3 倍 |
| 2028 以後 | Optical Engine 進一步整合至 AI 晶片中 | 技術下線 | ⭐⭐ | 來源:華南投顧法說 memo 2026-07-28 |
→ 跨公司比較見 時程_2026_先進封裝產能
供應鏈位置
- 上游:3037_欣興(市)、8046_南電(市) 等載板供應;FOPLP 設備(Applied / ULVAC / LAM / TEL / ASMPT 等國際)
- 下游客戶:MTK、AMD(RF/PMIC + AI GPU/HPU/CPU);記憶體封測委外客戶 Micron、Solidigm/SK Hynix、Kioxia;高階 FCBGA 另有 CSP 等 AI 客戶(SoC+DRAM 與 SoC+IO die 等多種整合,2026-10-27 法說)
- 同業 / 競爭:3711_日月光投控(市)(FOPLP 直接競爭者)
- 互補 / 客戶導向:2330_台積電(市)(CoWoS 產能緊張外溢效應)
- 大尺寸面板協作:3481_群創(市)(700mm 互補)
- 先進封裝/光通訊合資夥伴:AVGO.US(broadcom)(新加坡 JV,FOPLP + CPO)
- 測試業對照:2449_京元電(市)(力成以其 CP/FT 30–40% 利潤率為對標;子公司晶兆成定位「類京元電」)
- 全球產能布局:ON.US(onsemi)(子公司超豐收購其菲律賓廠)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 互補 / 上游 | CoWoS 產能緊張時 FOPLP 為補充先進封裝方案 |
| 3711_日月光投控(市) | 同業 / 競爭 | FOPLP 路線直接競爭者(310mm vs 515mm 尺寸差異) |
| 3481_群創(市) | 同業 / 互補 | 群創 700×700mm PMIC FOPLP 已量產,尺寸定位互補 |
| 3037_欣興(市) | 上游 / 載板 | ABF 載板供應商 |
| 8046_南電(市) | 上游 / 載板 | ABF 載板供應商 |
| AMD.US(amd) | 下游 / 客戶 | FOPLP 515×510mm 主要客戶;RF/PMIC + AI GPU/HPU/CPU;FOPLP AI 晶片首家量產客戶 |
| AVGO.US(broadcom) | 合資夥伴 | 新加坡合資 NT$40bn(分四季注資),發展 FOPLP + Optical Engine + CPO Switch |
| ON.US(onsemi) | 產能來源 | 子公司超豐收購其菲律賓廠,用於成熟產品(SOP/SOT)全球產能布局 |
| MU.US(micron) | 下游 / 客戶 | 記憶體封測委外客戶;HBM 封裝訂單尚未確認 |
| 000660.KR(sk_hynix) | 下游 / 客戶 | 記憶體封測委外客戶(Solidigm SSD 組裝主要挹注 SiP/模組成長) |
| 285A.JP(kioxia) | 下游 / 客戶 | 記憶體封測委外客戶 |
| 2449_京元電(市) | 同業 / 對標 | 公司以京元電 CP/FT 30–40% 利潤率為 FOPLP 測試業務的對標;子公司晶兆成被自述為「某些角度上類似京元電的概念」(資本額不到 15 億 vs 京元電 100 多億) |
| 2441_超豐(市) | 子公司(全併入合併報表) | 邏輯晶片封測業務承接單位;2H26 營收目標 100 億、EPS 2.98;收購 onsemi 菲律賓廠全球布局 |
來源
- 活動_力成6239_3Q26法說memo_20261027 — 力成自辦法說會,2026-10-27;3Q26 財務、各產品線展望、FOPLP/CoPoS、EMIB-like、RDL、FCBGA 78×88、籌資與 Q&A
- 活動_力成6239_富邦證券call_memo_20261027 — 富邦證券投顧,2026-10-27;3Q26 QoQ 產品別、庫藏股完成、FOPLP 產能進度
- 報告_CTBC_力成6239_法說摘要_20261028 — 中信投顧,2026-10-28;法說摘要,Broadcom 新加坡合資 CPO、處分低毛利事業、先進封裝占比三成以上
- 報告_BofA_力成6239_3Q26_20261027 — 美銀 BofA,2026-10-27;3Q26 後更新,維持 Buy/PO 500、EPS 大致不變、DCF 交叉驗證、同業評價比較、FOPLP/Broadcom/AMD 新聞摘要
- 報告_UBS_力成6239_3Q26_20261027 — 瑞銀 UBS First Read,2026-10-27;子公司帶動營收與營益成長、FOPLP 擴產回到軌道,TP 上調至 280,EPS 上修 3%/9%/7%
- 隨手記_2026-10-28_BofA_力成6239 — 使用者速記(BofA,2026-10-28 入庫);已用原報告核對,同報告見上
- 隨手記_2026-10-28_UBS_力成6239 — 使用者速記(UBS,2026-10-28 入庫);已用原報告核對,同報告見上
- 隨手記_2026-10-28_永豐投顧_力成6239 — 永豐投顧,2026-10-28;買進、TP 340,EPS 13.86/22.62
- 活動_AI晶片封裝講座_珩石筆記_20261014 — 珩石 kevin 先進封裝講座筆記,2026-10-14;PLP 台廠進度(力成 515×510mm,AI 高階應用 2027 年中量產,客戶含 Broadcom、AMD)
- 報告_UBS_力成6239_20260915 — 瑞銀,2026-09-15;台灣論壇紀要:FOPLP 6K 片/月分兩年裝機、Broadcom 新加坡 JV 細節、後段漲價延續性、首度點名 CoPoS 對設備排程的排擠。
- 活動_力成6239_第一金證券第三季論壇memo_20260915 — 第一金證券第三季論壇,2026-09-15;財務長沈俊宏說明 6,000 片產能拆分(AMD 5,000/自用 1,000)、滿產營收回推、友達廠點交節奏、晶兆成營運與股利政策。
- 報告_呂紹旭_玻璃載板FOPLP_20260508(TPCA 產業技術研究報告)— FOPLP 515×510mm 布局、capex 上調、客戶結構
- 活動_TGV玻璃基板專家會議_20260722(專家會議,2026-07-22)— 大尺寸玻璃廠良率優先序質疑
- 報告_BofA_力成6239_20260728(美銀 BofA,2026-07-28)— 2Q26 法說後更新、EPS/PO 上修
- 報告_UBS_力成6239_20260728(瑞銀 UBS,2026-07-28)— FOPLP/CPO 進展、PO 上修
- 活動_力成6239_華南投顧法說memo_20260728(華南投顧法說 memo,2026-07-28)— 2Q26 法說會逐字重點
- 報告_富邦_記憶體產業_20261001 — 富邦投顧,2026-10-01;美光 F4Q26 法說後台灣記憶體族群評等一覽(5 檔皆買進),首選南亞科、華邦電