基本資料
印能科技(Ableprint Technology,7734.TWO)是台灣先進封裝製程設備廠,市場常以「泡泡烤箱」理解其早期定位,但更精準的分類應是氣動 / 熱能 / 真空高壓高溫製程設備平台。其設備主要解決先進封裝中的氣泡、助焊劑殘留、底部填膠固化、封裝翹曲與高功率熱測試等良率問題。
印能應放入 環節/先進封裝設備 與 技術/晶片抗翹曲。它不是單純烘箱廠,而是站在 CoWoS、FOPLP / CoPoS、AI chiplet 封裝放大後的製程痛點:大尺寸封裝更容易產生 warpage、void、flux residue、underfill curing 不均與熱可靠度問題,印能的價值在於用高壓、高溫、真空、氣流控制與自動化腔體設備,把這些問題變成可量產控制的製程站點。
使用者 2026-05-22 速寫補充,4741_泓瀚(櫃) 的噴墨助焊劑會與印能設備合作,2026Q3 可能成為耗材放量觀察點。這條線應視為「設備平台帶出耗材消耗」的衍生投資線,而非印能本身的主營收分類。
公司輪廓(官網 2026-07-26 + 玉山 2026-07-06)
| 項目 | 內容 |
|---|---|
| 成立·定位 | 2007 年創立,自我定位「製程解決方案提供者」,總部與生產基地在新竹 |
| 業務三分類(2025 營收比重) | 氣動與熱能製程解決方案 73.26%、自動化系統解決方案 16.5%、其他 10.25% |
| 裝機規模·市佔 | 官網稱全球累計超過 3,000 套製程除泡解決方案、除泡類產品全球市佔約 80%、9 個售服地區、11+ 家代理(公司自述口徑,未經第三方查核) |
| 產能 | 台灣廠產能利用率約 70%;中國新廠 1Q26 完工、2Q26 起小量生產、增加 30% 產能,中國生產/中國銷售自給自足 |
| 中國實體 | 專利受讓人另見「芯印能半導體科技(上海)有限公司」(Google Patents CN119069379A) |
| 四大製程痛點 | 氣泡(void)、翹曲(warpage)、無氣泡金屬熔焊、散熱 |
| 獲獎 | 第四代 EvoRTS 獲 2025 R&D 100 Awards Winner 與 2026 年愛迪生獎(Edison Awards)工程與機器人類別銀獎;2025 第 8 屆卓越中堅企業獎 |
核心技術/競爭優勢
- 高壓高溫 / 真空製程腔體:印能以壓力除泡與真空高壓高溫系統切入先進封裝,處理 underfill、flux residue、void、固化與清洗簡化等問題。
- 晶片抗翹曲設備定位:WSAS(Warp Suppression Anneal System,翹曲抑制退火系統;市場舊稱 WSS)對應大尺寸 AI chiplet、CoWoS-L、FOPLP / CoPoS 等封裝平整度與熱機械應力控制需求。
- EvoRTS 平台升級:市場報導提到 EvoRTS 真空高壓高溫系統導入新一代氣流控制,可在 underfill 固化過程中去除助焊劑殘留與氣泡,縮短清洗流程並提升封裝效率與良率。
- 先進封裝設備國產化受惠:台積電、OSAT 與國際半導體廠擴充 CoWoS / SoIC / FOPLP / CoPoS 產能時,封裝端設備密度提高,印能屬台廠少數具明確先進封裝製程站點的設備商。
- 耗材平台選擇權:若泓瀚噴墨助焊劑導入印能機台,印能裝機量與製程導入進度會成為泓瀚耗材收入的先行指標。
- 矽光子助焊劑殘留:公司自述良率 100%:客戶開發矽光子產品時卡在助焊劑殘留,因矽光子封裝的 gap 很小且大小不一、殘留不易清除,客戶「試了 20 幾種方法」未果,改用第四代設備後可一次解決、良率達 100%。此為公司口徑(群益 2026-03-26 首見,05-12、08-11 逐字沿用),是目前 EvoRTS 切入 CPO/COUPE 站點最具體的技術證據,但未經第三方或客戶端佐證,且三份報告未更新,不可視為最新進度。
專利與製程參數(Google Patents 檢索 2026-07-26,一手來源)
以 Ableprint/印能科技為受讓人的公開專利約 42 件,主軸集中在四條線,可用來對照機型:
| 專利線 | 代表案 | 內容 | 對應機型 |
|---|---|---|---|
| 壓差法抗翹曲 | US8893378B2、US20220246482A1、US20260021627A1/TW202605977A | 加壓腔體+真空治具形成壓差固定載板;提高氣體密度抑制翹曲;2026 年新案再結合矯正治具 | WSAS |
| 抑制翹曲回焊·焊接飛濺 | US11589488B1、TW201320207A/JP2014157859A | 抗翹曲回焊爐;抑制焊料飛濺的回焊法(對應官網 Creeping/Splash 問題) | Pioneer & PRO |
| 異物·殘留去除 | US20250254758A1/TW202533344A、US20250372575A1(覆晶封裝製程) | 封裝電子元件異物去除裝置與方法 | EvoRTS |
| 黏著層除泡 | TWI385738B、TW202422713A | 半導體封裝晶片黏著層除泡方法 | VFS/VTS |
| 高壓氣冷測試·爐體控溫 | US11385275B2(High-pressure burn-in test apparatus)、US20200182479A1 | 高壓預燒測試裝置、高溫爐溫度調節 | BMAC/CMAC/SMAC |
| 氣體回收·濃度控制 | TW202406617A、CN117588688B、KR20130018104A | 高壓氣體回收與腔體氣體濃度控制(降低氮氣耗用成本) | 全機種周邊 |
| 自動化搬運 | TW202346174A、TW202233465A | 電動天車自動搬運軌道、接觸式匯流排 OHT 集塵系統 | AMHS |
專利揭露的製程參數區間(實施例,非機台規格書):
- 壓力:US8893378B2 記載腔體加壓由 >1 atm 至約 30 atm(1–30 kg/cm²)。
- 溫度與均勻性:US20220246482A1 實施例為升溫至 160°C/加壓 6 atm,等溫等壓 60 分鐘,氣體溫度均勻性 ±3°C;再以 30 分鐘降溫至 60°C,降溫全程維持等壓——這正是 WSAS「降溫段抑制翹曲」的動作。
- 注意:專利權利範圍常寫得很寬(如溫度寫到 60–1500°C、壓力寫到 1.3–100 atm),不能當成實機規格引用。
- 人名申請案:部分關鍵案(高壓預燒測試裝置、高溫爐溫控)以個人名義而非公司名義申請,評估智財歸屬時值得留意。
商業模式細節
- 改機升級(retrofit)是高毛利來源:VFS 升級 VTS、VTS 升級 EvoRTS 皆可在客戶端改機,改機只需人力、不需備料,毛利率高於公司平均——1Q25 毛利率跳升至 71.89% 就是改機升級案較多所致,也因此形成 2026 年的高基期(中信 2026-06-25)。
- 自建除泡實驗室:官網稱設有完整研發除泡實驗室設備,以客製化+系統解決方案模式先驗證客戶製程可行性再賣機,屬於進入障礙的一部分。
- 綁定銷售:WSAS 初期單獨販售,未來計畫與 VTS/RTS 綁定販售(中信 2026-06-25),是 ASP 與客戶黏著度的觀察點。
產品與應用
產品線統稱 LEAPSolve Platform,按世代推進;市場慣稱的「WSS」實為 WSAS 的簡稱口語版,官方名稱以 WSAS 為準。
機型世代 × 解決問題 × 適用製程(官網+玉山 2026-07-06+中信 2026-06-25)
| 世代 | 機型(全名) | 解決問題 | 適用製程 | 對應封裝 | 營收角色 |
|---|---|---|---|---|---|
| 一代(2007) | VFS(Void Free System) | 除泡:薄膜/膏狀類材料 | Dry Film、Die Attach Paste、Wafer Laminate | 各類封裝 | 舊世代,2016 年起被 VTS 超越,現多轉為改機升級標的 |
| 二代 | VTS(Void Terminator System) | 除泡:液態膠(毛細填膠) | Capillary Underfill、Dry Film、Die Attach Paste | 2.5D CoW/CoP、FCCSP、FCBGA | 目前營收主力 |
| 三代 | Pioneer & PRO | 介電材料與金屬材料貼合除泡(石墨烯、銦片等);Pro 另用於 SoIC 高溫、特殊材料除助焊劑 | RDL Polyimide Cure、Flip Chip Bonding/Bump/TIM Reflow | WLP、PLP、FCBGA | Pro 由晶圓廠客戶驗證,預計 4Q26 給結果 |
| 四代 | EvoRTS(Eliminate Void & Residue Terminator System,亦稱 RTS/RTS-chiplet) | 除泡 + 去除助焊劑殘留(免洗) | Capillary Underfill、Jetting Dispense | CoWoS、CPO、AI chiplet | ASP 為 VTS 的 2–5 倍;已取得終端晶片與封裝廠認證,2027 占比上看 35–40% 超越 VTS |
| 抗翹曲 | WSAS(Warp Suppression Anneal System) | 抑制巨觀翹曲/形變 | Annealing(熱處理降溫段) | FOPLP 方形面板;官網另列 Cu-Cu hybrid bonding、MUF post mold cure | 2H26 小量出貨;初期單獨販售,後續與 VTS/RTS 綁定販售,2027 占比低個位數 |
| Gang Bond 抗翹曲(2026,新增) | WGBA(Warpage Gang Bond Annealing) | 抑制 gang bonding(批次鍵合)製程中的翹曲,於退火段處理 | Gang Bond Annealing | 對應大面積/多顆同時鍵合之封裝 | 官方產品軸標示為 2026 世代,排在 WSAS(2024–2025)之後;尚未見券商給出貨時程或營收假設,屬待追蹤新品(宏遠 2026-07-23 所附印能官方 APT Product Milestone 圖) |
| 測試·散熱(2024 起) | BMAC/CMAC/SMAC(Burn-in Massive Air Cooling/High Power Burn-in Oven/High Power Server Rack);宏遠另稱有「第 3.5 代」產品用於矽光子 CPO 共封裝熱能處理 | 高功率晶片老化測試與機櫃散熱 | Burn-in/SLT、Server Rack 測試 | FCBGA、Rack | 由封裝爐體延伸到 技術_FT_SLT_Burn-in 站點,尚非主要營收;散熱路線採高壓氣體而非同業浸沒式液冷,訴求低成本與低風險,客戶測試中(宏遠 2026-07-23) |
| 自動化 | AMHS/CIM(OHT 天車、AS/RS、MES/RMS) | 廠內物流搬運與製程整合 | 封裝廠內物流 | — | 2025 營收 16.5% |
| 耗材整合 | 製程效能整合方案 | 以自有專利重新定義前站機台與材料規格,結合台灣供應商 | InkJet Print、Dispensing | — | 4741_泓瀚(櫃) 噴墨助焊劑對應官網 InkJet Print 站點,需看 2026Q3 後實際耗材消耗 |
官網揭露:材料 × 問題 × 製程 × 封裝矩陣(印能官網 2026-07-26)
| 材料 | 問題 | 製程 | 封裝型態 |
|---|---|---|---|
| CUF | Void、Creeping/Splash、Flux Residue | Dispensing、Under-filling | 2.5D CoW、WLP、PLP、FCBGA、FCCSP |
| TIM/Bump(Solder/Indium/Sintering) | Void | Metal Joint、Thermal Dissipation | Bumping、WLP、FCBGA、BCA、QFN |
| Paste Sintering | Void | Sintering | BGA、QFN |
| CDAF/CDAP(導電型) | Void | Die Attach | QFN |
| Polyimide | Warpage、Void、Delamination | RDL Coating | WLP、PLP |
| DAF 黏晶膜 | Voids | Die Attach、WoW | 各類封裝 |
| MUF | Warpage | Post Mold Cure | WLP、PLP |
| Cu-Cu | Warpage | Hybrid Bonding | WoW、HBM、3D CoWoS |
| NCF | Void | CoW、D2D、D2S | HBM、3D CoWoS |
| —(散熱) | Heat Dissipation | Test、Server | FCBGA、Rack |
官網涵蓋的製程站點為 Wafer Laminate、CUF/Liquid Dispense·Encapsulate、InkJet Print、Reflow Soldering、Die Attach、TCB Bond、Via Fill;對應機台為 Laminator、Dispenser、Die Bonder、TCB Bonder、Reflow、Coater/Printer,材料為 Film/Paste、CUF、NCF/NCP、Flux/Solder Paste、Ink。兩點值得記:
- Cu-Cu hybrid bonding 與 NCF/HBM 是公司自列的適用範圍,先前 research_抗翹曲廠商設備盤點_agy_20260726 只能標中信心的 hybrid bonding 應用,現有公司口徑佐證。
- InkJet Print/Flux 站點在官網矩陣內,與泓瀚噴墨助焊劑合作線位置一致。
主要客戶與訂單地區
客戶結構是「晶圓廠 1 家+OSAT 一整排」,且官網稱客戶涵蓋全球前十大封裝廠與晶圓製造廠。
| 客戶 | 應用·關係 | 買的是什麼站點 | 占比 / 地區 |
|---|---|---|---|
| 2330_台積電(市) | 晶圓廠先進封裝(CoWoS/SoIC)設備 | VTS 除泡、Pro(SoIC 高溫除助焊劑,驗證中)、RTS | 13.89%(2025,玉山) |
| 3711_日月光投控(市)(ASE) | OSAT 先進封裝設備 | VTS/RTS,WSAS 驗證中(方形面板級) | 前十大客戶之一 |
| 矽品(SPIL,已納入 3711_日月光投控(市)) | OSAT | 除泡/固化站點 | 前十大客戶之一 |
| AMKR.US(amkor) | OSAT | 除泡/固化站點 | 前十大客戶之一 |
| 6239_力成(市) | OSAT | 除泡/固化站點 | 前十大客戶之一 |
| 記憶體客戶(未具名) | HBM 擴產受惠:公司稱有記憶體客戶,出貨機種涵蓋第二代與第三代,HBM 用到第三代設備 | VTS、Pioneer & PRO | 公司口徑(群益 2026-03-26/05-12/08-11);未揭露名稱與占比 |
客戶集中度(中信 2026-06-25,圖表二,客戶匿名化為 A/B/C):2025 年 A 客戶 17%、B 客戶 14%、C 客戶 13%、其他 56%;前三大合計約 44%,且 2023→2025 三年 A/B/C 各自都在 8–19% 區間內浮動,沒有單一客戶壓倒性支配。註:玉山列的台積電 13.89% 與中信 A 客戶 17% 對不上,兩家口徑(合併/單體、年度切法)不同,追蹤集中度時不要混用。
2025 年銷售地區:東亞 91.35%、東南亞 4.42%、北美 4.18%、歐洲 0.05%(玉山 2026-07-06)。地區高度集中東亞,也解釋了為何中國新廠的「中國生產、中國銷售」對關稅/地緣風險是有效對沖。
低信心:BMAC 測試線的客戶名單
agy 搜尋(2026-07-26)另稱 BMAC/CMAC 客戶包含京元電(2449_京元電(市))與北美 AI 晶片廠、中國 AI 晶片設計公司,並把 7769_鴻勁精密(市)、Advantest、Aehr 列為競爭對手。這些名單未見券商報告或公司公告佐證,僅作追蹤線索,不要當成既成客戶。
圖片 / 架構圖

圖說:印能 LEAPSolve Platform 產品線演進時間軸,顯示 VFS(2007)→ VTS → Pioneer&PRO → EvoRTS(RTS-chiplet,Residue Terminator System)→ WSAS(Warp Suppression Anneal System)各代機型功能演進,及 BMAC/CMAC/SMAC 高功率熱測試系統(出自玉山投顧 2026-07-06)。
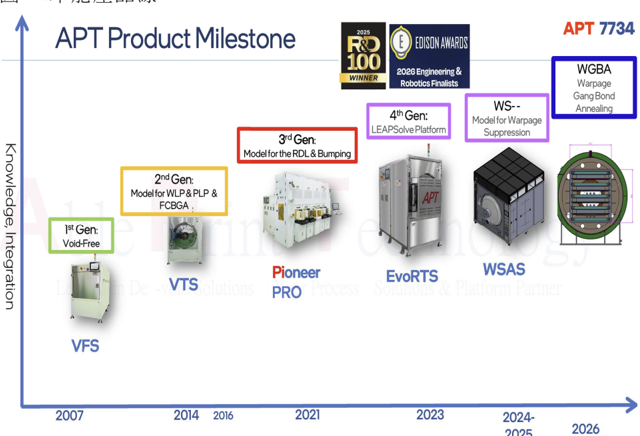
圖說:印能官方「APT Product Milestone」產品世代軸——1st Gen VFS(Void-Free,2007)→ 2nd Gen VTS(Model for WLP & PLP & FCBGA,2014/2016)→ 3rd Gen Pioneer PRO(Model for the RDL & Bumping,2021)→ 4th Gen EvoRTS(LEAPSolve Platform,2023)→ WSAS(Model for Warpage Suppression,2024–2025)→ WGBA(Warpage Gang Bond Annealing,2026);圖右上另標 2025 R&D 100 WINNER 與 2026 Edison Awards Engineering & Robotics Finalists(出自宏遠投顧 2026-07-23,原圖來源標示為印能)。此圖較玉山 2026-07-06 版多出 WGBA 2026 世代,是目前最新的官方產品軸。

圖說:WSAS 機型原理示意——左圖為氣流由上方均勻施壓、載板貼附下方吸盤治具;中圖為載板翹曲(雙曲面形變)示意;右圖標示 Type I 條件下(P2、T2)壓力 F 作用於封裝結構,使翹曲被壓平(出自中信投顧 2026-06-25,圖表二)。
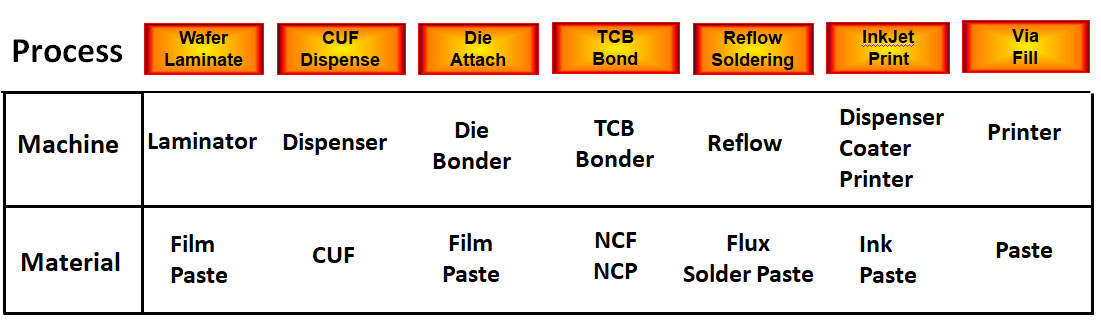
圖說:印能官網揭露的製程站點—機台—材料對照表(Wafer Laminate/CUF Dispense/Die Attach/TCB Bond/Reflow Soldering/InkJet Print/Via Fill 對應 Laminator、Dispenser、Die Bonder、TCB Bonder、Reflow、Dispenser·Coater·Printer、Printer,材料為 Film/Paste、CUF、NCF/NCP、Flux/Solder Paste、Ink、Paste)。這張表說明印能自我定位是「重新定義前站機台與材料規格」,而非只賣一台烤箱(© 印能科技官網 www.ableprint.com.tw,2026-07-26 擷取)。
flowchart LR
  A[AI chiplet / CoWoS-L / FOPLP<br/>大尺寸封裝] --> B[Void / flux residue / warpage / thermal reliability]
  B --> C[7734 印能科技<br/>VTS / EvoRTS / WSAS]
  C --> D[除泡 + 固化 + 翹曲抑制 + 製程整合]
  D --> E[封裝良率 / 清洗節拍 / 可靠度改善]
  C --> F[泓瀚噴墨助焊劑導入]
  F --> G[耗材包消耗模型]
圖說:印能主線是先進封裝設備,泓瀚助焊劑是機台平台導出的耗材線索;兩者需分開估值。
月營收(近 24 個月)
下次公布11/10(二) 10月營收 預估:可能 11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 4.93 | — | +159.2% | 本站推算† |
| 2026-11 | 4.15 | — | +159.2% | 本站推算† |
| 2026-10 | 3.37 | — | +159.2% | 本站推算† |
| 2026-09 | 4.49 | +75.7% | +122.3% | |
| 2026-08 | 2.56 | -37.5% | -1.3% | |
| 2026-07 | 4.09 | +77.8% | +62.3% | |
| 2026-06 | 2.30 | -20.6% | -6.4% | |
| 2026-05 | 2.90 | -26.3% | +137.1% | |
| 2026-04 | 3.93 | +35.0% | +58.9% | |
| 2026-03 | 2.92 | +4.0% | +66.0% | |
| 2026-02 | 2.80 | -7.9% | +55.6% | |
| 2026-01 | 3.04 | +50.4% | +142.0% | |
| 2025-12 | 1.90 | +18.7% | +2.5% | |
| 2025-11 | 1.60 | +23.1% | +6.3% | |
| 2025-10 | 1.30 | -35.7% | -34.1% | |
| 2025-09 | 2.02 | -21.9% | +95.8% | |
| 2025-08 | 2.59 | +2.7% | +75.3% | |
| 2025-07 | 2.52 | +2.5% | +76.0% | |
| 2025-06 | 2.46 | +101.2% | +23.9% | |
| 2025-05 | 1.22 | -50.6% | -2.0% | |
| 2025-04 | 2.48 | +41.0% | +67.8% | |
| 2025-03 | 1.76 | -2.6% | -4.7% | |
| 2025-02 | 1.80 | +43.3% | +109.8% |
2026 年已公布累計 29.0 億元;全年推算 41.5 億元(YoY +91.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收(仟元) | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-01 | 304,350 | +50.44% | +142.00% | 客戶機台安裝遞延由 4Q25 延至 1H26 認列(玉山 2026-07-06) |
| 2026-02 | 280,371 | -7.88% | +55.59% | |
| 2026-03 | 291,525 | +3.98% | +66.03% | 1Q26 整季 876,246 仟元、YoY +81.96% |
| 2026-04 | 393,468 | +34.97% | +58.90% | 當時之單月歷史新高(群益 2026-05-12) |
| 2026-05 | 289,802 | -26.35% | +137.06% | 1–5 月累計 YoY +83.2% |
| 2026-06 | 230,128 | -20.59% | -6.43% | 2026 年首見單月 YoY 負成長;2Q26 整季 913,398 仟元、YoY +48.32% |
| 2026-07 | 409,159 | +77.80% | +62.33% | 歷史單月新高;1–7 月累計 2,198,803 仟元、YoY +62.94%(群益 2026-08-11) |
| 2026-08 | NT$2.56 億 | -37.5% | -1.3% | 累計 24.54 億(YoY +52.6%);設備股 8M26 月減/月持平主因 7M26 認列 6M26 遞延驗收營收、基期偏高,且新廠設備尚未完工、3Q26 無新廠驗收動能;部分廠商原料影響交期遞延 1–3 個月,已增組裝空間/人力/外包因應,預計 9M26 續增(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
累計成長率沿革:1–5 月 +83.2% → 1–6 月 +63.09% → 1–7 月 +62.94%。單月創高與累計成長率收斂同時發生,主因 2H25 基期抬高(2025-07/08/09 分別為 252/259/202 百萬元)。
2Q26 疲弱的歸因(宏遠 2026-07-23,高信心):2Q26 營收「低於原先預期,主要因客戶建廠時程影響設備拉貨」。此歸因與同期 6640_均華精密(櫃)(OSAT 新廠裝機遞延、2Q26 EPS 大幅低於券商估)、3131_弘塑(櫃)(2Q26 營收低於共識 13%)、7795_長廣(市)(6M26 營收未達公司自估)一致,屬整組先進封裝設備商共通的認列時點遞延,非單一公司需求問題;7 月三家同步出現單月營收跳升。
EPS 記錄
| 季度 / 年度 | EPS(元) | YoY | 備註 |
|---|---|---|---|
| 2022A | 49.98 | — | |
| 2023A | 31.72 | — | 群益以現行股本 2.80 億元還原為 19.59 元 |
| 2024A | 35.52 | — | ⚠️ 股本基準分歧:宏遠/Yahoo 為 44.68/44.53(當年加權股本 2.01 億元),群益還原至 2.80 億元為 31.92;引用前先確認基準 |
| 2025A | 33.50 | — | 2025 主要受 1Q25 機台升級服務拉高 GM(至 71.89%)的高基期影響;群益還原口徑 32.79 |
| 1Q26A | 14.68 | +71.03% | 出自玉山 2026-07-06 季度財務表;群益/宏遠季表列 14.55(稅後純益 4.07–4.15 億元,尾差來自母公司歸屬口徑) |
| 2Q26A | 14.03 | +143.58% | 營收 9.13 億元(QoQ +4.24%、YoY +48.32%)創單季新高;GM 67.31%(歷史次高)、OPM 53.50%;稅後淨利 3.89 億元、QoQ -4.41%,季減主因匯兌收益減少使業外季減逾五成,本業營益仍 QoQ +5.24% |
| 1H26A | 28.72 | +105% 以上 | 營收 17.89 億元(YoY +63.09%)、營益 9.53 億元(YoY +58.19%)、GM 66.31%、OPM 53.25% |
EPS 預估
六份報告的 2027E EPS 從 82.63 到 130.33,差距逾 47 元
差距主因在新機型(RTS/WSAS)放量假設與毛利率斜率:宏遠假設 2027 年 GM 升至 68.34%(高階機台占比提高)、群益假設 GM 持平 65.00%、中信假設新機型 2027 占比 42.4%。中信最積極、群益最保守。
| 年度 | 群益(08-11) | 宏遠(07-23) | 玉山(07-06) | 中信(06-25) | 群益(05-12/03-26) |
|---|---|---|---|---|---|
| 2026E 營收(億元) | 38.36 | 40.87 | 41.40 | 42.61 | 46.06 |
| 2026E EPS(元) | 62.72 | 68.36 | 64.86 | 68.35 | 77.20/77.19 |
| 2027E 營收(億元) | 51.14 | 58.02 | 58.26 | 80.22 | 61.39 |
| 2027E EPS(元) | 82.63 | 102.61 | 89.36 | 130.33 | 106.91/106.88 |
關鍵發現:營收預估連續下修,目標價卻連續上修(2026-08-27 整理)
2026E 營收預估依報告日排序為 46.06(03-26)→ 46.06(05-12)→ 42.61(06-25)→ 41.40(07-06)→ 40.87(07-23)→ 38.36(08-11),五個月內下修 -16.7%;2027E 營收(剔除中信離群值)同期由 61.39 降至 51.14,同樣 -16.7%。 同期目標價卻由 NT$2,460 升至 NT$4,660。以群益同一位研究員、同一套模型計算,隱含 PER 由 23.0x 2027E(03-26)擴張到 47.9x(05-12)再到 56.4x(08-11)。 即基本面預估在降、市場願付倍數在升,這與同期 6640_均華精密(櫃)(TP 2,000→1,700)、6187_萬潤(櫃)(1,650→1,550→1,450)、3131_弘塑(櫃)(4,500→4,200)方向相反——同業是「實績上修、TP 下修」,印能是「預估下修、TP 上修」。追蹤重點:印能是否為此波設備股中最後一個被重新定價的標的。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 群益投顧(2026-08-11) | PER 倍數評價 | 2026E 營收 38.36 億元(YoY +66.60%);GM 65.06%、OPM 53.00%(2027 同樣持平 65%/53%,不假設高階機台拉升毛利);季度節奏 3Q26F 10.80 億元(QoQ +18.26%)、4Q26F 9.67 億元(QoQ -10.52%),即不採「逐季走揚」;2027 季度高點落在 2Q27(14.94 億元) | 2026E EPS 62.72 元;2027E EPS 82.63 元;TP NT$4,660(≈56.4x 2027E) |
| 宏遠投顧(2026-07-23) | PER 倍數評價:38x 2027E EPS | 2026E 營收 40.87 億元(YoY +77.49%)、GM 66.05%;GM 逐季走揚(2Q26F 65.5%→3Q26F 66.1%→4Q26F 67.0%→2027F 68.34%,因高階機台占比提高);季度 3Q26F 11.09 億元、4Q26F 11.89 億元(4Q>3Q);RTS 與 WSAS 2H26 驗證通過、2027 放量;美國市場 2027 起逐步貢獻 | 2026E EPS 68.36 元;2027E EPS 102.61 元;TP NT$3,900 |
| 玉山投顧(2026-07-06) | PER 倍數評價:46x 2027E EPS;歷史 PER 落在 40–50 倍 | 2026E 營收 41.40 億元(YoY +79.8%);GM 65.61%(YoY -0.7ppts,因 1Q25 升級服務高基期消退);OPM 55.29%;RTS 2027 占比升至 35–40% 超越 VTS;WSAS 2H26 小量出貨;中國新廠 1Q26 完工、2Q26 起小量產、增加 30% 產能 | 2026E EPS 64.86 元;2027E EPS 89.36 元;TP NT$4,110 |
| 中信投顧(2026-06-25) | PER 倍數評價:38x 2027E EPS | 2026E 營收 42.61 億元;2027E 營收 80.22 億元(新機型快速放量,2027 第三/四代占比 42.4%) | 2026E EPS 68.35 元;2027E EPS 130.33 元;TP NT$5,000 |
| 群益投顧(2026-05-12、2026-03-26) | PER 倍數評價 | 2026E 營收 46.06 億元(YoY +100.00%);GM 64.66–64.69%;OPM 假設 57.12%/2027 60.11%(後於 08-11 下修至 53%,主因原先低估營業費用:原估 2026 全年 3.47 億元、改估 4.63 億元) | 2026E EPS 77.19–77.20 元;2027E EPS 106.88–106.91 元 |
產品組合口徑差異
群益報告內的產品組合圓餅圖為氣動與熱能 83%/自動化 10%/其他 7%(圖上未標年度);宏遠(2026-07-23)與官網/玉山口徑之 2025 年組合為 73%/17%/10%。以標明年度的後者為準,群益圖疑為較早年度。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 報告前日收盤 | 來源 |
|---|---|---|---|---|---|---|
| 群益投顧 | 2026-08-11 | 買進 | NT$4,660 | ≈56.4x 2027E EPS 82.63 | 3,455 | 報告_群益_印能科技7734_20260811 |
| 宏遠投顧 | 2026-07-23 | 買進 | NT$3,900 | 38.0x 2027E EPS 102.61(參考價 3,130 = 30.5x) | 3,130(07-22) | 報告_宏遠_印能科技7734_20260723 |
| 玉山投顧 | 2026-07-06 | 買進(初次評等) | NT$4,110 | 46x 2027E EPS | — | 報告_玉山_印能科技7734_20260706 |
| 中信投顧 | 2026-06-25 | 買進 | NT$5,000 | 38x 2027E EPS | — | 報告_CTBC_印能科技7734_20260625 |
| 群益投顧 | 2026-05-12 | 買進 | NT$5,125 | ≈47.9x 2027E EPS 106.91 | 3,800 | 報告_群益_印能科技7734_20260512 |
| 群益投顧 | 2026-03-26 | 買進(升評) | NT$2,460 | ≈23.0x 2027E EPS 106.88 | 1,825 | 報告_群益_印能科技7734_20260326;2026-04-07 該目標價「到價」 |
「歷史 PER 40–50 倍」口徑存疑
玉山(2026-07-06)以「歷史 PER 落在 40–50 倍」作為 46x 的評價依據,但群益 Forward PE Band 圖(2026-03-26 版,已驗證)顯示 2025 年全年股價多在 21X 線附近或以下(900–1,200 元區間),2026 年 1 月後才快速重評至 47–60X。以實績 EPS 反推亦同:2025 年均價約 900–1,200 元 ÷ 2024 年 EPS 44.5 元 ≈ 20–27x。現行倍數應視為歷史高檔區、而非歷史常態,引用「歷史 40–50 倍」時需標明其取樣期間僅涵蓋 2026 年。
台新論壇補充
來源:活動_印能科技7734_台新投資論壇memo_20260827(蘇桓平 副總經理、陳怡君 財務長)
- 1H26 營收約 NT$17.9 億(YoY +63%)、稅後淨利約 8 億元(YoY +105%);毛利率維持 60% 以上,1Q/2Q26 毛利率介於 65%–67%,營業淨利率 53%–53.5%;1H26 EPS 約 28.6(每季約 14–14.6)。
- 全年展望:營收逐季成長(3Q > 2Q、4Q > 3Q),全年營收成長預期超過 50%,甚至有機會達 70%–80%;下半年成長幅度優於上半年。全年毛利率預期 65%–66%,稅後淨利率預估 42%–47%。
- 出貨量:2026 年預計 500–555 套,較 2025 年約 300 套大幅成長;中國地區產能逐步釋出使台灣產能得以釋放,三至五年內產能無虞。
- 產品組合(1H26 營收):第二代 VTS 約佔 70%,第三代與第四代合計約 10%,其餘為零件或升級案。
- 訂單能見度已達 2027 年上半年,訂單交期約六個月,部分訂單仍會落在 4Q26;設備認列約為 3–6 個月前的訂單。
- 抗翹曲機台(WSAS):分接觸式與非接觸式兩種方案,接觸式仍在產品驗證階段——2027 年有機會開始出貨,2028 年開始有實際出貨及營收。韓國、美國、日本客戶皆曾到公司測試翹曲問題,反應普遍正向;客戶目前多送一至兩顆樣品,現階段可能需驗證 10–100 顆以觀察分佈。
- 第三代主要針對高溫材料(溫度提升至 300–400°C);第四代 EvoRTS 已進入量產階段。2023 年推出的新產品獲 R&D 100 獎與愛迪生獎。
- 產業背景:高階封裝錫球尺寸持續縮小,助焊劑殘留問題普遍,水洗無效時需特殊清洗機台——公司高壓與真空技術具解決潛力,已獲多國客戶測試與認可。
與券商版本的對照
本份為公司自身口徑,與 報告_群益_印能科技7734_20260811 等券商報告的 2026 全年營收預估(38.36 億元)對照:公司「全年成長超過 50%、甚至 70%–80%」對應 2025 年基期,落點高於券商最新下修值。兩者並列保留,追蹤 3Q26 實績驗證誰對。
CoPoS 熱製程與大面積壓膜(2026-09-09 產業研究)
與 2467_志聖工業(市) 同列為 TSMC CoPoS 台灣供應鏈的熱製程、真空烘烤與大面積壓膜設備環節;共同測試高溫壓合後的熱應力與平整度控制,避免 24 層以上 ABF 在玻璃基板上烘烤時發生層間剝離。根源為 Glass Core(CTE 3~4 ppm/°C)與 ABF/銅(15~17 ppm/°C)的熱膨脹失配。詳見 分析_CoPoS面板級封裝。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
公司行事曆
- 10/13週二營收9月營收公布營收 4.49 億、年增 +122.3%、月增 +75.7%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
- 11/26週四股東會股東臨時會議案:修訂本公司「公司章程」案
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2007 | 公司成立,第一代 VFS(薄膜類除泡)上市 | 沿革 / 新品 | ⭐⭐ | 官網、玉山 2026-07-06 |
| 2016 | VTS 機型營收占比首度超越 VFS,完成第一次世代交替 | 組合 | ⭐⭐⭐ | 中信 2026-06-25 引為 RTS 超越 VTS 的類比 |
| 2024 | BMAC / CMAC / SMAC 高功率老化測試與機櫃散熱系列推出 | 新品 | ⭐⭐ | 玉山產品線圖(2024 標記);延伸至測試站點 |
| 2025 | 市場報導稱印能發表 / 展示 EvoRTS、散熱測試與資料中心相關新系統 | 新品 | ⭐⭐ | 需以公司法說與產品出貨驗證 |
| 2025-12Q4 | 晶圓龍頭廠與封裝廠客戶安裝機台遞延 | 供應鏈 | ⭐⭐⭐ | 原 4Q25 認列遞延至 1H26,成為 1H26 強勁收入的主因(玉山 2026-07-06) |
| 1Q26 | 中國新廠建廠完成 | 產能 | ⭐⭐⭐ | 1Q26 完工,2Q26 起小量生產,增加 30% 產能,自給自足中國市場(玉山 2026-07-06) |
| 2026Q2 | 訂單能見度已看至 1Q27 | 需求 | ⭐⭐⭐ | 強度優於此前市場預期(玉山 2026-07-06) |
| 2026Q3 | 泓瀚助焊劑預計跟印能合作推出 | 放量 | ⭐⭐ | 來源為使用者速寫,需追蹤公司公告或供應鏈驗證 |
| 2H26 | WSAS 機型開始小量出貨 | 出貨 | ⭐⭐⭐ | 面板級封裝防翹曲方案,具體放量取決於面板級封裝進度,2027 占比預估低個位數(玉山 2026-07-06) |
| 2026Q2 | 客戶建廠時程影響設備拉貨,2Q26 營收低於券商原先預期 | 供應鏈 | ⭐⭐⭐ | 宏遠 2026-07-23;與均華/弘塑/長廣同期遞延同源,7 月起同步回補 |
| 2026 | WGBA(Warpage Gang Bond Annealing)列入官方產品世代軸 | 新品 | ⭐⭐⭐ | 印能官方 APT Product Milestone 圖標示 2026 世代(宏遠 2026-07-23 附圖);出貨時程與營收貢獻尚未見券商假設 |
| 2H26 | RTS 與 WSAS 預估於客戶端驗證通過 | 驗證 | ⭐⭐⭐ | 宏遠 2026-07-23 預估;中信稱最快 4Q26 出貨 |
| 2H26 | 第四代(EvoRTS)若客戶驗證順利,出貨量估較 1H26 倍數成長 | 出貨 | ⭐⭐⭐ | 公司口徑(群益 2026-03-26/05-12/08-11 三份報告重複引用同一段公司說法,未隨季度更新,引用時注意時效) |
| 2026Q4 | Pro / RTS / WSAS 新機型最快開始出貨 | 驗證 / 出貨 | ⭐⭐⭐ | 中信投顧稱 Pro 由晶圓廠驗證、RTS 已取得終端晶片與封裝廠認證、WSAS 由 OSAT 驗證 |
| 2027 | RTS 占比預計升至 35–40%,超越 VTS 成最大成長引擎 | 組合 | ⭐⭐⭐ | RTS 切入 CoWoS、CPO 等應用,ASP 為 VTS 的 2–5 倍(玉山 2026-07-06) |
| 2027-2028 | 新機型營收占比快速提升 | 放量 | ⭐⭐⭐ | 中信投顧預估 2027 年第三 / 四代機型營收占比合計 42.4%,2028 年新機型占比有望過半 |
晶片抗翹曲定位
印能在 技術/晶片抗翹曲 的位置,和 7751_竑騰(櫃)、3653_健策精工(市)、3595_山太士(興) 不同:
| 公司 | 抗翹曲位置 | 差異 |
|---|---|---|
| 印能科技 | 製程設備 / 腔體 / 翹曲抑制系統 | 用高壓高溫、真空、氣流與製程控制處理 warpage / void / residue |
| 7751_竑騰(櫃) | TIM1 / stiffener / lid 貼合設備 | 偏 Chip-TIM1-Lid 段壓合與貼附 |
| 3653_健策精工(市) | IHS / heat spreader / lid 零組件 | 偏封裝散熱蓋板與機械支撐件 |
| 3595_山太士(興) | Balance Film / 抗翹曲材料 | 偏 FOPLP 大面積 carrier 抗翹曲化材 |
| 2467_志聖工業(市) | 壓力烘烤 / 應力釋放設備 | 偏除泡、固化與釋應力製程 |
因此印能不是「材料」或「散熱蓋板」標的,而是抗翹曲與除泡製程設備標的。若 CoWoS-L、FOPLP、CoPoS 或大型 AI chiplet 封裝面積繼續放大,印能的設備 ASP、站點數與客戶驗證進度都應列入追蹤。
三種問題的分工與 WSAS 原理(券商+專利佐證,高信心)
| 機型 | 解決問題 | 手段 |
|---|---|---|
| VTS 真空高壓除泡 | 內部氣泡 | 高壓靜水壓抑制固化中氣泡膨脹(PCO/PMC 類製程) |
| EvoRTS(第四代真空高壓高溫) | 氣泡+助焊劑殘留 | 真空除泡+免洗除殘(dry clean-free)單一爐腔整合 |
| WSAS 翹曲抑制 | 巨觀結構翹曲/形變 | 壓差法:腔體加壓+真空治具抽氣,在載板上下表面造成壓差把載板壓貼治具,於降溫段維持等壓完成非接觸式平整化 |
一句話分工:VTS 解「內部氣泡」、EvoRTS 解「氣泡+化學殘留」、WSAS 解「結構幾何形變」。
WSAS 的原理有三個彼此吻合的來源:玉山(2026-07-06)描述為「熱處理降溫階段利用壓力差讓晶片或面板自動貼附於真空吸盤,達到非接觸式翹曲抑制」;中信(2026-06-25)附的 WSAS 機型圖顯示氣流由上方均勻施壓於翹曲載板、載板貼附下方吸盤治具;專利 US8893378B2「Method for securing a carrier by gas pressurization to inhibit warpage」則寫明以可抽真空的多孔治具搭配腔體加壓形成壓差,腔體壓力可從 >1 atm 到約 30 atm(1–30 kg/cm²)。
先前 agy 口徑修正
research_抗翹曲廠商設備盤點_agy_20260726 稱 WSAS 為「薄膜自適應加壓+機構動態壓制」,與券商及主專利的「壓差法/非接觸」不一致,應以壓差法為主口徑。agy 講的「機構」較可能對應 2026 年新申請的延伸案(US20260021627A1/TW202605977A「壓差法結合矯正治具進行載板體加工」),即壓差法再疊加矯正治具,而非取代壓差法。出貨時程一律以券商口徑為準(玉山:2H26 小量出貨、2027 占比低個位數;中信:最快 4Q26 出貨),agy「2026H2 顯著出貨」偏樂觀不採。
供應鏈位置
- 所屬產業:先進封裝、半導體設備。
- 製程環節:封裝後段製程設備、除泡 / 固化 / 殘留處理、翹曲抑制、高功率熱測試。
- 所屬技術:技術_晶片抗翹曲、技術_CoWoS、技術_FOPLP、技術_CoPoS。
- 相關耗材:4741_泓瀚(櫃) 噴墨助焊劑。
- 主要追蹤:CoWoS-L / FOPLP / CoPoS 設備導入、WSAS 出貨、Pro/EvoRTS 客戶驗證結果(4Q26)、WGBA 出貨時程、改機升級案佔比(影響毛利率)、泓瀚耗材消耗量、8–12 月單月營收是否守住 3.9–4.1 億元(券商 2026E 共識的隱含運行率)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 4741_泓瀚(櫃) | 耗材合作 | 泓瀚助焊劑預計導入印能機台,形成耗材模式 |
| 7751_竑騰(櫃) | 同屬封裝熱 / 貼合設備比較 | 竑騰偏 TIM1 / lid / stiffener 貼合,印能偏腔體除泡 / 固化 / 翹曲抑制 |
| 3131_弘塑(櫃) | 先進封裝設備同業映射 | 弘塑偏濕製程 / underfill,印能偏熱能 / 氣動 / 腔體設備 |
| 2467_志聖工業(市) | 大尺寸封裝應力控制相關 | 志聖壓力烘烤 / 除泡 / 釋應力,與印能 WSAS / VTS 題材相鄰 |
| 6187_萬潤(櫃) | 封裝設備同業映射 | 萬潤偏點膠、AOI、lid attach、P&P;印能偏除泡 / 固化 / 翹曲抑制 |
風險與注意事項
- 市場對「泡泡烤箱」題材容易過度簡化,實際投資需拆成 VTS / EvoRTS / WSAS / BMAC 等不同產品線與出貨節奏。
- WSAS 與 FOPLP / CoPoS 的放量取決於客戶製程驗證與大尺寸封裝量產時程,不能只用概念推估。
- 若 2026 先進封裝設備拉貨提前反映,短期估值可能領先基本面;需追逐月營收、毛利率與訂單能見度。
- 泓瀚耗材線是印能設備裝機後的衍生題材,不能把泓瀚耗材收入直接加回印能。
- 券商 2026E 共識隱含高運行率:2026E 營收共識區間 38.36–42.61 億元,扣除 1–7 月已公布的 21.99 億元後,8–12 月需月均 3.3–4.1 億元(上緣等同 7 月歷史新高水準連跑五個月)。單月營收若落到 3.5 億元以下,共識即需下修。
- 營收預估連續下修但目標價連續上修(詳見「EPS 預估」danger callout):估值支撐來自倍數擴張而非獲利上修,對法說口徑與月營收的敏感度高於同業。
- 公司口徑重複引用風險:群益 2026-03-26/05-12/08-11 三份報告的公司說法段落(矽光子良率 100%、第四代 2H26 倍數成長、毛利率維持 60% 以上、HBM 用第三代設備)逐字相同、未隨季度更新,屬同一次訪談內容的沿用,不可當成最新季度的重新確認。
來源
-
活動_印能科技7734_台新投資論壇memo_20260827 — 台新證券 2026Q3 全球投資論壇逐字稿(AI 轉寫後人工校正),2026-08-27;1H26 營收 17.9 億(+63%)、出貨 500-555 套、VTS 占營收 70%、WSAS 2027 出貨/2028 認列
-
報告_群益_印能科技7734_20260811 — 群益投顧,2026-08-11;7 月營收評論、2026/2027E 大幅下修至 38.36 億/51.14 億元與 EPS 62.72/82.63,TP NT$4,660;GM/OPM 假設全期持平 65%/53%,4Q26 假設 QoQ -10.5%。
- 報告_宏遠_印能科技7734_20260723 — 宏遠投顧,2026-07-23;首見「2Q26 低於預期係客戶建廠時程影響拉貨」歸因;GM 逐季走揚至 2027 年 68.34%,TP NT$3,900;附印能官方 APT Product Milestone 圖(含 WGBA 2026)。
- 報告_群益_印能科技7734_20260512 — 群益投顧,2026-05-12;4 月營收創高,估值維持 2026/2027E EPS 77.20/106.91,TP 由 2,460 升至 NT$5,125。
- 報告_群益_印能科技7734_20260326 — 群益投顧,2026-03-26;升評 Buy、TP NT$2,460(≈23x 2027E);公司口徑(矽光子良率 100%、HBM 用第三代設備、毛利率維持 60% 以上)首次出處;Forward PE Band 顯示 2025 年股價多在 21X 以下。
- memo_泓瀚_奈米噴墨材料速寫_20260522
- TechNews,2025-09-10,印能 SEMICON 展示 EvoRTS / 散熱測試與資料中心相關系統:https://finance.technews.tw/2025/09/10/evorts/
- MoneyDJ / 台視財經,2026-03-30,印能產品線包含 VTS、WSS、高功率老化測試機與自動搬運系統:https://www.ttv.com.tw/finance/view/032026301013E988A4F85F5B4520925F6E5D13AE2DCFC237/588
- CMoney,2026,市場報導稱印能先進封裝除泡機與翹曲 / 散熱問題受惠:https://cmnews.com.tw/article/newsyoudeservetoknow-2bb97c56-36c3-11f1-8dac-00dc37315a1d
- 經濟日報 / UDN,2026,市場報導印能訂單能見度與新品放量:https://money.udn.com/money/story/11074/9476898
- 報告_CTBC_印能科技7734_20260625,中信投顧,2026-06-25;Pro / EvoRTS / WSAS 新機型驗證、2026-2027E EPS 與 TP 5,000。
- 報告_玉山_印能科技7734_20260706,玉山投顧,2026-07-06;初次評等買進、TP 4,110;RTS/WSAS 路線圖、客戶與地區結構、2026-2027E EPS 與財測假設。
- research_抗翹曲廠商設備盤點_agy_20260726,agy 2026-07-26;VTS/EvoRTS/WSAS 問題分工,中信心;其 WSAS 原理描述已由券商與專利修正為壓差法。
- 印能科技官網(2026-07-26 擷取):公司定位、三大解決方案、材料×問題×製程×封裝矩陣、製程站點—機台—材料對照、3,000+ 套裝機與 80% 市佔自述、得獎記錄。https://www.ableprint.com.tw/zh-tw/page-4634/氣動與熱能製程解決方案.html
- Google Patents 檢索(2026-07-26):Ableprint/印能科技相關公開專利約 42 件;壓差法抗翹曲主案 US8893378B2、提高氣體密度抑制翹曲 US20220246482A1(含 160°C/6 atm 實施例)、壓差法結合矯正治具 US20260021627A1、抗翹曲回焊爐 US11589488B1、異物去除 US20250254758A1、高壓預燒測試 US11385275B2。https://patents.google.com/?q=%22ableprint%22