基本資料
日月光投控(ASE Holding),全球封測龍頭,2024 起加速 FOPLP(扇出型面板級封裝)布局,是台積電 CoWoS 之外最重要的台廠先進封裝平台。本報告強調日月光在 FOPLP 多尺寸並進策略:高雄廠 310×310mm 已完成設備進駐,並同步發展 610×610mm 因應 AI CPU 與高整合度應用需求。亦為臺灣 ABF 載板生態系(次)參與者,與台積電 CoWoS 形成既競合且協作的關係。
核心技術/競爭優勢
- 全球封測龍頭規模與成熟製程能力
- FOPLP 多尺寸並進(310mm + 610mm)布局,是台廠先進封裝最完整路徑之一
- 與台積電 CoWoS、客戶 AMD/Qualcomm 直接合作能力
- 系統級封裝(SiP)與測試營收結構穩健
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 先進封裝(FOPLP) | AI CPU、Qualcomm/AMD 高整合產品 | AMD、Qualcomm |
| 傳統封測 | 各類 IC 封裝測試 | 全球品牌客戶 |
| 系統級封裝(SiP) | 通訊與消費 IC | 多家 OEM |
| 測試服務 | Final Test、SLT | 全球品牌與 IDM |
圖片 / 架構圖
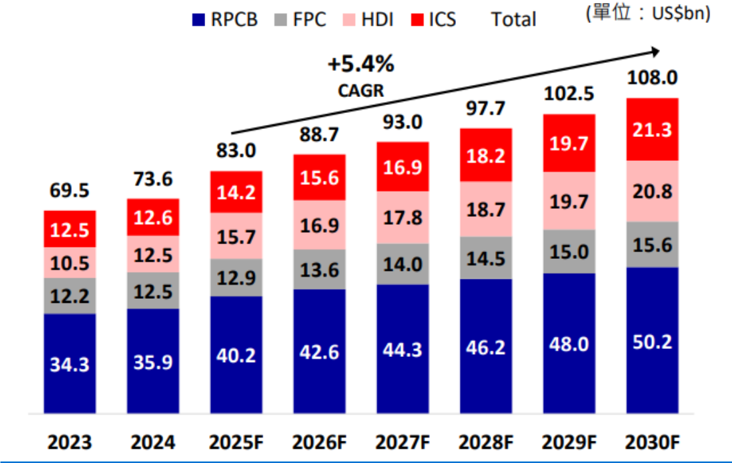
圖說:全球 PCB 各類市場規模(Prismark / 臻鼎,2026/2)— IC 載板成長動能直接反映於日月光先進封裝載板需求。
flowchart LR
    A[AMD / Qualcomm / NVIDIA<br/>AI CPU + 高整合產品] --> B[3711 日月光投控<br/>FOPLP 310×310mm 已進駐<br/>規劃 610×610mm]
    C[2330 台積電<br/>CoWoS 平台] -. 協作/分流 .-> B
    D[3037 欣興 / 8046 南電 / 3189 景碩<br/>ABF 載板] --> B
    style B fill:#a5d8ff
    style A fill:#fff3bf
    style C fill:#a5d8ff
    style D fill:#d0bfff
圖說:日月光在 FOPLP 與封測雙軌切入 AI 供應鏈,與台積電 CoWoS 形成競合協作。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 847.9 | — | +44.0% | 本站推算† |
| 2026-11 | 847.8 | — | +44.1% | 本站推算† |
| 2026-10 | 885.6 | — | +47.0% | 本站推算† |
| 2026-09 | 881.3 | +7.2% | +45.5% | |
| 2026-08 | 822.5 | +11.5% | +45.6% | |
| 2026-07 | 737.8 | +12.2% | +43.1% | |
| 2026-06 | 657.8 | +4.4% | +32.9% | |
| 2026-05 | 630.3 | +1.3% | +28.6% | |
| 2026-04 | 622.5 | +1.1% | +19.2% | |
| 2026-03 | 615.8 | +18.2% | +14.6% | |
| 2026-02 | 521.0 | -13.2% | +15.9% | |
| 2026-01 | 599.9 | +1.9% | +21.3% | |
| 2025-12 | 588.6 | +0.1% | +11.3% | |
| 2025-11 | 588.2 | -2.3% | +11.1% | |
| 2025-10 | 602.3 | -0.5% | +6.7% | |
| 2025-09 | 605.6 | +7.2% | +9.0% | |
| 2025-08 | 564.7 | +9.6% | +6.7% | |
| 2025-07 | 515.4 | +4.1% | -0.1% | |
| 2025-06 | 495.1 | +1.0% | +5.5% | |
| 2025-05 | 490.3 | -6.1% | +3.2% | |
| 2025-04 | 522.1 | -2.9% | +13.9% | |
| 2025-03 | 537.5 | +19.5% | +17.7% | |
| 2025-02 | 449.6 | -9.1% | +13.1% | |
| 2025-01 | 494.4 | -6.5% | +4.3% | |
| 2024-12 | 529.0 | -0.1% | +6.0% | |
| 2024-11 | 529.3 | -6.2% | -2.9% | |
| 2024-10 | 564.3 | +1.5% | +0.5% |
2026 年已公布累計 6,089 億元;全年推算 8,670 億元(YoY +34.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | TWD65.8bn | +4% | +33% | AI 需求加速 + A&I(車用/工業)復甦延續(大和 2026-07-09) |
| 2026-07 | NT$73.8bn | +12% | +43% | 先進封裝與先進製程需求持續上升;IC ATM 業務全年展望上修至 +35% YoY(Citi 台灣月報,2026-08-10) |
| 2026-08 | NT$822.47 億 | +11.5% | +45.7% | 3Q26 達成率 66.7%,符合 CTBC 預期;封測及材料 513 億(MoM +7.9%/YoY +53.1%)佔 62.4%,受惠 LEAP 與主流封測;EMS 反映漲價,3Q26 EMS 營收展望季增 40%、佔比升至 39.1%。累計 5,207.57 億(YoY +28.0%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
| 2026-09 | NT$88,130mn | +7% | +46% | 9M26 累計 NT$608,887mn(YoY +30%);3Q26 QoQ +28%(Citi 估 22%/共識 22%,達成率 105%/105%);Citi 預期 LEAP 業務明年展望有更多上修空間(Citi,2026-10-12) |
CTBC 2026-09-11:2026 擴廠與 LEAP 量化
LEAP 營收 2026 年達 37 億美元(YoY +131.3%),結構為封裝 75%/測試 25%,內容含 oS 外包訂單、FOCoS 訂單 3 億美元、CP/WAT 前段測試與 FT 後段測試。
資本支出上修至 105 億美元(YoY +90.9%):設備 65 億美元(+91.2%)、廠務設施 40 億美元(+90.5%),主要投向南科廠區(Fab2/Fab5)、日月光半導體楠梓/路竹/仁武園區、矽品潭子/二林/虎尾/斗六/竹南。
土地與廠房佈局規模:矽品(SPIL)取得群創南科二廠、中科潭子/二林/斗六/虎尾園區、竹南、彩晶/精金用地,合計 26 座;日月光半導體(ASE)高雄楠梓/仁武/路竹/橋頭/大社園區、群創五廠,達 20 座以上。
2Q26 法說會實績(2026-07-30 公布,優於財測與市場預期):合併營收 NT$191.06bn(QoQ +10.0%、YoY +26.7%),優於公司財測季增 7-9%、優於 CTBC 估 191.2bn(近吻合)、優於市場共識 NT$188.7-188.8bn;毛利率 21.0%(QoQ +0.9ppt、YoY +4.0ppt),主因稼動率回升(80-85%)與新台幣貶值;IC ATM 營收 NT$126.1bn(QoQ +12%、YoY +36%),占比 66%,其中封裝 NT$100.3bn(QoQ +12%)、測試 NT$23.7bn(QoQ +12%);ATM 毛利率 27.3%(QoQ +1.3ppt、YoY +5.4~9.3ppt,各券商演算法略有差異),貢獻營業利益達 93.6%;EMS 營收 NT$65.8bn(QoQ +6%、YoY +12%),毛利率 8.9%(QoQ -0.6ppt);EPS NT$4.80(QoQ +48.1%、YoY +175.9%),優於 CTBC 估 3.69、市場共識 3.80,業外收入挹注 NT$46 億(金融資產評價利益 42 億+外幣避險利益 15 億+權益法投資收益 8 億,扣除利息費用 19 億)。來源:報告_GF_日月光3711_20260730、報告_Citi_日月光3711_20260730、報告_MS_日月光3711_20260730、報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730。
3Q26 財測 guidance(公司,2026-07-30 法說;實績見下方 2026-10-29 法說,全面優於財測):合併營收季增 21-22%(@ US$1:NT$31.9),優於預期,因 EMS 季增達 40%(記憶體等零組件價格上漲轉嫁,若剔除此因素則回歸季節性)、IC ATM 季增 11-13%(AI 相關與廣泛客戶拉貨需求);毛利率 20.5-21.5%(略低於預期)、營業利益率 11.5-12.5%;ATM 毛利率上看 28-29%(優於預期,反映 LEAP 占比提升與高稼動率);EMS 營業利益率 3.2-3.4%。CTBC 3Q26F 預估營收 NT$234.1bn、EPS NT$6.04,較 CTBC 原估上修 6.1%/19.0%。管理層並表示 4Q26 ATM 毛利率有機會突破結構性區間上限 30%,屆時將評估是否上調長期結構性毛利率目標。
3Q26 法說會實績與 4Q26 財測(公司,2026-10-29 法說,最新覆蓋):合併營收 NT$2,441.61 億(QoQ +28%、YoY +45%,財測 QoQ +21-22%);毛利率 22.1%(財測 20.5-21.5%)、營益率 13.6%(財測 11.5-12.5%)、營業利益 NT$331.42 億;稅後淨利 NT$269.96 億,基本 EPS NT$6.13/稀釋 5.84。IC ATM 營收 NT$1,515 億(QoQ +20%、YoY +51%,財測 +11-13%),毛利率 30.6%(QoQ +3.3ppts、YoY +8.0ppts,財測 28-29%)、營益率 20.0%,占集團營收 62%/營業利益 91%;EMS 營收 NT$935 億(QoQ +42%,財測 +40%)、毛利率 8.3%(QoQ -0.6ppt,零組件短缺轉嫁拉高營收與成本)、營益率 3.3%(財測 3.2-3.4%)。ATM 應用別:Computing QoQ +39%、Automotive/Industrial/Consumer 各約 +14%、Communication +8%。4Q26 財測(US$1:NT$31.9):合併營收 QoQ +6-8%、毛利率 23-24%、營益率 14.5-15.5%;ATM 營收 QoQ +11-13%、毛利率 QoQ +100-200bps;EMS 營收持平、營益率約 2%。全年有效稅率預估由原水準下修至 16-17%(3Q26 為 14.8%)。來源:活動_日月光投控3711_3Q26法說memo_20261029、活動_日月光投控3711_國泰證期call_memo_20261029。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q3 | 6.13(基本;稀釋 5.84) | 淨利 YoY +148% | 營收 NT$2,441.61 億(QoQ +28%)、毛利率 22.1%、營益率 13.6%、稅後淨利 NT$269.96 億;ATM 毛利率 30.6% 突破結構性上限;業外損失 NT$4.32 億(淨利息費用 NT$26.11 億)、有效稅率 14.8%;1-3Q26 基本 EPS 14.17/稀釋 13.40(活動_日月光投控3711_3Q26法說memo_20261029,2026-10-29);各券商 3Q26 EPS 口徑不同(MS 6.13 基本、Citi 自算 6.22、Daiwa 完全稀釋 6.04、凱基 5.84 稀釋),為股數口徑差異非財報衝突,以公司公告 6.13/5.84 為準 |
| 2026Q2 | 4.80 | +176% | 優於公司財測、CTBC 估(3.69)與市場共識(3.80),業外收入挹注 NT$46 億(金融資產評價利益+外幣避險利益+權益法投資收益,扣除利息費用);國泰(2026-09-23)同口徑確認 4.80,並揭露營業利益 211.34 億(QoQ +20.5%)、稅後淨利 215.28 億(QoQ +47.8%) |
| 2026Q1 | 3.24 | +87% |
群益 2Q26 EPS house 模型與官方/共識數字有落差
群益(2026-09-23)季度損益表列示 2026Q2 EPS 為 4.71 元、2026Q1 為 3.16 元,與公司財報及多家券商(MS/Citi/CTBC/國泰)確認之 2026Q2 EPS 4.80、2026Q1 3.24 有約 2% 落差。群益歷史季度 EPS 為其自建模型回算(非公司公告數),推測採用不同加權股數或四捨五入基礎,非財報本身有誤;本頁 EPS 記錄仍以公司公告與多方確認之 4.80/3.24 為準,群益數字僅供比較參考。(2026-11-06 版同樣以股本 NT$448.8 億固定計算:3Q26 EPS 6.02 vs 公司 6.13、2Q26 4.69 vs 4.80,屬同一口徑差異。)
EPS 預估
| 年度 | 摩根士丹利 EPS(報告日 2026-07-30,前次 2026-05-29) | 營收(NT$ bn) | 華南投顧 EPS(報告日:2026-09-18) | 備註 |
|---|---|---|---|---|
| 2025A | 9.22 | 645.4 | — | |
| 2026E | 17.89(前 16.84) | 836.9 | 19.3 | ModelWare 口徑;consensus 口徑(Refinitiv)為 16.86 |
| 2027E | 30.05(前 26.95) | 1,116.8 | 28.1 | consensus 口徑 24.63 |
| 2028E | 46.50(前 40.85) | 1,453.5 | — | AI 先進封裝/測試帶動大幅成長;consensus 口徑 32.18 |
群益 EPS 預估(報告日:2026-11-06)
2026F/27F/28F EPS = 21.05/28.44/35.22(前次 2026-09-23:17.95/24.72/27.67);營收 872.4/1,113.4/1,281.9(NT$bn),YoY +35.18%/+27.62%/+15.14%;毛利率 21.87%/24.09%/25.50%;營益率 12.87%/14.85%/16.35%;4Q26F EPS 7.19(營收 NT$2,635.4 億)、1Q27F 6.20(營收 -6.4% QoQ)。2028F 仍低於 MS/國泰等高速成長口徑,群益模型偏保守。來源 報告_群益_日月光投控3711_20261106。
[!note] 國泰 EPS 預估(報告日:2026-09-23,前次 2026-07-08) 2025A/26E/27E EPS = 9.37/20.28/31.99;營收 645.4/841.5/1,119.0(NT$bn),YoY +30.4%/+33.0%;毛利率 21.1%/23.2%(26E/27E,YoY +3.4ppt/+2.1ppt);ROE 22.94%(2026E)。LEAP 營收上修:2026 US$48.05bn(原 36.58bn,+217.5% YoY)、2027 US$85.70bn(原 66.54bn,+78.4% YoY);26E/27E EPS 分別為目前各券商估值中最高群組之一(僅次於 MS 自估 2027 US$8.5bn LEAP 情境)。來源 報告_國泰_日月光投控3711_20260923。
美銀 BofA EPS 預估(報告日:2026-09-30,最新,取代 7/7 估值)
2024A / 2025A / 2026E / 2027E / 2028E = NT$7.70 / 9.30 / 18.13 / 30.90 / 45.30(YoY +4.0%/+20.8%/+94.9%/+70.5%/+46.6%);營收 595.4 / 645.4 / 846.5 / 1,089.7 / 1,297.6(NT$bn);Net Income(Adjusted)36,902 / 43,283 / 83,585 / 141,453 / 205,977(NT$mn)。Consensus(Visible Alpha)2026/27/28E EPS 為 18.39/28.36/37.47,美銀 27/28E 仍明顯高於共識(約 +9%/+21%)。舊估沿革:EPS 17.08/31.49/41.87、PO NT$750(2026-07-07)→ EPS 18.13/30.90/45.30(維持)、PO NT$800(2026-09-30,+6.7%)。來源 報告_BofA_日月光投控3711_20260930。
[!note] 廣發證券(香港,GF Securities)EPS 預估(報告日:2026-10-20,最新,取代 7/30 估值) 2024A / 2025A / 2026E / 2027E / 2028E = NT$7.4 / 9.4 / 19.74(前 18.55,+6%) / 33.73(前 30.14,+12%) / 44.0(前 38.3,+15%†);營收 595.4 / 645.4 / 861.6(前 824.9,+4%) / 1,149.2(前 1,050.3,+9%) / 1,357.0(前 1,208.6,+12%†)(NT$bn);毛利率 2026/27E 21.5%(前 21.3%)/25.3%(前 25.0%)、營益率 12.0%(前 11.8%)/16.3%(前 16.0%)、淨利 2026/27/28E NT$86.6bn/148.0bn/193.2bn。季度:3Q26E 營收 NT$244.2bn、毛利率 21.4%、EPS 5.3(QoQ 營收約 +28%;營收數字與 9M26 累計 NT$608.9bn 減 1H26 NT$364.7bn 相符†);4Q26E 營收 NT$252.8bn、毛利率 23.0%、EPS 6.5;2027E 逐季 EPS 6.8/8.2/9.1/9.6。目標倍數維持 25x 2027E EPS,TP NT$754→843。舊估沿革:EPS 18.55/30.14/38.3、TP NT$754(2026-07-30)→ 19.74/33.73/44.0、TP NT$843(2026-10-20)。來源 報告_廣發香港_日月光投控3711_20261020;舊版 報告_GF_日月光3711_20260730。
[!note] Citi EPS 預估(報告日:2026-10-29,最新,取代 7/30 估值) 2024A / 2025A / 2026E / 2027E / 2028E = NT$7.52 / 9.38 / 22.76(前 20.36,+12%) / 36.63(前 31.16,+18%) / 47.90(前 41.32,+16%)(YoY +142.8%/+60.9%/+30.7%);營收 595.4 / 645.4 / 873.9(前 866.8) / 1,113.3(前 1,102.9) / 1,347.5(前 1,319.6)(NT$bn);毛利率 21.9%/25.2%/26.1%(26/27/28E,前 21.1%/23.4%/24.2%)、營益率 12.8%/15.8%/16.5%(前 11.4%/13.7%/14.6%)、淨利 NT$98.8bn/159.0bn/207.9bn;4Q26E 營收 NT$265.0bn、毛利率 23.6%、EPS 8.44;2027E 逐季 EPS 7.47/8.34/9.83/10.99。Citi 3Q26 EPS 自算 6.22(與公司 6.13 基本/5.84 稀釋口徑不同)。舊估沿革:EPS 20.36/31.16/41.32、TP NT$750(2026-07-30)→ 22.76/36.63/47.90、TP NT$908(2026-10-29)。來源 報告_Citi_日月光投控3711_20261029;舊版 報告_Citi_日月光3711_20260730。
[!note] 凱基 EPS 預估(報告日:2026-10-29,前次 2026-07-30) 2024A / 2025A / 2026F / 2027F / 2028F = NT$7.40 / 9.26 / 20.26(前 19.11,+6.0%) / 34.86(前 30.25,+15.2%) / 45.80(前 39.14,+17.0%)(完全稀釋股數);營收 595.4 / 645.4 / 874.0(前 850.1,+2.8%) / 1,188.9(前 1,075.6,+10.5%) / 1,439.5(前 1,276.8,+12.7%)(NT$bn);毛利率 21.9%/26.6%/27.7%(前 21.4%/24.9%/26.1%)、營益率 12.7%/17.4%/18.7%、淨利 NT$92.4bn/161.1bn/211.7bn;較市場共識 EPS 高 5.0%/17.4%/17.3%(共識 19.30/29.70/39.06)。季度:4Q26F 營收 NT$265.1bn(前 250.8bn,共識 243.7bn)、毛利率 23.5%、營益率 15.0%、EPS 6.53(前 6.00);2027F 逐季 EPS 6.46/7.51/9.23/11.66。折舊 2026F/27F NT$118.1bn/172.8bn。來源 報告_凱基_日月光投控3711_20261029。
[!note] 大和 Daiwa EPS 預估(報告日:2026-10-29,前次未揭露數字) 2025A / 2026E / 2027E / 2028E 完全稀釋 EPS = NT$9.14 / 20.56 / 29.95 / 32.28(YoY +124.9%/+45.7%/+7.8%;較前次上修 +14.4%/+23.5%/+22.9%,隱含前值約 17.97/24.25/26.27†);營收 645.4 / 871.8(+4.1%) / 1,105.2(+9.8%) / 1,213.1(+11.5%)(NT$bn);SAT(IC ATM)營收 559.1/725.2/786.4bn、SAT 毛利率 29%/32%/32%、整體毛利率 22%/24%/24%;淨利 NT$92.3bn/134.4bn/144.9bn;Daiwa 2026-27E EPS 高於共識 9.7%/5.3%,認為市場尚未完整反映 LEAP,2028E 低於共識 12.3%。4Q26E 營收 NT$262.9bn(+8% QoQ)、毛利率 24%、EPS 6.70。2026-28E EPS CAGR 25%。來源 報告_Daiwa_日月光投控3711_20261029。
[!note] 摩根士丹利 MS 3Q26 後更新(報告日:2026-10-29,EPS 未改) EPS(ModelWare) 2026e/27e/28e = 18.42/32.92/57.12(與 2026-10-08 版相同,Prior 欄無變動);營收 NT$847.7/1,143.9/1,540.2bn。3Q26 對照表:營收 NT$244.2bn(MS 估 236.0bn、共識 233.2bn)、毛利率 22.1%(MS 21.6%、共識 21.4%)、營益率 13.6%(MS 12.5%)、EPS 6.13(MS 4.87、共識 5.09)。MS 稱 4Q26 財測營收 QoQ +6-8%、毛利率 23-24%,略高於 MS 原估 +5%/22-23%。TP NT$858 維持、OW。MS 該份 3Q26 對照表的 QoQ/YoY 欄(營收 +40.6%/+62.0% 等)與公司實績(QoQ +27.8%/YoY +44.8%)不符,ATM/EMS 欄亦與公司揭露(ATM 1,515 億/EMS 935 億)略有出入,疑 MS 表格欄位含 OCR 或口徑誤植,本頁僅採其絕對值與預估值。來源 報告_MS_日月光投控3711_20261029。
[!note] CTBC(中國信託投顧)2026-07-31 調整後 EPS:2022A / 2023A / 2024A / 2025A / 2026F / 2027F = 14.23 / 7.24 / 7.36 / 9.17 / 21.04 / 30.74;營業收入淨額 2026F/2027F = NT$854.9bn / 1,143.7bn,YoY +32.46%/+33.79%;稅後純益 YoY +125.74%/+46.61%;本益比 24.60x/16.78x(2026F/27F)。來源 報告_中信_日月光3711_20260731。
UBS 2026-07-01(diluted EPS,上修 27/28E +11%/+10%)
2025 / 2026E / 2027E / 2028E = NT$9.20 / 17.13 / 28.53 / 36.64(basic:17.57 / 29.26 / 37.58);營收 645.4 / 782.4 / 964.7 / 1,156.5(NT$bn)。IC ATM 毛利率 27.9% / 32.8% / 33.7%(2026/27/28E)。UBS 對 27/28E 較市場高 15%/13%。來源 260701_3711_日月光_ubs_ASE。
BofA 2026-07-07(舊估,已由上方 2026-09-30 估值取代)
舊估 EPS 26/27/28E 17.08/31.49/41.87、PO NT$750 → 已由 2026-09-30 估值(18.13/30.90/45.30、PO NT$800)取代,見上方「美銀 BofA EPS 預估(報告日:2026-09-30)」。來源 報告_BofA_日月光3711_20260707。
使用者自估 2026-07-13(2026-07-14 已自原始 docx 逐格還原完整損益表,交叉驗算相符)
2024A / 2025A / 2026E / 2027E / 2028F = NT$7.5 / 9.4 / 16.8 / 32.1 / 40.3(YoY +79%/+91%/+26%);營收 595.4 / 645.4 / 788.7 / 1,068.6 / 1,250.3(NT$bn);營益率 6.6%→18.0%、ROE 10%→33%(2024→2028F)。2027E 32.1 介於 BofA(31.49)與 UBS(28.53)之間、高於摩根士丹利(26.95);2028F 40.3 與 MS 40.85/BofA 41.87 相近。完整還原表見來源 報告_自整理_日月光3711深度分析_20260713。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-07-09) | 股價位階回推:現價 ÷ forward 倍數 | 5.9x 2027E PBR、32x 2027E PER @ TWD677(9 Jul) | 評價已跑在基本面前,示警重估風險,未給明確數字 TP† |
| 美銀(2026-07-07,舊,見下方 09-30 更新) | 設備採購/capex 追蹤 → IC ATM 銷售 → EPS | YTD 設備採購達 66% of 2026 capex guide;26/27 capex 上修至 US$8.5bn/US$12.2bn(潛在再上修至 ~US$10bn/US$13-15bn);GM 2026/27E 28%/33% | IC ATM 銷售 25-28 CAGR +34%;EPS 26/27/28E 維持 NT$16/31/41(精確值 17.08/31.49/41.87) |
| 美銀(2026-09-30,最新) | YTD 設備/廠房申報追蹤 → IC ATM 銷售 CAGR → GM 改善 → EPS | YTD 設備採購 152 筆/廠房建設 101 筆,設備支出 NT$273bn 達 2026 capex guide(US$10.5bn)82%;廠房合約 NT$112bn(2027-28 完工);新加坡 NT$2.15bn 廠房收購;IC ATM GM 2026 28.3%→2027/28E 33.8%/37% | IC ATM 銷售 26-28 CAGR +37%;LEAP 銷售 US$4/10/13bn(26/27/28E);EPS 26/27/28E 維持 18.13/30.90/45.30;PO 20x 2H27-1H28 P/E = NT$800(前 750) |
| 自建(使用者,2026-07-13) | FOCoS-Bridge/WoS 外溢/測試放量產能 × 單價 → LEAP 營收 → EPS | FOCoS-Bridge 8 月投產 10kwpm→2027 20kwpm;AMD Venice 26/27 放量 1mn/5.4mn 顆;TSMC on-substrate 外溢六成→上看七至八成;測試 ASP 3Q26 起 US$50→60;匯率 US$1=NT$31.8 | 自估 LEAP 26/27 營收 US$3.8bn/10.0bn(高於外資圈 US$3.6bn/6.4-6.7bn);2027E EPS ≈NT$32.1†;目標價 30x 2027E EPS = NT$963 |
| GF Securities(廣發香港,2026-10-20,最新;舊 2026-07-30 見沿革) | 封測/先進封裝供給吃緊與漲價 → LEAP 上修(AMD 全製程+同業擴產較慢)→ 逐季損益模型 → 25x 2027E EPS | 價格:FC/Wirebond/QFN 3Q26-4Q26 漲 10-80%、CoWoS 漲 10-20%;LEAP 營收 2026E/2027E US$4bn/8bn(公司 guidance 3.6bn/7.2bn;舊 GF 3.8bn/7.7bn),LEAP 占 ATM 營收 23%(2026)→32%(2027);2.5D(CoWoS)產能 ASE/SPIL 15k→45k→55kwpm(4Q26/4Q27/4Q28,前 15k/45k/55k 未變)、Amkor 10k→25k→55kwpm;3Q26 營收季增 28%(IC ATM +20%、EMS +42%)、GM 21.4%;4Q26 IC ATM +9%、EMS -5%、GM 23%;2026E/27E 稅率 18.5%/20%、股本 4,389mn 股 | EPS 26E/27E/28E 19.74/33.73/44.0(前 18.55/30.14/38.3);TP NT$843(前 754);2027E ATM 占比 70%、EMS 30% |
| Citi(2026-10-29,最新;舊 2026-07-30 見沿革) | LEAP 營收占比提升與稼動率 → ATM 毛利率結構性上移 → EPS | 3Q26 ATM 毛利率 30.6%,30% 為 IC ATM 新基準;2027 LEAP 倍增、Full Process 逾 US$1bn、CPO 逾 US$5 億(計入 LEAP)、2027 封裝成長快於測試;4Q26 合併營收 QoQ +6-8%、毛利率 23-24%;2026 capex US$11.5bn(Citi 內文寫「2027 capex 提高至 US$11.5bn」,與公司 2026 口徑矛盾,疑誤植);毛利率預估 26/27/28E 21.9%/25.2%/26.1% | EPS 26/27/28E 上修 12%/18%/16% 至 22.76/36.63/47.90;TP 25x 2027E EPS(倍數不變)= NT$908(前 750);沿革:EPS 20.36/31.16/41.32、LEAP >US$3.5bn(2026)且 2027 翻倍(07-30)→ 本次 |
| Morgan Stanley(2026-07-30) | LEAP guidance 上修 → capacity 擴充(20kwpm→40kwpm,2026→2027)→ EPS | 2026 LEAP guidance US$3.5bn→3.7bn(MS 估同為 3.7bn);2027 LEAP guidance US$5.5bn→至少 US$7.5bn(MS 自估 US$8.5bn);2026 capex 再上修至 US$10.5bn;13 greenfield + 7(原文,公司口徑為 8)brownfield | EPS(ModelWare) 26/27/28E 上修至 17.89/30.05/46.50;TP 21x 2027E EPS = NT$628(前 NT$558) |
| CTBC(中國信託投顧,2026-07-31) | 2Q26 實績優於預期+LEAP/capex 上修 → 25x 2027E EPS | 2026 capex 上修至 US$105 億(設備 65 億+廠務 40 億,YoY 各 +91.2%/+90.5%);LEAP 26/27 上修至 US$4.0bn/US$8.0+bn(前 3.5bn/5.5bn);4Q26 ATM 毛利率有望近 30% | EPS 26F/27F = 21.04/30.74;TP 25x 2027E EPS = NT$760(前 NT$630) |
| 公司 guidance(2026-10-29 法說,最新) | 4Q26 財測 + LEAP/capex 上修 | 匯率 US$1:NT$31.9;4Q26 合併營收 QoQ +6-8%、ATM +11-13%、EMS 持平;LEAP 2026 逾 US$40 億(前 37 億)、2027 年增一倍;Full Process 2026 US$3 億→2027 逾 US$10 億;CPO 2027 逾 US$5 億;2026 capex US$115 億、2027 更高;2027 ATM 毛利率以約 30% 為基礎逐季改善;全年有效稅率 16-17% | 4Q26 毛利率 23-24%/營益率 14.5-15.5%(ATM 毛利率 QoQ +100-200bps、EMS 營益率約 2%)(活動_日月光投控3711_3Q26法說memo_20261029) |
| 公司 guidance(2026-07-30 法說,元大 memo;3Q26 已由 10-29 實績驗證) | 3Q26 財測 + 全年展望 | 3Q26 營收 QoQ +21-22%(EMS +40%、IC ATM +11-13%);毛利率 20.5-21.5%;IC ATM 全年 YoY +35%,LEAP >US$3.5bn(2026)、2027 翻倍;主流業務 YoY 上修至 sub-20% | 3Q26 毛利率/營益率 guidance 20.5-21.5%/11.5-12.5%(供各家模型校準) |
| 群益(2026-11-06) | 3Q26 實績(EPS 6.02,house 口徑)→ 群益自建季度模型 → 年度 EPS | 2027 LEAP 營收目標在 2026 年 US$40 億基礎上再翻倍至 US$80 億以上,其中 Full Process 先進封裝由 US$3 億成長至 US$10 億,4Q26 甫量產之 CPO 貢獻約 US$5 億(納入 LEAP);通用市場延續 2026 年約 20% 成長、EMS 向上;2027 年 ATM 毛利率以 30% 為基準逐季上升;2026 資本支出約 US$115 億(廠房 45 億+設備 70 億,設備中 56% 封裝/40% 測試,約 70% 用於先進技術,YoY +109%),折舊 YoY +12-15%、約 NT$750 億以上;台積電 CoWoS 供不應求使外溢訂單受惠,惟美國期中選舉民主黨大勝使 AI 前景不明 | 2026F/27F/28F EPS 21.05/28.44/35.22;TP NT$626(22x 2027F PER),評等 Trading Buy(沿革:09-23 EPS 17.95/24.72/27.67、TP NT$862、35x、Buy) |
| 國泰(2026-09-23) | 2Q26 實績優於預期 → LEAP/oS 產能上修 → 27 年新增產能轉化營收 → EPS | LEAP 26/27E 上修至 US$48.05bn/85.70bn(原 36.58bn/66.54bn);26 年 capex 上修至 105 億美元(設備 65 億+廠房 40 億);oS 月產能 27 年底提升至 15.5 萬片(26 年底 10.5 萬片);毛利率 26E/27E 維持 21.1%/23.2% | 26E/27E EPS 20.28/31.99;TP 由 NT$840 上修至 NT$895(28x 2027(F) PER,前次 28x 修正前),評等 買進(維持) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 承接台積電 CoWoS 後段委外+AMD COW | 台積電今年仍將 CoWoS 後段部分委外,推估委外月產能約 4 萬片、明年底增至 10 萬片,部分由日月光承接(季刊行文寫「2nm 先進封裝 CoWoS」);AMD COW 訂單續貢獻,4Q26 Full process 營收約 US$1.5 億元 | 2026F 營收 8,434.2 億元/GM 21.3%/EPS 19.3 元;2027F 營收 10,079.4 億元/GM 24.6%/EPS 28.1 元;TP NT$800(報告表列 2027 P/E 35.0x,TP÷EPS ≈ 28.5x†) |
| Morgan Stanley(2026-10-08) | LEAP 營收=oS 外包+全 CoWoS-like(Venice CPU)+CPO 封裝 → 營收/毛利率上修 | LEAP 營收 2026E US$37.15 億、2027E US$90.77 億(公司指引 >US$75 億;MS 文內另有 US$85 億、US$90 億兩種寫法,以表列 90.77 億為準);oS 單顆含量 US$100-250;TSMC oS 外包比例 NVIDIA 近 100%、TPU 70-90%、MI400 80%;AMD Venice CPU 可能全 CoWoS-like 於 ASE/SPIL(含量略逾 US$300);CPO 封裝 2027E US$6.34 億(Quantum-X 3.46 億+Spectrum-X 2.88 億;每顆 OE 封裝約 US$30、含測試可逾兩倍);ASE 預定 2026 年底量產 CPO | 營收 NT$8,477/11,439/15,402 億(2026E-28E,+1%/+2%/+6%);GM 21.4%/25.5%/29.5%;EPS 18.42/32.92/57.12(前 17.89/30.05/46.50,+3%/+10%/+23%) |
| 摩根士丹利(2026-10-29,3Q26 法說後) | 公司 LEAP/CPO 指引 → 2027 營收與毛利率 | 公司 LEAP 2026 US$3.7bn→US$4bn、2027 >US$7.5bn→>US$8bn(MS 自估約 US$9bn);Full Process 2027 至少 US$1bn(MS 估 US$1.8bn);CPO 2027 至少 US$5 億(MS 估 >US$6 億);ATM 毛利率 30% 為新底部、2027 續逐季擴張;4Q26 財測營收 QoQ +6-8%、毛利率 23-24% 略優於 MS(+5%/22-23%) | EPS 維持 18.42/32.92/57.12;TP NT$858 維持(殘餘收益模型,COE 9.8%) |
| 凱基(2026-10-29) | LEAP 營收占比 → ATM 毛利率結構性提升 → EPS;23x 景氣高峰本益比,評價基準遞延至 2028 | 3Q26 營收 QoQ +28%(LEAP 產能爬升快於預期);4Q26 ATM 毛利率 31.6-32.6%、EMS 營益率 2%;2026 capex US$115 億(新增 10 億:5 億廠房改建、5 億設備,60% LEAP/40% 主流);2027 LEAP 營收 US$100-110 億(+162%),Full Process 逾 US$10 億(凱基認偏保守,潛在需求 US$30 億)、CPO 約 US$5 億、其餘為先進測試與 oS;2027 先進封裝成長快於測試 | EPS 26F/27F/28F 20.26/34.86/45.80(前 19.11/30.25/39.14);TP NT$1,050(前 700),23x 2028F EPS 約 45.8†,評等增加持股 |
| 大和 Daiwa(2026-10-29) | ROE 調整 PBR → TP;SAT 毛利率假設 → EPS | SAT 毛利率假設於 2027 年前達約 33%(表列 2026E 29%/2027E 32%)、LEAP 2026 逾 US$4bn(2025 約 US$1.6bn,今年已三度上修)、2027 YoY 倍增;成本轉嫁延續;稼動率 Packaging 85.3%/Testing 82.1%/FC&Bumping 84.6%(2026E);EMS 毛利率約 9%;2026E/27E 有效稅率 17%/18% | EPS 26E/27E/28E 20.56/29.95/32.28(上修 14.4%/23.5%/22.9%);TP 5.8x 2027E BVPS(前 5.2x)= NT$710(前 550),約 24x 4 季 forward PER;Outperform(2) |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利 | 2026-05-29 | Overweight | NT$558 | NT$611 | 260529_3711_日月光_ms_ASE |
| 野村 | 2026-06-30 | Buy | NT$730(前 575) | 25x 2027-28F 平均 EPS | 報告_Nomura_AI半導體伺服器循環是否見頂_20260630 |
| 野村 | 2026-07-24 | Buy(重申) | NT$730(維持) | 測試產業 anchor report 中重申;報告日前收盤 NT$656(2026-07-22),隱含上行 11%;市值 USD90,585mn;野村估 FY26F/27F/28F P/E 37.2x/25.5x/20.2x、ROE 19.7%/25.6%/28.6% | 報告_野村_半導體測試產業_20260724 |
| UBS | 2026-07-01 | Buy | NT$835(前 660) | NT$680 | 260701_3711_日月光_ubs_ASE;25x 2027-28E PE |
| 大和 | 2026-07-09 | Outperform (2) | 未於本文明列數字 TP,僅重申評等 | NT$677(9 Jul) | 報告_Daiwa_日月光3711_20260709;5.9x 2027E PBR/32x 2027E PER,示警評價已跑在基本面前 |
| 美銀(BofA) | 2026-07-07 | Buy(重申) | NT$750(ADR US$48) | NT$679(common)/US$41.87(ADR) | 報告_BofA_日月光3711_20260707;20x 2H27-1H28E P/E |
| 使用者自估 | 2026-07-13 | thesis(自估,非投資建議) | NT$963 | NT$676(2026-07-09 收盤,同大和報告日)† | 報告_自整理_日月光3711深度分析_20260713;30x 2027E EPS NT$32.1 |
| GF Securities(廣發香港) | 2026-07-30 | Buy | NT$754(估值倍數自 30x 下修至 25x 2027E EPS) | — | 報告_GF_日月光3711_20260730 |
| Citi | 2026-07-30 | Buy(維持) | NT$750(前 NT$600) | NT$505.00 | 報告_Citi_日月光3711_20260730;25x 2027E EPS |
| 摩根士丹利 | 2026-07-30 | Overweight(維持) | NT$628(前 NT$558) | NT$505.00 | 報告_MS_日月光3711_20260730;21x 2027E EPS |
| 中國信託投顧(CTBC) | 2026-07-31 | 買進(維持) | NT$760(前 NT$630) | NT$505 | 報告_中信_日月光3711_20260731;25x 2027E EPS,潛在漲幅 50.5% |
| 群益 | 2026-11-06 | Trading Buy(前 Buy,下調) | NT$626(3 個月/12 個月同;前 NT$862,-27%;沿革:862〔2026-09-23〕→626〔2026-11-06〕) | NT$572.00(前日收盤) | 報告_群益_日月光投控3711_20261106;22x 2027F EPS 28.44(前 35x);評等下調主因美國期中選舉後 AI 前景不確定性升高,非基本面下修(EPS 反而上修);報告_群益_日月光投控3711_20260923 為前版 |
| 國泰 | 2026-09-23 | 買進(維持) | NT$895(前 NT$840) | NT$693.00 | 報告_國泰_日月光投控3711_20260923;28x 2027(F) PER(前次以修正前 EPS 套用同倍數);上漲空間 +29.1%;目前股價交易於 22x 2027(F) PER,位於近四年參考本益比區間 16-40x 中間偏下位置 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$800 | — | 報告_華南_4Q26投資季刊總經股市產業展望_20260918;2027F EPS 28.1 元;報告表列 2027 P/E 35.0x(區間 30-40x);TP÷2027F EPS ≈ 28.5x†;2026F/2027F 營收 8,434.2/10,079.4 億元、GM 21.3/24.6%、EPS 19.3/28.1 元 |
| 美銀(BofA) | 2026-09-30 | Buy(重申) | NT$800(前 NT$750,+6.7%) | NT$703.00 | 報告_BofA_日月光投控3711_20260930;20x 2H27-1H28E P/E;EPS 26/27/28E 維持 18.13/30.90/45.30;YTD 設備採購達 2026 capex guide(US$10.5bn)82%;IC ATM sales 26-28 CAGR +37%,GM 2027/28E 33.8%/37%(前 28.3%,2026E);LEAP 銷售 US$4/10/13bn(26/27/28E) |
| 摩根士丹利 | 2026-10-08 | Overweight(維持) | NT$858(前 NT$628;bull 1,000/bear 500) | NT$744 | 報告_MS_CPO測試與封裝供應鏈_20261008;殘餘收益模型(COE 9.8%),中期成長 10%(前 9%)、終端成長 3.5%(前 3%)因 CPO 擴大 TAM;隱含 26x 2027e EPS、較 2015 年來均值 13x 高逾 +2SD;上檔 15%;近兩個月股價 +45%(對加權 +25%)反映 CPO 測試與毛利擴張預期 |
| GF Securities(廣發香港) | 2026-10-20 | Buy(維持) | NT$843(前 NT$754,+11.8%†) | ≈NT$678†(由 2026E P/E 34.4x × EPS 19.7 回推) | 報告_廣發香港_日月光投控3711_20261020;25x 2027E EPS 33.73(倍數未變,EPS 上修 12%);隱含上行約 24%†;2027E 當時 P/E 20.1x;P/E 歷史平均 14x、1Q24 起平均 19x,TP 倍數明顯高於區間 |
| 富邦投顧 | 2026-10-22 | 買進 | NT$820 | NT$684(10-21 收盤) | 報告_富邦_2027至2028半導體展望CoWoS模型_20261022;FY26F/27F EPS 21.9/36.6 元,P/E 31.2x/18.7x |
| Citi | 2026-10-29 | Buy(維持) | NT$908(前 NT$750,+21%) | NT$683 | 報告_Citi_日月光投控3711_20261029;25x 2027E EPS 36.63;預期股價報酬 32.9%、總報酬 35.1%;bull NT$1,000/bear NT$500;Citi 另給 90 日短期觀點「上檔」(題材驅動) |
| 大和 Daiwa | 2026-10-29 | Outperform (2)(重申) | NT$710(前 NT$550,+29%) | NT$683 | 報告_Daiwa_日月光投控3711_20261029;5.8x 2027E BVPS(前 5.2x,ROE 調整)、約 24x 4 季 forward PER;上檔 +4.0%;下行風險「矽通膨」與地緣政治導致 AI capex 削減 |
| 摩根士丹利 | 2026-10-29 | Overweight(維持) | NT$858(維持) | NT$683 | 報告_MS_日月光投控3711_20261029;上檔 26%;3Q26 財測略優預期,EPS 18.42/32.92/57.12 未改 |
| 凱基 | 2026-10-29 | 增加持股(維持) | NT$1,050(前 NT$700,+50%) | NT$683 | 報告_凱基_日月光投控3711_20261029;23x 景氣高峰本益比、評價基準遞延至 2028 年(約對應 2028F EPS 45.80†);上漲空間 53.7%;為庫內券商報告最高 TP(不含使用者自估 NT$963) |
| 中國信託投顧(CTBC) | 2026-10-30 | 3Q26 法說/座談摘要(結論稱持續看好先進封裝成長) | 法說摘要格式,未給目標價(前次 NT$760,2026-07-31) | NT$683(前日收盤) | 報告_CTBC_日月光投控3711_20261030;3Q26 實績與 4Q26 財測、LEAP/CPO/capex 上修摘要 |
使用者自估來源兩個現價基準=參考時點不同(2026-07-14 已核實)
報告_自整理_日月光3711深度分析_20260713 頁首表格現價 NT$676(2026-07-09 收盤)、內文評價分析段 NT$625 為較早寫作時點之參考價——原檔損益表 P/E 列(66.7x/19.5x/15.5x @ 2025A/2027E/2028F)以 625 回算完全相符,證實 625 為該表建構時基準、非筆誤。本頁採 NT$676 為現價基準,+42.5% 上看目標價 NT$963。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Overweight,目標價 700.0;報告基準股價 590.0(2026-08-21 收盤),上行空間 +19% - 估值倍數:P/E 28.9 x(2026E)/18.5 x(2027E);P/B 6.4 x/5.2 x;ROE 24%/31% - EPS 估值:2026E 20.4、2027E 31.8(幣別同股價) - 英文名 ASE Holding。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
3Q26 法說後目標價再度上修(2026-10-29,最新)
凱基 NT$1,050(前 700)取代國泰 NT$895 成為庫內券商最高 TP,Citi NT$908(前 750)、MS NT$858、Daiwa NT$710(前 550,TP 上檔僅 +4%,評價偏保守);各家上修動機一致為 3Q26 ATM 毛利率 30.6% 突破結構性上限與 LEAP 2026 上修逾 US$4bn、capex 追加至 US$11.5bn,凱基並把評價基準遞延至 2028 年(23x 景氣高峰本益比)。
目標價持續上修,群益/國泰創新高(2026-09-23,歷史)
2026-09-23 群益(NT$862)與國泰(NT$895,前 NT$840)兩份報告皆再度上修目標價,國泰 NT$895 為目前所有券商中最高目標價,超越 7 月底的 GF(754)/Citi(750)/CTBC(760)/MS(628)區間;使用者自估(NT$963,thesis 非投資建議)仍高於所有券商目標價。上修共同主因為 LEAP 營收持續超越原先 guidance(國泰上修 2026/2027 LEAP 至 US$48.05bn/85.70bn)與資本支出/產能加速轉化為營收,方向與 7 月底以來的上修軌跡一致,非新增風險訊號。
營收與資本支出(載板部分;NT$ 億元)
| 年度 | 載板營收 | 重點 |
|---|---|---|
| 2021 | 99 | 封裝載板成長 |
| 2022 | 117 | 高峰 |
| 2023 | 81 | 修正 |
| 2024 | 81 | 持平 |
| 2025E | 90 | 先進封裝基板需求提升 |
| 2026F | — | 預期先進封裝 + 測試營收增 +$10 億美元 |
註:本欄為日月光「載板事業」營收(億 NT),與整體集團 capex 不同口徑。整體 2025 capex 預估 > $60 億美元(約 NT$1,800 億+),2026 規劃增加以支撐 AI/HPC 訂單。 來源:報告_呂紹旭_玻璃載板FOPLP_20260508(各公司 / 金屬中心彙整,2026/2)
成長動能/催化劑
封測稼動率與資本支出
- 稼動率:ATM(封測)2Q26 整體稼動率達 80-85%,wafer sort 與 final test 除少數新機台移入外幾近滿載,打線封裝與傳統先進封裝需求同樣緊俏(元大 2Q26 法說 memo,2026-07-30)。
- 資本支出(最新覆蓋,2026-10-29 法說):2026 capex 第三度上修至 US$11.5bn(較 7/30 的 US$10.5bn 增 US$1.0bn,新增部分約一半廠房設施、一半設備,LEAP 與 Mainstream 配置約 60%/40%);1-3Q26 累計約 US$8.0bn(設備 US$4.8bn、廠房 US$3.2bn),3Q26 單季設備 US$2.1bn(Packaging 約 US$1.0bn、Testing 約 US$1.1bn、EMS 約 US$41mn、材料等約 US$5mn)+廠房及土地 US$1.8bn。2027 capex 預期高於 2026(增幅不量化,不依同業 capex 決定自身策略,也不因短期資金需求限制擴產);資金來源含多種低成本管道與客戶 trade financing(未揭露預付款金額),預期 2027 年仍為負現金流;3Q26 淨負債權益比 66% 為短期高峰、4Q26 回落(有息負債 NT$4,065 億、現金及流動金融資產 NT$1,079 億、未動用授信 NT$4,573 億)。公司積極尋找既有廠房收購但符合者有限。台灣目前 22 項建廠工程進行中,逾半數於現在至 2027 年間開始貢獻部分營收(7/30 口徑為 13 greenfield+8 brownfield,本次改以 22 項工程表述,範圍差異未說明)。沿革:US$8.5bn(2026-05)→US$10.5bn(2026-07-30)→US$11.5bn(2026-10-29)。來源:活動_日月光投控3711_3Q26法說memo_20261029、活動_日月光投控3711_國泰證期call_memo_20261029
- 資本支出(2026-07-30/31 法說,已被 2026-10-29 上修取代):2026 capex 再度上修至 US$10.5bn(較前次 US$8.5bn 增加 US$2.0bn;設備 US$6.5bn/廠務工程 US$4.0bn,YoY 各 +91.2%/+90.5%),1H26 已執行 US$5.1bn(設備 US$2.7bn、廠務 US$1.4bn);設備支出約 56% 封裝、40% 測試、餘 4% EMS/材料,其中約 70% 投向 LEAP。管理層表示 2027 capex 可能維持高檔。舊估沿革:US$8.5bn(2026-05 法說)→ US$9.0bn(UBS 2026-07-01)→ 示警可能上看 ~US$10bn(BofA 2026-07-07)→ US$10.5bn(公司 2026-07-30 法說,Citi/MS/CTBC/元大 memo 一致確認)。來源:報告_Citi_日月光3711_20260730、報告_MS_日月光3711_20260730、報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730
- YTD 設備採購追蹤進度再確認(最新覆蓋,美銀 2026-09-30):截至 9 月下旬,公司已申報 152 筆設備採購+101 筆廠房建設公告;設備支出 YTD 達 NT$273bn,追蹤 2026 capex guidance(US$10.5bn)82%(尚未計入土地與廠房採購),採購設備以 2.5D 封裝與晶圓探針測試為主,反映 LEAP 自有專案與晶圓代工夥伴委外需求帶動的加速擴產;廠房與無塵室合約 YTD 達 NT$112bn,相關專案預計 2027-2028 年陸續完工。來源:報告_BofA_日月光投控3711_20260930
- CoWoS 外溢產能估計(MS 2026-10-05):MS 預期日月光/矽品 FoCoS+CoWoS 月產能自 2027 年底約 30kwpm 增至 2028 年底 50-60kwpm,擴產聚焦 CoWoS-L/R(非 TSMC 陣營合計 80→110kwpm,Amkor 30→55-60kwpm);MS 估 TSMC 自身 CoWoS 130/200/260kwpm(2026/27/28)。來源 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005。
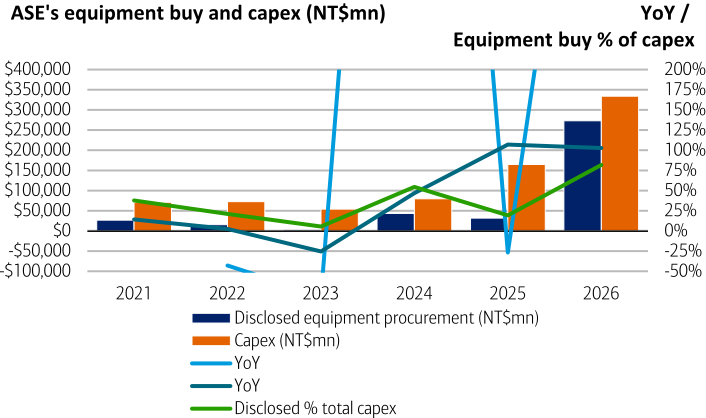
圖說:ASE's equipment buy and capex(NT$mn),長條圖對照每年設備採購申報金額與總 capex,2026 年設備採購已逼近歷史 capex 水準(美銀,2026-09-30)。 - 新加坡廠房收購(新增,美銀 2026-09-30):繼 7 月宣布收購高雄、桃園新土地廠房後,公司再宣布於新加坡收購廠房,金額 NT$2.15bn,用於支應新加坡子公司未來測試擴產需求,反映主要客戶要求供應基地分散(supply base diversification)。來源:報告_BofA_日月光投控3711_20260930 - 產能建置(公司 2026-07-30 法說):目前同步執行 13 座 greenfield 新建廠+8 座 brownfield 既有廠房改建(MS 報告記為 7 座 brownfield,與公司口徑及 CTBC/元大 memo 的 8 座不一致,疑為 MS 誤植,以公司揭露 8 座為準),可支應需求至 2028-2029 年。CTBC report 列出多筆具體改建案(如桃園中壢廠收購乖乖廠房、新竹竹南收購聯合再生/台灣光罩廠房、台南新市收購群創 P2/P5 廠房、高雄楠梓收購楠梓電廠房等),詳見 報告_中信_日月光3711_20260731。美國加州第 3、4 廠持續擴建,主要配合客戶前期晶片設計與測試開發,大規模高自動化量產線仍優先落於台灣。 - 毛利率(最新覆蓋,2026-10-29 法說):3Q26 ATM 毛利率 30.6%(QoQ +3.3ppts、YoY +8.0ppts;匯率貢獻 QoQ +0.5ppt/YoY +3.3ppts),突破歷史結構性上限。CFO 表示結構性毛利率「不再適用」、原上限(約 30%)已成 2027 年基準,預期 2027 年以約 30% 為基礎逐季改善,水準取決於 LEAP 占比(區間改為動態);4Q26 ATM 毛利率再 +100-200bps。改善來自 LEAP 放量與 Mainstream 稼動率全面提升,公司未量化組合/稼動率/價格各自貢獻,亦不揭露各 LEAP 製程毛利率(未確認有製程接近 40%,僅稱 Assembly 與 Test 皆正向貢獻);LEAP 與 Mainstream 均處有利定價環境。沿革:「4Q26 有望突破 30% 並評估上調」(2026-07-30)→3Q26 已提前達成 30.6%、改以 30% 為 2027 基準(2026-10-29)。來源:活動_日月光投控3711_3Q26法說memo_20261029 - 毛利率(2026-07-30,已被 2026-10-29 取代):ATM 毛利率 2Q26 達 27.3%(QoQ +1.3ppt),管理層表示 4Q26 有望突破結構性區間上限 30%,屆時將評估是否上調長期結構性毛利率目標區間;舊估「2026 全年維持結構性 24-30% 區間」(MS 2026-05-29)已由此上修取代。來源:報告_Citi_日月光3711_20260730、報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730 - 晶圓探針測試:2026 主要成長驅動,來自晶圓廠外包需求(foundry outsourcing)(GS)。 - Final Testing:2H26 放量,助推前緣測試動能(GS)。 - 主流業務:台灣打線接合(wire bond)產能滿載;電源相關需求強勁(GS)。 - ASP 展望:整體定價環境有利,無 ASP 壓力;隨晶片複雜度增加(I/O、RDL 層數增加),長期均價有望上升(GS)。 - 毛利率展望:前緣業務貢獻增加 + 定價環境改善 + 利用率提升,GS 預期 GM 持續改善。
CPO / CoPoS / CoWoS 委外擴產
-
CoWoS 產業模型中的 ASE 位置(富邦投顧,2026-10-22):富邦 2028 年模型中,ASE/SPIL 獨立產線(不含為台積電代工的 oS 作業)合計支援約 329 萬顆封裝、US$753 億晶片價值(FoCoS 月產能 ASE 41.2 千片、SPIL 21.5 千片等效晶圓,價值分別 US$476 億與 276 億);已計入台積電產出的委外組裝不增加晶片出貨,但仍為 OSAT 帶來服務費,委外比重提高即使總產出不變也增加營收。富邦掌握 ASE 內部全方位服務(FoCoS)主要三項產品為 NVIDIA Vera CPU、AMD Venice CPU、Broadcom Tomahawk 6 網路晶片,預期受 Agentic AI 與 CSP 擴建推論產能帶動動能強(富邦自述,未見公司確認,信心中)。同報告判斷 Intel EMIB 為台積電 CoWoS 受限下的替代方案,2029 年後台積電於美國擴建先進封裝廠且 CoPoS 2028 年底前量產,客戶可能回流台積電封裝(來源,2026-10-22)。
-
美銀 BofA LEAP/IC ATM 模型(最新覆蓋,2026-09-30):美銀估 LEAP 銷售 2026/27/28E 為 US$4bn/10bn/13bn,介於 GF(3.8/7.7/10.4bn)與國泰(48.05/85.70bn,2026/27E,口徑偏高見上方國泰段)之間;同時預估 IC ATM 整體銷售 2026-28 CAGR +37%,IC ATM 毛利率自 2026 年 28.3% 改善至 2027/28 年 33.8%/37%。維持 Buy,PO 由 NT$750 上修至 NT$800(20x 2H27-1H28E P/E),EPS 26/27/28E 維持 NT$18.13/30.90/45.30(對應 Consensus/Visible Alpha 18.39/28.36/37.47,美銀 27/28E 明顯高於共識)。來源:報告_BofA_日月光投控3711_20260930
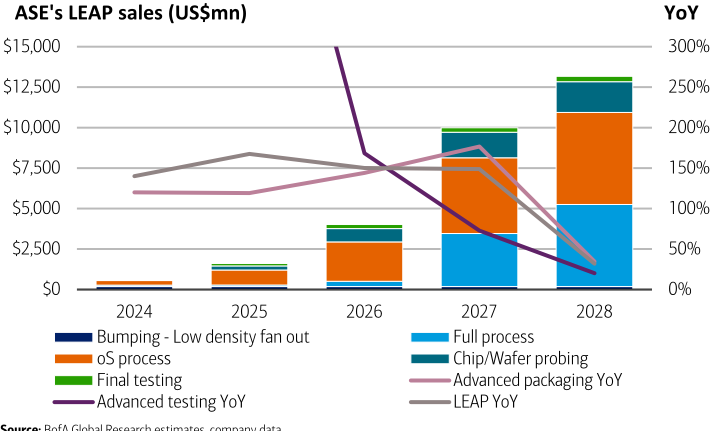
圖說:ASE's LEAP sales(US$mn)依子業務別(Bumping-Low density fan out/oS process/Final testing/Full process/Chip-Wafer probing)堆疊長條圖 2024-2028,疊加 Advanced packaging/testing YoY 與 LEAP YoY 成長率折線(美銀,2026-09-30)。 - LEAP 營收展望(最新覆蓋,2026-10-29 法說):2026 LEAP 營收由上季的 US$37 億上修至逾 US$40 億(產能建置與設備安裝進度優於預期);2027 維持年增一倍(各製程占比未提供)。拆分揭露:Full Process 2026 維持 US$3 億、2027 逾 US$10 億(良率已達量產與大規模出貨水準;需求遠高於可供應量,最大瓶頸為廠房空間,公司稱 2027 數字屬保守);CPO 2027 逾 US$5 億,計入 LEAP(見下方 CPO 條);oS 仍是 2027 重要成長來源,Assembly 與 Test 需求皆強、受產能建置速度限制。2027 年 Assembly 成長預期快於 Test(Assembly 廠房空間使用效率較佳),空間有限下 Test 優先投入 Wafer Sort、Final Test 優先順序較低。Mainstream 封測 2026 年成長逾 20%(優於年初預期),車用、工控與 AI-Adjacent 晶片需求復甦抵銷 PC/手機疲弱,2027 預期續強。沿革:>US$3.5bn(2026-07-30 法說;9/8 IR 口徑 US$3.7bn)→逾 US$4.0bn(2026-10-29),與 CTBC、GF 自估 US$4.0bn 一致。來源:活動_日月光投控3711_3Q26法說memo_20261029、活動_日月光投控3711_國泰證期call_memo_20261029 - LEAP 營收展望(2026-07-30 法說,已被 2026-10-29 上修取代):公司上修 2026 LEAP 營收指引至 >US$3.5bn(原指引同為 >US$3.5bn,但管理層表示實際 run rate 已超前數億美元);2027 LEAP 營收預估翻倍成長,四大業務線同步貢獻。各券商解讀與自估存在差異:Citi「>US$3.5bn(2026)且 2027 翻倍」;MS 將 2026 guidance 上修至 US$3.7bn、2027 由 US$5.5bn 上修至「至少 US$7.5bn」,MS 自估 2026/2027 分別為 US$3.7bn/US$8.5bn;GF 自估 LEAP 2026E/2027E 於 2026-10-20 再上修至 US$4.0bn/US$8.0bn(2028E 圖表目測約 US$12bn†;2026-07-30 版為 US$3.8bn/US$7.7bn/US$10.4bn,再前為 US$3.6bn/US$6.4bn/US$8.3bn;GF 稱公司 guidance 為 US$3.6bn/US$7.2bn,與 IR 9/8 口徑 3.7bn/7.5bn 略有差異,不明確);CTBC 估 2026/2027 分別上修至 US$4.0bn/US$8.0+bn(前次 US$3.5bn/US$5.5bn,增量來自 oS 外包與 CP 測試訂單,2027 以 FOCoS 為主要成長動能,2026 CPU 客戶貢獻約 US$0.3bn);元大法說 memo 記載公司口徑為「LEAP 超過 35 億美元(2026)」及「2027 較 2026 翻倍成長」。IC ATM 全年營收預期年增 35%(公司 guidance),主流業務年增率上修至 sub-20%(受惠工業、電源、連接、儲存需求)。來源:報告_GF_日月光3711_20260730、報告_廣發香港_日月光投控3711_20261020、報告_Citi_日月光3711_20260730、報告_MS_日月光3711_20260730、報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730 - LEAP 2026/2027 數字再確認(最新覆蓋,2026-09-08 小型法人會議):IR 於 9/8 小場重申 2026 LEAP 約 US$3.7bn、2027 約 US$7.5bn(接近翻倍),與 7/30 法說後 MS 上修的「至少 US$7.5bn」一致,即距 7/30 法說逾五週未再上修;管理層並稱以需求面看「double 甚至可能偏保守,真正限制成長的是產能」。LEAP 內部拆解:Packaging 約 US$2.8bn、LEAP 內 Testing 約 40%;其中 Full Process 約 US$300mn、單一客戶(AMD)約 US$200mn,該客戶 9 月起量產、月 run rate 約 US$50mn、4Q26 貢獻約 US$150mn,主要產品為 CoWoS-L,良率無明顯問題;管理層表示明年仍無法滿足該客戶 100% 需求。Full Process 的 US$300mn 與 CTBC「2026 CPU 客戶貢獻約 US$0.3bn」、UBS「自有 CoWoS 銷售 US$0.3bn(2026)」三方吻合。來源:活動_日月光投控3711_小型法人會議_20260908 - LEAP 營收再上修(國泰,2026-09-23):國泰 2Q26 法說會後最新估值:2026 全年 LEAP 營收由原估 US$36.58bn 上修至 US$48.05bn(+217.5% YoY),占 ATM 營收 28.3%,主要來自 oS 外包、晶圓測試、先進測試與 Full Process 逐步放量;2027 LEAP 營收由原估 US$66.54bn 上修至 US$85.70bn(+78.4% YoY),占 ATM 比重提升至 34.9%,主要因新增產能加速轉化為營收(oS 月產能由 26 年底 10.5 萬片提升至 27 年底 15.5 萬片)。國泰此估值為現有各券商估計中最高者之一,與 MS 自估 2027 US$8.5bn 相近,高於 IR 自身口徑(3.7bn/7.5bn)與 CTBC(4.0bn/8.0+bn)。2Q26 實績細節:運算應用占 ATM 營收比重由 1Q26 27%提升至 30%,測試機台數由 7,585 台增至 8,348 台,研發費用季增 11.1% 至 102.29 億元。3Q26 國泰上修營收預估 8.5% 至 2,333.61 億元(QoQ +22.1%),ATM 毛利率上調 0.6ppt 至 21.8%,因 Full Process 由開發階段進入量產、美系大客戶 CPU 9 月起出貨(與 2026-09-08 IR 小場揭露一致)。來源:報告_國泰_日月光投控3711_20260923 - Citi 美國行銷回饋(2026-09-20):Citi 將日月光(ASEH)列為台積電先進封裝外包的核心受惠者之一,觀點與既有 LEAP 翻倍軌跡一致——台積電基於供給吃緊,策略上更聚焦前段晶圓製造與 SoIC 等差異化技術,將更多後段委外釋出;日月光除承接台積電委外訂單外,自主開發全流程先進封裝能力(含 FoCoS),提供更直接切入高值 AI 封裝營收的路徑;AMD 為關鍵客戶/催化劑,尤其 CPU 與異質整合架構對封裝複雜度要求提升;管理層預期先進封裝營收有望翻倍(與本頁 LEAP 2026→2027 US$3.7bn→US$7.5bn 數字方向一致)。Citi 並認為隨 chiplet、HBM、矽光子與更複雜互連普及,單位裝置封裝含量上升、技術門檻提高,長期有望支撐日月光結構性毛利率改善。來源:報告_Citi_台灣半導體美國行銷回饋_20260920 - 封測供給吃緊與漲價、LEAP 再上修(廣發香港 GF,2026-10-20):GF 供應鏈調查指出封裝已成 AI 與非 AI 的共同瓶頸,並延伸至類比等成熟製程,交期拉長逾 30%、未交訂單增加;引 EDN 10/13 報導 OSAT 價格上漲 10-30%,GF 預期 3Q26-4Q26 FC/Wirebond/QFN 漲價 10-80%、CoWoS 漲 10-20%。LEAP 面:AMD 伺服器 CPU(Venice 及之後含新宣布的 Verano)全面採 CoWoS;GF 供應鏈調查稱因 Intel 由台積電 2nm 轉自家 18A,AMD CPU 2Q27-4Q27 的晶圓供給增加;另一家 OSAT 的 CoWoS 擴產慢於預期(GF 判斷可能是 AMKR.US(amkor) 美國廠,2028 年);加上台積電對 CP、oS 委外需求增加,GF 估 LEAP 2026E/2027E 為 US$4bn/8bn(高於其所稱公司 guidance 3.6bn/7.2bn),ATM 營收占比 23%(2026)→32%(2027),2028E 約 38%†(圖表目測)。CoWoS 產能(kwpm,GF 圖表):ASE/SPIL 8(3Q25)→9(4Q25)→15(4Q26)→45(4Q27)→55(4Q28);Amkor 6→6→10→25→55。3Q26 預覽:營收 QoQ +28%(IC ATM +20%、EMS +42%),GM 落公司財測高標,EPS 5.3;4Q26 IC ATM +9%、EMS -5%,GM 23%、EPS 6.5。評價:TP 25x 2027E EPS,GF 引日月光 P/E 2021 起平均 14x、1Q24 起平均 19x,以 25x 反映 AI 動能。風險:AI 放緩、消費需求、同業競爭、產能延遲。評等 Buy、TP NT$843(前 754)。來源:報告_廣發香港_日月光投控3711_20261020
AMD Venice 貢獻金額:公司口徑 vs 野村估值
公司 2026-09-08 口徑為 Full Process 單一客戶(AMD)2026 貢獻約 US$200mn(9-12 月四個月認列);野村 2026-06-30 則估 AMD Venice 用 FOCoS-B 貢獻 US$350mn(2026F)。差額可能來自野村將非 Full Process 段(如 oS、測試)一併計入,亦可能為估值偏高,暫並列存查。來源:活動_日月光投控3711_小型法人會議_20260908、分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
- CoWoS 產能配置轉向 L/R、S 不再擴產(最新覆蓋,2026-09-08):公司明確表示主要擴產方向為 CoWoS-L 與 CoWoS-R,CoWoS-S 不會再明顯擴產、部分 S 產能將轉給 L/R;2027 年即使需求強勁,仍會保留部分產能給新產品前期驗證與試產,不會全部投入量產。公司不提供明確產能數字,理由是不同 layer count/產品架構/製程複雜度下 capacity 定義不同。此為公司親口說法,支持 報告_群益定錨_2026半導體先進封裝設備展望_20260708 讀圖判斷的「CoWoS-L 為日月光委外產能主力」,與 WMCM 調研「OSAT 主要承接 CoWoS-R、CoWoS-L 難度較高」方向相反,見 技術_CoWoS 該則衝突。來源:活動_日月光投控3711_小型法人會議_20260908
- CoW 與 oS 的下單關係澄清(新增,2026-09-08):CoW 是客戶直接下單給日月光,並非台積電 outsource;oS 才屬台積電 outsource 給日月光。部分被台積電拒絕、或台積電無法承接的客戶會直接找日月光做 CoW。製程分工上 Silicon Bridge 外購(管理層認為不會缺貨,台灣本地不只一家供應商能做),其餘 CoWoS-L/R 重要製程(如 molding compound)傾向自己掌握。來源:活動_日月光投控3711_小型法人會議_20260908
- On Substrate 為 2027 最大營收增量(新增,2026-09-08):明年各業務中 On Substrate 的營收增量最大;4Q26 毛利率改善也主要來自 On Substrate 與 LEAP Testing。On Substrate 擴產速度較 CoW 快——設備建置約 6 個月,CoW 部分機台交期約 12 個月。部分 On Substrate 完成後的 Final Test 目前仍交給競爭對手;管理層稱晶圓外包 On Substrate 一段日月光具明顯優勢。來源:活動_日月光投控3711_小型法人會議_20260908
- Full Process 毛利率改善時程(新增,2026-09-08):目前毛利率普通,原因為剛開始 ramp、固定成本與折舊尚未攤薄、尚未達經濟規模;達經濟規模後有機會成為毛利率較高的產品,管理層預期較明顯的 margin improvement 落在 2027 下半年至 2028 Q1。來源:活動_日月光投控3711_小型法人會議_20260908
- CoPoS 尺寸路線修正(最新覆蓋,取代舊述):公司 2026-09-08 表示 310×310mm 為較重要方向;600×600mm 主要偏消費性電子、目前沒有很強需求,並強調 panel size 與 foundry 規格一致的重要性;CoPoS 未來可採 Full Process 或純 OSAT 兩種模式。沿革:本頁概述段原記「高雄廠 310×310mm 已完成設備進駐,並同步發展 610×610mm 因應 AI CPU 與高整合度應用需求」(2026 上半年)→ 600×600mm 級尺寸需求偏消費性、目前不強(2026-09-08)。來源:活動_日月光投控3711_小型法人會議_20260908
- 測試業務結構與取捨順序(新增,2026-09-08):全公司 Packaging 約 75%/Testing 約 25%;Testing 內部 CP 約 75%/Final Test 約 25%(去年為 80/20);LEAP 內部 Packaging 約 60%/Testing 約 40%。先進封裝會帶動 CP 的外溢需求(wafer 完成後送日月光做 CP,再送回進行 CoWoS)。若空間不足,Final Test 會是第一個被犧牲的業務,公司優先保留 CP,因 FT 相對容易外包。今年切入 NVDA.US(nvidia) GPU Final Test,但目前空間不足、share 不高;第三方 Burn-In 爐過去已完成驗證。SLT 占空間、高度客製化、每平方米創收較低,機台通常由客戶購買,且非每個客戶都需要。來源:活動_日月光投控3711_小型法人會議_20260908
- 產能瓶頸與廠房再確認(2026-09-08):最大限制不是需求而是產能建置速度(廠房空間/機台/人力)。已買 8 座 brownfield 廠可支應 2027 年部分需求,另有 13 座興建中、2028 年才會陸續完成——與 2026-07-30 法說「13 greenfield + 8 brownfield」口徑一致,再次佐證 MS 報告記載的 7 座 brownfield 為誤植。Testing 目前規劃兩座仁武新廠,其他廠區暫無明確規劃。管理層坦言一年至一年半前公司與設備供應商都沒預期需求會這麼強,因此當時未提前備足機台。來源:活動_日月光投控3711_小型法人會議_20260908
- 資本紀律與設備採購(新增,2026-09-08):今年約 70% capex 投入 LEAP(與 7/30 法說一致);新投資案要求在滿載情境下 IRR 至少 18%(新揭露)。下一季 capex 是否續上修要看設備到貨時點,故 capex 認列不完全代表需求。設備採購原則上自己買,客戶需求量太大或設備高度客製化無法轉用時才要求客戶 consign;oS 階段設備多數由台積電指定,Full Process 設備選擇自主權較高,且偏好成熟、有名的供應商以提高良率(部分日本設備商擴產速度較慢)。來源:活動_日月光投控3711_小型法人會議_20260908
- CPO 業務規模務實表態(2026-09-08;已由 2026-10-29「2027 逾 US$5 億」取代):公司確認有做光通訊/CPO,但不公布詳細製程內容,今年營收規模很小、明年也不提供 forecast(不確定性仍高),短期對整體營收影響可忽略。與 7/30 法說「CPO 2026 年底開始小量生產」時程不衝突,但明確把營收貢獻的期待往後推。來源:活動_日月光投控3711_小型法人會議_20260908
- FOPLP/EMIB-T 與美國先進封裝(新增,2026-09-08):FOPLP 偏向 CoWoS-like 應用;EMIB-T 成本較難控制(小晶片埋在載板內、良率偏低、成本較高),Intel 對良率與成本的考量可能與一般商業客戶不同,若 substrate 良率逐漸穩定,日月光有機會承接後續封裝(見 技術_EMIB-T)。美國目前尚無大規模先進封裝量產線,AMKR.US(amkor) 美國產能預計約 2028 年開出;現階段美國製造的 wafer 仍有不少需送回台灣封測。來源:活動_日月光投控3711_小型法人會議_20260908
- 傳統封裝與 ASIC(新增,2026-09-08):傳統封裝主力為 Power/Sensor/Control IC/Wire Bond;車用正在回溫,台灣傳統封裝仍未完全滿載,主要拖累來自手機;手機需求偏弱但 BT substrate 仍持續漲價,管理層認為值得觀察。Raw material 約占 ATM 成本 30%,公司會嘗試將漲價轉嫁客戶。ASIC 去年量產一顆、今年已接近 End of Life 且營收逐步下滑,非未來主要成長來源。來源:活動_日月光投控3711_小型法人會議_20260908
- 融資與營運資金(新增,2026-09-08):最近幾季 FCF 為負(主因大幅擴產),上半年動用過 ECB 與公司債,下半年資金壓力逐漸減緩;未來融資仍傾向以債務為主,CB 不一定是主要選項,2027 年融資安排未定、視 capex 規模而定。LTA 可能搭配 prepayment/deposit 以降低 working capital 與 capex 負擔;LEAP 很多業務採 consign model,公司主要收加工費、部分原物料或設備由客戶負擔。來源:活動_日月光投控3711_小型法人會議_20260908
- 面板級封裝全自動化產線 1Q27 投產(最新覆蓋,取代舊估):公司於 2Q26 法說確認全自動化面板級封裝(310×310mm)產線將於 1Q27 開始生產,可提供更大 chiplet 架構的可擴展平台;玻璃基板則未來 12 個月內尚不會進入量產階段。舊看法「CoPoS 少數產品在認證中,量產時程尚不明朗」(MS,2026-05-29)已由此明確時程取代。來源:報告_Citi_日月光3711_20260730、活動_日月光3711_元大2Q26法說memo_20260730
- CPO 進度(最新覆蓋,2026-10-29 法說):CPO 已於 4Q26 開始量產、2027 年持續擴張,2027 CPO 營收逾 US$5 億(計入 LEAP);公司自稱為 CPO 最積極的參與者之一(與晶圓代工夥伴及客戶共同推動),但不評論特定客戶的產能計畫、個別製程角色與 CPO 專屬 capex,也不拆分 Insertion 3/4 與 oS 的營收占比;2028–2029 年待產能與專案明確後再估。CPO 與 NPO 將並存(差異在整體效能與封裝架構),NPO 若形成實質需求,公司有能力爭取主要供應地位。沿革:「CPO 今年營收規模很小、明年不提供 forecast」(2026-09-08)→「2027 逾 US$5 億」(2026-10-29)。來源:活動_日月光投控3711_3Q26法說memo_20261029
- oS 競爭與定價(2026-10-29 法說):晶圓代工夥伴旗下子公司進入 oS 市場,公司認為自身規模仍居主導、新增產能主要因應晶圓代工夥伴與終端客戶需求,市場供不應求下預期對市占影響有限,也不預期出現價格戰。LEAP 與 Mainstream 封測均處於有利定價環境(供需緊俏),不揭露調價幅度。來源:活動_日月光投控3711_3Q26法說memo_20261029
- 3Q26 法說後券商解讀(Citi/Daiwa/MS/凱基/中信,2026-10-29~30,新增觀點):①毛利率路徑:凱基換算 4Q26 ATM 毛利率約 31.6-32.6%(3Q26 30.6% 加 1-2ppts)、2027 逐季改善;Daiwa 假設 SAT 毛利率於 2027 年前達約 33%(年度表列 2026E 29%/2027E 32%),預期 4Q26 將超越疫情景氣時創下的 30.5% 紀錄,並認為公司強調「友善定價」代表供應鏈成本轉嫁將持續;Citi 稱原結構性上限 30% 為 IC ATM 新基準。②LEAP 與 Full Process 上行空間:MS 稱公司將 2026 LEAP 由 US$3.7bn 小幅上修至 US$4bn、2027 由 >US$7.5bn 上修至 >US$8bn,MS 自估 2027 約 US$9bn,並預期 2027 Full Process(CoWoS-like)至少 US$1bn 而 MS 自估 US$1.8bn;凱基認為 2027 Full Process「逾 US$10 億」仍偏保守,大部分 CPU 訂單流向日月光、潛在需求可達 US$30 億,但實際取決於設備交期與良率,凱基自估 2027 LEAP US$100-110 億(YoY +162%)。③CPO:MS 稱 2027 CPO「至少 US$5 億」符合其 >US$6 億估值;Citi 引 NVIDIA 於 2026-10-22 公布與矽品(SPIL)合作並積極擴產(Taiwan News 報導,Citi 轉述,本頁未另行查證),認為 2028 年起 CPO 營收有更多結構性上行。④擴產取捨:Citi/中信/凱基皆記 2027 封裝成長快於測試、測試擴產優先投 Wafer Sort 而非 Final Test(凱基補充測試設備交期較長);中信補述公司認為硬體基礎設施(廠房空間、設備安裝交付)已成全產業最嚴重限制。⑤產品結構(中信,3Q26):ATM 依產品別 Bump/FC/WLP/SiP 占 51%(QoQ +2ppts)、打線 24%、測試 17%(QoQ -2ppts)、材料 2%、其他 6%;ATM 依應用通訊 38%(QoQ -3ppts)、電腦 34%(QoQ +4ppts,AI 與 LEAP)、車用/消費/其他 28%;EMS 依應用消費性 41%、電腦 21%(AI 加速器)、通訊 19%、工業 12%、車用 6%。⑥2026 主流業務:凱基記管理層預期主流封測 2026 成長逾 20%(前次年增 20%),與上方 Mainstream 條一致。來源:報告_Citi_日月光投控3711_20261029、報告_Daiwa_日月光投控3711_20261029、報告_MS_日月光投控3711_20261029、報告_凱基_日月光投控3711_20261029、報告_CTBC_日月光投控3711_20261030
- CPO(矽光子共同封裝光學)進度(2026-07-30,已被 2026-10-29 取代):公司於 2Q26 法說表示 CPO 預計 2026 年底開始小量生產,屆時可取得頻寬、系統效能與散熱能力等關鍵測試數據,未來 2-3 年內逐步導入部署;與使用者自估「CPO OE 投產已自原訂 7 月延至約 11 月」時程互相印證(見下方時間軸)。長期而言,管理層並提及 AI 與人形機器人應用將帶動數位/類比/感測異質整合封裝新需求,公司已提早佈局相關方案。來源:報告_Citi_日月光3711_20260730、活動_日月光3711_元大2Q26法說memo_20260730
- CPO:已有 CPO 試產線(mini line),為供應鏈一環(MS)。
- CPO 測試切入點(野村 2026-07-24):野村把 CPO 測試拆成 4 段 insertion,判斷 Insertion 1-2(EIC/PIC 晶圓級與 EPIC 雙面晶圓測試)由晶圓廠處理,Insertion 3 起 OSAT 才能參與,且初期主要服務商可能是矽品(SPIL);量產放大或更多廠商投入新專案後,其他 OSAT 亦可切入。Insertion 3 為 OE 單顆/封裝級測試、Insertion 4 為模組/系統級測試(ASIC+OE)。完整供應商矩陣見 技術_CPO測試。來源 報告_野村_半導體測試產業_20260724
- FOCoS 產能(野村 2026-07-24):野村估日月光 FOCoS 產能可由 2025 年底約 5kwpm 擴至 2026F 年底約 25kwpm;2.5D / CoW 委外增加與 OSAT 擴產,同時是 7769_鴻勁精密(市) handler 與 2360_致茂(市) SLT handler 的量能驅動來源。來源 報告_野村_半導體測試產業_20260724
- CoPoS(面板級封裝,呼應 技術_CoPoS / 分析_CoPoS面板級封裝):Citi 報告另指出 CoPoS 正朝更大光罩尺寸(reticle size)、更高頻寬與更複雜 chiplet 整合方向開發,與上方「全自動化面板級封裝產線 1Q27 投產」為公司同時推進的相關但非完全等同之技術路線,兩者細節區隔待後續法說釐清。
- 前緣封裝業務:供給不足,預計至 2027 積極擴產(GS,管理層說法);機會不限於 AI。
- 日月光(ASE)與矽品(SPIL)持續受惠台積電擴大委外 CoWoS 先進封裝,以及客戶第二供應鏈自建產線需求(定錨)。
- 委外 CoWoS 預估規模:2026 年 25,000 片/月 → 2027 年 42,000 片/月 → 2028 年 50,000–60,000 片/月(定錨)。
委外 CoWoS 製程別拆解(群益 x 定錨,2026-07-08,目測讀圖近似值)
報告_群益定錨_2026半導體先進封裝設備展望_20260708 的 ASEH 產能長條圖與上方定錨 2026-06-12 講座總量估計大致吻合,並首度拆出製程別:CoWoS-S 約維持 4-6kwpm 小幅成長;CoWoS-R 約 0.5-1kwpm 平穩;CoWoS-L 自 2026F 起大幅放量,目測約 2026F 18kwpm → 2027F 35kwpm → 2028F 50kwpm,占日月光委外 CoWoS 總量七成以上,是總量成長的主要驅動力。此拆解與 技術_CoWoS 頁另一則 WMCM 調研「OSAT 主要承接 CoWoS-R、CoWoS-L 難度較高」的判斷方向相反,兩者已於該頁並列存查,待法說 / 設備進機驗證何者製程別占比為準。

圖說:ASEH(日月光投控)先進封裝產能長條圖,CoWoS-S/CoWoS-R/CoWoS-L 三色堆疊,2024-2028F,CoWoS-L 自 2026F 起大幅放量。來源:報告_群益定錨_2026半導體先進封裝設備展望_20260708,群益證券 x 定錨產業筆記,2026-07-08。
- 日月光以 310×310mm FOPLP 為主(後段 oS、CP、FT),矽品較專注前段 CoW、CoP(前段 Chip on Panel)(定錨)。
- 矽品(SPIL)有投資 310×310mm CoPoS 產線(含前段 Chip on Panel,技術門檻較高)(定錨)。
- 今年底以前,日月光、矽品有可能透過收購廠房進一步擴充先進封裝產能(定錨)。
- LEAP 業務:2026 目標 US.5bn,2027 LEAP 增量收入增長預估 ≥US.9bn(+54% YoY)(GS)。
- 野村 2026-06-30(Anchor Report):TSMC 轉積極擴 CoW、WoS 全外包直接利多 ASE/SPIL;FOCoS 產能 5→25kwpm(2026 末);AMD Venice CPU 用 FOCoS-B,貢獻 USD350mn/1.4bn(2026/27F)= LEAP 10%/20%;oS 占 LEAP 59%/51%;總營收 +26%/19%(2026/27F);EPS 2026/27/28F = NT$17.65/25.69/32.55,見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
- UBS 2026-07-01(cloud AI 轉型加速):
- 自有 full-process CoWoS 產能 c20kwpm(end-2026)→ c50kwpm(end-2027),較先前估 35-40kwpm 大幅上修;支撐 AMD Venice server CPU 與 AI 加速器上行。
- 自有 CoWoS 銷售 US$0.3bn(2026)→ US$2.0bn(2027,有上行風險)。
- LEAP 平台銷售 US$3.6bn(2026)→ US$6.7bn(2027)(前估 5.8bn);占 IC ATM 銷售 23%→33%。
- Final Test 2027 成長來自 Amazon Trainium 3 與 2454_聯發科(市) TPU v8t,兩者明年顯著放量。
- 2026 capex 上修至 US$9.0bn(2027:US$10.0bn),較先前 8.5/9.0bn 提高;AGM 管理層暗示還有進一步上調空間(含新建廠區)。
- 主流封測(mature foundry 稼動率)H226-2027 進一步改善,主流半導體營收 2026 達 guided 13-14%。
- 觸媒:7 月底法說可能再上調 capex 與釋出強勁 guidance。
- 大和 2026-07-09(Intact revenue run-rate but perhaps not valuation):肯認 2Q26/3Q26 營收與獲利動能延續(AI 加速 + A&I 復甦),惟股價 YTD 已漲約 2.7 倍、交易在 5.9x 2027E PBR / 32x 2027E PER,示警評價已跑在基本面之前,維持 Outperform 但未提出明確數字目標價;下檔風險為供應鏈漲價引發 hyperscaler「矽通膨」導致 AI capex 縮減。
- 美銀(BofA)2026-07-07(YTD investment tracking ahead of '26 guide):
- ASE 至 7 月初已申報 82 筆設備採購與 64 筆廠房建設案,設備支出達 NT$175bn,已達 2026 capex guidance(US$8.5bn,已從原始 US$7bn 上修)66%;設備組合偏重 2.5D 封裝(TSV、metrology、wet cleaning、flux coating、dispensing、molding、grinding、AOI、dicing)與測試(tester/prober);廠房與無塵室合約 NT$82bn,多數 4Q28 前完工。
- BofA 上修 26/27 capex 至 US$8.5bn/US$12.2bn(前 2025 為 US$5.5bn),並指出以 YTD 追蹤速度,公司可能需再上修至 ~US$10bn(2026)/US$13-15bn(2027),capex/IC ATM 銷售比重維持 40%(十年均值 20%);IC ATM 銷售 25-28 CAGR +34%,GM 2026/27E 擴至 28%/33%。
- 維持 Buy,PO NT$750(20x 2H27-1H28E P/E),EPS 26/27/28E 維持 NT$16/31/41(模型精確值 17.08/31.49/41.87);提示 2H26 可能需發債或增資支應 2027-28 積極擴產,惟 LEAP 業務 ROE 25-30%+ 應可支撐募資成本。
- 使用者自建模型 2026-07-13(凱基格式模板,估值與 LEAP 營收為自估):
- FOCoS-Bridge(日月光自有先進封裝方案,以矽橋局部互連取代整片 interposer,架構對應台積電 CoWoS-L,主要客戶 AMD Venice CPU)2026/8 投產 10kwpm,2027 達 20kwpm;Venice CPU 26/27 分別放量約 1mn/5.4mn 顆(估計已計入記憶體缺口下修)。自有 full-process CoWoS 每片約 US$6,500 回推,20kwpm 滿載對應年營收約 US$1.6bn(僅伺服器 CPU 12kwpm 約 US$0.9bn),實際認列仍視良率與稼動率爬坡。
- 台積電後段(on-substrate)產能約六成外溢至 OSAT,比重仍有機會上修至七成、甚至八成;HBM 貼裝約四成釋出。外溢訂單過往約以 60:40 分配予日月光與 Amkor,惟現階段「產能為王」,日月光擴產態度最積極、份額具上行空間。公司 2026 capex US$8.5bn 已高於台積電後段 capex(約 US$8.3bn),管理層 6/24 股東會表示仍有上修可能;自估 26/27 capex 將達 US$9.0bn/10.0bn,自有 CoWoS 產能自 2026 年底約 20kwpm 擴至 2027 年底 45-50kwpm。
- 自估 LEAP 26/27 營收分別達 US$3.8bn/10.0bn(約 NT$120.6bn/317.5bn,匯率 31.8),高於公司「大於 US$3.5bn」的 2026 指引與外資圈 US$3.6bn/6.4-6.7bn 之預估,佔 ATM 營收比重由 24% 升至 42%。2026 增量以台積電 WoS 外溢與 HBM 貼裝為主;2027 最大增量來自 Full-Process FOCoS-Bridge(伺服器+Client 營收自 US$0.28bn 跳增近七倍至 US$1.9bn),其次為 WoS 外溢倍增至 US$2.2bn,Vera CPU 與 CPO OE 另貢獻 US$0.67bn/0.1bn;CoW 段毛利率約 40%,明顯高於市場預期 30-35%。
- 測試業務約佔 25%、成長第二快:受惠晶圓分選/終測外溢,以及 2027 年 Amazon Trainium 3 與 2454_聯發科(市) TPU v8t 終測放量,測試 die 出貨由 2026 約 20.6mn 顆增至 48.2mn 顆,單顆 ASP 自 3Q26 起由 US$50 調升至 US$60,測試營收自 US$0.8bn 增至 US$2.4bn。2027 年 LEAP 增量將明顯優於 2026 年(公司法說口徑約 US$2bn)。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 委外 CoWoS 2026/27/28 月產能 25k/42k/50-60k 片 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中高 |
| 日月光以 310×310mm FOPLP 為主;矽品以 CoPoS 前段為主 | fact(研調) | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中高 |
| 年底前可能收購廠房擴充先進封裝產能 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中 |
| 自有 full-process CoWoS 20kwpm(end-26)→50kwpm(end-27),前估 35-40k | estimate | 260701_3711_日月光_ubs_ASE | 2026-07-01 | 中高 |
| Final Test 2027 受惠 Amazon Trainium 3 + 聯發科 TPU v8t 放量 | estimate | 260701_3711_日月光_ubs_ASE | 2026-07-01 | 中高 |
| 2026/27 capex 上修至 US$9.0bn/10.0bn(前 8.5/9.0bn) | estimate | 260701_3711_日月光_ubs_ASE | 2026-07-01 | 中高 |
| YTD 設備採購已達 2026 capex guide(US$8.5bn)66% | fact(申報) | 報告_BofA_日月光3711_20260707 | 2026-07-07 | 高 |
| BofA 上修 26/27 capex 至 US$8.5bn/US$12.2bn,示警不排除再上修至 ~US$10bn/US$13-15bn | estimate | 報告_BofA_日月光3711_20260707 | 2026-07-07 | 中高 |
| 股價 YTD 漲約 2.7 倍,交易於 5.9x 2027E PBR / 32x 2027E PER,評價已跑在基本面前 | analyst | 報告_Daiwa_日月光3711_20260709 | 2026-07-09 | 中高 |
| FOCoS-Bridge(對應 CoWoS-L、主要客戶 AMD Venice)2026/8 投產 10kwpm,2027 達 20kwpm | thesis(使用者自估) | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中(待 7 月法說核對) |
| 自估 LEAP 26/27 營收 US$3.8bn/10.0bn,高於外資圈 US$3.6bn/6.4-6.7bn 與公司 guidance >US$3.5bn(2026) | thesis(使用者自估) | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中(待 7 月法說核對) |
| 測試 ASP 自 3Q26 起由 US$50/顆調升至 US$60/顆 | thesis(使用者自估) | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中 |
| 台積電 on-substrate 外溢比例約六成,估計可上修至七至八成 | thesis(使用者自估) | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中 |
| 委外 CoWoS 產能中 CoWoS-L 占七成以上、為總量成長主力(目測讀圖) | estimate | 報告_群益定錨_2026半導體先進封裝設備展望_20260708 | 2026-07-08 | 中(讀圖近似值,待核對) |
| 2Q26 EPS NT$4.80,優於公司財測、CTBC 估與市場共識 | fact | 報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高 |
| 2026 capex 上修至 US$10.5bn(較前次增加 US$2.0bn) | fact(公司 guidance) | 報告_Citi_日月光3711_20260730、報告_MS_日月光3711_20260730、報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高 |
| 面板級封裝(310×310mm)全自動化產線 1Q27 投產 | fact(公司 guidance) | 報告_Citi_日月光3711_20260730、活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高 |
| CPO 預計 2026 年底開始小量生產 | fact(公司 guidance) | 報告_Citi_日月光3711_20260730、活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高 |
| 玻璃基板未來 12 個月內不會進入量產 | fact(公司 guidance) | 活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高 |
| 產能建置計畫:13 座 greenfield 新建廠+8 座 brownfield 改建廠,支應至 2028-2029 需求 | fact(公司 guidance) | 報告_中信_日月光3711_20260731、活動_日月光3711_元大2Q26法說memo_20260730 | 2026-07-30 | 高(MS 報告記 7 座 brownfield,疑誤植) |
| GF Securities 目標價上修至 NT$754(前次估值倍數 30x→25x 2027E EPS) | estimate | 報告_GF_日月光3711_20260730 | 2026-07-30 | 中高 |
| Citi 目標價上修至 NT$750(前 NT$600),維持 Buy | estimate | 報告_Citi_日月光3711_20260730 | 2026-07-30 | 中高 |
| MS 目標價上修至 NT$628(前 NT$558),維持 Overweight | estimate | 報告_MS_日月光3711_20260730 | 2026-07-30 | 中高 |
| CTBC 目標價上修至 NT$760(前 NT$630),維持買進 | estimate | 報告_中信_日月光3711_20260731 | 2026-07-31 | 中高 |
| 2026 LEAP 約 US$3.7bn、2027 約 US$7.5bn(距 7/30 法說未再上修) | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| Full Process 2026 約 US$300mn,其中單一客戶(AMD)約 US$200mn、月 run rate US$50mn | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| CoWoS-S 不再明顯擴產、部分產能轉給 CoWoS-L/R | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| CoW 由客戶直接下單日月光;oS 才是台積電 outsource | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| Silicon Bridge 外購,台灣不只一家供應商能做、不會缺貨 | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 中高 |
| 2027 最大營收增量來自 On Substrate;設備建置 6 個月 vs CoW 機台交期 12 個月 | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| Full Process 毛利率明顯改善落在 2027H2–2028Q1 | estimate(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 中高 |
| CoPoS 以 310×310mm 為重點;600×600mm 偏消費性、需求不強 | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| 營收結構 Packaging 75%/Testing 25%;Testing 內 CP 75%/FT 25%(去年 80/20) | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| 空間不足時 Final Test 為第一個被犧牲的業務,優先保留 CP | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| 今年切入 NVIDIA GPU Final Test,但空間不足、share 不高 | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 中高 |
| 新投資案要求滿載情境 IRR 至少 18% | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| CPO/光通訊今年營收規模很小,明年不提供 forecast | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| Amkor 美國先進封裝產能預計約 2028 年開出 | estimate(公司 IR 轉述) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 中 |
| 手機需求偏弱但 BT substrate 仍持續漲價;Raw material 約占 ATM 成本 30% | fact(公司 IR) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 中高 |
| 3Q26 ATM 毛利率 30.6% 突破結構性上限,原上限約 30% 成 2027 年基準 | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 2026 LEAP 營收上修至逾 US$40 億(前 US$37 億),2027 維持年增一倍 | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| Full Process 2026 US$3 億、2027 逾 US$10 億;CPO 2027 逾 US$5 億(計入 LEAP),CPO 4Q26 開始量產 | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 2026 capex 上修至 US$115 億(前 US$105 億),2027 預期高於 2026,2027 仍為負現金流 | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 4Q26 財測:合併營收 QoQ +6-8%、毛利率 23-24%、營益率 14.5-15.5%;ATM 營收 +11-13% | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 台灣 22 項建廠工程,逾半數於 2027 年前開始貢獻營收;最大瓶頸為廠房空間 | fact(公司 guidance) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 2027 Assembly 成長快於 Test;Test 優先 Wafer Sort;晶圓代工夥伴子公司進 oS 預期無價格戰 | fact(公司說法) | 活動_日月光投控3711_3Q26法說memo_20261029 | 2026-10-29 | 中高 |
| 凱基估 2027 LEAP 營收 US$100-110 億(YoY +162%),Full Process 潛在需求達 US$30 億 | estimate | 報告_凱基_日月光投控3711_20261029 | 2026-10-29 | 中 |
| MS 稱公司 2027 LEAP 指引 >US$8bn(前 >US$7.5bn)、MS 自估約 US$9bn | analyst | 報告_MS_日月光投控3711_20261029 | 2026-10-29 | 中(公司口徑為「年增一倍」,MS 數字為轉述) |
| NVIDIA 與矽品(SPIL)合作並積極擴產(Taiwan News 2026-10-22) | third_party(Citi 轉述) | 報告_Citi_日月光投控3711_20261029 | 2026-10-29 | 中低(待核對原報導) |
| 3Q26 ATM 依產品別 Bump/FC/WLP/SiP 51%、打線 24%、測試 17% | fact(券商整理公司資料) | 報告_CTBC_日月光投控3711_20261030 | 2026-10-30 | 中高 |
評等與目標價方向不一致(歷史,2026-05-29;已由 2026-07-30 報告更新取代)
MS 於 2026-05-29 報告給 Overweight 但 TP NT$558 低於當時股價 NT$611(隱含約 -9%),顯示看好基本面但認為短線股價已反映。2026-07-30 最新報告已將 TP 上修至 NT$628(隱含 +24% 相對 2026-07-30 收盤 NT$505),方向不一致情形已解除。
風險與注意事項
- FOPLP 與 CoWoS 競爭關係:CoWoS 產能補上後 FOPLP 替代需求風險
- Chip-Last 良率挑戰:大面板翹曲、晶片高精度對位、CTE 匹配為關鍵瓶頸
- AI 訂單能見度:核心客戶 AMD / Qualcomm 訂單變動風險
- 高 capex 壓力:先進封裝設備折舊與資金壓力延續多年;2026 capex 已上修至公司最新口徑 US$10.5bn(2026-07-30 法說,高於使用者先前自估 US$9.0bn),將推升折舊負擔,若營收不如預期將反噬毛利率;公司財務體質穩健、具多元低成本融資管道,惟 2H26 起可能需發債或增資支應 2027-28 積極擴產(BofA 2026-07-07)
- 執行面風險:Full-Process 與 CPO 良率爬坡不順,CPO OE 投產已自原訂 2026/7 延至約 11 月,整體良率僅約七成(使用者自估)
- 同業競爭:Amkor 產能自 2026 年底 20-25kwpm 擴至 2027 年約 27-30kwpm、美國新廠 2027 年底投產,恐分食 TSMC 外溢訂單與議價力(使用者自估)
- 匯率風險:使用者自估模型假設 US$1=NT$31.8,新台幣升值將侵蝕美元計價之營收與毛利率
- 需求面風險:雲端 AI 資本支出放緩或 NVIDIA/AMD 下修拉貨,台積電外溢訂單將同步收縮;HBM 與記憶體供給不足亦可能制約 Venice/TPU 出貨
- 評價風險:大和示警股價 YTD 已漲約 2.7 倍、交易於 5.9x 2027E PBR/32x 2027E PER,評價可能已跑在基本面之前;Daiwa(2026-10-29)TP NT$710 僅較現價上檔 4%,下行風險為供應鏈漲價引發「矽通膨」與地緣政治導致 AI capex 削減;Citi 列風險含合併綜效不如預期、先進封裝市占不及預期、產能擴張過快導致供過於求、競爭引發價格侵蝕
- 政策與 AI 前景不確定性:群益(2026-11-06)指美國期中選舉民主黨大勝使未來 AI 前景不明,將評等降為 Trading Buy、評價倍數由 35x 降至 22x(estimate,信心中;報告_群益_日月光投控3711_20261106)
公司行事曆
- 10/14週三營收9月營收公布營收 881.3 億、年增 +45.5%、月增 +7.2%
- 10/29週四法說會法說會詳115年10月29日公開資訊觀測站之重大訊息與公告-法說會專區。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 12/09週三營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025Q4 | 高雄廠 310×310mm FOPLP 設備陸續進駐 | 技術下線 | ⭐⭐ | 為 2026 認證做準備 |
| 2026 | 送樣 AMD、Qualcomm 進行 FOPLP 認證 | 驗證 | ⭐⭐⭐ | Chip-Last 路線關鍵節點 |
| 2026 | 規劃 610×610mm FOPLP 因應 AI CPU 與高整合度應用 | 規格升級 | ⭐⭐⭐ | 大尺寸 FOPLP 雙線並進 |
| 2026/09 | Full Process 單一客戶(AMD)量產起算,月 run rate 約 US$50mn | 量產 | ⭐⭐⭐ | 2026-09-08 IR 小場;4Q26 貢獻約 US$150mn,產品為 CoWoS-L |
| 2027 | CoWoS-S 不再明顯擴產,部分產能轉給 CoWoS-L/R | 路線轉向 | ⭐⭐⭐ | 2026-09-08 IR 小場;公司口徑首度明確 |
| 2027H2–2028Q1 | Full Process 毛利率預期出現明顯改善 | 獲利拐點 | ⭐⭐ | 2026-09-08 IR 小場;達經濟規模後 |
| 2028 | 在建 13 座新廠陸續完工;Amkor 美國先進封裝產能約同期開出 | 擴產 | ⭐⭐⭐ | 2026-09-08 IR 小場 |
| 2026 | 先進封裝 + 測試營收預期增 $10 億美元 | 放量 | ⭐⭐⭐ | AI/HPC 訂單帶動 |
| 2026 | ATM 2Q 稼動率回升至 80%+(85% 滿載) | 營運 | ⭐⭐ | MS:1Q ~80% |
| 2026 | capex 上修至 US$10.5bn(設備 US$6.5bn+廠務 US$4.0bn,設備約 56% 封裝/40% 測試/4% EMS,約 70% 投向 LEAP) | 資本支出 | ⭐⭐⭐ | 公司 2026-07-30 法說(Citi/MS/CTBC/元大 memo);沿革:US$8.5bn→US$9.0bn(UBS 07-01)→US$10.5bn(07-30 法說) |
| 2026 | 產能建置:13 座 greenfield 新建廠+8 座 brownfield 既有廠房改建,支應至 2028-2029 需求 | 擴產 | ⭐⭐⭐ | 公司 2026-07-30 法說;CTBC 列具體改建案(桃園中壢、新竹竹南、台南新市、高雄楠梓等) |
| 2026 | CoPoS 少數產品認證中 | 驗證 | ⭐⭐ | MS:量產時程未定 |
| 2026 | 委外 CoWoS 月產能 25,000 片 | 擴產 | ⭐⭐⭐ | 定錨;ASE / SPIL 受惠 |
| 2026 | 晶圓探針測試成長、Final Testing 2H26 放量 | 放量 | ⭐⭐ | GS:foundry outsourcing / 前緣測試 |
| 2026 年底前 | 日月光、矽品可能收購廠房擴充先進封裝產能 | 擴產 | ⭐⭐ | 定錨:estimate |
| 2027 | 委外 CoWoS 月產能 42,000 片 | 擴產 | ⭐⭐⭐ | 定錨 |
| 2028 | 委外 CoWoS 月產能 50,000–60,000 片 | 擴產 | ⭐⭐⭐ | 定錨 |
| 2026 末 | 自有 full-process CoWoS 產能約 20kwpm | 擴產 | ⭐⭐⭐ | UBS(前估同期較低) |
| 2027 末 | 自有 full-process CoWoS 產能約 50kwpm | 擴產 | ⭐⭐⭐ | UBS:前估 35-40kwpm,大幅上修 |
| 2027 | Final Test 放量:Amazon Trainium 3 + 聯發科 TPU v8t | 放量 | ⭐⭐⭐ | UBS 2026-07-01 |
| 2026-08 | FOCoS-Bridge 量產投產 10kwpm(對應 CoWoS-L,主要客戶 AMD Venice CPU) | 放量 | ⭐⭐⭐ | 使用者自估;2027 目標 20kwpm |
| 2026 年底 | CPO 開始小量生產,取得頻寬/系統效能/散熱關鍵測試數據 | 技術下線 | ⭐⭐⭐ | 公司 2026-07-30 法說(Citi/元大 memo),與使用者自估「原訂 7 月延至約 11 月」時程互相印證 |
| 2026 年底前 | CoWoS/FOCoS 對外完成 10-20% 選擇性漲價談判,2027 年生效認列 | 訂價 | ⭐⭐⭐ | 使用者自估 |
| 2026 年底前 | AMD 若簽約要求產能倍增至 80kwpm,將直接推升 2027-28 產能與獲利預估 | 訂單 | ⭐⭐⭐ | 使用者自估(待確認) |
| 2026Q4~2027H1 | 面板級封裝(310×310mm)試產(2026Q4)→ 量產(2027H1),鎖定 AI/HPC、ASIC、Networking、Chiplet | 技術下線 | ⭐⭐ | AI 晶片封裝講座(kevin 筆記 2026-10-14,講者未載明);與下列公司法說「1Q27 全自動化產線投產」相差一至兩季,待核對 |
| 1Q27 | 面板級封裝(310×310mm)全自動化產線投產 | 技術下線 | ⭐⭐⭐ | 公司 2026-07-30 法說(Citi/元大 memo);取代舊估「CoPoS 少數產品在認證中,量產時程尚不明朗」(MS 2026-05-29) |
| 未來 12 個月內 | 玻璃基板尚不會進入量產階段 | 技術下線(延後) | ⭐⭐ | 公司 2026-07-30 法說(元大 memo) |
| 2027 | 測試 ASP 自 3Q26 起由 US$50 調升至 US$60/顆,測試 die 出貨由 2026 約 20.6mn 顆增至 48.2mn 顆 | 訂價/放量 | ⭐⭐⭐ | 使用者自估 |
| 2027/1/1-2028/12/31 | 與信驊(5274)簽訂 2 年期產能採購合約 | 供應鏈 | ⭐⭐ | 鎖定後段封測產能供應穩定性;華南(信驊頁面)2026-09-23 |
| 2026 → 2027 | LEAP 營收上修至 US$48.05bn → US$85.70bn(原估 36.58bn/66.54bn) | 放量 | ⭐⭐⭐ | 國泰 2026-09-23;oS/晶圓測試/先進測試/Full Process 同步放量 |
| 2027 年底 | oS 月產能由 26 年底 10.5 萬片提升至 15.5 萬片 | 擴產 | ⭐⭐⭐ | 國泰 2026-09-23;27 年最大限制仍為產能開出速度 |
| 2026-09-23 | 群益首次評等 Buy,TP NT$862 | 評等 | ⭐⭐ | 高階封測需求持續吃緊 |
| 2026-09-23 | 國泰上修目標價 NT$840→NT$895(+6.5%),重申買進 | 評等 | ⭐⭐ | 28x 2027(F) PER;股價交易於 22x 2027(F) PER,區間中間偏下 |
| 2027 年底 | 台積電 CoWoS 後段委外月產能推估自今年約 4 萬片增至 10 萬片,部分由日月光承接 | 產能 | ⭐⭐ | 華南投顧 4Q26 投資季刊(2026-09-18);與上列定錨口徑(委外 2026 年 25,000 片/2027 年 42,000 片)差距大,待核對 |
| 4Q26 | AMD COW 訂單貢獻 Full process 營收約 US$1.5 億元 | 放量 | ⭐⭐ | 華南投顧 4Q26 投資季刊(2026-09-18) |
| 2026-09(截至下旬) | YTD 申報設備採購 152 筆、廠房建設 101 筆;設備支出 NT$273bn 達 2026 capex guide(US$10.5bn)82% | 資本支出 | ⭐⭐⭐ | 美銀 2026-09-30;廠房合約 NT$112bn 預計 2027-2028 陸續完工 |
| 2026-09 | 新加坡新增 NT$2.15bn 廠房收購,支應測試擴產與客戶供應鏈分散需求 | 擴產 | ⭐⭐ | 美銀 2026-09-30;繼 7 月高雄、桃園收購後第三筆 |
| 4Q26 | CPO 開始量產(2027 營收逾 US$5 億,計入 LEAP) | 量產 | ⭐⭐⭐ | 公司 2026-10-29 法說;沿革:2026 年底小量生產(7/30)→ 4Q26 量產 |
| 2026 | capex 再上修至 US$11.5bn(2027 預期更高) | 資本支出 | ⭐⭐⭐ | 公司 2026-10-29 法說;沿革:US$10.5bn(7/30)→US$11.5bn;廠房與設備各增約 US$5 億 |
| 現在–2027 | 台灣 22 項建廠工程中逾半數開始貢獻部分營收 | 擴產 | ⭐⭐⭐ | 公司 2026-10-29 法說 |
| 2027 | Full Process 營收逾 US$10 億(2026 為 US$3 億);Assembly 擴產優先於 Test、Test 優先投 Wafer Sort | 放量 | ⭐⭐⭐ | 公司 2026-10-29 法說 |
→ 跨公司比較見 時程_2026_先進封裝產能
供應鏈位置
- 上游:3037_欣興(市)、8046_南電(市)、3189_景碩(市)、4958_臻鼎科技(市)(ABF 載板)
- 下游客戶:AMD.US(amd)(Venice CPU/FOCoS-Bridge 主要客戶)、Qualcomm、NVIDIA、Apple
- 製造夥伴 / 競合:2330_台積電(市)(CoWoS 同 / 互補;on-substrate 產能約六成外溢至 OSAT,使用者自估估計上修至七至八成,HBM 貼裝約四成釋出)
- 同業 / 替代:6239_力成(市)(FOPLP 直接競爭者);AMKR.US(amkor)(美系 OSAT 同業,外溢訂單歷史上約與日月光 60:40 分配,現階段「產能為王」;Amkor 產能自 2026 年底 20-25kwpm 擴至 2027 年約 27-30kwpm、美國新廠 2027 年底投產)
- 相關供應鏈:供應鏈_CoWoS(觀察)
- 上游 / 設備:2467_志聖工業(市)(先進封裝製程設備,含購置改建廠房之設備拉貨;矽品 13 廠改建/興建/規劃、日月光收購 2 廠改建帶動需求延續至 2028,CTBC 2026-07-16)
- 上游 / 設備(1H26 公告設備重訊金額佔比,CTBC 2026-07-31):Advantest 26.9%、TEL 8.5%、LRCX 5.9%、萬潤 4.5%、Tazmo 4.2%、帆宣 3.6%、KLA 3.5%、Veeco 3.3%、Disco 3.2%、3131_弘塑(櫃) 2.2%、竑騰 1.9%、7734_印能科技(櫃) 1.7%、佳宸 1.5%、2467_志聖工業(市) 1.5%、7769_鴻勁精密(市) 1.4%,完整 34 家供應商清單見 報告_中信_日月光3711_20260731
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 製造夥伴 / 競合 | CoWoS 平台;FOPLP 為互補先進封裝路徑;on-substrate 外溢訂單主要來源 |
| AMD.US(amd) | 下游客戶 | Venice CPU 為 FOCoS-Bridge 主要客戶,26/27 放量約 1mn/5.4mn 顆(使用者自估) |
| 3037_欣興(市) | 上游 / 載板 | ABF 載板供應商 |
| 6239_力成(市) | 同業 / 競爭 | FOPLP 515×510mm 直接競爭者 |
| 3481_群創(市) | 同業 / 互補 | FOPLP 700×700mm(PMIC 應用)大尺寸路線 |
| 8046_南電(市) | 上游 / 載板 | ABF 載板供應商 |
| 3189_景碩(市) | 上游 / 載板 | ABF 載板供應商 |
| 6877_鏵友益(櫃) | 上游 / 設備 | 封測自動化與 Wafer AOI / AVI 檢測設備供應商;2024 年集團引領其與牧德結盟佈局先進封裝 AOI |
| 2467_志聖工業(市) | 上游 / 設備 | 收購楠梓電 K18、群創 P5 兩座既有廠房改建,帶動志聖設備需求延續至 2028(CTBC 2026-07-16) |
| 7730_暉盛(創) | 上游 / 設備 | 暉盛電漿設備供應(2026-10-25 速記):日月光採用 510×515 尺寸(研究_暉盛7730_法人拜訪速記_20261025) |
| 6531_愛普(市) | 下游客戶(矽電容封測) | 2026-08 雙方簽長期產能保障協議,鎖定愛普 IPD 未來 3-4 年封測產能;愛普 2026 年 8 月預付 US$2,200 萬加工款(活動_愛普6531_2Q26法說memo_20260806,愛普 2Q26 法說,2026-08-06) |
| 5274_信驊(市) | 下游客戶(BMC 封測) | 2027/1/1-2028/12/31 簽訂 2 年期產能採購合約,提前鎖定信驊 BMC 後段封測產能(華南 2026-09-23,信驊頁面來源) |
來源
- 活動_日月光投控3711_3Q26法說memo_20261029 — 公司 3Q26 法說(IR Kenneth Hsiang/CFO Joseph Tung),2026-10-29;3Q26 EPS 6.13(稀釋 5.84)、ATM 毛利率 30.6% 突破結構性上限、LEAP 2026 上修逾 US$40 億、Full Process 2027 逾 US$10 億、CPO 2027 逾 US$5 億、capex 上修 US$115 億、4Q26 財測
- 活動_日月光投控3711_國泰證期call_memo_20261029 — 國泰證期,2026-10-29;同場 3Q26 法說 call memo(LEAP 上修、ATM 毛利率、Full Process/CPO 展望、CapEx、定價)
- 報告_Citi_日月光投控3711_20261029 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-10-29;3Q26 後 EPS 26/27/28E 上修 12%/18%/16% 至 22.76/36.63/47.90,Buy、TP NT$750→908(25x 2027E EPS),bull 1,000/bear 500;CPO 2027 逾 US$5 億、NVIDIA-SPIL 合作
- 報告_Daiwa_日月光投控3711_20261029 — 大和(Rick Hsu/Sam Weng),2026-10-29;EPS 26E/27E 上修 14%/24% 至 20.56/29.95,Outperform、TP NT$550→710(5.8x 2027E BVPS);SAT 毛利率假設 33%
- 報告_MS_日月光投控3711_20261029 — Morgan Stanley(Charlie Chan 等),2026-10-29;3Q26 財報反應,LEAP 2026 US$4bn/2027 >US$8bn、CPO 2027 >US$5 億符合預期,OW、TP NT$858 維持
- 報告_凱基_日月光投控3711_20261029 — 凱基投顧(潘俊宏),2026-10-29;EPS 26/27/28F 20.26/34.86/45.80,增加持股、TP NT$700→1,050(23x,基準遞延 2028);2027 LEAP 自估 US$100-110 億
- 報告_CTBC_日月光投控3711_20261030 — 中國信託投顧(洪士勛),2026-10-30;3Q26 法說/座談摘要,ATM 產品別/應用別占比、4Q26 財測、capex US$115 億、CPO 4Q26 量產與 2027 逾 US$5 億
- 報告_富邦_2027至2028半導體展望CoWoS模型_20261022 — 富邦投顧,2026-10-22;CoWoS/晶片生產模型,2028 年 ASE/SPIL 獨立產線支援 329 萬顆封裝、US$753 億晶片價值;FoCoS 內部三大產品;買進 TP NT$820
- 活動_AI晶片封裝講座_珩石筆記_20261014 — 珩石 kevin 先進封裝講座筆記,2026-10-14;PLP 台廠進度(日月光 310×310mm,2026Q4 試產、2027H1 量產)
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;OW、TP NT$628→858,LEAP 2027E US$90.8 億(公司指引 >US$75 億)、CPO 封裝與測試每顆 OE 含量
- 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005 — Morgan Stanley,2026-10-05;Foundry Floorplan,估日月光/矽品 FoCoS+CoWoS 2027 底 30kwpm→2028 底 50-60kwpm(CoWoS-L/R)
- 報告_國泰_日月光投控3711_20260923 — 國泰證期(紀彥呈),2026-09-23;LEAP 26/27 營收大幅上修至 US$48.05bn/85.70bn、oS 月產能 27 年底提升至 15.5 萬片、2Q26 運算應用占 ATM 比重與測試機台數細節;EPS 26E/27E 20.28/31.99;TP 由 840 上修至 895(28x 2027(F) PER),維持買進
- 報告_群益_日月光投控3711_20261106 — 群益投顧(陳俐妍),2026-11-06;3Q26 EPS 6.02(house 口徑)、2026 capex 約 US$115 億、2027 LEAP 營收目標 US$80 億以上;2026-28F EPS 21.05/28.44/35.22;評等 Buy→Trading Buy、TP NT$862→626(22x 2027F),因美國期中選舉後 AI 前景不明
- 報告_群益_日月光投控3711_20260923 — 群益投顧(陳俐妍),2026-09-23;高階封測需求持續吃緊,先進封測(LEAP)營收再度上修超越先前 35 億美元目標;2026-28E EPS 17.95/24.72/27.67;首次評等 Buy、TP NT$862
- 報告_廣發香港_日月光投控3711_20261020 — 廣發證券(香港)(Jeff Pu/Henry Huang),2026-10-20;3Q26 預覽,封測/類比漲價與供給吃緊、LEAP 26/27E US$4bn/8bn、ASE vs Amkor CoWoS 產能;EPS 26E/27E 上修 6%/12% 至 19.74/33.73;維持 Buy、TP NT$754→843(25x 2027E EPS)
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,日月光(ASEH)列為 AI 硬體成長廣化(超越 GPU/加速器)核心受惠者,台積電後段委外+FoCoS 自主先進封裝路線、AMD 為關鍵客戶、先進封裝營收有望翻倍
- 活動_日月光投控3711_小型法人會議_20260908 — 公司 IR 小型法人會議(吳書嫻處長/廖家宜),2026-09-08;LEAP 2026/27 US$3.7bn/7.5bn 未再上修、Full Process 與 AMD 貢獻拆解、CoWoS-S 轉 L/R、On Substrate 為 2027 最大增量、CoPoS 尺寸路線修正
- 報告_Citi_台灣月報AI更新_20260810 — Citi 台灣月報,2026-08-10;7 月營收 NT$73.8bn(+12% MoM/+43% YoY),IC ATM 業務全年展望上修至 +35% YoY
- 報告_呂紹旭_玻璃載板FOPLP_20260508(TPCA 產業技術研究報告)— FOPLP 多尺寸布局、客戶認證時程、先進封裝營收動能
- 260529_3711_日月光_ms_ASE,Morgan Stanley,2026-05-29(Asia AI Summit 回饋:capex US$8.5bn、ATM 稼動率/毛利率、CPO mini line、CoPoS 認證、EPS、OW TP 558)
- 報告_GS_台灣Computex Corporate Day2_20260602 — GS Computex Corporate Day 2,2026-06-02;前緣封裝供給不足、晶圓探針測試外包、Final Testing 2H26 放量、ASP / GM、GS Buy 12m TP NT$620、LEAP 業務
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;委外 CoWoS 擴產規模、FOPLP / CoPoS 分工
- 260701_3711_日月光_ubs_ASE,UBS,2026-07-01;自有 full-process CoWoS 20→50kwpm、LEAP US$3.6→6.7bn、capex 上修 9.0/10.0bn、Final Test 進 Trainium3 + MTK TPU v8t、Buy TP NT$835(前 660)
- 報告_Daiwa_日月光3711_20260709,大和,2026-07-09;2Q26/3Q26 營收預覽、稼動率、評價示警(Outperform,無明確 TP)
- 報告_BofA_日月光3711_20260707,美銀,2026-07-07;capex 追蹤(YTD 66% of guide)、LEAP/IC ATM 營收模型、Buy TP NT$750
- 報告_自整理_日月光3711深度分析_20260713,使用者自製深度分析,2026-07-13;FOCoS-Bridge 產能爬坡、LEAP 26/27 自估營收、測試 ASP 調升、目標價 NT$963 推導
- 分析_日月光LEAP上修與外溢訂單_20260713 — 整合三方觀點的投資分析頁
- 報告_群益定錨_2026半導體先進封裝設備展望_20260708 — 群益證券 x 定錨產業筆記,2026-07-08;ASEH CoWoS-S/R/L 委外產能拆解圖,CoWoS-L 自 2026F 起大幅放量
- 報告_GF_日月光3711_20260730,廣發證券(香港),2026-07-30;2Q26 實績、3Q26 guidance、LEAP 26/27/28E 上修、2.5D 委外產能估計、EPS 上修、Buy TP NT$754(估值倍數下修至 25x)
- 報告_Citi_日月光3711_20260730,Citi,2026-07-30;2Q26 實績、capex 上修至 US$10.5bn、ATM 毛利率上看突破 30%、面板級封裝 1Q27 投產、CPO 2026 年底小量生產、13 greenfield + 8 brownfield、Buy TP NT$750(前 600)
- 報告_MS_日月光3711_20260730,Morgan Stanley,2026-07-30;2027 LEAP guidance 上修至 ≥US$7.5bn(MS 自估 US$8.5bn)、先進封裝營收推導模型、CPO 測試流程供應商矩陣、OW TP NT$628(前 558)
- 報告_中信_日月光3711_20260731,中國信託投顧,2026-07-31;2Q26 實績優於預期、2026 capex 上修至 US$105 億明細拆解、LEAP 26/27 上修、13 greenfield + 8 brownfield 建廠明細、1H26 設備供應商佔比表、買進 TP NT$760(前 630)
- 活動_愛普6531_2Q26法說memo_20260806,愛普 2Q26 法說(客戶端揭露),2026-08-06;與愛普簽 IPD 封測長期產能保障協議,愛普 8 月預付 US$2,200 萬加工款鎖定 3-4 年產能
- 活動_日月光3711_元大2Q26法說memo_20260730,元大投顧(法說 call memo),2026-07-30;2Q26 實績、3Q26 財測、2026 capex 上修至 US$105 億、LEAP 展望、面板級封裝/CPO/玻璃基板時程、13+8 產能計畫
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$800;承接台積電 CoWoS 後段委外與 AMD COW
- 報告_BofA_日月光投控3711_20260930 — 美銀證券(Haas Liu/Mike Yang/Cathy Hsu),2026-09-30;YTD 設備採購追蹤 2026 capex guide 82%、新加坡 NT$2.15bn 廠房收購、IC ATM sales 26-28 CAGR +37%、LEAP 銷售 US$4/10/13bn(26/27/28E)、維持 Buy PO NT$800(前 750)
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 2338_台灣光罩(市)
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 8227_巨有科技(櫃)
- 分析_OCP2026_AI光互連路線與可靠度
- 技術_Chiplet
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 6271_同欣電(市)
- 7856_漢測(櫃)
- 供應鏈_CPO_D-FAU
- 分析_垂直供電VPD架構與供應鏈
- 3444_利機(櫃)
- 分析_GoogleTPU產業與供應鏈_20260930
- 8150_南茂(市)
- 供應鏈_光通訊
- 分析_華南4Q26產業展望_20260918
- 分析_玻璃封裝全景
- 2436_偉詮電(市)
- 分析_半導體測試產業全景_20260912
- 分析_政美應用先進封裝檢量測
- 分析_CPO耦光對位設備比較
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_9月產業投資策略_富邦_20260831
- 3498_陽程(櫃)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 技術_SoIC
- 分析_CPO光測試與Insertion分段
- 技術_CPO製程流程
- 7751_竑騰(櫃)
- 技術_G2C聯盟
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- 時程_2026_半導體測試介面
- 技術_矽電容
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 3264_欣銓(櫃)
- 分析_Intel_2Q26台廠read-through_20260724
- 供應鏈_半導體測試硬體
- 分析_半導體測試硬體全景_野村Anchor_260724
- 8064_東捷(櫃)
- 分析_先進封裝互連RDL與大面積
- 技術_Underfill底部填膠
- 技術_Damascene
- 技術_EMIB-T
- 分析_先進封裝發展方向全景
- 2467_志聖工業(市)
- 3551_世禾(櫃)
- 6187_萬潤(櫃)
- 分析_RDL與大面積封裝應力控制
- AMD.US(amd)
- 7734_印能科技(櫃)
- 7853_政美應用(興)
- 分析_ECTC2026先進封裝五大戰線_260706
- 技術_XPU
- 供應鏈_AWS
- 時程_2026_AI_ASIC與高速介面
- 3563_牧德(櫃)
- 技術_BGA
- 技術_FCBGA
- 分析_中國AI_GPU_TAM_MS_20260622
- 2441_超豐(市)
- 6146.JP(disco)
- 6147_頎邦(櫃)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608