與相關技術的關係
CoPoS(Chip on Panel on Substrate)是把 技術_CoWoS 那套 2.5D/3D 高階封裝(晶片+中介層+基板)從圓形晶圓載體推向 310×310mm 方形面板載體的路線,技術上是高階版 Chip-Last FOPLP + 基板整合,且主流走 玻璃載體 解決大面積翹曲。設備供應鏈與 供應鏈_半導體製程設備、供應鏈_玻璃芯基板 高度重疊。完整產業/投資整理見報告 CoPoS_面板級先進封裝深度報告_20260522.pdf 與 分析_CoPoS面板級封裝。
定義
CoPoS(Chip on Panel on Substrate)可理解為把先進封裝從圓形晶圓載體推向方形 panel / carrier 的路線,與 技術_FOPLP、RDL-First、玻璃 / 方形 carrier 相關。華南投顧報告提到 CoPoS 採 310×310mm 方形 carrier,對搬運速度、對位精度、翹曲控制與濕製程穩定度要求更高。其根本動機是面積經濟——方形面板貼合方形大晶片,面積利用率顯著高於圓晶圓;當 AI 加速器中介層尺寸朝 5.5–9× 光罩擴張、CoWoS 產能與成本吃緊時,面板化是延續尺寸/成本曲線的下一步。
面積經濟量化參考(群益 x 定錨,2026-07-08)
報告_群益定錨_2026半導體先進封裝設備展望_20260708 一張「Panel Inevitable as Computility Increases」圖表,以同一 reticle size(7.5x)比較不同載體可容納的封裝單位數:12 吋圓形晶圓約 6 個、Panel 300(方形)約 12 個、Panel 510×515(方形)約 35 個——即同尺度下 510×515mm 方形面板單位數量約為 12 吋圓晶圓的 5.8 倍,具體印證上段「面積利用率顯著高於圓晶圓」之量化參考點(讀圖近似值,非圖中列印數字)。

圖說:12 吋圓形晶圓 vs Panel 300 vs Panel 510×515 面積效率比較,同 7.5x reticle size 下可用單位數 6/12/35。來源:報告_群益定錨_2026半導體先進封裝設備展望_20260708,群益證券 x 定錨產業筆記,2026-07-08。
與 CoWoS / FOPLP 的差異
| 技術 | 載體 | 主要目的 | 狀態 |
|---|---|---|---|
| 技術_CoWoS | 圓形晶圓 / substrate | 高階 AI 2.5D 封裝主流 | 已放量 |
| 技術_FOPLP | 大尺寸方形面板 | 提高面積利用率、降低成本 | PMIC 已量產,高階應用驗證中 |
| CoPoS | 310×310mm 方形 carrier / panel(趨向玻璃) | 將高階封裝導向方形載體 | 研發 / 量產前觀察 |
關鍵區隔
FOPLP 是「面板級扇出」的廣義技術(含低階 PMIC 到高階 GPU);CoPoS 是台積電針對高階 AI 加速器的具體面板化路線。兩者技術同源、設備供應鏈高度重疊,但 CoPoS 尺寸、翹曲與對位門檻最嚴苛。
CoPoS 尺寸數字兩種說法並列(310×310mm vs 210×210mm)
8046_南電(市) 2026-07-01 法人交流(客戶端/載板廠視角)指出,未來 CoPoS 相關產品尺寸可能達 210mm×210mm、層數可能從 26 層板起跳,且 core 不再是單一 CCL、可能需要三個 core(即使 unit 數不增加,玻纖布消耗量至少 3 倍);此與本頁既有「310×310mm」(設備/製程端來源)數字不同,兩者資訊時點與來源角度不同(南電為 ABF 載板供應商對次世代規格的推估,本頁既有數字來自設備/製程供應鏈),暫並列保留,待更多來源交叉驗證何者較準。來源:memo_AI半導體硬體_Andrew通路訪查_20260704,estimate,中信心。
製程結構(Chip-Last / RDL-First)
高階 CoPoS 採 RDL-First + Chip-Last:先在(玻璃)載板上做好高品質 RDL,再貼裝已測良的大晶片。流程主幹:
- 玻璃 carrier 備製
- 下層 RDL(微影 / 電鍍)
- 晶片面朝下貼合(Chip-Last)
- 封膠 Molding
- 上層 RDL + bump
- 解鍵合(debond)/ 切割
四大挑戰(方形大面板相對圓晶圓)
| 挑戰 | 為什麼變難 | 解方方向 |
|---|---|---|
| 翹曲 Warpage | 面積大、受熱不均、邊角應力集中 | 低 CTE 載體(玻璃)、多區溫控、升降溫曲線優化 |
| 對位精度 | 大面積累積對位誤差放大 | 高精度平台運動控制、即時量測回饋 |
| CTE 匹配 | 玻璃/有機、銅、晶片 CTE 不同 → 熱循環脫層 | CTE 接近矽的玻璃載體、界面附著力優化 |
| 大面積濕製程 / 檢測均勻性 | 方形載體電鍍/蝕刻/清洗邊角易不均;玻璃透明難檢測 | 流場優化、穿透式 X-ray/超音波 + AI 影像、AOI |
為什麼 CoPoS 主流走玻璃
上述四挑戰玻璃載體一次解掉大半:CTE 3–9 ppm/°C 接近矽(有機 ABF 12–20),大面積翹曲遠小於有機載板;表面平整、可做大尺寸、低 Df 利高速訊號。代價是玻璃脆易破、TGV 成本高、RDL 與玻璃/ABF 界面脫層尚未完全解決。詳見 技術_玻璃芯基板。
玻璃六大關鍵製程設備鐵路圖
玻璃載板設備需求對應「TGV 雷射改質 → 蝕刻通孔 → AOI 檢測 → PVD 種子層 → 電鍍銅 → CMP 研磨」六大製程,台廠多從 PCB/面板/半導體既有技術延伸切入;AOI 為台廠相對優勢環節。
| # | 製程 | 台廠 | 國際對手 |
|---|---|---|---|
| 1 | TGV 雷射改質 | 8027_鈦昇(櫃)、8064_東捷(櫃) | DISCO、Orbotech、MKS、Corning、Samsung |
| 2 | 蝕刻通孔 | 6658_聯策(市)、2493_揚博(市)、6405_悅城(市) | MEC、RENA、Manz |
| 3 | AOI 光學檢測 | 3455_由田(櫃)、3535_晶彩科(市)、3030_德律(市) | Camtek、Orbotech、SCREEN、Mycronic、Onto |
| 4 | PVD 種子層 | 3580_友威科(櫃)、6937_天虹(市)(PLP PVD/ALD) | Evatec、Applied Materials、ULVAC |
| 5 | 電鍍銅 / 填孔 | 3485_敘豐(櫃)、7828_創新服務(櫃)(銅柱/TGV-ICP) | MacDermid Alpha、UYEMURA、MKS Atotech |
| 6 | CMP 研磨 | 5443_均豪精密(櫃)、7768_頌勝科技(市) | Applied Materials、DISCO、Okamoto |
| — | 濕製程 / underfill / 清洗 | 3131_弘塑(櫃) | — |
材料端(玻璃原片 Corning/AGC/SCHOTT、PSPI、顯影、清洗、TGV 氣體)詳見 技術_玻璃芯基板、供應鏈_玻璃芯基板。
封裝 / 製造端與採用端
| 角色 | 廠商 | 備註 |
|---|---|---|
| CoPoS 主導 | 2330_台積電(市) | 310×310mm,瞄準 AI GPU,規劃 2027 試產 |
| 面板級封裝 | 6239_力成(市)、3711_日月光投控(市)、3481_群創(市) | 515×510 / 310–610 / 700×700mm;群創另於 2026-09 發表 Chip-Last 製程(620×670mm,「CoPoS-L like」先進封裝平台),預計最快 2H27 量產,細節見 技術_FOPLP「終端廠 FOPLP 面板尺寸與布局」(群益投顧,2026-09-23) |
| 有機 ABF 載板(現役主力) | 3037_欣興(市)、8046_南電(市)、3189_景碩(市) | 玻璃放量前承載主力 |
| 採用端 | NVIDIA、AMD、Broadcom、Qualcomm、MediaTek、Intel | NVIDIA/AMD AI GPU;Broadcom Switch ASIC 為玻璃核心最早採用者(最快 2027F) |
| 智能物流 / Panel Handling | 2464_盟立(市) | 多尺寸 Panel Handling 解決方案支援 CoPoS 大尺寸載板搬運;詳見 技術_半導體自動化物流 |
台積電「CoWoS 玻璃基板開發計畫」夥伴(群益,2026-06-22)
群益證券指出台積電近日向供應鏈釋出「CoWoS 玻璃基板(Glass Substrate Development for CoWoS)」開發計畫,確定與 3481_群創(市)、ABF 載板大廠揖斐電(Ibiden)共同把玻璃基板導入下一代 CoWoS 先進封裝。群創以玻璃上製作半導體元件、技術_TGV 鑽孔多年經驗卡位;此為 CoPoS / 玻璃載體題材的具體夥伴揭露。來源 群益-3481-2602群創。
oS 架構深解與 PI 提升機制(郭明錤 2026-06-11)
來源:郭明錤對台積電 JPCA Show 2026-06-11 簡報外流頁「Glass Substrate Development for CoWoS」的解讀(memo_郭明錤_台積電玻璃芯基板oS解讀_20260611)。
術語澄清:簡報中「COP」≠ Chip-on-Package
該頁的 COP 指 Coplanarity(共面性),不是晶片對封裝。CoPoS 可拆為 CoP(Chip on Panel,攸關生產效率與切割經濟性) 與 oS(on Substrate,玻璃基板,攸關翹曲與耐用性)。
結構與 oS 的地位: - 玻璃核心基板為三層設計:玻璃核心(Glass Core)夾在兩層 ABF 增層(Build-up)之間——即 CoPoS 中的「oS」。 - 台積電測試時是把玻璃基板(簡報標 glass-SBT)與既有 CoW(Chip-on-Wafer,測試載具) 搭配,而非與 CoP 搭配——凸顯 oS 的重要性更勝 CoP。 - oS 解決翹曲(Warpage)與耐用性,直接決定晶片「做不做得到、能不能運作」,是「雪中送炭」的標配;CoP 解決生產效率與切割經濟性(攸關成本 / 價格),屬「錦上添花」的優化。
PI(電源完整性)提升機制——對客戶的核心價值: - 玻璃核心基板變薄 → TGV 垂直導通通道變短 → 通道電阻 R 與迴路電感 L 雙降 → PI(Power Integrity)提升。 - 更好的 PI → 更穩定供電 → 釋放更多 Power Headroom → 可整合更多電晶體 / 拉高時脈 → 更強 AI 算力。 - 客戶不為「生產效率」(晶圓廠基本責任)付溢價,但願為 AI 算力增長買單——這是 Nvidia 對玻璃核心基板態度積極的原因。
成本邏輯(為何高單價不阻礙採用): - 玻璃單片成本比現有 ABF 高出數倍(群創加工的玻璃單價最貴、為最核心關鍵材料)。 - 但基板僅佔 AI 晶片 BOM 的低個位數(1–5%),而封裝良率損失金額往往達基板成本的 5–10 倍;玻璃核心基板能提高良率、降低封裝良率損失,故高單價不阻礙採用意願。
規格與供應鏈調查: - 簡報玻璃核心基板由 250×250mm 全尺寸基板切割而來;ABF 增層主用味之素 GL107 混 ABF-GCP,測試 24–28 層(2027–2028 AI 晶片主流 ABF 規格)。 - 目前 250×250mm 切割由揖斐電負責;預計 2H27 進入 510×515mm 預量產模擬時,揖斐電若為保護高毛利、降低複雜度,可能把切割轉交對玻璃更熟悉的群創。 - TGV 為玻璃核心基板關鍵 know-how,目前掌握在台積電與群創手中;JPCA Q&A 中台積電當場拒答 TGV 細節(但詳答 IVR / eDTC / LSI 整合問題)。 - 客戶面:除 Nvidia 外,已有兩家美系客戶強烈興趣。
量產時程: 若一切順利,台積電目標 4Q28–1Q29 開始量產玻璃核心基板,配合 Nvidia AI 晶片世代交替。
圖解
flowchart TD
    A["CoPoS = CoP + oS"] --> B["CoP Chip on Panel<br>生產效率與切割經濟性"]
    A --> C["oS on Substrate 玻璃基板<br>翹曲與耐用性"]
    C --> D["玻璃核心基板變薄"]
    D --> E["TGV垂直導通通道變短"]
    E --> F["通道電阻R與迴路電感L雙降"]
    F --> G["PI電源完整性提升"]
    G --> H["更穩定供電/釋放Power Headroom"]
    H --> I["可整合更多電晶體/拉高時脈"]
    I --> J["更強AI算力"]
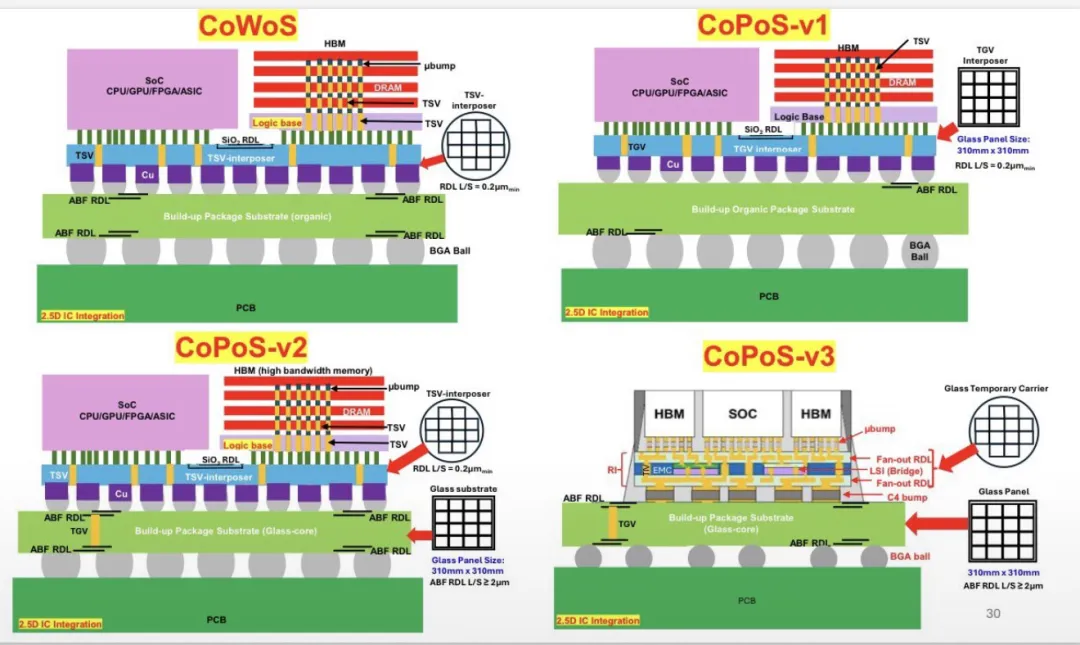
圖說:CoWoS 與 CoPoS 三版結構對照(John Lau 講座第 30 頁):CoPoS-v1=有機載板上的玻璃 TGV 中介層(SiO₂ RDL L/S 0.2µm);CoPoS-v2=玻璃芯載板上的矽 TSV 中介層(ABF RDL L/S ≥2µm);CoPoS-v3=玻璃芯載板上、含嵌入式矽橋(LSI)的 CoWoS-L 型重構中介層,製程用玻璃暫時載板。三版玻璃面板皆 310×310mm。(來源:研究_鉅亨號_台積電CoPoS三種封裝方案_20260929,轉引 報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924)
JPM SBR 研討會(2026-07-21)獨立觀點:時程可控性
報告_JPM_FCBGA_ABF基板研討會_20260721 引述 SBR Technology 西尾俊彥的獨立訪查:CoPoS 導入時程「可能如台積電規劃進行,也可能延遲最多約兩年」;但西尾認為這項技術相對容易由台積電自行掌控,因為即使 CoPoS 延遲,台積電可用擴充既有 CoWoS 產能來抵銷缺口——與下表其他時程估計(2027 小量導入、2028 實質量產)方向一致,屬互補而非衝突的第三方佐證。
面板尺寸標準化:台積電+ASE 對齊 310×310mm(IEEE EPS 講座,John H. Lau,2026-09-24)
來源:報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924(IEEE Santa Clara Valley EPS Chapter Distinguished Lecture,講者 Unimicron/欣興 John H. Lau)。學術講座整理業界公開時程,非券商報告,信心中高。
兩種面板尺寸曾並存,現已收斂至 310×310mm: - 台積電已於 2025-04-23(North America Technology Symposium)宣布 CoPoS 採用 310mm×310mm 玻璃面板。 - ASE 原規劃 600mm×600mm 面板產線,於 2026 年 3 月決定縮小對齊台積電的 310×310mm。 - 2026-05-26,ASE 執行長 Dr. Tien Wu 於 ECTC2026 正式公開確認 310×310mm 面板尺寸,目標年底前建置全自動化 310×310mm 試產線。 - 講者總結:「#1 晶圓代工廠(台積電)與 #1 封測廠(ASE)已對齊」,代表市場即將從實驗階段轉向量產階段;310×310mm 在面積效率(成本)與製程控制(良率)間取得平衡,300mm 晶圓的既有經驗可大幅轉用。
與既有 210×210mm/310×310mm 並列 callout 的關係
上方「CoPoS 尺寸數字兩種說法並列」callout 討論的是單顆晶片/載板尺寸規格(南電 210mm 說法 vs 設備端 310mm 說法),與本節討論的面板/載體本身尺寸(600mm vs 310mm)是不同層次的數字,不構成衝突;本節新增內容確認的是面板載體尺寸已收斂於 310×310mm。
ASE 官方量化比較(ECTC2026 簡報):
| 屬性 | 300mm 晶圓 | 310×310mm 面板 |
|---|---|---|
| 形狀 | 圓形 | 方形 |
| 邊緣浪費 | 高 | 低 |
| 面積利用率 | 低(<60%) | 高(>85%) |
| 單位良率(Die/Unit) | 基準 | 更高* |
| 材料利用率 | 基準 | 更高 |
| 設備產出率 | 基準 | 更高 |
*每面板可取得晶片數通常為每晶圓的 >1.5 倍(在 3.5x reticle size 下)。講者另引用工研院/群益既有比較(8 顆 interposer、效率~50% vs 16 顆、效率~88%,WLP vs PLP 通用比較),與 ASE 官方數字方向一致,互為佐證。
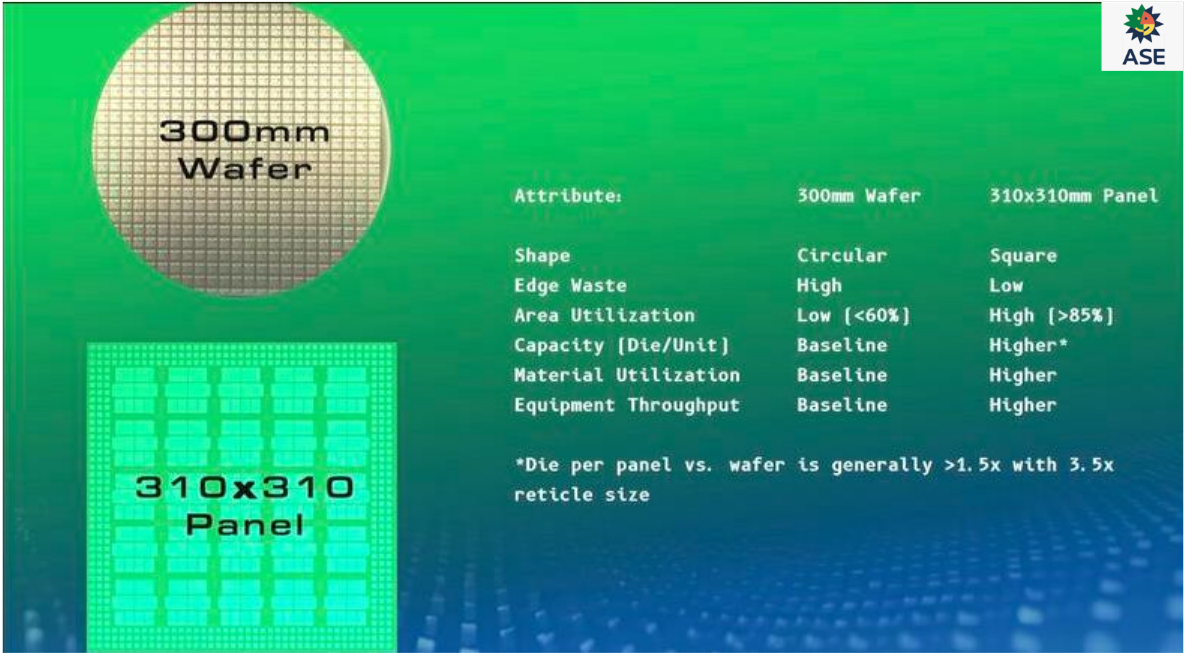
圖說:ASE 官方簡報頁(ECTC2026):300mm Wafer vs 310×310mm Panel 屬性比較表,Area Utilization 由 <60% 提升至 >85%,Capacity/Material Utilization/Equipment Throughput 皆標示為 Higher;註記每面板可取晶片數通常為每晶圓 >1.5 倍(3.5x reticle size)。(來源:報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924,IEEE EPS 講座轉引 ASE ECTC2026 簡報,2026-09-24)
TSMC CoPoS 試產線地點與首波設備供應鏈(IEEE EPS 講座,2026-09-24)
- 台積電規劃在嘉義 AP7 P4/P5 廠建置首條 CoPoS 試產線,2026 年內啟動;量產設施同樣設於嘉義 AP7。
- 首波設備供應鏈已大致底定,規格與訂單量已確認:
- 國際廠商:KLA、TEL(東京威力科創)、SCREEN、Applied Materials、DISCO
- 台廠(講者原文為英譯拼音,中文對應尚待逐一查證確認,暫列英譯原文):Innolux(3481_群創(市),可確認)、Sin-Yun、Hung-Soo、Chung Hwa、Chromium、Chih-Sheng、Da-Long
- 台積電並透過授權 Intel 部分玻璃專利,與 Ibiden、Innolux/群創 合作在 310mm×310mm 玻璃面板上製作 TGV 與 RDL。
台廠英譯名對應(2026-10-12 部分補上)
講者投影片英譯拼音原未對應。鉅亨號 2026-09-29 文章附的「CoPoS vs EMIB-T」供應鏈表(見下節)以公司英文名列出同一批台廠,可交叉對應:Sin-Yun=Scientech 3583_辛耘(市)、Hung-Soo=表列 GFTC,研判為弘塑 GPTC 3131_弘塑(櫃)(表內拼寫差一字母)、Chromium=Chroma 2360_致茂(市)、Chih-Sheng=C Sun 2467_志聖工業(市)、Da-Long=Ta Liang 3167_大量(市)。Chung Hwa 仍未能對應(供應鏈表無對應名稱),暫不連結。對應屬兩份來源的名稱比對推論,信心中高。
CoPoS 與 EMIB-T 供應鏈對照(鉅亨號,2026-09-29)
文章附表(原表未標出處)列出台積電 CoPoS 與 Intel EMIB-T 的供應商。CoPoS 環節多、台廠集中在濕製程、解鍵合、Pod、點膠與量測;EMIB-T 只列載板、封測與黏晶三項。
| 環節 | CoPoS 供應商(台廠以中文標示) | EMIB-T 供應商 |
|---|---|---|
| 沉積與 RDL | Applied Materials、SCREEN、Tokyo Electron、Canon | — |
| 烘烤與熱處理 | APT、志聖(C Sun)、均華(GMM)、Kokusai Electric | — |
| 濕製程 | GFTC(研判為 弘塑)、辛耘(Scientech) | — |
| 解鍵合(Debonding) | SUSS MicroTec、Tokyo Electron、EVG、辛耘、鈦昇(E&R)、達興(Daxin) | — |
| CMP | Applied Materials、Disco、Ebara、Lam Research、Tokyo Electron、均豪(GPM) | — |
| 封膠設備 | Apic Yamada、Towa | — |
| Pod(載具) | 家登(Gudeng)、Chung King(研判為中勤,未上市、待查證) | — |
| Underfill 點膠 | 萬潤(All Ring)、Asymtek | — |
| 黏晶(Die attach) | Kulicke & Soffa、ASMPT、Shibaura | Kulicke & Soffa、ASMPT |
| 量測、檢測與自動化 | KLA、致茂(Chroma)、Camtek、晶彩科(Favite)、大量(Ta Liang)、倍利科(V5) | — |
| 封測夥伴 | 日月光/矽品 | Amkor |
| 載板 | Ibiden、欣興、Toppan、Shinko、南電、景碩 | Ibiden、欣興 |
- 名稱對應依據(2026-10-12 核對):以庫內公司頁 aliases 比對英文名——C Sun=志聖、Ta Liang=大量、E&R=鈦昇、All Ring=萬潤、Gudeng=家登、V5 Technologies=倍利科、Chroma=致茂、GMM=均華(Gallant Micro Machining)、GPM=均豪(Gallant Precision Machining,BofA 報告寫作「GPM (5443 TT)」);Scientech=辛耘、Favite=晶彩科、Daxin=達興為公司英文名常識對應;GFTC 表內拼寫與弘塑英文名 Grand Process Technology(GPTC)差一字母,研判為弘塑。
- 與既有資料一致性:辛耘、弘塑(濕製程)、達興(雷射離型層,用於玻璃載板暫時接著與解離,對應 Debonding)、均豪(CMP,G2C+ 聯盟成員)、晶彩科(TGV AOI)、倍利科(TGV AXI)皆與各自公司頁既有 CoPoS/玻璃載板布局吻合。均華公司頁定位為 die bonder(含 CoPoS die 貼裝),此表卻列在「烘烤與熱處理」,分類可能有誤,待查。
- 仍未對應:APT(烘烤與熱處理)、Chung King(Pod,研判中勤);講座拼音 Chung Hwa 也仍無對應。
- Intel 側觀點(同文附某外資巴士行程摘要,未具名):Intel Foundry 認為即使台積電推 CoPoS,EMIB-T 仍維持先進封裝領先,但自承 EMIB-T 載板良率待改善,見 INTC.US(intel)。
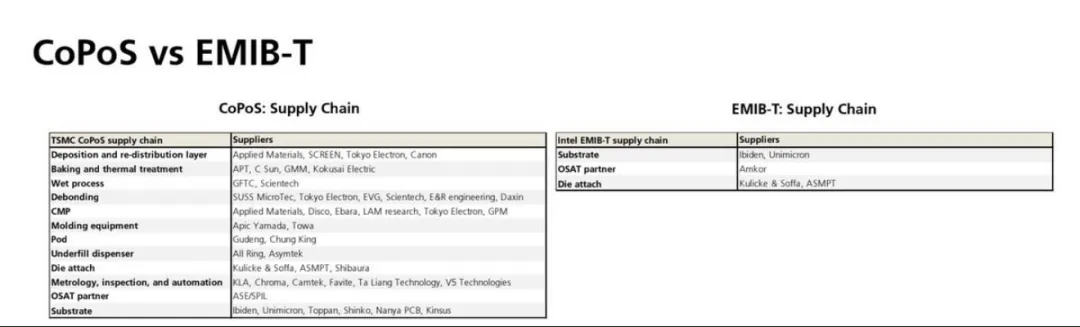
圖說:CoPoS vs EMIB-T 供應鏈表,左為 TSMC CoPoS 十二個環節供應商,右為 Intel EMIB-T 載板(Ibiden、Unimicron)、OSAT(Amkor)、Die attach(K&S、ASMPT)。(來源:研究_鉅亨號_台積電CoPoS三種封裝方案_20260929,2026-09-29,原表出處未標)
TSMC 供應鏈保密協議「Gag Order」(IEEE EPS 講座,2026-09-24)
講者揭露:2026 年 5 月,台積電首度對其先進封裝供應鏈發出嚴格的保密令與排他性協議要求,範圍鎖定 CoPoS(面板式)相關廠商,而非既有 CoWoS(晶圓式)產線:
- 保密內容全面翻新:台積電要求台灣材料、設備與製造供應商簽署積極的法律協議,確保專有研發機密不外流予競爭對手。
- 強制排他性:協議並非僅止於保密,更具「鎖定」性質——合約禁止供應鏈夥伴在量產期間的數年內,將同世代 CoPoS 專用設備或材料銷售給其他半導體廠商。
- 戰略意圖(講者判讀):意在阻擋 Intel(近期重啟馬來西亞先進封裝擴產)與三星(積極推銷替代方案);部分持有「台積電供應商代碼」的設備商曾開始承接 Intel 的溢出訂單,促使台積電出手切斷其對次世代供應鏈的取得管道,藉此防守 CoPoS 多年研發投資的護城河。
投資意義
若此保密/排他協議屬實,意味著 CoPoS 設備與材料供應鏈一旦與台積電綁定,將難以同時服務 Intel/三星陣營,對已卡位台積電 CoPoS 供應鏈的台廠設備商是排他性利多,但也限制其他客戶的營收來源;單一講座來源,信心中,待後續券商報告交叉驗證。
Intel 玻璃專利授權時程與藍思科技 MOU(IEEE EPS 講座,2026-09-24)
補充本頁既有 Intel 玻璃基板時程: - 2023-09-18:Intel 公開展示玻璃基板技術,宣布目標 2030 年前於單一封裝內整合 1 兆電晶體,並揭露已投入超過 10 億美元玻璃封裝研發。 - 2025-07:Intel 停止自有玻璃製造活動,轉為將其龐大的玻璃專利組合(逾 700 件專利)授權予第三方供應商——與本頁既有「Intel 對 Ibiden/欣興/Shinko 承諾強、玻璃芯基板產能可能被 EMIB-T 排擠」的既有敘述互為背景:Intel 退出自製後,其玻璃技術路線圖轉為透過授權由供應鏈接手執行。 - 2026-07-28:Intel 與 Lens International (HK) Limited 簽署合作備忘錄(MOU),內容為如何製作無裂紋(crack-free)玻璃穿孔(TGV)。
與既有藍思科技(Lens Tech)條目的交叉印證
本頁「面板供應鏈玩家進度總表」已收錄 MS(2026-07-26)報導的藍思科技(Lens Tech,300433.SZ)與 Intel 宣布合作開發含 TGV 的玻璃核心(pilot line 2026 年底前備妥,量產最快 2H27)。本次講座揭露的「Lens International (HK) Limited」MOU(2026-07-28)與 MS 報導時間僅差 2 天、技術聚焦(crack-free TGV)高度吻合,應為同一合作案的不同英文名稱寫法(Lens Tech 為藍思科技集團,Lens International (HK) 可能為其香港子公司或講者對集團名稱的簡化英譯),構成獨立來源交叉確認;公司實體對應仍待後續核實。
商業化時程
| 時間 | 里程碑 |
|---|---|
| 2027 | 玻璃載板小量導入高階 AI/HPC 封裝;Broadcom Switch ASIC 先行 |
| 2028 | Chip-Last FOPLP + 玻璃載板進入實質量產期 |
| 2028 | 專家調研稱台積電 CoPoS 2026 年 5-6 月拉進量產 development,約需一年開發,2028 年在 AP7 P4 量產 |
| 2026-07(法說後) | Aletheia:CoPoS R&D line 已就緒(ready),仍需約 1 年技術成熟方進入 HVM;產能預期 2028E 才顯著加速放量,但不排除 2H27E 提前拉貨 |
| 2H27 | 玻璃核心基板進入 510×515mm 預量產模擬;切割可能由揖斐電轉交群創(郭明錤) |
| 4Q28–1Q29 | 台積電目標開始量產玻璃核心基板,配合 Nvidia AI 晶片世代交替(郭明錤) |
| 2030 | 玻璃載板於 IC 載板市占約 10–15% |
| 2030+ | Corning 管理層認為半導體玻璃基板可能進入大規模採用期 |
| 2028 | 專家會議(2026-07-22):CoPoS 第一代型態為 FOPLP(玻璃作 Carrier、最終分離移除),預計 2028 量產;Glass Interposer 成熟另估 2030–2032(見 技術_玻璃芯基板) |
| 2025-07 | Intel 停止自有玻璃製造,轉為授權逾 700 件玻璃專利予第三方供應商(IEEE EPS 講座,2026-09-24) |
| 2026 年內 | 台積電於嘉義 AP7 P4/P5 廠建置首條 CoPoS 試產線;首波國際+台廠設備供應鏈已確認規格與訂單量(IEEE EPS 講座,2026-09-24) |
| 2026-03 | ASE 由原規劃 600×600mm 面板產線縮小對齊台積電 310×310mm(IEEE EPS 講座,2026-09-24) |
| 2026-05 | 台積電向 CoPoS 供應鏈發出保密令與排他性協議(「Gag Order」),阻擋 Intel/三星取得同世代設備與材料(IEEE EPS 講座,2026-09-24,單一來源待驗證) |
| 2026-05-26 | ASE 執行長於 ECTC2026 正式確認 310×310mm 面板尺寸,目標年底前建置全自動化試產線;「#1 晶圓代工+#1 封測廠對齊」(IEEE EPS 講座,2026-09-24) |
| 2026-07-28 | Intel 與 Lens International (HK) Limited 簽署 MOU,聚焦無裂紋 TGV 製作(IEEE EPS 講座,2026-09-24;與既有藍思科技 2026-07-26 條目交叉印證) |
| 2028 | 傳聞:NVIDIA 聯合 SCHMID、康寧推 CoPoS 面板級封裝與 TGV,配合台積電 2028 量產目標;台積電多次造訪 NVIDIA 中科廠討論 CoPoS 產線布局;台積電曾赴福建、廣東玻璃芯板廠與 TGV 工藝調研(鉅亨號 2026-09-29 轉述,原文即標傳聞、無來源,低信心) |
投資觀察
- CoPoS 若從客戶組織準備走向量產,設備驗證最先反映訂單能見度(濕製程、underfill、AOI、CMP、PVD/電鍍),其次材料卡位,最後採用端放量。
- 方形 carrier 放大翹曲、邊角均勻性、搬運與檢測問題,設備供應鏈比封裝產能更早進入驗證。
- 兩大不確定性(決定玻璃量產時點):① 玻璃芯基板 BOM 成本需降至 USD 400/片以下(TGV 試產仍 USD 400–500/片、整片 ASP 可能 > USD 1,500 vs 大尺寸 ABF 約 USD 200);② RDL 與玻璃/ABF/銅界面脫層;另 Intel 技術_EMIB-T 可能排擠基板廠玻璃投資優先序。
- 鉅亨號(2026-09-29)觀點:業界多已採 310mm 面板(Rapidus 例外採 600mm),降低設備商風險;CoPoS 若要確保成功,台積電可能放慢 CoWoS 新增產能,使 CoWoS 更吃緊。此與 JPM SBR 研討會「CoPoS 延遲可用擴 CoWoS 抵銷」方向相反,屬作者推論。
- 投資重點 memo 與分級名單見 分析_CoPoS面板級封裝。
觀察重點
- 台積電 CoPoS 試產時程(2027 規劃是否提前 / 遞延)
- 玻璃芯基板 BOM 成本是否降向 USD 400/片
- RDL 脫層問題是否突破
- Broadcom Switch ASIC 玻璃核心採用進度(量產關鍵觸媒)
- 台廠設備商客戶機台驗收 / 訂單能見度
- 正型 PSPI 等材料取得 Glass Core 供應商認證
- Intel EMIB-T 與玻璃核心的產能優先序
相關技術
- 技術_FOPLP(面板級扇出,CoPoS 同源廣義技術)
- 技術_玻璃芯基板(CoPoS 關鍵載體,重心)
- 技術_TGV(玻璃穿孔,玻璃芯基板核心製程)
- 技術_CoWoS(圓晶圓版高階封裝,CoPoS 的前身路線)
- 技術_RDL(RDL-First 製程核心)
- 技術_EMIB-T(Intel 路線,可能排擠基板廠玻璃產能優先序)
供應鏈
玉山定位拆解:玻璃=材料、FOPLP=形狀、CoPoS=平台(2026-11-02)
- 玉山將後摩爾定律先進封裝拆成三個解方:玻璃基板是材料解方(取代矽中介層或 ABF 載板,解決大尺寸翹曲、提供平整度與高頻傳輸效率)、FOPLP 是形狀解方(圓形晶圓轉為大型方形面板,利用率 95% 以上)、CoPoS 是台積電推出的面板級先進封裝平台(把 CoWoS 概念延伸到方形面板,並可搭配玻璃基板與 FOPLP)
- FOPLP 的 Chip-First 重佈線最多約 3 層,主要用於電源管理、功率半導體、射頻 IC;RDL-First 可做特殊晶片或較寬記憶體,重佈線最多約 9 層,用於含記憶體的加速處理器、影像處理器、系統單封裝、網通晶片、AI 晶片,難度較高(玉山 p.8 圖示)
- 玉山預期封裝廠、面板廠與晶圓代工廠將各擅勝場(玉山,2026-11-02;觀點)
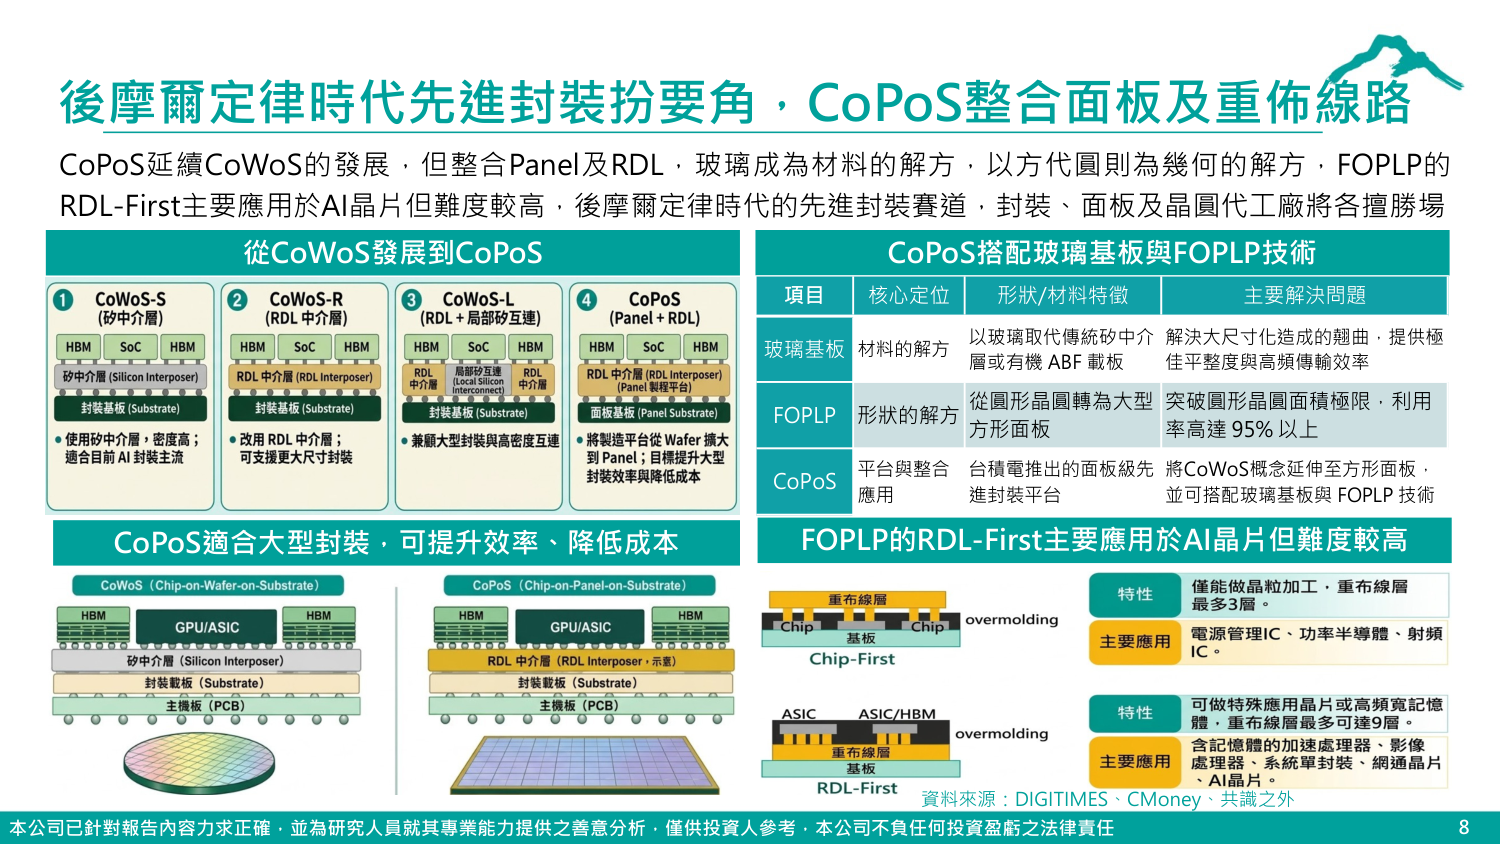
圖說:左為 CoWoS-S/-R/-L 演進至 CoPoS(Panel+RDL)的結構示意;右上為玻璃基板/FOPLP/CoPoS 定位表,下為 CoWoS 與 CoPoS 剖面、Chip-First 與 RDL-First 對照(玉山 p.8)。
來源
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;CoPoS 與玻璃基板/FOPLP 的分工與 RDL-First 難度
- memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;南電客戶端視角提出 CoPoS 210×210mm、26 層起跳、三 core 規格判斷(與本頁既有 310×310mm 並列,見上方資訊衝突 callout)
- 報告_華南投顧_設備產業近況_20260512(CoPoS 310×310mm 方形 carrier、後段濕製程/檢測/搬運設備觀察)
- 報告_呂紹旭_玻璃載板FOPLP_20260508(Chip-First/Last 路線、終端廠面板尺寸、台積電 310mm 2027 試產)
- 報告_福邦_半導體特化耗材展望202603(封裝面板化演進、玻璃芯基板材料供應鏈)
- memo_玻璃載板FOPLP台廠設備_20260510(玻璃六大製程設備台廠對應)
- 260521_nmr_semi-renaissance,野村,2026-05-21(玻璃芯基板 BOM 成本、RDL 脫層、EMIB-T 排擠、Broadcom 先行)
- 活動_Corning_GLW_線上會議_20260512(玻璃基板大規模採用估 2030+)
- memo_台積電先進封裝產能_WMCM_20260526(CoWoS 2028 後轉向 CoPoS、AP7 P4 量產線索)
- 群益-3481-2602群創(群益證券,2026-06-22)— 台積電 CoWoS 玻璃基板開發計畫,群創 + 揖斐電(Ibiden)共同夥伴
- memo_郭明錤_台積電玻璃芯基板oS解讀_20260611(郭明錤,JPCA Show 2026-06-11)— COP=Coplanarity、三層 oS 結構、oS 重要性 > CoP、PI 提升機制、味之素 GL107/24–28 層、250→510mm 切割轉移、TGV know-how 台積電 + 群創、4Q28–1Q29 量產、2 家美系客戶
- 報告_Aletheia_台積電2330_20260716(Aletheia Capital,2026-07-16,2Q26 法說後 review)— CoPoS R&D line 已就緒、約需 1 年技術成熟方進 HVM,產能 2028E 顯著放量、不排除 2H27E 提前拉貨
- 報告:CoPoS_面板級先進封裝深度報告_20260522.pdf|分析:分析_CoPoS面板級封裝
- 報告_群益定錨_2026半導體先進封裝設備展望_20260708(群益證券 x 定錨產業筆記,2026-07-08;Panel 面積經濟量化比較圖 6/12/35 單位)
- 報告_JPM_FCBGA_ABF基板研討會_20260721(J.P. Morgan,2026-07-21;SBR Technology 西尾俊彥獨立訪查:CoPoS 時程可控性、TSMC 可用既有 CoWoS 產能抵銷延遲)
- 活動_TGV玻璃基板專家會議_20260722(專家會議,2026-07-22;CoPoS 第一代=FOPLP 2028 量產、玻璃 Carrier 為現階段主流角色)
- 研究_鉅亨號_台積電CoPoS三種封裝方案_20260929 — 鉅亨號專欄(赤潮詩社),2026-09-29;John Lau CoPoS-v1/v2/v3 三種結構轉述、CoPoS vs EMIB-T 供應鏈表(補上台廠英譯名對應)、NVIDIA/SCHMID/康寧與台積電赴中國調研等傳聞
- 報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924 — IEEE Santa Clara Valley EPS Chapter Distinguished Lecture(講者 Unimicron/欣興 John H. Lau),2026-09-24;ASE 310×310mm 官方確認與量化比較表、台積電嘉義 AP7 試產線與首波設備供應鏈、TSMC 供應鏈保密令(Gag Order)、Intel 玻璃專利授權時程與 Lens International MOU
相關頁面
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 3644_凌嘉科技(興)
- 1809_中釉(市)
- 分析_玻璃封裝全景
- 分析_政美應用先進封裝檢量測
- 5234_達興材料(市)
- 分析_Intel_2Q26台廠read-through_20260724
- 分析_先進封裝互連RDL與大面積
- 分析_TGV專家會議_量產瓶頸與時程判讀_20260722
- 技術_CoWoP
- 平衡膜
- 分析_WMCM封裝供應鏈
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_Feynman
- INTC.US(intel)
- 分析_2026年中產業趨勢_定錨講座_20260612
- 分析_晶圓到先進封裝全流程技術報告
- 技術_G2C聯盟