基本資料
群創光電(Innolux),原為面板廠(鴻海集團),近年透過自身大尺寸面板製程能力切入 FOPLP 先進封裝。本報告點名群創率先在封裝密度較低的 PMIC 應用上導入 700×700mm 的 FOPLP 技術並進入量產,是台灣 FOPLP 商業化最明確的案例之一,亦是業界目前最大尺寸 FOPLP 量產實績。產能已排滿至 2026H1,並與客戶共同開發後封裝關鍵流程(RDL、TGV)。資本支出策略並非大規模擴產,而是針對新技術路線與設備升級進行必要投資。公司訂有「666 藍圖」轉型時程:2018–2024「穩定生機,力求獲利」→ 2025–2030「突圍轉型,拓展觸角」→ 2031 起「群創群力,面板永續」(洪進揚,TechNews 2025-12-23)。
核心技術/競爭優勢
- 700×700mm 大尺寸面板 FOPLP(業界最大)
- 從面板製程跨入先進封裝的獨特路徑(Chip-First 量產實績)
- 已具 PMIC 量產實績、訂單能見度高至 2026H1
- 與客戶共同開發 RDL / TGV 後封裝關鍵流程
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| FOPLP 700×700mm(PMIC) | 電源管理 IC | (未明確揭露) |
| FOPLP 試驗(Chip-Last) | RDL / TGV 後封裝開發 | 共同開發中 |
| Micro LED CPO 光互連 | 資料中心 Intra-Rack 短距高速傳輸 | bEMC / 先發電光資源(TrendForce 觀察) |
| LCD / OLED 面板 | 顯示器、車用、IT | 各品牌 |
圖片 / 架構圖
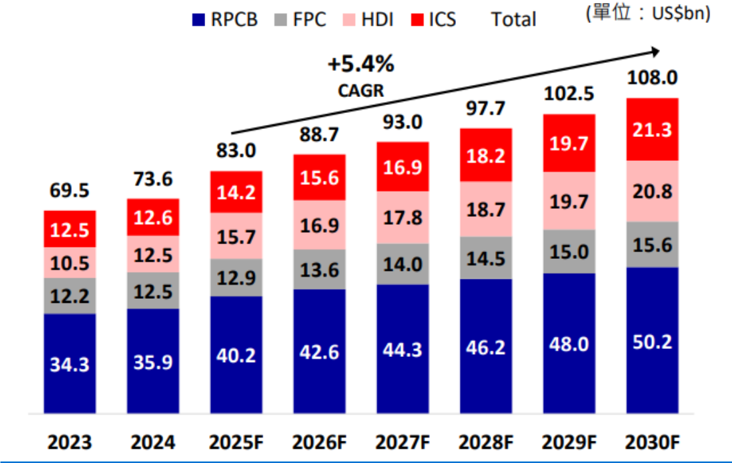
圖說:全球 PCB 各類市場規模(Prismark / 臻鼎,2026/2)— PMIC 等小封裝需求帶動 FOPLP 商業化,群創為業界量產最明確案例。
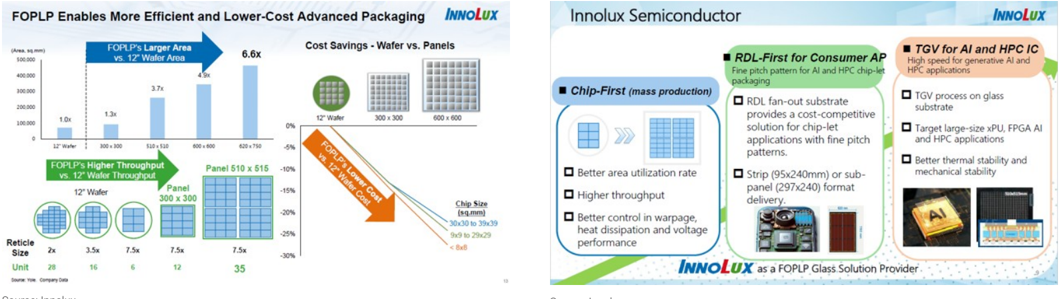
圖說:Innolux 自繪 FOPLP 與玻璃基板策略——左:FOPLP 面板(510×515 / 600×600)相對 12" 晶圓面積最高 6.6x、成本/良率/throughput 優勢;右:Innolux Semiconductor 定位 Chip-First(量產)、RDL-First(消費 AP)、TGV for AI & HPC IC(玻璃基板 TGV,鎖定大尺寸 xPU/FPGA)。來源:260629_3481_2409_ms_display(MS,2026-06-29)。
flowchart LR
    A[PMIC 設計廠客戶] --> B[3481 群創<br/>FOPLP 700×700mm<br/>已量產,2026H1 訂單滿]
    B --> C[與客戶共同開發<br/>RDL / TGV 後封裝]
    D[Corning / AGC / SCHOTT<br/>玻璃材料] -. 大尺寸玻璃供應 .-> B
    style B fill:#a5d8ff
    style A fill:#fff3bf
    style C fill:#d0bfff
    style D fill:#ffd8a8
圖說:群創以面板廠跨入封裝,700mm 大尺寸 FOPLP 量產實績為業界唯一明確案例。
月營收(近 24 個月)
下次公布11/10(二) 10月營收 預估:可能 11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 204.0 | — | -4.8% | 本站推算† |
| 2026-11 | 184.8 | — | +7.9% | 本站推算† |
| 2026-10 | 180.0 | — | -1.1% | 本站推算† |
| 2026-09 | 199.9 | +6.9% | +0.7% | |
| 2026-08 | 187.0 | -1.0% | +0.0% | |
| 2026-07 | 188.9 | -13.0% | -1.9% | |
| 2026-06 | 217.0 | +5.1% | +17.2% | |
| 2026-05 | 206.5 | -2.8% | +10.3% | |
| 2026-04 | 212.4 | -15.0% | +11.8% | |
| 2026-03 | 249.8 | +27.8% | +33.1% | |
| 2026-02 | 195.4 | -11.7% | +5.6% | |
| 2026-01 | 221.4 | +3.3% | +18.6% | |
| 2025-12 | 214.4 | +25.2% | +19.2% | |
| 2025-11 | 171.2 | -5.9% | -8.9% | |
| 2025-10 | 182.1 | -8.3% | +7.8% | |
| 2025-09 | 198.6 | +6.2% | +2.7% | |
| 2025-08 | 186.9 | -3.0% | +1.1% | |
| 2025-07 | 192.6 | +4.1% | +9.1% | |
| 2025-06 | 185.1 | -1.1% | -1.2% | |
| 2025-05 | 187.2 | -1.4% | -0.7% | |
| 2025-04 | 190.0 | +1.2% | -1.3% | |
| 2025-03 | 187.7 | +1.4% | -6.8% | |
| 2025-02 | 185.0 | -0.8% | +33.4% | |
| 2025-01 | 186.6 | +3.8% | +13.1% | |
| 2024-12 | 179.8 | -4.4% | -3.7% | |
| 2024-11 | 188.1 | +11.3% | +7.8% | |
| 2024-10 | 169.0 | -11.6% | -2.3% |
2026 年已公布累計 1,878 億元;全年推算 2,447 億元(YoY +7.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS (元) | 備註 |
|---|---|---|
| 2026Q2 | 0.57 | 營收 NT$63,700mn(QoQ-4%/YoY+13%),GM 14.6%(QoQ+0.1ppt,與 MS 估 14.7%/市場估 14.6% 大致相符);營業利益 NT$1,633mn(OPM 2.6%,遜於 MS 估 2,360mn/3.6%,優於共識 1,452mn/2.1%);業外收益收窄至 NT$173mn;淨利 NT$4,532mn(MS,2026-08-14) |
| 2026Q1 | 0.20 | 營收 666 億、GM 14.43% |
| 2025Q4 | 0.00 | |
| 2025Q3 | 0.01 | |
| 2025Q2 | -0.10 | |
| 2025Q1 | 0.12 |
年度 EPS:2023 -2.33、2024 0.81、2025 0.03(群益,2026-06-22)。
EPS 預估
| 年度 | 群益 EPS(報告日:2026-06-22) | MS EPS,consensus 方法論(2026-08-14/08-18 同值) | MS EPS,Refinitiv 共識口徑(2026-08-14/08-18 同值) | 中信投顧 調整後 EPS(2026-08-19) | 群益 EPS(報告日:2026-09-23) | 備註 |
|---|---|---|---|---|---|---|
| 2025A | 0.03 | 0.03 | (0.09) | 0.03 | — | 兩種 MS 口徑差異來自 ModelWare/consensus 方法論 vs Refinitiv 共識資料 |
| 2026F/E | 2.25 | 1.57 | 0.74 | 3.44 | 1.13 | 群益:含 Pioneer 綜效與 2Q26 業外;營收 2,731.8 億(+20.49%)、GM 14.63%。中信 3.44 元含處分廠房利益約 2.47 元,本業 EPS 約 0.97 元。群益 09-23 光通訊成長趨勢專題估 2026F 營收 2,593.97 億(+14.41%)、GM 14.53%,EPS 大幅低於同券商 06-22 舊估(2.25),本次為傳產四大主軸專題中面板段落的簡表,未附下修原因說明,僅列數字沿革 |
| 2027F/E | 1.06 | 1.67 | 1.09 | 0.93 | 0.95 | 群益:營收 2,875.2 億(+5.25%)、GM 15.32%。中信:營收 2,626.5 億(+1.55%)、GM 14.86%。群益 09-23:營收 2,728.10 億(+5.17%)、GM 15.13%,與 06-22 舊估(1.06)大致相近 |
| 2028E | — | 3.07 | 1.79 | — | — | 僅 MS 揭露 |
中信投顧 2026 年 EPS 3.44 元須拆解:其中約 2.47 元來自 2026 年三筆廠房處分利益(合計約 198 億元,見下方「2026 年處分廠房」),非本業獲利;扣除後 2026F 本業 EPS 約 0.97 元,與 2027F 的 0.93 元接近,並與 MS consensus 口徑 1.57/1.67 同一量級。跨券商比較 2026 年 EPS 時務必先確認是否含處分利益,否則會誤判獲利跳增。
2026 年處分廠房(一次性業外,中信投顧 2026-08-19 整理)
| 公告日 | 標的 | 交易對象 | 處分金額 | 處分利益 | 認列時點 |
|---|---|---|---|---|---|
| 2026-03-10 | 廠房及附屬廠務設施(台南市新市區環東路二段 6 號) | 8150_南茂(市) | 8.8 億元 | 約 6.59 億元 | — |
| 2026-03-24 | 南科二廠及相關附屬設施(台南市新市區環西路二段 2 號) | 矽品精密 | 63.25 億元 | 約 58 億元 | 預計 3Q26 財報認列 |
| 2026-04-15 | 南科五廠及附屬設施(台南市新市區新科段 55、58 地號) | 3711_日月光投控(市) | 148.5 億元 | 約 133 億元 | 預計 3Q26 財報認列 |
| 合計 | 220.55 億元 | 約 198 億元 | 對 2026 年 EPS 貢獻約 2.47 元 |
三筆買家皆為封測業者(南茂、矽品、日月光),顯示台南南科的面板廠房正在轉為先進封裝產能——與群創自身以玻璃基板/FOPLP 切入先進封裝的方向互為印證,屬產業結構性訊號而非單純資產處分。(來源:報告_CTBC_群創3481_20260819,中信投顧,2026-08-19)
MS 雙口徑(**=consensus 方法論、§=Refinitiv 共識資料)差異達 2 倍以上,非上修下修,屬同份報告不同計算基礎並列;群益與 MS 2026-2027 預估差異亦大,反映群益納入 CoPoS 長線題材溢價、MS 聚焦本業基本面。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 群益證券 | 2026-06-22 | Buy(調升) | NT$85.30(3M/12M) | Forward PB Band | 群益-3481-2602群創 |
| 摩根士丹利(MS) | 2026-06-22 | Equal-weight(EW) | 未揭露 | 2.5x 2026e P/B(認為偏高,vs 中週期平均尚未揭露) | 260622_2409_3034_ms_2h-june-panel-px |
| 摩根士丹利(MS) | 2026-08-14 | Equal-weight(維持) | NT$60.00(首次明確揭露) | 現價 NT$50.10,upside +20%;1.7x 2027e P/B,risk/reward 不具吸引力 | 報告_MS_群創3481_20260814 |
| 摩根士丹利(MS) | 2026-08-18 | Equal-weight(維持) | NT$60.00(維持) | 2Q26 法說後更新;現價 NT$49.50,upside 21%;1.7x 2027e P/B 下風險報酬仍不吸引;重申「以先進封裝玻璃機會佈局面板股仍過早」 | 報告_MS_群創3481_20260818 |
| 摩根士丹利(MS) | 2026-10-05 | Equal-weight(維持) | NT$60.00(維持) | 2.1x 2026e P/B(08-14/08-18 報告口徑為 1.7x 2027e P/B,估值基準年不同);覆蓋表收盤價 NT$52.30,上檔約 15%†(60÷52.30 回推);現價約 1.7x P/B | 報告_MS_面板報價10月上旬_20261005 |
| 中信投顧(CTBC) | 2026-08-19 | 中立(Neutral,自「增加持股」調降) | NT$54.00(自 NT$29.9 大幅上調) | 1.8x 2027 年預估每股淨值;前日收盤 49.5 元,潛在漲幅 9.09%。調降理由:獲利結構雖持續優化、玻璃基板商機可期,但營收貢獻時程最快落在 2028 年,短期上行空間有限 | 報告_CTBC_群創3481_20260819 |
中信投顧同時「大幅上調目標價」與「調降評等」——不是矛盾
中信 2026-08-19 將目標價自 NT$29.9 上調至 NT$54.0(+81%),卻同時把評等自「增加持股」調降為中立。原因是估值基準整體上移(獲利結構優化使合理 PBR 由較低水準提升至 1.8x 2027 年預估每股淨值),但股價已先行反映——前日收盤 49.5 元距新目標價僅 9.09% 空間。換言之,目標價上調反映基本面確有改善,評等調降反映的是「上行空間被股價吃掉」。此與 MS(2026-08-14/08-18,TP NT$60、EW)的結論方向一致:三份 2026-08 報告的目標價區間收斂在 NT$54–60,均認為玻璃先進封裝題材短期難再提供評價動能。
群益因 CoPoS 長線想像空間將群創自前次評等調升至 Buy;前日收盤 64.40,潛在上漲約 32%。 摩根士丹利同日(2026-06-22)認為估值 2.5x P/B 不具吸引力,先進封裝貢獻需要更多時間兌現,維持 EW;2026-08-14 報告首次明確揭露目標價 NT$60.00,重申 EW——本業 2H26 將轉弱,且「先進封裝的玻璃機會被過度炒作」,量產最快 2028 年才會到來,1.7x 2027e P/B 估值下 risk/reward 不具吸引力。
FOPLP 量產實績
| 項目 | 內容 |
|---|---|
| Chip-first 出貨量(2026-08-18 法說) | 單月 4,000 多萬顆,2026 年預期雙位數成長(中信投顧 2026-08-19;MS 2026-08-18 記為「chip first offering 今年出貨量年增雙位數」) |
| 面板尺寸 | 700×700mm(業界最大,呂紹旭 TPCA 報告口徑;另有 620×750mm/510×515/600×600 等口徑,見下方警示) |
| 應用 | PMIC(密度較低先導場景) |
| 技術路線 | Chip-First FOPLP(成熟度高,2025Q2 正式量產出貨,2026 月出貨 YoY 約 10 倍、單月破千萬顆) |
| 三階段路線 | Chip-First(已量產)→ RDL-First(2025–2026 客戶送樣驗證,鎖定高階 PMIC/車用/RF)→ TGV(AI/HPC 大晶片,與客戶及載板廠共同研發,大規模商業化估 2028–2030) |
| 產能 | 已排滿至 2026H1;南科 3.5 代改裝線 2026 年稼動率滿載 |
| 開發中 | RDL、TGV 後封裝關鍵流程 |
| Capex 策略 | 不大規模擴產,針對技術路線與設備升級必要投資;2026 年度資本支出 130 億元(已查證:董事會 2026-03-10 核准,台視/中央社) |
| Chip-Last 製程(2026-09 發表) | 採用業界最大 620mm×670mm 規格,藉大尺寸面板提升材料利用率,因應 AI/HPC 晶片尺寸放大衍生的成本負擔;支援多層 RDL 面板級封裝及 CoPoS-L like 先進封裝平台;群創指出有助深化 AI 及高效運算市場佈局,預計最快 2H27 量產(群益投顧,2026-09-23) |
來源:報告_呂紹旭_玻璃載板FOPLP_20260508;量產/產線/capex 細節見 產業_FOPLP台灣供應鏈web深挖_20260726(agy web 搜尋 2026-07-26,已查證)
FOPLP 面板尺寸口徑並列
vault 既有口徑(呂紹旭 TPCA 報告 2026-05):群創 700×700mm;TrendForce(2026-06-17,web_台積電CoPoS玻璃基板_TechNews_20260726):台灣面板廠 FOPLP 封裝尺寸 620×750mm(3.5 代玻璃基板實際尺寸);MS 2026-06-29 圖說另有 510×515/600×600。620×750 為 3.5 代基板標準尺寸、可信度高,700×700 可能為簡化口徑,待法說確認。
面板報價追蹤
面板報價與估值為月度追蹤資料;玻璃先進封裝相關內容併入「玻璃芯基板 TGV 驗證現況」與「FOPLP 量產實績」。
| 報告日期 | 來源 | TV 面板 | IT 面板(Monitor/NB) | Innolux P/B | 展望備註 |
|---|---|---|---|---|---|
| 2026-06-07 | 260607_TFT-LCD_ms_1h-june-panel-px(MS) | 6 月 MoM 持平;3Q26 起可能轉弱 | Monitor +0.2% MoM、NB 持平 | 1.9x(高於過去幾年高峰區間) | 認同玻璃先進封裝長期優勢,但 2026-2027 難有實質貢獻,估值風險報酬較不吸引 |
| 2026-08-19 | 報告_CTBC_群創3481_20260819(中信投顧引 TrendForce) | 8M26 TV 面板 32"–75" 各下跌 1 美元、跌幅開始收斂(32" -2.8%、43" -1.6%、55" -0.8%、65" -0.6%);品牌客戶 2Q26 調整庫存後開始為旺季加強備貨 | 持平(Monitor 27"/23.8" 與 NB 17.3"/15.6"/14"/11.6" 均 0.0%);因品牌客戶面對零組件成本壓力高,面板廠在需求下滑同時未過度要求降價 | 1.64x(2026F 本淨比,中信) | 3Q26 Monitor 需求仍較 2Q26 下滑;NB 於 2Q26 採購積極、2H26 庫存控管嚴謹,需求暫無明顯回溫 |
| 2026-07-20 | 報告_MS_面板報價7月_20260720(MS) | 7 月 -2% MoM 開跌(32"/43" -3%、55"/65" -2%、75" -1%);3Q26 TV 季均 low single-digit% QoQ 下跌;4Q26 起 IT 面板預期跟跌 | 持平(成本壓力下面板廠不讓價) | 1.7x(股價修正後,MS 認為 fair) | 以玻璃切入先進封裝為面板股定價仍言之過早,量產階段多家供應鏈玩家競逐、競爭恐加劇 |
| 2026-08-20 | 報告_MS_面板價8月下旬_20260820(MS) | 8 月 -1% MoM,跌幅較 7 月收斂(32" -3%、43" -2%、55" -1%、65" -0.5%、75" -0.4%);年底促銷的季節性備貨開始浮現、零組件缺料與漲價使面板廠不願在牌價讓步;3Q26 TV 季均仍估 low single-digit% QoQ 下跌 | 持平 MoM(Monitor 與 NB 均 0.0%);品牌客戶因擔心零組件供給已把備貨提前到 1H26,2H26 需求轉弱,但面板廠堅持價格相對穩定;3Q26 IT 季均估 QoQ 持平 | 1.6x | 產業平均稼動率 2Q26 約 80-85% 持平、3Q26 估小幅回升至約 85%;MS 提醒給大客戶的回饋金(rebate)是 2H26 面板廠毛利率的變數;重申「以先進封裝玻璃機會定價面板股風險報酬不吸引」 |
| 2026-09-21 | 報告_MS_面板報價9月下旬_20260921(MS) | 9 月主流尺寸(32"–75")全數持平 MoM,符合預期;中國面板廠已通知客戶自 9/10 月起調漲報價,以緩解驅動 IC、玻璃基板、PCB 等成本上升的毛利壓力,惟 MS 認為品牌客戶議價仍會拖延漲價落地時點;3Q26 TV 季均仍估 low single-digit% QoQ 下跌 | 持平 MoM;2H26 需求延續轉弱(1H26 已提前拉貨+零組件成本上升疑慮);3Q26 IT 季均估 QoQ 持平 | 1.7x(較 8/20 之 1.6x 回升) | 產業稼動率 3Q26 估回升至約 85%;重申「以先進封裝玻璃機會定價面板股風險報酬不吸引」;同份報告點名聯詠(Novatek)OLED DDIC 路線圖優於韓系同業,持續在 Apple iPhone 供應鏈中拿下份額 |
| 2026-10-05 | 報告_MS_面板報價10月上旬_20261005(MS) | 10 月主流尺寸(32"–75")預估全數持平 MoM;面板廠雖已通知品牌自 4Q26 起漲價,但訂單動能因季節性轉淡、品牌可能減單,議價仍在進行;中國廠 10 月假期歲修控產;TV 漲價較可能落在 4Q26 後段(品牌為 CNY 回補庫存);4Q26 TV 季均 base case 持平 QoQ | 持平 MoM(Monitor/NB);2H26 需求轉弱(1H26 已提前備貨+零組件成本擔憂)、面板廠不願再讓價;4Q26 IT 季均持平 QoQ | 1.7x(與 9/21 持平;友達升至 2.0x) | 產業稼動率 3Q26E 約 85%;重申 EW、TP NT$60(2.1x 2026e P/B,現價 NT$52.30 約 1.7x);供應鏈查證群創參與一家晶圓代工客戶的玻璃核心基板專案,惟 2028 年前無有意義貢獻、量產階段將有更多競爭者;10-05 玻璃機會定價已含 2H28 貢獻 |
群創股價與 32" TV Open Cell 面板均價高度相關(MS 對照圖,Jan-10 至 Jan-25);7 月報告顯示股價末端急拉至 60 以上,與面板報價低檔盤整明顯脫鉤,反映玻璃封裝題材行情已獨立於面板本業景氣。
MS(面板本業謹慎)vs 群益(CoPoS 題材上修 Buy)口徑差異
MS(2026-06-07/07-20)基於面板本業景氣與估值認為風險報酬轉弱、玻璃封裝貢獻遞延;群益(2026-06-22)則因 CoPoS 長線題材將評等上修至 Buy、目標價 NT$85.30(詳見「目標價與評等」)。差異在短期基本面/估值 vs 長線題材定價,並列追蹤。
關鍵 Claim(面板報價)
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| TV 面板價格預計自 3Q26 開始轉弱,但因供給紀律跌幅不會太大 | analyst | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中 |
| 玻璃先進封裝仍需供應鏈流程優化,2026-2027 年較難成為明顯貢獻 | analyst | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中高 |
| Innolux 估值約 1.9x P/B,MS 認為台灣面板股風險報酬較不吸引 | analyst | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中 |
| 7 月 TV 面板 -2% MoM 開跌,IT 面板持平;4Q26 起 IT 面板預期跟跌 | analyst | 報告_MS_面板報價7月_20260720 | 2026-07-20 | 中高 |
| 群創估值修正至 1.7x P/B,MS 認為合理但玻璃封裝定價仍過早 | analyst | 報告_MS_面板報價7月_20260720 | 2026-07-20 | 中 |
| 8 月 TV 面板 -1% MoM(跌幅收斂)、IT 持平;3Q26 TV 季均 low single-digit% QoQ 下跌、IT 持平 | analyst | 報告_MS_面板價8月下旬_20260820 | 2026-08-20 | 中高 |
| 給大客戶的回饋金(rebate)是 2H26 面板廠毛利率的擺盪因子 | analyst | 報告_MS_面板價8月下旬_20260820 | 2026-08-20 | 中 |
| 群創估值修正至 1.6x P/B;MS 在中國同業偏好京東方(1.6x P/B)勝於 TCL(1.8x P/B),理由為規模優勢與玻璃芯基板進度較快 | analyst | 報告_MS_面板價8月下旬_20260820 | 2026-08-20 | 中 |
| 中國面板廠自 9/10 月起通知客戶調漲報價以緩解成本壓力,惟品牌客戶議價恐拖延落地時點 | analyst | 報告_MS_面板報價9月下旬_20260921 | 2026-09-21 | 中 |
| 群創估值回升至 1.7x P/B(較 8/20 之 1.6x 上升),MS 重申以玻璃先進封裝機會定價風險報酬不吸引;維持 EW、TP NT$60 不變 | analyst | 報告_MS_面板報價9月下旬_20260921 | 2026-09-21 | 中 |
| 10 月 TV/IT 面板價預估持平 MoM、4Q26 季均持平 QoQ;TV 漲價較可能落在 4Q26 後段;群創估值 1.7x P/B(友達 2.0x),EW、TP NT$60(2.1x 2026e P/B)不變 | analyst | 報告_MS_面板報價10月上旬_20261005 | 2026-10-05 | 中 |
| 供應鏈查證:群創參與一家晶圓代工客戶的玻璃核心基板專案,2028 年前無有意義貢獻,量產階段可能有更多競爭者進入 | analyst | 報告_MS_面板報價10月上旬_20261005 | 2026-10-05 | 中 |
風險與注意事項
- 面板廠跨入封裝的良率與整合風險:製程文化與半導體封測差異大
- Chip-Last 高階應用尚未證明:目前量產局限 PMIC 低密度應用
- Micro LED CPO 商業化時程仍早:TrendForce 預期 Micro LED CPO 光收發模組最快 2028H2 才明顯放量,群創是否能把 bEMC 資源轉成可量產模組仍待驗證
- PMIC 應用競爭相對成熟:價格與毛利壓力大
- 集團依賴:鴻海集團整體布局影響策略方向
- 面板本業景氣:FOPLP 之外的面板事業景氣循環風險
玻璃芯基板 TGV 驗證現況
最新狀態時間戳:2026-08-18/19(2Q26 法說+券商更新);下方 2026-06-22 為渠道查核沿革
最新狀態(2026-08-18 法說,經 MS 與中信投顧同步轉述)
- Chip-first 已進入量產,出貨量為單月 4,000 多萬顆,公司預期 2026 年有雙位數成長;並持續朝更高階 RDL 與 TGV 發展。(中信投顧 2026-08-19)
- MS(2026-08-18)法說紀錄:chip-first 產品今年出貨量可望年增雙位數;TGV 仍在與夥伴合作,預估 2028 年才會被採用。
- 公司法說口徑:玻璃基板推出時程「預計不會晚於 2028 年」(參考市場研究);中信並指出,依供應鏈訪查,公司正與晶片代工大廠進行玻璃基板專案合作並進行多項驗證。
- 玻璃基板於封裝應用的優勢(中信整理):剛性、平整度、熱膨脹係數佳、翹曲控制、面積利用率大。
- 產能與處分:公司表示未來無積極處分廠房的計畫,改以生產設施最佳化為主;對資本支出與產能計畫在此階段不予評論,但會盡量控制兩者。(MS 2026-08-18)
- 儘管供應鏈玩家可能增加,公司對自身先行者優勢具信心。(MS 2026-08-18)
MS 與中信對「2028」的口徑一致,但語氣不同
MS(2026-08-18)以「TGV 要到 2028 年才會被採用」作為維持 EW 的理由——認為在供應鏈於技術或良率取得重大突破前,以玻璃機會佈局面板股仍嫌過早,現價 1.7x 2027e P/B 風險報酬不吸引;中信(2026-08-19)以「推出時程不會晚於 2028 年」作為長線成長動能,但同樣因「營收貢獻最快 2028 年」而把評等降至中立。兩家對時間點看法相同(2028),對估值結論也相同(短期不宜追價),非資料衝突。
沿革(2026-06-22 渠道查核)
Morgan Stanley 渠道查核進度(來源:260622_2409_3034_ms_2h-june-panel-px,2026-06-22):
| 項目 | 內容 |
|---|---|
| 驗證對象 | 群創向 major foundry(推測為台積電)供應含 TGV(Through Glass Via)的玻璃芯基板 |
| 驗證目的 | 模擬玻璃芯 ABF 基板(simulated glass core ABF substrate)的效益 |
| 技術優點 | 更佳共平面度(coplanarity)、更低 CTE(熱膨脹係數)、更高有效彈性模數(effective modulus)、更佳電源完整性(power integrity) |
| 主要瓶頸 | TGV 製程良率(yield)是量產的關鍵 gating factor,目前對群創仍具挑戰性 |
| 採用路線 | 預計先從 CoWoS 導入,後續可能延伸至 CoPoS |
| 量產時程 | meaningful revenue 不早於 2028 |
| 競爭加劇風險 | 多家供應鏈廠商同步瞄準此機會,量產競爭可能加劇 |
信心:中高(MS 渠道查核 analyst note,2026-06-22)
專家會議(2026-07-22)第三方評價
- 群創 TGV 的核心優勢=玻璃 handling 時間夠長:大公司、玻璃領域長期經驗,是面板廠中最有經驗的玻璃處理者(面板廠雖是大面積玻璃專家,但既有製程精細度相對落後,需設備商大量投入補足)。
- 尺寸判斷:講師認為群創 TGV 應仍是 310×310(vs 台積電 510/515 級);至於是 core 還是 interposer 視定義,core 的比例較高。
- 群創長期裂紋研究(多篇論文):micro bump 問題不大,C4 凸塊在製程中產生 microcrack 才是較大問題——顯示群創對玻璃封裝可靠性已有深度資料積累。 來源:活動_TGV玻璃基板專家會議_20260722,信心:中高(具合作經驗之第三方專家)
MS 補充(2026-06-29 面板廠玻璃先進封裝報告)
MS Derrick Yang 2026-06-29 報告確認群創為玻璃先進封裝領先者,參與某晶圓廠玻璃芯基板專案(proof of concept 已完成、後續數季陸續驗證)。分工細節:群創在 510mm×515mm 玻璃面板上做 TGV,再交由 Ibiden(揖斐電) 進行基板製程。主要挑戰在 TGV 成形與後續銅電鍍(非一般顯示面板製程);群創需採購玻璃芯新設備,初期 capex 估 NT$20–30bn。HPC 玻璃基板較實際的量產時點看 2028/2029,且不排除其他業者於量產階段加入。
MS vs 群益口徑比較(2026-06-22 同日)
摩根士丹利指出群創 TGV 良率仍為量產關卡,先進封裝貢獻不早於 2028,Innolux 估值 2.5x P/B 認為風險報酬不吸引(「Risk/reward less attractive」)。群益同日維持 Buy、目標 NT$85.30,強調 CoPoS 長線想像空間。兩者差異在短期基本面/估值 vs 長線題材定價,需並列追蹤。
MS 2026-08-14:重申玻璃先進封裝題材「被過度炒作」,維持審慎
報告_MS_群創3481_20260814(2026-08-14)重申立場:群創目前參與某晶圓代工廠玻璃核心基板專案,概念驗證(proof of concept)已完成、更多驗證正進行中;惟量產最快 2028 年才會到來,且屆時可能有更多供應商加入(與 06-29 報告的 2028/2029 時程判斷一致)。MS 認為本業 2H26 將轉弱、玻璃機會被過度炒作,1.7x 2027e P/B 估值下 risk/reward 不具吸引力,維持 EW、首次揭露 TP NT$60.00。此為既有 MS 審慎立場的延續,非新轉向。
3Q26 營收 guidance(below seasonal):commodity displays(2Q26 營收占 47%)QoQ 下滑 high single-digit %;non-commodity displays(占 13%)QoQ 持平;non-display(占 40%)QoQ 持平。MS 判讀:1H26 已提前拉貨(restocking)+車用需求展望疲弱,指向 3Q26 低於季節性水準。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 3Q26 面板出貨與報價走勢 | 驗證 MS「低於季節性」判斷是否成立,或供給紀律支撐報價 |
| 玻璃核心基板專案驗證進度 | 概念驗證已完成,追蹤後續數季驗證結果與是否有其他供應商加入 |
關鍵 Claim(MS 2026-06-22 玻璃芯)
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 群創向 major foundry 供應 Glass Core + TGV 進行 ABF substrate 效益驗證 | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| TGV 製程良率為群創量產的 gating factor | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| 採用路線:CoWoS 起步,後延伸 CoPoS | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中 |
| meaningful revenue 不早於 2028 | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 中高 |
| Innolux 估值 2.5x 2026e P/B,MS 認為不具吸引力 | analyst | 260622_2409_3034_ms_2h-june-panel-px | 2026-06-22 | 高 |
CoPoS 玻璃核心加工:台積電核心夥伴(2026-09-09 產業研究)
- 被列為台積電 GSC(玻璃核心基板)加工的核心夥伴,途徑是利用舊有 3.5 代/4 代 FPD 面板線轉型
- 已完成 310mm 臨時玻璃載具至 510mm 巨型量產面板的搬送、對位系統開發
- 與 Ibiden、台積電完成三方第一次驗證(Ibiden 主導 310×310mm 測試級玻璃核心上下黏合、調配味之素 ABF-GCP 的三層結構製程)
- 另與工研院、8064_東捷(櫃) 三方技術合作,投入 TGV 光彈檢測與超快雷射微裂紋控制
與券商觀點的對立
MS(報告_MS_面板報價9月上旬_20260908,2026-09-08)認為「先進封裝的玻璃機會已反映在面板股價中」,並指群創本淨比 1.7x 已內含相關期待、風險報酬比不再具吸引力;MS 2026-10-05 最新報告(報告_MS_面板報價10月上旬_20261005)維持此立場,群創估值 1.7x P/B(沿革:8/20 1.6x → 9/21 1.7x → 10/5 1.7x;友達同期升至 2.0x),重申 EW、TP NT$60 不變,風險報酬仍不具吸引力。 但上述供應鏈進度顯示群創的角色比「面板廠跨界」更前段——是被點名的核心加工夥伴且已完成 510mm 搬送對位開發。兩種觀點的分歧點在於「技術地位」與「股價已反映多少」是兩件事,判讀時應分開看。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
公司行事曆
- 10/14週三營收9月營收公布營收 199.95 億、年增 +0.7%、月增 +6.9%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025Q2 | Chip-First FOPLP 正式量產出貨 | 放量 | ⭐⭐⭐ | 2026 月出貨 YoY 約 10 倍、破千萬顆(agy 2026-07-26);AI 晶片封裝講座(kevin 2026-10-14):基板 620×750mm,應用 RF、PMIC/Power Device,客戶含 NXP、SpaceX,目前量產中 |
| 2025-12 | 洪進揚證實獲國際衛星大廠 RF 封裝訂單(市場指 SpaceX),台灣首家直接打入 SpaceX 供應鏈的封裝廠,單一客戶專案良率 9 成以上、逐季放量、訂單能見度至 2026H1 | 出貨高峰 | ⭐⭐⭐ | TechNews 2025-12-31;洪進揚原話:「這家客戶是國際大公司,已經有很多衛星在天上」;多家國際 IDM 願付 NRE 洽談;市場傳 ST 可能接洽(低信心傳聞)、NXP 為網搜口徑待查證,均不作既定客戶引用 |
| 2025 | 700×700mm PMIC FOPLP 已量產 | 放量 | ⭐⭐⭐ | 業界最大面板尺寸(口徑並列見「FOPLP 量產實績」warning) |
| 2024 | 南科四廠處分予台積電(171.4 億) | 公司事件 | ⭐⭐ | 工商時報;為系列資產活化最早一筆,先於 2026 三連發 |
| 2026-03~04 | 資產活化三連發:模組廠→南茂 8.8 億、南科二廠→矽品(處分利益 58 億)、南科五廠→日月光 148.5 億(另付快速搬家費近 10 億,五廠原傳美光、最終由日月光取得),合計處分利益近 200 億 | 公司事件 | ⭐⭐⭐ | Google News 查證 2026-07-26(工商/經濟/鉅亨/Yahoo) |
| 2026 | 「More than Panel」策略:非顯示器營收比重攀升至 35% | 公司事件 | ⭐⭐⭐ | 公司法說口徑(自由財經法說速報 2026-03-13) |
| 2026H1 | FOPLP 出貨排程已排滿 | 出貨高峰 | ⭐⭐⭐ | 訂單能見度極佳 |
| 2026+ | 與客戶共同開發 RDL、TGV 後封裝 | 技術下線 | ⭐⭐⭐ | 朝 Chip-Last 高階應用延伸;洪進揚:2026 重點不在出貨多寡,而是把 RDL 與 TGV 做出來、完成客戶驗證(TechNews 2025-12-23),RDL/TGV 2026 皆有資本支出投入,整體採輕資產+資產活化策略 |
| CES 2027(估) | CarUX×Pioneer 整合成果展現(採購共規→交叉銷售→影音產品升級,「三個 100 天」目標) | 公司事件 | ⭐⭐ | 洪進揚,TechNews 2025-12-23 |
| 2026-06-22 | MS 渠道查核確認:群創向 major foundry(台積電)供應 Glass Core + TGV 以驗證模擬玻璃芯 ABF 基板的效益;TGV 良率為量產 gating factor | 驗證 | ⭐⭐⭐ | MS 2026-06-22;採用路線:先 CoWoS 再延伸 CoPoS;meaningful revenue 不早於 2028 |
| 2026-06-29 | MS:群創在 510×515mm 玻璃面板做 TGV → 交 Ibiden 做基板;玻璃芯新設備初期 capex 估 NT$20–30bn | 資本支出 | ⭐⭐⭐ | MS 2026-06-29;瓶頸在 TGV 成形與銅電鍍;HPC 量產 2028/2029 |
| 2026 進行中 | NVIDIA 測試玻璃核心載板:群創負責前段 TGV,Ibiden + 3037_欣興(市) 負責後段 ABF 增層 | 客戶驗證 | ⭐⭐⭐ | 來源 隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706 / web_ABF載板_hackmd定錨產業筆記_20260706(2026-07-06 定錨確認) |
| 2026H2 | 玻璃 interposer 可能送樣 | 驗證 | ⭐⭐ | MS 摘要觀察,量產時程仍早 |
| 2025-12 | 購併日本音響廠 Pioneer 業績計入合併營收 | 公司事件 | ⭐⭐ | 帶動 01~05/2026 營收 YoY +15.90%;05/2026 營收 206.48 億、MoM -2.78%(TV 面板報價持平、部分中小尺寸需求降溫)(群益 2026-06-22) |
| 2026-06-22 | 群益揭露:確定為台積電「CoWoS 玻璃基板開發計畫」重要夥伴 | 供應鏈 | ⭐⭐⭐ | 與 ABF 載板大廠揖斐電(Ibiden)共同導入玻璃基板至下一代 CoWoS / CoPoS |
| 2H27 | 玻璃核心基板進入 510×515mm 預量產模擬,切割可能由揖斐電轉交群創(群創對玻璃特性更熟悉) | 供應鏈 | ⭐⭐ | 郭明錤 2026-06-11;目前 250×250mm 切割由揖斐電負責 |
| 1~2 年內 | RDL interposer 受惠 AI / 高速運算晶片大尺寸化 | 放量 | ⭐⭐ | 群創 2026 股東會說法 |
| 2028H2 | 玻璃 interposer 量產可能性 | 放量 | ⭐⭐ | 摘要推估,需後續驗證 |
| 2027 | 泓瀚 InFO 封裝材料應用與群創合作觀察 | 驗證 | ⭐ | 來源為使用者速寫,重點是確認封裝廠採用意願 |
| 2026-09 | 群創發表 Chip-Last 製程(620mm×670mm,業界最大規格),支援多層 RDL 面板級封裝及 CoPoS-L like 先進封裝平台 | 技術下線 | ⭐⭐⭐ | 藉大尺寸面板提升材料利用率,因應 AI/HPC 晶片放大衍生成本負擔;預計最快 2H27 量產(群益投顧,2026-09-23) |
→ 跨公司比較見 時程_2026_先進封裝產能
供應鏈位置
- 上游材料:康寧 / 旭硝子 / SCHOTT(大尺寸玻璃基板)+ FOPLP 設備(Applied / ULVAC / LAM / TEL)
- 下游客戶:PMIC 設計廠(未明確揭露具體名單)
- Micro LED CPO:TrendForce 2026-05-11 指出群創可能透過 bEMC(先發電光)取得 Micro LED 資源,逐步建立垂直整合能力;此路線仍偏 2026-2027 驗證、2028H2 後放量觀察。
- 同業 / 互補:6239_力成(市)(515mm RF/PMIC/AI GPU)、3711_日月光投控(市)(310mm + 610mm AI CPU)
- CoPoS / 玻璃基板封裝夥伴:2330_台積電(市)「CoWoS 玻璃基板開發計畫」確定夥伴,與 ABF 載板大廠揖斐電(Ibiden)共同把玻璃基板導入下一代 CoWoS / 技術_CoPoS;群創以玻璃上製作半導體元件、技術_TGV 鑽孔多年經驗卡位(群益 2026-06-22)。詳見 供應鏈_玻璃芯基板。
- TGV know-how 卡位:郭明錤(2026-06-11)指 TGV 為玻璃核心基板關鍵 know-how,目前掌握在台積電與群創手中;台積電於 JPCA Show Q&A 當場拒答 TGV 細節。需求面除 Nvidia 外已有 2 家美系客戶強烈興趣,量產目標 4Q28–1Q29。詳見 技術_CoPoS。
- 互補 / 觀察:2330_台積電(市)(310mm AI GPU 2027 試產)
台積電 CoPoS 三方分工
| 角色 | 分工 |
|---|---|
| 群創 | 玻璃核心基板加工+ TGV 微鑽孔(3.5 代玻璃加工與大面積平坦度控制優勢) |
| Ibiden | HDI 高密度互連與 RDL 金屬線路 |
| 台積電 | CoPoS 封裝架構整合與晶片驗證 |
分工結構與 vault 既有券商源一致(群益 2026-06-22、MS 2026-06-29、郭明錤 2026-06-11/06-18),可信。玻璃 vs ABF 的效益以群益定性描述為準(低翹曲/低 CTE/高剛性/供電完整性);agy 曾附一組 JPCA 量化效益百分比,查證無任何對應報導、已判定不可靠並刪除,勿再引用。來源:產業_FOPLP台灣供應鏈web深挖_20260726(agy 2026-07-26,已查證)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6239_力成(市) | 同業 / 互補 | 力成 515mm 與群創 700mm 不同尺寸定位 |
| 3711_日月光投控(市) | 同業 / 競合 | 日月光 310/610mm,與群創 PMIC 路線分流 |
| 2330_台積電(市) | 封裝合作夥伴 | 「CoWoS 玻璃基板開發計畫」確定群創為夥伴(與揖斐電共同導入玻璃基板至下一代 CoWoS / CoPoS);另台積電 310mm 鎖定 AI GPU |
| 揖斐電(Ibiden) | 共同開發 | ABF 載板大廠,與群創、台積電共同把玻璃基板導入下一代 CoWoS |
| 7730_暉盛(創) | 設備供應商 | 暉盛電漿設備供應(2026-10-25 速記):群創為 repeat order,尺寸 510×515(研究_暉盛7730_法人拜訪速記_20261025) |
| 4741_泓瀚(櫃) | 材料合作線索 | 使用者速寫提到泓瀚 InFO 封裝應用與群創配合,可能 2027 才有進展 |
| 6861_睿生光電(市) | 集團 / 技術關聯觀察 | 睿生光電聚焦 X-ray 平板偵測器與醫療影像感測,與群創面板 / TFT 製程背景相鄰 |
來源
- 活動_AI晶片封裝講座_珩石筆記_20261014 — 珩石 kevin 先進封裝講座筆記,2026-10-14;PLP 台廠進度(群創 620×750mm 已量產,客戶含 NXP、SpaceX)
- 報告_MS_面板價8月下旬_20260820 — Morgan Stanley(Derrick Yang 等),2026-08-20;8 月 TFT-LCD 面板價:TV -1% MoM、Monitor 與 NB 持平;3Q26 稼動率估回升至約 85%;重申以玻璃先進封裝機會定價面板股仍過早,台廠群創 1.6x P/B、友達 1.3x P/B 風險報酬不吸引
- 群益-3481-2602群創(群益證券,2026-06-22)— CoPoS 上修 Buy、目標價 85.30、台積電 CoWoS 玻璃基板開發計畫夥伴、Pioneer 綜效、2026F EPS 2.25
- memo_郭明錤_台積電玻璃芯基板oS解讀_20260611(郭明錤,2026-06-11)— 2H27 510mm 切割可能由揖斐電轉交群創、TGV know-how 台積電 + 群創、2 家美系客戶、4Q28–1Q29 量產
- 報告_呂紹旭_玻璃載板FOPLP_20260508(TPCA 產業技術研究報告)— FOPLP 700×700mm 量產實績、訂單能見度、技術路線
- web_TrendForce_MicroLED_CPO_20260511(TrendForce,2026-05-11)— Micro LED CPO / bEMC 資源與 2028H2 放量觀察
- 報告_多券商_台灣電子摘要_20260512(MS 摘要)— 玻璃 interposer 送樣與量產時程觀察
- memo_泓瀚_奈米噴墨材料速寫_20260522 — 泓瀚與群創 InFO 封裝材料合作線索,需後續驗證
- 260607_TFT-LCD_ms_1h-june-panel-px — Morgan Stanley,2026-06-07;TFT-LCD 6 月報價、3Q26 TV 面板價格轉弱、玻璃先進封裝短期貢獻遞延
- 260622_2409_3034_ms_2h-june-panel-px — Morgan Stanley,2026-06-22;群創向 major foundry 供應 Glass Core + TGV 驗證模擬 ABF substrate 效益、TGV 良率為量產 gating factor、採用路線 CoWoS→CoPoS、meaningful revenue 不早於 2028、Innolux 估值 2.5x P/B 認為 EW
- 260629_3481_2409_ms_display — Morgan Stanley(Derrick Yang),2026-06-29;面板廠玻璃先進封裝進度:群創領先(510×515mm TGV → Ibiden、capex NT$20-30bn、銅電鍍挑戰、HPC 量產 2028/29)、BOE Rmb5bn 建 15K 基板/月、AUO 聚焦 LEO 玻璃天線 + Micro-LED CPO;含 Innolux FOPLP/玻璃策略圖
- 報告_MS_面板報價7月_20260720 — Morgan Stanley,2026-07-20;7 月 TV -2%/IT 持平、4Q26 IT 跟跌預期;群創 1.7x P/B 修正後 fair、玻璃封裝定價言之過早
- 報告_MS_面板報價10月上旬_20261005 — Morgan Stanley,2026-10-05;10 月 TV/IT 面板價預估全數持平 MoM、4Q26 季均持平 QoQ;群創 1.7x P/B,重申 EW、TP NT$60;玻璃封裝貢獻不早於 2028
- 報告_MS_面板報價9月下旬_20260921 — Morgan Stanley,2026-09-21;9 月 TV/IT 面板價全數持平 MoM;中國面板廠通知客戶自 9/10 月起調漲報價以緩解成本壓力;群創估值回升至 1.7x P/B,重申 EW、TP NT$60 不變;點名聯詠 OLED DDIC 於 Apple iPhone 供應鏈持續拿下份額
- web_群創SpaceX訂單_TechNews_20260726 — TechNews(MoneyDJ 授權),2025-12-31;洪進揚證實衛星大廠訂單、Chip-First 良率 9 成、IDM NRE、ST 接洽傳聞
- web_群創洪進揚轉型戰略_TechNews_20260726 — TechNews 財經,2025-12-23;666 藍圖、2026 重點 RDL/TGV 客戶驗證、CarUX×Pioneer 三個 100 天
- web_台積電CoPoS玻璃基板_TechNews_20260726 — TechNews/TrendForce,2026-06-17;CoPoS 310×310 時程、玻璃基板 2030 後、台面板廠 620×750mm 口徑
- 產業_FOPLP台灣供應鏈web深挖_20260726 — agy web 搜尋,2026-07-26;已於同日逐項查證並移除錯誤內容(見該檔頂部查證 callout):capex 130 億/出貨 10 倍/賣廠三連發✅;4,000 萬顆/NXP 待核對、ST 傳聞
- 活動_TGV玻璃基板專家會議_20260722 — 專家會議,2026-07-22;群創優勢=玻璃 handling 經驗、尺寸判斷 310×310/core 比例高、C4 凸塊裂紋研究
-
報告_MS_群創3481_20260814 — Morgan Stanley(Derrick Yang),2026-08-14;2Q26 實績:營收 63,700mn(QoQ-4%/YoY+13%)、GM14.6%、EPS 0.57;3Q26 guidance 指向低於季節性水準;重申 EW、首次揭露 TP NT$60.00(1.7x 2027e P/B);重申玻璃先進封裝題材被過度炒作,量產最快 2028 年才會到來
-
報告_MS_群創3481_20260818 — Morgan Stanley(Derrick Yang),2026-08-18;2Q26 法說後更新,維持 Equal-weight、TP NT$60;重申以先進封裝玻璃機會佈局面板股仍過早(TGV 估 2028 年才被採用);chip-first 今年出貨年增雙位數;無積極處分廠房計畫,改以生產設施最佳化;2H26 商品顯示器次旺季(TV 上半年已提前回補、NB 受零組件成本上升拖累)
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;面板段落(4Q26 傳產四大主軸之一)點名群創以 FOPLP 為轉型重點:Chip-First 已量產(2Q25、良率>90%,2025 年底月出貨逾 4,000 萬片、2026 打入美國一線太空衛星廠商供應鏈);09/2026 發表 Chip-Last 製程(620×670mm,CoPoS-L like,最快 2H27 量產);TGV 玻璃基板送樣客戶驗證中,最快 2028 年量產;2026F/2027F EPS 1.13/0.95(較同券商 06-22 舊估大幅下修,報告未附下修原因)
- 報告_CTBC_群創3481_20260819 — 中信投顧(許哲豪),2026-08-19;調降評等至中立、目標價 NT$54(自 29.9 大幅上調,1.8x 2027 年預估每股淨值);2Q26 營收 637 億元、GM 14.56%、OPM 2.56%、EPS 0.57 元優於預期;1H26 Non-display 42%+Non-commodity 13% 合計 55%(1H25 為 47%);2026 年三筆廠房處分(南茂/矽品/日月光)合計處分利益約 198 億元、貢獻 EPS 約 2.47 元;chip-first 單月出貨 4,000 多萬顆;玻璃基板推出不晚於 2028 年;2026F/2027F EPS 3.44/0.93 元