定義
以玻璃取代傳統有機材料(FR4/ABF)作為封裝基板芯材或中介層,具備更低翹曲、更低訊號損耗、更大尺寸優勢。依應用分為三個層次:Glass Carrier、Glass Core、Glass Interposer。
野村 2026-05-21 報告將玻璃芯基板定位為先進封裝的新興技術:Intel 已公開展示玻璃核心基板,但定位為本世代後段的基礎研究,並非即將高量產;Absolics(SKC 子公司)已取得美國 CHIPS Act 初步支持,規劃在喬治亞建立玻璃基板廠;AGC、Corning、Schott 則投入低 CTE 玻璃與封裝級材料格式。
三層分類架構
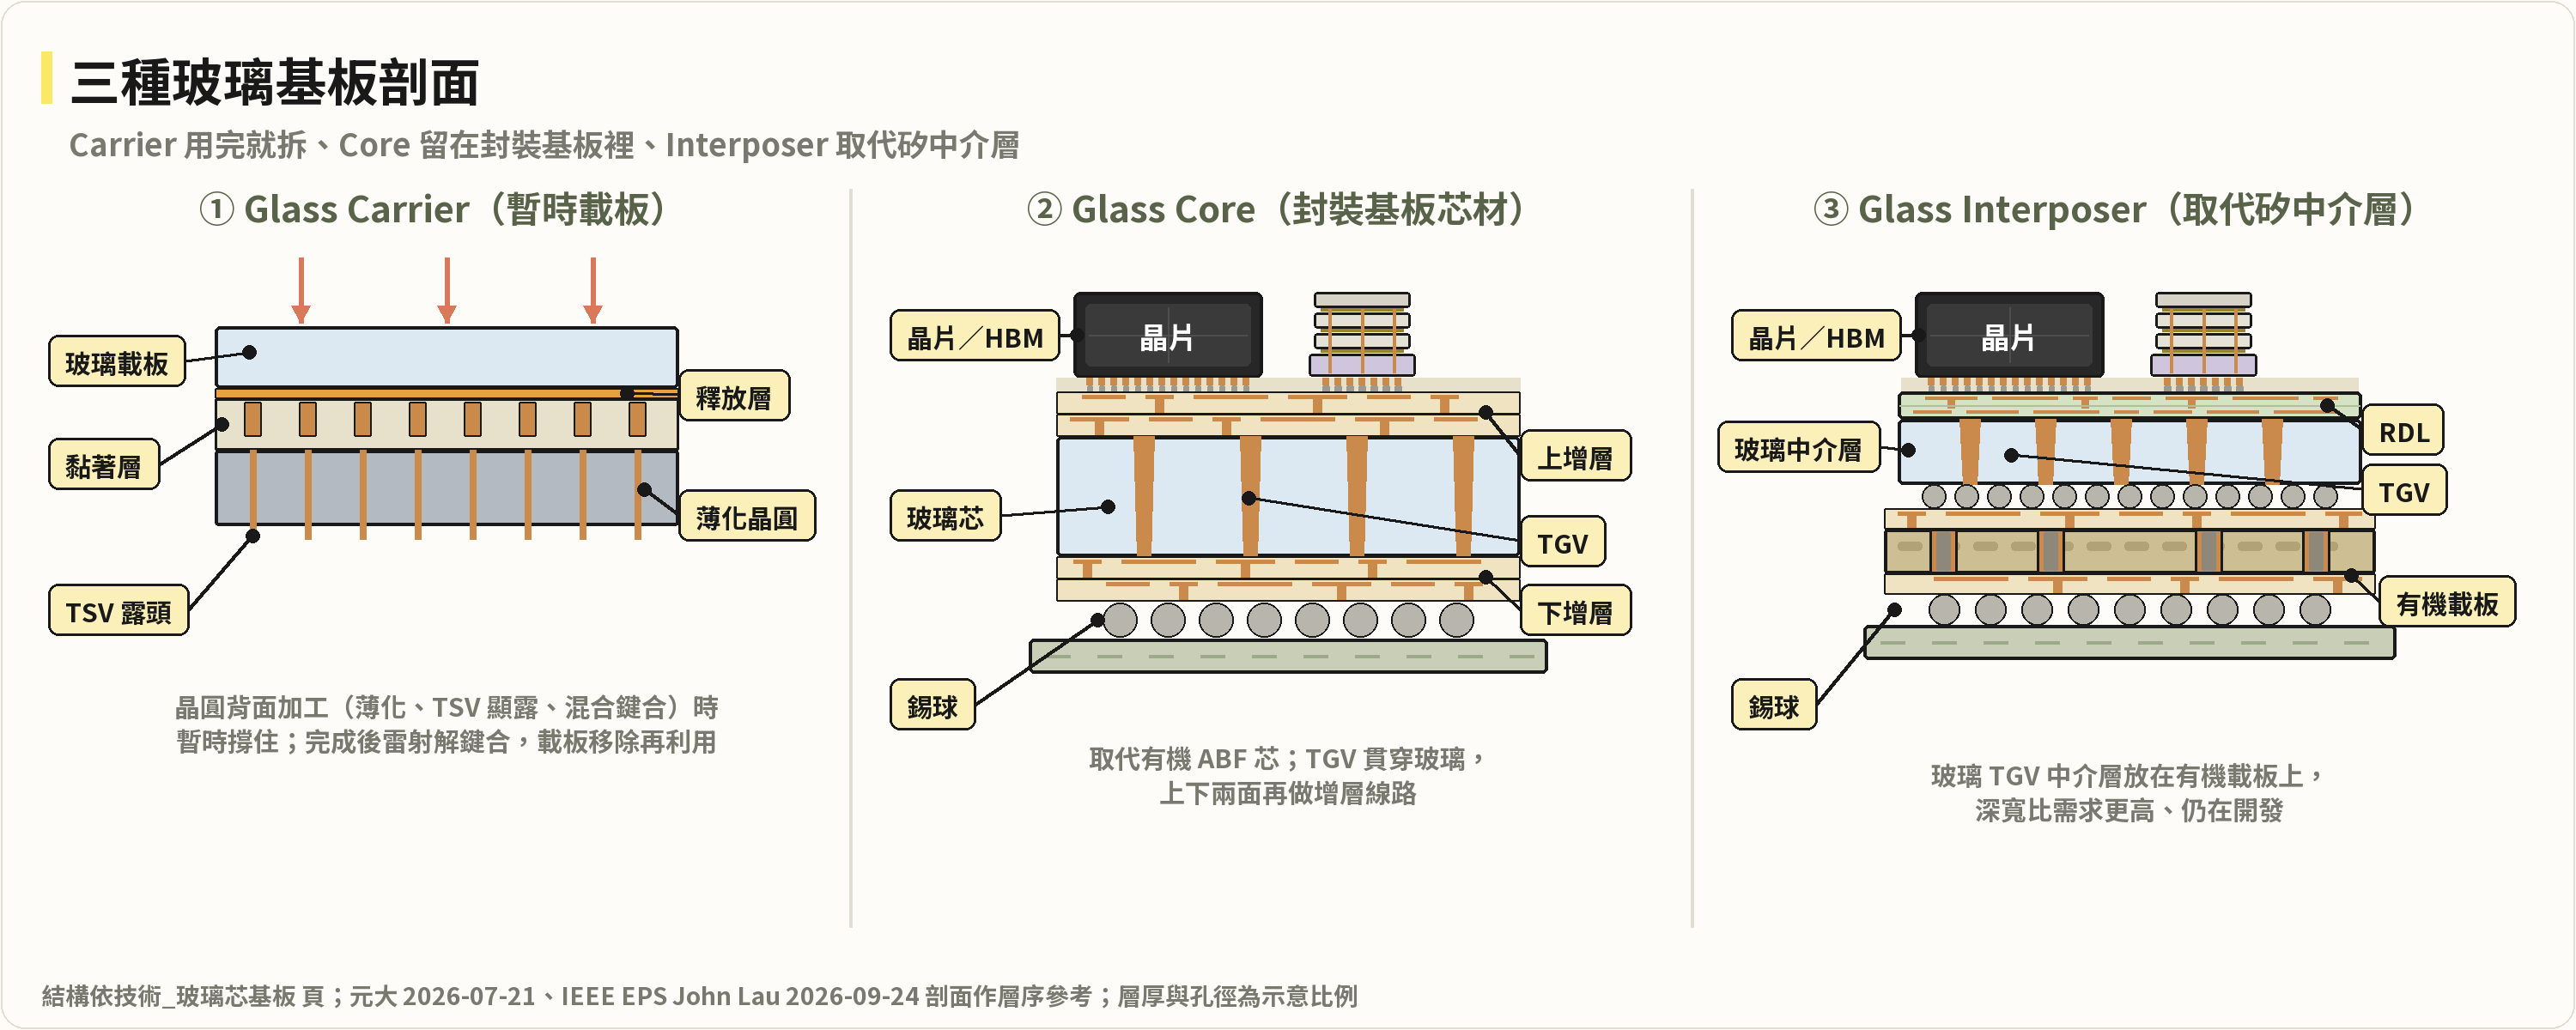
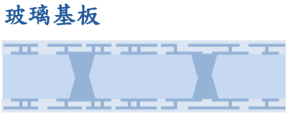
圖說:玻璃基板依應用分三層。① Glass Carrier:薄晶圓加工(薄化、TSV 顯露、混合鍵合)時用釋放層與黏著層暫時鍵合,完成後雷射解鍵合、載板移除再利用,技術最成熟;② Glass Core Substrate:玻璃取代有機 ABF 芯,TGV 貫穿玻璃,上下兩面做增層線路,留在封裝基板內(TGV 深寬比約 10:1,晶呈 LADY 製程已達到);③ Glass Interposer:玻璃 TGV 中介層取代矽中介層,放在有機載板上,深寬比需求更高,目前仍在開發。自繪剖面,層序參考元大 2026-07-21 與 IEEE EPS John Lau 2026-09-24 的玻璃基板剖面。
與有機載板比較
| 特性 | 玻璃芯基板 | 有機載板(ABF) |
|---|---|---|
| 翹曲 | 低(CTE 接近矽) | 高(有機材料 CTE 差異大) |
| 訊號損耗 | 低(低 Df) | 較高 |
| 最大尺寸 | 大(面板級) | 受限於基板廠設備 |
| 厚度 | 薄 | 較厚 |
| 成本 | 高(初期) | 成熟低成本 |
| 易碎性 | 高(玻璃脆) | 低 |
野村歸納玻璃相對 ABF 的核心優勢為:平整度高、較少翹曲、散熱較佳、低損耗有利高速訊號,以及支援大尺寸整合;這些優勢對 AI / HPC 封裝的高功耗、大面積、高 I/O 數需求特別重要。
PI 提升與成本佔比邏輯(郭明錤 2026-06-11)
針對台積電 CoWoS 玻璃核心基板(memo_郭明錤_台積電玻璃芯基板oS解讀_20260611):
- PI(電源完整性)提升機制:玻璃核心變薄 → TGV 垂直導通通道變短 → 通道電阻 R 與迴路電感 L 雙降 → PI 提升 → 釋放更多 Power Headroom → 可整合更多電晶體 / 拉高時脈 → 更強 AI 算力。客戶願為「AI 算力增長」付溢價(≠ 為生產效率付溢價),是 Nvidia 積極導入主因。
- 成本佔比邏輯:玻璃單片成本雖比現有 ABF 高數倍,但基板僅佔 AI 晶片 BOM 的低個位數(1–5%),而封裝良率損失金額常達基板成本的 5–10 倍;玻璃核心提高良率、降低封裝良率損失,故高單價不阻礙採用。此與本頁前述「BOM 需降至 USD 400/片」的絕對成本門檻為兩種互補視角(絕對降本 vs 相對 BOM 佔比)。
- 三層 oS 結構與 ABF 規格:玻璃核心夾於兩層 ABF 增層之間(CoPoS 的「oS」);ABF 增層主用味之素 GL107 混 ABF-GCP、測試 24–28 層(2027–2028 AI 晶片主流 ABF 規格)。架構與切割轉移細節見 技術_CoPoS。
玻璃芯基板量產進度全景(JPM SBR 研討會,2026-07-21)
報告_JPM_FCBGA_ABF基板研討會_20260721 引述 SBR Technology 西尾俊彥的獨立訪查,逐廠盤點玻璃芯(Glass Core)量產進度:
| 廠商 | 進度 | 備註 |
|---|---|---|
| Absolics(SKC 子公司) | 目前唯一已具量產設施、進入小量生產階段的廠商 | 領先其他所有基板廠 |
| Ibiden | 仍在開發階段 | 未公布具體量產時間 |
| Shinko Electric Industries | 仍在開發階段 | 未公布具體量產時間 |
| Unimicron/欣興 | 仍在開發階段 | 未公布具體量產時間 |
| Samsung Electro-Mechanics(SEMCO) | 已宣布與 Sumitomo Chemical 合建量產廠 | 規劃 2028 年起量產打樣(prototyping);廠房完工後仍需時間取得客戶認證 |
| Dai Nippon Printing(DNP) | 尚未對全面投資做出決策 | 相對保守 |
與既有頁「兩大不確定性」交叉印證,非新增衝突
上表逐廠進度與本頁既有「兩大不確定性(野村,2026-05-21)」「商業化時程」表方向一致:西尾俊彥判斷量產基礎設施(含量產廠)仍不足,2030 年前難以量產,與野村、Corning 管理層「大規模採用 2030+」的既有估計互相印證。
JPCA Show 2026 揭露的台積電-Ibiden-Innolux 合作(本頁「NVIDIA / Broadcom 供應鏈確認」節已有相關內容,出自群益 2026-06-22)在本次 JPM 報告中獲得第三方獨立來源佐證:JPM「Our view」段落亦提到 JPCA Show 2026 上台積電將與 Ibiden、Innolux 合作開發用於 CoPoS 的玻璃芯基板,兩份不同券商報告方向一致。
兩代路線與 500 µm 甜蜜點(專家會議 2026-07-22)
TGV 專家會議(講師具近十年孔內金屬化經驗)給出的世代框架與厚度定義:
- 第一代=玻璃 Carrier(暫時性,最終分離移除):現階段主流應用;CoPoS 第一代型態為 FOPLP,預計 2028 年量產(非 FOPLP 路線則更難)。
- 第二代=Core Substrate(800–1,100 µm)與 Glass Interposer(500 µm 以下):兩者邊界模糊——台積電口中的 Core Substrate,對封裝 / PCB 業界可能就是 Interposer,定義因觀察角度而異。
- 500 µm 是技術甜蜜點:機械強度優於 300 µm(300 µm 以下 handling 幾乎不可行)、製程時間優於 800 µm(厚板立體導線每段都花時間,甚至以天計);且 500 µm 級是 Foundry、Package House、PCB 載板、Display 各類廠商都能參與的區間。講師以 Intel EMIB 玻璃基板實測佐證:標稱 800 µm、依比例尺量測實際僅約 600 多 µm——與本頁 NEPCON 2026 段「標稱 800 µm、實測推測 ~625 µm」獨立交叉一致;600–750 µm、AR 接近 10 或略低即可為佳解。
- 尺寸擴張路徑:工程版 250×250 mm → 量產版 300 mm 級;510×515 mm 挑戰極大(大面積挖孔、設備與均勻度、孔數檢測時間),須先在一定尺寸內拉良率再放大——「良率拉不起來根本無法推廣,良率比利用率重要」(此觀點與力成早期大尺寸玻璃廠投資形成對照)。講師判斷 TGV substrate(core 或 interposer)尺寸會落在 310×310 範圍,600 級難度極高。
專家觀點:Interposer 可能比 Core Substrate 快(與市場共識相反)
多數人認為 Core Substrate 先行;講師持相反看法——大面積 Core Substrate 的供應商(設備 / 材料 vendor)能力是關鍵,若非台積電體系,能取得的 vendor 等級低一級,Core Substrate 反而慢;Interposer(小尺寸、500 µm 以下)可能較快。且台積電定義的 core 對業界即 interposer,兩說可能部分是定義差異。並列觀察。
時程保守派再添一票
講師預估 Glass Interposer 2030–2032 年才可能成熟(自評較市場共識保守),與 JPM SBR 西尾俊彥「2030 年前難量產」、Corning「大規模採用 2030+」同陣營;對照野村 Broadcom 2027F 先行、郭明錤台積電 4Q28–1Q29 目標,時程分歧持續拉大,投資上仍應區分「設備驗證先行」與「載板放量遞延」。
TGV 製程(已併入 TGV 頁)
→ TGV 成孔路線比較、LADY 製程、23 道完整製程與金屬化兩路線詳見 技術_TGV(製程材料台廠對應圖已一併移入)。
Innolux TGV 驗證現況(MS 2026-06-22)
3481_群創(市) 目前正向 major foundry(推測為台積電)供應含 TGV 的玻璃芯基板,用於驗證模擬玻璃芯 ABF 基板的效益,是面板廠跨入玻璃芯基板供應鏈目前最具體的進度揭露。
| 技術面向 | 內容 |
|---|---|
| 驗證優點 | 更佳共平面度(coplanarity)、更低 CTE、更高有效彈性模數(effective modulus)、更佳電源完整性(power integrity) |
| 主要瓶頸 | TGV 製程良率(yield)是量產的關鍵 gating factor,對群創目前仍有挑戰 |
| 導入路線 | 預計先從 CoWoS 起步,後延伸至 CoPoS |
| 量產時程 | meaningful revenue 不早於 2028 |
| 競爭格局 | 多家供應鏈廠商同步瞄準此機會,量產競爭可能加劇 |
來源:260622_2409_3034_ms_2h-june-panel-px(Morgan Stanley,2026-06-22),信心:中高
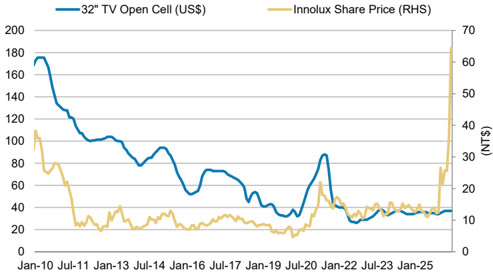
圖說:群創股價 vs. 32" TV Open Cell 面板均價,顯示面板景氣周期對估值的主導性。玻璃芯基板題材貢獻時程(不早於 2028)在當前估值中尚未實質體現。(來源:MS Research,2026-06-22)
面板供應鏈玩家進度總表(MS 2026-07-26)
來源:報告_MS_玻璃先進封裝_20260726(Morgan Stanley,Derrick Yang / Vivi Huang / Andy Meng)。本份的觸發點是藍思科技宣布與 Intel 在玻璃芯基板合作;MS 認為對市場情緒有幫助,但實質營收貢獻仍需時間。
| 廠商 | 合作對象 | 進度 | 量產時點(MS checks) |
|---|---|---|---|
| 藍思科技(Lens Tech,300433.SZ) | INTC.US(intel) | 宣布合作開發含 TGV 的玻璃核心;MS 認為其可能同時與其他潛在韓系廠商合作 | 2026 年底前備妥 pilot line;較具意義的量產出貨可能自 2H27 起 |
| 3481_群創(市)(MS 原文寫 Innoux,應為 Innolux) | 2330_台積電(市) + 4062.JP(ibiden) | 玻璃核心基板專案進行中 | 2H28 或 2029 |
| 京東方(BOE,000725.SZ) | 中國與北美 fabless 客戶 | 計畫 2027 年建置產能,順利的話 2028 年量產;企圖心是做完整條玻璃核心 ABF 基板製程 | 2028 |
| 2409_友達(市)(MS 原文標 2049.TW,實際為 2409.TW) | — | 方向不同:聚焦玻璃用於 LEO 低軌衛星天線模組與 micro LED 光學模組,非玻璃核心基板 | 尚未聽到具體量產時間表 |
MS 的技術判斷:
- 玻璃在先進封裝的多種可能用途中,目前絕大多數投入集中在玻璃核心基板。
- 面板供應鏈廠商在 TGV 與銅電鍍(copper plating)兩道製程上取得的進展較多——這正是他們既有本業能力可延伸之處。
- 但門檻不在設備能力,而在製程控制(process control):先進封裝要求的精度與密度遠高於面板業慣常處理的等級。
- MS 的結論帶條件:若面板廠能持續改善良率,量產階段他們有機會吃下相對大一塊的附加價值。
玻璃的四項結構優勢(MS 2024-10-27 深度報告口徑,本次重申)
①大尺寸帶來成本優勢;②更佳電性表現、訊號損耗更低;③不同材料間的 CTE 失配較小,可緩解翹曲;④機械強度更高,抵抗製造與運作中的變形。
本份報告的兩處代號疑義(已於上表標註,待核對)
MS 原文將 Innolux 拼為「Innoux」,並把 AUO 標為 2049.TW(2049 實際為上銀科技,友達為 2409.TW)。本頁採正確代號並保留原文寫法備查。
技術瓶頸 / 風險
- 講座口徑量產挑戰(AI 晶片封裝講座,kevin 2026-10-14):玻璃核心載板永久保留在封裝體內作結構與線路核心(不同於 PLP 製程後剝離的暫時玻璃載具),垂直導通需 TGV 成孔與金屬化;挑戰含高深寬比 TGV 成孔無裂紋、薄玻璃易碎搬運、超細線路重布層良率、長期冷熱循環可靠度。相對有機載板:L/S 可達 2µm 級(有機約 10µm 以上)、剛性高抗翹曲、導熱與耐熱較佳,但較重。
- 玻璃脆性:製程中破裂風險,良率挑戰
- 微裂紋與檢測(MS,2026-10-26;新光電氣口述):微裂紋與衍生的封裝可靠度為玻璃核心兩大瓶頸;現有 AOI 難偵測玻璃核心微裂紋,多層 ABF 壓合其上後更無法檢測;一家設備商另指高深寬比 TGV 金屬化極具挑戰(該設備商不做銅柱大量轉移)。MS 判斷玻璃核心載板未來 2-3 年不具商業可行性(報告_MS_TPCA2026觀展_20261026)。
- 裂紋(SeWaRe)與 CTE 取捨(BofA,2026-10-26):玻璃核心翹曲僅有機核心約 1/3、CTE 較低、楊氏模量較高(玻璃 CTE 3~4 ppm/K、70~90 GPa,對照低 CTE 有機核心 5~7 ppm/K、35~37 GPa),但低 CTE 玻璃在切單後出現 SeWaRe(7-2-7)且熱循環 1000 次可靠度測試未通過,中 CTE 為 10-2-10 通過、高 CTE 無 SeWaRe 但翹曲高;裂紋可能在熱循環、搬運、組裝後才出現,更接近終端產品階段而更棘手;AT&S 認為整體供應鏈距量產仍遠;BofA 路線圖:2026 有機低 CTE、2028 有機加早期玻璃核心、2030 年起玻璃核心於大型封裝成為主流(報告_BofA_TPCA2026_20261026;陶瓷核心受限於面板尺寸)。
- 增層與翹曲(珩石 Jason,2026-10-25;observation,信心中):TGV 過往瓶頸已跨過,現主要在增層(刷膠貼合溢膠或不均勻→疊加烘烤翹曲,每層都要處理);客戶偏好專精廠商分工,過度一站式反而失去競爭力,純代工或純設備較理想(活動_TPCA2026觀展心得_珩石筆記_Jason_20261025;與 技術_TGV 既有展場觀察一致)。
- TGV 成本:乾蝕刻設備與氣體成本高
- 大面積均勻性:面板級製程的鑽孔均勻性
- RDL 剝離 / 脫層(野村 2026-05-21):銅 RDL 與 ABF 介電層因 CTE 不匹配,在熱循環或機械處理後從表面剝落;是目前 Glass Core 量產的主要技術瓶頸之一
- BOM 成本目標:玻璃芯基板 BOM 成本需降至 USD 400/基板以下方能具競爭力(目前仍高於有機載板)
- 導入時程:主要 IC 載板廠(Ibiden、Samsung E-M)商業化進度緩慢;Broadcom Switch ASIC 是最早可能採用者(野村:最快 2027F)
- 採用時程偏長:Corning 2026-05 call memo 指出半導體玻璃基板仍屬早期階段,大規模採用可能落在 2030 年以後;短中期投資主軸不宜過度提前反映玻璃基板營收。
- 面板廠玻璃封裝貢獻遞延:Morgan Stanley 2026-06-07 TFT-LCD 報告認為玻璃用於先進封裝具長期成本與電性優勢,但供應鏈流程仍在優化,因此 2026-2027 年較難成為面板廠明顯營收貢獻。
兩大不確定性(野村 2026-05-21)
- 成本與技術未解:TGV 小量試產仍可收 USD 400-500/片,使整片玻璃芯基板 ASP 可能超過 USD 1,500,顯著高於大尺寸 ABF 約 USD 200;量產至少需降至 USD 400/片才具成本競爭力。技術上,RDL 介電層剝離 / 脫層仍是載板廠瓶頸,玻璃、ABF、銅之間 CTE 不匹配與表面附著力屬於基礎物理問題,不只是工程微調。
- EMIB-T 排擠產能優先順序:Intel 對 Ibiden、Unimicron / 欣興、Shinko 等領先基板夥伴承諾強,促使基板廠優先為 技術_EMIB-T 共投擴產;在 ABF 與 EMIB-T 需求強勁下,玻璃芯基板產能投資可能被延後。
玻璃載板六大關鍵製程設備
| # | 製程 | 國際主要設備商 | 臺廠自主化階段 | 技術瓶頸重點 |
|---|---|---|---|---|
| 1 | TGV 雷射改質 | DISCO(日)、Orbotech(以)、MKS(美)、Corning、Samsung | 系統整合與光路優化;雷射源仍仰賴進口 | 皮秒/飛秒超短脈衝雷射、波長選擇(355/532/1030nm)、能量穩定±1% |
| 2 | 蝕刻通孔(濕蝕刻) | MEC Company(日)、RENA、Manz(德) | IC 載板濕製程設備廠持續投入,可從化學配方+整機切入 | HF/HNO₃ 酸性 or KOH 鹼性,PTFE/石英耐腐蝕槽體;孔徑±3μm、AR 15:1~20:1 |
| 3 | AOI 光學檢測 | Camtek、Orbotech(以)、SCREEN(日)、Mycronic(美)、Onto Innovation | 已成熟,2.5D 檢測延伸;惟透明材料 < 3μm 缺陷 + 內層線路檢測仍待突破 | 多波段照明、AI 缺陷分類;玻璃透明性致對比不足 |
| 4 | 種子層 PVD 鍍膜 | Evatec(瑞士)、Applied Materials(美)、ULVAC(日) | ITO/光電面板 PVD 經驗延伸,可導入磁控濺鍍 | 高真空 < 10⁻⁶ Torr、Ti/Cr 靶材、膜厚控制 < 5%;鍍膜均勻性目標 ≥ 98% |
| 5 | 電鍍銅填孔 | MacDermid Alpha(美)、UYEMURA(日)、MKS Atotech(德) | PCB / IC 載板電鍍經驗延伸;填孔模組化開發 | AR > 10:1 微孔填銅;多段電流密度、脈衝反轉、添加劑配方;雙面均勻沉積為升級重點 |
| 6 | 研磨(技術_CMP) | Applied Materials(美)、DISCO(日)、Okamoto | 半導體 CMP 經驗延伸;浮動真空載台、低應力 slurry | 厚度 < 100μm 玻璃易破片;TTV < 5μm(目標 3μm);Cu/玻璃硬度差異致選擇性研磨難 |
自主化現況評估(TPCA 2026-05)
臺灣已具備自主化基礎:AOI 光學檢測、濕蝕刻模組整合、自動化系統、電鍍設備系統、研磨設備系統、精密機構設計、材料反應調控。 仍須仰賴國外:超短脈衝雷射模組、磁控 PVD 靶材模組、高階即時演算法軟體。 通孔孔徑已達 5μm,目標朝 ±3μm 精度與更高速加工提升;Via 真圓度 ≥ 90%、鍍膜均勻性 ≥ 95%(目標 ≥ 98%)。
臺廠六大製程設備商對應(2026-05 memo 補充)
| # | 製程 | 臺廠主要設備商 | 切入策略 / 進度亮點 |
|---|---|---|---|
| 1 | TGV 雷射改質 | 8027_鈦昇(櫃)、8064_東捷(櫃) | 鈦昇已切入 Intel 玻璃載板供應鏈驗證;東捷以面板修補雷射經驗轉攻大尺寸玻璃載板鑽孔 |
| 2 | 蝕刻通孔 | 6658_聯策(市)、2493_揚博(市)、6405_悅城(市) | 聯策主攻 PCB 藥劑+視覺自動化;揚博主攻精密化學蝕刻藥劑;悅城以面板玻璃化學減薄老牌切入 |
| 3 | AOI 光學檢測 | 3455_由田(櫃)、3535_晶彩科(市) | 由田為國內 AOI 龍頭,玻璃透光特性專用 2D/3D 檢測;晶彩科以面板檢測經驗轉攻 TGV 孔徑/垂直度量測 |
| 4 | 種子層 PVD 鍍膜 | 3580_友威科(櫃) | 真空濺鍍領導;玻璃孔壁銅種子層 |
| 5 | 電鍍銅填孔 | 3485_敘豐(櫃) | 濕製程電鍍自動化本土標竿,2026-05-06 興轉櫃 |
| 6 | CMP 研磨 | 5443_均豪精密(櫃) | 半導體設備聯盟核心,亞微米級平整度 |
AOI 段為 TPCA 報告明確點名「台廠具相對優勢」的環節;其他段台廠仍處追趕地位,需突破驗證平台、雷射光源進口依賴、電鍍液配方等核心門檻。 無股號廠商(暉盛/暉盛創、亞智 Manz、上儀、海納光電、誠霸、翔緯光電、豪逸達、波色、富臨、駿光、多米諾)詳見 供應鏈_玻璃芯基板。
NVIDIA / Broadcom 供應鏈確認(2026-07-06)
5.5x reticle SoIC 的 warpage 是玻璃基板被列為解方的直接動機(永豐投顧論壇,程正樺,2026-09-16)
即便維持在技術成熟的 5.5x reticle(NVIDIA Rubin Ultra 最新確認,見 技術_CoWoS),SoIC 雙 die 堆疊的 warpage(翹曲)問題仍很嚴重;玻璃基板是三個候選解方之一,另兩者為 EMIB-like(仍在 RD 階段)與陶瓷基板(時程更遙遠,本頁下方「陶瓷基板為潛在替代」已記)。除 NVIDIA 外,Broadcom 對玻璃基板同樣積極,與下方兩陣營拆解、供應鏈_玻璃芯基板 方向一致,本次為獨立來源佐證。玻璃基本製程確認為:TGV 成孔 → 填金屬 → 上下堆疊 ABF 增層,與本頁既有製程敘述一致。來源:報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16
來源:隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706、web_ABF載板_hackmd定錨產業筆記_20260706
| 陣營 | 前段 TGV | 後段 ABF 增層 |
|---|---|---|
| NVIDIA | 3481_群創(市) | 3037_欣興(市) + Ibiden |
| Broadcom | 3481_群創(市)(推測) | 詳見 技術_TGV |
玻璃芯基板製程流程圖(2026-07-06 HackMD 驗證圖)
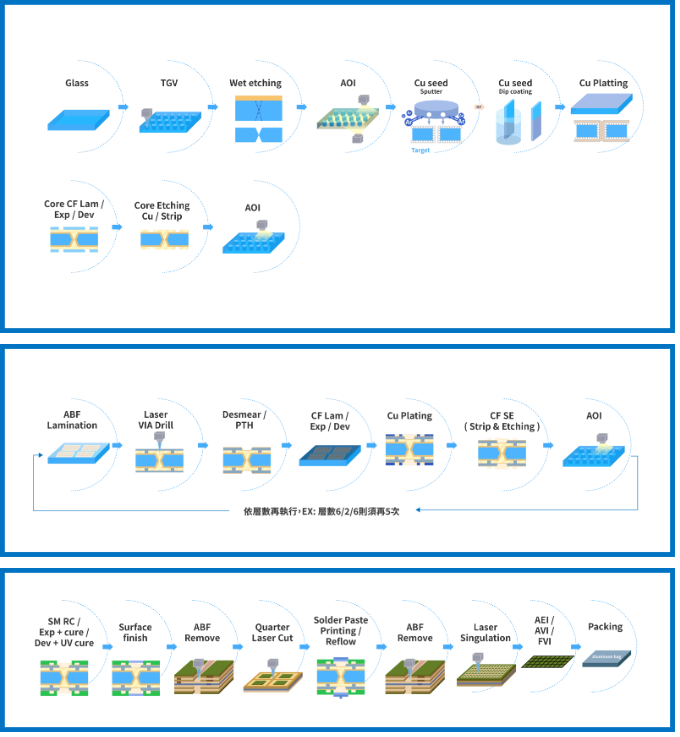
圖說:玻璃核心載板製程流程:玻璃基板 → TGV 成孔(雷射改質 + 蝕刻)→ 銅電鍍填孔 → ABF 增層(前段 panel 廠;後段 ABF 廠)。(來源:定錨産業筆記,2026-07-06,© HackMD,版權圖)
ECTC 2026 進展檢核(SemiAnalysis 2026-07-02)
SemiAnalysis 觀察:玻璃光環今年略為黯淡,ECTC 創新論文減少;本屆數據仍支持「製造開發階段」定位而非高量產導入。
- SeWaRe 側向裂紋仍是未解問題:裂紋自切割後的玻璃邊緣在 RDL 應力下橫向擴展。Georgia Tech 做實驗表徵;Corning 以 FEA/peridynamics 建模發現剛性銅層把裂紋推向玻璃中面、柔性聚合物層可改變裂紋路徑,低 CTE 聚合物 + 適當玻璃選型可降風險
- STATS ChipPAC 74×74mm 玻璃芯封裝可靠度:無邊緣塗佈(edge coating)時每項測試全數失敗;加邊緣塗佈後全數通過,且翹曲 −33.5%。Build-up pull-back + 邊緣塗佈漸成玻璃芯組裝必要條件
- Intel 業界首發 510mm×515mm、24 層(10-2-10)玻璃芯 panel:TGV 全銅填孔 + 內嵌 2 個 EMIB 橋 + TGV 間共形成光波導;在既有有機載板產線加工,切單後熱衝擊測試無 SeWaRe
- Amkor / STATS ChipPAC(OSAT 採用方):較薄玻璃芯 vs 有機參考基板量測到 30–40% 更低基板級翹曲,但組裝缺陷與 TGV 填孔問題顯示製程仍不成熟
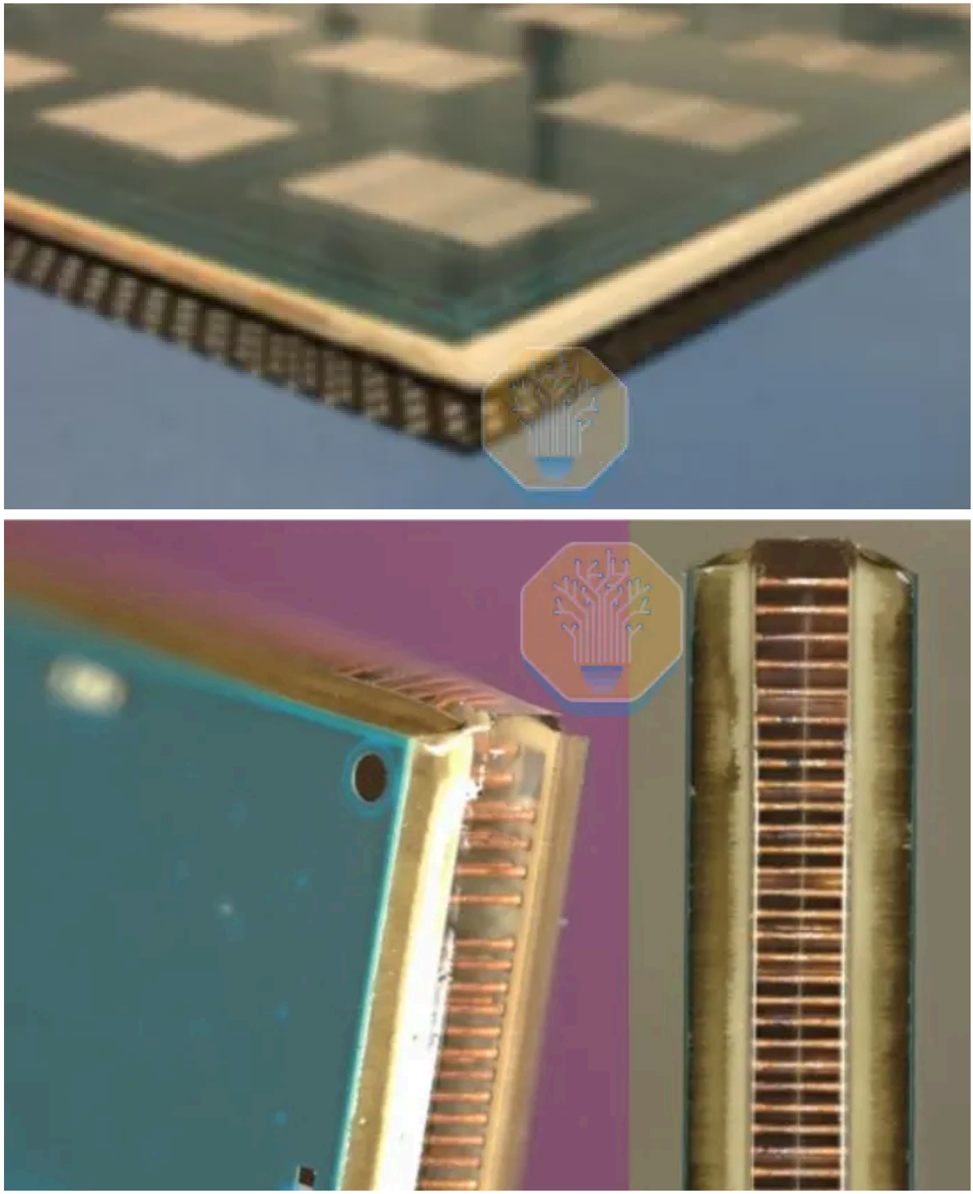
圖說:Intel 510mm×515mm 24 層玻璃芯 panel 實照(斜視角)與 TGV 剖面特寫(銅填孔陣列)。來源:Intel, ECTC 2026 © SemiAnalysis
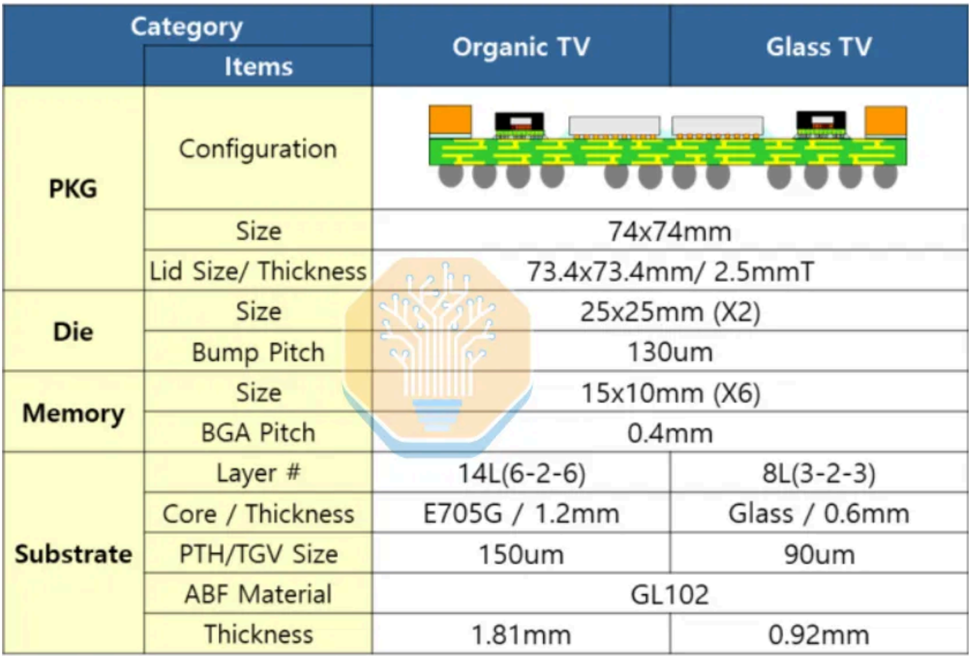
圖說:STATS ChipPAC 74×74mm organic vs glass 測試載具規格對照表——玻璃芯 8L(3-2-3)、core 0.6mm、TGV 90µm、總厚 0.92mm vs 有機 14L(6-2-6)、1.81mm。來源:STATS ChipPAC, ECTC 2026 © SemiAnalysis
與定錨(2026-07-06)樂觀敘事的對照
定錨產業筆記描繪 NVIDIA/Broadcom 兩陣營積極導入(見上節),SemiAnalysis 從 ECTC 技術數據給出較保守判讀(SeWaRe 未解、TGV 填孔缺陷、仍屬製造開發期)。兩者時間尺度不同:供應鏈設備下單(2026 確認)與 HVM 良率成熟(2028+)並不矛盾,但投資上需區分「設備商營收先行」與「載板廠玻璃營收遞延」。
商業化時程
| 時間 | 里程碑 |
|---|---|
| 2026(確認) | NVIDIA 陣營:群創(前段 TGV)+ 欣興 + Ibiden(後段 ABF 增層)正式確認。Broadcom 陣營亦已在 2026 年確認。(來源:定錨産業筆記,2026-07-06) |
| 2026-07-16(確認) | 台積電 2Q26 法說證實:現階段先進封裝主流仍是 CoWoS,正開發低成本替代方案(含 glass core/glass carrier)並與基板供應商合作;試產線(pilot line)已在建置中,估約需一年才會成熟,屆時可與客戶投入量產(來源:報告_大和_台積電2Q26法說摘要_20260716) |
| 2026-09-16(channel check) | 長廣(ABF 壓膜設備龍頭)channel check:玻璃核心基板商業化時點不明,2027/28 年不太可能發生;新一代玻璃核心壓膜設備單價將高於現有高階 ABF 壓膜機,因需額外檢測設備——與本頁既有「2030 年前難量產」共識方向一致,並新增設備成本面觀察(來源:GS,報告_GS_長廣7795_ABF設備拜訪_20260916) |
| 2026(進行中) | 群創向 major foundry 供應 Glass Core + TGV,驗證模擬 ABF substrate 效益;TGV 良率為量產 gating factor(MS,2026-06-22) |
| 2027 | 玻璃載板小量導入高階 AI/HPC 封裝;Broadcom Switch ASIC 最早採用者(野村) |
| 2026-2027 | MS 認為玻璃先進封裝仍在流程優化期,對面板廠獲利貢獻有限 |
| 2028(最早) | Innolux 玻璃芯基板 meaningful revenue 不早於 2028(MS,2026-06-22);路線 CoWoS 起步→延伸 CoPoS |
| 2028 | Chip-Last FOPLP + 玻璃載板進入實質量產期 |
| 2027–2030 | 群益上海(2026-10-20):最樂觀情景 2027–2028 為首批客戶導入觀察窗口、2028–2030 進入收入增長;整體良率須至少提升至 70% 才可能如期;CoPoS(玻璃中介+玻璃基板)2028H2–2029 量產;三星電機+住友化學世宗廠 2027 下半年量產(見下方 [!warning]) |
| 2029 | 3189_景碩(市) TPCA(富邦,2026-10-21):Glass/Ceramic Core 兩路線皆至 2029 年方能量產,瓶頸在鑽孔鍍銅與微裂紋檢測 |
| 2030 | 玻璃載板於 IC 載板市場市占率 10–15%;3189_景碩(市) IR(2026-07-22)亦表示 Glass Core(Core layer 玻璃化)預計在 2030 年發生,先後順序上晚於 CoPoS carrier 應用,較該公司 5 月法說之 2028-2029 估計更保守,詳見 3189_景碩(市) 衝突提案 |
| 2030+ | Corning 管理層認為半導體玻璃基板可能進入大規模採用期 |
| 2030–2032 | 專家會議(2026-07-22):Glass Interposer 屆時才可能成熟(自評較市場共識保守);第一代 CoPoS(FOPLP 型態)2028 量產、陶瓷替代路線再晚 1–2 年 |
四大應用場景、良率分解與中國供應鏈
來源:報告_群益上海_玻璃材料AI產業地基_20261020(群益金鼎證券上海,朱吉翔/何利超,「玻璃材料:AI 産業的下一代地基」;中國大陸賣方視角,國產鏈推薦與供應關係推演成分高,使用時需分辨)。
核心論點:封裝尺寸超過約 8 倍光罩後,有機基板與矽的 CTE 失配是物理級硬約束;Rubin Ultra 原規劃 4-Die+16×HBM4E(CoWoS-L)因基板翹曲、供應鏈口徑測試良率不足 35% 而取消,改 2-Die+8×HBM4E(2027 量產,SemiAnalysis 確認取消),群益據此論證玻璃基板將取代有機基板(analyst,中信心;取消與良率數字為群益轉述)。三種架構:CoWoS(ABF 保留,量產主力)、CoWoP(取消 ABF 與 BGA、強化 PCB,驗證探索中)、CoPoS(玻璃中介+玻璃基板,2028H2–2029 量產)。
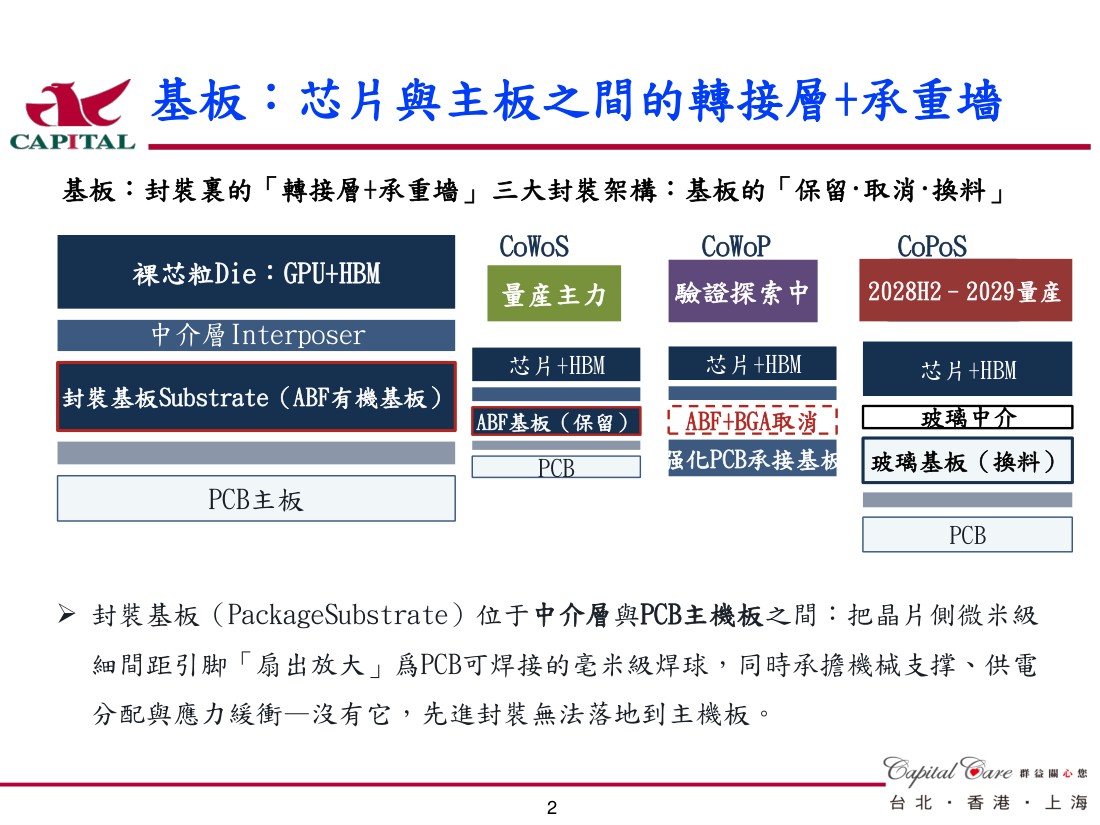
圖說:三種封裝架構對照:CoWoS(量產主力,ABF 基板保留)、CoWoP(驗證探索中,取消 ABF+BGA)、CoPoS(2028H2–2029 量產,玻璃中介+玻璃基板換料)(群益金鼎證券上海,2026-10)
材料對比(群益):玻璃芯 CTE 3–5 ppm/℃(ABF 12–17、矽中介層 2.6–3)、Df@10GHz 0.001–0.002(約 ABF 的 1/3)、RDL 理論 <2μm(508mm 面板已實現 8/8μm)、具透光性可集成光波導(CPO);單位成本目前高 30–50%、未來可降 20–30%;量產良率玻璃 <70% 爬坡中、ABF 90%+。
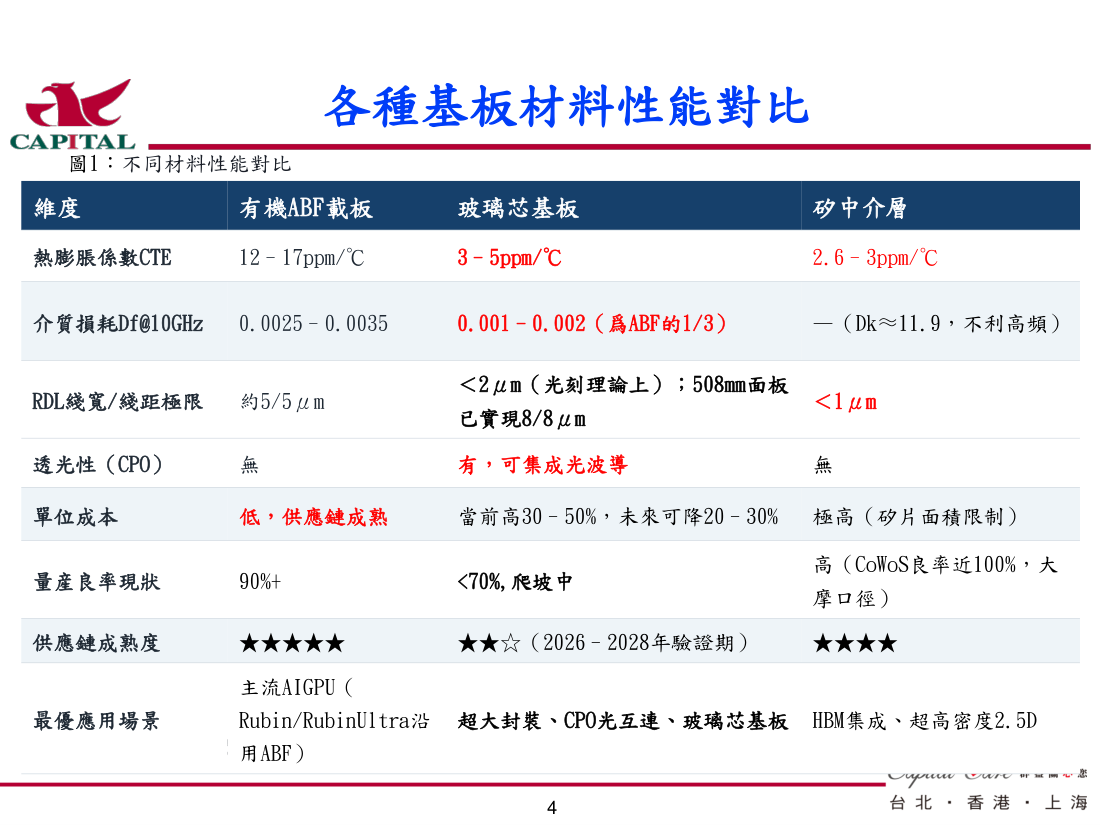
圖說:有機 ABF/玻璃芯基板/矽中介層對比表(CTE、Df、RDL 線寬、透光性、成本、良率、供應鏈成熟度、最優場景)(群益金鼎證券上海,2026-10)
四大應用形態與進度(群益口徑):
| 形態 | 含 TGV | 進度 | 難度 |
|---|---|---|---|
| 玻璃臨時載板 Carrier | 否 | 唯一已量產 | 低 |
| 玻璃中介層 Interposer | 是 | 未量產;台積電 CoPoS 2028 年量產、三星 2026 原型/2028 導入、英特爾試驗性導入 | 高 |
| 玻璃芯基板 Core Substrate | 是 | 三巨頭量產窗口集中 2027–2028;SKC/Absolics 向 AMD/亞馬遜送樣認證;三星電機+住友化學 2027 下半年量產;英特爾 2030 全面商用;台積電 0.8mm 玻璃芯基板已驗證、擬先導入現有 CoWoS | 高 |
| GlassBridge(CPO 光互連、FAU) | — | Corning 6/24 發布原型、聯合頭部廠商工程化驗證,順利 2028 年開始量產(見 技術_GlassBridge) | 中高 |
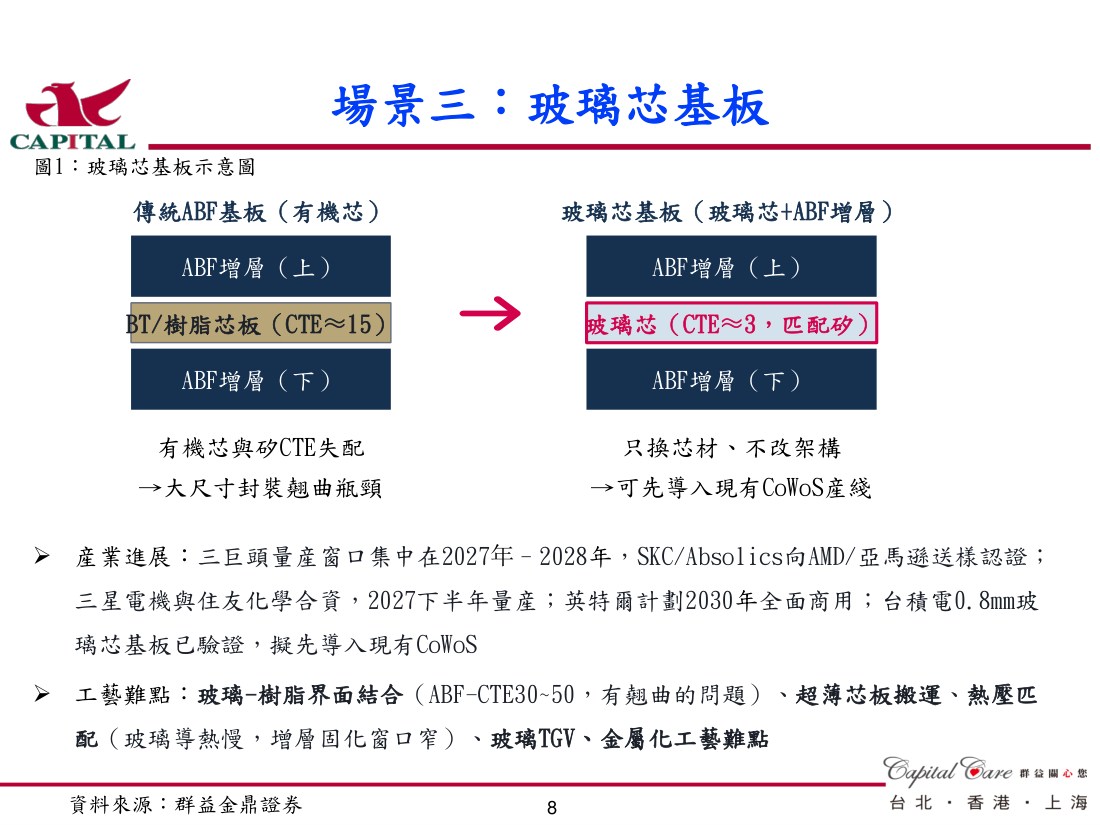
圖說:傳統 ABF 基板(ABF 增層/BT 樹脂芯板 CTE≈15/ABF 增層)對照玻璃芯基板(玻璃芯 CTE≈3 匹配矽,夾於上下 ABF 增層)剖面示意;只換芯材、不改架構,可先導入現有 CoWoS 產線(群益金鼎證券上海,2026-10)
難點與良率分解(群益自行測算,estimate,中低信心):工藝鏈為來料→TGV 成孔→TGV 金屬化→增層×N 層→臨時鍵合→薄化研磨→終檢修復,任一後段失效即損失累計投入。基準分配下整體良率約 70.2%(來料 99.5→成孔 98→金屬化 92.6→增層×20 層 75.8→鍵合 73.1→薄化 70.9→終檢 70.2);敏感性以增層單層最大(99.0%→98.0% 之類 1pct 降幅使整體拖累約 12.9pct),其餘節點各約 0.7–0.8pct;提良率優先級:增層單層>金屬化>鍵合>成孔。銅填孔(空洞、厚度均勻性、沉積應力)為難度最高環節。
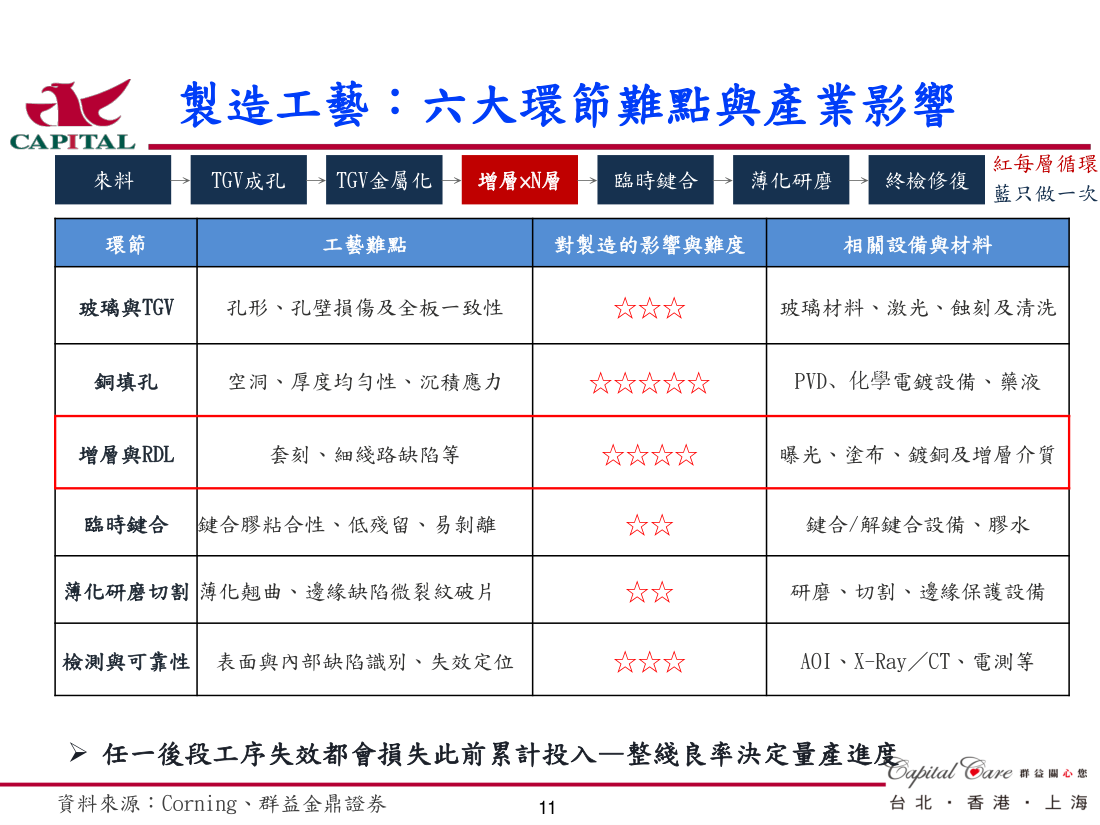
圖說:玻璃基板製造流程與六大環節難點表:TGV 成孔→金屬化→增層×N 層(每層循環)→臨時鍵合→薄化研磨→終檢修復;銅填孔難度 5 星最高、增層與 RDL 4 星(群益金鼎證券上海,2026-10;資料來源 Corning、群益)
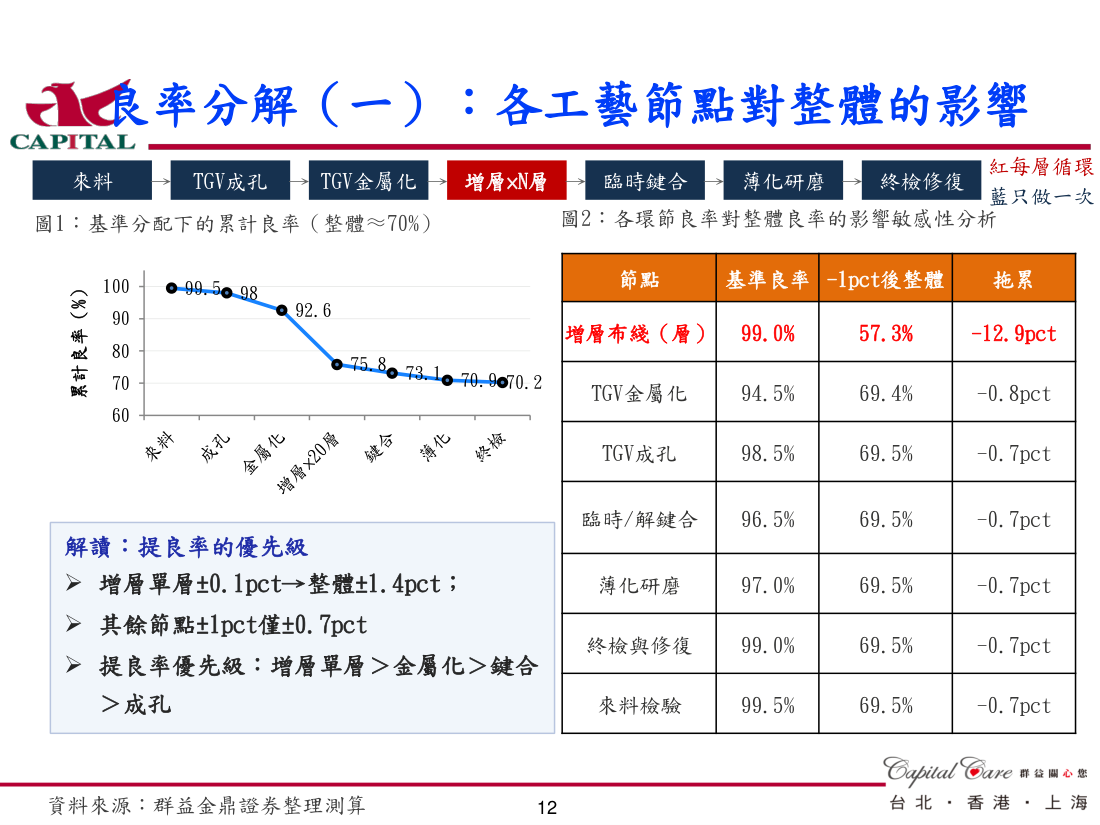
圖說:累計良率折線圖(來料 99.5→終檢 70.2)與各節點良率降 1pct 的整體良率敏感性表,增層布線單層 99.0% 時整體 57.3%(群益金鼎證券上海測算,2026-10)
廠商時程對照(群益 p14):台積電 CoPoS 2026 建成 310×310mm 試產線、2027 試產/小批量、2028H2–2029 量產;2026-06 發布「CoWoS 玻璃基板開發計畫」與 Ibiden、群創聯合驗證 0.8mm 玻璃核心基板(5×Reticle CoW,85×110mm),玻璃基板全面量產推估 2030 年後。英特爾 2026-01 NEPCON 展出 78×77mm 樣品(10-2-10 結構、22 層),2027 年發布玻璃芯基板 CPU、2030 年全面商用。三星電機+住友化學世宗廠試產線運行、2027 下半年量產、已向蘋果送樣。英偉達依托台積電 CoPoS、玻璃芯基板評估中。
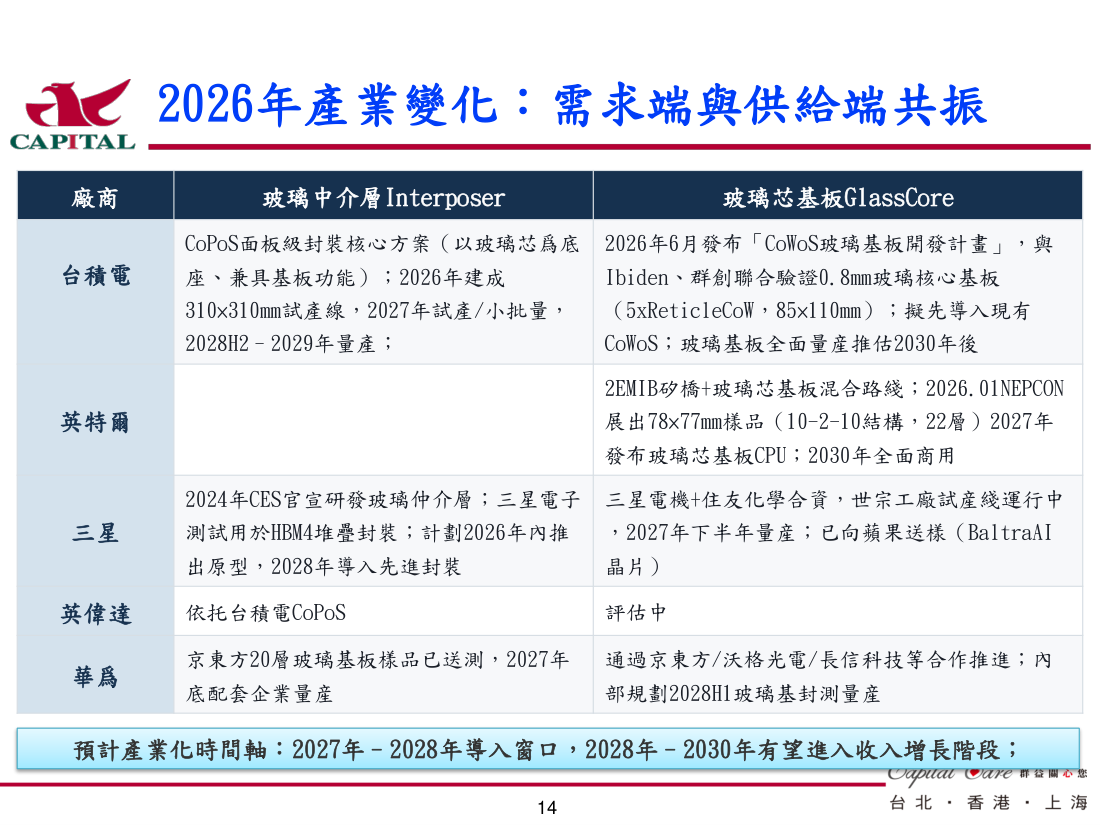
圖說:台積電、英特爾、三星、英偉達、華為在玻璃中介層與玻璃芯基板的進度對照表(群益金鼎證券上海,2026-10)
中國供應鏈(群益):已披露進度包括沃格光電武漢產線綜合良率 90%+(8 層全玻璃載板,國內唯一穩定小批量供貨)、京東方 20 層/>100×100mm 樣品送客戶驗證(目標 2027 年底爬坡量產)、藍思科技 Intel 合作與 3 萬㎡廠房 2026 年底投產、凱盛科技 8 吋 TGV 中試(暫無成熟量產方案);設備端帝爾激光(TGV 雷射改質)批量交付京東方與沃格、台灣客戶下二批複購。群益稱產線建設設備投資占比逾 70%。完整分環節清單見 供應鏈_玻璃芯基板;華為鏈部分群益自承除沃格(CPO 送樣)、京東方(送測)外為「能力映射推演」。
時程差異:三星電機玻璃芯量產年份
- 群益上海(2026-10-20):三星電機+住友化學世宗廠 2027 下半年量產(含向蘋果送樣)。
- JPM/SBR 西尾俊彥(2026-07-21,見上方「玻璃芯基板量產進度全景」):SEMCO 規劃 2028 年起量產打樣,廠房完工後仍需客戶認證。
- 兩者日期相近、口徑不同(「量產」vs「量產打樣」),無法由日期裁定,並列待確認。另群益「2027–2028 導入窗口」亦為「最樂觀情景」,較本頁「2030 年前難量產」共識(野村、JPM)樂觀,台積電 0.8mm 玻璃芯基板「全面量產推估 2030 年後」與 CoPoS 2028H2–2029 為不同範圍,非矛盾。
應用場景
- AI 加速器封裝:高功耗 GPU/NPU 的大尺寸封裝基板
- HPC 應用:低損耗高頻訊號傳輸
- Switch ASIC:Broadcom 被野村點名為 Glass Core Substrate 最早商業採用者(Switch ASIC 封裝),最快 2027F 量產;是全球玻璃芯基板進入量產的關鍵觸媒
- 記憶體封裝:取代部分 ABF 載板
台灣相關廠商
材料端
| 環節 | 廠商 | 角色 |
|---|---|---|
| 玻璃原材料 / 特殊玻璃 | GLW.US(corning) | 具熔融玻璃製程與核心材料技術,為長期玻璃基板機會卡位 |
| TGV 乾蝕刻氣體 | 4768_晶呈科技(櫃) | LADY 製程,深寬比 10:1 |
| 光阻/正型 PSPI | 1711_永光(市) | TGV 後絕緣材料 |
| 光阻/正型 PSPI | 1717_長興(市) | PSPI/光阻 |
| 負型 PSPI 顯影 | 4755_三福化(市) | 顯影材料 |
| 清洗劑 | 1773_勝一(市) | TGV 製程清洗 |
設備端
| 環節 | 廠商 | 角色 |
|---|---|---|
| TGV 雷射改質 | 8027_鈦昇(櫃) | Intel 玻璃載板驗證,每秒數千孔 |
| TGV 雷射改質 | 8064_東捷(櫃) | 大尺寸玻璃載板鑽孔 + 自動化搬運 |
| 蝕刻通孔 | 6658_聯策(市) | PCB 藥劑 + 視覺自動化 |
| 蝕刻通孔 | 2493_揚博(市) | 精密化學蝕刻藥劑與設備 |
| 蝕刻通孔 | 6405_悅城(市) | 玻璃化學減薄老牌大廠 |
| AOI 光學檢測 | 3455_由田(櫃) | 國內 AOI 龍頭 |
| AOI 光學檢測 | 3535_晶彩科(市) | 面板檢測轉攻 TGV 量測 |
| PVD 種子層 | 3580_友威科(櫃) | 真空濺鍍領導 |
| 電鍍銅 | 3485_敘豐(櫃) | 濕製程電鍍自動化標竿 |
| 技術_CMP 研磨 | 5443_均豪精密(櫃) | 半導體設備聯盟核心 |
相關技術
- 技術_TGV(玻璃芯基板的垂直導通孔與核心製程)
- 技術_EMIB-T(Intel 先進封裝路線,可能排擠基板廠玻璃芯基板產能優先順序)
- 技術_TSV(矽版通孔技術,Glass 版為 TGV)
- 技術_RDL(玻璃芯基板上的 RDL 製程)
- 技術_PSPI(TGV 後絕緣材料)
- PVD(TGV / RDL 種子層)
- 技術_CMP(玻璃載板平坦化)
2026-06-07 面板廠投資時程提醒
260607_TFT-LCD_ms_1h-june-panel-px 將玻璃封裝視為面板廠潛在新業務,但明確提醒 meaningful contribution 需要時間。其理由是供應鏈仍在優化製程流程,且面板廠不是唯一想切入先進封裝玻璃市場的參與者。對 3481_群創(市) 這類面板廠,玻璃 / FOPLP 題材應與傳統 TFT-LCD 景氣拆開看:本業 3Q26 起可能面臨 TV 面板價格下行,而玻璃封裝尚不足以在 2026-2027 年抵銷本業週期。
玻璃四種封裝角色(元大講座 2026-07)
元大講座(張佑祥)把玻璃在先進封裝的角色細分為四類,成熟度與價值遞增:
| 角色 | 功能 | 定位 |
|---|---|---|
| 玻璃(晶圓)承載板 Glass Carrier | 薄晶圓加工(背面 / TSV 顯露 / 混合鍵合)的臨時支撐 | 已用於 HBM 製造與 HBM4 混合鍵合,與 TCB 競爭;透明利雷射脫鍵、可重複使用;技術最成熟 |
| 玻璃面板載體 Glass Panel Carrier | 重組面板 / 大型封裝的面板式處理(FOPLP),含模具位移控制 | 剛性強、翹曲低,光學路徑對準;可轉移到其他製程提高產量 |
| 玻璃核心基板 Glass Core Substrate | 永久取代有機 IC 載板核心,1/1 µm 精細 RDL、高密度 P/G 垂直佈線 | CTE 可依成分(硼矽 / 鋁矽)定制,具嵌入 IC 基板與 CPO 潛力 |
| 玻璃中介層 Glass Interposer | 高電阻率、低損耗,內設 TGV + 1 µm 級 RDL | 多為被動式;連接 AI/HPC 與 2.5D/3D AP 及 CPO 的新橋樑;深寬比需求最高,量產最晚 |
玻璃核心材料對比(元大講座 2026-07)
講座列出主流先進封裝 TGV 玻璃 / 材料規格,關鍵在 CTE(越接近矽 2.6 / 有機 PCB 越平衡整體應力)、低 Df(高頻)、加工性:
| 品牌 | 型號 | CTE (ppm/K) | 楊氏係數 (GPa) | Dk@10GHz | Df@10GHz | κ (W/mK) | 特性 / 應用 |
|---|---|---|---|---|---|---|---|
| Corning | EXG SG 3.4 | 3.4 | 74.1 | ~5.2 | ~0.003 | ~1.0 | CTE 與 Si 一致,抗多晶粒(HBM/AI 加速器)高溫翹曲 |
| Corning | HPG/SG 8.3 | 8.3 | 77.0 | ~5.8 | ~0.004 | ~1.0 | PLP 用,CTE 介於矽與有機 PCB 之間平衡應力 |
| Corning | HPFS 7980(高純熔融石英) | 0.52 | 72.7 | 3.7 | <0.0001 | 1.38 | 火焰水解合成石英,近零 CTE,光罩 / 高頻 RF / 矽光子 TGV 頂級載體 |
| AGC | AN 100 | 3.8 | 77.0 | ~6.1 | ~0.006 | ~1.1 | 無鹼環保玻璃,高平整 / 高模量 / 耐高溫,高密度封裝玻璃核心 |
| AGC | AQ Series | 0.5 | 73.0 | ~3.8 | <0.0001 | ~1.38 | 高純 SiO₂,超低 CTE / 超低介電損耗,矽光子 CPO / 高頻 RF |
| Schott | BOROFLOAT 33 | 3.3 | 64.0(最好加工) | ~4.6 | ~0.004 | 1.2 | 高硼矽,化學穩定 / 耐熱衝擊,感測器 / MEMS WLCSP / TGV 實驗 |
| Schott | AF 32 eco | 3.2 | 74.8 | ~5.1 | ~0.005 | 1.16 | 超低 CTE,可微米級超薄,直接作 2.5D/3D 玻璃中介層 |
| Wolfspeed/Coherent | 4H-SiC 單晶碳化矽 | 4 | 460(最難加工) | 9.7(致命缺點) | ~0.005 | 370-490(優點) | 極高導熱 / 模量,Power Module 用;蝕孔與 CVD 介電成本為取代 Si/玻璃的關卡 |
玻璃核心基板厚度佔 IC 載板總厚約 60%(目前 500-1500 µm,業界續減薄),玻璃芯最大基板尺寸約 240×240 mm²;肖特(Schott)BF33 為浮法硼矽代表,康寧、AGC、Schott 為原料玻璃切入者。 專家會議(2026-07-22)補充:商用合適型號 Corning 佔三款、SCHOTT 兩款、HOYA 與 AGC 亦有;共通弱點為熱導率偏低(散熱是 3D 封裝可靠性驗證最大挑戰),唯 SiC 類材料導熱佳——講師認為 SiC 更可能取代 EMIB 中的矽橋(HBM–SoC 互連、訊號量大需散熱)而非整片板材,可能成為下一代 EMIB-T 的變形,前提是解決邊緣加工。 陶瓷基板為潛在替代:京瓷、日本電氣硝子(NEG)已投入特殊陶瓷取代玻璃研究(另有台灣載板廠對 TGV 沒興趣、改押陶瓷);優點是避開玻璃難加工,瓶頸在大尺寸燒製,講師估時程比玻璃路線再晚 1–2 年。陶瓷通孔技術見 技術_TCV。
增層材料與平衡膜(元大講座 2026-07)
玻璃核心兩側沿用有機 IC 載板的 ABF + RDL 對稱增層(每層介電約 5-15 µm);味之素 ABF 引領,關鍵要求為與玻璃良好附著、Tg ≥ 200°C、低 Df/Dk。ABF 系列規格:
| ABF | GX | GX-T | GZ | GL |
|---|---|---|---|---|
| CTE (ppm/K) | 39 | 23 | 20 | 20 |
| Tg (°C) | 153 | 156 | 176 | 153 |
| Dk | 3.2 | 3.4 | 3.3 | 3.3 |
| Df | 0.018 | 0.014 | 0.0074 | 0.0044 |
味之素以奈米填料新配方(ABF GL / GX 系列)提升精細 L/S 圖案化與對玻璃附著性;挑戰味之素領先地位的新進者包括晶化科技、積水化學、LG 化學、住友電木(Sumitomo Bakelite)與新創 Thintronics。ABF 材料規格不斷改變,某種程度放慢了玻璃核心基板商業化進程。 抗翹曲平衡膜(Balance Film)是 PLP / CoPoS 的暫時性抗翹曲護航材料(Low-CTE PI / Standard PI / PEN / LCP / PEEK),與永久介電 PSPI 分工——詳見 平衡膜。
增層實務難點(珩石 Jason,2026-10-25)
台積電派為玻璃核心上下皆 ABF,新光電氣、DNP 為 ABF 加最上層 PI 的混合增層;兩者共通難題是 ABF 壓合溢膠造成應力不均、每層需雷射除膠加電漿清洗,PI 則有 slit & spin 邊緣堆積與 CTE 翹曲。詳見 技術_TGV;來源 活動_TGV製程推進新難點_珩石筆記_Jason_20261025。
玻璃裂痕類型與抑制(元大講座 2026-07)
玻璃脆性 + 玻璃 / 附著層 / 晶種 / 銅 / 介電多材料 CTE 差異,在疊層 / 熱循環 / 切割下產生熱機械應力致裂:
| 裂紋類型 | 成因 |
|---|---|
| 徑向裂縫 Radial | 加熱時過孔膨脹 → 玻璃內拉伸環向應力 |
| 環向裂縫 Circumferential | 冷卻時過孔收縮 → 玻璃內拉伸徑向應力 |
| SeWaRe 失效 | 源自切割邊緣缺陷的內聚裂紋,機械切割後不久出現、可貫穿玻璃核心 |
| 垂直裂紋 Vertical | 熱機械應力作用下 |
專家會議(2026-07-22)補充裂因:崩孔、CMP 中水分滲入微裂縫(TCT 升降溫時蒸發、壓力升高致破裂)、介面附著問題;並引 群創 長期研究(多篇論文):裂紋主要出現於 C4 凸塊而非 micro bump——玻璃熱穩定性佳使 micro bump 問題不大,C4 凸塊在製程中產生 microcrack 才是較大問題。CTE 參考值:玻璃 ~3.9(一般 3.4–3.7)、Si ~2.6、Cu ~16(銅是最大失配源)。
抑制手段:更薄增層(降裂紋擴展能量)、CO₂ 雷射熱預 / 後處理修復缺陷、切割後裸玻璃邊緣塗佈(結構支撐 + 防潮 + 施壓應力)、增層膜自切割邊緣回縮(Build-up film pull-back,降自由邊緣應力)。此與既有 SemiAnalysis ECTC 2026 觀察(邊緣塗佈使 STATS ChipPAC 全數通過、翹曲 −33.5%)一致。
玻璃核心基板發展路線圖(元大講座 2026-07)
| 參數 | 2025/2026 | 2027 | 2028 | 2029 | 2030+ |
|---|---|---|---|---|---|
| 增層數 | 10 | 12/14 | 16 | 18 | — |
| TGV AR(金屬化) | 1:5 | 1:8 | 1:10 | >1:10 | — |
| 基板大小 (mm) | 120-150 | 150-180 | 180-200 | >200 | — |
| 線寬 / 線距 L/S (µm) | 5/5 | <5/5 | — | — | 2/2 → <2/2(2030 後 HVM) |
GCS 定位補完高階有機 IC 基板不足(現高階有機已達 26 層);生態系採穩健步調朝 1:5 AR 前進(AR 增則金屬化填充問題指數上升),先以 120 mm 級切入再向「更大 / 更小」雙向發展。DNP 已展示玻璃上 1/1 µm L/S,但整體平均能力仍在 5/5 µm。
Intel EMIB 玻璃核心基板(NEPCON 2026)
元大講座引 2026 年日本 NEPCON 展會 Intel 展示的高性能玻璃核心基板(有別於既有 ECTC 2026 揭露的 510×515mm 24 層 panel):
- 基板尺寸 78×77 mm²(矽 reticle 的 2 倍)、上下各 10 層 RDL(ABF 增層)、內嵌 2 個 EMIB
- 玻璃無微裂紋(No SeWaRe)
- TGV:孔徑 75 µm、孔深(板厚)標稱 800 µm(實測推測僅 ~625 µm)、AR 標稱 10.6(推測實際 8.3)、μbump pitch 45 µm
SEMICON Taiwan 2026 展場紀錄(華南投顧,2026-09-03)
TGV 面板實測規格(AUO/Corning,510×515mm、100µm 孔徑、20:1 深寬比、840,000+ 孔、0 缺陷)已移入 技術_TGV,本節只記玻璃芯基板架構與圓轉方經濟性觀察。
工研院(ITRI)圓轉方經濟性比較:現場展示圓形晶圓與方形面板的實體樣品比較——12 吋圓形晶圓只能切出 4 片完整晶片,而 310×310mm 方形面板可切出 9 片相同尺寸晶片,凸顯面板級(panel-level)製造在晶片利用率與單位成本上的優勢,是玻璃基板/面板級封裝相對晶圓級製造的核心經濟論點之一。
AGC 次世代先進封裝架構:展示結合玻璃核心(Glass Core)、玻璃中介層(Glass Interposer)、盲腔(Blind Cavity)、xPU、HBM、PIC 及高分子光波導(Polymer Optical Waveguide)的立體剖面模型,並以 Ferrule/Bridge/PCB 呈現由玻璃基板向下整合到 PCB 的完整堆疊,具體呈現光電共封裝(optical co-packaging)與玻璃基板結合的架構願景。AGC 另展出兩片實體樣品:具金屬化製程的 TGV 玻璃基板,以及具盲腔結構的玻璃樣品,分別對應「填孔導電」與「精密局部挖空」兩種玻璃微加工能力。
LG Chem「Advanced Package」展區:左側模型標示「Solution for AI Semiconductor Packaging」(以 CCL 為核心的疊層模型),右側模型標示「Solution for Next Generation Substrate」(Glass Interposer Solution 與 Glass Core Solution 疊層模型),顯示韓系材料廠同步布局玻璃中介層與玻璃核心兩種形態。
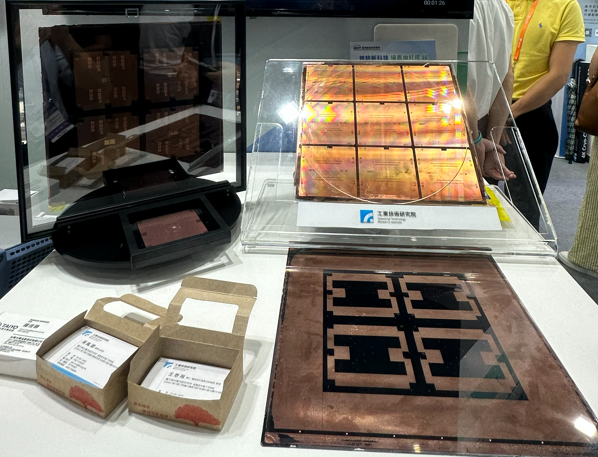
圖說:工研院(ITRI)展示櫃,內含 3×3 排列的彩虹干涉色玻璃方形樣品、一片暗紅色圓形樣品,以及一片印有 4 個黑色矩形區塊的銅色方形樣品,呈現圓形晶圓與方形面板的形式比較。(來源:研究_華南投顧SEMICON2026展場紀錄_20260903,華南投顧研究部,2026-09-03)
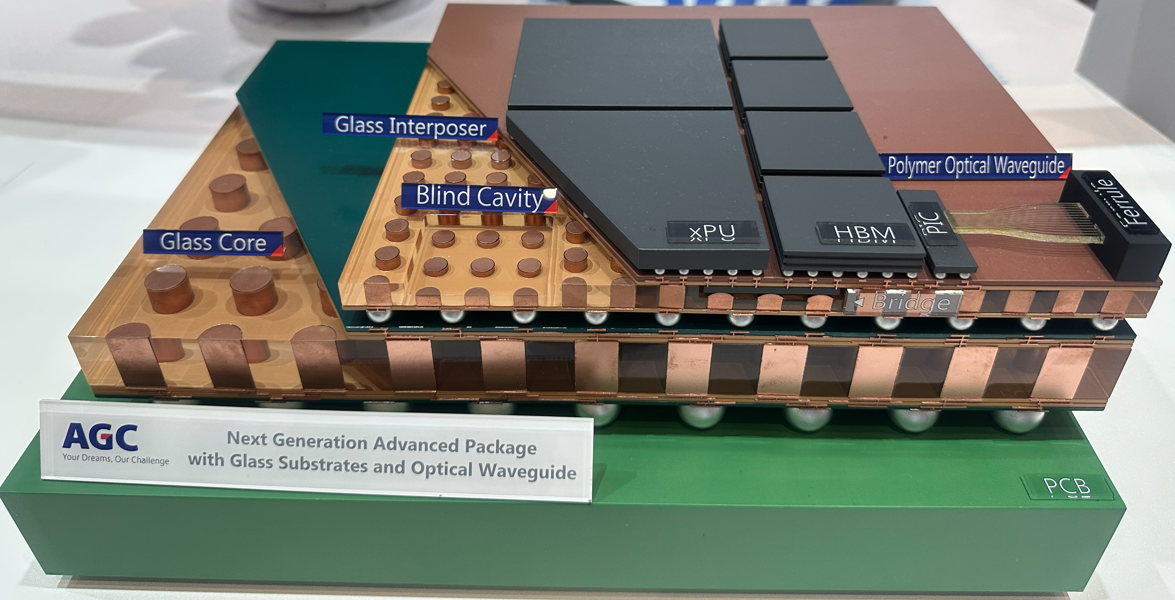
圖說:AGC 展板「Next Generation Advanced Package with Glass Substrates and Optical Waveguide」立體剖面模型,由左至右標示 Glass Core(含銅柱)、Glass Interposer、Blind Cavity、xPU、HBM、PIC、Polymer Optical Waveguide、Ferrule、Bridge,最底層為 PCB。(來源:研究_華南投顧SEMICON2026展場紀錄_20260903,華南投顧研究部,2026-09-03)
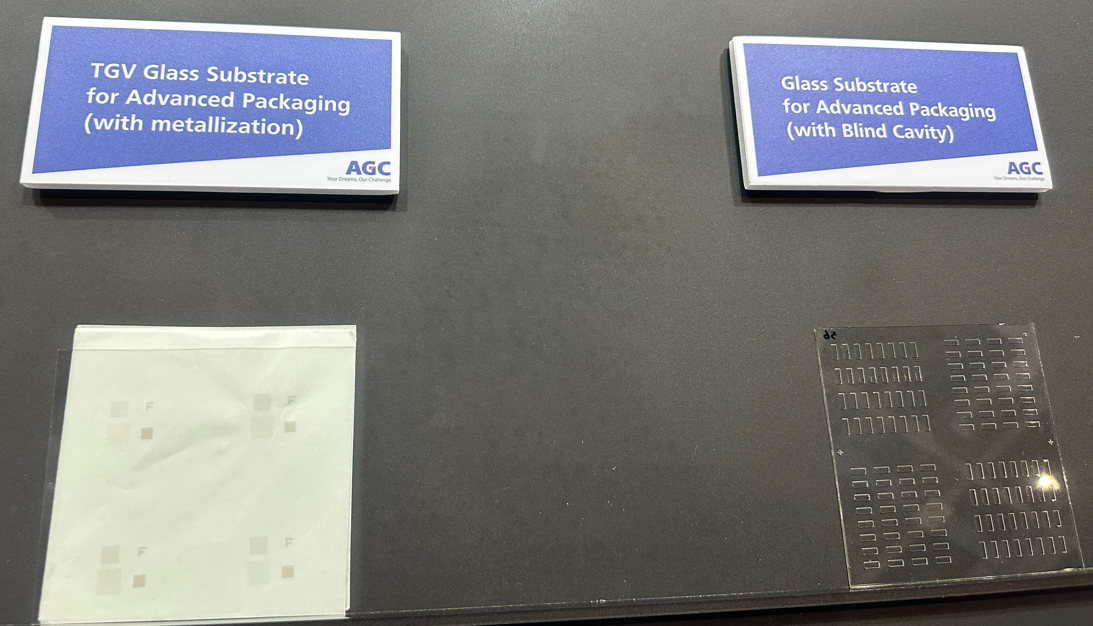
圖說:AGC 展示牌「TGV Glass Substrate for Advanced Packaging (with metallization)」(左,半透明白色方片實樣)與「Glass Substrate for Advanced Packaging (with Blind Cavity)」(右,透明玻璃片上可見金屬化矩形孔陣列圖案)。(來源:研究_華南投顧SEMICON2026展場紀錄_20260903,華南投顧研究部,2026-09-03)
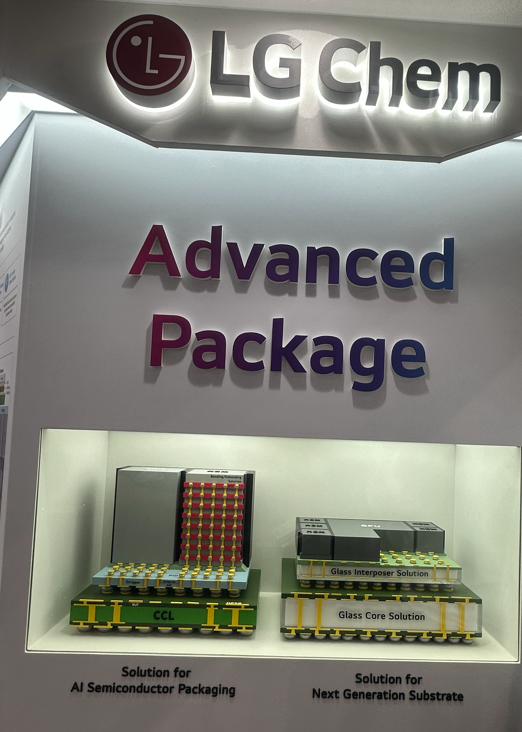
圖說:LG Chem「Advanced Package」展區看板,左側模型「Solution for AI Semiconductor Packaging」(CCL 疊層模型),右側模型「Solution for Next Generation Substrate」(Glass Interposer Solution/Glass Core Solution 疊層模型)。(來源:研究_華南投顧SEMICON2026展場紀錄_20260903,華南投顧研究部,2026-09-03)
與 研究_華南投顧SEMICON2026展場紀錄B_20260903 為同一原始文件
2026-09-05 ingest 逐字比對確認:data_base/Raw_data/報告/研究_華南投顧SEMICON2026展場紀錄B_20260903.md 的表格原文(TGV Panel/Glass Core Panel/圓轉方比較/AGC 架構/AGC TGV 樣品/LG Chem)與本節既有引用的 研究_華南投顧SEMICON2026展場紀錄_20260903 完全相同,應為同一份 PDF 誤存兩個 Raw_data 子目錄。上方四張圖已完整對應 B 檔案第 3-6 項展品(工研院圓轉方、AGC 架構、AGC TGV/盲腔樣品、LG Chem),故不重複嵌入 B 的對應圖檔;本頁視為已涵蓋 B 檔案全部內容。
玻璃封裝定義釐清 + 銲點可靠度反直覺結果(IEEE EPS 講座,John H. Lau,2026-09-24)
來源:報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924(IEEE Santa Clara Valley EPS Chapter Distinguished Lecture「Glass Packaging and Its Reliability」,講者 John H. Lau,Unimicron/欣興)。學術講座非券商報告,內容為講者研究團隊自建 FEA 模型結果,非量產實測數據,信心中高。
定義釐清:玻璃暫時載板 ≠ 玻璃封裝
講者明確澄清一個常見誤用:FOWLP/FOPLP 若只把玻璃當「暫時載板」(製程結束即分離移除),不算玻璃封裝——「玻璃封裝」的定義是玻璃(基板或中介層)本身成為封裝結構的一部分並留在最終產品中。這點對解讀「XX 廠導入玻璃載板」類新聞時的意義判讀重要:玻璃暫時載板(Glass Carrier,本頁「玻璃四種封裝角色」表已列為最成熟一類)與玻璃核心基板/玻璃中介層(真正的玻璃封裝)是不同等級的技術承諾,前者不代表該廠已切入玻璃核心基板供應鏈。
銲點可靠度:玻璃芯是否較佳,取決於有無底部填膠(underfill)保護
講者團隊以有限元素分析(FEA)比較同一結構下,玻璃芯基板 vs 有機芯基板對兩種銲點的熱循環(-40°C ↔ 85°C,5 次循環)累積等效非彈性應變(accumulated equivalent inelastic strain)影響,結果方向相反:
| 銲點位置 | 保護狀態 | 有機芯基板 | 玻璃芯基板 | 玻璃芯 vs 有機芯 |
|---|---|---|---|---|
| Corner µbump(晶片-基板) | 有 underfill 保護 | 9.12%/cycle | 4.43%/cycle | 玻璃芯較佳(應變減半以上) |
| Corner C4/BGA 銲點(基板-PCB) | 無 underfill 保護 | 8.43%/cycle | 19.0%/cycle | 玻璃芯較差(應變超過 2 倍) |
反直覺結論:玻璃芯不是全面優於有機芯
業界敘事常直接假設「玻璃芯 CTE 更接近矽 → 全面降低應力 → 可靠度更好」,但本結果顯示決定因素是有無 underfill 保護,不是玻璃 vs 有機本身。玻璃芯基板變薄能改善晶片側(有 underfill)的可靠度,但因玻璃 CTE 遠低於 PCB(玻璃 4.8~10 vs PCB 18~70 ×10⁻⁶/°C),基板與 PCB 之間的 CTE 失配反而被放大,使無 underfill 保護的 PCB 側銲點(C4/BGA)風險上升。
講者建議:玻璃芯 CTE 應盡量貼近 PCB(建議約 10×10⁻⁶/°C),而非貼近矽晶片(2.8×10⁻⁶/°C)。補充驗證:同一模型下比較玻璃 CTE=4.8 vs CTE=10 兩種選材,corner solder joint 應變分別為 16%/cycle 與 8%/cycle——CTE 越接近 PCB,該銲點應變越低,與上述建議方向一致。
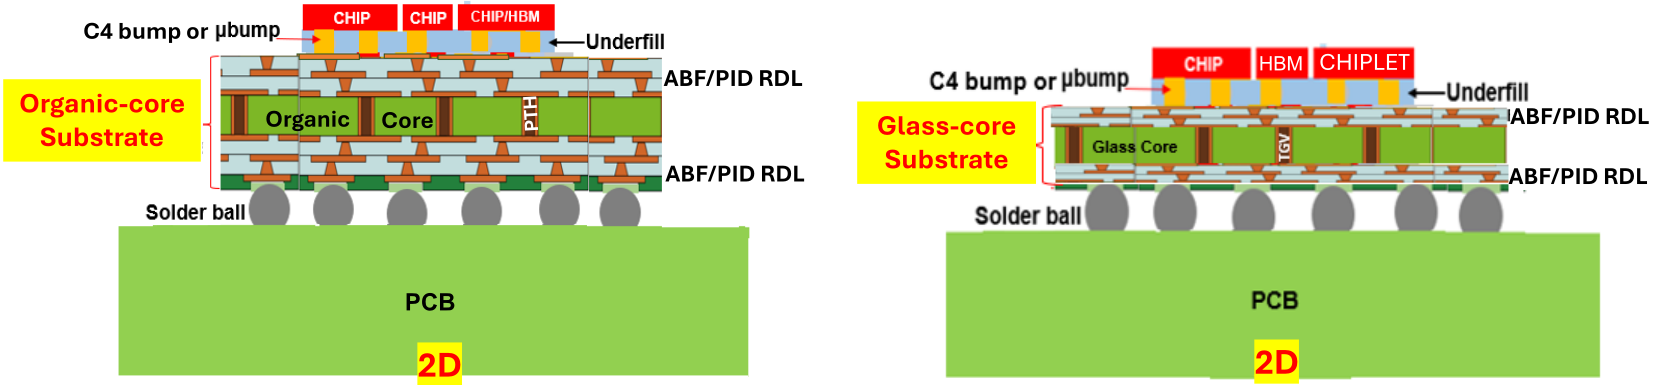
圖說:Organic-core substrate(左)vs Glass-core substrate(右)2D 結構剖面對比:CHIP/HBM/CHIPLET 經 C4 bump 或 µbump + underfill 接至基板,基板芯材分別為有機(含 PTH)與玻璃(含 TGV),上下皆為 ABF/PID RDL,再經 solder ball 接至 PCB。(來源:報告_IEEE_EPS_JohnLau玻璃封裝與可靠度_20260924,IEEE EPS 講座,2026-09-24)
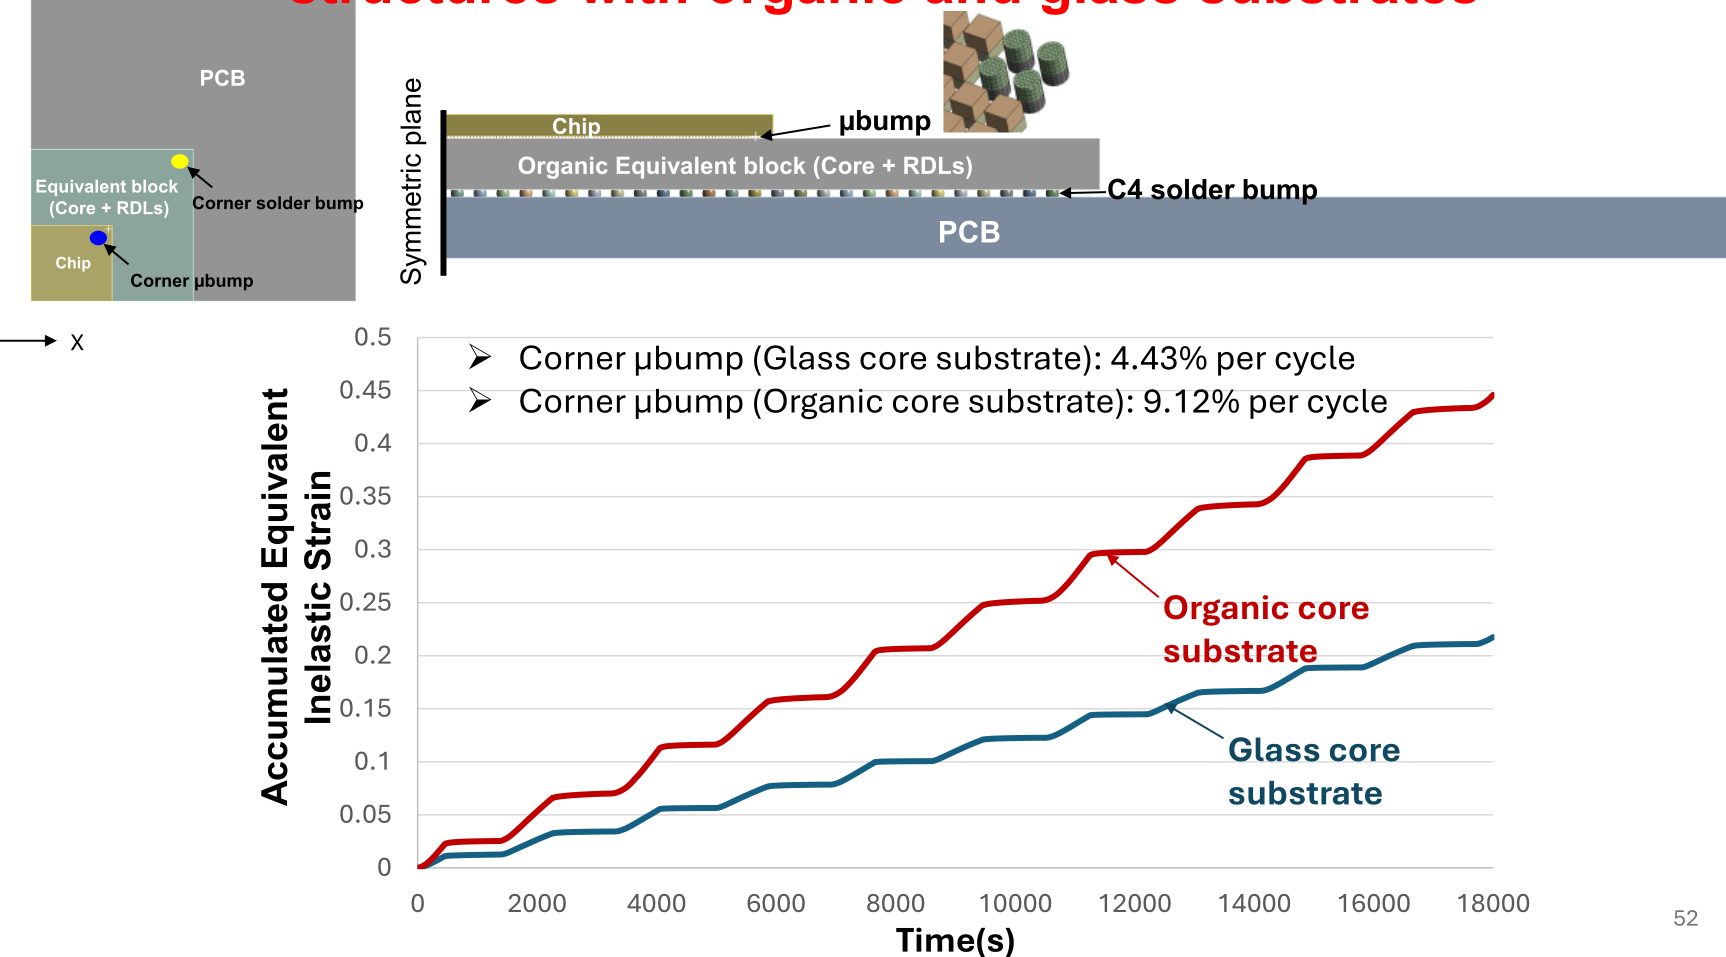
圖說:Corner µbump(有 underfill 保護)累積等效非彈性應變時間歷程圖:玻璃芯基板 4.43%/cycle 明顯低於有機芯基板 9.12%/cycle。(來源同上)
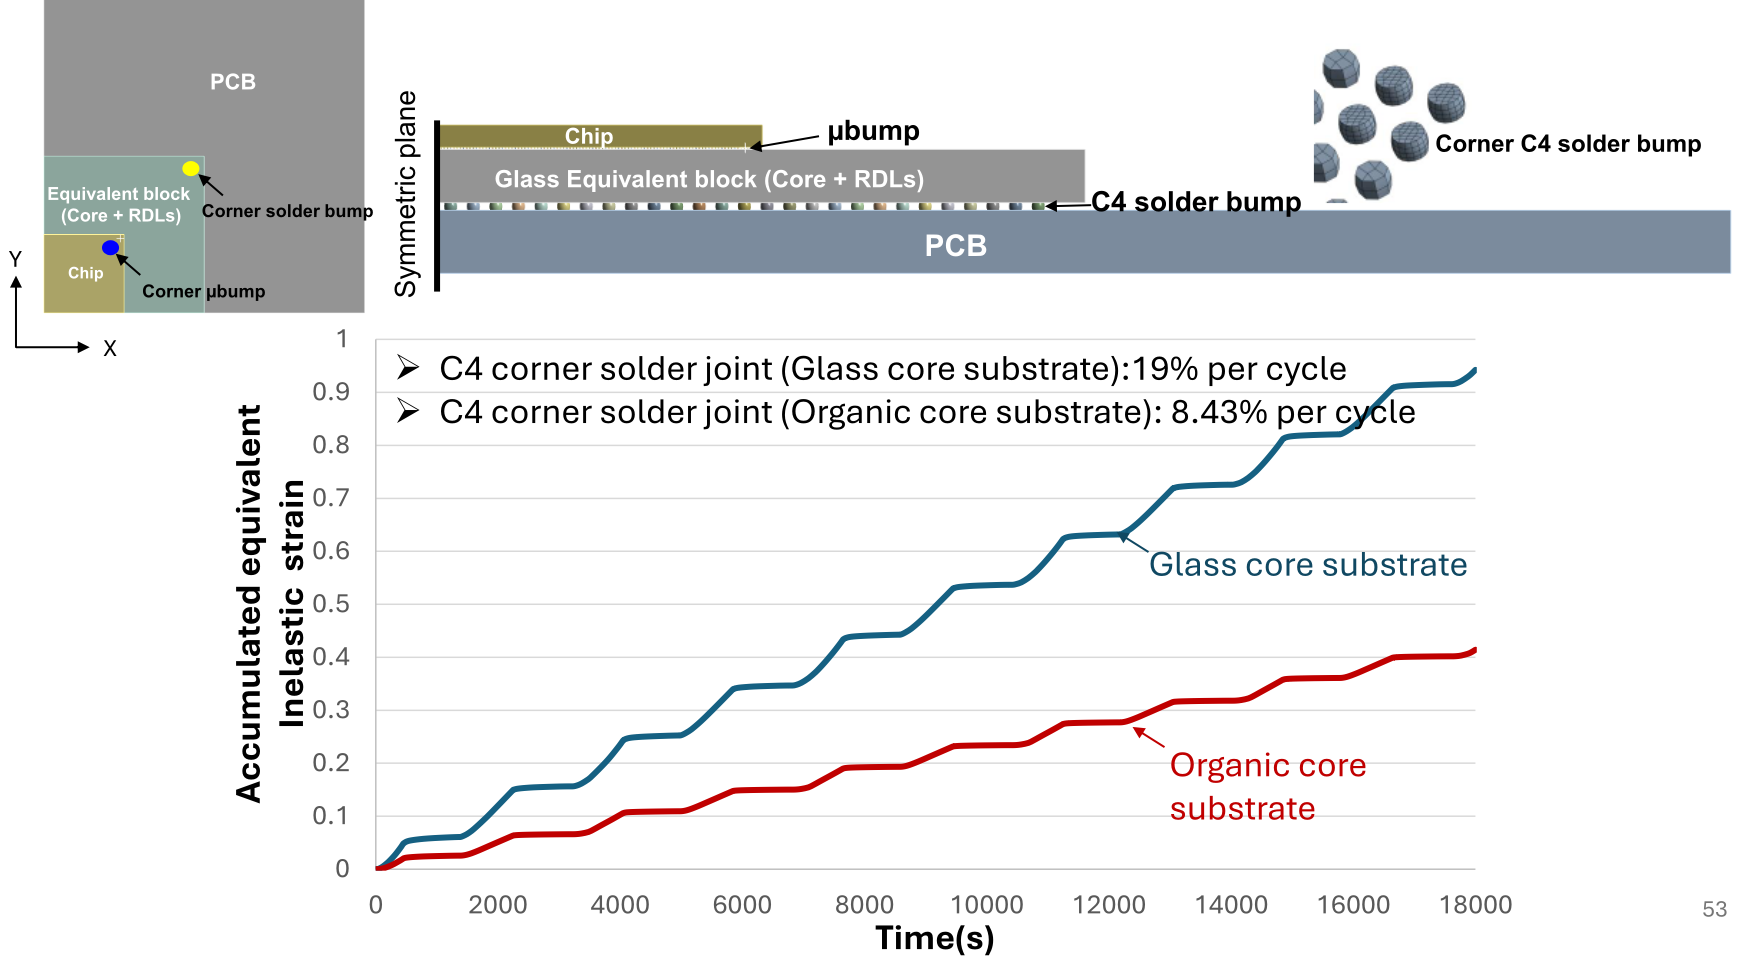
圖說:C4 corner solder joint(PCB 側、無 underfill 保護)累積等效非彈性應變時間歷程圖:玻璃芯基板 19%/cycle 反而高於有機芯基板 8.43%/cycle。(來源同上)
電漿表面粗化與面板尺寸(暉盛法人拜訪,2026-10-25)
- 玻璃芯基板在 seed layer 前的表面粗化使用電漿蝕刻,目的是提升後續金屬層附著(設備商 7730_暉盛(創) 說法,fact,高信心)
- 尺寸方面,面板廠群創為 510×515 repeat order、日月光同為 510×515;設備商觀察整體玻璃以 510 尺寸推進較快
- 來源:研究_暉盛7730_法人拜訪速記_20261025
供應鏈
→ 供應鏈_玻璃芯基板 → 供應鏈_半導體製程設備
圖解

圖說:封裝基板演進四格剖面圖:(a) 有機芯基板 2D →(b) 玻璃芯基板 2D →(c) 玻璃芯中介層 2.5D →(d) 玻璃芯 3D → 3.5D IC 整合(Cu-Cu 混合鍵合、TSV-interposer);以玻璃芯 / TGV+RDL 取代矽中介層與有機載板,降低 RC time delay。(來源:報告_元大_玻璃基板技術進展與應用_20260721,元大證券講座,2026-07)

圖說:Intel 玻璃核心基板(NEPCON 2026)——上為 TGV 陣列 SEM 剖面(附 75 µm 比例尺)、左下封裝實品照、右下 TGV 剖面微觀照;78×77 mm² 基板、上下各 10 層 RDL、內嵌 2 個 EMIB、No SeWaRe。(來源:報告_元大_玻璃基板技術進展與應用_20260721,元大證券講座,2026-07)
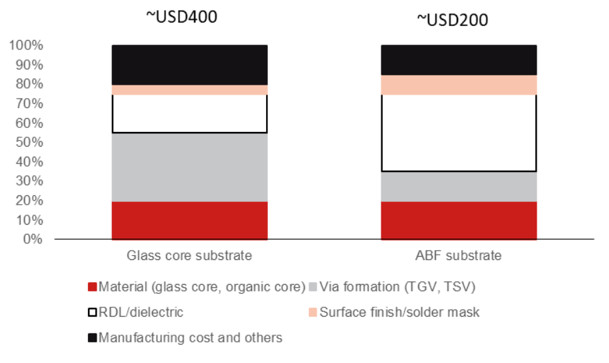
圖說:野村估算玻璃芯基板 BOM 成本與 ABF 對比;試產 TGV 製程成本仍高,使整片玻璃芯基板成本顯著高於大尺寸 ABF,量產需大幅降本。
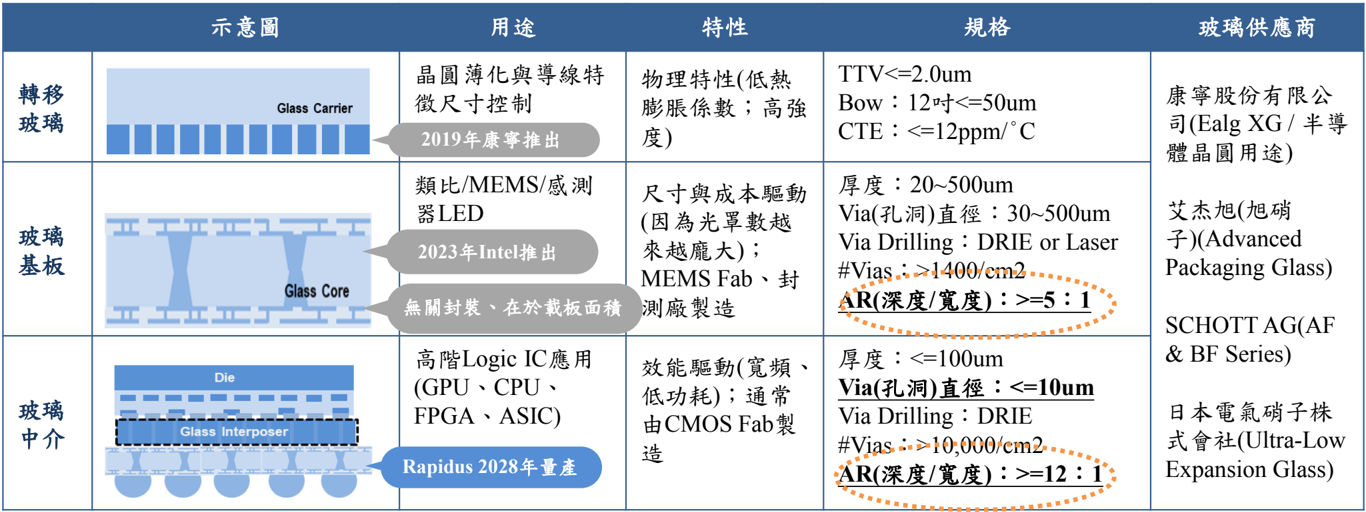
圖說:TGV 三大應用規格表:轉移玻璃/玻璃芯基板/玻璃中介層,CTE 係數、孔徑、深寬比比較,主要玻璃供應商(AGC、SCHOTT、Corning)。
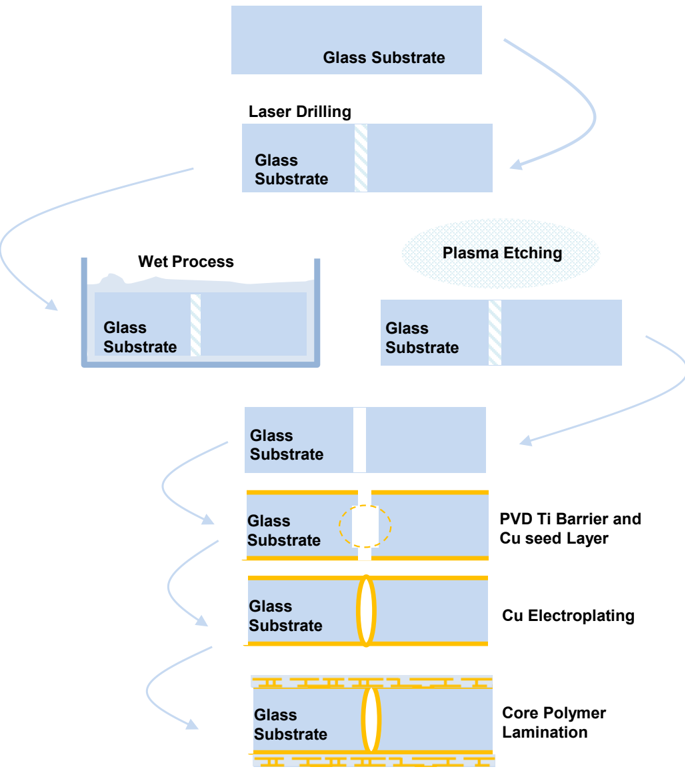
圖說:TGV + Glass Core Substrate 製程流程圖(23 道製程):雷射改質→成孔→鍍銅→RDL 佈線。
圖說:玻璃芯基板(Glass Core)vs 有機載板規格比較表:CTE(3–9 ppm/°C vs 12–20 ppm/°C)、平整度、L/S 精細度差異,以及台灣相關供應鏈(蝕刻材料:晶呈科技;ABF:晶化科技;IC載板:南電、欣興)。
MS:先進封裝的玻璃機會「已反映在面板股價中」(2026-09-08,2026-09-21 更新)
MS 在 9 月上旬 TFT-LCD 面板報價報告中,對玻璃於先進封裝的機會給出一個與市場情緒相反的判讀:
「先進封裝的玻璃機會似乎已經反映在價格裡,商業化時程與競爭風險值得持續觀察。」
具體評價依據(2026-09-08):台系面板廠友達(2409.TW)本淨比 1.5x、群創(3481.TW)1.7x,MS 認為兩者評價已內含部分玻璃於先進封裝的期待,因此風險報酬比不再具吸引力。
2026-09-21 更新:立場不變,友達估值續升至與群創同水位
MS 最新一期報告(報告_MS_面板報價9月下旬_20260921,2026-09-21)重申同一判讀:友達與群創本淨比雙雙回升至 1.7x(友達自 9/8 之 1.5x 上升,群創與 9/8 持平),玻璃先進封裝的機會「已反映在價格裡」的結論不變。同份報告新增背景:中國面板廠已自 9/10 月起通知客戶調漲報價,以緩解驅動 IC、玻璃基板、PCB 等成本上升的毛利壓力,但 MS 認為品牌客戶議價恐拖延漲價落地時點——顯示面板報價環境正從單純「持平」轉向廠商主動嘗試調漲的訊號,值得後續追蹤是否成立。
同份報告的面板報價判讀(作為背景): - 9 月電視面板報價全數持平 MoM(32"/43"/55"/65"/75" 主流尺寸),符合 MS 預期;季節性回補庫存加上供給端紀律性控產,可望使電視面板價格在未來數月維持穩定 - IT 面板(監視器、筆電)9 月亦持平,且未來數季預期大致持平;兩者在 2H26 均因先前提前拉貨而面臨需求趨緩
為何記在這裡
這是目前庫內少數對玻璃基板題材給出評價面反向意見的來源。與供應鏈端普遍樂觀的技術進度敘述並列,可作為判讀「技術可行性」與「股價已反映多少」兩件事分開看的參考。
來源:報告_MS_面板報價9月上旬_20260908、報告_MS_面板報價9月下旬_20260921
TGV 與表面裂紋檢測:供應商與技術分工(2026-09-09 產業研究)
核心問題:TGV 孔徑約 30~80µm,比人類頭髮細好幾倍,且成千上萬個銅柱填完銅後光學看不穿。產業以「雷射光學斷層掃描」與「高解析 X-ray CT」兩大技術為主軸攔截裂紋。
| 公司 | 核心技術 | 切入的製程位置與能力 |
|---|---|---|
| 宜特(iST) | 可靠度實驗 RA + 亮點定位 FA + 高解析 EBSD/3D FIB | 非產線機台。以 HAST 加速老化誘發缺陷,再用 Thermal EMMI、OBIRCH 定位漏電,EBSD 分析熱失配。終極真因判定:線上設備抓不到的隱性裂紋由其非破壞 3D X-Ray 找填孔空洞,並以 FIB/CP 精準切片直接觀測 TGV 與銅界面的微應力裂紋與剝離 |
| 蔚華科(Spirox) | 非線性光學斷層掃描 | 產線自研 SP8000G。特殊波長非線性光學免切片直接穿透玻璃做 3D 立體結構重建,可透視雷射改質光斑、3D 蝕刻孔腰身、孔壁粗糙度,精準抓出鍍銅孔壁的玻璃微裂紋 |
| 晶彩科(FAVITE) | 大面積高速 AOI + 2D/3D 光學量測 | 承襲 LCD/OLED 的大尺寸玻璃機構與光學處理優勢,針對 FOPLP 推出 TGV 自動高速檢量測機。不翻面即可同時完成正反面檢測,量測孔徑、真圓度、傾角與孔位 |
| 倍利科(V5 Tech) | AI 智慧光學影像檢測 + AXI(X 光斷層) | V5P310 Pro Glass 玻璃 AXI 與 V5300 Macro AOI。金屬化後切入——傳統光學看不穿填銅,以 3D X-Ray 專門檢查 TGV 內部填銅是否產生空洞、斷線或內部應力裂紋 |
| 8064_東捷(櫃)(Contrel) | 光彈檢測(Photoelasticity) + 超快雷射微裂紋控制 | 與工研院、3481_群創(市) 三方技術合作。除自研 TGV 雷射鑽孔,以光彈檢測觀測內部殘留應力,專門檢測雷射加工及電鍍填銅後因熱膨脹差產生的熱應力微裂紋 |
| 牧德(Machvision) | 先進外觀 AVI + 透明玻璃專用 AOI | 傳統 PCB AOI 龍頭轉半導體與高階載板雙軌。著重 TGV 鑽孔後的表面宏觀缺陷,以及 RDL 細線路與微盲孔的 AVI/AOI 攔截 |
| Teledyne(DALSA/FLIR) | 超高速線陣相機 Linea HS2 + 分層自動對焦 | 視覺光源基礎。解決傳統背光模糊孔洞輪廓的問題,提供多層級 TGV 孔形狀與深度的 3D 精確對焦成像,是各大設備廠抓裂紋的核心相機元件 |
| 志茂(Inno-Stars) | ATE 分選機與溫控測試 + 電性訊號檢測 | 電性缺陷攔截。與客戶開發「TGV 填銅後」的電性與系統級功能測試,非製程中的光學物理裂紋檢測 |
| Advantest(愛德萬) | ATE + 高頻電性探針測試 | 後段電性功能。TGV 封裝完、Die 堆疊後做系統級或晶圓級電性攔截。無法用光學看到內部裂紋,但若裂紋導致斷路/短路/漏電,可用高頻訊號測試攔截 |
三大裂紋檢測技術的物理限制(這是選型的關鍵)
| 技術 | 檢測對象 | 產線角色 | 物理限制 |
|---|---|---|---|
| 光彈檢測 | 應力與隱形裂紋尖端 | In-line 即時預防——雷射打孔當下監控應力場,過高立即微調雷射參數 | 只能看透尚未金屬化的純玻璃。一旦填銅光線被擋住即失效;無法提供裂紋精確深度 |
| 3D 近紅外(NIR Tomography/OCT) | 未填銅前的實體裂紋 3D 幾何結構 | Near-line 高速複檢——打孔後或酸洗後快速掃描整片面板的孔型與微裂紋深度 | 同樣無法穿透金屬銅。且若表面存在高反射的電鍍種子層,會干擾 NIR 的進出與成像 |
| 3D X-ray CT | 金屬化與填銅後的內部缺陷 | Off-line 精密抽檢與失效分析——確認銅柱與玻璃介面的剝離與裂紋 | 速度最慢(需多角度投影與體素重構),通常無法 100% 全檢,以抽樣為主 |
由此推出的量產檢測順序:外觀與光學斷層 In-line 攔截 → 電鍍填銅 → 高速 X-ray In-line 篩選 + 局部 3D CT Off-line 複檢 → 出貨前或特定站點才做電性檢測(開短路)。 順序不能倒過來:先做電性檢測不僅抓不到即將爆開的微裂紋,還會因盲目測試未填好銅的孔而大幅浪費產能。
南韓國家隊
X-ray/CT 大廠 Innometry 於 2026 年切入玻璃基板賽道,向 JWMT、Xtol(部分外媒譯 Exitol)、AnyCasting 三家南韓廠商供應 TGV 專用高階檢測設備,代表三星體系的玻璃基板供應鏈已進入實質設備對接與小量產。
來源:研究_TSMC_CoPoS供應鏈與TGV玻璃芯基板_20260909(保密課程素材,引用前見該頁警示)
國泰講座:玻璃基板與矽中介層線寬對照(2026-10-29)
來源:memo_國泰證期_先進封裝HBM矽光子技術解析_20261029(講座 Memo,講者口徑)
- 玻璃基板較有機載板耐熱、翹曲小,線寬約 2 µm 以上;Intel Glass Core Substrate 目標為取代 ABF/BT 載板。矽中介層線寬可在 1 µm 以下,講者稱玻璃取代中介層目前未見聚焦。
來源
- memo_國泰證期_先進封裝HBM矽光子技術解析_20261029 — 國泰證期研究部講座 Memo,2026-10-29;玻璃基板線寬約 2 µm 以上、取代 ABF/BT、不取代中介層
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;玻璃/陶瓷/有機核心比較與 SeWaRe
-
報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;微裂紋 AOI 難題、2-3 年不具商業可行性
-
活動_TGV製程推進新難點_珩石筆記_Jason_20261025 — 珩石筆記(Jason),2026-10-25;玻璃核心增層(ABF/PI)溢膠、除膠、切割與檢測難點
- 研究_暉盛7730_法人拜訪速記_20261025 — 使用者法人拜訪速記,2026-10-25;玻璃芯表面粗化電漿蝕刻、510×515 尺寸進度
- 報告_群益上海_玻璃材料AI產業地基_20261020 — 群益金鼎證券上海(朱吉翔/何利超),2026-10-20;玻璃基板四大場景、Rubin Ultra 取消四芯粒、良率分解(整體約 70%)、各廠時程與中國供應鏈進度
- 報告_富邦_TPCA2026Day2_Tglass與載板_20261021 — 富邦投顧,2026-10-21;景碩 TPCA 說法:Glass/Ceramic Core 2029 年量產、鑽孔鍍銅與微裂紋瓶頸、Multi-Layer Core 為量產前主流
- 活動_AI晶片封裝講座_珩石筆記_20261014 — 珩石 kevin 講座筆記,2026-10-14;玻璃核心載板 vs 有機載板、量產挑戰(講者未載明)
- 報告_MS_玻璃先進封裝_20260726 — Morgan Stanley(Derrick Yang / Vivi Huang / Andy Meng),2026-07-26;藍思科技×Intel 玻璃核心合作、面板供應鏈四家進度總表(藍思 pilot line 2026 年底/量產 2H27;群創×台積電×Ibiden 2H28-2029;BOE 2027 建產能、2028 量產;友達走 LEO 天線與 micro LED);瓶頸在製程控制而非設備能力
- 隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706,定錨産業筆記,2026-07-06;NVIDIA/Broadcom 陣營供應鏈確認
- web_ABF載板_hackmd定錨產業筆記_20260706,定錨産業筆記(HackMD),2026-07-06;玻璃核心載板製程流程圖(圖二已驗證)
- 報告_福邦_半導體特化耗材展望202603,報告日:2026-03(材料供應鏈)
- 報告_呂紹旭_玻璃載板FOPLP_20260508,報告日:2026-05-08(六大製程設備、自主化評估)
- memo_玻璃載板FOPLP台廠設備_20260510,2026-05-10(臺廠六大製程設備商對應)
- 活動_Corning_GLW_線上會議_20260512,2026-05-12(Corning 管理層對玻璃基板採用時程觀察)
- 260521_nmr_semi-renaissance,野村,2026-05-21(Broadcom Switch ASIC 先行採用、RDL 脫層技術瓶頸、BOM 成本目標 USD 400)
- memo_郭明錤_台積電玻璃芯基板oS解讀_20260611,郭明錤,2026-06-11(PI 提升機制、BOM 1–5% 佔比 vs 封裝良率損失 5–10×、味之素 GL107/24–28 層、三層 oS 結構)
- 報告_SemiAnalysis_ECTC2026先進封裝_20260702,SemiAnalysis,2026-07-02(SeWaRe 裂紋、STATS ChipPAC 邊緣塗佈必要性、Intel 510×515mm 24 層玻璃 panel、Amkor/STATS 翹曲 −30~40%)
- 報告_大和_台積電2Q26法說摘要_20260716,大和證券,2026-07-16(台積電管理層證實仍以 CoWoS 為主流,玻璃基板降本試產線建置中,估約一年成熟)
- 報告_元大_玻璃基板技術進展與應用_20260721,元大證券講座(張佑祥),2026-07-21(玻璃四種封裝角色、玻璃核心材料對比表 Corning/AGC/Schott/SiC、ABF GX/GZ/GL 規格與新進材料商、玻璃裂痕四類型與抑制、GCS 發展路線圖 2025-2030、Intel NEPCON 2026 EMIB 玻璃核心基板)
- 報告_JPM_FCBGA_ABF基板研討會_20260721,J.P. Morgan,2026-07-21(SBR Technology 西尾俊彥獨立訪查:逐廠玻璃芯量產進度盤點 Absolics/Ibiden/Shinko/Unimicron/SEMCO/DNP、2030 年前量產仍困難、JPCA Show 2026 台積電-Ibiden-Innolux 合作第三方佐證)
- 活動_TGV玻璃基板專家會議_20260722,專家會議,2026-07-22(兩代路線定義、core/interposer 邊界與視角差異、500 µm 甜蜜點、尺寸停留 310 級判斷、Interposer 先於 Core 之反共識觀點、Glass Interposer 2030–2032、HOYA 入列、SiC 取代 EMIB 矽橋、陶瓷替代晚 1–2 年、群創 C4 凸塊裂紋研究;投資判讀見 分析_TGV專家會議_量產瓶頸與時程判讀_20260722)
- 研究_華南投顧SEMICON2026展場紀錄_20260903,華南投顧研究部,2026-09-03(SEMICON Taiwan 2026 展場實拍:ITRI 圓轉方經濟性比較、AGC 次世代先進封裝架構含玻璃核心/中介層/盲腔/高分子光波導、LG Chem Glass Interposer/Glass Core Solution)
- 研究_華南投顧SEMICON2026展場紀錄B_20260903,華南投顧研究部,2026-09-03;與上一項為同一原始文件(2026-09-05 ingest 逐字比對確認),內容已由上一項涵蓋,不重複嵌入圖片
- 報告_永豐_AI產業趨勢簡報memo_20260916,永豐投顧論壇(騰旭投資程正樺),2026-09-16;5.5x reticle SoIC warpage 為玻璃基板解方動機、Broadcom 積極布局佐證、玻璃基本製程(TGV→填金屬→上下堆疊 ABF)確認
- 報告_GS_長廣7795_ABF設備拜訪_20260916,高盛,2026-09-16;長廣 channel check:玻璃核心基板商業化時點不明、2027/28 年不太可能發生,新一代壓膜設備單價將高於現有高階 ABF 壓膜機(因需額外檢測設備)
相關頁面
- 分析_電漿半導體應用與趨勢
- 技術_混合鍵合
- 分析_暉盛電漿設備
- 分析_TGV與板材展場觀察_20261021
- 技術_Chiplet
- 1809_中釉(市)
- 分析_玻璃封裝全景
- 3131_弘塑(櫃)
- 分析_政美應用先進封裝檢量測
- 3673_TPK-KY(市)
- 3167_大量(市)
- 技術_真空壓膜機
- 技術_TCV
- 3110.JP(nittobo)
- 4062.JP(ibiden)
- 技術_CPO測試
- 分析_CoPoS供應鏈連結_MS_20260706
- 7853_政美應用(興)
- 分析_ECTC2026先進封裝五大戰線_260706
- 亞智科技(未)
- 技術_FCBGA
- INTC.US(intel)
- 技術_銅柱巨量轉移
- 分析_晶圓到先進封裝全流程技術報告
- 技術_G2C聯盟
- 技術_矽晶圓