PDF 原檔:報告_富邦_TPCA2026Day2_Tglass與載板_20261021_original.pdf
圖片清單(已驗證 2026-10-22)
| 檔名 | 頁 | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_TPCA2026Day2_Tglass與載板_20261021_002.png |
p3 | 真資料圖 | 展場照片:三捲白色玻纖紗線軸立於桌上,前方平放一片玻纖布樣品(Nittobo 展品,圖表1 玻纖布與玻纖紗),背景展板有規格表 |
報告_富邦_TPCA2026Day2_Tglass與載板_20261021_003.png |
p3 | 真資料圖 | Nittobo「Sales Strategy of Glass Fabric」表:依應用(資通基礎建設/邊緣裝置/車用)、元件與基板型式,列材料需求(Low CTE、Low Dk/Df)與高階/中階玻纖布(T、NE、NE/NER、Ultrathin T/NE、E) |
報告_富邦_TPCA2026Day2_Tglass與載板_20261021_004.png |
p4 | 真資料圖 | Nittobo「T-glass supply plan」長條圖,以 FY2018 出貨=1 為指數:T Thick fabric FY2026=6.8、FY2027=9.8、FY2028=16.0、FY2029=19.0、FY2030=24.0;T Thin fabric FY2026=1.6、FY2030=2.9(FY2027 起為預計值淡色) |
原始內容
Fubon Research
2026年10月21日
資料來源: TPCA
黃韻庭
yunting.huang@fubon.com 886-2-27815995#37117
李耿聿
aaron.gy.li@fubon.com 886-2-27815995#37107
TPCA 2026 Day2 takeaways
2027年 T-glass 供應仍吃緊; Glass/Ceramic Core 待 2029 年
- Nittobo 2027 年台日同步擴產,T-glass缺口仍達20~30%
- 景碩: 2027年 T-glass 供應仍吃緊,明年漲幅將高於今年
- Glass/Ceramic Core實現量產前,Multi-Layer Core 將是主流趨勢
Nittobo 2027 年台日同步擴產,T-glass缺口仍達20~30%
隨著晶片整合度與功耗持續提升,IC 載板朝向更大尺寸、更高密度與更多層數發展, 並需搭配 Multi-Layer Core (2層、3層至6層 Core) 以維持結構剛性,帶動Tglass 用量大幅增加。因應強勁需求,Nittobo 規劃 2027 年於日本福島與台灣同步 新增產能,即便如此,2027 年 T-glass 供需仍吃緊,存在 20∼30%的結構性缺口, 此與欣興於TPCA開幕典禮中提及2027年材料缺口20%、涵蓋Low CTE、玻纖 布、CCL/ABF 的說法一致。Nittobo 以 FY2018=1 為基準,T-glass 產能至 FY2030 將擴至 Thick 24倍,合計Thin達26.9倍,擴產計畫一路延伸至2030年,顯示公 司認為此波由AI驅動的超級週期將延續至2030年。至於Glass Core則預計2028 年後才有機會導入,且僅限少數高階產品。高階材料目前仍由 Nittobo 穩居領先, 台灣競爭對手台玻與南亞雖已急起直追,但中國廠商在Low CTE T-glass / NE-glass 的良率與穩定性上仍有差距,目前尚不構成主要威脅。
景碩: 2027年T-glass供應仍吃緊,明年漲幅將高於今年
景碩至2030年仍將持續擴充 ABF 產能,月產能將由 2026 年的 4,000 萬顆倍 增至 2029 年的 8,000 萬顆,由客戶投資擴產設備。在擴產過程中,公司認為設 備風險相對可控。部分關鍵設備交期雖已拉長,但新產能集中在 2028-2030年開 出,時程上仍來得及。真正的風險在材料端,T-glass 缺口持續於 5-15%之間擺盪。 公司認為 2027 年 客戶推出多個新平台後,缺口又將再度擴大,並且短期內不會 消失。日東紡擴產與台玻等新供應商放量能否補足需求,目前仍難評估。為此,景 碩已同步推動三項對策:1) 勸導客戶改用 E-glass、2) 提案 E-glass 與 T-glass 混合的 Hybrid Core,以及3)認證新供應商。缺料預計將支撐價格明年持續上漲。
Glass/Ceramic Core實現量產導入前,Multi-Layer Core 仍將是主流趨勢
ABF 增層材料不含玻纖布,熱膨脹係數(CTE)偏高,須以含玻纖布、機械強度較 高的 BT CCL 作為核心層(Core),提供結構支撐。隨著封裝尺寸擴大,核心層須 增厚以維持平坦度,但厚度提升也使通孔的鑽孔與鍍銅難度同步攀升。公司指出, 當載板尺寸達 150×150mm 以上,BT Core 將開始面臨製程瓶頸,相關規格可能 於明年出現。可行方案之一為Multi-Layer Core(多層核心層)。透過疊合多層 Core 支撐整體厚度,並使鑽孔間距(Pitch)符合客戶設計需求;代價是鑽孔製程增加、 帶動鑽針需求,但用量仍不及 PCB。長期而言,Glass Core 與 Ceramic Core 為 核心層材料的終極解方。兩者剛性更高,可在薄化的同時維持平坦度,成品外觀亦 與現行載板一致;對載板廠而言,新材料導入將提升單顆價值(Dollar Content)。 景碩兩條技術路線並行開發,惟兩者皆須至 2029 年方能量產。現階段的瓶頸在於 玻璃與陶瓷基材上的鑽孔與鍍銅製程尚未成熟,雷射改質搭配蝕刻成孔等方案在放 量階段仍存在潛在缺陷。以玻璃為例,鑽孔過程產生的微裂紋(Micro-crack)目前 缺乏有效的檢測手段,亦無法抑制其擴展為大裂痕(Macro-crack),長期可靠度因 此難以確保:載板出廠測試合格,上晶片後經一至兩次熱循環(Thermal Cycle)仍 可能破裂。在失效責任歸屬無法釐清的情況下,完整的量產供應鏈難以成形。
事件分析
陶瓷雖面臨不同的技術挑戰,長期可靠度同樣尚未克服。展望 2029-2030 年,公 司預期核心層材料將呈多元並存:僅大面積且對厚度有要求的產品需採用 Glass、 Ceramic 或 Multi-Layer Core;PC CPU、許多 ASIC 與消費性電子產品封裝面積 較小,現行 BT Core 即可滿足需求。
載板尺寸逐年放大,部分光模組板將轉向 ABF
載板放大的源頭在晶片端,Interposer 需容納的晶片增加,面積以光罩尺寸(Reticle size)的倍數擴大,載板也跟著放大。以展品為例,搭載 4 顆晶片的載板約 70×80mm,公司表示今年主流 CPU、GPU 大致為此尺寸;明年搭載 4 顆 GPU 與 8 顆 HBM 的產品約放大至 80×90mm。目前量產中屬於大尺寸的載板約 95×98mm,明年 Rubin 以上的新平台將超過 100×100mm,主力產品仍為 CPU、 GPU 與 ASIC。光通訊方面,現行 800G/1.6T Pluggable 光模組板採 BT 材料 與 MSAP 製程,HDI 廠與載板廠皆可生產。景碩在載板廠生產,需投資 Routing (成型)產能以排除瓶頸,2026-2027 年仍以此架構為主力。往後 OBO (oneboard optics) 、NPO(near-packaged optics) 世代的光模組板將改用 ABF 材料 與 SAP 製程,屆時僅 ABF 載板廠能夠生產。景碩已在製作 2027 年使用的 ABF 板樣品;OBO 預計明年量產,但短期內仍非市場主流。
圖表1: Nittobo玻纖布與玻纖紗
資料來源:: Nittobo
圖表 2: Nittobo玻纖布主要應用
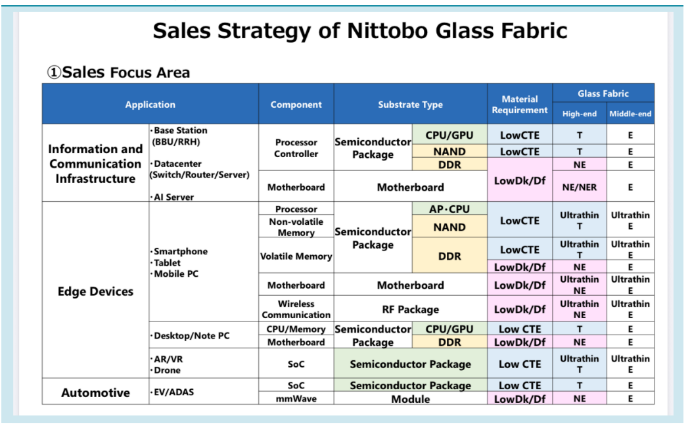
資料來源:: Nittobo
圖表 3: Nittobo玻纖布產能規劃
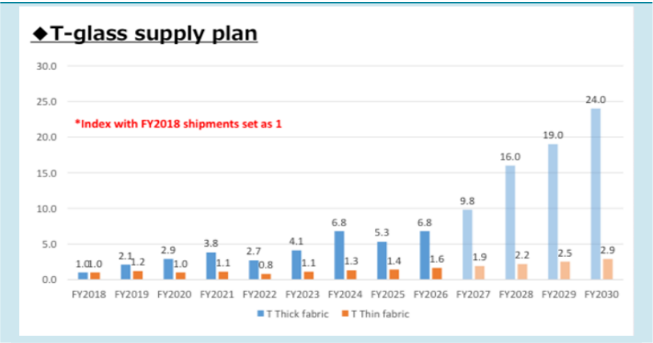
資料來源:: Nittobo
Figure 4: Nittobo玻纖布產地規劃
| Products | Japan | Taiwan |
|---|---|---|
| Overall | Focus on IC-substrate and New gen materials | Focus on HSD materials And IC-substrate |
| E-glass | ||
| NE-glass | (Mainly IC-substrate) | (Mainly HSD) |
| NER-glass | (Mainly HSD) | O(Partially) (FY2027~©) |
| T-glass | O(Partially) (FY2027~@) | |
| New Gen (NEZ/VlexTM/etc.) |
Both factories will focus on high value-added products.
資料來源:: Nittobo