基本資料
日東紡績(Nitto Boseki/Nittobo,3110.T,東證 Prime)為日本特殊玻璃纖維布廠,主力產品之一 T-glass 是 ABF 載板有機芯(organic core)不可或缺的玻纖布材料,用於控制基板 CTE、提升強度與電性表現。JPM(2026-07-21,FC-BGA 基板研討會紀要,SBR Technology 西尾俊彥)指出,其他玻纖布廠(如台玻)目前技術上仍無法追上,Nittobo 實質上是高階 T-glass 唯一供應商。福邦投顧(2026-07)調查另補充:T-glass 全球產能中日東紡約占 40%(次為宏和 20-30%、台玻 15-20%);MS 供應鏈報告(2026-07-06)稱其為 Google TPU 的領先 T-glass 供應商並給予 Overweight 評等。
核心技術/競爭優勢
- T-glass 高階市占最高:JPM(2026-07-21)稱 Nittobo 實質為高階 T-glass 唯一供應商;分析_ABF載板供需缺口與投資邏輯_260702 引用花旗(2026-06-30)估其 2026 年市占約 80%(隨新進者與台玻擴產,2027 年可能降至 60% 多)。
- 客戶驅動擴產、但態度保守:JPM 指出 Nittobo 因應 Nvidia、Broadcom 等終端客戶要求增產而持續投資資本支出,但同時考量競爭者追趕與未來供給過剩風險,採漸進式擴產、邊看需求邊擴,而非大幅超前部署。
- 產能爬坡時程:分析_ABF載板供需缺口與投資邏輯_260702 引用產業調查:1Q26 T-glass 產能約 50 萬平方米,估 1Q28 翻倍(含日本/台灣/其他新進供應商,市場整體產能有望擴至 3 倍)。
-
漲價策略性抑制:花旗(2026-06-30)認為 Nittobo 漲價幅度受策略性抑制(避免逼走客戶轉向替代料源);福邦(2026-07)表 16 顯示 T-glass ASP 仍年增 20-30%,2026H1 YTD +30%,2026H2 預期再漲 10%+。
-
2027 台日同步擴產(富邦,2026-10-21):Nittobo 規劃 2027 年於日本福島與台灣同步新增 T-glass 產能;以 FY2018=1 計,T Thick fabric 產能 FY2026 6.8→FY2027 9.8→FY2030 24.0,Thin 至 FY2030 為 2.9(合計約 26.9 倍),擴產計畫一路延伸至 2030 年。即使如此 2027 年 T-glass 仍有 20~30% 缺口;台灣廠 NER-glass、T-glass 自 FY2027 起部分生產,日本廠聚焦 IC 載板與新世代材料(NEZ 等)。資料來源 報告_富邦_TPCA2026Day2_Tglass與載板_20261021。
-
TPCA 2026 展出(富邦,2026-10-22):除載板用 T-glass 外,高速低損耗以對應 M9 以上的 NEZ-glass(Low Dk 第三代布)為展示主軸;展板「Ultra-Low Loss Glass Cloth (NER/NEZ)」含玻纖技術路線圖、Low-Dk/Df 玻纖性質與 CAF/Insertion Loss 比較(報告_富邦_TPCA2026_CCL-M10主流_20261022,analyst,中高)。
-
對 1303_南亞(市) 的紗布關係(珩石觀展筆記,2026-10-25):南亞自產 E 紗(全球第 2 大電子級玻纖絲廠),但 Low Dk2 與 T-glass 原紗目前主要仍靠日東紡(活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025,third_party,中;與 LINE 速記「Nittobo 拿紗給南亞織布、靠南亞擴產」互相印證)。
-
台玻第四期玻璃布擴產的競爭影響(Citi,2026-11-04):台玻 2026-11-02 公告第四期擴產(桃園、鹿港廠約 ¥8bn/TWD16.3 億;安徽蚌埠廠約 ¥5.5bn/TWD11.5 億,合計約 ¥13.5bn),Citi 認為相較 Nittobo 自身資本支出規模小;Citi 預期 Nittobo 將很快公告 ¥300-400 億資本支出,把 T-glass 產能由 FY3/26 的 3 倍提高到 4 倍。台玻完成已公告的系列擴產後,名目產能可達 Nittobo 名目產能的 30%-40%;市場可能將競爭者積極投資視為競爭加劇風險(Citi 預期,estimate 中信心)。
圖片 / 架構圖
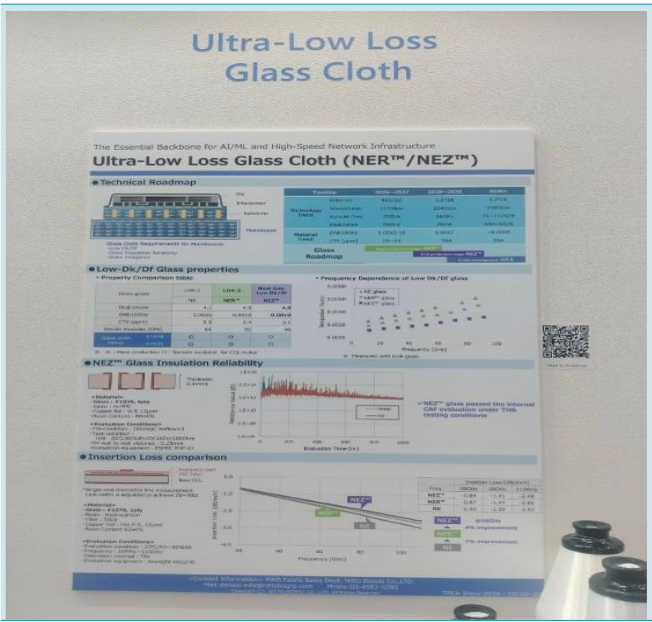
日東紡 TPCA 2026 海報「Ultra-Low Loss Glass Cloth (NER/NEZ)」:技術路線圖、Low-Dk/Df 玻纖性質比較(LDK-1/LDK-2/NER/NEZ)、玻纖絕緣可靠度(CAF)與 Insertion Loss 比較曲線(富邦,2026-10-22)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| T-glass(玻纖布) | ABF 載板有機芯,控制 CTE / 抗翹曲 | 4062.JP(ibiden)、3037_欣興(市)、8046_南電(市)、3189_景碩(市) 等 ABF 載板廠 |
| LowDK / LowCTE 電子布 | AI 伺服器高速板、部分 CCL 應用 | 松下、Doosan、TUC、南亞、Resonac、MGC(福邦 2026-07 客戶名單) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Citi | 2026-11-04 | Buy(維持)+Catalyst Watch Upside(至 2026-11-09 到期) | ¥5,200(不變) | FY3/29E PER 20x,參考 AI 相關材料與基礎材料廠本益比;Nittobo 擴產至 2027 年前後、需求緊俏能見度改善,故以 FY3/29 為基準年;股價 ¥2,825.5(2026-11-02),預期報酬 84.0%、總報酬 85.3% | 報告_Citi_日東紡3110JP_台玻擴產玻璃布_20261104 |
Citi 評等沿革:2026-01-13 TP ¥2,900 → 2026-02-23 ¥5,300 → 2026-05-25 ¥6,600 → 2026-08-10 ¥5,200(報告附評等歷史圖)。Citi 量化模型將股票歸為高風險(H),但分析師認為因 2024 年起受 AI 需求矚目所致、波動將趨穩,故不評高風險。
風險與注意事項
- T-glass 供需缺口是 ABF 載板產業普遍瓶頸,Nittobo 產能爬坡速度直接牽動下游載板廠出貨;一旦擴產超預期或替代料(台玻厚玻璃、EMC ABF CCL、MGC RS Resin、南亞塑膠 T-glass 等)通過驗證,市占與定價力可能快速下滑。
- 本頁為 stub:目前僅整合 JPM/花旗/MS/福邦等報告交叉引用的市占、產能與客戶資訊,尚無完整財務模型與分部營收歷史。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Nittobo 實質為高階 T-glass 唯一供應商,其他廠(含台玻)技術上仍追不上 | analyst | 報告_JPM_FCBGA_ABF基板研討會_20260721 | 2026-07-21 | 中高 |
| 因 Nvidia/Broadcom 等客戶要求增產而擴大資本支出,但因擔憂競爭者追趕與未來供過於求,採漸進擴產策略 | analyst | 報告_JPM_FCBGA_ABF基板研討會_20260721 | 2026-07-21 | 中高 |
| 2026 年 T-glass 市占約 80%,隨新進者與台玻擴產,2027 年可能降至 60% 多 | estimate | 分析_ABF載板供需缺口與投資邏輯_260702(引花旗 2026-06-30) | 2026-06-30 | 中 |
| 1Q26 產能約 50 萬平方米、1Q28 估翻倍;漲價受策略性抑制(避免客戶轉向替代料) | estimate | 分析_ABF載板供需缺口與投資邏輯_260702 | 2026-06-30 | 中 |
| Google TPU 領先 T-glass 供應商,MS 給予 Overweight 評等 | analyst | 分析_CoPoS供應鏈連結_MS_20260706 | 2026-07-06 | 中 |
| Low CTE 布短缺幅度大、Nittobo 為第一大廠,2027 年初新產能才能開出且新增有限;供不應求下台灣廠商爭取二供(主供仍 Nittobo);Low DK2 因 M8 以上 CCL 導入而吃緊 | analyst | 產業_華南PCB論壇_20260729 | 2026-07-29 | 中高 |
| 台玻第四期擴產(桃園、鹿港、蚌埠)公告後,台玻 2028 年前玻璃布供給缺口預期延長;名目產能完成後約達 Nittobo 的 30-40%;Nittobo 預期將公告 ¥300-400 億資本支出(T-glass 產能由 FY3/26 的 3 倍提至 4 倍) | analyst/estimate | 報告_Citi_日東紡3110JP_台玻擴產玻璃布_20261104 | 2026-11-04 | 中 |
| 2027 年台日同步擴產(福島+台灣),T-glass 產能 FY2030 達 FY2018 的 24 倍(Thick),但 2027 年缺口仍 20~30%;高階材料領先、中國廠 Low CTE/NE-glass 良率穩定性仍有差距,台玻/南亞追趕中 | analyst | 報告_富邦_TPCA2026Day2_Tglass與載板_20261021(引 Nittobo 簡報) | 2026-10-21 | 中高 |
供應鏈位置
來源
- 報告_Citi_日東紡3110JP_台玻擴產玻璃布_20261104 — Citi(Yuta Nishiyama),2026-11-04;Buy TP ¥5,200(FY3/29E PER 20x)維持,台玻第四期玻璃布擴產對 Nittobo 的影響
- 報告_JPM_FCBGA_ABF基板研討會_20260721 — J.P. Morgan,2026-07-21;T-glass 唯一高階供應商、Nvidia/Broadcom 驅動擴產但態度保守
- 技術_玻纖布 — 彙整福邦(2026-07)T-glass 市占、ASP、供需缺口數據
- 分析_ABF載板供需缺口與投資邏輯_260702 — 彙整花旗(2026-06-30)市占與產能時程
- 分析_CoPoS供應鏈連結_MS_20260706 — Morgan Stanley(2026-07-06),Google TPU 領先供應商、OW 評等
- 產業_華南PCB論壇_20260729 — 華南投顧,2026-07-29;Low CTE 短缺、2027 初新產能有限、台廠爭取二供
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧,2026-10-22;TPCA 2026:NEZ-glass 展出、台玻 TS2118 追趕
- 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025 — 珩石筆記(Niuniu),2026-10-25;南亞 Low Dk2/T-glass 原紗仍靠日東紡
- 報告_富邦_TPCA2026Day2_Tglass與載板_20261021 — 富邦投顧,2026-10-21;TPCA 2026 Day2:2027 台日同步擴產、FY2030 產能 24 倍、2027 缺口 20~30%、競爭格局