基本資料
Ibiden(イビデン/揖斐電,4062.T)為日本高階 IC 載板(ABF substrate/FCBGA)龍頭廠,總部位於岐阜縣大垣市,業務分「電子」(Electronics,含 IC 載板/FCBGA 基板)與「陶瓷」(Ceramics,柴油微粒過濾器等車用陶瓷)兩大事業群,電子事業為 AI 伺服器成長主動能。JPM(2026-07-15)估計 2026/3A 營收 ¥416,201mn,其中電子事業占比逐年上升;公司在 AI GPU/ASIC 用大型多層 ABF/FCBGA 基板市占全球最高,是 NVIDIA GPU 載板的主要供應商,同步受惠 EMIB 基板(ASIC 用)與標準 ABF 基板放量。JPM 給予 Overweight(維持),股價 2026-07-15 收 ¥19,340;市值約 US$33.3bn;流通股數 279mn 股。
股數與價格口徑(2026-10-27)
公司於 2026 年有兩次 1 股拆 2 股(agy 搜尋稱生效日 2026-01-01、2026-10-01,尚未對公司 IR 或 Yahoo 核實,待查)。JPM 2026-10-22 報告股價 ¥9,500(2026-10-21 收盤)、目標價 ¥14,350,其評等沿革表已將 2026-07-15 目標價列為 ¥14,250=本頁 7/15 原報告 ¥28,500 的一半,故 JPM 7/15 報告的 ¥19,340、¥28,500 與 EPS 271.7/369.7 等數字為拆股前口徑;MS(¥10,620、TP ¥15,000、EPS 157.49)為拆股後口徑。跨券商比較請先換算成同一股數。
核心技術/競爭優勢
- AI GPU 用 ABF/FCBGA 基板市占全球最高:依 技術_ABF載板 頁彙整之 BofA(2026-06-25)供需模型,Ibiden 在 2026E 全球 ABF 產能市占約 21%(第一,Unimicron/欣興 20% 居次);依福邦(2026-07)產業調查,GB300 世代載板 Ibiden 市占 80-90%(欣興 10-20%),下一代 VR200 世代 Ibiden 市占進一步擴大至 90-95%(欣興 5-10%),單顆載板價格由 GB300 的 150 美元升至 VR200 的 200+ 美元。
- 大尺寸、高層數 FCBGA 基板技術領先:JPM 投資論點明確指出,Ibiden 因技術實力強,最有能力受惠 AI 伺服器用 GPU 朝更大、更高層數多層 FCBGA 基板演進的趨勢。
- EMIB 基板(ASIC 用)與標準 ABF 基板放量:JPM 預期 Ibiden 除既有 GPU 基板龍頭地位外,將自 FY2027(JPM 標示)起受惠 ASIC 用 EMIB 基板放量,並自 FY2028 起新增標準 ABF 基板供貨 ASIC 客戶,成為除 GPU 基板外的第二、第三成長曲線。
- 稼動率滿載:依福邦(2026-07)產業調查,Ibiden 目前 AI 相關產能滿載,公司自評 2027 年載板供不應求,主要客戶為 NVIDIA/Intel/AMD。
- Reticle 尺寸放大有利 Ibiden 相對優勢:JPM(2026-07-21,SBR Technology 西尾俊彥研討會)「Our view」段落判斷,CoWoS/CoPoS 因 reticle 尺寸放大導致銲接可靠度下降,未來需要高剛性基板與玻璃芯基板技術,大型化 reticle 可能中期提升 Ibiden 的相對競爭優勢;同時 Ibiden 與其他日系基板廠也可能成為 技術_EMIB-T 的關鍵供應商。
- NVIDIA 產能預留預付(2026-10-21 公告):NVIDIA 宣布與 Ibiden、欣興、SEMCO、Amkor、矽品、京元電合作擴產,ABF 載板三年內產能提升 2.5 倍;依 2026 年稍早簽署並公告的協議,NVIDIA 對 Ibiden Ono 廠提供數十億美元級的產能預留預付款(capacity reservation advance),Ibiden 計畫將 Ono 廠產能擴至現行 3 倍,新增產能預定 1Q 2028 全面運轉。JPM(2026-10-22)判斷:Ono 擴產本來就主要供應 NVIDIA、管理層早已表示擴產投資由客戶負擔,故協議「並不意外」;Ono 廠共四期,第 1 期 FY2025 末已啟用,第 2–4 期預定 FY2026 末/FY2027 末/FY2028 末;NVIDIA 稿中「1Q 2028」是曆年或 NVIDIA 財年尚不明,JPM 將於法說會詢問(analyst/fact,中高信心)。同一新聞稿 SEMCO 首度加入 NVIDIA 基板供應鏈,立即以韓國現有廠出貨,NVIDIA 並支援其 Sejong、釜山廠升級與新廠,預計 2028 年 NVIDIA 占 SEMCO 載板年產能相當比重;JPM 認為 Ibiden 在 NVIDIA 的份額可能因此略被稀釋,但仍維持領先供應商地位,關鍵在於資源取得與擴產執行(見 009150.KR(semco)、3037_欣興(市))。
- 產能與交期(廣發香港,2026-10-26):Ibiden 現有高階載板總產能約 50 萬 sqm/月(Ogaki Central、Ono、Gama 與菲律賓),ABF 稼動率 >90%,日本廠兩班制連續運轉;標準 10 層載板交期約 8–9 週、20 層以上大型 AI 載板約 12–14 週;菲律賓廠主要做 PC 與低階載板(毛利率約 10–20%),日本廠已大幅退出此類產品並篩選訂單。2026-02 宣布 FY2026–28 資本支出約 ¥500bn(Ono 及相關約 ¥280bn、Gama Cell6 及其他約 ¥220bn),2026-05 表示 FY2026 capex 約 ¥210bn(占三年計畫 42%);廣發香港預期有效產能 2027 年起逐步貢獻,不會立即緩解缺貨。另引 Ibiden 說法:以 2024 年為基準,單顆 AI 伺服器載板的 SAP 製程負荷 2026 年約 1.8 倍、2028 年約 2.5 倍,且 SAP 需求總量預期超過業界供給(analyst,中高信心)。
- 玻璃芯基板仍在開發階段:同份 JPM 研討會逐廠盤點顯示,Ibiden 玻璃芯基板仍處開發階段、未公布量產時間,量產進度落後於目前唯一具量產設施的 Absolics(SKC 子公司);JPCA Show 2026 台積電與 Ibiden、群創(Innolux)合作開發 CoPoS 用玻璃芯基板一事,本次 JPM 報告亦提及並與群益(2026-06-22)既有揭露互相佐證,詳見 技術_玻璃芯基板。
圖片 / 架構圖
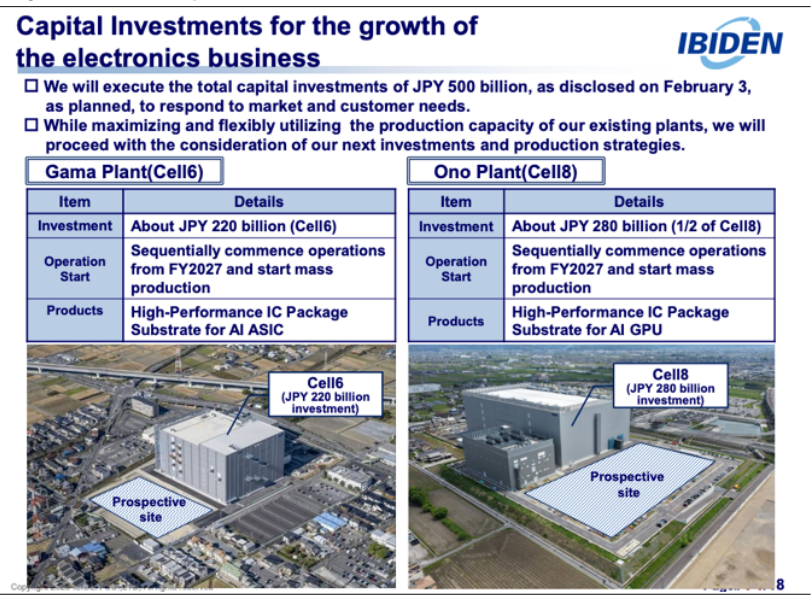
圖說(親眼所見):Ibiden 簡報頁「Capital Investments for the growth of the electronics business」,總投資 JPY 500 billion;Gama Plant(Cell6)約 JPY 220 billion、FY2027 起陸續運轉並量產、產品為 AI ASIC 用高性能 IC 載板;Ono Plant(Cell8)約 JPY 280 billion(Cell8 的 1/2)、FY2027 起陸續運轉並量產、產品為 AI GPU 用高性能 IC 載板;兩廠鳥瞰照標示 Cell6/Cell8 與預定用地。來源 報告_廣發香港_欣興3037_Initiation_20261026,與本頁 ¥500bn 擴產計畫對應。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| GPU 用大型多層 FCBGA 基板 | AI 伺服器 GPU(GB300/VR200 世代) | NVDA.US(nvidia) |
| EMIB 基板 | ASIC 加速器(AI 伺服器) | 雲端 ASIC 客戶(未具名) |
| 標準 ABF 基板 | ASIC 應用(JPM 預期自 FY2028 起放量) | 雲端 ASIC 客戶(未具名) |
| 陶瓷事業(Ceramics) | 柴油微粒過濾器等車用應用 | 車用供應鏈 |
EPS 記錄
只放實績(A);預估值進「EPS 預估」。JPM 財年標示為 FYE 3 月制(如 2027/3E=財年至 2027 年 3 月)。
| 財年 | EPS(JPY) | YoY | 備註 |
|---|---|---|---|
| 2026/3A | 215.6 | +89.0% | 已報告實績(JPM 2026-07-15 引用) |
EPS 預估
| 財年 | JPM EPS(JPY,報告日 2026-07-15,本次) | JPM EPS(JPY,前次估) | 變動 |
|---|---|---|---|
| 2027/3E | 271.7(Key Changes 表列 271.71) | 190.00 | +43.0% |
| 2028/3E | 369.7(Key Changes 表列 369.74) | 229.08 | +61.4% |
| 2029/3E | 494.1 | — | 首次揭露 |
| 2030/3E | 757.0 | — | 首次揭露(新增預估年度) |
| 2031/3E | 929.4 | — | 首次揭露(新增預估年度) |
來源:報告_JPM_Ibiden4062_20260715,J.P. Morgan,2026-07-15,estimate,信心:高。拆股前口徑(見上方「股數與價格口徑」),換算 2 股拆分後約 2027/3E 135.9/2028/3E 184.9。2027/3E、2028/3E 為 JPM 本次「Key Changes」表列出的估值修正,其餘年度為 Summary of Financials/Key Metrics 表數字,口徑一致。
| 年度 | Morgan Stanley EPS(JPY,報告日 2026-10-14) | 備註 |
|---|---|---|
| 2026E | 157.49 | MS 同業評價表(Shoji Sato 覆蓋);現價 ¥10,620 對應 P/E 67.4x |
| 2027E | 237.17 | P/E 44.8x |
| 2028E | 324.53 | P/E 32.7x |
MS 同業表年度標示為 26E/27E/28E,未註明是否為 3 月制財年,與上方 JPM 財年(2027/3E 271.7)口徑未對齊,兩家數字不可直接比較;來源 報告_MS_ABF載板擴產與供給吃緊_20261020,estimate,信心:中。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| J.P. Morgan(2026-07-15) | FY2025 實績 + 現行需求趨勢 → 上修營益率/EPS 預估 | 匯率假設自 ¥152/US$ 改為 ¥155/US$;ASIC 用 EMIB 基板放量時點自原估 FY2028 提前至 FY2027(沿用前代產品,內建矽電容);新增 FY2028 起標準 ABF 基板供 ASIC 客戶;FY2029-30E 假設可透過增產消除產能瓶頸 | 營業利益上修:2027/3E 自 ¥81.0bn 上修至 ¥115.6bn(公司 guidance ¥90.0bn;Bloomberg 共識 ¥100.8bn);2028/3E 自 ¥97.5bn 上修至 ¥156.9bn(BBG 共識 ¥154.9bn);2029/3E 自 ¥172.1bn 上修至 ¥209.4bn(BBG 共識 ¥224.7bn);2030/3E 自 ¥224.4bn 上修至 ¥319.9bn;2031/3E 新增預估 ¥392.6bn |
| 公司中期計畫 MTP(FY2023-27,於 FY2025 決算時更新) | 公司自結目標(guidance) | JPM 認為 MTP 對 GPU/EMIB-T 基板營收假設偏保守 | MTP 目標:營收 ¥650bn、營業利益 ¥150bn(正文標示為「FY2027」);營收 >¥1兆、營業利益 >¥300bn(正文標示為「FY2030」)。JPM 預估已顯著超越上列 MTP 目標數字,如額外於 Gama/Ono 廠新建產能或併購外部晶圓廠,獲利有望更高於 MTP(注:JPM 正文財年標示法與其他表格 FYE-3月 欄位可能有一年偏移,待報告原文核對) |
| J.P. Morgan(2026-07-15,估值模型) | Zero-growth ROIC 模型(EV/IC = ROIC/WACC)+ 同業 P/E 溢價 | FY2030E 財測基礎;Rf=2.57%、Rp=5.15%、beta=1.30、WACC=5.9%;對同業平均 P/E 溢價 75%(2025/8-2026/7,12個月 forward BBG 共識基礎) | Dec-2027 目標價 ¥28,500=ROIC 模型隱含 ¥16,300 + 75% 同業溢價;相當於 FY2030E EPS 的 31x P/E |
| Morgan Stanley(2026-10-14,Shoji Sato) | 資本支出公告 → 擴產節奏推演 | 2026-02 宣布電子事業 capex ¥500bn(至 FY3/29)用於 ABF 擴產;Sato 認為需新建廠房以容納設備,預期 2026-10-30 的 2Q 法說宣布含長交期廠房的大型投資並上修中期獲利預測;MS 彙整的 Ibiden 擴產金額約 US$3.2bn | 同業評價表:EPS 157.49/237.17/324.53(2026E-28E);TP ¥15,000 |
| J.P. Morgan(2026-10-22,NVIDIA 產能預付快評) | 沿用 7/15 模型,未調整預估;估值改以拆股後口徑表示 | Zero-growth ROIC(EV/IC=ROIC/WACC)採 FY2030 預估,Rf 2.57%、Rp 5.15%、beta 1.30、WACC 6.72%;加計 Ibiden 對同業平均 P/E(2025-08 至 2026-09,12 個月 forward BBG 共識)75% 溢價,反映 2025-08 以來股價因 AI 伺服器獲利預期上揚;報告期 NOPAT 預估 FY3/2027E ¥97.2bn、FY3/2028E ¥130.2bn、FY3/2029E ¥186.8bn(ROIC 模型表) | Dec-2027 目標價 ¥14,350=ROIC 模型值 ¥8,200+P/E 溢價;上行風險:主要 CPU 廠 FC-BGA 獲利改善優於預期、日圓貶值、AI GPU 基板市占續增與 ASIC 基板量上行;下行風險:AI 伺服器庫存調整與投資週期見頂、AI GPU 基板市占下滑、核心材料採購困難、邏輯/AI 伺服器 roadmap 延遲 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| J.P. Morgan | 2026-07-15 | Overweight(維持) | ¥28,500(Dec-2027,前次 Dec-2026 ¥18,400) | Zero-growth ROIC(FY2030E,WACC 5.9%)¥16,300 + 同業 75% P/E 溢價;相當於 FY2030E EPS 31x P/E(拆股前口徑;JPM 後續報告換算為 ¥14,250) | 報告_JPM_Ibiden4062_20260715 |
| Andrew(賣方,通路訪查彙整) | 2026-07-04 | Sell | ¥19,500 | 40x FY28E EPS ¥486 | memo_AI半導體硬體_Andrew通路訪查_20260704 |
| Morgan Stanley | 2026-10-14 | Overweight | ¥15,000 | 同業評價表列示(MS 日本分析師 Shoji Sato 覆蓋),現價 ¥10,620、約 +41%;估值方法未於該報告揭露;P/E 67.4x/44.8x/32.7x(2026E-28E)、P/B 9.4x/7.8x/6.4x、EV/EBITDA 27.0x/19.6x/15.0x | 報告_MS_ABF載板擴產與供給吃緊_20261020 |
| J.P. Morgan | 2026-10-22 | Overweight(維持) | ¥14,350(Dec-2027;2026-10-09 自 ¥14,250 微調,皆拆股後口徑) | ROIC 模型 ¥8,200+同業 P/E 75% 溢價;股價 ¥9,500(2026-10-21);NVIDIA 產能預留預付「並不意外」,維持領先供應商判斷 | 報告_JPM_揖斐電4062_NVIDIA產能預付_20261022 |
目標價基期展延
本次 JPM 將目標價基期由 Dec-2026 展延至 Dec-2027(估值模型改用 FY2030E 取代 FY2029E),非單純同基期上修;同業溢價假設同時由 80% 下修至 75%,惟因獲利假設大幅上修,目標價仍淨上調 55%(¥18,400→¥28,500)。
已解除:MS Overweight ¥15,000(2026-10-14)vs JPM ¥28,500(2026-07-15)為拆股口徑差異(2026-10-27)
JPM 2026-10-22 報告評等沿革已把 2026-07-15 目標價列為 ¥14,250(=¥28,500÷2),最新目標價 ¥14,350,與 MS ¥15,000 同量級;兩者差距並非估值分歧,而是拆股前後股數口徑。以下為原記錄,保留供追溯。 兩家評等同為 Overweight,但目標價相差近一倍(MS 現價 ¥10,620 的 +41% vs JPM 基期 Dec-2027、31x FY2030E EPS)。MS 該目標價僅見於產業報告同業表,未揭露估值方法與基期,EPS 財年口徑亦未與 JPM 對齊,無法判定差距來源,並列保留,待 MS 日本分析師 Sato 個股報告(或 10/30 法說後更新)補齊。
資訊衝突:JPM Overweight ¥28,500 vs Andrew(賣方通路訪查)Sell ¥19,500
兩份時間相近(Andrew 通路訪查 2026-07-04;JPM 2026-07-15)但評等方向完全相反。Andrew 通路訪查判斷 Ibiden 估值過高(現值對應 48x FY28E EPS,高於自估合理值 40x):核心論點為(1)日系 ABF 廠商不願如台廠積極漲價,毛利率改善幅度低於台廠同業;(2)ABF 產能擴張主要用於供應 Intel 與 NVIDIA,未反映在漲價上;(3)雖受惠 NVIDIA 世代遷移,但 Rubin 世代新產品爬坡將侵蝕毛利率;(4)計入 EMIB-T 內容增加與產能擴張後,FY28E EPS 接近翻倍,但現值仍嫌貴。該訪查明確建議做多台廠 ABF(欣興 Unimicron/南電 NYPCB)+放空日廠 ABF(Ibiden)的 pair trade,理由是兩地定價策略與評價落差。JPM(2026-07-15,較晚且為正式覆蓋報告)則基於 EMIB/標準 ABF 基板放量時點提前、獲利大幅上修,判斷估值仍便宜並上調 TP 55%。兩者資訊時點相近、方法論不同、無法判定何者更準,並列保留;Andrew 訪查未具名確切分析機構,來源可信度低於 JPM 正式覆蓋報告,信心:中(estimate,待後續報告驗證)。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| FY2027(JPM 估) | ASIC 用 EMIB 基板放量(沿用前代含矽電容產品),較原估 FY2028 提前一年 | 放量 | ⭐⭐⭐ | 報告_JPM_Ibiden4062_20260715,2026-07-15 |
| FY2028(JPM 估) | 標準 ABF 基板新增供貨 ASIC 客戶 | 新產品 | ⭐⭐⭐ | 報告_JPM_Ibiden4062_20260715 |
| FY2029-30(JPM 估) | 透過新增產能消除瓶頸;若於 Gama/Ono 廠新建產能或併購外部晶圓廠,獲利可望顯著超越 MTP 目標 | 擴產 | ⭐⭐ | 報告_JPM_Ibiden4062_20260715 |
| 2026-2028(元大,2026-06-29) | FY2026-2028 資本支出合計 ¥5,000億(約 ¥2,800億用於「One」新廠 Cell8 擴充 AI/HPC 高階載板、¥2,200億用於現有 Gama 廠 Cell6);FY2026 單年約 ¥2,000億 | 擴產 | ⭐⭐⭐ | 技術_ABF載板 引用元大投顧(2026-06-29) |
| 三年期(Aletheia,2026-07-02) | ¥500bn 三年 ABF 投資計畫,含馬來西亞廠約 ¥120bn 轉投入 core(原規劃為 Apple SLP 產能);多層 core(6-8 層)產能擴充約 €650m | 擴產 / 技術升級 | ⭐⭐ | 技術_ABF載板 引用 Aletheia(2026-07-02) |
| Ono 廠 Phase 2/3/4:FY2026 末/FY2027 末/FY2028 末 | Ono 廠四期工程後三期陸續啟用(Phase 1 已於 FY2025 末啟用);Ono 產能擴至現行 3 倍,新增產能預定 1Q 2028 全面運轉(曆年或 NVIDIA 財年待確認) | 擴產 | ⭐⭐⭐ | 報告_JPM_揖斐電4062_NVIDIA產能預付_20261022,2026-10-22;NVIDIA 對 Ono 提供數十億美元產能預留預付 |
| FY2027 起(Gama 於 FY2027 末) | Ono Cell8(AI GPU 載板)與 Gama Cell6(AI ASIC 載板)陸續投產;Gama 於 FY2027 末起貢獻,FY2028 起放量(廣發香港整理公司說法) | 擴產 | ⭐⭐⭐ | 報告_廣發香港_欣興3037_Initiation_20261026,2026-10-26 |
| 2026-10-29/30 法說(待公布) | JPM 預期公布 Ono Cell9、Gama Cell7 擴產與投產時程,及外購廠房(fab)的可能性 | 擴產 | ⭐⭐ | 報告_JPM_揖斐電4062_NVIDIA產能預付_20261022 |
| 2026-10-30 | 2Q 業績說明會:MS(Sato)預期宣布含長交期廠房的大型資本投資並上修中期獲利預測;業績公布 10/29 | 擴產 | ⭐⭐⭐ | 報告_MS_ABF載板擴產與供給吃緊_20261020,2026-10-14 |
| 2027(福邦,2026-07) | 公司自評 2027 年載板供不應求;目前 AI 相關產能滿載 | 供需 | ⭐⭐⭐ | 技術_ABF載板 引用福邦投顧(2026-07) |
供應鏈位置
- 所屬供應鏈:AI 伺服器 GPU/ASIC 封裝載板供應鏈,詳見 技術_ABF載板、技術_FCBGA、技術_EMIB-T;玻璃芯基板開發進度詳見 技術_玻璃芯基板、供應鏈_玻璃芯基板。
- 供應鏈角色:IC 載板(ABF/FCBGA/EMIB 基板)供應商,位於晶圓製造與先進封裝之間,供貨予 GPU/ASIC 晶片廠再交付封測廠或系統整合商。
- 台廠對照:3037_欣興(市)(GPU 載板第二供應商,市占 10-20%)、8046_南電(市)、3189_景碩(市) 為同一供需缺口下的台灣載板廠受惠對象;上游材料(味之素 ABF 膜、日東紡 T-glass)與 Ibiden 共用瓶頸。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 客戶 | GPU 用 FCBGA 基板主要供應商(GB300 市占 80-90%、VR200 90-95%,福邦估) |
| AMD.US(amd) / INTC.US(intel) | 客戶 | ASIC/CPU/GPU 載板客戶(福邦稼動率調查列名) |
| 3037_欣興(市) | 同業競合 | GPU 載板第二供應商(GB300 市占 10-20%、VR200 5-10%),同受惠 ABF 供需缺口 |
| 7730_暉盛(創) | 設備供應商 | 暉盛電漿設備供應(2026-10-25 速記):Ibiden 為暉盛主要下單者,含載板與封裝(研究_暉盛7730_法人拜訪速記_20261025) |
| 009150.KR(semco) | 同業競合 | 2026-10-21 起新加入 NVIDIA 基板供應鏈,JPM 認為可能小幅稀釋 Ibiden 在 NVIDIA 的份額 |
| 8046_南電(市) / 3189_景碩(市) | 同業 | 同屬 ABF 載板供需缺口受惠台廠,市占低於 Ibiden |
風險與注意事項
上行風險:FC-BGA 獲利能力優於預期(主要 CPU 廠客戶);日圓貶值;AI GPU 基板市占進一步成長、ASIC 基板出貨上行超預期。 下行風險:AI 伺服器庫存調整、AI 投資循環見頂;AI GPU 用 BGA 基板市占下滑;核心材料(ABF 膜、玻纖布等)採購困難;邏輯半導體/AI 伺服器 roadmap 延遲。 目前 JPM 財測(FY2029-30E)已隱含新增產能假設,若擴產不如預期,獲利上修空間可能收斂。
來源
- 報告_JPM_揖斐電4062_NVIDIA產能預付_20261022 — J.P. Morgan(Akinori Kanemoto/Ikki Shibata),2026-10-22;NVIDIA 擴產公告與 Ono 廠產能預留預付、OW、TP ¥14,350(Dec-2027)
- 報告_廣發香港_欣興3037_Initiation_20261026 — 廣發香港,2026-10-26;欣興首次覆蓋中的 Ibiden 段落:¥500bn 資本支出、約 50 萬 sqm/月產能、ABF 稼動率 >90%、交期 8–14 週、Ono/Gama 擴產分工
- 報告_MS_ABF載板擴產與供給吃緊_20261020 — Morgan Stanley,2026-10-14;ABF 產業供需報告:Ibiden OW、TP ¥15,000(同業表)、EPS 157.49/237.17/324.53;¥500bn capex 需新廠房,預期 10/30 法說宣布大型投資;與 JPM TP ¥28,500 並存
- memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;Sell、TP ¥19,500(40x FY28E EPS);日系 ABF 漲價保守、建議做多台廠 ABF(欣興/南電)放空 Ibiden pair trade;與 JPM(下列)評等方向相反,見上方資訊衝突 callout
- 報告_JPM_Ibiden4062_20260715 — J.P. Morgan,2026-07-15;EPS/營業利益大幅上修、目標價基期展延至 Dec-2027(¥28,500,前 ¥18,400)、EMIB/標準 ABF 基板放量時程
- 技術_ABF載板 — 彙整 BofA/福邦/元大/Aletheia/GS 等多份報告對 Ibiden 市占、資本支出、稼動率的交叉引用
- 報告_JPM_FCBGA_ABF基板研討會_20260721 — J.P. Morgan,2026-07-21;SBR Technology 西尾俊彥研討會:reticle 放大有利 Ibiden 相對優勢、日系廠可能成 EMIB-T 關鍵供應商、玻璃芯基板仍開發階段