基本資料
Intel Corporation 是美國半導體 IDM,近年以 Intel Foundry / IFS 將先進製程與先進封裝對外開放。此頁聚焦 Intel 與台灣供應鏈、本 vault 主題的交集:先進製程 Intel 18A / 14A、Intel Foundry 與 2303_聯電(市)合作、EMIB / Foveros / 技術_EMIB-T 封裝、以及玻璃芯基板研究。
公開資訊顯示 Intel 18A 已進入自有產品與外部客戶評估階段,18A-P 於 2026 年進入 risk production;14A PDK v0.5 已釋出,外部客戶關鍵 PDK v0.9 目標落在 2026 年 10 月,14A 量產時程仍待客戶承諾與產能投資驗證。上述時程屬公開媒體 / 產業訪談彙整,需持續追蹤 Intel 官方技術更新。
最新財報(3Q26,法說 2026-10-29):營收 US$165 億、Non-GAAP 毛利率 44.1%、EPS US$0.52(指引 0.38),DCAI 營收 US$73 億(YoY 近 +80%);14A 0.9 版 PDK 已於 2026-10 發給特定客戶,1.0 版預計 1Q27,風險試產 2027、量產 2028;4Q26 指引營收 US$150–160 億、EPS US$0.25。(活動_Intel_3Q26法說memo_20261029)
核心技術/競爭優勢
- IDM + Foundry 雙軌:Intel 同時有自有 CPU / GPU / AI 產品線與對外晶圓代工服務;Foundry 轉型成敗取決於 18A / 14A 良率、客戶導入與美國在地產能價值。
- 先進製程:18A 導入 RibbonFET / PowerVia;14A 進一步導入 High-NA EUV 與背面供電相關路線,目標吸引 AI / HPC 外部客戶。
- 先進封裝:EMIB、Foveros、EMIB-T 是 Intel 對位 2330_台積電(市) CoWoS / SoIC 的核心工具,其中 技術_EMIB-T把大面積路由推回 ABF 載板,與 3037_欣興(市)、Ibiden、Shinko 等高階載板廠連動。JPM(2026-07-21)指出 IFS 計畫將 EMIB-T 組裝技術授權給 Amkor 並外包組裝製程,是 EMIB-T 組裝端首度出現具名 OSAT 夥伴。
- 玻璃芯基板研究:Intel 曾公開展示玻璃基板能力;但野村觀點認為後段世代研究雖具長期意義,短中期基板廠資本開支更可能被 EMIB-T 承諾排擠,詳見 技術_玻璃芯基板。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| Intel 18A / 18A-P | 自有 CPU、外部 AI / HPC 客戶評估 | 良率、客戶 tape-out、量產導入時程 |
| Intel 14A | 下一代 foundry 先進節點 | PDK v0.9、客戶承諾、High-NA EUV 導入 |
| Intel Foundry + UMC 12nm FinFET | IoT、Wi-Fi、高速介面 | 2026 PDK / IP、2027 tape-out、2027 年底量產 |
| EMIB / Foveros / EMIB-T | AI ASIC、HBM、chiplet 封裝 | ABF 載板技術與產能、客戶 dual sourcing |
| 玻璃芯基板研究 | 後世代先進封裝基板 | 商業化時點、與 EMIB-T 資本配置衝突 |
| Intel 資料中心浸沒認證(Datacenter Certified Immersion Solution)與保固附約 | 單相浸沒液冷伺服器的原廠級認證 | 通過才附保固附約;已認證組合僅單相、Xeon 8592+ 平台(OCP 2026-10) |
圖片 / 架構圖
flowchart LR
  INTC[Intel IDM + Intel Foundry] --> CPU[自有CPU/GPU/AI產品]
  INTC --> NODE[18A / 18A-P / 14A先進製程]
  INTC --> PKG[EMIB / Foveros / EMIB-T]
  INTC --> GCS[玻璃芯基板研究]

  UMC[聯電 2303] --> JV[12nm FinFET共同製造<br/>Arizona fab]
  JV --> APP[IoT / Wi-Fi / 高速介面]
  UMC -. 3nm合作目標 .-> NODE

  PKG --> ABF[高階ABF載板]
  ABF --> UNIMICRON[欣興 3037]
  ABF --> NANYA[南電 8046]
  PKG -. 對位競爭 .-> TSMC[台積電 2330<br/>CoWoS / SoIC]
  GCS -. 長期替代路線 .-> GLASS[玻璃芯基板]
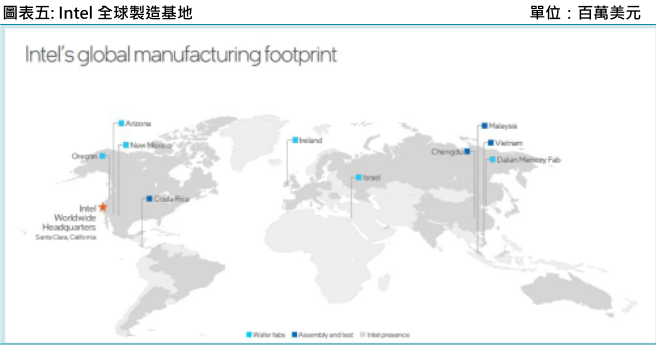
圖:Intel 全球製造基地地圖。晶圓廠位於美國 Arizona/New Mexico/Oregon、愛爾蘭、以色列、中國大連(記憶體廠);封測在哥斯大黎加、馬來西亞、越南、成都;總部 Santa Clara。以色列廠為 4Q26 Fab 28 事故所在。來源:報告_富邦_INTC_20261030。
圖說:Intel 的 vault 觀察重點在 foundry 先進節點、與聯電合作補中階 FinFET 服務、以及 EMIB-T 對台灣 ABF 載板鏈與台積電 CoWoS 的競爭。
技術路線圖進度
3Q26 法說(2026-10-29)最新狀態:
- 18A:良率以雙位數幅度改善並朝產業標準邁進,成本較 1Q26 降約 40%;18A 客戶端 CPU 占客戶端 CPU 營收由 1Q26 不到 5% 升至近三分之一;Wildcat Lake(成本優化 18A)QoQ 約 +70% 並已售罄;Clearwater Forest 已出貨並認列營收,OCP 展示單機櫃逾 46,000 核心、約 133kW。(沿革:2Q26 為 CWF 將接續爬坡)
- 18A-P:預計 2026 年底導入內部產品,有外部客戶洽談(聚焦晶粒尺寸與 IP 準備);Diamond Rapids(18A-P)送樣中、2027 年放量,Nova Lake(首款 18A-P 客戶端)進度優於規畫、design wins 預期為 Panther Lake 兩倍,2027-01 CES 揭露更多。(沿革:2Q26 為 risk production)
- 14A:0.9 版 PDK 於 2026-10 依承諾發給特定客戶,1.0 版預計 1Q27;2027 風險試產、2028 量產;Coral Rapids(伺服器)規畫 2028 年於 14A。(沿革:2Q26 記 PDK 0.9 預計 2026-10、2H27 risk ramp;3Q26 法說口徑為 2027 風險試產)
- 先進封裝:EMIB/EMIB-T 內外部需求皆強,公司稱未來兩季內有數家客戶預計公告;HBI(3D 堆疊)準備度穩健;限制為先進有機載板短缺。
- Foundry 外部營收:3Q26 僅 US$4.11 億且多為非經常性專案,14A 客戶名稱待對方準備就緒後揭露。
以下為 2Q26 及其後累積的各來源細節:
- 18A:Panther Lake、Wildcat Lake 客戶端 CPU 已有實質產出,良率優於預期;產出超出目標約 25%、QoQ 成長逾 50%;Clearwater Forest 伺服器 CPU 將接續爬坡。Panther Lake 成本年初至今已降約 50%,年底前目標再降約 20%。
- 18A-P:2Q26 進入 risk production。
- 14A:PDK 0.5 已完成,PDK 0.9 於 2026 年 10 月如期交付客戶;2H27 risk ramp、2028 量產(目標高量產)。
- 技術_EMIB-T:良率與可靠度已達目標值,訂單 backlog 持續增加,客戶爬坡落在 2027 年。
- ⚠️ 但 BofA 供應鏈訪查給出相反的細節:Intel 在 基板與製程流程兩端都仍有良率問題,需在 1H27 前把良率提升到 98%+ 才能成為合格的 CoWoS 替代方案。(見下方 warning)
- GFHK 供應鏈研究(2026-09-15)進一步佐證良率正改善:兩家日系基板供應商良率自初期測試載具 20-25% 提升至 8 月約 45%,下一階段目標為認證測試載具 >50%、明年 1 月約 55%;GFHK 重申 2027E/2028E backend 營收 US$1.1bn/US$7bn 的客戶管線預估不變。與 BofA「1H27 前需達 98%+」的門檻相比,目前 45-55% 區間仍有明顯差距,兩份報告方向一致(良率持續改善)但對「是否已達標」判斷不同,見下方 [!warning]。
- 外資巴士行程會議(Intel Foundry GM Naga Chandrasekaran,2026-09 下旬前,券商未具名,OW/PT US$155):18A 效能介於台積電 N2P 與 N3 之間、產能接近 30K WPM;18AP 缺陷密度每月改善 7–11%;14A 約 4 個月達同級最佳週期時間、可支援 14K WPM,良率軌跡類似 22nm 且超前內部目標,預期效能與台積電 A14 差距 5% 內;目標 2027 年底前 foundry 損益兩平,外部客戶達 40K WPM 即可兩平;認為即使台積電推 技術_CoPoS,EMIB-T 仍維持封裝領先。自承待改善:hyperscaler 大 die 良率、EMIB-T 載板良率、14A 手機客戶未必要背面供電。來源 研究_鉅亨號_台積電CoPoS三種封裝方案_20260929(文中截圖)。
- CWF(Clearwater Forest,伺服器 CPU,18A)良率:GFHK(2026-09-15)供應鏈研究顯示良率自 6 月約 20% 改善至 ~50%;18A 於 Panther Lake(客戶端)2Q26 良率約 80%,CWF 尺寸較大、良率爬升較慢但持續改善。CWF 預計 2026 年底小量、2027Q1 全面量產,主要放量仍看 Diamond Rapids(受惠更強 SRAM/LPDDR5X 與核心數,約 2027 年中)。
- Foundry 客戶擴展:GFHK(2026-09-15)預期客戶基礎將從既有美系一線 fabless 擴展至 Terafab 合作(可能提供 IP 授權、廠房建置等)與 HBM base die(預估 2029 年,鎖定 2 家主要 HBM 供應商)。
- 伺服器 CPU 展望(3Q26 法說更新,2026-10-29):產業出貨量 2026/2027 各成長逾 30%,供給限制延續整個 2027 年並進入 2028 年;DCAI 2026 營收較年初預期高出近 US$100 億;伺服器 CPU 市場規模(代理式工作負載驅動)估計五年內由 US$400 億成長至逾 US$2,000 億;專用矽未來三年預期再成長三倍;多家客戶有意簽長期供應協議。(沿革:2Q26 為「強勁雙位數」、動能到 2028。)
- 伺服器 CPU 展望:管理層預期今明兩年產業出貨量成長「強勁雙位數」,動能延伸到 2028 年(前次能見度僅到 2027),由 agentic AI 與推論工作負載驅動;與 AMD 近期將伺服器 CPU 市場 TAM 上調至 2030 年逾 US$200bn 的說法一致,AMD 管理層甚至認為 CPU 需求長期可能接近 GPU 水準。GFHK(2026-09-15)另引用 GPT-6 等 agentic AI 應用(涵蓋程式撰寫延伸至財務建模、科學運算等知識工作)作為 CPU 需求的新催化劑,重申全球伺服器 CPU TAM 2030 年上看 US$211bn;並提及 NVDA 可能於 PC 與 AI head-node 採用 x86 CPU 變體平台合作,惟具體平台名稱與時程待官方證實(信心:中,待核對)。
資訊衝突:EMIB-T 良率狀態,公司說法 vs 供應鏈訪查
Intel 官方(2Q26 法說):EMIB-T 已達到目標良率與可靠度指標,backlog 成長中,客戶 2027 年爬坡。 BofA 供應鏈訪查(2026-07-24):Intel 在 substrate(基板)與 process flow 兩端仍有良率問題,必須在 1H27 前將良率提升至 98%+,才夠格成為 CoWoS 的替代選項。 兩者未必互斥(「達到目標」的內部門檻可能低於外部客戶要求的 98%+),但對 2027 年 EMIB-T 能承接多少量的判斷差異很大。這直接影響 2454_聯發科(市) 2nm TPU(v9 Humufish)的封裝路徑——MS 已把「是否有改用台積電 CoWoS 的備案」列為 7/31 法說必問題。追蹤點:1H27 前的基板良率進展。
EPS 記錄
3Q26 財報(2026-10-29 公布)數字來自 活動_Intel_3Q26法說memo_20261029;2Q26 欄為 QoQ 基準,來源 報告_UBS_Intel台廠影響_20260724。單位 US$mn;Non-GAAP。
| 項目 | 3Q26 | 2Q26 | QoQ / YoY | 備註 |
|---|---|---|---|---|
| 總營收 | 16,500 | 16,128 | QoQ ≈ +2%† | 高於指引中位數 16.3bn;連續第八季優於內部財務預期;2025 全年為 52,853 |
| Non-GAAP 毛利率 | 44.1% | 41.8%(GAAP 40.4%) | 公司稱 QoQ 約 +2ppts | 高於指引 42%;Intel 3/18A 成本改善與組合優化 |
| Non-GAAP EPS(US$) | 0.52 | — | 指引 0.38 | 增資利息收入貢獻約 0.01 |
| DCAI(資料中心) | 7,300 | 6,262 | QoQ +17% / YoY 近 +80% | 營業利益約 3,000(營益率約 41.5%,2Q26 為 39.5%);專用矽 QoQ +50% 以上、YoY 逾倍增;為該部門 15 年最強年增 |
| CCPG(客戶端 PC) | 8,100 | 8,877 | QoQ -9% / YoY -5% | 低於預期;記憶體漲價與 IT 預算壓抑;營業利益 2,300(營益率 28%,2Q26 為 26.4%);AI PC 營收 YoY +35% |
| Intel Foundry | 6,700 | 5,765 | QoQ +16% | 營業虧損收斂 US$236mn 至 -1,900;Intel 3 成本較 1Q26 降約 15%、18A 降約 40% |
| └ 對外代工營收 | 411 | 293 | QoQ +118 | 主要為非經常性客戶專案 |
| 營運現金流/現金 | 5,100/約 54,000 | — | — | 循環信用額度 15,000(原 10,000);8 月完成 US$23bn 增資 |
沿革:2Q26 毛利率原記 UBS 40.4%,經 Intel 2Q26 財報新聞稿(2026-07-23)核對為 GAAP 口徑,Non-GAAP 為 41.8%,與 3Q26「QoQ 約 +2ppts」一致;3Q26 其餘分部 QoQ 皆與 2Q26 基數互相驗算相符。
4Q26 指引(2026-10-29,最新):營收 US$150–160 億(中點 155 億),Non-GAAP 毛利率 38%、稅率 11%、EPS US$0.25;已含以色列 Fab 28 事故約 US$3 億營收與約 2ppts 毛利率影響;DCAI QoQ 中十位數百分比成長、CCPG QoQ 降逾 20%;Non-GAAP 營業費用約 US$44 億(2026 全年約 163 億);完全稀釋股數 54.4 億股。(沿革:3Q26 指引為營收 15.8–16.8bn、毛利率 42%,實績 16.5bn/44.1%)
EPS 預估
| 券商 EPS(報告日:2026-10-30) | FY26F | FY27F | FY28F | 備註 |
|---|---|---|---|---|
| 富邦投顧(新,US$,Non-GAAP) | 1.67 | 2.24 | 3.00 | 營收 62,848/71,224/97,078(US$mn);毛利率 42.3%/45.7%/45.2% |
| 富邦投顧(舊) | 1.79 | 2.57 | — | 營收 FY26 65,530、FY27 81,805;FY27F EPS −12.8%、營收 −12.9% |
| Bloomberg 共識(富邦引述) | 1.5 | 2.0 | — | 富邦高於共識 |
| 年度 | GFHK EPS(報告日:2026-09-15) | 備註 |
|---|---|---|
| 2026E | US$1.59(原估 1.56,上調 +2%) | Foundry 營收上調+新增股份發行後股數增加 |
| 2027E | US$2.77(原估 2.77,持平 +0%) | 淨利上調 3% 被股數增加抵銷 |
上修依據:2026E/2027E 營收各上調 1%/3%(Foundry 貢獻),毛利率微調至 42.0%/44.8%。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| GFHK(2026-09-15) | SOTP:Foundry BVPS × 目標倍數 + Design EPS × 目標倍數 | Foundry:2028E BVPS $24.3 × 3.5x(略高於二線代工廠,反映美國在地生產優勢);Design:2028E EPS $3.1 × 20x(低於 AMD 等同業,因 Design 仍在伺服器市場失份且部分獲利需挹注 Foundry);Others:2028E EPS $0.2 × 15x | Foundry $85 + Design $63 + Others $2 → 隱含 2028E P/E 36x,目標價 $150(原 $136) |
| GFHK(2026-09-15) | Foundry 產能假設(K,月產能,年底時點) | Intel 7:2026/27/28 為 86/90/40;Intel 3:42/72/76;18A:40/60/80;14A:0/6/24 | 對應 Foundry 營收與毛利率路徑估算基礎 |
| 富邦投顧(2026-10-30) | FY28F EPS × 目標 PE 35x(舊 50.5x) | DCAI FY27 仍成長 50% 以上,但 FY1H27 受晶圓與載板產能限制,成長動能由 FY27 遞延至 FY28(FY2H27 載板擴產後緩解);PC 約占營收 50%,FY27 PC 出貨在 FY26 −12% 基礎上再降約 10%,CCG 營收 FY27F 27,621;資本支出明年加大、自由現金流轉負;FY27F 整體營收僅增約 13.3%(舊估 +24%) | FY26F/FY27F/FY28F 營收 62,848/71,224/97,078、EPS 1.67/2.24/3.00;DCAI FY27F 40,264、FY28F 61,621(US$mn) |
| 公司 guidance(3Q26 法說,2026-10-29) | 產業單位數 → DCAI/CCPG 分部 → 毛利率與資本支出 | 伺服器 CPU 產業出貨 2026/2027 各 +30% 以上(供給受限,供不應求延續至 2028);PC 產業出貨 2026 約 -12%(2H26 逾 -20%)、2027 約 -10%,不預期 2027 年記憶體改善;2027 年營收增量約 40–60% 轉為毛利額;2026 資本支出 US$20bn 維持、2027 顯著增加;各節點 ROI 目標至少 20%,Intel 3 預期 2027 轉盈 | 4Q26 營收 US$150–160 億、毛利率 38%、EPS US$0.25;2027 自由現金流預期仍為負 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧(Sean Hao) | 2026-10-30 | 買進(維持) | US$105(舊 130) | FY28F EPS US$3.00 × 35x(舊 50.5x,−30.7%);潛在漲幅 15%;收盤 US$92.07;估值下修因 FY27 成長性遞延(DCAI 動能由 FY27 推至 FY28)、自由現金流轉負,且相較 AMD(FY27 營收增幅逾 70%、DCAI +100%)面臨估值壓力 | 報告_富邦_INTC_20261030 |
| GFHK | 2026-09-15 | Buy(Maintained) | US$150(原 US$136) | SOTP:Foundry BVPS×3.5x + Design EPS×20x + Others,隱含 2028E P/E 36x | 報告_GFHK_Intel_良率與代工擴產_20260915 |
資本支出與產能
| 項目 | 內容 |
|---|---|
| 2026 gross capex | US$20bn 維持(3Q26 法說,2026-10-29;沿革:原 guidance US$17bn→2Q26 上修至 US$20bn+,BofA 記為原 ~US$18bn) |
| 2027 capex | 「顯著增加」,金額尚未定案(通常年底才鎖定;賣方預期約 US$30bn);設備供應商確定採購訂單 QoQ 近 +40%,設備支出本季明顯增加、下季更大,俄亥俄廠為主要土建項目;2027 自由現金流預期仍為負,維持降低負債目標(3Q26 法說,2026-10-29) |
| 2026 設備支出 | +40% YoY(原估 +25% YoY);已在鎖定機台採購訂單、並確保記憶體/基板供應 |
| 擴產進度(3Q26 法說) | 愛爾蘭持續安裝 Intel 3 設備;俄勒岡與亞利桑那擴充 18A(含第二座大量生產 18A 的 Fab 62);俄勒岡原供 Panther Lake 的部分 18A 產能轉作 Intel 3,2H27 投產;新墨西哥與馬來西亞擴充先進封裝以支援 2027 年客戶放量;俄亥俄廠完成首座主要結構桁架並評估加速。先進有機載板產業性短缺限制 EMIB 產出,載板供應商產能預計增加 40%、多數 2H27 見效 |
| 投向 | Intel 3、18A/14A 前段產能與先進封裝產能;主要仍在美國,2021 年以來美國 fab 與機台累計投資接近 US$100bn |
| 產能規模對照(BofA 估算) | 若 US$2-3bn+ 的 capex 增額全買設備,最多可增 5-7k WPM 前段產能(約 US$400mn/k WPM),使 Intel 3+18A 總產能達 60k WPM 且優先供自家 CPU——對比台積電同級節點約 400k WPM 規模 |
| EMIB 封裝產能(MS 2026-10-05,12 吋約當月產能) | EMIB-M 現約 110kwpm→2027 約 95kwpm(部分轉 EMIB-T;主要客戶 Trainium3、Trainium 4 與自家伺服器 CPU);EMIB-T 2026 約 5kwpm→2027 15-20kwpm→2028 40-45kwpm;MS 仍認為聯發科/Google Humufish 占用 2027-28 多數產能(每片 EMIB-T 4-5 顆,2027 下半至 2028 約近 3mn 顆);部分 TSMC 客戶因大晶片、較低成本與第二來源考量已在試驗 EMIB-T;MS 預期台積電若遇 Intel 增加內部 capex,2nm 擴產步調不變,但 MS 產業查核顯示 Intel 3nm/2nm 略有縮減 |
2Q26 法說補充:客製 ASIC 與伺服器 CPU 展望(MS read-across,2026-07-27)
摩根士丹利以 Intel 2Q26 法說內容做大中華雲端半導體的 read-across,重點如下:
| 面向 | 公司說法 |
|---|---|
| DCAI 需求 | 雲端與企業兩端需求持續加速;客戶愈來愈認同 x86 CPU 在 AI 基礎建設中的關鍵角色。2Q 再增策略客戶與長期合約,當前挑戰是把供給拉上來以滿足需求 |
| 客製 ASIC 業務 | 目前年化營收 run rate 約 US$2bn,管理層預期近期可達 US$4bn run rate |
| 伺服器 CPU 產業展望 | 管理層預估全球伺服器 CPU 產業今年與明年皆為強勁的雙位數成長,動能延續至 2028 |
| 供給瓶頸 | 晶圓、記憶體、基板三重限制仍是全產業的主要挑戰 |
MS 觀點:Intel 對客戶需求的正面表述,對其覆蓋的大中華雲端半導體標的(5274_信驊(市) Aspeed、瀾起科技 Montage)是利多,兩檔皆為 Overweight。來源:報告_MS_雲端半導體_20260727(Daniel Yen/Charlie Chan/Daisy Dai/Tiffany Yeh),2026-07-27。
資料中心浸沒認證與保固附約(OCP 2026,2026-10)
Intel 在 OCP 2026 公開浸沒認證流程:材料相容 → 熱化學可靠度 → 保固附約(Warranty Rider);認證通過即提供保固附約,失敗則該液體不獲認證。這是庫內首個原廠級浸沒保固機制,補足浸沒「液體相容性缺乏標準」的疑慮(長期材料相容仍無標準,UL 稱相容性 OOI 開發中),但目前僅見單相、單一機型的實證,不代表 Intel 已全面背書浸沒。(報告_OCP2026_Intel_ExxonMobil_浸沒式機櫃可靠度_20261015,2026-10)
- 實證組合:5th Gen Xeon Platinum 8592+、BAC DUG Cool 26RU 30 kW 槽(2 CDU)、Hypertec Ciara Trident IC610DR-G6 伺服器、Micron 64GB DDR5-4800 RDIMM×16(MU.US(micron))、ExxonMobil EM DC 3235 Super 單相液(另涵蓋 EM DC 3220、3250)。
- 相容結果:Xeon 封裝黏彈性指標屬高風險但封裝可靠度測試通過;電源供應器線材絕緣為唯一不通過項,已改換材料;主機板、散熱器、PCIe/Riser、SSD、NIC、RDIMM 皆通過。效能退化小(CPU 溫升變化 1.6/1.2°C;Linpack −1.0%、SPECrate −0.8%)。
- 可靠度數據(info only,非認證門檻):24 台伺服器 63,548 機時,MTBF 39,471/25,570/21,218 小時(80/90/95% LCL),一年存活率 80/71/66%;簡報未解釋此存活率是否含非浸沒因素,不宜外推。
- 熱化學可靠度里程碑(Intel 與 Fuchs 等共同主持的 OCP Reliability 工作流):開源材料相容資料庫 570 筆觀察/95 個元件/6 類流體;4Q26 銅腐蝕污染物門檻、2Q27 污染致熱阻變化、3Q27 PCB 環境劣化、2Q28 DDR5 系統級 SI 與流體壽命模型。(報告_OCP2026_Intel_FUCHS_熱化學可靠度_20261015,2026-10)
- 此認證與 UL 2417(流體安全)互補,細節與標準並列見 技術_浸沒式液冷。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 載板與 T-glass 供給 | FY2H27 載板擴產後才緩解伺服器 CPU 供給;富邦列風險為缺貨高於預期(富邦,2026-10-30) |
| Intel 3 產能轉換 | 轉換受限會壓制 Server CPU 出貨 |
| Agentic AI CPU:GPU 配置 | 富邦稱部分場景達 40:1(Meta Muse 等),長期看好 CPU 需求;Venice(AMD)遞延下 AMD 仍可靠 Turin 擴大市占 |
風險與注意事項
- 18A / 14A 外部客戶承諾尚需以正式 tape-out 與量產訂單驗證。
- Foundry 虧損若持續,可能限制 14A / 先進封裝產能擴張節奏。
- 3Q26 法說:4Q26 受以色列 Fab 28 事故(營收約 -US$3 億、毛利率約 -2ppts,1Q27 營收影響預期相近)與客戶端庫存調整(CCPG QoQ 降逾 20%,延續至 1Q27、可能到 2Q27)夾擊;2027 年資本支出大增、自由現金流仍為負;伺服器供給受晶圓與載板雙限制,2027 年 PC 出貨再降約 10%(記憶體不預期改善)。
- 富邦研究報告(2026-10-30)內部口徑待核對:文字稱 FY3Q26 EPS 0.52、營益率 19.6%,但季損益表列 0.45、營業利潤 2,738;FY4Q26F 營收 16,630、EPS 0.51 亦高於公司指引中值 15,500/0.25,使用該報告的季度數字前宜以財報核對。
- EMIB-T 依賴 ABF 載板生態系;若載板良率、翹曲或供電完整性未達標,客戶可能回到 CoWoS-L。
- 玻璃芯基板雖有長期潛力,但目前商業化時點與資本優先序仍不明確。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 年底 | Intel 18A-P 導入內部產品 | 製程 | ⭐⭐⭐ | 3Q26 法說,2026-10-29 |
| 2027-01 | CES:Nova Lake(18A-P 客戶端)更多資訊 | 產品 | ⭐⭐ | design wins 預期為 Panther Lake 兩倍 |
| 1Q27 | 14A 1.0 版 PDK | 製程 | ⭐⭐⭐ | 0.9 版已於 2026-10 發出;→ 時程_2026_先進封裝產能 |
| 2027 | Diamond Rapids(18A-P)放量;14A 風險試產 | 製程/產品 | ⭐⭐⭐ | 伺服器 CPU 供給仍受晶圓與載板限制 |
| 2H27 | 俄勒岡 Intel 3 投產;載板供應商新增產能(+40%)見效 | 擴產 | ⭐⭐⭐ | 緩解伺服器供給;1H27 仍緊 |
| 2028 | 14A 量產;Coral Rapids(14A)伺服器 CPU | 製程/產品 | ⭐⭐⭐ | 3Q26 法說口徑 |
供應鏈位置
- 所屬供應鏈:供應鏈_半導體製程設備、供應鏈_CoWoS、供應鏈_玻璃芯基板
- 聯電合作:2303_聯電(市)與 Intel 於 Arizona fab 共同開發 / 製造 12nm FinFET,FUNDA 2026-06-18 報告路線為 2026 PDK / IP delivery、2027 tape-out、2027 年底 commercial volume production;目標應用為 IoT、Wi-Fi 與高速介面,聯電採 capital-light,Intel 提供產能。
- 3nm 合作:FUNDA 報告指出 UMC / Intel 3nm 合作目標是接近台積電 3nm performance,使 Intel 能提供 3nm foundry services;此 claim 需後續以官方設計套件與客戶 tape-out 驗證。
- EMIB-T:與 3037_欣興(市)、Ibiden、Shinko 等高階 ABF 載板鏈連動,並與 2330_台積電(市) CoWoS-L / SoIC 形成替代供給。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2303_聯電(市) | 製程合作 | 12nm FinFET 共同製造;FUNDA 報告另提 3nm 合作線索 |
| 2330_台積電(市) | 競爭 / 替代 | 先進製程與 CoWoS / SoIC 競爭對照 |
| 3037_欣興(市) | ABF 載板供應鏈 | EMIB-T 高階 ABF 產能與技術準備度觀察 |
| 8046_南電(市) | ABF 載板供應鏈 | 先進封裝載板受惠鏈對照 |
| AMD.US(amd) | 伺服器 CPU 競爭 | 3Q26 法說:2027 年市占取決於相對供給;Coral Rapids(14A)預期與 AMD 具競爭力(3Q26 法說,2026-10-29) |
| ORCL.US(oracle) | 客戶 | 與 Oracle Cloud Infrastructure 簽署部署最新世代 Intel CPU、支援其 AI 建置的協議(3Q26 法說,2026-10-29) |
來源
- 報告_富邦_INTC_20261030 — 富邦投顧(Sean Hao),2026-10-30;維持買進,TP US$130→105(FY28F EPS 3.00×35x),FY3Q26 優於預期、FY4Q26 指引遠低於共識、DCAI 成長遞延至 FY28
- 報告_MS_美國CPU大廠3Q26法說影響_20261102 — Morgan Stanley 大中華硬體團隊,2026-11-02;3Q26 法說對台廠含義:2H26 PC 出貨 -20%+、伺服器 CPU 2026/27 年 +30%+、ABF 約 40% 擴產多在 2H27;分析見 分析_Intel_3Q26台廠read-through_20261102
- 活動_Intel_3Q26法說memo_20261029 — Intel 3Q26 法說會,2026-10-29;財報、4Q26 指引、2027 供需與資本支出、18A/18A-P/14A/EMIB 進度、Q&A
- 活動_Intel_國泰證期call_memo_20261030 — 國泰證期,2026-10-30;3Q26 法說重點整理(DCAI 年增 78%、PC 去庫存延續至 1Q27、2027 資本支出大增與自由現金流仍負)
- 報告_OCP2026_Intel_ExxonMobil_浸沒式機櫃可靠度_20261015、報告_OCP2026_Intel_FUCHS_熱化學可靠度_20261015 — OCP 2026,2026-10;浸沒認證流程、保固附約、相容資料庫與可靠度里程碑
- 研究_鉅亨號_台積電CoPoS三種封裝方案_20260929 — 鉅亨號專欄,2026-09-29;附外資巴士行程 Intel Foundry 會議摘要(18A/14A 產能與良率、2027 年底損益兩平、EMIB-T vs CoPoS),以及 CoPoS vs EMIB-T 供應鏈表
- 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005 — Morgan Stanley,2026-10-05;Foundry Floorplan,EMIB-M/EMIB-T 月產能推估、EMIB 可擴至 >12x reticle(Intel 簡報)、與 CoWoS/CoPoS/SoIC 比較
- 報告_GFHK_Intel_良率與代工擴產_20260915 — GF Securities (Hong Kong) Brokerage(Jeff Pu/Henry Huang),2026-09-15;供應鏈研究顯示 CWF 良率 20%→50%、EMIB 基板良率 20-25%→45%(8月)、TP 由 $136 上調至 $150(SOTP)、EPS 2026E/2027E 各 +2%/+0%、Foundry 客戶擴展至 Terafab/HBM base die(2029)
-
報告_MS_雲端半導體_20260727 — Morgan Stanley,2026-07-27;自 Intel 2Q26 法說做大中華雲端半導體 read-across:客製 ASIC run rate US$2bn→近期上看 US$4bn、伺服器 CPU 產業今明兩年強勁雙位數成長並延續至 2028、供給受晶圓/記憶體/基板三重限制
-
報告_UBS_Intel台廠影響_20260724 — UBS(Randy Abrams / Timothy Arcuri / Nicolas Gaudois / Sunny Lin 等),2026-07-24;Intel 2Q26 完整分部數字與 3Q guidance、capex 上修至 US$20bn+、18A 產出超標 25%、EMIB-T backlog 成長;台廠 read-across(緯穎/英業達/廣達/鴻海一般伺服器曝險、Amkor EMIB-T 外包機會、DRAM 位元需求 2027 +36%、TSMC/聯電影響)
- 報告_BofA_Intel台廠影響_20260724 — BofA/Merrill Lynch(Haas Liu / Mike Yang / Cathy Hsu),2026-07-24;Intel 產能擴張換算(+5-7k WPM、Intel 3+18A 共 60k WPM vs 台積電 400k WPM)、EMIB-T 良率需 1H27 達 98%+ 才夠格替代 CoWoS、TSMC/Intel/Samsung 技術路線圖與電晶體密度比較;偏好台積電、日月光、致茂、萬潤
- 分析_Intel_2Q26台廠read-through_20260724
- 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618
- 技術_EMIB-T
- 技術_玻璃芯基板
- 技術_CoPoS
- Gemini CLI lookup note:2026-06-23 嘗試以
gemini "搜尋:Intel 18A 14A latest status revenue EPS 2026 Intel Foundry EMIB-T glass core substrate"查詢,但本機 Gemini CLI 未完成 OAuth authentication;財務數字保留「待補」。
相關頁面
- LSCC.US(lattice)
- 3515_華擎(市)
- 時程_2026_記憶體循環
- 分析_APC_CPO矽光子測試程序解讀_20261009
- 分析_High-NA EUV時程與受惠鏈
- 3540_曜越(櫃)
- 技術_Open_CPX
- TER.US(teradyne)
- 技術_Chiplet
- 技術_UCIe
- GLW.US(corning)
- 技術_CPO被動對準擴束耦合
- 6213_聯茂(市)
- 時程_2026_CCL與AI伺服器材料
- 6715_嘉基(市)
- 7947_補丁科(興)
- 3013_晟銘電(市)
- 時程_2026_先進封裝產能
- 分析_玻璃封裝全景
- 3022_威強電(市)
- 6933_AMAX-KY(市)
- 3189_景碩(市)
- 8234_新漢(櫃)
- 3035_智原(市)
- 7769_鴻勁精密(市)
- 技術_CPO光連接器
- 0522.HK(asmpt)
- 4062.JP(ibiden)
- 6770_力積電(市)
- 3533_嘉澤(市)
- 6922_宸曜(櫃)
- 技術_Agentic_AI邊緣運算
- 技術_FPGA