基本資料
聯華電子股份有限公司(United Microelectronics Corp., UMC),台灣第二大專業晶圓代工廠。2018 年宣布停止自主研發 7nm 以下先進製程後,轉向專注成熟製程(mature nodes)的優化與獲利,在 28nm、40nm、65nm 等節點具高競爭力,並以特殊製程差異化卡位車用、IoT、5G 通訊。
路線轉向:成熟製程廠重返先進節點(資本輕模式,FUNDA 2026-06-18)
聯電原定位為「2018 後不碰先進製程、專攻成熟製程獲利」;FUNDA 報告揭露聯電正以不自建大型晶圓廠、不背巨額 capex 的「資本輕」模式重返先進節點:與 Intel 合作 12nm FinFET(用 Intel Arizona 廠)、並進一步合作 3nm。意義是聯電跳脫純成熟製程價格戰,往 12nm / 3nm 延伸技術能力。詳見下方「先進節點回歸」段落。
- 主要業務:IC 專業晶圓代工(成熟製程為主,2026 起延伸 12nm / 3nm 資本輕合作)
- 競爭定位:成熟製程獲利 + 特殊製程差異化;新增「借 Intel 產能的先進節點」第二敘事
- 供應鏈位置:類比/電源/RF/CIS 等 fabless 的代工來源;矽光子切入 12 吋 PIC 平台
- 資料來源:gemini 查證(業務定位、上市別);6415_矽力-KY(市)(8 吋代工關係);報告_FUNDA_UMC_UTR與先進節點SiPho_20260618
核心技術/競爭優勢
- 成熟製程獲利模式:28/40/65nm 節點優化,避開先進製程資本軍備競賽
- 特殊製程差異化:嵌入式高壓(eHV)、嵌入式非揮發性記憶體(eNVM)、射頻 SOI(RFSOI)、影像感測(CIS)
- 應用佈局:車用電子、物聯網、5G 通訊
- TFLN 薄膜鈮酸鋰代工:2026-03-12 與美國 HyperLight、全資子公司聯穎光電(Wavetek)宣布策略合作,量產 TFLN Chiplet 平台(聯穎 6 吋 customer-ready HVM 線+聯電 8 吋產能),瞄準 1.6T+/CPO 高速調變器;另於 2025-12 取得 imec iSiPP300 12 吋矽光子授權,光子佈局雙軌並進。詳見 技術_TFLN薄膜鈮酸鋰
- 特殊製程作為對中國競爭的防禦策略(Citi,Global TMT Conference,2026-09-10):管理層估現已有 50-60%+ 營收來自特殊製程,而非以量產成熟製程與中國同業拚價格;中國半導體市場也正朝「China-for-China」與「非中國-對-非中國」供應鏈分流,限制跨境直接價格競爭。聯電中國兩座晶圓廠稼動率仍高,合計約占集團總產能 10%。公司策略正由「以成熟製程為主的晶圓代工廠」轉向「特殊製程與異質整合平台」,稼動率與定價同步改善下對 2027 週期展望轉強。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 成熟製程晶圓代工(28/40/65nm) | 電源/類比 IC、MCU、IoT | fabless 設計公司 |
| 8 吋特殊製程 | 電源管理 IC、RF、CIS | 6415_矽力-KY(市) 等 |
| eHV / eNVM / RFSOI | 車用、5G、感測 | 車用與通訊客戶 |
圖片 / 架構圖
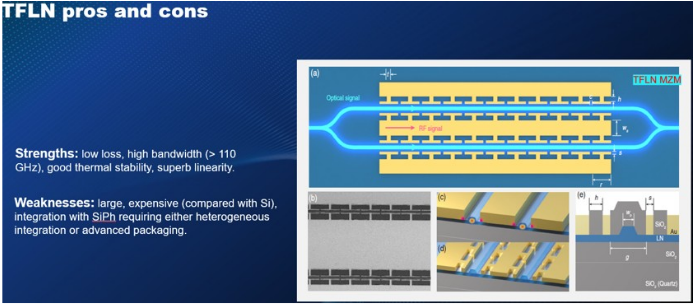
圖說:UMC 簡報頁「TFLN pros and cons」:優勢為低損耗、高頻寬(>110 GHz)、熱穩定佳、線性度極佳;劣勢為體積大、較矽昂貴、與 SiPh 整合需異質整合或先進封裝;右側為 TFLN MZM 結構與電子顯微圖。來源:報告_MS_晶圓代工月報_台積電3Q26預覽_20261005(MS 引 UMC)
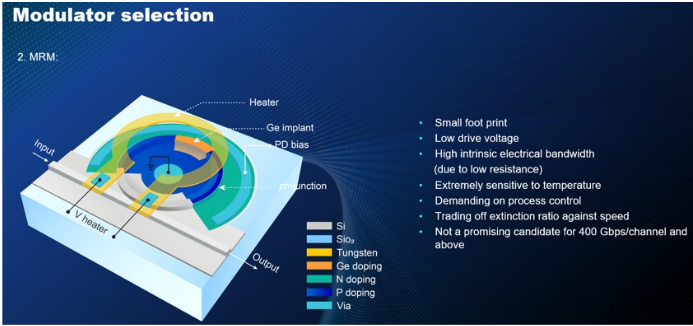
圖說:簡報頁「Modulator selection 2. MRM」,微環調變器立體結構與要點(體積小、驅動電壓低、對溫度極敏感、製程控制要求高、不適合 400Gbps/channel 以上);MS 以此說明 TSMC PIC 主打 MRM 與聯電 TFLN 的差異。來源:報告_MS_晶圓代工月報_台積電3Q26預覽_20261005
成熟製程復甦與定價(FUNDA 2026-06-18)
2026 年成熟製程脫離谷底:消費性電子庫存回補 + AI 周邊晶片 / 電源管理 IC 需求、地緣政治「China-Plus-One」推動 fabless 把成熟製程訂單從中國轉往台灣 / 新加坡、加上 TSMC 逐步退出成熟製程,共同重塑供需。
- 稼動率(UTR)逐季爬升:估 2H26 達 90%、2027 >90%。Citi Global TMT Conference(2026-09-10)確認:稼動率目前已接近 ~90%,客戶能見度已延伸至年底(前僅約 2 個月),管理層明確指出需求較過去 2-3 年明顯改善;客戶對產能吃緊的擔憂升溫,部分因 AI 需求持續吸收半導體生態系產能。
- 漲價:聯電已明確規劃 2H26 對特定製程選擇性漲價 8–10%;估 3Q26 ASP +5%;2027 已向客戶溝通兩次調價路線圖。聯電與世界先進同步採積極定價策略。Citi(2026-09-10)補充:2H26 選擇性漲價主要針對追加訂單/急單,更關鍵的發展是 2027 年合約正進行重新議價,管理層希望對 AI 與非 AI 產品線同步啟動更廣泛漲價,以抵銷晶圓、能源等投入成本上升並支撐新產能投資;每 1% ASP 漲幅估可提升毛利率約 0.5-0.6ppt,惟受結構性更高折舊影響,毛利率不易重返 COVID 高峰期 >45% 水準。
- 2027 年 22/28nm 漲幅恐不如特殊製程(CTBC,2026-09-11):CTBC 近期調研顯示,22/28nm 2027 年漲幅可能未達中個位數,主因中國產能同步拉升有所壓抑;特殊製程仍有望維持 >5% 平均漲幅,故預估 2027 全年毛利率仍達 36.7%。CTBC 並提醒:Intel 合作/先進封裝/矽光子等題材已從激情發酵轉入「何時兌現」驗證階段,預期實際放量時點最早落於 2028 年,短線催化劑有限,但基於穩健走升的中長期展望仍維持買進評等。
- TSMC 退出成熟製程 → 訂單外溢:TSMC 為集中資源於 3nm 以下與 CoWoS 等先進封裝,逐步縮減成熟製程產能,已陸續通知客戶減產,客戶轉向具穩定成熟產能的代工廠,聯電已拿下其中數家客戶訂單。tape-out 到量產約需 1 年驗證,實質營收貢獻預期 2H27 後較明顯。
- 台積電 Fab 15/P3 關廠外溢與 AI 外溢(Daiwa,2026-10-09):Daiwa 認為 AI 由運算擴展到連網(矽光子)與電源(伺服器 PMIC)的「外溢效應」,加上台積電 fab 整併,使 28/22nm 以下成熟製程出現典範轉移;市調推估台積電將關閉台中 12 吋 Fab 15/P3(28/22/20nm,約 50k wpm,ASP US$3,800–4,000)轉做 N3,釋出訂單約 US$2.3bn/年(約聯電 2025 營收 30%),聯電與 GlobalFoundries 因同有 28/22nm 而受惠(台積電今年另關 6 吋 Fab 2、8 吋 Fab 5,釋出約 US$700–800m/年,主要由 5347_世界先進(櫃) 承接),客戶驗證替代廠通常 9–12 個月,外溢 2026 起、2027–28 放大。Daiwa 預期聯電晶圓滿載自 1Q27 起、價格上調 2–5%(1Q27 起、AI 相關節點),28/22nm 以下(含 14nm FF)營收占比過去兩年在 30% 後段,2028 年可望回升超過一半。與 UBS 2026-06-23 所述「Fab 15 P1 N28 約 50kwpm 重配德國」同屬台積電台灣 28nm 產能釋出的不同說法,供給端細節待台積電證實。
- 產能配合:新加坡 P3 廠 2H26 逐步拉產能、P4 廠 2027 導入新產能,承接 TSMC 成熟製程外溢。
- TSMC Fab 15 P1 N28 潛在重配(UBS 2026-06-23):UBS 產業調查指 TSMC 可能於 2027 把 Fab 15 P1 的 28nm 產能(約 50kwpm)重新配置給德國廠 N28/12 擴產;若成真將使台灣 28/40nm 供需更緊、外溢利多聯電。UBS 估聯電 28nm 稼動率 2027E >90%,並已拿下 Sony 影像訊號處理器(ISP)、OmniVision 車用 CIS 等新案。
- 漲價路線圖補充(UBS 2026-06-23):UBS 估聯電 2H26 對特定產品漲 5–10%、2027 初廣泛產品線再漲 10%;加上產品組合改善,估 blended wafer price 2026–30E 以 10–11% CAGR 走升。
- 2027 年 8 吋漲價的兩個成長河流(MS,2026-10-05):部分投資人因智慧型手機與 PC 需求偏弱而觀望,MS 並觀察到近期 PC 半導體訂單遭砍,消費類比 IC 客戶(如矽力)未能轉嫁聯電的晶圓漲價,因此市場有人不預期 2027 年聯電能漲價;MS 認為有兩股力量可支撐 2027 年 8 吋漲價:①Samsung DDI 委外(見 MS 前一期 Foundry Floorplan)、②矽光子 PIC 需求成長,尤其在聯電推出 400Gb per lane(PIC+TFLN)方案之後。MS 以 12nm FinFET 為長期戰略優勢(中國晶圓廠難以有效擴 FinFET 產能)、成熟製程晶圓品質與台積電相當,上述非 AI 市場 2027 年復甦仍不確定,但可受惠同業的 AI 外溢需求。
- 2Q26 實績與 3Q26 指引(法說 2026-07-29):2Q26 稼動率 85%、晶圓出貨 112.9 萬片(12 吋約當,QoQ +10.6%),驗證 UTR 回升軌跡;3Q26 指引出貨量 QoQ 高個位數 %、美元 ASP 保持堅挺、毛利率 mid-30% 區間、稼動率預計突破 90%。8 吋線受 PMIC/感測器/MCU 強勁需求帶動利用率顯著回升。總產能 3Q26 將自 1,305k 提升至 1,325k(12 吋約當)。
- 3Q26 法說(2026-10-28):2027 年由量轉價,blended ASP +10%:3Q26 稼動率 92%、出貨創單季新高,多座 12 吋廠滿載、8 吋強勁復甦;4Q26 指引出貨 QoQ 低個位數、美元 ASP 持穩、毛利率與 3Q26 相當、稼動率低 90% 區間。管理層預期 2027 年全公司 blended ASP 年增約 10%(調價+產品組合,1Q27 起轉正;8/12 吋皆有調價空間;公司未拆 like-for-like,MS 推算 like-for-like +5–10%,與 MS 預期一致、略低於買方期待的 10–15%),並稱 2027 是 ASP「由下滑轉為正向的轉折點」;稼動率已逾 90%、數個技術近滿載,2027 年出貨成長受產能限制(12 吋增產空間極小)。成本端:2027/2028 折舊續升(Citi:2027 年高個位數以上年增、凱基估 +15%)加原物料漲價,毛利率不易回前一高點,但 EBITDA margin 結構健康。需求面:PC、中低階手機轉弱,通訊、車用、工業穩健,AI 帶動電源管理/FPGA 需求超過現有產能(來源:活動_聯電2303_3Q26法說memo_20261028;Citi、MS、CTBC、凱基 2026-10-28/29 交叉)。沿革:2H26 選擇性漲價 8–10%(FUNDA 06-18)/2027 初廣泛漲 10%(UBS 06-23)/1H27 漲 10–30%(GF 10-04)→ 公司自述 2027 全年 blended +10%(10-28)。
- Daiwa 對 3Q26 法說的解讀(2026-10-30):管理層指 2027 年成長由今年的量驅動轉為價值驅動(客戶產能近滿載、AI 帶動連網/電源/記憶體整合需求,受惠產品含矽光子、TFLN 調變器、電源管理、矽電容與 FPGA),Daiwa 解讀為聯電於 COVID 週期後重拾定價權;Daiwa 認為近期股價回檔約 30% 與基本面不符而升評。公司目標 2027 年 blended ASP +10%,Daiwa 模型僅 +5%。
- 資本支出上調(法說 2026-07-29;2026-10-28 再追加):2026 capex 預算上調至 US$2bn(90% 投入 12 吋、10% 8 吋,3Q 法說維持 US$2bn);董事會核准新加坡 P4 廠無塵室擴建與台灣台南新建晶圓廠案,分階段執行因應 AI 驅動的長期需求。2026-10-28 董事會再追加約 US$3.2bn(用於 12i/12A 新業務產能,年度分配與時程視設備交期與供應商協商,預計 1Q27 法說更新),加上 7 月核准的 2026–27 年 US$5bn,合計約 US$8.2bn。
- 新廠計畫細節(CTBC 2026-07-30):新加坡 12 吋 P4 新廠聚焦矽光子與電源管理特殊製程;台南 12A P7 廠先進封裝、並新增 12A P8 廠(CTBC 首度揭露);2026–2027 合計規劃投入 US$5bn 用於無塵室與設備支出(Citi、CTBC 交叉確認)。折舊費用受新廠影響,未來至少 2 年預期以 low-teens % 年增(Citi)。
- UTR 與訂單轉移路徑(GF,2026-10-04):12 吋 UTR 估 2026 年底約 93%(Novatek、Samsung LSI 的 22/28nm DDIC,Apple Mac 的 55/65nm,另有 Sony 感測器 22/28nm >10KPM 的上行);8 吋 2026 年底約 90%、2H27 滿載(資料中心 PMIC、MCU、嵌入式記憶體需求不墜)。Samsung LSI 縮減 8 吋產能帶動 PMIC 訂單轉入(2027 約 70KPM、2028 約 110KPM),另有 Novatek(HV)與聯發科(BCD)轉單,Qualcomm PMIC 為 2027 上行因子。
- 漲價時程(GF,2026-10-04):2H26 對部分客戶調漲 → 1H27 12 吋與 8 吋漲幅 10-30% → 2H27 仍在議價,能見度延伸至 2H27;GF 判斷 2026-27 為獲利最佳化階段(UTR、價格、產品組合同步改善),2028 起轉入 FinFET 12nm 與「光學完整解決方案」的新成長期。
- 成熟製程報價續漲至 2027(群益,2026-10-20):群益引研調機構 Sigmaintell(2026-10-20):4Q26 全球成熟製程晶圓代工稼動率升至 91%;1Q27 全球 8 吋與 12 吋成熟製程報價預估 QoQ +4%~+8%(90nm 4Q26 已 +4%、1Q27 +8% 居各節點之冠;28nm 與 40nm 4Q26 合約價持平,1Q27 分別 +6%/+5%)。8 吋因 AI 伺服器轉向 48V 高壓電源管理晶片,供應鏈普遍約 6 個月訂單能見度;部分二線代工以低價競逐 55/90nm,但產品組合與一線業者有區隔、對報價影響有限。供給端:大廠減少 8/12 吋成熟產能轉向先進製程或封裝,二三線廠轉產 PMIC、功率、interposer 等 AI 高毛利應用並縮減 CIS/DDIC,力積電出售 P5 廠予美光,全球 8 吋產能 2026 年 YoY -6%、2027 年 YoY 2%(原文符號缺漏,待核對)。群益預期成熟製程報價漲勢延至 2027 年(estimate/third_party,信心中;報告_群益_成熟晶圓代工報價上漲_20261020)
光通訊 / 12 吋矽光子(SiPho)平台(FUNDA 2026-06-18)
- 聯電取得 imec 12 吋 SiPho 製程授權,把既有 8 吋 SiPho 量產經驗延伸到 12 吋,建立可量產的 PIC 平台(低延遲、高頻寬、低功耗,瞄準資料中心)。
- 光通訊客戶組合:Coherent、Celestial AI(未)、Hyperlight(未)、Sifotonics(未)。
- 光通訊營收估 2027 占總營收 5–10%(FUNDA,2026-06-18)。⚠️ 與公司 2026-10-28 說法有落差:公司稱矽光子與 DTC 2027 年仍受產能限制、營收貢獻不大,主要新產能自 2028 年底起(活動_聯電2303_3Q26法說memo_20261028)。
- 與 TFLN(聯穎 / HyperLight)雙軌並進,詳見 技術_TFLN薄膜鈮酸鋰、技術_矽光子。
- 量產里程碑(法說 2026-07-29):已完成首批 12 吋矽光子 IC 量產交付客戶;預計 2027 推出開放通用客戶使用的矽光子平台。另發表 14nm eHV FinFET 平台,拓展下一代智慧型手機顯示驅動應用。
- 1.6T 認證與 3.2T 路線(法說 2026-10-28):12 吋 PIC 平台已支援 1.6T,8 吋 TFLN 平台完成 1.6T 系統實現並達業界領先良率;多家超大規模雲端業者(hyperscaler)已完成 1.6T 光收發器平台認證,客戶討論重點由驗證轉向需求與產能規劃;路線圖朝 300G/lane、400G/lane(3.2T)延伸,搭配 hybrid bonding、TSV 與 chip-to-wafer 整合。公司稱 12 吋 PIC 在傳播損耗等關鍵參數優於同業;TFLN 興趣已擴及 HyperLight 以外的多家客戶。
- TFLN PIC wafer 放量路徑(GFHK 2026-08-24):受 400G/lane 光通訊需求帶動,GFHK 估 TFLN PIC wafer 出貨從 4Q26 每月 4-5k 片,提升至 4Q27 每月 20k 片、4Q28 每月 40k 片;模型假設 8 吋 ASP 約 US$2.5k、毛利率 >70%,對 2027/2028 EPS 貢獻約 NT$0.7/1.5。客戶線索包括 HyperLight 與 TeraHop,後者被 GFHK 連到 NVIDIA/Google 平台機會,仍屬分析師追蹤口徑。
- 新加坡矽光子廠成 AI 成長要角、需求超過可用工程資源(Citi,2026-09-10):聯電正於新加坡建置專用 12 吋矽光子產能,新廠預計約 14 個月後(即 2027 年底前後)完工。平台涵蓋 PIC 及 TIA 等相關元件,管理層形容目前需求已超過公司可投入的工程資源。聯電另透過一家聚焦 6 吋技術的 TFLN 關係企業取得曝險,未來有機會在聯電支持下遷移至 8 吋量產;矽光子晶圓報價可達傳統 CMOS 晶圓的數倍,經濟效益具吸引力。長期目標是把矽光子、特殊材料與封裝能力整合為單一平台。
- UBS 市場規模估(2026-06-23):聯電矽光子雖為後進者,但受惠產業供給吃緊;UBS 估可插拔光模組(pluggables)2028E 起較顯著貢獻,潛在營收 US$0.2–0.3bn(約 2028E 營收 2%),假設取得 US$23bn TAM 的 10% 份額。(同業 GlobalFoundries 估 2028 年矽光子達 US$1bn run rate、2030 US$2bn;Tower 同步擴 5 倍產能)
- 聯穎光電(6 吋)已獲美系大客戶認證並小量出貨(晶圓代工專題講座,2026-09-27):子公司聯穎光電(化合物半導體代工,6 吋晶圓)已獲美系高速光模組大客戶認證通過,開始小量產品出貨,該客戶主要應用為 1.6T 至 3.2T 超高速光通訊 CPO 收發模組;因 6 吋產線未來爆量產能不足,聯穎已拉母公司聯電 8 吋晶圓產線共同投入研發,由 6 吋擴增至 8 吋可用晶粒產能可直接提升一倍,目前聯電 8 吋廠正處於客戶驗證流程中,車規與高階通訊認證嚴格,預期認證時程逾一年。與上方「一家聚焦 6 吋技術的 TFLN 關係企業」(Citi,2026-09-10)指涉同一標的(聯穎光電)。
- 高通 DDC(矽中介層深度溝槽電容)合作(晶圓代工專題講座,2026-09-27):聯電以 55nm/65nm 成熟製程技術,為高通製造應用於矽中介層(Interposer)之深度溝槽電容(Deep Trench Capacitor),強化高頻運算供電穩定度;預估 2027 年迎來實質放量貢獻,與 Intel 12nm 合作(同樣 2027 起放量)並列為聯電近期兩大先進節點/特殊製程放量項目。
- 聯電原簡報(SEMICON Taiwan 矽光子論壇,2026-08-31,副總 Wenchi Ting;產業_SEMICON2026矽光子論壇_UMC簡報_20260831):集團 TFLN 計畫自 2021 年起、6 吋量產、8 吋送樣;結論主張 400G/lane 以上勝出方案須在成本與性能間平衡,以先進封裝把不同材料的光元件無縫整合(TFLN/InP 調變器+PIC),聯電正結合 PIC、TFLN 與先進封裝專長開發整合技術(advanced packaging 與 micro transfer printing 為候選)。其對 MRM、SiGe EAM、Ge PD 與 Coherent Lite 的判讀見 技術_調變器、技術_TFLN薄膜鈮酸鋰。
- 400Gb per lane PIC+TFLN 方案與 TFLN 差異化(MS,2026-10-05,引述聯電):聯電認為 InP 與 TFLN 是最成熟的兩條調變器路線,其中 InP 面臨嚴重短缺,進一步推升 TFLN 動能;聯電集團 TFLN 計畫自 2021 年起,6 吋已量產、8 吋送樣中;TFLN 優勢為低損耗、頻寬 >110 GHz、熱穩定與線性度佳,挑戰在於與 PIC 整合(先進封裝與 micro transfer printing 為兩個被看好的路徑,聯電正結合 PIC、TFLN 與先進封裝能力開發整合技術)。更高效能調變器(TFLN/InP)與光電二極體改善,是 400Gbps/channel 以上 plain-vanilla(非 WDM、IM/DD)DCI 部署的關鍵,這已接近台積電主流 PIC 技術 Micro Ring(MRM)的定位,但 MS 引用資料指 MRM 對溫度極敏感、不適合 400Gbps/channel 以上。MS 判斷聯電在矽光子 PIC 代工的定位良好。
月營收(近 24 個月)
下次公布12/4(五) 11月營收 預估:可能 12/4 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 240.3 | — | +15.2% | 本站推算† |
| 2026-12 | 226.0 | — | +17.2% | 本站推算† |
| 2026-11 | 243.8 | — | +14.8% | 本站推算† |
| 2026-10 | 252.0 | -0.6% | +18.3% | |
| 2026-09 | 253.5 | +1.2% | +27.2% | |
| 2026-08 | 250.4 | +5.0% | +30.7% | |
| 2026-07 | 238.4 | +3.1% | +19.0% | |
| 2026-06 | 231.2 | +0.8% | +22.9% | |
| 2026-05 | 229.4 | +1.2% | +17.8% | |
| 2026-04 | 226.6 | +8.8% | +10.8% | |
| 2026-03 | 208.3 | +7.7% | +4.9% | |
| 2026-02 | 193.5 | -7.3% | +6.3% | |
| 2026-01 | 208.6 | +8.2% | +5.3% | |
| 2025-12 | 192.8 | -9.2% | +1.7% | |
| 2025-11 | 212.3 | -0.3% | +5.9% | |
| 2025-10 | 212.9 | +6.9% | -0.3% | |
| 2025-09 | 199.3 | +4.0% | +5.2% | |
| 2025-08 | 191.6 | -4.4% | -7.2% | |
| 2025-07 | 200.4 | +6.5% | -4.1% | |
| 2025-06 | 188.2 | -3.4% | +7.3% | |
| 2025-05 | 194.8 | -4.8% | -0.1% | |
| 2025-04 | 204.5 | +3.0% | +3.6% | |
| 2025-03 | 198.6 | +9.2% | +9.3% | |
| 2025-02 | 181.9 | -8.1% | +4.2% | |
| 2025-01 | 198.1 | +4.4% | +4.2% | |
| 2024-12 | 189.7 | -5.4% | +11.7% | |
| 2024-11 | 200.5 | -6.2% | +6.7% |
2026 年已公布累計 2,292 億元;全年推算 2,762 億元(YoY +16.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
Trailing-edge Foundry 2026 反轉點(Macquarie 首次覆蓋,2026-07-15)
Macquarie 首次覆蓋聯電,給予 Outperform、TP NT$258,核心論點為 2026 是 trailing-edge foundry 的關鍵反轉點:
- 稼動率(UTR)軌跡:2023/24 谷底高 60%(64% 低點)→ 2025 回升至 75% → 目前(2026 中)約中 80%,預期未來數季持續走高至接近滿載。
- 供需雙重驅動:需求端=2025 庫存回補+AI 相關資本支出帶動電源相關晶片含量提升+中國/非中國半導體市場分化+AI 邊緣裝置(PC/手機升級、機器人/AR 新興成長);供給端=TSMC、Samsung 退出 8 吋與 legacy 節點釋出空間+新產能昂貴且不具競爭力(有利既有業者)。
- ASP 漲價路徑:預期 2026 低個位數漲幅、2027 約 10%,稼動率接近滿載後客戶對取得產能的擔憂將支撐漲價。
- UMC 相對優勢:既有產能大部分已折舊完畢(成本結構佳)、亞洲地理分布多元(台灣/中國/日本/新加坡)、透過 Intel 合作具備跨足 22nm 以上節點的能力。
- 新業務時程:Intel 12nm PDK/IP 交付 2026 in track、初期應用為 DTV/WiFi 連接/高速介面 IC;TFLN 與記憶體 IP、先進封裝(RF SOI 3D 整合)預期 2027 起實質貢獻。
- 獲利模型:預估營收 2026-28E 成長 14%/26%/25%,GPM 逐年擴張 420/770/740bps(29.0%→33.2%→40.8%→48.2%)。
- 估值:TP NT$258 = 22x 2028E P/E(相對歷史平均 15x trailing / 13x forward 給予溢價,反映預期上行週期更長、更可持續);聯電歷史 12 個月 forward P/E、P/B 河流圖顯示本輪漲幅已明顯突破過去區間上緣。
- 關鍵風險:trailing-edge 若快速反轉、稼動率提前於 2H26 或 2027 初見頂;合資新業務(Intel/Hyperlight)未能如期貢獻營收;成本/通膨上升幅度超過 ASP 漲價可抵銷範圍;非營業投資收益若逢股市下跌恐反轉(近期獲利受惠強勢台股非營業利益貢獻)。
來源:報告_Macquarie_聯電2303Initiation_20260715。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-07 | NT$23.8bn | +3% | +19% | 成熟製程復甦與定價延續(Citi 台灣月報,2026-08-10) |
| 2026-08 | NT$25.045bn | +5.0% | +30.7% | 營收連 6 個月走升;累計前 8 月 NT$178.66bn(YoY+14.7%),惟達成率 CTBC/市場預期僅 65.1%/64.6%,小幅遜於預期;預期 2H26 稼動率維持 90% 水準,搭配部分產品線漲價,逐季成長趨勢確立(CTBC,2026-09-11) |
| 2026-09 | NT$25,350mn | +1% | +27% | 9M26 累計 NT$204,010mn(YoY +16%);3Q26 QoQ +8%(Citi 估 12%/共識 9%,達成率 97%/99%);Citi 認為高稼動率支撐毛利率回復(Citi,2026-10-12) |
EPS 記錄
| 期間 | 營收(NT$bn) | 毛利率 | 營益率 | 歸母淨利(NT$bn) | EPS(元) | 來源 |
|---|---|---|---|---|---|---|
| 3Q26 | 74.24(QoQ +8.0%、YoY +25.6%) | 34.0% | 25.1% | 16.43(QoQ -61.1%、YoY +9.7%) | 1.32(ADS US$0.206) | 活動_聯電2303_3Q26法說memo_20261028 |
| 2Q26 | 68.73(QoQ +12.6%、YoY +17.0%) | 32.5% | 21.8% | 42.26(QoQ +161.3%、YoY +374.7%) | 3.39(ADS US$0.537) | 活動_聯電2303_2Q26財報重點_20260729 |
- 3Q26 實績(法說 2026-10-28):稼動率 92%(2Q26 85%)、晶圓出貨 QoQ +7.3% 至 120 萬片以上 12 吋約當(單季新高)、毛利 NT$25.2bn、營業利益 NT$18.64bn(QoQ +24.7%、YoY +67.7%)、業外淨收益 NT$1.27bn;較 Bloomberg 共識營收 -1.1%、毛利率 34.0% vs 34.6%(-0.7ppts)、EPS 1.32 vs 1.35(-2.1%),小幅遜於預期;前三季 EPS 約 5.99 元、歸母淨利 NT$74.86bn(YoY +136.5%,含 2Q26 業外)、前三季營收 NT$204.0bn(YoY +16.1%)。3Q26 末現金 NT$142.6bn、總權益 NT$470.9bn。對共識補充(富邦,2026-10-29):Bloomberg 共識 3Q26 營收 NT$75.07bn;4Q26 指引毛利率約 34%(與 3Q26 相當)低於共識 35.3% 約 1.3ppts,共識 4Q26 營收 NT$78.26bn(QoQ +5.4%)而公司指引出貨僅低個位數季增(memo_富邦法人部_欣興台光電台燿聯電財報_20261029)。營收結構(3Q26):22/28nm 35%(22nm 單季占晶圓銷售 18.3% 創高)、40nm 16%、65nm 19%;通訊 39%/消費 32%/電腦 13%/其他 16%;IDM 約 14%、Fabless 約 86%(活動_聯電2303_3Q26法說memo_20261028;CTBC、Citi 圖表交叉)。
- 2Q26 淨利大增主因業外淨收益 NT$30.24bn(淨投資收益 NT$30.05bn 為主);本業營業利益 NT$14.95bn(QoQ +32.6%、YoY +38.2%)。
- 2Q26 營收結構:區域=亞洲 66%/北美 22%/歐洲 8%/日本 4%;客戶=Fabless 85%/IDM 15%;應用=通訊 39%/消費 32%/電腦 13%/其他 16%。
- 現金流:營運現金流入 NT$33.70bn、自由現金流 NT$23.97bn;期末現金 NT$124.71bn;負債淨值比 50%。
EPS 預估
| 年度 | Daiwa EPS(報告日:2026-10-30) | MS EPS(報告日:2026-10-28) | GF EPS(報告日:2026-10-04) | CTBC EPS(報告日:2026-10-29) | Citi EPS(報告日:2026-10-28) | 凱基 EPS(報告日:2026-10-28) | Macquarie EPS(報告日:2026-07-15) | UBS EPS(報告日:2026-06-23) | HSBC EPS(報告日:2026-06-23) | FUNDA EPS(報告日:2026-06-18) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026E | 7.23(前 7.22) | 7.02(10-05 起維持;前 4.49) | 7.58(前 7.43) | 7.40(前 7.35) | 7.47(前 7.69) | — | 4.91 | 4.66 | 4.95 | 5.16 | 7 月後各家含 2Q26 業外收益約 NT$30.2bn,6 月批次未含 |
| 2027E | 6.82(前 7.10;沿革 10-09 自 5.83 上修) | 7.11(10-05 起維持;前 5.67) | 8.60(前 7.94) | 7.14(前 6.74) | 7.40(前 8.26) | 上修 +1.9%(絕對值未揭露) | 7.39 | 6.73 | 9.31 | 9.83 | 7 月後收斂於 6.8–8.6 |
| 2028E | 8.42(前 8.23) | 9.05(10-05 起維持;前 6.91) | 11.8(前 9.70) | — | 8.43(前 9.21) | 上修 +22.1%;TP 160=18x 2028E 隱含約 8.9† | 11.73 | 11.52 | 12.16 | 12.07 |
-
上表為各家最新值;各家營收、毛利率與上修理由見下方 callout 與「財測假設」。FUNDA(2026-06-18)另列 2024/2025 EPS 3.79/3.34,營收 282,348/387,927/438,798(2026–28E,NT$mn),毛利率 33.7%/45.0%/47.7%。
-
來源:FUNDA,2026-06-18(FUNDA estimates)。動能來自高稼動率 + ASP 上修 + 先進節點 / SiPho / TFLN 擴張。
- ⚠️ 此為 FUNDA(付費 substack)估值,非主流券商;EPS 27E/28E 大幅跳升隱含先進節點與漲價兌現,需後續財報與主流券商交叉驗證。
HSBC 交叉驗證(2026-06-23)
HSBC 2026-06-23 EPS 估 2026e 4.95 / 2027e 9.31 / 2028e 12.16,與 FUNDA(5.16 / 9.83 / 12.07)方向一致,主流券商背書 27E/28E 大幅跳升。HSBC 將 2027/28 EPS 上修 +100% / +116%,假設 ASP +5%/+45%(2026/27)、UTR 88%/92%。
UBS 交叉驗證(2026-06-23)
UBS EPS 估 2026E 4.66 / 2027E 6.73 / 2028E 11.52(另 2029E 13.78 / 2030E 15.46),營收 273,854 / 346,239 / 447,135(NT$mn),毛利率 31.2% / 37.3% / 45.4%,UTR 85% / 92% / 97%。UBS 將 2027/28E EPS 上修 +18% / +55%。 ⚠️ UBS 對 2027E 明顯較保守(6.73 vs HSBC 9.31 / FUNDA 9.83),但 2028E 三方收斂(11.52 vs 12.16 / 12.07)——分歧主因 UBS 把漲價與毛利率擴張節奏押後到 2028(2028E GM 45.4% 才大跳)。
Macquarie 首次覆蓋交叉驗證(2026-07-15)
Macquarie 首次覆蓋,EPS 估 2026E 4.91 / 2027E 7.39 / 2028E 11.73,營收 271,527 / 342,444 / 428,533(NT$mn),毛利率 33.2% / 40.8% / 48.2%。2027E 估值介於 UBS(6.73,最保守)與 HSBC/FUNDA(9.31/9.83,最積極)之間;2028E 四方收斂於 11.5–12.2 區間。Macquarie 自估 vs Bloomberg consensus:EPS 2026E/27E/28E 各高出市場一致預期 +6.2%/+16.9%/+30.2%,反映 Macquarie 對 Intel 12nm、TFLN、先進封裝等加值業務貢獻預期優於市場。
2Q26 法說後四家新報告交叉驗證(2026-07-29/30)
2Q26 法說(2026-07-29)後,GF Securities/Citi/Morgan Stanley/CTBC 四家於 07-29~07-30 同步發布報告並上修 EPS: - GF Securities(Jeff Pu,2026-07-29):上修 2026E/2027E +45%/+3% → 2026E 7.26、2027E 6.95,營收 2026E 286,813 / 2027E 338,898(NT$mn),毛利率 33.5%/37.4%。 - Citi(Laura Chen,2026-07-29):上修 2026E/2027E/2028E +59%/+44%/+52% → 2026E 7.69、2027E 8.26、2028E 9.21,營收 284,677/345,658/367,980(NT$mn),毛利率 33.4%/39.3%/39.9%;UTR 假設 2026E 87%/2027E 89%/2028E 90%。 - Morgan Stanley(Charlie Chan,2026-07-29):未直接揭露新 EPS 數字,TP NT$138 隱含 2027E EPS 約 7.67(18x 2027E EPS)。 - CTBC(張敦翔,2026-07-30):2027F EPS 上修至 6.77(2026F 約 7.32),TP 基礎 22x 2027E EPS。 四家新估值多落在 6.77–8.26 區間,較 6 月批次(UBS 6.73 最保守、HSBC/FUNDA 9.31–9.83 最積極、Macquarie 7.39 居中)更集中在中低段;各券商 2027E EPS 收斂情況已從「兩極分化」轉為「多數收斂於 7 上下,僅 HSBC/FUNDA 仍明顯偏高」。
Morgan Stanley 2026-10-05 大幅上修 EPS 並重拉 TP(The Foundry Floorplan)
MS(2026-10-05)diluted EPS 2026E 7.02(前 4.49,+56%)/2027E 7.11(前 5.67,+25%)/2028E 9.05(前 6.91,+31%);basic EPS 7.06/7.15/9.11。營收 NT$279.6/357.8/419.1bn(前 271.2/327.5/364.8bn;+3%/+9%/+15%),毛利率 31.8%/34.6%/37.4%,營益率 21.4%/26.4%/29.2%。2026E 上修主因 2Q26 強勁的業外收益(2Q26 業外收益約 NT$30.2bn,2026E 業外合計 NT$38.0bn);2027/28E 上修來自 12 吋矽光子 PIC 與 8 吋 TFLN 的 CPO 相關新業務貢獻,2028E 另含 Samsung DDI 委外。MS 2027E EPS 7.11 落在上述四家區間(6.77–8.26)內,較 UBS 6.73 略高、低於 HSBC/FUNDA 9.31–9.83。
⚠️ 與先前引述不一致:本頁 2026-07-29 MS 列「TP NT$138=18x 2027E EPS,隱含 2027E EPS≈7.67」為由 TP 回推值;MS 本次揭露的舊 2027E diluted EPS 實為 5.67(前版 TP 以殘值模型推導),故 7.67† 回推值作廢,以 MS 自身揭露值為準。
GF(Jeff Pu/Henry Huang,2026-10-04)再度上修並調升倍數
2026E/2027E EPS 上修 +2%/+8%:2026E 7.58(前 7.43)、2027E 8.60(前 7.94)、2028E 11.8(前 9.70,+22%);營收 NT$287,185/367,320/457,280mn(2026E 前 290,217 -1%、2027E 前 353,625 +4%),毛利率 33.9%/40.9%/43.7%(2027E 前 39.9%),營益率 23.6%/31.7%/35.5%,淨利 NT$94,576/107,405/147,608mn;ROE 21.7%/22.9%/24.5%。2026 季度模型:1Q26A 1.29、2Q26A 3.39、3Q26E 1.25、4Q26E 1.65(2Q26 業外 NT$30.2bn 墊高)。TP NT$160→NT$215,倍數 20x→25x 2027E EPS。結論:2H26-2027 獲利最佳化、2028 起 FinFET 12nm+光學完整解決方案。
大和(Daiwa,Rick Hsu/Sam Weng)3Q26 法說後微調 EPS 並升評
EPS 2026E 7.23(+0.1%)/2027E 6.82(-4.0%,反映毛利率軌跡略低)/2028E 8.42(+2.3%);營收 NT$280,688/351,023/388,471mn(-0.4%/-2.2%/-1.2%),毛利率 32.5%/37.0%/40.2%,營益率 22.4%/27.2%/30.5%,稅後淨利 NT$90,826/85,685/105,829mn。2026E 淨利含業外收益約 NT$36.9bn(2Q26 約 30.2bn),故 2027E EPS 低於 2026E。Daiwa 較 Bloomberg 共識 -2.2%/-7.0%/-5.8%,稱主因 blended ASP 漲幅假設較低(公司目標 2027 年 +10%,Daiwa 僅模型 +5%,保留上檔風險)。4Q26E:營收 NT$76.7bn(QoQ +3%)、毛利率 34%、EPS 1.27;稼動率 2026/27/28E 88%/99%/101%,晶圓出貨(12 吋約當千片)4,594/5,450/5,981。營業利益 YoY 自 1Q26 起轉正、3Q26 加速至 +68%,Daiwa 預期 2027 年維持高檔(1Q27 起 wafer-in 滿載+漲價+AI 規模擴大+台積電 fab 優化外溢)。沿革:2026-10-09 為 7.22/7.10/8.23(2027/28E 當時上修 +21.9%/+21.6%)。
3Q26 法說後 Citi/MS/CTBC/凱基(2026-10-28/29)
法說(2026-10-28)後四家報告:2027E EPS 分歧擴大,Citi 下修、CTBC/凱基上修、MS 維持。 - Citi(Laura Chen,2026-10-28):2026E/2027E/2028E EPS 7.47(前 7.69,-3%)/7.40(前 8.26,-10%)/8.43(前 9.21,-8%);營收 NT$282,963/339,934/360,694mn(-1%/-2%/-2%)、毛利率 32.6%/36.1%/37.4%(前 33.4%/39.3%/39.9%)、營益率 22.7%/26.7%/27.9%、淨利 NT$93,189/92,329/105,177mn。下修理由:消費需求疲弱拖長、新產能因供應鏈長交期可能延後爬升,折舊 2027 年高個位數以上年增壓抑毛利率。4Q26E:營收 NT$79.0bn、毛利率 34.2%、EPS 1.47。 - MS(Charlie Chan,2026-10-28):EPS 維持 7.02/7.11/9.05(營收 NT$279.6/357.8/419.1bn;EBITDA NT$126.9/168.6/196.5bn;ROE 23.2%/20.2%/24.5%);法說結論「近期符合預期、長期 AI 機會更大」,AlphaSignals 標示論點強化、財報與共識 in-line、未來 12 個月共識 EPS 方向大致不變。 - CTBC(張敦翔,2026-10-29):2026F/2027F EPS 7.40(前 7.35,+0.6%)/7.14(前 6.74,+6.0%;沿革:07-30 版 7.32/6.77);營收 NT$280,572/351,900mn、毛利率 32.8%/37.1%、營益率 22.8%/27.4%、稅後淨利 NT$92,415/89,807mn;較 Bloomberg 共識 2027F EPS -4.4%(共識 7.47)。4Q26F:營收 NT$76,562mn(調前 78,146,-2.0%)、毛利率 34.8%、EPS 1.40(前 1.38,共識 1.46)。 - 凱基(Felix Pan,2026-10-28):因價格上漲與 2028 年更積極擴產,2027/28E EPS 上修 +1.9%/+22.1%(絕對值未揭露);TP 基期由 2027 延至 2028、維持 18x(歷史均值加一個標準差)。 四家 2027E EPS 落在 7.11–7.40(凱基未揭露),較 7 月批次(6.77–8.26)更集中;Daiwa 6.82(10-30 微調後)、GF 8.60 為兩端。注意 Citi 與 CTBC 的 2027F 新高低值差異主因:Citi 把新產能延後、折舊壓低毛利率,CTBC 則看到 2027 年 ASP +10% 的價格效應。
| 年度 | 群益 EPS(報告日:2026-10-20) | 備註 |
|---|---|---|
| 2026F | 7.72 | 年底 BVPS 35.34;EPS 以最新股本調整回溯 |
| 2027F | 7.04 | 年底 BVPS 38.58;股價 NT$131.50 對應 PER 18.67x/PBR 3.41x(以 2027F 計);2027F 低於 2026F,與 Daiwa(7.23→6.82)、MS(7.02→7.11)方向不同幅度近似,群益產業速報未展開假設 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-10-30,升評 Buy) | 稼動率 × 混合 ASP × 晶圓出貨量 → 營收;滿載後價格上調 → 毛利率擴張;≤28nm 占比回升;業外收益單獨列示 | 稼動率 2026/27/28E 88%/99%/101%(2025A 75%,1Q27 起 wafer-in 滿載);混合 ASP US$1,920/2,013/2,030(12 吋約當;8 吋約當 853/895/902,2025A 876);2027 年 ASP 僅模型 +5%(公司目標 +10%,故保留上檔);出貨量(12 吋約當千片)4,594/5,450/5,981;毛利率 32.5%/37.0%/40.2%;稅率 10.0%/15.8%/16.0%;Capex NT$636/512/528 億;DPS 2.6/4.0/4.0;2027 年起 AI 相關節點價格調升 2–5%(1Q27 生效,Daiwa 2026-10-09 口徑);≤28nm 營收占比 2028 年超過一半 | EPS 7.23/6.82/8.42(2027E -4.0%、2028E +2.3%);TP NT$135(ROE 調整 PBR 4.0x × 2027E BVPS,前 4.2x)。沿革:2026-10-09 Hold、TP NT$145(4.2x)、EPS 7.22/7.10/8.23 |
| Macquarie(2026-07-15) | UTR 回升 → ASP 上修 → 毛利率擴張 → EPS 上修 | UTR:2023/24 谷底高 60%(64% 低點)→2025 75%→目前中 80%,預期未來數季近滿載;ASP:2026 低個位數漲、2027 約 10%;GPM:2025A 29.0%→2028E 48.2%(+420/770/740bps 逐年擴張);Intel 12nm/TFLN/先進封裝新業務 2027 起實質貢獻 | 2026E EPS 4.91、2027E 7.39、2028E 11.73;TP NT$258(22x 2028E P/E) |
| GF Securities(2026-07-29,2Q26 法說後) | 2Q26 實績+3Q26 guidance → 上修 EPS,惟評價倍數同時下修 | UTR 3Q26 guidance >90%(2Q26 85%);GM 3Q26 mid-30s;AI 營收 3 年內破 US$10 億;估值倍數因族群 de-rating 由 20x 下修至 18x 2027E P/E | 2026E EPS 7.26(+45%)、2027E EPS 6.95(+3%);TP NT$125(Buy 維持) |
| Citi(2026-10-28,3Q26 法說後) | UTR/ASP 微調、新產能延後與折舊壓力 → 2027/28E EPS 下修;TP 倍數基期由 15x 2027E 改 18x 2027/28E | UTR 2026E 88%/2027E 90%/2028E 90%(前 87%/89%/90%);ASP 2026-28E US$832/968/1,028(前 843/996/1,059);GM 32.6%/36.1%/37.4%;折舊占營收 20%/21%/23%;28nm 營收占比 2027E 46%;2027 blended ASP +10%、新業務毛利率較佳但折舊高個位數以上年增;AI 營收 2026 約 US$300mn→2029 約占營收 25%;矽光子 18K/矽電容 22K/調變器 20K 月產能,2028 年底起安裝、2030 年規模化 | 2026E EPS 7.47(-3%)、2027E 7.40(-10%)、2028E 8.43(-8%);TP NT$143(18x 2027/28E EPS,自 NT$125;Buy 維持);Bull NT$150/Bear NT$100。沿革:2026-07-29 EPS 7.69/8.26/9.21、TP NT$125(15x 2027E) |
| Morgan Stanley(2026-07-29,2Q26 法說後) | 3Q26 guidance 優於預期 → 維持評等與目標價,微調稼動與定價假設 | 3Q26 出貨 QoQ 高個位數(優於 MS 原估 5%);整體稼動率已 >90%、8 吋達 85%;2027 漲價假設 5–10% | TP NT$138(維持,18x 2027E EPS,回推 2027E EPS≈7.67†,MS 2026-10-05 揭露舊 2027E EPS 實為 5.67,回推值作廢) |
| CTBC(2026-10-29,3Q26 法說後) | 2027 動能由量轉價(ASP +10%)→ 上修 2027 EPS、TP 22x 2027E | 3Q26 稼動率 92%、4Q26 UTR 約 92%(圖表一);2027 blended ASP +10%(8/12 吋皆有改善);4Q26F 營收 NT$76.6bn、毛利率 34.8%;2027F 毛利率 37.1%、營益率 27.4%;新增 US$3.2bn capex(12i/12A);新廠時程:新加坡 12i P3 因材料問題延至 1H27 完工、P4 提前至 2027 年底前量產(7 月估 2H28)、台南 12A P7 估 2028 動工/2029 量產、P8 無變化 | 2026F EPS 7.40、2027F 7.14(前 6.74);TP NT$157(22x 2027E EPS,自 NT$150;買進維持)。沿革:2026-07-30 TP NT$150、2027F EPS 6.77、升評至買進 |
| GFHK(2026-08-24) | TFLN PIC wafer 出貨 × ASP × GM,加上成熟製程復甦與折舊投入 | TFLN wafer shipments:4Q26 4-5k/月、4Q27 20k/月、4Q28 40k/月;ASP US$2.5k/8吋、GM >70%;capex 2026E NT$63.4bn、2027-28E 各 NT$95.1bn | EPS 2026E 7.43(前 7.26)/2027E 7.94(前 6.95)/2028E 9.70;營收 2026-28E NT$290.2/353.6/406.8bn;TP NT$160(20x 2027E EPS) |
| 晶圓代工專題講座(2026-09-27) | 下半年代工報價調漲情境測算(以漲幅 15% 為基準)→ EPS 三大推升支柱 | 聯電預計 3Q26 針對代工價格調漲,整體漲幅約 10–15%;三大支柱:①8 吋廠 TFLN/CPO 於 2027 認證通過並挹注產能、②Intel 12nm 合作 2027 起量產認列、③高通矽中介層 DDC 產品規模放量 | 2026E EPS≈7.83、2027E EPS 上看 9.20†(講座估算情境值,未附完整營收/毛利率推導,落於既有券商 2027E 區間 6.77–9.83 內,偏樂觀端) |
| GF Securities(2026-10-04) | UTR 回升+漲價+訂單轉移(Samsung LSI PMIC、Novatek HV、MTK BCD)→ 毛利率擴張 → EPS 上修;2028 起 Intel 12nm 與 TFLN 為新成長(模型未計 Intel 12nm/14nm) | 12 吋 UTR 年底 ~93%、8 吋 ~90%;漲價 2H26 部分客戶→1H27 10-30%(12 吋與 8 吋);GM 2026E 33.9%/2027E 40.9%/2028E 43.7%;TFLN EPS 貢獻 0.7/1.6(2027E/2028E),ASP ~US$4.5k、20KPM/40KPM(2027/2028 年底);2Q26 業外 NT$30.2bn;倍數 25x 2027E(前 20x;聯電 2021 年以來平均 15x) | 2026E EPS 7.58(前 7.43)/2027E 8.60(前 7.94)/2028E 11.8;TP NT$215(前 160) |
| Morgan Stanley(2026-10-05,The Foundry Floorplan) | 8 吋出貨×ASP×稼動率 → 毛利率擴張;2026E 業外收益墊高;2027/28E 加入 12 吋 SiPh PIC+8 吋 TFLN(CPO 相關),2028E 加入 Samsung DDI 委外 → EPS 上修;殘值模型(residual income)→ TP | 晶圓出貨(8 吋約當 K)2025 8,741→2026E 10,052→2027E 11,463→2028E 11,927;Wafer ASP(US$)824→862→976→1,099;稼動率 75.2%→83.4%→92.0%→92.8%;中期成長率 12.5%→13.5%(反映產業供需結構性改變)、cost of equity 9.2%(beta 1.2、ERP 6%、無風險 2%)、終端成長 3%(不變);Bull NT$270(前 200,7.5x 2027e BVPS)/Bear NT$95(前 70,2.6x);現價約 4.1x 2027e BVPS,TP 隱含 5.1x | diluted EPS 2026E 7.02/2027E 7.11/2028E 9.05(前 4.49/5.67/6.91);TP NT$188(前 NT$138,+36%),Overweight 維持 |
| Morgan Stanley(2026-10-28,3Q26 法說後) | 3Q26 in-line、2027 ASP 與 2029 AI 營收指引 → EPS 與 TP 維持(殘值模型) | 2027 blended ASP +10%(like-for-like +5–10%,符合 MS 估、略低於買方期待的 10–15%);2029 AI 營收估約 US$4bn(25% × 2029 營收約 US$16bn,MS 2028E 營收約 US$14bn 外推 +15%),遠高於原 US$1bn;新增矽光子 12 吋月產能 18K 若 ASP 約 US$8k 至少貢獻 US$1.7–1.8bn,另 22K DTC/矽電容、20K TFLN 調變器;PC 與中低階手機轉弱可由通訊、車用、工業補足;4Q26 營收 QoQ 低個位數、毛利率持平 | EPS 7.02/7.11/9.05(維持);TP NT$188(維持),Overweight;較股價 NT$128 上行 47% |
| 群益(2026-10-20,成熟製程報價產業速報) | 研調報價追蹤 → 成熟製程報價續漲 → 毛利率墊高;未展開個別模型 | 4Q26 全球成熟製程稼動率 91%;1Q27 8/12 吋成熟製程報價 QoQ +4%~+8%(28nm +6%、40nm +5%、90nm +8%);供給端大廠減產成熟製程、二三線轉產 AI 相關高毛利應用;2027 年有機會再調高報價 | 2026F/2027F EPS 7.72/7.04;Buy/TP NT$169(報告_群益_成熟晶圓代工報價上漲_20261020) |
| 凱基(2026-10-28,個股報告) | 產品漲價與 2028 年更積極擴產 → 上修 2027/28E EPS,TP 基期延至 2028 | 3Q26 營收 QoQ +8% 低於凱基預估 5%(符合共識)、稅後淨利 164 億元低於凱基預估 12.5%、低於共識 3%;4Q26 稼動率略高於 90%;2027 blended ASP +10%(1Q27 調價+產品組合);2027 年折舊預估年增 15%;AI 相關營收 2029 占比 20–25%(US$2.5–3bn);追加 US$3.2bn capex、2028 年底起爬升 | 2027/28E EPS +1.9%/+22.1%;TP NT$160(18x,歷史均值+1 標準差;基期延至 2028E),增加持股 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 大和(Daiwa) | 2026-10-30 | ⚠️ 升評 Buy(1)(自 Hold(3),升兩級) | NT$135(↓ 自 NT$145,-6.9%) | NT$111.50 | ROE 調整 PBR 4.0x(前 4.2x)× 2027E BVPS,因 ROE 軌跡略降;上檔 21.1%;升評理由:股價一個月內回檔約 30%,風險報酬改善,AI 外溢與台積電 fab 優化使特殊製程典範轉移、基本面結構未變;下行風險:矽通膨與地緣政治致全球通膨、AI capex 縮減。沿革:2026-10-09 Hold(3)、TP NT$145(PBR 4.2x,股價 NT$148.50,AI 外溢量價利多已反映於股價) | 報告_Daiwa_聯電2303_20261030;前版 報告_Daiwa_聯電2303_20261009;產業背景見 報告_Daiwa_亞洲晶圓代工_20261009 |
| HSBC | 2026-06-23 | ⚠️ 升評 Buy(自 Hold) | NT$235(自 NT$80) | NT$170 | 25x 2027e EPS NT$9.31(估值法由 PB 改 PE);+38% upside | 260623_5347_2303_hsbc_foundry |
| UBS(Sunny Lin) | 2026-06-23 | 重申 Buy(YTD 反市場看多) | NT$230(自 NT$108) | NT$171.50 | 25x 2027–28E PE(估值法由 3x PB 改 PE);+34% upside;視為結構性(非循環)轉變、2027–30E 32% 獲利 CAGR | 260624_2303_ubs_umc |
| Macquarie(Jeffrey Ohlweiler) | 2026-07-15 | 首次覆蓋 Outperform | NT$258(12 個月目標,七家中最高) | NT$151.00 | 22x 2028E P/E(歷史平均 15x trailing/13x forward);反映預期上行週期更長、更可持續 | 報告_Macquarie_聯電2303Initiation_20260715 |
| GF Securities(Jeff Pu) | 2026-07-29 | 維持 Buy | NT$125(估值倍數下修 20x→18x) | — | 18x 2027E EPS | 報告_GF_聯電2303_20260729 |
| Citi(Laura Chen) | 2026-07-29 | 維持 Buy | NT$125↑(自 NT$88,2026-04-30 前次) | NT$102.50 | 15x 2027E EPS | 報告_Citi_聯電2303_20260729 |
| Morgan Stanley(Charlie Chan) | 2026-07-29 | 維持 Overweight | NT$138(維持不變) | NT$102.50 | 18x 2027E EPS | 報告_MS_聯電2303_20260729 |
| CTBC(張敦翔) | 2026-07-30 | ⚠️ 升評 買進(自 增加持股) | NT$150(自 NT$85 大幅上調) | NT$102.50 | 22x 2027E EPS | 報告_中信_聯電2303_20260730 |
| GFHK(Jeff Pu) | 2026-08-24 | Buy | NT$160 | — | 20x 2027E EPS,較歷史均值約 15x 與台廠同業中位數約 20% 溢價;反映 TFLN PIC wafer 高毛利放量 | 260824_2303_聯電_gfhk_umc-pic-tfln |
| Citi(Laura Chen) | 2026-09-10 | Buy(重申,短線 Upside,2026-10-28 到期) | NT$125(不變) | 15x 2027E EPS;股價已升至 NT$142.50(09-10),高於 TP,預期總報酬 -9.7%(含股息殖利率 2.5%) | 報告_Citi_聯電2303_20260910 | |
| CTBC(張敦翔) | 2026-09-11 | 買進(重申) | NT$150(不變,月營收評析未揭露新估值) | 22x 2027E EPS(沿用 07-30 估值基礎) | 報告_CTBC_晶圓代工8月營收評析_20260911 | |
| GF Securities(Jeff Pu/Henry Huang) | 2026-10-04 | 維持 Buy | NT$215(↑ 前 NT$160;2026-07-29 為 125) | — | 25x 2027E EPS(前 20x;毛利率與成長展望增強);聯電 2021 年以來平均約 15x;2027E EPS 8.60 | 報告_GF_聯電2303_20261004 |
| Morgan Stanley(Charlie Chan) | 2026-10-05 | 維持 Overweight | NT$188(↑ 前 NT$138,+36%) | 殘值模型(residual income);TP 隱含 5.1x 2027e BVPS(現價約 4.1x,高於 2009 年以來均值);上調理由=AI 網通(SiPh)業務上行+2027 年 8 吋漲價(Samsung DDI 委外、SiPh PIC);Bull NT$270/Bear NT$95 | 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005 | |
| 群益投顧 | 2026-10-20 | Buy | NT$169(隱含漲幅 28.51%) | NT$131.50 | 未揭露目標價倍數;報告表列 2027F PER 18.67x/PBR 3.41x;成熟製程報價上漲延至 2027、晶圓代工毛利率仍有墊高空間 | 報告_群益_成熟晶圓代工報價上漲_20261020 |
| Citi(Laura Chen) | 2026-10-28 | Buy(維持) | NT$143(↑ 自 NT$125,+14.4%) | NT$128.00 | 18x 2027/28E EPS(前 15x 2027E);對應 2027E/28E P/B 3.8x/3.6x(Citi 文字沿用 NT$125 數字,以 TP 143 為準);預期股價報酬 +11.7%、殖利率 4.3%、總報酬 16.0%;Bull NT$150(+17%)/Bear NT$100(-22%);Short-Term View 2026-10-27 移除 | 報告_Citi_聯電2303_3Q26_20261028 |
| Morgan Stanley(Charlie Chan) | 2026-10-28 | 維持 Overweight | NT$188(維持) | NT$128.00 | 殘值模型(cost of equity 9.2%、中期成長 3.5%、終端成長 3.0%);上行 47%;法說後評語「near term in line, larger long-term AI opportunity」 | 報告_MS_聯電2303_3Q26_20261028 |
| 凱基投顧(Felix Pan) | 2026-10-28 | 增加持股(維持) | NT$160(上調;前值未揭露) | — | 18x(歷史均值加一個標準差)、基期由 2027 延至 2028 年 EPS;上修 2027/28E EPS +1.9%/+22.1% | memo_凱基投顧_聯電2303擴產與成長展望_20261028 |
| CTBC(張敦翔) | 2026-10-29 | 買進(維持) | NT$157(↑ 自 NT$150,+4.7%) | NT$128.00 | 22x 2027E EPS 7.14;潛在漲幅 22.7%;風險:新業務放量時間點延後 | 報告_CTBC_聯電2303_3Q26_20261029 |
| 富邦法人部 | 2026-10-29 | Buy | NT$180(前值未揭露) | NT$128.00(參照他家 2026-10-28 股價) | 未揭露倍數;論點:2027 年供需更緊、管理層目標 2027 年全年 ASP 較 2026 年至少 +10%、先進封裝與矽光子占比提升推升 ASP、AI 相關電源管理 IC 與 FPGA 需求已超過部分製程可用產能;認為財報與展望略低於極高預期但中期正面 | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 |
HSBC 大幅升評(2026-06-23)
HSBC 將聯電由 Hold 升至 Buy、目標價自 NT$80 大幅上調至 NT$235,視聯電為 TSMC 將節點整併延伸至成熟 12 吋(28–90nm)的最大受惠者。長線題材含 bridge die/DTC 先進封裝、12nm FinFET(與 Intel,1H27 tape-out / 2028 量產)、TFLN 光學(2027 約 20–30K 片晶圓起步)。下行風險:定價侵蝕、中國同業競爭、28nm 需求轉弱、關稅。
TP 區間分歧:2026-07 法說後四家新報告顯著低於 6 月批次(2026-07-31 新增)
股價自 6 月高點(HSBC/UBS 報告當時約 NT$170)於 7/29 已回落至 NT$102.50(GFHK 稱兩週內較大盤落後 26%;Citi 稱近月修正逾 60%)。2Q26 法說(2026-07-29)後新出爐四份報告(GF/Citi/MS/CTBC)目標價落在 NT$125–150,明顯低於 6 月批次(HSBC NT$235、UBS NT$230、Macquarie NT$258): - GF Securities 明確將評價倍數由 20x 下修至 18x(族群 de-rating),是四家中唯一同時「上修 EPS、下修倍數」導致 TP 幾乎打平前次水準。 - Citi/MS/CTBC 續用 15–22x(2027E 或 2027E/2028E)P/E,倍數本身未明顯高於 6 月批次,差異主要來自使用基期(2027E vs Macquarie 用 2028E)與股價已大幅回檔的基期效應。 - 四家均於法說後上修 EPS(+3%~+59% 不等),顯示基本面邏輯未變,分歧集中在評價倍數與基期選擇,而非獲利預期本身。後續需觀察股價回升後,新一輪報告是否重新上修評價倍數以縮小與 6 月批次的落差。
Citi 目標價與股價關係(2026-10-28 更新)
Citi 2026-10-28 於 3Q26 法說後將 TP 由 NT$125 上調至 NT$143(18x 2027/28E EPS),股價 NT$128,預期股價報酬 +11.7%、含殖利率總報酬 16.0%,TP 與現價恢復一致。沿革:2026-09-10 重申 Buy、TP NT$125,惟股價已漲至 NT$142.50 高於 TP(預期總報酬 -9.7%),Short-Term View(Upside)於 2026-10-27 移除。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Neutral,目標價 130.0;報告基準股價 115.5(2026-08-21 收盤),上行空間 +13% - 估值倍數:P/E 15.0 x(2026E)/17.8 x(2027E);P/B 3.2 x/3.2 x;ROE 23%/18% - EPS 估值:2026E 7.7、2027E 6.5(幣別同股價) - 英文名 UMC。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
AI 特殊製程與先進封裝布局(2026-07 法說+券商追蹤)
- AI 營收目標(2026-10-28 上修):管理層將 AI 相關營收(涵蓋電源管理、連網、FPGA、先進封裝、矽光子)目標由「2026 年約 US$3 億、3 年內超越 US$10 億」(法說 2026-07-29)上修為 2026 年約 US$3 億、2029 年占總營收超過四分之一(以屆時營收為基礎;凱基版為占比 20–25%=US$2.5–3bn、MS 外推 2029 年約 US$4bn;來源 活動_聯電2303_3Q26法說memo_20261028)。2027 年矽光子與 DTC 營收仍受產能限制、貢獻不大,新產能主要自 2028 年底起。
- AI 營收口徑與先進封裝潔淨室(MS,2026-10-05;目標已於 10-28 上修,見上):管理層表示 AI 營收今年約 US$300mn(占營收 3-5%);聯電另有擴產計畫涵蓋 AI 晶片先進封裝潔淨室,如 wafer-on-wafer 與 memory-on-memory 堆疊。
- 新業務目標月產能與時程(法說 2026-10-28):矽光子 18K 片(12 吋,新加坡 12i 單一廠區)、DTC/矽電容 22K 片(台南 12A)、TFLN 調變器 20K 片(既有 8 吋廠轉換),初期安裝 2028 年底、2029 年續擴、2030 年達計畫規模;公司稱非廣泛擴產而是客戶承諾支持的投資,擴產分階段進行,即使如此仍預期客戶需求超過規劃產能。MS 推估矽光子 18K 月產能×約 US$8k/片,年營收至少 US$1.7–1.8bn。公司另將部分既有產能轉換因應近期未被滿足的需求(例如 8 吋廠轉 TFLN,轉換期間負載偏低)。新業務放量後毛利率預期高於公司平均(含較高折舊)。
- 新廠時程更新(CTBC 供應鏈調查,2026-10-29,對照 07-30 估):新加坡 12i P3 擴充因材料問題由年底前延至 1H27 完工;P4(7 月估 2H27 動工、2H28 量產)現規劃提前至 2027 年底前量產(仍需視廠務人力與設備交期);台南 12A P7 仍在土建、估 2028 動工、2029 量產,P8 無變化。(沿革:P4 2H28 量產(07-30)→ 2027 年底前(10-29))
- 先進封裝進度(法說 2026-10-28):行動裝置用分離式 DTC 本季進入量產;AI/伺服器用基板嵌入式 DTC 已完成 tape-out 與功能驗證(CTBC:與重要客戶完成);客製化記憶體堆疊方案通過初步客戶驗證;hybrid bonding、TSV、chip-to-wafer 同步支援矽光子 3.2T 路線。
- 先進封裝技術範疇(Citi 2026-07-29):涵蓋 interposer、direct copper-to-copper bonding、wafer-to-wafer stacking、logic-to-memory 整合、customized memory stacking;已進入部分 3D wafer-level hybrid bonding 量產,目前 >10 個客戶合作案在進行,多項產品預計 2026–27 tape-out,2028–29 起貢獻更顯著。聯電策略為提供彈性封裝能力(區別於 CoWoS 等標準化平台)。先進封裝可觸及市場規模預期 2030 年約倍增。
- 開放生態系第二來源定位、台灣新建兩座先進封裝廠(Citi,2026-09-10):聯電將先進封裝定位為第三大結構性成長引擎,策略上不與台積電完整整合的領先生態系正面競爭,而是成為可信賴的「開放生態系第二來源」;發展中能力涵蓋 interposer、wafer-to-wafer 與 hybrid bonding、DTC 等封裝製程,並規劃將矽光子整合進同一解決方案。公司正於台灣興建兩座新先進封裝廠,建廠預計耗時逾 2 年,期間由既有廠房提供有限產能銜接。
- 戰略意義:與「先進節點回歸」(借 Intel 產能)並列為聯電第二、第三敘事,共同支撐「trailing-edge foundry re-rating」故事,從純代工毛利率擴張延伸到新業務貢獻。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 稼動率(UTR) | 3Q26 實績 92%(2Q26 85%、1Q26 79%),4Q26 指引低 90% 區間;2027 年出貨受產能限制,觀察是否近滿載並驗證 2027 blended ASP +10% |
| 12 吋約當年末產能 | 2025 1,305k → 2026E 1,331k → 2027E 1,396k → 2028E 1,426k(Macquarie),擴產步調溫和、非大幅資本支出型成長,與「借 Intel 產能」資本輕策略一致 |
| Intel 12nm PDK/IP 交付進度 | 2026 是否如期交付、2027 開始 tape-out、2027 底商轉量產 |
| TFLN/Hyperlight 出貨放量 | 6 吋/8 吋高量代工是否如期貢獻 1.6T+ 光通訊營收(2027 起實質貢獻) |
| 各券商 2027E EPS 收斂情況 | 3Q26 法說後(10-28/29):Citi 7.40(下修)、MS 7.11、CTBC 7.14(上修)、Daiwa 6.82(10-30)、GF 8.60、群益 7.04,多數收斂於 6.8–7.4;僅 GF 8.60、HSBC/FUNDA 9.31–9.83 偏高,UBS 6.73 偏低,後續財報將驗證何者較準 |
| 2027 blended ASP +10% 兌現 | 1Q27 起調價,1Q27 ASP 指引下次法說提供;觀察 like-for-like 漲幅(MS 推算 5–10%)與折舊(2027 高個位數以上年增)對毛利率的抵銷 |
| 新業務產能與資本支出節奏 | 追加 US$3.2bn 年度分配待 1Q27 法說;12i P4 是否如 CTBC 所述提前至 2027 年底前量產、P3 延至 1H27;矽光子 18K/矽電容 22K/TFLN 調變器 20K 月產能 2028 年底起安裝 |
| 台積電 Fab 15/P3 關廠時程與客戶替代廠驗證 | Daiwa 推估釋出 28/22nm 訂單約 US$2.3bn/年(約聯電 2025 營收 30%)、驗證 9–12 個月;觀察聯電 28/22nm 稼動率與 2027 價格調升(2–5%)是否兌現 |
| TP 評價倍數分歧收斂與否 | 6 月批次(HSBC/UBS/Macquarie)用 20–22x 給出 NT$230–258;7 月法說後批次(GF/Citi/MS/CTBC)用 15–22x 給出 NT$125–150;股價回升後新報告是否重新上修倍數縮小落差 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 稼動率 92%、晶圓出貨 QoQ +7.3% 創單季新高,EPS 1.32 元(毛利率 34.0%、營益率 25.1%) | fact | 活動_聯電2303_3Q26法說memo_20261028 | 2026-10-28 | 高 |
| 3Q26 營收較共識低 1.1%、毛利率低約 0.6–0.7ppts、EPS 低 2.1%;4Q26 指引毛利率約 34% 低於共識 35.3%(約 -1.3ppts),惟管理層對 2027 年調價與 ASP 成長樂觀(富邦判斷財報與展望「略低於極高預期」) | analyst | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 | 2026-10-29 | 中高 |
| 2027 年全公司 blended ASP 預期年增約 10%(調價+產品組合,1Q27 起),出貨成長受產能限制 | fact(公司指引) | 活動_聯電2303_3Q26法說memo_20261028 | 2026-10-28 | 中高 |
| 董事會追加約 US$3.2bn capex,目標月產能矽光子 18K/DTC 矽電容 22K/TFLN 調變器 20K,2028 年底起安裝、2030 年達規模 | fact | 活動_聯電2303_3Q26法說memo_20261028;報告_CTBC_聯電2303_3Q26_20261029 | 2026-10-28 | 高 |
| AI 相關營收 2026 年約 US$3 億、2029 年占總營收超過四分之一(前版:3 年內超過 US$10 億) | fact(公司指引) | 活動_聯電2303_3Q26法說memo_20261028 | 2026-10-28 | 中高 |
| 2029 年 AI 營收約 US$4bn(25% × 約 US$16bn);矽光子 18K 月產能 ×約 US$8k 至少 US$1.7–1.8bn | estimate | 報告_MS_聯電2303_3Q26_20261028 | 2026-10-28 | 中 |
| 2027 年折舊年增約 15%、毛利率不易回前高但 EBITDA margin 仍可上行 | estimate | memo_凱基投顧_聯電2303擴產與成長展望_20261028;報告_Citi_聯電2303_3Q26_20261028 | 2026-10-28 | 中 |
| 新加坡 12i P3 延至 1H27、P4 提前至 2027 年底前量產(需視廠務人力與設備交期) | third_party | 報告_CTBC_聯電2303_3Q26_20261029 | 2026-10-29 | 中(待核對) |
| 聯電 2027 年新增產能受限,PC 與中低階手機轉弱可由通訊、車用、工業與 AI 需求補足 | analyst | 報告_MS_聯電2303_3Q26_20261028 | 2026-10-28 | 中 |
公司行事曆
- 10/28週三法說會2026年第三季法說會本公司2026年第三季財務暨營運報告。
- 11/05週四營收10月營收公布MOPS 公布於 11/5 14:57–16:00 間
- 今天 2026-11-08
- 11/08週日可轉債聯電一 可轉債開始轉換發行 120.0 億、轉換價 146、溢價 120.0%
- 12/04週五可轉債聯電二 可轉債開始轉換發行 40.0 億、轉換價 130.7、溢價 105.0%
- 12/04週五營收11月營收(預估 12/4)可能 12/4 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 來源 |
|---|---|---|---|---|
| 2026-03-12 | 與 HyperLight、聯穎宣布 TFLN Chiplet 平台量產策略合作(6 吋+8 吋) | partnership | ⭐⭐⭐ | 聯電官方新聞稿 |
| 2026 | 12nm(與 Intel)合資交付 PDK 與 IP | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2H26 | 成熟製程選擇性漲價 8–10%;3Q26 ASP +5%;稼動率達 90% | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2026(現況) | 12 吋矽光子平台已進入早期量產(early production) | fact | ⭐⭐⭐ | 報告_Citi_台灣半導體財報季回顧_20260802,Citi,2026-08-02 |
| 2027 | 12 吋矽光子平台較廣泛的商業貢獻預期自 2027 年起 | estimate | ⭐⭐ | 報告_Citi_台灣半導體財報季回顧_20260802,Citi,2026-08-02 |
| 4Q26 | TFLN PIC wafer 出貨達每月 4-5k 片 | estimate | ⭐⭐ | 260824_2303_聯電_gfhk_umc-pic-tfln,GFHK,2026-08-24 |
| 4Q27 | TFLN PIC wafer 出貨達每月 20k 片 | estimate | ⭐⭐ | 260824_2303_聯電_gfhk_umc-pic-tfln,GFHK,2026-08-24 |
| 4Q28 | TFLN PIC wafer 出貨達每月 40k 片 | estimate | ⭐⭐ | 260824_2303_聯電_gfhk_umc-pic-tfln,GFHK,2026-08-24 |
| 2H26 | 新加坡 P3 廠逐步拉產能 | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2027 | 12nm 開始 tape-out;P4 廠導入新產能;稼動率 >90% | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2027 | 光通訊營收占比達 5–10%(公司 2026-10-28 稱 2027 受產能限制、矽光子貢獻有限,見 活動_聯電2303_3Q26法說memo_20261028) | estimate | ⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2027 底 | 12nm(Intel Arizona)商業量產 | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2H27 後 | TSMC 成熟製程外溢訂單實質營收貢獻較明顯 | estimate | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2027 初 | 廣泛產品線漲價約 10%(UBS);blended wafer price 2026–30E +10–11% CAGR | estimate | ⭐⭐ | 260624_2303_ubs_umc |
| 2027 | TSMC 或重配 Fab 15 P1 N28(~50kwpm)至德國 → 28/40nm 供給轉緊外溢聯電;28nm 稼動率 >90%(Sony ISP、OmniVision 車用 CIS 新案) | estimate | ⭐⭐ | 260624_2303_ubs_umc |
| 2026–28 | 台積電關閉台中 Fab 15/P3(28/22/20nm,約 50k wpm)轉做 N3,釋出約 US$2.3bn/年外溢訂單(約聯電 2025 營收 30%,GlobalFoundries 亦受惠);替代廠驗證 9–12 個月 | estimate | ⭐⭐ | 報告_Daiwa_亞洲晶圓代工_20261009,Daiwa,2026-10-09 |
| 1Q27 | 聯電晶圓滿載(稼動率 100%)、AI 相關節點價格調升 2–5% | estimate | ⭐⭐ | 報告_Daiwa_聯電2303_20261009、報告_Daiwa_聯電2303_20261030,Daiwa,2026-10-09/10-30 |
| 2028 | Intel 12nm 合作貢獻約 6% 營業利益;矽光子 pluggables 較顯著貢獻(US$0.2–0.3bn,約 2028E 營收 2%) | estimate | ⭐⭐ | 260624_2303_ubs_umc |
| 2026-06–07 | 三福化 TMAH 8 吋認證完成(原預期年底) | estimate | ⭐⭐ | 活動_4755_三福化_法說重點_20260528 |
| 3Q26 | 三福化 TMAH 8 吋開始供貨 | estimate | ⭐⭐ | 活動_4755_三福化_法說重點_20260528 |
| 2H26 | ASP 低個位數漲幅;UTR 預期未來數季近滿載 | estimate | ⭐⭐ | 報告_Macquarie_聯電2303Initiation_20260715 |
| 2027 | ASP 約 10% 漲幅(Macquarie 估);Intel 12nm/TFLN/先進封裝新業務起實質貢獻營收 | estimate | ⭐⭐ | 報告_Macquarie_聯電2303Initiation_20260715 |
| 2Q26 | 首批 12 吋矽光子 IC 量產交付客戶 | fact | ⭐⭐⭐ | 活動_聯電2303_2Q26財報重點_20260729 |
| 2026(現況) | 推出 400Gb per lane(PIC+TFLN)解決方案;聯電集團 TFLN 6 吋量產、8 吋送樣中(計畫自 2021 年起) | fact | ⭐⭐ | 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005,MS,2026-10-05(引述聯電) |
| 2026-07 | 董事會核准新加坡 P4 無塵室擴建(矽光子/電源管理)+台南 12A P7/P8 先進封裝新廠案(分階段執行);2026 capex 上調至 US$2bn,2026-27 合計規劃 US$5bn | fact | ⭐⭐⭐ | 活動_聯電2303_2Q26財報重點_20260729;細節見 報告_中信_聯電2303_20260730、報告_Citi_聯電2303_20260729 |
| 2027 | 12 吋矽光子平台開放通用客戶使用 | estimate | ⭐⭐ | 活動_聯電2303_2Q26財報重點_20260729 |
| 2026-27 | 先進封裝 >10 個客戶合作案陸續 tape-out(direct copper-to-copper bonding、wafer/logic-to-memory stacking 等) | estimate | ⭐⭐ | 報告_Citi_聯電2303_20260729 |
| 2028-29 | 先進封裝與矽光子業務貢獻更顯著;AI 相關營收(2026 約 US$3 億起步)3 年內目標突破 US$10 億 | estimate | ⭐⭐ | 報告_Citi_聯電2303_20260729、報告_中信_聯電2303_20260730、報告_GF_聯電2303_20260729 |
| 2H27 | interposer 與先進封裝(矽電容/DTC、hybrid bonding)開始貢獻營收(公司 2026-10-28:先進封裝約 2028 起貢獻營收、2027 受產能限制) | estimate | ⭐⭐ | 報告_GF_聯電2303_20261004,GF,2026-10-04 |
| 約 2027 底(14 個月後) | 新加坡 12 吋矽光子專用產能新廠完工,需求已超過現有工程資源 | estimate | ⭐⭐ | 報告_Citi_聯電2303_20260910,Citi,2026-09-10 |
| 2027 底前後 | Intel 12nm 資本輕合作開始有意義營收貢獻(初期客戶以 Wi-Fi/通訊相關為主) | estimate | ⭐⭐ | 報告_Citi_聯電2303_20260910,Citi,2026-09-10 |
| 2026Q4 | 客戶能見度已延伸至年底(Citi 09-10 確認,前僅約 2 個月);稼動率已接近 ~90% | fact | ⭐⭐⭐ | 報告_Citi_聯電2303_20260910,Citi,2026-09-10 |
| 3Q26 | 行動裝置用分離式 DTC 進入量產;AI/伺服器基板嵌入式 DTC 完成 tape-out 與功能驗證;客製化記憶體堆疊通過初步客戶驗證 | fact | ⭐⭐⭐ | 活動_聯電2303_3Q26法說memo_20261028 |
| 2026-10-28 | 董事會追加約 US$3.2bn capex,用於矽光子、矽電容、TFLN 調變器新產能 | fact | ⭐⭐⭐ | 活動_聯電2303_3Q26法說memo_20261028 |
| 1H27 | 新加坡 12i P3 擴充完工(原估 2026 年底前,因材料問題延後) | estimate | ⭐⭐ | 報告_CTBC_聯電2303_3Q26_20261029,CTBC,2026-10-29 |
| 2027 年底前 | 新加坡 12i P4 量產(原估 2H28,CTBC 供應鏈調查提前) | estimate | ⭐⭐ | 報告_CTBC_聯電2303_3Q26_20261029,CTBC,2026-10-29 |
| 2028 年底 | 矽光子(月產能 18K)、DTC/矽電容(22K)、TFLN 調變器(20K)新產能初期安裝/爬坡 | fact | ⭐⭐⭐ | 活動_聯電2303_3Q26法說memo_20261028 |
| 2029 | 新產能續擴;AI 相關營收預期占總營收超過四分之一 | estimate | ⭐⭐ | 活動_聯電2303_3Q26法說memo_20261028 |
| 2030 | 新業務產能達計畫規模 | estimate | ⭐⭐ | 活動_聯電2303_3Q26法說memo_20261028 |
先進節點回歸:12nm / 3nm 與 Intel 合作(FUNDA 2026-06-18)
- 12nm FinFET:與 Intel 在 Intel Arizona 廠共同開發與製造,使聯電不需自背巨額晶圓廠 capex 即把技術從成熟製程延伸到 12nm。瞄準 IoT、Wi-Fi 連接、高速介面。合作順利,合資預計 2026 交付 PDK 與相關 IP、2027 開始 tape-out、2027 年底商業量產。
- 資本輕合作模式細節(Citi,2026-09-10):Intel 提供既有 Arizona 廠製造設備與產能,聯電負責製程轉換、研發資源與既有客戶關係;聯電認列晶圓代工營收,Intel 製造成本則計入聯電成本結構,雙方廣泛分享經濟利益。初期客戶以 Wi-Fi 與通訊相關應用為主,2027 年底前後開始有意義的營收貢獻,後續隨客戶驗證第一波產品逐步擴大。往更小節點或先進封裝延伸與 Intel 合作仍屬可能,但管理層強調 12nm 須先證明具競爭力的良率、製造表現與獲利能力。
- 獲利貢獻量化(UBS 2026-06-23):UBS 估 Intel 12nm 合作 2028E 貢獻約 6% 營業利益(情境假設:月產能 25k 片、N12 ASP US$5,500、UMC 認列 50%、對 UMC 營收約 US$825mn ≈ 2028E 營收 5.8%、GM 45%)。首波量產品為 TV 控制晶片、連接(connectivity)、高速 I/O,第二波為 OLED 驅動 IC。
- 3nm:產業通路指出聯電也與 Intel 合作 3nm,架構與 12nm 案類似(聯電不需大量 capex),目標開發效能接近 TSMC 3nm 的製程節點,讓 Intel 能對外提供 3nm 代工服務。
- 戰略意義:脫離純成熟製程價格戰,以「借 Intel 產能」方式取得先進節點能見度。
- Intel 12nm 認列時點與模型處理(GF,2026-10-04):GF 視 Intel 12nm 為 2028 年起的資本輕 FinFET 營收拐點,另有 Apple DDIC 遷移與「Made in U.S.」帶動 12nm 進一步擴張的上行;GF 模型尚未納入 Intel 12nm/14nm 合作,待營收分潤模式明朗(來源 報告_GF_聯電2303_20261004)。
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器板上電源(為板上電源 IC 廠的上游代工);供應鏈_光通訊(12 吋 SiPho PIC 平台)
- 下游客戶:類比/電源/RF/CIS fabless(如 6415_矽力-KY(市));光通訊 Coherent / Celestial AI(未) / Hyperlight(未) / Sifotonics(未)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6415_矽力-KY(市) | 客戶 / 下游 | 矽力 8 吋輔助代工來源;供應緊縮同步影響;MS(2026-10-05)指消費類比客戶(如矽力)未能轉嫁聯電晶圓漲價 |
| 5347_世界先進(櫃) | 同業 | 8 吋成熟製程代工同業;2026 同步採積極漲價策略,共同受惠 TSMC 退出成熟製程外溢 |
| 2330_台積電(市) | 同業 / 成熟製程外溢來源 | Daiwa(2026-10-09):台積電關閉台中 Fab 15/P3(28/22/20nm)轉做 N3,釋出約 US$2.3bn/年訂單,聯電與 GlobalFoundries 受惠;UBS(2026-06-23)則提及 Fab 15 P1 N28 重配德國,兩說並列 |
| Intel | 合作夥伴 | 12nm(Arizona 廠)+ 3nm 資本輕合作;聯電借 Intel 產能重返先進節點,Intel 取得對外 3nm 代工能力 |
| COHR.US(coherent) | 客戶 | 12 吋 SiPho PIC 平台光通訊客戶 |
| Celestial AI(未) / Hyperlight(未) / Sifotonics(未) | 客戶 | 12 吋 SiPho 光通訊客戶(光互連 / SiPho 新創;Celestial AI 已於 2026-02 併入 MRVL.US(marvell));2026-10-28 法說:HyperLight 為 TFLN 早期採用者,目前 TFLN 興趣已擴及其他多家客戶 |
| 4755_三福化(市) | 供應商 | TMAH 回收液:8 吋認證原預期年底 → 2026-06–07 完成(提前),3Q26 開始供貨;12 吋進度類似台積電 |
| 3037_欣興(市) | 最大股東(反向關係) | 聯電為欣興最大股東(持股約 13%,BofA/Citi 2026-07-29);欣興另透過投資工具持有約 0.6% UMC 股權,2Q26 因 UMC 股價漲 187% 貢獻欣興業外市值重估獲利 NT$79-89 億 |
| 2454_聯發科(市) | 客戶 / 下游 | 8 吋特殊製程客戶之一,2Q26 稼動率回升主要驅動客戶(GF Securities,2026-07-29) |
| 3034_聯詠(市) | 客戶 / 下游 | 8 吋特殊製程客戶之一(Novatek),2Q26 稼動率回升主要驅動客戶(GF Securities,2026-07-29) |
| 005930.KR(samsung) | 客戶 / 下游(LSI;MS 2026-10-05:Samsung DDI 委外為聯電 8 吋 2027 漲價支柱之一)+同業(晶圓代工) | Samsung LSI 為聯電 8 吋特殊製程客戶之一;Samsung 晶圓代工事業則與聯電同為成熟製程同業,近期市佔持續下滑(CTBC,2026-07-30) |
| - TFLN 假設上調與 interposer(GF,2026-10-04):GF 估 SiPh/TFLN 朝 2.4T/3.2T 規模化,TFLN 為最大長期機會;EPS 貢獻 2027E NT$0.7、2028E NT$1.6,假設 TFLN wafer ASP 約 US$4.5k、月出貨 2027 年底 20KPM/2028 年底 40KPM;interposer 與先進封裝(矽電容/DTC、hybrid bonding、controller-to-bonding 整合)自 2H27 起貢獻,使聯電由 PIC 代工延伸為更完整的光學整合模式。沿革:ASP 約 US$2.5k/8 吋、GM >70%(GFHK,2026-08-24)→ ASP 約 US$4.5k(GF,2026-10-04)。 |
來源
- memo_華南投顧_成熟製程機會與展望_20261104 — 華南投顧座談摘要(珩石 kevin 轉錄),2026-11-04;記憶體廠將 CMOS 邏輯區分離外包給聯電、世界先進等二線成熟製程廠,視為新成長動能(third_party,信心中)
- memo_富邦法人部_欣興台光電台燿聯電財報_20261029 — 富邦法人部早會,2026-10-29;Buy TP NT$180,3Q26 對共識小幅遜預期、4Q26 毛利率指引約 34% 低於共識 35.3%、2027 年調價與 ASP ≥+10% 目標
- 活動_聯電2303_3Q26法說memo_20261028 — 聯電 3Q26 法說會 Call Memo,2026-10-28;3Q26 營收 NT$74.24bn、毛利率 34.0%、EPS 1.32、稼動率 92%;4Q26 指引;2027 blended ASP +10%;追加 US$3.2bn capex 與矽光子 18K/矽電容 22K/TFLN 20K 月產能;AI 營收 2029 年占比 >25%
- 報告_Citi_聯電2303_3Q26_20261028 — Citi(Laura Chen),2026-10-28;Buy、TP NT$125→NT$143(18x 2027/28E EPS);2027/28E EPS -10%/-8%(7.40/8.43);Bull 150/Bear 100
- 報告_MS_聯電2303_3Q26_20261028 — Morgan Stanley(Charlie Chan),2026-10-28;維持 OW、TP NT$188,EPS 7.02/7.11/9.05 不變;2029 AI 營收估約 US$4bn、2027 like-for-like ASP +5–10%
- 報告_CTBC_聯電2303_3Q26_20261029 — CTBC(張敦翔),2026-10-29;買進、TP NT$150→NT$157(22x 2027E);2026F/2027F EPS 7.40/7.14;新廠時程:12i P3 延 1H27、P4 提前 2027 年底前、12A P7/P8 無變化
- memo_凱基投顧_聯電2303擴產與成長展望_20261028 — 凱基投顧(Felix Pan),2026-10-28;增加持股、TP NT$160(18x,基期延至 2028);2027/28E EPS +1.9%/+22.1%;3Q26 淨利低於預期、2027 折舊預估 +15%
- 產業_SEMICON2026矽光子論壇_UMC簡報_20260831 — 聯電 Wenchi Ting(企業技術辦公室副總),2026-08-31;400G/lane 以上調變器/Ge PD/Coherent Lite/WDM 取捨與 TFLN 計畫(6 吋量產、8 吋送樣)
- 報告_群益_成熟晶圓代工報價上漲_20261020 — 群益投顧(陳俐妍),2026-10-20;產業速報,引 Sigmaintell:4Q26 成熟製程稼動率 91%、1Q27 報價 QoQ +4%~+8%,聯電 Buy/TP NT$169,2026F/2027F EPS 7.72/7.04
- 報告_Daiwa_聯電2303_20261030 — 大和(Rick Hsu/Sam Weng),2026-10-30;3Q26 法說後升評 Buy(1,自 Hold)、TP NT$145→NT$135(PBR 4.2x→4.0x);EPS 7.23/6.82/8.42;股價一個月回檔約 30% 視為不合基本面
- 報告_Daiwa_聯電2303_20261009 — 大和(Rick Hsu/Sam Weng),2026-10-09;維持 Hold(3)、TP NT$108→NT$145(ROE 調整 PBR 3.3x→4.2x);2027/28E EPS 上修 +21.9%/+21.6%(7.10/8.23);滿載自 1Q27、價格調升 2–5%、AI 外溢已反映在股價
- 報告_Daiwa_亞洲晶圓代工_20261009 — 大和(Rick Hsu 等),2026-10-09;亞洲晶圓代工產業報告,台積電 Fab 15/P3 關廠外溢約 US$2.3bn/年(約聯電 2025 營收 30%)
- 報告_GF_聯電2303_20261004 — GF Securities(Jeff Pu/Henry Huang),2026-10-04;上修 26E/27E EPS +2%/+8%(7.58/8.60,2028E 11.8),倍數 20x→25x、TP NT$160→NT$215;UTR、漲價、訂單轉移與 2028 起 FinFET 12nm+光學完整解決方案
- memo_晶圓代工_產業趨勢與先進封裝藍圖_20260927 — 珩石資本內部產業講座筆記,2026-09-27;2026Q2 全球晶圓代工排名第 4;聯穎光電 6 吋→8 吋擴產與美系 CPO 客戶認證出貨、高通 DDC 深溝槽電容合作 2027 放量、講座 EPS 情境估算(2026E 7.83/2027E 上看 9.20,以漲價 15% 為基準)
- 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005 — Morgan Stanley(Charlie Chan 等),2026-10-05;The Foundry Floorplan,聯電 2027 初步正面因素:TP NT$138→NT$188(+36%)、EPS 2026-28E 上修 56%/25%/31%、8 吋 2027 漲價雙引擎(Samsung DDI 委外+SiPh PIC)、400Gb/lane PIC+TFLN;同份報告含台積電 3Q26 財報前瞻
- 報告_Citi_聯電2303_20260910 — Citi(Laura Chen),2026-09-10;Global TMT Conference,「Demand Inflecting Up」;重申 Buy、TP NT$125 不變(股價已超越 TP,隱含預期總報酬轉負);稼動率近 90%、能見度延伸至年底;2027 合約重議、Intel 12nm 資本輕合作細節、新加坡矽光子廠 14 個月完工、台灣兩座新先進封裝廠、特殊製程佔營收 50-60%+ 對中國競爭防禦
- 報告_CTBC_晶圓代工8月營收評析_20260911 — 中國信託投顧(張敦翔),2026-09-11(PDF 頁尾誤植 2026/08/11,內容為 8 月營收評析、以 Drive 上傳日 2026-09-11 為準);聯電 8 月營收 NT$25.045bn(+5.0% MoM/+30.7% YoY),累計前 8 月 YoY+14.7%、達成率 65.1%/64.6% 小幅遜於預期;重申買進;補充 22/28nm 2027 漲幅恐不如特殊製程、預估 2027 毛利率仍達 36.7%
- 報告_Citi_台灣月報AI更新_20260810 — Citi 台灣月報,2026-08-10;7 月營收 NT$23.8bn(+3% MoM/+19% YoY)
- gemini 查證(2026-05-22):上市別(TWSE 上市)、UMC 業務定位
- 報告_Citi_台灣半導體財報季回顧_20260802 — Citi Research,2026-08-02;台灣半導體財報季中場回顧。聯電段重申 2026 capex +33%(US$1.5bn→US$2.0bn,主投矽光子與先進封裝)、未來數年投資看向 US$5bn、AI 營收 US$300mn→3 年內 US$1bn;新增揭露:12 吋矽光子平台已進入早期量產,較廣泛商業貢獻自 2027 年起;AI 曝險擴及 PMIC、connectivity 晶片。跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 6415_矽力-KY(市):聯電為矽力 8 吋輔助代工來源
- 活動_4755_三福化_法說重點_20260528:三福化 TMAH 認證進度
- 聯電官方新聞稿,2026-03-12(TFLN 三方合作;經 TrendForce 報導查證)
- 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618,FUNDA,2026-06-18(成熟製程復甦與漲價 8–10%、稼動率 2H26 90%、12nm/3nm 借 Intel Arizona 資本輕、12 吋 SiPho imec 授權 + Coherent/Celestial AI/Hyperlight/Sifotonics、TSMC 成熟製程外溢、EPS 27E 9.83 / 28E 12.07)
- 260623_5347_2303_hsbc_foundry,HSBC(Ted Lin),2026-06-23(二線晶圓代工:升評 Buy、TP NT$80→235;TSMC 12 吋整併最大受惠;UTR 2H26/1H27/2H27 = 91%/87%/93%、ASP +11%/+27% 2026/27;EPS 27E/28E 上修 +100%/+116%)
- 260624_2303_ubs_umc,UBS(Sunny Lin),2026-06-23(反市場 Buy、TP NT$108→230、25x 2027–28E PE;結構性非循環供給轉變、2027–30E 32% 獲利 CAGR;2027/28E EPS +18%/+55% → 4.66/6.73/11.52;TSMC Fab 15 P1 N28 50kwpm 潛在重配德國、Sony ISP/OmniVision 車用 CIS 新案、28nm 稼動率 2027E >90%;Intel 12nm 2028E 約 6% 營業利益;矽光子 2028E US$0.2–0.3bn)
- 報告_Macquarie_聯電2303Initiation_20260715,Macquarie(Jeffrey Ohlweiler),2026-07-15(首次覆蓋 Outperform、TP NT$258=22x 2028E P/E;2026 為 trailing-edge foundry 反轉點框架:UTR 谷底 64%→2025 75%→目前中 80%;ASP 2026 低個位數/2027 約 10%;Intel 12nm、Hyperlight TFLN、先進封裝新業務 2027 起貢獻;EPS 2026-28E 4.91/7.39/11.73,較 BBG consensus 高 6.2–30.2%)
- 活動_聯電2303_2Q26財報重點_20260729 — 財報/法說整理,2026-07-29;2Q26 EPS 3.39(業外投資收益貢獻大)、UTR 85%、3Q26 指引 UTR 突破 90%、capex 上調 US$2bn、P4 擴建+台南新廠核准、首批 12 吋矽光子 IC 量產交付
- 260824_2303_聯電_gfhk_umc-pic-tfln — GFHK(Jeff Pu),2026-08-24;Buy、TP NT$160(20x 2027E EPS);TFLN PIC wafer 出貨 4Q26 4-5k/月、4Q27 20k/月、4Q28 40k/月;EPS 2026-28E 7.43/7.94/9.70;2Q26 業外收益模型集中度高,需後續官方財報交叉驗證
- 報告_GF_聯電2303_20260729 — GF Securities(Jeff Pu),2026-07-29;2Q26 法說後上修 EPS 26E/27E +45%/+3%(7.26/6.95),惟評價倍數 20x→18x 下修,TP 反降至 NT$125(Buy 維持)
- 報告_Citi_聯電2303_20260729 — Citi(Laura Chen),2026-07-29;上修 26-28E EPS +59%/+44%/+52%(7.69/8.26/9.21),capex 上修至 US$2bn+2026-27 US$5bn AI 特殊製程投資,先進封裝 >10 客戶案,TP 上調至 NT$125(Buy 維持)
- 報告_MS_聯電2303_20260729 — Morgan Stanley(Charlie Chan),2026-07-29;3Q26 guidance 優於預期(出貨高個位數 QoQ、稼動率 >90%),維持 OW、TP NT$138 不變
- 報告_中信_聯電2303_20260730 — CTBC(張敦翔),2026-07-30;正式宣布新加坡 P4+南科 12A P7/P8 新廠計畫,AI 營收 3 年內目標破 US$10 億,升評至買進、TP 自 NT$85 大幅上調至 NT$150
相關頁面
- 6202_盛群(市)
- 1727_中華化(市)
- GFS.US(globalfoundries)
- 分析_CIOE2026光博會綜合回顧
- 技術_SiPh
- 3016_嘉晶(市)
- 6643_M31(櫃)
- 技術_鍺磊晶
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 6907_雅特力-KY(櫃)
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 時程_2026_AI_ASIC與高速介面
- 分析_Intel_2Q26台廠read-through_20260724
- 6139_亞翔(市)
- 技術_MZM
- 分析_半導體設備製程地圖
- 3551_世禾(櫃)
- 8162_微矽電子(創)
- 1785_光洋科(市)
- 7918_創鉅先進材料(興)
- 2363_矽統(市)
- 3014_聯陽(市)
- 3035_智原(市)
- 6147_頎邦(櫃)