基本資料
Coherent 是光通訊供應鏈中垂直整合最深的海外廠商之一,能力從材料、InP 雷射、光元件延伸到 networking / transceiver。Latitude 2026-05 簡報把 Coherent 放在 NVIDIA 上游光電供應鏈重組的核心名單,重點在 InP wafer foundry、SiPho chiplet、雷射、外腔雷射與 CPO 模組。
FY1Q27(2026 年 7–9 月;會計年度 6 月結)營收 US$23.7 億創新高(QoQ +16%、YoY +50%),資料中心與通訊事業群占 82%(YoY +79%);已處分航太國防與德國慕尼黑產品部門,pro-forma 營收 YoY +56%(來源:活動_Coherent_國泰證期call_memo_20261104,2026-11-04)。
核心技術/競爭優勢
- InP 垂直整合:多座 InP 廠整合至 6 吋平台,宣稱 InP chip 單顆成本下降超過 60%。
- 高速鏈路展示:展示 420G / 單通道 PAM4 雙鏈路,EML 版 2km SMF Tx/Rx,同時服務可插拔與 CPO。
- 平台資本支持:NVIDIA 於 2026-03 投入 20 億美元可轉優先股,強化 AI 光互連上游供應韌性。
-
PhotonLink 整合光學平台:架構中立(CPO/NPO/chip-to-chip 通用),涵蓋發光、整形導光、接收全鏈;管理層稱同業無人具備同等垂直整合的完整產品組合,且具備資料中心規模量產能力。單一 full-solution(ELS+switch/XPU 組裝+faceplate 組裝)內容值上看每顆需 100T I/O、200G 光道的 switch/processor chip $15K。CPO/NPO 各已有 10 家以上客戶洽談、chip-to-chip 逾 5 家;CPO 已有具名 anchor customer 為 NVDA(LTA 已簽),NPO anchor customer 未具名,另有 2 筆超高功率 CW 雷射 LTA(未具名 hyperscale/AI 資料中心客戶)(Citi,2026-09-21,報告_Citi_COHR垂直整合光通訊_20260921)。
-
PhotonLink 長約(國泰 call memo,2026-11-04):FY1Q27 再與一家大型 AI 公司簽署 PhotonLink LTA,5 年總營收約 US$200 億、CY28 初開始放量(客戶未具名),另有先前公布的 NVIDIA LTA;除兩家主要客戶外,另有逾 10 件 CPO、逾 10 件 NPO、逾 5 件 chip-to-chip 合作案。PhotonLink 營收預期 FY3Q27 逾 US$1 億、CY27 底前單季逾 US$2.5 億;CPO/NPO scale-up 預期 2H27 起出貨。CPO、NPO 與 chip-to-chip 光互連 2030 年市場約 US$300 億,每顆 100Tbps XPU/交換器晶片內容值估達約 US$15,000。
- PhotonLink 長約規模與量產節點(MS,2026-11-05):新 NPO LTA 於 5 年內潛在規模約 US$200 億(CY28 起),與國泰 memo 的 PhotonLink LTA US$200 億為同一筆;scale-out CPO 營收預期 FQ3(2027 年 3 月季)逾 US$1 億、CY27 底前逾 US$2.5 億;CPO 超高功率 400mW CW 雷射是否已通過 NVIDIA 機櫃認證市場仍有疑慮,公司堅持 2027 年開始貢獻營收;CPO/NPO 各 10+ 客戶洽談、chip-to-chip 5+。
- InP 產能:FY1Q27 內部 InP 產能較去年同期倍增、較原計畫提前一季,EML 創史上最高產量季(100G、200G 皆含);德州與瑞典 6 吋線良率優於 3 吋,CPO 用 400mW CW laser 屬 NVIDIA 合作範圍;預期 CY27 底前 InP 產能再成長逾一倍,蘇黎世預計 1H27 開始 6 吋 InP 生產,400mW CW laser FY2Q27 開始貢獻營收。
- Scale-across:FY1Q27 營收逾 US$2 億(QoQ +53%、近去年同期 4 倍、年化近 US$10 億),已成通訊業務最大營收來源;通訊營收 QoQ +34%、YoY +84%;Multi-rail 預計 FY3Q27 放量,scale-across 單季營收預期 CY27 底前較 FY1Q27 約倍增(→ 技術_Scale-across)。
- OCS:與客戶合作擴及 scale-across/scale-out/scale-up,涵蓋 320×320 平台及更高密度,兩個據點擴產(→ 技術_OCS)。
- 毛利率路徑與 InP 內外製比(MS,2026-11-05):公司預期 FY28 達單季營收 US$40 億,並對 CY28 前達 45%+ 毛利率更有把握(MS 預期多數增幅在 CPO 放量的 CY28);近期毛利率仍低於投資人期待,主因 transceiver 成長快、內外購雷射組合未變;InP 產出能力較去年同期倍增、提前一季達成,對 6 吋基板供給有多個來源而不擔憂,公司預期內製比重長期回升,為另一個毛利率槓桿。FQ1 營收/毛利率/EPS 2,370/40.6%/2.09 vs MS 原估 2,302/40.5%/1.96;資料中心與通訊占 82%(YoY +79%),工業大致持平,Scale-across/DCI 營收逾 US$2 億。
- 工業:pro-forma 營收 QoQ、YoY 持平但訂單強,來自半導體設備;FY2Q27 預期恢復成長;Thermadite 材料(XPU 散熱)FY2Q27 向數家策略客戶出貨原型,預期 2H27 起貢獻營收。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| InP wafer / laser | CPO、ELS、pluggable | 6 吋平台良率與成本曲線 |
| Transceiver / networking | AI data center | 420G/lane PAM4 與 1.6T/3.2T 路線 |
| SiPho chiplet / CPO 模組 | 近封裝光互連 | 與 NVIDIA ecosystem 的規格耦合 |
圖片 / 架構圖
flowchart LR
  A[InP材料/基板] --> B[Coherent 6吋InP平台]
  B --> C[雷射/光元件]
  C --> D[Transceiver/CPO模組]
  D --> E[AI資料中心光互連]
圖說:Coherent 的投資重點在上游 InP 成本曲線與下游 CPO / pluggable 同步卡位。
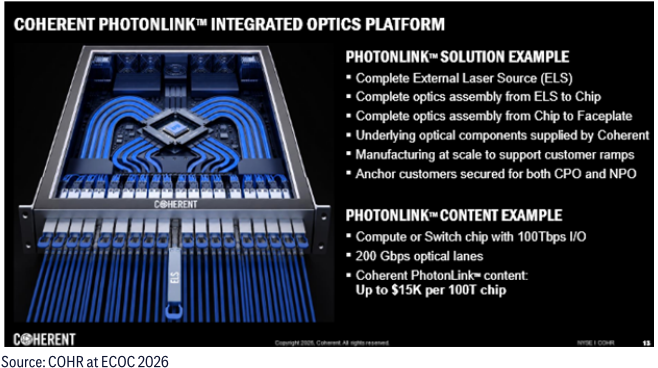
圖說:PhotonLink 整合光學平台實體模組(ELS+CPO/NPO 組裝),Coherent 對外展示 anchor customer 已簽 CPO/NPO LTA,每 100T I/O chip 內容值上看 $15K(Citi,2026-09-21)。
產能與擴產項目(申万宏源 2026-06-30)
| 基地 | 角色 | 擴產計畫 |
|---|---|---|
| 美國德州舍曼(Sherman) | 核心晶圓廠 | 2026-06 簽署《晶片法案》意向書、獲美國商務部 5,000 萬美元直接資助;升級為全球首個規模化 6 吋(150mm)InP 晶圓製造平台,指引生產空間翻倍、晶圓產能暴增 4 倍,深度綁定NVIDIA供應鏈 |
| 馬來西亞怡保 | 封裝測試 | 未來兩年持續加大自動化封裝線投入,配合 1.6T 模組放量 |
| 中國福州 | 亞太光模組封裝生產 | 既有基地 |
| 瑞典耶爾弗拉 / 瑞士蘇黎世 | 歐洲高端 InP / GaAs 雷射 | 既有基地 |
| 美國賓州薩克森堡 | SiC 襯底 | 8 吋升級平穩爬坡;工業雷射「戰略瘦身」(2026 初剝離慕尼黑精密工具等非核心資產) |
申万宏源提示:Coherent 與 Lumentum 的股價核心催化,正是上述關鍵產能項目的擴產進度與時間節點兌現。
NPO 設備產能儲備的解讀
產業專家(2026-11-02,⭐⭐):2026Q2 產業鏈看到 Coherent 等上游大廠釋出大量 NPO 相關設備產能,被市場誤讀為 2027 年全數轉為營收;實際上該產能為 2027 年(驗證期)與 2028 年(爆發期)兩年合計的儲備,NPO 大規模放量節奏確立在 2028 年(→ 技術_NPO)。與上方 Citi(2026-09-21)「CPO scale-out 於 Q4CY26 起量」屬不同層面(CPO vs NPO),並存。
EPS 記錄
| 季度 | EPS (元) | 營收 | 毛利率 | YoY | 備註 |
|---|---|---|---|---|---|
| FY25 | — | 58.1 億美元 | 35% | Communications revenue +51% | 分析_AI光互連百億美元押注_20260525 |
| FY1Q27(2026 年 7–9 月) | 2.09A(US$,QoQ +20%、YoY +80%) | 23.7 億美元(QoQ +16%、YoY +50%) | 40.6%(QoQ +37bps、YoY +184bps) | 營業費用 US$4.12 億(費用率 17.4%)、營業利益率 23.2%;季末現金 US$23.4 億、資本支出 US$7.76 億;來源:活動_Coherent_國泰證期call_memo_20261104 | |
| FY26 | Q1 1.16A/Q2 1.29A/Q3 1.41A/Q4 1.74A,全年 5.59A | — | — | — | Citi,2026-09-21;FactSet consensus 5.61、Visible Alpha consensus 5.59 |
EPS 預估
| 券商 EPS(報告日:2026-11-05,Non-GAAP US$) | FY26A | FY27E | FY28E | FY29E | 備註 |
|---|---|---|---|---|---|
| MS(新) | 5.61 | 10.07 | 15.19 | 18.98 | FQ2 2.36、FQ3 2.61、FQ4 2.98(均上修 8–12%);共識 FY27 9.41、FY28 14.03、FY29 19.72 |
| MS(舊) | — | 9.24 | 13.29 | 16.74 | 上修幅度 +9%/+14%/+13% |
| 年度 | Citi EPS(報告日:2026-09-21) | 備註 |
|---|---|---|
| FY27E | 9.57(與前次預估相同,未調整) | Q1 1.99/Q2 2.21/Q3 2.55/Q4 2.81;FactSet consensus 9.38、VA consensus 9.39 |
| FY28E | 16.11(與前次預估相同,未調整) | Q1 3.41/Q2 3.83/Q3 4.22/Q4 4.64;FactSet consensus 14.01、VA consensus 14.50 |
| FY29E | Citi 未提供 | FactSet consensus 18.66、VA consensus 18.48 |
本次為 ECOC 2026 展會紀要更新(非財測修正報告),Citi FY27E/FY28E EPS 維持與前次報告相同,Citi 估值明顯高於市場 consensus。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Citi(2026-09-21) | 30x forward P/E × FY2028E EPS(約 $16,折現回推) | 較 AI 光學同業(如 LITE)平均遠期 P/E 折價 10%,反映較低 AI 銷售組合與 3 年 EPS CAGR | 目標價 $420 |
| MS(2026-11-05) | FY28e EPS 約 US$15 × 21x(原 25x),Bull ~30x×CY28 約 US$18、Bear 13x×約 US$12 | FQ2/FY27 營收上修至 2,649.4/11,139.1(原 2,522.9/10,554.2,+5%/+6%),FY28 營收 15,791.1(原 14,267.4,+11%)、毛利率 FY27/28 約 41.1%/42.3%;Q2–Q4 毛利率約 41%–42%;InP 產能放量、DC 與通訊強勁;CPO/NPO 要到 CY28 才有明顯貢獻 | FY27e/FY28e/FY29e EPS 10.07/15.19/18.98(原 9.24/13.29/16.74);目標價 US$325 |
| 公司 guidance(2026-11-04,經國泰 memo) | FY2Q27 財測與長期模型 | FY2Q27 營收 US$25.5–27.5 億、毛利率 40–42%、營業費用 US$4.3–4.5 億、稅率 18–20%;FY27 結束前達成首個單季營收 US$30 億,FY27 pro-forma 營收成長逾 60%(為 FY26 的兩倍以上),FY28 首個單季 US$40 億有清楚能見度;CY28 底前達成首個單季毛利率逾 45%(較 18 個月前長期目標高 300bps);CY27 訂單覆蓋非常好、客戶訂單延伸至 CY28;FY2Q27 資本支出續季增 | FY2Q27 EPS US$2.28–2.48 |
| 公司 guidance(2026-09-21 ECOC) | 毛利率路徑 | 42%+ 毛利率目標為刻意保守下限、預期將超越;未來 2-3 季無 step change,800G→1.6T 轉換預期 accretive(拐點約 2028) | 毛利率結構性上行,時點late |
| 公司 guidance(2026-09-21 ECOC) | 6 吋 InP 轉換經濟性 | 6 吋 die 成本約 3 吋一半、單線產能約 4 倍;本季末 3 吋/6 吋各半,2027 年底 6 吋佔比達約 75% | 成本曲線持續下降,較同業有 3-4 年領先 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley(Meta Marshall) | 2026-11-05 | Equal-weight(Industry View In-Line) | US$325(維持) | 約 21x FY28e EPS 約 US$15(原 25x);收盤 US$195.09(2026-11-04);Bull $540/Bear $156;市值約 US$394 億、52 週區間 $123.80–440 | 報告_MS_Coherent_20261105 |
| Citi | 2026-09-21 | Buy | US$420 | 30x forward P/E × FY2028E EPS(~$16,折現回推),較 AI 光學同業平均遠期 P/E 折價 10% | 報告_Citi_COHR垂直整合光通訊_20260921 |
風險與注意事項
- MS(2026-11-05):下行風險為 CPO/NPO 延遲、AI 建置暫停、資料通訊競爭;另提及 AI capex 交易波動、產能執行與 EML 持續受限;上行為漲價、1.6T 放量更快、CPO/NPO 更早放量。MS 稱股價自高點大跌、約 13x FY28e EPS,估值漸具吸引力,但仍維持 Equal-weight。
- NVIDIA 投資提高訂單能見度,但也提高平台客戶集中風險。
- 6 吋 InP 整合若良率不如預期,成本下降論述會延後反映。
- 中國若以收緊 InP 基板出口反制 FCC 規則,會衝擊雷射擴產(MS,2026-10-01)。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊
- 相關技術:技術_InP磷化銦、技術_SiPh、技術_CPO
- 競爭 / 對照:LITE.US(lumentum)、5802.JP(sumitomo_electric)
- FCC 光模組管制受惠論述:MS(2026-10-01)判斷 FCC Covered List 若自 3.2T 世代起限制中國製光收發模組、並以美國內容占 BOM 65% 為豁免門檻,雷射須出自美系供應商,對 COHR/LITE 是雷射需求偏緊的正面解讀,且不必承接低毛利模組組裝;3.2T 初期放量預計 2028 至 2029 年,近期營收影響有限。MS 對 COHR 評等 Equal-weight(股價 US$287.81,2026-09-30)(→ 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811)
- 野村 BOM 量化驗證(2026-10-09):800G/1.6T 收發器 BOM 拆解顯示雷射/光晶片占比 14-23%,為「65% 美國成分」門檻的關鍵變數;美系在高階晶片(EML/LD、DSP、TIA、PD)普遍主導,支持 MS 判讀方向。來源:報告_Nomura_光模組BOM美國成分65pct_20261009,野村,2026-10-09
- InP 垂直整合價值:Omdia 主張 InP 磊晶毛利逾 40%、基板逾 50%,IDM 掌握材料來源可避免缺料斷供,具 InP 能力的廠商傾向自製光放大器泵浦雷射(Omdia,2026-10-03;→ 技術_InP磷化銦、技術_Scale-across)
- TPU8 網路升級:Aletheia Capital(2026-10-06)Figure 3 供應商表將 Coherent 列為 Google TPU8 光收發模組供應商之一(與 Lumentum、InnoLight 並列);報告重點受惠標的(BUY、Google G7 portfolio)為 Lumentum/光聖(EZconn)/Celestica,COHR 未列入三檔重點名單,僅列供應商角色(來源:報告_Aletheia_AI網通_20261006)
CPO FAU 競爭定位(MS,2026-10-08)
- MS(2026-10-08):Coherent 2026 OFC 投資人簡報的 CPO 產品範圍含 FAU、稜鏡微透鏡陣列、CPO 與 NPO 模組、外部與連續波雷射,可把 FAU 與雷射、光引擎打包;NVIDIA 2026-03 宣布與其多年策略夥伴(同時與 Lumentum)。MS 通路查核認為 Coherent 可能是 Rubin NVL576 的主要 FAU(或整套光纖套件)供應商之一,足以在 OIO 世代前壓縮上詮市占;FAU 並非 Coherent 核心業務。另 MS 認為 Broadcom 可能是 NVIDIA CPO 雷射二極體前四大供應商之一(與 Lumentum、Coherent 等並列),Broadcom 可能把 LD 外包給穩懋。
來源
- 報告_MS_Coherent_20261105 — Morgan Stanley(Meta Marshall),2026-11-05;FQ1 財報後:維持 Equal-weight/PT $325,PhotonLink 新 NPO LTA 5 年潛在 US$200 億(CY28 起)、CY28 前毛利率 45%+ 目標、EPS FY27e 9.24→10.07、FY28e 13.29→15.19
-
memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;Coherent NPO 設備產能為 2027(驗證)+2028(爆發)兩年合計儲備,被誤讀為 2027 全數轉營收
-
報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;Coherent FAU 與雷射打包能力、可能為 Rubin NVL576 FAU 主要供應商
- 報告_Aletheia_AI網通_20261006 — Aletheia Capital(Skye Chen/Warren Lau),2026-10-06;TPU8 網路升級,COHR 列為光收發模組供應商之一(非報告三檔重點 BUY 標的)
- 報告_Omdia_CIOE2026展會回顧_20261003 — Omdia(非券商),2026-10-03;InP 毛利結構與 IDM 垂直整合論述
- 分析_AI光互連百億美元押注_20260525
- 報告_申万宏源_光通信光電集成深度_20260630 — 申万宏源,2026-06-30;德州舍曼 6 吋 InP 平台產能 4 倍擴產、Chips Act 5,000 萬美元資助、馬來西亞 1.6T 自動化
- 報告_MS_FCC光模組管制3.2T_20261001 — Morgan Stanley,2026-10-01;FCC 可能自 3.2T 世代起限制中國製光模組,65% 美國 BOM 含量豁免,雷射偏緊利多 LITE/COHR
- 活動_Coherent_國泰證期call_memo_20261104 — 國泰證期研究部,FY1Q27 財報電話會議,2026-11-04;營收 US$23.7 億創高、PhotonLink 再簽約 US$200 億 5 年 LTA、CY28 底毛利率目標逾 45%、FY2Q27 EPS 指引 2.28–2.48(來源檔在 Q21 處截斷,Q&A 後段缺漏)
- 報告_Citi_COHR垂直整合光通訊_20260921 — Citi,2026-09-21;ECOC 2026 展會紀要,PhotonLink 平台、$15K/100T chip 內容值、NVDA CPO anchor customer LTA、CPO scale-out 於 Q4CY26 起量、6 吋 InP 轉換經濟性、42%+ 毛利率目標、TP $420(Buy,未變動 EPS 預估)
- 報告_Nomura_光模組BOM美國成分65pct_20261009 — 野村,2026-10-09;800G/1.6T 收發器 BOM 拆解,量化雷射占比 14-23% 為 65% 美國成分門檻關鍵變數
相關頁面
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 分析_光通訊散熱
- 技術_Open_CPX
- 3406_玉晶光(市)
- 3363_上詮(櫃)
- 技術_FAU
- 供應鏈_GoogleTPU
- 分析_ECOC2026會後_光互連風險最低者勝與測試產能缺口_20261006
- 分析_CIOE2026光博會綜合回顧
- 分析_GoogleTPU產業與供應鏈_20260930
- 技術_ELSFP
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 3665_貿聯-KY(市)
- 技術_OCS
- 時程_2026_AI_ASIC與高速介面
- 分析_全球半導體投資會議紀要_富邦_20260901
- 技術_CPO製程流程
- 3450_聯鈞(市)
- 2455_全新(市)
- 7917_源傑科技(興)
- 分析_xPO全景與BOM拆分_申万宏源_20260630
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 6715_嘉基(市)(OE socket 平台共同設計夥伴,座談彙整 活動_嘉基6715_座談整理_20260505,2026-05-05)
- 分析_嘉基NPO_connector三層TAM與EPS推估_20260505
- 技術_NPO
- 技術_矽光子
- 2303_聯電(市)
- 技術_OE光學引擎