分析時點 2026-05-25|信心 中高
主題「光互連 CPO/LPO/NPO」共 10 篇 · 本篇 05-25 · 之後有 7 篇更新判讀,最新:分析_NPO接棒光互連主軸_SemiAnalysis_20260713(07-14)
結論
- AI networking 不是單純升速,而是架構改寫:光從前面板下沉到近封裝 / 共封裝。
- 光互連在爭奪系統 choke point,價值在 200G/lambda、PIC、fiber-to-chip 耦合、wafer-level test 與區域製造韌性,不在 transceiver 外殼。
- NVIDIA 真正下注的是把上游光電供應鏈改造成 AI 工廠延伸。
Why Now
| 重組 | 投資含義 |
|---|---|
| 架構重組 | pluggable、NPO、CPO 並存,光路逐步下沉 |
| 權力重組 | NVIDIA / Broadcom / Marvell / Credo 把規格控制權往上游拉 |
| 利潤池重組 | 收發器外殼讓位給 PIC、DSP、wafer、封裝、測試與耦合 |
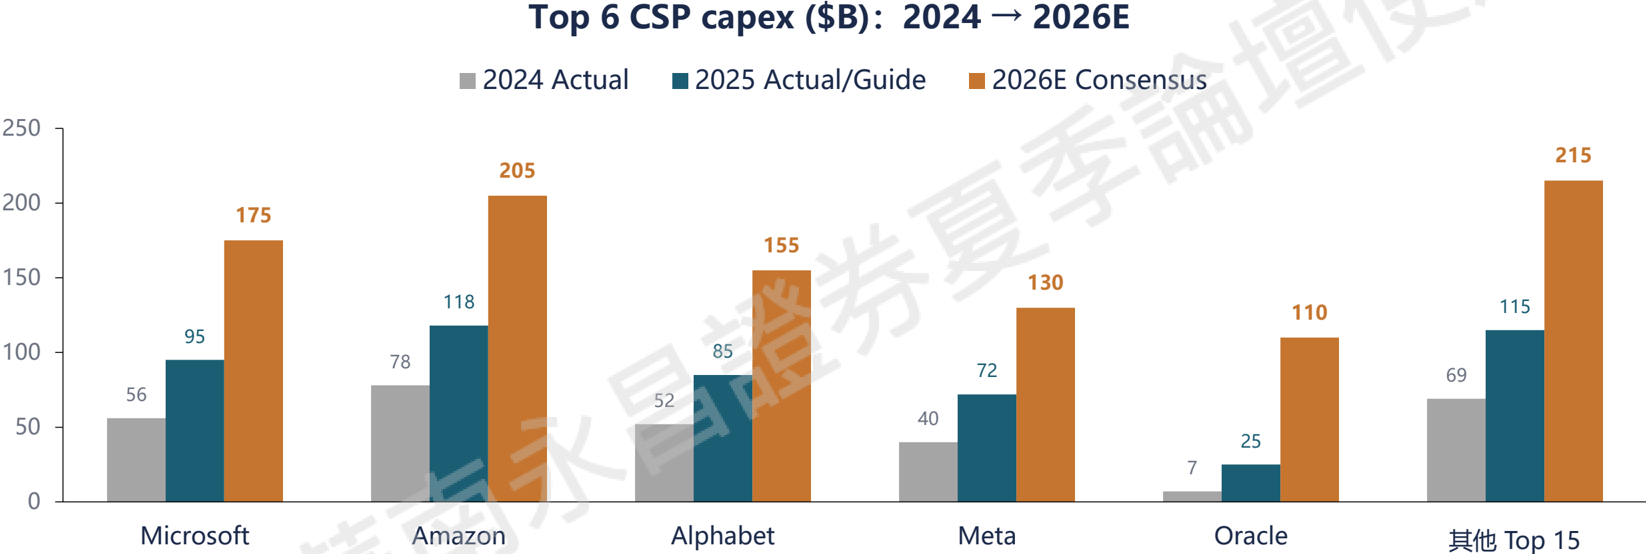
圖說:Top 6 CSP capex 軌跡顯示 AI data center 資本支出快速集中。
Top15 CSP 2025 年 capex 約 5,100 億美元,2026 年預估約 9,900 億美元、YoY +56%;Top4 約占 80%。Top6 中 Oracle 從 70 億美元走向 1,100 億美元、Meta 從 400 億美元走向 1,300 億美元,循環交易會遮蔽底層光互連需求。
資本動作時間線(2026)
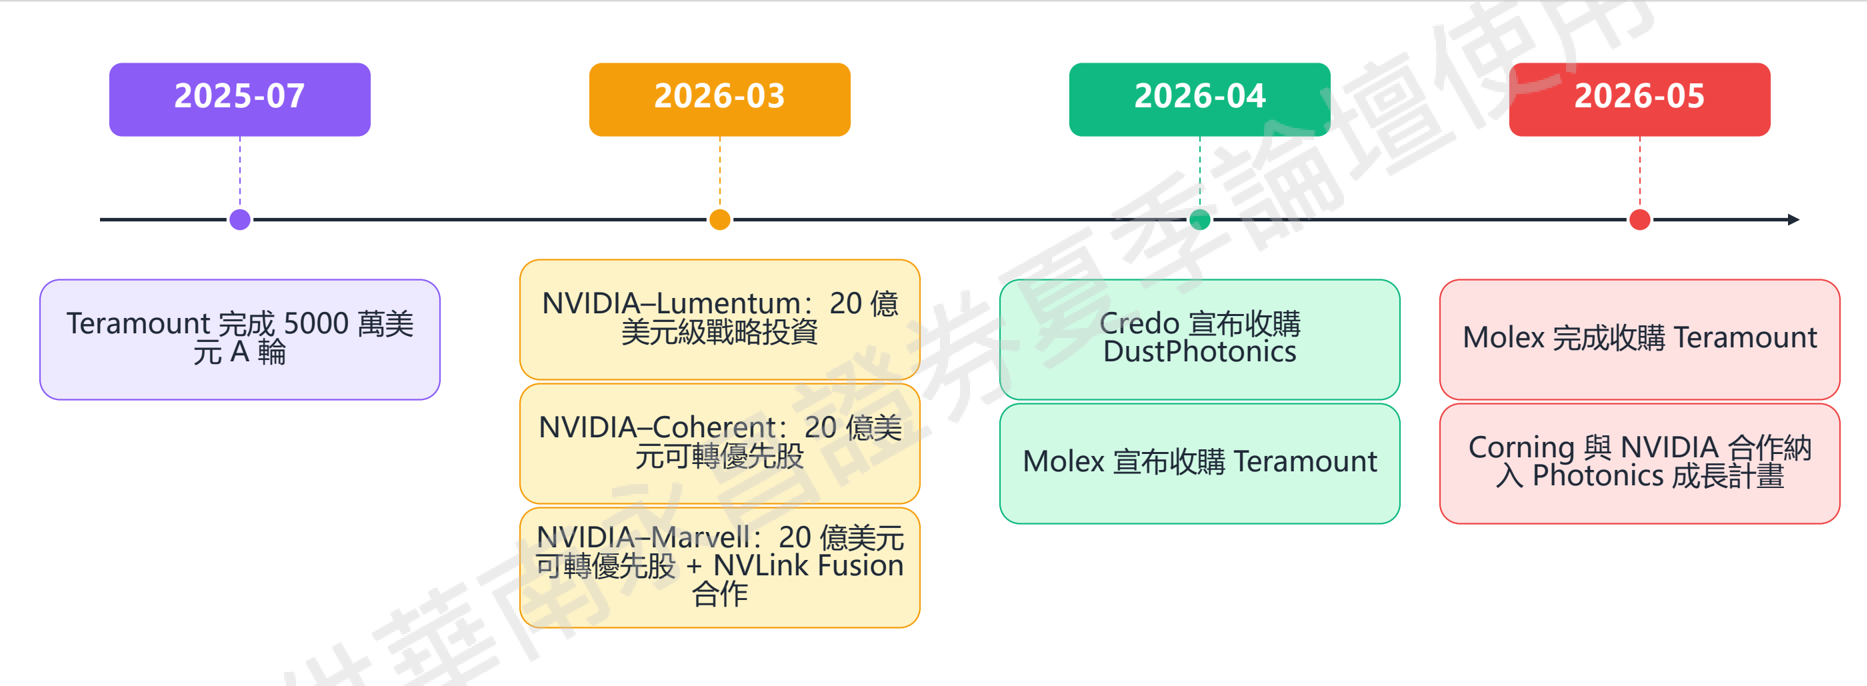
圖說:2026 年資本動作把光互連上游材料、雷射、PIC 與 fiber attach 變成平台戰略資產。
| 時間 / 交易 | 內容 | 投資含義 |
|---|---|---|
| NVIDIA × Lumentum | 20 億美元戰略投資 | 光子元件與雷射製造前移 |
| NVIDIA × Coherent | 20 億美元可轉優先股 | SiPho chiplet、雷射、CPO 模組、InP wafer foundry |
| NVIDIA × Marvell | 20 億美元與 NVLink Fusion 脈絡 | DSP / SerDes / 光引擎平台化 |
| NVIDIA × Corning | 2030 年 photonics 目標 100 億美元,Meta 長約 60 億美元 | 光纖、玻璃與連接器韌性 |
| Credo × DustPhotonics | 約 7.5 億美元(2026-05 完成,淨現金 ~$750M) | AEC → PIC → optical platform |
| Molex × Teramount | TeraVERSE passive alignment | fiber-to-chip 耦合可量產化 |
Credo Q4 FY2026 法說 read-through(2026-06)
本頁「最被低估是 Credo」的論點獲財報印證:Q4 營收 $437M(+157% YoY)、FY2026 全年 $1.3B(+206%)、毛利率 68%、non-GAAP 淨利 $662M;FY2027 guidance 營收 +80%+,光業務(光 DSP + SiPho PIC + ZeroFlap Optics)逾 $600M、下半年起 inflection。DustPhotonics 已完成併購,SiPho 內製化落地,印證「AEC → PIC → optical platform」垂直整合路線。第三方分析(SimpleTechTrend)獨立交叉印證上述數字,並點出管理層長期銅光「50/50、光終將超越銅」的結構轉向,與本頁「利潤池從收發器外殼移往 PIC/DSP」一致。詳見 CRDO.US(credo)、memo_Credo_Q4FY2026法說_20260602、web_simpletechtrend_CredoQ4FY26光學600M_20260602。
規格門檻與技術路線並存
OIF Compute Optics Interface 對光互連的需求(原簡報整理):
| 維度 | 本地 scale-up(compute-to-local compute) | scale-out(compute-to-network) |
|---|---|---|
| Reach | 20–100 m | 約 100 m |
| 延遲 | < 5 ns | < 60 ns |
| 能耗 | < 4 pJ/bit | < 10 pJ/bit |
| 頻寬密度 | 可達 scale-out 的 9×(type 3) | — |
| 成本 | 需接近銅連結的相對成本 | — |
註:224G/lane 世代短距被動銅纜有效 reach 約 1.5 m,channel loss 增大需 retimer 補償,功耗上升。簡報結論:光互連不是「快一點」,而是頻寬、功耗、延遲、可靠性、成本五個維度同時過關;可插拔提供量、NPO/CPO 提供密度與能效拐點、Coherent 提供距離,三者並行而非單一勝出。
| 技術家族 | 角色(簡報判讀) |
|---|---|
| PAM4 單模可插拔(DR/FR/LR) | AI scale-out 主力,800G 成熟、1.6T 放量,2026–2028 仍是大宗 |
| LPO/LRO | 減 DSP 功耗的過渡(LPO 無 DSP、LRO 僅 TX 端用),對 ASIC SerDes 線性度要求高、受制於 switch 廠 |
| Coherent 可插拔 ZR/ZR+ | DCI/scale-across 跨樓跨園區,80–1000+ km;Coherent-Lite 被歸入 Ethernet 段,與 IM-DD 界線模糊 |
| NPO | 光引擎貼近封裝但保留可維修,1.6T→3.2T;CPO 前的過渡與共存形態,對封裝廠門檻較 CPO 低(簡報稱為台廠首站) |
| CPO | 封裝級高密度,50 Tb/s 以上交換器、3.2T+ 路徑,率先落地交換器與 spine |
需求與時程訊號(LightCounting)
- 交換器 ASIC 節奏:51.2T 為主力(100G/lane SerDes、對應 800G);102T 於 2026 起量,3 家 ASIC 廠同年發貨(200G/lane、對應 1.6T DR8/2xFR4,LPO/LRO 與 NPO 並存試行);204T 世代 CPO 被 LightCounting 認定為加速滲透變量;每代頻寬翻倍約 2 年。
- 預測上修:1.6T DR8 自 2025-10 起上修(200G/lane 準備量產、EML 與 SiPho 雙路線);1.6T CPO(500m)時程連續上修,簡報判讀上修本身是良率/技術成熟度信號(簡報判讀,非 LightCounting 原文)。
- 2031 Ethernet ports:可插拔仍為主流(QSFP-DD/OSFP,1.6T DR8/2xFR4 為 2026–2028 主力);CPO 不會在 2031 取代可插拔、只取代特定區段;LightCounting 自 2026-05 起把 NPO 獨立於 CPO 報告發布。
- LightCounting 六個訊號(2026-04 預測):Top CSP capex 2025E 約 $510B→2026E 約 $990B(+56%);Top 4 雲端業者占 AI 基礎建設 capex 約 80%;1.6T CPO 出貨與滲透連續上修;scale-up CPO 預測 2029 年起(NVL576/Rubin Ultra 世代)規模量產;800G/1.6T ZR/ZR+ 同步上修;Ethernet 在 AI 後端網路市占持續擴大(Spectrum-X、Tomahawk Ultra)。
- 時點口徑並列:上方 NVLink 表以 Feynman(2028)為 scale-up 真正光化,簡報另引 LightCounting 稱 scale-up CPO 自 2029 年起規模量產;兩者差約一年,並列保留。
- 需求側:GB300 NVL72 為 72 GPU/36 CPU、約 142 kW 液冷;Rubin 世代 scale-up 3.6 TB/s/GPU、scale-out 1.6 Tb/s/GPU;Spectrum-X 兩層拓樸可擴至 128K GPU。MoE 使 all-to-all 流量與動態 cluster 重配成為光網路課題,OCP 已就 OCS 在 MoE 訓練的應用發布白皮書。
OCS 光路交換三條路線
| 路線 | 現況 | 限制 |
|---|---|---|
| 3D MEMS(Google Apollo 為代表) | 目前領先、已大規模商用;低插損、高可靠、毫秒級切換、與波長協議無關 | 切換慢、機構封裝難自動化 |
| Liquid Crystal(LCoS) | 波長級切換,適合 WSS 與小通道數 OCS | 切換仍為 ms 級、埠數天花板低 |
| 矽光子 | ns 級切換+量產 CMOS 製程是長期優勢,scale-up OCS 的真戰場 | 插損偏高、SOA 補償帶來 ASE 噪聲、SiN 波導是否足夠三個物理疑問 |
簡報判斷:今天的 OCS=3D MEMS+LC,矽光子 OCS 與 CPO 共用同一套 PIC 製程基礎(見 技術_OCS)。
六環節 / 五 choke points
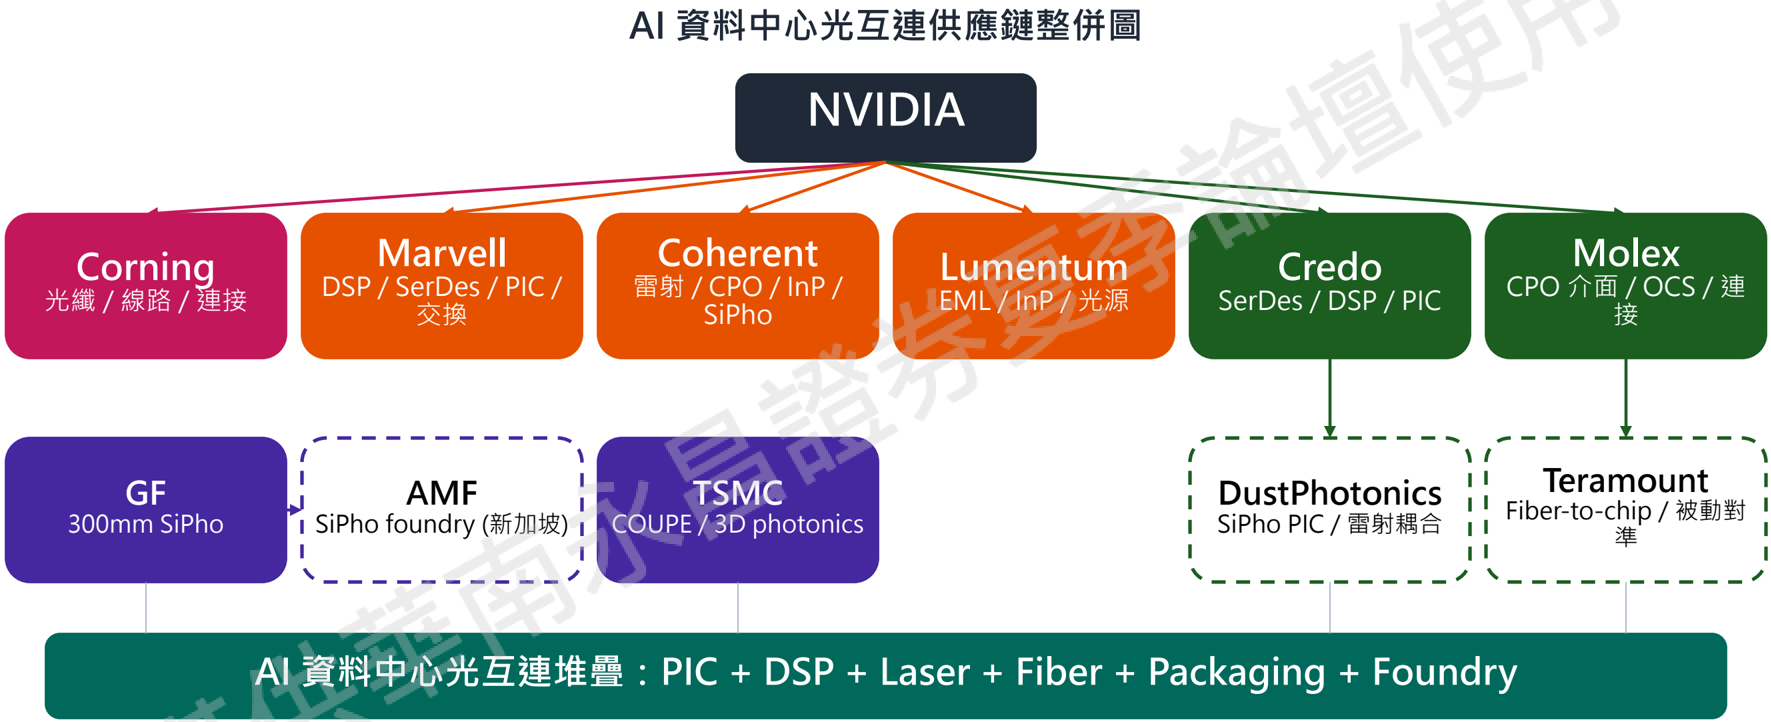
圖說:AI 資料中心光互連供應鏈整併圖,以 NVIDIA 為核心,向下涵蓋 Corning(光纖/連接)、Marvell(DSP/SiPh)、Coherent(雷射/InP)、Lumentum(EML/光子元件)、Credo(SerDes/DSP/PIC)、Molex(CPO/OCS)、GF(300mm SiPh)、AMF、TSMC(SiPh/3D photonics)、DustPhotonics(SiPh PIC)、Teramount(fiber-to-chip)各環節。
| 環節 | 代表廠商 | 投資重點 |
|---|---|---|
| 光纖線纜連接器 | GLW.US(corning)、Molex | 區域供應與大客戶長約 |
| 雷射光源材料 | LITE.US(lumentum)、COHR.US(coherent)、5802.JP(sumitomo_electric) | InP、EML、CW-LD、ELS |
| DSP / SerDes / PIC / 光引擎 | MRVL.US(marvell)、CRDO.US(credo)、DustPhotonics | 200G/lambda 與 optical platform |
| 交換器系統 | NVDA.US(nvidia)、Cisco、Arista、AVGO.US(broadcom) | scale-up / scale-out 控制權 |
| Foundry / Packaging / Testing | TSMC、GF、6223_旺矽(櫃)、2360_致茂(市) | wafer-level test、KGD、封裝良率 |
| Fiber-to-chip 耦合 | Teramount、Molex、3363_上詮(櫃)、6442_光聖(市) | passive alignment、field-serviceable |
| Choke point | 觀察重點 |
|---|---|
| 200G/lambda + 224G electrical | Ethernet ASIC 與 SerDes 同步升級 |
| PIC 與光引擎 IP | SiPh / InP / DSP 整合能力 |
| Fiber-to-chip coupling | passive alignment、detachable、field service |
| Wafer-level test + 先進封裝 | KGD、interposer retest、光電混合測試 |
| 區域製造韌性 | 台 / 美 / 新 / 以四節點 |
NVLink CPO 三代
| 世代 | 時間 | 光互連定位 |
|---|---|---|
| Rubin NVL72 / NVL144 | 2026 | scale-up 全銅 no optics,機架外可插拔過渡 |
| Rubin Ultra NVL576 | 2027 | 8× Oberon racks,scale-up 必須走光,BiDi optics 砍半光纖 |
| Feynman NVL1152 | 2028 | NVLink8 CPO,scale-up 真正光化 |
EML → CW-LD 結構轉換
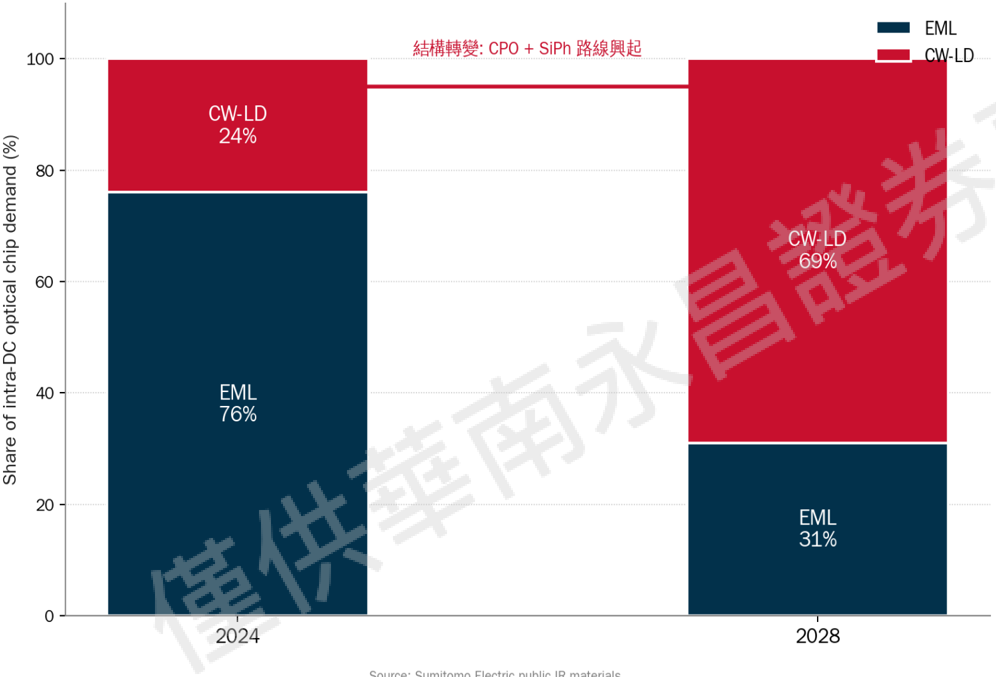
圖說:Sumitomo Electric 公開估計,intra-DC optical chip 需求中 EML 占比 2024→2028 由 76% 降至 31%、CW-LD 由 24% 升至 69%,標題「結構轉變:CPO + SiPh 路線興起」。
Sumitomo 估 intra-DC EML 比重 2024→2028 由 76% 降至 31%,CW-LD 由 24% 升至 69%。瓶頸從封裝轉向高品質 InP 基板、高良率外延、高功率 CW-LD 與相干可調光源。
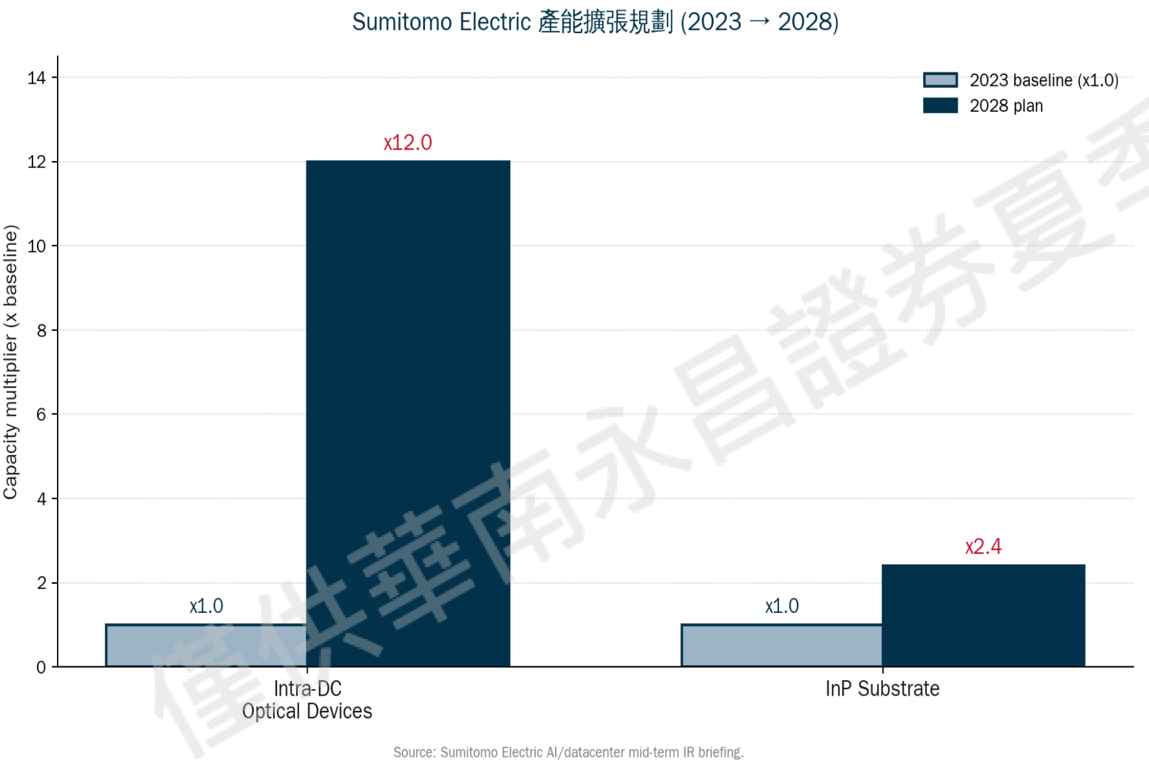
圖說:Sumitomo Electric 產能擴張規劃長條圖,顯示 Intra-DC Optical Devices 2023→2028 擴張 ×12.0 倍、InP Substrate ×2.4 倍(2023 baseline = 1.0)。
四家競爭主軸與排序
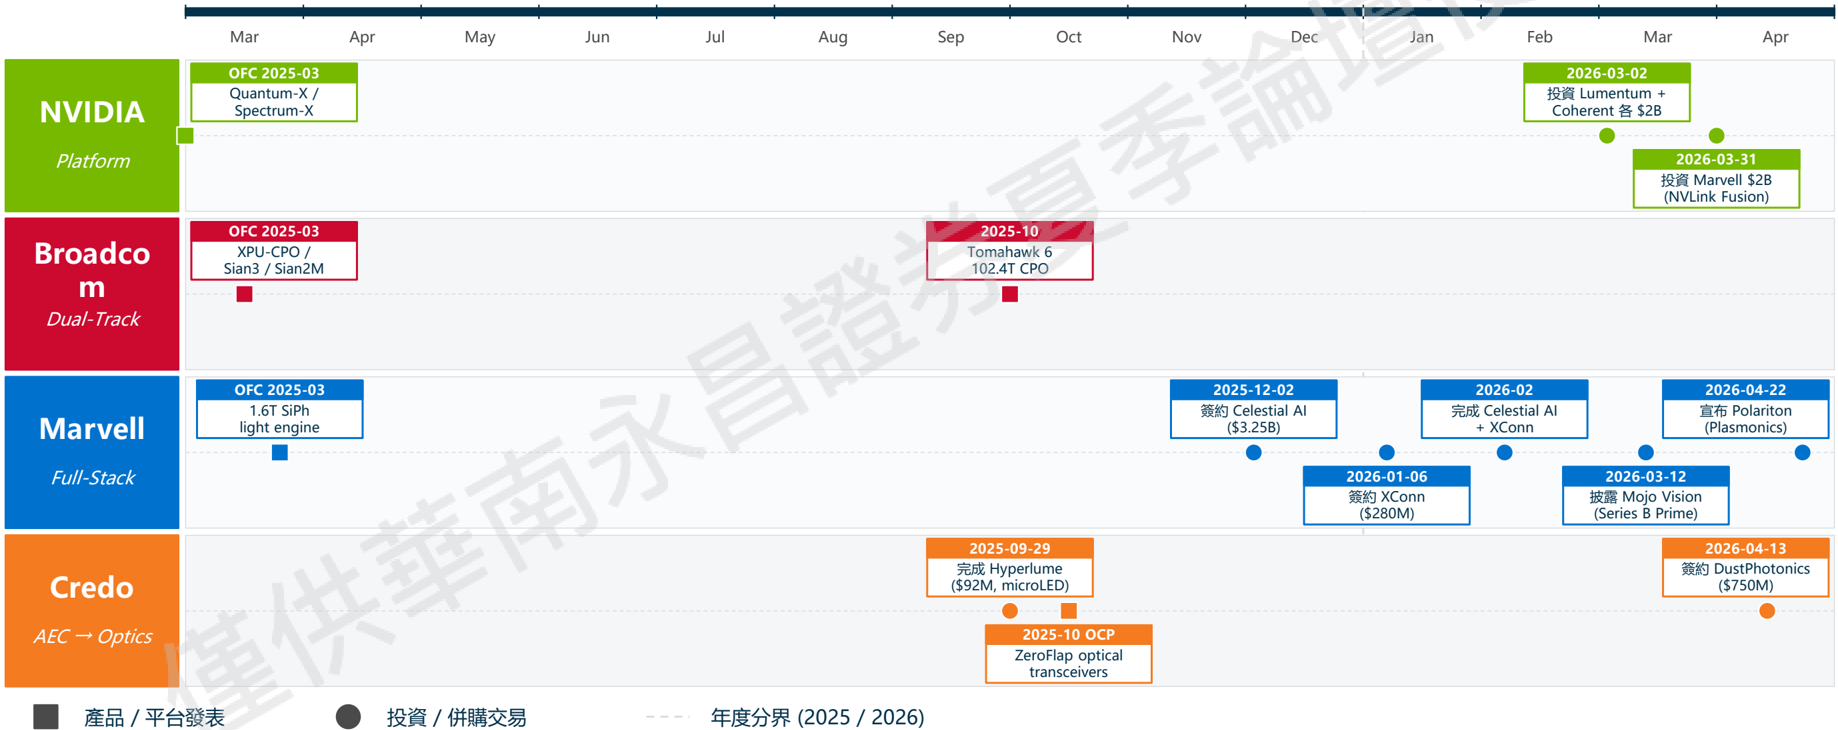
圖說:NVIDIA、Broadcom、Marvell、Credo 四家公司在 2025-2026 共 14 個月內的產品發表與資本動作泳道時間軸,顯示各家獨立競爭節奏。
| 排序 | 公司 | 主軸 | 判斷 |
|---|---|---|---|
| #1 | NVDA.US(nvidia) | SiPh + ELS + microring + 液冷 CPO | 規格與系統控制權最強 |
| #2 | AVGO.US(broadcom) | Tomahawk6-Davisson 102.4T CPO + VCSEL-NPO 3.2T | 拿單面最廣 |
| #3 | MRVL.US(marvell) | SiPh light engine + Photonic Fabric + coherent-lite | 光引擎與 DSP 連動 |
| #4 | CRDO.US(credo) | AEC → PIC → ALC | 最被低估,高 Beta |
最被低估是 Credo;最被高估是純 CPO 敘事,因其常忽略雷射可靠性、液冷維護、fiber attach 良率與現場維修。市場誤判包括:把 NVIDIA 當唯一受惠、把 CPO 當 2026 事件、把測試設備當小眾。
四家技術矩陣與雙軌細節
| 公司 | 矽光子 | 外部雷射/EML | VCSEL NPO | 微環調變器 | Coherent-lite DSP | micro-LED | Plasmonics |
|---|---|---|---|---|---|---|---|
| NVIDIA | ● | ● | - | ● | - | - | |
| Broadcom | ● | ○ | ● | ○ | ● | - | - |
| Marvell | ● | ○ | ○ | ○ | ● | ● | ● |
| Credo | ● | - | - | ○ | ● | ● | - |
●主要押注、○次要/元件路線、-未列入主軸(簡報圖例)。
- Broadcom 雙軌:CPO「North Star」——OFC 2025 展示 XPU-CPO、Sian3、Sian2M(路線指向 200T),2025-10 Tomahawk 6-Davisson(業界首款 102.4T CPO 交換器),2026-03 OFC 發表 Taurus 400G/lane optical DSP 並預告 204.8T 交換器平台;NPO 橋接——VCSEL-based NPO(近端非同封裝、犧牲整合度換可維修),2026-03 推出 3.2T NPO 搭配 400G EML/PD。
- Marvell:SiPh light engine+Photonic Fabric(Celestial AI)+coherent-lite+micro-LED+plasmonics,路線最多元;簡報另有併購節奏/整合複雜度風險圖。
- NVIDIA:矽光子+外部雷射陣列+微環調變器+液冷 CPO 交換器,路線高度集中。
- 可靠度與代工平台:OIF 假設模組約 75 FIT,系統失效率可達 100,000 FIT,故被動對準(Teramount/Molex TeraVERSE:可拆、被動對準、晶圓級自對準)被視為量產關鍵;TSMC 65nm SiPho 量產、開發 3D photonics stacking/COUPE,簡報稱工程樣品達 200 Gbps 光調變、3D stacking 良率 >99%、2026 量產目標;GF 視 200G/lambda 為 1.6T 基本盤,需 300mm 與 wafer-level test、TSV 2.5D/3D,400G/lambda 需新材料與異質整合,收購 AMF 後新加坡+美國雙地布局。
三地受惠地圖
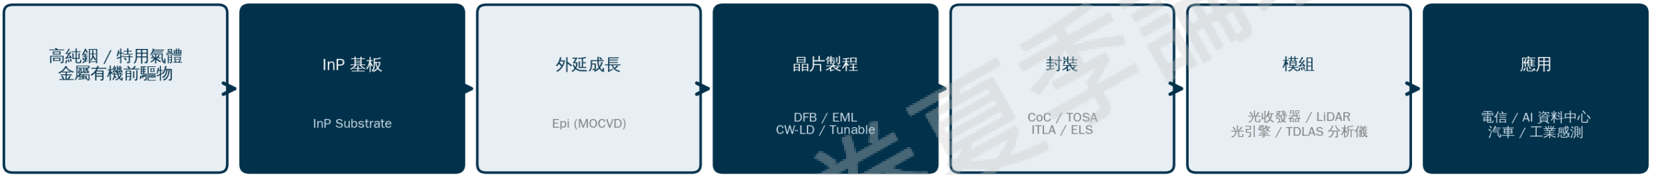
圖說:光通訊供應鏈六段價值鏈示意(高純鋅 / 特用氣體 / 金屬有機前驅物 → InP 基板 → 外延成長 Epi MOCVD → 晶片製程 DFB / EML / CW-LD / Tunable → 封裝 CoC / TOSA / ITLA / ELS → 模組 光收發器 / LiDAR → 應用 電信 / AI 資料中心 / 汽車 / 工業感測)。
| 地區 | 代表 | Beta 結構 |
|---|---|---|
| 日本 | 5802.JP(sumitomo_electric) | 材料 / 基板護城河,上行慢、下行有限 |
| 美國 | COHR.US(coherent)、LITE.US(lumentum) | 下游集中與訂單能見度高,Beta 最高 |
| 台灣 | 3081_聯亞光電(櫃)、2455_全新(市)、3105_穩懋(櫃) | 上游 epi / III-V foundry chokepoint,估值低、毛利槓桿大但客戶集中 |
各廠資料補充
| 廠商 | 資料 |
|---|---|
| 5802.JP(sumitomo_electric) | 基板到器件高度垂直整合,CW-LD 為資料中心主力;2028 vs 2023 intra-DC optical devices ×12、InP substrate ×2.4;200G/λ EML 與 350mW+ CW-LD 為重點;已被選入 NVIDIA SiPh 生態夥伴;風險為擴張快、公開財務拆分有限 |
| Furukawa Electric | DFB chip、ITLA/coherent light source、1480nm pump LD、CPO 外部光源(2022 推出);FFOD 千葉/茨城雙廠+FITEL 泰國;規模小於美系與 Sumitomo |
| LITE.US(lumentum) | FY25 Cloud & Networking 營收 $1.41B(YoY +30%)、FY25 GM 28%;主要風險為單一料源、中國出口限制與客戶集中 |
| COHR.US(coherent) | FY25 營收 $5.81B、GM 35%、communications 營收 YoY +51%;多座 InP 廠整合至 6 吋平台,管理層稱單顆 InP chip 成本降 >60%(管理層口徑,非獨立驗證);展示 420G/lane PAM4 雙鏈路(EML 版 2 km SMF 收發),同時服務可插拔與 CPO;風險為 6 吋良率爬坡 |
| 3081_聯亞光電(櫃) | 上游 epiwafer(DFB、EML、APD、CW laser、SiPh epi);FY25 營收 NT$22.03 億(YoY +82%)、GM 43%、4Q25 GM 49%;簡報建議 3081 為衛星部位 |
| 2455_全新(市)/3105_穩懋(櫃) | 全新為 III-V epi(MOCVD)平台,InP CW 專案占比未揭露;穩懋核心為 RF/GaAs/GaN,光電為其一個服務面向(高雄路竹廠 2025/8 出售日月光),直接 InP CW 曝險較低;簡報稱兩者為次核心配置 |
投資面的簡報立場(原簡報,非本庫判斷):AVGO/MRVL 核心配置、NVDA 間接受惠、CRDO 高 Beta;Sumitomo 為核心配置而非交易性持有;COHR/LITE Beta 最高但估值已部分反映。
台灣受惠族群三層
- TSMC:CPO 代工與 SiPh 製程獨家。
- 6223_旺矽(櫃) / 2360_致茂(市):測試設備在地化、光電混合測試、KGD、interposer retest。
- 3081_聯亞光電(櫃) / 2455_全新(市) / 3105_穩懋(櫃):上游 III-V epi / foundry。
另需追蹤先進封裝、光纖連接(FAU / connector / 3363_上詮(櫃) / 6442_光聖(市))與液冷散熱(8996_高力(市) / 3017_奇鋐(市))。
市場節奏
| 期間 | 主軸 | 觀察 |
|---|---|---|
| 短期 12 個月 | 1.6T pluggables / AEC / TRO / LPO / NPO | 先看可插拔與短距互連 |
| 中期 12–36 個月 | PIC / chiplet、外部雷射模組化、標準生態控制權 | NVLink Fusion、OCI MSA、UALink |
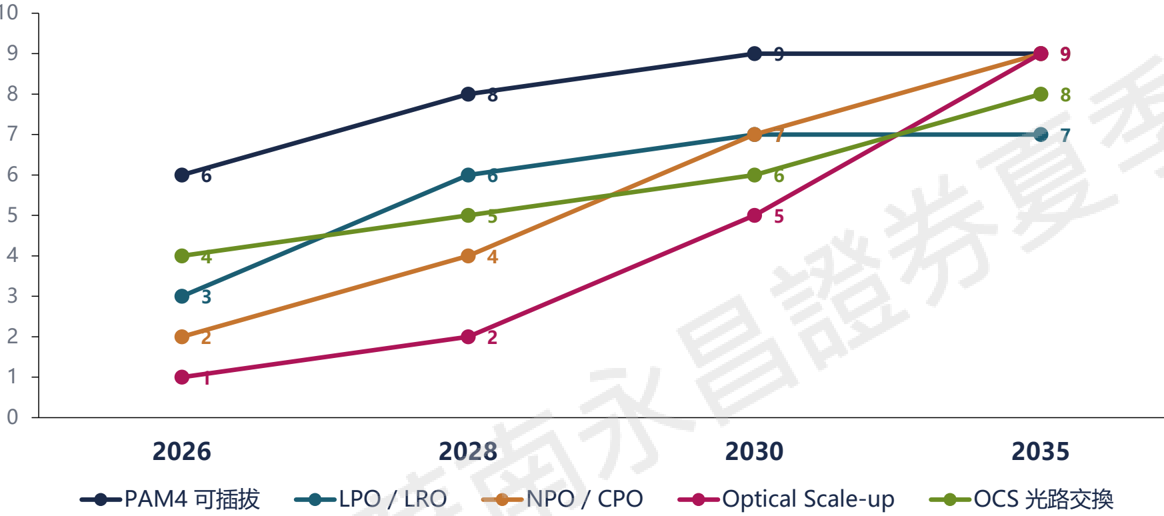
圖說:技術路線圖折線圖(商業性 / 部署滲透度 0–10,橫軸 2026 → 2028 → 2030 → 2035),五條路線包含 PAM4 可插拔、LPO/LRO、NPO/CPO、Optical Scale-up、OCS 光路交換,顯示各技術的滲透時程分層。
被低估風險
測試設備角度的風險常被低估:工程驗證時間壓力、供應鏈響應速度、需求快速變化、服務網路覆蓋。這也是 6223_旺矽(櫃) 與 2360_致茂(市) 的高確定性訂單來源,但節奏仍取決於平台商 tape-out / package / optics 共同驗證。
來源引用
- 產業_百億美元押注光互連_20260522 — Latitude Design Systems(陳昇祐),2026-05-22;原簡報,上述圖片取自該檔(圖上浮水印為「僅供華南永昌證券夏季論壇使用」)
- 分析_AI光互連百億美元押注_20260525
- 產業_矽光子發展趨勢_20260522