基本資料
上詮(Fiber Optic Communications, FOCI,TPEX: 3363)為台灣 CPO 光纖陣列(FAU)整合廠商,原本經營光纖被動元件(耦合器、PLC 分路器),2021 年延攬 胡頂達 擔任總經理(背景:台積電 → 精材 → 奇景光電)後大轉型,引進半導體人才、跨入 FAU 與 CPO 光學封裝領域。
上詮是 HIMX.US(himax) 奇景光電供應的 WLO 光學元件(微透鏡陣列、稜鏡、V-groove)的 FAU 整合商,共同承接 2330_台積電(市) COUPE 平台的 CPO 光纖陣列需求。Hunterbrook + Citrini 研究指出,上詮、奇景與台積電三方專利呈現一致的 FAU 設計方案(含 22-channel 規格吻合),是 TSMC COUPE 光學「最後一哩」的核心供應鏈。
股權關係
奇景光電於 2024 年 6 月投資 1,600 萬美元取得上詮 5.3% 股權;上詮另於 2026 年募資 1 億美元購置量產設備。
核心技術/競爭優勢
- ReLFACon(可回焊光纖陣列接頭):傳統 FAU 以 UV 膠黏著,與矽基板熱膨脹係數差異易造成位移;ReLFACon 以特殊材料科學 + 結構設計,支援 260°C 高溫多次回焊而不變形退色,確保耦合損耗穩定,是量產 SMT 製程的關鍵
- FAU 高密度堆疊:2026 年通過光纖陣列堆疊專利,可在有限空間內 三層疊放 228 根光纖,為更高頻寬(6.4T+)做準備
- V-groove 製程:石英/矽基材 KOH 蝕刻 V 槽或玻璃壓印(奇景 NIL 批次壓印),精確固定每根光纖位置,是高密度 FAU 良率關鍵
- FAU + PIC 整合封裝:從單純 FAU 組件銷售轉型為「FAU + PIC 封裝技術」整體解決方案,更高 ASP 與黏著度
- 研發強度同業最高:近三年研發費用為同類光被動元件廠最高:2025年 2.1 億、2024年 1.4 億、2023年 1.1 億
專利時程
| 年份 | 專利 |
|---|---|
| 2023 | 光學探針(測試用) |
| 2024 | 可插拔式光學封裝結構 + 耦合 |
| 2025 | 晶片封裝對準 |
| 2026 | 光纖陣列堆疊(228 根,三層) |
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| FAU(光纖陣列單元)整合 | TSMC COUPE CPO 光耦合 | 奇景 WLO 光學元件 + 上詮 FAU 整合 |
| FAU 封裝 PIC 技術 | SiPh / CPO 晶片端光耦合 | 高 ASP,黏著度高 |
| 機內光纖跳線(FAU to Front Panel) | 資料中心互連 | CPO 放量後需求連帶增加 |
| Patchcord(機外光纖) | 傳統資料中心 | 現階段主要營收來源 |
| FAU 耦光對位設備 / 量產設備 | 矽光子 CPO 耦光對位 | 與 6706_惠特(市) 合作,屬 PP(試產)前段;2Q26 才開始建量產設備 |
| 透鏡陣列 / 光學元件整合 | 800G / 1.6T 光模組、FAU 光耦合 | 上詮在 FAU 整合具競爭優勢,但透鏡製程本身仍有追趕空間;中國 300394.SZ(tianfu)、3008_大立光(市) 為觀察對象 |
圖片 / 架構圖
flowchart LR
    A[HIMX 奇景<br/>NIL 光學元件<br/>微透鏡+稜鏡+V-groove] --> B[3363 上詮<br/>FAU 整合<br/>ReLFACon 可回焊]
    B --> C[TSMC COUPE<br/>CPO 平台]
    C --> D[NVIDIA<br/>Rubin Ultra<br/>1.6T / 3.2T FAU]
    B --> E[機內跳線 + Patchcord<br/>連帶放量]
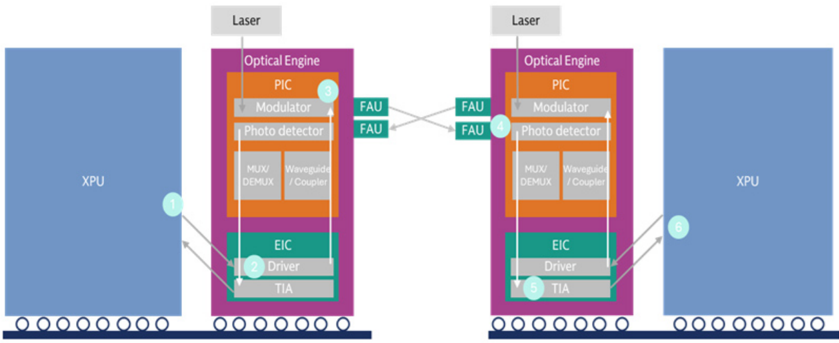
CPO 架構示意圖:兩個 XPU 透過 FAU 連接各自的 Optical Engine(含 PIC / Modulator / Photo detector / EIC / Driver / TIA)。(來源:Goldman Sachs,2026-07-06)
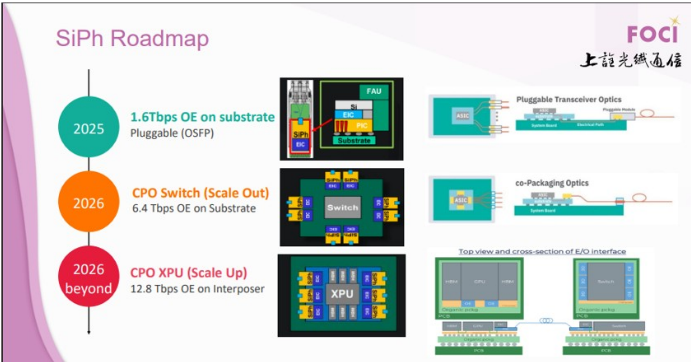
上詮 SiPh Roadmap:2025 年 1.6Tbps OE on substrate(可插拔 OSFP)、2026 年 CPO Switch(Scale Out)6.4Tbps OE on substrate、2026 年之後 CPO XPU(Scale Up)12.8Tbps OE on interposer。(來源:上詮簡報,轉載於 Morgan Stanley,2026-10-08)
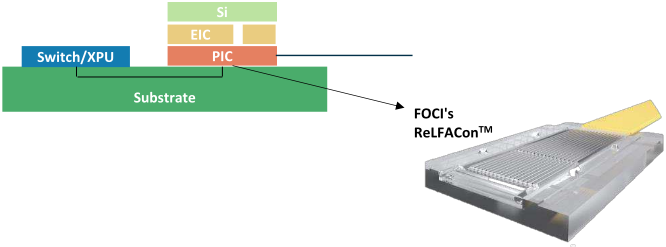
ReLFACon 示意:Switch/XPU 基板上疊 Si/EIC/PIC,PIC 端以上詮 ReLFACon 連接 FAU。(來源:上詮,轉載於 Morgan Stanley,2026-10-08)
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 11 次有 10 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 2.99 | — | +118.7% | 本站推算† |
| 2026-12 | 2.42 | — | +84.9% | 本站推算† |
| 2026-11 | 2.75 | — | +119.4% | 本站推算† |
| 2026-10 | 2.29 | +2.0% | +70.3% | |
| 2026-09 | 2.24 | +9.7% | +28.4% | |
| 2026-08 | 2.04 | +19.7% | +13.2% | |
| 2026-07 | 1.71 | +8.5% | +12.1% | |
| 2026-06 | 1.57 | +9.5% | -15.7% | |
| 2026-05 | 1.44 | +12.4% | -24.8% | |
| 2026-04 | 1.28 | +9.1% | -37.3% | |
| 2026-03 | 1.17 | -8.4% | -25.7% | |
| 2026-02 | 1.28 | -6.3% | +27.7% | |
| 2026-01 | 1.37 | +4.3% | -10.8% | |
| 2025-12 | 1.31 | +4.5% | +21.8% | |
| 2025-11 | 1.25 | -6.6% | -16.5% | |
| 2025-10 | 1.34 | -23.1% | +31.6% | |
| 2025-09 | 1.75 | -3.3% | +42.8% | |
| 2025-08 | 1.81 | +18.5% | +42.6% | |
| 2025-07 | 1.52 | -18.4% | +14.0% | |
| 2025-06 | 1.87 | -2.3% | +50.6% | |
| 2025-05 | 1.91 | -6.3% | +65.3% | |
| 2025-04 | 2.04 | +29.3% | +80.6% | |
| 2025-03 | 1.58 | +57.4% | +45.9% | |
| 2025-02 | 1.00 | -34.6% | +39.9% | |
| 2025-01 | 1.53 | +42.4% | +72.8% | |
| 2024-12 | 1.08 | -28.3% | -8.6% | |
| 2024-11 | 1.50 | +47.1% | +39.1% |
2026 年已公布累計 16.4 億元;全年推算 21.6 億元(YoY +14.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
財務概況
| 指標 | 數據 | 備註 |
|---|---|---|
| 2026 募資規模 | 31.6 億元(原定 25 億升至 31.6 億) | 需求強勁,上調募資 |
| 2026 資本支出 | 17.5 億元 | 無塵室建設 + 設備採購 |
| 26Q1 | 營收谷底(員工認股費用推升) | 後續逐季成長 |
| 27H2 | 達到經濟規模 | 毛利率 38–40%,營業利益率 20–26% |
月營收追蹤
來源 GS(2026-10-09)彙整公司月營收;10、11 月為 GS 預估(E)。
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-09 | NT$224m | +10% | +28% | 較 GS 前估低 27%,GS 歸因高速 CPO FAU 放量時間較預期長(GS 2026-10-09) |
| 2026-08 | NT$204m | +20% | +13% | 高階 FAU 放量;MS 載 +19.7%;高於 GS 前估 17%(GS/MS 2026-10) |
| 2026-07 | NT$171m | +9% | +12% | FAU 自 3Q26 起出貨(GS 2026-10-09) |
| 2026-10E | NT$258m | +15% | +92% | GS 預估,支撐為產能擴張、效率改善與機櫃級 AI 伺服器 ramp |
| 2026-11E | NT$297m | +15% | +136% | GS 預估;GS 內文寫 NT$309m(MoM +20%),與表格 297 不一致,待核對 |
| 2026-12E | NT$679m | +129% | +418% | GS 預估,帶動 4Q26E 營收 NT$1,234m(QoQ +106%) |
| 3Q26 | NT$600m | QoQ +40% | +18% | 低於 GS 前估 NT$651m(−8%);2Q26 NT$429m |
EPS 記錄
只放實績(A);來源群益(2026-09-30,股本 11.36 億元基準)。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2 | -0.22 | — | 營收 4.29 億、毛利率 0.23%;3.2T FAU 試產、中山廠剛啟動量產、人民幣升值壓抑毛利率 |
| 2026Q1 | -0.94 | — | 營收 3.82 億、毛利率 1.88%(含員工認股費用) |
| 2025Q4 | -0.20 | — | 營收 3.91 億、毛利率 12.43% |
| 2025Q3 | 0.18 | — | 營收 5.08 億、毛利率 23.81% |
| 2025Q2 | 0.15 | — | 營收 5.82 億、毛利率 19.74% |
| 2025 全年 | 0.14 | — | 營收 18.92 億、毛利率 18.76%;2024 全年 EPS -0.42 |
EPS 預估
| 年度 | Goldman Sachs EPS(報告日:2026-10-09) | Morgan Stanley EPS(報告日:2026-10-08) | Goldman Sachs EPS(報告日:2026-09-08) | Goldman Sachs EPS(報告日:2026-07-06) | 備註 |
|---|---|---|---|---|---|
| 2025A | 0.16 | 0.16 | 0.16 | — | Revenue NT$1,892M;GM 18.8% |
| 2026E | 0.77(前 0.82,−6%) | −0.34(前 −0.41) | 0.82(前 0.84,−2%) | 0.84 | GS 營收 NT$2,644M(前 2,704M)、GM 18.3%,因 3Q 高速 CPO FAU 低於預期下修;MS 營收 NT$2,100M(前 1,985M)、GM 13.6%,仍預估虧損 |
| 2027E | 17.60(前 17.49,+1%) | 10.18(前 16.36,−38%) | 17.49(前 17.83,−2%) | 17.83 | GS 營收 NT$9,767M;MS 營收 NT$6,791M(前 8,694M,−22%)、GM 34.5%,因上詮 NVIDIA CPO 市占假設自 35% 降至 10% |
| 2028E | 50.43(前 49.80,+1%) | 35.59(前 47.68,−25%) | 49.80(前 50.03,−0.5%) | 50.03 | GS 營收 NT$25,700M、GM 38.0%;MS 營收 NT$19,914M(前 23,559M,−15%)、GM 37.7% |
| 2029E | 67.04(前 66.08,+1%) | — | — | 66.20 | GS 營收 NT$33,140M |
| 2030E | 78.59(前 77.44,+1%) | — | — | 77.38 | GS 長期 EPS,作為 TP 折現錨點;營收 NT$37,026M |
| 2031E | 88.69 | — | — | — | GS 折現本益比模型延伸年度;營收 NT$40,654M |
GS 9/8 微幅下修營收與 EPS,但語氣仍正面
9/8 報告(SEMICON 訪 CFO 後)維持 Buy,但 2026/27/28E 營收各下修約 8%/8%/3%、EPS 各下修約 2%/2%/0.5%,目標價自 NT$864 降至 NT$833(估值倍數自 15.9x 下調至 15.4x 2030E P/E,折現條件 COE 12.6% 不變)。下修幅度小、方向與正面敘述不一致,屬模型校準而非看法轉向;但這是 GS 首次覆蓋以來第一次下修,值得記錄。沿革:2026-10-09 GS 再度調整,TP 上修至 NT$900、目標倍數 15.4x→16.4x,2026E EPS 因 3Q 低於預期再下修 6%(見「目標價與評等」)。
| 年度 | EPS(社群研究,單條 FAU 產線) | 備註 |
|---|---|---|
| 2027E | 4.5(約) | 第二條產線尚未估入;頻寬越高 ASP 非線性成長 |
| 2028E | 9(約) | 機器增加即可擴增;Citrini:FAU 市場達數十億美元 |
資料來源提醒
第二表 EPS 估計來自社群研究 memo(memo_上詮_FOCI_CPO_FAU_20260517),非正式券商報告。GS 官方估計(第一表)遠高於社群早期推算(2027E GS 17.83 vs 社群 ~4.5、2028E GS 50.03 vs 社群 ~9),主因 GS 模型採多條產線、更積極的 CPO FAU 出貨假設(3.2T→6.4T 產品組合遷移)。
| 年度 | 群益 EPS(報告日:2026-09-30) | 備註 |
|---|---|---|
| 2026F | -0.53 | 營收 20.52 億、毛利率 15.70%、營業利益 -1.73 億;本業仍虧損 |
| 2027F | 5.08 | 營收 39.48 億(YoY +92.35%)、毛利率 29.33%、營益率 15.70% |
| 2028F | 8.23 | 營收 56.33 億(YoY +42.69%)、毛利率 31.37%、營益率 20.52% |
| 3Q26F/4Q26F | -0.04/0.67 | 季營收 5.01/7.41 億、毛利率 22.16%/27.42%;1Q27F 0.70、2Q27F 1.06 |
群益與 GS 財測落差極大(同月)
群益(2026-09-30)2026F/2027F/2028F EPS -0.53/5.08/8.23、營收 20.52/39.48/56.33 億,GS(2026-09-08)則為 0.82/17.49/49.80、營收 27.04/97.45/254.77 億,2028E 營收相差逾 4 倍。群益 FAU 營收取公司規劃 2026-28 年 5.2/24/40 億元,GS 以 CPO FAU 占營收 58%(2027E)推算約 56.5 億†(97.45 億 × 58%),約為群益的 2.4 倍。差異來源在 FAU 放量規模與時點:群益明言 CPO 光引擎整合良率與測試產能不足,NPO 可能先於 CPO 放量,將 CPO 放量遞延至 2028 年之後;GS 未見此保守假設。兩者並列保留,福邦 2026F/2027F EPS 0.21/16.9(2026-09)較接近 GS。
GS 與 MS 同週分歧:同樣預期 CPO FAU 放量,市占與競爭假設不同(2026-10-08/10-09)
GS(Buy,TP NT$900)2027E EPS 17.60、營收 NT$97.7 億;MS(2026-10-08 由 Overweight 降至 Equal-weight,TP NT$688)2027E EPS 10.18(前 16.36)、營收 NT$67.9 億,2028E EPS 35.59 對 GS 50.43。MS 的下修來自 FAU 供應商增至至少 10 家,Corning、Coherent、TFC 在 NVIDIA Rubin NVL576 世代 CPO 專案角色大於上詮,因此把上詮 NVIDIA CPO 市占由 35% 砍到 15%/10%/8%(2026E-28E);GS 的模型未見此市占壓力,並押注 CPO FAU 占營收 21%/59%/73%。群益(2026-09-30,2027F EPS 5.08)最保守。三者並列,EPS 區間 5.08/10.18/17.60(2027)。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 群益 | 2026-09-30 | Trading Buy(區間操作) | NT$700(3 個月與 12 個月) | 以 2028F EPS 8.23 元評價,報告載現價本益比約 80 倍;TP÷2028F EPS ≈ 85x†;前日收盤 NT$652,潛在上漲空間約 7.4†(落在區間操作 5-15% 定義內) | 報告_群益_上詮3363_20260930 |
| Goldman Sachs | 2026-07-06 | Buy(首次覆蓋) | NT$864 | 2030E P/E 15.9x 折現至 2027E(COE 12.6%);TP implied 2027E P/E 48x;PEG 0.8x | 報告_GS_上詮_20260706 |
| Goldman Sachs | 2026-08-11 | Buy(重申,未提供 TP) | — | 光通訊政策風險主題報告,重申對「中國光通訊覆蓋名單」(FOCI/RoboTechnik/Landmark/Eoptolink/VPEC)正面看法,未附新目標價 | 報告_GS_光通訊_20260811 |
| Goldman Sachs | 2026-09-08 | Buy(維持) | NT$833(前 NT$864) | 15.4x 2030E P/E 折現回 2027E(COE 12.6%);倍數由同業 forward P/E 與獲利成長相關性推得 | 報告_GS_上詮3363_20260908 |
| Morgan Stanley | 2026-10-08 | Equal-weight(降評↓ from Overweight) | NT$688(前 NT$708) | 殘餘收益模型(base case):COE 11.6%(rf 2.0%、風險溢酬 6.9%、beta 1.4,前 1.6)、中期成長 16%、終端成長 4.0%、配息率 61%;隱含 2027e P/E 68x、2028e 19x;股價 NT$667(2026-10-08),上檔 3%;bull NT$895/bear NT$320 | 報告_MS_CPO測試與封裝供應鏈_20261008 |
| Goldman Sachs | 2026-10-09 | Buy(維持) | NT$900(前 NT$833,上修) | 16.4x 2030E P/E(前 15.4x;同業 forward P/E 與 EPS 成長相關性推得,2030E-31E EPS YoY 平均 15%)折現回 2027E(COE 12.6%:beta 1.4、rf 3.5%、風險溢酬 6.5%);隱含 2027E P/E 51x、P/S 10x(歷史 5-30x);股價 NT$667(2026-10-08),上檔 34.9% | 報告_GS_上詮3363_20261009 |
GS「中國光通訊覆蓋」是覆蓋團隊標籤,不是產地判定
報告_GS_光通訊_20260811 分析美國擬透過 FCC 限制中國製光模組進口的政策風險,GS 對其 China optical coverage 名單五家全數維持 Buy。該名單 5 家中 3 家為台股掛牌:FOCI=上詮(3363.TWO)、Landmark=3081_聯亞光電(櫃)(3081.TWO)、VPEC=2455_全新(市)(2455.TW);另兩家 RoboTechnik(300757.SZ)、Eoptolink(300502.SZ)為中國掛牌。因此該標籤指的是 GS 大中華區覆蓋團隊的範圍,不是產地或中資判定。若美方政策以「中國製造」為準繩,產能在台灣的上詮反而可能是轉單受惠方而非受害方;實際方向仍須看產地占比,本報告未揭露(待確認)。政策風險完整分析見 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811(含 MS 2026-10-01 的 3.2T 管制與 65% 美國 BOM 豁免交叉驗證;MS 未討論台廠)。群益 2026-09-30 提到「中山廠」剛啟動量產,顯示可能有中國產能曝險,所在地與占比仍待確認。
財測假設
季度 EPS 模型
| 季度 | Goldman Sachs EPS(報告日:2026-10-09) | 備註 |
|---|---|---|
| 2026Q2A | −0.23 | 仍虧損 |
| 2026Q3E | 0.13(前 0.17) | 3Q26 營收 NT$600m、GM 16.8%,轉正 |
| 2026Q4E | 1.84(前 1.85) | 營收 NT$1,234m、GM 30.4% |
| 2027Q1E | 2.30(前 2.28) |
假設鏈
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-07-06) | Revenue +81% CAGR 2025-30E → NI +250% CAGR | GM 19%(2025A)→ 33.6%(2027E)→ 38.8%(2030E),CPO FAU 占比提升;Opex ratio 18.7%(2025)→ 9.1%(2030E) | 2027E EPS NT$17.83;2028E NT$50.03 |
| Goldman Sachs(2026-07-06) | 產品組合遷移:3.2T→6.4T FAU,ASP 非線性上升 | 2026 capex NT$1,740M;2027 capex NT$2,130M;2026 現增 NT$3,289M(設備擴廠) | Revenue 2027E NT$10,649M(+264% YoY);2027E GM 33.6% |
| Goldman Sachs(2026-09-08) | CPO FAU 營收占比爬升 → 毛利率擴張 | CPO FAU 占營收 21%(2026E)→ 58%(2027E)→ 73%(2028E);通道數自 40ch 升級至 100ch 帶動 ASP | GM 自 18.8%(2025A)擴張至 37.9%(2028E);2027 下半年 CPO FAU 營收成長將進一步加速 |
| Goldman Sachs(2026-10-09) | 3Q26 營收低於預期 → 2026E 下修;2027E 起上修 1%;折現 P/E | 3Q26 營收 NT$600m(較 GS 前估 −8%)、4Q26E NT$1,234m(3.2T CPO FAU 自 3Q26 量產後逐步爬坡);高速 CPO FAU 占營收 21%/59%/73%(2026E-28E);GM 18.3%→33.6%→38.0%;Opex ratio 16.6%→11.0%→10.7% | 2026E EPS 0.77(前 0.82)、2027E 17.60、2028E 50.43;營收 NT$2,644/9,767/25,700m(前 2,704/9,745/25,477m) |
| Morgan Stanley(2026-10-08) | NVIDIA CPO 機架與交換器 OE 用量 × 上詮市占 × FAU ASP | Rubin Ultra CPO 機架 2027E 5k/2028E 20k 台,每櫃 3,072 顆 OE(scale-up 2,304+scale-out 768);其他 scale-out 交換器 OE 用量(千顆)Spectrum-X 800/1,000/3,000、Quantum-X —/1,000/3,000;上詮市占 15%/10%/8%(2026E-28E,前 35%);FAU ASP 3.2T US$100(前 90)、6.4T US$220(前 180)、1.6T US$45;TSMC OE 出貨 2027E 17.7M/2028E 73.9M(前 7.8M/48.6M);NVIDIA 營收貢獻 NT$261/5,568/17,914m,占 12%/82%/90% | 營收 NT$2,100/6,791/19,914m(前 1,985/8,694/23,559m);GM 13.6%/34.5%/37.7%;EPS −0.34/10.18/35.59 |
| 公司現增公開說明書(MS 2026-10-08 引述) | NT$15.38 億 capex 對應的公司自估 | 2026 營收 518m、2027 2,398m、2028 3,980m;GM 38.2%/37.8%/40.1%;營益率 7.3%/20.1%/25.4% | 營益 NT$38/483/1,012m;MS 認為此產能遠不足以涵蓋整體產業需求 |
成長動能/催化劑
董事長林松福專訪:FAU 3Q26 起量產交貨(2026-07-03,最新公司口徑)
工商時報獨家專訪,是庫內目前最直接的公司量產指引(此前多為券商/社群推估):
| 主題 | 林松福說法 |
|---|---|
| 量產交貨時點 | FAU 產品自 2026 年第三季起,依客戶需求開始量產交貨;第四季出貨將優於第三季,後續逐季成長;預期第三季挹注營收、獲利改善 |
| 觸發事件 | 輝達下一代 AI 平台 Vera Rubin 逐步量產交貨 |
| 良率現況 | 3Q/4Q 產品皆以符合客戶驗證標準為目標;持續提升良率、優化製程與設備調校、縮短生產周期,建立穩定量產能力 |
| 需求現況 | 「客戶交付的時程仍相當緊湊」,並未感受到需求放緩;持續投資為 2027、2028 年產能做準備 |
| CPO 商用時程觀點 | CPO 並非單一公司的產品,而是晶片、封裝、光學、測試及系統整合整個供應鏈共同合作的成果,商用時程須視產業領導廠商及系統客戶整體開發進度而定 |
| 架構中立立場 | 「LPO、NPO、CPO 未來會共存一段時間」;「客戶採用什麼架構,就配合什麼架構。真正決定方向的是客戶」 |
| 未來 3-5 年 | 配合客戶技術藍圖,持續布局 12.8T 以上高頻寬 FAU 及 WDM(波分多工)技術 |
專訪同時點名 Vera Rubin 生態分工:台積電負責先進製程與先進封裝、HIMX.US(himax) 奇景光電提供矽光子關鍵元件、鴻海旗下工業富聯負責 AI 伺服器交換器業務——與庫內既有的 D-FAU 供應鏈認知一致。
架構中立是上詮的關鍵優勢
來源:research_嘉基NPO與台廠CPO光學元件進度_20260820(工商時報獨家專訪,2026-07-03)
FAU 通道數路線圖與 8 月營收加速
GS 於 SEMICON Taiwan 期間(9/3)接待上詮 CFO,管理層對 AIDC 光網路趨勢維持正面,並預期上詮將受惠 CPO switch 需求自 scale-out 擴散到 scale-up。
- 通道數路線圖(本次首度給出明確世代對應):2026 年以 40 通道(對應 3.2T)為主,自 3Q26 起出貨;80 通道(對應 6.4T)將在 2026 年內推出;100 通道仍在研發中。管理層指出,資料傳輸速率提升會推升 FAU 通道數,而通道數本身就是進入障礙——這是上詮把研發與高精度製造能力轉成護城河的關鍵論述。
- 營收動能已在月營收上驗證:FAU 自 3Q26 開始出貨,8 月營收月增加速至 +20%(7 月為 +9%),GS 判讀為高階 FAU 放量所致。
- 客戶結構:FAU 客戶橫跨 fabless、foundry 與雷射供應商等多類型,非單一客戶依賴。
- 毛利率修復邏輯:FAU 自 3Q26 起貢獻營收後毛利率同步回升;GS 估 CPO FAU 營收占比 21%(2026E)→ 58%(2027E)→ 73%(2028E),推動毛利率自 18.8%(2025A)擴張至 37.9%(2028E)。
同週 UBS 對大立光 CPO FAU 的看法方向相反
GS 於 9/8 對上詮 FAU 維持 Buy 並強調通道數升級的進入障礙;3008_大立光(市) 則於 9/6 遭 UBS 由 Buy 降評至 Sell,理由是「CPO FAU 進度的認證尚在早期,股價已提前反映」。兩者標的不同(上詮為 FAU 現行供應者、大立光為新進者),但同一條 CPO FAU 需求鏈上,賣方對「認證進度 vs 股價」的評估出現分歧,見 報告_UBS_大立光3008_20260906。
3.2T/6.4T FAU 量產與營收規劃
- 2Q26 現況:3.2T FAU 本季啟動試產並貢獻部分成長動能,但 FAU 處於試產階段、中山廠剛啟動量產(群益未註明所在地,是否為中國廣東中山待核對),加上人民幣升值,三項因素壓抑毛利率(0.23%),本業持續虧損。
- 3Q26:FAU 生產機台陸續進廠,自 2026-07 起不間斷量產;良率已達滿意水準,但單位時間產量仍待提升,公司預期持續添購設備擴張 FAU 產能。
- 放量:預期自 4Q26 起 3.2T FAU 持續放量,搭上 scale-out、scale-up 皆採 CPO 的趨勢;依公司規劃,2026-28 年隨 3.2T、6.4T FAU 陸續量產,FAU 營收預期 5.2 億、24 億、40 億元,為主要成長動能(來源:公司規劃,群益轉述)。
- 風險:CPO 系統目前光引擎整合良率與測試產能不足;依供應鏈訪查,2027-2028 年整合度較低的近封裝光學(NPO)良率遠高於 CPO,可能優先放量,並把 CPO 放量遞延至 2028 年之後(群益稱此為依賴 CPO 發展較令人擔憂之處)。對照本頁「架構中立」論述:NPO 同樣需要 FAU,量能不會同步消失,但放量節奏取決於 NPO 與 CPO 的先後(→ 技術_NPO)。
- 評價:群益以 2028 年獲利評價、現價本益比約 80 倍,維持 Trading Buy。
3Q26 營收與 4Q26 展望
- 3Q26 營收 NT$600m(YoY +18%/QoQ +40%);9 月 NT$224m(YoY +28%/MoM +10%),較 GS 前估低 27%,GS 歸因高速 CPO FAU 放量時間比預期長(GS,2026-10-09)。
- 4Q26E 營收 NT$1,234m(QoQ +106%),支撐為 3.2T CPO FAU 自 3Q26 量產後逐步爬坡、季節性改善、機櫃級 AI 伺服器 ramp;10、11 月 GS 預估 MoM +15%(月營收見「月營收追蹤」)。
- 公司持續擴 FAU 產能,需求自 scale-out 延伸到 scale-up;GS 預估高速 CPO FAU 占營收 21%/59%/73%(2026E-28E)。
- 獲利:2Q26 毛利率 0.2%,GS 預估 3Q26 16.8%、4Q26E 30.4%。
FAU 競爭轉擁擠與 MS 降評
MS 於 2026-10-08 將上詮由 Overweight 降至 Equal-weight(TP NT$708→688),核心論點是 CPO FAU 供應商 12 個月內明顯變多,上詮「稀缺台廠」定價被削弱;對照 GS 同週仍 Buy。
- 競爭者:至少 10 家公司的 CPO FAU 已出貨、送樣或試產;Corning、Coherent、TFC(天孚)在 NVIDIA Rubin NVL576 世代 CPO 專案的角色預期大於上詮。另有 Senko(可拆卸 FAU)、大立光(FA 對位精度 <0.3µm,2027 年中量產)、貿聯-KY、住友電工(72 纖 2D FAU)、波若威等;對照表見 技術_FAU「FAU 供應商競爭格局」。
- 市占假設:2026E 市占 15%(前 35%)、2027E 10%、2028E 8%;MS 預期 TSMC OE 出貨自 2026E <0.5M 顆放大到 2028E >70M 顆,但上詮產能與生產規模難追上需求成長,客戶(含 Corning、TFC、大立光)已先到位。
- 優勢:名列 TSMC 矽光子生態系夥伴名單、多年與 COUPE 平台共同開發;可回焊、可重工的 ReLFACon 在 FAU 失效即整個封裝報廢的 OIO/GPU 封裝場景比交換器更關鍵。
- 進度:FAU 3Q26 起出貨,8 月營收 +19.7% MoM;公司 9 月投資人簡報列出已交付數款 MCM CPO 封裝方案,且與超過 5 家其他客戶規劃 design-in(尚非量產訂單)。
- 挑戰:第一條 FAU 產線主要服務首位客戶,其他客戶產能規劃於明年;2026 至 2Q27 資本支出約 NT$15.4 億對照競爭者擴產規模偏小;仍虧損、客戶集中(MS 估 NVIDIA 占 2027E 營收約 82%)。
- 資金面:2026-02 初完成現增、募資 NT$31 億;MS 預期小批 FAU 樣品通過客戶認證後,2026 年底或 2027 年初可能再度募資擴產,產線 2026 年底前可望全自動化並 24/7 運轉。
- 轉為正面的條件:光學 I/O(OIO,光引擎與 FAU 直接與 GPU 等加速器共封)會成倍增加每系統 FAU 數量;上詮 2025-11 投資人會議已展示 XPU 結合 HBM 的多晶片模組 CPO 架構,並規劃 4Q26 起與客戶推進 MCM/OIO 產品;若能展現 OIO 平台 design win 與份額,MS 將重新檢視評等。
- 非中國來源:MS 認為美方對中國製光收發器的政策風險是上詮作為 TFC 以外「非中國第二、三來源」的最強論點,但供應商擴大也同時讓 Corning、Senko、Coherent 與其他台廠受益。
- 通道數對應:3.2T 光引擎(16×200G)需 32 條訊號光纖加數條保偏光纖,對應約 40 通道 FAU;6.4T 約 80 通道。
- 背景:近一個月台灣 CPO 供應鏈修正,市場傳 TSMC PIC 供應可能降至 35M 顆(MS 前估 60M 顆);MS 認為預期已重設。
CPO FAU 量產準備
- 矽光子 CPO 耦光對位設備需求與 6706_惠特(市) 合作,屬 PP(試產)前段;急單,上詮尚未下正式量產訂單,2Q26 才開始建量產設備。
- 上詮與惠特管理層為學長學弟關係,合作緊密。
- FAU 耦光對位設備競爭:Sumitomo / Senko / 上詮進入決選(上詮自身也有評估自製)。
透鏡供應鏈
光模組透鏡領域以中國 300394.SZ(tianfu)(天孚通信)在 800G/1.6T 透鏡陣列具極高壁壘,上詮在 FAU 整合方面具競爭優勢,但透鏡製程本身仍有追趕空間。3008_大立光(市)(大立光)為另一台廠潛力競爭者。
玉晶光 CPO 元件送樣(2026-05 底)
3406_玉晶光(市)於 2026-05 底將高精密度稜鏡、V-groove/key slot、MT 插芯三項 CPO 元件樣品送交上詮進行客戶端評估,初步回饋正向、無重大問題,惟距明確結果仍需 1-2 個月(取決於上詮組裝/整合/驗證進度);玉晶光同時與另外三家潛在 FAU 客戶洽談中。角色定位類似奇景光電對上詮供應 WLO 光學元件,惟玉晶光樣品階段仍早於已進入 TSMC COUPE 量產供應的奇景。來源:報告_UBS_玉晶光3406_20260713,UBS,2026-07-13。
FAU 通道數階梯與 8 月營收加速(GS 參訪,2026-09-14)
隨光網路自 scale-out 擴展到 scale-up,FAU 與雷射規格同步遷移。GS 記錄上詮的通道數路線:
| 時點 | FAU 規格 | 對應頻寬 |
|---|---|---|
| 2026 年主力(3Q26 起) | 40 通道 | 3.2T |
| 2026 年內接續 | 80 通道 | 6.4T |
| 研發中 | 100 通道 | — |
- 客戶結構橫跨三類:fabless、晶圓代工廠、雷射供應商——這代表上詮的 FAU 不只賣給光模組廠,也直接進入晶圓代工與雷射端的供應關係。
- 8 月營收 MoM +20%(7 月為 +9%),GS 直接歸因於高階 FAU 放量。這是通道數升級開始反映在營收上的第一個月度證據。
與 1H26 虧損並列看
上詮 1H26 合併營收 8.11 億、毛利僅 818 萬(毛利率 1.0%)、營業虧損 2.48 億、稅後淨損 1.32 億、EPS -1.18(公開資訊觀測站)。8 月的 +20% MoM 是轉折訊號,但距離損益兩平還有距離;驗證點是 40 通道 FAU 在 4Q26 的實際出貨量與毛利率。
技術破壞風險:晶圓級被動對準 fiber-to-PIC
Corning GlassBridge 破壞風險(Morgan Stanley,2026-06-28)
Corning 於 2026-06-24 發表 GlassBridge fiber-to-PIC 連接平台(晶圓級、被動對準),主打更高密度、可拆卸,被 MS 視為 CPO 開發中對既有 FAU 廠的潛在破壞。對上詮為中長期競爭變數,惟 MS 評估:① 未來 1–2 年衝擊有限;② GlassBridge 於 CPO 與 NPO 皆可用,NPO 應用可抵消部分 CPO 風險;③ 商用時程未定,使高 FAU option value 個股評價波動加大。同屬此「繞過傳統 FAU 主動對準」路線者另有 Molex×Teramount TeraVERSE。 追蹤點:GlassBridge 客戶導入、CPO/NPO 採用比例,以及上詮自製耦光對位設備與被動對準路線的因應。來源 報告_MS_GlassBridge光收發FAU_20260628;供應鏈全圖見 供應鏈_CPO_D-FAU。
風險與注意事項
- 競爭擁擠:至少 10 家 CPO FAU 供應商,Corning、Coherent、TFC 在 NVIDIA Rubin NVL576 世代預期角色更大;FAU 定價可能不支撐上詮原多頭情境的毛利路徑(MS,2026-10-08)。
- 客戶集中:MS 估 NVIDIA 占 2027E/2028E 營收約 82%/90%。
- 爬坡不及預期:9 月營收較 GS 前估低 27%,GS 歸因高速 CPO FAU 放量比預期慢(2026-10-09);GS 列示風險為競爭加劇、光網路技術遷移、產能爬坡慢於預期。
- 產能與資金:產能規模與自動化程度不及 Corning、TFC、大立光;MS 預期需再募資擴產。
- 獲利:1H26 毛利率約 1%,3Q26 起預期回升,但 2026 全年仍預估虧損(MS)。
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:00–16:58 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 11 次有 10 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025 年底 | 無塵室動工 | 產能擴建 | ⭐⭐ | 與 OSAT 合作 |
| 2026-04-22 | 與惠特合作矽光子 CPO 耦光對位設備;Sumitomo / Senko / 上詮進入決選 | 私訪 / 供應鏈 | ⭐⭐ | 來源:活動_惠特_私訪_20260422 |
| 2026Q2 | 設備進場;客戶機台驗收 | 量產準備 | ⭐⭐⭐ | 5+ 家美系 IC 製造商/設計商/雷射廠商接洽中 |
| 2026Q2 | 開始建 CPO 耦光對位量產設備 | 量產準備 | ⭐⭐⭐ | 急單,上詮尚未下正式量產訂單;來源:活動_惠特_私訪_20260422 |
| 2026Q3 | 開始量產 1.6T + 3.2T FAU | 放量 | ⭐⭐⭐ | 依客戶要求;HIMX.US(himax) 同步初出貨 |
| 2026Q3(公司確認) | FAU 依客戶需求開始量產交貨,挹注營收、獲利改善 | 放量 | ⭐⭐⭐ | 董事長林松福專訪,2026-07-03;由券商推估升格為公司口徑 |
| 2026Q4(公司確認) | FAU 出貨優於 Q3,後續逐季成長 | 放量 | ⭐⭐⭐ | 同上 |
| 2026-2Q27 | 資本支出約 NT$15.4 億擴 FAU 產能(2026-02 現增 NT$31 億) | 產能擴建 | ⭐⭐ | 現增公開說明書,MS 2026-10-08 引述 |
| 2026Q4 | MCM/OIO CPO 產品與客戶推進;已交付數款 MCM CPO 封裝方案、>5 家 design-in(非量產訂單) | 技術路線 | ⭐⭐⭐ | 公司 9 月投資人簡報,MS 2026-10-08 引述 |
| 2026 年底 | FAU 產線預期全自動化、24/7 運轉 | 產能擴建 | ⭐⭐ | MS 預期 |
| 2029-2031(3-5 年) | 布局 12.8T 以上高頻寬 FAU 及 WDM 技術 | 技術路線 | ⭐⭐ | 林松福,2026-07-03 |
| 2026H2 | CPO 初步出貨 | 放量 | ⭐⭐⭐ | 來源:報告_多券商_台灣電子摘要_20260512 |
| 2026 年底 | 大客戶私募入股 + 擴增產能(高機率) | 催化劑 | ⭐⭐⭐ | 社群研究預測;MS(2026-10-08)亦預期 2026 年底或 2027 年初再募資擴產 |
| 2027H2 | 達到經濟規模 | 獲利 | ⭐⭐⭐ | 毛利率 38–40%,營業利益率 20–26% |
| 2027 | CPO 大規模放量;FAU 市場達數億美元 | 放量 | ⭐⭐⭐ | Morgan Stanley:5,000 Rubin Ultra 機架 |
| 2028 | FAU 市場達數十億美元 | 結構性 | ⭐⭐⭐ | MS:28,000 Rubin Ultra 機架;Citrini 估值 |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊、供應鏈_CPO_D-FAU
- 相關技術:技術_SiPh、技術_CPO、技術_FAU
- 角色:CPO 光纖陣列(FAU)整合封裝主力廠;奇景 WLO 下游整合商
- 上游:HIMX.US(himax)(WLO NIL 光學元件)
- 客戶端:2330_台積電(市) COUPE 平台;北美 IC 製造商與設計商
- 量產設備夥伴:6706_惠特(市)(矽光子 CPO 耦光對位設備,PP 前段;2Q26 開始建量產設備)。
- FAU 耦光對位設備競爭:Sumitomo / Senko / 上詮進入決選;上詮也評估自製。
- 透鏡 / 光學元件位置:300394.SZ(tianfu) 在 800G/1.6T 透鏡陣列壁壘高,上詮強項在 FAU 整合,透鏡製程仍有追趕空間;3008_大立光(市) 為台廠潛力競爭者。
同事觀點 vs 庫內數字:FAU 量產良率與領先優勢存疑(thesis,2026-10-09)
珩石同事 Jason 觀察:上詮自 2020 年初即受台積電扶植開發 FAU,但主動對準產出進度不如預期(原文「台積扶持的兩家小朋友都失敗了」,兩家未具名,推測指上詮與 HIMX.US(himax) 奇景,待確認),台積因此轉找大立光,以其光學+規模製造能力承接、台積需讓利。文中並稱「高鐵」(推測為 4573_高明鐵(興),使用者已確認)最大客戶之一即上詮,2026 年起高明鐵其他客戶開始貢獻營收,可視為上詮對高明鐵訂單集中度下降的訊號。來源:研究_大立光3008_上詮3363_FAU觀點_珩石Jason_20261009,2026-10-09,thesis,低信心(單一同事主觀意見)。 與庫內既有數字並列:上詮 2Q26 營收 4.29 億、毛利率僅 0.23%(見下方「EPS 記錄」),量產爬坡確實緩慢;但 Goldman Sachs(2026-09-08)仍維持 Buy、2027E EPS 17.49(樂觀情境,見「EPS 預估」),且 GS 2026-09-08 報告強調通道數 40→80→100ch 路線圖與 8 月營收 MoM +20% 為放量證據。兩方觀點分歧:Jason 質疑上詮量產良率與領先優勢是否仍在,GS 財測仍押注上詮快速放量,本頁不選邊,並列保留供交叉參考。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| HIMX.US(himax) | 上游 / 股東 | 奇景供應 WLO NIL 光學元件;持有上詮 5.3% 股權(2024/06 投入 1,600 萬美元) |
| 2330_台積電(市) | 客戶 / 平台 | TSMC COUPE 平台 FAU 需求方 |
| 6706_惠特(市) | 設備夥伴 | 矽光子 CPO 耦光對位設備合作,屬 PP 前段;2Q26 開始建量產設備 |
| 300394.SZ(tianfu) | 透鏡供應鏈競爭 / 對標 | 800G/1.6T 透鏡陣列壁壘高 |
| 3008_大立光(市) | 潛在台廠競爭者 | 光模組透鏡潛在競爭者 |
| GLW.US(corning) | 技術破壞者 | GlassBridge 晶圓級被動對準 fiber-to-PIC,CPO 開發潛在破壞 FAU 路線(MS 2026-06-28) |
| 3406_玉晶光(市) | 潛在上游 / CPO 元件送樣 | 2026-05 底送樣稜鏡、V-groove、MT 插芯三項 CPO 元件供上詮評估;UBS 2026-07-13 查證 |
| GLW.US(corning) | FAU 競爭者 | MS(2026-10-08):已交付客製 FAU 與預組線束,與 NVIDIA 多年合作,產能與光纖供應最大;上詮最主要競爭者 |
| COHR.US(coherent) | FAU 競爭者 | MS:產品線含 FAU、稜鏡微透鏡陣列、CPO/NPO 模組與雷射,可整套打包,可能為 Rubin NVL576 FAU 主要供應商 |
| 300394.SZ(tianfu) | FAU 現任主力 | MS:NVIDIA Quantum-X CPO 交換器 FAU 幾乎全數由 TFC 供應,已備妥明年放量產能;中國製造的政策風險是上詮作為非中國來源的論點 |
| 3008_大立光(市) | 新進入者 | MS:FA 對位精度 <0.3µm、已有首張量產客戶訂單,2026-3Q 末試產線、最快 2027 年中量產 |
| 3665_貿聯-KY(市) | 潛在合作/競爭 | MS:2026-01 完成併購深圳新富勝,目標 20/42 通道 CPO FAU,缺量產經驗,可與 FAU 廠合作對位製程 |
| 5802.JP(sumitomo_electric) | 高密度 FAU 競爭者 | MS:已開發 72 纖(6×12)2D FAU,非中國來源,對上詮 80/100 通道多排世代形成競爭 |
來源
- 報告_GS_上詮3363_20261009 — Goldman Sachs,2026-10-09;Buy TP NT$900(前 833),3Q26 營收 +40% QoQ 至 NT$600m、9 月低於預期 27%、4Q26E NT$1.2bn、CPO FAU 占比 21/59/73%
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;上詮降至 Equal-weight TP NT$688,FAU 供應商轉擁擠、NVIDIA 市占假設 35%→15/10/8%,2027E EPS 10.18
- 報告_福邦_矽光子CPO產業_202609 — 福邦投顧,2026-09;下游 FAU 供應商,客戶 NVIDIA(與本頁既有 GS/Citi 判讀一致)
- 產業報告同期出現代號 3363、公司名記為「上銓」之個股表(報告_群益_光通訊成長趨勢專題_20260923 矽光相關供應鏈段落亦列「上詮(3363)」FAU 廠商);「上銓」應為 OCR/排版誤植,仍指本頁上詮,2026F/2027F EPS 0.21/16.9(YoY NA/+8,156.1%,福邦,2026-09)僅供參考、未經交叉驗證
- 報告_GS_光通訊產業參訪十大重點_20260914 — Goldman Sachs,2026-09-14;Asia Leaders Conference/SEMICON Taiwan/China AI Tour 光通訊參訪十大重點
- 報告_群益_上詮3363_20260930 — 群益,2026-09-30;Trading Buy TP NT$700,3.2T/6.4T FAU 2026-28 營收 5.2/24/40 億,EPS -0.53/5.08/8.23,NPO 可能先於 CPO 放量
-
報告_GS_上詮3363_20260908 — Goldman Sachs,2026-09-08;SEMICON 訪 CFO:FAU 通道數 40→80→100ch 路線、8 月營收 +20% MoM、CPO FAU 營收占比 21/58/73%、GM 至 37.9%(2028E)、TP 下修至 NT$833
-
research_嘉基NPO與台廠CPO光學元件進度_20260820(工商時報獨家專訪,2026-07-03:董事長林松福談 FAU 3Q26 量產交貨、良率、需求未放緩、「LPO/NPO/CPO 共存」、12.8T 以上 FAU 與 WDM 路線)
-
memo_光通雷射元件供應鏈_20260509,2026-05-09(使用者整理)
- 報告_多券商_台灣電子摘要_20260512,2026-05-12(MS / Himax CPO 摘要)
- 活動_惠特_私訪_20260422,2026-04-22(私訪;上詮與惠特合作細節)
- memo_上詮_FOCI_CPO_FAU_20260517,2026-05-17(社群投資人 memo;公司技術、財務、EPS 預估)
- web_Hunterbrook_HIMX_CPO_Apple_20260317,2026-03(Hunterbrook + Citrini;FAU 專利鏈、市場規模)
- memo_光模組透鏡_AI算力_20260518,2026-05-18(透鏡採購位置;天孚通信 800G/1.6T 透鏡陣列、大立光潛力)
- 報告_GS_上詮_20260706 — Goldman Sachs,2026-07-06;首次覆蓋 Buy TP NT$864,2030E P/E 15.9x 折現至 2027E(COE 12.6%);2027E EPS NT$17.83、2028E NT$50.03;Revenue CAGR +81% 2025-30E
- 報告_UBS_玉晶光3406_20260713 — UBS,2026-07-13;玉晶光 CPO 元件(稜鏡、V-groove、MT 插芯)2026-05 底送樣上詮評估
- 報告_GS_光通訊_20260811 — Goldman Sachs,2026-08-11;美國對中國光模組進口限制政策風險分析,將上詮歸入「中國光通訊覆蓋」名單、重申 Buy(未附新 TP)
相關頁面
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 技術_奈米壓印NIL
- 分析_OCP2026_AI光互連路線與可靠度
- 時程_2026_半導體測試介面
- 技術_CPO被動對準擴束耦合
- 分析_CIOE2026光博會綜合回顧
- 7930_威世波(興)
- 分析_玻璃封裝全景
- 7772_耀穎(櫃)
- 供應鏈_光學鍍膜
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 技術_光學鍍膜
- 技術_光纖製造
- 技術_光耦合
- 技術_CPO製程流程
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- 3362_先進光(櫃)
- 技術_CPO光連接器
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_Feynman
- 技術_GlassBridge
- 技術_矽光子
- 7728_光焱科技(櫃)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_OE光學引擎