基本資料
光焱科技(Orion Energy,7728,上櫃),2009 年成立,資本額 1.39 億元。早期主力為高階可控模擬光源(太陽能電池檢測等),2024 年起跨足矽光子檢測(專注檢測光)為轉型重心。產品涵蓋光電轉換檢測(CIS 檢測、PD 探測器檢測)、矽光子晶片光缺陷檢測(缺陷/光損/可靠度驗證)、晶圓級檢測(CP/WAT,整合於探針卡/電測機)。為 SEMI 矽光子聯盟(提供設備)、HiSPA、EMVA 聯盟成員。2026 年於高雄路竹建約 3,300 坪新廠作總部。2024 年產品別營收比重:模擬光源 33%、半導體光電轉換測試儀器 55%、晶圓級光電檢測儀器 5%、其他 7%(中信投顧,2026-09-18)。
核心技術/競爭優勢
矽光子三大元件與公司定位(中信投顧 SEMICON Taiwan 2026 帶展 memo,2026-09-02,fact,高信心):矽光子主要由發光元件、光波導、PD 探測器三大元件組成,光焱可生產後兩者(光波導、PD 探測器),已有多年生產經驗;2024 年被稱為矽光子概念股,主要模式為客戶採購 PD 探測器後交貨給矽光子客戶。
非破壞式高光譜成像檢測——可找出每顆 Die 的光損 Die / 實際位置 / 光損量,1-2 秒掃描單 Die。目前生產 IR 光損測試;既有廠商主要在雷射灌入後找到漏光處標示 Bad Die,但無法看到洩漏量、洩漏處。光焱 NightJar 機台可標示位置、漏光的功率/量、光波長(1310/1550 奈米波長缺陷、電路影響),主要關注光的定位、定量、定質,對應總量進出標示 Good/Bad Die;光焱找出 Good Die 可減少 SoIC PIC Die 良率影響,於最早期即找出是否過關、Die 風險。目前檢測廠商無法同時達到定位、定質、定量三大效果,及提供 PIC 光學指紋 DNA;對應 IC Design、光學廠、晶圓廠等客戶,提供參數供客戶進行智慧製造,比照電性測試廠商給予光晶片參數關聯性平台。
相較傳統 PIC 檢測方案的差異化: - 傳統 PIC 檢測:僅知進出總量,無法定位光漏點 - OTDR(光時域反射儀):利用瑞利散射 + 菲涅耳反射分析鏈路,有定位限制 - 光焱方案:前期即可篩出 GD(good die),精準定位/定質/定量,無需破壞樣品
產品與應用
| 產品 | 說明 | 市場狀況 |
|---|---|---|
| FireFox | 高功率模擬光源(高波長,31dBm),驗證 PIC 晶片高功率可靠度、可做 PIC Die Burn-in;規格涵蓋 200G 到 1.6T,對應不同光道各有不同波長,客戶對模擬光源有 Burn-in 測試需求 | 2026 年 3 月推出,市場反饋佳;OFC 2026 展出新機台,不少客戶詢問,主要用於 Insertion 3 之 WDM、DWDM 24 小時模擬光源測試 |
| NightJar | ProbeInsight 平台(矽光子光檢測)主力,架於探針台檢測漏光,定位/定質/定量 | 已有急單 |
| APD-QE | 光電探測器轉換器(光轉電傳輸至晶片運算),應用矽光子、消費電子 | 歐洲、台灣成長中 |
圖片 / 架構圖
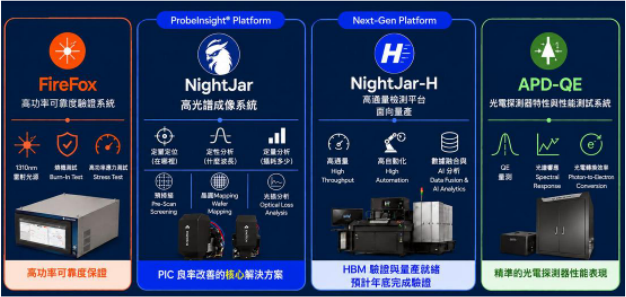
圖說:光焱矽光子檢測設備家族定位圖——FireFox(高功率可靠度驗證)、NightJar(高光譜成像系統)、NightJar-H(高通量檢測平台,商轉量產)、APD-QE(光電探測器特性測試)(中信投顧,2026-09-22)。
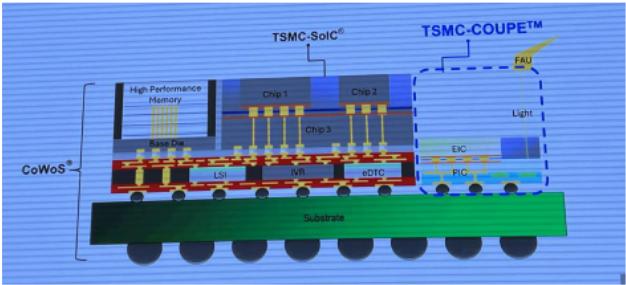
圖說:台積電 COUPE 封裝技術示意圖,顯示 CPO 晶片(EIC/PIC/FAU/Light)與 CoWoS/SoIC 架構中 Chip/HBM/Substrate 的整合位置,對應光焱矽光子檢測設備服務的封裝節點(台積電、中信投顧整理,2026-09-22)。
兩大事業部與產品線
| 事業部 | 產品線 | 說明 |
|---|---|---|
| 科研事業部 | QE-R(推出至今仍受市場歡迎)、SS-PST、FTPS 等 | 客製化科研市場設備;中信引用同業年度營收規模作對比:ThermoFisher 429 億美元、Keysight 50 億美元(僅為規模量級對比,非光焱自身營收) |
| 半導體事業部 | PD-QE(光電探測器檢測);CPO 用 NightJar/NightJar-H/FireFox/APD-QE;CIS 用 SG-A;SPAD 用 SPD2200;晶圓級量測用 SG-O | 涵蓋上中下游產業檢測解決方案 |
矽光子檢測架構(Insertion 0–4)
| Insertion | 說明 | 光焱角色 |
|---|---|---|
| Insertion 0(OWAT) | WAT 檢測(PIC wafer 製程中,光缺陷篩選) | 有對應設備 |
| Insertion 1 | PIC 晶圓級檢測(CP 測試) | 公司重點,以非破壞高光譜成像定位光損 |
| Insertion 1.5(新增站點,公司自述) | 因應 Insertion 2 檢測技術瓶頸新增的過渡站點 | NightJar 設備可支援(元大法說,2026-09-17) |
| Insertion 2 | EIC+PIC 上電下光(如 Ficontec、MPI 等機台) | 尚未涉足(公司自述,元大法說 2026-09-17;此前本頁標示「—」,本次為首度取得公司明確口徑) |
| Insertion 3 | 僅檢測 OE,模組級;偏封裝廠 | 有對應設備支援對接 |
| Insertion 4 | 系統級測試(ASIC+OE 整體) | 有相關技術,但非公司主要重點(元大法說,2026-09-17) |
產品定價與規格
平台為 ProbeInsight,底下產品線含 NightJar、NightJar-H、APD-QE、FireFox(名稱經元大法說逐字稿轉寫校正,中信投顧報告 2026-09-18 再次確認正確): - NightJar:對應 Insertion 1 工程驗證階段,ASP 約 1,200–1,600 萬元 - NightJar-H:對應量產端監測(Insertion 1.5),ASP 約 2,200–2,600 萬元(較 NightJar 高 70–80%) - FireFox(高功率可靠度測試模擬光源):ASP 兩個來源不一致,並列保留——公司法說口徑「測試可靠度的光源 ASP 約 600 萬元左右」(元大,2026-09-17;公司原話未指名 FireFox);中信投顧則直接列「FireFox 設備 700–800 萬元」(2026-09-18)。差異可能來自機型配置或口徑(是否含選配),不宜逕以券商數字覆蓋公司口徑 - APD-QE:光電轉換效率檢測設備
2026 營運/轉型
NightJar 已開始出貨、6 月營收月增 55%(GS 訪董事長,2026-09-08,最新覆蓋)
GS 於 SEMICON Taiwan 期間(9/3)接待光焱董事長、執行長與技術長,這是本頁首次取得券商對 NightJar 的第三方紀錄(GS 標註 Not Covered,無評等與目標價): - NightJar 已開始出貨,支撐 2026 年 6 月營收月增 55% 至 NT$54mn。此為本頁「NightJar 急單」說法的首次金額化。 - 技術規格:NightJar 為高光譜影像系統(hyperspectral image system),可無縫升級既有 eVue 顯微鏡成為 PIC 晶圓級測試(Insertion 1)設備,量出 AWG(陣列波導光柵)的光損路徑與絕對光功率分佈。掃描並分析 PIC 晶圓上一顆 die 約需 1 秒。 - 與傳統方法的差異:傳統做法只能判斷「有沒有光損」,NightJar 能指出光損發生在哪裡、絕對量多少,讓客戶找到損耗成因,把 KGD(known good die)判定提前到 Insertion 1(PIC 晶圓級測試)甚至 Insertion 0(PIC 晶圓早期缺陷篩選)。 - 客戶結構:涵蓋 fabless、foundry 以及 foundry 的測試夥伴三類。 - GS 產業判斷:測試設備供應商是 CPO 商業化過程中最早受惠的一群,縮短測試時間與提前 KGD 是產業推動 CPO 良率爬坡的兩大目標——這與本頁「test shift left」定位一致。 來源:報告_GS_光焱7728_20260908
- 舊看法(來源未標示日期):過往營收科研 70% / 半導體 30%,2026 轉型期估可達 5:5 → 新(元大法說 2026-09-17/中信投顧 2026-09-18,較高信心):
- 2026 年 1–8 月營收 2.69 億元,YoY +36.8%;全年展望年增高雙位數,幅度有望優於此數字(中信投顧,2026-09-18)
- 半導體檢測收入佔比:2025 年 13.8%(推估)→ 2026 年 1–8 月 36.8%;年底預計優於此數字,明年有望再創新高
- 矽光子相關設備營收佔比:2025 年 4.2% → 2026 年 1–8 月 17.2%(成長近 3–4 倍)
- 毛利率維持 55.6% 以上(部分時段 60% 以上);2026 全年展望維持 60% 以上水準(中信投顧,2026-09-18)
- CIS 檢測設備已打入客戶量產線,重複訂單增加;受惠自動駕駛 Level 3/4 發展,單一客戶下單量由每年 <5 台提升至 10–20 台。檢測項目含整合度、均勻度、準直度、高動態範圍;CIS(視覺辨識)與 SPAD(光達)兩市場正逐步整合,2026–28 年主要動能為車用,其次消費性電子、工業(中信投顧,2026-09-18)
- 法規限制:2026 及 2027 年矽光子相關設備預估數字尚無法明確公布
- 國際供應鏈零組件交期大幅延長,公司積極備料因應
營收結構:產品別與終端應用別佔比
較既有口徑更細,來源見表格欄位。
| 期間 | 科研量測 | 半導體檢測 | 其他 | 來源 |
|---|---|---|---|---|
| 2026 年 1–8 月(產品別,實績) | 60.5% | 36.8% | 2.7% | 中信投顧,2026-09-18 |
| 2026 年全年(產品別,展望) | 50% | 50% | — | 中信投顧,2026-09-18 |
| 期間 | 科研量測 | AI矽光子 | 車用 | 量子電腦 | 太空航太 | 其他 | 來源 |
|---|---|---|---|---|---|---|---|
| 2025 年(推估) | — | 4.2% | — | — | — | — | 元大法說,2026-09-17 |
| 2026 年 1–8 月(終端應用別,實績) | 60.5% | 17.2% | 12.6% | 2.7% | 1% | 6% | 中信投顧,2026-09-18 |
- 訂單能見度達 3-4Q26
- 有機會雙位數成長
設備驗證階段與生態鏈
- 設備驗證分為 POC、Qual、HVM 三大階段(元大法說口徑),中信投顧(2026-09-18)另標示 POC、POT(Proof of Technology)、HVM 階段別;矽光子檢測設備已完成 POC、POT 驗證,進入 HVM 階段——其中 NightJar-H 具體進度為 HVM 驗證與量產準備,預計 2026 年底完成客戶驗證。客戶端評估對象含 IC Design、晶圓廠、光學廠、設備廠等 3-4 方,聚焦改善良率效果。
- HVM 驗證客戶具名確認(福邦,2026-10):NightJar-H 的 HVM 驗證對象為台積電,首度補上此前未具名的 HVM 客戶名稱,與前述 2026 年底完成客戶驗證之時程敘述一致,非新時程,為客戶名稱補強。來源 報告_福邦_CPO設備趨勢與台廠_202610。
- 配合生態鏈設備供應商:光探針台供應商為 FORM、光測試機供應商為 Advantest。
- 測試規模:一片 PIC 晶圓可切割 670 個晶片,主要為 CP 測試,測試節點由晶圓廠決定;光焱負責標示出光損處。
客戶
工程驗證階段(簽 NDA);宜特(頁面不存在,純文字)為長期策略夥伴;3587_閎康(櫃) 近期法說對矽光子設備有見解;近期有好消息。
太空航太領域已與多家國際 Tier One 航太公司建立前期業務往來並取得部分訂單,惟仍處研發階段、量尚小(元大法說,2026-09-17)。
新廠
高雄路竹產能規劃(中信投顧,2026-09-18,較先前公司法說口徑更細,補上中間的路竹租廠站點):
| 廠房 | 坪數 | 性質 | 時程 |
|---|---|---|---|
| 路竹一廠 | 400 坪 | 承租廠,2009 年成立 | 現有精密光學檢測產線 |
| 路竹租廠 | 100 坪 | 承租廠 | 2026 年底開始承租,廠房佈建約需 1 季,預計 2027 年量產 |
| 路竹二廠(新建) | 3,300 坪 | 租地自建廠 | 預計 2026 年動工、1Q–2Q28 完工,2H28 加入量產(優於前次預期 1Q29) |
- 舊看法(GS 訪談推估,2026-09-08):1Q27 動工、建廠 1.5 年、2028 底 move-in、1Q29 貢獻 → 新(元大法說 2026-09-17/中信投顧 2026-09-18,較高信心):新廠完工時程為 1Q–2Q28,2H28 投產
- 生產空間路徑:路竹一廠 400 坪 →(新增路竹租廠 100 坪,2027 年起)→ 2H28 路竹二廠完工後總計 3,300 坪
- 2H28 新廠量產後最大年產能:科研量測設備 350 台、ProbeInsight(半導體)設備 250 台
月營收(近 24 個月)
下次公布12/7(一)–12/10(四) 11月營收 預估:可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 0.56 | — | +54.7% | 本站推算† |
| 2026-12 | 0.74 | — | +43.6% | 本站推算† |
| 2026-11 | 0.69 | — | +43.6% | 本站推算† |
| 2026-10 | 0.52 | +0.3% | +71.3% | |
| 2026-09 | 0.51 | +65.1% | +69.0% | |
| 2026-08 | 0.31 | +1.7% | +137.3% | |
| 2026-07 | 0.31 | -43.0% | +50.8% | |
| 2026-06 | 0.54 | +57.4% | +114.2% | |
| 2026-05 | 0.34 | +69.1% | +24.6% | |
| 2026-04 | 0.20 | -36.4% | -24.0% | |
| 2026-03 | 0.32 | -2.2% | -18.5% | |
| 2026-02 | 0.32 | -10.0% | +52.0% | |
| 2026-01 | 0.36 | -30.4% | +46.3% | |
| 2025-12 | 0.52 | +8.3% | +54.4% | |
| 2025-11 | 0.48 | +58.6% | +36.4% | |
| 2025-10 | 0.30 | -1.0% | +17.0% | |
| 2025-09 | 0.30 | +131.9% | -10.9% | |
| 2025-08 | 0.13 | -35.4% | -59.4% | |
| 2025-07 | 0.20 | -19.0% | -48.2% | |
| 2025-06 | 0.25 | -8.4% | -37.5% | |
| 2025-05 | 0.27 | +3.1% | +6.8% | |
| 2025-04 | 0.27 | -31.7% | -22.5% | |
| 2025-03 | 0.39 | +82.3% | +1.0% | |
| 2025-02 | 0.21 | -13.3% | +7.7% |
2026 年已公布累計 3.72 億元;全年推算 5.15 億元(YoY +55.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | 營收 | 毛利率 | EPS | YoY | 來源 |
|---|---|---|---|---|---|
| 1Q26 | 1.00 億元(QoQ -22.75%) | 67.03% | 1.53 元 | 營收 +18.02% | 中信投顧,2026-09-22 |
| 2Q26 | 1.08 億元(QoQ +8.39%、YoY +37.38%) | 60.56%(QoQ -6.5ppts、YoY -3.8ppts) | 1.08 元(QoQ -29.4%、YoY +535.3%) | 營收 +37.4% | 中信投顧,2026-09-22;毛利率季減主因標準化設備毛利率接近 60% 水準 |
| 1H26 | 2.08 億元(+27.4%) | 63.66%(+1.23ppts) | 2.59 元 | EPS +117.6% | 中信投顧,2026-09-18 |
| 1–8M26 | 2.69 億元(+36.8%) | — | — | — | 中信投顧,2026-09-18 |
1H26 營收 YoY 中信標示 +27.4%,元大法說(2026-09-17)先前標示「上半年 YoY +27.8%」,差異在 0.4ppt 內,屬同期不同口徑估算,非實質衝突。
EPS 預估
| 年度 | 中信投顧 EPS(報告日:2026-09-22) | 福邦 EPS(報告日:2026-10) | 備註 |
|---|---|---|---|
| 2026F | 9.33 元(調整後) | 8.02 元 | 營收 534 百萬元(YoY +49.57%)、毛利率 66.1%、營益率 28.2%;較市場共識 475 百萬元高 12.3%、EPS 較共識 6.71 元高 39.0%;福邦明顯低於中信(約 -14%),未給目標價,僅合理 PER 區間 40-60x |
| 2027F | 23.03 元 | 16.4 元 | 營收 907 百萬元(YoY +69.96%)、毛利率 68.2%、營益率 42.8%;較市場共識 569 百萬元高 59.4%、EPS 較共識 9.67 元高 138.2%;福邦明顯低於中信(約 -29%,差距更大) |
中信 3Q26F/4Q26F 單季預估亦明顯高於市場共識:3Q26F 營收 124 百萬元(高於共識 14.8%)、EPS 1.86 元(高於共識 19.0%);4Q26F 營收 201 百萬元(高於共識 26.6%)、EPS 4.86 元(高於共識 89.8%)(中信投顧,2026-09-22)。差異主要來自中信對 NightJar-H 量產訂單認列節奏與毛利率結構的較樂觀假設,屬中信單一券商觀點,尚待其他券商數字交叉驗證。
福邦投顧(2026-10)CPO 設備趨勢專題報告之 EPS 明顯低於中信(2026-09-22),兩份報告發布僅約一個月、模型推導鏈皆未完整揭露,暫無法判斷差異是否來自 NightJar-H 量產認列節奏假設不同或其他因素;因屬不同券商模型角度而非單一事實矛盾,列為並列參考,不視為「資訊衝突」處理,提醒後續注意追蹤 NightJar-H 實際出貨與認列進度以驗證哪一方假設較貼近實際。來源 報告_福邦_CPO設備趨勢與台廠_202610。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-09-22,初次評等) | 2027F EPS × 35x PER | 4Q26-1H27 取得指標性晶圓廠客戶首批 Insertion 1 量產訂單(NightJar-H,毛利率 65-70%,交期 3-6 個月,營收貢獻於 2Q-3Q27);路竹二廠 1Q-2Q28 完工、2H28 增加 3,300 坪產能 | 目標價 800 元(前次:無評等,首次覆蓋) |
| 中信投顧(2026-09-22) | 營收結構:大型案/小型案/科研佔比模型 | 2026 年科研與半導體檢測營收佔比各約 50%;路竹租廠(100 坪)2027 年量產,滿載後年營收貢獻可達 2 億元以上 | 2026F 營收 534 百萬元、2027F 907 百萬元 |
| 福邦(2026-10) | CPO 設備趨勢專題報告:NightJar-H 於台積電 HVM 驗證進度交叉確認 | NightJar-H 於台積電(TSMC)進行 HVM(量產)驗證——首度具名確認驗證客戶為台積電,與本頁既有「設備驗證階段與生態鏈」章節所述 POC/POT/HVM 三階段、預計 2026 年底完成客戶驗證之敘述方向一致,為客戶名稱的補強而非新驗證時程 | FY26F/27F EPS 8.02/16.4,合理 PER 區間 40-60x(無目標價) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-09-22 | 買進(Buy,初次評等) | 800 元 | 2027 年預估 EPS 23.03 元 × 35 倍 PER | 報告_中信_光焱7728_20260922 |
中信投顧同一分析師(李柏賢)先前於 2026-09-18 發布法說快評(報告_中信_光焱7728_20260918),當時未附評等與目標價;本報告(09-22)為首次正式評等,前次目標價/評等欄位報告原文亦標示「--」,非調降或調升。
| 福邦投顧研究部 | 2026-10 | — (未評等/無目標價) | 無(僅給合理 PER 區間 40-60x) | CPO 設備趨勢專題報告;FY26F/27F EPS 8.02/16.4 元,明顯低於中信投顧(2026-09-22)之 9.33/23.03 元(並列參考,見「EPS 預估」);NightJar-H 於台積電 HVM 驗證進度交叉確認 | 報告_福邦_CPO設備趨勢與台廠_202610 |
NightJar 高光譜影像系統:把 KGD 提前到 Insertion 0/1(GS 參訪,2026-09-14)
GS 在光通訊參訪的第 8 條重點中單獨點名光焱的 NightJar 高光譜影像(hyperspectral image)系統:
- 可揭示 AWG(arrayed waveguide grating,陣列波導光柵)的光損耗路徑,並做絕對光功率映射。
- 讓客戶在 Insertion 1(PIC 晶圓測試) 甚至 Insertion 0(PIC 晶圓早期缺陷篩選) 階段就達成 KGD(known good die),節省失效成本。
這條記錄的價值在於「愈早愈省」的產業共識被明確說出
GS 的原話邏輯是:成品模組昂貴,所以生產過程中多次測試是必要的,愈早發現失效,失效成本愈低。受訪公司持續認為 Insertion 2(雙面晶圓級測試)是必要的;而光焱的 NightJar 把篩選點再往前推到 Insertion 0/1。 對照本頁既有的「矽光子檢測架構(Insertion 0–3)」章節,這是外部券商首次在產業參訪紀要中具名點出光焱在 Insertion 0/1 的定位,而非公司自述,信心層級因此提高。
訴訟
依全要件原則公司有信心不侵權,已向報告客戶釋疑,樂觀看待;專利屬暫時狀態可回溯撤銷;公司亦提告對方、待回應;目前客戶未因訴訟 delay。
與汎銓(6830)的技術路線與專利爭議
光焱單方陳述,屬公司立場,未經汎銓方查證
以下內容為光焱在 SEMICON Taiwan 2026 展會現場對中信投顧的單方說明,涉及與同業 6830_汎銓(市) 的專利爭議,尚未見雙方訴訟結果公告;並列為公司觀點,非本頁之判斷。
- 技術路線差異(光焱自述):汎銓機台主要用於 Insertion 1,關鍵差異在專利——汎銓申請台灣專利屬於金相顯微鏡技術,光焱則使用「高光譜成像」技術;兩者對應零組件使用不同,僅為不同技術方法達到雷同效果(如 IRCCD 不可見光)。光焱諮詢專利事務所,皆表示無違反專利技術,不是採用金相顯微鏡、專利並非限定於 IRCCD。
- 專利佈局:光焱有非常多專利,佈局 7 國專利,約 10 幾項;若專利影響性愈小審核愈快。
- 競品狀態(光焱自述):汎銓「夜行壁虎」與光焱 NightJar 為完全競爭產品,光焱表示目前沒有看到汎銓設備量產、出貨、客戶採用。
- 訴訟現況:專利為浮動狀態,若有訴訟、濫用有機會被撤銷;目前有公司提出汎銓專利撤銷訴訟,光焱並對外表示 1-2 年前曾有被 3587_閎康(櫃) 舉發專利無效訴訟,後續沒有公告。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/10週四營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
CPO / 矽光子檢測定位
光焱屬 CPO / 矽光子檢測「picks-and-shovels」族群,依「test shift left」概念——設備未到位時,前一站加強檢測。呼應 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608 的「CPO testing 提前採購」方向(與致茂、竑騰、FormFactor 同類)。
公司對 SemiAnalysis 之 CPO delay 看法:仍為市場大趨勢,邊走邊看。
公司在法說中重申(元大,2026-09-17):不論市場最終走向 CPO 或 NPO,光焱檢測設備兩種劇本下皆可使用。公司並判斷矽光子產業目前處於前期量產測試階段,預計 2027–2028 年間為明顯放量期,2026–2028 年為產業關鍵發展期,生產與檢測設備需求將同步推進。
中信投顧(2026-09-18)進一步指出,光焱檢測技術可涵蓋 Pluggable、NPO、CPO 三種架構,並非限定於 PIC 晶圓檢測,而是讓供應鏈上下游看到光學參數;矽光子產業 2027–28 年可望達商業化量產階段,設備商需於 2026–28 年提前準備產能,關鍵在提早發現製程問題以提升 K.G.D. 數量、降低元件單價、提升製程良率。法說 Q&A 並指出 CPO 預計放量於 2027 年末至 2028 年,需求量將超過供給量,單一供應商無法單方面決定量產時程。
FAU 相關廠商如 3363_上詮(櫃)、波若威;耦光設備廠如駿河精機、高明鐵(後二者純文字,無對應頁)。
來源
- 報告_中信_光焱7728_20260922 — 中信投顧(李柏賢),2026-09-22,初次評等;買進,TP 800 元(2027F EPS 23.03 元 × 35x PER);1Q26/2Q26 單季 EPS 1.53/1.08 元、2026F/2027F 營收與 EPS 預估、季度財報與市場共識比較、NightJar/NightJar-H/FireFox/APD-QE 產品定位圖、路竹一廠/二廠外觀
- 活動_光焱科技7728_元大法說memo_20260917 — 元大證券法人說明會逐字稿,2026-09-17;1-8 月營收 2.69 億元(YoY+36.8%)、半導體檢測佔比 13.8%→36.8%、矽光子設備佔比 4.2%→17.2%、NightJar/NightJar-H ASP 與新廠產能規劃(年底動工、3,300 坪)、Insertion 0–4 定位、CPO/NPO 兩劇本皆適用、太空航太新客戶
- 報告_中信_光焱7728_20260918 — 中信投顧(李柏賢),2026-09-18;1H26 EPS 2.59 元(YoY+117.6%)、1-8M26 營收 2.69 億元(YoY+36.8%)與產品別/終端應用別佔比細分、兩大事業部產品線、路竹一廠/租廠/二廠三段產能路徑、NightJar-H HVM 驗證進度、矽光子檢測技術涵蓋 Pluggable/NPO/CPO 三種架構
- 報告_GS_光通訊產業參訪十大重點_20260914 — Goldman Sachs,2026-09-14;Asia Leaders Conference/SEMICON Taiwan/China AI Tour 光通訊參訪十大重點
- 報告_GS_光焱7728_20260908 — Goldman Sachs,2026-09-08(SEMICON 訪董事長/執行長/技術長,Not Covered 無評等);NightJar 已出貨、6 月營收 NT$54mn(+55% MoM)、1 秒/die 掃描、KGD 提前至 Insertion 0/1
-
報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 相關設備趨勢與台廠投資機會專題;NightJar-H 於台積電進行 HVM 驗證(首度具名確認客戶);FY26F/27F EPS 8.02/16.4(合理 PER 區間 40-60x,無目標價),明顯低於中信投顧 2026-09-22 之 9.33/23.03,並列參考
-
gemini 查詢,2026-05-25
- memo_光焱_中信論壇_20260610 — 中信論壇 Call Memo,2026-06-10
- 活動_光焱7728_SEMICON帶展memo_中信_20260902 — 中信投顧 SEMICON Taiwan 2026 帶展 memo,2026-09-02;矽光子三大元件定位、NightJar/FireFox(200G-1.6T,OFC 2026 展出)機台細節、POC/Qual/HVM 驗證階段、光探針台供應商 FORM/光測試機供應商 Advantest、一片 PIC 晶圓切割 670 個晶片、與汎銓專利爭議(金相顯微鏡 vs 高光譜成像)之公司單方陳述