PDF 原檔:報告_福邦_CPO設備趨勢與台廠_202610_original.pdf
原始內容
6,750
6,500
6,250
CPO相關設備趨勢與台廠投資機會
福邦投顧研究部 2026/10
prof
day
ono
◼ 需求強勁
CPO 自2027 年進入放量期,光引擎需求2026-2028 年由62 萬顆增至3,500 萬顆:AI 瓶頸由算力轉向傳輸, Pluggable 於3.2T 世代碰到功耗與密度上限,Scale-out 交換機率先轉向CPO,2028 年起由Rubin Ultra NVL576 跨櫃Scale-up 接棒。OE 占CPO 交換機BOM 約四成,為價值鏈核心。
◼ 關鍵瓶頸
瓶頸測試與耦合為量產瓶頸,2028 年測試設備TAM 約418 億元、逾七成在Ins3/Ins4:每顆OE 須以次微米精 度主動對光,且模組良率隨OE 數量倍數下滑,每一關都必須篩出良品,使OE 成本近六成落在後段。Ins2 若 跳過,2027/2028 年整體TAM 縮減12%/16%,但Ins3 測試機與貼合機需求反增。
◼ 台廠機會
台廠以致茂、鴻勁最確定,萬潤受惠貼合,其餘仍屬驗證期選擇權:致茂的Ins3 OE 測試機已取得2027 年量產 訂單,加上Ins4 光學測試,預估2027 年CPO 營收65-75 億元;鴻勁以光電同測Handler 切入Ins4,預估55-60 億元;萬潤是FAU/receptacle 耦合貼合的主要供應商,若採receptacle 兩段貼合,貼合機需求最高可倍增。漢測 、旺矽、光焱仍在驗證階段,能否放量取決於Ins2 的去留與台積電HVM 驗證結果。
◼ 看好個股
致茂 (2360)、鴻勁 (7769)、萬潤 (6187)
- 一 AI 傳輸瓶頸推動CPO 導入,2027 年進入放量期4
- 二 台積電主導CPO 封裝,測試與耦合成量產瓶頸10
- 三 測試與貼合設備TAM 擴張,台廠受惠Ins3、4 21
- 四 看好個股 27
AI 傳輸瓶頸推動CPO 導入,2027 年進入放量期
CSP資本支出今明年延續高成長,支出重心可能逐步轉向網通設備
2026-27年CSP資本支出續強,主權AI投資有望接棒支撐2028年成長:五大CSP資本支出於2026年年增約98%, 2027年仍有望成長47%,惟隨基期墊高,2028年年增率預估放緩至11%。但觀察到近期中東、歐洲等地主權AI計 畫與Neo cloud陸續宣布更多的投資及合作,中國亦積極布局AI資料中心,有望拓展CSP以外的需求來源,延續 整體AI基礎建設投資動能。
記憶體成本攀升,AI資本支出有望逐步向網通設備傾斜:2025年資料中心成本中,IT設備約占整體支出84%, 其中伺服器約占IT設備8成,網通與存儲設備則占其餘部分。隨記憶體價格上漲、BOM成本攀升,NVIDIA已開 始調整Rubin Ultra的HBM規格,以優化整體成本。且若單顆GPU記憶體容量受限,MoE模型參數分配、Prefill / Decode分離及KV Cache跨節點搬移等需求,可能推升GPU間的資料傳輸量,推升高速網路的重要性。
圖1、2026-2028F五大CSP CAPEX持續上行
圖2、2025年資料中心成本結構
A I 算力成長超越資料傳輸能力,高速互聯成為系統效能關鍵
AI晶片算力成長快於記憶體頻寬與互聯傳輸,系統瓶頸由「算不夠快」轉向「資料送不夠快」: 隨前沿模型參 數規模超越單顆GPU記憶體容量,須透過張量平行等方式拆分至多顆GPU協同運算,增加跨GPU資料交換需求。 根據學界統計,過去20年硬體峰值算力約每2年成長3倍,DRAM頻寬與互聯頻寬卻僅成長1.6倍及1.4倍,差距持 續擴大,使GPU等待資料的時間增加,形成「I/O Wall」。
推論需求由MoE延伸至超長上下文,任務碎片化與資料搬移推升互聯頻寬需求:MoE專家數量增至300個以上, 加上推論任務更加碎片化,需透過GPU間all-to-all通訊,進而推升Scale-up頻寬需求。進入長上下文階段後,影音 生成與軟體開發等應用的上下文長度突破100萬個token,帶動KV cache大幅增長;在GPU記憶體容量有限及Prefill / Decode分離部署下,資料須跨GPU與節點搬移,將推升Scale-out頻寬需求。隨模型複雜度與資料傳輸需求持續 提升,高速互聯成為避免GPU閒置、支撐AI效能成長的關鍵,也為網通設備投資提供長期動能。
圖3、I/O牆逐步成為算力瓶頸
圖4、推論複雜度由Dense演進至MoE與超長上下文
Scale-out Switch逐漸轉向CPO,NVIDIA、Broadcom產品2027年放量
功耗與密度雙重瓶頸,推動Scale-out交換機由Pluggable轉向CPO: 在功耗方面,Pluggable鏈路需經PCB走線 與DSP進行訊號傳輸及補償,隨頻寬提升,Insertion Loss增加,訊號處理功耗也隨之攀升;CPO將OE直接整 合於Switch ASIC周圍,使訊號離開晶片後即可轉為光,減少訊號處理環節。在密度方面,GPU數量增加帶動 Port需求成長,但Pluggable受限於前面板插槽空間;CPO則將OE配置於ASIC周圍,突破前面板的密度限制。
目前CPO應用以NVIDIA為主、Broadcom其次,Spectrum-X推出有望帶動2027年擴大部署:CPO目前主要應 用於Scale-out交換機。NVIDIA轉向開放式乙太網架構後,客戶接受度提升,已知客戶包括CoreWeave、 Lambda等Neo cloud及Oracle;隨Spectrum-X於2H26推出,預期2027年將擴大部署。相較之下,Broadcom的 CPO交換機目前以Meta為主要客戶,多數雲端業者仍多採用純電版本,CPO尚未大規模導入。
圖5、CPO與DSP可插拔光模組訊號路徑差異
表1、Nvidia、Broadcom CPO交換機新產品
| Nvidia | Broadcom | |
|---|---|---|
| 產品名稱 | Spectrum 6800/6810 | Davisson |
| 推出時程 | 2H26試產,2027年放量2026年推出,2027年小量 | |
| 採用客戶 | CoreWeave、Lambda、 Oracle | Meta |
| 總頻寬 | 409.6T/102.4T | 102.4T |
| OE頻寬 | 3.2T | 6.4T |
| OE數量 | 128/32 | 16 |
Rubin Ultra將導入光互聯Scale-up,Feynman可望全面轉向CPO
Scale-up轉光最快有望於Rubin Ultra NVL576落地:MoE模型架構的all-to-all通訊推動Scale-up網域由72顆GPU 擴大至576顆,需串聯8個機櫃形成單一NVLink網域。目前機櫃內仍以銅背板互連為主,跨機櫃則導入光互聯 ,NPO(Socket)與CPO方案均在開發中。Rubin Ultra採用9+9+9的Oberon機櫃設計,中間9個Switch Tray各配 置4顆NVLink Switch ASIC,每顆ASIC搭配4顆3.2T OE,推算每櫃配置144顆OE、每組NVL576共1,152顆。
Feynman NVL1152機櫃間將全面導入CPO:下一代Feynman NVL1152將由8個Kyber機櫃組成,機櫃間同樣採 用CPO;NVIDIA Roadmap亦已明確規劃Feynman將採用NVLink 8,並於機櫃間互聯全面導入CPO,機櫃內則 可能由銅互聯轉為CPO。
表2、NvidiaRack levelroadmap
| Accelerator - System | 2026 - Rubin - NVL 8 HGX | 2026 - Rubin - VR NVL72 | 2027 - Rubin ultra - VR300NVL72 | 2027 - Rubin ultra - VR300NVL144 | 2027 - Rubin ultra - VR300NVL576 | 2028 - Feynman - FeynmanNVL 72 | 2028 - Feynman - Feynman NVL 144 | 2028 - Feynman - Feynman NVL 1152 |
|---|---|---|---|---|---|---|---|---|
| Form Factor | HGX | Cberon | Oberon | Kyber | Oberon*8 | Oberon | Kyber | Kyber*8 |
| Number of GPUs | 8 | 72 | 72 | 144 | 576 | 72 | 144 | 1,152 |
| NVLink Gen. | NVLink 6 | NVLink 6 | NVLink 7 | NVLink 7 | NVLink 7 | NVLink 8 | NVLink 8 | NVLink 8 |
| Within rack Scale-up | UBB | Copper Backplane | Flyover Cable | PCB Midplane+ Flyover Cable | Flyover Cable | Copper Backplane | PCB Midplane+ Flyover Cable | PCB Midplane+ Flyover Cable |
| Between rack Scale-up | NA | NA | NA | NA | CPO(DR Optics) | NA | NA | CPO(DR / DWDM) |
隨CPO / NPO Switch 逐步放量,OE需求有望於2026-2028年快速攀升
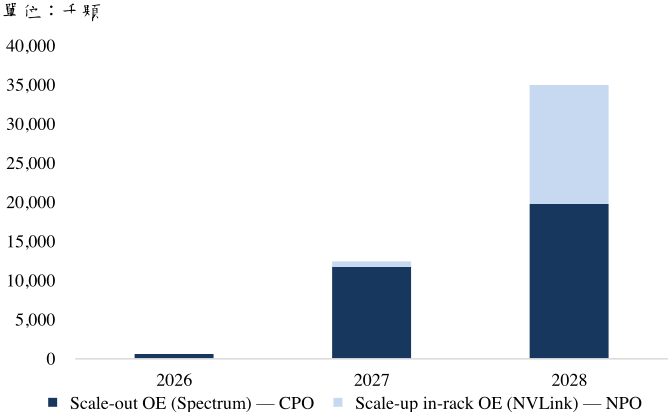
台廠Scale-out為2026-2028年CPO主要應用,2027年OE需求有望年增逾18倍:以三層Fat-Tree架構及Spectrum 6800/6810為基礎推估,假設NVIDIA於2026/2027/2028年的CPO滲透率分別為10%/30%/50%,Scale-out CPO交換 機出貨量約為4.8/91.8/154.7k台,對應OE需求約616/11,748/19,800k顆,2027/2028年年增率分別約1,807%/69%。 預估2026-2027年CPO OE需求將主要來自Scale-out應用。
Scale-up初期以NPO導入,帶動2028年OE總需求上看3,500萬顆:以Rubin Ultra NVL576每櫃配置144顆OE估算 ,並考量良率及維修性需求,假設Scale-up初期採用NPO方案。若2027/2028年Rubin Ultra採用NVL576的比例分 別為30%/50%,對應Scale-up NPO OE需求約720/15,200k顆。綜合Scale-out CPO與Scale-up NPO需求, 2026/2027/2028年OE總需求約為616/12,468/35,000k顆,2027/2028年年增率分別約1,924%/181%;其中CPO占比 將由100%降至94.2%及56.6%,顯示隨Scale-up自2028年起放量,NPO OE需求占比將明顯提升。
圖6、預估2026-2028年Scale-out、up Switch晶片數量
圖7、預估2026-2028年Scale-out、up光引擎數量
台積電主導CPO 封裝,測試與耦合成量產瓶頸
Scale-out先行CPO,Scale-up因良率可能先採NPO過渡
Scale-out CPO現階段採OE on Substrate封裝:依台積電光互連技術路徑,目前Scale-out CPO交換機主要採OE on Substrate架構,將OE與Switch ASIC共同封裝,尚未進展至將OE整合於Interposer的OOI階段。待封裝良率改 善後,OE有望進一步移至Interposer,相較現行CPO仍有約2.5倍的能效提升空間,為長期發展方向。
Scale-up初期可能先以Socket式NPO為主,以效能換取良率與維修性:NVL576跨櫃互聯提供CPO與NPO兩種方 案,CPO將OE直接封裝並外接雷射光源,NPO則透過Connector以Socket形式安裝OE,可單獨更換。CPO單一封 裝整合數十顆OE,任一顆失效即可能整顆報廢,良率隨OE數量增加而下降;NPO雖因多經Substrate走線與連接 器而效能略遜,但可避開此風險。
台積電COUPE拿下NVIDIA與Broadcom,CPO平台領先同業
台積電以SoIC-X混合鍵合拿下NVIDIA與Broadcom兩大CPO客戶:SoIC-X將EIC直接鍵合於PIC上方,大幅降低 寄生效應,使NVIDIA得以實現200G/λ MRM,平台亦同時支援Broadcom的MZM路線。加上GC耦合支援晶圓級測 試與量產、完整PDK元件庫,以及由CPO延伸至OOI的路線圖,形成其他平台短期難以複製的整體方案,為目前 最佳的CPO量產平台。
新材料世代仍為其他平台留下切入機會:Broadcom陣營同步採用GF與Tower分散供應風險;若400G/λ世代須轉向 TFLN或InP等新材料,平台優勢可能重新洗牌。
台積電COUPE兼具GC與EC耦合,兼顧量產測試與低損耗
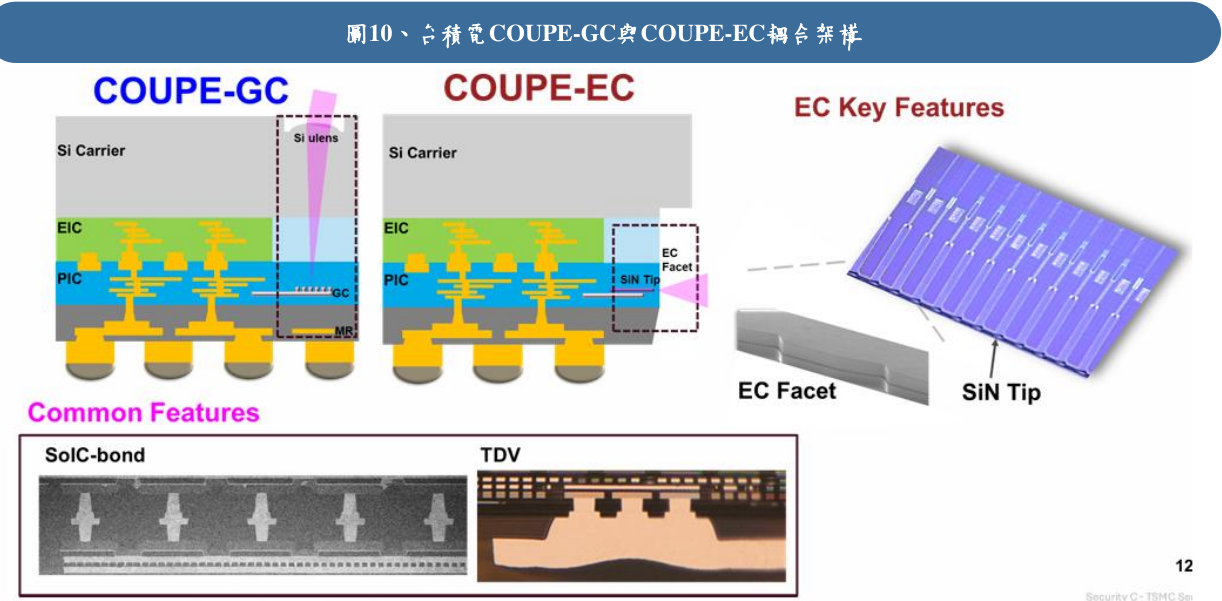
GC垂直耦合可做晶圓級測試,為COUPE率先量產的方案:COUPE-GC在PIC上製作光柵耦合器,光訊號垂直進 出,經Si Carrier上的Si lens聚焦並擴大對位公差,下方金屬反射層(MR)再回收散失的光以降低損耗。由於光從 晶圓表面進出,切割前即可逐顆量測,可直接銜接Insertion 1晶圓級測試。
EC邊緣耦合損耗更低,但須切割後才能對光:COUPE-EC由晶片側邊Facet進光,以SiN Tip轉換光模態進入波導 ,損耗較低且對波長、偏振較不敏感,利於往更高頻寬與DWDM發展;惟須切割後才能耦光,Facet品質與對位 精度要求更高,測試須延後至Insertion 3。
光引擎佔CPO交換機價值40-50%,為最高價值零組件
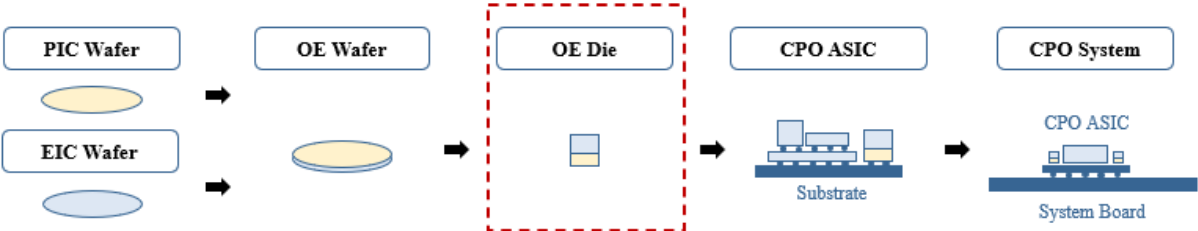
OE為CPO交換機中價值最高的零組件,約占BOM成本4成:根據GS預估CPO交換機成本拆解來看,以NVIDIA Quantum-X 交換機為例,總BOM成本約7.58萬美元,其中72顆光引擎合計約3.24萬美元,占BOM約43%,為4顆 Switch ASIC(占16%)的2.7倍;顯示CPO交換機的價值核心已由交換晶片轉向光學系統。OE由PIC與EIC經 SoIC混合鍵合而成,負責電光轉換、調變與驅動,取代傳統可插拔光模組的核心功能;製程上須歷經PIC與EIC 晶圓製造、混合鍵合、切割與receptacle耦光貼合,期間並穿插多道晶圓級與晶粒級光電測試,製程複雜度與附 加價值皆集中於OE。
圖11、CPO交換機價值鏈:OE 佔整機價值40-50%
佔登體交换機40-50%
OE成本近6成在封測,測試佔SiPh元件成本75%
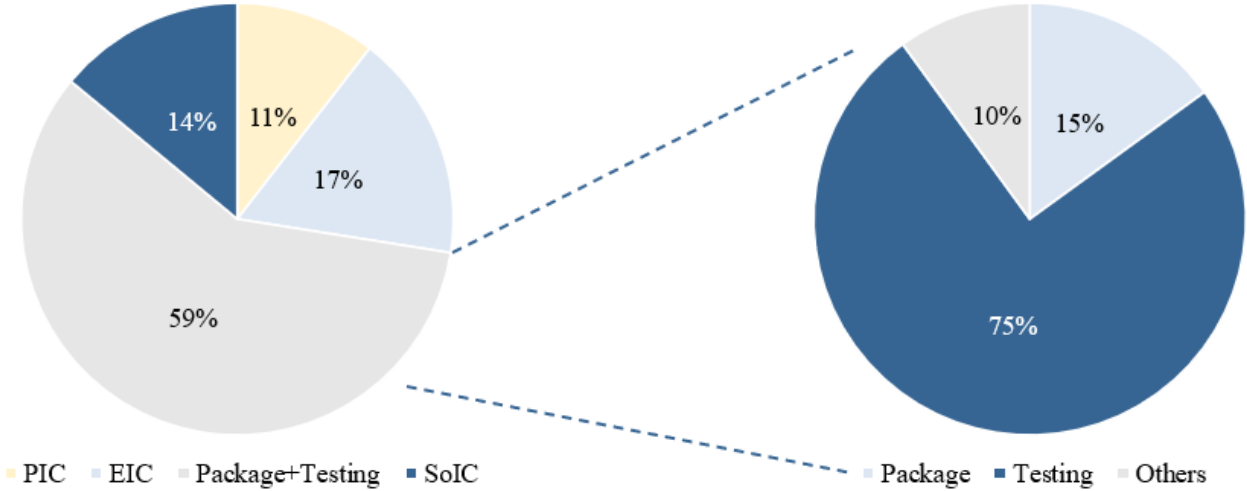
OE成本近6成來自封裝與測試,晶圓製造僅約4成:以單顆OE約100美元拆解,PIC、EIC晶圓與SoIC堆疊 分別約占11%、17%、14%,合計約42%,其餘59%來自封裝與測試;若PIC或耦光良率偏低,報廢晶片將 推升晶圓端占比。
SiPh測試成本占比約75%,遠高於InP元件的29%:每顆die須先完成光纖對位才能量測,加上PDK未成熟 、多在切單後逐顆測試;若在晶圓階段完成KGD測試,占比可由封裝後的90%降至約60%,具晶圓級光測 與高精度對位能力的設備廠最受惠。
圖12、OE成本結構、與SiPh元件製造成本拆解
CPO封裝過程需經4道主要測試,以決定CPO量產良率
CPO需額外加入光學測試,測試複雜度大幅提高:光電混合元件除電性外,還須驗證光訊號,凡涉及PIC的 測試都須先將光精準耦合進晶片,且OE封裝後難以重工,因此須在晶圓、Hybrid bonding、OE切割及模組組 裝完成等節點確保每顆OE皆為良品,由於光耦合對位耗時,量產瓶頸正由「對得準」轉向「測得快」。
CPO良率會隨OE數量呈倍數下滑:一顆Switch ASIC周圍需搭載30顆以上的OE,假設單顆OE良率為95%, 以32顆計算,整顆CPO模組良率僅約19%;若單顆OE良率提升至99%,模組良率才能回升至約72%。任一顆 OE失效都可能導致整組模組報廢,因此必須在每道製程前先篩除不良品。
圖13、CPO光引擎4道測試流程與設備供應商
| Insertion 1 | Insertion 2 | Insertion 3 | Insertion 4 |
|---|---|---|---|
| 測試重點 分別對PIC、EIC兩種晶圓 做wafer-level 測試 | EICHybrid bonding在PIC 上後,以上電下光做雙面 wafer-level測試 | 切割後完整OE (EIC + PIC + FAU) 測試;KGOE (Known Good OE) 確認光 迴路 | 完整 CPO Module + Switch ASIC +多OE系統 測試整機鏈路驗證 |
| 測試設備廠商 • ATE:Advantest、 Teradyne • Prober:FormFactor、 TEL、旺矽 • 光探針:ficonTEC • 光損耗量測:光焱科技 | • ATE:Advantest、 Teradyne • Prober:FormFactor、 ficonTEC、TEL、旺矽 • 耦光對位模組:高明鐵 | • ATE:Advantest、 Teradyne、致茂 • Prober:ficonTEC、旺矽 • 雙邊探測/CPC:穎崴 • 耦合設備:高明鐵、萬 潤 | • ATE:Advantest、 Teradyne • 光電/SLT測試:致茂 • Handler:鴻勁、致茂 • Socket:穎崴 |
Insertion 1:量產測試確定導入,測試時間有望大幅縮減
PIC耦光對位為測試瓶頸,漏光預篩可望成為提速關鍵:Ins1於晶圓階段對EIC與PIC進行CP測試,EIC沿用一 般電性Probing,PIC則需在Prober加裝光學對位模組,量測光路損耗與MRM、PD等元件特性。由於每顆die都 須以次微米精度重新對準光纖,測試耗時成為量產瓶頸。業界正導入漏光定位設備作為預篩,先剔除漏光或有 潛在缺陷的die,免跑完整量測,以縮短整片晶圓的總測試時間;其中光焱NightJar單格掃描不到1秒,量產版 NightJar-H正於台積電進行HVM驗證。
台廠方面:光焱可望受惠於預篩設備導入,致茂則以PIC整機方案送驗中,若通過驗證可望切入Insertion 1。
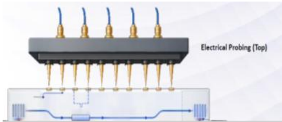
圖14、PIC檢測機台示意圖
圖15、PIC/EIC晶圓測試重點整理
| 項目 | |
|---|---|
| 測試內容 | EIC:同一般電性Probing PIC:Prober加裝光學對位模組,打光量測損耗 |
| 核心目的 | 檢測光路損耗(耦合器、波導)及MRM、濾波元 件、PD等元件特性 |
| 核心技術 | 6軸平台夾持光纖探針、可調雷射+光功率計、波 長掃描找微環共振;選配紅外線漏光定位 |
| 主要瓶頸 | 每顆die需重新對準光纖,次微米級閉環耦合,耗 時過長 |
| 關鍵供應鏈 | 測試機:Teradyne、Advantest;探針台/卡:TEL、 FormFactor;6軸平台:PI;光學量測:Keysight |
| 市場現況 | 先以漏光定位篩出潛在缺陷die,PIC測試由100秒 /die縮至<5秒/die |
| 台廠受惠 | 致茂(整機方案驗證中)、光焱(NightJar-H於台 積電HVM驗證)、汎銓(研發除錯) |
Insertion 2:技術尚未成熟仍待定,去留成觀察重點
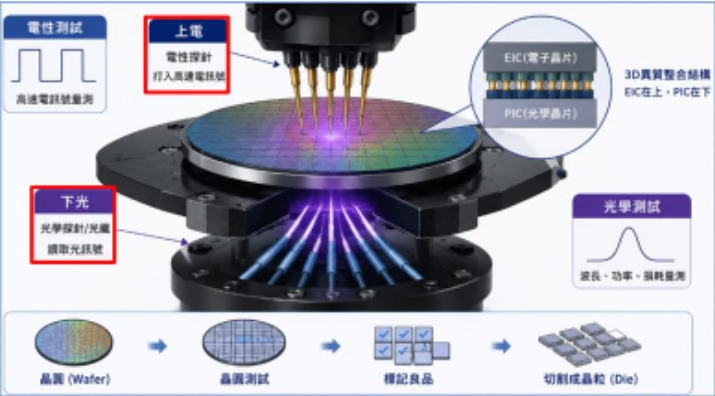
Ins2為CPO測試最難一站,雙面架構拖慢產出:Ins2於EIC以SoIC混合鍵合至PIC晶圓後、切割前進行測試,以上 電下光方式量測光迴路、電光轉換之間的各種參數。由於測試價值隨階段往後遞增,提前剔除不良die可提升後 續封裝良率,並劃分晶圓廠與OSAT之間的良率責任。此站需一面電性接觸、一面光耦合並同步精準對位,並兼 顧EIC發熱對Micro-Ring的影響,雙面架構難以多site平行測試,現行方案多為單site,單片晶圓測試約需6小時以 上,因耗時過長部分業者傾向暫時跳過,2027年放量看法分歧。
台廠方面:Advantest + 旺矽持續出二代機驗證中,漢測主要幫ficonTEC代工,光焱則提供快篩替代方案。
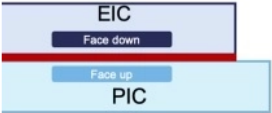
圖16、EIC/PIC D2W晶粒示意圖
圖17、EIC+PIC鍵合後晶圓測試重點整理
| 項目 | |
|---|---|
| 測試內容 | EIC以SoIC鍵合至PIC晶圓後、切割前,上電下光 測E/O、O/E、O/O、光迴路及S參數 |
| 核心目的 | 測試價值隨階段遞增,提前剔除不良die以提升後 續封裝良率 |
| 核心技術 | 雙面探測(一面電性接觸、一面光耦合)並同步 對位;晶粒級溫控,避免EIC發熱影響微環共振 |
| 主要瓶頸 | 難以多site平行測試,多為單site、產出低;光耦合 易受震動、溫度與翹曲影響 |
| 關鍵供應鏈 | Teradyne+ficonTEC(第二版驗證中);Advantest +旺矽(工程機已出貨,量產驗證中) |
| 市場現況 | 單片晶圓測試約6小時以上;部分業者傾向暫時跳 過,2027年放量看法分歧 |
| 台廠受惠 | 旺矽(Prober+Probe card)、漢測(ficonTEC代 工)、光焱(快篩替代方案) |
Insertion 3:Die Level全檢不可省,Shift to middle成CPO測試長期主
Insertion 3為Die Level全檢,單顆取放拉長測試時間:Insertion 3於OE切割並貼合receptacle後進行測試,量測 光路品質(IL、PDL)與loopback誤碼率(BER),目的是避免切割、貼合過程產生的不良OE流入後續載板黏 合製程。相較Insertion 2的Wafer Level測試,Insertion 3須單顆取放、溫控與對接並全數檢測,未來可能每顆OE 的測試時間約為Insertion 2per die的2-3倍。量產前全檢為必要條件,部分流程已導入大功率與老化測試,測試 時間仍有上升空間,但未來可能往多site平行測試發展以提升產出。
台廠方面:漢測(ficonTEC驗證中)、致茂(Tester出量產機),萬潤則為FAU / receptacle耦合貼合主要供應商。
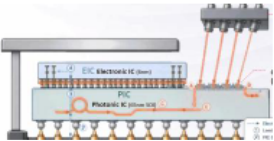
圖18、CPO光電訊號路徑示意圖
圖19、切割後OE(KGOE)測試重點整理
| 項目 | |
|---|---|
| 測試內容 | 切割後OE貼合receptacle後測試 |
| 核心目的 | 避免不良OE流入載板黏合製程 |
| 核心技術 | 光路品質(IL、PDL)、loopback BER |
| 主要瓶頸 | 單顆取放+全檢,測試時間拉長1-2倍 |
| 關鍵供應鏈 | FiconTEC;致茂、穎崴(Socket) |
| 市場現況 | 量產前須全檢,有可能需要大功率/老化測試,每 die所需檢測時間將增加 |
| 台廠受惠 | 漢測、致茂(測試機);萬潤(耦合貼合) |
Insertion 4:Switch ASIC+OE成品測試,SLT為最後一塊拼圖
Insertion 4為完整CPO模組測試,SLT方案仍待成熟:Insertion 4於32顆OE貼合至載板、與ASIC共同封裝後進行 ,驗證完整CPO模組的功能與連通性,涵蓋Ins4e電性最終測試、Ins4o光學連通性(插入損耗)、Ins4eo光電同測 (加測回送誤碼率),以及在接近實際運作狀態下跑真實流量的SLT。預計未來將加入光電同測、SLT,目前 Ins4eo連測試參數都尚未完全確定。測試難點在於CPO元件尺寸大、功耗高,FAU設計不統一,散熱頭與光學對 接存在空間衝突,且ASIC與OE需雙區溫控;SLT更需供應大量外部雷射光源,測試複雜度仍高。
台廠方面:FT純電、Ins4eo以Advantest/Teradyne搭配鴻勁分選機為主,Ins4o致茂(tester)。
圖20、CPO模組FT測試架構示意圖
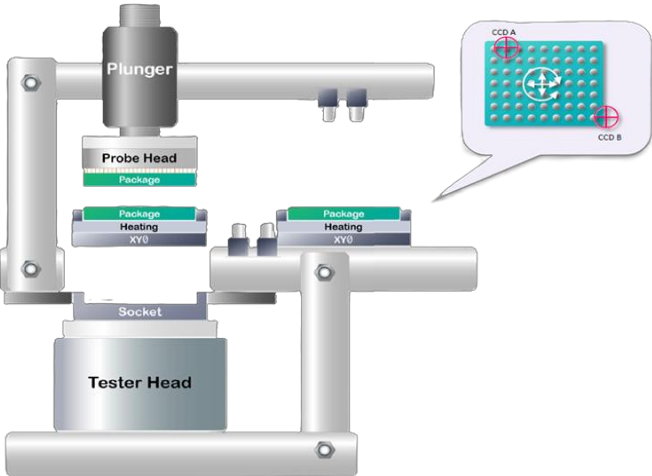
圖21、ASIC+OE共封裝後測試重點整理
| 項目 | |
|---|---|
| 測試內容 | OE鍵合載板後,與ASIC共封裝測試 |
| 核心目的 | 驗證完整CPO模組功能與連通性 |
| 核心技術 | Ins4e/o、Ins4eo、SLT |
| 主要瓶頸 | FAU未統一、散熱與光學對接衝突 |
| 關鍵供應鏈 | Advantest/Teradyne+鴻勁(Handler);致茂(Ins4o) |
| 市場現況 | SLT仍在發展,測試參數尚未完全確定 |
| 台廠受惠 | 鴻勁、致茂 |
測試與貼合設備TAM 擴張,台廠受惠Ins3、4
2028年測試設備TAM達400億元以上,Ins3、4占逾7成
TAM往後段集中,Ins3與Ins4為主要成長動能:隨OE需求在2028年持續放大,測試設備TAM明顯成長,其中 Insertion 3與Insertion 4的成長幅度皆高於整體,2028年合計占逾7成。Insertion 3須逐顆取放並全數檢測,是確保 Known Good OE的最後關卡;Insertion 4則須驗證整顆CPO封裝的光電功能,並逐步導入SLT,單顆測試價值最高 。若業界跳過Insertion 2,原本在晶圓階段的測試需求也將移往Insertion 3,進一步推升後段測試需求。
台廠以致茂、鴻勁為主要受惠者:致茂同時切入Insertion 3的OE測試與Insertion 4的光學測試及SLT;鴻勁以光電 同測Handler切入Insertion 4;穎崴、旺矽則分別提供測試座與晶粒探針台。
圖22、Insertion 1-4測試設備新增TAM
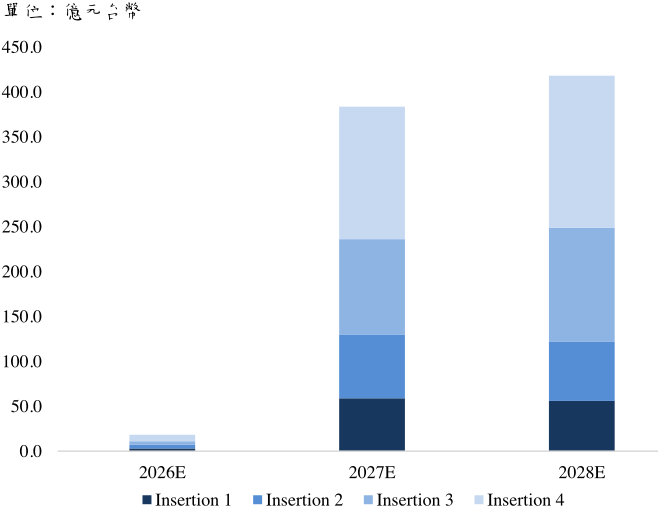
圖23、Insertion 1-4主要國際與台灣供應商
| 站別 | 國際廠商 | 台廠 |
|---|---|---|
| Teradyne、Advantest、 TEL、FormFactor、PI、 Keysight | 致茂、光焱、汎銓 | Ins1 晶圓CP |
| Teradyne+ficonTEC、 Advantest | 旺矽、漢測、光焱 | Ins2 晶圓光測 |
| Teradyne+ficonTEC | 漢測、致茂、穎崴、 萬潤 | Ins3 KGOE |
| Ins4 共封裝FT | 鴻勁、致茂 | Advantest、Teradyne |
Ins2 不做可以節省成本,且隨 SoIC 製程良率提升測試時間減少
SoIC 良率越高,不做Ins2 每顆良品OE 所需測試時間越少:不做Ins 2 可省下每顆die 在Ins 2 的45 秒,代價是 SoIC 不良品會額外占用Ins 3 的測試時間,因此節省幅度取決於SoIC 良率。良率約60% 時兩者打平;良率越高 、不良品越少,每產出一顆良品 OE 所需的測試時間由良率 60% 時的 187.5 秒降至 80%/90% 時的 140.6/125.0 秒 ,相較有做 Ins 2 分別節省約 28/38 秒(-17%/-23%)。
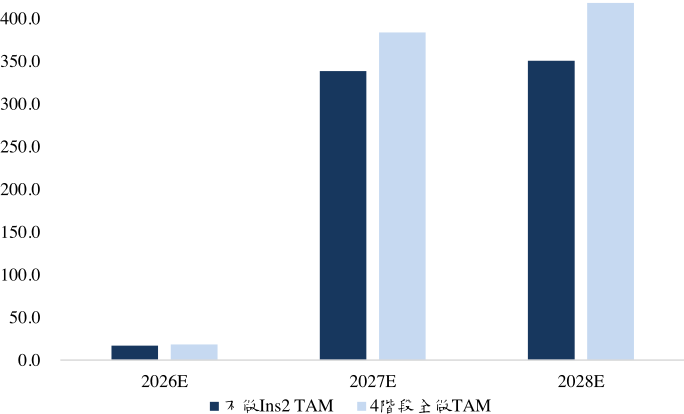
整體測試設備TAM縮減,但Ins3 機台需求增加:若省略Ins2,SoIC後的良品與不良品OE都將直接進入Ins3受 測,受測量放大為1÷SoIC良率倍,Ins3因受測OE增加,所需機台數也將大幅提升。但因省下整段Ins2 機台, 整體而言2027/2028 年測試設備新增TAM 仍將分別減少約12%/16%,可為客戶省下更多設備投資成本。
圖24、每產出一顆良品OE所需測試時間比較
| SoIC良率 | 有做Ins2 | 不做Ins2 | 每顆die節省時間 450.0 |
|---|---|---|---|
| 50% | 202.5秒 | 225.0秒多22.5秒(+11%) 350.0 400.0 | |
| 60% | 187.5秒 | 187.5秒 | 打平 300.0 |
| 70% | 176.8秒 | 160.7秒 | 16.1秒(-9%) 200.0 250.0 |
| 80% | 168.8秒 | 140.6秒 | 28.1秒(-17%) 150.0 |
| 90% | 162.5秒 | 125.0秒 | 37.5秒(-23%) 50.0 100.0 |
| 100% | 157.5秒 | 112.5秒 | 45.0秒(-29%) 0.0 |
圖25、有無Insertion 2之測試設備新增TAM
單位:億元台幣
致茂、鴻勁2027年CPO測試產值逾50億元,居台廠之首
致茂、鴻勁卡位Insertion 3/4,2027年CPO測試營收領先:致茂布局橫跨Ins 1、3、4,其中Ins3的OE光電測試 機已通過驗證並取得2027年量產訂單,Ins4o的光學連通性測試機亦已通過驗證,兩者合計預估2027年營收65-75億元;鴻勁以CPO純電測Handler與光電同測Handler切入Ins 4,光電同測量產型驗證機已於2026年10月出貨。 漢測、旺矽、光焱多仍在驗證階段:漢測為ficonTEC在地量產夥伴,Ins2暫時仍面臨不採用,Ins3於ficonTEC驗 證中 ;旺矽與Advantest合作的雙面晶圓級探針台仍在量產驗證,晶粒對晶粒探針台則已出貨;光焱NightJar-H 正於台積電進行HVM驗證,若Triton放量,光焱模組可望隨之出貨。
表1、各類元件應用材料表 表3、台廠CPO測試設備布局與2027年產值預估
| 光引擎檢測站點 | 現況 | 27年預估CPO設備營收及佔比 | |
|---|---|---|---|
| 致茂 | Insertion 1 | 驗證整機設備中 | - |
| 致茂 | Insertion 3 | OE光電測試機、ELS光源測試頭 | 50-55億/10% |
| 致茂 | Insertion 4 | Ins4o,封裝後光學連通性測試;SLT開發中 | 15-20億/4% |
| 鴻勁 | Insertion 4 | CPO純電測Handler、光電同測Handler、SLT(?) | 55-60億/6.3% |
| 光焱 | Insertion 1 | NightJar-H目前在台積電HVM驗證中 | - |
| 漢測 | Insertion 2 | ficonTEC在地量產夥伴:製造、安裝、自動化與售後 | 5-7億/5% |
| 漢測 | Insertion 3 | ficonTEC在地量產夥伴:製造、安裝、自動化與售後,ficonTEC仍驗證中 | 10-15億/10% |
| 旺矽 | Insertion 2 | Advantest陣營光電雙面Prober,工程機已出貨,量產驗證中 | - |
| 旺矽 | Insertion 3 | Advantest陣營單顆OE測試Prober,量產驗證中 | - |
省略Ins2推升貼合機需求,2027年貼合機TAM增加約24%
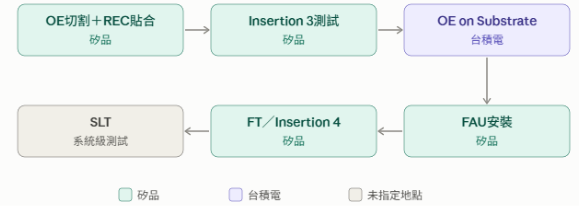
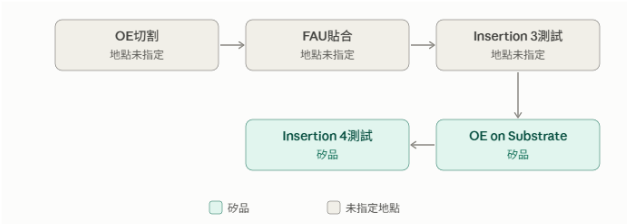
FAU為光纖與PIC之間的耦合介面,現行有兩種貼合設計:FAU貼合於光引擎側邊,負責將光纖與PIC耦合 。現行設計分為兩種:先貼receptacle再安裝FAU,以及直接將FAU貼合於OE上;前者可能需要兩道貼合製 程,後者僅需一次。
省略Ins2後不良品也須貼合,2027年貼合機需求增加約24%:以直接貼合FAU估算,有做Insertion 2時,僅 SoIC後的良品OE需要貼合;若省略Insertion 2,未經篩選的不良品也會一併進入貼合製程,使2027年貼合機 TAM增加約24%。隨SoIC良率提升、不良品減少,兩者差距逐步收斂,2028年已大致相當。這也代表在量 產初期良率仍低時,省略Insertion 2的成本不只是測試,也會反映在貼合機台與貼合材料的額外消耗上。
圖26、FAU貼合位置示意圖
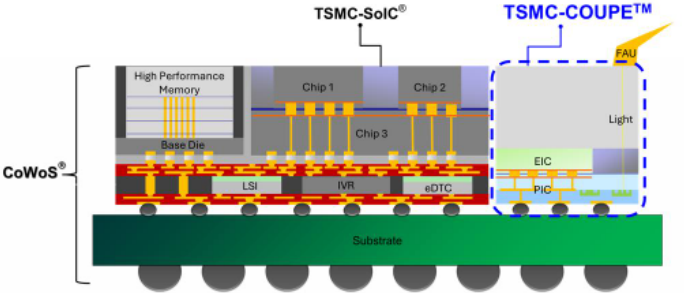
圖27、直接貼合FAU(有/無Ins2)貼合機TAM
FAU|有做Ins2 FAU|不做Ins2
Receptacle設計若需兩段貼合,2028年貼合機TAM有望達100億以上
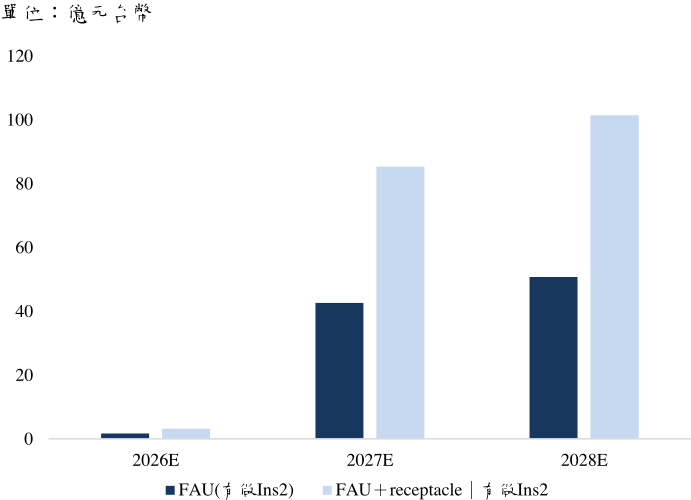
Receptacle 設計有望使貼合機TAM 最高倍增:以每次貼合約3 分鐘估算,直接貼合FAU 於2027/2028 年新 增貼合機TAM 約43/51 億元;receptacle 設計須經receptacle 貼合與FAU 安裝兩段製程,若兩段皆需同等時間 的主動對位,TAM 最高可增至85/101 億元。
台廠萬潤為主要受惠者,高明鐵、惠特送樣中:萬潤為目前最主要的FAU 耦合貼合設備供應商,已出機至矽 品;若最終採receptacle 兩段貼合設計,貼合機需求最高可倍增,萬潤作為現行主要供應商受惠幅度最大。其 他台廠方面,高明鐵、惠特目前均在送樣階段,國際競爭者則包括MRSI 及港建代理的ADST。
圖28、receptacle(上)與直接貼合FAU(下)流程
圖29、各情境2026-2028年新增貼合機台市場規模
相關個股
相關個股
| Ticker | 公司 | 2026FEPS | 2026FYoY | 2027F EPS | 2027FYoY | 合理PER區間 |
|---|---|---|---|---|---|---|
| 6187 | 萬潤* | 28.9 | +86.7% | 42.7 | +47.9% | 20-40x |
| 2360 | 致茂* | 44.7 | +61.5% | 65.5 | +46.4% | 30-50x |
| 7769 | 鴻勁* | 129.0 | +70.4% | 218.0 | +68.9% | 30-50x |
| 7856 | 漢測* | 27.6 | +155.6% | 120.7 | +337.3% | 40-60x |
| 6223 | 旺矽* | 65.9 | +96.7% | 133.5 | +102.6% | 40-60x |
| 7728 | 光焱* | 8.02 | +64.7% | 16.4 | +104.4% | 40-60x |
| 6830 | 汎銓* | 5.1 | 虧轉盈 | 15.4 | +202.0 | 30-40x |
謝謝指教 Q&A
校正紀錄
- 2026-10-25:「兩者合計預估2027年營收6575億元」OCR 誤植,依摘要頁「預估2027年CPO營收65-75億元」與表3「致茂 Insertion 3 50-55億+Insertion 4 15-20億=65-75億」校正為「65-75億元」。
圖片清單(已驗證 2026-10-25)
真資料圖
報告_福邦_CPO設備趨勢與台廠_202610_001.png(圖1):五大 CSP(MSFT/GOOG/AMZN/META/ORCL)資本支出 2024-2028F 堆疊柱狀圖+YoY 成長率折線(2026F 約 +98%、2027F 約 +47%、2028F 約 +11%),單位十億美元。報告_福邦_CPO設備趨勢與台廠_202610_002.png(圖2):2025 年資料中心成本結構雙圓餅圖,IT 設備占整體 84%;IT 設備再拆解為伺服器/網路設備/存儲裝置(右圖 37.5 億美元)。報告_福邦_CPO設備趨勢與台廠_202610_003.png(圖3):I/O 牆散點圖,Compute(Logic) 約每 2 年 3 倍、Memory 約 1.6 倍、Interconnect(I/O) 約 1.4 倍,1997-2027 歷代晶片/記憶體/互連規格標註。報告_福邦_CPO設備趨勢與台廠_202610_004.png(圖4):推論複雜度由 Dense Transformers(2018)→Dense LLMs(2023)→Mixture of Experts(2024,300+ experts)→Massive Context(2025,1M+ token)演進示意圖。報告_福邦_CPO設備趨勢與台廠_202610_005.png(圖5):CPO 與 DSP 可插拔光模組訊號路徑差異示意圖,上圖 CPO(ASIC-Optics 直接整合)、下圖 DSP Pluggable(ASIC-Cage-DSP-OSA-Optical Channel,多一道訊號處理)。報告_福邦_CPO設備趨勢與台廠_202610_006.png(圖6):預估 2026-2028 年 Scale-out/up Switch 晶片數量柱狀圖(千台),2026 約 5、2027 約 92、2028 約 155。報告_福邦_CPO設備趨勢與台廠_202610_007.png(圖7):預估 2026-2028 年 Scale-out/up 光引擎(OE)數量堆疊柱狀圖(千顆),分 Scale-out OE(CPO,深色)與 Scale-up in-rack OE(NPO,淺色),2028 年合計約 35,000。報告_福邦_CPO設備趨勢與台廠_202610_008.png(圖8):從光模組到 CPO 的封裝工藝路線圖,Cu Wire→Pluggable Optics→CPO→OOI 四階段,標示能效提升倍數(1x/2x/4x/10x)與延遲,並標示過渡階段可能以 NPO(Socketed Connector)做 Scale-up。報告_福邦_CPO設備趨勢與台廠_202610_009.png(圖9):各家矽光子/封裝平台整理表,TSMC/Samsung/Intel(CPO 陣營)與 Global Foundries/Tower/UMC(SiPh PIC 陣營)2025-2029 技術時程(COUPE 0.5T/mm→1T/mm→2T/mm 等節點)。報告_福邦_CPO設備趨勢與台廠_202610_010.png(圖10):台積電 COUPE-GC 與 COUPE-EC 耦合架構對比圖,COUPE-GC 為垂直光柵耦合(Si lens/MR 金屬反射層)、COUPE-EC 為邊緣耦合(SiN Tip/EC Facet),另附 SoIC-bond 與 TDV 共通結構 SEM 照片。報告_福邦_CPO設備趨勢與台廠_202610_011.png(圖11):CPO 交換機價值鏈流程圖,PIC Wafer/EIC Wafer→OE Wafer→OE Die(紅框標示)→CPO ASIC→CPO System,對應 OE 占整機價值 40-50% 之敘述。報告_福邦_CPO設備趨勢與台廠_202610_012.png(圖12):OE 成本結構拆解圓餅圖,PIC 11%/EIC 17%/SoIC 14%/Package+Testing 59%;右圖再拆解 Package+Testing 為 Package 10%/Testing 75%/Others 15%。報告_福邦_CPO設備趨勢與台廠_202610_013.png(圖16 之一):EIC/PIC D2W 晶粒示意圖,EIC Face down/PIC Face up 疊合結構簡圖。報告_福邦_CPO設備趨勢與台廠_202610_014.png(圖14 之一):PIC 電性探測機台示意圖,Plunger/Probe Head/雙探測頭與載台結構。報告_福邦_CPO設備趨勢與台廠_202610_015.png(圖14 之二):晶圓測試機台探針示意圖,EIC/PIC 疊層晶片以多探針垂直下壓接觸晶圓。報告_福邦_CPO設備趨勢與台廠_202610_016.png(圖14 之三):PIC 檢測機台實機照片,光學對位探測設備外觀。報告_福邦_CPO設備趨勢與台廠_202610_017.png(圖15 配圖):晶圓上電下光測試流程示意圖,標示電性探針/光學探針打光、EIC 3D 異質整合結構、晶圓→晶圓測試→標記良品→切割成晶粒四步驟。報告_福邦_CPO設備趨勢與台廠_202610_018.png(圖18):FAU+Grating Coupler 耦光測試結構示意圖,EIC/PIC 疊層+FAU,標示電訊號路徑(①Load Board→Spring Probes②PIC C4 Bumps→TSV③SoIC-X Hybrid Bonding④EIC Circuits)與光訊號路徑(A Fiber→Grating Coupler、B 進PIC波導、C EIC調變、D 經Grating Coupler輸出)。報告_福邦_CPO設備趨勢與台廠_202610_020.png(圖20):CPO 模組 FT 測試架構示意圖,Plunger/Probe Head/Package/Heating XY θ/Socket/Tester Head 堆疊結構,含 CCD A/B 對位視窗。報告_福邦_CPO設備趨勢與台廠_202610_021.png(圖22):Insertion 1-4 測試設備新增 TAM 堆疊柱狀圖(億元台幣),2026E 約 18、2027E 約 385、2028E 約 418,Insertion 3/4 占比最大。報告_福邦_CPO設備趨勢與台廠_202610_022.png(圖25):有無 Insertion 2 之測試設備新增 TAM 柱狀圖比較,2026E/2027E/2028E 不做 Ins2 TAM 均低於 4 階段全做 TAM。報告_福邦_CPO設備趨勢與台廠_202610_023.png(圖26 配圖):CoWoS/TSMC-SoIC/TSMC-COUPE 結構示意圖,標示 High Performance Memory/Chip 1-3/EIC/PIC/Light/FAU 於同一基板上的整合位置。報告_福邦_CPO設備趨勢與台廠_202610_024.png(圖27):直接貼合 FAU(有/無 Insertion 2)貼合機 TAM 柱狀圖,2026E/2027E/2028E 比較,2027E 不做 Ins2 約 43 億、做 Ins2 約 53 億。報告_福邦_CPO設備趨勢與台廠_202610_025.png(圖28 之一):receptacle 兩段貼合流程圖,OE 切割+REC 貼合(矽品)→Insertion 3 測試(矽品)→OE on Substrate(台積電)→FAU 安裝(矽品)→FT/Insertion 4(矽品)→SLT(系統級測試,地點未指定)。報告_福邦_CPO設備趨勢與台廠_202610_026.png(圖28 之二):直接貼合 FAU 流程圖,OE 切割→FAU 貼合→Insertion 3 測試→OE on Substrate(矽品)→Insertion 4 測試(矽品),較 receptacle 流程少一道貼合站。報告_福邦_CPO設備趨勢與台廠_202610_027.png(圖29):各情境 2026-2028 年新增貼合機台市場規模柱狀圖(億元台幣),FAU(有/無 Ins2)vs FAU+receptacle(有/無 Ins2)四情境比較,2028E receptacle 情境上看約 101 億。
文字卡
報告_福邦_CPO設備趨勢與台廠_202610_019.png(圖19):Insertion 3「切割後 OE(KGOE)測試重點整理」文字卡,欄位測試內容/核心目的/核心技術/主要瓶頸/關鍵供應鏈/市場現況/台廠受惠;內容與正文表格(Insertion 3 段落)重複,無額外資訊。