基本資料
穎崴科技股份有限公司(WinWay Technology Co., Ltd.,6515.TW)為台灣上市的半導體測試介面廠,主力產品為各類 test socket、探針卡(CPC / WCSP port card)、double-sided probing system,並以自有混合架構 HyperSocket™ 系列切入 CPO(Co-Packaged Optics)/ CPC(Co-Packaged Copper)封裝後測試 socket 市場。公司自 2019 年起與北美客戶持續 co-work,2026 年定位為「CPU 元年」,全球做 CPU 的客戶想到 socket 就想到穎崴(公司於 2026/05/14 自家 CPO 論壇自述)。
公司於 2022 年底至 2023 年初成為全台灣第一家提出 CPO 測試解決方案的廠商;HyperSocket 系列專利已布局 2 年多並持續擴張,強調以「彈性體(elastomer)+ 探針(spring probe)」混合架構同時取得彈性體的低 ASP / 易維護優勢與 spring probe 的低接觸阻抗 / 個別更換特性,以對應 CPO / CPC 大封裝、高 pin 數、高熱密度(>4,000W)與高頻訊號完整性挑戰。
公司 2001 年創立於高雄,早期以光電產品測試治具起家,其後擴展至邏輯 IC 高階 test socket,再增加探針卡與熱控方案;2021 年於 TWSE 正式掛牌上市。依 Yole 統計,2025 年公司為全球 test socket 市場排名第 2 大廠商;非記憶體探針卡排名由 2021 年第 19 名躍升至 2025 年第 5 名。(來源:報告_野村_半導體測試產業_20260724,野村,2026-07-24 首次覆蓋報告)
製造據點(JPM,2026-10-26):高雄為 socket 與自製探針(pin)、新竹為探針卡,另有蘇州廠與各地服務據點;公司自稱 test socket 全球第 1、探針卡第 5(公司口徑;野村引 Yole 為 socket 全球第 2,兩者口徑/範圍不同)。營收結構 socket 與 contact element 合計約 70%、探針卡約 25%(JPM 估 2026E 客戶別:NVIDIA 50-60%、AMD 10-15%)。來源:報告_JPM_半導體測試介面_Initiation_20261026
核心技術/競爭優勢
- HyperSocket 混合架構:詳見 技術_HyperSocket。整合 elastomer 與 spring probe 優點:相較傳統 spring probe,Cres 降低約 30%、CCC(Current Carrying Capacity)提升約 30%、Joule Heat 減少約 30%,且解決 spring probe 在大封裝下的 socket housing warpage 問題。系列分為 Hyper-UF(防 SACQ / Solder Ball Melting)、Hyper-DH(高電流密度 / 解 Probe 彎曲)、Hyper-LF(Ultra Large Package / 高 Pin 數)、Hyper-Liquid(極高功率 >2,500W,驗證中)。
- CPO 測試方法論完整布局:覆蓋 Wafer Level(Grating Coupler 由上方測試)、Die Level(FAU active alignment 容差 3.8μm)、Package Level(含 active alignment、passive alignment、Direct with FAU 三種需求)、Module Level(pick & place / plug & play 機構設計)四階段;對應 NVIDIA Spectrum-X CPU Switch(MRM 微環)等次世代平台。
- CPU socket 全球領先地位(公司自述):自 2019 與北美客戶 co-work,已進入小量生產階段,2026 年訂單能見度進入放量期。
- 專利護城河:HyperSocket 系列已取得多項台灣 / 大陸 / 美國專利,包含 TWI862047 / TWI922268 / TWI862191 / TWI901161 / TWI884802 / TWI923382 / TWI901181 / CN220584352 / US Granted 等(依公司 2026/05/14 簡報揭露)。
- 與 elastomer / pogo pin 同業差異化:全球廠商在 elastomer 或 pogo pin 上皆有投入,穎崴以「混合架構 + 完整專利布局 + 對接 CPO/CPC 系統需求(>100mm 封裝、>10K-50K pins、>4,000W、224G / 448G PAM4)」築起整體性技術門檻。
- FT/SLT 市占與分配護城河(JPM,2026-10-26):JPM 估穎崴在 NVIDIA FT socket 市占 70%+(HPC FT socket 45-50%);2026 年起切入 NVIDIA SLT socket(JPM 估該 SLT 市占 20%/25%/30%=2026/27/28E),原領先者為 Smiths Interconnect(現屬 Molex、未上市)。JPM 認為分配的持久護城河是早期 DFT 共同開發、在地工程支援與認證/量產履歷,而非不可取代的技術規格;穎崴為台灣最大 socket 廠,在地客服資源多於國際同業。來源:報告_JPM_半導體測試介面_Initiation_20261026
- 產業生態地位:使用 TPI(Technoprobe)針材;公司於 7828_創新服務(櫃) 私訪 memo(2026-04-24)被點名為潛在植針機 / 維修 / 材料包客戶。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| HyperSocket 系列(UF / DH / LF / Liquid) | CPO / CPC、AI 加速器、CPU、ASIC 封裝後測試 socket | 北美 CPU 客戶(含 hyperscaler ASIC、CPU 大廠);2026 進入放量階段 |
| Test Socket(傳統 elastomer / spring probe) | 一般 IC 封裝後測試 | 各類 IC 設計與 OSAT |
| Double-Sided Probing System | CPU / CPC 封裝 substrate 雙面探測 | 大封裝(>100mm)substrate 測試需求 |
| CPC / WCSP Port Card | 晶圓 / 封裝後晶片電氣測試介面 | AI / HPC、邏輯廠 |
| Golden FAU / Self-alignment | CPO FAU active alignment 量產夾治具 | CPO 模組廠(與 6223_旺矽(櫃) CPO 設備互補 / 競爭) |
| Pick & Place / Plug & Play 量產機構 | CPO Module Level Test 機構設計 | 與 handler 廠商合作提升量產效率 |
| 液冷(Liquid Cooling)socket 方案 | 高熱密度 socket(含 Hyper-Liquid) | 極高功率(>2,500W)封裝測試 |
圖片 / 架構圖
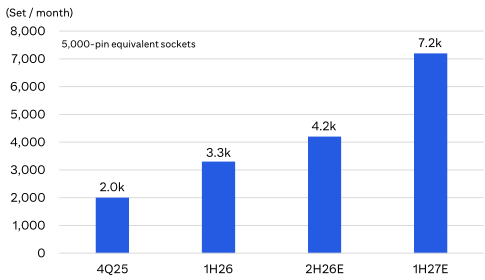
圖說:Citi 2026-11-05 Figure 4——穎崴測試座月產能(單位:5,000-pin 當量套/月):4Q25 2.0k、1H26 3.3k、2H26E 4.2k、1H27E 7.2k;對應 socket 產能擴張路徑。來源:報告_Citi_穎崴6515_3Q26_20261105
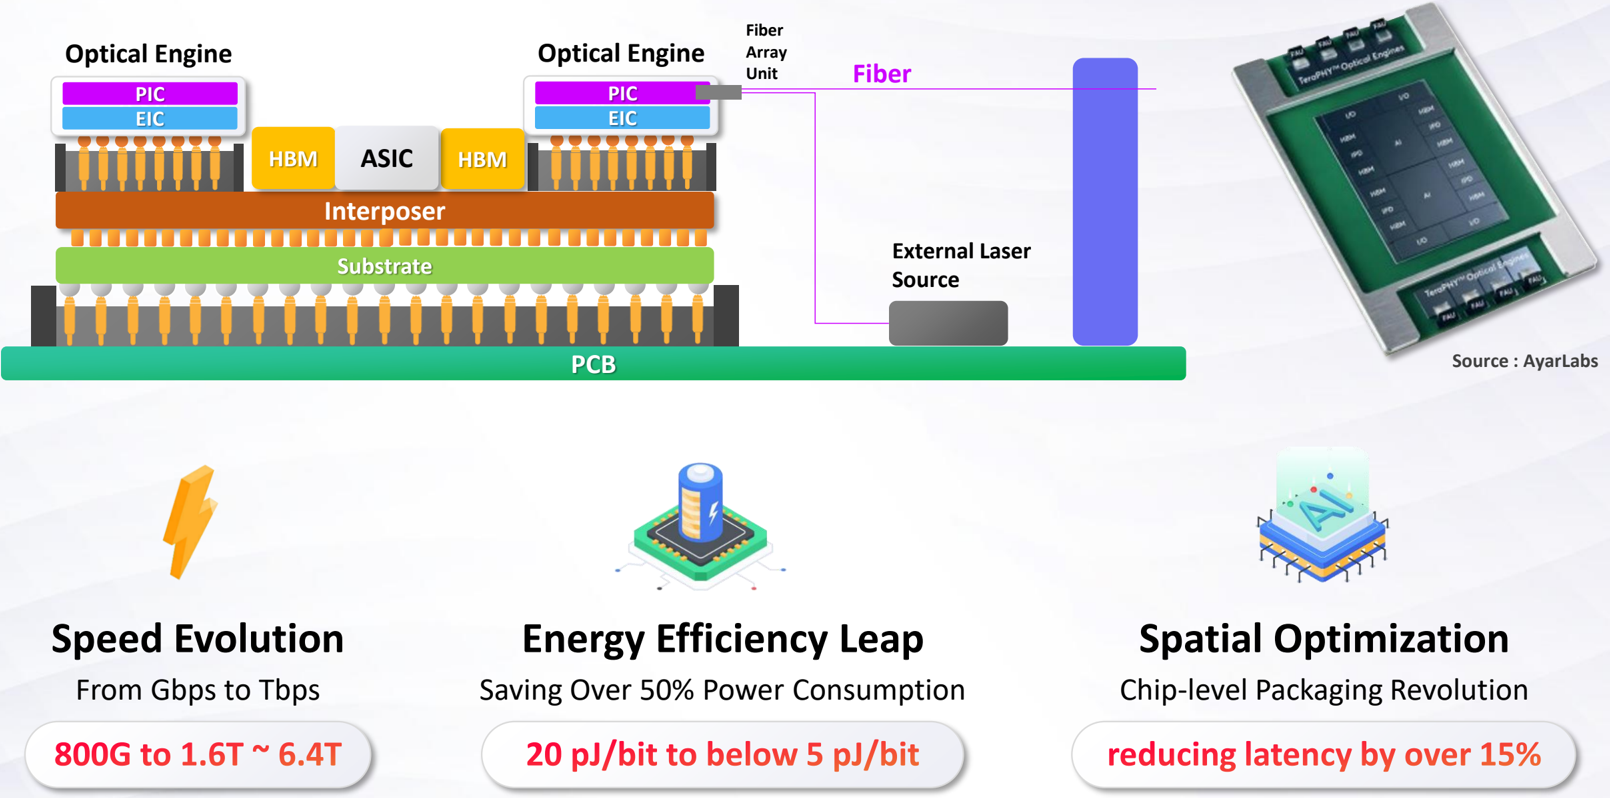
圖說:穎崴 2026/05/14 CPO 論壇所引 Counterpoint Research《矽光子與共同封裝光學(CPO)報告》之 CPO 演進路線圖:Pluggable Optics(~2016, 100% Cu, ~800G)→ OBO(2023, 80% Cu, <1.6T)→ NPO(2025, 50% Cu, <3.2T)→ 2.5D CPO COUPE Switch(2027, 20% Cu, <6.4T)→ 3D CPO COUPE XPU(2030~, 100% Optics, 12.8T+)。穎崴 HyperSocket 系列與相關測試方法即對應 2.5D / 3D CPO 階段的 socket / 量產測試瓶頸。來源:活動_穎崴_CPO論壇簡報_20260514
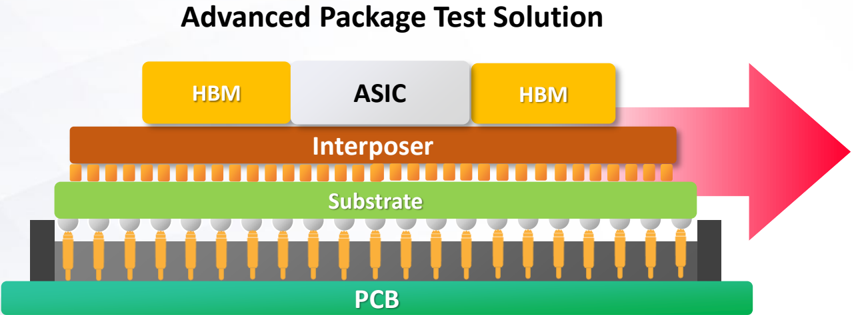
圖說:穎崴 (WinWay) 在 CPO 與 CPC 測試的整體解決方案定位,涵蓋 Wafer / Die / Package / Module 四階段;公司主張 2026-2028 為 ASIC 平台 golden window,同一 ASIC 可同時透過 CPO 做 scale-up、透過可插拔(CPC)做 scale-out 部署。來源:活動_穎崴_CPO論壇簡報_20260514
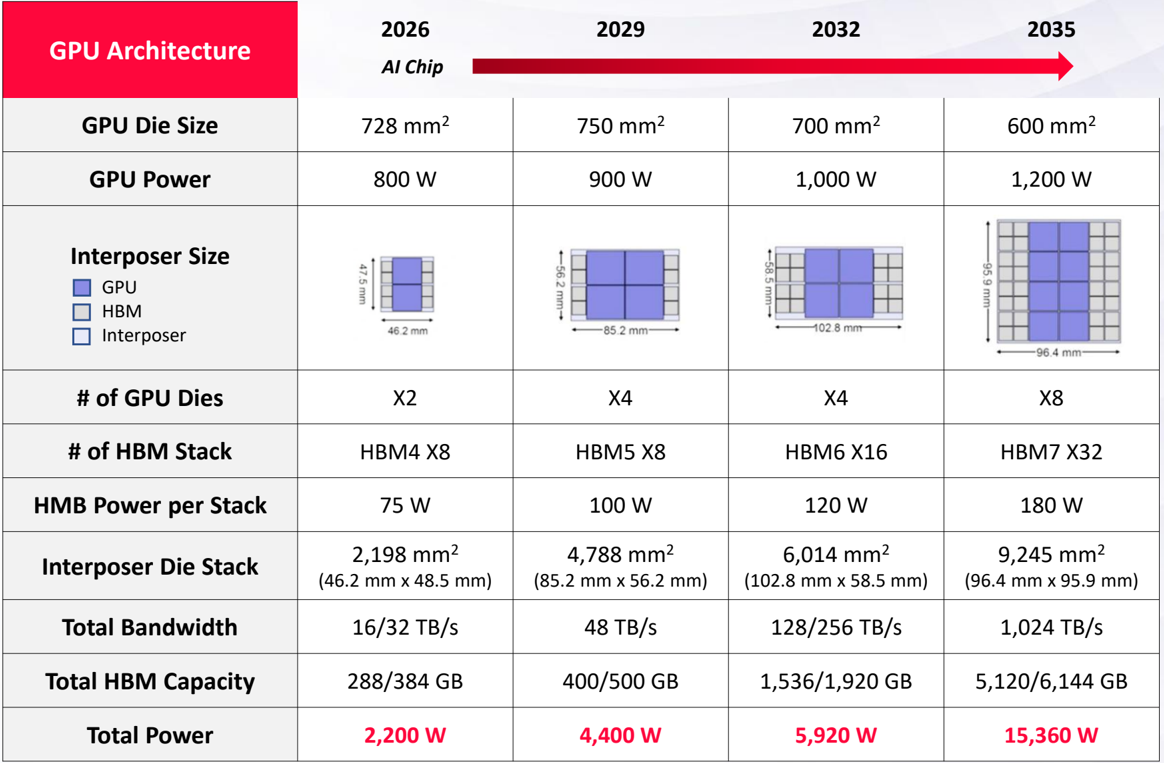
圖說:KAIST TERALAB 引用之 GPU 架構演進表(2026-2035 AI Chip / 2029-2035 預估),interposer 面積從 2,198mm² 擴張至 9,245mm²、HBM 堆疊從 X8 增至 X32、總功耗自 2,200W 升至 15,360W;對應 HyperSocket-Liquid 等極高功率 socket 之長期需求。來源:活動_穎崴_CPO論壇簡報_20260514

圖說:穎崴涵蓋前後段完整測試介面解決方案——晶圓測試(Wafer Sort:Vertical Probe Card、MEMS Probe Card)→ 最終測試(Final Test:Coaxial Socket、PoP Socket)→ 高頻高速系統測試(SLT & SFT:HyperSocket™、Coaxial Socket)→ 高速老化測試(Functional Burn-in:Production Burn-in Socket)。來源:穎崴(6515,B;買進)-CTBC260701(穎崴法說會簡報)

圖說:穎崴全球產能布局——高雄探針廠(Spring Probe for Socket)、高雄廠(Coaxial Socket / HyperSocket™)、新竹廠(Vertical Probe Card / MEMS Probe Card)、蘇州廠(Coaxial Socket)、仁武廠(Coaxial Socket),客戶分布橫跨亞洲、歐洲與北美。來源:穎崴(6515,B;買進)-CTBC260701

圖說:穎崴 CPO 相關產品布局
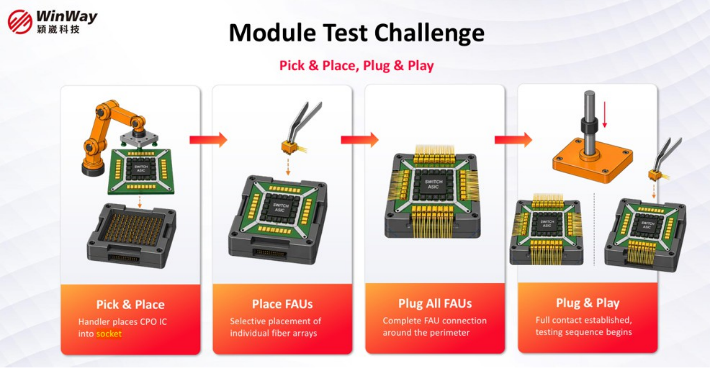
圖說:穎崴簡報頁「Module Test Challenge — Pick & Place, Plug & Play」(JPM Figure 51 引用,來源 WinWay):四格流程——機械手臂把 CPO IC 放入 socket → 以鑷子選擇性放置個別光纖陣列(FAU)→ 交換器 ASIC 四周全部 FAU 連接完成 → 上方壓蓋下壓、完整接觸後開始測試序列;示意為黑色 socket 框、中央 SWITCH ASIC 封裝與周圍金色 FAU 排針。對應穎崴 CPO Module Level 測試的 socket 機構。來源:報告_JPM_半導體測試介面_Initiation_20261026
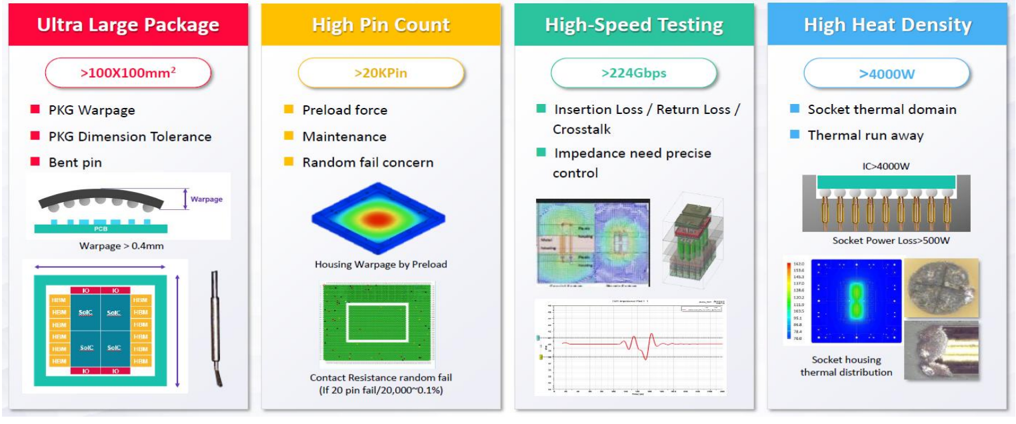
圖說:野村報告 Fig.133,先進封裝測試方案四大挑戰示意圖——Ultra Large Package(>100×100mm²,PKG Warpage / 尺寸公差 / 探針彎曲)、High Pin Count(>20K pin,preload force / 維護 / 隨機接觸不良)、High-Speed Testing(>224Gbps,Insertion Loss / Return Loss / Crosstalk)、High Heat Density(>4,000W,socket 熱域失控 / socket housing 熱分布)。對應穎崴 test socket content 升級與高階規格化的產業驅動因素。來源:報告_野村_半導體測試產業_20260724
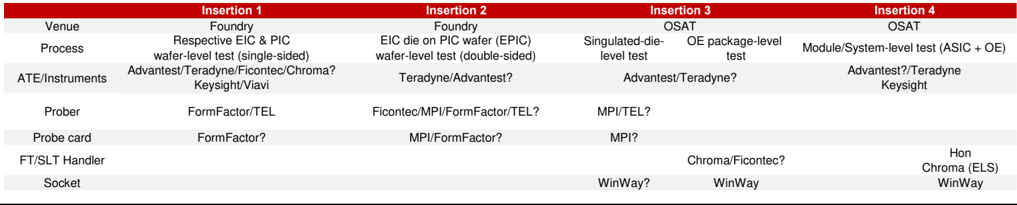
圖說:野村報告 Fig.142,CPO 測試 Insertion 1-4 流程與潛在供應商分工表——Insertion 1/2 於晶圓廠(Foundry)進行 EIC/PIC 晶圓級測試,Insertion 3(singulated-die-level / OE package-level test)與 Insertion 4(module/system-level test)於 OSAT 進行;表中 Socket 欄位在 Insertion 3、4 皆標示 WinWay(Insertion 3 加註問號),顯示野村評估穎崴主要卡位在封裝後與模組測試站點,Prober / Probe card 欄位則列出 FormFactor、MPI(旺矽)等潛在供應商。來源:報告_野村_半導體測試產業_20260724
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 11 次有 10 次落在此區間;最常見:每月 6 號前後,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 13.5 | — | +52.2% | 本站推算† |
| 2026-12 | 11.1 | — | +20.0% | 本站推算† |
| 2026-11 | 8.80 | — | +40.8% | 本站推算† |
| 2026-10 | 11.1 | -11.5% | +62.6% | |
| 2026-09 | 12.5 | -26.7% | +87.7% | |
| 2026-08 | 17.1 | +6.6% | +233.4% | |
| 2026-07 | 16.0 | +9.6% | +155.6% | |
| 2026-06 | 14.6 | +36.0% | +287.9% | |
| 2026-05 | 10.7 | +8.5% | +119.8% | |
| 2026-04 | 9.90 | -19.0% | +50.5% | |
| 2026-03 | 12.2 | +40.0% | +69.2% | |
| 2026-02 | 8.73 | -1.5% | -3.8% | |
| 2026-01 | 8.86 | -4.5% | +32.6% | |
| 2025-12 | 9.28 | +48.4% | +103.8% | |
| 2025-11 | 6.25 | -8.1% | +43.5% | |
| 2025-10 | 6.80 | +2.1% | +5.0% | |
| 2025-09 | 6.66 | +30.2% | -6.4% | |
| 2025-08 | 5.12 | -18.3% | -18.1% | |
| 2025-07 | 6.26 | +66.3% | +5.4% | |
| 2025-06 | 3.76 | -22.9% | -12.4% | |
| 2025-05 | 4.88 | -25.7% | +37.2% | |
| 2025-04 | 6.57 | -8.9% | +39.9% | |
| 2025-03 | 7.22 | -20.4% | +83.7% | |
| 2025-02 | 9.07 | +35.8% | +190.5% | |
| 2025-01 | 6.68 | +46.7% | +81.7% | |
| 2024-12 | 4.55 | +4.5% | +164.8% | |
| 2024-11 | 4.36 | -32.8% | +77.9% |
2026 年已公布累計 121.7 億元;全年推算 141.6 億元(YoY +80.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 | EPS(NT$) | 備註 |
|---|---|---|
| 2026Q1 | 19.54 | 中信 2026-07-01:營收 29.8 億(QoQ +33%/YoY +30%),Test Socket 需求挹注;毛利率 43%(MEMS 探針卡出貨較多、YoY 減),惟 TPI 合作進入下一階段,較 4Q25 改善;JPM 2026-10-26 調整後口徑 19.38 |
| 2026Q3 | 28.61 | 營收 NT$4,556mn(QoQ +29%/YoY +153%);淨利 NT$1,034m(QoQ +54%/YoY +178%);GM 40.5%(QoQ +2.2ppt/YoY -1.5ppt)、OPM 27.2%;beat Citi 10%/共識 2%(Citi 2026-11-05:毛利率與費用控制優於預期,探針卡占營收由 2Q26 28% 降至 20%) |
| 2026Q2 | 18.70 | 淨利 NT$672m(QoQ -4%/YoY +228%),Citi/GS 揭露一致;GM 38.3%(QoQ -4.7ppt/YoY -10.6ppt),低於共識 42.7%,但符合 GS 自估 38.6%;miss Citi/共識 16%/11%;主因不利產品組合(探針卡佔 28% 營收)+新測試座產能爬坡成本;JPM 2026-10-26 調整後口徑 18.44(營收 3,523mn、GM 38.3%) |
| 2025A | 46.60 | Morgan Stanley 2026-05-22(ModelWare 口徑 45.92);中信調整後 46.47;野村 2026-07-24 認列 46.93;Citi/GS 2026-08-06 揭露 46.97/46.96 |
EPS 預估
| 財年(12月底) | Morgan Stanley 營收(NT$mn,報告日:2026-05-22) | Morgan Stanley EBITDA(NT$mn) | Morgan Stanley 淨利(NT$mn) | Morgan Stanley EPS(NT$) | Morgan Stanley P/E(x) | Morgan Stanley P/BV(x) | Goldman Sachs 營收(NT$mn,報告日:2026-08-06) | Goldman Sachs EBITDA(NT$mn) | Goldman Sachs EPS(NT$) | Goldman Sachs 毛利率 | Goldman Sachs P/E(x) | 中信投顧 營收(NT$mn,報告日:2026-07-01) | 中信投顧 EPS(NT$) | 中信投顧 P/E(x) | 野村 營收(NT$mn,報告日:2026-07-24) | 野村 EBITDA(NT$mn) | 野村 EPS(NT$) | 野村 毛利率 | 野村 P/E(x) | Citi 營收(NT$mn,報告日:2026-11-05) | Citi EBITDA(NT$mn) | Citi EPS(NT$) | Citi 毛利率 | Citi P/E(x) | JPM 營收(NT$mn,報告日:2026-10-26) | JPM EBITDA(NT$mn) | JPM EPS(NT$) | JPM 毛利率 | JPM P/E(x) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025A | 7,857 | 2,328 | 1,673 | 46.60 | 60.9 | 15.9 | 7,857 | 2,328 | 46.96 | — | 32.5 | 7,857 | 46.47 | 60.5 | 7,857 | 2,303 | 46.93 | 45.3% | 138.5 | 7,857 | 2,256 | 46.97 | 45.3% | 77.1 | 7,857 | 2,328 | 46.54 | 45.3% | 103.0 |
| 2026E | 14,599 | 4,040 | 3,380 | 94.54 | 92.0 | 36.1 | 16,672‡ | 4,488‡ | 98.73‡ | 39.8%‡ | 68.6‡ | 14,468 | 96.09 | 86.2 | 14,458 | 3,983 | 88.32 | 41.0% | 73.6 | 14,714 | 4,030 | 89.59 | 41.1% | 40.4 | 14,205 | 3,928 | 82.75 | 40.7% | 57.9 |
| 2027E | 24,480 | 7,911 | 6,474 | 181.10 | 48.0 | 24.7 | 32,543‡ | 10,169‡ | 220.22‡ | 42.0%‡ | 30.8‡ | 23,826 | 192.33 | 43.0 | 24,959 | 8,588 | 185.76 | 43.6% | 35.0 | 21,349 | 6,988 | 150.80 | 44.2% | 24.0 | 26,335 | 8,540 | 178.70 | 41.6% | 26.8 |
| 2028E | 40,875 | 15,246 | 12,446 | 348.14 | 25.0 | 15.3 | 55,296‡ | 19,381‡ | 420.42‡ | 43.7%‡ | 16.1‡ | — | — | — | 41,219 | 15,387 | 333.86 | 44.7% | 19.5 | 35,095 | 12,820 | 276.64 | 46.2% | 13.1 | 46,370 | 16,178 | 343.27 | 42.8% | 14.0 |
營收 2025→2028 約 5.2 倍(CAGR ≈ 73%),EPS 自 46.6 升至 348(CAGR ≈ 96%),主要由 socket 產能擴張、測試時間拉長與封裝尺寸升級驅動。MS 另揭示 ModelWare(§)EPS 2026/27/28e 為 91.93 / 183.83 / 301.42。來源 報告_MS_穎崴6515_20260522。
‡ GS 欄位已更新為 2026-08-06(2Q26 財報回顧+7月營收)上修後數字(2026-07-15 下修後數字、2026-05-26 法說後數字皆見下方警示欄沿革)。Citi 欄位已更新為 2026-11-05(3Q26 財報後)下修數字(舊 08-06/10-06 值:2026E/27E/28E EPS 95.48/200.79/365.96,見下方警示欄沿革)。
野村(2026-07-24)估 2026-28F 營收 CAGR 69%(vs 2023-25 的 46%)、EPS CAGR 94%(vs 2023-25 的 86%);毛利率估 2026F 探底至 41.0%(MEMS 探針卡佔比提升所致),2027F/2028F 回升至 43.6%/44.7%。來源 報告_野村_半導體測試產業_20260724。
財務上修 / 券商差異
- GS 2026-05-26(法說後)較 MS 2026-05-22 全面上修:TP NT$15,000 vs 12,000、2028E EPS 426 vs 348。
- GS 估營收 YoY +90%/+79%/+67%(2026-28E),毛利率拉升至 50.5%(2028E)。來源 報告_GS_穎崴6515_20260526。
- MS 2026-06-01 Asia AI Summit feedback 另列 2026E / 2027E / 2028E EPS:NT$94.88 / 205.18 / 436.93,TP NT$15,000,隱含 +73%。來源 260601_6515_穎崴_ms_winway。
- GS 2026-07-15 因 6 月營收預告下修(見下方財測假設):2026E/27E/28E EPS 由 103.68/224.10/426.09(舊,2026-05-26)下修 7.5%/11.8%/13.3% 至 95.94/197.73/369.29;GM 假設同步下修(2026E 43.9%→40.3%);TP 由 NT$15,000 下修至 NT$13,000。來源 報告_GS_穎崴6515_20260715。
- 野村 2026-07-24 首次覆蓋,為目前四家券商中最保守估值與 EPS 估:2026-28F EPS 88.32/185.76/333.86,低於 GS(95.94/197.73/369.29)、MS(94.54/181.10-205.18/348.14-436.93)、中信(96.09/192.33);TP NT$8,315(32x 2027-28F 平均 EPS,取五年歷史區間中位數)亦顯著低於 GS/Citi 的 NT$13,000 與 MS 的 NT$15,000。差異主要來自評價乘數保守(32x vs 同業 40-45x)與對 MEMS 探針卡毛利稀釋、產能瓶頸的假設較謹慎。來源 報告_野村_半導體測試產業_20260724。
- GS 2026-08-06 因 2Q26 財報+7 月營收優於預期,反轉上修:2026E/27E/28E EPS 由 95.94/197.73/369.29(舊,07-15)上修 2.9%/11.4%/13.8% 至 98.73/220.22/420.42;2H26 QoQ 營收成長假設由 35% 上修至 56% HoH;TP 由 NT$13,000 上修至 NT$14,800(40x 2028E 折現本益比法)。來源 報告_GS_穎崴6515_20260806。
- Citi 2026-08-06 因 2Q26 毛利率 miss,下修:2Q26 GPM 38.3%,較 Citi/共識自估各 miss 16%/11%;2026E/27E EPS 下修 4-5%/7% 至 95.48/200.79(2028E 持平 365.96);TP 由 NT$13,000 下修至 NT$11,500(41x,自 45x 下修 2H27E-1H28E EPS)。來源 報告_Citi_穎崴6515_20260806。
- Citi 2026-11-05(3Q26 財報後)再下修:2026E/27E/28E EPS 由 95.48/200.79/365.96 下修 6%/25%/24% 至 89.59/150.80/276.64(反映公司指引與訂單不確定性;2027E 營收 26,582→21,349mn、2028E 41,934→35,095mn);TP 由 NT$11,500 下修至 NT$6,500(30x 2H27E-1H28E EPS,自 41x,等同 2023 年以來歷史平均本益比),維持 Buy/High Risk。來源 報告_Citi_穎崴6515_3Q26_20261105。
- Citi 與 GS 於同一日(2026-08-06)、依同一份 2Q26 財報(GM 38.3%)方向相反:Citi 下修財測與 TP、GS 上修財測與 TP。GS 因 7/15 報告已預先反映毛利率壓力(GSe 38.6% 貼近實際 38.3%),本次視為符合預期並聚焦 7 月營收優於預期上修營收/EPS;Citi 因 miss 幅度大於其自身模型(16%)而下修。詳見「目標價與評等」區段之並列 warning。
- JPM 2026-10-26 首次覆蓋(OW、TP NT$7,500,為表內最低 TP):調整後 EPS 82.75/178.70/343.27(含探針卡;JPM 估值僅用 socket 相關 EPS),較 Bloomberg 共識 -13%/-7%/0%。2026E 與 2027E 為表內最低(低於野村 88.32/185.76),2028E 則高於野村 333.86、低於 MS/GS/Citi;JPM 對 2028E 營收較共識高 7%、但毛利率低 329bps(擴產成本,規模效益長期才出現)。來源 報告_JPM_半導體測試介面_Initiation_20261026。
- 多券商估值與財務預估並存,未擇一覆蓋。
Daiwa(2026-09-21)財測更新:營收 2026-28E 96.09/195.41/370.06→重估後 2026E/2027E/2028E 營收 NT$16,569/30,367/52,830mn、EPS NT$95.01/195.41/370.06(2026-28E 分別較前估上修 3.2%/0.9%/0.7%,但因毛利率假設下修,EPS 反下修 1.0%/4.7%/4.6%);毛利率 2026E/27E/28E 39.9%/41.1%/42.3%(較前估下修 1.2pp/1.7pp/約持平)。Daiwa 2026-27E EPS 現與市場共識大致一致(2026E 差異 -0.6%、2027E +0.5%),反映毛利率假設趨於審慎。來源 報告_Daiwa_穎崴6515_20260921
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-07-15) | 6 月營收預告(單月 EPS NT$8.61)→ 依 4-6 月營收配比反推 2Q26 隱含業績 miss ≈12% → 檢討組合結構下修 GM | 2Q26E GM 由 43.7%(舊)下修至 38.6%,主因 MEMS 探針卡(低毛利業務)出貨占比提升拉低綜合毛利;預期 2Q26E 為 GM 谷底,3Q26E/4Q26E 回升至 39.3%/40.8%,2027E/2028E 進一步回升至 43.2%/45.2% | 2026-28E EPS 下修 7.5%/11.8%/13.3% 至 95.94/197.73/369.29(舊 103.68/224.10/426.09) |
| Goldman Sachs(2026-07-15,估值) | TP=40x 2028E EPS,折現回 2027E(13.6% CoE) | Beta 1.5x(Bloomberg)、無風險利率 4.25%、市場風險溢酬 6.25%;目標本益比 40x=3 年平均遠期 P/E 31.5x × 1.26 倍(較歷史均值溢價 26%),對應 2025-2028E 獲利 CAGR 加速至 99%(vs 2023-2025 的 86%) | TP 由 NT$15,000 下修至 NT$13,000,隱含現價(NT$7,255)+79.2% 上檔空間 |
| 野村(2026-07-24) | Bottom-up:探針卡、同軸 socket、contact element、RF/塑膠 socket、burn-in socket 五大產品線分別建模營收 → 加總得總營收 → 依產品組合與 MEMS 佔比假設毛利率 → 推 EPS | 探針卡 2026-28F CAGR 67%(佔營收 25-30%+,MEMS 佔比由 2025 約 10-20% 反轉至 2026F 80%+);同軸 socket 2026-28F CAGR 86%(佔比由 2025 的 43% 升至 2028F 的 56%);GM 2026F 探底至 41.0%(MEMS 佔比提升拉低),2027F/2028F 回升至 43.6%/44.7%;HyperSocket 2028F 貢獻約 5% 營收(2026F 仍低個位數) | 2026-28F EPS 88.32/185.76/333.86;2026-28F 營收 CAGR 69%、EPS CAGR 94% |
| 野村(2026-07-24,估值) | TP=32x 2027-28F 平均 EPS,取近五年歷史交易區間中位數 | 公司 2H22-1H25 本益比區間 14x-40x,2026 年 5 月一度衝高至 80-90x;32x 為區間中位;未揭露明確 WACC/CoE 假設 | TP TWD8,315(收盤 TWD6,500,2026-07-22),隱含 +27.9% 上檔空間;首次評等 Buy |
| Citi(2026-08-06) | 2Q26 業績回顧 → 財測下修 | 2Q26 GPM 38.3%(QoQ -4.7ppt/YoY -10.6ppt),miss Citi/共識 16%/11%,反映不利產品組合(探針卡佔 28% 營收)+新測試座產能爬坡成本;contract-based pricing 限制既有專案調價能力,靠規模效應回補 | 2026E/27E 淨利下修 4%/7%;EPS 至 95.48/200.79(2028E 持平 365.96) |
| Citi(2026-08-06,估值) | TP=41x 2H27E-1H28E EPS(自 45x 下修) | 反映近期利潤率逆風;股價已回檔約 -16%(7月以來,vs TAIEX -4%),視為已price in | TP 由 NT$13,000 下修至 NT$11,500 |
| Goldman Sachs(2026-08-06) | 併入 2Q26 preliminary results + 7 月營收優於預期 → 上修 | 2H26E QoQ 營收成長由 35% 上修至 56% HoH;驅動因子:①伺服器 CPU test socket 需求(agentic AI)②AI GPU SLT 市占持續擴大(滲透至 FT 以外市場)③content value 成長(部分客戶 pin count +30%,另一 AI ASIC 專案有機會倍增)④HyperSocket 採用加速(新客戶專案 50%+ 採用,ASP 較同軸 socket 高 20-30%);管理層 socket pin 產能目標由 2025 底 3.5mn/月 → 2026 底 9mn/月 → 1H27 14mn/月(2026E YoY 產能成長 157%) | 2026-28E EPS 上修 2.9%/11.4%/13.8% 至 98.73/220.22/420.42 |
| Goldman Sachs(2026-08-06,估值) | TP=40x 2028E EPS 折現回 2027E(13.6% CoE) | Beta 1.5x(Bloomberg)、無風險利率 4.25%、市場風險溢酬 6.25%,與 07-15 估值方法一致,僅代入上修後 EPS | TP 由 NT$13,000 上修至 NT$14,800 |
| Daiwa(2026-09-21) | 3Q26 展望更新 → 上修營收、下修毛利率假設 | 3Q26E 營收上修 9.3% 至 TWD5.0bn(QoQ +42.3%/YoY +177.8%),優於 Bloomberg 共識 18.3%;3Q26E GM 下修 1.8pp(探針卡營收占比提高+新廠折舊增加稀釋毛利);4Q26 guidance QoQ 持平(季節性+現有產能近滿載、新產能 1H27 才開出、部分認列可能遞延至 1H27);socket 產能目標 1H27 月產 1,400 萬顆 pogo-pin、2027 年底上看 1,600-1,800 萬顆,長期自製率目標 50-60% | 2026-28E 營收上修 3.2%/0.9%/0.7%;EPS 下修 1.0%/4.7%/4.6% 至 95.01/195.41/370.06 |
| Daiwa(2026-09-21,估值) | TP=50x 2027E forward EPS(維持不變) | 2026-28E EPS CAGR 約 100%,對應 PEG 僅 0.5x,評價倍數不算貴 | TP 維持 NT$10,000(不變) |
| Citi(2026-11-05) | 3Q26 財報回顧 → 依公司指引與訂單不確定性下修 | 3Q26 毛利率與費用優於預期(探針卡占比 28%→20%);4Q26E 營收 QoQ -20%(NT$3,654mn,主要專案探針卡出貨暫告一段落,9 月營收已顯現),毛利率短期回彈至 43.1%(高階 socket 占比提高+某 socket 客戶應計回饋沖回);測試座與 burn-in 營收占比 4Q26E 84%、探針卡 6%;高階 socket 產能擴充成本為近期毛利率逆風;11 月下旬分析師會議待更新長期產能與展望 | 2026/27/28E 營收 14,714/21,349/35,095mn(較前估 -7%/-20%/-16%);GM 41.1%/44.2%/46.2%;EPS 89.59/150.80/276.64;TP NT$6,500(30x 2H27E-1H28E EPS,自 41x/NT$11,500);Bull/Bear TP NT$7,500/3,200(35x/15x) |
| Citi(2026-10-06) | 9 月營收回顧 → 毛利率路徑 | 探針卡(低毛利 MEMS)4Q26E 貢獻低檔;AI GPU/ASIC socket 持續 ramp 帶動產品組合改善 → 毛利率逐步回升;中長期受惠先進晶片測試複雜度上升(同軸 socket、SLT、單模組 test content 增加);未更新財測數字 | TP NT$11,500 維持(41x 2H27E-1H28E EPS,高於其長期 PE 區間上緣,理由:高階 AI GPU 測試供應鏈地位、同軸 socket/SLT 貢獻上升、市場開始以 AI/HPC 而非消費電子評價) |
| Daiwa(2026-10-06) | 9 月營收回顧 → 4Q26 展望與毛利率 | 9 月 miss 源於探針卡出貨 lumpy(單一客戶集中)與認證時程,非訂單取消/份額流失;4Q26 營收持平至小幅下滑 QoQ;2Q26 為今年毛利率谷底,MEMS 探針卡占比下降使產品組合改善、毛利率逐季回升,可能較市場預期更早達 40%;socket 新增產能 2027 年 3 月才開出,對應營收認列落在 2Q27,故近期缺乏催化劑;待 3Q26 財報後重檢模型 | TP NT$10,000 維持(Buy(1));財測數字未更新 |
| JPM(2026-10-26,首次覆蓋) | 自下而上 TAM(HPC FT/SLT socket US$0.9bn→3.7bn,2026E→28E)× 穎崴市占(HPC FT/SLT 20-25%→~30%,NVIDIA SLT 20%/25%/30%)+探針卡(Vera/Rosa CPU 市占 30%);估值僅用 socket 相關 EPS | 測試時間每代 +10-20%(FT)/+15-20%(SLT)、NVIDIA GPU socket pin 約 8k(2026E,依 JPM Figure 43 圖讀值;內文寫 0.8k 為缺字)→13.5k(2028E);AWS 加速器約 5.8k→9.9k、Google TPU 約 4.4k→8.9k、ASP 保守假設持平至每年 +0-5%;SLT 占 socket 營收 56%(2026E)→70%(2028E);NVIDIA SLT 占總營收 23%/35%/44%;探針卡占營收 約 15%/14%/13%(Vera/Rosa 營收 NT$2,172/3,645/6,174mn);MEMS 探針卡毛利率 30-35%(Technoprobe Phase 2 自 1Q26 起生效,此前約損益兩平);總毛利率 40.7%/41.6%/42.8%(低於共識 42.1%/45.2%/46.1%,擴產成本);HPC socket pin 產能 4x 至 2028E 200-250mn pins | 2026-28E 營收 14,205/26,335/46,370mn、EPS 82.75/178.70/343.27;EPS(socket)CAGR 108% |
| JPM(2026-10-26,估值) | TP=26x 2028E socket 相關 EPS(不含探針卡);Dec-27 目標日 | 26x 與穎崴 2023 年起平均本益比相當,對全球同業有 15-20% 在地溢價;高於 socket 同業約 21x、低於探針卡同業;JPM 對旺矽給 28x(價差 2x,窄於街口 6-8x);現價 NT$4,795(2026-10-22)約 27x/14x 2027/28E | TP NT$7,500(OW) |
財測假設推導鏈另見既有「目標價與評等」表下方各券商評價基礎欄。
目標價與評等
資訊衝突:Citi 下修 vs GS 上修(同日、同一份 2Q26 財報)
- 報告_Citi_穎崴6515_20260806(Citi,2026-08-06):2Q26 GPM 38.3%(QoQ -4.7ppt/YoY -10.6ppt),較 Citi/共識自估各 miss 16%/11%,反映不利產品組合(探針卡佔 28% 營收)+新測試座產能爬坡成本;下修 2026E/27E EPS 4-5%/7% 至 95.48/200.79;TP NT$13,000 → NT$11,500(41x,自 45x 下修 2H27E-1H28E EPS),維持 Buy/HighRisk。
- 報告_GS_穎崴6515_20260806(GS,2026-08-06):2Q26 GM 38.3% 符合 GSe(38.6%)但低於共識(42.7%);併入 2Q26 preliminary results+7 月營收優於預期,上修 2027E/28E EPS +11.4%/+13.8%(2026E +2.9%)至 220.22/420.42(2026E 98.73);TP NT$13,000 → NT$14,800(40x 2028E 折現本益比法,13.6% CoE),維持 Buy。
- 分歧根源:兩家依據同一份 2Q26 財報(GM 38.3%)方向相反——GS 因 7/15 報告已提前下修並預期 GM 谷底(GSe 38.6% 貼近實際),本次視為「符合預期」,聚焦 7 月營收優於預期上修 2H26E QoQ 成長假設(35%→56% HoH)與 2027/28E EPS;Citi 因 2Q26 實際數字 miss 自身模型達 16%,判斷利潤率逆風延續至近期,故下修財測與評價倍數(45x→41x)。核心差異在於對 GM miss 是否已被市場/自身模型消化的判斷與評價基期年選擇(Citi 用 2H27E-1H28E EPS、GS 用折現後 2028E EPS),而非對長期 AI/HPC 測試需求的解讀分歧——兩家皆維持 Buy 評等、皆認為股價回檔提供進場機會。
- 狀態:多方預估並存,此為方向相反的下修/上修分歧,非單純事實錯誤。
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 說明 |
|---|---|---|---|---|---|
| 花旗(Citi) | 2026-11-05 | Buy/High Risk(維持) | NT$6,500(自 11,500 下修,-43%) | NT$3,620 | +79.6% upside(預期總報酬 81.3%);30x 2H27E-1H28E EPS(自 41x,等同 2023 年以來歷史平均本益比);市值 NT$131,930M(US$4,014M);3Q26 beat、4Q26E 營收 -20% QoQ;2026-28E EPS 下修 6-25%;Citi 認為股價回檔已反映逆風;Bull/Bear NT$7,500/3,200。來源 報告_Citi_穎崴6515_3Q26_20261105 |
| J.P. Morgan | 2026-10-26 | Overweight(首次覆蓋) | NT$7,500(Dec-27) | NT$4,795(2026-10-22) | +56.4%†;26x 2028E socket 相關 EPS(排除探針卡);市值 US$5.36bn;論點為 SLT socket TAM 擴張(US$0.7bn→3.1bn)、NVIDIA SLT 切入、產能 4x 擴張、早期 DFT 共同開發與在地支援護城河;股價自 4 月高點回落約 50%(毛利率與市占疑慮),JPM 認為估值回到 30 倍上下較合理;風險為測試時間縮短、FT 測試左移至 CP、AI capex 減速。來源 報告_JPM_半導體測試介面_Initiation_20261026 |
| 花旗(Citi) | 2026-10-06 | Buy/High Risk(維持) | NT$11,500(維持) | NT$6,130 | +87.6% upside(預期總報酬 88.7%,含 1.1% 殖利率);市值 NT$223,407M(US$7,041M);41x 2H27E-1H28E EPS;9 月營收 NT$1.25bn(-27% MoM/+88% YoY)、3Q26 QTD NT$4.56bn 超 Citi/共識 3%/7%;探針卡 4Q26 低檔、產品組合改善帶動毛利率回升。來源 報告_Citi_穎崴6515_20261006 |
| 大和(Daiwa) | 2026-10-06 | Buy(1)(維持) | NT$10,000(維持) | NT$6,130 | +63.1%†(現價回推);3Q26 營收 NT$4.56bn 創高但低於 Daiwa 自估 9.1%、超共識 6.7%;4Q26 持平略降;毛利率或較預期更早達 40%;socket 新產能 2027/3 月開出、營收認列 2Q27,近期催化劑有限。來源 報告_Daiwa_穎崴6515_20261006 |
| Goldman Sachs | 2026-08-06 | Buy(維持) | NT$14,800(自 13,000 上修) | NT$6,775 | +118.5% upside;40x 2028E 折現本益比法(13.6% CoE);併入 2Q26 preliminary results+7 月營收優於預期,上修 2027/28E EPS +11-14%;長期 TAM/HyperSocket/產能擴張論點不變。來源 報告_GS_穎崴6515_20260806 |
| 花旗(Citi) | 2026-08-06 | Buy/HighRisk(維持) | NT$11,500(自 13,000 下修) | NT$6,775 | +69.7% upside;41x(自 45x 下修)2H27E-1H28E EPS;2Q26 毛利率 miss(38.3% vs 共識 42.7%);股價已回檔約 -16%(7月以來),視為已 price in 利潤率逆風,仍優於 TAIEX 同期 -4%。來源 報告_Citi_穎崴6515_20260806 |
| 野村(Nomura) | 2026-07-24 | Buy(首次覆蓋) | NT$8,315 | NT$6,500(2026-07-22 收盤) | +27.9% upside;32x 2027-28F 平均 EPS(五年歷史區間中位數);看好①探針卡受惠 AI/高階繪圖/網通、Vera CPU 起改用 MEMS 探針帶動;②同軸 socket 既有客戶市占提升+新專案(含 TPU/Axion CPU);③SLT/functional burn-in 新測試站點增加;④大封裝/高 pin 數/高速/高熱密度推升 socket content(ASP 2-5x 傳統規格);⑤HyperSocket 2028F 後可望貢獻約 5% 營收;⑥CPO Insertion 3/4 卡位。近期股價自 7 月高點回檔 27%(同期 TAIEX 僅 -5%),主因總經風險升溫(紐約資料中心開發暫停疑慮、Meta Compute 佈局)疊加 6 月季報後對毛利率的疑慮;野村視此為進場機會,是目前四家覆蓋券商中評價最保守者。來源 報告_野村_半導體測試產業_20260724 |
| Goldman Sachs | 2026-07-15 | Buy(維持) | NT$13,000(自 15,000 下修) | NT$7,255 | +79.2% upside;6 月營收預告隱含 2Q26 EPS miss ≈12%,主因 MEMS 探針卡佔比提升拉低毛利(2Q26E GM 下修至 38.6%);GS 視此為短期波動而非結構性轉弱,維持 40x 2028E 折現本益比法;長期 TAM 擴張、HyperSocket 滲透、產能擴張論點不變。來源 報告_GS_穎崴6515_20260715(已被上表 2026-08-06 覆蓋) |
| 中信投顧(CTBC) | 2026-07-01 | 買進(Buy),重新覆蓋 | NT$10,000(2027 EPS 192.33 × 52x PER) | NT$8,085 | +23.7% upside;2025~2027 獲利 CAGR >100% 支撐高評價;探針產能供不應求、仁武二廠擴產、HyperSocket + CPO 中長期動能。來源 穎崴(6515,B;買進)-CTBC260701 |
| 花旗(Citi) | 2026-07-06 | Buy/HighRisk | NT$13,000 | NT$8,915 | +45.8% upside;45x 2H27E-1H28E EPS;高端 AI GPU 測試供應鏈 + SLT volume multiplier + coaxial socket 龍頭 + MEMS 擴張;次世代規格漲價 2027E+ 潛力;Catalyst Watch Upside 到 2026-08-25。來源 報告_Citi_穎崴_20260706(已被上表 2026-08-06 覆蓋) |
| Morgan Stanley | 2026-06-09 | Overweight(產業觀點 Attractive) | NT$15,000(自 12,000 上調,與 GS 看齊) | NT$8,610 | +74% upside;5 月營收回檔被視為好買點(42x 2026e EPS)。來源 6515穎崴(Winway)|20260609|MS |
| Morgan Stanley | 2026-05-22 | Overweight(產業觀點 Attractive) | NT$12,000 | NT$8,700 | +38% upside;市值約 NT$310bn;分析師 Tiffany Yeh / Charlie Chan / Daniel Yen |
| Goldman Sachs | 2026-05-26 | Buy | NT$15,000 | NT$8,905 | +68.4% upside;40x 2028E EPS 折現回 2027E(13.6% CoE);法說後重申。來源 報告_GS_穎崴6515_20260526 |
| Daiwa | 2026-09-21 | Buy(1)(重申,TP 不變) | NT$10,000(不變) | NT$5,795 | +72.6% upside;50x 2027E forward EPS(倍數不變);3Q26 營收上修 9.3%(仁武一期產能爬坡優於預期)但毛利率假設轉保守;反駁市場對探針卡份額流失疑慮(最大客戶份額無下滑跡象,Technoprobe MEMS 合作維持);socket 產能目標 1H27 達 1,400 萬顆/月 pogo-pin。來源 報告_Daiwa_穎崴6515_20260921 |
MS 2026-06-30 測試耗材產業短評:漲價將至(重申 OW)
貴金屬價格持續上漲 + 探針(test pin)產能嚴重短缺 → MS 供應鏈查核認為探針卡與測試座(test socket)廠將調漲售價、轉嫁成本(比照半導體其他環節)。穎崴(WinWay)6 月起新產能全面爬坡以消化強勁在手訂單,MS 預期 6 月業績非常強(AI/HPC 拉貨 + DDIC 增量)。估值 39x 2027e EPS,對應 2025-2028e EPS CAGR 111%。MS 重申 OW。來源 260630_6515_6223_ms_testing-interface
月營收追蹤
| 時間 / 指標 | 數值 | 來源 / 備註 |
|---|---|---|
| 2026-04 | MoM -19% | MS 2026-05-22:市場憂產能爬坡不順;MS 查核後認為基本面無重大變化,2Q 營收預估不變且偏 6 月認列 |
| 2026-05 | NT$10.73 億(+8.5% MoM/+120% YoY) | 優於 buyside 持平預期;新 socket 產能逐步開出,NVIDIA AI GPU/CPU、AMD CPU、Google TPU 需求強勁,探針卡貢獻較低 |
| 2026Q2 | +15–20% QoQ | MS 2026-05-22、2026-06-09、2026-06-12 閉門會議口徑一致;隱含 6 月單月 +40% MoM(June-loaded) |
| 2026-06 | NT$1,460mn(+36% MoM / +288% YoY) | 創歷史月度紀錄;AI GPU + HPC 測試需求強勁;Renwu Phase 1 產能爬坡;2Q26 合計 NT$3,520mn(+18% QoQ / +131% YoY),超 Citi 估 2%、市場一致估 6%(報告_Citi_穎崴_20260706,2026-07-06) |
| 2026-06(單月 EPS 預告) | EPS NT$8.61 | GS 2026-07-15:依 4-6 月營收配比反推,隱含 2Q26E EPS miss ≈12%(vs GS 原預估),主因 GM 下修(MEMS 探針卡佔比提升拉低毛利),非營收走弱——6 月營收本身仍創新高(見上列 Citi 數字);GS 視 2Q26E 為 GM 谷底,3Q26 起隨高毛利 coaxial socket 出貨回升。來源 報告_GS_穎崴6515_20260715 |
| 2026-08 | NT$1.71bn(+7% MoM/+233% YoY) | 連三個月創單月新高;3Q26 QTD 累計 NT$3.31bn,達 Citi/市場共識 3Q26E 的 75%/78%,明顯超前。Citi 歸因於仁武一期運轉順暢、產能依計畫爬坡,並認為近期具延續性——AI GPU 出貨之外,AI ASIC 即將加入放量。測試 socket 交期已由常態 8 週拉長到 13–14 週,且可能再延長;pin count 上升與 AI 測試複雜度提高同步推升 ASP 與需求量。重申 Buy/High Risk、TP NT$11,500(9/7 股價 NT$7,000,上檔 64.3%)。來源 報告_Citi_穎崴6515_20260907 |
| 2026-08(大和口徑) | 1–8M26 累計 NT$9.81bn(YoY +97.9%) | 大和 2026-09-09:7–8 月已達其 3Q26E 的 72%,優於預期。動能來自北美 GPU 龍頭與雲端業者積極 tape-out,自有同軸測試座與先進晶圓級垂直探針卡出貨大增。CPO socket/探針卡貢獻要到 2027E 才 mid-single digit、2028E high-single digit,大和認為市場對 CPO 的近期營收期待偏高。來源 報告_Daiwa_測試介面產業_20260909 |
| 2026-07 | NT$1,600mn(+10% MoM/+156% YoY,Citi 口徑) | 再創歷史新高;達 GS 原 3Q26E 營收預測(NT$4,262mn)之 c.38%,觸發 GS 上修 3Q26E QoQ 成長率至 36.9%(原 21.0%);Citi 模型則估 3Q26 營收 QoQ +25%;驅動力為持續強勁 AI/HPC 需求疊加新產能開始貢獻。來源 報告_Citi_穎崴6515_20260806、報告_GS_穎崴6515_20260806,2026-08-06 |
| 2026Q3(預估) | NT$5,012mn(QoQ +42.3%/YoY +177.8%) | Daiwa 上修 3Q26E 營收 9.3%(原估 NT$4,584mn),反映仁武一期產能爬坡優於預期;優於 Bloomberg 共識 NT$4,236mn(+18.3%);惟 GM 同步下修 1.8pp 至 39.4%,因探針卡營收占比提高+新廠折舊稀釋毛利。4Q26 guidance 為 QoQ 持平:原因為①季節性、②現有產能已近滿載(新產能要到 1H27 才開出)、③部分營收認列可能配合客戶排程遞延至 1H27。來源 報告_Daiwa_穎崴6515_20260921,2026-09-21 |
| 2026-09 | NT$1.25bn(-27% MoM/+88% YoY) | 自 8 月高點 NT$1.71bn 回落。Citi/Daiwa 一致歸因於探針卡出貨回落(主要專案出貨暫告一段落、單一客戶高度集中造成出貨 lumpy,及客戶 qualification 時程),Daiwa 明確表示非訂單取消或份額流失;Citi 預期 4Q26 探針卡貢獻仍低。來源 報告_Citi_穎崴6515_20261006、報告_Daiwa_穎崴6515_20261006,2026-10-06 |
| 2026Q4(預估) | NT$3.65bn(QoQ -20%/YoY +63.6%) | Citi 2026-11-05 估:探針卡主要專案出貨暫告一段落,營收 QoQ -20%、探針卡占比降至 6%;毛利率因高階 socket 占比提高與客戶回饋沖回短期回彈至 43.1%。來源 報告_Citi_穎崴6515_3Q26_20261105,2026-11-05 |
| 2026Q3(實績,營收) | NT$4.56bn(QoQ +29.3%/YoY +152.6%) | 單季創歷史新高;超 Citi/市場共識 3%/7%(Citi),但低於 Daiwa 自估 NT$5,012mn 9.1%(Daiwa 8 月後已調高 9 月出貨預期,落差來自探針卡 lumpy 與客戶認證時程)。Citi 歸因 AI/HPC 測試介面需求強勁;Daiwa 預估 4Q26 營收持平至小幅下滑 QoQ(探針卡出貨低於 3Q、年底拉貨轉緩)。3Q26 毛利率與 EPS 待財報。來源同上,2026-10-06 |
成長動能/催化劑
CPU socket 與 TAM 擴張
US 投資人情緒:CPU exposure 與 TAM expansion 仍被低估
Goldman Sachs 2026-06-15 美國行銷回饋指出,穎崴在 US 投資人中仍相對 underfollowed,但投資人對其 industry positioning 與 CPU exposure 興趣高。GS 估穎崴約 40-50% 營收暴露於 CPU(含 x86 與 Arm-based CPU),且 testing complexity、pin count、testing time、chip volume 與規格提升使 TAM 每年仍有至少 50-60% 擴張空間。GS 也強調穎崴 top 3 客戶(NVIDIA、AMD、Google)估佔總營收 85%+,CPU socket 需求可受 agentic AI workload 推動。
客戶集中度與 content 成長驅動更新(GS,2026-08-06)
- GS 2026-08-06 明確揭露:AI GPU/伺服器 CPU/AI ASIC 客戶合計占總營收 80%+(口徑較 6/15 報告的「CPU exposure 約 40-50%」更寬廣,涵蓋 GPU 與 ASIC 客戶群,非直接可比但反映客戶結構持續集中於 AI/HPC)。
- 四大結構性成長動能:①伺服器 CPU test socket 需求受 agentic AI 驅動;②AI GPU SLT 市占持續擴大,滲透至原僅 FT 市場之外;③content value 隨世代成長——既有主要 AI GPU 客戶 pin count 已增加至少 30%,另一 AI ASIC 專案 pin count 有機會倍增;④HyperSocket 採用加速,逾 50% 新客戶專案採用新架構,ASP 較同軸 socket 高 20-30%。
- 現價對應 c.31x/16x FY27/28E(vs 過去 1 年均值 50x/AI 熊市起漲以來均值 40x),獲利 CAGR 預期由 2023-25 的 86% 加速至 2025-28E 的 108%,GS 認為風險報酬持續偏向上檔。
- 來源:報告_GS_穎崴6515_20260806,2026-08-06,analyst,信心:高。
回檔與市占查核
「No Changes in Fundamentals With Continual Ramp Up in Socket Capacity」
事件:穎崴當日股價 −8.5%(同日加權指數 +2.2%),市場兩大疑慮——① Vera CPU 探針卡市占恐流失給 MPI(6223_旺矽(櫃));② 4 月營收 MoM −19%,憂產能爬坡不順。
MS 查核結論: - Vera CPU 對 MPI 的市占無重大變化,爬坡 1Q 已啟動。 - 2Q 營收預估不變,維持 +15–20% QoQ,惟認列偏 6 月(June-loaded)。 - 結構性順風:測試時間拉長 + 封裝尺寸升級 → 單位測試介面用量與價值同步提升。 - 視此回檔為加碼點。
觀察點:下週二(約 2026-05-26)法說,預期討論未來產能規劃與 CPO 營收更新。
- 3Q26 財報後產能與訂單(Citi,2026-11-05):自製 spring probe 月產能 2024 約 3m pin → 2025 3.5-4m → 1H26 6m → 2H26E 9m → 1H27E 14m;測試座(5,000-pin 當量)月產能 4Q25 2.0k 套 → 1H26 3.3k → 2H26E 4.2k → 1H27E 7.2k 套。Citi 預期 2027E 續擴產以應付高階 socket 訂單 backlog,11 月下旬分析師會議將給長期色彩;風險來自客戶與產業集中(美系 AI GPU 路線圖遞延)、同軸與 hypersocket 競爭、測試演算法優化縮短測試時間、MEMS 二期量產延遲。(報告_Citi_穎崴6515_3Q26_20261105)
測試介面升級與產能擴張
| 類型 | 內容 | 來源 / 信心 |
|---|---|---|
| demand | package size 增大、testing time 增加,使 socket pin count 從 4–6k 升至 10k+;functional burn-in / SLT 增加測試步驟,擴大 TAM | 260601_6515_穎崴_ms_winway / 中高 |
| product | Burn-in socket 過去不是重點,擴產後將切入 high-end segment,避開低階價格競爭 | 260601_6515_穎崴_ms_winway / 中 |
| capacity | test socket pogo pin capacity 預計 2026 年底達 9mn/月,1H27 達 14mn/月,主要來自仁武一廠 | 260601_6515_穎崴_ms_winway / 高 |
| capacity | 仁武二廠預計 2Q27 啟動,進一步支撐 14mn/月以上產能 | 260601_6515_穎崴_ms_winway / 中高 |
| margin | 現 pogo-pin 自製率約 35–45%,長期目標 50–60%,MS 認為可抵銷折舊壓力 | 260601_6515_穎崴_ms_winway / 中 |
| capacity | 自製 Spring Probe 產能:1H26 600 萬針 → 2H26 900 萬針 → 1H27 1,400 萬針,仍供不應求(新增產能由仁武租賃 + 楠梓廠區共同貢獻) | 穎崴(6515,B;買進)-CTBC260701 / 高 |
| capacity | 仁武二廠 5M26 動土、4Q27 完工、2028 導入量產,面積達現有仁武租賃廠數倍,若進展順利產能可增至 2,000 萬針以上(延伸至 2030) | 穎崴(6515,B;買進)-CTBC260701 / 中高 |
| product | HyperSocket 聚焦大封裝、高速傳輸,單價較 Coaxial Socket +20%;公司給 2027 個位數滲透率屬保守,中信預期營收貢獻有望達雙位數占比且逐季提升 | 穎崴(6515,B;買進)-CTBC260701 / 中 |
| CPO | 公司認為 2028 才是明確 CPO 量產年度;當前藉測試介面 + 設備完整產品線提前卡位,須以 CPC(Co-Packaged Copper)過渡版本應對銅轉光挑戰,量產後可望斬獲紅利 | 穎崴(6515,B;買進)-CTBC260701 / 中 |
| product | 探針卡業務高度連動 NVIDIA 消費繪圖晶片兩年發布週期(2018/2020/2022 顯著成長);2025 年探針卡營收較 2024 成長近 4 倍,主要由高階繪圖晶片與新 GPU/CPU 平台首批出貨帶動;Vera CPU 起 NVIDIA 採用 MEMS 技術(Grace CPU 用 cobra pin) | 報告_野村_半導體測試產業_20260724 / 中高 |
| product | 2025 年探針卡業務約 90% 來自 cobra 探針卡(高階繪圖驅動),MEMS 探針卡占比預期 2026F 反轉至 80%+;ASIC 客戶亦視 fabless 廠商決策逐步轉向 MEMS | 報告_野村_半導體測試產業_20260724 / 中 |
| structural | 穎崴非記憶體探針卡排名(Yole)由 2021 年第 19 名躍升至 2025 年第 5 名;2025 年探針卡+同軸 socket 合計已占 1Q26 總營收約 70% | 報告_野村_半導體測試產業_20260724 / 高 |
| partnership | 與 Technoprobe(TPI)MEMS pin 合作 Phase 2(2025 年 12 月宣布):TPI 授予穎崴五年期技術使用權,鎖定最高階 MEMS 探針卡需求;Phase 1(2024 年開始出貨)因規模小+外包模式一度壓縮毛利率(3Q25-1Q26 42-43% vs 1H25 49%) | 報告_野村_半導體測試產業_20260724 / 高 |
| demand | SLT(system-level-test):穎崴已成功切入主要 GPU 客戶 SLT socket 供應鏈(此前主攻 FT socket),推測自海外供應商手中搶下市占,可能因後者表現不佳 | 報告_野村_半導體測試產業_20260724 / 中高 |
| product | Functional burn-in(新測試工序):結合 SLT 與 burn-in 測試同步進行,涵蓋壓力、溫度、濕度與可靠度測試,可延長晶片使用壽命;ASP 與毛利率優於傳統 burn-in socket(穎崴 burn-in socket 曝險長期維持在總營收 10% 以下);採用率為未來數年觀察重點 | 報告_野村_半導體測試產業_20260724 / 中(尚屬早期階段) |
| product | 高效能 socket 規格常見 ASP 可達傳統規格 2-5 倍,因應每一代 IC 皆需客製化設計,隨半導體世代推進持續墊高測試介面龍頭廠商的策略地位 | 報告_野村_半導體測試產業_20260724 / 中高 |
| product | 應用組合優化:消費性電子占比由 2023 年前 50-60% 降至 2025 年約 30%;AI/HPC 占比由 2022 年 28% 升至 2025 年 48%,2025 年第 4 季起 HPC/AI 已超過總營收 60%;歷史客戶含 MediaTek、Apple(行動 AP/modem)與海思(HiSilicon,未上市),海思曾於 2019 年占營收逾 20%、因出口管制於 2021 年降至 0 | 報告_野村_半導體測試產業_20260724 / 中高 |
| capacity | HyperSocket 主要瓶頸為 elastomer 產能而非需求;當封裝尺寸超過 100×100mm/120×120mm、pin count 超過 10k-20k 時採用會更廣泛,AMD MI455 或 TPUv9 等次世代平台(2027F 後)之基板尺寸正逐漸逼近此門檻 | 報告_野村_半導體測試產業_20260724 / 中 |
| capacity | pogo-pin 月產能目標更新:1H27 達 1,400 萬顆(與 MS 既有記錄一致),2027 年底進一步上看 1,600-1,800 萬顆(新增細節);長期自製率目標維持 50-60%,可望支撐毛利率隨垂直整合提升而擴張 | 報告_Daiwa_穎崴6515_20260921 / 高(管理層口徑) |
| market share | 探針卡份額流失疑慮 overdone:Daiwa 認為 TAM 擴大會吸引競爭者進入,但關鍵差異化在於能否擴充產能滿足客戶需求;公司表示最大客戶探針卡份額無下滑跡象,維持市場領先地位;與 Technoprobe(TPRO IM)的 MEMS 探針卡供應協議持續有效,支撐技術競爭力 | 報告_Daiwa_穎崴6515_20260921 / 高(管理層重申) |
| demand | JPM 估 HPC FT/SLT socket TAM 由 US$0.9bn(2026E)增至 US$3.7bn(2028E,約 104% CAGR),其中 SLT 由 US$0.7bn(占 HPC 72%)增至 US$3.1bn(84%);測試時間(NVIDIA GPU 示意)FT 3-5 分(Hopper)→6-8(Blackwell)→8-10+(Rubin)、SLT 60-80→80-120→120-150+ 分;SLT 較 FT 更吃 socket 用量(時間長須增加平行 position)且磨耗帶來替換需求 | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中(JPM 估算) |
| market share | JPM 估穎崴 HPC FT/SLT socket 市占 20-25%(2026E)→~30%(2028E);NVIDIA SLT 2026 年起切入、JPM 假設市占 20%/25%/30%(2026/27/28E),原領先者 Smiths(未上市);JPM 查核指一家主要競爭者在台灣人力不足、擴產慢於穎崴;JPM 預期 SLT 占穎崴 socket 營收 56%(2026E)→70%(2028E) | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中(channel check+估算) |
| capacity | JPM 估業界 HPC socket pin 產能約 950mn(2026E)→2.1bn(2028E),對應需求約 650mn→2bn;穎崴 HPC socket pin 產能 4x 至 2028E 200-250mn,為框架內最大單家新增量 | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中 |
| product | JPM 對 HyperSocket:約 30% 較佳接觸電阻/載流/焦耳熱表現、約 30% ASP 溢價、較低 TCO(彈性體專利支撐更長壽命);採用自約 2025 年起、屬選擇性(封裝超過約 100mm 級才顯著),不取代同軸 socket;風險為彈性體專利範圍未定、ISC 較早進入彈性體方案。規格細節見 技術_HyperSocket | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中 |
| partnership | JPM:Technoprobe Phase 2 協議自 1Q26 生效,MEMS 探針卡毛利率由先前約損益兩平改善至模型 30-35%(仍低於 socket/contact element 40%+ 約 5-15ppt);MEMS pin 向 Technoprobe 採購,出貨量受配額限制;JPM 估 NVIDIA Vera/Rosa CPU 探針卡市占 30%,營收 NT$2,172/3,645/6,174mn(2026-28E,占營收 15%/14%/13%),並因探針卡分配逐案決定、連續性低而不納入估值 | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中 |
| CPO | JPM:CPO 為長期選擇權,穎崴自 2019 年起布局但公司策略聚焦電性測試;Insertion 2 晶圓級量受限於 PIC/EIC 光纖陣列對位尚無自動化設備(仍以人工為主);上行情境估可為 2028E 營收增加約高個位數百分比,未納入 base case | 報告_JPM_半導體測試介面_Initiation_20261026(2026-10-26)/ 中 |
產品組合演變(野村,2026-07-24)
| 產品線 | 2023 | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|
| 探針卡 | 7% | 11% | 29% | 29% | 29% | 28% |
| 同軸 socket(Coaxial Socket) | 40% | 45% | 43% | 46% | 51% | 56% |
| RF & 塑膠 socket | 22% | 21% | 9% | 15% | 12% | 11% |
| Contact element(探針/接觸元件) | 14% | 11% | 10% | 6% | 5% | 3% |
| Burn-in socket | 11% | 5% | 4% | 1% | 1% | 1% |
| 其他 | 6% | 7% | 4% | 2% | 2% | 1% |
同軸 socket 佔比持續擴大(2023 年 40% → 2028F 估 56%),為野村預估中長期最大成長引擎(2026-28F CAGR 86%);探針卡佔比穩定在 28-29%(2026-28F CAGR 67%)。來源 報告_野村_半導體測試產業_20260724。
股價回檔與總體風險(野村,2026-07-24)
穎崴股價自 7 月高點(約 NT$9,000)已回檔 27%(截至 2026-07-22 收 NT$6,500),同期 TAIEX 僅下跌 5%。野村認為主因總經風險升溫與 AI 整體情緒轉弱,包含市場對紐約市資料中心開發暫停(moratorium)疑慮,以及 Meta(META US)「Meta Compute」佈局動向的關注;另疊加 6 月季報後市場對毛利率轉弱的疑慮(野村估 2Q26F GM 39.7%,屬短期波動而非結構性轉弱,預期 2H26F 逐步回升)。野村視此次回檔為進場機會,並以此作為首次覆蓋 Buy 評等的時點。
進場點與 2Q 展望
摩根士丹利閉門會議
- 大摩認為現在是好進場點(Entry Point),理由:4 月營收受 Probe Card 減少與新產能爬坡影響(短暫性),但基本面無恙。
- 2Q 營收預期環比成長 15–20%,隱含 6 月單月 +40% MoM(June-loaded)。
- 此次閉門評價與大摩 2026-06-09 報告(OW、TP NT$15,000)口徑一致。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2Q 營收 +15–20% QoQ,隱含 6 月 +40% MoM | estimate(大摩閉門) | 260612_大摩閉門會議 | 2026-06-12 | 中高 |
| 目前是好進場點(Entry Point),4 月回調屬短暫性 | thesis | 260612_大摩閉門會議 | 2026-06-12 | 高(與 MS 6/9 一致) |
風險與注意事項
CPU 元年放量節奏待量化
公司於自家論壇明確自述「2026 為 CPU 元年」並進入小量生產階段,但未揭露量產數量、ASP 與毛利率資訊。後續需透過月營收、法說、券商報告交叉驗證量產節奏與獲利幅度。
- 產能瓶頸:4 月營收已受產能限制;雖 2Q26 新產能貢獻,若 CPO / CPU 客戶需求超過產能規劃,仍可能成為 2H26-2027 放量天花板。
- 彈性體 / pogo pin 替代風險:全球廠商在 elastomer 或 pogo pin 仍持續投入;雖穎崴於 HyperSocket 已布局 9 件以上專利兩年多,但若 liquid cooling 等替代方案直接由 hyperscaler 內部設計,可能繞過混合架構路線。
- CPO 標準化進度:HyperSocket-Liquid 等高功率方案仍在驗證階段("Under Validation"),NVIDIA Spectrum-X、TSMC COUPE 2.0 / iFAU 等標準化進度將直接影響 socket 規格與量產節奏。
- 客戶名單未揭露:公司自述「全球 CPU 客戶想到 socket 就想到穎崴」,但具體客戶(hyperscaler ASIC / x86 / Arm)未指名;缺乏官方客戶結構可能讓研究端對市占評估誤差較大。
- CPC(Co-Packaged Copper)路線競爭:2026-2028 為 CPO + CPC 共存期,若 hyperscaler 偏好 CPC 比例高於預期,FormFactor 等同業在 Die Level / FAU 階段的 socket 設計可能侵蝕穎崴市占。
- 來源限制:本次 ingest 唯一來源為穎崴自家論壇(簡報 + AI 整理逐字稿),屬公司觀點,需後續第三方券商報告與法說補強財務數字。
- AI 需求總經風險:野村(2026-07-24)指出近期股價回檔與市場對紐約市資料中心開發暫停疑慮、Meta「Meta Compute」佈局動向等總經/AI 情緒轉弱事件相關;若 AI/HPC 需求成長趨緩或擴散放緩,將直接衝擊穎崴營收動能。
-
JPM 下檔風險(2026-10-26):①FT/SLT 測試時間縮短是 socket TAM 與市占預測最關鍵的下檔變數(測試時間與市占互相牽動);②測試覆蓋左移至晶圓探測(CP)使 socket position 成長低於預期(探針卡業務可部分自然避險);③探針卡市占波動大(逐案分配、連續性低);④MEMS pin 受制於 Technoprobe 配額;⑤HyperSocket 彈性體專利範圍未定、ISC 較早進入彈性體市場;⑥AI capex 減速。來源 報告_JPM_半導體測試介面_Initiation_20261026
-
Vera/Rosa CPU 探針卡市占(最新:JPM 假設,2026-10-26):JPM 假設穎崴取得外包 Vera/Rosa 探針卡機會的 30%、旺矽(MPI)55%(JPM 假設值,非公司揭露)。沿革:MS(2026-05-22)查核市占無重大變化 → Daiwa(2026-09-21)最大客戶探針卡份額無下滑跡象 → JPM(2026-10-26)假設外包機會 30%。口徑涵蓋範圍(外包 CP 機會 vs 全部)不同,待法說或月營收(探針卡占比)驗證。
-
測試介面競爭與市占流失風險:野村列為三大下檔風險之一,測試介面市場競爭激烈,穎崴若在既有客戶或新專案競標中失利,可能侵蝕市占與成長假設。
公司行事曆
- 10/19週一法說會國泰證券 海外路演(NDR)本公司受邀參加國泰證券舉辦之海外路演(NDR),說明本公司營運概況
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–15:57 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 11 次有 10 次落在此區間;最常見:每月 6 號前後,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2019 | 與北美客戶持續 co-work | 結構性 | ⭐⭐⭐ | CPU socket 長期客戶關係起點;2026 為 CPU 元年的伏筆 |
| 2022Q4–2023Q1 | 全台第一家提出 CPO 測試方案 | 結構性 | ⭐⭐⭐ | HyperSocket 專利布局起點,至 2026 已累積 2 年多 |
| 2024 | MEMS 探針卡開始出貨(Technoprobe 合作 Phase 1) | 技術下線 | ⭐⭐⭐ | MEMS pin 採購自 TPRO.MI(technoprobe);外包模式與規模較小,一度壓縮毛利率。來源 報告_野村_半導體測試產業_20260724 |
| 2025(基期) | socket 產能基期約 2k 套/月(5,000-pin equivalent) | 產能 | ⭐⭐ | 野村 Fig.164 估算基期,作為 2026-27 產能倍增之比較基礎。來源 報告_野村_半導體測試產業_20260724 |
| 2025-12 | 與 Technoprobe 簽署 MEMS 針材五年技術使用權(Phase 2) | 合作 | ⭐⭐⭐ | 鎖定最高階 MEMS 探針卡需求,較 Phase 1 外包模式對毛利率友善。來源 報告_野村_半導體測試產業_20260724 |
| 2026 | CPU 元年;HyperSocket 進入北美客戶小量生產 | 放量 | ⭐⭐⭐ | 全球 CPU 客戶想到 socket 就想到穎崴(公司自述);對應 2026-2028 ASIC golden window |
| 2026Q2 | 新產能開始貢獻 | 放量 | ⭐⭐⭐ | 解 4 月產能瓶頸;NV Spectrum-X CPU Switch(MRM 微環)規格推動需求 |
| 2026-05-26 | 穎崴法說:產能規劃年年倍增至 2030 | 擴產 | ⭐⭐⭐ | 彈簧針 6→9→14mn、socket 3.3k→7.2k 套/月。來源 報告_GS_穎崴6515_20260526 |
| 2026-05 | 仁武二廠動土 | 產能 | ⭐⭐ | 4Q27 完工、2028 量產,面積數倍於現有仁武租賃廠。來源 穎崴(6515,B;買進)-CTBC260701 |
| 2026-04 | 仁武 Plant 1 量產(進度超前) | 產能 | ⭐⭐⭐ | 彈簧針 2026 底 9mn、socket 2H26 4.2k 套/月 |
| 2026 年底 | test socket pogo pin capacity 達 9mn/月 | 擴產 | ⭐⭐⭐ | MS 2026-06-01:仁武一廠;pin count 由 4–6k 升至 10k+ 推升需求 |
| 2027 | HyperSocket 佔營收 ~5%;MEMS 探針卡訂單 ~2x;仁武 Plant 2(2Q27);CPO 測試放量 | 放量 | ⭐⭐⭐ | 與 TPRO.MI(technoprobe) 合作 MEMS;CPO 涵蓋 wafer/die/module level |
| 1H27 | pogo pin capacity 達 14mn/月,仁武二廠 2Q27 啟動 | 擴產 | ⭐⭐⭐ | 現自製率 35–45%,長期目標 50–60% |
| 2H27 | socket 產能達約 8k 套/月 | 擴產 | ⭐⭐⭐ | 野村 Fig.164;接續既有 1H27 7.2k 套/月里程碑之下一階段。來源 報告_野村_半導體測試產業_20260724 |
| 1Q28 | 仁武再增一座新廠 | 產能 | ⭐⭐ | 產能規劃延伸至 2030(年年倍增) |
| 待驗證 | HyperSocket-Liquid 認證 | 驗證 | ⭐⭐ | 應用於極高功率 >2,500W;對應 thermal density crisis(>4,000W per device) |
| 2H26–2027F | CPO scale-out 隨 NVIDIA Rubin 平台放量;大量出貨仍待 2027F+ | 放量 | ⭐⭐ | 野村評估 CPO 時程大致貼合 NVIDIA 路線圖;TAM 待 CPO 滲透 scale-up(Feynman)後進一步擴大。來源 報告_野村_半導體測試產業_20260724 |
| 2030~ | 3D CPO(COUPE XPU)進入 100% Optics 階段 | 結構性 | ⭐⭐ | 對應 12.8T+ 頻寬;公司測試方法論需同步演進 |
| 2026-07(約) | 股價自 7 月高點回檔 27%(NT$9,000→6,500) | 評價 | ⭐⭐⭐ | 總經風險(紐約資料中心開發暫停疑慮、Meta Compute 佈局)+ 6 月季報後市場對毛利率疑慮。來源 報告_野村_半導體測試產業_20260724 |
| 2026-07-24 | 野村首次覆蓋 Buy、TP NT$8,315 | 評價 | ⭐⭐⭐ | 32x 2027-28F 平均 EPS;四家覆蓋券商中評價與 EPS 估最保守。來源 報告_野村_半導體測試產業_20260724 |
| 2026-07 | 月營收再創新高 NT$1,600mn(+10% MoM/+156% YoY) | 放量 | ⭐⭐⭐ | 達 GS 原 3Q26E 預測 c.38%,觸發 GS 上修 3Q26E QoQ 成長率至 36.9%(原 21.0%)。來源 報告_Citi_穎崴6515_20260806、報告_GS_穎崴6515_20260806 |
| 2Q26 | 毛利率 miss(38.3%,QoQ -4.7ppt/YoY -10.6ppt,低於共識 42.7%) | 財報 | ⭐⭐⭐ | 反映不利產品組合+新測試座產能爬坡成本;同日(2026-08-06)Citi 下修 TP 13,000→11,500、GS 上修 TP 13,000→14,800,方向相反(評價基期年與對 miss 是否已消化判斷不同)。來源 報告_Citi_穎崴6515_20260806、報告_GS_穎崴6515_20260806 |
| 2026-10 | 福邦投顧交叉驗證穎崴定位於 CPO Insertion 3/4 的 Socket 供應商 | 驗證 | ⭐⭐ | 與野村 Fig.142(Insertion 3/4 Socket 欄位標示 WinWay)記載一致,屬跨券商交叉確認;福邦報告未對穎崴給出獨立 EPS 估計。來源 報告_福邦_CPO設備趨勢與台廠_202610 |
→ 跨公司比較詳見 時程_2026_半導體測試介面
供應鏈位置
- 所屬技術:技術_HyperSocket(混合架構 socket)、技術_探針卡與測試介面(廣義測試介面)、技術_CPO(CPO 系統測試方法論,待建頁)
- 所屬產業 / 供應鏈:供應鏈_光通訊(CPO 測試環節)
- 同產業不同路線:6223_旺矽(櫃)(CPO 設備 Insertion 2/3、MEMS / CPC / PPC 探針卡)、6510_精測(櫃)(Probe PCB / Load Board)
- 上游材料:彈性體(elastomer)— 自製 + 外購自日本、韓國、美國、中國,重點為符合 spec
- 上游探針 / 針材:TPRO.MI(technoprobe)(TPI 針材生態系)
- 下游:北美 CPU / ASIC / hyperscaler 客戶;CPO / CPC 模組廠;野村估兩大 merchant GPU 廠 NVDA.US(nvidia)(多數 FT socket)、AMD.US(amd)(部分 socket 市占)為主要客戶,並預期參與 Google TPU / Axion CPU 等新專案
- 自動化夥伴:7828_創新服務(櫃)(雙臂植針機、維修與材料包,使用 TPI 針材者可下單)
- 所屬環節:#環節/檢測、#環節/封測
- 市場規模(第三方估):測試座(test socket + burn-in socket)市場 2025E 約 USD1.9-2bn(佔 test connectivity 約 36%),2030E 約 USD2.4bn(CAGR ≈5%);其中 test socket 佔約 70%、BI socket 約 30%(Yole:test socket 2025-30E CAGR 7.0%、BI socket 5.3%);高效能 socket 市場 2025-30E CAGR 約 9%,快於整體 test socket 市場。來源 報告_野村_半導體測試產業_20260724
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 上游 / CPO 平台關鍵 | TSMC COUPE / COUPE 2.0 平台是 CPO 封裝主要量產載體;穎崴 HyperSocket 的封裝後測試對應 TSMC CoWoS-S / SoIC-X 整合輸出之大封裝 |
| 6223_旺矽(櫃) | 同產業 / 不同路線 + 探針卡競爭 | 旺矽聚焦 CPO 設備(Insertion 2/3,光電結合)與 CPC / PPC / VPC / MEMS 探針卡;穎崴聚焦封裝後 socket 與 CPC 探針卡;CPO 量產測試生態大致互補(旺矽偏 FAU / Die Level / 設備、穎崴偏 socket / Module Level)。惟在 Vera CPU 探針卡(probe card) 市場兩家直接競爭——MS(2026-05-22)查核穎崴對 MPI(旺矽)市占無重大變化 |
| 7828_創新服務(櫃) | 自動化夥伴 | 雙臂植針機 / 維修 / 材料包,使用 TPI 針材者皆可向創新服務下單;穎崴使用 TPI 針材,為潛在設備客戶 |
| TPRO.MI(technoprobe) | 上游 / TPI 針材生態系 | 義大利探針卡龍頭,穎崴使用其 TPI 針材,屬同一生態系(非直接競爭 socket / CPC port card 業務) |
| FORM.US(formfactor) | 競爭(特定工序) | 美國探針卡龍頭;CPO 領域與穎崴於 Insertion 3 / FAU 階段 socket 設計上有部分重疊 |
| 6683_雍智(櫃) | 同階 / 競爭 + 同生態系 | 都是 Technoprobe TPI 針材使用者,並列為台灣 TPI 針材生態系兩大客戶代表;雍智主力為探針卡相關產品 / 服務,穎崴另有 CPO / CPC socket(HyperSocket)獨立路線 |
| 6510_精測(櫃) | 同產業 / 上下游互補 | 精測為探針卡 PCB/Load Board 廠,JPM(2026-10-26)認為其 PCB 同時供 CP 探針卡與 FT/SLT load board(socket 安裝處),無論測試左移或右移皆受惠;穎崴 socket 安裝於此類板卡。來源 報告_JPM_半導體測試介面_Initiation_20261026 |
| NVDA.US(nvidia) | 客戶 / 下游 | 野村估兩大 merchant GPU 客戶之一,穎崴支援 NVIDIA 多數 FT socket;探針卡業務高度連動 NVIDIA 繪圖晶片發布週期;Vera CPU 起改用 MEMS 探針(Grace CPU 用 cobra pin)。GS(2026-06-15)另估穎崴 top 3 客戶(NVIDIA、AMD、Google)合計占營收 85%+。來源 報告_野村_半導體測試產業_20260724 |
| AMD.US(amd) | 客戶 / 下游 | 野村估穎崴於 AMD socket 業務具部分市占,未來預期參與 MI455 等次世代平台;MI455 基板尺寸擴大有機會推動 HyperSocket 採用門檻。來源 報告_野村_半導體測試產業_20260724 |
來源
- 報告_Citi_穎崴6515_3Q26_20261105 — Citi(Michael Hung),2026-11-05;3Q26 EPS 28.61 beat(GM 40.5%、探針卡占比 20%)、4Q26E 營收 -20% QoQ;2026-28E EPS 下修 6-25%;TP 11,500→6,500(30x,自 41x);Buy/High Risk
- 報告_Citi_穎崴6515_20260907 — Citi,2026-09-07;8 月營收 NT$1.71bn 連三月創高、3Q26 QTD 超前、測試 socket 交期 8 週→13–14 週、仁武一期爬坡順利、重申 Buy TP NT$11,500
-
報告_Daiwa_穎崴6515_20260921 — Daiwa(Leon Chen/Stacy Lin),2026-09-21;3Q26E 營收上修 9.3% 至 NT$5,012mn(仁武一期產能爬坡優於預期),GM 下修 1.8pp;4Q26 guidance QoQ 持平(季節性+現有產能近滿載+部分認列遞延至 1H27);2026-28E 營收上修 3.2%/0.9%/0.7%、EPS 下修 1.0%/4.7%/4.6% 至 95.01/195.41/370.06;反駁探針卡份額流失疑慮、Technoprobe MEMS 合作維持;socket pogo-pin 產能目標 1H27 達 1,400 萬顆/2027 年底上看 1,600-1,800 萬顆;重申 Buy(1)、TP 維持 NT$10,000(50x 2027E forward EPS)
-
活動_穎崴_CPO論壇簡報_20260514(穎崴 CPO 論壇簡報,Presenter: Collins Sun)
- 活動_穎崴_CPO論壇memo_20260514(同場論壇 AI 整理逐字稿,含 VP / 技術行銷處長口頭重點)
- 活動_創新服務_私訪_20260424(提及穎崴為 TPI 針材生態系成員)
- 報告_多券商_台灣電子摘要_20260512(4 月營收產能限制 + 2Q26 新產能貢獻)
- 報告_MS_穎崴6515_20260522(Morgan Stanley,2026-05-22 — OW、TP NT$12,000;EPS/營收預估、Vera CPU 探針卡 vs MPI、2Q +15–20% QoQ)
- 報告_GS_穎崴6515_20260526(Goldman Sachs,2026-05-26 法說後 — Buy、TP NT$15,000;產能年年倍增至 2030、HyperSocket 2027 佔 5%、MEMS 2x、CPO 測試三層級;全球第二大 socket 廠 ~8% 市占)
-
260601_6515_穎崴_ms_winway — Morgan Stanley Asia AI Summit 2026 Feedback,2026-06-01;package size / pin count 增加推升測試介面需求,pogo pin capacity 2026 年底 9mn/月、1H27 14mn/月
-
6515穎崴(Winway)|20260609|MS — Morgan Stanley,2026-06-09;5 月營收 NT$1,073mn(+8.5% MoM/+120% YoY)優於預期;新 socket 產能 ramp、NVIDIA/AMD/Google TPU 需求強;TP 12,000 → 15,000(OW 維持);維持 2Q +15-20% QoQ、視回檔為進場點(42x 2026e EPS)
- 260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex & Corporate Day Day 1,2026-06-01;彈簧針產能 2026 翻倍(2025 底 3.5 → 1H26 6 → 年底 9mn pins/月)、目標 2030 前年年翻倍、in-house pin 50–60%、socket TAM 50–60% 成長「太保守」;CPO socket 2H26 隨客戶量產 ramp(OE die test socket、大晶片高 content);GS Buy TP 15,000
- 260615_2454_5274_2330_6515_gs_US-marketing-feedback — Goldman Sachs,2026-06-15;US marketing feedback,穎崴仍 underfollowed,CPU exposure 約 40-50% 營收、top 3 客戶估 85%+,TAM 至少每年 50-60% 擴張
- 260612_大摩閉門會議 — 摩根士丹利閉門會議,2026-06-12;好進場點、2Q +15-20%、6月 +40% MoM
- 穎崴(6515,B;買進)-CTBC260701 — 中信投顧(CTBC),2026-07-01 重新覆蓋 買進、TP NT$10,000(2027 EPS 192.33 × 52x);1Q26 EPS 19.54、2026F/2027F EPS 96.09/192.33;探針產能 600→900→1,400 萬針、仁武二廠 2028 量產;HyperSocket +20% ASP、CPO 2028 量產卡位;客戶含 NVIDIA、AMD、聯發科、Broadcom;2025 營收占比探針卡 29%/Socket 56%/其他 15%
- 260630_6515_6223_ms_testing-interface — Morgan Stanley(Tiffany Yeh),2026-06-30;測試耗材產業短評,貴金屬漲 + 探針產能短缺 → 探針卡/測試座恐漲價;穎崴 6 月新產能全面爬坡、業績強;重申 OW(39x 2027e EPS、2025-28e EPS CAGR 111%)
- 報告_Citi_穎崴_20260706 — 花旗,2026-07-06;Buy/HighRisk TP NT$13,000(45x 2H27E-1H28E EPS);6 月 NT$1.46bn +36% MoM / +288% YoY 月度新高;2Q26 NT$3.52bn +18% QoQ / +131% YoY 超 Citi 估 2%、市場一致估 6%;Renwu Phase 1 產能爬坡;AI GPU socket 持續出貨 + AI ASIC ramp 2H26;次世代規格漲價 2027E+ margin catalyst;Catalyst Watch Upside 2026-08-25
- 報告_GS_穎崴6515_20260715 — Goldman Sachs(Evelyn Yu / Ryan Huang),2026-07-15;6 月營收預告單月 EPS NT$8.61,隱含 2Q26E EPS miss ≈12%(GM 下修至 38.6%,MEMS 探針卡佔比提升所致);2026-28E EPS 下修 7.5%/11.8%/13.3% 至 95.94/197.73/369.29;TP 由 15,000 下修至 13,000,維持 Buy;長期 TAM/HyperSocket/產能擴張論點不變;spring-probe pin 產能規劃 2025 底 3.5mn→2026 底 9mn→1H27 14mn/月
- 報告_野村_半導體測試產業_20260724 — 野村(Vivian Yang / Aaron Jeng, CFA / Eric Chen, CFA),2026-07-24;首次覆蓋 Buy、TP NT$8,315(32x 2027-28F 平均 EPS,收盤 2026-07-22 NT$6,500,+27.9% upside);2026-28F EPS 88.32/185.76/333.86,四家覆蓋券商中最保守;2025A 實績營收 7,857mn、GM 45.3%、OpM 26.3%、EPS 46.93;探針卡 2026-28F CAGR 67%(MEMS 佔比 2026F 反轉至 80%+,非記憶體探針卡排名 Yole 由 2021 第 19 名升至 2025 第 5 名);同軸 socket CAGR 86%;socket 產能估 2026F 倍增(Fig.164:2025 基期 2k→2H27 8k 套/月);TPI(Technoprobe)Phase 2 五年 MEMS 技術使用權(2025-12 簽署);CPO Insertion 3/4 卡位、對齊 NVIDIA Rubin 平台時程;股價自 7 月高點回檔 27%(總經/AI 情緒 + 6 月季後毛利率疑慮),野村視為進場機會
- 報告_Citi_穎崴6515_20260806 — Citi(Michael Hung),2026-08-06;2Q26 淨利 NT$672m miss Citi/共識 16%/11%(GM 38.3%,QoQ -4.7ppt/YoY -10.6ppt,不利產品組合+新產能爬坡成本);下修 2026E/27E EPS 4-5%/7% 至 95.48/200.79(2028E 持平 365.96);TP 由 13,000 下修至 11,500(41x,自 45x 下修 2H27E-1H28E EPS),維持 Buy/HighRisk;7 月營收 NT$1,600mn(+10% MoM/+156% YoY)創新高,估 3Q26 QoQ +25%
- 報告_GS_穎崴6515_20260806 — GS(Evelyn Yu / Ryan Huang, CFA),2026-08-06;2Q26 GM 38.3% 符合 GSe(38.6%)但低於共識(42.7%);併入 preliminary results+7 月營收優於預期(達原 3Q26E 之 38%),上修 2026-28E EPS 2.9%/11.4%/13.8% 至 98.73/220.22/420.42;2H26E QoQ 成長假設 35%→56% HoH;TP 由 13,000 上修至 14,800(40x 2028E 折現本益比法,13.6% CoE),維持 Buy;客戶結構更新:AI GPU/伺服器CPU/AI ASIC 合計占營收 80%+;socket pin 產能規劃 2025 底 3.5mn→2026 底 9mn→1H27 14mn/月(不變)
- 報告_Citi_穎崴6515_20261006 — Citi(Michael Hung),2026-10-06;9 月營收 NT$1.25bn(-27% MoM/+88% YoY)、3Q26 QTD NT$4.56bn 超共識 7%;探針卡回落、產品組合改善支撐毛利率;Buy/High Risk、TP NT$11,500 維持
- 報告_Daiwa_穎崴6515_20261006 — Daiwa(Leon Chen/Stacy Lin),2026-10-06;3Q26 營收 NT$4.56bn 創高但低於 Daiwa 自估 9.1%;4Q26 持平略降、毛利率有望更早達 40%、新 socket 產能 2027/3 才開出;Buy(1)、TP NT$10,000 維持
- 報告_JPM_半導體測試介面_Initiation_20261026 — J.P. Morgan(Jerry Tsai),2026-10-26;首次覆蓋 OW、TP NT$7,500(26x 2028E socket 相關 EPS);HPC FT/SLT socket TAM US$0.9bn→3.7bn、NVIDIA SLT 切入、市占 20-25%→30%、pin 產能 4x;EPS 82.75/178.70/343.27;探針卡為毛利率 swing factor(Technoprobe Phase 2)
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 相關設備趨勢與台廠投資機會專題;穎崴定位於 CPO Insertion 3/4 Socket 供應商,與既有野村 Fig.142 記載一致;未提供穎崴獨立 EPS 估計
相關頁面
- 分析_OCP2026_AI光互連路線與可靠度
- 技術_Chiplet
- 7856_漢測(櫃)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_半導體測試產業全景_20260912
- 時程_2026_先進封裝產能
- 6706_惠特(市)
- 分析_CPO耦光對位設備比較
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 分析_CPO光測試與Insertion分段
- 技術_CPO製程流程
- 供應鏈_半導體測試硬體
- 分析_半導體測試硬體全景_野村Anchor_260724
- 技術_CPO測試
- 技術_測試介面板TIB
- 技術_測試座Socket
- 分析_先進封裝發展方向全景
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 技術_半導體晶片測試流程
- 分析_全球伺服器TAM_GS_20260624
- 技術_NPO
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_OE光學引擎
- 分析_ChipScaleReview2026冬季號先進封裝