基本資料
聯發科技(MediaTek),台灣最大、全球前三大 IC 設計(fabless)公司。主力為智慧型手機 SoC(Dimensity 系列),並橫跨 Chromebook(Kompanio)、智慧電視(Pentonic)、WiFi/連網(Filogic)、IoT(Genio)、車用與 ASIC 設計服務。晶圓由台積電代工。近年積極切入 AI 客製 ASIC/客製矽(custom silicon)設計服務,並切入資料中心客製晶片。
- 主要產品:Dimensity 手機 SoC、Pentonic TV SoC、Filogic 連網、Kompanio、ASIC 設計服務
- 成長驅動:旗艦手機 SoC 市佔、edge AI、ASIC 設計服務(含資料中心客製晶片)
- 核心客戶/應用:手機品牌;Google(TPU base die)
- 供應鏈位置:fabless IC 設計,台積電先進製程代工
- 資料來源:產業_SemiAnalysis_BroadcomTPU_Pumafish取消_20260518(TPU base die 部分)+ 公開資料
核心技術/競爭優勢
- 旗艦手機 SoC(Dimensity):N3/N2 級先進製程導入,與台積電綁定。
- ASIC/客製矽設計服務:自消費延伸至資料中心客製 ASIC。本次重點——Google TPU Base Die(N2P)(來源 SemiAnalysis,2026-05-18,fact ⭐⭐⭐)。
- 連網 IP:WiFi 7、5G modem 等整合能力。
- 與台積電先進製程 + 先進封裝(HBM4E 整合)綁定。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| Dimensity SoC | 智慧型手機 | 各手機品牌 |
| ASIC 設計服務 | 資料中心客製晶片 | Google(TPU Base Die) |
| Pentonic / Filogic / Kompanio | 智慧電視 / 連網 / Chromebook | 消費電子品牌 |
| 智慧邊緣:Computing/車用/Connectivity(台新,2026-11-02) | DGX Spark(GB10)、AI Chromebook 2025 年營收約 US$10 億(YoY +80%);與 NVIDIA 整合 GPU 的 RTX Spark AI PC 10 月上市、第二代 SoC 開發啟動;與 DENSO 共同開發 ADAS 客製化晶片;Wi-Fi 等 Connectivity 2025 年達 US$30 億目標、2026 續強;Samsung Galaxy Tab S12 AI 平板連續三代採用天璣 9500 旗艦晶片 | NVIDIA、DENSO、Samsung |
AI ASIC/TPU 路線圖與出貨
Google TPU Base Die 基本架構(SemiAnalysis 2026-05-18)
聯發科負責 Google TPU 的 Base Die(N2P),Broadcom 負責 Top Die(N2P),單顆 TPU 採 16× HBM4E。完整結構與世代見 供應鏈_GoogleTPU。ASIC 設計服務由消費市場延伸至資料中心客製晶片,搭上先進製程 + HBM4E + 先進封裝題材;ASIC 營收認列節奏受 TPU 路線圖調整影響。
TPU 市占分割:與 Broadcom 的量 vs 值落差(MS 2026-07-26,最新狀態)
來源:報告_MS_聯發科2454_20260726(Morgan Stanley,Charlie Chan,2Q26 財報前瞻;法說會 2026-07-31)
- MS 全球研究團隊已對 TPU ASIC 服務營收分割取得共識口徑(與美股分析師 Joe Moore 的 AVGO 報告對齊):聯發科 3nm TPU 出貨「量」在 2027 年可能逼近 AVGO.US(broadcom),但 AVGO 因 ASP 較高、毛利率較好,長期仍維持約 80% 的 TPU 營收市占。也就是量接近、值差距大。
- 反推聯發科規模:即使只拿 20% 營收市占,以 2027 年 TPU 營收 TAM US$100bn 計,仍對應聯發科 US$20bn 營收——高於公司目前給的 US$7-12bn guidance。MS 因此預期聯發科將於 7/31 法說會把 2027 年 TPU 營收 guidance 上調至 US$12-15bn(MS 自身預估約 US$15bn)。
- 節奏判斷:3Q26 是轉型谷底(3nm TPU 貢獻仍少、2nm Dimensity 9600 旗艦機營收未起);4Q26 起 TPU 營收強勁爬坡,MS 預期 4Q26 單季 TPU 營收可維持 >US$2bn;2027 年底 TPU 將占聯發科營收一半以上。
- MS 列出的法說會五個關鍵問題:①2nm TPU 與 Intel 技術_EMIB-T 的量產良率進度,是否有改用台積電 CoWoS 的備案;②下一代 1.4nm TPU v10 的競爭態勢;③第二家 CSP 客戶進度;④考慮 Qualcomm 切入 ASIC 設計服務後,2028 年 ASIC TAM 與聯發科市占;⑤AI 手機是否有殺手級應用、或與中國/美國 LLM 業者的合作。
世代路線圖與地位沿革
聯發科在 Google TPU 路線圖中的地位持續由「替代選項」升格為「核心廠商」:
- 3Q26 法說(2026-10-30,公司口徑,最新狀態):第一款 AI 加速器(庫內口徑為 v8t/Zebrafish,公司未點名)9 月初步出貨,4Q26 營收目標 US$2.5bn,2027 年朝目標區間 高端(約 US$16bn)、約占 AI 加速器 ASIC 市場 20%;供應展望支持,仍與供應鏈爭取額外產能。第二款(v9)維持 1Q28 大量生產,部分 die 已完成 tape-out,最大且最複雜的 die 因尺寸約晚其他 die 兩、三週,管理層稱市場「tape-out 雜音」不實;2028 年「再一年強勁成長」,但供應鏈變數多、不給營收細節。封裝以美國 IDM 封裝(庫內口徑為 Intel EMIB-T)良率為第一優先,內部製造團隊與 IDM、日台基板供應商處理,管理層稱關鍵問題已辨識並落實、對良率快速上升有很高信心;台積電為最重要夥伴、不依賴單一封裝供應商。第三代 ASIC 仍在與客戶定義規格;448Gbps SerDes 已 tape-out、不在關鍵路徑。沿革:2026 年 ASIC 營收 >US$2bn(2026-07-31)→ 4Q26 US$2.5bn(2026-10-30);v9 HVM end-2027E → 1H28E(2026-07-31)→ 1Q28(2026-10-30);MS 10-28 預期 v9「2027 年初 tape-out」→ 公司僅稱部分 die 已完成、未給月份(並列)。來源:活動_聯發科2454_3Q26法說memo_20261030;fact;信心:高。
- 法說後券商解讀:第二代 ASIC、2027 占比與封裝備案(Citi/BofA/Daiwa/元大/中信/Aletheia/MS/Nomura/UBS/GS,2026-10-30~11-02,最新狀態):十家一致把 2027 AI 加速器營收放在公司區間高端約 US$16bn、市占約 20%(前 15-20%)。Citi:第二款 ASIC 維持 1Q28 大量生產,每瓦效能為首代數倍、客戶 TCO 更低;管理層承認美國 IDM 封裝夥伴的製造挑戰,但已辨識良率限制並採取改善措施;2027 營益率可超過 20%,ASIC 毛利率低於公司平均但營運槓桿帶動 OPM。BofA:4Q26 TPUv8t 約 US$2.5bn(前 US$2bn),約占 4Q26 銷售 35%,4Q26 毛利率指引 45% 隱含 merchant 約 47%;2027 營益率 20% 以上。Daiwa:AI 營收 2026 US$2.7bn→2027 US$16bn→2028 US$26bn,並稱 ASIC 毛利稀釋但營益率增益。元大:第二顆 ASIC 因採 Chiplet 設計,部分晶片已完成設計定案、主要運算核心預計年底前定案;封裝採 Intel EMIB,元大轉述即使 EMIB 良率不佳台積電仍可作備案,評估不影響 1Q28 出貨規劃;預估 2027 ASIC 占營收 40.5%(手機 27%、Smart Edge 30%),較原預期提前一年超越消費性業務,2028 ASIC 年增 120%、占營收 57%。中信:9 月開始出貨,第二代進度如計畫 1Q28 量產,對先進封裝與載板產能有信心;448G SerDes 已 tape-out、不會成為第三代瓶頸。沿革:元大 2027 ASIC US$14bn→US$16bn;Daiwa 2027 US$15bn→US$16bn、2028 US$22bn→US$26bn。元大轉述的「台積電備案」與公司法說「未直接回答是否加掛 CoWoS」並列,見「封裝與良率」。沿革補充(2026-10-30~10-31):Aletheia 認為隨基板供給確保,TPUv8t 2027 可朝 US$20bn;v9 SerDes die 與 sub-die 已 tape-out、大型 compute die 約 2-3 週後,初期出貨 1H28、2H28 放量;v10 未確認 award。MS 稱 4Q26 TPU v8t US$2.5bn、v9 如期,隱含 AI ASIC 營益率規模化後 25%-30%,扣除 ASIC 後非 AI 業務 4Q26 QoQ -17%;管理層答 CSP 縮減資本支出時 ASIC 與 GPU 優先序:自家 TPU v8/v9 TCO 具競爭力。野村稱訊息比預期更偏多:2027 ASIC 達 US$16bn 高端(野村自估 US$14bn)、v9 1Q28 HVM 打消 Street 遞延 1-2 季疑慮、EMIB-T 良率「在解決 2-3 個關鍵問題後可快速提升」且與台日基板供應商合作、不依賴單一供應商(野村解讀為無 CoWoS 備案)、448G SerDes(N6)已 tape-out 且不在關鍵路徑、NVLink Fusion 與 NVIDIA 洽談數家潛在客戶。UBS 稱公司上調 TPU 指引(2026 US$2.5bn、2027 US$16bn)且 v9 如期,聽到 v9 有兩版(336G SerDes 版約 2026-11 tape-out、可切換 224G/336G 版 2027-02 交付,為 UBS 自身理解),預期營益率擴張才是重點(2027/28E OPM 25.2%/30.9%,共識 21.8%/24.2%)。GS 稱 4Q26 財測整體 in line,2026 AI ASIC >US$2.5bn、2027 市占 20%=US$16bn(前 US$12-16bn),448G SerDes IP 量測驗證中;GS 2026-28E 營收上修各 1%、GM +0.1ppt。各家 2028 數字仍分歧(見「EPS 預估」)。來源補:報告_Aletheia_聯發科2454_20261030、報告_MS_聯發科2454_20261030、報告_Nomura_聯發科2454_20261030、報告_UBS_聯發科2454_20261030、報告_GS_聯發科2454_20261031。 來源:報告_Citi_聯發科2454_20261030、報告_BofA_聯發科2454_20261030、報告_Daiwa_聯發科2454_20261030、報告_元大_聯發科2454_20261030、報告_CTBC_聯發科2454_調升買進_20261102;analyst;信心:中高(公司口徑已由法說 memo 確認)。
- v10 IceFish 大 reticle 封裝(MS 2026-10-05,台積電 3Q26 前瞻):MS 產業查核認為聯發科起初以 14x reticle 處理 TPU v10 IceFish,台積電 CoWoS 或 CoPoS 能否支援是 10/15 法說關注議題;Intel EMIB-T 2027-28 產能仍主要由聯發科/Google Humufish 占用(約近 3mn 顆,每片 EMIB-T 4-5 顆估)。來源 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005。
- 3Q26 財報前瞻:v9 時程、v10 夥伴與第二客戶(MS 2026-10-28,最新狀態):MS 預期 10/30 法說重申 v9(Humufish)約按進度於 2027 年初 tape-out、2028 年初量產;v9 採 EMIB-T 為唯一封裝路徑,供應鏈查核顯示 EMIB-T 載板(v9 用)產出符合規劃,故不需 CoWoS 支援,若真要出 CoWoS 版 v9 需約一年 tape-out,CoWoS 僅作 v10(IceFish)或備案選項;v8t(Zebrafish)CoWoS 配額 180k 可支撐約 3.6mn 顆,若載板供給改善、台積電 CoWoS 分配可增至 200-220k(MS 仍保守取 2027 年 3mn 顆)。v10 IceFish 設計服務 MS 看到 創意(GUC)與世芯(Alchip)為聯發科的協作夥伴。第二客戶方面,MS 認為經 NVLink Fusion 取得第二甚至第三家 CSP 客戶的機率較高,聯發科亦可能在 3nm 晶圓配額足夠、且符合美國設計與台積電生產規範下考慮中國 CSP 專案;MS 不預期此次法說宣布第二客戶或 2028 ASIC TAM/市占 guidance(待 v9 良率與客戶能見度),若宣布將是重大催化劑。來源:報告_MS_聯發科2454_3Q26前瞻_20261028;analyst;信心:中。沿革(v9 封裝):MS 09-27 EMIB-T 2.5mn+CoWoS-L 0.5mn → MS 10-28 全數 EMIB-T 3mn(與管理層 2026-10-01 澄清一致)。
- v9 取代賽(CLSA/SinoPac,2026-05-22):Google 取消 Broadcom 原定 TPU v9 Pumafish,改採 Whalefish(≈Sunfish Ultra,兩顆 v8 合體,維持 3nm+HBM3e,角色縮小);聯發科 v9(Humufish/A5922)升至 2nm + HBM4e(製程與記憶體雙升)。2028 放量預估由 1.6mn 上修至 2.4mn 顆,ASP ≈US$15k → 貢獻 US$36bn = 2028SP 銷售額 63%。CLSA 將 2028 EPS 上修 38%,較市場共識高 68%。
- v9 獨拿主因:336G 特規 SerDes(永豐金證券論壇/程正樺,2026-06-23):Google 為次世代需要 336G 特規 SerDes,聯發科配合做出、Broadcom 押 448G 未 ready → 出局;v10 世代 Broadcom 可能再回來。Google 定位:自用 TPU 給聯發科,外賣機架(Whalefish/Sunfish Ultra)給 Broadcom(供 Anthropic 用)。來源:活動_永豐金論壇_程正樺Computex光通訊_20260623
- TPU 佔 TSMC 產能市占(野村,2026-06-30):由 2026 年約 15% 倍增至 2027 年 30%+。
- Google 擴大客製矽生態、既有專案未被取代(Citi,2026-08-20):市場傳出 AMD.US(amd) 可能在 Google 客製矽扮演更大角色,MRVL.US(marvell) 亦正式宣布與 Google 簽訂涵蓋 AI 處理器、儲存與網通的廣泛客製晶片協議(若達成相關目標,至 FY33 潛在營收上看 US$120bn)。Citi 判讀此為 Google 在 TPU 部署快速擴張下建立多供應商生態,而非既有供應商(含聯發科)的專案被取消或轉移;關鍵區分在於「已在執行、對應 2027-28 的專案」與「下一世代/新架構的競標」兩者不同。Citi 並認為 Google 的擴張速度足以同時支撐多家矽供應夥伴,多元供應雖增加長期競爭,但可與聯發科的絕對營收成長並存。來源:報告_Citi_聯發科2454_20260820。
- 兩顆 ASIC 進度(公司 2Q26 法說,Citi 2026-08-20 轉述):第一顆 AI 加速器 ASIC 4Q26 進入量產、2026 資料中心營收 >US$2bn,2027 顯著放大;第二顆 ASIC 已在先進封裝驗證階段,良率與可靠度進度符合預期,對應 2028 年大量量產——與 報告_Aletheia_聯發科2454_20260802 記載之「HVM 1H28E」一致。
- 供應鏈執行力被低估(Citi,2026-08-20):管理層強調自身統籌晶圓代工、先進封裝、載板與客戶端記憶體,並表示對達成 2026 與 2027 營收目標所需產能感到有把握;Citi 視此為聯發科被低估的競爭優勢——長期經營超大規模消費性半導體供應鏈的經驗,在 AI ASIC 放量後價值更為凸顯。
各世代規格與出貨數字沿革(各券商估計,日期見各行):
- v8t(Zebrafish,訓練):3nm,CoWoS-S,4Q26 量產;2026 ASIC 營收約 US$2bn(40-50 萬顆 @~US$4,500,MS 2026-05-25/JPM 2026-07-01);聯發科 180k CoWoS-S booking 隱含約 3.6mn 顆(MS 2026-06-23,高於原估 2.5mn),MS 2026-06-23 上修 2027 出貨至 3mn 顆;JPM 2026-07-22 再估上修至約 3.0mn 顆(原 2.5mn,主因基板與 CoWoS 晶圓供給改善)。
- v9(Humufish/A5922,2nm+HBM4e,EMIB-T 封裝):late 2026–early 2027 tape-out;ASP US$12k+(v8t 的 2-3 倍,4 顆 N2 compute die + 4 I/O die + 4 memory I/O die);JPM 2026-07-01 估 2028 約 2mn 顆;MS 2026-06-23 上修 2nm TPU(TriggerFish)2028 出貨至 3mn 顆(MS 認為 TriggerFish 較基本款多 I/O die 升級、多一顆 simulation die、HBM controller 改 HBM4e,混合 ASP 可望更高;EMIB-T 載板良率為出貨量關鍵風險);JPM 2026-07-22 再估 2028 營收上修至 US$36bn(原 US$25bn),出貨估上修至約 3mn 顆(原 ~2mn)。
- MS 聯發科 TPU 出貨量表(2026-09-27,最新狀態):MS 依亞洲供應鏈查核提供聯發科 Google TPU 出貨量(單位千顆):v8t(Zebrafish,3nm)2026e 500/2027e 3,000/2028e 2,000;v9(Humufish,2nm)2028e 3,000(EMIB-T 2,500+CoWoS 500)、2029e 約 4,000;v10(Icefish,1.4nm)2029e 約 1,000;表列全市場 TPU 總出貨(含非聯發科世代,如 v5/v6)2027e 7,500 千顆、2028e >9,000 千顆。沿革:MS 2026-07-31 表 v8t 2028e 1,000 千顆、2028e 全市場總出貨 >6.5mn → 2026-09-27 v8t 2028e 上修至 2,000 千顆(供應鏈查核顯示台積電 CoWoS 2028 年仍支援 3nm 世代,高於原估 1mn)、全市場總出貨 >9mn;v9 2028e 3,000 千顆不變,但封裝拆為 EMIB-T 2,500+CoWoS 500(見「封裝與良率」)。JPM(2026-07-22)v8t 2027 約 3.0mn 顆、v9 2028 營收 US$36bn 對應約 3mn 顆與 MS 互相印證;表中另揭露 v9a(Merope,2nm,US design service 承接,2028e 出貨未知)。
- v10(Icefish)聯發科職責與 ASP 提升邏輯(MS 2026-08-24):MS 認為 v10 職責與 v9(Humufish)高度相似——(1) 以自有 SerDes IP 設計 I/O die;(2) 封裝整合 compute die KGD、I/O die 與 HBM 晶片。即使不認列 KGD/compute die 營收,單顆認列 ASP 仍可高於 v9(US$18k vs US$13k),因 v10 的 I/O die 尺寸較 v9 更大。MS 指出 v10 走向 COT(customer-owned tooling)模式,Google 自行設計並持有 compute die 光罩,再以 KGD 形式交給聯發科於 Intel 技術_EMIB-T 完成最終封裝。
- v10 帶來「一案多家」的三個結構變化(MS 2026-08-24):①compute die 改採 KGD,Google 擁有設計與光罩,因此有彈性把 compute die 的 backend 設計服務外包給其他家;②導入 3.5D 封裝,需要 compute die 3D 堆疊於其他 die 上,因而需要 3D IC IP 供應商;③reticle size 由目前約 9 個擴大至 >12 個。MS 因此判斷 v10 會有更多「blocks to build」,但這是增加參與者而非取代聯發科——MS 引用美股分析師 Joe Moore 的看法,Marvell 是在 TPU 周邊增加 content,而非取代核心 TPU 本身。分工示意:Google(KGD/compute die)→ 記憶體廠(HBM)→ 聯發科(Electrical I/O die)→ Marvell 或其他(Memory I/O)→ 創意或其他(3D IC/CPO)。
- Zebrafish CoWoS 用量與 Humufish tape-out(廣發香港,2026-08-24):維持聯發科 Zebrafish 的 CoWoS 用量估計 25k/180k 片(2026/2027)不變;Humufish 的 engineering tape-out 預估落在 2026 年 11 月前後,廣發認為 Google 與聯發科投入資源可觀、pass-rate 門檻可控。廣發同時點出市場對聯發科的三項疑慮:Humufish tape-out 風險、Google AI 模型進展較慢、以及 AMD/Marvell 的競爭;但仍偏好聯發科勝過 Broadcom,理由是 2H27 Broadcom 難以把產能重新配回 TPU,而聯發科 Humufish 具 N2 製程優勢。
- v9x(Triggerfish,推論延伸,廣發/Jeff Pu,2026-06-30):4× companion compute core 內嵌大型 SRAM(~250MB×4)+ 一顆 5nm simulator + 4× I/O core + backend;ASP 約 US$18k(vs Humufish 13k、Zebrafish 5.5k);v9 家族(Humufish+Triggerfish)占比升至約 50%;助聯發科從訓練(v8t)延伸到推論(v9x),直取 Broadcom 市場。
- v10(Icefish,1.4nm):2029 起接棒,RFQ 進行中,數月內揭曉(JPM 2026-07-01);JPM 認為聯發科至少拿下一案機率高,Broadcom 支援另一案;Google v10 世代仍採 semi-CoT、不會用 CPO;聯發科關鍵 IP:448G 高速電 SerDes、die-to-die 互連、3D 封裝經驗;v9 家族另有 fast-inference 晶片(SRAM 型,代號 Merope)可能由 Marvell 拿下。廣發指 SpaceX 第二案(見「新客戶進展」)與 Icefish 同時程(late-2028);可能採 COT 模式 + 雙代工(TSMC + 三星,MS 2026-05-25)。
- v8t/v9 ASP 對比與競品變體(JPM 2026-07-01):JPM 估 v8t ASP 約 US$4.3k,v9 ASP 為其 2-3 倍;競爭對手 Pumafish 取消/延後後,Broadcom 可能改推 Sunfish v8i 變體(4 顆 N3 compute die)續命。
- 手機端 AI agent option value(MS 2026-05-25):Android AI agent 手機(Galaxy S26、Pixel 10)+ Gemini Spark;MS 認為 agentic AI 換機潮 2027 啟動。
- QA1 競爭狀況更新+2029 世代低信心警示(永豐投顧論壇,程正樺,2026-09-16):來源確認 2028 年 Humfish & Triggerfish 都由聯發科拿下(差別在 HBM:前者 8Hi、後者 12Hi),都用 EMIB-T、都是 2nm compute die + 3nm I/O die;但 2029 年 Merope & Icefish 講者明確表示「任何人說拿到都是唬爛的,因為連 Google 都還不知道」——Merope(3nm 低價量大,AMD+Broadcom 合作,SoIC+CoWoS)與 Icefish(可能 MediaTek+創意電子合作,SoIC+EMIB-T,A14 或三星 2nm 尚未決定)皆列低信心,且與本頁既有 MS 世代表(Merope=2nm US design service/傾向 Marvell 承接)在製程節點與設計服務商歸屬上不一致,詳見 供應鏈_GoogleTPU。
-
v9 HVM 時程微幅遞延確認(Aletheia,2026-08-02,法說會後 flashnote):法說會上管理層確認第二顆 ASIC(TPUv9/Humufish-Triggerfish)HVM(大量量產)時程為 1H28E,較上一季法說給的 end-2027E guidance 略微遞延;Aletheia 認為此與其自身 preview 預期及近期市場傳聞一致、判斷 Street 已 price in。管理層同時確認第一顆(Zebrafish/Aletheia 稱 TPUv8i)與第二顆 ASIC 將於 2028 年並存出貨,448G SerDes 設計進展順利,另有多個為其他客戶服務的 ASIC 專案進行中;尚未揭露 TPU 是否對外部客戶開放(beyond Google 內部使用)與 TPUv10 投標進度。舊看法(JPM 2026-07-01:v9 量產 late 2027)→ 新看法(Aletheia 2026-08-02,公司法說確認:HVM 1H28E)。
-
TPUv8t/v9/v10 出貨與時程更新(Aletheia,2026-10-20,3Q 前瞻):預期管理層於 10/30 法說重申 2026 資料中心 ASIC 營收 US$2bn+(Aletheia 自估 US$2.5bn,TPUv8t 4Q26 開始出貨);TPUv8t 出貨預估 2027E 4.2mn/2028E 4.0mn 顆,推算 2027E ASIC 營收逾 US$20bn(約占公司營收一半),高於公司近期 guidance 的 US$12-16bn。v9(Humufish)仍維持 2028 上半年才啟動、2H28 HVM(Zebrafish 生命週期延至 1H29,共七季),Google 近期調整 compute die 設計不影響此時程;EMIB-T 良率已升至 50% 上下、初期 ABF 載板良率約 30% 上下,Intel 除原有三家載板供應商外再加入 AT&S 與 SEMCO。v10 維持兩個版本、皆 2029 HVM 的看法:Merope(V10t,Google/AMD 及或 AVGO)與 Icefish(V10i,Google/MTK/GUC);TPUv10 設計夥伴確認預期在 1H27。(報告_Aletheia_聯發科2454_20261020) 沿革:Aletheia 07 月稿為 v9 啟動 1H28/HVM 2H28;公司 2Q26 法說(2026-08-02 記載)確認第二顆 ASIC HVM 為 1H28E,兩者口徑略有差異,以公司口徑為準。
-
v8t 量產時程澄清:無遞延、4Q26 TPU 營收 >US$2bn(MS 2026-10-01 轉述管理層,最新狀態):經濟日報 2026-09-29 報導 TPUv8 量產恐遞延至 2027 年第二季,聯發科 2026-09-30 股價下跌 7.1%(同日加權指數 -0.82%);管理層回應重申財測——2026 年第四季 TPU(應為 v8)營收將超過 US$2bn、已開始向客戶出貨、並無遞延至 2027Q2 的情況。沿革:4Q26 起貢獻(MS/Citi 2026-07~08)→ 媒體報導恐遞延 2Q27(2026-09-29,未獲公司證實)→ 管理層否認並維持 4Q26 >US$2bn(2026-10-01)。來源:活動_聯發科2454_管理層澄清MS摘要_20261001(珩石筆記,轉述 MS,中高信心)。
封裝與良率
- v9 封裝路徑:EMIB-T 為主+TSMC CoWoS-L 第二來源(MS 2026-09-27;管理層 2026-10-01 澄清見沿革與下方警示):市場當前辯論為「Intel EMIB-T 載板供給是否限制 2028 年 TPU v9(Humufish)出貨,聯發科能否達到市場 2028 預估」。MS 預估 v9 2028 年 3mn 顆,但 EMIB-T 只能支撐約 2.5mn 顆(EMIB-T 月產能約 5kwpm(2026)→ 20kwpm(2027)→ 40-45kwpm(2028,12 吋晶圓約當,每片 4-5 顆晶片);EMIB-M 約 110kwpm→95kwpm,因部分產能轉為 EMIB-T),差額由 TSMC CoWoS-L 承接約 0.5mn 顆補足;MS 查核顯示聯發科與台積電均在配合客戶(Google)需求,並與 Digitimes 報導「Google 考慮以 CoWoS 作為 2027 年 TPU 因 EMIB-T 載板良率落後的備案」方向一致。CoWoS-L 版本成本結構性較高(RDL 與 interposer 連接須多 3 層光罩 tape-out),但 MS 查核 Google 願吸收雙源增加的成本,故聯發科毛利率可維持;CoWoS 版 v9 認列 ASP 約 US$20k(EMIB-T 版約 US$13k)。EMIB-T 載板良率(ABF 載板供給)仍是 TPU 多頭情境的門檻——即便 CoWoS 產能限制已緩解(聯發科 180k CoWoS-S booking 隱含約 3.6mn 顆 v8t,高於 MS 2027 預估 3mn,MS 因 ABF 載板供給保守仍維持 3mn)。
- 沿革:雙源(MS 2026-05-25:TSMC CoWoS-L 確保最低量產+Intel EMIB-T 降成本放量,EMIB 於 Intel foundry 良率 >90%)→ 單源(JPM 2026-07-01:v9 封裝確定以 EMIB-T 為主、CoWoS 方案不再推進,大尺寸 EMIB 良率當時約 60%;MS 2026-07-31 法說:管理層稱「改用第二來源需要時間」,MS 解讀現階段不需 CoWoS 備援、管理層對 EMIB-T 載板良率改善有信心)→ 雙源回歸(UBS 2026-09-23:聯發科可能因供應考量與台積電洽談加掛 CoWoS;MS 2026-09-27:供應鏈查核確認台積電願支援 CoWoS-L 約 0.5mn 顆)。EMIB-T 載板良率為出貨量關鍵風險(MS 2026-06-23/JPM 2026-07-01 一致)。→ 管理層澄清(MS 2026-10-01):v9 用的 EMIB-T 載板產出進度符合規劃,v9 並不需要 CoWoS 支援;與台積電討論採 CoWoS 的對象是次世代晶片(MS 判斷為 v10 IceFish)。管理層未評論 MS 的 2028 年 EMIB-T 載板出貨量估計,MS 仍依產業調查認為 2028 年 v9 達 3mn 顆可實現。
- 沿革續(MS 2026-10-28):MS 改口徑——v9 2028 年 3mn 顆全數由 Intel EMIB-T 支撐(EMIB-T 月產能 2026 約 5kwpm→2027 約 15-20kwpm→2028 約 40-45kwpm,12 吋約當;EMIB-M 約 110kwpm→2027 約 95kwpm,因部分產能轉 EMIB-T),EMIB-T 2028 年約占 2.5D 封裝市場 10-15%;CoWoS 路徑降為備案(需多 3 層光罩、約一年 tape-out,Google 願吸收雙源成本),認列 ASP 全採 EMIB-T 版 US$13k。管理層 2026-10-01 澄清與 MS 10-28 同向,MS 09-27/UBS 09-23 的「v9 加掛 CoWoS」說法被修正(見下方警示)。來源:報告_MS_聯發科2454_3Q26前瞻_20261028。
- 公司法說(2026-10-30):管理層未直接回答 v9 是否加掛 CoWoS,只稱「不依賴單一供應商、台積電是最重要夥伴、依客戶選擇做出晶片」;被問及 Intel 可能要求搭配其晶圓代工時,亦以此回應。對供應:第一代依現有財測有信心滿足需求;第二代依目前良率與時程「基本滿足客戶需求」,客戶期待額外供應、公司與供應鏈爭取中。與下方資訊衝突並列、未解決。來源:活動_聯發科2454_3Q26法說memo_20261030。
- 券商法說後解讀(2026-10-30~11-02):元大稱第二顆 ASIC 封裝採 Intel EMIB、即使 EMIB 良率不佳台積電仍可當備案、先進封裝不影響 1Q28 出貨;Citi 稱管理層承認美國 IDM 封裝夥伴的製造挑戰、已辨識關鍵良率限制;中信稱對先進封裝與載板產能有信心;野村稱管理層對 EMIB-T 良率在解決 2-3 個關鍵問題後快速提升有高信心、與台日基板供應商合作,並解讀為無 CoWoS 備案(Street 原預期可能開出 CoWoS 版 v9,與元大「台積電可當備案」口徑相反,並列);Aletheia 稱公司預期封裝/基板良率改善,支持其 1H28 初期出貨、2H28 放量;MS 稱對 Intel EMIB-T 基板良率改善有信心;UBS 稱 v9 供給依賴 Intel EMIB-T 基板,良率改善為關鍵。元大「台積電可當備案」為轉述口徑、非公司明確說法,與上方公司口徑及資訊衝突並列。來源:報告_元大_聯發科2454_20261030、報告_Citi_聯發科2454_20261030、報告_CTBC_聯發科2454_調升買進_20261102、報告_Nomura_聯發科2454_20261030、報告_Aletheia_聯發科2454_20261030、報告_MS_聯發科2454_20261030、報告_UBS_聯發科2454_20261030。
資訊衝突:v9 是否需要台積電 CoWoS 支援(管理層 2026-10-01 vs UBS 2026-09-23/MS 2026-09-27 供應鏈查核)
UBS(2026-09-23)判斷聯發科可能為 v9 與台積電洽談加掛 CoWoS,MS(2026-09-27)供應鏈查核稱台積電將以 CoWoS-L 承接 v9 約 0.5mn 顆;管理層(經 MS 2026-10-01 轉述)則稱 v9 不需 CoWoS、CoWoS 討論指向次世代。兩者並列保留:管理層口徑為最新,但兩家券商的 2028 出貨量模型(UBS >2mn 以上、MS 3mn、BofA 認為 v8t 延長至 1H28 補缺口)仍以供應缺口或雙源為前提,待後續法說會或載板良率資料確認。來源:活動_聯發科2454_管理層澄清MS摘要_20261001、活動_聯發科2454_UBS與BofA報告摘要_20260926。 更新(MS 2026-10-28):MS 自身亦改口徑為 v9 全數 EMIB-T、CoWoS 僅作備案,與管理層一致;UBS(09-23)、BofA(09-26)的 CoWoS/v8t 延長前提仍屬各自模型,尚待法說會(10-30)或載板良率資料確認。來源:報告_MS_聯發科2454_3Q26前瞻_20261028。
- Reticle 規模:TSMC CoWoS 路線圖支援約 ~9.7x reticle;Intel EMIB 可支援 >12x,更適合次世代大晶片(MS 2026-05-25)。TSMC 正推更大 reticle 的 CoWoS-L/CoPoS(2029–30),與 v10 量產時程對齊(JPM 2026-07-01)。
- NVIDIA CoWoS 陣營對照(永豐,2026-09-16):獨立來源證實 NVIDIA Rubin Ultra 因 9x reticle warpage 難度過高,已確認不追求更大 reticle,改維持 5.5x reticle、改採 2 顆 GPU die 透過 SoIC 堆疊避開良率問題(詳見 技術_CoWoS)。與聯發科 TPU 陣營選擇 Intel EMIB 大 reticle(>12x)路線形成對照:NVIDIA 走「維持小 reticle + 多 die 堆疊」,Google TPU/聯發科走「大 reticle EMIB」,兩條 reticle 微縮策略方向不同。
- v10 封裝路線:邏輯對邏輯採 3D 整合,可能回歸 TSMC SoIC + CoWoS-L(Intel Foveros Direct 進度仍早,JPM 2026-07-01);管理層 2026-10-01 表示已與台積電討論次世代晶片採用 CoWoS 的可能(MS 判斷指 v10 IceFish)。
- 3.5D 與客製 ASIC 趨勢(OCP 2026,MS 2026-10-13;簡報查核 2026-10-19):聯發科於 OCP 指出客製 ASIC 設計規模逼近約 10x reticle(簡報 p8 目標 10x+ reticle),管理層預期未來 3-5 年 3.5D 採用增加,並強調客製 HBM、專有 die-to-die 互連與 DTCO 最佳化。MS 視為先進封裝與客製 ASIC 設計服務的結構性機會(來源:報告_MS_OCP峰會2026_20261013)。修正:MS 引述的「3.5D 較 2.5D 約 10 倍 die-to-die 能源效率」在聯發科 OCP 簡報 p11、p12 查無此數字(報告_OCP2026_聯發科_資料中心晶片效率_20261015),可能出自口述或他源,不當作簡報事實引用,僅標「口述或他源」。簡報可核對的是封裝面積分界:2.5D 矽面積 <10,000 mm²、3.5D 10,000–20,000 mm²,供電用 IVR/IPD;封裝規模 MCP、1x、2x 已量產,3x+、5x+ 設計中,9x+ 架構階段(p5、p12)。
- 沿革:「3.5D 約 10x 能效」(MS 2026-10-13)→ OCP 簡報本身查無(2026-10-19)。
- EMIB 載板生態(MS 2026-05-25):主要 ABF/EMIB 載板供應商含 Ibiden、3037_欣興(市)(Unimicron)、Shinko、AT&S,SEMCO 可能加入;bumping 由 PTI 等;矽電容 AP Memory/SEMCO;silicon bridge die 由 Intel foundry。
- 3nm TPU 第二來源(MS 2026-06-23,硬體分析師 Howard Kao):除 3037_欣興(市)(Unimicron)外,4958_臻鼎科技(市)(Zhen Ding)為聯發科 3nm TPU 關鍵第二來源;聯發科亦協助 Google 向日本玻纖材料廠取得更多 T-Glass 確保 ABF 載板供給。
- CPO:聯發科走 PIC(光子)/EIC(電子)分離架構,自做 EIC,長期可能連 PIC 都自己做(永豐金論壇 2026-06-23,呼應 GS 2026-05-29「探索 CPO」但更具體);Citi 視 CPO 進展為股價上行催化劑之一(Catalyst Watch,到期 2026-07-30)。
- EMIB-T 良率最新進度+$5bn 供應鏈融資預算(UBS,2026-07-31,財報後):UBS 援引自身近期 Intel EMIB-T 供應鏈深度報告,指出 Ibiden 良率已於試產階段達到合理約 50%、Unimicron 本週對 EMIB-T 承諾度進一步提高,強化 UBS 對 v9 於 2028 年出貨 >2mn 顆、貢獻 US$35bn TPU 營收的信心。管理層並宣布董事會已核准 US$5bn 供應鏈融資預算,用於必要時確保與投資供應鏈產能——UBS 與 Aletheia(2026-08-02)皆援引此項揭露,視為聯發科在雲端/邊緣 AI 供應趨緊下強化自身供應鏈地位的積極訊號。
- EMIB-T 執行優於預期、2029 年供給恐轉緊、探索加掛 CoWoS(UBS,2026-09-23):UBS 深入查核後認為 Google 與聯發科 v9 執行力優於 v8t 世代,tape-out 持續依原訂時程於 2026 年 11 月前交付;EMIB-T 基板製造在 Ibiden 執行「優於原先擔憂」,Unimicron、Shinko 與更多供應商支援度提升,EMIB-T 供給足以支撐 2028 年 v9 出貨 >2mn 顆;但若 2029 年 v9 出貨放量至 4mn 顆以上,EMIB-T 基板恐轉為緊缺。UBS 判斷聯發科可能因供應考量正與台積電洽談為 v9 加掛 CoWoS 方案(尚屬早期階段),可能反映 v9 於 2028-29 年放量上修的潛在空間。
- EMIB-T 良率與 v8t 生命週期(BofA,約 2026-09-26,珩石筆記轉述,中信心):BofA 口徑較 UBS 保守——目前 EMIB-T substrate yield 約 30%、packaging yield 約 80%,因此認為 v8t 生命週期可能延長至 1H28,以填補 v9 ramp 初期的供應缺口;同時認為 v8t 較 v8i 獲得更多 CoWoS capacity support,2027E TPU v8t sales 由 US$18bn 小幅上修至 US$19bn。UBS 同筆記重申:Ibiden 之外加入欣興、Shinko 後,EMIB-T 供應足以支撐 2028 年 >2mn 顆 v9,2029 年若升至 4mn 顆以上則可能再度吃緊;v9 tape-out 預計 2026 年底前完成。來源:活動_聯發科2454_UBS與BofA報告摘要_20260926。
-
V9 延後與 EMIB-T 良率(廣發電子通信月度會議,2026-10-15,珩石筆記轉述,信心中):廣發將 2028 年 TPU 出貨下修至 1,000 萬顆(部分移至 2029 年,YoY 僅約 +10%);原因為 Google 自行設計的 compute core A 設計調整,連帶影響聯發科負責的 core B 與 I/O die,送樣仍預期 11 月不變,但 tape-out 可能落在明年 1 月初(延後約 1.5–2 個月),mass production 延至 1Q27–2Q27,出貨季由 4Q27 延到 1Q28(整體延後一季;與下方 GFHK 2026-10-13 口徑一致)。EMIB-T 載板良率 9 月下旬第三次測試約 45–50%,1 月預計超過 50%,2027Q4 目標約 70%,Intel 與 Google 已找到兩個 root cause。V10 Icefish 預期為聯發科搭配創意的 3D 堆疊方案、採台積電 A14(美國投資人較信博通,亞洲投資人較信聯發科);Merope 目前兩條路線(博通主導,或 AMD compute die+Marvell I/O),皆未確定,且在 EMIB-T 上測試(封裝尺寸可達 14–16 reticle,CoWoS 做不了)。投資面:廣發將聯發科移出首頁推薦名單(V9 延後為短期逆風),但仍看好中長期 ASIC,認為市場對 FY29 ASIC 收入過度保守。來源:活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016。
-
v9 EMIB-T 量產風險已被市場預期、v8 動能與 v10 路線(Citi,2026-10-21):Citi 認為 v8 專案按進度推進,2026 年 AI ASIC 營收 US$2bn 以上為 4Q 的關鍵催化;對 v9 的 EMIB-T 良率與較長製程週期,不意外有量產遞延,但 v8 動能延伸至 2028、SerDes 升級與 N2 製程帶動多重 ASP 提升,故 2028 年 AI ASIC 營收 US$40bn 估計不變(2027 年 US$18bn);224G SerDes 已量產、336G/448G 開發中;Citi 預期 TPU v10(目標 2029 量產)有相當機會採 CoWoS/CoPoS,v10 接洽使訂單能見度延續至 2029 年後。聯發科亦為 NVLink Fusion 生態中少數具前端設計與全流程 AI ASIC 服務的業者,可能帶來 2028 年後的長期機會。來源:報告_Citi_聯發科2454_20261021;analyst;信心:中。與廣發(2026-10-15)將 v9 送樣/2028 出貨下修的口徑並列,見「財測假設」與 ASIC 預估沿革表。
變化偵測(待確認):自包整機架
永豐金論壇(2026-06-23)講者稱聯發科 Computex 期間已開始談自己包整機架(找台灣 ODM、省 Broadcom 高額 fee),但「上週才開談、成不成未知」。與 GS 2026-05-29 管理層公開口徑「聯發科不推自家機櫃級方案、只提供 retimer / AOC / NVLink Fusion 鄰近解決方案」並列觀察——可能為策略轉向訊號,亦可能僅初期接觸,待後續確認。
全棧 ASIC 能力(GS 2026-05-29,Pre-Computex)
260529_2454_聯發科_gs_MTK(Goldman Sachs,Buy,TP NT$5,000):聯發科於 5/29 Computex 前活動重申「One MediaTek、從邊緣到雲端」轉型主軸,管理層重申 2026 資料中心/AI ASIC 營收 US$2bn、2027 ASIC TAM US$70-80bn、市占目標 10-15%,並把整體 TAM 從 2020 的 US$60-70bn 拉向 US$200bn+(與 6/1 Computex Day1 口徑一致)。
2027 市占目標 15-20%:MS 08-10 再確認(Citi 08-02 已先揭露同一數字)
報告_MS_AI供應鏈_20260810 引述 MediaTek 最新口徑:2027 年 ASIC 市場市占可達 15-20%,與本頁「來源」列 Citi(2026-08-02)已記載的「US$80bn TAM 之 15-20% 市占(前 10-15%)」數字一致,屬兩家券商各自法說追蹤後的獨立確認(非單一來源)。MS 並稱與其自身 preview 及 Joe Moore(AVGO 分析師)團隊「2027 年 TPU 專案約 20% 營收市占」假設大致一致;MediaTek 表示 2028 年隨 2nm TPU(v9/Humufish)放量,市占可望進一步提升。與本頁「TPU 市占分割」節 MS 07-26 的「量接近 Broadcom、值仍落後」判斷方向一致。
- SerDes:224Gbps 已可量產,跨多製程節點,自評 best-in-class。
- XPU:訓練與推論加速器皆做,整合高速 SerDes 與光/電介面,設計規模 >10x reticle。
- 封裝:支援 CoWoS,且是少數同時支援 Intel EMIB 的廠商,亦在探索 CPO。
- 互連:die-to-die(UCIe、Mlink)、board(PCIe、micro-LED)、off-board(Ethernet、CPO)。
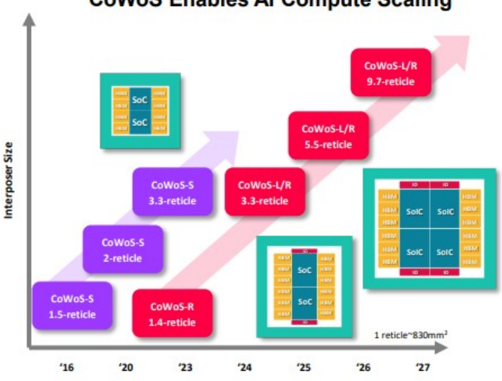
圖說:「CoWoS Enables AI Compute Scaling」圖:縱軸 Interposer Size、橫軸年份 2016-2027,標示 CoWoS-S/CoWoS-R/CoWoS-L/R 各世代 reticle 倍數演進(1.5-reticle 至 9.7-reticle);圖中未含 Intel EMIB 比較。來源:TSMC/Morgan Stanley,報告_MS_聯發科2454_20260525
銷售結構轉型(CLSA Figure 4,2026-05-22)
| 營收結構 | 2025 | 2026e | 2027e | 2028e |
|---|---|---|---|---|
| 手機(Mobile) | 55% | 42% | 25% | 16% |
| Smart edge platforms(含 ASIC/TPU) | 40% | 54% | 72% | 82% |
| Power IC & 其他 | 5% | 4% | 2% | 1% |
- Smart edge(含 TPU/ASIC)營收自 2025 的 NT$2,386 億衝至 2028 的 NT$1.53 兆(占比 40%→82%);手機占比同期由 55% 降至 16%。成長動能徹底由消費 SoC 轉向資料中心客製矽。
- 交叉點提前確認(Daiwa,2026-07-31,升評):大和上修 AI 加速器假設後,預估 AI ASIC 營收貢獻將於 2027 年中超越 Mobile 營收,較其前次預估提前一年;為升評 Hold→Buy(1) 的核心論點之一。
Google TPU 路線圖(CLSA Figure 1,2026-05-22)
| 世代 | 代號 | 設計服務 | 運算 die | I/O die | HBM | 封裝 | 量產時程 |
|---|---|---|---|---|---|---|---|
| TPU 8t | Zebrafish (A5921) | Google + 聯發科 | N3×1 | N4×1 | HBM3e×6 | CoWoS-S | 4Q26 |
| TPU 8i | Sunfish | Broadcom | N3×2 | N4×1 | HBM3e×8 | CoWoS-L | 2H26 |
| TPU 9t | Humufish (A5922) | Google + 聯發科 | N2×4 | N3×4 | HBM4e×12 | EMIB-T | 4Q27/1Q28 |
| TPU 9i | Pumafish(已取消) | Broadcom | N2 | N3 | HBM4/4e | CoWoS-L | Cancelled |
| TPU 9i | Whalefish(≈Sunfish Ultra) | Broadcom | N3×4 | N4×2 | HBM3e×16 | CoWoS-L | 2027? |
- 聯發科操刀的 Humufish(A5922) 升級至 2nm 運算 die + HBM4e、採 EMIB-T 封裝;Broadcom 的 v9(Pumafish)遭取消,改以 Whalefish(兩顆 Sunfish 合體)續命,但停留在 3nm + HBM3e。
- 聯發科自「替代選項」升格為 Google 次世代 TPU 核心。
中信投顧產業簡報口徑(2026-10-21):2027 ASIC 營收目標與 TPU 世代命名
報告_CTBC_ASIC產業近況_20261021 引公司口徑:2026 年 ASIC 營收目標超過 US$2bn;2027 年 ASIC 營收預估 US$12~16bn;ASIC 市占目標由 10%~15% 調高至 15%~20%(與上方 Citi/MS 一致)。簡報稱聯發科取得 Google TPU v8i(Zebrafish,推論,2H26 量產)與 v9x(Humufish、Triggerfish,訓練+推論,4Q27 量產,Intel EMIB-T 封裝)設計,並稱 Broadcom 負責 v8t(Sunfish,4Q26)。 ⚠️ 與本頁 TPU 世代表衝突待釐清:本頁(MS/JPM/Citi 多源)把 Zebrafish 列為 TPU 8t(訓練,4Q26 量產)、Humufish 為 v9、HVM 因 EMIB-T 良率偏遲至 2028 前後;簡報將 Zebrafish 歸為推論款(v8i)、v9x 量產 4Q27。代號對應與量產時點兩邊不一致,簡報為產業簡報、非公司揭露,不改寫上方世代表,並列保留。
新客戶進展
- 第二家資料中心 ASIC 客戶正式確認(公司法說,2026-10-30,最新狀態):公司確認已取得與既有主要專案客戶不同的第二家資料中心 ASIC 客戶,專案已啟動,2028 年開始量產並貢獻首筆營收,客戶非來自中國,身分、營收規模、利潤率暫不揭露;分析師追問是否為 AI lab、2028 規模與利潤率是否高於首年約 US$2bn,公司均稱太早、待 2028 年供應敲定。沿革:MS 10-28 預期此次法說不宣布第二客戶(宣布將是重大催化劑)→ 公司 10-30 確認有第二客戶;Citi 08-02「working with second ASIC customer」措辭層級不同的疑點,改由公司明確確認。來源:活動_聯發科2454_3Q26法說memo_20261030;fact;信心:高(客戶身分未知)。
- 第二客戶的券商解讀(BofA/Citi/Daiwa/元大/中信/Aletheia/MS/Nomura/UBS,2026-10-30~11-02):Citi、Daiwa、中信確認客戶非中國、2028 起貢獻;元大預期出貨起點為 2028 年底(公司稱 2028 年開始量產並貢獻)。BofA 認為此新專案將需要聯發科更高美元含量的零組件採購與供應鏈管理(比照 xAI/ByteDance 類型),並與潛在 ByteDance 專案一同構成其基準預估的上行,模型內另含 xAI ASIC 自 2H28 加入;客戶身分公司未揭露,BofA 未將第二客戶直接指認為 xAI。元大稱聯發科為台廠中唯一實際跨入 AI ASIC 主晶片功能設計者、直接與 Broadcom 競爭,336G SerDes 技術已追上 Broadcom,448G SerDes IP 預計 2H27 完成(與中信「448G 已 tape-out」並列,tape-out 與 IP 完成為不同里程碑)、後續採台積電 COUPE 切入 CPO。補充:Nomura 確認第二客戶非中國、專案已啟動、2028 起量產貢獻;MS 認為非中國即可能為美國 CSP,模型 2028 營收 US$2.5bn、管理層稱需求應更高;Aletheia 改口徑,判斷第二客戶為 Meta MTIA700 Apollo(2028E 後半貢獻、仰賴聯發科產能支持),不再主張 ByteDance;UBS 推測為 Tesla AI6(Intel 14A、Terafab、2H28 量產,100 萬顆約 US$2bn/年、毛利低於 TPU 42%)或 SpaceX/xAI Dojo3(US$4-9bn/年,聯發科與 NVIDIA 以 NVLink Fusion 合作加快上市),並提醒 xAI 團隊改組後自行工程能力待觀察;以上皆為分析師推論、公司未揭露。來源:報告_BofA_聯發科2454_20261030、報告_Aletheia_聯發科2454_20261030、報告_MS_聯發科2454_20261030、報告_Nomura_聯發科2454_20261030、報告_UBS_聯發科2454_20261030、報告_Citi_聯發科2454_20261030、報告_元大_聯發科2454_20261030、報告_CTBC_聯發科2454_調升買進_20261102;analyst;信心:中。
- 第二 CSP/第二家 ASIC 客戶(MS,2026-06-23):Meta(MTIA V5) 與 SpaceX(XPU attach + LEO 衛星 WiFi router)都可能洽談中,期望 2H26 確認(仍面臨其他台廠競爭)。
- hyperscaler RFQ(JPM,2026-07-01):與多家 hyperscaler 洽談,JPM 認為含 Tesla、Meta、Microsoft;Tesla 機會最大、未來 1–2 季可能確認(營收貢獻不早於 late 2028–2029);多個專案已從晶片設計延伸到 rack-level design。
- SpaceX 第二個資料中心 ASIC(廣發,2026-06-30):late-2028,與 TPU v10 Icefish 同時程,為 TPU 之外的增量動能。
- JPM 2Q Preview(2026-07-22):預期 3Q26 可能出現新客戶,JPM 認為最可能是 SpaceX;惟營收貢獻要到至少 2028 年才會出現,若成局將是股價正向催化劑(驗證聯發科設計服務能力可跨客戶複製)。
- 競爭疑慮反駁(JPM 2026-07-01/廣發 2026-06-30):QCOM 投資者日宣布進軍 DC(Meta C1000 資料中心 CPU、Microsoft AI 推論晶片用 HBC 記憶體;另兩家 custom silicon 客戶疑為 ByteDance 與 AWS,2027 各 US$1bn+),但 JPM 未見任何以 QCOM 為主設計服務夥伴的大型 CoWoS/2.5D AI ASIC 專案;QCOM 優勢僅在 ARM 架構授權與 TSMC N3 產能配額,聯發科 2020 起即參與 TPU、SerDes IP 自 2018 開發。廣發(2026-06-30)指出近一週股價回檔 17%(大盤弱 + Qualcomm 進資料中心 ASIC + 傳 Broadcom 2nm「Bladerunner」專案),但認為基本面未轉弱:Qualcomm AI250 因客戶群與效能差異與聯發科重疊極小,傳聞的 Bladerunner 尚未立案,Broadcom 2028 仍只有一顆新 TPU SKU Whalefish(≈Sunfish×2),受製程節點與 HBM 劣勢,定位不如聯發科。
- Citi 記載「已確認與第二個 ASIC 客戶合作」(2026-08-02):Citi 台灣半導體財報季回顧中寫「MediaTek also confirmed that they are working with second ASIC customer」。與 MS(2026-07-31,2Q26 法說後)「第二家 CSP 客戶未於法說正式確認」的記載措辭層級不同——Citi 指的應是「有在做非 Google 的 ASIC 專案」(聯發科先前已表示有多個為其他客戶服務的 ASIC 專案),MS 問的是「第二家 CSP 客戶身分是否確認」。客戶身分仍未公開,兩者非直接矛盾。來源:報告_Citi_台灣半導體財報季回顧_20260802,2026-08-02,中信心。
- xAI/Toyota-Denso ADAS(BofA 自建模型,2026-07-31,信心中—非公司揭露):BofA 認為聯發科已與 xAI 共同開發 AI 加速器 ASIC,設定 4Q27 tape out,並有 Meta、Toyota/Denso ADAS ASIC 等專案的選擇性(optionality);自建模型估 xAI 專案 2028 貢獻 cloud ASIC 營收 US$8.5bn。此為 BofA 分析師自身推論,非公司法說會揭露,與公司「與多家額外資料中心 ASIC 客戶接觸」的公開口徑(Citi 2026-07-31)方向一致但客戶名稱未經公司證實,列中信心觀察。
- SpaceX Dojo 3 + Tesla AI6 合計 US$10-15bn 潛在 ASIC 機會(UBS,2026-09-23,中信心—尚未定案):UBS 認為聯發科正主動擴大 ASIC 專案版圖,兩案可能性較高但皆尚未定案:①SpaceX Dojo 3——採台積電 N2 製程+SoW(System on Wafer)封裝,聯發科可能與 NVDA.US(nvidia) 合作提供 NVLink Fusion 以助拿下此案;②Tesla AI6(ADAS/機器人用)——可能先在 Intel fab 投產、再轉 Terafab;Tesla 目前已在台積電與三星部署 AI6,若 Terafab 放量順利,目標是把更多產能移至該處。UBS 初估兩案合計可為聯發科帶來 US$10-15bn ASIC 營收機會,預期未來數月內定案,目標 2029 年進入量產。
- 第二 CSP/AI lab 雲端 ASIC 案:透過 NVLink Fusion 取得的機率上升、以 subsystem 形式切入(MS,2026-09-27,中信心—公司未確認):MS 認為 NVIDIA/NVLink Fusion 合作實質提高聯發科拿下第二家(甚至第三家)CSP 客戶的機率;先前報告已提及 SpaceX 與一家 AI lab 客戶有興趣,客戶決策可能在 4Q26,MS 視為重大催化劑。MS 查核認為聯發科對第二客戶可能先做 subsystem build 而非直接供應 XPU(含 BM chip 代購/寄售、compute die 的 KGD 與 chiplet,並涵蓋 BM、ABF 載板採購與晶圓代工產能預付),2028 年起認列:約 10 萬套×ASP US$25k=US$2.5bn,2029 年 50 萬套=US$12.5bn。毛利率面,MS 模型 2nm TPU GM 約 35%(3nm TPU 約 40%,因規模放大稀釋),營益率維持約 20-25%,高於手機事業部 15-20%。
- Tesla AI6 適合創意而非聯發科(MS,2026-09-27,中信心):MS 認為 Tesla AI6(邊緣 AI 晶片)較適合 3443_創意電子(市)(GUC)——其毛利結構約 10-25%,聯發科設計服務含 IP+設計能力、目標毛利約 30-35%,故 AI6 較不符聯發科定位。
- 中國 CSP 專案選項(MS,2026-10-28,中信心—公司未確認):MS 認為聯發科若 3nm 晶圓配額足夠 2027-28 年所需,且專案符合美國設計規範與台積電生產準則,亦可能考慮中國 CSP 專案(與管理層 2026-10-01「不排除」口徑一致;ByteDance 傳聞見下)。來源:報告_MS_聯發科2454_3Q26前瞻_20261028。
-
管理層對新專案的口徑與 BofA pipeline(MS 2026-10-01/BofA 約 2026-09-26,珩石筆記轉述,中信心):管理層稱全球客戶提出更多 ASIC 量產需求,但須考量毛利率與出口管制合規;MS 重申 Tesla AI6 應會留在創意(GUC),聯發科可能承接部分中國 CSP 專案(如 ByteDance),管理層表示只要專案符合美國設計規範與台積電生產準則就不排除。BofA 則將 xAI accelerator ASIC 納入模型、自 2H28 開始貢獻,並認為 ByteDance 與 enterprise customers 皆有機會、TPU v10 的 non-compute content visibility 改善;預估 2028 年 data center business 達 US$55bn,高於同期 merchant business 約 US$25bn。珩石作者 comment:外資一致點名下一個潛在 ASIC 專案是 SpaceX(筆記原文 SPCX)相關案,營收量級未明且量產偏晚,但若法說會公開合作案或上修 ASIC 營收指引,會是股價催化劑。來源:活動_聯發科2454_UBS與BofA報告摘要_20260926、活動_聯發科2454_管理層澄清MS摘要_20261001。
-
ByteDance AI 推論 ASIC(BofA,2026-10-15;Bloomberg 2026-10-15 報導,信心中—協議尚未公告):Bloomberg 報導 ByteDance 接近與聯發科就 ASIC 設計與 turnkey 服務支援達成協議(此前已與 Broadcom、Qualcomm 合作)。BofA 稱與其 2026-09 更新一致:聯發科自 1H27 與 ByteDance 共同開發 AI 推論晶片、1H28 tape-out、量產貢獻約 2029 初。類比 xAI 案,ByteDance 需要聯發科代為採購 HBM、載板等零組件(不只晶圓製造/封裝),單顆含量高於 Google TPU。BofA 假設年需求 100 萬顆、含先進邏輯 die 與 HBM 的 ASP US$20-25k,2029 年可貢獻 US$20-25bn 營收(對照 BofA 2028 聯發科總營收預期 US$78.6bn,見「ASIC 營收與獲利預估沿革」)。與 MS(2026-10-01)所述「聯發科可能承接部分中國 CSP 專案(如 ByteDance)、須符合美國設計規範與台積電生產準則」方向一致。另 BofA 在下檔風險列「Meta 推論 ASIC 招標進度慢於預期」。
-
ByteDance 為聯發科第二家 ASIC 客戶(Aletheia,2026-10-20,信心中—公司未證實):Aletheia 認為市場尚未計入 ByteDance,聯發科自 2027E 起有 ByteDance 的 ASIC 業務,營收貢獻 2027E US$1-2bn、2028E US$2-3bn;模式與 Qualcomm 類似,聯發科主要擔任產能供應商(capacity supplier),晶片仍以 ByteDance 自有設計為基礎。(報告_Aletheia_聯發科2454_20261020) 與 BofA(2026-10-15)「1H27 起共同開發、1H28 tape-out、量產貢獻約 2029 初、2029 年 US$20-25bn」時程與金額差距大,並列保留,待公司或客戶公告確認。
資訊衝突:Tesla AI6 歸屬聯發科或創意(UBS 2026-09-23 vs MS 2026-09-27)
UBS(2026-09-23)把 Tesla AI6 與 SpaceX Dojo 3 並列為聯發科兩大潛在 ASIC 案(合計 US$10-15bn,中信心、尚未定案);MS(2026-09-27)則認為 AI6 更適合創意(毛利結構不同),聯發科較可能贏得的是經 NVLink Fusion 而來的雲端 AI ASIC 案(SpaceX/AI lab)。兩者皆為分析師推論、非公司揭露,並列保留,待客戶決策(MS 預期 4Q26)確認。
資訊衝突:第二家 ASIC 客戶是否為 ByteDance(公司 2026-10-30 vs Aletheia 2026-10-20/BofA 2026-10-15)
公司法說(2026-10-30)確認第二家資料中心 ASIC 客戶「非來自中國」;Aletheia(2026-10-20)則稱 ByteDance 為聯發科第二家 ASIC 客戶(2027E 起 US$1-2bn),BofA(2026-10-15)將 ByteDance 專案另列 2029 貢獻(Bloomberg 報導接近協議)。公司口徑較新,與「第二家客戶=ByteDance」互斥;但公司否認的是該「第二家資料中心 ASIC 客戶」,ByteDance 專案本身是否存在(capacity supplier/turnkey 模式)未被直接否認,且 SpaceX、Tesla、Meta、AI lab 等仍未排除。並列保留,待公司或客戶公告。來源:活動_聯發科2454_3Q26法說memo_20261030、報告_Aletheia_聯發科2454_20261020、報告_BofA_聯發科2454_20261015。 更新(Aletheia 2026-10-30):Aletheia 法說後 flashnote 已改稱第二客戶非中國、判斷為 Meta MTIA700 Apollo(2028E 後半貢獻),不再主張 ByteDance 為第二客戶,與公司口徑一致;ByteDance 專案本身(BofA)仍未被公司直接否認。
手機 SoC 業務
- 3Q26 事業組合(公司法說,2026-10-30):手機占營收 37%(QoQ -1%、YoY -17%),旗艦較佳,客戶陸續推出首款 2nm 天璣 9600 Pro 的 AI 旗艦手機;智慧邊緣平台 58%(QoQ +20%、YoY +63%,來自新手機客戶的 5G 數據機、AI 平板、AI PC、車用座艙量產,TV SoC 因 DRAM 含量提高而增加);電源管理 IC 5%(QoQ +1%、YoY +18%,資料中心相關市占提升)。天璣 9500 搭載於 Samsung Galaxy Tab S12 系列 AI 平板,為 Samsung AI 平板連續第三代採用聯發科旗艦 SoC。非資料中心業務自 3Q26 起調價反映供應鏈成本;4Q26 消費性電子有季節性疲弱。來源:活動_聯發科2454_3Q26法說memo_20261030。
- 手機出貨與事業組合預估(元大/Daiwa,2026-10-30):元大預估 2026 全球智慧型手機出貨年減 17% 至約 10.6 億支,若 Apple 持平則 Android 陣營降逾 20%(記憶體漲價墊高成本、僅旗艦機種相對有支撐);3Q26 天璣 9600 旗艦出貨與 AI 基礎建設網通需求帶動營收優於預期。Daiwa 事業組合預估:手機 2026E 38%→2027E 23%→2028E 20%,Smart Edge 56%→73%→77%,Power IC 約 4-5%;3Q26 實際手機 37%、Smart Edge 57-58%、Power IC 5-6%(Daiwa 與元大口徑略異)。來源:報告_元大_聯發科2454_20261030、報告_Daiwa_聯發科2454_20261030。
- 天璣 9600 系列發表(國泰期貨,2026-09-24):9/15 發表旗艦天璣 9600 系列,9600 Pro 採台積電 2nm N2P 製程,整合 330 億顆電晶體與全大核 CPU,搭載新一代 NPU、可支援 300 億參數終端大模型(鎖定 Agentic AI);9600M 採 3nm 製程。9/22 再推出 Dimensity CX 首款旗艦晶片 C10 Max,採台積電 3nm、搭載 55 TOPS NPU,瞄準 AI PC 市場。2026 年全球手機估「量縮價增」:出貨量估衰退 14-16.7%(記憶體成本攀升),但市場產值估增 6.3%、ASP 提高 27.6% 至 US$581,有利聯發科高階化策略。
- 邊緣端現況(GS,2026-05-29):手機 SoC 連五年全球第一,下一代旗艦 3Q26 轉台積電 N2;WiFi 7→8(2028 導入);AI 眼鏡為下一平台,估 2025 約 10mn 台 → 2030 年 100mn 台/年;運算(Compute)業務營收年增 +80%、已跨越 US$1bn;Chromebook CPU 市占 8%(2023)→30%(2025)→預計 50%+(2026);管理層提到 Nvidia DGX Spark 興趣濃厚。
- 下修軌跡:中國手機出貨量恐年減 20%(前估 −15%,記憶體成本衝擊,MS 2026-06-23);聯發科已通知客戶將轉嫁晶片成本上漲(台積電晶圓、ASE 封裝、KYEC 測試、載板)。全產品線(含手機)漲價 5%(3Q26 起,反映晶圓/封測/零組件成本上升,GS 2026-07-01);野村(2026-06-30)估非 AI 產品全線漲價 5-10%(約 Sep 2026 起)。手機營收占比持續下滑:2027 僅占 24%(2026E 44%)、2028 續降至 14%(GS 2026-07-01)。JPM(2026-07-22)預期 2Q26 法說管理層在 ASIC 語氣轉樂觀,但對近期智慧型手機需求轉趨保守,3Q26 智慧手機 guidance 可能低於季節性。
- 2027 手機需求仍偏淡、3Q26 為拉貨墊高(MS,2026-09-27):MS China Best Conference 上與中國手機 OEM、NAND 模組廠會談,顯示中國手機需求 2027 年可能未能回升(行動 DRAM 價格短期難降);MS 預期聯發科 3Q26 營收優於 guidance,原因是客戶為避開 SoC 漲價而提前拉貨,而非需求改善(舊:MS 2026-07-26 預期 3Q26 營收 QoQ 下滑 mid-single-digit% → 新:MS 2026-09-27 預期高於 guidance)。MS 仍認為 AI 手機一旦出現殺手級應用,聯發科將是最佳受益者之一(長期選擇權),並看 2028 年為聯發科手機 SoC 的強年。
- 高階手機滲透三星旗艦、2H27 起約貢獻手機 20%(BofA,2026-10-15):2H26 聯發科與高通的手機晶片備貨低於季節性(記憶體成本墊高終端價格壓抑需求;Android 2026 出貨約 -25%,2027 展望仍不明)。BofA 預期聯發科 2027 起在高階市場表現較佳,有機會打進歷來由高通與三星自家 SoC 主導的三星旗艦機:假設取得三星高階機種年出貨 3,000-3,500 萬支的 30% 份額、晶片 ASP US$200+,約增加手機營收 20%、占總營收約 5%(自 2H27 起;分析師情境假設,公司未確認)。與下方 CLSA 的 Galaxy S27 FE D9500 驗證訊息方向相近但層級不同(旗艦 vs FE)。
- 潛在 upside:CLSA(2026-05-22)查核聯發科正為 三星 Galaxy S27 FE 供應改版 D9500;惟仍在三星嚴格驗證中,目前未納入預估,若進入量產為額外 upside。
- 外溢至測試供應鏈:手機 SoC 訂單縮減是 KYEC 3Q26 營收季增放緩(10% vs 原估 15% QoQ)原因之一(MS 2026-07-08,報告_MS_AI供應鏈CoWoS分配_20260708),與前段中國手機出貨年減預估方向一致;詳見「風險與注意事項」、2449_京元電(市)、供應鏈_GoogleTPU。
圖片 / 架構圖
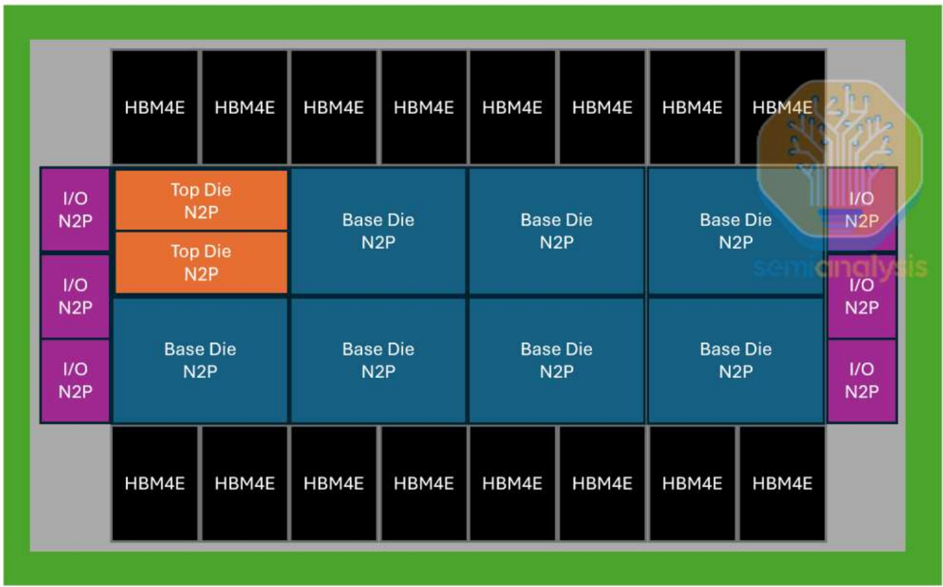
圖說:Google TPU v10(Icefish)封裝 floorplan——聯發科負責其中的 Base Die(N2P,圖中藍色多顆),Broadcom 負責 Top Die(橘色),左右為 I/O Die,上下環繞 16 顆 HBM4E。
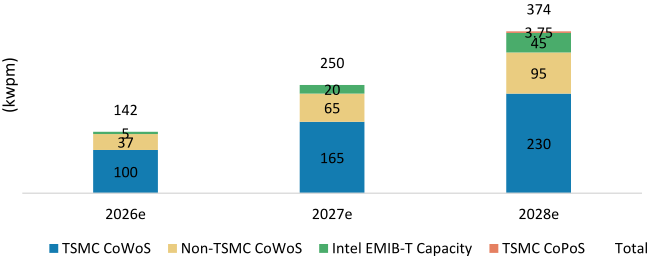
圖說:2.5D 封裝總產能堆疊長條(kwpm,MS 估):2026e 總 142(TSMC CoWoS 100、Non-TSMC CoWoS 37、Intel EMIB-T 5)/2027e 總 250(165/65/20)/2028e 總 374(230/95/45,另有 TSMC CoPoS 3.75)。來源:Morgan Stanley Research 估計,報告_MS_聯發科2454_20260927
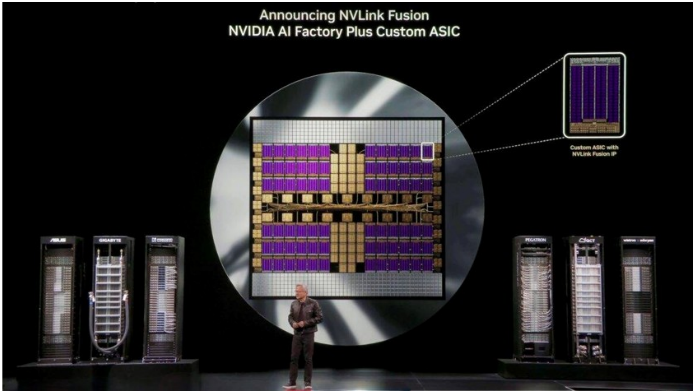
圖說:Nvidia 發表會投影片「Announcing NVLink Fusion — NVIDIA AI Factory Plus Custom ASIC」,圓形晶圓內為含 NVLink Fusion IP 的客製 ASIC 版圖,左右為機架;MS 視聯發科經此平台取得第二家 CSP 客戶的機率上升。來源:Nvidia,報告_MS_聯發科2454_20260927
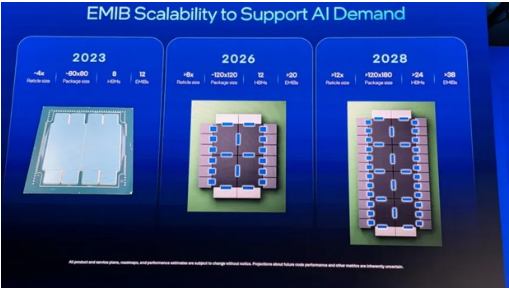
圖說:Intel「EMIB Scalability to Support AI Demand」:2023/2026/2028 三欄,Reticle size 約 4x/>8x/>12x,Package size 約 ~80x80/~120x120/~120x180,HBM 數 8/12/>24,EMIB 數 12/>20/>38——說明 EMIB-T 可支撐較 CoWoS(~9.7-reticle,2027)更大的 reticle,MS 以此對照聯發科 v9/v10 選擇 EMIB-T 的理由。來源:Intel,報告_MS_聯發科2454_3Q26前瞻_20261028
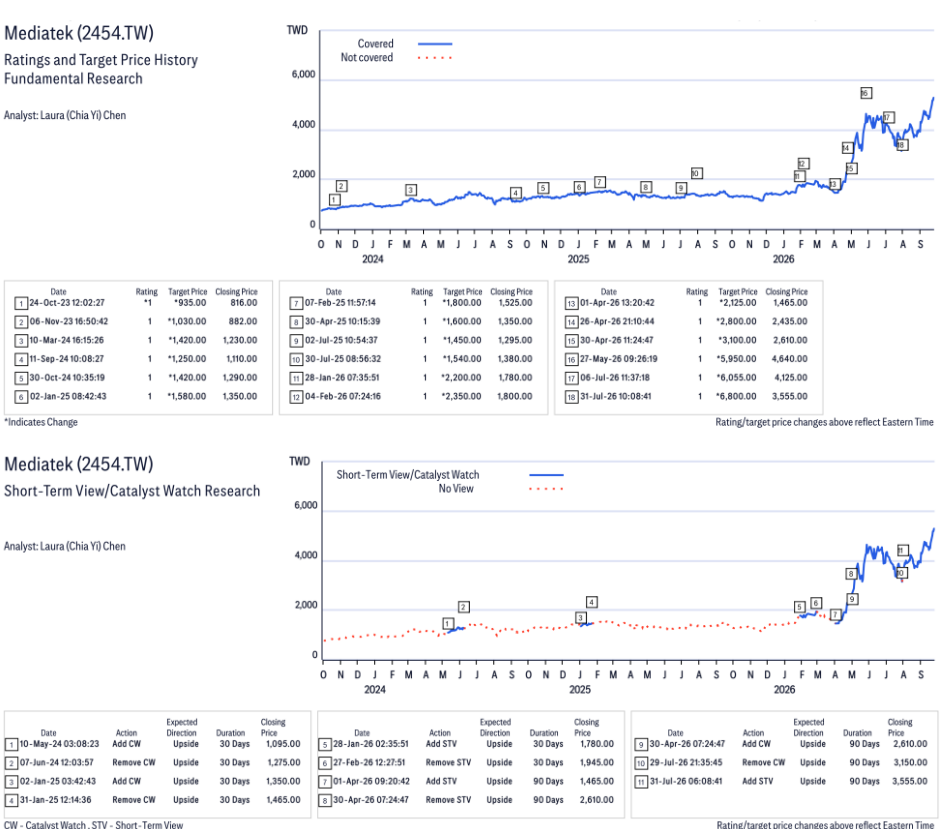
圖說:Citi 評等/目標價沿革圖(2024-2026),標示歷次評等異動與目標價調整節點(1-18 號),股價自 2024 年初約 NT$800 上攻至 2026 年 9 月約 NT$4,900;下圖為 Short-Term View/Catalyst Watch 異動節點對照。來源:Citi,報告_Citi_聯發科2454_20260929
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 523.8 | — | +2.2% | 本站推算† |
| 2026-11 | 520.0 | — | +10.9% | 本站推算† |
| 2026-10 | 582.2 | — | +11.9% | 本站推算† |
| 2026-09 | 554.0 | -13.7% | +2.0% | |
| 2026-08 | 641.8 | +32.4% | +44.1% | |
| 2026-07 | 484.7 | -16.4% | +12.2% | |
| 2026-06 | 580.1 | +22.3% | +2.8% | |
| 2026-05 | 474.3 | +1.5% | +5.0% | |
| 2026-04 | 467.4 | -26.1% | -4.1% | |
| 2026-03 | 632.2 | +62.3% | +12.9% | |
| 2026-02 | 389.5 | -17.1% | -15.6% | |
| 2026-01 | 469.8 | -8.4% | -8.1% | |
| 2025-12 | 512.7 | +9.3% | +23.0% | |
| 2025-11 | 469.0 | -9.9% | +3.6% | |
| 2025-10 | 520.3 | -4.2% | +1.8% | |
| 2025-09 | 543.3 | +22.0% | +21.6% | |
| 2025-08 | 445.5 | +3.1% | +7.3% | |
| 2025-07 | 432.2 | -23.4% | -5.2% | |
| 2025-06 | 564.3 | +24.9% | +31.0% | |
| 2025-05 | 451.8 | -7.3% | +7.2% | |
| 2025-04 | 487.5 | -12.9% | +16.0% | |
| 2025-03 | 560.0 | +21.3% | +10.9% | |
| 2025-02 | 461.7 | -9.7% | +20.0% | |
| 2025-01 | 511.4 | +22.7% | +14.9% | |
| 2024-12 | 416.8 | -7.9% | -4.6% | |
| 2024-11 | 452.4 | -11.5% | +5.0% | |
| 2024-10 | 511.2 | +14.4% | +19.4% |
2026 年已公布累計 4,694 億元;全年推算 6,320 億元(YoY +6.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
ASIC 營收與獲利預估沿革
各家券商對 AI ASIC/TPU 營收與整體 TAM 的估計持續上修;下表按日期排列,呈現市場對此題材看法的演進軌跡(單位:US$,除註明外為當年估計)。
| 日期 | 券商 | 2026E | 2027E | 2028E | 備註 |
|---|---|---|---|---|---|
| 2026-05-29 | GS | US$2bn(公司 guidance) | TAM US$70-80bn,市占 10-15% | — | pre-Computex |
| 2026-06-01 | GS(Computex Day1) | — | 企業 ASIC TAM US$70-80bn(市占 10-15%) | — | 先進封裝/載板瓶頸鬆動 |
| 2026-06-30 | 野村(Nomura) | US$2.5bn(前 2bn) | US$14bn(前 10bn) | US$36bn(前 18bn) | TPU v9 用 Intel EMIB-T、2028 量產、end-2026E 首次 tape-out |
| 2026-06-30 | 廣發(Jeff Pu) | US$2.5bn(前 2.2bn) | US$18bn(前 18bn) | US$73bn(前 48bn,約 NT$2,313 億,占營收 73%) | Triggerfish mix + 更高 ASP |
| 2026-06-29 | Macquarie | — | — | US$40bn(前 US$18bn) | next-gen TPU ASP 2 倍以上成長;2025-28E EPS CAGR 63% |
| 2026-07-01 | GS | — | US$20.3bn(前 12.3bn,占 49%) | US$52.5bn(前 48bn,占 69%) | 過去 2 個月關鍵客戶需求向上修;全線漲價 5%(3Q26起) |
| 2026-07-01 | JPM | US$2bn(40-50萬顆) | US$10.8bn(上看 US$12bn+) | — | 約 2.5mn 顆 v8t、佔 8mn 顆 TPU 市場約 30%;JPM 5 月已將 2027 市場 TPU 出貨估由 5mn 上修至 8mn |
| 2026-07-22 | JPM | — | 出貨估上修至 3.0mn 顆 v8t | US$36bn(前 US$25bn) | v9 Humufish 信心增強,出貨估上修至約 3mn 顆;預期法說重申 2027 ASIC guidance 上緣(US$7-12bn) |
| 2026-07-31 | Citi | US$2.2bn(維持,公司 guidance >US$2bn) | US$18bn(維持自估;公司 TAM/市占目標上調至 US$80bn/15-20%,隱含 US$12-16bn) | US$40bn(維持) | 2Q26 財報後重申,Citi 自身估值仍偏保守於公司隱含區間 |
| 2026-07-31 | GS | US$2.2bn(前 US$2bn) | US$20.3bn(維持,占營收 49%) | US$52.5bn(維持,占營收 68%) | 2Q26 優於預期+3Q26 guidance 優於預期,驅動 2026 估上調 |
| 2026-07-31 | BofA(自建) | — | — | US$71.6bn(TPUv9t US$39.5bn+xAI US$8.5bn+merchant US$23.7bn) | 首次揭露 xAI 專案 2028 貢獻估計 US$8.5bn(tape out 4Q27,見「新客戶進展」) |
| 2026-07-31 | MS | — | US$15.7bn(自估,隱含市占 ~20%) | — | 財報後 AlphaSignals 反應 note,未更新 2026/2028 估計 |
| 2026-07-31 | UBS | US$2.1bn(Google TPU 銷售自建,公司 guidance>US$2bn) | US$18bn(高於公司隱含 US$12-16bn) | US$35bn(2029E US$40bn/2030E US$45bn) | Ibiden EMIB-T 良率試產約 50%、Unimicron 加碼承諾,支撐 v9 2028 出貨>2mn 顆信心 |
| 2026-07-31 | Daiwa | US$2.1bn | US$15bn | US$22bn | AI ASIC 營收貢獻預估 2027 年中超越 Mobile(較前次預估提前一年);升評 Hold→Buy(1) |
| 2026-08-20 | Citi | US$2bn(維持) | US$18bn(維持) | US$40bn(維持) | Google 多元供應商化不改 Citi 估計;公司 2027 加速器 TAM US$80bn、目標市占 15-20% |
| 2026-08-24 | Morgan Stanley | — | US$13-15bn(維持不變) | US$43-45bn(維持不變) | 首度給出 2029E 約 US$70bn。量假設:2027 v8t 3mn 顆;2028 v8t 1mn+v9 3mn 顆;2029 v9 4mn+v10 約 1mn 顆。聯發科認列 ASP:v8t US$4.5k、v9 US$13k、v10 US$18k。TPU 占聯發科總營收:2027 約 38%(總營收 US$35bn)、2028 約 65%(US$67bn)。MS 重申 OW,股價約 12x 2028 EPS,建議回檔承接 |
| 2026-09-18 | 華南投顧 | US$2.21bn(占營收 13%) | US$15.98bn(占營收 43%) | US$41.65bn(占營收 63%) | TPU 8t 出貨 2026/27/28 年 50 萬/355 萬/45 萬顆(ASP 約 US$4.5k 換算與 2027 數字吻合)、TPU V9(Humufish)2028 年 300 萬顆;V10 轉 CoT 分工,主要受惠台廠仍為聯發科、創意;來源 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 2026-09-23 | UBS | US$18bn(維持不變) | US$43.5bn(前 US$35bn,大幅上修) | US$52.5bn(前 US$40bn,2029E,大幅上修) | Google TPU 出貨量預估上修:v9(Humufish)2028 量產週期拉長、v9(推論新世代)2029 成長加速;v9 tape-out 預計 2026-11 前如期交付;EMIB-T 供應可支撐 2028 v9 出貨 >2mn 顆,若 2029 成長至 4mn 顆以上恐轉緊,聯發科可能與台積電洽談加掛 CoWoS 方案(早期階段) |
| 2026-09-27 | Morgan Stanley | — | TPU US$13.5bn(維持 13-15bn 區間;2027 v8t 3mn 顆×ASP US$4.5k) | TPU US$51.5bn+第二客戶 subsystem US$2.5bn=US$54bn(前 US$43-45bn,2026-08-24);2029E TPU US$70bn+subsystem US$12.5bn | 2028:v8t 2mn 顆(US$9bn)+v9 EMIB-T 2.5mn 顆×US$13k(US$32.5bn)+v9 CoWoS 0.5mn 顆×US$20k(US$10bn);第二客戶 subsystem 10 萬套×US$25k;AI ASIC 占聯發科總營收 2027 約 38%(總營收 US$35bn)、2028 約 72%(US$75bn,前 65%/US$67bn);2029 v9 EMIB-T 4mn 顆、v10 1mn 顆(ASP US$18k) |
| 2026-09-29 | Citi(Flash) | US$2bn(維持,公司 guidance) | US$18bn(維持) | US$40bn(維持) | 重申「執行風險可控」:EMIB-T/CoWoS 雙源、TSMC 供應鏈管理、chiplet 整合與漸趨成熟的 SerDes 能力為優勢;首次揭露 TPU 出貨量估 2027 與 2028 各約 4m 顆(較 MS 09-27 之 2027 v8t 3mn/2028 v8t+v9 合計約 4.5mn 顆略高,屬 Citi 自估口徑差異,未標為衝突);預期 v8 世代後在 Google 業務內續有 share gain(design/capacity-sharing 模式) |
| 2026-10-15 | BofA(自建) | 自建 Exhibit 1:ASIC 總營收約 US$21.2bn(含 TPU 2.1+merchant 19.1) | 全年 US$40.9bn(TPUv8t 19.2+merchant 21.7;TPUv8t 4.2mn 顆×US$4.6k) | US$78.6bn(TPUv8t 8.7+TPUv9t 36.2+xAI 8.5+merchant 25.3;v8t 1.9mn×US$4.6k、v9t 3.1mn×US$11.5k、xAI 0.9mn×US$9.0k) | 報告內文寫 2028 銷售 US$82bn(TPU US$45bn、xAI US$9bn),與 Exhibit 加總 US$78.6bn 不一致,並列保留以 Exhibit 為準;07-31 版 TPUv9t 39.5bn→本版 36.2bn;新增 ByteDance 專案情境:2029 US$20-25bn(未計入 2028) |
| 2026-10-21 | Citi | US$2bn 以上(4Q26 起貢獻;維持) | US$18bn(維持) | US$40bn(維持) | 3Q 財報前瞻(分析師會議 10/30):預期 4Q26 營收 QoQ 約 +30%(Citi 估 NT$2,169.9 億,共識 2,084.3 億)並有 OPM 上行空間;認為 v9 EMIB-T 量產遞延風險已被預期,不改 2028 估計;EPS 上修 +9%/+25%/+9% |
| 2026-10-20 | Aletheia | US$2.5bn(公司 guidance US$2bn+) | US$22bn(TPUv8t 4.2mn 顆;占營收 50%;公司近期 guidance US$12-16bn);另 ByteDance US$1-2bn | AI ASIC 占營收 64%(約 US$43bn†);TPUv8t 4.0mn 顆、ByteDance US$2-3bn | 3Q26 前瞻;ASIC 出貨 2026E 1mn/2027E 4mn/2028E 6mn 顆;2028 ASIC 金額由營收 NT$2,172bn×64%÷32 回推†;TP TWD6,500 |
| 2026-10-28 | Morgan Stanley | 4Q26 TPU v8t 約 US$2bn(3Q26 前瞻;v8t 2026e 500k 顆) | TPU US$13.5bn(v8t 3mn 顆×US$4.5k;維持);總營收 US$35bn,AI ASIC 占 38% | TPU US$48bn+第二客戶 subsystem US$2.5bn=US$50.5bn(前 US$54bn,09-27);2029E TPU US$70bn+subsystem US$12.5bn | 2028 拆解:v8t 2mn 顆×US$4.5k=US$9bn+v9 3mn 顆×US$13k(全 EMIB-T,不再拆 CoWoS 0.5mn×US$20k)=US$39bn+第二客戶 10 萬套×US$25k;2028 總營收 US$75bn、AI ASIC 占比報告表列 68%(前 72%;50.5÷75≈67%†);2029:v9 4mn 顆、v10 1mn 顆×US$18k、subsystem 0.5mn 套;2nm TPU GM 約 35%(3nm 約 40%)、營益率約 20-25%(手機事業 15-20%) |
| 2026-10-30 | BofA(自建) | 4Q26 TPUv8t 約 US$2.5bn(前 US$2bn);2026 全年約 US$2.5bn | US$19.2bn(TPUv8t 4.2mn 顆×US$4.6k;merchant US$21.8bn,合計 US$40.9bn) | US$53.4bn†(TPUv8t 8.7+TPUv9t 36.2+xAI 8.5;加 merchant 25.3 共 US$78.7bn) | 第二家 ASIC 客戶確認、2028 起貢獻;潛在 ByteDance 專案未計入;xAI 2H28 加入;來源 報告_BofA_聯發科2454_20261030 |
| 2026-10-30 | Citi | 公司上修 2026 資料中心營收約 US$2.5bn(前 US$2bn,集中 4Q26) | US$18bn(Citi 自估維持,高於公司約 US$16bn 高端) | 維持 US$40bn(10-21;本報告未重述) | 管理層對 2027 市占目標區間上端更有信心;US$80bn TAM 之 20% 約 US$16bn;來源 報告_Citi_聯發科2454_20261030 |
| 2026-10-30 | Daiwa | US$2.7bn(4Q26 首顆 ASIC 貢獻 US$2.5bn) | US$16bn(前 US$15bn) | US$26bn(前 US$22bn) | 公司目標市占 15-20%→20%;第二客戶(非中國)2028 貢獻;來源 報告_Daiwa_聯發科2454_20261030 |
| 2026-10-30 | 元大 | 4Q26 ASIC US$2.5bn(前 US$2bn),占 4Q26 營收 36.3% | US$16bn(前 US$14bn;占營收 40.5%) | 約 US$35bn†(年增 120%、占營收 57%) | 第二家雲端客戶預期 2028 年底開始出貨;來源 報告_元大_聯發科2454_20261030 |
| 2026-11-02 | 中信投顧(CTBC) | 4Q26 US$2.5bn(前 US$2bn;9 月開始出貨) | 公司口徑 US$16bn(區間高標,前 US$10.5-16bn) | 未另列 | 非中國第二家 ASIC 客戶 2028 貢獻營收;來源 報告_CTBC_聯發科2454_調升買進_20261102 |
| 2026-10-30 | Aletheia(法說後 flashnote) | 4Q26 TPUv8t US$2.5bn(與 Aletheia 自估一致,高於 Street 與前 guidance US$2bn) | 公司 TPUv8t 目標約 US$16bn(前 US$12-16bn 區間高端);Aletheia 認為取得更多基板供給後可朝 US$20bn | 第二客戶(非中國,Aletheia 判斷為 Meta MTIA700 Apollo)2028 後半起貢獻;TPUv9t 1Q28 HVM | ASIC 自 4Q26 起 OPM-accretive;來源 報告_Aletheia_聯發科2454_20261030 |
| 2026-10-30 | Morgan Stanley(AlphaSignals 反應) | 4Q26 TPU v8t US$2.5bn(前約 US$2bn) | TPU US$13.5bn(10-28 版未變) | 第二客戶 US$2.5bn(MS 模型值,管理層認為需求應更高) | 隱含 AI ASIC 營益率規模化後 25%-30%(假設 ASIC 占 4Q26 營收 35%、集團 OPM 19%);來源 報告_MS_聯發科2454_20261030 |
| 2026-10-30 | 野村(Nomura 法說快評) | 4Q26 US$2.5bn(前公司 guidance >US$2bn) | 公司指引高端約 US$16bn(野村自估 US$14bn;報告稱前區間 US$14-16bn,與庫內其他來源 US$12-16bn 不同,待核對) | 未更新(06-30 版 US$36bn) | 約占 AI 加速器 ASIC 市場 20%;第二客戶 2028 起貢獻;來源 報告_Nomura_聯發科2454_20261030 |
| 2026-10-30 | UBS(Key Call) | US$2.5bn(2,498mn;占營收 11%) | US$19.2bn(前 US$18bn;占 48%) | US$44.1bn(前 US$43.5bn;占 66%;2029E US$52.5bn、2030E US$60bn) | 營益率 22%/37%/39%;公司指引(US$2.5bn/US$16bn)低於 UBS 自估;來源 報告_UBS_聯發科2454_20261030 |
| 2026-10-31 | GS | 公司 >US$2.5bn(前 US$2.0bn;GS 07-31 US$2.2bn) | 公司 US$16bn(市占 20%,前 US$12-16bn);GS 圖示 ASIC 營收約 NT$7,000 億(≈US$22bn†,目視) | 圖示約 NT$1.77 兆(≈US$55bn†,目視;GS 07-31 US$52.5bn) | 營收 2026-28E NT$691.2/1,351.1/2,517.3bn;金額為讀圖估計,GS 未於內文給美元值;來源 報告_GS_聯發科2454_20261031 |
| 2026-10-30 | 公司(3Q26 法說) | 4Q26 AI 加速器營收目標 US$2.5bn(2Q26 法說:2026 年 >US$2bn) | 目標區間高端(約 US$16bn;區間 US$12-16bn),約占 ASIC 市場 20% | 不提供(再一年強勁成長,供應鏈變數多) | 第二家非中國客戶 2028 起貢獻;資料中心毛利率低於公司平均、營業利益率 4Q26 起優於平均;來源 活動_聯發科2454_3Q26法說memo_20261030 |
Google TPU v10 後端分工仍有來源分歧
Morgan Stanley(2026-08-24)認為 v10/Icefish 世代雖採多設計服務商分工,聯發科仍是主要統籌者,負責封裝整合與 Electrical I/O die 等後端內容;廣發香港 Jeff Pu(2026-08-24)則在 v10t Icefish 後端設計欄位寫作 GOOG or MTK。本頁保留「聯發科仍具重要統籌與 I/O die 角色」為 MS 口徑,不將 Icefish 後端 ownership 寫成已完全定案。 補充(MS 2026-10-28):MS 在 3Q26 前瞻中稱創意(GUC)與世芯(Alchip)為聯發科在 v10 IceFish 設計服務的協作夥伴(引其「Google ASIC, who gets what for design services?」報告),與 MS 08-24 的「Marvell 偏 attach silicon、創意或其他承接 3D IC/CPO」方向一致;廣發 Jeff Pu 的 GOOG or MTK 欄位與永豐 9/16 的「MTK+創意」說法仍並列,本頁不將 v10 後端 ownership 寫成定案。
US 投資人情緒:ASIC 機會理解仍早期(GS 2026-06-15)
Goldman Sachs 美國行銷回饋指出,AI ASIC 仍是 US 投資人最偏好的台灣科技主題,聯發科是討論度最高標的之一,但許多投資人對下一個 2028 專案的 ASP/content expansion、與 Broadcom 的分工、以及 US CSP 是否逐步內製仍缺乏共識。GS 認為第一顆 AI ASIC 預計 2026 年底商業化,重點在驗證聯發科能參與 leading-edge AI ASIC,後續多個 future AI ASIC 機會仍被低估。來源:260615_2454_5274_2330_6515_gs_US-marketing-feedback
OCP 2026 公司簡報自身的營收修正痕跡(2026-10,報告_OCP2026_聯發科_資料中心晶片效率_20261015 p6)
簡報 p6 顯示:2026 年資料中心營收「$1B」劃掉改為「$2B」;TAM「$70B–$80B」的年度標示由「2028」劃掉改為「2027」;聯發科市占 15%–20%。劃線方向為圖上判讀,確認既有的 US$2bn、2027 年 TAM US$70–80bn、市占 15–20%(GS 05-29、Citi、MS 08-10),新增資訊是公司簡報自身顯示 $1B→$2B 的上修與 TAM 年度 2028→2027 提前的修正痕跡。簡報另述「首個量產設計 Q4 出貨」(p5,公司自述,客戶未具名)。
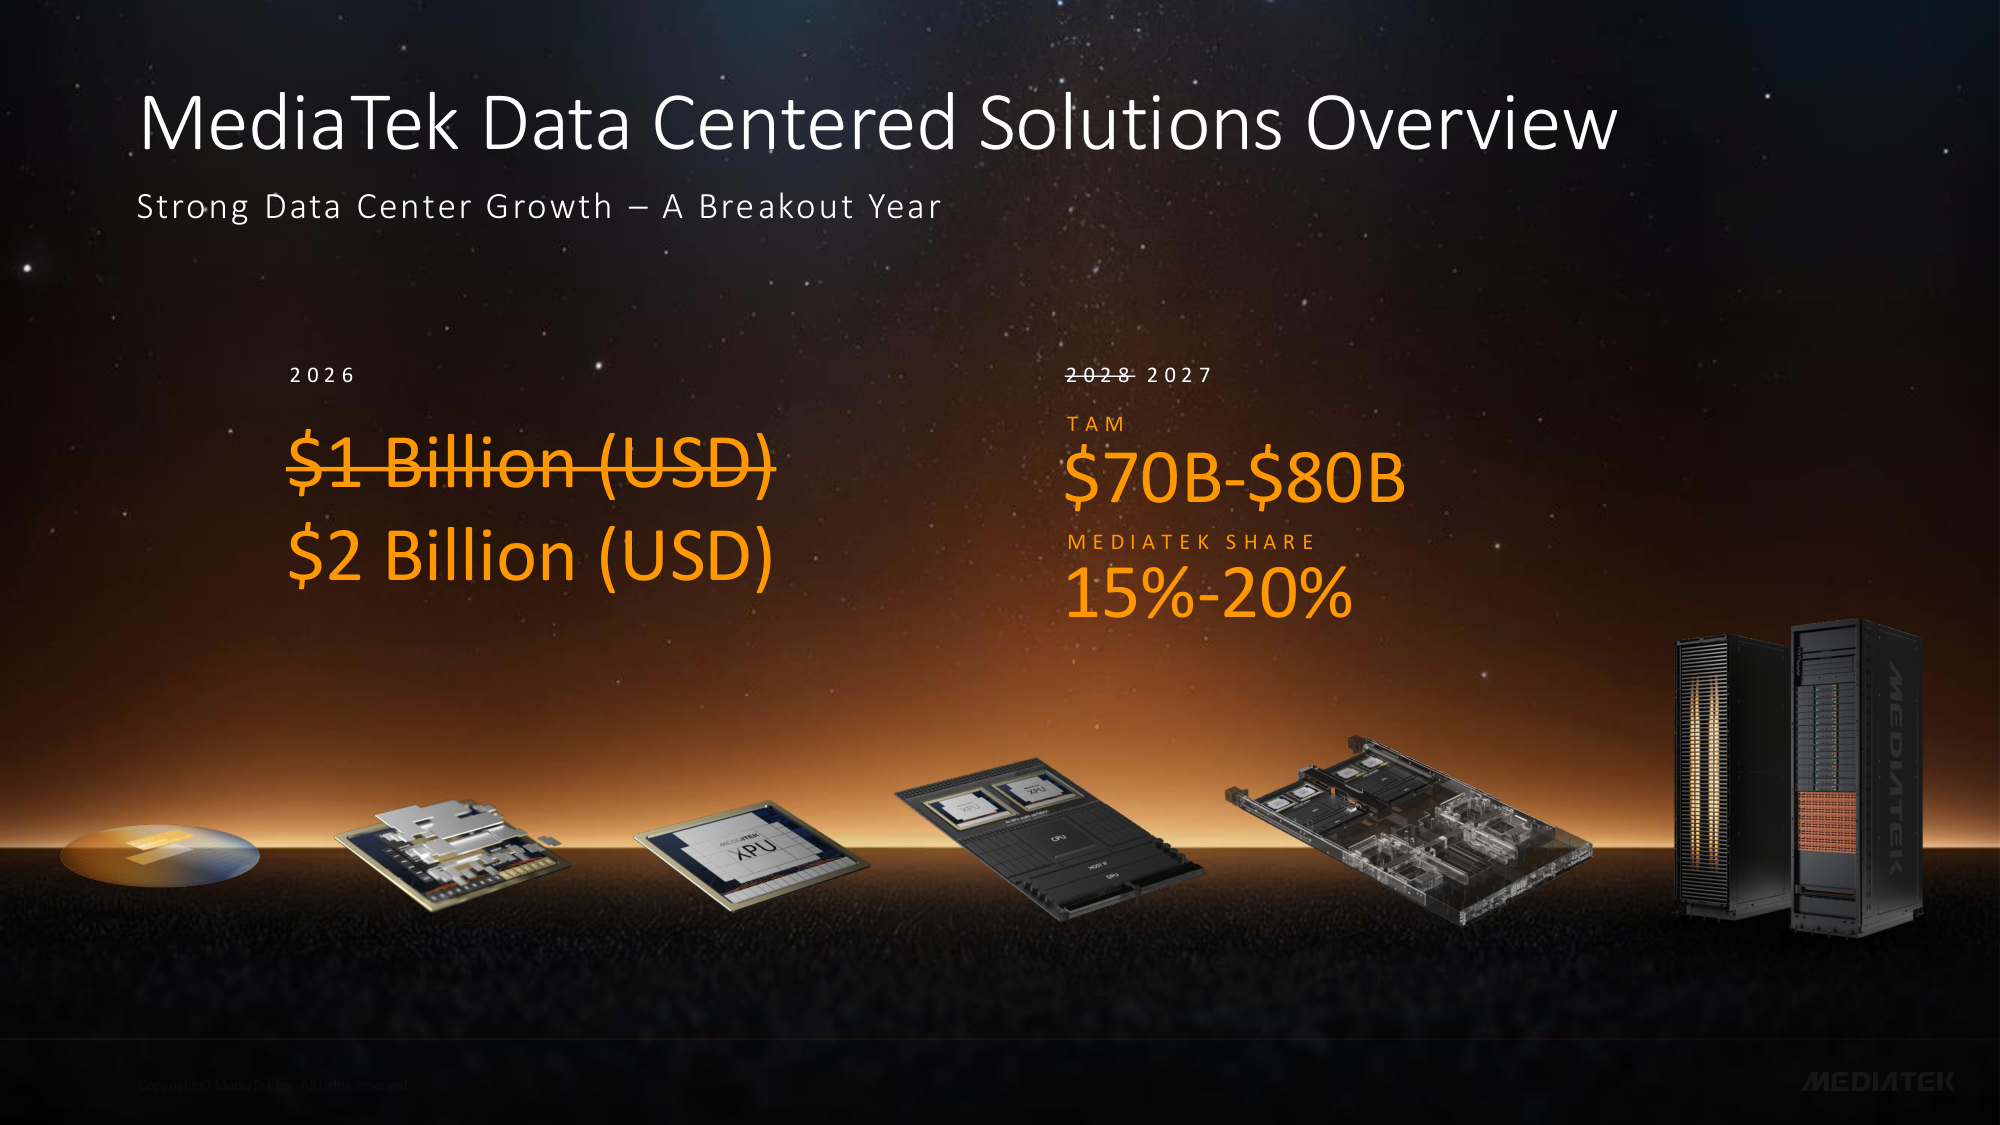
圖說(聯發科簡報 p6):資料中心營收與 TAM——2026 由 $1 Billion 劃掉改為 $2 Billion;TAM $70B–$80B(年度 2028 被劃掉、改為 2027),市占 15%–20%;底部為晶圓、封裝、XPU、運算板、托盤與機櫃產品示意。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | TWD58bn | +22% | +3% | 收於 2Q26 topline TWD152bn(QoQ +2%、YoY +1%),優於公司 guidance TWD140-149bn 與大和/共識估 TWD145bn 達 5%;歸因 AI ASIC 提前放量(大和 2026-07-10) |
| 2026-07 | NT$48,475mn | -16% | +12% | 3Q26 首月(GS 2026-10-31 Exhibit 2) |
| 2026-08 | NT$64,183mn | +32% | +44% | 手機客戶為避開漲價提前拉貨(見「手機 SoC 業務」);GS 2026-10-31 Exhibit 2 |
| 2026-09 | NT$55,399mn | -14% | +2% | 9M26 累計 NT$469,391mn(YoY +5%);3Q26 QoQ +10%(Citi 估 5%/共識 3%,達成率 105%/108%);3Q26 營收優於公司財測與市場預期,Citi 歸因智慧型手機市占提升;預期 TPU 自 4Q26 起貢獻(Citi,2026-10-12);MS(2026-10-28):3Q26 預告營收 NT$168.1bn 優於 MS 估 NT$154.6bn、共識 NT$162.2bn(QoQ +6.6%/YoY +14.1%)與公司財測 NT$152.2-159.8bn,MS 歸因手機需求因新定價自 9 月反映而由 4Q26 拉前至 3Q26 |
| 2026-10E | NT$66,479mn(GS 預估) | +20% | +28% | 預估值;GS 2026-10-31 另估 11 月 NT$75,787mn(YoY +62%)、12 月 NT$79,532mn(YoY +55%)、4Q26E NT$221,798mn(QoQ +32%、YoY +48%,位於公司財測上緣) |
EPS 記錄
| 年度 | EPS(NT$) | 備註 |
|---|---|---|
| 2024A | 66.92 | CLSA/SinoPac 2026-05-22 |
| 2025A | 66.16 | CLSA/SinoPac 2026-05-22 |
| 2026Q2 | 15.28(Citi 揭露 15.29,尾差為四捨五入) | 營收 NT$152,183mn(QoQ +2.0%、YoY +1.2%),GM 46.2%、OPM 15.0%,優於 GSe(12.74)/MSe(15.49,小幅低於)/共識(14.11-14.22);財報日 2026-07-31(Citi/GS/BofA/MS 四份 2Q26 財報後報告一致) |
| 2026Q3 | 17.50(非 TIFRS 17.92;QoQ +2.22 元、YoY +1.66 元) | 營收 NT$168,058mn(QoQ +10.4%、YoY +18.3%,高於財測區間),GM 46.3%(QoQ +0.1ppts、YoY -0.2ppts)、營業費用 NT$50,746mn、營業利益 NT$27,102mn(OPM 16.1%)、稅後淨利 NT$28,199mn(淨利率 16.8%)、平均匯率 31.99;對照共識 EPS 15.9(中信)、Citi 前瞻估 19.42、Aletheia 前瞻估 17.2、MS 前估 15.60;財報日 2026-10-30(活動_聯發科2454_3Q26法說memo_20261030);券商法說後引用口徑 17.37(中信)/17.38(Daiwa、元大,調整後股數口徑)/17.50(BofA)/17.51(Citi),差異為股數與四捨五入口徑;GS/MS/Nomura 引 17.50、UBS 引 17.50(另列 pro forma 17.51)、Aletheia 稱 17.5 與其自估一致且高於 Street 13% |
EPS 預估
各券商一列、取最新版;舊版與共識放備註。EPS 單位 NT$,營收單位 NT$mn;† 為回推值。後續新版請直接覆寫該券商列,並把舊值壓進備註沿革。
| 券商(報告日) | 2026E EPS | 2027E EPS | 2028E EPS | 營收(26/27/28E) | 備註(共識/沿革) |
|---|---|---|---|---|---|
| CLSA/SinoPac(2026-05-22) | 64.30 | 133.89 | 279.40 | 637,567/1,057,400/1,850,099 | 報告當時 P/E 60.0x/28.8x/13.8x |
| 麥格理 Macquarie(2026-06-29) | 54.7 | 115.2 | 285.6 | — | 2026E 下調 16%、2027E 下調 11%、2028E 上調 71%;手機與消費電子弱、ASIC 2028 US$40bn;2025-28E EPS CAGR 63% |
| 野村(2026-06-30;10-30 快評) | 68.38 | 154.31 | 311.57 | — | ASIC 銷售 2026/27/28F US$2.5/14/36bn(前 2/10/18bn)。10-30 快評:評價基礎 25x 2027-28E EPS 維持不變、未列新 EPS;4Q26F EPS 26.11(BBG 24.00)、營收 NT$225.9bn(QoQ +34.4%,較公司財測中點高 4.4%)、OPM 18.6%;3Q26 實績 EPS 17.50 較野村估 15.92 高 9.9%;報告稱股價 NT$3,915 約 16.9x(口徑未明) |
| 廣發香港(2026-10-15) | 69.8 | 147.8 | — | — | 科技月報覆蓋表,P/E 64.1x/30.3x。沿革:06-30(Jeff Pu)66.9/142.6/331.2、營收 NT$687/1,305/3,166bn(2028 全市場最高,ASIC 占 73%);v9 Humufish 重新設計可能使 tape-out 延至 2027-01、出貨 1Q28(GFHK 2026-10-13) |
| Goldman Sachs(2026-10-31) | 66.46 | 186.75 | 432.17 | 691,189/1,351,100/2,517,299 | 前(07-31)66.73/185.27/427.25;淨利 105,854/297,437/688,317mn;GM 45.7%/43.6%/44.2%、OPM 15.7%/25.5%/32.2%;P/E 58.9x/21.0x/9.1x(股價 NT$3,915);4Q26E EPS 20.08。沿革:07-01 62.24/181.92/422.17(營收 6,708/13,065/23,942 億元);05-29 63.29/132.18/406.51 |
| J.P. Morgan(2026-07-22/08-22) | 71.1 | 137.9 | 277.89 | 683,100/1,044,100/1,991,100 | 2026-27E 取 08-22 亞洲硬體簡報估值表(P/E 52.0x/26.8x);07-22 版 70.05/128.04/277.89(前 68.97/116.51/231.46);SoTP 倍數 12x/40x→10x/33x |
| UBS(2026-10-30) | 73.06 | 181.91 | 364.11 | 689,687/1,260,282/2,116,057 | 稀釋 EPS(基本 EPS 73.20/182.28/364.85);前(報告 From 欄)69.40/177.51/361.21,+5%/+2%/+1%;共識 69.48/148.42/283.61(高 5%/23%/29%);P/E 53.6x/21.5x/10.8x;GM 46.0%/44.8%/43.8%、OPM 16.8%/25.2%/30.9%(共識 17.8%/21.7%/24.2%)。沿革:09-23 67.49/177.15/362.63;07-31 67.48/181.09/300.76 |
| Morgan Stanley(2026-10-30) | 73.35 | 146.97 | 342.37 | 671,881/1,095,554/2,315,233 | 基本 EPS,連續維持 09-27 版(2028 前 308.25,+11%);10-30 報告 Prior EPS 欄空白(無修正);Refinitiv 共識 66.05(2025A)/69.48/148.42/283.61(2026/27/28E);股價 NT$3,915 回推 P/E 53.4x†/26.6x†/11.4x†(10-28 股價 NT$4,235 時 57.7x†/28.8x†/12.4x†);淨利 116.8/233.8/545.3bn;ROE 28.5%/48.8%/78.6%;內文稱「股價僅 27x 2028e EPS」與回推不符(待核對) |
| Aletheia(2026-10-20;10-30 flashnote) | 77.9 | 197.7 | 328.8 | 723,100/1,444,000/2,171,700 | 10-30 法說後 flashnote 未列新 EPS,EPS 仍以 10-20 版為準;前 72.9/185.8/324.2;共識 68.6/143.3/275.7(高 14%/38%/19%);P/E 54.0x/21.3x/12.8x;10-30:3Q26 EPS 17.5 與自估一致、較 Street 高 13%;4Q26 營收財測中點 NT$216.0bn 高於 Street 4%、低於 Aletheia 15%(非 accelerator 業務假設較高) |
| Citi(2026-10-30) | 73.43 | 176.45 | 296.49 | 692,638/1,485,613/2,631,171 | 前(10-21)74.94/167.76/282.47;P/E 53.3x/22.2x/13.2x(股價 NT$3,915);GM 46.3%/46.1%/44.3%、OPM 16.7%/21.1%/20.4% |
| BofA(2026-10-30) | 74.13 | 168.93 | 404.32 | 687,867/1,289,495/2,477,884 | 前(10-15)68.59/164.47/396.85;Visible Alpha 共識 69.25/142.78/289.21;P/E 52.8x/23.2x/9.7x;GM 45.7%/43.6%/42.1%†、OPM 16.2%/22.1%/28.6% |
| Daiwa(2026-10-30) | 74.36 | 152.48 | 186.97 | 689,851/1,190,453/1,536,793 | FD EPS;前(07-31)70.38/143.16/166.76;較共識 +7.7%/+6.0%/-33.5%;P/E 52.7x/25.7x/20.9x;明言街上對 2028 AI 業務過度樂觀 |
| 元大(2026-10-30) | 71.25 | 161.63 | 295.37 | 687,735/1,244,481/1,937,434 | 前 67.91/150.30/269.42;共識 69.01/143.86/280.78;P/E 55.0x/24.2x/13.3x |
| 中信投顧(2026-11-02) | 72.23 | 135.50 | — | 687,813/1,142,217/— | 前 70.59/119.44;共識 69.23/142.00;原報告損益表列稅後純益 115,545、調整表列 116,554,內部不一致(待核對) |
| 台新投顧(2026-11-02) | 72.39 | 132.67 | — | 686,141/1,112,199/— | 前 70.47/121.57;股價 NT$3,915、2027 P/E 29.51x;4Q26E EPS 24.44、營收 NT$216,750mn;備註:報告文字寫 2027 AI ASIC 營收 150 億美元為「高標」,與公司 2027 朝 US$16bn、其他券商 US$14-19bn 口徑有落差(可能為約數寫法,待核對) |
| 華南投顧(2026-09-18) | 67.39 | 132.96 | — | 671,540/1,200,860/— | 4Q26 投資季刊;2027 P/E 47x |
| 國泰期貨(2026-09-24) | 64.63 | 171.57 | — | — | 無目標價;本益比 80.2x;1-8 月累計營收 NT$413,991mn(YoY +5.76%) |
2028 EPS 預估分歧
2028E 最高為 GS(432.17,10-31 小幅上修)、BofA(404.32),其次 UBS(364.11)、MS(342.37);中段為 Aletheia(328.8)、Citi(296.49)、元大(295.37)、CLSA(279.40)、JPM(277.89);Daiwa(186.97,較共識低 33.5%)為最低,且明言認為街上對 2028 AI 業務過度樂觀。高盛與 BofA 的假設為 2028 營收約 NT$2.3-2.5 兆且 GM/OPM 擴張更陡(含 xAI 專案);元大 2028 營收僅約 NT$1.94 兆、Daiwa 約 NT$1.54 兆。2027E 則 Aletheia(197.7)最高、中信(135.50)與 JPM(137.9)偏低。3Q26 法說後,BofA 2026E/27E/28E 上修 8.1%/2.7%/1.9%,Citi 2027E/28E 上修 5.2%/5.0%,元大上修 4.9%/7.5%/9.6%,Daiwa 上修 5.7%/5.7%/1.4%,中信 2027E 上修 13.4%。 GS(2026E -0.4%/2027E +0.8%/2028E +1.2%)、UBS(+5%/+2%/+1%)上修,MS 未動、野村/Aletheia 法說後未列新 EPS。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Morgan Stanley(2026-05-25) | 2nm TPU 毛利率/營益率假設 | 2nm TPU GM ~35%、OM 20-25% | 2026e EPS 70.02/2027e 133.72/2028e 280.59;營收 655.9/1,026/1,921 億 |
| J.P. Morgan(2026-07-01) | ASIC 出貨量 × ASP → 營收;GM/OPM 隨 ASIC 佔比調整 | 2026 GM 年減 2-3ppts 至 45-46%、2028 落在 ~42%;OPM 2027/28 升至 ~20%/~25%(2025 17%);DC ASIC 佔營業利益 2027 ~50%、2028 ~70%;核心業務(手機/TV/IoT)全面漲價 5-10%(late 3Q26 起反映) | PT NT$5,300(SoTP:12x 核心 + 40x ASIC 12M fwd 獲利) |
| Morgan Stanley(2026-07-26) | 2Q26/3Q26 毛利率與營收 QoQ 假設 | GM 2Q26/3Q26 均維持 45-46%(基板與晶圓代工成本增加);3Q26 營收 QoQ 估下滑 mid-single-digit%(市場共識 +2%),主因中國智慧機需求疲弱、3nm TPU 貢獻有限且 2nm Dimensity 9600 旗艦 SoC 營收較少 | 2026e EPS 71.45/2027e 146.67/2028e 308.38;ROE 27.8%/48.5%/70.3% |
| Goldman Sachs(2026-10-31,3Q26 財報後) | AI ASIC 營收(圖表)+非 ASIC 事業 → 營收/GM/OPM;TP=25x(+1.8 標準差於 5 年均值)× 2H27E-1H28E EPS(不變) | 公司 2026 AI ASIC >US$2.5bn(前 US$2.0bn)、2027 市占 20%=US$16bn(前 US$12-16bn);首顆 9 月出貨、次代 1Q28 HVM(報告內文誤植為 early 2026,待核對);2026-28E 營收上修 1%(ASIC 專案放量)、GM 上修 0.1ppt(產品組合);4Q26E 營收 NT$221.8bn(QoQ +32%,財測上緣)、GM 44.4%、OPM 16.1%、EPS 20.08;2027E 各季營收 250.0/314.1/375.2/411.8bn、OPM 19.4%/24.1%/27.4%/28.7%;3Q26 OP/NI 較 GS 估高 11%/18%;10 月營收估 NT$66.5bn(YoY +28%);風險:手機需求、晶圓代工成本、競爭、ASIC 放量慢於預期 | EPS 66.46/186.75/432.17(前 66.73/185.27/427.25);營收 NT$691.2/1,351.1/2,517.3bn(表頭誤植 Rmb,內容為 NT$);OP 108.5/345.2/809.9bn;OPM 15.7%/25.5%/32.2%;TP NT$7,100(前 7,000)。沿革:07-31 2Q26 實績優於預期+3Q26 guidance 優於預期,2026 AI ASIC US$2.2bn(前 US$2bn)、2027 TAM US$80bn 市占 15-20%(隱含 US$12-16bn)、2027E/2028E AI ASIC US$20.3bn/US$52.5bn,獲利上修 7%/2%/1%、EPS 66.73/185.27/427.25、TP 7,000;來源 報告_GS_聯發科2454_20261031 |
| BofA(自建,2026-10-30) | 分項 Exhibit 2:TPUv8t/TPUv9t/xAI/merchant 出貨×ASP×GM 加總(2026-28) | 4Q26 TPUv8t 約 US$2.5bn、占 4Q26 銷售約 35%;2027:TPUv8t 4.2mn 顆×US$4.6k=US$19.2bn;2028:v8t 1.9mn×US$4.6k、v9t 3.1mn×US$11.5k、xAI 0.9mn×US$9.0k(2H28 加入);GM v8t 42%/v9t 41%/xAI 43%/merchant 44-46%;OPM 2026/27/28E 16%/22%/29%;4Q26 GM 指引 45%(merchant 約 47%)、OpM 約 19%;ByteDance 未計入(潛在上行);PO 24x 2H27-1H28E P/E(隱含 30x ASIC+10x merchant EPS,歷史區間 8-25x 高端) | EPS 74.13/168.93/404.32(前 68.59/164.47/396.85);營收 NT$687.9/1,289.5/2,477.9bn;2028 營收 US$78.7bn;PO NT$6,200 維持(設定日 2026-09-24)。沿革:07-31 版 2028 cloud ASIC US$71.6bn(v9t 39.5+xAI 8.5+merchant 23.7)、EPS 68.61/137.76/347.25;10-15 版 ByteDance 2029 US$20-25bn 情境(100 萬顆×US$20-25k,仍未入 2028);來源 報告_BofA_聯發科2454_20261030 |
| Morgan Stanley(2026-07-31,自建) | 2027 TPU 營收自建估算,隱含市占反推 | 2027 TPU 營收 US$15.7bn(公司隱含市占 15-20% 對應 US$12-16bn) | 隱含 2027 TPU 全球市占約 20%;TP/評等維持 NT$5,588 Overweight |
| Daiwa(2026-10-30) | AI 加速器由下而上營收模型;4 季前瞻 PER 36x(不變) | AI 營收 2026 US$2.7bn/2027 US$16bn/2028 US$26bn;2027 目標市占 20%(前 15-20%);ASIC 毛利稀釋、營益率增益;4Q26E 營收 NT$220.5bn(匯率 31.7)、GM 46%;營收結構手機 2026E 38%→2027E 23%→2028E 20%;3Q26 實績營收 6%/淨利 11% 優於 Daiwa 估 | EPS 74.36/152.48/186.97(FD;修正 +5.7%/+5.7%/+1.4%;較共識 +7.7%/+6.0%/-33.5%);TP TWD5,500(前 5,200)。沿革:07-31 升評 Hold(3)→Buy(1)、EPS 70.38/143.16/166.76、TP TWD2,454→4,088、AI ASIC 2027 年中超越 Mobile;來源 報告_Daiwa_聯發科2454_20261030 |
| Morgan Stanley(2026-08-24) | Google TPU 多世代分工更新,追蹤 v10 供應鏈與封裝路線 | v10/Icefish 多供應商化,但聯發科仍被視為主要協調者;Google KGD/3.5D 方向提高封裝與 Electrical I/O die 角色重要性;2nm TPU 仍延續 EMIB-T 以處理 >12 reticle 的封裝需求 | 未提供聯發科新 EPS;維持「Google 多供應商化不等於聯發科既有 TPU 執行案被取代」的投資判讀 |
| UBS(2026-10-30,Key Call) | Google TPU 自下而上(出貨×ASP→營收;TPU GM 42%、OPEX ratio 20%→5.5%→3.0%、稅率 13.4%→14.5%)+各成長驅動表(5G 旗艦/非旗艦/PC/Cloud ASIC/車用/WiFi 7);估值 27x 2027-28E PE | Google TPU 銷售 2026E US$2,498mn→2027E US$19.2bn→2028E US$44.1bn→2029E US$52.5bn→2030E US$60bn(占營收 11%/48%/66%/68%/69%;TPU 營益率 22%/37%/39%),UBS 認為公司已上調 TPU 指引(2026 US$2.5bn、2027 US$16bn),朝 2028/29 US$44bn/53bn 有 upside;v9 兩版:336G SerDes 版約 2026-11 tape-out、可切換 224G/336G 版 2027-02 交付;第二客戶 UBS 推測為 Tesla AI6(Intel 14A、2H28 量產,100 萬顆約 US$2bn/年、毛利低於 TPU 42%)或 SpaceX/xAI Dojo3(NVLink Fusion,US$4-9bn/年、毛利相近或更高);4Q26E 營收 NT$220.3bn(QoQ +31%)、GM 45.4%、OPM 19.4%、EPS 25.25;2027E 手機占營收 24%、IoT/Compute/ASIC 占 64%;集團 OPM 2027/28E 25.2%/30.9%(共識 21.8%/24.2%) | EPS(稀釋)73.06/181.91/364.11(前 69.40/177.51/361.21,+5%/+2%/+1%);營收 NT$689.7/1,260.3/2,116.1bn;TP NT$7,300 維持(UBS 稱 MediaTek 為涵蓋股中市場最低估其 Cloud AI 執行與機會者)。沿革:09-23 TPU 2027E US$18bn/2028E US$43.5bn/2029E US$52.5bn、EPS 67.49/177.15/362.63、TP 6,500→7,300、新增 SpaceX Dojo 3+Tesla AI6 合計 US$10-15bn 潛在機會;07-31 TPU 2026E US$2,113mn→2030E US$45bn、EPS 67.48/181.09/300.76、TP 6,500(27x),Ibiden EMIB-T 試產良率約 50%;來源 報告_UBS_聯發科2454_20261030 |
| Morgan Stanley(2026-09-27) | TPU 出貨量(供應鏈查核)×聯發科認列 ASP → 營收;EMIB-T 產能(12 吋約當 wafer×每片 4-5 顆)決定 v9 上限,CoWoS-L 補差;第二客戶 subsystem 另計 | 2028:v8t 2mn 顆×US$4.5k、v9 EMIB-T 2.5mn 顆×US$13k、v9 CoWoS 0.5mn 顆×US$20k、subsystem 10 萬套×US$25k;2nm TPU GM 約 35%(3nm 約 40%)、營益率約 20-25%;2028 總營收 US$75bn、GM 38.1%(前 38.5%)、OPM 27.2%;稅率 15.5%;RI 模型 cost of equity 9.2%(beta 1.2、無風險 2%、風險溢酬 6%)、中期成長 12%、終端成長 3% | 2026e/2027e/2028e EPS 73.35/146.97/342.37(2028 前 308.25,+11%;營收 NT$2.315 兆,前 2.083 兆);TP NT$5,588→NT$6,188(隱含 42x 2027e EPS,較 2006 年來平均 18x 高逾一倍) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | Google TPU(8t/V9/V10)ASIC 出貨 → ASIC 營收占比自 13% 升至 63% | TPU 8t 出貨 2026/27/28 年 50 萬/355 萬/45 萬顆、TPU V9(Humufish)2028 年 300 萬顆;ASIC 營收 2026/27/28 年 US$22.1/159.8/416.5 億元(占營收 13%/43%/63%);TPU V10 轉向 CoT 分工(Google 自掌 Compute Die 設計與光罩),聯發科憑自有 SerDes IP、I/O Die 與先進封裝整合,且已參與 TPU 8t、V9,維持核心供應商;NVIDIA 認購 US$35 億海外可轉債(占 US$39 億發行總額約 89.7%) | 2026F 營收 6,715.4 億元/GM 45.4%/EPS 67.39 元;2027F 營收 12,008.6 億元/GM 43.2%/EPS 132.96 元;TP NT$5,800(報告表列 2027 P/E 47x,TP÷EPS ≈ 43.6x†) |
| Citi(2026-10-30) | 3Q26 財報後:AI ASIC 放量帶動營運槓桿;2027 ASIC 營收公司朝 US$16bn 高端、Citi 自估 US$18bn 未動 | 4Q26E 營收 NT$223.2bn(QoQ +32.8%)、GM 46.3%、營業費用率 27.0%、OPM 19.3%、EPS 25.48;2027 各季營收 251.7/305.2/405.8/523.0bn(EPS 29.78/35.34/47.96/63.37);2027E GM 46.1%/OPM 21.1%、2028E 44.3%/20.4%(營業費用率 25.0%/23.9%,前 27.2%/26.2%);公司稱 2027 OPM 可超過 20%;4Q GM 指引 45%±1.5ppt、費用率 26%±2ppt | EPS 73.43/176.45/296.49(2026E -2.0%、2027E +5.2%、2028E +5.0%,上修主因營業費用率);營收 NT$692.6/1,485.6/2,631.2bn;TP NT$6,800 維持(29x 2027/28E EPS,前 30x)。沿革:10-21 前瞻 EPS 74.94/167.76/282.47;07-31 EPS 68.53/133.87/260.38、2027 ASIC TAM US$80bn、市占 15-20%;09-29 Flash 重申 AI ASIC US$2/18/40bn、TPU 出貨 2027/28 各約 4m 顆;來源 報告_Citi_聯發科2454_20261030 |
| Aletheia(2026-10-30,法說後 flashnote;前 10-20 3Q26 前瞻) | 公司指引+自建(TPUv8t 出貨×ASP;前版疊加 ByteDance,本版改推測第二客戶為 Meta) | 公司 4Q26 TPUv8t US$2.5bn(符合自估、高於 Street 與前 guidance US$2bn;供給改善含基板);2027E TPUv8t 目標約 US$16bn(區間上緣),Aletheia 認為隨基板供給確保可朝 US$20bn;ASIC 自 4Q26 起 OPM-accretive,2027 OPM 公司稱 >20%(Aletheia 23.4%);4Q26 營收財測中點 NT$216.0bn(QoQ +28%,高於 Street 4%、低於 Aletheia 15%)、GM 中點 45%(QoQ -130bps,ASIC 毛利低於集團,非資料中心產品調價部分抵銷成本上升)、OPM 指引 19%(+290bps QoQ,高於 Street 約 1pt);TPUv9t:SerDes die 與 sub-die 已 tape-out、大型 compute die 約 2-3 週後,1Q28 HVM,Aletheia 模型 1H28 初期出貨、2H28 放量;TPUv10 award 與量產時程未確認;第二客戶非中國、2028 起貢獻,Aletheia 判斷為 Meta MTIA700 Apollo(2028E 後半);NVLink Fusion 洽談獲正面回饋;3Q26 營收 NT$168bn(QoQ +10%、YoY +18%)、GM 46.3%、OPM 16.1%(+110bps QoQ,營收增幅高於 opex +7%)、EPS 17.5;Smart Edge QoQ +20%(占 58%)、手機 -1% | 報告未列新 EPS,EPS 仍以 10-20 版 77.9/197.7/328.8、營收 723.1/1,444.0/2,171.7bn 為準;TP TWD6,500 維持、Buy。沿革(10-20 前瞻):3Q26E 營收 NT$168.1bn、EPS 17.2;4Q26E 營收 NT$253.7bn(QoQ +51%)、EPS 30.3、GM 44.9%;TPUv8t 出貨 2027E 4.2mn/2028E 4.0mn 顆;ByteDance 2027E US$1-2bn/2028E US$2-3bn;ASIC 占營收 2027E 50%/2028E 64%;匯率 32.0;EPS 上修 6.8%/6.4%/1.4%;來源 報告_Aletheia_聯發科2454_20261030 |
| 野村(2026-10-30,3Q26 法說快評) | 公司指引對照野村估;25x 2027-28F EPS(不變) | 公司 4Q26 AI 加速器 US$2.5bn(Street 擔心未達 US$2bn);2027 ASIC 營收達區間高端約 US$16bn(野村自估 US$14bn),約占 AI 加速器 ASIC 市場 20%;v9 1Q28 HVM 如期(Street 原預期遞延 1-2 季);EMIB-T 良率在解決 2-3 個關鍵問題後有高信心,野村解讀為無 CoWoS 備案(Street 原預期可能開出 CoWoS 版 v9);第二家 ASIC 客戶 2028 起貢獻;4Q26F 營收 NT$225.9bn(較財測中點高 4.4%,QoQ +34.4%)、GM 45.4%(財測 45%±1.5)、費用率 26.8%、OPM 18.6%(財測隱含 19%)、EPS 26.11;2027 OPM 公司稱 >20%(野村 22%);3Q26 營收 NT$168,058mn(野村估同值,BBG 164,543)、EPS 17.50(野村估 15.92、BBG 16.20) | 2027-28E EPS 不變(06-30 版 154.31/311.57);TP TWD5,800 維持、Buy;來源 報告_Nomura_聯發科2454_20261030 |
| 元大(2026-10-30) | ASIC 占營收模型:首顆 4Q26 出貨→2027 大量→2028 第二顆加入 | 4Q26 營收 NT$218.3bn(前 216.1bn)、GM 45.1%、營益率 18.6%、EPS 23.64(前 23.14);4Q26 ASIC 占營收 36.3%;2027 ASIC US$16bn、占營收 40.5%(手機 27%、Smart Edge 30%),提前於 2027 超越消費性業務;2028 ASIC 年增 120%、占營收 57%;匯率 31.7;估值 18x 2028F EPS(前 20x) | EPS 71.25/161.63/295.37(前 67.91/150.30/269.42,+4.9%/+7.5%/+9.6%;較共識 +3.2%/+12.4%/+5.2%);營收 NT$687.7/1,244.5/1,937.4bn;GM 45.9%/44.4%/43.1%、OPM 16.5%/23.2%/27.9%;TP NT$5,400 維持;來源 報告_元大_聯發科2454_20261030 |
| 中信投顧(CTBC,2026-11-02) | 3Q26 財報後上修;2027 ASIC 取公司口徑 US$16bn;估值 2027 EPS×40 倍 PER | 4Q26E 營收 NT$218.4bn(前 221.6bn)、GM 44.9%、營益率 18.8%(前 16.6%)、EPS 24.41(前 23.24);2027 營收 NT$1,142.2bn(前 1,176.4bn,-2.9%)、GM 44.4%、營益率 20.6%(前 16.6%);公司 2027 營益率 20% 以上 | EPS 72.23/135.50(前 70.59/119.44,+2.3%/+13.4%;2027E 低於共識 142.00 約 4.6%);TP NT$5,400(前 4,800);評等增加持股→買進;來源 報告_CTBC_聯發科2454_調升買進_20261102 |
| 台新投顧(2026-11-02) | 3Q26 財報後上修:4Q26 AI ASIC 放量→營收/毛利率/營業利益率→EPS;PE 回推 TP | 4Q26E 營收 NT$216,750mn(QoQ +29.0%,財測 NT$210.1-221.8bn 區間內)、GM 45.0%、OPM 19.0%、EPS 24.44;FY26E/27F 營收 NT$686,141/1,112,199mn(+15.1%/+62.1%)、GM 45.9%/45.0%、OPM 16.6%/20.8%、淨利 NT$115,600/212,930mn;公司口徑:2026 AI ASIC 營收 US$2.5bn、2027 目標高標、2028 起下一代產品與第二家 CSP 客戶貢獻;ASIC 全球市場 2027 年 US$800 億、市占目標 15%~20%;2027 營業利益率持續提升至 20% 以上 | EPS 2026E/27F 72.39/132.67(前 70.47/121.57,+2.7%/+9.1%);TP NT$6,000(前 5,000);BVPS 265.77 |
| Morgan Stanley(2026-10-30,3Q26 財報後 AlphaSignals 反應) | 以公司財測更新 4Q26;2027-28 沿用 TPU 出貨量(v8t/v9/v10)×認列 ASP 加第二客戶 subsystem;residual income 估值模型不變 | 第二客戶確認非中國(MS 認為可能為美國 CSP),2028 營收模型 US$2.5bn、管理層稱需求應更高;TPU v8t 4Q26 約 US$2.5bn(前約 US$2bn);v9 如期 1Q28 量產、對 Intel EMIB-T 良率改善有信心,v10 持續與客戶合作;3Q26 實績營收 NT$168,058mn(MS 估 154,613、共識 163,476)、GM 46.3%、OPEX ratio 30.2%、OPM 16.1%、EPS 17.50(MS 估 15.62、共識 16.15);4Q26 財測營收 NT$210.1-221.8bn(MS 215.9bn、共識 209.4bn)、GM 43.5-46.5%(MS 43.9%、共識 45.2%)、費用率 24-28%(MS 22.4%、共識 26.9%)、OPM MS 21.5%(共識 18.3%)、EPS MS 27.29(共識 23.08);扣除 US$2.5bn AI ASIC 後非 AI 業務 4Q26 QoQ -17%;GM 財測 45% 略優於 MS 44-45%(手機與 Smart Edge 漲價);隱含 AI ASIC 營益率規模化後 25-30%;管理層答 GPU vs ASIC 資本支出優先序:自家 TPU v8/v9 TCO 具競爭力;AlphaSignals:論點強化、業績與共識 in-line、未來 12 個月共識 EPS 方向大致不變 | EPS 73.35/146.97/342.37(不變);營收 NT$671.9/1,095.6/2,315.2bn;淨利 116.8/233.8/545.3bn;TP NT$6,188 維持。沿革:10-28 3Q26 前瞻——3Q26 MS 前估營收 NT$154.6bn、EPS 15.60;4Q26E 營收 NT$215.9bn、EPS 27.26(本版 27.29);2027E 起 GM 42.7%→41.7%(TPU 稀釋)、稅率 15.5%;季度 EPS(基本)1Q26 15.17、2Q26 15.28、3Q26e 15.62、4Q26e 27.29、1Q27e 26.72、2Q27e 30.72、3Q27e 40.19、4Q27e 49.34;RI:cost of equity 9.2%(beta 1.2、無風險 2%、風險溢酬 6%)、中期成長 12%、終端成長 3%;bull NT$8,500/bear NT$3,150;Refinitiv 共識 2025A 66.05/2026e 69.48/2027e 148.42/2028e 283.61;來源 報告_MS_聯發科2454_20261030 |
| 公司財測(3Q26 法說,2026-10-30) | 4Q26 營收=AI 加速器放量+消費性電子季節性疲弱;毛利率因資料中心毛利率低於平均而下調約 1ppt | 匯率 31.7;營收 NT$2,101–2,218 億元(QoQ +25%~+32%、YoY +40%~+48%);GM 45%±1.5ppts;營業費用率 26%±2ppts;2026 全年美元營收成長優於先前高個位數目標;2027 全年營業利益率 20% 以上 | 4Q26 營業利益率約 19%†(GM 45%-費用率 26%);4Q26 AI 加速器營收 US$2.5bn;2027 AI 加速器營收朝約 US$16bn(活動_聯發科2454_3Q26法說memo_20261030) |
目標價與評等
各券商一列、取最新版;舊目標價與評等異動壓進「評價基礎」沿革。後續新版請直接覆寫該券商列。
| 券商 | 報告日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Citi | 2026-10-30 | Buy(維持;90 日 Short-Term View Upside 重新建立) | NT$6,800(維持) | 29x 2027/28E EPS;股價 NT$3,915,預期股價報酬 73.7%、總報酬 75.0%;bull NT$7,000(32x 景氣高點)/bear NT$3,500(16x 歷史中位)。沿革:35x(07-31~09-29)→30x(10-21)→29x(10-30),TP 5,950(05-27、06-24)→6,055(07-06)→6,800(07-31 起維持) | 報告_Citi_聯發科2454_20261030 |
| BofA/Merrill Lynch | 2026-10-30 | Buy(C-1-7,維持) | NT$6,200(維持;設定日 2026-09-24) | 24x 2H27-1H28E P/E(隱含 30x ASIC EPS+10x merchant EPS,歷史區間 8-25x 高端);股價 NT$3,915,隱含上行約 58%†。沿革:5,100(07-24)→5,230(07-27)→6,200(09-24 起) | 報告_BofA_聯發科2454_20261030、報告_BofA_聯發科2454_20261015、活動_聯發科2454_UBS與BofA報告摘要_20260926 |
| Daiwa(大和) | 2026-10-30 | Buy(1)(維持) | TWD5,500(前 5,200) | 4 季前瞻 PER 36x(不變);股價 TWD3,915,上檔 +40.5%。沿革:Hold(3)(07-10)→升評 Buy(1)、TWD2,454→4,088(07-31)→5,200(報告揭露之前一版,庫內無該份)→5,500(10-30) | 報告_Daiwa_聯發科2454_20261030 |
| 元大投顧 | 2026-10-30 | 買進(維持) | NT$5,400(維持) | 18x 2028F EPS(前 20x,因短期市場氛圍保守);股價 NT$3,915,隱含漲幅 37.9% | 報告_元大_聯發科2454_20261030 |
| 中信投顧(CTBC) | 2026-11-02 | 買進(升評,前增加持股) | NT$5,400(前 4,800) | 2027 EPS×40 倍 PER;股價 NT$3,915,潛在漲幅 37.9%;近期股價回落後上調評等 | 報告_CTBC_聯發科2454_調升買進_20261102 |
| 台新投顧 | 2026-11-02 | 買進(維持) | NT$6,000(前 NT$5,000) | 約 45x 2027F EPS 132.67†(TP÷EPS 回推);股價 NT$3,915(10/30)、2027 P/E 29.51x;理由:4Q26 AI ASIC US$2.5bn 且毛利率僅降 1ppt、OPM 升至 19%(2027 年 20% 以上)、2027 ASIC 達高標、2028 下一代與第二家 CSP 量產 | 報告_台新_聯發科2454_20261102 |
| Morgan Stanley | 2026-10-30 | Overweight(Top Pick,維持) | NT$6,188(維持) | residual income 模型(cost of equity 9.2%、中期成長 12%、終端成長 3%),隱含 42x 2027e EPS;bull NT$8,500/bear NT$3,150(10-28 版,本報告未重述);股價 NT$3,915(10/30),上行空間 58%(6,188÷3,915=58.1%)。沿革:2,988→5,088(05-25)→5,588(06-23~08-31)→6,188(09-27 起);10-28 前瞻時股價 NT$4,235、上行 46%(內文另稱 54%,不符)、不預期法說宣布第二客戶→10-30 公司確認第二客戶、MS 重申 Top Pick;10-01 重申 Overweight、2026-09-30 股價單日 -7.1% | 報告_MS_聯發科2454_20261030、報告_MS_聯發科2454_3Q26前瞻_20261028、報告_MS_聯發科2454_20260927、活動_聯發科2454_管理層澄清MS摘要_20261001 |
| Aletheia | 2026-10-30 | Buy(維持) | TWD6,500(維持;前 5,300) | 25x 2027E/28E 平均 P/E(亦隱含 20x 2028E P/E);10-30 法說後 flashnote 重申 Buy/TP 6,500(ASIC 轉型建設性)。沿革:5,300(08-02)→6,500(10-20 起);10-20 時股價 TWD4,205,上檔 54.6%、總報酬 58.1%(風險等級 High);bull 稱獲利力有機會達 EPS 400-500 | 報告_Aletheia_聯發科2454_20261030、報告_Aletheia_聯發科2454_20261020、報告_Aletheia_聯發科2454_20260802 |
| 廣發香港 | 2026-10-15 | Buy | NT$6,650 | 覆蓋表列;GFHK 偏好股清單 2026-10 版移除 MTK(TPU v9 延遲使近期受壓,長線仍看好)。沿革:5,520→6,420(06-30,Jeff Pu,45x 2027E 或 19x 2028E EPS) | 報告_廣發香港_科技產業10月版_20261015、260630_2454_聯發科_廣發 |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露 | 產業報告僅列評等;股價 NT$4,920;TPU v8t ASIC 2027 年營收貢獻約 40%(v8t 2027 約 360 萬顆) | 報告_凱基_電子硬體產業_20260930 |
| UBS | 2026-10-30 | Buy(Key Call,維持) | NT$7,300(維持) | 27x 2027-28E PE(不變);股價 NT$3,915(10/30),預期股價報酬 86.5%、含股利 88.0%;稱 MediaTek 為涵蓋股中市場最低估其 Cloud AI 執行與機會者。沿革:6,500(07-31)→7,300(09-23 起,Google TPU 2028/29E US$43.5bn/52.5bn 上修、SpaceX Dojo 3/Tesla AI6 合計 US$10-15bn 潛在機會)→7,300 維持(10-30,TPU 2028E US$44.1bn) | 報告_UBS_聯發科2454_20261030、報告_UBS_聯發科2454_20260923、報告_UBS_聯發科2454_20260731 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$5,800 | 2027F EPS 132.96 元,報告表列 2027 P/E 47x(區間 27-50x),TP÷EPS ≈ 43.6x† | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| Goldman Sachs | 2026-10-31 | Buy(維持) | NT$7,100(前 7,000) | 25x(不變,高於 5 年均值 +1.8 標準差)× 2H27E-1H28E EPS(不變);股價 NT$3,915(10/30),upside 81.4%;市占 20%=2027 US$16bn。沿革:5,000(05-29)→6,800(07-01)→7,000(07-31 起;09-01 NVIDIA/Alphabet 投資 CB 反應 note 重申,首度點名 NVHBM)→7,100(10-31) | 報告_GS_聯發科2454_20261031、報告_GS_聯發科2454_20260901、報告_GS_聯發科2454_20260731、260701_2454_聯發科_gs_MTK |
| J.P. Morgan | 2026-08-22 | Overweight | NT$5,300(Jun-27,維持) | SoTP:10x 核心+33x ASIC 12M fwd 獲利(07-22 由 12x/40x 下修,EPS 大幅上修互抵);08-22 亞洲硬體簡報股價 NT$3,700、上行 +43% | 報告_JPM_聯發科2454_20260722、報告_JPM_聯發科2454_20260701 |
| 野村 | 2026-10-30 | Buy(維持) | TWD5,800(維持) | 25x 2027-28F 平均 EPS(不變);股價 TWD3,915(10/30)。沿革:1,040(2024-04)→…→2,000(2026-02-01)→3,400(04-30)→5,800(06-30 起);2026-03-30 評等 Buy。10-30 快評:法說訊息較預期更偏多、預期股價正向反應 | 報告_Nomura_聯發科2454_20261030、報告_Nomura_AI半導體伺服器循環是否見頂_20260630 |
| 麥格理 Macquarie | 2026-06-29 | Outperform | NT$10,000 | 35x 2028E EPS NT$285.6;ASIC 2028 估 US$40bn(前 US$18bn),首次以 2028E 為估值基礎、TP 遠高於其他券商 | 報告_MQ_聯發科2454_20260629 |
| CLSA/SinoPac | 2026-05-22 | HC Outperform | NT$5,922(前 4,500,+32%) | Humufish 出貨上修至 2.4mn 顆;當時股價 NT$3,860 | 報告_CLSA_聯發科2454_20260523 |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Overweight,目標價 5,300.0;報告基準股價 3,700.0(2026-08-21 收盤),上行空間 +43% - 估值倍數:P/E 52.0 x(2026E)/26.8 x(2027E);P/B 13.3 x/10.3 x;ROE 27%/43% - EPS 估值:2026E 71.1、2027E 137.9(幣別同股價) - 英文名 Mediatek。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 2Q26 法說會(7/31,已召開) | MS 五問中已部分回應:①EMIB-T/CoWoS 備案——管理層稱「switch to second source 需要時間」,MS 解讀為現階段不需 CoWoS 備援,對良率改善有信心(已答);②v10 競爭態勢——法說未見新揭露(未答,待後續);③第二家 CSP 客戶——未於法說正式確認,BofA 自建模型另列 xAI/Meta/Toyota-Denso 為潛在專案但非公司揭露(部分答,待確認);④Qualcomm 競爭與 2028 TAM——法說未見新回應(未答);⑤AI 手機——聯發科表示正與多家 LLM 業者洽談 agentic AI 新形態裝置(已答,MS 2026-07-31)。Aletheia(2026-08-02)補充:法說仍未揭露 TPU 是否對外部客戶開放(beyond Google 內部使用)與 TPUv10 投標進度,為目前最大缺口 |
| 3Q26 法說會(10/30,已召開) | 實際(活動_聯發科2454_3Q26法說memo_20261030):2027 AI ASIC 朝目標區間高端(約 US$16bn)、占 ASIC 市場約 20%,未更新 2028 TAM/市占;v9 維持 1Q28 量產、部分 die 已 tape-out;第二家非中國 ASIC 客戶確認(MS 預期不宣布);v10 夥伴未揭露;4Q26 營收 NT$2,101–2,218 億元(中點 2,160 億元,約與 MS 估 2,159 億元一致、高於共識約 2,112 億元)、GM 45%±1.5ppts(MS 43.9%、共識 45.0%)、費用率 26%±2ppts(MS 22.4%、共識 27.0%)。召開前 MS 預期:①2027 年 AI ASIC TAM/市占小幅上修(TPU v8t CoWoS 與載板供給能見度改善);②v9 約按進度 2027 年初 tape-out、2028 年初量產;③v10 IceFish 夥伴(創意/世芯);④第二客戶宣布機率低、但若宣布為重大催化劑;⑤2028 AI ASIC TAM guidance 可能留待下次。4Q26 財測預期:營收 QoQ +30-40%(非 AI 業務 -10~-20%、TPU v8t 約 US$2bn)、毛利率降至 44-45%(MS 表列 43.9%,共識 45.0%)。AlphaSignals:4Q26/2027 TPU 營收貢獻 guidance 預期 in-line、對共識 EPS 影響不大(報告_MS_聯發科2454_3Q26前瞻_20261028) |
| 次世代 AI ASIC 進度 | GS:現/次世代 AI ASIC 量產時程、次世代 dollar content 與 GM upside、ASIC TAM guidance、是否有第一家 US CSP 以外的 ASIC 專案(2026-07-01) |
| 第二家 ASIC 客戶確認 | JPM:v9 準時 tape-out → 全球科技資金興趣升溫;下一個 watch point 為第二家 ASIC 客戶確認(JPM 認為 Tesla 機率大)與 v10 定案細節(2026-07-01) |
| SoTP 估值倍數走勢 | JPM 2026-07-22 SoTP 倍數(10x/33x)低於前次(12x/40x),若後續其他券商跟進下修 ASIC 倍數,需留意市場對 ASIC 估值過熱疑慮;目前僅 JPM 單一觀察,PT 未因此下修(EPS 上修抵銷) |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2028 ASIC 營收 US$40bn(前估 US$18bn,+122%上修),含 next-gen TPU ASP 2x+ 成長 | estimate | 報告_MQ_聯發科2454_20260629 | 2026-06-29 | 中(依 TPU 路線圖進展) |
| 第二 US CSP CPU project 可能浮現(leading US CSP,非 Google) | thesis | 報告_MQ_聯發科2454_20260629 | 2026-06-29 | 低(尚未確認,報告列為潛在 upside) |
| 三星 Galaxy S27 FE 採 MediaTek 改版 D9500 SoC(仍在驗證中,未納入預估) | analyst | 報告_MQ_聯發科2454_20260629(引述 CLSA) | 2026-06-29 | 低(驗證中,待確認) |
| 2025-28E EPS CAGR 63%(MQ 估值基礎) | estimate | 報告_MQ_聯發科2454_20260629 | 2026-06-29 | 中(高度依賴 2028 ASIC 放量假設) |
| TPU v9 採 Intel EMIB-T 封裝、2028 量產 | analyst | 報告_Nomura_AI半導體伺服器循環是否見頂_20260630 | 2026-06-30 | 中 |
| 2028 v9 出貨 3mn 顆=EMIB-T 約 2.5mn(月產能 40-45kwpm×每片 4-5 顆)+TSMC CoWoS-L 約 0.5mn;Google 願吸收雙源增加的成本(多 3 層光罩) | analyst | 報告_MS_聯發科2454_20260927(供應鏈查核) | 2026-09-27 | 中 |
| 2026 年第四季 TPU(v8)營收 >US$2bn、已開始出貨、無遞延至 2027Q2;v9 用 EMIB-T 載板進度符合規劃、不需 CoWoS | fact(公司說法,MS 轉述) | 活動_聯發科2454_管理層澄清MS摘要_20261001 | 2026-10-01 | 中高 |
| EMIB-T substrate yield 約 30%、packaging yield 約 80%;v8t 生命週期可能延長至 1H28 | analyst | 活動_聯發科2454_UBS與BofA報告摘要_20260926(BofA) | 2026-09-26 | 低(與 UBS/管理層口徑不一致) |
| 聯發科對第二家 CSP 客戶 2028 年先以 subsystem build(非 XPU)認列約 US$2.5bn | analyst | 報告_MS_聯發科2454_20260927 | 2026-09-27 | 低(查核推論,公司未確認) |
| 聯發科與 ByteDance 接近就 ASIC 設計與 turnkey 服務達成協議 | third_party | Bloomberg 報導,經 報告_BofA_聯發科2454_20261015 引用 | 2026-10-15 | 中(媒體報導,公司未確認) |
| ByteDance 專案 2029 年可貢獻 US$20-25bn 營收(100 萬顆×US$20-25k) | estimate | 報告_BofA_聯發科2454_20261015 | 2026-10-15 | 低(情境假設,tape-out 1H28) |
| 聯發科取得三星高階機種 30% 份額,約 +20% 手機營收/+5% 總營收(2H27 起) | estimate | 報告_BofA_聯發科2454_20261015 | 2026-10-15 | 低(分析師假設) |
| 4Q26 營收 QoQ +30-40%(TPU v8t 約 US$2bn 放量、非 AI 業務 -10~-20% QoQ);毛利率降至 44-45% | estimate | 報告_MS_聯發科2454_3Q26前瞻_20261028 | 2026-10-28 | 中(法說 10/30 驗證) |
| v9 2028 年 3mn 顆全數由 Intel EMIB-T 支撐、不需 CoWoS 備援;v9 約 2027 年初 tape-out、2028 年初量產 | analyst | 報告_MS_聯發科2454_3Q26前瞻_20261028 | 2026-10-28 | 中(修正 MS 09-27 的 CoWoS 0.5mn 假設) |
| 4Q26 第一款 AI 加速器營收目標 US$2.5bn;2027 年朝目標區間高端(約 US$16bn)、約占 AI 加速器 ASIC 市場 20% | fact | 活動_聯發科2454_3Q26法說memo_20261030 | 2026-10-30 | 高(公司口徑) |
| 第二款 AI 加速器維持 1Q28 大量生產;部分 die 已 tape-out,最大 die 約晚兩三週 | fact | 活動_聯發科2454_3Q26法說memo_20261030 | 2026-10-30 | 高(公司口徑) |
| 已取得第二家非中國資料中心 ASIC 客戶,2028 年量產貢獻營收,身分未揭露 | fact | 活動_聯發科2454_3Q26法說memo_20261030 | 2026-10-30 | 高(客戶身分未知) |
| 2027 全年營業利益率 20% 以上;資料中心毛利率低於公司平均、營業利益率自 4Q26 起優於公司平均 | fact | 活動_聯發科2454_3Q26法說memo_20261030 | 2026-10-30 | 中高(不量化差距) |
| 2027 年 ASIC 占營收約 40.5%、2028 年約 57%,ASIC 較原預期提前一年超越消費性業務 | estimate | 報告_元大_聯發科2454_20261030 | 2026-10-30 | 中(元大模型) |
| 第二顆 ASIC 採 Chiplet 設計、封裝用 Intel EMIB,即使 EMIB 良率不佳台積電仍可作備案 | analyst | 報告_元大_聯發科2454_20261030 | 2026-10-30 | 低(轉述,公司法說未直接證實,見「封裝與良率」) |
| 4Q26 TPUv8t 約 US$2.5bn、占 4Q26 銷售約 35%;2027 年 data center 營收 US$19bn 級(BofA 模型) | estimate | 報告_BofA_聯發科2454_20261030 | 2026-10-30 | 中(BofA 自建模型) |
| 448G SerDes 已 tape-out(中信引公司)/IP 預計 2H27 完成(元大) | analyst | 報告_CTBC_聯發科2454_調升買進_20261102、報告_元大_聯發科2454_20261030 | 2026-10-30 | 中(里程碑定義不同,並列) |
| 第二家 ASIC 客戶為 Meta MTIA700 Apollo,2028E 後半起貢獻 | analyst | 報告_Aletheia_聯發科2454_20261030 | 2026-10-30 | 低(推測,公司未揭露) |
| 第二家 ASIC 客戶可能為 Tesla AI6(Intel 14A、2H28、約 US$2bn/年)或 SpaceX/xAI Dojo3(US$4-9bn/年) | analyst | 報告_UBS_聯發科2454_20261030 | 2026-10-30 | 低(推測,公司未揭露;與 MS 09-27 認為 AI6 較適合創意之說並列) |
| 資料中心 ASIC 規模化後營益率約 25%-30%(假設 ASIC 占 4Q26 營收 35%、集團 OPM 19%) | estimate | 報告_MS_聯發科2454_20261030 | 2026-10-30 | 中(MS 由公司指引反推) |
風險與注意事項
注意
- ASIC 營收認列受 Google TPU 路線圖(Pumafish 取消、Humufish 時程)影響;CLSA 假設 Humufish 於 4Q27/1Q28 量產。
- SemiAnalysis 報告(2026-05-18)之單位/營收數字為截圖、OCR 不可靠,僅採結構性事實;財務數字一律以 CLSA 全文 PDF 為準。
- 資料中心 ASIC 毛利率低於公司平均(4Q26 毛利率財測下調約 1ppt),新商業模式稀釋毛利率、靠營業利益率補;v9 的美國 IDM 封裝良率與載板供應仍為核心變數(公司 2026-10-30,活動_聯發科2454_3Q26法說memo_20261030)。
時程傳聞風險:TPUv8 遞延報導(2026-09-29/09-30)
經濟日報 2026-09-29 報導 TPUv8 量產恐遞延至 2027Q2,引發 9/30 股價 -7.1%;管理層否認(2026-10-01,經 MS 轉述)。後續以 3Q26 財報與 4Q26 TPU 營收是否 >US$2bn 驗證;v9 EMIB-T 載板良率(BofA 稱約 30%/UBS 稱供給足)仍是核心變數。
CLSA 催化劑:① 毛利率優於預期;② 高階手機市占提升;③ TPU 驗證進度順利。 CLSA 風險:① 全球手機需求弱於預期;② 手機 SoC 市占流失高於預期;③ 晶圓代工漲價。
手機 SoC 訂單縮減外溢至測試供應鏈(MS 2026-07-08)
報告_MS_AI供應鏈CoWoS分配_20260708(Morgan Stanley)指出聯發科手機 SoC 訂單縮減是 KYEC 3Q26 營收季增放緩(10% vs 原估 15% QoQ)的原因之一,與前段中國手機出貨年減預估(2026-06-23 MS 報告)方向一致。詳見 2449_京元電(市)、供應鏈_GoogleTPU。
長期風險:Google 終將走向 full-CoT(JPM 2026-07-01)
Google 終將走向 full-CoT(自主設計),但至 v10 仍為 semi-CoT;聯發科報價較 Broadcom 便宜 40-50%,3-4 年內受惠 semi-CoT 滲透;小型專案(Server CPU、影音加速器)可能較快轉向 full-CoT,Marvell/世芯亦進入供應鏈。
風險更新(JPM 2026-07-22)
① 智慧手機 SoC 毛利率因成本上升與競爭加劇持續承壓;② NVDA 夥伴關係進展放緩(NVDA 擴大與 Intel 及其他晶片廠合作)。
公司行事曆
- 10/13週二營收9月營收公布營收 553.99 億、年增 +2.0%、月增 -13.7%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 來源 |
|---|---|---|---|---|
| 2026-09-15 | 天璣 9600 系列發表(9600 Pro 台積電 2nm N2P、9600M 3nm) | 新產品 | 高 | 國泰期貨(2026-09-24) |
| 2026-09-22 | Dimensity CX 首款旗艦晶片 C10 Max 發表(台積電 3nm、55 TOPS NPU,瞄準 AI PC) | 新產品 | 高 | 國泰期貨(2026-09-24) |
| 2029 | TPU v10 目標量產;Citi 預期有相當機會採 CoWoS/CoPoS | 量產 | 低 | Citi(2026-10-21) |
| 2026-11 前後 | TPU v9/Humufish engineering tape-out 觀察點 | 技術下線 | 中 | 廣發香港 Jeff Pu(2026-08-24) |
| 2027 年初 | v9 tape-out(MS 預期公司於 10/30 法說重申約按進度、2028 年初量產;沿革:2026-11 前後(廣發 08-24/UBS 09-23)→ 2027-01 初(廣發 10-15)→ 2027 年初(MS 10-28)→ 公司法說 10-30:部分 die 已完成 tape-out、最大最複雜的 die 約晚數週,未給月份;Aletheia 10-30:SerDes die 與 sub-die 已 tape-out、大型 compute die 約 2-3 週後;UBS 10-30:第一版(336G SerDes)約 2026-11 tape-out、可切換 224G/336G 的第二版 2027-02 交付,為 UBS 自身理解) | 技術下線 | 中 | Morgan Stanley(2026-10-28);公司法說(2026-10-30) |
| 4Q26 | TPU v8t/Zebrafish 量產進入主要放量期 | 量產 | 高 | Morgan Stanley/Citi 2026-07~08 追蹤;管理層 2026-10-01 重申無遞延(見 活動_聯發科2454_管理層澄清MS摘要_20261001) |
| 4Q26 | 公司稱「首個量產設計 Q4 出貨」(OCP 簡報自述,客戶未具名;是否即 TPU v8t 未載) | 量產 | 中 | 報告_OCP2026_聯發科_資料中心晶片效率_20261015(2026-10) |
| 4Q26 | 第一款 AI 加速器營收目標 US$2.5bn(9 月初步出貨,公司稱對交付有信心) | 量產 | 高 | 公司法說(2026-10-30),活動_聯發科2454_3Q26法說memo_20261030 |
| 2027 | 第一款 AI 加速器營收朝目標區間高端(約 US$16bn),約占 ASIC 市場 20% | 放量 | 中高 | 公司法說(2026-10-30) |
| 1Q28 | 第二款 AI 加速器(v9)大量生產(沿革:end-2027E→1H28E(2026-07-31)→1Q28(2026-10-30,公司稱維持));每瓦效能數倍、TCO 更低 | 量產 | 中高 | 公司法說(2026-10-30) |
| 2028 | 第二家非中國資料中心 ASIC 客戶開始量產與貢獻營收,身分/規模未揭露(元大預期出貨起點為 2028 年底) | 新案放量 | 中高 | 公司法說(2026-10-30);元大(2026-10-30) |
| 2H27 | 448G SerDes IP 完成(元大口徑;中信引公司法說稱 448G 已 tape-out、不會成為第三代 ASIC 瓶頸,兩者為不同里程碑),後續採台積電 COUPE 切入 CPO | 技術下線 | 中 | 元大(2026-10-30);中信(2026-11-02) |
| 2027–2028 | Intel EMIB-T 月產能由約 5kwpm(2026)→20kwpm(2027)→40-45kwpm(2028)爬升,2028 年約可支撐 v9 2.5mn 顆 | 產能 | 中 | Morgan Stanley(2026-09-27) |
| 2028 | v9/Humufish 放量約 3mn 顆(全數 EMIB-T,載板產出符合規劃,CoWoS 僅為備案;沿革:MS 09-27 為 EMIB-T 2.5mn+TSMC CoWoS-L 0.5mn),EMIB-T 載板良率仍為 ASIC 營收斜率關鍵;v8t 同年出貨約 2mn 顆 | 放量 | 中 | Morgan Stanley(2026-10-28;前 2026-09-27) |
| 2028 | 第二家雲端 ASIC 客戶 subsystem build 開始認列營收(約 10 萬套) | 新案放量 | 低 | Morgan Stanley(2026-09-27),客戶決策預期 4Q26,公司未確認 |
| 未來數月內 | SpaceX Dojo 3(N2+SoW)與 Tesla AI6 兩案預期定案 | 新案 | 中 | UBS(2026-09-23),尚未定案,合計潛在 US$10-15bn ASIC 機會 |
| 1H28 | v8t 生命週期可能延長,填補 v9 ramp 初期供應缺口(BofA 口徑;EMIB-T substrate yield 約 30%) | 量產 | 低 | BofA(珩石筆記 2026-09-26) |
| 2029 | SpaceX Dojo 3/Tesla AI6 目標量產 | 量產 | 低 | UBS(2026-09-23),若兩案定案後的目標時程 |
| 1H27 起 | 與 ByteDance 共同開發 AI 推論 ASIC(BofA 口徑:1H28 tape-out、2029 初量產貢獻;Bloomberg 2026-10-15 報導接近協議) | 新案 | 低 | BofA(2026-10-15),公司未確認 |
| 2H27 起 | 高階手機晶片進入三星旗艦機(假設 30% 份額),約貢獻手機營收 20% | 新案 | 低 | BofA(2026-10-15),分析師情境假設 |
Nvidia 合作
NVIDIA/Alphabet 策略投資聯發科 CB(2026-08-31,Citi vs MS 解讀分歧)
8/31 聯發科宣布定價 US$3.9bn 海外可轉債(CB),投資人含 NVIDIA 與 Alphabet 等 AI 基礎設施生態夥伴與主要機構投資人;其中 NVIDIA 投資 US$3.5bn。雙方宣布深化既有合作,橫跨 AI 資料中心基礎設施、本地 AI/PC 運算與車用;聯發科將採用 NVIDIA 新 NVLink Fusion 平台,協助客戶把 custom XPU 接入 NVIDIA NVLink 連結的機架級 AI 工廠。CB 所得資金將用於晶片供應鏈——HBM、ABF 載板採購與晶圓代工產能預付(MS 揭露)。
- Citi(Flash,2026-08-31,Buy/Short-Term View Upside,到期 30-Oct-26;TP NT$6,800 維持,35x 2027/2028e 平均 EPS):定位為「結構性正面(structurally positive)」,認為此舉不只是財務投資,而是把聯發科拉進 NVIDIA 從 edge、PC、車用到雲端 AI 工廠的架構核心,使聯發科從「偶有幾筆大型 AI ASIC 得標的供應商」升格為 NVIDIA AI 工廠生態系中的主要客製矽設計平台之一。強調三條共用核心能力(先進 CPU/SoC 設計、SerDes/互連、先進封裝、連網、功耗優化)的成長路徑:①hyperscaler 客製 AI ASIC;②NVIDIA 生態的 AI PC/本地 AI 系統;③車用/實體 AI。NVLink Fusion 被視為「客戶取得平台(customer-acquisition platform)」——聯發科未來可提供已與 NVIDIA GPU/CPU/網通/機架級 NVLink 基礎設施相容的客製 XPU,而非單純獨立設計 ASIC,有望提高聯發科取得第二家客戶 ASIC 訂單的機會與長期性,降低對手機周期的依賴。
-
MS(2026-08-31,Overweight/Top Pick 維持;TP NT$5,588 維持,residual income model:cost of equity 9.2%、intermediate growth 12.0%、terminal growth 3.0%):解讀更聚焦財務與機率面,措辭明顯保守。明確指出聯發科並未因此次擴大合作調整 2027 年 ASIC TAM 與市占 guidance(管理層在彭博專訪表示「需要時間」);MS 判斷此舉是提高(而非確定)聯發科拿下第二家 CSP 客戶的機率,管理層透露正與部分客戶洽談中。MS 因此看到2028 年 ASIC 營收假設有上修空間,理由三項:①拿下第二/第三家 CSP 客戶機率提高;②供應鏈物料備貨帶來的營收增加;③與 Alphabet 在 TPU 的合作進一步鞏固(solidified partnership)。
-
GS(2026-09-01,Buy/TP NT$7,000 維持,25x 2H27E-1H28E EPS):定位為「強力生態系背書+系統層級機會擴大+NVHBM 帶來新 TAM」。強調 Nvidia US$3.5bn+Alphabet 等機構投資人 US$400mn 是對聯發科矽智財、連結技術與先進封裝能力的強力背書;合作範疇由單一 AI ASIC 設計延伸至系統層級(連結、記憶體架構、先進封裝、機架整合),但因 NVLink 整合剛起步、未揭露營收時程,短期獲利貢獻有限,機會偏中長期。首度點名 NVHBM(Nvidia 設計 base layer,延伸予聯發科、Amazon 等 NVLink Fusion 夥伴)與 XPU die 一同封入 CoWoS 封裝,聯發科可望藉此深化記憶體架構/先進封裝參與,並在 Nvidia 標準化 NVHBM 之外的客製設計上取得額外 content——為三家券商中首次點出此一潛在新業務機會。
Citi vs MS vs GS 對本次 NVIDIA 投資案解讀分歧
- 定性敘事 vs 定量保守 vs 系統/記憶體新機會:Citi 強調「戰略地位躍升」——NVLink Fusion 讓聯發科成為 NVIDIA 生態系內的客製矽平台、三條成長引擎並行、結構性降低手機依賴;MS 則刻意強調公司自己並未上修 2027 ASIC TAM/市占 guidance,僅視為「提高機率」的漸進利多,未給出具體上修幅度;GS(09-01)則額外點出 NVHBM/記憶體架構為聯發科潛在新業務機會,Citi、MS 兩份皆未特別著墨此點。
- 目標價方法論不同(三家本次皆未調整):Citi 用 35x 2027/2028e 平均 EPS(PE 法)維持 TP NT$6,800;MS 用 residual income model 維持 TP NT$5,588;GS 沿用 25x 2H27E-1H28E EPS 維持 TP NT$7,000(與 07-31 舊數字相同)——三份都是消息面反應 note,未因本次 CB/投資事件調整模型參數、TP 或既有 ASIC TAM/EPS 估計。
- MS 報告內另附一組微調後的自身 EPS 估計(見「EPS 預估」節附註),與 Citi、GS 未提供新財務數字形成對比,但三家皆未因本次消息單獨調整財測。
- RTX Spark(N1X/N1,MS Computex,2026-06-02):Nvidia 於 Computex 宣布 WoA AI PC SoC,由聯發科聯合設計(N1X = 20 核 Grace CPU + Nvidia RTX GPU chiplet,透過 NVLink 互連);定價 N1X 搭載機型約 US$2,899、N1 機型約 US$1,799(MS 通路調查);MS 估 2026 出貨量約 500–800 萬片,貢獻聯發科 2026 EPS 約 5–10%(假設每片 royalty US$40);MSI/ASUS 搭載 N1X 機型預計 3Q26 上市;聯發科 Grace CPU(20 核)切入 AI PC SoC,與 Intel x86 直接競爭,MS 稱此非意外、已追蹤近 9 個月。來源:報告_MS_Computex2026重點整理_20260602
- NVLink Fusion(GS,2026-05-29):客戶可與聯發科共同開發客製矽,聯發科提供 XPU 的 ASIC 樣板與 chip-to-chip 介面,讓設計能延伸進 Nvidia NV switch tray,再以 InfiniBand/Ethernet 向外擴展,加速客製矽 time-to-market。
- OCP 2026 機櫃展示(公司簡報 p16,2026-10):展示兩種含客戶 IP 的 ASIC shell——NVLink C2C Chiplet 版(NVLink Fusion Chiplet、NVHBM、四顆 Compute Die)與 PCIe/Ethernet 版,以及「MediaTek ASIC 運算托盤搭 NVSwitch 托盤」同櫃圖,並稱可共同設計客製機櫃(p7、p16)。並列:GS 曾稱聯發科不推自家機櫃、永豐稱已開始談包整機架;簡報偏向後者,但為展示圖,客戶全未具名、非訂單,勿連到 Google TPU 或任何特定 ASIC 客戶。(報告_OCP2026_聯發科_資料中心晶片效率_20261015,2026-10)
- NVLink Fusion 與 RTX Spark 進展(公司法說,2026-10-30):NVLink Fusion 讓客製 XPU 接入 NVLink 生態並支援 UALink/乙太網機架,縮短客戶 time-to-market/time-to-revenue;公司稱正與 NVIDIA 共同接洽數家潛在客戶、部分客戶認同,希望近期宣布案例(尚無具名客戶)。搭載 N1X 的 NVIDIA RTX Spark AI PC 於 10 月中旬由主要 PC OEM 上市(與 MS 6/2 預期 3Q26 上市吻合),第二代 PC SoC 已開始開發;公司稱未來持續掌握先進 AI 運算、實體 AI、車用與 AI 基礎建設機會。Citi/中信補充:聯發科由單晶片擴展至子系統與機櫃級方案,並支援 UALink 與乙太網架構,第二代 PC SoC、AI 平板、車用座艙為 Smart Edge 成長來源。來源:活動_聯發科2454_3Q26法說memo_20261030、報告_Citi_聯發科2454_20261030、報告_CTBC_聯發科2454_調升買進_20261102。
- 車用座艙(GS,2026-05-29):Dimensity AX 座艙平台以聯發科運算 die + Nvidia GPU die 做 CoWoS 封裝(支援 CUDA);連網平台涵蓋 NR-NTN 衛星、5G-A、WiFi 8;20+ OEM、35m+ 輛車已採用、五年成長 +385%;產業由 SDV 轉向 AIDV(AI-defined vehicle),最高 400 TOPS。
生態合作與潛在整合
變化偵測(rumor,信心低):傳 TSMC 擬售創意股權予聯發科
Digitimes(2026-06-24)報導 TSMC 可能將其持有的 3443_創意電子(市)(GUC)股權出售給聯發科;TSMC 已否認,聯發科與創意均未評論。Citi 觀點:若成局,可形成更完整的 AI ASIC 生態——聯發科提供架構/客戶關係/AI 系統整合/網通與記憶體優化;台積電提供先進製程與封裝;創意擔任 turnkey 執行(HBM 整合、chiplet 實作、實體設計、量產準備),縮短聯發科在 chiplet/先進封裝的學習曲線與 time-to-market。創意具 HBM3/HBM4 controller+PHY、UCIe chiplet 介面、GLink die-to-die、CoWoS/SoIC 實作與 2.5D/3D 服務;聯發科強項在 custom SRAM/LPDDR/Compute-in-Memory/Custom HBM。目前僅為傳聞且遭官方否認,列為低信心觀察。 來源:260624_2454_聯發科_citi_MTK
- Microsoft micro-LED AOC(GS,2026-05-29):與微軟共同開發主動光纜,宣稱較 VCSEL 方案省電 50%,兼具銅纜可靠度與更長傳輸距離。
- 管理層澄清(GS,2026-05-29):聯發科不推自家機櫃級方案,而是提供 retimer、AOC、NVLink Fusion 等鄰近解決方案,縮短前四大 CSP 以外客戶的 TTM(與上方「自包整機架」變化偵測並列觀察)。
- 全棧 AI ASIC 平台定位(Citi,2026-06-24):Citi 認為聯發科定位為全棧 AI 基礎設施供應商而非單純晶片商,組合橫跨 IoT、車用、AI PC、custom ASIC、NVIDIA GB10、DGX Spark、NVLink Fusion;AI ASIC 加碼投資 high-speed SerDes、custom memory、chiplet 架構、AI networking fabric。非 AI 業務因半導體供應鏈成本全面上升將對所有產品調漲售價,Citi 預期 2Q/3Q 近期營收與毛利率優於預期,重申 Buy。
供應鏈位置
- 上游:2330_台積電(市)(N2P 先進製程代工)
- 下游:手機品牌、Google(TPU base die)
- 所屬供應鏈:供應鏈_GoogleTPU
- 角色:fabless IC 設計 + ASIC 設計服務
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 代工夥伴 | N2P 先進製程代工 |
| Broadcom(AVGO) | 共同設計 / 同業 | TPU Top Die;聯發科做 Base Die |
| 客戶 | 自研 TPU,聯發科供 base die | |
| NVDA.US(nvidia) | 生態合作 / 客戶平台 | NVLink Fusion 客製矽合作;車用座艙 MTK 運算 die + Nvidia GPU die 做 CoWoS |
| Microsoft | 共同開發 | micro-LED AOC(主動光纜),較 VCSEL 省電 50% |
| 6526_達發(市) | 子公司 / 集團 | 網通 IC 設計(光通 DSP/TIA、PON、乙太網 PHY);晶圓產能集團協同,達發 scale-out、聯發科 scale-up |
| 3443_創意電子(市) | 潛在投資標的(傳聞)/ AI ASIC 互補 | Digitimes 傳 TSMC 擬將創意股權售予聯發科(TSMC 否認);Citi 視創意 turnkey 能力(HBM/chiplet/CoWoS)與聯發科架構能力互補 |
| 3661_世芯-KY(市) | v10 IceFish 設計服務協作夥伴 | MS(2026-10-28)看到創意與世芯為聯發科在 TPU v10 設計服務的協作夥伴;詳見「AI ASIC/TPU 路線圖與出貨」 |
| MRVL.US(marvell) | Google TPU 週邊矽/長期潛在競合 | 廣發香港(2026-08-24)指出 Marvell 已切入 Google silicon CXL/DPU/MPU,並可能競標 2H28 後的 TPU v10/Merope;MS 同日認為 Marvell 內容更偏 attach silicon,未取代聯發科 v10 主要協調角色 |
來源
- 報告_BofA_聯發科2454_20261030 — BofA Securities(Haas Liu/Mike Yang/Cathy Hsu),2026-10-30;3Q26 後 Buy、PO NT$6,200 維持;4Q26 TPUv8t 約 US$2.5bn、2027 data center US$19bn/2028 US$53bn、第二客戶確認;EPS 74.13/168.93/404.32
- 報告_Citi_聯發科2454_20261030 — Citi(Laura (Chia Yi) Chen),2026-10-30;Buy、TP NT$6,800(29x);第二代 ASIC 維持 1Q28、第二客戶確認、2027 OPM 超過 20%;EPS 73.43/176.45/296.49
- 報告_Daiwa_聯發科2454_20261030 — Daiwa(Rick Hsu/Sam Weng),2026-10-30;Buy(1)、TP TWD5,500(前 5,200);AI 營收 2026 US$2.7bn/2027 US$16bn/2028 US$26bn;EPS 74.36/152.48/186.97
- 報告_元大_聯發科2454_20261030 — 元大投顧(林凱威/王懷綺),2026-10-30;買進、TP NT$5,400(18x 2028F EPS);2027 ASIC 占營收 40.5% 提前超越消費性業務;EPS 71.25/161.63/295.37
- 報告_CTBC_聯發科2454_調升買進_20261102 — 中信投顧(賴彥維),2026-11-02;增加持股升為買進、TP NT$5,400(前 4,800,2027 EPS×40);448G SerDes tape-out、第二代 1Q28;EPS 72.23/135.50
- 報告_台新_聯發科2454_20261102 — 台新投顧,2026-11-02;維持買進、TP NT$5,000→6,000;EPS 2026/27E 70.47/121.57→72.39/132.67;4Q26 AI ASIC US$2.5bn、2027 目標高標、2028 下一代與第二家 CSP 客戶量產
- 報告_Aletheia_聯發科2454_20261030 — Aletheia(Angus Lin),2026-10-30;法說後 flashnote,Buy、TP TWD6,500 維持;4Q26 TPUv8t US$2.5bn、2027 目標約 US$16bn(可望朝 US$20bn)、v9 1Q28 HVM、第二客戶 2028 起貢獻(判斷為 Meta)
- 報告_MS_聯發科2454_20261030 — Morgan Stanley(Charlie Chan 等),2026-10-30;財報後 AlphaSignals 反應 note,Overweight(Top Pick)、TP NT$6,188 維持、EPS 73.35/146.97/342.37 不變;第二客戶確認(模型 2028 US$2.5bn)、v9 如期、隱含 AI ASIC 營益率 25%-30%
- 報告_Nomura_聯發科2454_20261030 — Nomura(Aaron Jeng 等),2026-10-30;法說快評,Buy、TP TWD5,800 維持(25x 2027-28F EPS);2027 ASIC 達 US$16bn 高端(野村自估 US$14bn)、v9 1Q28 HVM、第二客戶 2028;4Q26F 營收 NT$225.9bn/EPS 26.11
- 報告_UBS_聯發科2454_20261030 — UBS(Sunny Lin/Ryan Sun/Christine Chen),2026-10-30;Key Call Buy、TP NT$7,300 維持;TPU 銷售 2027E US$19.2bn/2028E US$44.1bn;第二客戶推測 Tesla AI6 或 SpaceX/xAI Dojo3;EPS 73.06/181.91/364.11
- 報告_GS_聯發科2454_20261031 — Goldman Sachs(Allen Chang/Verena Jeng/Ting Song),2026-10-31;Buy、TP NT$7,000→7,100(25x 2H27E-1H28E EPS);2026 AI ASIC >US$2.5bn、2027 US$16bn(市占 20%);EPS 66.46/186.75/432.17;10 月營收估 NT$66.5bn
- 活動_聯發科2454_3Q26法說memo_20261030 — 法說會音檔 AI 轉寫,2026-10-30;3Q26 營收 1,681 億元、EPS 17.50 元;4Q26 財測 2,101–2,218 億元;ASIC 4Q26 US$2.5bn、2027 朝 US$16bn 高端;v9 維持 1Q28;第二家非中國客戶 2028 貢獻
- 活動_聯發科2454_國泰證期call_memo_20261030 — 國泰證期研究部,2026-10-30;法說 call memo(4Q26 QoQ +25~32%、2027 ASIC 約 160 億美元、第二客戶 2028)
- 活動_聯發科2454_中信3Q26法說memo_20261030 — 中信投顧,2026-10-30;EPS 17.5 元優於共識 15.9 元、4Q26 財測中點 2,160 億元優於共識 2,107 億元
- 報告_MS_聯發科2454_3Q26前瞻_20261028 — Morgan Stanley(Charlie Chan 等),2026-10-28;3Q26 前瞻(法說 10/30):維持 Overweight/Top Pick、TP NT$6,188、EPS 73.35/146.97/342.37 不變;3Q26 預告營收 NT$168.1bn 優於預期;4Q26E 營收 NT$215.9bn(+39.7% QoQ)、TPU v8t 約 US$2bn;v9 全 EMIB-T 3mn 顆、不需 CoWoS;v10 夥伴創意/世芯;2028 TPU US$48bn(前 51.5bn)
- 報告_CTBC_ASIC產業近況_20261021 — 中信投顧 ASIC 產業簡報,2026-10-21;2027 ASIC 營收 US$12~16bn、市占目標 15%~20%、TPU v8i/v9x 口徑
- 報告_Citi_聯發科2454_20261021 — Citi(Laura (Chia Yi) Chen),2026-10-21;3Q26 前瞻:預期 4Q26 營收 QoQ 約 +30%、OPM 上行;EPS 上修 9%/25%/9%;TP NT$6,800 維持(倍數 35x→30x);v9 EMIB-T 風險已預期、AI ASIC 2027/28 US$18bn/40bn 不變
-
活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016 — 珩石筆記(王騏杰),2026-10-16(廣發電子通信月度會議 2026-10-15);V9 延後一季、tape-out 1 月初、EMIB-T 良率路徑、移出首頁推薦名單
-
報告_BofA_聯發科2454_20261015 — BofA/Merrill Lynch(Haas Liu/Mike Yang/Cathy Hsu),2026-10-15;Buy、PO NT$6,200 維持(24x 2H27-1H28E);Bloomberg 報導 ByteDance 接近與聯發科合作 ASIC(2029 貢獻 US$20-25bn)、高階手機滲透三星旗艦(2H27 起約 +20% 手機營收);EPS 68.59/164.47/396.85
- 報告_廣發香港_科技產業10月版_20261015 — GF Securities(廣發香港),2026-10-15;科技月報 2026-10 版,覆蓋表列聯發科 Buy/TP NT$6,650、EPS 69.8/147.8;偏好股清單移除 MTK(TPU v9 延遲)
- 報告_OCP2026_聯發科_資料中心晶片效率_20261015 — 聯發科 OCP 2026 簡報(Bhushan Chitlur),2026-10-15;$1B→$2B 修正痕跡、TAM 年度 2028→2027、ASIC shell 與機櫃展示、2.5D/3.5D 面積分界;查無 MS 引述的 3.5D 10x 能效
- 報告_MS_OCP峰會2026_20261013 — Morgan Stanley,2026-10-13;OCP 2026:聯發科稱客製 ASIC 逼近 10x reticle、3.5D 相較 2.5D die-to-die 能源效率約 10 倍、3-5 年內採用增加
- 報告_MS_晶圓代工月報_台積電3Q26預覽_20261005 — Morgan Stanley,2026-10-05;Foundry Floorplan,聯發科 TPU v10 IceFish 起初 14x reticle、EMIB-T 產能由 Humufish 占用
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8t ASIC 2027 年營收貢獻約 40%、v8t 約 360 萬顆,增加持股
- 活動_聯發科2454_管理層澄清MS摘要_20261001 — 珩石同事筆記轉述 Morgan Stanley,2026-10-01;管理層澄清 TPUv8 無遞延(4Q26 TPU 營收 >US$2bn)、v9 EMIB-T 不需 CoWoS,Overweight 重申
- 活動_聯發科2454_UBS與BofA報告摘要_20260926 — 珩石同事筆記轉述 UBS/BofA,2026-09-26;BofA PO 5,230→6,200、2028E EPS 396.85,UBS 7,300 維持;EMIB-T 良率與 v8t 延長之口徑差異
- 報告_Citi_聯發科2454_20260929 — Citi(Laura (Chia Yi) Chen),2026-09-29;Flash,重申「AI ASIC 執行風險可控」;維持 AI ASIC 營收 US$2/18/40bn(2026/27/28E)不變,首次揭露 TPU 出貨量估 2027/2028 各約 4m 顆;重申 Buy(Short-Term View Upside,到期 30-Oct-26)、TP NT$6,800 維持(35x 2027/2028e 平均 EPS)
- 報告_MS_聯發科2454_20260927 — Morgan Stanley,2026-09-27;台積電 CoWoS-L 支援緩解 2028 TPU v9 因 Intel EMIB-T 載板供給的疑慮,2028E EPS 上修 11% 至 342.37、TP 5,588→6,188,Overweight/Top Pick 重申;並提出第二家雲端 ASIC 客戶 subsystem 情境
- 報告_國泰_聯發科2454_20260924 — 國泰期貨,2026-09-24;天璣 9600 系列(2nm N2P)與 Dimensity CX C10 Max 發表,2026E/2027E EPS 64.63/171.57
- 產業_SemiAnalysis_BroadcomTPU_Pumafish取消_20260518,SemiAnalysis,2026-05-18(TPU base die 結構)
- 報告_Citi_台灣半導體財報季回顧_20260802 — Citi Research,2026-08-02;台灣半導體財報季中場回顧。聯發科段:AI ASIC 營收目標更新為 US$12-16bn(依 US$80bn TAM 之 15-20% 市占,前 10-15%;Citi 自估 US$18bn);記載公司「確認正與第二個 ASIC 客戶合作」(措辭與 MS 7/31 有落差,見「新客戶進展」);邊緣 AI/車用/企業 AI 機會持續擴大。跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 報告_Citi_聯發科2454_20260820 — Citi(Laura (Chia Yi) Chen),2026-08-20;「Read across from Google broadening its custom-silicon ecosystem」重申 Buy/TP NT$6,800;AMD 與 Marvell 加入 Google 客製矽生態不等於既有專案被取代;維持 AI ASIC 營收估 US$2bn/18bn/40bn(2026/27/28);轉述公司 2Q26 法說:第一顆 ASIC 4Q26 量產、第二顆已在先進封裝驗證且對應 2028 HVM
- 260824_AI供應鏈_ms_google-asic-design-services — Morgan Stanley(Charlie Chan),2026-08-24;Google ASIC design services 更新:v10/Icefish 多設計服務商分工,聯發科仍為主要協調者之一;Marvell 更偏 TPU 周邊 attach silicon;2nm TPU 因 reticle 與 3.5D 封裝需求延續 EMIB-T 路線
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — 廣發香港 Jeff Pu,2026-08-24;Google TPU v9/v10、Marvell CXL/DPU/MPU 與 Meta/AWS ASIC 展望;v10t Icefish 後端欄位作 GOOG or MTK,與 MS 口徑並列為待查分歧
- 報告_CLSA-SinoPac_聯發科2454_20260522,CLSA/SinoPac,2026-05-22(螢幕截圖版:Humufish 戰略升格、EPS 與 TP)
- 報告_CLSA_聯發科2454_20260523,CLSA/SinoPac,2026-05-22(完整 PDF:TPU 路線圖、銷售結構、完整財務與估值橋;同一份「No turning back」報告之全文版)
- 報告_MS_聯發科2454_20260525,Morgan Stanley,2026-05-25(2nm TPU Humufish×Intel EMIB-T、TP 5,088、EMIB 載板生態、1.4nm Icefish 2029、AI agent 手機)
- 260529_2454_聯發科_gs_MTK,Goldman Sachs,2026-05-29(pre-Computex 全棧 ASIC、224G SerDes、NVLink Fusion、Microsoft micro-LED AOC、Buy TP 5,000)
- 260615_2454_5274_2330_6515_gs_US-marketing-feedback — Goldman Sachs,2026-06-15;US marketing feedback,AI ASIC 仍為首選主題,聯發科受益 Google TPU / ASIC pipeline,但投資人對 2028 content 與 Broadcom 分工仍在早期理解階段
- 報告_MS_AI供應鏈_20260810 — Morgan Stanley,2026-08-10;MediaTek 口徑 2027 ASIC 市占 15-20%(與 Citi 08-02 數字一致,兩家獨立確認)、2028 隨 2nm TPU 放量市占可望續升
-
報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16;QA1 確認 2028 Humfish/Triggerfish 皆由聯發科拿下(EMIB-T、2nm+3nm die)、2029 Merope/Icefish 低信心;NVIDIA Rubin Ultra 5.5x+SoIC 雙 die 對照聯發科 TPU EMIB 大 reticle 路線
-
260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex & Corporate Day Day 1,2026-06-01;2027 企業 ASIC TAM US$70–80bn(市占 10–15%)、先進封裝/載板瓶頸鬆動(載板 >1 家合格、HBM 由客戶處理)、次世代僅用 EMIB-T(tape-out 4Q26/量產 4Q27)、ASIC ASP 至少翻倍;車用 2027 拚 US$1bn、AI 眼鏡(Meta)2027 起貢獻;GS Buy TP 5,000
- 260624_2454_聯發科_citi_MTK — Citi,2026-06-24;Buy、TP NT$5,950(36x 2027/28e EPS);潛在投資創意(GUC)傳聞(TSMC 否認)、全棧 AI ASIC 平台、與創意 turnkey 能力互補、全產品線漲價、Catalyst Watch Upside 到期 7/30
- 報告_MQ_聯發科2454_20260629 — Macquarie 麥格理,2026-06-29;Outperform、TP NT$10,000(35x 2028E EPS NT$285.6);ASIC 2028 US$40bn(前 US$18bn)大幅上修;手機/消費電子 2026-28 下修;第二 US CSP(CPU)案可能浮現;三星 Galaxy S27 FE 旗艦 SoC 機會
- 260630_2454_聯發科_廣發 — 廣發證券香港,Jeff Pu,2026-06-30;Buy、TP 5,520→6,420(45x 2027E 或 19x 2028E EPS);Triggerfish(v9x)ASP US$18k、ASIC 營收上修 US$2.5/18/73bn、SpaceX 第二案 late-2028;反駁 Qualcomm/Bladerunner 競爭疑慮
- 260701_2454_聯發科_gs_MTK — Goldman Sachs,2026-07-01;Buy、TP 5,000→6,800(25x 2H27E-1H28E EPS);AI ASIC 2027 上修 US$12.3→20.3bn(占 49%)、2028 US$52.5bn(占 69%);全線漲價 5%(3Q26 起);手機占比 44%→24%→14%;EPS 上修 27/28E +38%/+4%
- 報告_JPM_聯發科2454_20260701 — J.P. Morgan,2026-07-01;OW、PT NT$5,300(SoTP);TPU v8t–v10 十問:v9 EMIB-T 良率 60%、v10 可能回歸 TSMC SoIC+CoWoS-L、Tesla RFQ 1–2 季內確認機會、Marvell Merope 推論變體、QCOM 疑慮反駁、DC ASIC 佔 OP 2027/28 50%/70%
- 報告_MS_AI供應鏈CoWoS分配_20260708 — Morgan Stanley,2026-07-08;聯發科手機 SoC 訂單縮減為 KYEC 3Q26 動能放緩原因之一
- 報告_Daiwa_聯發科2454_20260710 — Daiwa,2026-07-10;Hold(3),2Q26 topline 因 AI ASIC 提前放量優於 guidance,惟股價已回檔 21% 反映題材,季度財測與其他券商並列
- 報告_JPM_聯發科2454_20260722 — J.P. Morgan,2026-07-22;OW、PT NT$5,300 維持不變(SoTP 倍數 12x/40x 調整為 10x/33x,EPS 上修互抵);2028E EPS 上修 20%(277.89,前 231.46);v8t 2027 出貨估上修至 3.0mn 顆、v9 Humufish 2028 營收估上修至 US$36bn;新客戶(SpaceX 機率高)可能 3Q26 確認;風險:手機 SoC GM 承壓、NVDA 夥伴關係進展放緩
- 報告_BofA_Intel台廠影響_20260724 — BofA/Merrill Lynch,2026-07-24;Intel read-through 報告中列聯發科為偏好標的(Buy、PO NT$5,100,23x 2H27-1H28 P/E)
- 報告_MS_聯發科2454_20260726 — Morgan Stanley(Charlie Chan / Daniel Yen / Daisy Dai / Lucas Wang),2026-07-26;2Q26 財報前瞻(法說 7/31);維持 Overweight/Top Pick、TP NT$5,588(18x 2028e EPS);3Q26 營收估 QoQ -mid-single-digit%(共識 +2%)、GM 45-46%;4Q26 TPU 營收 >US$2bn;預期公司把 2027 TPU guidance 自 US$7-12bn 上調至 US$12-15bn;AVGO 長期維持約 80% TPU 營收市占、聯發科 3nm 出貨量 2027 逼近 AVGO
- 報告_MS_Computex2026重點整理_20260602 — Morgan Stanley,2026-06-02;Computex Day1 重點,Nvidia RTX Spark(N1X/N1)由聯發科聯合設計,定價與 2026 出貨量估計(見「Nvidia 合作」)
- 報告_Citi_聯發科2454_20260731 — Citi(Laura Chen),2026-07-31;2Q26 財報後;重申 Buy、TP 5,950→6,800(35x 2027/28e 平均 EPS);2027 ASIC TAM 上調至 US$80bn、市占目標上調至 15-20%(前 10-15%);2026-28E EPS 上修 0.6%/12.1%/15.3%
- 報告_GS_聯發科2454_20260731 — Goldman Sachs(Evelyn Yu / James Schneider / Ryan Huang),2026-07-31;2Q26 財報後;重申 Buy、TP 6,800→7,000(25x 2H27E-1H28E EPS);2Q26 營收/EPS 優於預期,2026E-28E 獲利上修 7%/2%/1%;2026E AI ASIC 上修至 US$2.2bn
- 報告_BofA_聯發科2454_20260731 — BofA/Merrill Lynch(Haas Liu / Mike Yang / Cathy Hsu),2026-07-31;2Q26 財報後;重申 Buy、PO 維持 NT$5,230(23x 2H27-1H28E P/E);自建模型首度揭露 xAI 專案(tape out 4Q27)2028 貢獻估 US$8.5bn,2028 cloud ASIC 營收估 US$71.6bn
- 報告_MS_聯發科2454_20260731 — Morgan Stanley(Charlie Chan / Daniel Yen / Daisy Dai / Tiffany Yeh),2026-07-31;AlphaSignals 財報反應 note;TP/評等維持 NT$5,588 Overweight(Top Pick);自估 2027 TPU 營收 US$15.7bn(隱含市占~20%);3Q26 guidance(flat to +5% QoQ)優於 MS 財報前估(-5% QoQ);提供完整 v5-v10 TPU 世代出貨量表
- 報告_UBS_聯發科2454_20260731 — UBS(Sunny Lin / Ryan Sun / Christine Chen),2026-07-31;2Q26 財報後;重申 Key Call Buy、TP NT$6,500(27x 2027-28E PE);Google TPU 銷售自建模型(2026E US$2.1bn→2030E US$45bn);EMIB-T 良率進度(Ibiden ~50%)+US$5bn 供應鏈融資預算揭露
- 報告_Daiwa_聯發科2454_20260731 — Daiwa(Rick Hsu / Sharon Kao),2026-07-31;2Q26 財報後;升評 2 級 Hold(3)→Buy(1),TP TWD2,454→TWD4,088(forward PER 27x→36x);預估 AI ASIC 營收 2027 年中超越 Mobile(提前一年);2028E EPS 166.76 為各券商中最低,明言認為街上對 2028 AI 業務過度樂觀
- 報告_Aletheia_聯發科2454_20260802 — Aletheia(Stefan Chang),2026-08-02;法說會後 flashnote;Buy、TP TWD5,300(維持);確認 TPUv9(Humufish/Triggerfish)HVM 時程 1H28E(較前季 end-2027E guidance 微幅遞延)、v8/v9 於 2028 並存、448G SerDes 進展順利;未答:TPU 對外授權與 v10 投標進度
- 報告_Aletheia_聯發科2454_20261020 — Aletheia(Angus Lin/Warren Lau),2026-10-20;3Q26 財報前瞻與 4Q 展望;Buy、TP TWD5,300→6,500(25x 2027E/28E 平均 P/E);3Q26 預告營收 NT$168bn(QoQ +10%)、4Q26 TPUv8t 首季貢獻 US$2.5bn;2027E ASIC 營收逾 US$20bn;ByteDance 為第二家 ASIC 客戶(2027E US$1-2bn);2026/27/28E EPS 77.9/197.7/328.8
- 報告_Citi_聯發科2454_20260831 — Citi(Laura (Chia Yi) Chen),2026-08-31;Flash,NVIDIA 投資聯發科 US$3.5bn CB、深化 NVLink Fusion 合作;Buy(Short-Term View Upside,到期 30-Oct-26)、TP NT$6,800 維持;定位為結構性正面,聯發科升格為 NVIDIA AI 工廠生態系客製矽平台
- 報告_MS_聯發科2454_20260831 — Morgan Stanley(Charlie Chan/Daniel Yen/Daisy Dai/Tiffany Yeh),2026-08-31;NVIDIA 與 Alphabet 投資聯發科 CB 反應 note;Overweight(Top Pick,維持)、TP NT$5,588 維持;未調整 2027 ASIC TAM/市占 guidance,僅視為提高第二家 CSP 客戶機率之漸進利多
- 報告_GS_聯發科2454_20260901 — Goldman Sachs(Evelyn Yu/James Schneider),2026-09-01;NVIDIA US$3.5bn+Alphabet 等機構投資人 US$400mn 投資聯發科 CB 反應 note;重申 Buy、TP NT$7,000(維持,25x 2H27E-1H28E EPS);首度點名 NVHBM/記憶體架構為聯發科潛在新業務機會,短期營收貢獻有限、機會偏中長期
- 報告_UBS_聯發科2454_20260923 — UBS(Sunny Lin/Ryan Sun/Christine Chen),2026-09-23;Key Call 正式更新;Google TPU 出貨量上修帶動 2028/29E TPU 銷售估至 US$43.5bn/US$52.5bn(前 US$35bn/US$40bn);新增揭露 SpaceX Dojo 3+Tesla AI6 合計潛在 US$10-15bn ASIC 機會;2026-28E EPS 微調(2027E -2%/2028E +21%);重申 Key Call Buy、TP 由 NT$6,500 上修至 NT$7,300
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,聯發科角色料於後續世代顯著提升(初期目標市占 15-20%,上行空間更大);current TPU v8 世代責任集中於 I/O/SerDes/wafer-handling,下一世代擴及部分 compute 實作;風險為未來 Google/聯發科專案採用 Intel EMIB-T(於超高量產下驗證度低於 TSMC CoWoS);Google 與 AMD/Marvell 合作深化不應直接解讀為新增 TPU 供應商(Marvell 偏網通/儲存、AMD 偏 CPU)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$5,800;TPU V10 轉 CoT 仍為核心供應商,ASIC 營收占比 13%→63%
- 260623_2454_聯發科_ms_MTK — Morgan Stanley(Charlie Chan 等),2026-06-23;OW(Top Pick)、TP NT$5,088→5,588(38x 2027/18x 2028e EPS);180k CoWoS-S booking 隱含 v8t 約 3.6mn 顆、2027 上修至 3mn 顆、2028 2nm TPU 上修至 3mn 顆;臻鼎為 3nm TPU 第二來源;中國手機出貨 -20%、漲價轉嫁
- memo_MTK_TPU_EMIB傳聞_20260929 — 珩石同事筆記(轉述 MS 2026-09-27 報告),2026-09-29;EMIB-T 2028 僅約 2mn 顆載板、CoWoS-L 補差、第二客戶不在 Tesla AI6,內容已併入「封裝與良率」「新客戶進展」與 TP 6,188 沿革(傳聞/channel check 級)
相關頁面
- 3169_亞信(櫃)
- 分析_OCP2026總覽
- CDNS.US(cadence)
- 分析_CoWoS_2028產能模型與CSP資本支出電力_富邦_20261022
- 分析_OCP2026_AI記憶體階層與客製晶片
- 技術_UCIe
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 5347_世界先進(櫃)
- 6257_矽格(市)
- 8150_南茂(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_華南4Q26產業展望_20260918
- 分析_記憶體成本衝擊智慧型手機BOM_UBS_20260922
- 技術_CoWoS
- 技術_HBM
- 分析_9月產業投資策略_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 3529_力旺(櫃)
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- 時程_2026_半導體測試介面
- 2303_聯電(市)
- 2379_瑞昱(市)
- INTC.US(intel)
- 分析_Intel_2Q26台廠read-through_20260724
- 6414_樺漢(市)
- 3189_景碩(市)
- 3110.JP(nittobo)
- 6683_雍智(櫃)
- 7769_鴻勁精密(市)
- 7823_奧義賽博-KY(創)
- 分析_CoPoS供應鏈連結_MS_20260706
- 技術_XPU
- 3711_日月光投控(市)
- 6515_穎崴(市)
- 2363_矽統(市)
- 3014_聯陽(市)
- 3035_智原(市)
- 供應鏈_CoWoS
- 分析_中國AI_GPU_TAM_MS_20260622
- 2458_義隆(市)
- 3042_晶技(市)
- 4958_臻鼎科技(市)