基本資料
達發科技(Airoha,6526.TW)為 2454_聯發科(市) 集團旗下網通 IC 設計公司(fabless),TWSE 上市。產品分兩大事業群:無線邊緣 AI 事業群(Edge AI)(藍牙音訊、藍牙傳輸、GNSS 衛星定位)與有線網通事業群(固網寬頻 PON、乙太網 PHY、光通訊 DSP/TIA)。含九暘電子約 100 人,全公司約 1,400 人(2026-05 法說)。
成長主軸為光通訊、低軌衛星、AI 資料中心(帶外管理 OOB)三大高毛利領域:營收占比從 2025 年低個位數,2026 年預期升至高個位數;光通+乙太網+九暘 2026 年營收有望占 20%。晶圓產能雖受 AI 排擠,但有聯發科集團協同優勢,出貨不受影響。(來源:memo_達發6526_元大法說_20260505,公司法說,fact/guidance)
核心技術/競爭優勢
- 光通訊 DSP + TIA:單通道 50G SerDes+TIA 已出貨多家前十大光模組廠的可插拔模組;單通道 100G Combo DSP 3Q26 開始小量出貨、1H27 逐步放量,TIA 與 DSP 同步提供,50G TIA 已獨立出貨(舊:6M26 量產,元大 2026-05-05 → 新:3Q26 出貨,活動_達發6526_3Q26法說memo_20261103);單通道 200G(1.6T 用)目標 2027 年底 tape-out(舊:2H26 公布時程 → 新:活動_達發6526_3Q26法說memo_20261103),主打低功耗與成本優勢;50G、100G DSP 均為 12 奈米,另評估可同時支援 NPO 與可插拔的 200G TIA,但資源優先可插拔。
- 10G PON 切入資料中心 OOB:將 PON 光纖一對多傳輸優勢導入資料中心帶外管理(Out-of-Band)架構,協助北美 CSP 在有限空間部署更多運算節點、簡化管理、降低功耗。
- 乙太網 PHY:用於 OOB 架構中 BMC 與 PON 主晶片間資料傳輸;低軌衛星地面設備 1G/2.5G PHY 出貨強勁。
- 集團協同:公司專注 scale-out、聯發科專注 scale-up,必要時合作開發;晶圓產能由集團協同保障。
產品與應用
| 產品 / 服務 | 事業群 | 應用 | 備註 |
|---|---|---|---|
| 光通訊 DSP(50G/100G/200G per lane)+TIA | 有線網通 | 可插拔光收發模組(800G 主流至 2028) | 2026 光通營收估上修至 2025 的 4 倍以上(原估 3 倍,中信 2026-08-05);2027 年在 100G 產品出貨下再成長 3 倍以上(公司 3Q26 法說:2027 年光通訊營收預期再成長約三倍,基於已取得產能,活動_達發6526_3Q26法說memo_20261103);DSP 目前占全公司營收約 4–6.5%;2027 年光通訊佔營收比重估 14–16%,100G DSP 單價較 50G 提升一倍,200G DSP 預計 2027 年底前完成 tape-out(凱基,2026-09-17) |
| 10G/25G PON 固網寬頻晶片 | 有線網通 | 電信寬頻、資料中心 OOB | 10G PON 出貨近翻倍;25G 產品預計 2027 年量產(中信,2026-08-05);25G PON 已送樣北美客戶(凱基,2026-09-17);25G/50G PON 與美系客戶驗證如期、2027 量產,2026 前三季北美寬頻營收翻倍(活動_達發6526_3Q26法說memo_20261103) |
| 乙太網 PHY(1G/2.5G) | 有線網通 | 低軌衛星地面設備、BMC/OOB 傳輸 | 低軌衛星客戶為乙太網第一大客戶;資料中心 OOB 已切入新 ODM 廠,惟達發屬後進供應商(凱基,2026-09-17);新一代 2.5G PHY、10G PHY、2.5G 交換機陸續量產,2.5G 交換機 2026 起貢獻、2027 增加(活動_達發6526_3Q26法說memo_20261103) |
| 藍牙音訊 / 藍牙傳輸 SoC | 無線 Edge AI | TWS 耳機、商用耳機 | 2Q26 商用耳機新品量產;藍牙傳輸受惠 ESL(電子貨架標籤)自 1Q27 起出貨(凱基,2026-09-17);商務耳機 2026 年營收預期較 2025 年翻倍、占藍牙音訊比重由個位數升至近兩成,6 奈米新平台預計 2026 年底前 tape-out(活動_達發6526_3Q26法說memo_20261103) |
| GNSS 衛星定位晶片 | 無線 Edge AI | 定位、低軌衛星應用 | — |
圖片 / 架構圖
graph LR
    A[達發 Airoha 6526] --> B[有線網通事業群<br/>2026 占比近 50%]
    A --> C[無線邊緣AI事業群<br/>近程無線 1Q26 占 45%]
    B --> B1[光通 DSP/TIA<br/>2026 營收 3 倍+]
    B --> B2[固網寬頻 10G/25G PON<br/>→ 資料中心 OOB]
    B --> B3[乙太網 PHY<br/>→ 低軌衛星地面設備]
    C --> C1[藍牙音訊/傳輸]
    C --> C2[GNSS 衛星定位]
    B1 --> D[前十大光模組廠<br/>可插拔模組]
    B2 --> E[北美 CSP<br/>帶外管理 OOB]
    B3 --> F[低軌衛星客戶<br/>乙太網第一大客戶]
圖說:達發兩大事業群與三大成長動能(光通/低軌衛星/AI 資料中心 OOB)結構,依 2026-05-05 法說內容整理。
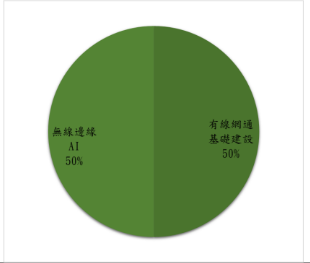
圖說:營業比重圓餅,有線網通基礎建設 50%、無線邊緣 AI 50%,與 3Q26 法說「兩大事業群各占約 50%」一致(中信,2026-11-04)。
月營收(近 24 個月)
下次公布11/10(二) 10月營收 預估:可能 11/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 19.2 | — | +28.6% | 本站推算† |
| 2026-11 | 20.1 | — | +29.5% | 本站推算† |
| 2026-10 | 19.7 | — | +30.6% | 本站推算† |
| 2026-09 | 23.1 | -1.1% | +26.6% | |
| 2026-08 | 23.4 | +2.2% | +26.1% | |
| 2026-07 | 22.9 | +3.6% | +17.4% | |
| 2026-06 | 22.1 | +7.7% | +14.4% | |
| 2026-05 | 20.5 | +1.1% | +12.9% | |
| 2026-04 | 20.3 | +11.7% | +14.3% | |
| 2026-03 | 18.1 | +0.6% | +5.7% | |
| 2026-02 | 18.0 | -1.8% | +2.4% | |
| 2026-01 | 18.4 | +23.0% | +5.3% | |
| 2025-12 | 14.9 | -3.5% | -4.4% | |
| 2025-11 | 15.5 | +2.6% | -5.8% | |
| 2025-10 | 15.1 | -17.4% | -7.2% | |
| 2025-09 | 18.3 | -1.5% | -1.5% | |
| 2025-08 | 18.5 | -4.8% | -1.8% | |
| 2025-07 | 19.5 | +0.9% | +7.0% | |
| 2025-06 | 19.3 | +6.3% | +12.0% | |
| 2025-05 | 18.2 | +2.4% | +12.1% | |
| 2025-04 | 17.7 | +3.3% | +14.2% | |
| 2025-03 | 17.2 | -2.5% | +11.6% | |
| 2025-02 | 17.6 | +0.9% | +42.1% | |
| 2025-01 | 17.4 | +11.7% | +66.2% | |
| 2024-12 | 15.6 | -4.9% | +58.4% | |
| 2024-11 | 16.4 | +0.9% | +61.1% | |
| 2024-10 | 16.3 | -12.2% | +37.8% |
2026 年已公布累計 186.9 億元;全年推算 245.8 億元(YoY +17.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度/季度 | EPS(元) | 營收 (NT$mn) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2022A | 19.90(基本) | 18,781 | — | — | 營收 YoY+5.91%;淨利 YoY+49.45%(中信,2026-08-05) |
| 2023A | 5.84(調整)/6.47(基本) | 13,576 | 46.57% | 7.44% | 營收 YoY-27.72%;淨利 YoY-66.51% |
| 2024A | 16.07(調整)/16.10(基本) | 19,122 | 52.32% | 15.04% | 營收 YoY+40.86%;淨利 YoY+169.42% |
| 2025A | 17.32 | 20,926 | 51.92% | 13.89% | 營收 YoY+9.43%;淨利 YoY+8.21%(中信口徑) |
| 2026Q1 | 4.47 | 5,455 | 52.73% | 14.96% | 營收 54.6 億(QoQ +20%/YoY +4.5%);歸母淨利 7.5 億,優於預期 10.9%(元大 memo,2026-05-05) |
| 2026Q3 | 6.15 | 6,940 | 49.3% | 16.3% | QoQ +10.4%/YoY +23.3%,單季營收與營業利益(11.3 億,QoQ +20.3%/YoY +29.3%)皆創高;GM QoQ -1.9ppts/YoY -2.9ppts(扣除去年回沖利益約 -1ppt),因 DRAM、NOR Flash、OSAT 成本上升;營業費用 22.9 億(QoQ +0.6%/YoY +11.0%);稅後淨利 10.4 億(淨利率 15.05%);前三季 EPS 15.87(去年同期 14.00)、前三季 GM 50.95%;存貨 39 億、DOI 91 天(活動_達發6526_3Q26法說memo_20261103、活動_達發6526_國泰證期call_memo_20261103,2026-11-03);中信:營收優於自估 +6.1%/共識 +4.2%、EPS 優於自估 5.89 +4.4%/共識 6.03 +2.0%,GM 低於自估 51.5% -2.2ppts(報告_CTBC_達發6526_20261104,2026-11-04) |
| 2026Q2 | 5.25 | 6,289 | 51.2% | 15.0% | QoQ+15%/YoY+14%,各產品線均強勁;GM QoQ-1.5ppt/YoY+0.7ppt,低於市場共識 52.4%(供應鏈成本上升);EPS 低於市場共識 5.46 元(中信,2026-08-05) |
EPS 預估
| 年度 | 中信投顧 EPS(報告日:2026-08-05) | 凱基投顧 EPS(報告日:2026-09-17) | 中信投顧 EPS(報告日:2026-11-04) | 備註 |
|---|---|---|---|---|
| 2026F | 21.77 | 21.28 | 22.05(原 21.77,+1.3%) | 中信 08-05:上修 3.3%(前值 21.08),高於市場共識 20.59 5.7%;凱基:YoY+22.9%,拜訪公司後微幅上修;中信 11-04:高於市場共識 21.40 +3.0% |
| 2027F | 28.90 | 25.42 | 29.76(原 28.90,+3.0%) | 中信 08-05:上修 9.6%(前值 26.37),高於市場共識 27.55 4.9%;凱基:YoY+19.4%,微幅上修;中信 11-04:高於市場共識 27.80 +7.0%,稅後淨利 49.85 億(YoY +34.95%) |
中信 2026-11-04 4Q26F EPS 6.19(市場共識 5.65,+9.4%)、營收 65.07 億元(QoQ -6.25%、YoY +42.99%);2026F 營收 251.93 億元(YoY +20.39%)、2027F 營收 297.46 億元(YoY +18.07%)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-08-05) | 2Q26 財報後模型調整:光通訊營收占比上修 → 全年營收/毛利率上修 | 光通訊 2026 全年營收貢獻上修至 2025 年 4 倍以上(原估 3 倍以上);2027 年在 100G 產品出貨下再成長 3 倍以上;毛利率 2026 年仍可維持約 50%(漲價因應記憶體/封測/晶圓代工成本上升);2026 年開啟 200G SerDes IP 授權投入資源,全年費用 YoY+10% | 2026F EPS 上修至 21.77(原 21.08,+3.3%);2027F EPS 上修至 28.90(原 26.37,+9.6%);均高於市場共識 |
| 公司法說 guidance(2026-05-05) | 公司自身指引 | 2Q26 營收 QoQ/YoY 皆成長(有線網通基礎事業強勁+商用耳機新品量產);2026 全年 GM 維持 50% 以上、費用率約 35%(200G SerDes 開發下營業費用絕對金額與 2025 持平或小降);存貨周轉天數 4Q25 103 天 → 1Q26 93 天、2Q26 預期續降;低軌衛星 1Q26 營收 YoY 翻倍、2026 延續強勁成長(地面設備建置+2.5G PHY 價量齊揚);對 LPO/LRO 看法保守(認為淘汰 DSP 僅特定領域適用) | 全年 GM 50%+、費用率 ~35%(來源 memo_達發6526_元大法說_20260505) |
| 公司法說 guidance(2026-11-03) | 3Q26 財報後營運指引 | 4Q26 營收顯著優於往年淡季(光通訊 100G 出貨增加+寬頻、藍牙高階動能);2026 全年毛利率有機會 50% 以上(前三季 50.95%),漲價效益 3Q 有限、4Q 起顯現且無法完全轉嫁 DRAM/NOR Flash/OSAT 成本;全年營業費用 YoY 約 +10.5%(與前三季相近);光通訊 2027 營收預期再成長約三倍(基於已取得產能);下半年提前拉貨占寬頻、藍牙音訊各自營收不到一成;集團 payout ratio 約 75–80% | 兩大事業群各占營收約 50%,有線網通占比持續提升(活動_達發6526_3Q26法說memo_20261103) |
| 中信投顧(2026-11-04) | 3Q26 財報略優預期 → 微幅上修 2026-27F 營收與獲利、下修毛利率 → TP = 2027F EPS × 27x(原 24x) | 2026F/2027F 營收 25,193/29,746 百萬元(原 24,706/29,642,+2.0%/+0.3%);毛利率 50.8%/51.4%(原 51.7%/52.1%,-0.9/-0.6ppts);營益率 15.9%/18.4%;4Q26F 營收 6,507 百萬元、毛利率 50.6%(原 51.6%)、營益率 17.2%、EPS 6.19;2026 費用 YoY +10.5% 不變,2027 年 200G SerDes 權利金依年限攤提、費用不致顯著增加;光通訊 2027 年營收成長 3 倍不變;100G DSP 3Q26 小量出貨、1H27 放量,100G TIA 搭載率預期高於 50G;200G DSP 目標 2027 年底 tape-out;乙太網受惠低軌衛星 2.5G PHY 升級與非管理/輕管理交換器;漲價效益 4Q26 起浮現但無法完全反映成本,維持 2026 全年毛利率 50% | EPS 2026F/2027F 22.05/29.76(+1.3%/+3.0%);TP NT$800(原 660)增加持股;風險:光通訊成長性不如預期(報告_CTBC_達發6526_20261104) |
| 中信投顧(2026-08-05,市場規模) | 新事業市場空間 | 與 CSP 合作之帶外管理(OOB)產品市場規模預期 2026-2028 年逐年翻倍;商用耳機 2H26 翻倍成長、高階應用占比提升推升 ASP | 支撐光通訊以外之第二成長曲線 |
| 凱基投顧(2026-09-17) | 拜訪公司後更新營運展望:光通訊/乙太網/固網寬頻/藍牙同步上修 → 3Q26/4Q26 營收與毛利率調整 → EPS 微幅上修 | 2026 年光通訊以 50G 單通道為主、100G 僅小量出貨;2027 年 50G 維持 YoY 增、100G 開始放量,2027 年光通訊佔營收比重估 14-16%;100G DSP 單價較 50G 提升一倍,200G DSP 預計 2027 年底前完成 tape-out;100G TIA 進度落後 DSP 約一季,搭載率預估 2Q-3Q27 後逐步提高;3Q26 營收上修至 QoQ +9-10%(光通訊展望上修+乙太網受惠低軌衛星地面終端需求+固網寬頻 10G PON 滲透率提升+藍牙音訊旺季,惟部分為客戶提前拉貨);4Q26 營收 QoQ -2~3%,FY2026 營收 YoY 上修至 21.4%;3Q26/4Q26 毛利率下修至 49.4%(QoQ -1.8ppt)/49.3%(QoQ -0.1ppt),因網通標案轉嫁順利但消費性產品轉嫁慢+光通訊佔比仍低+乙太網佔比提升不利產品組合 | 2026F/2027F EPS 微幅上修至 21.28 元(YoY+22.9%)/25.42 元(YoY+19.4%),維持增加持股、TP NT$760(前次目標價同為 760,未調整) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大投顧 | 2026-05-05 | 中性 | — | 1Q26 優於預期、成長動能明確,但股價已大多反應成長利多(法說會後 memo,未列目標價) | memo_達發6526_元大法說_20260505 |
| 中信投顧 | 2026-08-05 | 增加持股 Overweight(調升,前次:中立) | NT$660(前次 NT$650) | 2027 年 EPS × 24 倍 PER;風險因子:光通訊成長性不如預期 | 報告_中信_達發6526_20260805 |
| 凱基投顧 | 2026-09-17 | 增加持股(維持) | NT$760(前次 NT$760,未調整) | 30 倍 2027 年預估 EPS | 報告_凱基_達發6526_20260917 |
| 中信投顧 | 2026-11-04 | 增加持股 Overweight(維持) | NT$800(原 NT$660,+21%) | 27 倍 2027F EPS 29.76(原 24 倍);前日收盤 707 元、潛在漲幅 13.15% | 報告_CTBC_達發6526_20261104 |
⚠️ 變化:中信投顧調升評等+上修財測(2026-08-05)
中信投顧將達發評等由「中立」調升至「增加持股」,目標價由 NT$650 上調至 NT$660(24x 2027E EPS);2026F/2027F EPS 同步上修 3.3%/9.6%,均高於市場共識,主因光通訊 2026 年營收貢獻估上修至 2025 年 4 倍以上(原估 3 倍)。但同一份報告也指出 2Q26 財報略遜預期(EPS 5.25 元低於共識 5.46 元、GM 51.2% 低於共識 52.4%),評等調升主要反映「光通訊展望轉樂觀+股價已回落」,而非本季獲利優於預期。
沿革:中信投顧 TP 650→660(2026-08-05)→800(2026-11-04,評價倍數 24x→27x、2027F EPS 28.90→29.76)。
800G DSP 驗證進度與缺口影響
產業專家評估(2026-11-02,⭐⭐,單一專家來源);整體 DSP 供需見 技術_光模組DSP。
- 多數仍在測試階段:800G DSP 驗證壁壘高,需先經模組廠長時間聯合調試,再送海外雲端 CSP 進行長達數季的系統測試,達發多數停留在測試階段。
- 製程與晶圓配額:800G 採用 7nm/5nm 先進製程,達發在台積電爭取的晶圓產能儲備與預付款規模,難以與 AVGO.US(broadcom)、MRVL.US(marvell) 匹敵。
- 結論:短期僅少數二線模組廠小量導入,專家判斷難以顯著減緩 2027 年 DSP 供給缺口。
- 與公司/券商口徑並存:上方財測與時間軸(凱基 2026-09-17)為 2026 年以 50G 單通道為主、100G 小量出貨、2027 年 100G 放量;專家觀點偏重 800G 級 DSP 對整體缺口的實質貢獻。
公司行事曆
- 10/13週二營收9月營收公布營收 23.13 億、年增 +26.6%、月增 -1.1%
- 11/03週二法說會凱基證券 115年第三季線上法說會公告本公司受邀參加凱基證券舉辦之「線上法人說明會」,向投資人說明本公司115年第三季營運狀況及發展趨勢。
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2Q26 | 商用耳機新品量產、營收 QoQ/YoY 成長 | 放量 | ⭐⭐ | 無線事業群升溫 |
| 3Q26 | 單通道 100G Combo DSP 開始出貨(舊:6M26 量產,元大 2026-05-05),1H27 逐步放量 | 技術下線 | ⭐⭐⭐ | 光通跳躍式成長主動能、2027 顯著貢獻;2026 年出貨仍屬小量,TIA 搭載率落後 DSP 約一季(凱基,2026-09-17);活動_達發6526_3Q26法說memo_20261103 |
| 2026 年底前 | 藍牙音訊 6 奈米新平台 tape-out | 技術下線 | ⭐⭐ | 鎖定 AI 語音高算力與極低功耗,多家一線品牌客戶共同開發(活動_達發6526_3Q26法說memo_20261103) |
| 2027 年底 | 單通道 200G(1.6T)DSP 與 TIA 完成 tape-out(舊:中信 2026-08-05 估 2H26 公布時程 → 凱基 2026-09-17 估 2027 年底前 → 公司 3Q26 法說確認目標 2027 年底,活動_達發6526_3Q26法說memo_20261103) | 技術下線 | ⭐⭐ | 低功耗、成本優勢;採先進製程 |
| 2026 全年 | 光通營收達 2025 年 4 倍以上(舊估 3 倍以上,中信 2026-08-05 上修) | 放量 | ⭐⭐⭐ | 高 GM 產品組合轉好 |
| 2027 | 100G 單通道放量,光通訊佔營收比重估 14–16% | 放量 | ⭐⭐⭐ | 凱基,2026-09-17;100G DSP 單價較 50G 提升一倍 |
| 2027 | 25G/50G PON 產品量產 | 技術下線 | ⭐⭐ | 中信投顧,2026-08-05;已送樣北美客戶(凱基,2026-09-17);與美系客戶驗證如期(活動_達發6526_3Q26法說memo_20261103) |
| 1Q27 起 | 藍牙傳輸受惠 ESL(電子貨架標籤)出貨 | 放量 | ⭐⭐ | 凱基,2026-09-17;為無線業務額外營收貢獻 |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊(光模組 DSP/TIA 晶片環節)、供應鏈_低軌衛星(地面設備乙太網 PHY/GNSS)。
- 角色:聯發科集團網通 IC 設計;可插拔光模組 DSP 供應商(50G→100G→200G per lane 路線);北美 CSP 資料中心 OOB 架構 PON/PHY 晶片供應商。
- 觀察重點:100G DSP 量產爬坡與 TIA 搭載率(落後 DSP 約一季,凱基估 2Q-3Q27 後提高)、200G/1.6T tape-out 時程(凱基估 2027 年底前)、25G PON 驗證進度(已送樣北美客戶)、低軌衛星地面設備建置節奏、資料中心 OOB 新 ODM 廠導入進度(達發屬後進供應商,貢獻視 ODM 導入進度與訂單分配比例,凱基 2026-09-17)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2454_聯發科(市) | 母公司 / 集團 | 晶圓產能集團協同;達發 scale-out、聯發科 scale-up,必要時合作開發;PON 與聯發科 Wi-Fi 晶片整合提供光纖到家庭網路方案 |
| 7415_元澄半導體(興) | 策略投資 | 2026-11 取得 2.1% 股權,加速可插拔光模組產品驗證與設計優化(活動_達發6526_3Q26法說memo_20261103) |
來源
- 活動_達發6526_3Q26法說memo_20261103 — 達發 3Q26 線上法說,2026-11-03;營收 69.4 億、GM 49.3%、EPS 6.15、光通訊 100G 出貨與 2027 展望、NPO 看法、4Q 展望
- 活動_達發6526_國泰證期call_memo_20261103 — 國泰證期,2026-11-03;3Q26 法說 call memo(與主 memo 交叉核對,數字一致,僅四捨五入差異):100G 出貨、取得元澄 2.1% 股權、DSP 占營收 4–6.5%、存貨 DOI 91 天、OOB 與 NPO Q&A
- 報告_CTBC_達發6526_20261104 — 中國信託投顧(賴彥維),2026-11-04;3Q26 財報略優預期、4Q26 淡季不淡、光通訊 2027 年成長 3 倍、TP 660→800(27x 2027F EPS 29.76)、2026-27F EPS 22.05/29.76
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;達發 800G DSP 多數在測試階段、台積電配額不及博通/Marvell、短期難減緩缺口
- 報告_元大_光通訊產業_20260921 — 元大投顧,2026-09-21;達發 2H26 100G SerDes DSP 直接搭配 TIA 出貨,公司樂觀看待光通訊業務貢獻,預估 2027 年光通訊營收規模成長 3 倍、比重由 0-5% 提升至 5-10%;達發列光晶片/DSP/PCB 供需最緊俏三環節之一,製程由 7/5 奈米朝 3 奈米邁進;2026F/2027F EPS 24.4/30.1(YoY +41.1%/+23.0%)
- 報告_凱基_達發6526_20260917 — 凱基投顧(劉宇程/潘俊宏/王婉懿),2026-09-17;拜訪更新,上修光通訊展望(2027 年 100G 放量、佔營收 14-16%)、2026-27F EPS 微幅上修至 21.28/25.42 元、3Q26/4Q26 毛利率下修至 49.4%/49.3%、維持增加持股與 TP NT$760
- memo_達發6526_元大法說_20260505 — 元大投顧 call memo,2026-05-05 法說會;1Q26 財報、三大成長領域、100G DSP 6M26 量產等
- 報告_中信_達發6526_20260805 — 中信投顧(賴彥維),2026-08-05;2Q26 財報略遜預期但光通訊展望更樂觀,調升至增加持股、TP NT$660;2026/27F EPS 上修 3.3%/9.6%
- gemini 查證(2026-06-12):6526 為 TWSE 上市、母公司聯發科