供應鏈主軸
低軌衛星(LEO)概念股不能只看「衛星本體」。投資上應拆成三層:第一層是地面終端與 gateway,包含接收站、CPE、相控陣天線、射頻與網通系統;第二層是星上或地面設備用 PCB、SMT、光學與 RF 元件;第三層是低軌衛星帶動的光通訊 / OCS 延伸,尤其當衛星地面網路與 AI data center 網路都走向高速、低延遲、低功耗交換時,網通廠的產品能力可跨題材重疊。
本頁目前把啟碁列為低軌衛星地面設備核心觀察股,並依使用者補充加入 OCS 延伸;OCS 同時納入智邦與光寶科觀察。需注意:LEO 與 OCS 是兩條不同需求曲線,前者偏衛星通訊地面設備,後者偏 AI data center 全光交換;放在同一頁是因為啟碁、智邦、光寶科都屬網通 / 資料中心基礎設施延伸,而不是因為 OCS 是低軌衛星必要零件。
架構圖
flowchart LR
    A[LEO 衛星星座] --> B[地面接收站 / Gateway / CPE]
    K[Amazon Kuiper 星座] --> B2[Kuiper 地面設備]
    B2 --> K1[2314 台揚 / 2312 金寶 / 2324 仁寶 / 3419 譁裕]
    B --> C[6285 啟碁<br/>衛星通訊地面設備<br/>網通 ODM]
    B --> D[PCB / SMT / RF / 光學元件]
    D --> D0[2313 華通 / 2367 燿華<br/>衛星 PCB / HDI]
    D --> D1[4958 臻鼎<br/>衛星通訊 PCB]
    D --> D2[6278 台表科<br/>LEO SMT / PCBA]
    D --> D3[6426 統新<br/>衛星雷射通訊濾光片]
    D --> D4[3491 昇達科 / 3138 耀登 / 6980 鐳洋<br/>毫米波 / 天線 / 地面站]
    D --> D5[7879 益材 / 7915 廌家<br/>航太氣瓶 / 連接線材]

    C --> E[網通平台能力延伸]
    E --> F[OCS / 800G switch / AI data center networking]
    F --> F1[2345 智邦<br/>switch system ODM]
    F --> F2[2301 光寶科<br/>power / system supply chain]
    B --> L1[2301 光寶科<br/>地面端電源(已出貨)]

    classDef leo fill:#d0ebff,stroke:#1c7ed6,color:#111;
    classDef ground fill:#b2f2bb,stroke:#2b8a3e,color:#111;
    classDef comp fill:#fff3bf,stroke:#8a6d00,color:#111;
    classDef ocs fill:#ffd8a8,stroke:#d9480f,color:#111;
    class A,B,K,B2 leo;
    class C ground;
    class D,D1,D2,D3,D4,K1,L1 comp;
    class E,F,F1,F2 ocs;
概念股分層
| 層級 | 公司 | 角色 | 觀察重點 |
|---|---|---|---|
| 地面設備核心 | 6285_啟碁(市) | 衛星通訊地面接收站、CPE / gateway、網通 ODM | 低軌衛星營收占比、出貨翻倍、客戶集中與海外產能 |
| 地面設備晶片 | 6526_達發(市) | 1G/2.5G 乙太網 PHY、GNSS 定位晶片(地面設備) | 低軌衛星客戶為其乙太網第一大客戶;1Q26 低軌衛星營收 YoY 翻倍(法說 2026-05-05) |
| PCB | 2313_華通(市) | 衛星用 PCB / HDI | SpaceX / Kuiper 發射節奏、泰國產能、衛星板營收占比 |
| PCB | 2367_燿華(市) | 低軌衛星板、汽車板 | 第二家低軌衛星客戶、泰國廠出貨 |
| PCB | 4958_臻鼎科技(市) | 衛星通訊 PCB / 高階 HDI | 衛星通訊 PCB 是否接棒 AI 伺服器需求 |
| 毫米波 / 射頻 | 3491_昇達科(櫃) | 低軌衛星毫米波通訊元件 | LEO 營收占比、在手訂單、主要客戶下一代衛星;2026-07-16 宣布收購高速互連方案商 DYNAHZ_Technology(未) 逾 51% 股權(NT$1.7bn,預計 2026-08 完成),跨入 AI 資料中心高速互連與 THz 布局(GS) |
| 天線 / NTN | 3138_耀登(櫃) | Ku / Ka band 衛星使用者終端、陣列天線 | MWC 2026 Ka-band 陣列天線、NTN 商用落地 |
| 射頻 / 衛星系統 | 6980_鐳洋科技(興) | Ka / Ku 相控陣天線、地面站、衛星平台 | 從地面到軌道整合、夜鷹 / 黑鳶衛星驗證 |
| 接收設備 | 2485_兆赫(市) | LNB / STB / 衛星接收設備 | 低軌衛星目前偏中長期題材,需與寬頻升級主線區分 |
| 衛星終端機構件 / 模組 | 5243_乙盛-KY(市) | 低軌衛星 Wi-Fi 接收盒、終端機構件與模組組裝 | 低軌衛星業務雙位數成長、模組化升級 |
| 航太材料 | 7879_益材(興) | 衛星用高壓氣瓶、鋁合金 / 碳纖維複材瓶 | 航太認證、衛星氣瓶 TRL、量產客戶 |
| 連接器 / 線束(地面端) | 6126_信音(櫃) | 圓形防水連接器(M16/M12)、金屬射出 USB Type-C,低軌衛星地面端(Ground Unit) | 已出貨協助客戶架設,尚未與 SpaceX/Amazon Leo 合作(法說 2026-10-08) |
| 連接器 / 線材 | 7915_廌家(興) | 低軌衛星高速線、連接器、電池模組 | AST SpaceMobile 相關客戶、手機直連衛星發射節奏 |
| 連接器 / 線束(透過子公司連展科技) | 3710_連展投控(市) | 已取得全球最大低軌衛星公司訂單,部分產品已量產、部分認證中;產品毛利率約 35-45% | 預計 2026Q4 起明顯成長,2027 年可能佔連展科技營收近半(母公司法說,2026-09-29,客戶身份未點名) |
| SMT / PCBA | 6278_台表科(市) | LEO SMT 產品、PCBA | 2H26 對美系客戶開始出貨 |
| 星座業者 | SPCX.US(spacex) | 全球最大 LEO 星座與發射服務(2026/6/12 IPO) | v3.0 部署節奏、Starship 商轉、FCC 頻譜新規 |
| ISL 雷射元件 | 7717_萊德光電(櫃) | 高功率光纖合束器、光纖雷射被動元件(LCT 用) | v3.0 星間 4Tbps 升級、每衛星 3-4 個 LCT;2Q26 衛星雷射通訊營收 1.91 億元(佔 57-58%,QoQ+29%),2024→2025 全年由 2.1 億倍增至 4.2 億;泰國新廠已簽約建置無塵室(富邦 2026-09-15) |
| 衛星終端機構件 | 1582_信錦(市) | UT EMI 降噪蓋、天線金屬件;持續深耕並打入發射端 | 切入衛星用 Stiffener(2H26-2027 量產目標);2026 年新增發射端半導體機構件應用;2027 泰國新廠加入營運 |
| 射頻元件加工 | 7886_科建(興) | 昇達科射頻元件 CNC 加工代工(tier-2) | 隨昇達科 LEO 出貨放量 |
| 線材 | 6190_萬泰科(櫃) | 地面端設備電源線、網路線、連接線 | LEO 佔比 <3%,純度低 |
| 線材(航太工控) | 6134_萬旭(櫃) | 低軌衛星 / 衛星通訊客戶開發、美國高階航太訂單用高頻高速線材 | 航太工控佔營收 11%(2025);非確認 Starlink 客戶,屬廣義 LEO 需求受惠,母公司為萬泰科 |
| RF 封裝 | 6271_同欣電(市) | RF 模組、陶瓷基板與封裝模組(射頻前端) | 衛星通訊射頻前端滲透 |
| CCL 材料 | 2383_台光電(市) | 高頻低損耗 CCL(衛星板/地面站/UT PCB) | v3.0 板材 M7 → M8 升級 |
| 光學濾光片 | 6426_統新光訊(市) | 衛星雷射通訊濾光片 | 太空環境可靠性認證與納入供應鏈進度 |
| RF / 化合物半導體 | 3105_穩懋(櫃)、3016_嘉晶(市) | InP / GaN-on-SiC RF、衛星通訊高頻元件 | 低軌衛星、5G / 6G NTN、航太 RF 需求 |
| OCS 延伸 | 6285_啟碁(市) | 800G 交換器與潛在 OCS 業務 | 交換器平台能力是否擴到 AI 光交換 |
| OCS 系統 | 2345_智邦(市) | switch system ODM / JDM / OEM | OCS / all-optical switching 系統客戶驗證 |
| OCS 電源 / 配套 | 2301_光寶科(市) | AI data center power、OCS 系統電源配套觀察 | PSU / power shelf、光交換設備電源設計與客戶認證 |
| Gateway / UT 射頻 | 2314_台揚(市) | Gateway / UT 射頻模組、ODU | SpaceX + Kuiper,Ka-band 射頻與相控陣天線拉貨 |
| 地面站 EMS | 2312_金寶(市) | 地面站 PCBA / EMS;低軌衛星專案曾暫停、2026H2 重啟並轉為多軌架構 | SpaceX + Kuiper,泰國 / 墨西哥 / 美國產能避險;台亞衛星與韓國企業合作案進度 |
| Kuiper UT 組裝 | 2324_仁寶(市) | Kuiper 使用者終端後段組裝與測試 | Kuiper UT 組裝,集團題材純度低 |
| 天線 / 射頻線纜 | 3419_譁裕(市) | 陣列天線、射頻線纜 | SpaceX + Kuiper 送樣,觀察天線模組轉量產 |
| 海事整合終端 | 6928_攸泰科技(市) | 海事 Starlink 整合終端 | Starlink 模組整合進海事顯示與控制系統 |
| 衛星精密件 | 3178_公準(櫃) | 衛星致動器 / 反應輪 | SpaceX 直接,反應輪次系統量產 |
| UT PCB | 6787.JP(meiko) | Starlink 地面終端(User Terminal)控制板 | 名幸電子(日,US$49.4 億);車用 / AI 板並行 |
| UT / 地面站電源 | 6412_群電(市) | Starlink Dish 電源適配器 | 群電(US$11.3 億);AI 伺服器電源 / 800V 布局 |
| UT / 地面端電源 | 2301_光寶科(市) | 低軌衛星電源;主要供應美國兩家客戶且為其最主要供應商,LEO 約占 IT 部門營收近 10%(珩石 kevin 2026-10-31;華南 call memo 2026-10-30 稱關鍵供應商) | 已出貨:3Q/4Q26 約 3 倍 YoY;客戶由家戶轉商業/企業/政府端使單顆功率提升,觀察 2027 設計變更後成長能否延續。沿革:舊(2026-05-24)僅列 OCS 電源配套觀察→新(2026-10-31)LEO 電源為 IT 部門成長主力之一 |
| 連接器 / 互連 | 6088.HK(fit_hon_teng) | 高速線 / 連接器 / 互連方案 | 鴻騰精密 FIT(US$74.8 億);鴻海集團互連件 |
官方直接供應商清單比對(使用者交易記錄,2026-06-11)
使用者依 Starlink / SpaceX 官方文件之直接供應商與交易金額,比對本 vault 涵蓋現況:
| 公司 | 代號 | 交易金額 | vault 公司頁 | 角色定位 |
|---|---|---|---|---|
| Eson 乙盛精密 | 5243-KY | US$5.85 億 | 5243_乙盛-KY(市) | 衛星終端機構件 / 模組(已收錄) |
| Lite-On 光寶 | 2301 | US$160 億(電源頻次高) | 2301_光寶科(市) | 電源(已收錄,OCS 段) |
| Meiko 名幸電子 | 6787(日) | US$49.4 億 | 6787.JP(meiko) | UT PCB(本次新增) |
| Lens 藍思科技 | 300433(深) | — | (未建頁,本次略過) | 玻璃 / 精密件 |
| Compeq 華通 | 2313 | US$103.6 億 | 2313_華通(市) | 衛星 PCB(已收錄) |
| Chicony Power 群電 | 6412 | US$11.3 億 | 6412_群電(市) | UT / 地面站電源(本次新增) |
| FIT 鴻騰精密 | 6088.HK | US$74.8 億 | 6088.HK(fit_hon_teng) | 連接器 / 互連 |
| DISCO | 6146(日) | — | 6146.JP(disco) | 半導體封裝設備(間接:SpaceX 自建封裝廠,本次新增) |
| E&R 鈦昇 | 8027 | US$7.5873 億 | 8027_鈦昇(櫃) | 雷射加工設備(間接,原為半導體設備脈絡) |
直供 vs 間接環節
多數為地面終端 / 地面站硬體直供(PCB、電源、機構件、連接器);DISCO(晶圓切割研磨)與鈦昇 / E&R(雷射加工設備)屬設備環節,與 Starlink 的連結透過 SpaceX 自建晶片封裝產線及代工生態,非終端模組直供。藍思(深圳 300433)本次未建頁。
SpaceX 供應鏈與 FCC 新規(元大 2026-06-10)
SPCX.US(spacex) 2026/6/12 IPO(發行價 $135、市值 1.75 兆美元)。SpaceX 高度垂直整合(火箭、衛星平台、網路系統與軟體多為自製),外部供應商聚焦高難度、需量產彈性或具成本優勢的關鍵零組件,而非完整系統外包。
FCC 頻譜新規(2026/4):NGSO/GSO 頻譜共享規則修正,同區同頻段可同時服務的低軌衛星數由實質約 1 顆提升至最多 8 顆,衛星寬頻容量最高可提升約 7 倍,支撐 v3.0 加速部署,帶動衛星本體、地面站與使用者終端供應鏈需求。
Starlink v3.0 規格升級(下行 1Tbps / 星間 4Tbps / Starship 每次發射 60 顆;2026/2027 累積發射估 1.6/2.2 萬顆)對台廠的具體拉動:
| 公司 | 2025 LEO 營收佔比(SpaceX) | v3.0 / 成長驅動 |
|---|---|---|
| 3491_昇達科(櫃) | 59%(~37%) | 頻譜 2→4 個、單顆衛星營收貢獻 +1.5x;火箭波導測試送樣中 |
| 7717_萊德光電(櫃) | 50%(~27%) | ISL 星間 4Tbps、LCT 雷射元件需求升 |
| 2313_華通(市) | 20% | HDI 20 層、M7→M8、PCB 用量翻倍、單星價值 +30% |
| 2367_燿華(市) | 15% | 天上/地上 HDI 板(地上板為主) |
| 6285_啟碁(市) | 14%(~14%) | UT 出貨 650 萬 → 1,500 萬套(2026e) |
| 7886_科建(興) | 10% | 昇達科 CNC 代工,隨波導元件放量 |
| 1582_信錦(市) | 6%(~6%) | UT 金屬件;衛星 Stiffener 2H26-2027 量產目標 |
| 6271_同欣電(市)、2383_台光電(市) | 各 5-6% | RF 封裝模組/高頻低損耗 CCL |
| 6190_萬泰科(櫃) | <3% | 地面端線材 |
佔比為元大投顧推估(estimate,中信心)。來源:報告_元大_LEO衛星產業_20260610
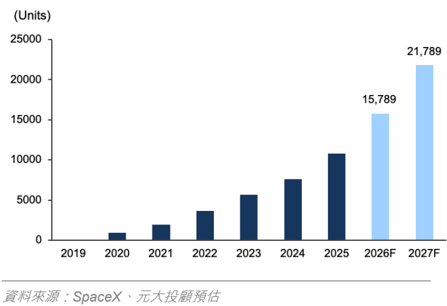
圖說:元大預估 SpaceX 2026/2027 年累積衛星發射數達 1.6/2.2 萬顆 — Starship 商轉後單次發射顆數(60 顆 v3.0)與頻寬大幅提升,為台廠供應鏈拉貨主節奏。來源:報告_元大_LEO衛星產業_20260610
華南 PCB 論壇更新:V3 規格轉換與發射端瓶頸(2026-07-29)
- V3 衛星板規格升級:2026 下半年起進入新舊規格轉換期,V3 衛星板將提升至 20 層以上、CCL 等級提高至 M8,預估 4Q26 反映在衛星板廠營收成長;2027 年起全面轉向 V3 衛星規格。
- 華通為板廠中衛星純度最高者:成功打入 SpaceX、Amazon Leo 供應鏈,預估華通 2026 年衛星營收佔比 20-25%(沿革:元大 2026-06-10 估 2025 年 SpaceX 佔比 20% → 華南 2026-07-29 估 2026 年 20-25%)。
- 發射端為部署瓶頸:Blue Origin 火箭發射台爆炸,影響 Amazon Leo 衛星部署速度,各方均尋求 SpaceX 協助;Starship 預計 2027 年投入運作、可降低發射成本(年底觀察 Blue Origin 重建發射台進度)。沿革:Starship 預計 2027 年投入運作(華南 2026-07-29)→ 2026-09-28 第 14 次試飛已在軌道佈署 26 顆 V3(富邦 2026-09-29,見下節)。
- 衛星數量申請大增:SpaceX 2026 年向美國 FCC 申請發射 100 萬顆 AI 衛星,打造可在太空運作的軌道資料中心;Amazon Leo 近期亦申請 5,000 多顆衛星部署。發射能力能否跟上為關鍵。
Starship 第 14 次試飛與 V3 價值量(富邦 2026-09-29)
- 試飛結果:2026-09-28(台灣時間晚間 8:49)第 14 次試飛,Super Heavy 在外海軟著水(相對前次大幅改善),上層 Starship 一度引擎異常,任務控制中心檢查後入軌,成功在軌道佈署 26 顆 Starlink V3,再次完成大氣層重返與水面濺落,達成此次試飛重點目標。
- 容量:V3 單顆網路容量 1,024Gbps,約為 V2 的 96Gbps 的 10 倍;Starship 每次最多載 60 顆 V3,較 Falcon 9 每次 24-27 顆多約 122-150%,單次發射總容量約 61,000Gbps,較 Falcon 9 逾 23 倍,並為未來 AI Compute Satellite 鋪路(SpaceX 投影片:Starlink V3 去除 backhaul antennas、大電池、modem,保留離子推進、星間雷射、飛控電腦、反應輪,新增 AI 運算、更多太陽能板與更大散熱器)。
- PCB/CCL:V3 相對 V2mini 板層數提升、面積增加、設計複雜度提高,CCL 由 M7 升至 M7+~M8,估單顆 PCB 價值量約 V2mini 的 2 倍;未來 DTC 手機直連衛星設計更複雜,PCB 產值在 V3 基礎上再增 40-50%(與上方華南、元大「規格翻倍」口徑一致)。
- 頻段:V3 gateway 回傳端沿用 Ka/E-band,新增 V/W-band(40-110GHz)以支撐 250Gbps 級用戶端容量;GaAs 在高頻功率密度不足,GaN 為 GaAs 的 4 到 8 倍,推升 GaN 用量與材料升級(利多 3105_穩懋(櫃)、3491_昇達科(櫃))。
- 發射量(富邦 2026-10-01):Starlink 3Q26 發射 598 顆,QoQ -11.1%、YoY -18.8%,低於富邦預期;前 9 月累計 2,165 顆、YoY -3.2%。原因為 2Q26 起加大天線尺寸與備用元件致單顆變重、高傾角密集發射減少單次搭載數,以及 V3 轉換過渡期;Amazon LEO 3Q26 僅發射 29 顆(2Q26 155 顆、去年同期 75 顆,QoQ -81%、YoY -61%),主因 Blue Origin 5/28 New Glenn 爆炸、發射台嚴重損毀修復耗時。富邦估 2026-2028 年歐美低軌衛星發射量 3,398/3,760/7,360 顆(YoY +0.3%/+10.7%/+95.7%),短期成長低於預期,中長期在 Starship 商用、D2C 與太空 AI 下大幅增長格局不變。
- 第三代星艦(富邦 2026-10-01):設計運載能力逾 100 噸、助推器與太空船可同時回收,計畫 2026 年底前完全可重複使用;發射成本由每公斤數千美元降至數百美元,長期目標 200 美元以下,是衛星部署量激增與 AI 衛星上天的關鍵。
- 富邦低軌衛星追蹤個股(2026-09-30 收盤,皆買進;目標價與 EPS 與 9/29 版相同,僅收盤價與占比更新):
| 公司 | 收盤(NT$) | 目標價(NT$) | EPS FY26F/FY27F | 低軌衛星占營收 2026F → 2027F |
|---|---|---|---|---|
| 3491_昇達科(櫃)(射頻元件) | 1,500 | 1,900 | 19.1/42.2 | 70-80% → 80-90% |
| 2383_台光電(市)(CCL) | 4,935 | 6,660 | 115.7/222.1 | 6% → 6% |
| 2313_華通(市)(PCB) | 226.5 | 320 | 7.4/14.1 | 22% → 23% |
| 3105_穩懋(櫃)(PA) | 542 | 500 | 8.1/11.0 | 10-15% → 15-20% |
| SPCX.US(spacex)(US$,美股) | 150.9 | 183.0 | -0.64/1.94 | — |
啟碁(6285)因 CB 緘默期間,富邦未出具分析。穩懋收盤 542 已高於目標價 500 仍維持買進,評等與目標價並列待核對。昇達科 2026F 占比由 9/29 版 80-90% 下修為 70-80%(2027F 80-90%)。來源:報告_富邦_低軌衛星產業_20261001(富邦,2026-10-01)、報告_富邦_低軌衛星StarlinkV3_20260929(2026-09-29)。
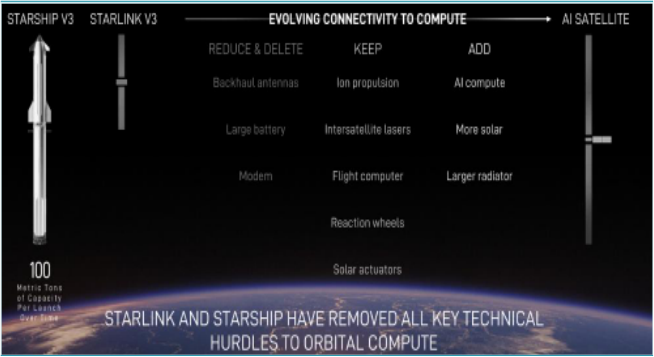
圖說:SpaceX 投影片「Evolving connectivity to compute」:由 Starship V3(每次發射 100 公噸容量)、Starlink V3 演進到 AI Satellite;Reduce & Delete 為 backhaul antennas、large battery、modem,Keep 為 ion propulsion、intersatellite lasers、flight computer、reaction wheels、solar actuators,Add 為 AI compute、more solar、larger radiator。來源:SpaceX、富邦投顧整理(2026-09-29)。
啟碁:LEO 主軸 + OCS 延伸
啟碁是本頁最核心的低軌衛星概念股。公開資料將其定位為美系客戶地面接收站重要供應商,低軌衛星相關產品已是市場追蹤的主要營收動能之一。這條主線看的是衛星地面設備:接收站、gateway、CPE、相控陣天線、射頻與網通整機設計能力。
OCS 是啟碁的第二層延伸,邏輯來自網通平台能力而非衛星本體。啟碁若在 800G 交換器、資料中心網通設備與光交換系統上取得客戶驗證,就能從 LEO 地面網通設備延伸到 AI data center networking。投資上應把兩者分開看:LEO 驗證衛星通訊接收端放量,OCS 驗證高速資料中心光交換平台能力。
啟碁低軌衛星業務出現競爭者:客戶尋找鴻海作第二供應商
中信投顧(2026-09-15)指出,啟碁的低軌衛星客戶(依用戶數規模與敘述判斷為 Starlink/SPCX.US(spacex))因訂單需求強勁,近期傳出正尋找 2317_鴻海(市) 作為第二家供應商。啟碁與該客戶已合作四年以上,中信預期公司仍能維持一定供應比重、LEO 業務仍有望維持成長,惟失去原先獨供角色,題材面想像空間受影響。此為中信投顧轉述之市場傳聞層級資訊(中信心),並非公司公告或證實;該客戶用戶數 2026 上半年已增至 1,200 萬(YoY+100%),預期下半年將超過 1,500 萬。
金寶與信錦同屬低軌衛星供應鏈但路徑不同(2026-09-15 更新)
- 金寶:先前因與客戶合作因素暫停低軌衛星專案,2026H2 重新啟動,並將原低軌架構調整為涵蓋低/中/高軌的多軌架構,參與台亞衛星與韓國企業合作案(已簽 NDA);定位仍在地面站 EMS/PCBA。
- 信錦:兩年前跨入低軌衛星(未曾暫停),先做用戶端接收端支架、底座、降噪蓋、天線,技術成熟後持續深耕並打入發射端(晶片強固機構件);2026 年新增發射端半導體機構件應用,2027 年泰國新廠加入營運並與泰國舊廠(陸合企業)、子公司敬得科技整合資源。
- 兩者路徑不同:金寶是「暫停→重啟+轉多軌」,信錦是「持續深耕+往發射端延伸」。 來源:活動_金寶2312_法人說明會memo_20260915、活動_信錦1582_群益證券法人座談memo_20260915,2026-09-15
Kuiper(Amazon)供應鏈(2026-06-10 web research)
Amazon Kuiper 是低軌衛星的第二條需求曲線。FCC 要求 Kuiper 在 2026 年 7 月前部署半數衛星,約 1,618 顆;市場彙整指出 Kuiper 計畫於 2026 年 1Q 在北美與歐洲正式商用,因此 2026 年上半年對地面設備、使用者終端與衛星零組件的訂單能見度較高。
台鏈目前可分為衛星本體、地面站與使用者終端三類:2313_華通(市) 供應衛星與 UT PCB;2314_台揚(市) 供應 Gateway / UT 射頻、ODU;6285_啟碁(市) 為三種尺寸 UT ODM;2312_金寶(市) 供應地面站 EMS;2324_仁寶(市) 負責 UT 後段組裝;3491_昇達科(櫃) 供應濾波器、雙工器與天線組件;2367_燿華(市) 供應高階硬板;3419_譁裕(市) 送樣中;6980_鐳洋科技(興) 已切入並具 AIT 整機能力。
信心註記
本節為 memo_低軌衛星_Kuiper與EPS預估_20260610 的 gemini web research 彙整(中信心),多數切入關係仍待券商原始報告、公司法說或訂單揭露核對。
KGI 凱基 LEO 供應鏈 EPS 彙整(2026-06-11)
來源:20260611_KGI_低軌衛星,KGI 凱基證券,2026-06-11
KGI 首評 SpaceX(增加持股,TP US$227,2032F EPS US$11.34),同步提供台灣衛星相關供應鏈 EPS 預估,核心觀點:Starship 商用後發射成本再降 82%(每公斤 1,439 → 258 美元),台廠受惠主要為 CCL(台光電、台燿)與衛星被動元件(昇達科)。
| 公司 | 2026F EPS(NT$) | 2027F EPS(NT$) | 評等 | 目標價(NT$) |
|---|---|---|---|---|
| 2383_台光電(市) | 77.79 | 137.13 | 增加持股 | 5,485 |
| 6274_台燿(櫃) | 30.91 | 51.35 | 增加持股 | 1,650 |
| 3491_昇達科(櫃) | 20.19 | 37.11 | 未評等 | — |
| 6285_啟碁(市) | 11.23 | 14.41 | 未評等 | — |
| 3105_穩懋(櫃) | 6.05 | 10.02 | 未評等 | — |
| 2313_華通(市) | 8.04 | 12.88 | 受法規限制未評等 | — |
| 2367_燿華(市) | 1.97 | 1.95 | 未評等 | — |
| 8358_金居(櫃) | 10.91 | 22.18 | 未評等 | — |
投資含義
台光電與台燿是 KGI 唯二給予積極評等的台廠,定位在高頻低損耗 CCL(衛星板 / 地面站 / UT PCB),與 KGI 分析師林祐熙簽署。台光電 2027E EPS NT$137.13 顯示以 PCB 材料為主,LED 此端拉動幅度不如純衛星元件廠強。昇達科雖有 2027E NT$37.11 預估,但 KGI 未評等,投資人須依自身判斷。
EPS 預估彙總
| 公司 | 2026E EPS | 2027E EPS | 來源 | 信心 |
|---|---|---|---|---|
| 3491_昇達科(櫃) | 20.17 → KGI: 20.19 | 41.53 → KGI: 37.11 | GS 2026-05-29(TP 2,513)/ KGI 2026-06-11(未評等) | 高 |
| 6285_啟碁(市) | 11.01 → KGI: 11.23 | 13.00 → KGI: 14.41 | GS 2026-05-28(TP 364)/ KGI 2026-06-11(未評等) | 高 |
| 3105_穩懋(櫃) | 6.35 → KGI: 6.05 | 8.89 → KGI: 10.02 | MS 2026-05-31(UW TP 300)/ KGI 2026-06-11(未評等) | 高 |
| 4958_臻鼎科技(市) | 16.41 | 31.63 | GF 2026-05-25(TP 633) | 高 |
| 2383_台光電(市) | KGI: 77.79;Citi TP 5,100 | KGI: 137.13 | KGI 2026-06-11(增加持股 TP 5,485)/ Citi 2026-06-07 | 高 |
| 6274_台燿(櫃) | KGI: 30.91 | KGI: 51.35 | KGI 2026-06-11(增加持股 TP 1,650) | 高 |
| 8358_金居(櫃) | KGI: 10.91 | KGI: 22.18 | KGI 2026-06-11(未評等) | 高 |
| 2313_華通(市) | 7.5-8.5 → KGI: 8.04 | KGI: 12.88 | KGI 2026-06-11(受法規限制未評等) | 高 |
| 2367_燿華(市) | 3.0-4.2 → KGI: 1.97 | KGI: 1.95 | KGI 2026-06-11(未評等) | 高 |
| 1582_信錦(市) | 3.69-4.52 | — | 元大 / 永豐區間(gemini 彙整) | 中,待核對 |
| 7717_萊德光電(櫃) | 8.49(CTBC) | 12.41(CTBC) | CTBC 2026-07-16(首次評等買進 TP 680) | 高 |
| 6271_同欣電(市) | 15.0-17.5 | — | 市場彙整(gemini) | 中,待核對 |
| 3138_耀登(櫃) | 挑戰10(樂觀) | — | 市場彙整(gemini) | 低-中 |
| 5243_乙盛-KY(市) | 6.61(上次估6.30) | 9.84 | 台新新光金控證券 2026-07-16(買進,TP150) | 高(實際券商預估) |
| 2485_兆赫(市) | 1.5-2.5(樂觀) | — | 市場彙整(gemini) | 低-中 |
| 6190_萬泰科(櫃) | 4.0-4.1 | — | 市場彙整(gemini) | 中,待核對 |
| 6980_鐳洋科技(興) | 2025 實績 1.02;2026 無公開預估(營收 +20% 目標) | — | gemini | 中 |
| 6278_台表科(市) | 2025 實績 9.39 | — | Daiwa 2026-05-21 | 高(實績) |
| 6426_統新光訊(市) | 1Q26 實績 0.74 | — | MoneyDJ | 高(實績) |
OCS:智邦與光寶科的補充位置
OCS(Optical Circuit Switch)是資料在交換節點中維持光域傳輸的架構,目標是降低大規模 AI 網路中的 OEO 轉換成本與功耗。現階段它與 CPO、pluggable 光模組並行,不是單一路線取代另一條路線。
- 2345_智邦(市):定位在 switch system ODM / JDM / OEM,若 OCS 走向資料中心系統化導入,智邦的白牌交換器、open networking、hyperscaler 客戶服務能力是合理觀察點。
- 2301_光寶科(市):定位在 AI data center power / PSU / power shelf。OCS 系統雖然核心是光交換,但仍需要穩定電源與系統級電力設計;OCS 關聯仍以使用者補充列入觀察;低軌衛星本業已由法說後 channel check 確認為電源供應商(見概念股分層「UT / 地面端電源」列,2026-10-31)。
穩懋:衛星高頻 RF / W-band
3105_穩懋(櫃) 2026/05/26 call memo 顯示,Infrastructure 成長動能已由 5G base station 轉向衛星、AI data center optical driver 與光通訊。衛星端涵蓋中軌 / 高軌 TX/RX,以及低軌衛星第一代衛星間 PA、第二代衛星至 gateway 串接;頻段由 Ku/Ka 延伸到 E/V band,並規劃 W-band。
| 項目 | 穩懋揭露 | 觀察意義 |
|---|---|---|
| W-band | 傳輸頻率 75-110GHz | 對應更高頻衛星通訊與太空經濟 content 提升 |
| 製程 / 產品 | GaAs PP10、GaN NP10 | 強調高效率、低能耗、線性度,適合衛星端 TX/RX |
| 商業進度 | 已開始出貨,並有新專案與客戶洽談 | 比純題材更接近實際拉貨,但仍需追蹤客戶與量 |
| 手機直連衛星 | 手機功率受限,需衛星端更強接收能力 | 陣列天線 TX / RX 與高頻 RF content 可能增加 |
| 航太營收占比 | 航太(aerospace)營收已佔基礎建設營收 30% 以上(基礎建設為 2Q26F 總營收 30-35%) | 由 LEO 佈建擴大、direct-to-cell 連網、頻段增加與相位陣列天線採用、GaAs 往 GaN 平台遷移帶動;UBS(2026-09-14)。與永豐 7/24 法說「衛星占 Infra 約 50%」口徑可能不同,暫列觀察缺口非衝突 |
觀察指標
| 指標 | 意義 |
|---|---|
| SpaceX / Kuiper 發射節奏 | 直接影響華通、燿華等衛星板與部分地面設備拉貨 |
| 啟碁低軌衛星營收占比 | 驗證 LEO 地面設備是否已成實質成長主線 |
| 昇達科 LEO 營收占比與在手訂單 | 射頻 / 毫米波零件的高純度指標 |
| 耀登 / 鐳洋 Ku / Ka band 天線驗證 | 地面終端與 NTN 是否進入商用落地 |
| LEO 客戶出貨倍增 | 衛星地面接收站 / CPE 是否放量 |
| 穩懋 W-band 出貨 / 新專案 | GaAs / GaN 高頻 RF 是否從法說題材轉成可追蹤營收 |
| 800G 交換器放量 | 啟碁從衛星網通延伸到資料中心 networking 的橋樑 |
| OCS 客戶驗證 | 啟碁、智邦、光寶科是否能從概念轉成出貨 |
| 台表科 2H26 LEO SMT 出貨 | 地面設備 / 終端硬體量產前導 |
| 統新太空可靠性認證後訂單 | 衛星雷射通訊濾光片是否實質切入 |
| FCC 新規後 v3.0 部署節奏 | 容量上限 +7x 是否轉化為衛星與地面設備加速拉貨 |
| SpaceX IPO 後財務揭露 | Connectivity EBITDA 能否吸收 AI / Starship 資本支出 |
| 信錦衛星 Stiffener 量產(2H26-2027) | 台廠由地端切入衛星端零組件的指標案例 |
| 金寶低軌衛星多軌架構合作進度 | 台亞衛星與韓國企業合作案(已簽 NDA),觀察是否由題材轉為具體訂單 |
| 萊德光電 LCT 元件出貨 | ISL 規格升級(4Tbps)是否帶動雷射元件放量 |
| 啟碁 LEO 供應比重變化 | 鴻海導入第二供應商後,是否稀釋啟碁獨供角色、實際出貨占比是否下滑(中信 2026-09-15 傳聞層級,待證實) |
| Kuiper 2026/7 FCC 半數部署期限 | 觀察台揚 / 譁裕 / 金寶 / 仁寶拉貨節奏 |
| 攸泰海事 Starlink 整合出貨 | 驗證應用端整合需求是否轉成營收 |
| 公準反應輪次系統量產 | 驗證衛星精密件由零件升級到次系統模組 |
風險與注意事項
- LEO 客戶集中度高,客戶規格、產地要求與拉貨節奏會造成營收波動。
- OCS 與 LEO 不是同一產品線;OCS 主要是 AI data center 光交換,應作網通平台能力延伸,不宜把 OCS 營收直接加到低軌衛星 TAM。
- OCS 供應鏈仍需更多公司法說、客戶驗證、拆解或券商原文確認;目前智邦與光寶科的 OCS 關聯以使用者補充與產業邏輯為主。
- 衛星通訊 PCB、SMT、光學元件放量時點可能落後於市場題材發酵。
相關分析
- 分析_低軌衛星產業(2026-06-10 產業全景報告投資重點)
相關技術
- 技術_LEO低軌衛星
- 技術_衛星地面終端
- 技術_相控陣天線
- 技術_衛星RF前端
- 技術_LNB低雜訊降頻器
- 技術_星間雷射鏈路
- 技術_SiPh(含 OCS)
- 技術_CCL材料
- 技術_光通雷射元件
- 技術_薄膜濾光片TFF
玉山 2027 展望:低軌市場、Starlink 部署與台廠比重(2026-11-02)
- 市場規模(玉山引 Grand View Research 等):全球低軌衛星市場 2024 年 126.4 億美元,預估 2026 年 172.6 億美元,2033–2034 年突破 413~425.9 億美元,CAGR 12~14%;2025 年衛星產業四大領域營收比重:地面設備 54%、衛星服務 35%、衛星製造 7%、發射服務 4%(estimate)
- Starlink(玉山,2026-11-02):2Q26 Connectivity 營收比重 55%;計畫部署 4.2 萬顆低軌衛星,目標 2034 年 1 億用戶;Starship 單次可載 60 顆 V3,Falcon 9 為 20~27 顆 V2 Mini
- FCC 授權(玉山整理):Gen.1 申請 11,943、核准 11,926(含 4,408 顆 Ku/Ka 與 7,518 顆 V-band 極低軌);Gen.2 Phase 1 核准 7,500 顆(2022-12 授權,2027-12-01 前完成 50%、2031-12 前全數);Gen.2 Phase 2 於 2026-01 核准額外 7,500 顆,2026-10 放寬 Direct-to-Cell 頻譜與功率限制,2028-12-01 前部署 50%、2031-12 前完成;Gen.2 尚有 14,988 顆待審。扣除未實際執行的 Gen.1 VLEO 7,518 顆,具實質商業營運授權的主力星座為 19,408 顆
- 發射預估(玉山):2025 年 3,169 顆;2026F–2031F 為 2,750/2,900/3,250/3,500/3,600/3,600 顆,累計 2031F 約 30,401 顆(estimate)
- 台廠機會:SpaceX 衛星自製率目前約 60~70%,自製率降低加上東南亞產能完工,台廠份額將逐步提升;V3 搭載 Ka、E、Q/V、W 四種頻段,零組件數量與單價同步提升(玉山觀點)
- 衛星營收比重(玉山表,公司法說整理):昇達科 74%(微波、毫米波被動元件)、萊德光電 57%(合束器、隔離器、雷射輸出端頭)、華通 20%(衛星 HDI 板)、耀華 15%(地面站 HDI 板)、啟碁 16%(路由器組裝)、信錦 6%(路由器機殼)、同欣電 5%(高頻 RF 收發模組與陶瓷封裝元件)、萬泰科 <3%(地面端電源線、網路線、連接線)
- 永豐(2026-11-01):穩懋受惠低軌衛星與光通代工,全新有光通訊磊晶產品持續出貨,可望抵銷手機 PA 循環影響
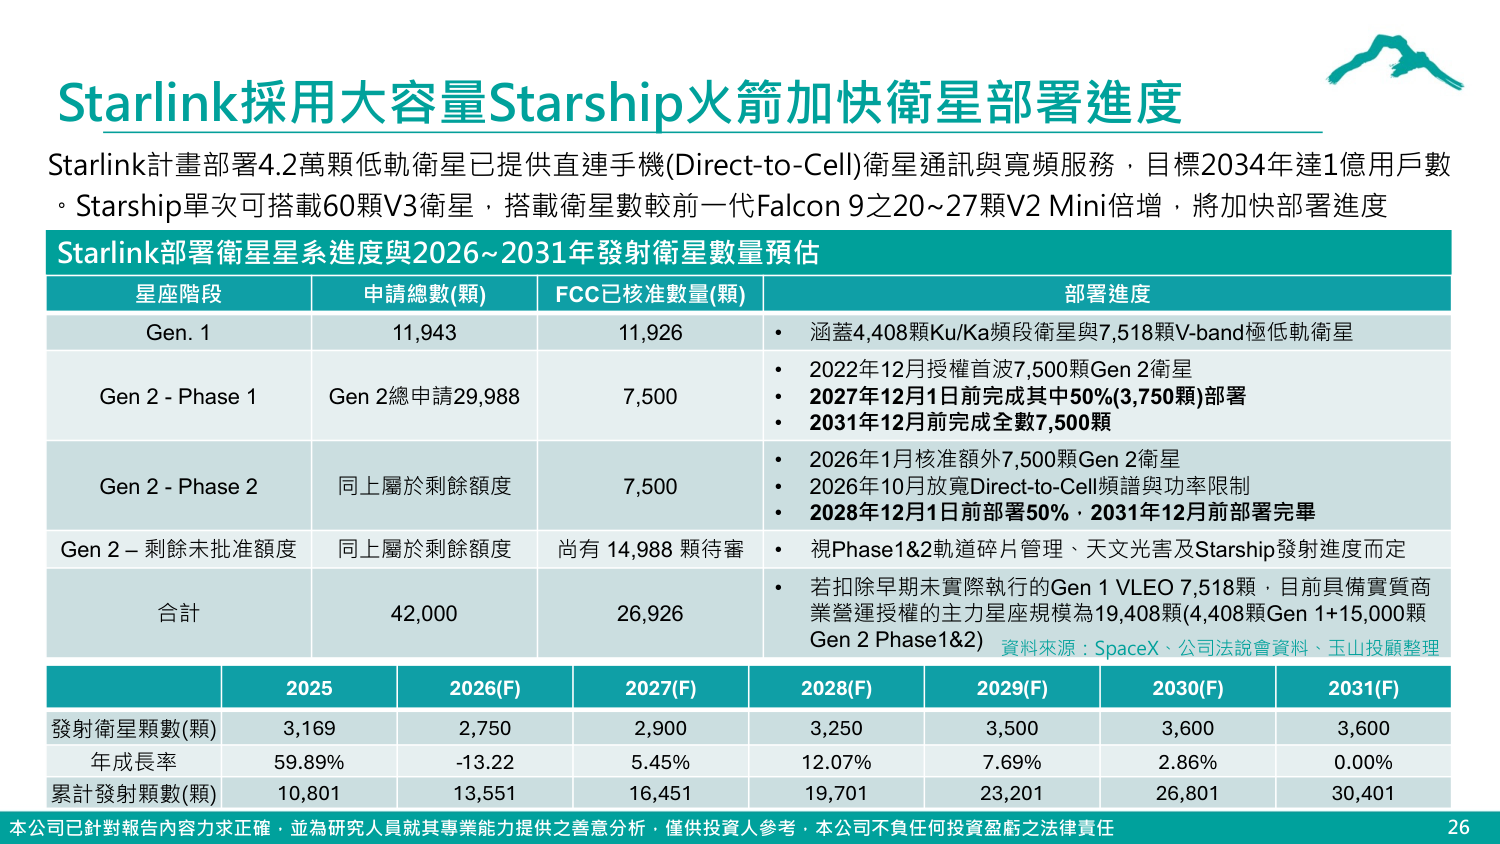
圖說:上表為 Starlink Gen.1/Gen.2 各階段申請與 FCC 核准數量及部署時限,下表為 2025–2031F 年發射顆數與累計顆數(玉山 p.26)。
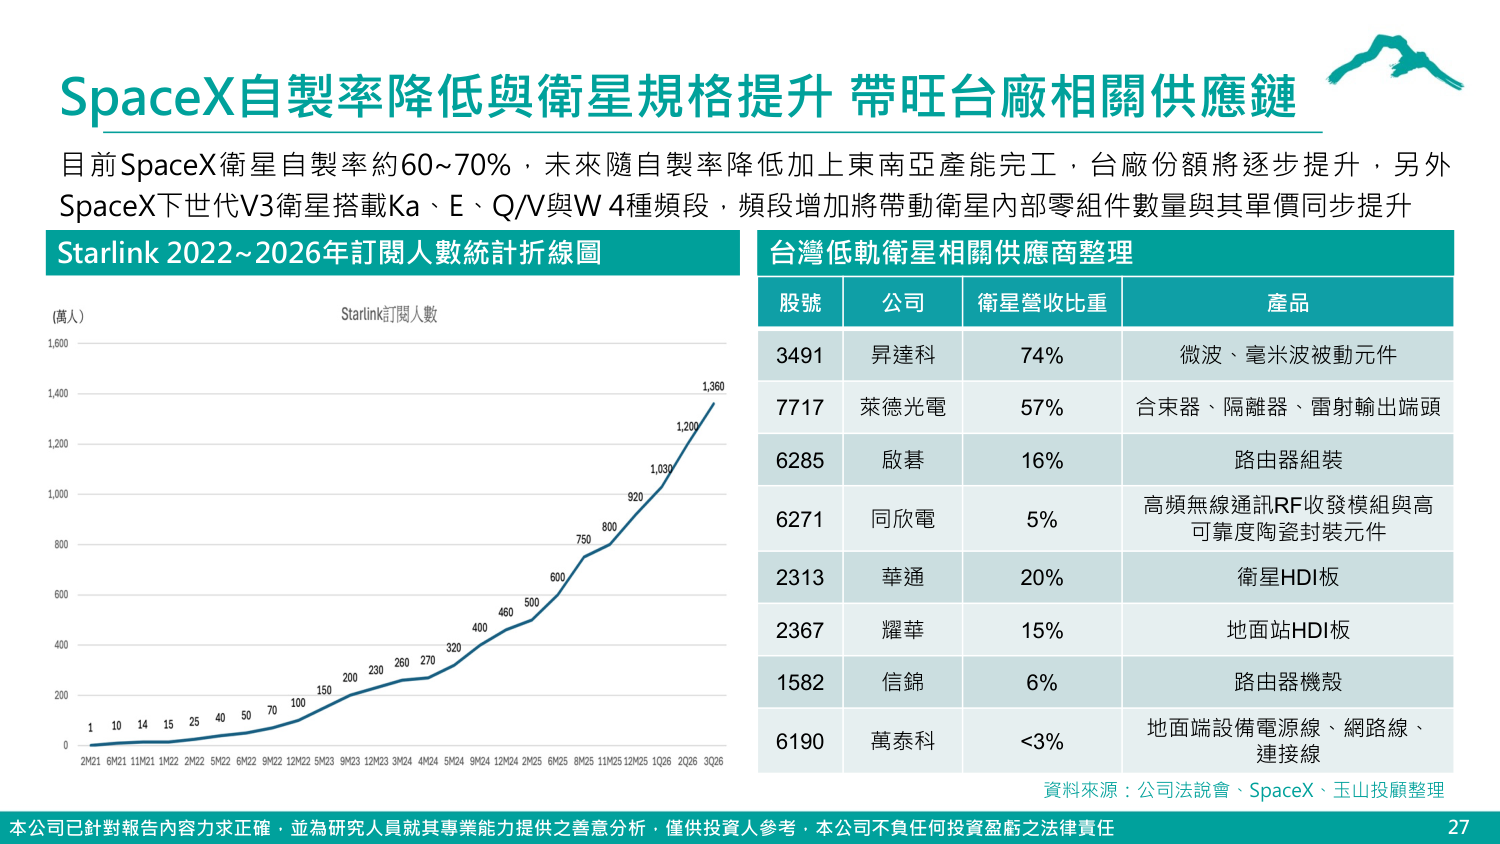
圖說:左為 Starlink 2022–2026 訂閱人數成長折線(終點約 1,368 萬人,3Q26,依圖面所見);右為台灣低軌衛星供應商表(股號、衛星營收比重、產品)(玉山 p.27)。
來源
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;低軌市場規模、Starlink FCC 與發射預估、台廠衛星營收比重
- memo_低軌衛星_OCS概念股_20260524
- memo_低軌衛星概念股補充_20260524
- 技術_SiPh
- 6278_台表科(市)
- 4958_臻鼎科技(市)
- 6426_統新光訊(市)
- 活動_穩懋3105_call_memo_20260526
- 報告_元大_LEO衛星產業_20260610,2026-06-10(元大投顧;SpaceX IPO 招股書 + 台廠供應鏈比重)
- memo_低軌衛星_Kuiper與EPS預估_20260610,2026-06-10(gemini web research;Kuiper 供應鏈與 EPS 市場彙整)
- 20260611_KGI_低軌衛星 — KGI 凱基證券,2026-06-11;SpaceX IPO 首評(增加持股 TP US$227)、台灣 LEO 供應鏈 EPS 表(台光電 OW TP 5,485、台燿 OW TP 1,650)
- 產業_華南PCB論壇_20260729 — 華南投顧,2026-07-29;V3 衛星板 20 層+/M8、4Q26 反映板廠營收、華通衛星純度最高(2026 佔比 20-25%)、Blue Origin 發射台爆炸影響 Leo 部署、SpaceX 申請 100 萬顆 AI 衛星(軌道資料中心)
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;Starship 第 14 次試飛佈署 26 顆 V3、V3 容量 10 倍、PCB 價值量翻倍、V/W-band 帶動 GaN;推薦昇達科、華通、穩懋
- 報告_富邦_低軌衛星產業_20261001 — 富邦投顧,2026-10-01;Starlink 3Q26 發射 598 顆 YoY -18.8%、V3 轉換過渡期,第 14 次試飛佈署 26 顆 V3,推薦昇達科、華通、穩懋
- 報告_中信_啟碁6285_20260915 — 中國信託投顧,2026-09-15;啟碁低軌衛星客戶傳出尋找鴻海作第二供應商、失去獨供角色;LEO 用戶數上半年 1,200 萬(YoY+100%)
- 活動_萊德光電7717_富邦法人座談call_memo_20260915 — 富邦投顧,2026-09-15;萊德光電 2Q26 衛星雷射通訊營收 1.91 億(占 57-58%)、太空經濟三階段展望、泰國新廠簽約建置無塵室
- 報告_UBS_穩懋3105_20260914 — UBS,2026-09-14;穩懋航太營收占 Infra 逾 30%,由 LEO 佈建、direct-to-cell、GaAs 往 GaN 遷移帶動
- 活動_金寶2312_法人說明會memo_20260915 — 公司法人說明會逐字稿,2026-09-15;低軌衛星專案暫停後重啟、轉為低/中/高軌多軌架構,參與台亞衛星與韓國企業合作案
- 活動_信錦1582_群益證券法人座談memo_20260915 — 群益證券法人座談逐字稿,2026-09-15;持續深耕低軌衛星並打入發射端半導體機構件、2027 泰國新廠加入營運
- 活動_信音6126_法說memo_20261008 — AI 逐字稿,2026-10-08;信音低軌衛星地面端圓形防水連接器已出貨、未進 SpaceX/Amazon Leo
- 活動_連展投控3710_法說memo_20260929 — AI 逐字稿,2026-09-29;連展投控(經子公司連展科技)取得全球最大低軌衛星公司訂單,毛利率 35-45%,預計 2026Q4 起明顯成長、2027 年佔連展科技營收近半(客戶身份未點名)