基本資料
統新光訊股份有限公司(Apogee Optocom Co., Ltd.)成立於 2003 年(民國 92 年)8 月 1 日,總部位於台南科學園區,台灣證券交易所上市(代號 6426)。核心定位為全球少數能穩定供應高品質密集波長分波多工(DWDM)用薄膜濾光片(TFF)的專業製造商,本業圍繞光學薄膜鍍膜與薄膜濾光片的研發、生產與銷售。
產品主要應用於光纖網路、5G 電信基建、雲端大型資料中心、低軌道衛星通信,以及少量醫療影像與航太光學元件。在 AI 運算與資料中心升級(400G/800G→1.6T)需求催化下,高階光模組與濾光片拉貨動能轉強,2026Q1 由虧轉盈、毛利率回升至接近 40%。
- 營收區域分布(依筆記整理):中國大陸約 77.85%(電信基建設備商、光收發模組封裝大廠)、其他國家與歐美約 14.82%(受惠美國 BEAD 寬頻基建法案與北美 CSP 直接拉貨)、台灣約 7.33%(國內光通訊中游模組與研發測試)。
- 資料來源:memo_統新光訊TFF研究_20260523(使用者 Notion 整理,含 MoneyDJ 財報新聞)。
核心技術/競爭優勢
- 高階 DWDM TFF 製造:在微小元件上精準「透射/反射」特定波長,於同一根光纖內分頻傳輸 λ1~λ8 等多波長,維持超低傳輸損耗與高穩定度。詳見 技術_薄膜濾光片TFF、技術_DWDM。
- 自主鍍膜壁壘:配備電子槍離子輔助蒸鍍(IAD)與雙離子束濺鍍(DIBS),可沉積奈米級均勻度、超過 100~200 層的多腔體光學薄膜,膜層緻密、含水量趨近於零(低溫漂)。
- 高精密切割與量測:對向雙軸輪刀切割機(8 吋工作範圍、精度 < 2μm);皮米級光譜量測(可調諧雷射光源、量測範圍 1263~1640nm、解析度 0.1pm)。
- 前沿佈局:高階 TFF 對接矽光子與 CPO 封裝內部雷射光源,提供超窄頻訊號過濾,切入 1.6T 以上超高速傳輸的光源濾鏡。
- 產線汰弱留強:管理階層於法說明確指出,LED 鍍膜與光通訊濾鏡使用的真空機台大致相通,已將原生產 LED 的機台全數挪移、升級為毛利更高、供不應求的 DWDM 濾鏡;法人因此將 LED 應用別下修至「趨近 0%」、光通訊濾光片列為「接近 100%」核心。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| DWDM / CWDM 薄膜濾光片(TFF) | 5G 基地台、AI 資料中心、FTTH 光纖到府 | 核心命脈與高毛利來源;100GHz/50GHz 高階多腔體製程 |
| 光學鍍膜代工及其他 | 車載感測、工控、生醫儀器、(早期 LED 晶粒鍍膜) | 產能調節與多角化防禦配置;LED 已汰弱留強趨近 0% |
| 低軌衛星(LEO)光學元件 | 地面站與星上載荷、衛星雷射通訊濾光片 | 已完成太空環境可靠性認證,爭取納入衛星雷射通訊供應鏈 |
產品營收結構(依檢測方式分)
| 產品類型 | 營收占比 | 核心應用 | 檢測方式 |
|---|---|---|---|
| 被動濾波片 | 85% | 長距離傳輸、基礎建設(分光/轉折光訊號) | 安捷倫設備 + 人工檢測 |
| 主動濾波片 | 10% | 資料中心、短距離傳輸 | AOI 自動光學檢測 |
| 代工服務 | 5% | 衛星、太陽能電池、LED | — |
圖片 / 架構圖
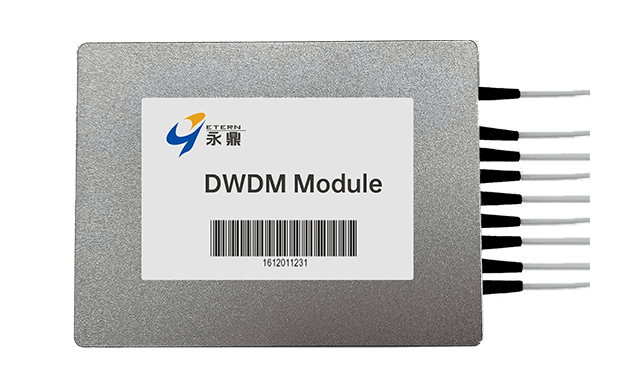
圖說:統新自有品牌 DWDM Module(多通道合分波模組)實體產品,內部以薄膜濾光片陣列完成波長合波/分波,是公司光通訊本業的代表性產品形態。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 0.82 | — | +75.0% | 本站推算† |
| 2026-11 | 0.73 | — | +65.0% | 本站推算† |
| 2026-10 | 0.74 | — | +50.9% | 本站推算† |
| 2026-09 | 0.65 | -12.0% | +53.0% | |
| 2026-08 | 0.73 | -6.3% | +78.2% | |
| 2026-07 | 0.78 | +10.7% | +52.7% | |
| 2026-06 | 0.71 | +5.2% | +103.0% | |
| 2026-05 | 0.67 | -3.7% | +70.2% | |
| 2026-04 | 0.70 | +6.3% | +76.5% | |
| 2026-03 | 0.66 | +77.3% | +70.0% | |
| 2026-02 | 0.37 | -28.2% | +7.3% | |
| 2026-01 | 0.52 | +10.2% | +100.7% | |
| 2025-12 | 0.47 | +5.9% | +26.6% | |
| 2025-11 | 0.44 | -9.9% | +41.9% | |
| 2025-10 | 0.49 | +16.2% | +68.5% | |
| 2025-09 | 0.42 | +2.5% | +63.9% | |
| 2025-08 | 0.41 | -19.7% | +101.5% | |
| 2025-07 | 0.51 | +47.2% | +76.7% | |
| 2025-06 | 0.35 | -11.8% | +43.3% | |
| 2025-05 | 0.40 | -0.1% | +19.6% | |
| 2025-04 | 0.40 | +2.4% | +92.1% | |
| 2025-03 | 0.39 | +11.8% | +30.4% | |
| 2025-02 | 0.35 | +34.4% | +98.7% | |
| 2025-01 | 0.26 | -30.4% | -21.1% | |
| 2024-12 | 0.37 | +18.6% | +21.3% | |
| 2024-11 | 0.31 | +7.0% | -19.2% | |
| 2024-10 | 0.29 | +13.1% | -44.9% |
2026 年已公布累計 5.78 億元;全年推算 8.07 億元(YoY +65.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
- 月營收基礎約 3,000-4,000 萬新台幣,隨市場熱度回升。
- 營運模式以「客戶接單生產」為核心,營收能見度已從「當月看下月」提升至可預測未來 2-3 個月。
- 4 月單月自結營收與獲利延續成長;公司指訂單能見度維持高檔,第二季營收有延續成長之可能(memo_統新光訊TFF研究_20260523,MoneyDJ 2026-05-18/2026-05-22)。
EPS 記錄
| 季度 | EPS (元) | 營收 | 毛利率 | 營益率 | 淨利率 | 備註 |
|---|---|---|---|---|---|---|
| 2026Q1 | 0.74 | 1.54 億(YoY +56.1%) | 39.46% | 12.52% | 18.44% | 由虧轉盈、近三年單季高點;GM 季增 3.4pp/年增 23.9pp |
成長動能/催化劑
- 濾波片技術可延伸至無人駕駛車(LiDAR 距離計算)、機器人避障系統等環境感測領域。
- 1.6T 訂單仍處初期、需求量有限;800G 訂單成長動能開始趨緩;現階段實際出貨仍以較低規格方案為主(客戶端系統驗證持續發展中)。
Scale-across:資料中心拆分帶動 DWDM 濾光片需求(2026-08-26 法說)
來源:活動_統新光訊6426_2Q26法說memo_20260826
- 公司把 AI Data Center 分為四個區塊:Scale-in(晶片內,量最大)、Scale-up(提供 FAU 空間)、Scale-out(機櫃間,1.6T 與 800G 濾光片)、Scale-across(資料中心之間,WDM 濾光片)。
- 需求邏輯:客戶(如 Ciena)因用電限制開始把大型資料中心拆分成多個小型資料中心;若不以 DWDM 串聯,AI 訓練速度會變慢——這是 Scale-across 濾光片需求的根本來源,公司自 2Q26 開始感受到此趨勢。
- 現況:Scale-across 濾光片每月固定有出貨,但實際量仍不大。
- 美國正在「鋪高速公路」:先建光纖幹線(可能 48 或 96 個車道),其中一條 U-band(1625nm)用於 OTDR 健康監測(監控斷線或事故);傳統電信商(如 AT&T)的既有網路亦會被租用,近期並有收購暗光纖的動作。
- 技術門檻:較高難度或較厚的濾光片廠商全球較少,公司具技術門檻優勢。
- 市調佐證(LightCounting):全球四大雲端服務商以太網部分至 2026 年維持 65%–73% 成長率;2021–2031 年 DWDM 與 CWDM 年複合成長率約 13%。
美國基建(BEAD):56 區中 55 區通過,但尚未有客戶接到正式訂單
- 56 個區中已有 55 區進入最後審核並通過,路易斯安那州已獲資金;但目前尚未有任何客戶接到美國基建的正式訂單,基建尚未正式啟動。
- 延遲原因:川普時代更換華為政策使方案延後,後續納入低軌道衛星與固網方案,加上原本的光纖網路——三條路線對統新皆有助益。
- 路易斯安那州的供應鏈供應商已出現,但目前遇到供貨短缺,供貨多被用於 Scale-across。
本份財務數字內部矛盾,不得直接引用
逐字稿同時出現「本季營收約 8,559 萬元」「營業毛利率 56%、營業利率 36%」「合併稅後淨利 1.4 億元」「截至 6 月每股盈餘 2.96 元、第二季 EPS 2.2 元」。以 36% 營益率推算,1.4 億元稅後淨利對應營收需 ≥3.6 億元,與 8,559 萬元不相容——三者至少一項的期間或數量級被 AI 轉寫錯置。引用 2Q26/1H26 財務數字前必須回財報核對(詳見來源檔 danger 提示)。
公司行事曆
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q1 | 稼動率提升、客戶拉貨回溫 | 業務動能 | ⭐⭐⭐ | 毛利率回升至 40% 水準 |
| 2026-04 | 400G/800G 進階至高階規格模組帶動濾光片用量成長 | 放量 | ⭐⭐ | 客戶訂單能見度維持高檔 |
| 2026(進行中) | 低軌衛星通訊濾光片完成太空環境可靠性認證 | 驗證 | ⭐⭐ | 有機會納入衛星雷射通訊供應鏈,為資料中心外第二成長軸 |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊(被動元件 / 光學元件環節,高階 TFF 供應商)
- 相關技術:技術_薄膜濾光片TFF、技術_DWDM
- 角色:光通訊與矽光子產業鏈中游核心零組件(光源濾鏡 / 光學濾光片)供應商
- 受惠主軸:AI 資料中心頻寬升級(400G/800G/1.6T)、矽光子與 CPO 光源濾鏡、低軌衛星雷射通訊、美國 BEAD 寬頻基建
- 約 40 餘台鍍膜機台;對擴廠保守,主張現有機台優化(主/被動互換調度)與設備升級因應,避免過度資本支出。
- 折舊約 100 萬/月(6 年稅率計);高階濺鍍機成本高達 2-3 億/台。
- 面對原物料波動已逐步透過漲價轉嫁成本、提升毛利率;研發/測試單量小(20-50 片),量產滿載時較少接。
- 被動濾片需 100-200 層鍍膜堆疊;採特定厚度矽基板玻璃管理應力與翹曲(Warpage),確保切片不破裂。
- 基板主要採用日本 OHARA 供應的專用玻璃基板。
- 高階鍍膜機台交期約半年,且需內部工程師高度客製化調校參數,並非購入即可量產——此為技術護城河之一。
- 去中化:美國基建國安考量排除華為等中國設備,統新具非中系供應鏈優勢,成為電信商與模組廠(如 3163_波若威(櫃))重要夥伴。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6588_東典光電(櫃) | 同業 / 競爭 | 同為台灣高階 TFF 廠;統新專注純高階矽光子 TFF,東典 2026 轉型跨半導體材料與 AI 網通(見 分析_統新vs東典_TFF雙雄格局_20260523) |
| 3163_波若威(櫃) | 同業 | 光通訊被動元件(WDM / FBG / 濾光片)台廠 |
中國同業
傳統數據中心濾片市場,中國本土廠商東田微、騰景科技近年以低成本壓縮台廠空間(未建頁,來源:使用者筆記)。
風險與注意事項
- 客戶集中中國:營收約 77.85% 來自中國大陸市場,地緣政治與當地電信資本支出循環風險高。
- 價格競爭:傳統 / 標準型濾片面臨中國廠商殺價,獲利仰賴高階 DWDM / 矽光子 TFF 的產品組合升級。
- 部分財務細項(年度 EPS、目標價、產能數字)筆記未提供,待後續報告補。
來源
-
活動_統新光訊6426_2Q26法說memo_20260826 — 統新光訊 2Q26 法人說明會逐字稿(AI 轉寫後人工校正),2026-08-26;出席:魏敬易(總經理)、張煥昇(財務經理)
-
memo_統新光訊TFF研究_20260523,2026-05-23(使用者 Notion 整理,含 MoneyDJ 2026-05-18 / 2026-05-22 財報新聞)
- memo_統新光訊_TFF參訪_20260526,2026-05-26(參訪:產品營收結構、產能與折舊、OHARA 基板、LiDAR/機器人延伸、1.6T/800G 進度)
- 上市別經 gemini 查證為台灣證券交易所上市(市),2026-05-23