基本資料
SpaceX 成立於 2002 年,為全球最大商業航太與低軌衛星公司,2026/6/12 IPO 掛牌,發行價每股 135 美元、募資約 750 億美元、市值 1.75 兆美元(來源:報告_元大_LEO衛星產業_20260610,招股書數據,fact)。三大業務:Space(2025 營收佔比 22%;Falcon 9 / Falcon Heavy / Starship 發射服務)、Connectivity(61%;Starlink 全球衛星寬頻,最大營收與獲利來源)、AI(17%;2025 併入 xAI,含 Grok、X 平台與 Colossus 算力基礎設施)。FY3Q26(2026/10/20 財報會議)業務營收占比 Connectivity 36%、SI 52%、Space 12%;SI(SpaceX Super Intelligence,前 xAI,含 Grok、X、算力服務與 Cursor)首度成為最大業務(來源:報告_CTBC_SpaceX_Initiation_20261021,中信投顧,2026-10-21,fact)。招股書估整體 TAM 28.5 兆美元,其中 AI 佔 93%(26.5 兆)。
採多重股權架構:Elon Musk IPO 前持 Class A 約 12.3%、Class B 約 93.6%,合併投票權 85.1%,上市後仍高度主導。
圖片 / 架構圖
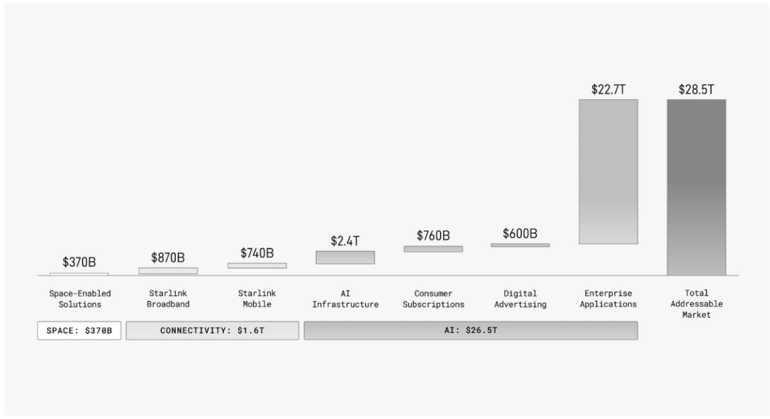
圖說:SpaceX 招股書預估 AI 業務 TAM 達 26.5 兆美元、佔整體 93%,反映公司自我定位為橫跨 AI 模型、算力與軌道運算的科技基礎設施公司。來源:報告_元大_LEO衛星產業_20260610
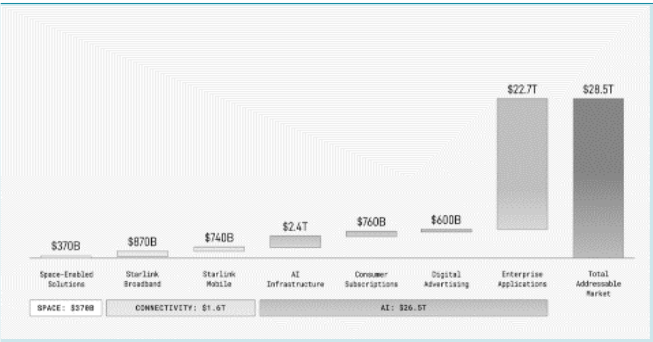
圖說:SpaceX 潛在市場規模長條圖:Space-Enabled Solutions US$370B、Starlink Broadband US$870B、Starlink Mobile US$740B、AI Infrastructure US$2.4T、Consumer Subscriptions US$760B、Digital Advertising US$600B、Enterprise Applications US$22.7T,合計 US$28.5T;分組為 Space US$370B、Connectivity US$1.6T、AI US$26.5T。來源:SpaceX、富邦投顧(2026-10-01)
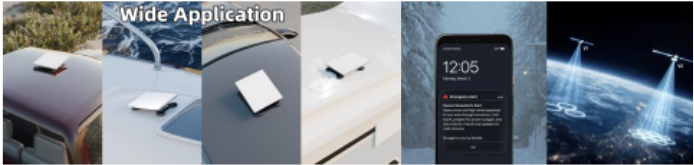
圖說:Starlink 服務應用場景照片組(標題 Wide Application):車頂、船艙、露營車等天線安裝,手機緊急警報畫面,衛星對地覆蓋示意,對應 Connectivity 的消費、企業與直連手機應用。來源:報告_CTBC_SpaceX_Initiation_20261021
EPS 記錄
2025 年以前取自元大投顧整理之招股書(無 EPS 揭露);2025 全年與 1Q26–3Q26 EPS 取自中信投顧(稅後 EPS,美元)。3Q26 EPS 0.35 美元,富邦標為 non-GAAP EPS,兩者數字一致。
| 季度 | EPS (元) | 營收 (US$mn) | 營業利益 (US$mn) | Adjusted EBITDA (US$mn) | 毛利率 | 備註 |
|---|---|---|---|---|---|---|
| 2023 | — | 10,387 | (3,505) | 3,821 | 41.2% | |
| 2024 | — | 14,015 | 466 | 5,350 | 42.9% | |
| 2025 | (1.69) | 18,674(+33.2%) | (2,589) | 6,584 | 49.4% | 由盈轉虧主因 Starship 研發 + AI 基礎設施投資 |
| 1Q26 | (1.27) | 4,694(+15.4%) | (1,943) | 1,127 | 49.1% | 稅前純益 (4,270) |
| 2Q26 | (0.09) | 7,814(+91.9%) | (143) | — | 55.3% | 稅前純益 (518) |
| 3Q26 | 0.35 | 14,575(+161.4%,QoQ +87%) | 2,791 | —(SI 部門 4,953) | 62.4%(含 Connectivity 3% 一次性關稅退稅效益) | 虧轉盈;市場共識營收 129 億、EPS 0.15;營業利益率 19.1%、稅前純益 4,014、Net income 4,404 |
來源:報告_元大_LEO衛星產業_20260610,元大投顧,2026-06-10(招股書整理);報告_CTBC_SpaceX_Initiation_20261021,中信投顧,2026-10-21;報告_富邦_SpaceX_3Q26法說memo_20261021,富邦證券法人業務處,2026-10-21
口徑提醒
富邦 memo 季損益表 F3Q26A 的「毛利率 19.15」實為營業利益率(EBIT 2,791÷營收 14,575);毛利率(毛利 9,097÷14,575)為 62.4%,與中信一致。F4Q26F 起之 61.80 等才是毛利率口徑,該表 F3Q26A 欄屬富邦表列錯位。
- 2025 由盈轉虧主因 Starship 研發 + AI 基礎設施投資;Connectivity 2025 營收 113.9 億美元(+49.8%)、EBITDA 71.7 億(margin 62.9%),已進入規模經濟獲利期
- 2025 CAPEX 207.4 億美元(+85.8%),其中 AI 佔 61%;1Q26 CAPEX 101.1 億(AI 佔比升至 76%),自由現金流 -90.6 億美元
- AI 業務 2025 營業虧損 63.6 億美元;Colossus / Colossus II 合計約 1GW 算力
EPS 預估
| 年度 | 富邦 EPS(US$,報告日:2026-10-01) | 富邦 EPS(報告日:2026-10-21) | 中信投顧 EPS(報告日:2026-10-21) | 備註 |
|---|---|---|---|---|
| FY2025A | -0.72 | -1.69 | -1.69 | -0.72 為特別股轉換後擴大股本口徑、-1.69 為 GAAP 法定口徑,見下方說明 |
| 2026E | -0.64 | 0.01 | 0.33 | 富邦 3Q26 後由虧轉微盈(舊 -0.64 → 新 0.01) |
| 2027E | 1.94 | 1.94 | 3.37 | 富邦 10/01 PE 77.8x;PB 9.9x |
| 2028E | — | 4.74 | — |
FY2025 EPS 口徑:-1.69 與 -0.72 是股本基準不同,非衝突
FY2025 GAAP 淨損 US$4,937mn(富邦 10/21、中信一致)。-1.69 為 GAAP 法定口徑:分母是 IPO 前加權平均普通股約 2,926mn 股(4,937 ÷ 2,926 ≈ 1.69;股數為 agy web 搜尋 2026-10-22 引述公開說明書,中信心)。富邦 10/01 的 -0.72 回推分母約 6,860mn 股,對應特別股全數轉換後的擴大股本(IPO 後流通股 8,087mn,見富邦 10/21 表頭),屬 pro forma 口徑。IPO 前後股本大幅擴張,跨期比較 EPS 須留意分母。本頁採 GAAP -1.69。富邦 10/21 表中 FY25 數字的負號位置在 PDF 解析後錯位,依 EBIT 欄推定為負。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-10-20 財報會議;經中信、富邦整理) | 公司財測 | 2026 年底年化經常性收入(ARR)目標 US$1,000 億維持不變;1Q27 營收目標 US$330–370 億(市場共識 244 億);2026 年底算力 2.5–3GW、2027 年底 13GW | 財報後盤後股價漲 8%(中信);另 4Q26 CAPEX 指引 US$350–400 億(3Q26 為 196 億,算力擴張提前)、4Q26 毛利率回到 2Q 水準(3Q 含約 3pp 一次性利益)(活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022,2026-10-22);Elon 提出 2027 年底 ARR 5,000 億–1 兆美元願景(自稱「crazy note」,主要押注 SI 算力租賃與 Grok Bot,屬願景非 guidance) |
| 中信投顧(2026-10-21) | 營收×PSR 評價;季度預估:4Q26F 營收 22,739、1Q27F 33,102(落在公司 330–370 億區間) | 2026E 營收 49,822、毛利率 57.4%、營業利益 5,903;2027E 營收 181,448、毛利率 57.7%、營業利益 61,264、2027 每股營收 US$10.8 | EPS 2026E 0.33、2027E 3.37 |
| 富邦(2026-10-21 memo 表列) | 季度與年度損益預估 | F4Q26F 營收 19,659、F1Q27F 23,430(低於公司 1Q27 目標下緣 330 億);FY26F 營收 44,555、FY27F 108,222、FY28F 186,908;毛利率 57.9%/60.3%/60.7% | EPS FY26F 0.01、FY27F 1.94、FY28F 4.74 |
富邦 F1Q27F 營收預估 234.3 億低於公司 1Q27 目標 330–370 億,推測該表尚未納入財報會議上修(待核對),中信 1Q27F 已與 guidance 相符。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧 | 2026-10-01 | 買進 | US$183.0(收盤 US$150.9,2026-09-30) | 報告未揭露評價方法;TP÷2027E EPS 1.94 ≈ 94x† | 報告_富邦_低軌衛星產業_20261001 |
| 中信投顧 | 2026-10-21 | 買進(首次評等) | US$220(收盤 US$147.79;潛在漲幅 48.86%) | PSR:2027 每股營收 US$10.8 × 20 倍;高成長初期、業務多為訂閱制 | 報告_CTBC_SpaceX_Initiation_20261021 |
| 華爾街共識(富邦整理) | 2026-10-21 | 買進 37/持有 7/賣出 4 | 12 個月 US$223.62(股價區間 104.83–225.64) | 彭博彙整 | 報告_富邦_SpaceX_3Q26法說memo_20261021 |
| Deutsche Bank / HSBC / TD Cowen / Raymond James / Barclays / Goldman | 2026-10-05~10-19 | buy/hold/buy/strong buy/overweight/buy | 235/150/200/800/254/230 | 富邦 memo 列示,未揭露評價方法 | 報告_富邦_SpaceX_3Q26法說memo_20261021 |
三大業務重點
| 部門(FY3Q26) | 營收 | QoQ | YoY | 重點 |
|---|---|---|---|---|
| Space | US$17.67 億(占 12%) | +83.7% | +6.1% | 本季 35 次發射(21 次 Falcon 9 Starlink、2 次 Starship 試射、1 次 Falcon Heavy、11 次客戶任務;富邦稱 12 次客戶任務,待核對) |
| Connectivity | US$52.48 億(占 36%) | +22.3% | +69.5% | 毛利率 55%(含 3% 一次性關稅退稅);消費訂閱戶 1,360 萬(淨增 160 萬)、ARPU US$69/月 |
| SI(前 AI) | US$75.60 億(占 52%) | +195.2% | +829.9% | 含 Cursor 併購營收 US$6.08 億;Adjusted EBITDA US$49.53 億、營業利益 US$4.31 億(2Q26 為 -13 億) |
來源:報告_富邦_SpaceX_3Q26法說memo_20261021、報告_CTBC_SpaceX_Initiation_20261021,2026-10-21(fact)
Space
- Falcon 9 第一節回收(引擎佔第一節成本約 50%)建立低成本高頻發射優勢;2025 發射 170 次(元大)/165 次(中信,占全球 325 次的 50.8%,待核對)、1Q26 已 40 次、3Q26 35 次
- 發射報價比較(中信投顧):Ariane 6 約 US$6,000/kg、Falcon 9 約 3,200、Starship 推測約 600、全回收目標 200;Starship 載量 150 噸、艙容 1,000 立方公尺(Falcon 9 為 22.8 噸、200 立方公尺)
- 3Q26 新增合約:3 項 Dragon 載人、Artemis III Starlink、18 項國安發射、Starship 登月、3 項 Starfall(中信,fact)
- Starship 為主要成長動能:完全重複使用 + 100 噸級 LEO 載荷 + Raptor 甲烷引擎;目標發射成本 US$10mn(LEO ~US$80/kg vs Falcon 9 ~US$3,064/kg)
- 監管限制:FAA 環評 5M25 才允許 Starbase 年發射上限提高至 25 次,短期無法達理想商轉節奏
Connectivity(Starlink)
- 3Q26 約 1.1 萬顆衛星在軌、消費用戶 1,360 萬戶(沿革:1Q26 約 9,600 顆、1,030 萬戶),全球最大 LEO 通訊網路;航空已簽約約 1.2 萬架飛機(約全球 1/4,產能年初至今成長 4 倍、年底前再翻倍)
- Starlink Mobile 直連月活躍用戶逾 2,200 萬(QoQ +37%);FCC 已核准發射 15,000 顆 Mobile V2 並收購低頻段頻譜,預計 2028 年初開通(中信);富邦:S-band 承擔主要行動數據、800MHz 低頻補建物穿透,管理層稱 Connectivity 長期具每年數千億美元營收潛力
- 企業+政府營收 YoY +91%、QoQ +18%(Starshield 與航空為主);航空簽約約 1.2 萬架,美國四大航簽下三家;Connectivity 毛利率 55% 含約 3 個百分點關稅退稅一次性利益,排除後 EBITDA 利潤率約 YoY +2 個百分點;覆蓋 174 個市場(新增越南、烏干達);V5 終端開始量產並優先配貨零售通路,預期 4Q 啟用數上升;3 年內頻寬目標為現有 100 倍(約 10 萬顆衛星、單星頻寬 10 倍以上),企業+政府營收各自將超越消費端(活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022,2026-10-22,公司說法經珩石筆記轉述)
- Starship Flight 14 單次部署 26 Tbps 頻寬,約等於 10 次 Falcon 9 發射,且僅約半載;Flight 15(預計 11 月)嘗試雙級回收,Elon 認為成功機率過半;Tesla 合併須 Tesla 全體股東過半同意(同上)
- ARPU 由 2024 年 91 → 2025 年 81 → 1Q26 約 66 → 3Q26 69 美元/月(QoQ +5%,仍低於 3Q25 的 83;服務由歐美擴至南美、非洲、東南亞,地區化定價)
- v3.0 衛星:下行 1Tbps / 上行 160Gbps / 星間 4Tbps,由 Starship 每次發射 60 顆;元大預估 2026/2027 累積發射達 1.6/2.2 萬顆(estimate)
- D2C 手機直連:與約 30 家 MNO 合作;2025 與 EchoStar 頻譜交易取得美國 65MHz + 部分全球 MSS 頻譜
- 2026/4 FCC 修正 NGSO/GSO 頻譜共享規則:同區同頻段可服務衛星數 1 → 最多 8 顆,容量最高提升約 7 倍,支撐 v3.0 加速部署
AI(xAI)
- 營收來源:算力租賃、X 廣告、X/Grok 訂閱、資料授權、Grok API 等
- 算力出租合約:Anthropic 每月 12.5 億美元至 5M29(~32.5 萬顆 NVIDIA GPU,支援 Claude 訓練/推論);Google 每月 9.2 億美元至 6M29(~11 萬顆 GPU,2026/9/30 前交付);兩約皆可提前 90 天終止
- 算力:3Q26 名目算力 1.7GW(富邦)/中信稱現況 2.2GW;2026 年底目標 2.5–3GW,2027 年新增約 10GW、年底總算力 13GW(以 Vera Rubin 為主,2Q27 末上線 44 萬套);目前每月上線約 20–22 萬顆 GB300;Grok Bot 付費用戶 80 萬
- 算力配置與定價(富邦整理):約 50% 自用(模型訓練、Grok、Cursor)、50% 外租(可能 60/40 浮動),外租以短期合約為主;新增算力租賃價略高於每瓦 30–50 美元區間上緣,新部署投資回收期低於 1 年、未來可能縮至 6 個月;主要瓶頸為電力、散熱、電氣設備而非 GPU,2027 年規劃額外建置 20GW 電力與散熱容量(總容量可能 23GW),自製燃氣渦輪機葉片以彌補 12–18 個月交期落差
- 在手訂單 US$630 億(遞延收入 175 億,約 420 億預計一年內認列);Cursor 收購對價 600 億美元中 230 億屬留才/換股、約 3 年攤提;SI solutions & infrastructure 營收 70 億(含 Cursor 6.08 億,排除 Cursor 仍 QoQ +192%);SI 營業利益 4.31 億,排除 Cursor 相關 12 億股權薪酬為 16 億;廣告營收 YoY +19%;Grok Bot 付費週活用戶 10 月初 80 萬(一個月翻倍),Grok 企業客戶(run-rate >100 萬美元)pro forma QoQ +50%,推出 Grok Bot+Cursor+X Premium 合併方案;2Q27 底前完成 44 萬顆 Vera Rubin 訓練叢集,2027 高信心再加 10GW、電力冷卻基建目標加 20GW(活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022,2026-10-22;公司說法經珩石筆記轉述,與富邦、中信互為校正,數字一致處不重複)
- 資金:營運現金流、債市融資與供應商/客戶合作投資;公司稱具投資等級信用評等
-
中長期:orbital AI compute — 結合 Starship 重載發射、星間鏈路、太空太陽能與自研晶片,將 AI 運算延伸至軌道
-
VR200 最大買家與融資(廣發香港,2026-10-26):廣發預估 SpaceX 2027E 為最大 VR200 買家(機櫃 2026E 10k/2027E 20k 台,需求 30k+;年底容量 2.0→10.0GW,US$500bn 建置、US$50bn/GW);融資由 Apollo 主導 US$40bn GPU 債(US$10bn 貸款+US$30bn 投資級債,據 Financial Times)、US$89.9bn 現金與 CSP 預付款支撐 4Q26 資本支出 US$35-40bn;部分轉向 ODM-direct,鴻海取最多份額。來源:報告_廣發香港_VR200展望_20261026;彙整見 供應鏈_Vera_Rubin_NVL72機櫃。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| FY3Q26 營收 US$145.75 億、GAAP 毛利率 62.4%、EPS 0.35,優於共識(129 億/0.15) | fact | 報告_CTBC_SpaceX_Initiation_20261021 | 2026-10-21 | 高 |
| SI 部門 3Q26 營收 US$75.6 億首度成最大業務,營業利益轉正 US$4.31 億 | fact | 報告_富邦_SpaceX_3Q26法說memo_20261021、報告_CTBC_SpaceX_Initiation_20261021 | 2026-10-21 | 高 |
| 1Q27 營收目標 US$330–370 億、2026 年底 ARR 目標 US$1,000 億維持 | fact | 報告_CTBC_SpaceX_Initiation_20261021 | 2026-10-21 | 高 |
| 算力 2027 年底 13GW;瓶頸為電力/散熱而非 GPU;新算力投資回收期低於 1 年 | public_info | 報告_富邦_SpaceX_3Q26法說memo_20261021 | 2026-10-21 | 中高(管理層展望) |
| SpaceX 在太空產業居龍頭且目前無競爭對手;PSR 20x 合理 | analyst | 報告_CTBC_SpaceX_Initiation_20261021 | 2026-10-21 | 中 |
| Starship 第 15 次試飛將嘗試回收,若成功再飛有望帶動低軌衛星新一波成長 | thesis | 報告_CTBC_SpaceX_Initiation_20261021 | 2026-10-21 | 中 |
| 4Q26 CAPEX 指引 US$350–400 億(3Q26 196 億);在手訂單 US$630 億,約 420 億一年內認列 | public_info | 活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022 | 2026-10-22 | 中高(珩石筆記轉述,富邦/中信未載) |
| Elon 提出 2027 年底 ARR 5,000 億–1 兆美元願景,主要押注 SI 算力租賃與 Grok Bot | observation | 活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022 | 2026-10-22 | 低(願景性質) |
風險與注意事項
- SpaceX 與 Tesla 潛在合併:雙方已成立獨立董事特別委員會,Musk 因利益衝突不參與,尚無交易條件;Tesla 須取得全部流通股至少 50% 贊成票(富邦,2026-10-21)
- 算力擴張需大量資金,來源為營運現金流、債市與夥伴共同投資;TerraFab 與 Starship 全回收時程高度不確定
- 第 14 次試飛仍有上層引擎提前關閉、推進器回推時一台引擎故障等異常(中信)
- AI 業務高資本支出 + 高虧損;算力出租合約(Anthropic / Google)皆可提前 90 天終止
- Starship 發射成功率仍僅 45.5%,商轉節奏受 FAA 監管限制
- ARPU 下行壓力;軌道 AI 資料中心尚未商業化
- 台廠供應鏈佔比為券商推估值,SpaceX 垂直整合度高、供應商可替代風險需追蹤
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-04 | FCC 修正 NGSO/GSO 頻譜共享規則(1→8 顆) | 政策 | ⭐⭐⭐ | 容量上限提升約 7 倍,加速 v3.0 部署,台廠供應鏈受惠 |
| 2026-06-12 | IPO 掛牌(發行價 $135、市值 1.75 兆美元) | 上市 | ⭐⭐⭐ | 募資約 750 億美元 |
| 2026-09-28 | Starship 第 14 次試飛:Super Heavy 順利軟著水,上層一度引擎異常後入軌,在軌道佈署 26 顆 Starlink V3,並再次完成大氣層重返與水面濺落 | 技術 | ⭐⭐⭐ | 富邦,2026-09-29 |
| 2026 | Starlink v3.0 衛星部署(Starship 每次 60 顆) | 放量 | ⭐⭐⭐ | 2026/2027 累積發射估 1.6/2.2 萬顆(元大 estimate) |
| 2026-11(預計) | Starship 第 15 次試飛:嘗試以發射塔回收推進器與太空船 | 技術 | ⭐⭐⭐ | 中信、富邦,2026-10-21 |
| 2027 上半年起 | Starship 每週一次、下半年每週兩次發射;2027 初二節再飛與在軌加註,並開始發射 Mobile V2、Starmind 衛星 | 放量 | ⭐⭐⭐ | 中信、富邦,2026-10-21 |
| 2027-05~06 | TerraFab 於 Austin 研究實驗室試產首顆可運作測試晶片(可能為 SRAM 類簡單設計) | 技術 | ⭐⭐ | 富邦,2026-10-21;大量生產規劃 2028Q3 於 Gibbons Creek(Q4 亦可能),EUV 訂單細節未揭露 |
| 2027 年中 | Starlink V3 在軌數百顆,用戶可明顯感受速度與延遲改善 | 放量 | ⭐⭐⭐ | 中信、富邦,2026-10-21 |
| 2027-2Q 末 / 2027 年底 | 上線 44 萬套 Vera Rubin 系統 / 總算力 13GW(2026 年底 2.5–3GW) | 擴產 | ⭐⭐⭐ | 中信、富邦,2026-10-21 |
| 2028 初 | Starlink Mobile(Mobile V2,FCC 核准 15,000 顆)預計開通 | 放量 | ⭐⭐ | 中信,2026-10-21 |
| 2028~2029 | 路易斯安那 Starbase 首次發射:內部目標 2028、2029 確定性較高;長期支援年數千次 Starship 發射 | 擴產 | ⭐⭐ | 富邦、中信,2026-10-21 |
| 2026-09-30 | Google 算力合約 GPU 交付期限(~11 萬顆) | 驗證 | ⭐⭐ | 逾期經一個月寬限後 Google 可終止或調降月費 |
供應鏈位置
- 所屬供應鏈:供應鏈_低軌衛星
- 高度垂直整合:火箭、衛星平台、網路系統與軟體多為內部自製;外部供應商聚焦高難度、需量產彈性或具成本優勢的關鍵零組件
相關公司
| 公司 | 2025 LEO 營收佔比(SpaceX 佔比) | 供應內容 |
|---|---|---|
| 3491_昇達科(櫃) | 59%(~37%) | 微波/毫米波被動元件及天線:衛星酬載 70%、地面站 30%;切入火箭波導測試送樣 |
| 7717_萊德光電(櫃) | 50%(~27%) | 高功率光纖合束器、光纖雷射被動元件(供 ISL 雷射通訊終端 LCT) |
| 2313_華通(市) | 20% | 天上/地上 HDI 板主要供應商(以天上板為主) |
| 2367_燿華(市) | 15% | 天上/地上 HDI 板(以地上板為主) |
| 6285_啟碁(市) | 14%(~14%) | Starlink 使用者終端(UT)ODM |
| 7886_科建(興) | 10% | 昇達科射頻元件 CNC 加工代工 |
| 1582_信錦(市) | 6%(~6%) | UT EMI 降噪蓋與天線金屬件;規劃切入衛星用 Stiffener |
| 6271_同欣電(市) | 5-6% | RF 模組、陶瓷基板與封裝模組(衛星通訊射頻前端) |
| 2383_台光電(市) | 5-6% | 高頻低損耗 CCL(衛星板、地面站與 UT PCB) |
| 6190_萬泰科(櫃) | <3%(~<3%) | 地面端設備電源線、網路線、連接線 |
佔比為元大投顧推估(estimate,中信心)。
來源
- 報告_CTBC_SpaceX_Initiation_20261021 — 中信投顧,2026-10-21;首次評等買進、TP US$220(PSR 20x)、FY3Q26 營收 146 億美元、SI 成最大業務、1Q27 營收目標 330–370 億
- 報告_富邦_SpaceX_3Q26法說memo_20261021 — 富邦證券法人業務處,2026-10-21;FY3Q26 財報會議紀要與 Q&A(算力 13GW、TerraFab、Tesla 合併、Starbase 路易斯安那)
- 活動_SpaceX_3Q26法說_珩石筆記_林建宏_20261022 — 珩石內部筆記(林建宏),2026-10-22;3Q26 法說 memo:CAPEX 指引、在手訂單、Cursor 攤提、V5 終端、Tesla 合併與 Q&A(與富邦/中信交叉校正,補新資訊)
- 報告_富邦_低軌衛星產業_20261001 — 富邦投顧,2026-10-01;Starlink 3Q26 發射 598 顆 YoY -18.8%(V3 轉換過渡)、買進 TP US$183、第三代星艦全回收目標 2026 年底
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;第 14 次試飛佈署 26 顆 V3、V3 單顆容量 1,024Gbps(V2 為 96Gbps)
- 報告_元大_LEO衛星產業_20260610,2026-06-10(元大投顧;SpaceX IPO 招股書分析與台廠供應鏈)