基本資料
萊德光電(7717 TT,上櫃)為客製化光纖被動元件供應商,產品應用於光纖通訊、光纖傳感、光纖雷射、衛星通訊等領域,主攻高階利基型市場,大多產品皆與客戶進行客製化設計及生產。除光纖被動元件本業外,亦提供光纖元件製造設備、檢測設備,以及智慧照明解決方案(緊急照明、醫療光療系統)。2Q26 各業務營收比重:衛星雷射通訊 53%、光纖雷射 19%、光纖通訊 15%、光纖檢測與製造設備 8%、智慧照明 5%(中國信託 2026-10-01);沿革:1Q26 為 58%/14%/12%/9%/7%(CTBC 2026-07-16)。
低軌衛星應用要求極低光學損耗、高精度封裝散熱與抗輻射能力,以在太空環境長時間維持高效傳輸。2025 年低軌衛星營收比重約 50%,其中 SpaceX 約 27%(來源:報告_元大_LEO衛星產業_20260610,元大推估,中信心)。2Q26 衛星雷射通訊被動元件營收達 1.91 億元(QoQ +29%,1Q26 為 1.48 億元),佔整體營收 57–58%;歷史軌跡由 2024 年全年 2.1 億元倍增至 2025 年全年 4.2 億元。其餘產品線(傳統光通訊被動元件、高功率光纖雷射等)2Q26 亦季增約 30%,主要受惠美、中市場訂單放量(活動_萊德光電7717_富邦法人座談call_memo_20260915,富邦投顧 2026-09-15)。
2Q26 衛星雷射通訊營收口徑衝突(富邦 vs 中國信託)
富邦(2026-09-15):2Q26 衛星雷射通訊被動元件營收 1.91 億元(QoQ +29%),占整體 57–58%。中國信託(2026-10-01):約 1.78 億元(QoQ +20%、YoY +67%),占 53%,並指出客戶 2Q 進行訂單調整、6 月起回升,略低於其預期。兩者合計營收同為 3.33 億元,差異在衛星業務分類口徑(1.78 億÷3.33 億=53%、1.91 億÷3.33 億=57%),無法由現有資料判定孰是;下半年趨勢一致(2H26 衛星訂單回升、營運逐季走升)。另中國信託報告內文有一處寫衛星占比「自 1H25 的 52% 上升至 58%」,與同報告 2Q26 53% 不一致,不採用。
成長邏輯:低軌衛星為降低地面站依賴、提升跨區傳輸效率,逐步導入衛星間雷射通訊(ISL);萊德供貨給 ISL 硬體設備 LCT(Laser Communication Terminal)內光放大器的關鍵光纖元件,包含合束器(Pump Combiner)、濾波器、隔離器、分光器、端帽、光纖光柵(FBG)、光纖纖殼剝模器(CPS)等。目前一顆衛星約配置 3-4 個 LCT;Starlink 自 v1.5 導入 ISL,v2.0 星間 100Gbps → v3.0 星間 4Tbps,頻寬與鏈路規格升級持續推升雷射通訊元件需求。
集團架構:母公司 Lightel Corporation(開曼,2014 年設立)下轄 Lightel Technologies, Inc.(美國,1999 年設立,集團研發及銷售中心)、萊特科技(深圳,2003 年設立,主要生產基地)、Tobillion Ltd.(香港)、曜力加(台灣)、Aleddra Inc.(美國,2015 年設立,LED 智慧照明燈具研發與銷售)。中國深圳為主要生產基地,台灣、美國維持備援及少量高端產品製造(CTBC 2026-07-16)。
核心技術/競爭優勢
- 成立與專利:1999 年創立於美國西雅圖,累積 26 年產業技術;總部負責全球營運、研發專利、品質控制與少量生產,保留「美國製造」的彈性與機會。截至 2026 年 8 月 10 日,全球已獲得且有效之專利總數達 154+ 項,構成高階技術壁壘(富邦 2026-09-15)。
- 太空封裝與散熱壁壘:太空真空中無空氣傳導,地表通幾千瓦沒事的元件在真空中通 2 瓦就可能燒毀;公司從內部(改善光纖 loss 發熱點、點膠位置、膠水折射率等製造工藝)到外部(研究碳化矽 Silicon Carbide、金剛石等高導熱材料導出外殼熱量)雙管改進,為承受更高光功率的關鍵競爭力(富邦 2026-09-15)。
- 高功率光纖雷射兩大方向:一是萬瓦級(kW)功率,用於切割與焊接高硬度鋼材(如高樓 H 型鋼);二是極佳光束品質(Beam Quality),萊德 2,000 瓦的光束品質可媲美競爭對手 3,500–4,000 瓦,既省電又具備更高切割速度與加工精度(富邦 2026-09-15)。
- 星間雷射的規格門檻(中國信託 2026-10-01):星間鏈路沒有光纖介質,雷射須在真空中直接對準高速繞行的目標衛星,對鏈路穩定性、指向精度、雷射功率、訊雜比與抗輻射的要求遠高於地表光通訊;合束器耦合處的損耗轉為熱、雜質在高功率下會燒毀元件,對製程精準度、材料耐熱與散熱設計要求極高。萊德合束器可熔接 (36+1)×1,衛星目前需求不超過 (6+1)×1;導熱材料採 SiC、金剛石。目前星間光通訊約 5–10W(經光放大)輸出,隨頻寬成長預期往 20–30W 發展。
- 與大立光 / 萊凌科技關係澄清:萊德與大立光本體沒有直接業務關係,市場傳言萊德與大立光合作做 CPO 屬想像空間,萊德完全沒有做 CPO(不想在傳統賽道與人競爭,聚焦既有高毛利的太空 / 雷射賽道)。萊德與大立光有共同投資的關係公司萊凌科技(2000 年由萊德在台灣成立,後引進大立光資金,目前大立光持股超過 70%、萊德為第二大股東,沈培生執行長兼任萊凌總經理);分工上萊德做產業上游光纖元件,萊凌做產業中游模組 / 系統(如光纖雷射共振槍、太空光放大器),需要中游光放大器或傳能共振槍時兩者合作補位,互不競爭(富邦 2026-09-15)。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 合束器(Pump Combiner) | 衛星 ISL / LCT 光放大器、光纖雷射 | 技術可熔接 (36+1)×1 合束器(37 條光纖合一),目前衛星需求未超過 (6+1)×1,顯示技術門檻領先需求 |
| 光纖光柵(FBG)、光纖纖殼剝模器(CPS) | LCT 光放大器關鍵元件 | 濾波器、隔離器、分光器、端帽等配套元件 |
| 高功率光纖合束器 / 光纖雷射被動元件 | 衛星 ISL / LCT、光纖雷射 | 低光學損耗、抗輻射;每衛星 3-4 個 LCT;v3.0 星間 4Tbps 規格升級 |
| 光纖元件製造設備 / 檢測設備 | 光纖耦合器、合束器製造;光纖端面污染/損壞檢測 | 光纖檢測與製造設備占 1Q26 營收 9% |
| 智慧照明 / 光療系統 | 緊急備用照明(LED 燈管內置電池)、醫療光療(阿茲海默症光療系統) | 毛利率優於公司平均;新產品/光療系統預計年底開始出貨,2027 年營收有望顯著成長 |
| 地表光基地台(Optical Gateway) | 「太空-地表一體化」全光網路 | 下行採用 1550nm(光通訊)、上行採用 1064nm(高功率光纖雷射),萊德兩條產品線皆已具備;市場規模不若手機基地台或低軌衛星(數十萬/百萬顆)龐大,營收佔比較不顯眼,但驗證光通訊寬頻化落地趨勢(富邦 2026-09-15) |
圖片 / 架構圖
flowchart LR
    A[萊德光電<br/>光纖合束器 / 雷射被動元件] --> B[LCT 雷射通訊終端<br/>每衛星 3-4 個]
    B --> C[Starlink ISL 星間鏈路<br/>v2.0 100Gbps → v3.0 4Tbps]
    C --> D[SpaceX Starlink 星座]
圖說:萊德光電位於衛星間雷射通訊(ISL)供應鏈上游,產品進入 LCT 終端;Starlink v3.0 星間頻寬升至 4Tbps 為主要規格升級驅動。來源:報告_元大_LEO衛星產業_20260610
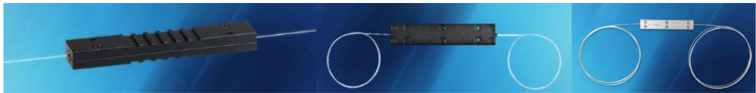
圖表一:萊德光電光纖被動元件產品照片,黑色合束器模組 + 光纖環繞元件 3 張並列。來源:報告_CTBC_萊德光電7717_20260716,2026-07-16
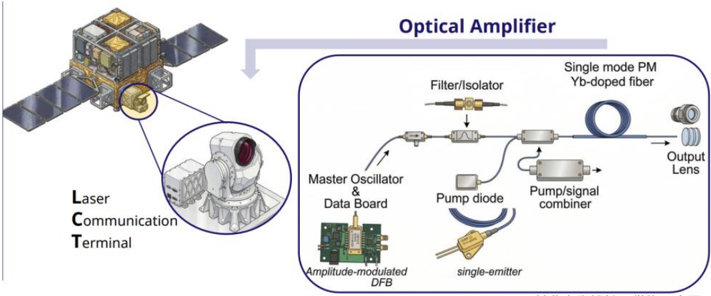
圖表四:衛星間光通訊元件示意圖,衛星本體+LCT(Laser Communication Terminal)+光放大器內部元件(Filter/Isolator、Master Oscillator、Pump diode、Pump/signal combiner),對應萊德供貨的光放大器關鍵光纖元件位置。來源:報告_CTBC_萊德光電7717_20260716,2026-07-16
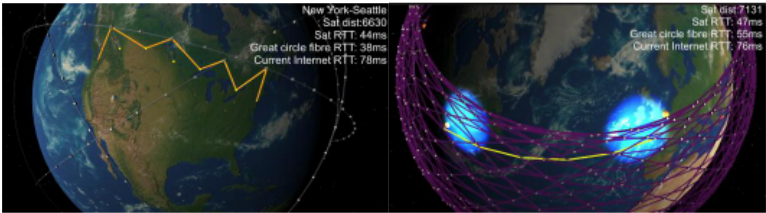
圖表五:衛星訊號傳遞比較,左為經地面站轉發、右為衛星間雷射連線;標示紐約-西雅圖 Sat RTT 44ms/光纖 RTT 38ms/現行網際網路 RTT 78ms,右側 Sat RTT 47ms/光纖 55ms/網際網路 76ms。來源:報告_中信_萊德光電-KY7717_20261001,2026-10-01(Mark Handley)
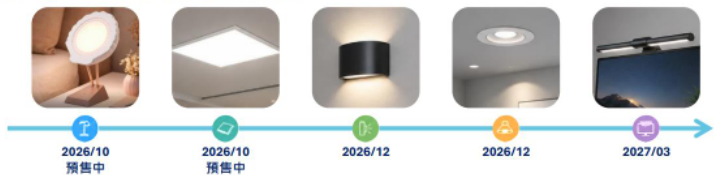
智慧照明產品預期上市時間軸:五項產品(檯燈、平板燈、壁燈、嵌燈、螢幕掛燈),2026/10(預售中)×2、2026/12×2、2027/03。來源:報告_中信_萊德光電-KY7717_20261001,2026-10-01
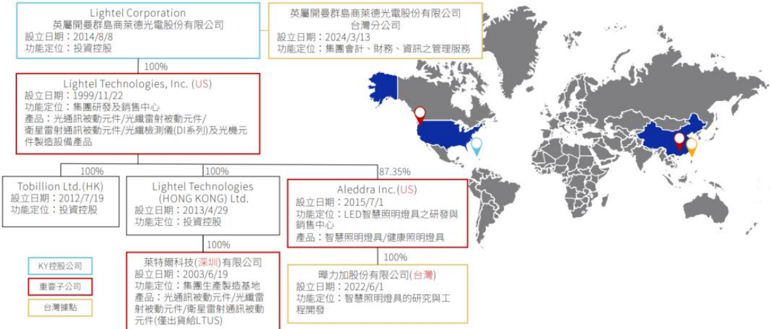
圖表八:萊德光電集團組織架構圖,含 Lightel Corporation(開曼)、Lightel Technologies US/HK、萊特科技(深圳)、曜力加(台灣)、Aleddra Inc.(美國)各子公司設立日期與持股比例(100%/87.35%)。來源:報告_CTBC_萊德光電7717_20260716,2026-07-16
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-09 | 1.07 | -13.1% | +80.3% | |
| 2026-08 | 1.23 | +12.4% | +86.2% | |
| 2026-07 | 1.09 | -21.5% | +37.1% | |
| 2026-06 | 1.39 | +38.9% | +134.9% | |
| 2026-05 | 1.00 | +5.8% | +10.4% | |
| 2026-04 | 0.95 | +17.6% | -21.4% | |
| 2026-03 | 0.80 | +4.1% | -2.4% | |
| 2026-02 | 0.77 | -21.7% | +36.4% | |
| 2026-01 | 0.99 | +31.8% | +52.2% | |
| 2025-12 | 0.75 | +25.6% | +31.0% | |
| 2025-11 | 0.60 | +19.5% | +0.8% | |
| 2025-09 | 0.59 | -10.3% | -11.2% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
財務結構與自由現金流
2026 上半年(1H26)財務結構指標,來源:活動_萊德光電7717_富邦法人座談call_memo_20260915,富邦投顧,2026-09-15。
| 指標 | 數值(截至 2026-06-30 / 1H26) | YoY / 備註 |
|---|---|---|
| 現金及約當現金 | 9.4 億元(939,633 仟元) | YoY +183% |
| 股東權益 | 10.52 億元 | YoY +89% |
| 流動比率 | 333% | — |
| 負債比率 | 26% | 去年同期 40%,財務結構轉健康 |
| 自由現金流(FCF,1H26) | 1.65 億元 | 已超越 2025 全年 1.42 億元(2023 年 0.76 億元) |
| FCF 利潤率 / 年增率 / FCF÷稅前淨利 | 28% / +98% / 1.1 倍 | — |
| 資本支出/營收比 | 0.5% | 泰國建廠 4Q 產生部分資本支出,全年影響輕微 |
| 2025 年現金股利 | 每股 NT$3.29 元 | 落實盈餘配息政策 |
2026 年 9 月入選「外資精選台灣企業 100 強」。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$139 百萬 | +39% | +135% | 單月歷史新高,低軌衛星市場需求推升;CTBC(2026-07-16) |
| 2026Q1 | NT$256 百萬(2.56 億元) | 合併營收;富邦(2026-09-15) | ||
| 2026Q2 | NT$333 百萬(3.33 億元) | QoQ +30% | 單季歷史新高,毛利率 63.9%(毛利 2.13 億元,QoQ +45%;中國信託 2026-10-01 核對,富邦報 61% 與毛利÷營收 64% 不符);富邦(2026-09-15) |
EPS 記錄
只放實績(A)。
| 季度 | EPS(NT$) | YoY | 備註 |
|---|---|---|---|
| 2Q26A | 2.77 | QoQ +76%(1Q26 為 1.57 元);營收 3.33 億元(QoQ +30%,YoY +24%)、毛利率 63.9%(QoQ +6.4ppts,衛星比重提升且無 1Q 庫存跌價;富邦報 61%)、營益率 27.9%、單季淨利 6,854 萬元(QoQ +78%);優於中信預期(內文寫 2.21 元、圖表三寫 2.33 元,兩處不一致);富邦(2026-09-15)、中國信託(2026-10-01) | |
| 1Q26A | 1.57 | 歷史次高;毛利率 57.5%(QoQ-9.1ppts,主因 LED 產品提列庫存跌價損失);CTBC(2026-07-16) | |
| 1H26A(累計) | 4.34 | +38.7% | 創歷史新高,且 1H26 即已超越 2024 全年;累計淨利 1.07 億元(YoY +56%);毛利率穩定 61%(2023H1 62%/2024H1 60%/2025H1 61%);營業利益率自 2024 年度 14% 拉升至 25%,淨利率自 11% 提升至 18%;富邦(2026-09-15) |
EPS 預估
| 年度 | 中國信託 EPS(報告日:2026-10-01) | 備註 |
|---|---|---|
| 2026E | 8.11(前 8.50) | 下修 4.5%:營業外支出上調(含 Aleddra 訴訟律師費)致稅前下修,本業營益上修 9.8%;前值 2026-07-16 首次評等寫 8.49,10-01 報告「調整前」列 8.50 |
| 2027E | 12.52(前 12.41) | 上修 0.9% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| CTBC(2026-07-16) | 低軌衛星需求 → 營收逐季成長,衛星雷射通訊占比提高帶動毛利率 | 2Q26 自結營收 NT$333 百萬創單季新高;毛利率雖受 LED 庫存跌價影響,但衛星雷射通訊業務比重提高,預期維持約 60%;泰國產能 2027 年投產、滿足至 2029 年訂單需求 | 2026E 營收 NT$1,288 百萬、EPS 8.49 元;2027E 營收 NT$1,649 百萬、EPS 12.41 元 |
| 中國信託(2026-10-01) | 衛星雷射通訊成長+比重提升 → 毛利率上修 → 營益率;訴訟費拉低稅前 | 2026E GM 61.8%(前 58.6%)、營益率 26.1%(前 23.9%)、業外 -65 百萬元;2027E GM 62.5%(前 59.7%)、營益率 29.0%(前 27.0%)、業外 -55 百萬元;3Q26F 營收 342 百萬元、GM 62.4%、EPS 1.77(前 2.21),4Q26F 營收 361 百萬元、EPS 1.99;訴訟律師費 2026/2027 年 188/175 萬美元逐月認列、年影響 EPS 約 1.6 元;2H26 衛星訂單回升、泰國廠 2027 投產 | 2026E 營收 1,293 百萬元(前 1,288,YoY +50.0%)、營益 337 百萬元、淨利 201 百萬元、EPS 8.11;2027E 營收 1,662 百萬元(YoY +28.6%)、營益 481 百萬元、淨利 311 百萬元、EPS 12.52;2Q26 實績優於其預估(GM 63.9% vs 59.4%) |
| 富邦(2026-09-15) | 子公司 Aleddra 侵權訴訟費用逐月認列 → 對各季 EPS 影響平滑漸進 | Aleddra 對美國大廠 RAB Lighting 於美國德州北區聯邦法院提出侵權訴訟(緊急照明系列產品);公告兩年律師費約 170 萬美元+180 萬美元,依律師每月最新帳單逐月認列,不會年底一次認列;對方已開始要求談判 | 訴訟費用平滑攤入各季損益,非單一季度大幅侵蝕 EPS 之一次性事件 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中國信託 | 2026-10-01 | 買進(維持) | NT$700(前 680) | 2027E EPS 12.52 元 × 55 倍;上調原因:訴訟案有望推升後續成長動能、低軌衛星展望樂觀、獲利能力優於預期;前日收盤 604 元、潛在漲幅 15.9%;風險:低軌衛星產業成長不如預期 | 報告_中信_萊德光電-KY7717_20261001 |
| CTBC | 2026-07-16 | 買進(首次評等) | NT$680 | 2027E EPS × 55 倍本益比;比較 3491_昇達科(櫃) 過往 PER 均值 30 倍、+1 倍標準差 60 倍,現價交易於 2027E EPS 43 倍,評價仍具上升空間 | 報告_CTBC_萊德光電7717_20260716 |
太空經濟三階段
萊德看的不是單純低軌衛星,而是整體太空經濟(預估市場規模達 1.8 兆美元,CAGR 9%+),分三大成長階段(富邦 2026-09-15):
- 短期動能(衛星雷射通訊 / 訊號傳輸):LEO 5G 到 6G 全覆蓋、D2C(Direct-to-Cell 手機直連衛星)、地海空全覆蓋,驅動對寬頻通訊的剛性需求。
- 中期動能(太空 AI 資料中心 / Orbital Compute):預計 2028 年啟動,解決地表 Data Center 缺水、缺電與公投反對等建置困境;需求規模預估為傳統低軌衛星的 10 倍——SpaceX 申請 100 萬顆、Orbital Compute 10 萬顆、Starcloud 88,000 顆、Blue Origin 51,600 顆、Cowboy Space 20,000 顆等太空 AI 資料中心衛星規劃。
- 長期與終極目標(太空傳能 / 雷射充電與永續綠能):5 年以上長期目標,利用雷射在太空傳送千瓦(kW)級以上高功率能量;短期應用為清理太空垃圾(雷射賦予動能推入大氣層燒毀)、建置太空充電站對飛行器 / 衛星 / 低空無人機 / 氣球進行雷射充電;終極目標將太空太陽能收集之電力以雷射傳回地球,提供永續綠色能源。
營收與在軌衛星數量正相關:追蹤業界龍頭 SpaceX 在軌數量,2026 年預計達 1.9 萬顆、2027 年 2 萬顆、2028 年 2.9 萬顆,最終總申請發射量高達約 13 萬顆(129,988 顆)。低軌衛星平均壽命約 4–6 年(約 5 年),意味每 5 年約有 20% 的循環替換訂單。V2 轉 V3 衛星對含金量(Content Value)影響:營收主要與衛星發射總數量正相關而非單一火箭載重,火箭單次發射數量提升(V2 的 20-30 顆 → V3 的 70-80 顆)帶動在軌衛星與 LCT 總數增加;各客戶(SpaceX、Amazon 等)Terminal 規格高度保密且快速迭代,規格升級亦有助重新報價維持產品單價(富邦 2026-09-15)。
低軌衛星通訊與太空 AI 資料中心規格不同:低軌衛星通訊目前主要滿足語音與基本數據、頻寬受限,未來將導入 WDM(波分複用)技術並增加單顆衛星 LCT 數量或頻寬;太空 AI 資料中心數據流量極巨大,單顆光放大器與 LCT 頻寬將大幅升級(類似地表 400G/800G 升級到 1.6T/3.2T),對功率、功耗與散熱要求更嚴苛,產品單價與毛利也更高(富邦 2026-09-15)。
中國信託(2026-10-01)對太空新應用的看法:太空資料中心(需克服只能靠傳導與輻射散熱的熱控與宇宙射線)、太空太陽能電廠(太空轉換效率為地表 5–10 倍,但目前回傳效率僅約 10%,成本差距大)、雷射清除太空垃圾,皆仍在新創階段、需數年開發;若落地都將導入更多雷射技術,萊德需克服產品技術迭代與產能,以滿足提升中的光功率與頻寬需求。
上游缺料:光通訊上游材料全球存在缺料現象(如光纖、光 IC、隔離器用的 Garnet 石榴石晶片等),因地表 AI Data Center 需求龐大而極度緊缺;萊德因深耕產業 20 多年,供應鏈掌控能力較佳,目前產品交期正常(富邦 2026-09-15)。
公司行事曆
- 10/13週二營收9月營收公布營收 1.07 億、年增 +80.3%、月增 -13.1%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 5 次有 5 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-2027 | Starlink v3.0 部署(星間 4Tbps)帶動 LCT 元件需求 | 規格升級 | ⭐⭐⭐ | 2026/2027 累積衛星估 1.6/2.2 萬顆(元大 estimate) |
| 2026-10 起 | 智慧照明新品陸續上市(2026/10 預售兩款、2026/12 兩款、2027/03 螢幕掛燈);「健智倍」(BrainGuardian)Gamma 光波健康照明預計 2026 年底推出 | 新產品 | ⭐⭐ | 毛利率優於公司平均,為新成長動能;沿革:2026 年底出貨(CTBC 2026-07-16)→ 分批 2026/10–2027/03(中國信託 2026-10-01) |
| 2027 | 泰國產能預期投產,滿足至 2029 年訂單需求 | 擴產 | ⭐⭐⭐ | 泰國子公司 Lightel Thailand 設立於 2026/3/10(中國信託 2026-10-01 組織圖);沿革:CTBC(2026-07-16)預期 2027 投產 → 富邦(2026-09-15)確認已完成廠房簽約,正建置高精度無塵室 |
| 2028 | 太空 AI 資料中心(Orbital Compute)預計啟動 | 新市場 | ⭐⭐⭐ | 需求規模預估為傳統低軌衛星 10 倍;富邦(2026-09-15) |
| 2026-09-15 | Aleddra 對 RAB Lighting 侵權訴訟,對方已開始要求談判 | 法律訴訟 | ⭐⭐ | 已被侵權 3-4 年,訴訟費用逐月認列;富邦(2026-09-15) |
供應鏈位置
- 所屬供應鏈:供應鏈_低軌衛星(ISL / 雷射通訊環節)
- 下游客戶:SPCX.US(spacex)(透過 LCT 設備供應鏈)
- 產能佈局:中國深圳為主要生產基地,台灣/美國備援+高端少量製造;泰國新廠已完成廠房簽約,正建置高精度無塵室,以因應擴產與供應鏈韌性要求(富邦 2026-09-15,沿革自 CTBC 2026-07-16 預期 2027 年投產)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| SPCX.US(spacex) | 終端客戶 | 2025 SpaceX 營收佔比約 27%(元大推估) |
| 3491_昇達科(櫃) | 可比公司(估值) | CTBC 認為兩者低軌衛星成長動能相似、評價面具可比性,以昇達科歷史 PER 區間作為萊德光電評價參考(CTBC 2026-07-16) |
| 3008_大立光(市) | 共同投資關係(非直接業務) | 萊德與大立光本體無直接業務關係,市場傳言雙方合作 CPO 屬想像空間,萊德完全沒有做 CPO;雙方共同投資萊凌科技(大立光持股逾 70%、萊德為第二大股東),萊德做上游光纖元件、萊凌做中游模組/系統,互補不競爭(富邦 2026-09-15) |
風險與注意事項
- LEO 客戶集中度高;ISL 導入節奏與衛星發射節奏連動
- 低軌衛星產業成長不如預期(CTBC 風險因子,2026-07-16)
- 利益揭露:CTBC 母公司中國信託證券為萊德光電興櫃初次承銷券商,本報告公開前十二個月內收取該公司給付之報酬,屬非獨立評等來源,估值與評等解讀需納入考量(CTBC 2026-07-16)
- 子公司訴訟:Aleddra 對美國大廠 RAB Lighting 提出侵權訴訟,公告兩年律師費約 170 萬+180 萬美元(逐月認列),對方已開始要求談判,最終結果與費用金額仍待確認(富邦 2026-09-15)
來源
- 報告_元大_LEO衛星產業_20260610,2026-06-10
- 報告_CTBC_萊德光電7717_20260716 — 中國信託證券(賴彥維),2026-07-16;首次評等買進,TP NT$680;1Q26 EPS 1.57 元、2Q26 自結營收單季新高;2026/2027E 營收 12.9/16.5 億元、EPS 8.49/12.41 元;泰國產能 2027 投產;智慧照明/光療業務 2027 展望
- 報告_中信_萊德光電-KY7717_20261001 — 中國信託投顧(賴彥維),2026-10-01;買進維持、TP NT$700(前 680);2Q26 EPS 2.77 元優於預期、毛利率 63.9%;2026/2027E EPS 8.11/12.52 元;Aleddra 訴訟費影響 EPS 約 1.6 元/年;衛星營收口徑與富邦不同;智慧照明新品 2026/10–2027/03
- 活動_萊德光電7717_富邦法人座談call_memo_20260915 — 富邦投顧,2026-09-15;2Q26 營收 3.33 億元(QoQ+30%)、EPS 2.77 元(QoQ+76%)、1H26 EPS 4.34 元(YoY+38.7%創新高);財務結構大幅改善(現金 9.4 億 YoY+183%、負債比 26%、FCF 1.65 億);太空經濟三階段展望;澄清與大立光無直接業務關係、萊德不做 CPO;Aleddra 侵權訴訟進度;泰國新廠簽約建置無塵室