定義
光通訊雷射元件在 800G / 1.6T、SiPh 與 CPO 架構中負責光訊號發射、外部光源供給與長距離傳輸能量補償。從職能來看,可分成「訊號發射」與「能量支撐」兩類:EML / VCSEL 偏資料發射,CW Laser / Comb Laser 偏外部光源,Pump Laser 則提供 EDFA 等放大器所需能量。
圖解
graph TB
    subgraph source["光源與訊號發射"]
        EML["EML<br/>1.6T 高階模組主流"]
        VCSEL["VCSEL<br/>短距低功耗傳輸"]
        CW["CW Laser<br/>ELS 外部光源"]
        COMB["Comb Laser<br/>多波長供給"]
    end

    subgraph support["能量與品質修復"]
        PUMP["Pump Laser<br/>EDFA 增益能量"]
        WDCM["WDCM / CFBG / TDCM<br/>色散補償"]
    end

    subgraph bottleneck["2026 觀察瓶頸"]
        FBG["FBG 鎖波元件"]
        LENS["Micro Lens<br/>微米級耦合"]
        PADDLE["Paddle Card<br/>低損耗載板"]
        PKG["氣密精密封裝"]
    end

    EML --> MODULE["800G / 1.6T 光模組"]
    VCSEL --> MODULE
    CW --> SIPH["SiPh / CPO 外部光源"]
    COMB --> SIPH
    PUMP --> AMP["光放大器"]
    WDCM --> AMP
    FBG --> PUMP
    LENS --> PUMP
    PADDLE --> MODULE
    PKG --> MODULE
技術原理
訊號發射 / 外部光源
| 元件 | 核心職能 | 技術重點 |
|---|---|---|
| EML | 數據發射 | 整合雷射二極體與調變器,適合高速長距離與 1.6T 高階模組 |
| VCSEL | 短距傳輸 | 成本低、功耗小,常用於資料中心內部短距連接 |
| CW Laser | 恆定光源 | 不直接承載資料,作為 ELS / SiPh 外部光源 |
| Comb Laser | 多頻道供給 | 單顆雷射產生多個等間距波長,適合高密度波長配置 |
Pump Laser / WDCM
Pump Laser 通常採 980nm 或 1480nm 晶粒與 14-pin butterfly package,透過 FBG 鎖波、Micro Lens 光纖耦合與 TEC 主動溫控,為 EDFA 等放大器提供穩定能量。WDCM 則用於修正長途傳輸色散,避免脈衝展寬造成誤碼,技術趨勢由 DCF 轉向 CFBG 與 TDCM。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 光源型態 | EML / VCSEL / CW / Comb 決定應用場景 | 1.6T、SiPh、CPO 導入節奏 |
| 封裝形式 | CoS、Box、Butterfly、晶圓級封裝 | 精密耦合良率與氣密封裝能力 |
| FBG / Micro Lens 供給 | Pump Laser 良率與放大效率關鍵 | Lumentum 提到的 component space 缺口 |
| Paddle Card 交期 | 1.6T 模組低損耗載板瓶頸 | 使用者 memo 指出交期由 6 週拉至 6 個月 |
GS 2026 光源供需補充
Goldman Sachs 2026-04-17 指出 2026 年 EML 與 CW Laser 供給仍偏緊,主因包括 AI server 放量、800G / 1.6T / 3.2T 速度升級、光連接用量擴大,以及 InP substrate 同時供應 EML、CW Laser、PD / LD 等元件。報告預期供需緊張可能延續至 2027,待 VPEC、Landmark、Lumentum、Coherent 等供應鏈擴產後,2H28 才可能更平衡。
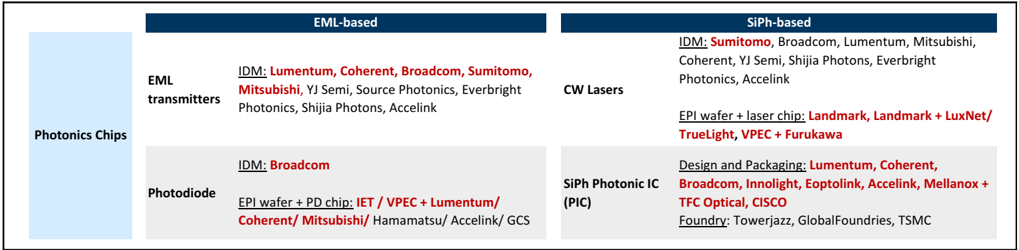
圖說:GS optical chip supply chain 圖,將 EML、CW Laser、SiPh-based module、PD / receiver 等光晶片供應鏈並列;台灣相關觀察包括 VPEC / 全新與 Landmark / 聯亞。
| 光源路線 | GS 觀察 | 對台廠觀察 |
|---|---|---|
| EML | 長距離與成熟可靠度仍重要,與 SiPh-based module 並存 | 3081_聯亞光電(櫃)、2455_全新(市) 上游磊晶規格與產能 |
| CW Laser | SiPh / CPO 外部光源需求增加 | 聯亞 / 全新的 CW Laser 與 PD 磊晶供應能力 |
| SiPh-based optical module | 800G BoM 優勢約 26%、價格優勢約 15%;1.6T BoM 優勢約 32%、價格優勢約 20% | 光模組與 SiPh 耦合供應鏈需同時觀察 |
| InP substrate | EML、CW Laser、PD / LD 共用基礎材料,地緣與出口管制提高不確定性 | 上游 MOCVD / 磊晶擴產進度是前導指標 |
Lumentum 最新供需與定價動態(大摩 2026-08-12)
Pump laser(980nm/1480nm 為主)市佔約 70–80%,公司持續調漲售價,業務 YoY +80%、預期未來數季再成長 4 倍,為毛利率最高業務之一。EML 端 200G 出貨占比已達 25%(營收占比約 40%,兩季前僅 5%/10%),公司目標年底前 EML 單位出貨 YoY +50%;CW 與 EML 毛利率差距隨晶粒縮小而收斂。反映 EML/Pump Laser 供給仍偏緊、廠商議價力增強,與本節 GS 2026-04-17 判斷的供需缺口延續至 2027 方向一致。來源:報告_MS_Lumentum_20260812
100W 以下 CW Laser 供需缺口與 Scale-up 光源路線選擇(永豐 CPO Q&A,2026-09-21)
memo_CPO_永豐發展趨勢QA_20260921 補充兩項供需與路線判斷:
- 100W 以下 CW Laser 供需缺口:預期明年(2027)供需缺口仍將持續擴大,估計缺口可能達 30–40%;原文稱「即使元捷產能提升,仍難以完全填補整體市場缺口」——「元捷」發音與 7917_源傑科技(興) 相近,疑為口語轉寫誤植,惟原始 memo 未附上下文可完全確認,暫不逕行改字,並列原文與推測對象,待後續交叉驗證。Coherent、Lumentum 等廠商提出的 4K 需求預測相當樂觀,外資報告亦顯示供需缺口可能持續擴大;缺口不限於特定瓦數,整體需求皆受 Fast-Si 基材需求增加與中美供應限制影響。信心:中(分析師論壇速記,缺口幅度為估計值,廠商名稱待核對)。
- Scale-up 短期光源路線:VCSEL 優先於 Micro-LED:VCSEL 生態系較完整;Micro-LED 雖可做成高密度光源陣列,但技術成熟度仍落後(與 技術_MicroLED_CPO 既有 2028H2 商業化時程判斷一致)。Scale-up 光互連短期仍以 VCSEL 為主,Micro-LED 持續追趕。
VCSEL 與 CW Laser 路線取捨(群益 ECOC 會後,2026-10-06)
memo_ECOC2026_群益會後分享_20261006:CW Laser 一定要用 InP 基板,VCSEL 可用 GaAs 基板(產能較大),但 VCSEL 需要更多光纖、200G 850nm 可能是速度極限、1060nm 尚未見 200G;VCSEL array 密度不足是頻寬瓶頸。Lumentum 以 115 度評估認為 850nm VCSEL 不可靠(2,000 小時失效)、1060nm 可靠度較高,業界則認為機櫃可加散熱、以 85 度評估即可,且 1060nm 需特殊光纖成本更高。VCSEL-NPO 最大問題是高熱與多芯光纖能否做出來,多模光纖成本非常高(kevin 現場補充:VCSEL 方案一顆 GPU 約需 2,304 條光纖),因此 NVIDIA 的 VCSEL 光源專案已停下來;Coherent 矽光 NPO 的 CW Laser 需求約 100mW。完整 NPO 脈絡見 技術_NPO。
高功率 CW Laser 單價、單波 200G 光源路線與毛利結構
產業專家(2026-11-02,⭐⭐,單一專家來源;數字為專家估計):
| 項目 | 專家估計 | 備註 |
|---|---|---|
| CW Laser 70mW 單價 | 約 4~5 美元 | 現行主流功率 |
| CW Laser 200mW 單價 | 約 15~20 美元 | 專家稱單顆價值量提升 4~5 倍;以區間端點相除約 3~5 倍(原文倍數照錄) |
| Google 2.4T 輕相干模組用 CW | 單波 100~150mW | 8 通道×300G/lane,搭配 OCS 與 TFLN 調變器(見 技術_OCS、技術_TFLN薄膜鈮酸鋰) |
| 供給 | Lumentum 2028~2029 年 100mW/200mW 產能已被海外龍頭鎖定售罄 | 見 LITE.US(lumentum);若外部高功率雷射緊繃,將加速 NPO/CPO 轉向內建光源、CSP 扶植中立第三方光晶片廠 |
- 單波 200G/400G 光源路線:單波 200G EML 在高溫散熱與良率損耗上面臨嚴苛挑戰;DFB-DM 雖成本較低,但高頻信噪比與調變頻寬難以滿足超高速率。專家預期 2027~2028 年市場仍依賴成熟 EML 與矽光+CW Laser,單波 400G 則轉向 TFLN 材料體系(EML 在 400G/lane 極困難)。
- 毛利結構:上游物料(DSP、EML、Laser)毛利約 50~60%,甚至更高;光模組製造毛利約 30~50%;模組利潤集中在頭部廠商(專家觀察)。DSP 供需見 技術_光模組DSP。
- 上游基板:DSP 緊繃遠高於 InP 基板,中國基板廠擴產快,見 技術_InP磷化銦。
穩懋 Foundry 進度(2026-05-26)
3105_穩懋(櫃) 的 call memo 補上台灣 III-V foundry 在雷射 / PD 元件的商業進度。公司不是單純上游磊晶供應商,而是提供 EPI 到 Wafer Process、Wafer Level Testing 的晶圓代工服務;客戶也可只委外 wafer process。
| 元件 | 進度 | 技術 / 商業含義 |
|---|---|---|
| PD | 已量產、逐季增量;2027 年產能全面開出、全年大量供應(穩懋 3Q26 法說,2026-10-28)。沿革:2Q26 final pilot(2026-05-26) | 接收端是穩懋 2026 光通訊最先放量項目 |
| CW Laser | 與 EML、VCSEL 均有客戶開發中,可靠度測試週期約半年;2027 年僅量產前小量營收、顯著貢獻 2028 年(穩懋 3Q26 法說,2026-10-28)。沿革:70-100mW 符合業界規格、目標 200mW+,仍在 MPI / NRE(2026-05-26) | SiPh 外部光源中長期主線,推動 200-400mW 高功率 |
| EML / DFB | 與客戶開發案進度不同,EML 仍在 MPI | 需追蹤客戶認證與量產設計變更 |
| VCSEL Datacom | 50G / 100G 已有量產;長距離利基產品也已量產 | 證明光電製程不只侷限 3D sensing |
| LD grating | 目前 E-beam 仍主流,DUV / Nanoimprint 持續觀察 | 後續設備導入會影響 wafer control 與產能效率 |
技術瓶頸 / 風險
- FBG、Micro Lens 等高精度小型元件若供給不足,會限制 Pump Laser 與高階光模組出貨。
- 1.6T 對低損耗載板要求提高,Paddle Card 交期可能成為模組產能瓶頸。
- 精密氣密封裝與光纖耦合良率決定雷射元件能否順利放量。
- 高功率 CW 的晶片面積與良率:單顆功率達 300mW 以上晶片面積才顯著增大,功率升至 250-300mW 以上時同等 InP 磊晶產能的顆數減少 30-50% 以上,維持顆數需增加 50-70% 以上產能;InP 基板 2 吋供應最穩、4 吋量少、6 吋幾乎無人量產(聯亞 3Q26 法說,2026-10-28,3081_聯亞光電(櫃))。
- CPO 由 pluggable 轉向共封裝後,雷射封裝型態可能由單體封裝轉向更靠近晶圓級 / 外部光源架構,供應鏈價值分配會改變。
- 若 2027 前 EML / CW Laser 擴產慢於 AI server 規格升級,光源供給可能成為 1.6T / 3.2T 光模組與 CPO 放量瓶頸。
既有資料參考
| 參考資料 | 可交叉使用的觀察 |
|---|---|
| 活動_Lumentum_LITE_Q3電話會議memo_20260509 | EML、泵浦雷射、窄線寬雷射供需缺口;零組件業務成長與產品組合改善;Scale-across 帶動泵浦雷射與窄線寬雷射用量 |
| 技術_SiPh | Pluggable → CPO Switch → XPU optical IO 的封裝路線,以及 CPO 熱管理、FAU 對準與多排空間限制 |
| 報告_GS_AI光網路_20260417 | 800G / 1.6T / 3.2T 光模組升級、SiPh BoM 優勢、EML / CW Laser 供需緊張與 2H28 平衡假設 |
編譯方式
本頁不合併或改寫既有 Raw_data;新筆記作為主來源,既有 Lumentum memo 與 SiPh 技術頁只作為瓶頸、架構與需求推論的參考。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| 雷射 / PD 磊晶 | 3081_聯亞光電(櫃)、2455_全新(市) | EML、Pump / CW Laser、VCSEL、PD 等上游磊晶;全新 CW Laser 2026-09 新增美系大廠客戶(供 Base Epi,2027 貢獻),MOCVD 機台同步由 62 台分階段擴至 69 台(3Q27 進廠)(中信投顧、富邦投顧,2026-09-22/24) |
| 光收發模組 + CW 雷射晶粒 | 7930_威世波(興) | 本業光收發模組(BOSA/TOSA)已達規模經濟;2026 年桃園中壢新廠切入 CW 雷射 chip 生產,與台灣/歐洲 InP 磊晶業者合作並直接對接中國基板廠,已取得多家中國光模組客戶 CW 雷射訂單,預計 2026/11 起出貨 70mW、2027/1 出貨 100mW |
| III-V foundry | 3105_穩懋(櫃) | PD、CW Laser、EML / DFB、VCSEL Datacom 的 wafer process / wafer-level test |
| 精密封裝 | 3450_聯鈞(市)、6442_光聖(市) | CoS、Box、Butterfly、ELS / SiPh 耦合 |
| 雷射光源封測(新進者) | 6456_GIS-KY(市) | 觸控模組廠轉型;EML、CW 皆可做,目標 800G 以上高功率封裝;2026 雷射封測 Capex 約 40–50 億,首階段 4Q26 出貨,33 億擴產 1H27 後量產;客戶為國際大廠、未直接對 CSP(2026-09-24 法說) |
| 模組 | 4979_華星光(櫃) | 800G / 1.6T 光模組能力 |
| 被動 / 光學元件 | 3163_波若威(櫃)、6789_采鈺(市)、6588_東典光電(櫃) | WDCM / FBG、Micro Lens、TFF |
| 材料 / 載板 | 6271_同欣電(市)、3037_欣興(市) | 陶瓷散熱基板、Paddle Card |
| 設備觀察 | 6706_惠特(市) | 雷射分選設備訂單可作前導指標 |
相關技術
來源
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;CW Laser 70mW→200mW 單價、2.4T 單波 CW 100~150mW、單波 200G EML/DFB-DM 瓶頸、Lumentum 高功率 CW 售罄、上游物料毛利 50~60%+
- memo_光通雷射元件供應鏈_20260509,2026-05-09(使用者整理)
- 活動_Lumentum_LITE_Q3電話會議memo_20260509,2026-05-09(使用者整理)
- 技術_SiPh
- 報告_GS_AI光網路_20260417,2026-04-17
- 活動_穩懋3105_call_memo_20260526,2026-05-26
- 活動_穩懋3105_3Q26法說memo_20261028,穩懋 3Q26 法說,2026-10-28;PD 2027 全年放量、CW/EML 2028 顯著貢獻
- 活動_聯亞3081_富邦證券call_memo_20261028,富邦,2026-10-28;聯亞多波長雷射、高功率 CW 晶片面積與良率、NPO 外部光源
- 報告_永豐_威世波7930_20260714,2026-07-14;威世波興櫃掛牌推薦,光收發模組廠切入 CW 雷射晶粒生產
- 報告_MS_Lumentum_20260812,Morgan Stanley,2026-08-12;Lumentum pump laser 市佔 70-80%+YoY +80% 成長、200G EML mix 提升至營收 40%
- 活動_GIS-KY6456_中信2Q26法說memo_20260924,中信投顧,2026-09-24;GIS-KY 以 40–50 億 Capex 切入雷射光源封測
- memo_ECOC2026_群益會後分享_20261006 — 群益投顧 ECOC 2026 會後分享,2026-10-06;VCSEL(GaAs)vs CW Laser(InP)、850nm/1060nm 可靠度爭議、NVIDIA VCSEL 光源專案停下
- memo_CPO_永豐發展趨勢QA_20260921,永豐 CPO 發展趨勢 Q&A,2026-09-21;100W 以下 CW Laser 供需缺口 30-40%、Scale-up 短期 VCSEL 優先於 Micro-LED