基本資料
光環科技(TrueLight)為台灣光通訊元件廠,主要從事光學晶片、光電轉換元件與光通訊零組件的設計、開發、生產與銷售,1997 年成立。公司產品涵蓋 FP、DFB、EML、SOA、CW laser for SiPh、PD / APD、VCSEL 等,是台股光通訊雷射元件供應鏈的一員。
在 AI 資料中心升級 800G / 1.6T 與矽光子架構的背景下,光環的觀察重點在 EML / CW laser / PD 等光通訊元件,以及後段測試、劈裂與分 bin 產能是否能跟上客戶需求。
產品與應用結構(第一金,2026-10-05):2025 年產品組合為晶粒及零組件 63%、光電轉換件 28%、其他 9%;應用領域為頻寬網路 10%、4G/5G 基地台互聯 31%、雲端數據中心 22%、感測應用 26%、其他 11%;銷售地區為台灣 60%、中國 8%、歐洲及美洲 17%、亞洲及其他 15%。
公司定位為光通訊中上游零組件供應商:提供 Chip、TO、OSA、OSM、COB 等元件,供客戶組裝光收模組或 AOC 線纜後再賣給通訊設備廠,並提供光發射/接收零組件與光引擎的 ODM/OEM 服務(華南投顧,2026-10-15,引用光環年報)。2026-10-15 收盤 NT$176(華南)。
股本 12.65 億元;外資持股 10.07%、投信持股 0.1%、自營商持股 1.63%(第一金,2026-10-05,基準日 2026-10-02)。
核心技術/競爭優勢
- 代工業務重回貢獻:完成客戶 5,000 小時可靠度測試認證後,光環代工業務自 26H2 起重新貢獻營運,隨稼動率提升及產品組合優化,本業獲利顯著改善並轉虧為盈(第一金,2026-10-05)。
- VCSEL 布局 Scale-up 光互連:光環深耕 VCSEL 市場多年,現正開發 1060nm VCSEL 自有方案,規劃年底推出樣品供客戶測試,有望切入新一代 AI 光互連市場。相較 SiPh 方案,VCSEL 具備高頻寬密度、低功耗、低延遲潛力及高可靠度等優勢;過往傳輸距離較短的限制,在以機櫃內及機櫃間短距離互連為主的 Scale-up 應用中影響相對有限;若未來 Scale-up 架構朝 Wide-and-Slow 方向發展,VCSEL 可望成為極具競爭力的技術選項(第一金,2026-10-05,引用產業觀察非公司財測,信心中)。
- 代工投片與產能(華南,2026-10-15):公司規劃逐季大幅擴廠、投片量逐月提升,預期 2027 年底產能為 2026 年的 3 倍(與第一金口徑一致);以片數與營收推算單片 wafer ASP 約 10-15 萬元,現階段出貨以 3 吋產品為主(法人座談,信心中)。
- 產能擴充:今年已完成 16.5 億元現金增資(稀釋 EPS 約 11.8%),並公告斥資約 11 億元進行產能擴充及設備擴置,主要配合客戶 2027–2028 年產能規劃提前建置(第一金,2026-10-05)。
圖片 / 架構圖
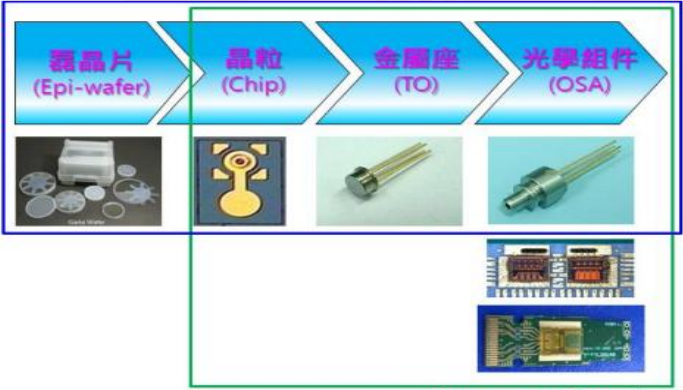
圖說:光環產品鏈示意——磊晶片(Epi-wafer)→晶粒(Chip)→金屬座(TO)→光學組件(OSA),下方附光引擎/模組板實物照,圖中藍框、綠框各框出部分環節(華南投顧,2026-10-15,引用光環年報)。
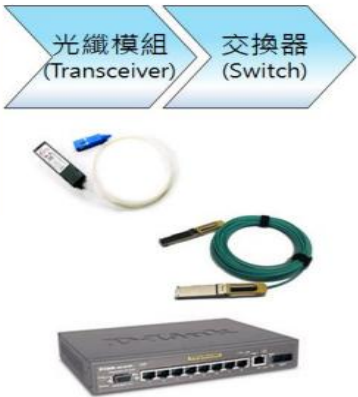
圖說:下游示意——光纖模組(Transceiver)→交換器(Switch),附光模組、AOC 線纜與交換器實物照(華南投顧,2026-10-15)。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| FP / DFB / EML / SOA | 光收發模組雷射光源 | 800G / 1.6T 升級需求 |
| CW laser for SiPh | 矽光子外部雷射 | SiPh / CPO 架構導入 |
| PD / APD / VCSEL | 光接收與感測 | 資料中心、光通訊、感測 |
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 1.42 | — | +129.9% | 本站推算† |
| 2026-11 | 1.35 | — | +137.2% | 本站推算† |
| 2026-10 | 1.23 | — | +127.2% | 本站推算† |
| 2026-09 | 1.21 | +11.5% | +140.3% | |
| 2026-08 | 1.09 | +13.1% | +110.1% | |
| 2026-07 | 0.96 | +25.2% | +96.9% | |
| 2026-06 | 0.77 | +34.2% | +62.8% | |
| 2026-05 | 0.57 | -8.5% | +13.3% | |
| 2026-04 | 0.62 | -2.7% | +12.2% | |
| 2026-03 | 0.64 | +26.5% | -9.2% | |
| 2026-02 | 0.51 | -25.0% | -27.2% | |
| 2026-01 | 0.68 | +9.6% | +3.0% | |
| 2025-12 | 0.62 | +8.4% | +19.3% | |
| 2025-11 | 0.57 | +4.9% | +11.9% | |
| 2025-10 | 0.54 | +7.7% | +21.8% | |
| 2025-09 | 0.50 | -2.5% | +8.5% | |
| 2025-08 | 0.52 | +6.0% | +15.3% | |
| 2025-07 | 0.49 | +3.5% | +19.2% | |
| 2025-06 | 0.47 | -6.6% | -2.0% | |
| 2025-05 | 0.50 | -9.4% | +11.3% | |
| 2025-04 | 0.56 | -21.2% | +5.7% | |
| 2025-03 | 0.71 | +1.4% | +29.7% | |
| 2025-02 | 0.70 | +6.1% | +72.9% | |
| 2025-01 | 0.66 | +26.9% | +23.1% | |
| 2024-12 | 0.52 | +1.7% | -10.8% | |
| 2024-11 | 0.51 | +14.2% | -17.8% | |
| 2024-10 | 0.45 | -4.0% | -23.1% |
2026 年已公布累計 7.05 億元;全年推算 11.1 億元(YoY +61.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-07 | NT$96.04m | +25.2% | +96.9% | 代工收入逐步重回貢獻;自結稅後淨利約 NT$9m,EPS 0.08 元,本業轉虧為盈(第一金,2026-10-05) |
| 2026-08 | NT$110m | +13.1% | +110.1% | 代工事業逐月增加片數,稼動率回升(第一金,2026-10-05) |
| 2026-09 | 約 NT$120m | +11.5% | +140.3% | 華南表列億元(四捨五入至 0.1 億);7-9 月合計約 3.26 億(華南,2026-10-15) |
EPS 記錄
| 期間 | EPS (元)(實績) | 備註 |
|---|---|---|
| 2024 (A) | -2.21 | 全年虧損;營收 NT$573.8m,GM 4.12%,OPM -44.53% |
| 2025 (A) | -1.40 | 全年虧損但較 2024 收斂;營收 NT$683.3m(YoY+19.09%),GM 13.51%,OPM -22.39% |
| 2026Q1 (A) | -0.32 | 營收 NT$182.7m,GM 9.79%,OPM -21.81% |
| 2026Q2 (A) | -0.16 | 營收 NT$196.3m(QoQ+7.5%/YoY+28.1%),GM 19.82%,持續虧損但虧損顯著收斂 |
資料來源:報告_第一金_光環3234_20261005(第一金,2026-10-05)
EPS 預估
| 年度 | 第一金投顧 EPS(報告日:2026-10-05) | 華南投顧 EPS(報告日:2026-10-15) | 備註 |
|---|---|---|---|
| 2026F | 0.57 | 0.33(營收 11.1 億、GM 27.1%、OPM 3.7%) | 營收 NT$1,098m(YoY+60.7%);GM 28.29%;OPM 6.48%;代工業務 26H2 起重新貢獻,本業轉虧為盈 |
| 2027F | 6.77 | 6.08(營收 28.1 億、GM 40.9%、OPM 27.4%) | 營收 NT$2,877m(YoY+162.0%);GM 40.89%;OPM 30.34%;稅後淨利 YoY+1,083.9%,稼動率提升+產品組合優化+產能擴充 3 倍挹注;兩家 2026 EPS 差距主要在 3Q26 毛利率(第一金 33.77%/華南 31.4%)與 4Q 貢獻 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 第一金投顧(2026-10-05) | 取得客戶 5,000 小時可靠度測試認證 → 代工業務重回貢獻 → 稼動率提升+產品組合優化 → 本業轉虧為盈;斥資約 11 億元擴產 → 2027 年底產能達 2026 年底 3 倍 | 7 月自結稅後淨利約 NT$9m(EPS 0.08 元),本業隨營收放大轉虧為盈;3Q26F 營收 NT$321.7m(QoQ+63.9%/YoY+113.2%),GM 33.77%,稅後淨利估 NT$44.62m(Q 虧轉盈);今年已完成 16.5 億元現金增資(稀釋 EPS 約 11.8%);1060nm VCSEL 自有方案規劃年底推出樣品供客戶驗證 | 2026F EPS 0.57(營收 NT$1,098m、GM 28.29%、OPM 6.48%);2027F EPS 6.77(營收 NT$2,877m、GM 40.89%、OPM 30.34%) |
| 華南投顧(2026-10-15,法人座談) | 營收逐月成長、代工片數放大 → 毛利率爬升 → 轉虧為盈;以 wafer 片數×ASP 推營收 | 3Q26F 營收 3.26 億(QoQ+66.3%/YoY+115.9%)、GM 31.4%、OPM 11.5%、EPS 0.34;4Q26F 營收 4.0 億、GM 35.0%、EPS 0.48(股本 11.2→12.7 億);2027 逐季營收 4.7/5.9/7.5/10.0 億、GM 38.0→42.3%、EPS 0.74/1.17/1.66/2.51;月增幅高個位數至雙位數;wafer ASP 10-15 萬元、3 吋為主;2Q27 毛利率樂觀情境突破 40%;「新增產線」預估(百萬元)2026F/27F/28F/29F 營收 56.0/607.6/1,300.6/1,260.5、毛利率 6.4%/31.2%/42.3%/40.4%、營益率 3.1%/24.4%/39.0%/38.1% | 2026F/2027F EPS 0.33/6.08;營收 11.1/28.1 億(YoY +62%/+154%);GM 27.1%/40.9%;OPM 3.7%/27.4% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 第一金投顧 | 2026-10-05 | 買進 | NT$240(潛在報酬 32.23%,基準價 NT$181.5,2026-10-02) | 35x 2027F EPS 6.77 元;現價 PE 26.5x,參考光通上游同業 PE 評價區間 20-60x | 報告_第一金_光環3234_20261005 |
| 華南投顧 | 2026-10-15 | 買進 | NT$215(隱含漲幅 22.2%,收盤價 NT$176) | 35x 2027F EPS 6.08 元(35×6.08≈213†);報告評價區間 30-40x,同業近月 PER 約 16-40x;現價約 28x 2027F EPS | 報告_華南_光環3234_20261015 |
風險與注意事項
- 華南報告月營收表中 2026-10 預估 0.5 億(MoM -55.2%)與內文「營收月月增」不一致,疑為未更新的占位值,未採用。
-
華南 2023-12-11 曾給「區間持有」TP NT$33(當時股價 31),一年多後轉為買進 TP 215,股價已重估約 6 倍;估值倍數(35x 2027F)全押在 2027 年代工產能 3 倍擴張與毛利率 40% 兌現。
-
需區分公司自有前段製程能力與惠特後段代工能力。
- 光通訊雷射元件受客戶認證、價格與良率影響,產能目標不等於實際出貨。
- 私訪資料屬非公開來源,需用後續月營收與法說確認。
公司行事曆
- 10/23週五現金增資現增新股上市現增 15,000 張;認購價 110 元;用途:償還銀行借款、充實營運資金、購置機器設備。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心高)
- 12/07週一營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026 | 800G / 1.6T 與 SiPh 題材帶動雷射元件關注 | 需求 | ⭐⭐ | 需看產品規格與客戶出貨 |
| 2026 年底 | 光環相關後段產能目標 10mn 顆 | 產能 | ⭐⭐ | 來源:惠特私訪紀錄 |
| 2026H2 | 代工業務重新貢獻營運,隨稼動率提升及產品組合優化,本業獲利顯著改善並轉虧為盈 | 營運轉折 | ⭐⭐⭐ | 第一金(2026-10-05);取得客戶 5,000 小時可靠度測試認證後啟動 |
| 2026-07 | 自結稅後淨利約 NT$9m,EPS 0.08 元,本業轉虧為盈 | 財報 | ⭐⭐⭐ | 第一金(2026-10-05) |
| 3Q26 | 第一金估營收 NT$321.7m(QoQ+63.9%/YoY+113.2%),稅後淨利估 NT$44.62m(Q 虧轉盈) | 財報展望 | ⭐⭐⭐ | 第一金(2026-10-05) |
| 2026 年內 | 已完成 16.5 億元現金增資(稀釋 EPS 約 11.8%);公告斥資約 11 億元進行產能擴充及設備擴置 | 擴產/籌資 | ⭐⭐⭐ | 第一金(2026-10-05) |
| 2027 年底 | 整體產能規模預期達 2026 年底 3 倍,配合客戶 2027–2028 年產能規劃提前建置 | 擴產 | ⭐⭐⭐ | 第一金(2026-10-05) |
| 2026 年底 | 規劃推出 1060nm VCSEL 方案樣品供客戶驗證,切入新一代 AI 光互連市場 | 新產品/驗證 | ⭐⭐⭐ | 第一金(2026-10-05) |
與惠特關係
光環與 6706_惠特(市) 的關係來自光通訊雷射後段代工:惠特私訪紀錄提到,光環送 bar 條給惠特,惠特負責 bar test、劈裂、測試分 bin;光環自身可能有部分 EML 製程機台,但後段委外給惠特。
| 關係 | 說明 |
|---|---|
| 惠特代工客戶 | 光環後段委由惠特做測試、劈裂、分 bin |
| 產能目標 | 私訪紀錄稱光環 2026 年底目標 10mn 顆 |
| 來料規格 | 2 吋晶圓約 4-5k 顆、3 吋約 6-8k 顆(私訪紀錄) |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊
- 相關技術:技術_光通雷射元件、技術_SiPh
- 角色:光通訊雷射 / 光電轉換元件
- 後段代工:6706_惠特(市)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6706_惠特(市) | 後段代工 | bar test、劈裂、分 bin;2026 年底 10mn 顆目標 |
| 3081_聯亞光電(櫃) | 上游 / 同供應鏈 | InP / GaAs 磊晶片供應鏈對照 |
| 2455_全新(市) | 上游 / 同供應鏈 | 化合物半導體磊晶與光通訊元件對照 |
來源
- 報告_第一金_光環3234_20261005 — 第一金投顧(周建霖),2026-10-05;買進,TP NT$240(35x 2027F EPS,潛在報酬 32.23%);代工業務 26H2 起重新貢獻、本業轉虧為盈;斥資約 11 億元擴產,2027 年底產能估達 2026 年底 3 倍;規劃 1060nm VCSEL 自有方案年底推出樣品;EPS 2026F/2027F 0.57/6.77
- 報告_華南_光環3234_20261015 — 華南投顧(陳宏齊,法人座談),2026-10-15;買進,TP NT$215(35x 2027F EPS 6.08);2Q26 GM 19.9% 轉雙位數、7 月起轉盈、3Q26F EPS 0.34;2027 年底產能估 3 倍、wafer ASP 10-15 萬元、3 吋為主;EPS 2026F/2027F 0.33/6.08
- 活動_惠特_私訪_20260422
- 光環 2025Q4 法說資料摘要:https://finmoconf.diveinvest.net/presentation/69494586bab52fb5c8f837a2
- 104 公司介紹:https://www.104.com.tw/company/7g3p180