分析時點(最新 2026-10-18)
本頁為 Goldman Sachs 全球伺服器 TAM 系列的最新版(檔名保留首版日期,內容已覆寫為 2026-10-18 版)。系列沿革:2024-10-29 引入機櫃級預測 → … → 2026-04-17 引入 2028 預測 → 2026-06-24 → 2026-10-18(最新)。主題「AI 資本支出與循環 read-across」共 7 篇 · 之後有 6 篇更新判讀,最新:分析_3Q26美系Hyperscaler財報與台廠read-across_20261102(11-02)
Goldman Sachs 全球伺服器 TAM 更新(報告_GS_全球伺服器_20261018,2026-10-18,Allen Chang/Verena Jeng 等)。全球伺服器價值 TAM 2027/28E 上修 31%/45%,驅動為 AI 與一般伺服器同步上修:AI 機櫃放量、ASIC 滲透提升、記憶體成本與規格升級墊高 CSP 支出。
核心結論
- AI 機櫃放量:AI server rack(NVL72-equiv,含 NVIDIA + AMD)出貨 63k / 110k / 164k(2026-28E,YoY +238% / +75% / +49%;前版 55k / 105k / 163k)。NVIDIA 機櫃上修至 61k / 97k / 149k(前版 50k / 92k / 148k),AMD 機櫃 2 / 13 / 15k。
- AI 伺服器(8-GPU):2026E 下修 7% 至 1.73m(高密度機櫃取代部分板級),2027-28E 上修 10% / 29% 至 2.66m / 3.31m(ASIC 型 AI 伺服器需求)。
- ASIC 滲透:隱含 AI 晶片需求 18.4m / 29.2m / 38.3m(2026-28E,YoY +84% / +59% / +31%;前版 19m / 27m / 32m,2026E 小降、2027-28E 上修 9% / 19%);ASIC 滲透率全球 55% / 57% / 58%(前版 50% / 52% / 55%),global-tier 47% / 48% / 49%,中系 92%(報告文字以「2028E 約 60%/約 50%」概述)。
- 一般伺服器:出貨 YoY +20% / +12% / +8%(2026-28E);營收(價值)上修 15% / 13% / 11%(高記憶體成本與規格升級;報告摘要頁另寫「2027/28E 上修 17% / 11%」,同報告內口徑不一,並列保留)。Intel Xeon 6+/Xeon 7 Diamond Rapids 與 AMD EPYC Venice(2026-05 量產爬坡)為 agentic AI 的控制平面 CPU。
- 沿革:2026-06-24 版為 AI 機櫃 55k / 105k / 163k、ASIC 占比 50% / 52% / 55%、全球伺服器 TAM US$604 / 850 / 1,102bn、一般伺服器營收成長 +28% / +17% / +11%、美系 CSP capex 2028E US$1,145bn → 2026-10-18 如本頁。
圖解
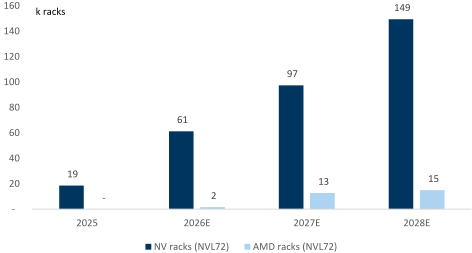
圖說:AI 機櫃(NVL72)出貨量按晶片平台拆分,單位 k racks — NVIDIA 機櫃 2025/2026E/2027E/2028E = 19 / 61 / 97 / 149,AMD 機櫃 2026E/2027E/2028E = 2 / 13 / 15。NVIDIA 仍為機櫃放量主體。來源:Goldman Sachs,2026-10-18。
伺服器價值 TAM(US$bn)
| 類別 | 2026E | 2027E | 2028E | 2028 占比 |
|---|---|---|---|---|
| 全球伺服器總計 | 605 | 1,115 | 1,602 | 100% |
| 一般伺服器 | 217 | 250 | 271 | 17%(2025-28E CAGR 22%) |
| AI 機櫃(NVL72) | 194 | 599 | 約 1,013† | 63%(2025-28E CAGR 163%,約 US$1tn) |
| AI 伺服器(8-GPU,訓練+推論) | 194 | 265 | 318 | 20%(2025-28E CAGR 38%) |
- 2028E AI 機櫃價值為總計扣除其他三類回推(†),報告文字稱約 US$1tn。2026E/2027E 8-GPU 為訓練+推論加總(157+38/203+62)。
- 與前版比較:2027/28E 總 TAM 由 850 / 1,102 上修至 1,115 / 1,602;2028E 機櫃占比由 51% 升至 63%,8-GPU 占比由 27% 降至 20%。
- ODM 格局:Hon Hai/FII 預期憑研發、規模與美國及全球產能擴大機櫃市占,維持 ODM 龍頭(Exhibit 7 圖上無百分比;前版 2026E 55% → 2028E 69%,本版未重列)。
2026E 營收曝險(Exhibit 4,節錄)
| 類別 | 公司 | Nvidia GPU | AMD GPU | Google TPU | Amazon Trainium | Meta MTIA | Oracle | 產品定位 |
|---|---|---|---|---|---|---|---|---|
| ODM | 2317_鴻海(市)(Hon Hai) | 30-35% | 5-10% | 5-10% | 0% | 0% | <10% | AI server ODM |
| ODM | 6669_緯穎(市)(Wiwynn) | 5-10% | 5-10% | <5% | 25-35% | <5% | 10-20% | AI server ODM |
| ODM | 2382_廣達(市)(Quanta) | 60-70% | <5% | <5% | 0% | <5% | <5% | AI server ODM |
| ODM | 3231_緯創(市)(Wistron) | 45-55% | <5% | 0% | 5-15% | <5% | 5-10% | AI server ODM |
| ODM | 2356_英業達(市)(Inventec) | 15-20% | <5% | <5% | 0% | 0% | 0% | AI server ODM |
| 零組件 | 3017_奇鋐(市)(AVC) | 40-50% | <10% | <5% | 15-20% | 5-10% | <5% | 液冷零組件、機殼 |
| 零組件 | 3324_雙鴻(櫃)(Auras) | 40-50% | <10% | <10% | <20% | <10% | <10% | 冷板、CDU、manifold、QD |
| 零組件 | 8210_勤誠(市)(Chenbro) | 30-35% | <5% | 0% | 30-35% | 0% | <10% | 機殼 |
| 零組件 | 6805_富世達(市)(Fositek) | 40-50% | <5% | <5% | 5-10% | <5% | <5% | QD、滑軌 |
| 零組件 | 2059_川湖科技(市)(King Slide) | 50-55% | <10% | <10% | <10% | <10% | <10% | 滑軌 |
| PCB/CCL | 2383_台光電(市)(EMC) | 10-15% | <5% | 15-20% | 10-15% | 5-10% | <1% | CCL |
| PCB/CCL | 2368_金像電(市)(GCE) | <5% | <5% | 10-15% | 30-35% | 20-25% | 0% | PCB |
| 光模組/雷射 | 3081_聯亞光電(櫃)(LandMark) | 30-35% | <5% | 30-35% | 10-15% | 10-15% | <10% | InP laser diode/ EPI wafer |
| 光模組/雷射 | 2455_全新(市)(VPEC) | 15-20% | <5% | 10-15% | <5% | <5% | <5% | InP EPI wafer |
- 原始 Exhibit 4 欄位另含「Chinese GPUs/ASICs」一欄(本表因沿用舊版欄位未重列),LandMark/VPEC 在該欄分別為 <5%/<5%;個股完整解讀見 3081_聯亞光電(櫃)、2455_全新(市)。
- 完整表另含 Inspur、Huaqin、FII、Mitac、Delta、TUC、ZDT、Unimicron、Innolight、Eoptolink 等(見 報告_GS_全球伺服器_20261018)。曝險為 GS 估計區間,非公司揭露。
CSP capex
- 美系 CSP(Microsoft、Amazon、Meta、Alphabet、Oracle):2026-28E YoY +84% / +52% / +13%(上修 +4% / +17% / +22%)→ 2028E 達 US$1,397bn(前版 US$1,145bn)。
- 中系 CSP:2026-28E YoY +105% / +21% / +14%(上修 +14% / +15% / +11%)。
- 結構:晶片(GPU/ASIC/CPU)為最大宗,其次 HBM,再次網通與其他(散熱、電源、機殼、滑軌等);中系 CSP 晶片支出較分散於 GPU 與多家本土 ASIC。
- Microsoft Maia 300:Azure Maia 擴展到多 GW 部署並成為 Microsoft 產品與服務的主要推論系統,多 GW 部署自 2027 年起,報導指 2027 年可能部署 >1M 顆 Maia 300(Microsoft 由 Gabriela Borges 覆蓋)。
- 共識對照:凱基整理的市場共識為美系五大 CSP 2026F capex US$804bn(+79%)、2027F US$1,079bn(+34%)(分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015);GS 2027E 由 2028E 1,397bn 與 +13% 回推約 US$1.24tn†,約高於共識 15%,GS 偏樂觀。
伺服器歷史趨勢與 ODM 營收(Exhibit 15-20,1Q26 前)
- 全球伺服器價值 TAM:x86 2025/1Q26 YoY +46%/-5%、non-x86 +191%/+109%,non-x86 占價值 2025 年 37%、1Q26 50%(Exhibit 15)。
- 依通路:Global brand 2025/1Q26 YoY +31%/+103%、Chinese brand +47%/+19%、ODM Direct +133%/+2%(Exhibit 16)。
- 台灣 ODM 與品牌廠近 12 個月營收 YoY:高 AI 曝險組(鴻海、廣達、緯穎、英業達、緯創、神達、技嘉)+38%,低 AI 曝險組(仁寶、和碩、宏碁、華碩、微星)+15%(Exhibit 18,數據 TEJ)。
PC 與手機(附帶)
- PC 出貨 2026-28E YoY -14% / -5% / 0%(255m / 243m / 244m;筆電 178m / 173m / 176m);手機出貨 -10% / +2% / +2%(1,140m / 1,162m / 1,182m)。
- 與凱基對照:凱基以 Gartner 口徑預估 PC 2026F 232.1m(-14%)、2027F 204.9m(-12%),2027 年 GS -5% vs 凱基 -12% 明顯分歧;兩家基期不同(2025 GS 297m、凱基 271m),不直接比較絕對值。
GS Buy 個股映射(台股)
| 環節 | 標的 |
|---|---|
| ODM | 2317_鴻海(市)(Hon Hai / FII)、6669_緯穎(市)(Wiwynn)、3231_緯創(市)(Wistron) |
| 矽光子 | 3234_光環(櫃)(LandMark)、3081_聯亞光電(櫃)(VPEC) |
| 液冷 | 3017_奇鋐(市)(AVC)、6805_富世達(市)(Fositek)、3324_雙鴻(櫃)(Auras) |
| 滑軌 / 機構 | 2059_川湖科技(市)(King Slide,rail kits) |
| 材料 / PCB | 2383_台光電(市)(EMC,CCL)、2368_金像電(市)(GCE,PCB) |
| 光連接 | Innolight(旭創)、Eoptolink(中系,未建頁)、FOCI(FAU)、3008_大立光(市)(Largan,FAU)、Shengyi Tech/Victory Giant(中系,未建頁) |
| 晶圓 / 測試 | 2330_台積電(市)(foundry)、6223_旺矽(櫃)(MPI,探針卡)、6515_穎崴(市)(WinWay,sockets)、7769_鴻勁精密(市)(Hon Precision,FT handler) |
| 晶片 | 5274_信驊(市)(Aspeed,BMC fabless) |
- 本版 Buy 名單未列 8210_勤誠(市)(Chenbro)與廣達(2382_廣達(市),GS Neutral);勤誠、廣達仍出現在 Exhibit 4 曝險表。
投資解讀
- AI 機櫃由「8-GPU 板級」加速轉向「整機櫃(NVL72)」,2028 機櫃 TAM 占整體伺服器 63%,設計與 GPU 互連密度提升 → 利多整機櫃 ODM(鴻海/緯穎)、滑軌(川湖)、液冷(奇鋐/雙鴻)。
- ASIC 滲透續升(2028 達 58%)→ 與 供應鏈_CoWoS 2027 分配(Broadcom/MediaTek TPU 上修)相互印證;測試介面(旺矽/穎崴/鴻勁)受惠晶片種類與複雜度上升。
- 一般伺服器因記憶體成本與 agentic AI 控制平面需求上修,CPU server 動能優於先前保守看法。
- ⚠️ 報告內部口徑不一:一般伺服器價值上修幅度(摘要 2027/28E +17%/+11% vs 內文 2026-28E +15%/+13%/+11%);ASIC 滲透率文字概述 ~60%/~50% vs 表列 58%/49%。
來源
- 報告_GS_全球伺服器_20261018 — Goldman Sachs,2026-10-18;全球伺服器 TAM 上修 31%/45%(2027/28E);AI 機櫃 63k/110k/164k、8-GPU 1.73m/2.66m/3.31m、ASIC 滲透 55/57/58%、一般伺服器出貨 +20/+12/+8%、美系 CSP capex 2028E US$1,397bn;曝險表與 Buy 名單
- 260624_全球伺服器_gs_global-server — Goldman Sachs,2026-06-24;前版(沿革):AI 機櫃 55k/105k/163k、ASIC 50/52/55%、TAM US$604/850/1,102bn