基本資料
緯創為台灣 ODM,AI server computing tray / rack equivalent 是 2026 年重要觀察項。Morgan Stanley 2026-05-11 報告在主要 GPU AI server ODM 中的偏好排序為 Wistron > Hon Hai > Quanta,並估計緯創 2026 年 4 月 GB200/300 server computing tray 約 1.3-1.4K rack equivalents。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| GB200/300 computing tray | AI 伺服器 L10 tray | 4 月 1.3-1.4K rack equivalents |
| AI server / ODM | CSP AI cluster | 2Q26 rack shipment 估約 4.2K,QoQ +4% |
| NB / DT / Monitor ODM | 傳統終端 | 4 月出貨下滑影響月營收 |
圖片 / 架構圖
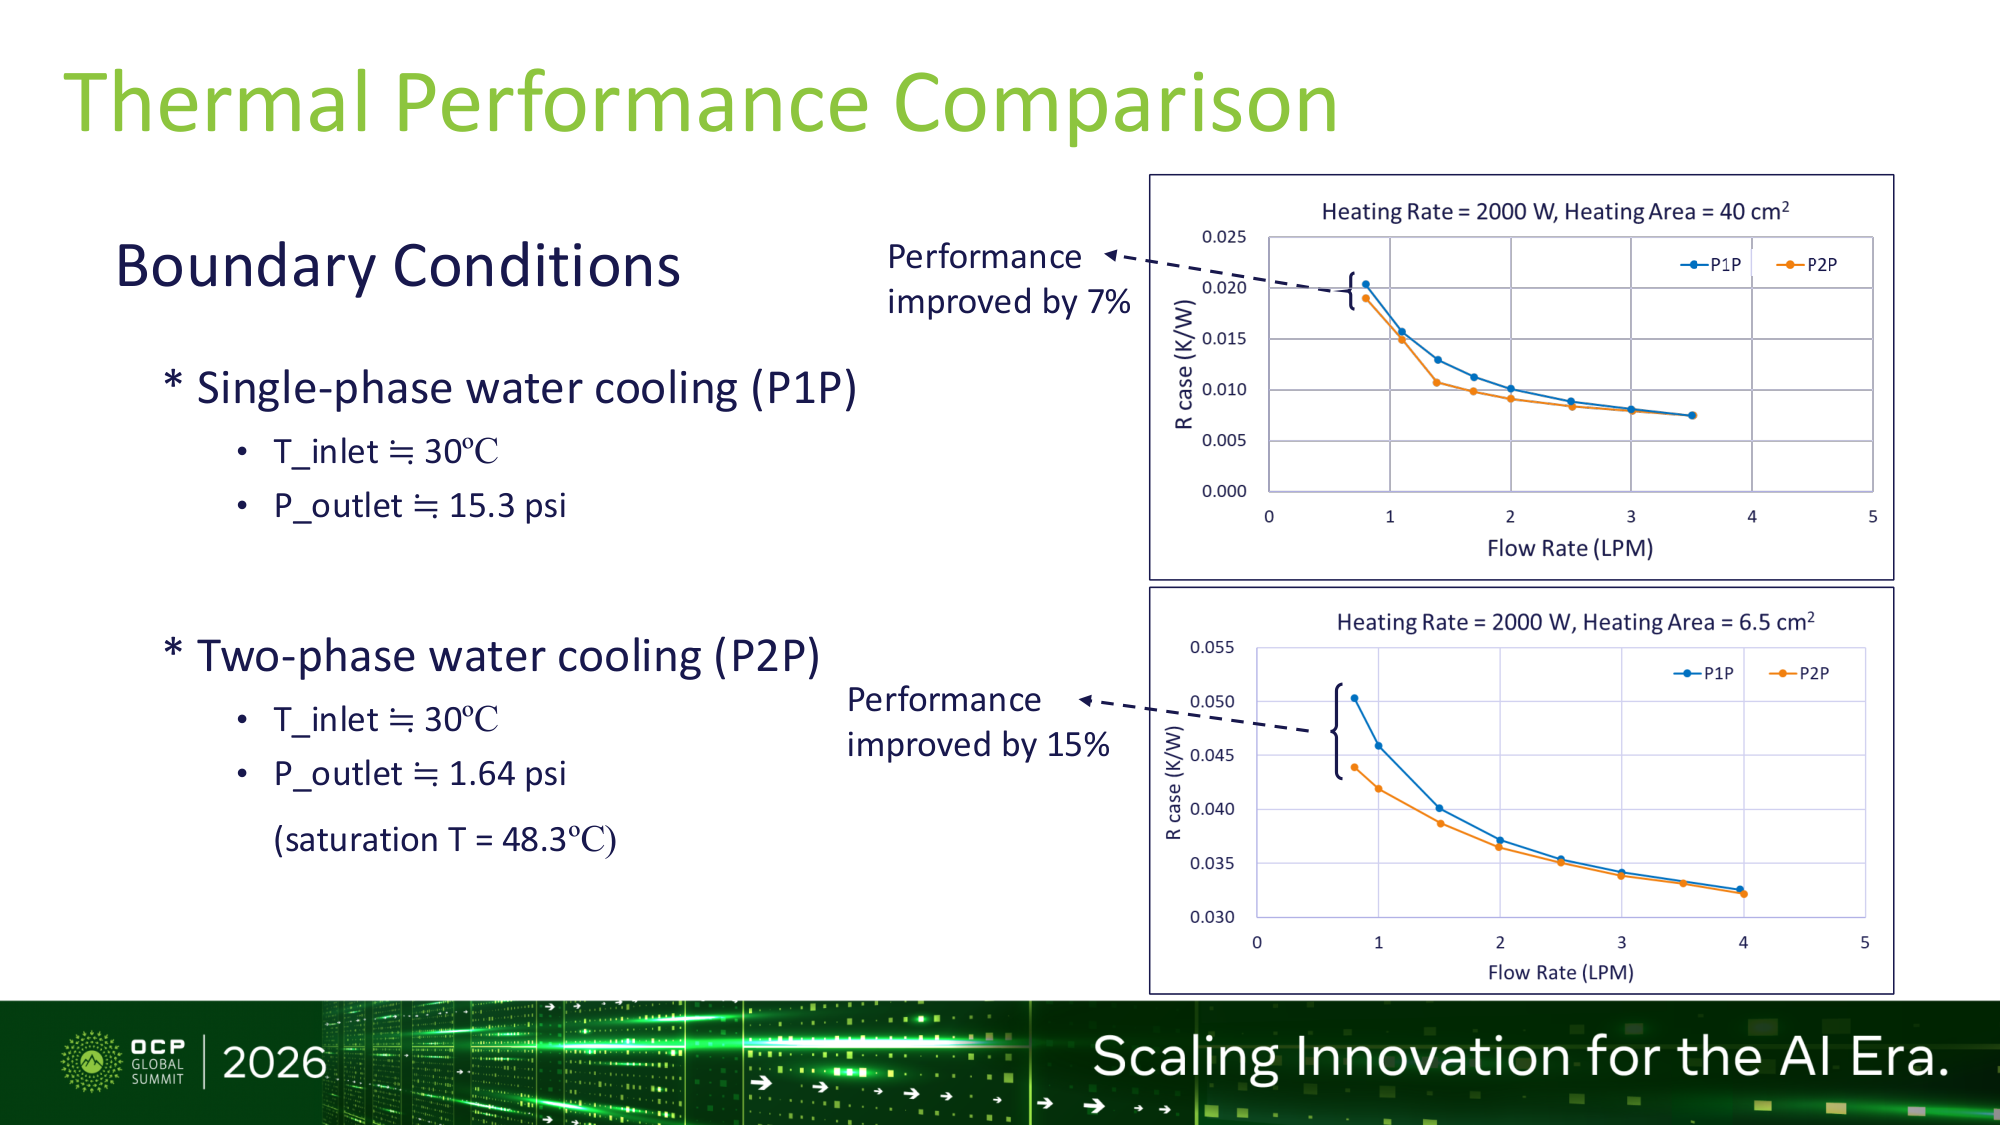
圖說:單相水 vs 兩相水冷板熱阻(R case, K/W)對流量曲線:2000W、40 cm² 低流量時兩相優 7%;2000W、6.5 cm² 時優 15%;兩相條件入水約 30°C、出口 1.64 psi(飽和 48.3°C)。台架研究結果,非量產產品。來源:報告_OCP2026_緯創_負壓兩相水沸騰冷板_20261015,2026-10。
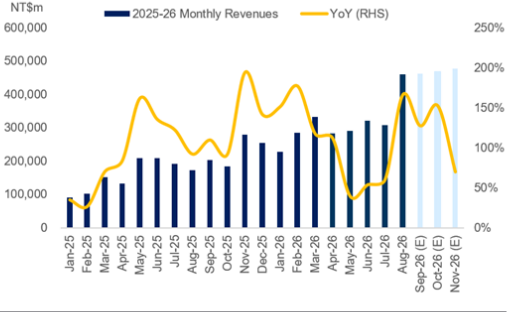
圖說:緯創 2025-26 月營收(NT$m,長條,左軸)疊加 YoY%(黃線,右軸),Jan-25 至 Nov-26(E),Sep/Oct/Nov 26(E) 以淺色長條標示估計值。來源:Goldman Sachs,報告_GS_台灣ODM品牌_20260930
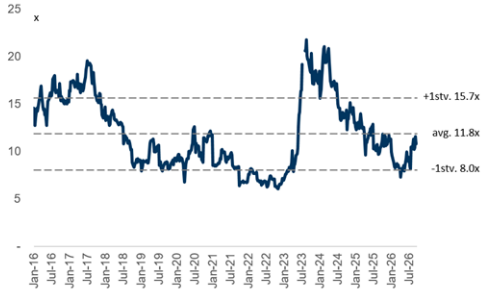
圖說:緯創 12 個月遠期本益比走勢(Jan-16 至 Jul-26),標示 +1 標準差 15.7x/均值 11.8x/-1 標準差 8.0x 三條參考線。來源:Goldman Sachs,報告_GS_台灣ODM品牌_20260930
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 4,465 | — | +95.5% | 本站推算† |
| 2026-12 | 5,092 | — | +99.5% | 本站推算† |
| 2026-11 | 5,044 | — | +79.7% | 本站推算† |
| 2026-10 | 4,026 | +5.7% | +117.5% | |
| 2026-09 | 3,808 | -17.2% | +87.2% | |
| 2026-08 | 4,601 | +49.3% | +166.5% | |
| 2026-07 | 3,082 | -4.2% | +60.8% | |
| 2026-06 | 3,218 | +10.9% | +53.8% | |
| 2026-05 | 2,902 | +2.4% | +39.2% | |
| 2026-04 | 2,834 | -14.9% | +112.0% | |
| 2026-03 | 3,330 | +16.9% | +117.7% | |
| 2026-02 | 2,849 | +24.8% | +177.4% | |
| 2026-01 | 2,284 | -10.5% | +151.5% | |
| 2025-12 | 2,553 | -9.0% | +141.6% | |
| 2025-11 | 2,806 | +51.6% | +194.6% | |
| 2025-10 | 1,851 | -9.0% | +92.2% | |
| 2025-09 | 2,034 | +17.8% | +109.9% | |
| 2025-08 | 1,726 | -9.9% | +92.2% | |
| 2025-07 | 1,917 | -8.3% | +122.4% | |
| 2025-06 | 2,092 | +0.4% | +135.6% | |
| 2025-05 | 2,084 | +55.9% | +162.1% | |
| 2025-04 | 1,337 | -12.6% | +84.0% | |
| 2025-03 | 1,530 | +48.9% | +70.3% | |
| 2025-02 | 1,027 | +13.1% | +26.6% | |
| 2025-01 | 907.9 | -14.1% | +34.9% | |
| 2024-12 | 1,057 | +10.9% | +41.4% | |
| 2024-11 | 952.4 | -1.1% | +24.6% |
2026 年已公布累計 32,935 億元;全年推算 43,070 億元(YoY +97.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 指標 | Morgan Stanley | Goldman Sachs | 備註 |
|---|---|---|---|
| 5 月月營收(緯創集團) | NT$290bn(MoM +2%,YoY +39%) | NT$290.2bn,MoM 持平(+2%),YoY +39%;超 GS 預估 +13% | rack-level AI 伺服器與一般伺服器需求強勁 |
| 5 月 rack-equivalent 出貨 | GB200/300 computing tray 1,300–1,400(L10 tray,MoM +2%) | — | 緯創 5 月出貨數字為 computing tray(L10)rack-equivalent,不含 rack assembly 與測試時間(L11),實際客戶交付數字可能低於帳面計算值 |
| 5 月子公司 / 終端出貨 | Wiwynn 營收 NT$84.1bn(+2% MoM);monitor 950K(+6% MoM);NB 1.7mn(-6% MoM);DT 600k(-25% MoM) | — | |
| 6 月月營收(實際,MS 2026-07-08) | NT$321.8bn(+11% MoM,+54% YoY) | 舊估 NT$273.5bn(MoM -6%,YoY +31%,GS 2026-06-16)→ 實際優於估值 | Wiwynn 營收 +33% MoM 至 NT$111.4bn;monitor 1,000K(+5% MoM)、DT 800K(+33% MoM)、NB 2mn(+18% MoM)走高,部分抵消機櫃出貨下滑 |
| 6 月 GB200/300 computing tray | 1,200-1,300 rack equivalents(MoM -5~10%,MS 2026-07-08) | — | L10 rack-equivalent,不含 L11 組裝與測試時間 |
| 2Q26 rack 出貨 | 實際 3.9-4.0K(flattish QoQ,MS 2026-07-08,略低於前估 ~4.2K,推遲量挪至 2H26) | 舊估 ~4,200 racks(+4% QoQ) | UBS(2026-07-17,估計)另給 4.3K,與 MS 揭露之實績有落差,見下方 warning |
| 2Q26 營收(實際) | NT$895,443mn(QoQ +6%、YoY +62%,優於 GS 估 847,071 達 +6%、優於 Bloomberg 一致預期 873,954 達 +2%) | 舊估 NT$847.1bn,QoQ 持平(2026-06-16) | GS(2026-08-11)確認實績;GP NT$50,664mn(QoQ+15%/YoY+107%,優於 GS 估+10%);OP NT$33,447mn(QoQ+15%/YoY+210%,優於 GS 估+8%);淨利 NT$14,827mn(QoQ+54%/YoY+128%,優於 GS 估+26%、優於一致預期+31%);GM 5.7%(1Q26 5.2%、2Q25 4.4%)、OPM 3.7%(1Q26 3.4%)、NM 1.7%(1Q26 1.1%),優於估主因 rack 產效提升 + Wiwynn 一般伺服器業務由買賣轉代工模式、加計較高非營業 FX 收益 |
| 3Q26E 營收 | NT$933,665mn(YoY +64%,QoQ +4%,GS 2026-08-11 上修) | 舊估 QoQ -22%、YoY +17%(GS 2026-06-16) | GS 上修主因 2Q26 大幅超預期+7 月營收優於估值;PC 拉貨提前效應消退 + rack-level AI 伺服器機型切換影響已收斂 |
| 4Q26E 營收 | NT$1,302,688mn(YoY +81%,QoQ +40%) | — | GS(2026-08-11);新一代 GPU AI 伺服器機櫃 4Q26 起量產推升 ASP,帶動 QoQ 大幅跳升 |
| 7 月月營收(緯創集團) | NT$308.2bn(MoM -4%,YoY +61%,GS 確認同一實績,優於 GS 前估 237,902 達 +30%) | — | Wiwynn 營收 NT$117.7bn(+6% MoM,+39% YoY)逆勢走高,部分抵消機櫃出貨下滑;MS(報告_MS_NVL72機櫃出貨_20260807,2026-08-07)、GS(報告_GS_緯創3231_20260811,2026-08-11)交叉確認 |
| 7 月 GB200/300 computing tray | 1,150-1,200 rack equivalents(MoM -6%) | — | L10 rack-equivalent;NB 1.6mn 台(-20% MoM)、DT 700K(-13% MoM)、monitor 900K(-10% MoM)同步走弱為 MoM 下滑主因 |
| CY26 全年 rack 假設 | ~17.9K racks(近期上修,2026-08-07 由 NVL72 機櫃出貨報告確認;呼應 報告_MS_緯創3231_20260804 CY26 rack-equivalent 假設上修至 17.9k) | — | 舊值 ~14.1K(2026-07-08 NVL72 月報,見上方沿革)已於 8 月上修,此為「月營收追蹤」表最新覆蓋值 |
| 9 月與 3Q26 營收回顧(凱基,2026-10-15) | 9 月 NT$380.8bn(MoM -17%,YoY +87%);3Q26 NT$1,149.1bn(QoQ +28%,YoY +102%) | — | 凱基推估 3Q26 GB 機櫃出貨約 4,800 櫃(QoQ +20% 以上),略低於凱基預期;9 月月減歸因 8 月高基期與客戶拉貨時程;3Q26 前三大 ODM(鴻海、廣達、緯創)GB 機櫃合計約 1.8-2.0 萬櫃(QoQ +15% 以上);VR 3Q26 出貨少於 5,000 櫃,4Q26 GB/VR 上升趨勢不變 |
月營收預覽(Aug-Dec 2026E)
| 月份/季度 | 營收(NT$m) | YoY | MoM/QoQ |
|---|---|---|---|
| Aug-26(E) | 311,301 | +80% | +1% |
| Sep-26(E) | 314,144 | +54% | +1% |
| Oct-26(E) | 361,266 | +95% | +15% |
| Nov-26(E) | 422,681 | +51% | +17% |
| Dec-26(E) | 518,740 | +103% | +23% |
| 3Q26(E) 合計 | 933,665 | +64% | +4% QoQ |
| 4Q26(E) 合計 | 1,302,688 | +81% | +40% QoQ |
來源:報告_GS_緯創3231_20260811,Goldman Sachs,2026-08-11;4Q26 QoQ +40% 為全年最大跳升,對應新一代 GPU AI 伺服器機櫃量產放量。
最新 10-12 月預覽(GS 2026-10-28:Oct/Nov/Dec NT$399,846/431,834/476,950m;4Q26E NT$1,308,630m)見〈財測假設〉「10-12 月營收預覽」。
2026-06-10 MS 個股報告(260610_3231_緯創_ms_wistron)確認上述 5 月數據(營收 NT$290bn、tray 1,300–1,400、2Q26E ~4,200),無新增變化。
2Q rack 出貨估計 vs 實績分歧
UBS(2026-07-17,估計)給出 2Q26 rack 出貨 4.3K;而 MS(2026-07-08,標註「實際」)揭露的 2Q26 rack 出貨為 3.9-4.0K(略低於前估 ~4.2K,推遲量挪至 2H26)。UBS 報告發布時間晚於 MS 揭露實績,兩者口徑亦可能不同(rack 定義、統計截止時點),此差異尚未查證原因,建議後續以公司財報/法說實際數字為準。
NB 出貨月度追蹤(五大 ODM 比較)
來源(最新):報告_MS_NB月度出貨資料_20261014,MS,2026-10-14;對照凱基 報告_凱基_電子硬體產業PC需求_20261012、報告_凱基_電子硬體產業RadarMonthly_20261015
| 指標 | 實際/最新 | 前估 | Diff | 備註 |
|---|---|---|---|---|
| 緯創 9 月 NB 出貨 | 1.5mn 台(MoM +7%,YoY -32%) | 1.7mn 台 | -12%(miss) | 季底拉貨弱於預期,主因 Dell NB 出貨放緩(MS 估 Dell 約占緯創 CY25 NB 出貨 55%) |
| 緯創 3Q26 NB 出貨 | 4.5mn 台(QoQ -18%,YoY -30%) | 4.7mn 台 | -4% | 凱基同數字(4.5mn;QoQ -18.2%、YoY -29.7%) |
| 緯創 10 月估 | 1.2mn 台(MoM -20%,YoY -43%) | — | — | MS |
| 緯創 4Q26E NB 出貨 | 4.0mn 台(QoQ -11%,YoY -42%) | 4.2mn 台 | -5% | 凱基 4Q26F 3.9mn 台(QoQ -13.3%、YoY -43.5%) |
| 五大 ODM 9 月合計 | 9.66mn 台(MoM +32%,YoY -20%) | 9.875mn 台 | -2% | 弱在緯創、仁寶、和碩;廣達 4.2mn 台優於估 17% |
| 五大 ODM 3Q26 合計 | 25.2mn 台(QoQ -17%,YoY -26%) | 25.4mn 台 | -1% | 低於 15 年平均 3Q 季節性 +5% QoQ |
| 五大 ODM 4Q26E 合計 | 23.1mn 台(QoQ -8%,YoY -29%) | 23.85mn 台 | -3%(下修) | 10 月估 6.8mn 台(MoM -30%,YoY -33%);CY26 約 107.8mn 台(YoY -16%,前估約 108.8mn) |
MS 歸因:拉貨動能結束、通路與經銷商已備庫存、OEM 放緩對通路出貨,ODM 訪談顯示 4Q 量能略弱於先前預期;凱基補充記憶體價格上漲使終端售價上升、部分需求提前於 1H26 出貨,緯創、廣達、仁寶皆維持 2026 年 NB 出貨年減雙位數的指引,緯創預期 4Q26 季減雙位數(凱基 Radar Monthly,2026-10-15)。
沿革:緯創 3Q26E NB 出貨 4.7mn(06-14)→ 5.5mn(07-14,唯一上修者)→ 4.8mn(08-13)→ 4.7mn 並首度引入 4Q26E 4.2mn(09-14)→ 3Q26 實績 4.5mn、4Q26E 4.0mn(10-14);五大 ODM 3Q26E 28.9mn→29.0mn→27.3mn→25.4mn→實績 25.2mn;2Q26 實際 5.5mn 台(MS 07-14,低於前估 5.7mn)。凱基全年預估:緯創 2026F 20.0mn 台(YoY -17.0%)、2027F 16.2mn 台(YoY -19.0%)。
財測假設
2Q26 正式法說預計 2026 年 8 月上旬公布;下表為 UBS 財測預覽,估計值,非實績,勿與月營收追蹤表中的實際數字混淆。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| UBS(2026-07-17,估計非實績) | Q2 財測預覽:由 rack 出貨與 NB 出貨估算營收、毛利率、EPS | 2Q26E rack 出貨 4.3K(1Q26 為 3.9K,UBS 自身估計,與 MS 揭露之實績有落差,見「月營收追蹤」warning);2Q26E NB 出貨 5.5mn 台(QoQ -10%、YoY -7%,與 MS NB Databook 揭露之 2Q26 實際數字 5.5mn 一致,互相驗證);GM/OpM 5.5%/3.5%(符合 Street 預期) | 2Q26E 總營收 NT$895.4bn(QoQ +6%,高於原估 UBS +4% / Street +2%);2Q26E 緯創單體營收(不含緯穎)NT$617.3bn(QoQ +8%,高於原估 UBS +5% / Street +1%);2Q26E EPS NT$3.65(原估 NT$3.59,高於 Street NT$3.43) |
| MS(2026-08-04,法說後更新) | CY26-28 rack-equivalent 出貨假設上修 → AI 伺服器毛利率展望轉正向 → EPS 上修 | CY26/27/28 rack-equivalent 出貨假設上修至 17.9k/21k/25k(+27%/+43%/+42% YoY);管理層對 AI 伺服器毛利率持續改善表達信心(逆 rack ASP 成長趨勢),MS 解讀為 ODM value-add 已按百分比談定;一般伺服器 2H26/1H27 h/h 大致持平;NB 2H26 h/h 下滑 10-20% | 2026-28E EPS 上修至 NT$16.67/23.32/28.31(原 NT$13.95/18.11/21.30,+19.5%/+28.8%/+32.9%);TP 由 NT$210 上修 31% 至 NT$275(11.8x CY27e P/E) |
| GS(2026-08-11,2Q26 實績+7月營收後上修) | 2Q26 大幅超預期 + 7月營收優於估值 → 上修 2026-28E 營收/獲利 | 2026-28E 營收上修 21%/37%/39%(rack-level AI 伺服器出貨與新世代硬體 ASP 提升);2026-28E GM 同步下修(6.0%→5.4%、6.1%→5.3%、6.1%→5.5%),反映 rack-level AI 伺服器業務毛利率結構性低於其他產品線;OPM/NM 亦同步下修 | 2026-28E 淨利上修 5%/16%/14% 至 NT$52,350/73,751/85,687mn;2026-28E EPS 上修至 NT$16.65/23.45/27.25(原 NT$15.86/20.21/24.01,+5%/+16%/+14%†回推自 NI÷股數,與 EPS 表列數字互相驗證);TP 由 NT$246 上修至 NT$281(13.1x 2027E P/E,原 13.2x) |
8 月營收 NT$4,600 億(MoM +49%/YoY +166%),AI 機櫃出貨月增約一倍
兩份同日來源一致: - 美銀(2026-09-09):8 月營收 NT$460bn,子公司緯穎 NT$144bn(MoM +23%/YoY +50%)。強勁來自企業 AI 伺服器專案,整體 AI 伺服器機櫃出貨月增約一倍。3Q26 營收預估上修 11%。9 月營收預估 MoM −20% 至 NT$3,700 億(8 月基期高),但仍高於 7 月的 NT$3,080 億。 - Morgan Stanley(2026-09-09):估 8 月 GB200/300 computing tray 出貨 2.3–2.4K rack-equivalent(MoM 約 +100%);7+8 月營收 ~NT$768.3bn 達 MSe 74%、共識 75%,3Q 有上檔空間;全年 ~17.9K racks 亦有上修空間。
PC 端相反方向:8 月 NB 出貨 140 萬台(MoM −13%/YoY −36%)、DT 50 萬台(−29%)、監視器 75 萬台(−17%)。美銀認為符合供應鏈對 2H26 需求走弱的看法(零組件成本持續上漲),也呼應管理層「2H26 PC 出貨 HoH 下滑 10–20%」的保守口徑(1H26 已提前拉貨)。美銀估 3Q26 NB 出貨 QoQ −18%。
10-12 月營收預覽(最新)
報告_GS_台灣ODM品牌_營收前瞻_20261028(Goldman Sachs,2026-10-28,「Taiwan ODM/Brands」產業報告):9 月實績 NT$380,806mn(+87% YoY/-17% MoM),較 GS 前估 NT$463,004mn 低 18%,GS 歸因高 ASP AI 產品出貨時點波動;3Q26 實績 NT$1,149,090mn(+102% YoY/+28% QoQ),低於 GS 前估 NT$1,231,289mn 7%。9 月 PC 出貨 1.5m 台(+7% MoM/-32% YoY),GS 歸因高記憶體成本下的消費拉貨。GS 預期新 GPU AI 伺服器機櫃(GPU/CPU/LPU)4Q26 放量推升 ASP,2H26 營收 +41% HoH,客戶基礎擴大。
| 月份/季度 | 營收(NT$m) | MoM | YoY | 前估(GS 09-30) |
|---|---|---|---|---|
| Sep-26(實績) | 380,806 | -17% | +87% | 463,004 |
| Oct-26E | 399,846 | +5% | +116% | 467,634 |
| Nov-26E | 431,834 | +8% | +54% | 476,987 |
| Dec-26E | 476,950 | +10% | +87% | 492,959 |
| 3Q26(實績) | 1,149,090 | +28% QoQ | +102% | 1,231,289 |
| 4Q26E | 1,308,630 | +14% QoQ | +82% | 1,437,580 |
沿革:4Q26E NT$1,302,688mn(+40% QoQ,GS 08-11)→ NT$1,437,580mn(+17% QoQ,GS 09-30)→ NT$1,308,630mn(+14% QoQ,GS 10-28),回落反映 9 月實績低於預期的基期效應。GS 10-28 未列 earnings revision 與 EPS 表,EPS 仍以 09-30 版為最新(見〈EPS 預估〉)。
9-12 月營收預覽與 earnings revision(前版)
報告_GS_台灣ODM品牌_20260930(Goldman Sachs,2026-09-30,「Taiwan ODM/Brands」產業報告,明確點名本次更新緯創與英業達估計):Aug 實績 NT$460,065mn(+166% YoY/+49% MoM,較 GS 前估 NT$311,301mn 高 48%,主因 rack-level AI 伺服器強勁出貨),歸因新一代 rack-level AI 伺服器(跨 GPU/CPU/LPU)出貨抵銷機型轉換與 PC 疲弱影響;美國/越南擴產 US$209m。
| 月份/季度 | 營收(NT$m) | MoM | YoY |
|---|---|---|---|
| Sep-26E | 463,004 | +1% | +128% |
| Oct-26E | 467,634 | +1% | +153% |
| Nov-26E | 476,987 | +2% | +70% |
| Dec-26E | 492,959 | +3% | +93% |
| 3Q26E 合計 | 1,231,289 | +38% QoQ | +117% |
| 4Q26E 合計 | 1,437,580 | +17% QoQ | +99% |
Earnings revision(納入 Aug 實績):2026-28E 淨利上修 +2%/+3%/+4%;2026-28E 營收上修 +11%/+7%/+6%(rack-level AI 伺服器出貨與 ASP 提升,考量高記憶體成本下 ASP 上升);2026-28E 毛利率同步下修(rack-level AI 伺服器貢獻提高,該產品線毛利率通常低於其他產品線);opex ratio 大致不變。
| NT$m | 2026E(舊) | 2026E(新) | 2027E(舊) | 2027E(新) | 2028E(舊) | 2028E(新) |
|---|---|---|---|---|---|---|
| 營收 | 3,978,099 | 4,410,615(+11%) | 5,877,711 | 6,274,898(+7%) | 6,912,921 | 7,319,379(+6%) |
| 毛利 | 213,484 | 226,133(+6%) | 311,688 | 325,525(+4%) | 379,867 | 393,843(+4%) |
| 營業利益 | 136,383 | 140,344(+3%) | 199,975 | 206,081(+3%) | 238,152 | 243,796(+2%) |
| 淨利 | 52,350 | 53,200(+2%) | 73,751 | 76,137(+3%) | 85,687 | 89,154(+4%) |
| 毛利率 | 5.4% | 5.1% | 5.3% | 5.2% | 5.5% | 5.4% |
| 營益率 | 3.4% | 3.2% | 3.4% | 3.3% | 3.4% | 3.3% |
| 淨利率 | 1.3% | 1.2% | 1.3% | 1.2% | 1.2% | 1.2% |
「舊」欄與本頁「目標價與評等」表 08-11 報告後之淨利(52,350/73,751/85,687)完全吻合,為同一模型延續上修。
9 月實際營收大幅低於 GS 估(NT$380.8bn vs 估 NT$463.0bn,miss -18%);rack 出貨回落
Morgan Stanley(2026-10-12):9 月緯創集團營收 NT$380.8bn(MoM −17%/YoY +87%),明顯低於 GS(2026-09-30)估計之 NT$463,004mn;GB200/300 computing tray(L10 rack-equivalent)出貨 1.25–1.30K(MoM 約 −46%,為三大 ODM 中回落幅度最大者),緯穎營收 ~NT$172.6bn(+20% MoM/+100% YoY)部分抵銷;NB 150 萬台(+7% MoM)、DT 50 萬台(持平)、監視器 95 萬台(+27% MoM)對沖機櫃回落。3Q26 合計:rack 出貨 ~4.8K(+22% QoQ,略低於 MS 前估 ~5.1K);3Q26 總營收 ~NT$1,149bn(+28% QoQ/+102% YoY),高於 MSe 10%、高於街頭共識 9%——雖 9 月單月低於 GS 估,3Q 累計仍優於 MS 自估與市場共識。CY26 全年 rack 假設由 ~17.9K 上修至 ~19.13K(呼應前段 MS 8/7 上修趨勢延續);MS 首度揭露 CY27 初步預估 ~22K(+15% y/y)。來源:報告_MS_NVL72機櫃出貨追蹤_20261012;跨公司比較見 供應鏈_Vera_Rubin_NVL72機櫃。
EPS 預估
| 年度 | Goldman Sachs EPS(報告日:2026-08-11,上修) | Goldman Sachs 舊估(2026-06-16) | Morgan Stanley EPS(報告日:2026-08-04) | UBS EPS(報告日:2026-07-17) | 備註 |
|---|---|---|---|---|---|
| 2025A | NT$8.40 | — | NT$9.04 | NT$9.13 | MS 2025A 實績(原 2026-05-20 估 NT$9.10,實績小幅下修);UBS 為 diluted 口徑 |
| 2026E | NT$16.65(原 NT$14.63,+14%) | NT$14.63 | NT$16.67(原 NT$13.95,+19.5%) | NT$17.00(原 NT$15.50,+9%) | GS 08-11 上修後與 MS 幾乎持平,三家已高度收斂於 NT$16.6-17.0 |
| 2027E | NT$23.45(原 NT$20.21,+16%) | NT$20.21 | NT$23.32(原 NT$18.11,+28.8%) | NT$25.00(原 NT$21.50,+16%) | 三家已高度收斂於 NT$23.3-25.0 |
| 2028E | NT$27.25(原 NT$24.01,+13%) | NT$24.01 | NT$28.31(原 NT$21.30,+32.9%) | NT$34.24(原 NT$25.78,+33%) | UBS 仍為三家中最高;GS/MS 已相當接近 |
GS 2026-08-11 EPS 為 †回推值(NI÷股數,見「財測假設」表註),2027E/2028E 新舊值(23.45/20.21、27.25/24.01)與既有表列舊估完全吻合,可信度高。
三家券商 EPS 估值已高度收斂(原 warning,2026-08-13 更新)
GS(2026-08-11,因 2Q26 大幅超預期+7 月營收優於估值上修)將 2026-28E EPS 由 NT$14.63/20.21/24.01 上修至 NT$16.65/23.45/27.25,與 MS(2026-08-04)NT$16.67/23.32/28.31 幾乎完全一致,UBS(2026-07-17)NT$17.00/25.00/34.24 除 2028E 外亦相當接近。三家推導鏈皆指向 rack-level AI 伺服器出貨規模放大 + 新世代硬體 ASP 提升,但同步下修 GM/OpM(GS 2026E GM 6.0%→5.4%,反映 rack-level AI 伺服器業務結構性低毛利),顯示獲利成長主要來自營收規模擴張而非毛利率改善。原先「GS 明顯落後 MS/UBS」的分歧已隨 GS 本次更新大致解除。
| 年度 | BofA EPS(報告日:2026-09-09) | 前次 | 調幅 | 備註 |
|---|---|---|---|---|
| 2026E | NT$16.14 | 15.32 | +5.4% | 與 GS 16.65/MS 16.67 同區間 |
| 2027E | NT$19.53 | 18.48 | +5.7% | 明顯低於 GS 23.45/MS 23.32/UBS 25.00 |
| 2028E | NT$24.44 | 23.44 | +4.3% | 介於 GS 27.25/MS 28.31 與 UBS 34.24 之下緣 |
上修理由:營收提高(AI 客戶與專案分散化)、營運槓桿改善、納入 2Q26 實際數。來源 報告_BofA_緯創3231_20260909
美銀 2027E EPS 比另外三家低約 17–22%
BofA 2027E 給 NT$19.53,GS 23.45/MS 23.32/UBS 25.00。四家對 2026E 高度一致(16.1–17.0),分歧集中在 2027。報告本身未拆解 2027 假設細節,無法判定是機櫃出貨量、ASP 還是毛利率假設較保守,引用 2027 數字時需標明出處。
| 年度 | Goldman Sachs 稀釋 EPS(報告日:2026-09-30,最新) | 備註 |
|---|---|---|
| 2026E | NT$15.61 | GS「Taiwan ODM/Brands」報告 P&L 表;3Q26E 3.69、4Q26E 4.74 |
| 2027E | NT$22.34 | — |
| 2028E | NT$26.15 | — |
09-30 GS 稀釋 EPS 低於 08-11 GS 估(16.65/23.45/27.25),非獲利下修
09-30 報告淨利(見上方 earnings revision 表)較 08-11 報告淨利上修(+2%/+3%/+4%),但 P&L 表稀釋 EPS 反而較低,推斷主因為 2026-08-04 董事會核准之 GDR 增資(最多 2.5 億股、稀釋約 7%,見「時間軸」)反映進股數分母;引用 EPS 時建議搭配淨利數字確認基期股數是否含 GDR。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-08-11 | Buy(維持) | NT$281(自 NT$246 上修,+14%) | 13.1x 2027E P/E(原 13.2x);現價 NT$193(10 Aug 收盤),upside 45.6% | 報告_GS_緯創3231_20260811 |
| Morgan Stanley | 2026-08-04 | Overweight(維持) | NT$275(自 NT$210 上修,+31%) | 11.8x CY27e P/E;現價僅 8x CY27e(歷史區間 7-18x) | 報告_MS_緯創3231_20260804 |
| Goldman Sachs | 2026-06-16 | Buy | NT$246(沿革,已於 08-11 上修至 NT$281) | 13.2x 2027E P/E(目標倍數由 13.9x 微降) | 260616_3231_緯創_gs_wistron |
| Morgan Stanley | 2026-06-10 | Overweight | NT$210(沿革) | 目標 P/E | 260610_3231_緯創_ms_wistron |
| UBS | 2026-07-17 | Buy(維持) | NT$225(自 NT$215 上修) | 10x 淨負債調整後 2027E EPS(每股淨負債約 NT$15,資產負債表較同業弱) | 報告_UBS_緯創3231_20260717 |
| 美銀證券(BofA) | 2026-09-09 | Buy(重申) | NT$265(前 238) | 15x 2H26–1H27E EPS(評價方法不變);9/9 股價 189 元 | 報告_BofA_緯創3231_20260909 |
| Goldman Sachs | 2026-09-30 | Buy(維持) | NT$295(自 NT$281 上修,+5%) | 13.2x 2027E P/E(自 13.1x 上修);納入 Aug 實績(+166% YoY 大幅超預期)後 2026-28E 淨利再上修 +2%/+3%/+4%;「Taiwan ODM/Brands」產業報告明確點名本次更新緯創估計 | 報告_GS_台灣ODM品牌_20260930 |
| Goldman Sachs | 2026-10-28 | Buy(維持) | NT$291(報告稱「unchanged」;本頁最近一次記錄為 09-30 NT$295,中間版本未入庫,待核對) | 12.6x 2027E P/E(09-30 為 13.2x);2027-28E 淨利 YoY +30.4%;12.6x 對應隱含 2027E EPS 約 NT$23.1†(TP÷倍數,09-30 版為 22.34);產業報告未列 earnings revision | 報告_GS_台灣ODM品牌_營收前瞻_20261028 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$308 | PE 9.5x 2026F/6.1x 2027F;2026F EPS 19.96、2027F EPS 31.06(YoY +120.7%/+55.6%);AI 伺服器 ODM 動能支撐評等,惟 3Q26 筆電出貨 YoY -29.7%、4Q26F YoY -43.5%(NB 為弱項) | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基證券 | 2026-10-15 | 增加持股(維持) | NT$308(維持) | Radar Monthly 評價表:PE 8.8x 2026F/5.7x 2027F;2026F/2027F EPS 19.96/31.06(YoY +120.7%/+55.6%)、ROE 31.6%/40.0%;股價 NT$176(10/15);列為 VR/T3/TPU v8 放量受惠名單 | 報告_凱基_電子硬體產業RadarMonthly_20261015 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$308(維持) | 列為台灣 AI 供應鏈首選;股價 NT$181.5;2026F/27F EPS 19.96/31.06 | 報告_凱基_電子硬體產業_20261102 |
GS 上修後重回三家最高目標價(原 warning,2026-08-13 更新)
GS(2026-08-11,反映 2Q26 大幅超預期+7 月營收優於估值)將目標價由 NT$246 上修 14% 至 NT$281,再度超越 MS(2026-08-04)的 NT$275,成為三家中最高;推升動能與 MS 一致,皆為 rack-level AI 伺服器出貨規模放大+新世代硬體 ASP 提升。UBS(TP NT$225)2027E EPS 假設雖仍最高(NT$25.00),但因採「淨負債調整後 10x P/E」保守估值法(緯創淨負債/股約 NT$15,資產負債表槓桿高於同業),目標價仍最低。三家評等方向一致(Buy/Overweight),基本面看法已高度收斂(見「EPS 預估」),目標價差異主要來自估值方法論與評價乘數選擇。
| 指標 | Goldman Sachs(2026-08-11) | Morgan Stanley(2026-08-04) | UBS(2026-07-17) |
|---|---|---|---|
| 收盤價 | NT$193.00(10 Aug 2026) | NT$195.00(2026-08-04) | NT$139.00(17-Jul-2026) |
| 目標價 | NT$281(原 NT$246,+14%) | NT$275(原 NT$210,+31%) | NT$225 |
| 上漲空間 | 45.6% | 41% | 61.9% |
| CY27E P/E | 13.1x(目標倍數,原 13.2x) | 11.8x(目標倍數);現價 8x | 5.6x |
| 市值 | NT$657.9bn/US$20.4bn | NT$638,902mn(curr.) | NT$421b/US$13.0b |
| 美銀證券(BofA) | 2026-09-09 | Buy(重申) | NT$265(前 238) |
股價與估值收斂
GS(08-11)收盤價 NT$193 與 MS(08-04)NT$195 已相當接近(一週內收盤價落差僅約 1%),較 UBS(07-17)NT$139 已大幅上漲,反映市場逐步反映 AI 伺服器出貨與獲利上修預期;GS 上漲空間(45.6%)介於 MS(41%)與 UBS(61.9%)之間。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Overweight,目標價 260.00;報告基準股價 180.00(2026-08-21 收盤),上行空間 +44% - 估值倍數:P/E 11.4 x(2026E)/9.0 x(2027E);P/B 2.4 x/2.1 x;ROE 23%/25% - EPS 估值:2026E 15.8、2027E 20.1(幣別同股價) - 英文名 Wistron。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
關鍵 Claim
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-04 | 營收 NT$283B,MoM -15%、YoY +112% | 報告_MS_GB200-300_NVL72機櫃_20260511 | 中 |
| 2026-08-02 | MS 列為 hyperscaler capex 上修受惠標的:NVIDIA 與 AMD 的關鍵 L6 夥伴,AI 伺服器另有較多 L10/L11 曝險;catalyst thesis Strengthens、versus expectation Modest upside surprise | 報告_MS_美系Hyperscaler2Q26_20260802 | 中高 |
| 2026-10-28 | GS:9 月營收 NT$380.8bn 低於 GS 估 18%(歸因高 ASP AI 產品出貨時點波動);Oct-Dec 預估 NT$399.8/431.8/477.0bn,4Q26E NT$1,308.6bn(+14% QoQ,前 NT$1,437.6bn);新 GPU 機櫃 4Q26 放量,2H26 營收 +41% HoH | 報告_GS_台灣ODM品牌_營收前瞻_20261028(GS 預估) | 中 |
| 2026-04 | GB200/300 computing tray 約 1.3-1.4K rack equivalents | 報告_MS_GB200-300_NVL72機櫃_20260511 | 中 |
| 2026Q2 | rack shipment 估約 4.2K,QoQ +4% | 報告_MS_GB200-300_NVL72機櫃_20260511 | 中 |
| 2026-05 | NB 出貨(前 5 大 ODM 合計)9.3mn 台(YoY -12%);緯創 NB 數字含於合計中 | MS|Monthly Databook |NB|20260614;零件限制使 ODM 優先高階機型 | 中 |
| 2026-06(估) | MS 估 6 月 NB 建置量 10.9mn(MoM +17%,YoY -16%);季末拉貨 | MS|Monthly Databook |NB|20260614 | 中 |
| 2026-05-20 | MS ODM 偏好排名第二;Rubin ODM value-add 管理層確認增加 | 報告_MS_RubinRackBOM_20260520 | 高 |
| 2026-05-28 | AI server rack 2026 上下半年比 1:1(優於 MS 原估 8K:6K) | 260528_3231_緯創ms_wistron | 高 |
| 2026-05-28 | 客戶群擴展至 neocloud + OEM 客戶,有望改善毛利率結構 | 260528_3231_緯創ms_wistron | 高 |
| 2H26 | GB300→VR200 L6 切換(緯創負責 L6);L10 大量出貨在 CY27 | 260528_3231_緯創ms_wistron | 高 |
| 2H26 | AMD Helios rack L6 開始;L11 參考設計由 Sanmina 完成 | 260528_3231_緯創ms_wistron | 高 |
| 2026-05-28 | General server 全年出貨 +20% 年增(vs 年初 flat 指引);PC -10% 年減 | 260528_3231_緯創ms_wistron | 高 |
成長動能/催化劑
Rubin / VR200 與 rack-level AI server
- MS 2026-05-20 將緯創列為 ODM 偏好排名第二(Wiwynn > Wistron),收盤價(5/18/2026)NT$135.50,ROE(CY26E)16%,AI 收入佔比 CY25 / CY26E 為 27% / 35%。
- 1Q26 法說關鍵發言(MS 引述):管理層確認 Rubin 世代 ODM value-add 絕對金額將增加(與 MS bottom-up 結論一致),反駁市場「Rubin 標準化壓縮 ODM 獲利」的觀點。
- MS 2026-06-08 三大 ODM 偏好排序 緯創 > 鴻海 > 廣達,緯創為 MS 最偏好(相對 PT 上漲空間最大)。
- AI server rack 2026 上下半年比 1:1(優於 MS 原估 8K:6K);客戶群擴展至 neocloud + OEM 客戶,有望改善毛利率結構(MS)。
- GB300→VR200 L6 切換在 2H26,緯創負責 L6;L10 大量出貨在 CY27。AMD Helios rack L6 於 2H26 開始,L11 參考設計由 Sanmina 完成(MS)。
H226 展望:CPU/Vera 機櫃、switch 業務與客戶多元化(UBS,2026-07-17)
- 伺服器占營收比重由 30% 快速拉升至 55%(NVIDIA racks、新 CPU 伺服器、VR200 自 4Q26 起挹注)。
- NVL72 機櫃出貨估:H226 由 8.2K 上修至約 10K;VR200 由 0.5K 上修至 1K(4Q26,因早期客戶出貨較同業快、部分客戶延至 4Q26);全年 NVL72 估由 16K 上修至 18.5K。
全年 NVL72 機櫃出貨估計已收斂(原 warning,2026-08-10 更新)
UBS(2026-07-17)估全年 NVL72 機櫃 18.5K;MS 原 2026-07-08 估 ~14.1K(差距約 31%)。MS 已於 2026-08-04 法說後更新+2026-08-07 NVL72 機櫃出貨報告確認,將 CY26 假設上修至 ~17.9K,與 UBS 18.5K 差距收斂至約 3%,兩家看法趨於一致,原分歧已大致解除。
- Vera CPU 機櫃 NPI 預計自 3Q 末開始,規模約 2-3K 台,2026 年貢獻約 NT$60bn 營收(此為先前來源未揭露的新產品線)。
- 與大型美系網通 OEM 客戶的 switch 業務可望於 2026 年成長 10 倍(UBS 稱為既有在軌業務,新業務線細節尚未於先前來源揭露)。
- 客戶多元化:UBS 查核顯示 4Q26 有新客戶訂單機會,並持續與 Neocloud 洽談直接業務合作,同時支持營收成長與毛利率擴張。
- 2026/27 全年銷售成長估大幅上修:自 +67%/+44% YoY 上修至 +82%/+54% YoY,達 NT$3.988trn/NT$6.159trn,高於 Street +60%/+33%;反映機櫃放量斜率加快與新世代硬體單價提升。
- 產品組合轉向低毛利 AMD/VR200 機櫃,2026E GM/OpM 由 5.6%/3.7% 下修至 5.5%/3.5%;緯創單體 OpM 目標維持 2.0%。
Computex / storage rack 延伸
260607_ms_computex 提到 Wistron / Wiwynn 的 BlueField-4 STX storage rack,顯示 Vera Rubin POD 不只由 GPU rack 構成,也需要 storage / networking attach rack。這使緯創在 Rubin 世代的觀察點從 L6 / L10 compute tray 延伸到 storage rack 與 cluster-level integration。
負壓兩相水沸騰冷板研究(OCP 2026,2026-10,研究台架)
緯創工程師(Ken LC Cheng)在 OCP 2026 展示新型液冷方案「負壓兩相水沸騰冷板」:用真空維持水在低於大氣壓下沸騰,以水的高潛熱做兩相冷板。證據強度為單一冷板台架實驗,屬個人研究展示,未提客戶、未提量產時程,公開徵求 AI/HPC 伺服器平台、冷板開發、可靠度驗證與系統整合夥伴,不可視為緯創液冷產品或訂單。(報告_OCP2026_緯創_負壓兩相水沸騰冷板_20261015,2026-10)
- 條件與結果:兩相入水約 30°C、出口 1.64 psi(飽和溫度約 48.3°C),單相對照出口 15.3 psi;2,000 W 下,加熱面積 40 cm²(約 50 W/cm²)低流量處熱阻較單相水低 7%,6.5 cm²(作者計算約 308 W/cm²)低 15%;流量高於約 3 LPM 時兩者趨近重疊。
- 熱阻分解(2,000 W、6.5 cm²、0.8 LPM):過冷段 51.8%、沸騰 17.8%、基座 10.5%、TIM 19.9%,即沸騰本身不到兩成。
- 作者列出的優勢:低於大氣壓、破口時吸入空氣而非噴出冷卻液(本質防漏);低流量與低泵浦能耗;水便宜、與現有液冷生態相容。挑戰:對壓力波動敏感、冷卻網路變大後壓降與流量分配控制困難(可能需多迴路)、長期可靠度與規模化均待驗證。
- 定位:作者認為最適合「分散式 AI 基礎設施」,不是 hyperscale 資料中心主線;與散熱專家預期的 2028–2029 兩相滲透主線(氟化液/環保冷媒)為不同工質路線。
產能與產品組合
- GS 維持 Buy 核心論點包含:緯創服務全球頂尖品牌廠商,能持續搭上 AI 基礎設施成長趨勢;越南及美國全球產能擴增,支持 AI 伺服器業務長期發展;GPU AI server + ASIC AI server 出貨量增加,2H26 新機型加入。
- General server 全年出貨 +20% 年增(vs 年初 flat 指引);PC -10% 年減(MS)。MS(2026-08-04)進一步揭露季度節奏:管理層預期一般伺服器需求 2H26/1H27 h/h 大致持平(成長主要集中在 AI),NB 需求 2H26 h/h 下滑 10-20%,較先前一般伺服器樂觀、NB 更疲弱。
- GS 估 3Q26 rack-level AI 伺服器機型切換(specification migration)壓制出貨節奏,3Q26E 營收 QoQ -22%,但仍 YoY +17%;切換完成後,2H26 後段新機型應帶動出貨回升。
- GS 大幅上修 2026-28E net income +20% / +17% / +20%,主因更高營收(GPU + ASIC AI server ramp,2H26 新機型加入),EPS 可見度高。
-
2026E 毛利率 6.0%,略升自 5.9%(舊估),反映 large-scale 效率提升(GS)。
-
SpaceX 份額下降風險(廣發香港,2026-10-26):廣發認為 SpaceX 轉向 ODM-direct、經 Dell 的份額下降對緯創不利,即使有 HPE、Lenovo、Oracle 等新客戶;Dell 同樣給 Hold。來源:報告_廣發香港_VR200展望_20261026;彙整見 供應鏈_Vera_Rubin_NVL72機櫃。
公司行事曆
- 10/13週二營收9月營收公布營收 3,808.06 億、年增 +87.2%、月增 -17.2%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-05-28 | MS:AI server rack 2026 上下半年比 1:1;客戶群擴展至 neocloud + OEM | 需求 / 客戶 | ⭐⭐⭐ | 優於 MS 原估 8K:6K |
| 2026-06-07 | MS Computex:Wistron / Wiwynn BlueField-4 STX storage rack | 展覽 | ⭐⭐ | 觀察點從 L6 / L10 compute tray 延伸到 storage rack 與 cluster-level integration |
| 2H26 | GB300→VR200 L6 切換;AMD Helios rack L6 開始 | 平台切換 | ⭐⭐⭐ | 緯創負責 L6;L10 大量出貨在 CY27 |
| 2H26 | 越南 + 美國全球產能擴增開始貢獻 AI 伺服器出貨 | 放量 | ⭐⭐⭐ | 來源 260616_3231_緯創_gs_wistron |
| 3Q26(過渡期) | rack-level AI 伺服器機型切換 | 機型切換 | ⭐⭐ | 切換後 2H26 後段新機型加入,出貨應回升 |
| 3Q26 末 | Vera CPU 機櫃 NPI 開始,規模約 2-3K 台 | 新產品放量 | ⭐⭐⭐ | UBS(2026-07-17);2026 年貢獻約 NT$60bn |
| 4Q26 | VR200 機櫃出貨自估 0.5K 上修至 1K | 放量 | ⭐⭐⭐ | UBS(2026-07-17);全年 NVL72 估上修至 18.5K(與 MS 14.1K 估計分歧,已於 8 月收斂,見上方 note) |
| 2026FY | Switch 業務(大型美系網通 OEM 客戶)估成長 10 倍 | 新業務放量 | ⭐⭐ | UBS(2026-07-17) |
| 2026-08-04 | 董事會核准:新竹廠設備資本支出 NT$2B、高雄廠設備資本支出 NT$8.5B、台南內部 AI 運算中心資本支出 NT$4B;美國 Wistron InfoComm/SMS Infocomm 資本支出各 US$23M/US$30M | 資本支出 | ⭐⭐ | MS(2026-08-04) |
| 2026-08-04 | 董事會核准發行至多 2.5 億股 GDR(稀釋約 7%),用於支持 AI 業務布局 | 增資 | ⭐⭐ | MS(2026-08-04) |
| 4Q26 | 新一代 GPU AI 伺服器機櫃(涵蓋 GPU/CPU/LPU 多款機種)進入量產,推升 ASP | 量產 | ⭐⭐⭐ | GS(2026-08-11);帶動 4Q26E 營收 QoQ +40%,為全年最大單季跳升 |
| 2026-08 | Aug 實績 NT$460bn(+166% YoY/+49% MoM),大幅超 GS 前估 48% | 財報超預期 | ⭐⭐⭐ | GS(2026-09-30);帶動 2026-28E 淨利再上修 +2%/+3%/+4%、TP 上修至 NT$295 |
供應鏈位置
- 主要 GB200/300 rack / tray ODM;與 2317_鴻海(市)、2382_廣達(市) 為同一組 AI server rack 供應比較。
- 6669_緯穎(市) 為相關雲端資料中心伺服器子公司;本報告提到其 2026 年 4 月營收 MoM -16% 至 NT$82.7B,5 月營收 NT$84.1bn(+2% MoM)。
- 緯創在 Rubin 世代觀察點從 L6 / L10 compute tray 延伸至 BlueField-4 STX storage rack 與 cluster-level integration。
- 2H26 GB300→VR200 L6 切換(緯創負責 L6),並開始 AMD Helios rack L6;L11 參考設計由 Sanmina 完成。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2317_鴻海(市) | 同業競爭 | AI server rack ODM 競爭者;MS ODM 偏好比較對象 |
| 2382_廣達(市) | 同業競爭 | AI server rack ODM 競爭者;MS ODM 偏好比較對象 |
| 6669_緯穎(市) | 集團關聯 / 雲端伺服器 | 相關雲端資料中心伺服器子公司,與緯創 AI server 出貨節奏連動;MS(2026-08-04)估緯穎隱含 2Q OpM 約 7.3%(優於市場預期 30bps) |
| 4953_緯致(櫃) | 集團關聯 / 軟體服務 | 緯創集團旗下獨立上市軟體服務事業,緯創資通透過緯創數技投資控股間接持股約 22.91%(估算,待核對) |
| 3693_營邦(櫃) | AI server 相關 | frontmatter 既有 related company,待後續完善具體供應鏈關係 |
| NVDA.US(nvidia) | 平台客戶 / 技術路線 | NVL72、CPU 機櫃、VR200 等機櫃平台主要出貨對象 |
| AMD.US(amd) | 平台客戶 / 技術路線 | AMD Helios rack L6 組裝夥伴,L11 參考設計由 Sanmina 完成;MS(2026-08-04)指管理層將客戶平台擴展至 AMD MI400 系列 |
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),緯創為台灣 AI 供應鏈首選(ODM)
- 報告_GS_台灣ODM品牌_營收前瞻_20261028 — Goldman Sachs,2026-10-28;Taiwan ODM/品牌 3 個月營收預覽;緯創 Buy、TP NT$291(12.6x 2027E P/E,報告稱不變);9 月營收低於 GS 估 18%,4Q26E NT$1,308.6bn(+14% QoQ,前 NT$1,437.6bn)
- 報告_OCP2026_緯創_負壓兩相水沸騰冷板_20261015 — OCP 2026,2026-10;負壓兩相水沸騰冷板台架研究,未提客戶與量產
- 報告_MS_GB200-300_NVL72機櫃_20260511,2026-05-11
- 報告_MS_美系Hyperscaler2Q26_20260802,Morgan Stanley,2026-08-02(美系 hyperscaler 2Q26 財報 read-across;緯創為 NVIDIA/AMD 關鍵 L6 夥伴、AI 伺服器 L10/L11 曝險較多;跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802)
- 報告_MS_RubinRackBOM_20260520,2026-05-20
- 260528_3231_緯創ms_wistron — Morgan Stanley Asia AI Summit 2026 Takeaways,OW PT NT$210,2026-05-28
- 260607_ms_computex — Morgan Stanley,2026-06-07;Vera Rubin POD、Wistron/Wiwynn BlueField-4 STX storage rack、800V DC 與液冷重點
- 260608_ms_nvl72 — Morgan Stanley,2026-06-08;5 月月營收、GB200/300 computing tray、2Q26 rack 預估
- 260610_3231_緯創_ms_wistron — Morgan Stanley,2026-06-10;個股月營收報告,5 月數據與 6/8 NVL72 月報一致(OW PT NT$210)
- 260616_3231_緯創_gs_wistron — Goldman Sachs,2026-06-16;Buy TP NT$246;5 月月營收、EPS 大幅上修、3Q26 機型切換分析
- MS|Monthly Databook |NB|20260614 — Morgan Stanley,2026-06-14;5 月前 5 大 ODM NB 出貨 9.3mn(YoY -12%);2Q26e 下修;3Q26e 初發 29mn
- 報告_MS_NVL72機櫃6月_20260708 — Morgan Stanley,2026-07-08;6 月營收 NT$321.8bn 實際(+11%/+54%);2Q26 rack 出貨實際 3.9-4.0K(略低於前估);CY26 全年 rack 假設 ~14.1K 維持;MS ODM 偏好緯創>鴻海>廣達
- 報告_MS_NB月報Databook_20260714 — Morgan Stanley,2026-07-14;2Q26 NB 出貨實際 5.5mn(優於估 -4%,YoY -7%);3Q26E 上修至 5.5mn(原估 4.7mn,+17%),YoY 由 -27% 收斂至 -14%,五大 ODM 中唯一明顯上修者
- 報告_UBS_緯創3231_20260717 — UBS,Randy Abrams,2026-07-17;Q2 財測預覽(估計);Buy 維持,TP 自 NT$215 上修至 NT$225;2026/27E 銷售成長估上修至 +82%/+54% YoY;EPS 26/27E 上修至 NT$17.00/NT$25.00;Vera CPU 機櫃、switch 業務新增揭露
- 報告_MS_緯創3231_20260804 — Morgan Stanley,Howard Kao/Irene Yen/Andy Meng CFA,2026-08-04;法說後更新:TP 自 NT$210 上修 31% 至 NT$275(OW 維持);CY26-28 rack-equivalent 出貨假設上修至 17.9k/21k/25k;AI 伺服器毛利率逆市場預期持續擴張;董事會核准 NT$2B/8.5B/4B 資本支出+GDR 增資支持 AI
- 報告_MS_NVL72機櫃出貨_20260807 — Morgan Stanley,2026-08-07;7 月月營收 NT$308.2bn(-4%/+61%);GB200/300 computing tray 1,150-1,200(-6% MoM);CY26 全年 rack 假設 ~17.9K 獲確認(近期上修);產業 CY26 全年預估上修至 80-85K racks
- 報告_GS_緯創3231_20260811 — Goldman Sachs(Verena Jeng, Allen Chang, Yifan Hu),2026-08-11;7 月營收 NT$308.2bn 交叉確認 + 2Q26 實績大幅超預期(營收/淨利優於 GS 估 +6%/+26%);上修 2026-28E 淨利 5%/16%/14%,TP 自 NT$246 上修至 NT$281(Buy 維持);Aug-Dec26E 月營收預覽,4Q26E QoQ +40% 反映新一代 GPU AI 伺服器機櫃量產
- 報告_MS_PC月度數據_20260813 — Morgan Stanley,2026-08-13;PC ODM 月度數據手冊;7 月 NB 出貨 1.6mn(-20% MoM,低於估 -27%)、8 月估持平 1.6mn;3Q26E 由 7/14 估 5.5mn 下修至 4.8mn(-13%)
- 報告_MS_PC月度數據_20260914 — Morgan Stanley,2026-09-14;PC ODM 月度數據手冊;8 月 NB 出貨實際 1.4mn(-13% MoM,低於前估 -13%)、9 月估 1.7mn;3Q26E 續降至 4.7mn;首度引入 4Q26E 4.2mn;五大 ODM 合計 3Q26E 降至 25.4mn、4Q26E 23.9mn
- 報告_GS_台灣ODM品牌_20260930 — Goldman Sachs(Allen Chang/Verena Jeng),2026-09-30;「Taiwan ODM/Brands」10 家 AI server/PC 供應鏈 3 個月營收 preview 產業報告,明確點名本次更新緯創與英業達估計;Aug 實績 NT$460bn(+166% YoY,大幅超 GS 前估 48%);2026-28E 淨利再上修 +2%/+3%/+4%;TP 自 NT$281 上修至 NT$295(13.2x 2027E P/E),維持 Buy
- 報告_MS_NVL72機櫃出貨追蹤_20261012 — Morgan Stanley,2026-10-12;9 月營收 NT$380.8bn(-17%/+87%,大幅低於 GS 估 NT$463.0bn);rack 出貨 1.25-1.30K(約 -46% MoM,三大 ODM 中回落最多);3Q26 合計 ~4.8K、營收 ~NT$1,149bn(高於 MSe 10%、高於共識 9%);CY26 全年假設由 ~17.9K 上修至 ~19.13K;首度揭露 CY27 預估 ~22K(+15% y/y)
- 報告_MS_NB月度出貨資料_20261014 — Morgan Stanley,2026-10-14;Monthly Databook NB;緯創 9 月 NB 1.5mn(低於估 12%)、3Q26 4.5mn、4Q26E 4.0mn;五大 ODM 4Q26E 下修 3% 至 23.1mn
- 報告_凱基_電子硬體產業RadarMonthly_20261015 — 凱基投顧,2026-10-15;緯創 9 月 -17% MoM/+87% YoY、3Q26 +28% QoQ/+102% YoY、GB 機櫃約 4,800 櫃;增加持股 TP NT$308
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 時程_2026_AI_ASIC與高速介面
- 7861_貝爾威勒(興)
- 供應鏈_AI伺服器液冷
- 分析_OCP2026_AI機櫃平台與台灣ODM
- 分析_OCP2026_AI液冷與浸沒式散熱
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 技術_液冷
- 6126_信音(櫃)
- DELL.US(dell)
- 分析_台廠NVIDIA營收曝險_MS_20260827
- META.US(meta_platforms)
- 技術_正交背板
- 6285_啟碁(市)
- 分析_全球伺服器TAM_GS_20260624
- 4938_和碩(市)
- 6231_系微(櫃)
- 6278_台表科(市)