基本資料
雙鴻科技(Auras Technology)2005-05-13 於櫃買中心掛牌上櫃,是全球領先的散熱解決方案供應商,產品由傳統氣冷(散熱模組、熱導管、VC 均熱板、風扇)延伸到 AI 伺服器最前沿的液冷(水冷板 Cold Plate、冷卻液分配裝置 CDU、分歧管 Manifold、快接頭 UQD)。
成長驅動來自 AI 伺服器晶片功耗(TDP)突破 1,000W 並邁向 2,000W+,氣冷達極限、液冷成為標配。雙鴻已通過 NVIDIA 認證,是 GB200/GB300(Blackwell)與次世代 Rubin 平台的水冷合作夥伴,液冷營收佔比預計 2026 年大幅提升。在 報告_MS_能源算力Supercycle_20260521 中被列為「Powering AI」液冷曝險受惠股(與 3017_奇鋐(市) 同列)。
核心技術/競爭優勢
- 液冷先發地位:水冷板 + CDU + Manifold + UQD 全套方案,切入機櫃級液冷。
- VC 均熱板:高效熱傳導元件,用於高階手機與 AI 晶片。
- NVIDIA 認證夥伴:通過 RVL 認證,綁定 Blackwell / Rubin 平台升級節奏。
- 客製化液冷模組:公司定位重點在客製化能力,而非單純市占競爭;compute tray 以模組 share 衡量,不只看單一零組件。
- 與 3017_奇鋐(市)(AVC)並列台灣 AI 散熱雙雄,氣冷+液冷雙軌布局。
- 自有電鍍:泰國廠(泰鴻)為沖壓/鍛造/電鍍全製程自動化產線,生產水冷板、分歧管與均熱片(IHS,2Q25 起量產);一期水冷板月產約 300K、分歧管月產 3K,泰國三廠總投資上看 NT$100 億。報導未提鍍金能力(工商時報 2026-05-05)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 水冷板 (Cold Plate) | AI 伺服器晶片直接液冷 | NVDA.US(nvidia)、AMD.US(amd)、Supermicro |
| CDU 冷卻液分配裝置 | 液冷系統熱交換中樞 | CSP(Meta / Amazon / Microsoft / Oracle) |
| Manifold 分歧管 / UQD 快接頭 | 液冷迴路流量分配與連接 | CSP、系統廠 |
| VC 均熱板 / 散熱模組 / 熱導管 | 手機、筆電、桌機、GPU、伺服器 | 品牌客戶、系統廠 |
圖片 / 架構圖
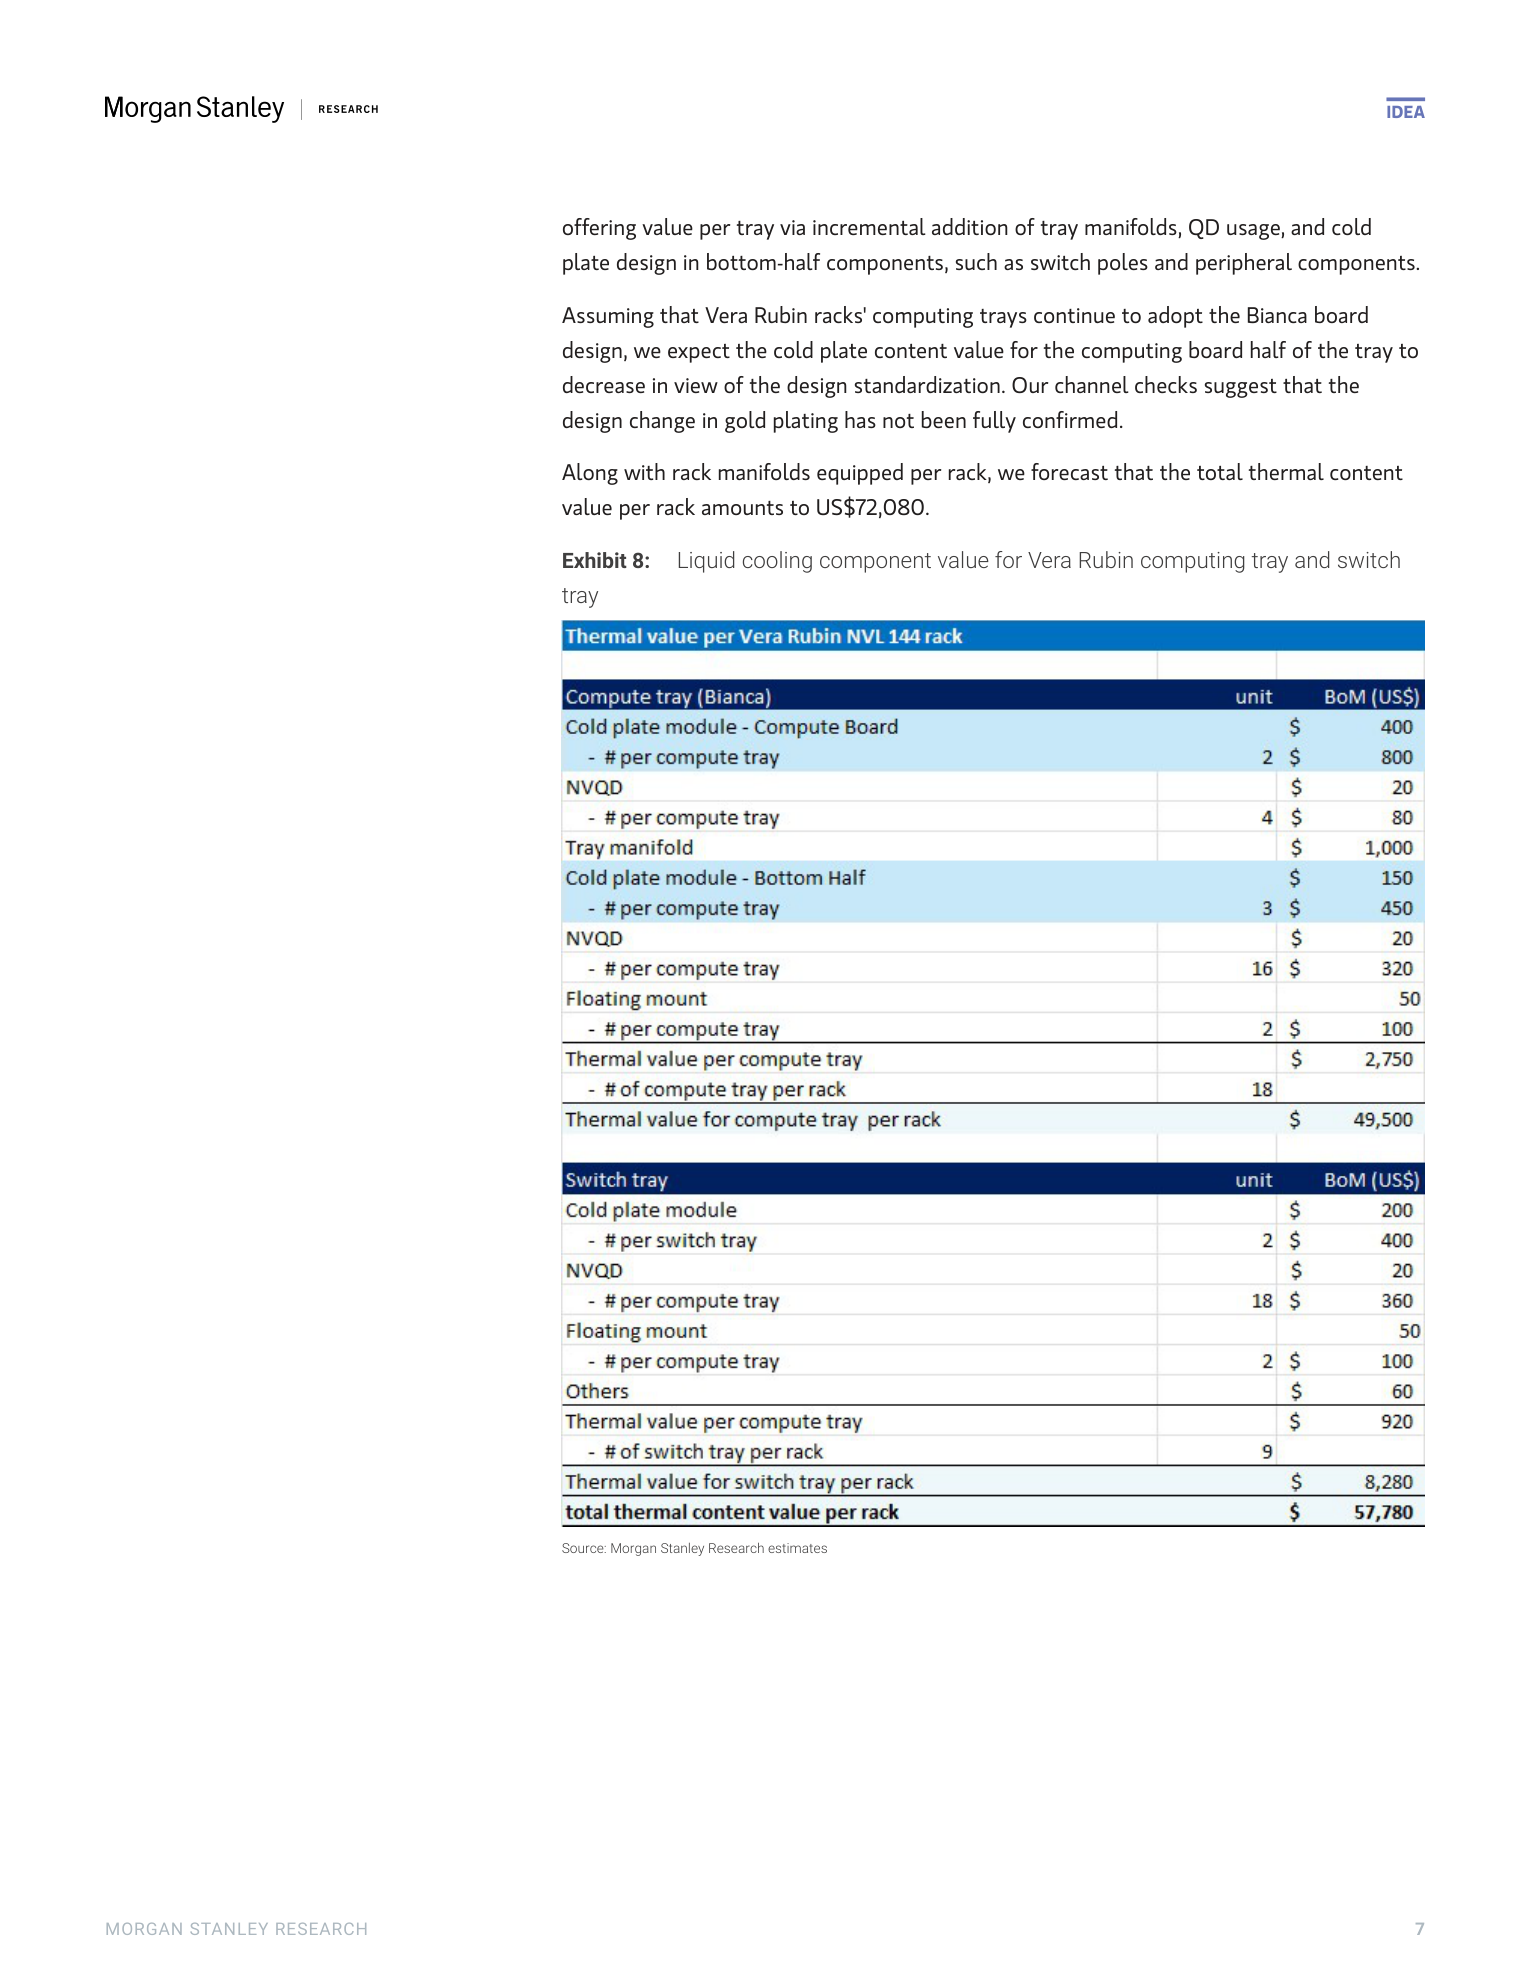
圖說:Rubin 機櫃液冷 BOM。雙鴻供應其中的水冷板(Cold Plate)、CDU、Manifold 等液冷核心組件,定位於「AI 機櫃液冷零組件」環節。
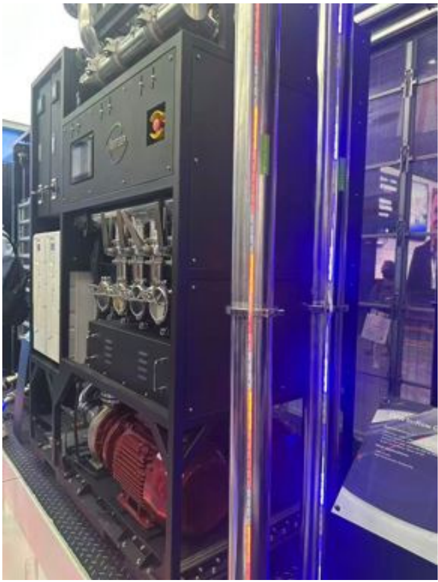
圖說:雙鴻 Computex 2026 展出之 AI 伺服器液冷整體解決方案,涵蓋 CDU、UQD/MQD、冷板與分歧管。來源:260602_gs_auras
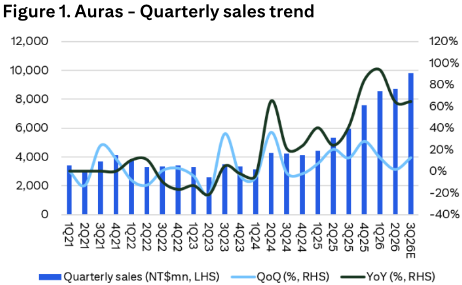
圖說:「Figure 1. Auras – Quarterly sales trend」季營收柱狀圖(NT$mn)+QoQ/YoY折線,1Q21至3Q26E(Citi,2026-10-07)。
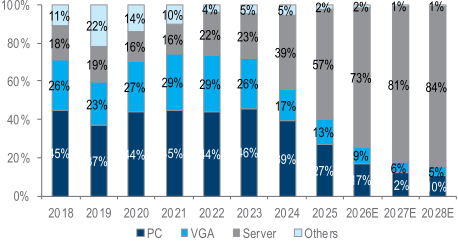
圖說:「Auras: product mix」營收組合堆疊(PC/VGA/Server/Others):Server 占比 2025 年 57%、2026E 73%、2027E 81%、2028E 84%;PC 由 2025 年 27% 降至 2028E 10%;VGA 2026E 9%→2028E 5%,顯示營收結構快速由桌筆電轉向伺服器散熱。來源:Daiwa,報告_Daiwa_雙鴻3324_3Q26前瞻_20261028
flowchart LR
    A[雙鴻 3324<br/>液冷零組件] -->|Cold Plate / CDU / Manifold / UQD| B[系統廠 / ODM<br/>Supermicro 等]
    A -->|RVL 認證水冷方案| C[NVIDIA<br/>GB200/GB300/Rubin]
    A --> D[AMD]
    B --> E[CSP 終端<br/>Meta/Amazon/MS/Oracle]
    C --> E
    classDef core fill:#a5d8ff
    classDef cust fill:#fff3bf
    class A core
    class C,D,E cust
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 9 次有 9 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 38.4 | — | +26.1% | 本站推算† |
| 2026-12 | 36.8 | — | +30.3% | 本站推算† |
| 2026-11 | 34.2 | — | +40.1% | 本站推算† |
| 2026-10 | 33.7 | +16.9% | +44.7% | |
| 2026-09 | 28.8 | -8.2% | +23.2% | |
| 2026-08 | 31.4 | -16.6% | +67.2% | |
| 2026-07 | 37.7 | +38.5% | +116.7% | |
| 2026-06 | 27.2 | -13.4% | +62.1% | |
| 2026-05 | 31.4 | +10.4% | +93.8% | |
| 2026-04 | 28.4 | -14.6% | +40.9% | |
| 2026-03 | 33.3 | +52.8% | +91.7% | |
| 2026-02 | 21.8 | -28.4% | +67.0% | |
| 2026-01 | 30.4 | +7.8% | +121.6% | |
| 2025-12 | 28.2 | +15.5% | +107.5% | |
| 2025-11 | 24.4 | +4.9% | +78.3% | |
| 2025-10 | 23.3 | -0.5% | +66.9% | |
| 2025-09 | 23.4 | +24.6% | +64.3% | |
| 2025-08 | 18.8 | +8.1% | +31.9% | |
| 2025-07 | 17.4 | +3.6% | +27.0% | |
| 2025-06 | 16.8 | +3.5% | -0.9% | |
| 2025-05 | 16.2 | -19.7% | +17.8% | |
| 2025-04 | 20.2 | +16.2% | +65.9% | |
| 2025-03 | 17.4 | +33.1% | +52.7% | |
| 2025-02 | 13.0 | -5.0% | +77.6% | |
| 2025-01 | 13.7 | +1.0% | +7.5% | |
| 2024-12 | 13.6 | -0.8% | +34.3% | |
| 2024-11 | 13.7 | -1.8% | +20.8% |
2026 年已公布累計 304.1 億元;全年推算 375.1 億元(YoY +61.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-06-02 | Buy | NT$1,283 | 17.9x 2027E EPS(依 2027-28E EPS YoY +23% 之 P/E-成長相關性);現價 NT$1,165、upside 10.1% | 260602_gs_auras |
| Morgan Stanley | 2026-05-21 | Equal-Weight | NT$1,025 | Powering AI 液冷曝險(+3% upside,定價日 5/18) | 報告_MS_能源算力Supercycle_20260521 |
| Daiwa | 2026-06-16 | Buy(1) | — | 收盤價 NT$1,050;2H26 台灣小中型股首選之一,並列熱管理首選名單 | 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps |
| 大和(Daiwa) | 2026-07-07 | Buy(1) | TWD1,670 | 25x 1-year forward EPS;2026/27E PER 17.4x / 12.8x(股價 TWD970);3Q26 GB300 需求優於 2Q26 | 報告_Daiwa_雙鴻3324_20260707 |
| 大和(Daiwa) | 2026-07-13 | Buy(1)(維持) | TWD1,640(微下修,前 1,670) | 25x target PER 不變(過去 3 年區間 11–38x、平均 20x)× 1-year forward EPS;股價 TWD905、upside +81.2% | 報告_Daiwa_雙鴻3324_20260713 |
| 花旗(Citi) | 2026-08-07 | Buy(重申) | NT$1,550(上修,前 NT$1,480) | 20x 2027E EPS(自 23x avg 2026-27E EPS 下修 multiple,反映 AI 硬體需求前景不確定性);現價 NT$1,015,upside 52.7%、總報酬 55.1% | 報告_Citi_雙鴻3324_20260807 |
| Goldman Sachs | 2026-08-15 | Buy(維持) | NT$1,353(自 NT$1,283 上調,+5.5%) | 19.4x 2027E EPS(自 17.9x 上修,反映 2027-28E NI YoY 成長率上修至約 23%);近端 P/E 估值法,源自同業 P/E-成長相關性;現價 NT$1,010,upside 34.0% | 報告_GS_雙鴻3324_20260815 |
| 野村(Nomura) | 2026-08-20 | Buy(重申) | TWD1,840 | 23x 2027F EPS TWD80.01;報告指出當時股價僅對應 12x 2027F EPS | 報告_Nomura_亞洲科技論壇takeaways_20260820 |
| 中信投顧 | 2026-09-03 | 買進(維持) | NT$1,630(自 NT$1,540 上修) | FWD 12M EPS × 24 PER;2Q26 營運不如預期(平台轉換影響、毛利率承壓),惟 8 月客戶拉貨回溫;下修 2026/2027 年獲利預估 8%/5% | 報告_中信_雙鴻3324_20260903 |
| 花旗(Citi) | 2026-09-17 | Buy(重申) | NT$1,800(原 NT$1,550,+16.1%) | 20x 2027E EPS(維持不變);VR 冷板仍在認證中並參與次世代開發,最快 1Q27E 貢獻;股價 NT$1,385(9/17),upside 30.0% | 報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917 |
| 元大投顧 | 2026-09-23 | 買進(維持) | NT$2,000(原 NT$1,280,+56.3%) | 22x 2027E EPS;Rubin 水冷產品重返 NVIDIA 供應鏈名單,manifold 供貨份額可望維持;股價 NT$1,595(9/23),upside 25.4% | 報告_元大_雙鴻3324_20260923 |
| 花旗(Citi) | 2026-10-07 | Buy(重申) | NT$1,800(維持) | 20x 2027E EPS(不變);3Q26 營收低於預期但屬時點問題(遞延拉貨+泰國水患),非需求轉弱;股價 NT$1,525(7/10),upside 18.0%、總報酬 19.7% | 報告_Citi_雙鴻3324_20261007 |
| 凱基證券(電子硬體產業) | 2026-10-12 | 增加持股 | NT$1,410(低於現價 NT$1,540) | PE 27.7x 2026F/18.9x 2027F;2026F EPS 55.69、2027F EPS 81.55(YoY +97.1%/+46.4%);凱基電子硬體產業週報評價偏保守,與其餘券商上修趨勢方向不同 | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基證券(電子硬體產業) | 2026-10-15 | 增加持股(維持) | NT$1,410(維持) | Radar Monthly 評價表:PE 25.3x 2026F/17.3x 2027F;2026F/2027F EPS 55.69/81.55、ROE 41.2%/46.9%;表列股價同為 NT$1,410(待核對,10/12 版本現價 NT$1,540);3Q26 營收季增 13%(散熱族群最弱,低於凱基預期 5%、共識 4%),凱基歸因泰國淹水導致出貨遞延;9 月 NT$2,884m(MoM -8%/YoY +23%) | 報告_凱基_電子硬體產業RadarMonthly_20261015 |
| 大和(Daiwa) | 2026-10-28 | Buy(1)(重申) | TWD2,180(前 TWD1,600,+36.3%) | 22x 2027E EPS(0.4x PEG over 2026-28E;自 07-13 的 25x forward EPS 口徑改為 2027E EPS 22x,接近過去 3 年區間 10-38x 的中位、平均 19x);2027-28E EPS 上修 33%/30%;股價 TWD1,435(10/28),upside +51.9%;12 個月區間 820-1,710 | 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 |
| 花旗(Citi) | 2026-11-02 | Buy(重申) | NT$2,000(上修,原 NT$1,800,+11.1%) | 20x 2027E EPS(不變;2027E EPS 上修 13% 至 100.47);3Q26 營收低於公司 guidance(GB300 需求遞延+泰國水患),GPM 28.2%(前估 30.6%);4Q26E 營收 QoQ +20%(前 +16%)、2027E 營收 +45% YoY;股價 NT$1,395(11/02),upside 43.4%、總報酬 45.1%;情境 Bull NT$2,500(25x)/Bear NT$1,200(12x) | 報告_Citi_雙鴻3324_20261102 |
Vera Rubin 貢獻時點的兩個數字不是矛盾,是**兩種不同零件**
中信投顧(2026-09-03)說「水冷板 6 月重新送 NVIDIA 驗證,最快 4Q26 小量出貨 Vera Rubin 水冷板」;花旗(2026-09-17)說「VR 冷板仍在認證中,最快 1Q27E 貢獻」。兩份放在一起讀,花旗同時指出雙鴻 4Q26 會出貨 Vera Rubin 的 inner/rack manifolds——也就是說 VR 相關營收 4Q26 就有(manifold),但冷板本身的認證尚未通過、要等到 1Q27。 因此正確的讀法是:manifold 4Q26 貢獻、冷板最快 1Q27;而冷板認證相對中信 9/3 的預期確實延後了一季。追蹤點是 NVIDIA 對雙鴻 VR 冷板的認證放行時點。
券商觀點分歧
GS(Buy / NT$1,283)明顯較 MS(Equal-Weight / NT$1,025)樂觀,差異主要來自液冷滲透與毛利率提升假設。GS 預估 2026E EPS 56.20(YoY +105%,triple-digit earnings growth)、2027E 71.65,營收 2026E NT$36.7bn / 2027E NT$44.3bn。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Neutral,目標價 1,200;報告基準股價 993(2026-08-21 收盤),上行空間 +21% - 估值倍數:P/E 18.3 x(2026E)/14.8 x(2027E);P/B 5.5 x/4.4 x;ROE 36%/33% - EPS 估值:2026E 54.4、2027E 67.2(幣別同股價) - 英文名 Auras。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
EPS 記錄
只放實績(A);下表為花旗 2026-08-07 報告揭露之單季實際數字。
| 季度 | EPS (元) | 營收 (NT$mn) | 毛利率 | 營益率 | 淨利 (NT$mn) | QoQ | YoY | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2026Q2 | 10.49 | 8,700 | 28.4% | 16.0% | 969 | -17% | +513% | Miss 花旗估 21%/共識 22%;GPM 低於預期反映新品試產良率損耗+存貨提列,業外匯損 NT$108mn 為主要拖累(花旗 2026-08-07);中信投顧(2026-09-03)揭露同季 EPS 10.41 元(毛利率 28.42%、營益率 15.98%,數字口徑基本一致,EPS 差異 <1% 應屬股數/四捨五入差異),歸因 NVIDIA 新舊平台轉換拉貨節奏波動+NPI 階段不良與原料提前認列一次性報廢損失約 1ppt+消費性產品需求偏弱 |
| 2026Q1 | 12.61 | 8,552 | 29.7% | 17.8% | 1,164 | — | — | (花旗 2026-08-07 揭露) |
- 2Q26 實績取代先前 Daiwa 2026-07-13 前瞻預估:預估 EPS 12.33(前估 13.38、共識 13.29)→ 實際 10.49,遜於各方預估;預估 GM 29.0%(共識 29.3%)→ 實際 28.4%。
EPS 預估
花旗財測(來源:報告_Citi_雙鴻3324_20260807,2026-08-07;Reported EPS):
| 年度 | 淨利 (NT$M) | EPS (NT$) | EPS YoY (%) | P/E (x) | ROE (%) |
|---|---|---|---|---|---|
| 2024A | 1,893 | 21.23 | 48.6 | 47.8 | 24.3 |
| 2025A | 2,572 | 28.26 | 33.1 | 35.9 | 25.7 |
| 2026E | 5,326 | 57.68 | 104.1 | 17.6 | 37.2 |
| 2027E | 7,244 | 78.45 | 36.0 | 12.9 | 34.2 |
| 2028E | 8,686 | 94.07 | 19.9 | 10.8 | 29.8 |
季度分拆(花旗):3Q26E EPS 16.37、4Q26E EPS 18.21、1Q27E EPS 17.68、2Q27E EPS 18.74、3Q27E EPS 20.63、4Q27E EPS 21.41。3Q26E 營收 QoQ +18%(花旗模型上修,原 mgmt guidance mid-teens+ QoQ),3Q26E 液冷佔營收比重估首次突破 60%。
Goldman Sachs 財測(來源:260602_gs_auras,2026-06-02;Price as of 2 Jun 2026):
| 年度 | 營收 (NT$mn) | EBITDA (NT$mn) | EPS (NT$) | P/E (X) |
|---|---|---|---|---|
| 2024A | 15,778.9 | 2,420.0 | 20.54 | 32.3 |
| 2025E | 23,273.6 | 4,015.1 | 27.37 | 42.6 |
| 2026E | 36,705.8 | 7,368.0 | 56.20 | 20.7 |
| 2027E | 44,328.6 | 9,263.9 | 71.65 | 16.3 |
Goldman Sachs 財測更新(來源:報告_GS_雙鴻3324_20260815,2026-08-15;納入 7 月營收+2Q26 實績後上修):
| 年度 | 營收 (NT$mn) | 淨利 (NT$mn) | EPS (NT$,diluted) | GM | OPM | NM |
|---|---|---|---|---|---|---|
| 2026E | 38,554(前 36,706,+5%) | 4,999(前 5,180,-3%) | 52.19 | 29.7% | 17.6% | 13.0% |
| 2027E | 47,531(前 44,329,+7%) | 6,678(前 6,603,+1%) | 69.72 | 31.2% | 18.7% | 14.0% |
| 2028E | 55,499(前 50,121,+11%) | 8,332(前 7,790,+7%) | 86.98 | 31.9% | 19.7% | 15.0% |
2026E 淨利/EPS 較 6/2 舊估微幅下修(2Q26 新品試產拖累 GM),2027-28E 因規模效益與液冷 dollar content 提升轉為上修;GS 2026E EPS(52.19)低於花旗(57.68)與大和(55.96),2027-28E 三家漸趨收斂。
Daiwa 估值表(來源:260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps,2026-06-16):雙鴻 Buy(1),收盤價 NT$1,050,2026/2027/2028E PER 為 18.9x / 13.8x / 11.0x,ROE 為 41.1% / 43.6% / 43.5%。
Daiwa 2026-07-07(來源:報告_Daiwa_雙鴻3324_20260707):股價 TWD970,2026/27E PER 為 17.4x / 12.8x(過去 3 年交易區間 11-38x);回推 2026E EPS ≈ TWD55.7†(= 970 ÷ 17.4)、2027E EPS ≈ TWD75.8†(= 970 ÷ 12.8)。TP TWD1,670 = 25x 1-year forward EPS → forward EPS ≈ TWD66.8†。
中信投顧財測(來源:報告_中信_雙鴻3324_20260903,2026-09-03;調整後 EPS):
| 年度 | 營收 (NT$mn) | 毛利率 | EPS (NT$) | EPS YoY | P/E |
|---|---|---|---|---|---|
| 2025A | 23,276 | 27.38% | 27.72 | +39.7% | 35.33 |
| 2026F | 38,267 | 29.58% | 58.55 | +111.9% | 23.48 |
| 2027F | 45,884 | 29.82% | 72.99 | +24.6% | 18.84 |
中信投顧下修 2026/2027 年獲利預估 8%/5%,主因 AI 伺服器短期拉貨不如預期+消費性電子需求疲弱;3Q26F 營收下修 8.5% 至 NT$10,031mn(原估較高)。2026F EPS 58.55 略低於花旗(57.68,方向相近)、GS(52.19,中信更樂觀);2027F EPS 72.99 亦落於花旗(78.45)與 GS(69.72)之間。
Daiwa 2026-07-13 直接揭露財測(來源:報告_Daiwa_雙鴻3324_20260713;證實 7/7 回推值 † 方向正確):
| 年度 | 營收 (TWDm) | 毛利率 | 營益率 | EPS(FD,TWD) | EPS YoY | 本次修訂 |
|---|---|---|---|---|---|---|
| 2026E | 37,441 | 30.0% | 18.1% | 55.96 | +102.8% | +0.5% |
| 2027E | 46,096 | 31.5% | 20.4% | 76.71 | +37.1% | +1.0% |
| 2028E | 55,458 | 32.0% | 21.8% | 98.67 | +28.6% | +3.4% |
- Daiwa 2026-07-13 前瞻 EPS 12.33(前估 13.38、共識 13.29)→ 花旗 2026-08-07 揭露實際 EPS 10.49,遜於各方預估(miss 花旗/共識 21%/22%),主因 GPM 實際僅 28.4%(Daiwa 前瞻估 29.0%、花旗估 29.8%、共識估 29.3%均未達)+業外匯損 NT$108mn;2Q26 營收 TWD8,700m 符合預期範圍(QoQ +2%/YoY +64%),為歷史新高。
- 3Q26E 營收 TWD9,400m(+8.1% QoQ / +57.8% YoY,前估 9,900、共識 9,427)——動能主要來自 GB300 與一個美系 CSP 專案;4Q26E 營收 TWD10,790m(前估 9,979、共識 9,955),上修反映 CPU 專案由氣冷轉液冷的營收 upside。
- Daiwa 2027-28E EPS 高於 Bloomberg 共識 4-16%(營收與毛利/營益率假設較積極)。
花旗財測更新(來源:報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917,2026-09-17;較 8/7 報告上修,Reported EPS):
| 年度 | EPS (NT$) | 較 8/7 上修 | 對應營收 (NT$mn) | 毛利率 |
|---|---|---|---|---|
| 2026E | 58.80 | +2%(原 57.68) | 39,310(+2%,原 38,534) | 30.1%(+0.1ppt) |
| 2027E | 89.09 | +14%(原 78.45) | 53,977(+13%,原 47,965) | 31.3%(+0.2ppt) |
| 2028E | 109.88 | +17%(原 94.07) | 64,616(+15%,原 56,281) | 31.7%(+0.4ppt) |
液冷營收佔比由 2026E 61% 升至 2027E 70%;3Q26E/4Q26E 營收 QoQ +17%/+16%。
元大投顧財測(來源:報告_元大_雙鴻3324_20260923,2026-09-23;調整後 EPS,較前次上修 2026E/2027E 獲利 15%/35%):
| 年度 | 營收 (NT$mn) | 營業利益 (NT$mn) | 稅後純益 (NT$mn) | EPS (NT$) | EPS YoY | P/E |
|---|---|---|---|---|---|---|
| 2024A | 15,779 | 1,911 | 1,893 | 21.23 | +48.6% | 75.1 |
| 2025A | 23,276 | 3,259 | 2,572 | 28.26 | +33.1% | 56.5 |
| 2026F | 38,281 | 7,086 | 5,445 | 58.51 | +107.1% | 27.3 |
| 2027F | 46,661 | 10,636 | 8,453 | 90.82 | +55.2% | 17.6 |
季度分拆(元大):3Q26F 營收 99 億(QoQ+14%)、毛利率 30.8%、EPS 16.24;4Q26F 營收 111 億(QoQ+12%)、毛利率 31.2%、EPS 19.35。2027F EPS 90.82 高於花旗 9/17 財測(89.09)與中信投顧 9/3 財測(72.99),三家對 2027 年獲利樂觀度趨於收斂。
Daiwa 財測更新(來源:報告_Daiwa_雙鴻3324_3Q26前瞻_20261028,2026-10-28;Fully-diluted EPS,較前次上修):
| 年度 | 營收 (TWDm) | 毛利率 | 營益率 | 淨利 (TWDm) | EPS(FD,TWD) | 前次 EPS/變動 |
|---|---|---|---|---|---|---|
| 2026E | 38,511(不變) | 29.5%(前 29.8%) | 17.6%(前 17.9%) | 5,158(前 5,308,-2.8%) | 55.09 | 55.12/0.0% |
| 2027E | 58,722(前 47,487,+23.7%) | 31.1%(前 30.5%) | 20.0%(前 19.4%) | 9,279(前 7,228,+28.4%) | 99.11 | 74.45/+33.1% |
| 2028E | 71,240(前 57,197,+24.6%) | 31.5%(不變) | 21.3%(不變) | 11,857(前 9,434,+25.7%) | 126.65 | 97.17/+30.3% |
Daiwa 季度分拆:3Q26E 營收 9,791(已公布,+12.5% QoQ/+64.3% YoY)、GM 28.5%(前 30.0%)、營業利益 1,630、淨利 1,237、EPS 13.30(前 16.72、共識 15.68);4Q26E 營收 11,468(+17.1% QoQ/+50.9% YoY,前估 QoQ +5.1%)、GM 31.1%、營業利益 2,236、淨利 1,787、EPS 19.20;1Q27E–4Q27E 營收 12,000/13,500/15,000/18,222、EPS 20.22/23.17/26.17/30.12。2027E/2028E 營收年增 52.5%/21.3%;Daiwa 2026E/27E/28E EPS 較 Bloomberg 共識 -2.4%/+24.8%/+28.5%(2027-28E 高於共識 25-29%,Daiwa 稱因營收與毛利率/營益率假設較積極)。
花旗財測更新(來源:報告_Citi_雙鴻3324_20261102,2026-11-02;Reported EPS,較 9/17 版本):
| 年度 | 營收 (NT$mn) | 毛利率 | 淨利 (NT$mn) | EPS (NT$) | 較前次 EPS |
|---|---|---|---|---|---|
| 2026E | 38,762(前 39,310,-1%) | 29.5%(前 30.1%) | 5,197 | 55.95 | -5%(前 58.80) |
| 2027E | 56,297(前 53,977,+4%) | 32.2%(前 31.3%) | 9,352 | 100.47 | +13%(前 89.09) |
| 2028E | 70,254(前 64,616,+9%) | 32.9%(前 31.7%) | 12,278 | 131.92 | +20%(前 109.88) |
季度分拆(花旗):3Q26E 營收 9,791(QoQ +12.5%/YoY +64.3%)、GPM 28.2%、營業利益 1,610、淨利 1,240、EPS 13.32(低於共識 15.21 約 12%);4Q26E 營收 11,720(QoQ +19.7%)、GPM 31.1%、EPS 19.60;1Q27E–4Q27E EPS 21.07/23.61/26.70/29.09。營收結構 Server 占比 2026E 80%/2027E 88%/2028E 91%。2027E EPS 花旗 100.47 與 Daiwa 10/28 的 99.11 趨於收斂(營收 Citi 56,297 vs Daiwa 58,722)。
花旗內文 2027E 營收成長前後不一(摘要段寫 +50% YoY、估值段寫 +45% YoY),財測表與情境圖皆為 +45.2%,本頁採 +45%。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-07-07) | TP ÷ PE 回推 forward EPS;股價 ÷ PER 回推年度 EPS | 25x 1-year forward EPS @ TP TWD1,670;股價 TWD970 | 2026E EPS ≈ TWD55.7†(= 970 ÷ 17.4);2027E EPS ≈ TWD75.8†(= 970 ÷ 12.8);forward EPS ≈ TWD66.8†(= 1,670 ÷ 25) |
| 大和(2026-07-13) | 分部營收成長 → GM/OPM → EPS;25x target PER → TP | Server 營收 YoY 2026/27/28E +102%/+30%/+25%、PC/VGA +5%、Others +10%;GM 30.0%/31.5%/32.0%(2026E 因 VGA/PC 稼動下修 -0.5pp);OPM 18.1%/20.4%/21.8%(27/28E 上修 0.5/0.8pp);2026 公司營收指引維持 YoY +60-70%(DIMM cold plate+2H26 一個 ASIC 專案) | 2026-28E EPS(FD)55.96/76.71/98.67(上修 +0.5%/+1.0%/+3.4%);TP TWD1,640(25x forward EPS,微下修自 1,670) |
| Goldman Sachs(2026-06-02) | 17.9x 2027E EPS | P/E vs EPS 成長相關性(2027-28E YoY +23%) | 2027E EPS TWD71.65;TP NT$1,283 |
| 花旗(2026-08-07) | 2Q26 實績 miss(GPM/業外)→2026E 小幅下修;guidance 上修帶動 2027-28E 上修;TP = 20x 2027E EPS(自 23x avg 2026-27E EPS 滾動下修 multiple) | 3Q26E 營收 QoQ +18%(原 mgmt guidance mid-teens+,GB300 訂單增量強勁;次世代平台提前放量有上檔空間);液冷佔營收比重 3Q26E 估首次突破 60%;GPM 隨液冷組合提升與規模效應逐季改善 | 2026E EPS 57.68(前 57.34,+1%);2027E EPS 78.45(前 71.33,+10%);2028E EPS 94.07(前 86.82,+8%);TP NT$1,550(前 NT$1,480) |
| GS(2026-08-15) | 7 月營收+2Q26 實績納入模型 → 上修 2026-28E 營收假設;2026E GM 因新品試產下修,2027-28E GM 大致持平 → net income -3%/+1%/+7%;TP = 19.4x 2027E EPS(自 17.9x 上修) | 3Q26/4Q26E 營收 QoQ +19%/+6%(次世代 GPU/ASIC AI 伺服器+液冷 dollar content 提升+滲透率上升+自身擴產);2026E GM 因 2Q26 新品試產拖累下修至 29.7%(前 31.1%);2027-28E GM 大致不變(31.2%/31.9%);opex ratio 因營收規模擴大小幅下修 | 2026-28E 營收上修 5%/7%/11%;淨利 -3%/+1%/+7% 至 4,999/6,678/8,332;EPS 52.19/69.72/86.98;TP NT$1,283→1,353(+5.5%,19.4x 2027E EPS),Buy 維持 |
| 中信投顧(2026-09-03) | 2Q26 營運不如預期(平台轉換拉貨波動+NPI 報廢損失+消費性需求疲弱)→ 下修 2026/2027 全年獲利;3Q26 客戶拉貨進度低於預期 → 下修 3Q26 營收;TP = FWD 12M EPS × 24 PER | 2026/2027 獲利預估下修 8%/5%;3Q26F 營收下修 8.5% 至 NT$10,031mn;3Q26F 毛利率估回升至 29.5%(新品組合優化);4Q26 S 客戶(8-9 月增量 GB300 訂單)拉貨動能可望延續、水冷板 6 月重新送 NVIDIA 驗證,最快 4Q26 小量出貨 Vera Rubin 水冷板 | 2026F/2027F EPS 58.55/72.99;TP NT$1,540→1,630,買進維持 |
| 花旗(2026-09-17) | VR 冷板仍在認證中並參與次世代產品開發 → 最快 1Q27E 貢獻;GB300+ASIC 液冷放量支撐 3Q/4Q26 營收 → 上修全年 EPS;TP = 20x 2027E EPS(不變) | 3Q26E/4Q26E 營收 QoQ +17%/+16%;4Q26 出貨 Vera Rubin inner/rack manifolds+ASIC 液冷版本開始量產;液冷佔營收 2026E 61%→2027E 70%;2027E GPM 31.3%(+1.2ppts YoY);泰國全球製造佈局持續優化 | 2026-28E EPS 各上修 2%/14%/17% 至 58.80/89.09/109.88;TP 由 NT$1,550 上修至 NT$1,800(20x 2027E EPS,維持不變) |
| 元大投顧(2026-09-23) | 前次下修因擔憂重返供應鏈時間遞延,本次據供應鏈調查確認雙鴻已重返 NVIDIA 水冷供應鏈 → 上修全年獲利;TP = 22x 2027E EPS(原評價倍數不變,僅 EPS 上修) | Rubin 水冷產品 4Q26 開始量產,manifold 供貨份額可望維持,4Q26 營收季增 12%;已取得數家 CSP ASIC 業者水冷訂單,manifold 4Q26 起量產;AMD MI400 企業客戶亦開始出貨,明年 AMD 營收貢獻上看雙位數;上修 2026/27 年獲利 15%/35% | 2026F/2027F EPS 58.51/90.82(上修 15%/35%);TP 由 NT$1,280 上修至 NT$2,000(22x 2027E EPS) |
| 大和(2026-10-28) | 3Q26 前瞻:預告營收低於預期(9 月出貨遞延至 4Q26+泰國水患)→ 3Q26 GM/獲利下修;美系 ASIC 專案 4Q26 起以液冷零組件開案 → 4Q26/2027-28E 營收、毛利率、營益率上修;TP = 22x 2027E EPS(0.4x PEG) | 營收成長 Server 2026E/27E/28E +110%/+70%/+25%、PC/VGA 各 +5%、Others +10%;Server 營收 28,088/47,749/59,687;3Q26 預估產品組合 Server 81%(YoY +122%)/PC 14%(-15%)/VGA 4%(-40%)/Others 1%(-18%),液冷占 3Q26 營收 62%(2Q26 與 1Q26 為 55%);4Q26 營收 QoQ +17.1%(前 +5.1%);2H27 有機會取得新的美系 ASIC 專案、液冷占比再升帶動毛利率擴張;3Q26 GM 28.5%(2Q26 28.4%、3Q25 29.8%、共識 30.0%)因規模縮小與 VGA/PC 毛利率低於預期;稅率 19% | 2026E/27E/28E EPS(FD)55.09/99.11/126.65(2027/28E 上修 33.1%/30.3%);營收 38,511/58,722/71,240;營益率 17.6%/20.0%/21.3%;TP TWD1,600→TWD2,180,Buy(1)重申 |
| 花旗(2026-11-02) | 3Q26 營收低於 guidance(GB300 需求遞延至 4Q26+泰國水患)、規模縮小與費用前置 → 下修 3Q26 GPM 並小幅下修 2026E;4Q26 遞延回補+ASIC 液冷版 11 月起量產、2027 年多個 ASIC 專案擴大基期 → 上修 2027-28E;TP = 20x 2027E EPS(不變) | 3Q26E GPM 28.2%(前 30.6%);4Q26E 營收 QoQ +20%(前 +16%)、GPM 31.1%;2027E 營收 +45% YoY、GPM 32.2%(客製化專案占比與產品組合提升);VR 冷板認證進行中,第二個 ASIC 專案最快 2H27 貢獻;opex ratio 2027E 11.0%(前 11.6%) | 2026E/27E/28E EPS 55.95/100.47/131.92(-5%/+13%/+20%);TP NT$1,800→2,000,Buy 重申 |
Bull/Base/Bear 情境(花旗,2026-08-07)
Bull NT$1,800(+77%,target multiple 25x)/Base NT$1,550(+53%,2026E 營收 YoY +66%、2027E +25%,OPM 18.2–19.4%,target multiple 20x)/Bear NT$800(-21%,2026-27E 營收 YoY +15%、OPM 12%,target multiple 15x)。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | TWD2,718m | -13.4% | +62.1% | 延遲出貨致 MoM 下降;2Q26 累計 TWD8,699m(+1.7% QoQ / +63.9% YoY)= Daiwa 估 99.5%、共識 99%;6M26 YoY +77.3%;2Q26 液冷佔 55%(同 1Q26)(Daiwa 2026-07-07)報告_Daiwa_雙鴻3324_20260707 |
| 2026-07A | NT$3,765mn | +39% | +117% | AI 伺服器液冷+氣冷零組件出貨帶動(GS,2026-08-15) |
| 2026-08E | NT$3,257mn | -14% | +73% | GS 2026-08-15 預估 |
| 2026-09E | NT$3,310mn | +2% | +41% | GS 2026-08-15 預估 |
| 2026-10E | NT$3,409mn | +3% | +46% | GS 2026-08-15 預估 |
| 2026-11E | NT$3,614mn | +6% | +48% | GS 2026-08-15 預估 |
| 2026-12E | NT$3,947mn | +9% | +40% | GS 2026-08-15 預估 |
| 3Q26E(GS) | NT$10,332mn | +19% | +73% | GS 2026-08-15;次世代 GPU/ASIC AI 伺服器+液冷 dollar content 提升+滲透率上升+雙鴻自身擴產驅動 |
| 4Q26E(GS) | NT$10,970mn | +6% | +44% | GS 2026-08-15;2H26E 新產品放量 |
| 2026-09(實績) | NT$2.9bn | -8% | +23% | 低於 GS 8/15 預估(NT$3,310mn,+2%/+41%);Citi 歸因客戶將拉貨遞延至 4Q26+泰國水患干擾出貨物流,非終端需求轉弱。來源 報告_Citi_雙鴻3324_20261007,2026-10-07 |
| 3Q26(實績) | NT$9.8bn | +13% QoQ | +64% YoY | 低於 Citi/共識 4%/4%,略低於公司先前 guidance(≥15% QoQ);亦低於 GS 8/15 預估(NT$10,332mn)。Citi 判讀為時點問題(遞延拉貨+泰國水患),非需求疲弱;4Q26E 驅動:Vera Rubin manifold 10 月起出貨、液冷版 ASIC 11 月起 ramp、遞延訂單回補。來源 報告_Citi_雙鴻3324_20261007,2026-10-07;Daiwa(2026-10-28):3Q26 營收 TWD9,791m 為其前估 TWD10,365m 的 94.5%、共識 TWD10,183m 的 95.5%,歸因 9 月出貨遞延至 4Q26 與泰國水患,預估 GM 28.5%(前 30.0%)、EPS 13.30(前 16.72、共識 15.68,財報尚未公布) |
| 4Q26E(Daiwa) | TWD11,468mn | +17.1% | +50.9% | Daiwa 2026-10-28;前估 QoQ +5.1%;美系 ASIC 專案開案並採液冷零組件、預期後續月營收動能轉強;2027E 全年 TWD58.7bn(+52.5%)。來源 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 |
| 4Q26E(Citi) | NT$11,720mn | +19.7% | +54.3% | Citi 2026-11-02;前估 QoQ +16%,與公司 guidance +20% 一致;驅動為遞延的 3Q26 需求回補+ASIC 專案液冷版自 11 月起量產;GPM 31.1%。3Q26 損益預覽:營收 NT$9,791mn、GPM 28.2%(共識 29.7%)、淨利 NT$1,240mn(共識 1,423,-13%)、EPS 13.32,與 Daiwa 10/28 預估(EPS 13.30)一致,財報 11 月中公布。來源 報告_Citi_雙鴻3324_20261102 |
⚠️ 偵測到財務:3Q26 營收 NT$9.8bn 低於 Citi/共識 4%/4%、略低於公司 guidance(≥15% QoQ),但 Citi(2026-10-07)判讀為時點問題(客戶拉貨遞延至 4Q26+泰國水患干擾出貨物流),非終端需求轉弱,維持 Buy/TP NT$1,800 不變;9 月營收由高基期回落至 NT$2.9bn(-8% MoM),低於 GS 8/15 預估的 NT$3,310mn(+2% MoM)。來源 報告_Citi_雙鴻3324_20261007
2Q26 產品組合:Server 78%(YoY +184%)、PC 17%(YoY -10%)、VGA 4%(YoY -69%)、Others 1%(YoY -45%)。液冷佔 55%,與 1Q26 持平。
3Q26 產品組合(Daiwa 預估,2026-10-28):Server 81%(YoY +122%)、PC 14%(YoY -15%)、VGA 4%(YoY -40%)、Others 1%(YoY -18%);液冷占營收 62%(2Q26/1Q26 為 55%)。
- 1Q26 毛利率受泰國廠學習曲線拖累;1–4 月累積營收 high double digit 成長。(來源:memo_雙鴻_法人交流_20260603)
成長動能/催化劑
- Daiwa 將雙鴻列為 2H26 台灣小中型股首選之一,並列為熱管理首選名單;報告認為 2H26 隨 VR / ASIC 專案開始放量,熱管理公司營收 outlook 將較 1H26 改善;中長期由液冷滲透與 ASP 升級支撐。(來源:260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps,2026-06-16)
- Server revenue 目標提高到 80%,水冷目標拉到 60% 以上營收;水冷 content value 明顯優於氣冷,產品比重將隨水冷成長自動上升。(來源:memo_雙鴻_法人交流_20260603)
- 現階段 air / liquid 約各半,未來 liquid 用量可能更大,包含 transceiver、CPU、DIMM、cold plate、rack manifold / inner manifold 等。(來源:memo_雙鴻_法人交流_20260603)
- CDU sidecar 重心放在 L2L,可做到 1.6MW;公司認為 CDU 成長性可期待。(來源:memo_雙鴻_法人交流_20260603)
- Heat spreader 與 VC 不同,已用於 PC CPU 與 server CPU,ASIC 亦接洽中;TIM1 + heat spreader 可做成 package,heat spreader 由泰國廠生產。(來源:memo_雙鴻_法人交流_20260603)
- Two-phase / 雙向 cold plate / MCCP 量產優先度取決於可靠性與上下游供應鏈 ready;若 single phase 可解到約 2kW,two phase 不一定很快導入。(來源:memo_雙鴻_法人交流_20260603)
- CB6 / CB7 籌資 50 億,主要作為一年到一年半後量產備料與周轉資金。(來源:memo_雙鴻_法人交流_20260603)
- 散熱產業簡報(2026-06-30,凱基彙整):雙鴻列 Cold Plate(奇鋐/健策/雙鴻/Cooler Master/BOYD/Furukawa)、Manifold(奇鋐/雙鴻/台達電)、QD 快接頭(Stäubli/CPC/雙鴻/富世達)三個環節競爭廠商;受惠平台矩陣為 NVIDIA GB+AWS Trainium(奇鋐為全平台、健策四平台)。(來源:報告_散熱產業_20260630)
- 花旗(2026-08-07):3Q26E 營收看增 mid-teens 以上 QoQ(公司 guidance),花旗模型上修至 QoQ +18%,主因 GB300 訂單增量強勁;若次世代平台提前放量有進一步上檔空間。GPM 隨液冷組合提升與出貨規模擴大逐季改善,液冷佔營收比重估 3Q26 首次突破 60%。NB 受惠旺季效應成長,VGA 因晶片缺貨仍受限。(來源:報告_Citi_雙鴻3324_20260807)
-
GS(2026-08-15):7 月營收 YoY +117%/MoM +39%,由 AI 伺服器液冷與氣冷零組件出貨帶動;預估 3Q26/4Q26 營收 QoQ +19%/+6%。動能來自次世代 GPU 與 ASIC AI 伺服器、液冷零組件 dollar content 提升、AI 基礎建設趨勢、液冷 AI 伺服器滲透率隨運算密度上升、以及雙鴻自身擴產;2H26E 有新產品放量。(來源:報告_GS_雙鴻3324_20260815)
-
花旗(2026-11-02):3Q26 營收低於公司 guidance(≥+15% QoQ),因客戶遞延 GB300 需求與泰國水患;4Q26E QoQ +20%(公司 guidance 同為 +20%),來自遞延需求回補與 ASIC 專案液冷版 11 月起量產。VR 冷板認證仍在進行,但花旗認為雙鴻有機會贏得多個 ASIC 專案,第二個 ASIC 專案最快 2H27 貢獻(與 Daiwa 10/28「2H27 可能取得新美系 ASIC 專案」方向一致);2027E 營收 +45% YoY、GPM 32.2%。花旗認為市場對各 AI 伺服器專案時程的疑慮多已反映在股價。TP 上修至 NT$2,000(20x 2027E EPS)。(來源:報告_Citi_雙鴻3324_20261102)
- 珩石 kevin 水冷散熱筆記(2026-11-03,channel check,信心中):雙鴻與奇鋐、Cooler Master 並列 AWS 水冷主力三廠;ASIC 水冷板亦在供應名單、Supermicro 持續正常供貨;雙鴻定位 Tier-2 至 Tier-3,份額增幅未必極大,但營收基期小,對營收與獲利貢獻會很明顯。另指高力 Manifold 份額因雙鴻回歸供貨由原預期 7–8 成下修至約五成。此與 10/14 專家(Tray manifold 回歸僅 Sample Ready)屬不同客戶口徑(Supermicro/ASIC vs NVIDIA 認證階段),並列不視為衝突。散熱推薦名單:奇鋐、健策、雙鴻。(來源:memo_水冷散熱_珩石筆記_kevin_20261103)
野村 Asia Tech Tour 紀要(2026-08-20,Buy/TP TWD1,840)
- 2H26 動能與獲利槓桿:2H26E 營收動能來自 GB300 與 ASIC;公司預期營益率的改善幅度將大於毛利率,來自費用控制。
- GB300 節奏:以目前能見度,3Q26E 的 GB300 需求強於 4Q26E;且 Blackwell 需求多以急單形式出現(研判來自 neocloud 業者),這股急單動能有機會延續到 1Q27E。
- Vera Rubin 初始營收落在 4Q26E。
- 單 tray 液冷產值倍數(重要量化):公司估即將放量的 ASIC 專案,單一 tray 的液冷產值是 GB300 的 3 倍;VR200 單 tray 的產值則介於 GB300 與該 ASIC 專案之間。
- 液冷擴散到 Rubin HGX:公司認為液冷也將成為 Rubin HGX(2 顆 CPU+8 顆 GPU)的主流方案,其中的記憶體也可能採用液冷。
- 液冷營收結構(1H26):機櫃 manifold 占 30-35%、inner manifold+快接頭(QD)合計占 55-60%、CDU 約 5%;公司預期 CDU 占比 2027E 可提升至約 10%,因正在推進 AI 伺服器 sidecar 的專案。
- 毛利率目標:公司每年目標提升 2-3 個百分點毛利率,2026E 亦同。1H26 毛利率 29.0%(1H25 為 26.7%、2025 全年 27.4%),野村據此推算 2H26E 毛利率可望更高。
來源:報告_Nomura_亞洲科技論壇takeaways_20260820。
垂直供電(VPD)帶動雙面水冷板受惠(中信投顧,2026-09-17)
AI 晶片核心電壓維持 0.6–0.8V、傳統水平供電面臨 I²R 損耗與 BGA 焊球載流瓶頸,推動供電架構轉向垂直供電(VPD,VRM/Power Stage 移至晶片正下方)。VPD 需雙面液冷同時處理晶片與背面電源元件熱量,目前方案支援 4kW 以上、朝 6kW 發展,ASP 約傳統單面方案 1.5–2 倍;AWS、AMD 已推進相關高階液冷架構。中信投顧點名雙鴻與奇鋐為受惠廠商,具備高精密微流道加工、真空焊接與水冷模組整合能力。完整架構見新頁 技術_VPD。
來源:報告_中信_AI功耗與散熱架構_20260917(買進,TP NT$1,630,與中信投顧 2026-09-03 既有評等一致,非新目標價)。
中信投顧最新追蹤(2026-09-03)
- 8 月拉貨回溫,VR200 水冷板送驗:雙鴻水冷板已於 6 月重新送交 NVIDIA 驗證,若順利通過,最快 4Q26 小量出貨 Vera Rubin 水冷板。8 月受假期、拉貨時點及新舊產品轉換影響動能較弱,9 月隨新產品陸續推出及量產前準備展開,搭配遞延需求回補、產品組合優化,預估 3Q26 毛利率有望回升至 29.5%;3Q26 客戶拉貨進度低於預期,中信投顧下調 3Q26 營收預估 8.5% 至 NT$10,031mn。4Q26 展望:S 客戶 8-9 月增加的 GB300 訂單拉貨動能可望延續。
- 泰國擴產加速,液冷產能為未來成長主軸:泰國 P1 已量產(氣冷+液冷產線並行);P2 廠已完工,預計 9 月投入量產,規模約 P1 的 3 倍以上,將以液冷產品為主,2027 年可望開始出貨 Rubin 及 Rubin Ultra;P3 預計今年底動土、明年第三季投產,並已購地規劃 P4;中國廣州廠則以既有產能為主,Cold Plate 保留部分中國生產彈性。2026-2027 年 CapEx 預估均維持 NT$30-40 億,1H26 已投入約 NT$20 億。
- 消費電子需求未見改善:2Q26 消費性電子營收季增約 15%,主要受客戶提前備貨帶動,非終端需求實質改善;供應鏈調查顯示需求仍偏弱,明年市況不確定性升高,預期後續拖累消費性電子業務營收與毛利率。
花旗散熱產業報告更新(2026-09-17)
- 8 月營收自 7 月高基期回落,但仍可達成管理層 3Q26E 營收至少 QoQ +15% 的指引;Citi 估 3Q26E/4Q26E 營收 QoQ +17%/+16%
- VR 冷板仍在認證中,並已參與次世代產品開發:以雙鴻營運規模而言,即使小幅市佔提升也有顯著貢獻,最快 1Q27E 開始貢獻(沿革:中信投顧 2026-09-03 曾指水冷板 6 月重新送驗,若順利最快 4Q26 小量出貨;Citi 9/17 checks 顯示認證仍在進行中,貢獻時點較保守)
- 4Q26 出貨 Vera Rubin inner/rack manifolds,並開始量產 ASIC 液冷版本
- 2027E 營收 +35% YoY,液冷營收佔比由 2026E 61% 升至 2027E 70%,GPM 達 31.3%(+1.2ppts YoY)
- 泰國全球製造佈局持續優化
- TP 上修至 NT$1,800(原 NT$1,550)、20x 2027E EPS 維持不變;重申 Buy;股價 NT$1,385(9/17)
來源:報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917。
元大投顧最新追蹤(2026-09-23)
- 7-8 月營收合計 69 億元,主因水冷產品出貨提升+6 月出貨訂單遞延認列;管理層預期 3Q26 營收季增中高雙位數
- Rubin 水冷產品確認重返 NVIDIA 供應鏈名單(Rack manifold、inner manifold 等),4Q26 開始量產,出貨份額有望達 30%;4Q26 CDU 營收比重估自目前 5% 提升至雙位數
- 已取得數家 CSP ASIC 業者水冷產品訂單(manifold),預計 4Q26 開始量產出貨;AMD MI400 除 CSP 客戶外企業客戶亦已出貨,AMD、ASIC 水冷板每層 Compute Tray 產值約 3,000 美元,明年起有機會導入兩面式水冷板、帶動單價再提升
- 上修 2026/2027 年獲利 15%/35%,維持買進評等,TP 由 NT$1,280 調升至 NT$2,000(22x 2027E EPS)
-
散熱專家訪查(2026-10-14,channel check):NVIDIA 統購後 Tray manifold 供應商由 3 月 8 家縮至 Computex 5 家,雙鴻當初被踢出的是 Tray manifold、Rack manifold 一直有參與;回歸僅 Sample Ready、非 MP Ready,預期仍以 Supermicro、Dell 為主,CSP 不太會拉貨;Manifold 主要買家仍是奇鋐、Cooler Master。來源:活動_散熱產業_珩石筆記_林建宏_20261015(estimate,中信心)
-
OCP 2026 與 NVIDIA 共同場次(2026-10-14,展示,無數據):展示 Smart CDU(預測式流量調整、泵浦功率精準控制、開放 telemetry 與設施 BMS/DCIM 整合;免工具模組化、泵浦/控制單元/濾網熱插拔、N+1 泵浦、乾式 QD 斷開自動關閉防漏)與 W45 暖水微通道冷板(45°C 進水、銅鏟齒鰭片搭鑽石銅底座,稱適合氣候下可免冰水機)。簡報全為定性敘述,無 W/cm²、TDP、熱阻數字,亦無客戶或出貨資訊;NVIDIA 側論點未見,NVIDIA 對雙鴻 VR 冷板的認證狀態無從由本簡報判斷,上方 Citi「冷板最快 1Q27E 貢獻」說法不因此推翻。鑽石銅底座為雙鴻名下首度出現,與緯穎「單晶鑽石微通道直接接合矽」是不同路線;「免冰水機」為雙鴻自述、未附實測條件。單相冷板上限各方口徑(雙鴻 2 kW、Promersion 4 kW、CoolIT 15 kW 等)並列見 技術_水冷板ColdPlate。(報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015,2026-10)
大和 3Q26 前瞻(2026-10-28,Buy/TWD2,180)
- 3Q26 毛利率受低於預期的營收規模拖累,但 4Q26/2027 營收與獲利不變:3Q26 預告營收 TWD9,791m(QoQ +12.5%/YoY +64.3%)低於預期,歸因 9 月出貨遞延至 4Q26 與泰國水患;Daiwa 預估 3Q26 毛利率 28.5%(前 30.0%)、營益率 16.7%、淨利 TWD1.24bn(QoQ +27.7%、低於共識 16%)。
- 4Q26 與 2027 展望大幅轉強:4Q26 營收 QoQ 由 +5.1% 上修為 +17.1%,驅動為一個美系 ASIC 專案啟動並採用液冷零組件;2H27 有機會再取得一個新的美系 ASIC 專案,液冷營收占比續升,利於毛利率擴張。2027-28E EPS 上修 30-33%,Daiwa 較共識高 25-29%。
- 液冷占比:3Q26 液冷占營收 62%(2Q26 55%);Server 3Q26 占 81%,Daiwa 預期 2026E/27E/28E Server 占比 73%/81%/84%。
- 風險(Daiwa):終端需求弱於預期、新規格滲透率與液冷開發進度。
來源:報告_Daiwa_雙鴻3324_3Q26前瞻_20261028;analyst;信心:中高(3Q26 財報預計 11 月公布驗證)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 營收 TWD9,791m(QoQ +12.5%/YoY +64.3%)為 Daiwa 前估 94.5%、共識 95.5%,歸因 9 月出貨遞延與泰國水患 | fact | 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 | 2026-10-28 | 高 |
| 3Q26 液冷占營收 62%(2Q26 55%);Server 占 81% | estimate | 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 | 2026-10-28 | 中(Daiwa 預估,財報未公布) |
| 4Q26 營收 QoQ +17.1%(前 +5.1%),驅動為美系 ASIC 專案啟動與液冷零組件;2H27 可能再取得新美系 ASIC 專案 | analyst | 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 | 2026-10-28 | 中(新專案尚未確認) |
| 2027E/2028E EPS 99.11/126.65,較 Bloomberg 共識高 24.8%/28.5% | estimate | 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 | 2026-10-28 | 中 |
| 3Q26E EPS 13.32、4Q26E 營收 QoQ +20%(NT$11,720mn);2026E/27E/28E EPS 55.95/100.47/131.92 | estimate | 報告_Citi_雙鴻3324_20261102 | 2026-11-02 | 中(花旗預估,3Q26 財報 11 月中公布驗證) |
| 雙鴻為 AWS 水冷主力三廠之一,ASIC 水冷板在供應名單、Supermicro 持續正常供貨;定位 Tier-2 至 Tier-3,份額增幅有限但對自身營收貢獻顯著 | third_party | memo_水冷散熱_珩石筆記_kevin_20261103 | 2026-11-03 | 中低(channel check,單一來源) |
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:00–14:00 間
- 今天 2026-11-08
- 11/18週三法說會凱基證券法說會,說明本公司營運本公司受邀參加「凱基證券法人說明會」,說明本公司營運相關資訊。
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 9 次有 9 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-10-14 | OCP 2026:與 NVIDIA 共同場次展示 Smart CDU 與 W45 暖水微通道冷板(銅鏟齒+鑽石銅底座) | 展示 | ⭐⭐ | 展示,無數據、無客戶(報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015) |
| 2026-06-02 | Computex 2026 展出液冷 total solution:in-row CDU(3°C ATC 下可達 2MW)、UQD/MQD、PWM 水泵、CPU/DIMM 雙冷模組;冷卻方案由 GPU/CPU 擴及 ASIC | 產品 | ⭐⭐⭐ | 來源 260602_gs_auras |
| 2026 | 液冷營收佔比大幅提升 | 放量 | ⭐⭐⭐ | AI 伺服器液冷標配化 |
| 2026 | Server revenue 目標拉至 80%,水冷目標超過 60% 營收 | 產品 mix | ⭐⭐⭐ | 來源 memo_雙鴻_法人交流_20260603 |
| 2026 | 廣州與泰國各增加 30K 月產能 | 擴產 | ⭐⭐ | 對應 CPU / DIMM / 水冷模組產能 |
| 2026H2 | VR / ASIC 專案開始放量,熱管理公司營收 outlook 較 1H26 改善 | 放量 | ⭐⭐⭐ | Daiwa 2026-06-16 |
| 2026H2~ | Rubin 平台水冷方案放量 | 放量 | ⭐⭐⭐ | 綁定 NVIDIA 次世代平台 |
| 2H26 | DIMM cold plate 訂單+一個 ASIC 專案放量 | 放量 | ⭐⭐⭐ | 公司 guidance(Daiwa 2026-07-13 轉述) |
| 4Q26 | CPU 專案由氣冷轉液冷 | 放量 | ⭐⭐⭐ | Daiwa 2026-07-13;報告_Daiwa_雙鴻3324_20260713 |
| 2026Q3 | 液冷佔營收比重估首次突破 60%;營收 QoQ +18%(花旗模型,受 GB300 訂單增量驅動) | 放量 | ⭐⭐⭐ | 花旗 2026-08-07;報告_Citi_雙鴻3324_20260807 |
| 2H26E | 次世代 GPU/ASIC AI 伺服器新產品放量,液冷零組件 dollar content 持續提升 | 放量 | ⭐⭐⭐ | GS 2026-08-15;報告_GS_雙鴻3324_20260815;月營收預估詳見「月營收追蹤」 |
| 4Q26E | Vera Rubin 初始營收開始貢獻 | 放量 | ⭐⭐⭐ | 野村 2026-08-20;VR200 單 tray 液冷產值介於 GB300 與新 ASIC 專案之間 |
| 1Q27E | Blackwell 急單動能有機會延續 | 放量 | ⭐⭐ | 野村 2026-08-20;急單研判來自 neocloud 業者 |
| 4Q26 | 水冷板重新送 NVIDIA 驗證(6 月送件),順利則最快小量出貨 Vera Rubin 水冷板 | 驗證/放量 | ⭐⭐⭐ | 中信投顧 2026-09-03;報告_中信_雙鴻3324_20260903 |
| 2026-09 | 泰國 P2 廠完工投產(規模約 P1 三倍以上,以液冷為主) | 擴產 | ⭐⭐⭐ | 中信投顧 2026-09-03 |
| 2026 年底~2027Q3 | 泰國 P3 動土(年底)、投產(明年 Q3);另已購地規劃 P4 | 擴產 | ⭐⭐ | 中信投顧 2026-09-03 |
| 2027 | 泰國 P2 開始出貨 Rubin 及 Rubin Ultra | 放量 | ⭐⭐⭐ | 中信投顧 2026-09-03 |
| 2026Q3 | 8 月營收自高基期回落,仍可達成 3Q26E QoQ +15% 指引;Citi 估 3Q26E/4Q26E 營收 QoQ +17%/+16% | 放量 | ⭐⭐⭐ | Citi 2026-09-17 |
| 4Q26 | Vera Rubin inner/rack manifolds 出貨+ASIC 液冷版本開始量產 | 放量 | ⭐⭐⭐ | Citi 2026-09-17 |
| 1Q27E | VR 冷板認證中並參與次世代開發,最快 1Q27E 開始貢獻 | 放量 | ⭐⭐⭐ | Citi 2026-09-17;沿革:中信投顧 9/3 曾估最快 4Q26 小量出貨 |
| 2026-09-17 | 花旗上修目標價 NT$1,550→NT$1,800,維持 Buy | 評等 | ⭐⭐ | 20x 2027E EPS 不變;2026-28E EPS 各上修 2%/14%/17% |
| 4Q26 | Rubin 水冷產品(manifold)確認重返 NVIDIA 供應鏈,出貨份額有望達 30%;CSP ASIC 業者水冷訂單同步進入量產 | 放量 | ⭐⭐⭐ | 元大 2026-09-23;與 Citi 9/17「manifold 4Q26 出貨」一致 |
| 2027 | AMD MI400 企業客戶出貨貢獻擴大,AMD 營收貢獻上看雙位數 | 放量 | ⭐⭐ | 元大 2026-09-23 |
| 2026-09-23 | 元大上修目標價 NT$1,280→NT$2,000,維持買進;上修 2026/27 年獲利 15%/35% | 評等 | ⭐⭐ | 22x 2027E EPS |
| 2026-09 | 9 月營收由高基期回落至 NT$2.9bn(-8% MoM/+23% YoY),3Q26 營收 NT$9.8bn(+13% QoQ/+64% YoY),低於 Citi/共識 4%/4%、略低於公司 guidance(≥15% QoQ) | 財報 | ⭐⭐⭐ | Citi 2026-10-07;判讀為客戶拉貨遞延至 4Q26+泰國水患干擾出貨物流所致,非需求轉弱 |
| 10 月起 | Vera Rubin manifolds 開始出貨 | 放量 | ⭐⭐⭐ | Citi 2026-10-07 |
| 11 月起 | 液冷版 ASIC ramp | 放量 | ⭐⭐⭐ | Citi 2026-10-07;Citi 2026-11-02 重申並將 4Q26E 營收 QoQ 上修至 +20%(前 +16%) |
| 4Q26 | 遞延訂單回補+上述兩項放量,Citi 預期月營收自 10 月起重新加速 | 放量 | ⭐⭐⭐ | Citi 2026-10-07 |
| 4Q26 | 美系 ASIC 專案啟動並採用液冷零組件,營收 QoQ +17.1%(Daiwa;前 +5.1%) | 放量 | ⭐⭐⭐ | Daiwa 2026-10-28;與 Citi 10-07「液冷版 ASIC 11 月起 ramp」方向一致 |
| 2H27 | 有機會取得新的美系 ASIC 專案,液冷營收占比續升 | 新案 | ⭐⭐ | Daiwa 2026-10-28;Citi 2026-11-02 亦預期第二個 ASIC 專案最快 2H27 貢獻(analyst,尚未確認) |
→ 跨公司比較詳見 供應鏈_AI伺服器液冷
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器液冷
- 上游:銅/鋁散熱材料、泵浦、快接頭零件
- 下游:系統廠 / ODM(Supermicro 等)→ CSP(Meta、Amazon、Microsoft、Oracle)
- 終端平台:NVDA.US(nvidia) GB200/GB300/Rubin、AMD.US(amd)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 客戶 / 平台 | RVL 認證,Blackwell/Rubin 水冷方案 |
| AMD.US(amd) | 客戶 | 高效能散熱組件供應 |
| 3017_奇鋐(市) | 同業 / 競爭 | 台灣 AI 散熱雙雄,氣冷+液冷皆競爭 |
風險與注意事項
- 客戶集中於 NVIDIA 平台節奏,平台延後將影響放量
- 液冷競爭者眾(奇鋐、Cooler Master、海外 Envicool/Inspur),價格與份額壓力
- MS 給 Equal-Weight(+3%),相對奇鋐(OW +36%)保守,需留意估值與份額假設差異
來源
- 報告_Citi_雙鴻3324_20261102 — 花旗(Citi)Michael Hung/Laura Chen,2026-11-02;3Q26 preview:Buy,TP NT$1,800→2,000(20x 2027E EPS);3Q26 營收 NT$9.8bn 低於 guidance、GPM 28.2%、EPS 13.32(低於共識 12%);4Q26E QoQ +20%(ASIC 液冷 11 月起量產);2026E/27E/28E EPS 55.95/100.47/131.92
- memo_水冷散熱_珩石筆記_kevin_20261103 — 珩石筆記(kevin),2026-11-03;水冷散熱 channel check:雙鴻列 AWS 水冷主力三廠、Supermicro 持續供貨、Tier-2 至 Tier-3 定位
- 報告_Daiwa_雙鴻3324_3Q26前瞻_20261028 — 大和(Daiwa)Helen Chien/Neil Teng,2026-10-28;3Q26 前瞻:Buy(1),TP TWD1,600→2,180(22x 2027E EPS);3Q26 營收 TWD9,791m 低於預期、GM 下修至 28.5%;4Q26 QoQ +17.1%(美系 ASIC 專案+液冷);2027-28E EPS 上修 33%/30% 至 99.11/126.65
- 報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015 — OCP 2026,2026-10-14;Smart CDU、W45 微通道冷板(鑽石銅底座),展示無數據
-
活動_散熱產業_珩石筆記_林建宏_20261015 — 珩石筆記(林建宏),2026-10-14 專家分享;雙鴻 Tray manifold 回歸僅 Sample Ready
-
報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917 — Citi(Michael Hung/Laura Chen),2026-09-17;散熱產業報告(奇鋐+雙鴻合併);8 月營收回落但仍可達 3Q26E QoQ+15% 指引,Citi 估 3Q26E/4Q26E 營收 QoQ+17%/+16%;VR 冷板仍在認證中,最快 1Q27E 開始貢獻;4Q26 出貨 VR inner/rack manifolds+ASIC 液冷版本量產;液冷佔營收 2026E 61%→2027E 70%;重申 Buy,TP 上修至 NT$1,800(原 1,550,20x 2027E EPS 不變);2026-28E EPS 各上修 2%/14%/17% 至 58.80/89.09/109.88
- 報告_凱基_電子硬體產業RadarMonthly_20261015 — 凱基投顧,2026-10-15;雙鴻 3Q26 +13% QoQ/+64% YoY(散熱族群最弱,泰國淹水遞延);增加持股 TP NT$1,410
- 報告_中信_AI功耗與散熱架構_20260917 — 中信投顧(鄭子凡),2026-09-17;買進,TP NT$1,630(與中信投顧 9/3 既有評等一致);水平供電瓶頸、垂直供電(VPD)架構、雙面水冷板 ASP 1.5–2 倍,點名雙鴻、奇鋐為受惠廠商
- 報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要,重申 Buy/TP TWD1,840(23x 2027F EPS 80.01);新 ASIC 專案單 tray 液冷產值為 GB300 的 3 倍、VR200 介於兩者之間;1H26 液冷營收結構為 rack manifold 30-35%/inner manifold+QD 55-60%/CDU 約 5%(2027E CDU 上看 10%);1H26 毛利率 29.0%,公司年增 2-3pp 目標
- 報告_MS_能源算力Supercycle_20260521(Powering AI 液冷曝險受惠股)
- 分析_AI能源Supercycle_亞洲電力投資與台股映射_20260521
- 公司公開資料(產品線、上櫃資訊、客戶布局)
- memo_雙鴻_法人交流_20260603 — 2026-06-03 法人交流 memo;補充 Server / 水冷 mix、CDU、heat spreader、two phase、泰國廠與 CB 籌資
- 260602_gs_auras — GS Computex 2026 tour(Buy / TP NT$1,283);in-row CDU 2MW、PWM 水泵、ASIC 擴展、2026-27E 財測
- 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps — Daiwa,2026-06-16;2H26 熱管理首選與估值表
- 報告_Daiwa_雙鴻3324_20260707 — 大和(Daiwa)Helen Chien / Neil Teng,2026-07-07;Buy(1) TP TWD1,670;Jun-26 TWD2,718m(+62.1% YoY),2Q26 TWD8,699m 符合共識;3Q26 GB300 需求樂觀
- 報告_Daiwa_雙鴻3324_20260713 — 大和(Daiwa)Helen Chien / Neil Teng,2026-07-13;2Q26 結果前瞻:Buy(1)、TP 微下修 1,670→1,640;2Q26E EPS 12.33(GM 29.0% 弱於共識);2026-28E EPS 直接揭露 55.96/76.71/98.67(上修 +0.5~3.4%);2H26 outlook 強於 1H26(GB300+ASIC+DIMM cold plate+CPU 液冷轉換)
- 報告_GS_資料中心冷卻電力_20260713 — Goldman Sachs,2026-07-13;全球資料中心冷卻電力主題報告,雙鴻(Auras)列入 41 檔 Buy 評等受惠股(Data Center Advanced Liquid Cooling),Upside to Target Price 39%(沿用既有 GS 覆蓋 TP,非新目標價)
- 報告_Citi_雙鴻3324_20260807 — 花旗(Citi)Michael Hung / Laura Chen,2026-08-07;2Q26 實績 miss(GPM/業外拖累,EPS 10.49);重申 Buy,TP 上調至 NT$1,550(前 1,480,20x 2027E EPS);3Q26E GB300 動能強勁、液冷佔比估首破 60%
- 報告_GS_雙鴻3324_20260815 — Goldman Sachs(Verena Jeng/Allen Chang/Yifan Hu),2026-08-15;7 月營收 YoY+117%/MoM+39%;預估 3Q26/4Q26 營收 QoQ +19%/+6%;2026-28E 營收上修 5%/7%/11%、淨利 -3%/+1%/+7%(2026E 因新品試產 GM 下修);TP 1,283→1,353(19.4x 2027E EPS,前17.9x),Buy 維持
- 報告_中信_雙鴻3324_20260903 — 中信投顧(鄭子凡),2026-09-03;2Q26 營運不如預期(平台轉換影響、毛利率承壓),惟 8 月客戶拉貨回溫;下修 2026/2027 獲利預估 8%/5%、下修 3Q26 營收估 8.5%;水冷板重送 NVIDIA 驗證、4Q26 有望小量出貨 Vera Rubin;泰國 P2 9 月投產、P3 年底動土;買進維持,TP 上修至 NT$1,630(前 1,540)
- 報告_元大_雙鴻3324_20260923 — 元大投顧(蘇子錚/劉東萌),2026-09-23;Rubin 水冷產品確認重返 NVIDIA 供應鏈名單,4Q26 開始量產;CSP ASIC 水冷訂單+AMD MI400 明年貢獻雙位數;上修 2026/27 獲利 15%/35%,買進維持,TP 上修至 NT$2,000(原 1,280,22x 2027E EPS)
- 報告_Citi_雙鴻3324_20261007 — 花旗(Citi)Michael Hung/Laura Chen,2026-10-07;9 月營收 NT$2.9bn(-8% MoM/+23% YoY)、3Q26 營收 NT$9.8bn(+13% QoQ/+64% YoY),低於 Citi/共識 4%/4%、略低於公司 guidance(≥15% QoQ);歸因客戶拉貨遞延至 4Q26+泰國水患干擾出貨物流,非需求轉弱;4Q26 驅動:Vera Rubin manifolds 10 月起出貨、液冷版 ASIC 11 月起 ramp、遞延訂單回補;重申 Buy,TP NT$1,800(20x 2027E EPS,不變)
相關頁面
- 技術_金剛石散熱
- 分析_OCP2026總覽
- 分析_OCP2026_AI液冷與浸沒式散熱
- 分析_晶片與封裝散熱solution
- 分析_垂直供電VPD架構與供應鏈
- 2354_鴻準(市)
- 技術_液冷
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 技術_TIM導熱介面材料
- 2421_建準(市)
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 分析_散熱介面與冷卻技術全景
- 供應鏈_資料中心冷卻電力
- 技術_資料中心冷卻電力水權衡
- 時程_2026_散熱與伺服器機構
- 分析_散熱產業_液冷路線與ASIC放量_20260630
- 技術_CDU冷卻液分配單元
- 技術_MCCP微通道冷板
- 技術_Manifold分歧管
- 技術_QD快接頭
- 技術_水冷板ColdPlate
- 分析_全球伺服器TAM_GS_20260624
- 6831_邁科(市)
- 分析_均熱片與TIM供應鏈
- 技術_VPD