分析時點 2026-06-10|信心 中高
主題「散熱」共 3 篇 · 本篇 06-10 · 之後有 2 篇更新判讀,最新:分析_散熱介面與冷卻技術全景(07-22)
結論
- Investment thesis:AI 晶片功耗每翻一倍,die→冷卻水的每層介面都要重設計,均熱片+TIM 是量(rack 建置)、價(材料/結構/鍍層升級)、門檻(每代重新認證)三者同向的賽道;台股罕見地全鏈覆蓋。
- 主要受惠:封裝端 健策(IHS/Lid 純度最高)、設備端 竑騰(TIM1 貼合)、模組端 奇鋐(冷板+manifold 平台型);次層 雙鴻、德微(AI PC VC)。
- 風險核心不在需求,在「規格反覆 × 高估值」(健策 73x、竑騰 40x 前瞻 PE)。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| Rubin 封裝端升級:雙片 lid+Stiffener+表面電鍍金(防液態金屬銦 TIM2 腐蝕) | IHS 從沖壓件變高 ASP 精密模組;鍍金=特殊電鍍門檻 | 3653_健策精工(市) | 高 |
| 2026-05 設計變更改回 one-piece lid,健策急單、ASP 上看更高;下代可能 removeable dual lid/MCL | 規格反覆是 ASP 重定價機會,非單向利空;TIM2 端變更不影響 TIM1 設備 | 3653_健策精工(市)、7751_竑騰(櫃) | 中 |
| 最新覆蓋(2026-10-02):JPM(2026-09-29)確認 3-piece/removable lid(removable lid+stiffener+多顆螺絲)時程提前非延後——Rubin GPU 4Q26 已有小量試產、1Q27 起 Rubin/Rubin Ultra 量產,lid 含量較現行 one-piece 設計跳增 4-5 倍;AMD MI450 系列 4Q26 起改用 2-piece lid,含量較 MI350 跳增約 10 倍 | removable lid 採用時程優於市場預期,驗證本頁「2-3 年採用」thesis;1-piece(現行 Rubin 出貨主力至 4Q26)與 3-piece(下世代)兩階段並行,非互斥 | 3653_健策精工(市) | 高 |
| TIM1 材料升級到銦片/石墨烯:竑騰銦片設備 2H26 出貨年增雙位數 | 材料光譜「膏→PCM→銦→液金」每段升級拉高設備與耗材價值 | 7751_竑騰(櫃) | 中高 |
| VR200 液冷 content $64,610→$72,080/rack(+12%,不含 CDU);100% 液冷 tray、MCCP 流道 150→100µm、冷板組裝 L10→L6 前移 | 冷板廠更深綁進模組製造;單櫃散熱價值持續上行 | 3017_奇鋐(市)、3324_雙鴻(櫃) | 高 |
| 2027 AI ASIC 出貨量可能超過 GPU;AWS 氣冷已出、水冷 4Q26 起 | 第二波量能,散熱 mix 與客製化程度更高 | 3017_奇鋐(市) | 中 |
| AI PC VC(200–400W、≤2mm):德微 AI PC 均熱片 2025→2027F 看 3 年 6 倍、毛利 6%→25% | 消費端第二曲線,依賴 AI PC 滲透節奏 | 3675_德微電子(櫃) | 中 |
Insight
- 「均熱片」是兩個市場:封裝端 IHS/Lid(健策)與模組端 Vapor Chamber(奇鋐/雙鴻/德微)供應鏈、門檻、成長邏輯完全不同;混用語境會錯判受惠者。
- 規格未定 ≠ 下行風險:每次 lid/鍍金重設計都是 ASP 重定價機會,關鍵是是否在共同開發名單內(健策 one-piece 急單即為例證)。
- 邊界開始模糊:雙鴻 heat spreader 已進 PC/server CPU、嘗試 TIM1+heat spreader 整包——模組廠往封裝端滲透,對健策是潛在競爭也是賽道價值驗證。
- 反證條件:①液態金屬可靠度問題迫使退回傳統 TIM(鍍金/銦片邏輯放緩);②MCL/two-phase 改寫疊構消滅 TIM 層;③Rubin 液冷 readiness 3Q26 量產遞延。
依據
- 健策:Daiwa Buy TP 6,770(73x),2026–28E EPS 67.88/133.46/199.17;均熱片營收 14,804→71,370(TWDm,2025→2028E);5 月營收 23.13 億創高(YoY +37.7%)。260606_3653_健策_daiwa_Jentech、260529_3653_健策_daiwa_Jentech
最新覆蓋(2026-10-02):Daiwa(2026-09-29)TP 上修至 NT$10,000(前 9,420;仍沿用 73x,惟改用前瞻 4Q26E-3Q27E EPS 為基期),2026-28E EPS 上修至 69.06/175.95/272.94(27E/28E 分別較前估 +12.5%/+15.5%);8 月未經查核單月 EPS 7.35 元(YoY +95%),3Q26 財測營收 96.5 億(QoQ +32.7%)、EPS 22.77 元(高於 Bloomberg 共識 20.37),毛利率 51.0% 創單季新高。報告_Daiwa_健策3653_20260929 JPM 新進覆蓋(2026-09-29):OW,PT(Dec-27)NT$7,500(前 6,200;基於 30x 2028E P/E),2026-28E EPS 69.18/150.11/252.68(27E 較前估上修 16.3%);目前股價交易在約 50x 12M fwd P/E(歷史區間高檔),但以 2028E EPS 計僅 25-30x。報告_JPM_健策3653_20260929
- 奇鋐:MS OW TP 3,333,2026–28E EPS 96.50/145.03/191.80;1Q26 營收 490 億(YoY +110%);冷板產能年底 5x;VR 單機價值 +30–40%。260528_3017_奇鋐_ms_avc、memo_奇鋐_法人交流_20260529
- 竑騰:康和買進 TP 3,000(40x 2027E),2026–27F EPS 38.18/74.78、毛利率 56–57%;TIM1/TIM2 設備定位。260521_7751竑騰_康和、memo_竑騰_中信座談_20260518
- 雙鴻:GS Buy TP 1,283 vs MS EW 1,025;2026E EPS 56.20。260602_gs_auras、memo_雙鴻_法人交流_20260603
- Rubin 封裝/液冷架構:TDP 2,300W(Max-P)、dual lid+stiffener+鍍金、MCCP 100µm、45°C 入水/65°C 回水。memo_SemiAnalysis_Vera_Rubin_NVL72_20260520
- 液冷 BOM:GB300 $64,610 → VR200 $72,080(+12%)。260520_ms_rubin-rack-BOM
- 德微 AI PC VC:memo_德微_私訪_20260520
健策目標價分歧:Daiwa NT$10,000 vs JPM NT$7,500(估值方法論不同,非單純新舊覆蓋)
同日(2026-09-29)兩份報告對健策目標價差距達 33%: - Daiwa:NT$10,000,73x 前瞻(4Q26E-3Q27E)EPS,沿用該公司過去 3 年本益比區間上緣(16-53x 之外)的激進倍數 - JPM:NT$7,500,30x 2028E(非前瞻 12 個月)P/E,倍數選擇貼近健策 AI 伺服器熱潮啟動以來的 3 年均值
兩者 2027E EPS 預估本身亦有落差(Daiwa 175.95 vs JPM 150.11,約 +17%),加上評價基期(前瞻 4 季 vs 固定 2028E)與目標倍數(73x vs 30x)雙重不同,差距非單一變數可解釋。JPM 並明確提示:健策股價近 3 個月已上漲 108%(vs 台股加權 +102%),正面因素已部分反映於股價,使其 PT 相對現價的上行空間降至約 10%,隱含「即使基本面持續超預期,評價位階已偏高」的謹慎訊號——與本頁既有風險提示(「規格反覆 × 高估值」)方向一致。並列保留,不調和。
另 JPM 指出競爭觀察:台廠 一詮(I-Chiun)已取得部分 CPU/ASIC stiffener 專案,惟 JPM 認為健策在 AI GPU lid 與 CPO ASIC stiffener 等更高規格專案上與同業差距仍大,尚非直接威脅。
驗證清單
| 追蹤指標 | 為什麼重要 |
|---|---|
| Rubin IHS 規格定案(one-piece/dual lid/MCL、鍍金存續) | 健策 ASP 與竑騰耗材 mix 的直接決定因子 |
| 奇鋐 3Q26 新 GPU 冷板模組量產+冷板產能 5x 進度 | VR 放量與單機價值 +30–40% 兌現 |
| 健策月營收、2Q26 71 億(Daiwa)達成率 | 高於共識財測的逐月驗證——最新:8 月未經查核單月 EPS 7.35 元(YoY +95%),3Q26 財測營收 96.5 億(QoQ +32.7%)優於共識,見 報告_Daiwa_健策3653_20260929 |
| 3-piece/removable lid 是否如期 4Q26 小量試產、1Q27 量產(Rubin Ultra) | 驗證 lid 含量跳增 4-5 倍的時程是否兌現,為健策 2027E EPS 分歧(Daiwa 175.95 vs JPM 150.11)的關鍵變數 |
| 竑騰銦片設備出貨年增雙位數 | TIM1 升級到銦片的最直接量化證據 |
| AWS/Google ASIC 水冷出貨滲透率(4Q26 起) | 2027「ASIC 量>GPU」第二波量能 |
| 液態金屬 TIM2 量產良率/可靠度 | 鍍金規格與材料路線存續前提 |
| AI PC 高功耗機種出貨與 VC 採用率 | 德微/雙鴻消費端邏輯驗證 |
圖解補充(2026-10-02 新增)
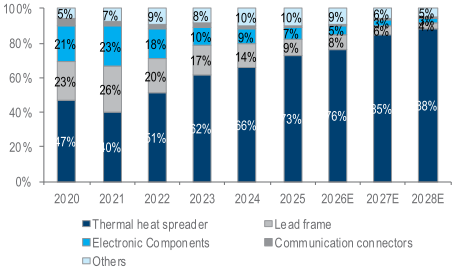
圖說:Jentech 營收組合堆疊長條圖 2020-2028E:Thermal heat spreader/Lead frame/Electronic Components/Communication connectors/Others 占比,Thermal heat spreader 由 2020 年 47% 升至 2028E 88%
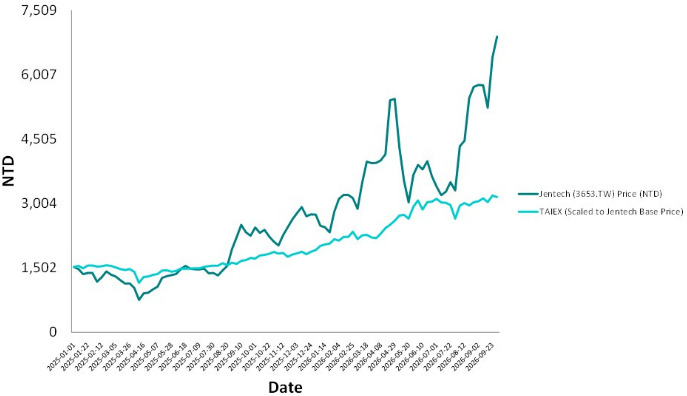
圖說:Jentech (3653.TW) Price vs Taiex 折線圖(Figure 1),2025-01 至 2026-09,深綠線為 Jentech 股價(NTD)、淺藍線為 TAIEX(scaled to base price)
相關
- 公司:3653_健策精工(市)、7751_竑騰(櫃)、3017_奇鋐(市)、3324_雙鴻(櫃)、3675_德微電子(櫃)、8996_高力(市)、2486_一詮(市)(競爭觀察)
- 技術:技術_均熱片、技術_TIM導熱介面材料、技術_液冷、技術_晶片抗翹曲
- 供應鏈:供應鏈_AI伺服器液冷、供應鏈_Vera_Rubin_NVL72機櫃
- 報告原檔:
- 新增來源(2026-10-02):報告_Daiwa_健策3653_20260929 — 大和,2026-09-29;TP 9,420→10,000、3Q26 財測、removable lid 2027 放量;報告_JPM_健策3653_20260929 — JPM,2026-09-29;新進覆蓋 OW TP 7,500、3-piece lid 時程提前、AMD MI450 2-piece lid
信心水準與假設
- 中高。財測與架構細節皆有券商/SemiAnalysis 一手來源;主要不確定來自 Rubin IHS 最終規格未定案、液態金屬可靠度未經大規模量產驗證,以及高估值對成長兌現的敏感度。
- 2026-10-02 更新:removable lid 採用時程(2027 放量)已獲 JPM(2026-09-29)進一步確認甚至提前(4Q26 試產),強化厚利率與 ASP 上行的 thesis;惟健策目標價評價分歧擴大(Daiwa 10,000 vs JPM 7,500),且 JPM 明確提示近 3 個月股價漲幅已部分反映利多,評價位階風險較 6 月初評估時更需留意,信心水準維持中高、不調升。