定義
均熱片(Vapor Chamber,VC)是一種二維相變散熱元件,利用工作流體(通常為純水)在密封腔體內蒸發與冷凝的相變過程,將熱源(如 GPU/CPU)的熱量快速均勻傳導至散熱器。相較於傳統熱管(Heat Pipe)具有更大面積、更均勻的溫度分布優勢。
兩種均熱片語境
| 用語 | 實體 | 位置 | 與 TIM 的關係 | 代表供應鏈 |
|---|---|---|---|---|
| Vapor Chamber / VC / 均熱板 | 密封腔體 + 毛細結構 + 工作流體的二維相變散熱元件 | 模組端、筆電 / GPU 卡 / 散熱器內 | 通常透過 TIM2 或散熱墊與熱源 / cold plate / heat sink 接觸 | 散熱模組廠、VC 製造廠 |
| IHS / Lid / Heat Spreader / 封裝端均熱片 | 覆蓋晶片封裝的金屬蓋板或 heat spreader | 封裝端,位於 die 與冷板 / 散熱器之間 | 下方是 TIM1,上方是 TIM2;鍍層、粗糙度與平整度會影響熱阻與可靠度 | 3653_健策精工(市)、7751_竑騰(櫃)設備、表面處理廠 |
投資判讀時要先分清楚語境:Notebook / AI PC 常講的是 Vapor Chamber;AI GPU 封裝與 Rubin 液冷討論的「Lid / Heat Spreader / 均熱片」多半是封裝端金屬蓋板,與 TIM1 / TIM2、冷板、鍍層一起看。
封裝端均熱片形態演進(2026-09-29,供應鏈調查,中信心)
隨晶片 TDP 上升,封裝端均熱片由 One-piece Lid 往 Two-piece、可拆卸 Removable/TR Lid 演進;ASIC 均熱片亦預期逐步改採 Lid/Ring 設計,整體單價預計 2H27 再度提升。TR Lid 4Q26 小量送封裝廠測試,細節見 技術_MCL金屬冷卻蓋;來源 memo_健策_TRLid供應鏈調查_20260929。
圖解
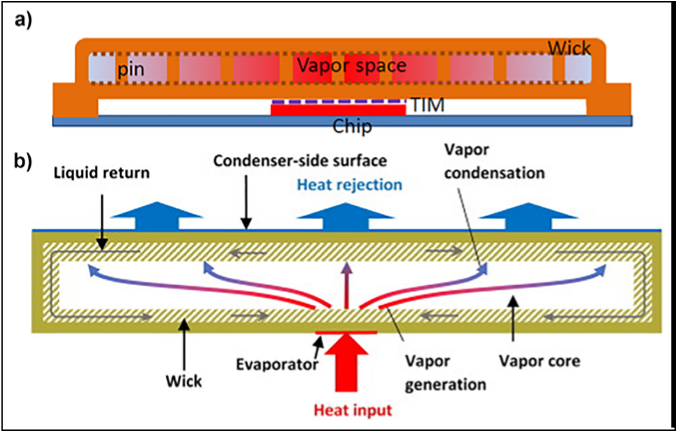
圖說:上為覆在晶片上的均熱蓋(VCL)剖面(Wick/Vapor space/TIM/Chip),下為工作原理——熱源端蒸發區產生蒸汽,沿蒸汽腔流向冷凝側釋熱,液體經毛細結構回流。均熱片利用工作流體相變:熱源端蒸發吸熱(紅色),冷端冷凝放熱(藍色),毛細結構驅動液體回流,形成持續熱傳迴路。
技術原理
核心機制: 1. 蒸發區:熱源附近液體受熱蒸發,大量吸熱 2. 氣相傳輸:蒸汽由高溫端流向低溫端(壓差驅動,近乎等溫傳導) 3. 冷凝區:蒸汽在冷端冷凝成液體,釋放潛熱 4. 毛細回流:毛細結構(燒結粉末/溝槽/編織網)將冷凝液拉回蒸發端
vs 熱管比較:
| 特性 | 熱管(Heat Pipe) | 均熱片(Vapor Chamber) |
|---|---|---|
| 幾何形狀 | 一維(線形) | 二維(薄板) |
| 均溫性 | 較差(點到點) | 優秀(面均溫) |
| 適合場景 | 筆電薄型化 | 高功率 GPU/AI PC |
| 厚度 | 薄(~3–6mm) | 薄至 2mm(超薄 VC) |
| 成本 | 低 | 較高(毛細結構複雜) |
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 熱傳導係數等效(Keff) | 實際導熱效果 | 優質 VC 可達 30,000 W/m·K |
| 最大熱通量(q_max) | 最大承載功耗 | AI PC 需 200W–400W 以上 |
| 厚度 | 終端設備限制 | 超薄 VC 趨勢(≤ 2mm) |
| 成本 | 市場滲透率 | 德微案例:毛利率 6%→25%,規模效應明顯 |
技術瓶頸 / 風險
- 成本:毛細結構製程複雜,初期毛利低(德微 2023 年約 6%–8%)
- AI PC 滲透率:高功率 AI PC 推出節奏決定均熱片需求爆發時機
- 競爭格局:超眾、奇鋐等台廠與中國廠商均有製造能力,競爭較 TVS 激烈
應用場景
| 應用 | 說明 | 趨勢 |
|---|---|---|
| AI PC 後端散熱 | GPU/NPU 高功耗均溫 | 高成長(隨 AI PC 滲透率) |
| 高階筆電 | 超薄 VC 搭配 TGP 提升 | 穩定成長 |
| AI 伺服器模組 | 高密度 GPU 卡散熱 | 高成長 |
| 消費電子(手機) | 薄型 VC 面積小 | 中低成長 |
光模組內的均熱片
高功率光模組(800G/1.6T 以上)會在 DSP 等熱點上方引入 VC:銅質密封腔體封去離子水與毛細吸液芯,把局部熱擴散到更大面積,與 TIM2 凝膠分工(TIM 降界面熱阻、VC 做二次均熱),再把熱傳至金屬殼體;VC 在高功率模組的滲透率隨功耗密度提高(東吳證券,2026-10-22)。中國列名 TIM/VC 廠為中石科技、蘇州天脈、飛榮達、德邦科技、鴻富誠;詳見 技術_光模組散熱。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| 台灣 IDM / 電子零件 | 3675_德微電子(櫃) | AI PC 均熱片,2025→2027F 營收 3 年 6 倍成長 |
| 台灣散熱模組 | 3017_奇鋐(市) | 散熱模組整合廠 |
| 封裝散熱貼合設備 | 7751_竑騰(櫃) | IHS/Lid、Stiffener、銦片、石墨烯貼合製程設備(Chip-TIM1-Lid 段) |
| 封裝端均熱片(IHS/Heat Spreader) | 3444_利機(櫃) | 材料通路商轉型;併購明鈞源(客戶日月光、力成、Amkor)後 2025 年均熱片營收約 NT$2.8 億,2026 年可望倍增(富邦,2026-09-07) |
| 表面處理 / 鍍層 | 8431_匯鑽科(櫃) | 非純 VC 製造商;可放在 IHS / cold plate / 散熱件表面處理與防腐蝕鍍層觀察位置 |
用詞釐清:封裝端 IHS/Lid vs 模組端 Vapor Chamber
本頁「均熱片」主要指模組端散熱元件 Vapor Chamber。先進封裝語境下的「均熱片(IHS/Lid/Heat Spreader)」則是貼合於晶片封裝上的金屬蓋板,透過 TIM1 與晶片接合、TIM2 與冷板/散熱器接合,屬封裝散熱層級。7751_竑騰(櫃) 提供 Chip-TIM1-Lid 段的貼合製程設備(精密點膠、植散熱片、可程式壓合)。
2026-05 客戶新一代晶片由「雙片式均熱片+Stiffener+鍍金」改回單片式均熱片架構,變更集中於 Lid-TIM2-Cold Plate 端,對竑騰(TIM1)無實質影響。
均熱片內含價值(每機架,千美元;凱基,2026-06-30)
| GB300 | VR200 | MI450 | Trainium 3 | TPU v8 |
|---|---|---|---|---|
| 66.0 | 105.6 | 103.7 | 39.6 | 26.4 |
- VR200 與 AMD MI450 為均熱片內含價值最高的兩個平台;GB300 均熱片維持石墨烯封裝與沙漏形結構。
- TPU / Trainium / MTIA / Maia 各平台均採 Stiffener 防晶片翹曲,ASP 約 $15–30。
- 來源:報告_散熱產業_20260630
Nvidia GPU 均熱片內含值倍數:Removable Lid 世代跳升 4–5 倍(JPM,2026-09-30)
| 世代 | 均熱片 / lid 設計 | 內含值倍數(以 Rubin=x 為基準) | 量產時程 |
|---|---|---|---|
| B300 | 1-piece lid | 0.6x | 4Q25 |
| Rubin | 1-piece lid(尺寸放大) | x | 2Q26 |
| Rubin Ultra | Removable Lid + Stiffener + 多顆螺絲(3-piece 設計) | 4–5x | 最快 1Q–2Q27(4Q26 可能小量試產部分 Rubin GPU) |
- JPM 明確表示 Removable Lid 導入時程無延遲,甚至可能提前於 4Q26 小量試產部分 Rubin GPU、1Q27 於 Rubin/Rubin Ultra 正式量產,時程略早於市場預期;個股對應健策(3653)JPM assume coverage 報告核心論點之一,詳見 3653_健策精工(市)。
- Removable Lid 設計於封裝階段以螺絲固定 Lid+Stiffener,測試後由 ODM 廠拆除螺絲與 Lid,改貼 TIM1.5 並安裝冷板——與健策私訪、珩石筆記 TR Lid 供應鏈調查描述的製程一致(三方獨立來源互證)。
- AMD MI450 系列:4Q26 起改採 2-piece lid,內含值較 MI350 系列成長約 10 倍,為 GPU 陣營之外另一條均熱片規格升級曲線。
- 長線觀察:CPO/NPO 放量將帶動更高 stiffener 內含值;潛在 ASIC 均熱片規格升級亦為長期成長來源。
- 第二來源確認採用節奏(Daiwa,2026-09-29):Daiwa 預期 removable lids 自 2027 年起營收貢獻上升,Vera Rubin/Rubin Ultra 自 1Q27E 起導入以防翹曲並提升散熱效率,且未來 2-3 年內將由 GPU 與 ASIC 客戶同步大規模採用(非僅 GPU 先行單向路徑),與 JPM 上方「Removable Lid 無延遲、1Q27 量產」及「CPO/NPO 放量帶動 ASIC 均熱片升級」方向一致,為獨立第二來源確認。
來源:報告_JPM_台灣散熱零組件_20260930、報告_JPM_健策3653_20260929、報告_Daiwa_健策3653_20260929
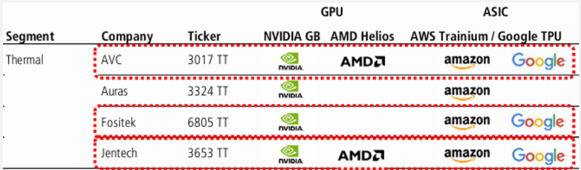
圖說:各平台每機架均熱片內含價值長條圖(千美元)——GB300 66.0、VR200 105.6、MI450 103.7、Trainium 3 39.6、TPU v8 26.4,VR200 與 MI450 為最高。
相關技術
- 技術_TIM導熱介面材料
- 分析_均熱片與TIM供應鏈(2026-06-10 深度報告:Rubin 規格升級與台股財測)
- 技術_液冷
- 供應鏈_Vera_Rubin_NVL72機櫃
- 技術_SiC_800V
- 技術_TVS保護元件
來源
- 報告_東吳_光模組散熱專題_20261022 — 東吳證券,2026-10-22;VC 在光模組第二級散熱的角色
- memo_德微_私訪_20260520
- memo_竑騰_中信座談_20260518
- 260521_7751竑騰_康和
- memo_SemiAnalysis_Vera_Rubin_NVL72_20260520
- 報告_JPM_台灣散熱零組件_20260930 — J.P. Morgan,2026-09-30;B300/Rubin/Rubin Ultra 均熱片內含值倍數(0.6x/x/4-5x)、AMD MI450 2-piece lid(+10x vs MI350)
- 報告_JPM_健策3653_20260929 — J.P. Morgan,2026-09-29;Removable Lid 無延遲、4Q26 小量試產、1Q27 量產