基本資料
利機成立於 1993 年,原為材料通路商,提供半導體、FPD、LED 相關材料、零件與設備的銷售通路與技術支援;上櫃(來源:Yahoo 股市個股基本資料,2026-10-02 查證)。近年轉型為集代理、先進材料與散熱解決方案於一體的供應商,鎖定兩項業務:一是超高溫耐熱材料(客製化銀漿/銀膠、固晶膠、熱介面材料 TIM 的研發製造),二是晶片均熱片(Heat Spreader),透過併購明鈞源切入。
1H26(未合併明鈞源前)營收占比:封測 35–40%、散熱 30–35%、LCD 10–15%、載板 7–12%、其他 3–5%。2025 年均熱片營收約 NT$2.8 億、占營收 22%(富邦投顧,2026-09-07)。
- 市場資料(2026-09-07):股價 NT$82.10、流通在外股數 45 百萬股、市值約 NT$3,690mn(US$117mn)、52 週區間 NT$48.69–114.76、外資持股 10.92%、董監持股 12.45%。
核心技術/競爭優勢
- 散熱材料自製:客製化銀漿/銀膠、固晶膠與 TIM,對應高功耗晶片封裝的熱管理。
- 均熱片垂直整合:併購明鈞源後,由代理銷售轉為自有製造;均熱片尺寸由 30×30mm 以下小尺寸,2025 年擴大到約 50×50mm 中尺寸,後續規劃 70–100mm 大尺寸。
- AI 世代需求:GPU/ASIC 功耗與封裝尺寸放大,均熱片與 Stiffener 的熱應力控制(避免基板翹曲)與結構支撐(承受散熱模組或水冷板重量)重要性上升(富邦投顧,2026-09-07)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 導線架、鍍針、封裝零組件、切割刀具(封測相關) | 封裝測試 | 封測廠 |
| 均熱片、TIM、Die Attach Material(散熱相關) | 先進封裝、伺服器與高階運算晶片散熱 | 明鈞源客戶:3711_日月光投控(市)、6239_力成(市)、AMKR.US(amkor) |
| Reel、Emboss、Chip Tray、OLED 材料(LCD) | 面板與載帶 | 面板廠 |
| 載板相關(記憶體 IC、邏輯 IC) | IC 載板 | 載板廠 |
| 銀漿、真空閥門、機台設備與維修 | 其他 | — |
明鈞源(併購標的,未建頁)
成立於 1996 年,業務為均熱片(占營收 70–80%)、SSD 外殼(20–30%,2025 年新增產品線)與其他精密沖壓部品,客戶含日月光、力成、Amkor。利機斥資 NT$5.08 億將持股由 6% 提高到 82%,7 月 1 日完成股權交割並自 7/1 併入營收(富邦投顧,2026-09-07)。併購後均熱片營收不變,但明鈞源毛利併入使毛利率大幅提升。
圖片 / 架構圖
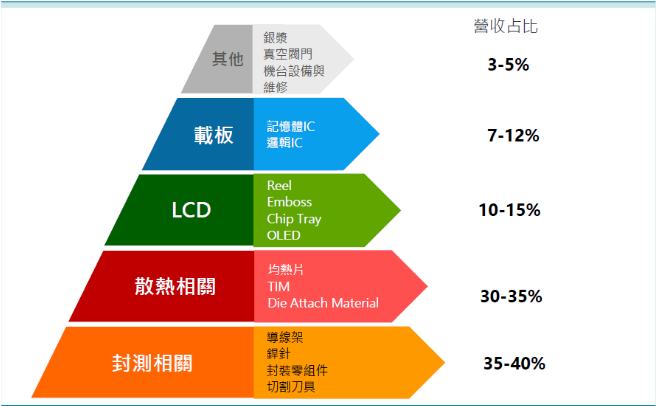
圖表1:利機產品組合金字塔,依序為封測相關(導線架、鍍針、封裝零組件、切割刀具)、散熱相關(均熱片、TIM、Die Attach Material)、LCD(Reel、Emboss、Chip Tray、OLED)、載板(記憶體 IC、邏輯 IC)與其他(銀漿、真空閥門、機台設備與維修)(資料來源:利機、富邦投顧)。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 1.51 | — | +17.8% | 本站推算† |
| 2026-11 | 1.44 | — | +30.3% | 本站推算† |
| 2026-10 | 1.34 | — | +26.5% | 本站推算† |
| 2026-09 | 1.30 | -1.1% | +26.4% | |
| 2026-08 | 1.31 | -4.3% | +27.3% | |
| 2026-07 | 1.37 | +16.8% | +35.8% | |
| 2026-06 | 1.18 | +10.0% | +17.1% | |
| 2026-05 | 1.07 | -5.4% | -0.3% | |
| 2026-04 | 1.13 | -2.1% | -1.8% | |
| 2026-03 | 1.15 | +19.2% | +9.0% | |
| 2026-02 | 0.97 | -6.9% | -5.0% | |
| 2026-01 | 1.04 | -19.1% | +11.2% | |
| 2025-12 | 1.28 | +16.4% | +25.4% | |
| 2025-11 | 1.10 | +4.2% | +1.4% | |
| 2025-10 | 1.06 | +3.0% | +7.5% | |
| 2025-09 | 1.03 | -0.4% | +7.7% | |
| 2025-08 | 1.03 | +2.1% | +0.0% | |
| 2025-07 | 1.01 | +0.6% | -4.7% | |
| 2025-06 | 1.00 | -6.3% | -3.4% | |
| 2025-05 | 1.07 | -6.8% | +2.4% | |
| 2025-04 | 1.15 | +8.7% | +23.9% | |
| 2025-03 | 1.06 | +3.8% | +11.0% | |
| 2025-02 | 1.02 | +9.1% | +44.9% | |
| 2025-01 | 0.93 | -8.7% | +29.0% | |
| 2024-12 | 1.02 | -5.9% | +34.0% | |
| 2024-11 | 1.09 | +10.5% | +26.0% | |
| 2024-10 | 0.98 | +3.1% | +18.2% |
2026 年已公布累計 10.5 億元;全年推算 14.8 億元(YoY +16.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2Q26 | 0.64 | +56.1% | 營收 NT$337mn(YoY +4.6%)、毛利率 19.7%、營益率 4.1% |
| 1Q26 | 0.41 | -48.1% | 營收 NT$316mn(YoY +4.9%)、毛利率 19.8%;1H26 EPS 1.05 元 |
| 2025A | 2.15 | -10.0% | 營收 NT$1,275mn(YoY +10.5%)、毛利率 21.0%、營益率 5.9% |
(來源:報告_富邦_利機3444_20260907;1H26 營收 NT$653mn、YoY +4.6%,載板產能緊張、材料成本上漲壓抑獲利)
EPS 預估
| 年度 | 富邦 EPS(報告日:2026-09-07) | 備註 |
|---|---|---|
| 2026E | 3.00 | 營收 NT$1,532mn(YoY +20.2%);3Q26F 0.95、4Q26F 1.00 |
| 2027E | 4.45 | 營收 NT$2,149mn(YoY +40.3%);稅後淨利 NT$200mn(YoY +48.1%) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 富邦投顧(2026-09-07) | 7/1 併入明鈞源 → 均熱片與 SSD 外殼貢獻放大+載板、材料漲價 → 產品結構改善 → 獲利率上升 | 3Q26 營收季增 26.6%、毛利率向 25% 靠攏(3Q26F 25.1%);封測與載板 2026 營收年增三成以上,散熱(均熱片)營收倍增;2027 均熱片續強,AI 驅動半導體上升週期延長,封裝客戶高階均熱片新案若順利,2H27 迎來另一次跳升 | 2026F 毛利率 22.9%、營益率 7.9%、EPS 3.00;2027F 毛利率 25.7%、營益率 10.3%、EPS 4.45 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧 | 2026-09-07 | 未評等(對股價持正向看法) | N/A | 歷史本益比區間 25–35 倍;現價處區間中值(2026E/2027E P/E 27.4/18.5 倍) | 報告_富邦_利機3444_20260907 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 併購明鈞源持股 6% → 82%,投資金額 NT$5.08 億,2026-07-01 完成股權交割 | fact | 報告_富邦_利機3444_20260907 | 2026-09-07 | 高 |
| 依現有訂單推估,2026 年均熱片營收可望倍增(2025 年約 NT$2.8 億) | analyst | 同上 | 2026-09-07 | 中 |
| SSD 終端客戶計劃擴大機殼供應商,新進的利機/明鈞源供應份額有望擴大 | analyst | 同上 | 2026-09-07 | 中 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 均熱片尺寸升級 | 50×50mm 中尺寸出貨占比、70–100mm 大尺寸出貨時程 |
| 高階運算晶片均熱片/Stiffener | 伺服器與 HPC 客戶新案,2H27 是否出現第二波跳升 |
| 毛利率 | 併表後是否站上約 25% |
| 載板與材料漲價 | 載板產能緊張是否解除、材料成本傳導 |
公司行事曆
- 10/13週二營收9月營收公布營收 1.3 億、年增 +26.4%、月增 -1.1%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-07-01 | 明鈞源併入合併營收(持股 82%) | 產能整合 | ⭐⭐⭐ | 均熱片垂直整合;富邦 2026-09-07 |
| 2025 | 50×50mm 中尺寸均熱片出貨增加 | 產品升級 | ⭐⭐ | 先前以 30×30mm 以下小尺寸為主 |
| 2026 起 | 規劃 70–100mm 大尺寸均熱片出貨 | 產品升級 | ⭐⭐ | 與 AI/HPC 晶片尺寸放大對應 |
| 2H27 | 高階運算晶片均熱片新案若順利,另一次營運跳升 | 放量 | ⭐⭐⭐ | 富邦 2026-09-07,條件式 |
供應鏈位置
- 上游:國際材料、零件與設備原廠(代理業務)
- 中游:均熱片/Stiffener 類封裝金屬件、銀漿銀膠、固晶膠、TIM
- 下游:封測廠(日月光、力成、Amkor)、載板與面板廠、SSD 終端客戶
- 所屬供應鏈:供應鏈_半導體製程設備(封裝耗材與散熱件周邊);相關技術 技術_均熱片(封裝端 IHS/Lid 語境)、技術_Stiffener、技術_TIM導熱介面材料
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3711_日月光投控(市) | 下游 / 客戶(明鈞源) | 明鈞源均熱片客戶之一 |
| 6239_力成(市) | 下游 / 客戶(明鈞源) | 同上 |
| AMKR.US(amkor) | 下游 / 客戶(明鈞源) | 同上 |
風險與注意事項
- 富邦列投資風險:系統性風險、終端需求不如預期、專案出貨遞延。
- 1H26 材料成本上漲與載板產能緊張壓抑獲利(毛利率 19.8%、營益率 3.8%);2H26 起的獲利躍升高度依賴明鈞源併表與漲價效應,屬預估。
- 本頁以單一券商(富邦,未評等)為來源,尚無其他券商交叉驗證。
來源
- 報告_富邦_利機3444_20260907 — 富邦投顧,2026-09-07;未評等,轉型及併購迎大收割期,併明鈞源跨入均熱片,2026E/2027E EPS 3.00/4.45